
データセンター廃熱回収市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.57 十億米ドル |
| 市場規模 (2032) | 1.52 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター廃熱回収市場分析
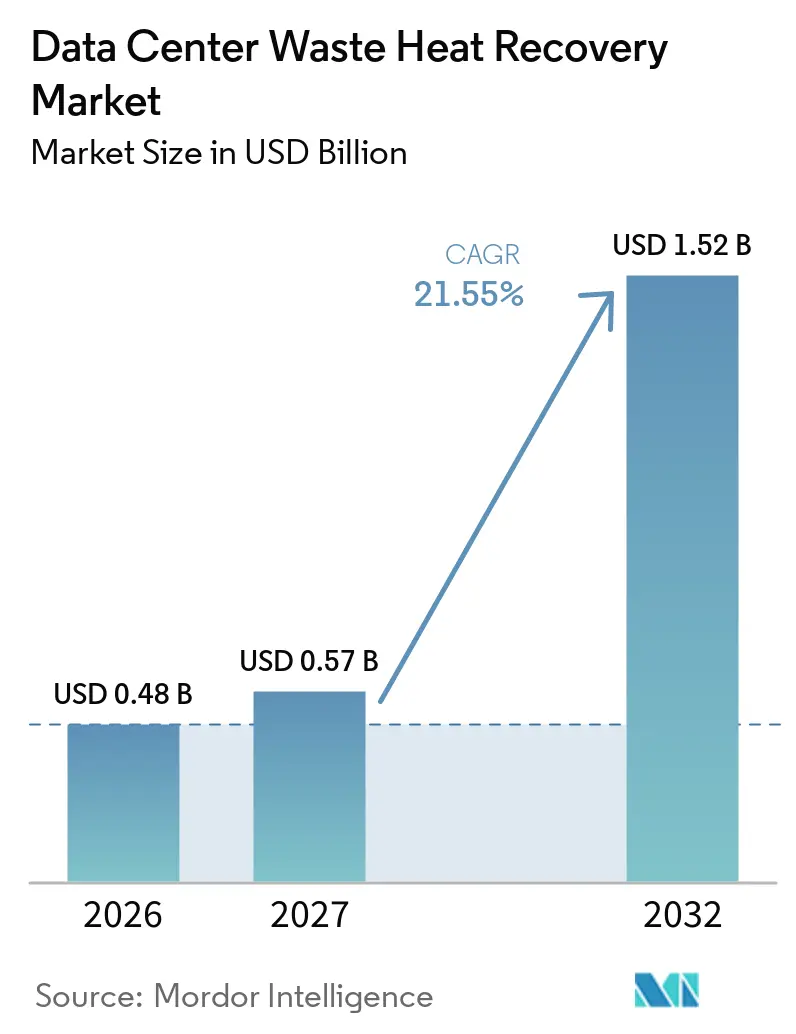
データセンター廃熱回収市場規模は2026年に0.48 ビリオン 米ドルであり、2032年までに1.52 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 21.55%で拡大します。AIおよびハイパフォーマンスコンピューティングはラック密度を高め、液体冷却の導入事例を増加させています。この変化により回収可能な熱の温度と量が向上し、地域暖房システムとのより実行可能な連携が生まれています。欧州のコンプライアンス要件は、熱再利用を施設設計の初期段階および資本計画に組み込む方向へ移行させています。最も有望な機会は、大規模かつ安定した熱負荷と近隣の需要、長期の熱供給契約、および蓄熱設備を組み合わせたものです。設備機器サプライヤー、公益事業者、データセンター事業者、およびモジュール式システムプロバイダーが同一プロジェクトに参画するなか、競争は拡大しています。
主要レポートのポイント
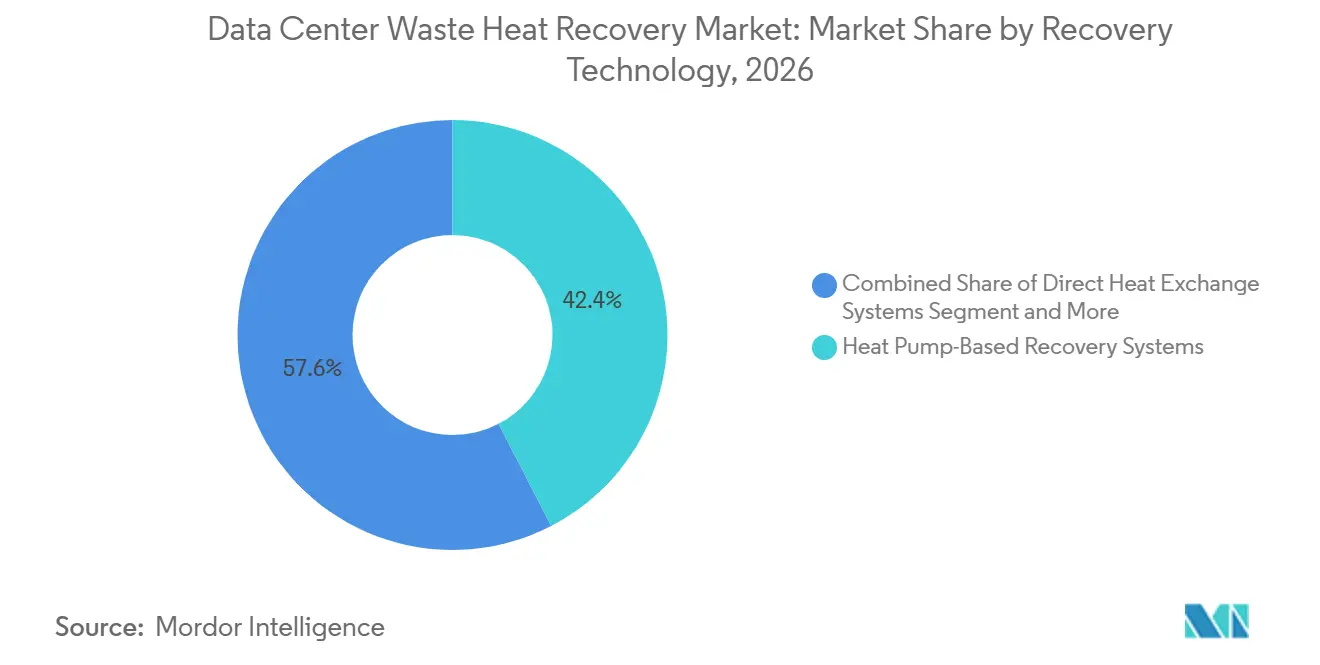
- 回収技術別では、ヒートポンプベースのシステムが2026年のデータセンター廃熱回収市場シェアの42.41%を占め、蓄熱統合型システムは2032年にかけてCAGR 28.13%で拡大すると予測されています。
- 熱再利用用途別では、地域暖房が2026年のデータセンター廃熱回収市場規模の52.16%を占め、温室・農業用暖房は2032年にかけてCAGR 27.32%で拡大すると予測されています。
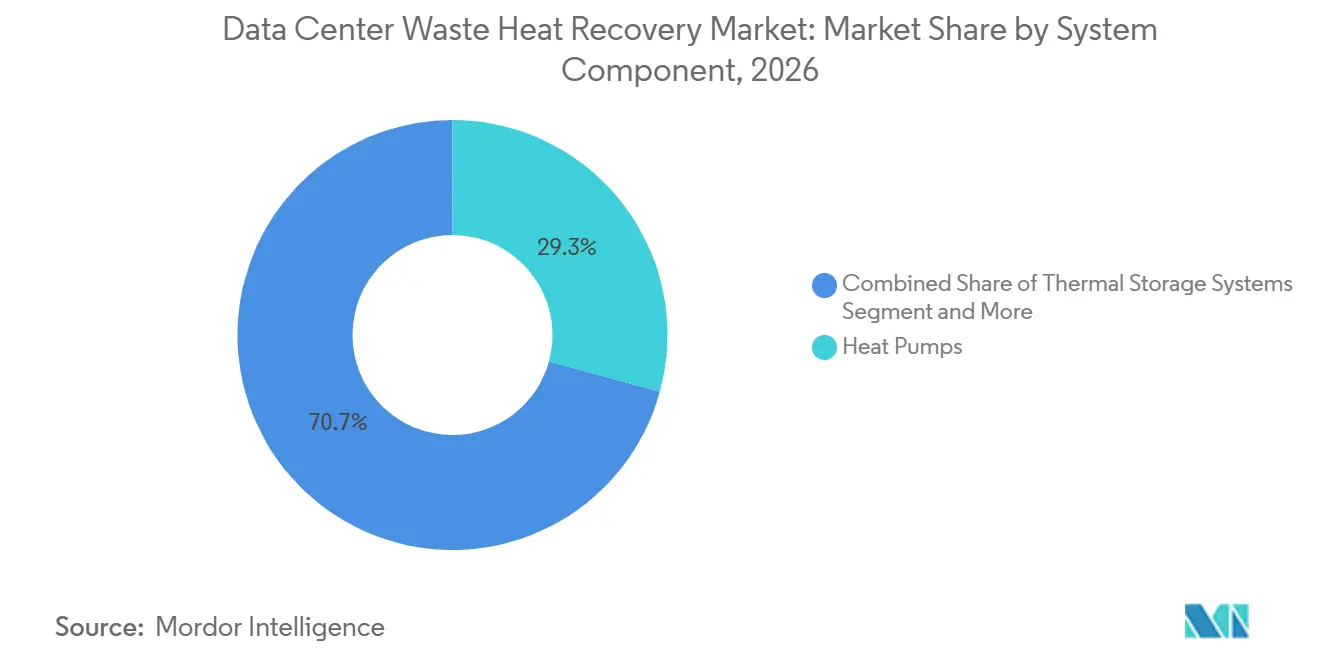
- システムコンポーネント別では、ヒートポンプが2026年のデータセンター廃熱回収市場シェアの29.26%を占め、蓄熱システムは2032年にかけてCAGR 27.45%で拡大すると予測されています。
- 熱供給モデル別では、地域暖房ネットワークへの熱供給が2026年に57.92%のシェアを占め、直接オフサイト熱供給は2032年にかけてCAGR 22.56%で拡大すると予測されています。
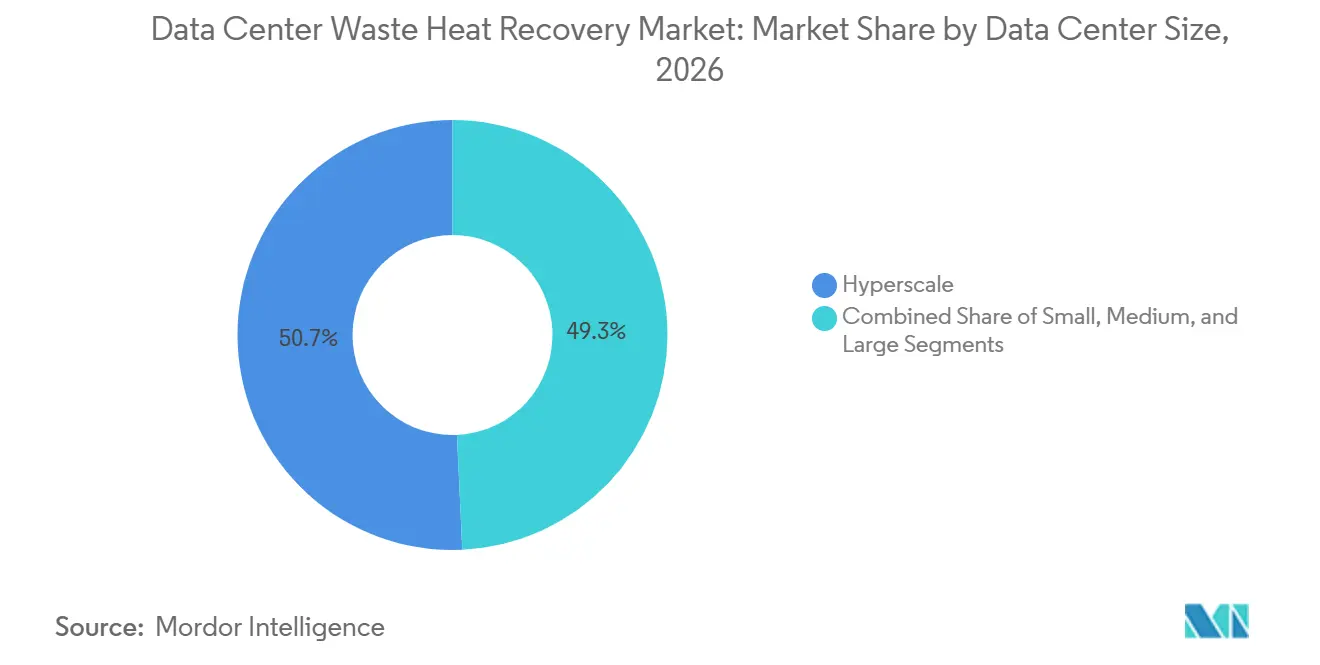
- データセンター規模別では、ハイパースケール施設が2026年に50.73%のシェアを占め、2032年にかけてCAGR 23.47%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に49.78%のシェアを占め、2032年にかけてCAGR 23.16%で拡大すると予測されています。
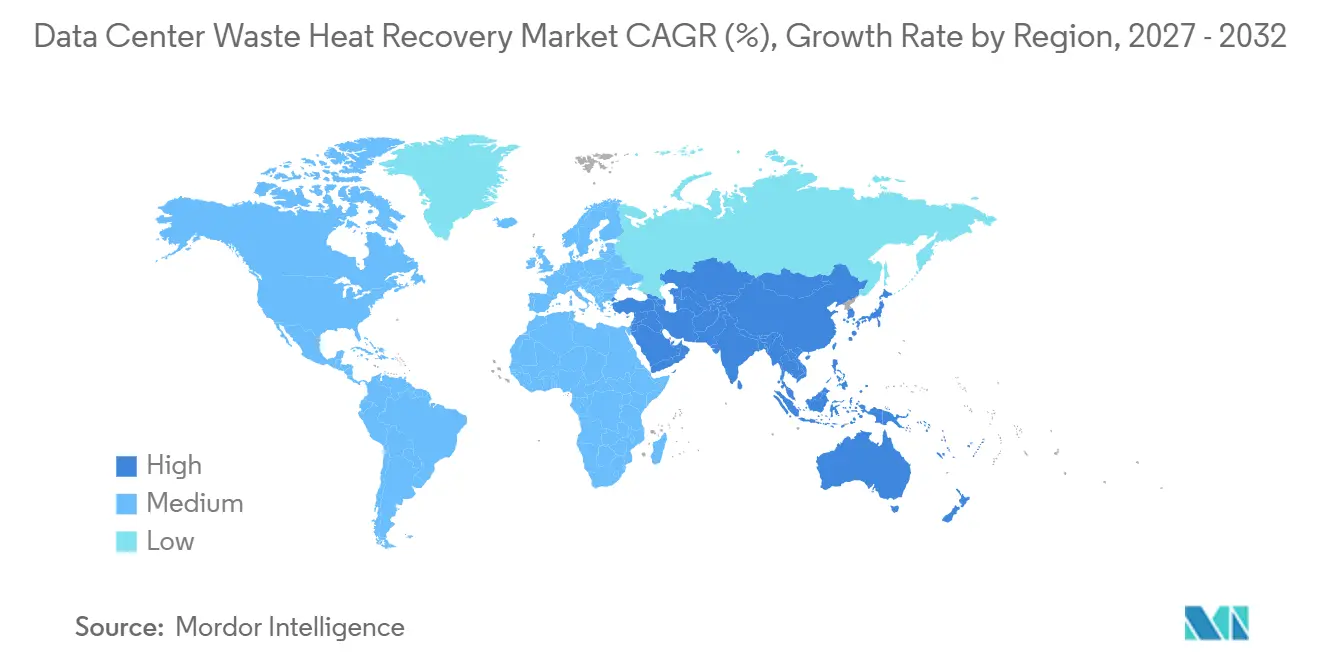
- 地域別では、欧州が2026年に48.23%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 26.30%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングの熱密度 | +5.5% | 北米および欧州で早期に高まる、グローバル | 短期(2年以内) |
| データセンターエネルギー性能報告および再利用 義務 | +4.0% | EUコア、ドイツ、フランス、北欧諸国、 オランダおよび英国への波及あり | 短期(2年以内) |
| 地域暖房ネットワークの脱炭素化 | +3.5% | デンマーク、フィンランド、 スウェーデン、ドイツ、オランダを含む北欧および中欧 | 中期(2〜4年) |
| 液体冷却による回収可能熱品質の向上 | +3.0% | アジア太平洋および北米で加速、グローバル | 中期(2〜4年) |
| 熱再利用収益およびエネルギーコスト最適化 | +2.5% | EUおよびシンガポールを含む電力コストの高市場で最大の影響、グローバル | 中期(2〜4年) |
| 再現可能な熱供給パートナーシップとモジュール式 展開 | +1.5% | 北欧諸国およびオランダで早期モデル形成、グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングの熱密度
AI最適化GPUクラスターはデータセンターの熱プロファイルを変化させ、熱回収の事業性を高めています。最新のAIラックはキャビネットあたり100 kWを超えることがあり、液体冷却は55〜70°Cで廃熱の99%以上を回収できます。この温度範囲は、第4世代および第5世代の地域暖房供給の条件と一致する可能性があります。データセンター廃熱回収市場は、熱量の増加だけでなく、熱品質の向上からも恩恵を受けています。東京都は2026年7月、GPUサーバー冷却および高温熱回収に焦点を当てた「データセンター廃熱利活用実装推進プロジェクト」の実施コンソーシアムを選定しました。このプロジェクトは、公共プログラムがデジタルインフラと地域エネルギー利用を結びつけ始めていることを示しています。[1]
データセンターエネルギー性能報告および再利用義務
欧州の政策は、熱再利用を任意の持続可能性措置からプロジェクト要件へと転換させています。ドイツのエネルギー効率化法は、2026年7月から対象となる新規データセンターに廃熱再利用の閾値を満たすことを義務付け、2028年7月以降に稼働する施設にはより高い閾値を適用します。フランスも対象データセンターにエネルギー再利用係数の要件を適用しています。これらの義務により、冷却、配管、ヒートポンプ、および熱供給契約に関する早期の意思決定がより重要になっています。欧州委員会は、エネルギー効率と廃熱再利用を含む共通のデータセンター格付け制度を提案しています。比較可能な報告は、顧客、投資家、規制当局、および自治体パートナーに対してシステム性能をより可視化することができます。[2]
地域暖房ネットワークの脱炭素化
地域暖房事業者は化石燃料による熱源を代替しており、安定した低炭素供給への需要が生まれています。データセンターは年間を通じて熱を生産するため、適切なネットワークに接続された場合、予測可能なベース負荷を支えることができます。国際エネルギー機関は、回収されたデータセンターの熱が、地域暖房ネットワークに完全に統合された場合、2030年までに施設から5 km以内のEU建物に最大300 TWhの暖房を提供できると述べています。[3] この潜在量は欧州の家庭の10%に相当します。Fortum と Microsoft は2025〜2026年の暖房シーズン中にフィンランドで350 MWの熱システムを稼働させ、大規模キャンパスが地域インフラに接続された場合に可能なスケールを実証しました。データセンター廃熱回収市場は、ネットワーク事業者が信頼性の高い長期需要を提供することで、最も発展しています。
液体冷却による回収可能熱品質の向上
液体冷却は還水温度を高め、熱を販売または再利用する前に必要な温度上昇幅を縮小できます。単相および二相浸漬システムは60°C以上の還水を生成できます。ITU-T勧告L.1328は、液体冷却データセンターおよび通信室向けにエネルギー再利用係数、回収係数、廃熱再利用率の指標を定義しています。これらの指標は、事業者が熱再利用を測定・報告するための一貫した基準を提供します。A2AのBresciaプロジェクトは Qarnot Computing と連携し、地域暖房ネットワークへの直接注入のために65°Cでの回収を実証しました。液体冷却が普及するにつれ、プロジェクトは大型ヒートポンプシステムのみに依存するのでなく、熱交換器をより多く活用できるようになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと不確実なプロジェクト回収期間 | -3.8% | 補助金や長期熱購入契約のない市場で最も深刻、グローバル | 短期(2年以内) |
| 供給と需要の空間的・季節的ミスマッチ | -2.7% | 北米、中東・アフリカ、アジア太平洋の一部でより深刻、グローバル | 中期(2〜4年) |
| 低品位熱とヒートポンプの電力依存 | -2.0% | 電力価格が不安定な市場でより高い影響、グローバル | 中期(2〜4年) |
| ミッションクリティカルな信頼性と統合リスク | -1.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと不確実なプロジェクト回収期間
熱回収プロジェクトには、回収ステーション、ポンプループ、配管、ヒートポンプ、およびネットワーク接続への投資が必要です。公的な共同投資や長期熱購入契約が利用できない場合、コストの正当化は特に困難です。2025年のトルコの評価では、ベースケースで66.3年の回収期間が見込まれ、経済性は熱効率と熱利用者までの距に影響されることが示されました。オールボー大学の研究では、効率的な液体冷却を使用する大規模施設が12年以内に正味現在価値を達成する可能性が高いことが示されました。オープンコンピュートプロジェクトは、冷却還水温度を15°C上昇させることで熱再利用のビジネスケースリターンが30%向上すると報告しています。公的資金はギャップを縮小できることが、オランダのハールレム・ワールダーポルダープロジェクトへの5,200万ユーロ(約5,800万米ドル)の補助金によって示されています。[4]
供給と需要の空間的・季節的ミスマッチ
データセンターは継続的に熱を放出しますが、建物の需要は季節的であり、データセターサイトから離れた場所に集中していることが多いです。施設は密集した都市中心部の外側にある低コストの土地に建設されることが多いため、立地は依然として大きな制約となっています。欧州委員会は、EUの最初の報告期間において廃熱再利用を記録した施設はわずか67施設であったと報告しています。これらの施設は生成した熱の1.8%を再利用しましたが、その主な理由は近隣の熱需要者と配送インフラが利用できなかったためです。北米の都市部にある旧来の蒸気ネットワークは、データセンターからの温水出力を利用するために高コストの改修が必要になる場合があります。季節的蓄熱と高温ヒートポンプは、地域需要が継続的な供給と一致しないデータセンター廃熱回収市場を改善する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
回収技術別:
ヒートポンプがリードし、蓄熱が加速ヒートポンプベースの回収システムは、2026年のデータセンター廃熱回収市場シェアの42.41%を占めました。これらのシステムは、空冷施設からの低温熱(一般的に20〜30°C)を、従来の地域暖房ネットワークで使用さる温度まで昇温します。この機能は、空冷サイトが設置ベースの大部分を占めているため、依然として重要です。ヒートポンプはまた、事業者が供給温度要件の高いネットワークに施設を接続することを可能にします。多くの既存サイトが依然として温度上昇を必要としているため、液体冷却への移行期においてもその重要性は継続します。この技術は、冷却システムをすぐに再設計できない事業者に対して実用的な改修経路を提供します。
蓄熱統合型回収システムは、2032年にかけてCAGR 28.13%で拡大すると予測されています。蓄熱は、データセンターの継続的な熱出力を日次および季節的な暖房需要に合わせるのに役立ちます。2025年のヒートポンプと有機ランキンサイクルカルノーバッテリーの組み合わせに関する研究では、最適化条件下で最大83%のラウンドトリップ効率が報告されました。これにより、直接熱販売が制限されている高温熱に対する追加的な経路が生まれます。直接熱交換システムは、適合する出口温度を持つ液体冷却サイトで重要な役割を担っています。熱回収チラーは冷却と熱回収を同時に提供し、有機ランキンサイクルシステムは制約のある都市サイトに電力出力オプションを提供します。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
熱再利用用途別:
地域暖房が規模を維持しながら農業用途が拡大地域暖房は2026年のデータセンター廃熱回収市場の52.16%を占めました。その主導的な地位は、地域ネットワークが吸収できる大量の熱と、公益事業グレードの契約が提供する安定性を反映しています。長期契約は、事業者がデータセンター資産の耐用年数に合わせた期間で熱回収設備を資金調達するのに役立ちます。商業・住宅建物の暖房は、特に新規住宅プロジェクトの近隣において次の主要な出口となっています。これらのプロジェクトは、サーバー冷却と地域の空間暖房および家庭用給湯を結びつけることができます。地域システムは、安定した集約的な熱購入者を必要とする大規模キャンパスにとって最も明確な経路であり続けます。
温室・農業用暖房は、2032年にかけてCAGR 27.32%で拡大すると予測されています。45〜65°Cの廃熱は、補助暖房を最小限に抑えた環境制御農業を支援できます。2025年の学術論文では、米国のデータセンター廃熱が30,085〜45,448ヘクタールの温室スペースに対応できると推定されました。WA3RMとatNorthは、デンマークのヴァーデに250 MWのキャンパスと40ヘクタールの温室を組み合わせ、年間を通じた野菜生産を行っています。SINTEFはまた、ノルウェー北極圏でデータセンターの余剰熱を利用したトマト栽培を評価しています。産業プロセス加熱と家庭用給湯は、地域暖房ネットワークが利用できない場所でアドレス可能なベースを広げます。
システムコンポーネント別:
ヒートポンプがリードし、蓄熱がプロジェクト経済性を革ヒートポンプは2026年のデータセンター廃熱回収市場シェアの29.26%を占めました。空冷および液体冷却の両構成で使用され、多くの地域暖房プロジェクトにおける主要なインターフェース機器であり続けています。熱交換器も主要なコンポーネントカテゴリーを構成しており、冷却ループと熱ネットワーク間で熱を移送します。Alfa Laval は、HeatChainデータボイラー施設が2025年に50 GWhの地域暖房エネルギーを供給したと報告しました。これらの施設は平均年率エネルギー再利用係数64%を記録し、地域熱生産の排出量を3,650トンのCO₂削減しました。複数の熱源をリアルタイムでスケジュールするネットワークが増えるにつれ、監視・制御の重要性が高まっています。
蓄熱システムは、2032年にかけてCAGR 27.45%で拡大すると予測されています。その役割は、熱生産と熱供給を分離し、サーバー冷却と都市需要のミスマッチを軽減することです。2025年の米国国立再生可能エネルギー研究所による5 MWデータセンター冷却負荷向けリザーバー蓄熱の評価では、冷却の均等化コストが5米ドル/MWhと算出されました。この研究では、従来のチラー冷却が67%削減され、毎年1,488 tCO₂eが回避されたと報告されました。Alfa Laval は2026年3月にデータセンター施設ループ向けのモジュール式外部冷却システムとしてFreeWaterLoopを発売しました。これらの技術により、システム構成がより柔軟になり、下流回収に利用可能な熱ベースラインが向上します。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
熱供給モデル別:
地域ネットワークへの熱供給がリードし、直接供給が進展地域暖房ネットワークへの熱供給は2026年のデータセンター廃熱回収市場シェアの57.92%を占めました。これは、確立されたネットワークが大量の熱を吸収できる北欧諸国、ドイツ、オランダ、フランスで普及しています。公益事業協定は明確な相手方と予測可能な商業構造を提供します。これにより、回収プロジェクトは資金調達を確保し、設備の長い耐用年数にわたって資本を回収することができます。オンサイト再利用は、データセンター建物、家庭用給湯、または近隣施設に供給するため、投資閾値が低くなっています。利用可能な地域負荷が小さいため、収益ポテンシャルは通常低くなります。
直接オフサイト熱供給は、2032年にかけてCAGR 22.56%で拡大すると予測されています。このモデルは、事業者と温室、工業サイト、建物オーナーなどの特定の顧客との間の二者間契約を使用します。地域ネットワークが存在しないか容量が限られている場所でも機能します。この取り決めは商業的な柔軟性を提供し、新しいキャンパスを中心に開発しやすい場合があります。ただし、単一の熱需要者はプロジェクトを需要変動にさらすリスクがあります。したがって、最低購入コミットメント、信頼性条件、および不可抗力条項は契約設計の重要な要素です。
データセンター規模別:
ハイパースケール施設が規模と採用を組み合わせるハイパースケールデータセンターは2026年のデータセンター廃熱回収市場シェアの50.73%を占めました。その熱出力は大規模な地域暖房契約を支援し、専用の回収インフラを正当化できます。100 MW以上のキャンパスは、ネットワーク接続、ヒートポンプ、および蓄熱への資金調達においてより有利な立場にあります。Fortumの2億2,500万ユーロ(2億4,750万米ドル相当)のMicrosoftのエスポーおよびキルッコヌンミキャンパス向けヒートポンプ設備への投資は、このスケールの優位性を示しています。350 MWシステムは、キャンパスが安定した熱出力を生産するため、大規模な地域暖房負荷に対応できます。小規模施設は一般的に個別プロジェクトでこのスケールを再現することができません。
ハイパースケール施設は、2032年にかけてCAGR 23.47%で拡大すると予測されています。大規模および中規模サイトは、テナントおよびコンピューティング需要の増加に応じて段階的に容量を拡大するモジュール式展開を使用できます。Fenagy はフィンランドのカヤーニにあるデータセンターで2段階にわたって15台のヒートポンプユニットを展開し、33.5 MWの暖房容量を生産しました。このアプローチにより、単一の設置にすべての資本を投じるリスクを回避できます。小規模データセンターは単位コストが高く、大規模な熱需要者にとって魅力が限られる場合があります。ドイツのドルフェンに計画されているYEXIOエッジ施設は、自治体のエネルギー計画と地域暖房が当初から統合されている場合、小規模サイトでも実現可能であることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが量と勢いを組み合わせるクラウドサービスプロバイダーは2026年のデータセンター廃熱回収市場において49.78%の市場シェアを占めました。そのキャンパスは安定した熱出力を提供し、回収システムを設計に組み込む財務的能力を持っています。また、エネルギーおよび排出コミットメントに対する進捗を報告することへの強い期待にも直面しています。これらの要因により、クラウド事業者は建設開始前に公益事業者や自治体と交渉する可能性が高くなっています。Microsoftはフィンランドとデンマークで地域暖房とデータセンター計画を結びつける熱回収プロジェクトを実施しています。同社のFortumとのフィンランドプロジェクトは350 MWの熱容量を持ち、デンマークの協定は6,000世帯の暖房需要を満たすよう設計されています。
クラウドサービスプロバイダーは、2032年にかけてCAGR 23.16%で拡大すると予測されています。コロケーション事業者は次の主要タイプですが、テナント間で熱量を集約し、冷却サービスコミットメントを保護する必要があります。エンタープライズおよびエッジデータセンターはより小さなシェアを占めていますが、その都市部の立地は地域の熱需要への有用な近接性を提供できます。TIM EnterpriseとGETECはイタリアのロッツァーノでプロジェクトを立ち上げ、5,000戸以上の社会住宅に熱を供給しています。この例は、エンタープライズサイトが地域エネルギー貢献者として機能できることを示しています。データセンター廃熱回収市場は、プロジェクトパートナーが冷却の信頼性と供給義務を一致させる場合、複数の運営モデルにわたって発展することができます。
地域分析
欧州
欧州は2026年のデータセンター廃熱回収市場シェアの48.23%を占めました。フィンランド、デンマーク、スウェーデン、ドイツ、オランダは、まったく新しい配送システムを必要とせずに回収熱を受け入れることができる成熟した第4世代および第5世代の地域暖房ネットワークを持っています。ドイツのエネルギー効率化法は、2026年7月以降に稼働する対象新規施設に廃熱再利用義務を適用します。欧州委会の報告・格付け作業は、比較可能なエネルギーおよび熱再利用性能の重要性を強化しています。FortumとMicrosoftのフィンランドにおける350 MWプロジェクトはエスポー、カウニアイネン、キルッコヌンミにわたる地域暖房需要に対応し、Equinix、ディーメン、Vattenfall は地域ネットワーク供給を評価または計画しています。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 26.30%で拡大すると予測されています。グリーンフィールドのハイパースケールキャンパスは、設計段階から冷却および熱インフラを組み込むことができるため、主要な特徴となっています。日本は技術テストと公共政策支援を組み合わせており、AT TOKYOとelleThermo が2026年3月に30〜40°Cの排熱からの発電テストを実施しました。東京都の2026年7月のプロジェクトは、高温GPUサーバーからの熱回収を地域利用に向けて支援しています。[5] 中国の設置済みデータセンターベースは自治体規模の回収と蓄熱の機会を生み出し、シンガポール、韓国、インド、東南アジアは容量拡大に伴い独自の用途を提供しています。
北米、南米、中東・アフリカ
北米は、バージニア州が熱再利用に関する政策を推奨し、新しい地域エネルギーシステムが参入点を提供しているものの、旧来の都市部地域暖房が蒸気システムを使用していることが多いため、統合上の課題に直面しています。南米はサンパウロに初期段階の機会があり、中東は建物暖房よりも産業プロセス熱と冷却性能を優先する可能性があります。トルコは技術的に実現可能な温暖な気候の立地を提供していますが、パイプラインの距離とサーバー効率が経済性に影響します。アフリカはまだ初期段階にあり、南アフリカはデータセンターの設置面積が拡大するにつれて関心を集めています。
競合環境
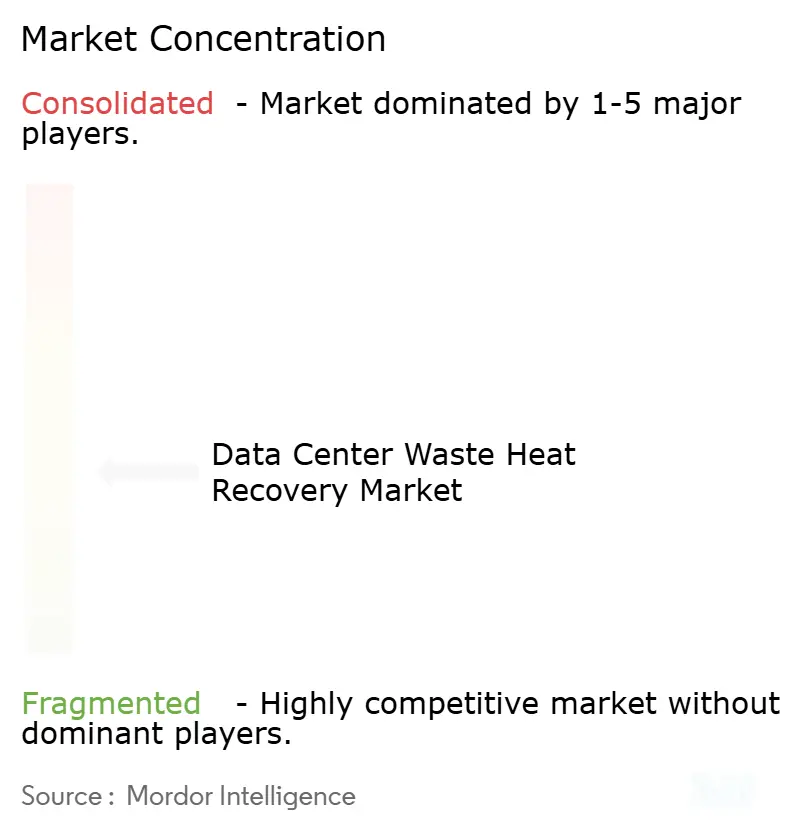
データセンター廃熱回収市場は、冷却統合、熱配送、およびエンドカスタマー供給をバリューチェーン全体にわたって管理する企業が存在しないため、中程度に分散しています。熱機器スペシャリストは熱交換器、ヒートポンプ、および有機ランキンサイクル機器を供給しています。公益事業者およびエネルギーサービス会社は地域暖房資産を開発・運営しています。モジュール式システムプロバイダーはコンポーネントと制御をプロジェクト固有の構成に組み合わせています。Danfoss は2025年にデータセンター売上がほぼ倍増し、グループ収益の7%を占めたと報告し、Alfa Laval は米国および欧州での熱移送容量拡大のために10億スウェーデンクローナ(9,000万米ドル相当)の資本プログラムを開始しました。
企業はスタンドアロン機器ではなく、監視、システム統合、およびライフサイクルサポートで競争するようになっています。Alfa Laval の熱状態監査アプローチ、Trane Technologies のSymbioコントローラー、およびVertivの熱管理ツールは、サービス収益とパフォーマンス文書化を支援できます。モジュール式回収システムは、地域暖房ネットワークのない場所でも拡大できます。農業および産業の熱顧客は、家庭用暖房需要が低い場所での代替手段を提供します。VertivとOkloは2025年7月にハイパースケールおよびコロケーションデータセンター向けの統合電力・冷却ソリューションに関するコラボレーションを発表し、冷却設計と低炭素電力アプローチを結びつけました。
Qarnot Computing は液体冷却コンピューティングインフラを熱とコンピューティングの複合プラットフォームとして設計しています。このモデルは、デジタル施設からの地域熱供給を求める公益事業者に関連しています。コンプライアンス規則は、EU委任規則2024/1364およびドイツのエネルギー効率化法を含む完全なシステムにわたってエネルギー再利用係数性能を文書化きるサプライヤーを優遇します。
データセンター廃熱回収産業のリーダー企業
-
Danfoss A/S
-
Alfa Laval AB
-
Johnson Controls International plc
-
Trane Technologies plc
-
Fortum Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター廃熱回収市場 このレポートでカバーされる企業
- Danfoss A/S
- Alfa Laval AB
- Everllence SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Submer Technologies, S.L.
- Munters Group AB
- Kelvion Holding GmbH
- SWEP International AB
- Mayekawa Mfg. Co., Ltd.
- Fenagy A/S
- Oilon Group Oy
- Star Refrigeration Limited
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Valmet Oyj
- GETEC Group
- Qarnot Computing SAS
- Nohewa Oy
最近の産業開発事情 データセンター廃熱回収市場
- 2026年10月:EUデータセンターの最低性能基準(廃熱再利用閾値を含む)に関する欧州委員会のパブリックコンサルテーションは、2026年9月21日付の正式な格付け制度提案に続き、2026年12月14日まで受け付けられました。コンサルテーションの結果は、2027年第2四半期までに予定されているEU加盟国全体に廃熱再利用の最低基準を設定する拘束力のある委任規則に反映されます。
- 2026年8月:シュワルツグループのデジタル部門であるSchwarz Digitsは、旧リュベナウ石炭発電所跡地に計画しているAIデータセンターについて、ドイツのリュッベナウ市と廃熱供給協定を締結しました。フル稼働時には、キャンパスは最大75,000世帯に廃熱を供給できる可能性があり、最初の熱注入は2028年を目標としています。
- 2026年7月:東京都は「データセンター廃熱利活用実装推進プロジェクト」の採択を正式化し、東京電力ホールディングス、MESH-X、NHKテクノロジーズが実施コンソーシアムとして選定され、高温GPUサーバー廃熱回収システムおよびコミュニティ共同利用モデルを対象としています。
- 2026年7月:シュタットヴェルケ・デュイスブルクはドイツのヴェダウエネルギーセンターを稼働させ、隣接するデータセンターからの廃熱を270 kWのヒートポンプで83°Cまで昇温し、地域暖房のためにデータセンターの熱を年間1.4 GWh利用しています。
データセンター廃熱回収市場のグローバルレポートスコープ
データセンター廃熱回収市場は、データセンター運営によって生成される余剰熱エネルギーを回収、昇温、移送、蓄積、および再利用するために使用される機器、技術、エンジニアリングソリューション、および関連する実装サービスをカバーしています。市場には、ヒートポンプベースの回収システム、直接熱交換システム、熱回収チラーシステム、蓄熱統合型回収システム、有機ランキンサイクルシステム、およびその他の廃熱回収技術が含まれます。これらのソリューションは、空冷および液体冷却データセンターインフラからの熱抽出、産業用ヒートポンプによる温度昇温、蓄熱、熱移送・配送、自動熱制御、および地域暖房ネットワーク、商業建物、産業施設、農業用途との統合を包含します。市場収益には、熱回収機器の販売、システム統合、エンジニアングおよび設置サービス、および直接関連するプロジェクト実装費用が含まれ、熱回収機能のない従来のデータセンター冷却システム、データセンター熱再利用に関連しないスタンドアロンの地域暖房インフラ、電力および熱エネルギーの販売、および廃熱回収システムに直接帰属しない継続的な施設運営費用は除外されます。
データセンター廃熱回収市場レポートは、回収技術(ヒートポンプベースの回収システム、直接熱交換システム、熱回収チラーシステム、蓄熱統合型回収システム、有機ランキンサイクルシステム、およびその他の廃熱回収技術)、熱再利用用途(地域暖房、商業・住宅建物暖房、産業プロセス加熱、家庭用給湯、温室・農業用暖房、およびその他の熱再利用用途)、システムコンポーネント(熱交換器、ヒートポンプ、ポンプおよび熱配送システム、蓄熱システム、熱回収制御・監視、配管および熱移送インフラ、その他の機器・エンジニアリングおよび設置)、熱供給モデル(オンサイト熱再利用、直接オフサイト熱供給、地域暖房ネットワークへの熱供給)、データセンタ規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されており、各地域内の主要市場における国レベルのカバレッジを含みます。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ヒートポンプベースの回収システム |
| 直接熱交換システム |
| 熱回収チラーシステム |
| 蓄熱統合型回収システム |
| 有機ランキンサイクルシステム |
| その他の廃熱回収技術 |
| 地域暖房 |
| 商業・住宅建物暖房 |
| 産業ロセス加熱 |
| 家庭用給湯 |
| 温室・農業用暖房 |
| その他の熱再利用用途 |
| 熱交換器 |
| ヒートポンプ |
| ポンプおよび熱配送システム |
| 蓄熱システム |
| 熱回収制御・監視 |
| 配管および熱移送インフラ |
| その他の機器・エンジニアリングおよび設置 |
| オンサイト熱再利用 |
| 直接オフサイト熱供給 |
| 地域暖房ネットワークへの熱供給 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| デンマーク | |
| フィンランド | |
| スウェーデン | |
| ノルウェー | |
| 英国 | |
| オランダ | |
| フランス | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| シンガポール | |
| オーストラリア | |
| インド | |
| マレーシア | |
| インドネシア | |
| タイ | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| カタール | |
| オマーン | |
| バーレーン | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| モロッコ | |
| アフリカその他 |
| 回収技術別 | ヒートポンプベースの回収システム | |
| 直接熱交換システム | ||
| 熱回収チラーシステム | ||
| 蓄熱統合型回収システム | ||
| 有機ランキンサイクルシステム | ||
| その他の廃熱回収技術 | ||
| 熱再利用用途別 | 地域暖房 | |
| 商業・住宅建物暖房 | ||
| 産業ロセス加熱 | ||
| 家庭用給湯 | ||
| 温室・農業用暖房 | ||
| その他の熱再利用用途 | ||
| システムコンポーネント別 | 熱交換器 | |
| ヒートポンプ | ||
| ポンプおよび熱配送システム | ||
| 蓄熱システム | ||
| 熱回収制御・監視 | ||
| 配管および熱移送インフラ | ||
| その他の機器・エンジニアリングおよび設置 | ||
| 熱供給モデル別 | オンサイト熱再利用 | |
| 直接オフサイト熱供給 | ||
| 地域暖房ネットワークへの熱供給 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| デンマーク | ||
| フィンランド | ||
| スウェーデン | ||
| ノルウェー | ||
| 英国 | ||
| オランダ | ||
| フランス | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| シンガポール | ||
| オーストラリア | ||
| インド | ||
| マレーシア | ||
| インドネシア | ||
| タイ | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| カタール | ||
| オマーン | ||
| バーレーン | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| モロッコ | ||
| アフリカその他 | ||
レポートで回答される主要な質問
データセンター廃熱回収市場の規模はどのくらいですか?
データセンター廃熱回収市場規模は2026年に0.48 ビリオン 米ドルであり、2032年までに1.52 ビリオン 米ドルに達すると予測されており、CAGR 21.55%で拡大します。
データセンター熱回収システムの採用を促進しているものは何ですか?
AIラック密度の向上、液体冷却、地域暖房の脱炭素化、および欧州の再利用要件が採用を促進しています。
このセクターをリードする回収技術はどれですか?
ヒートポンプベースの回収システムが2026年に42.41%のシェアでリードし、蓄熱統合型システムはCAGR 28.13%で最も速い拡大を記録すると予測されています。
データセンターの熱再利用において地域暖房が重要な理由は何ですか?
地域暖房は2026年の熱再利用用途の52.16%を占めました。これはネットワークが長期契約のもとで大量の熱を吸収できるためです。
データセンター廃熱回収において最も強い見通しを持つ地域はどこですか?
欧州が2026年に48.23%のシェアでリードし、アジア太平洋地域は2032年にかけてCAGR 26.30%で拡大すると予測されています。
熱回収システムの展開を制限するものは何ですか?
高い初期コスト、不確実な回収期間、熱需要者までの距離、季節的な需要変動、およびヒートポンプの電力コストがプロジェクトの実現可能性を制限する可能性があります。