
Tamaño y Participación del Mercado de Recuperación de Calor Residual de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.52 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recuperación de Calor Residual de Centros de Datos por Mordor Intelligence
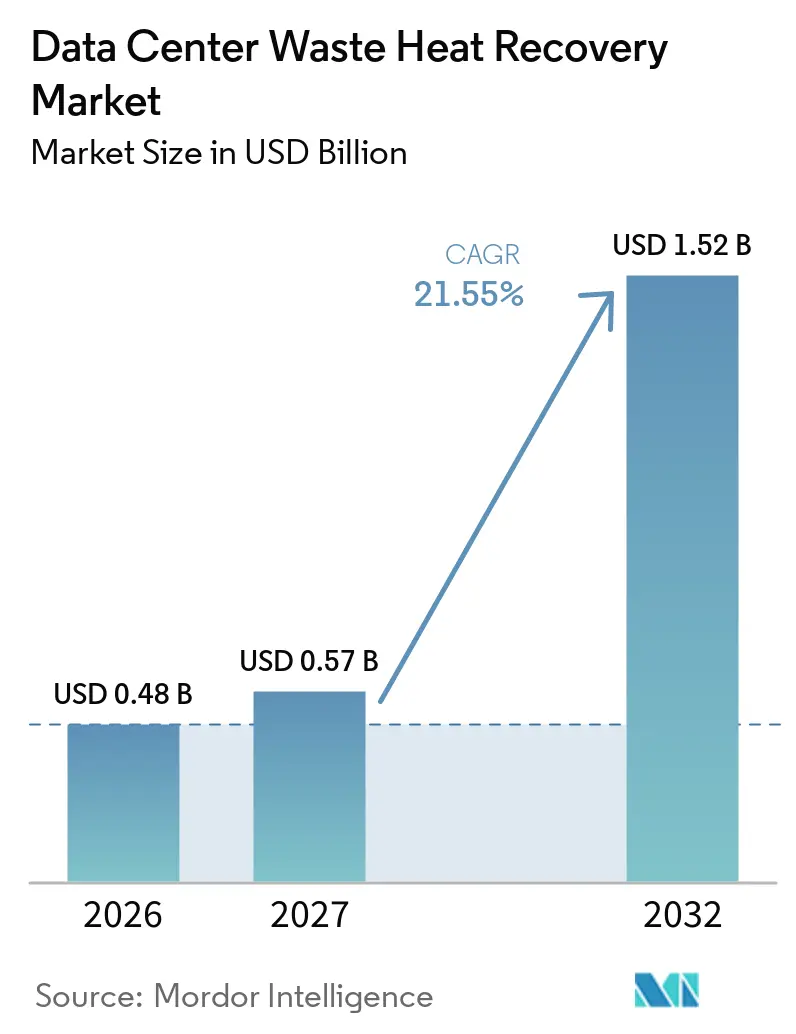
El tamaño del mercado de recuperación de calor residual de centros de datos es de 0,48 mil millones de USD en 2026 y se prevé que alcance 1,52 mil millones de USD para 2032, expandiéndose a una CAGR del 21,55% de 2027 a 2032. La inteligencia artificial y la computación de alto rendimiento están aumentando las densidades de bastidores e incrementando el argumento a favor del enfriamiento líquido. Este cambio eleva la temperatura y el volumen del calor recuperable, creando vínculos más viables con los sistemas de calefacción urbana. Los requisitos de cumplimiento en Europa están incorporando la reutilización del calor en el diseño inicial de las instalaciones y en la planificación de capital. Las oportunidades más sólidas combinan cargas de calor grandes y constantes con demanda cercana, acuerdos de compra a largo plazo y almacenamiento térmico. La competencia se amplía a medida que los proveedores de equipos, las empresas de servicios públicos, los operadores de centros de datos y los proveedores de sistemas modulares trabajan en los mismos proyectos.
Conclusiones Clave del Informe
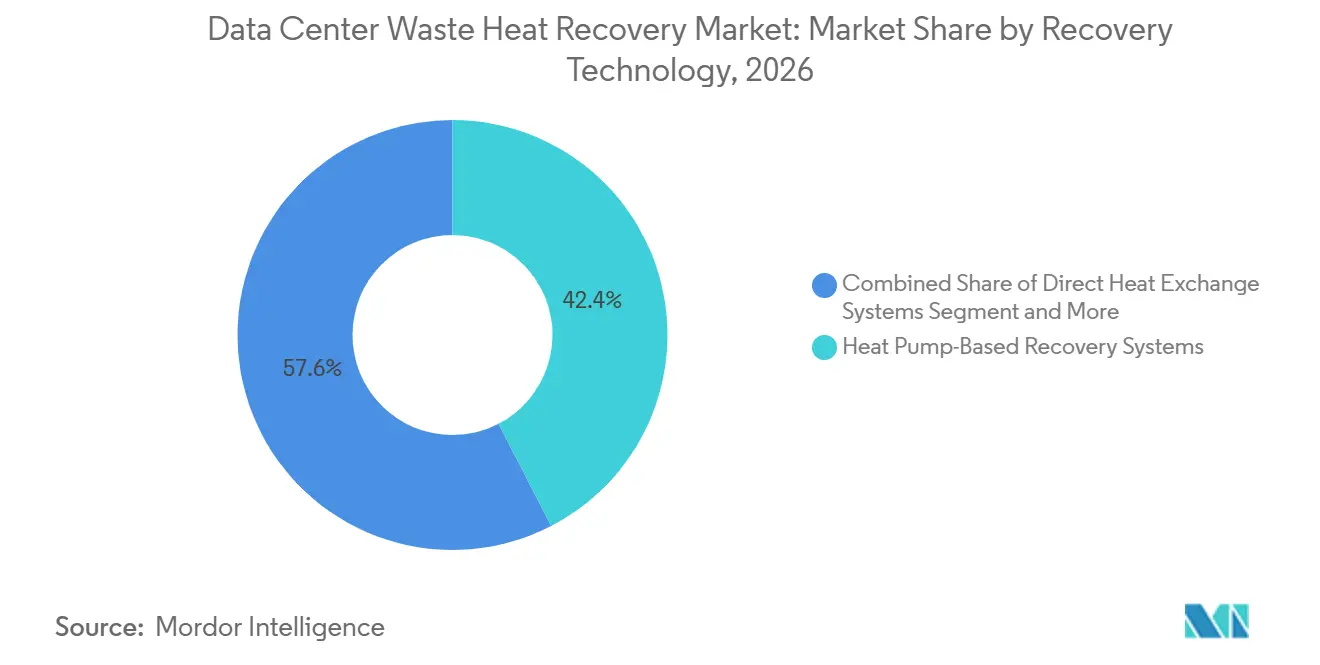
- Por tecnología de recuperación, los sistemas basados en bombas de calor representaron el 42,41% de la participación del mercado de recuperación de calor residual de centros de datos en 2026, mientras que se proyecta que los sistemas integrados con almacenamiento de energía térmica se expandan a una CAGR del 28,13% hasta 2032.
- Por aplicación de reutilización de calor, la calefacción urbana representó el 52,16% del tamaño del mercado de recuperación de calor residual de centros de datos en 2026, mientras que se proyecta que la calefacción para invernaderos y uso agrícola se expanda a una CAGR del 27,32% hasta 2032.
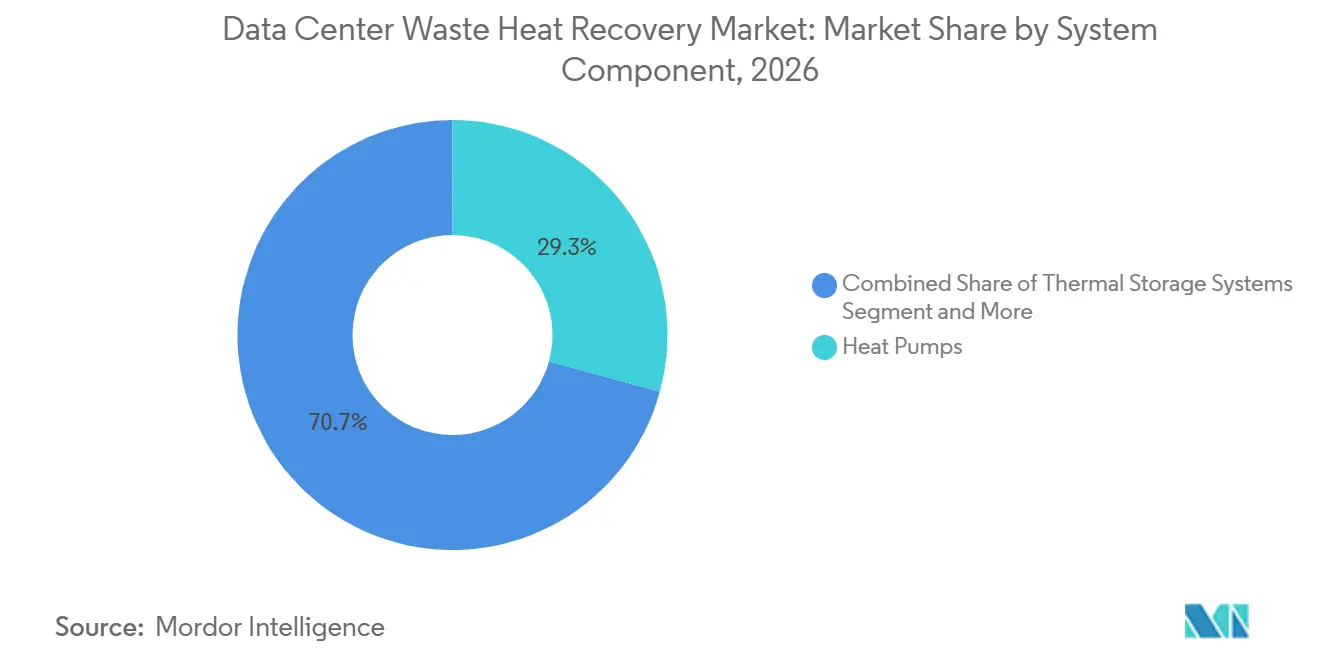
- Por componente del sistema, las bombas de calor representaron el 29,26% de la participación del mercado de recuperación de calor residual de centros de datos en 2026, mientras que se proyecta que los sistemas de almacenamiento térmico se expandan a una CAGR del 27,45% hasta 2032.
- Por modelo de entrega de calor, la compra a través de redes de calefacción urbana representó el 57,92% de la participación en 2026, mientras que se proyecta que el suministro directo de calor fuera del sitio se expanda a una CAGR del 22,56% hasta 2032.
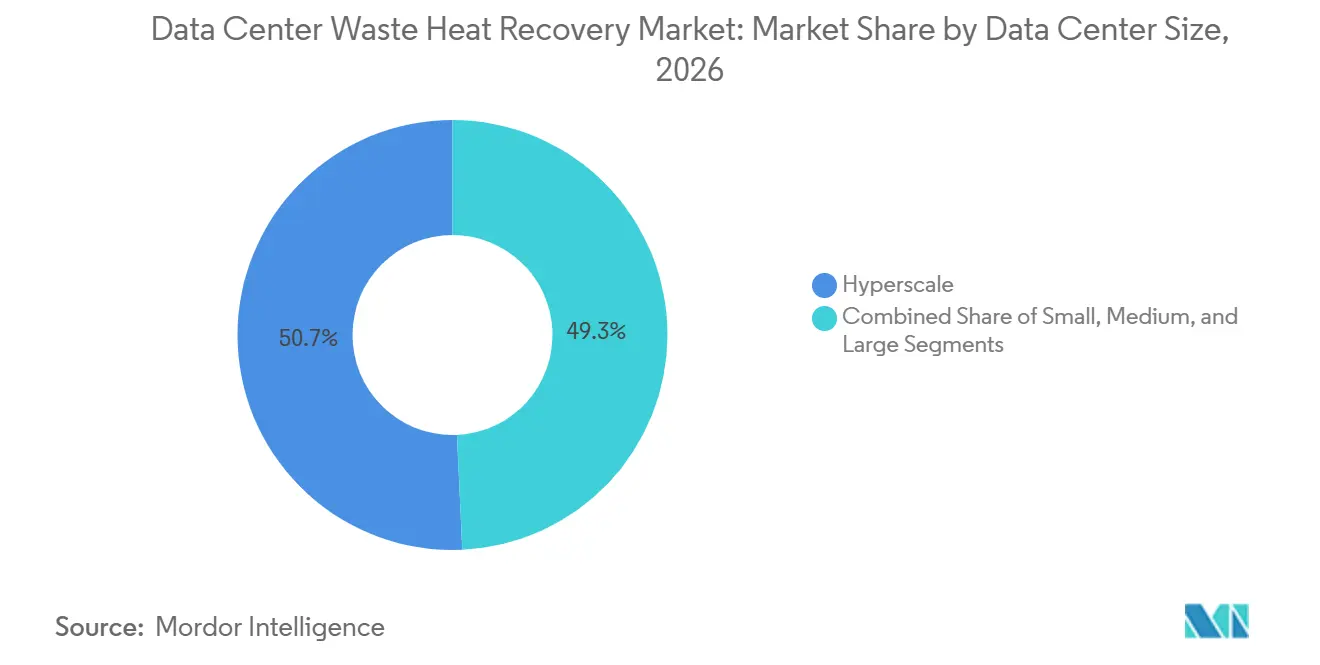
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 50,73% de la participación en 2026 y se proyecta que se expandan a una CAGR del 23,47% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 49,78% de la participación en 2026 y se proyecta que se expandan a una CAGR del 23,16% hasta 2032.
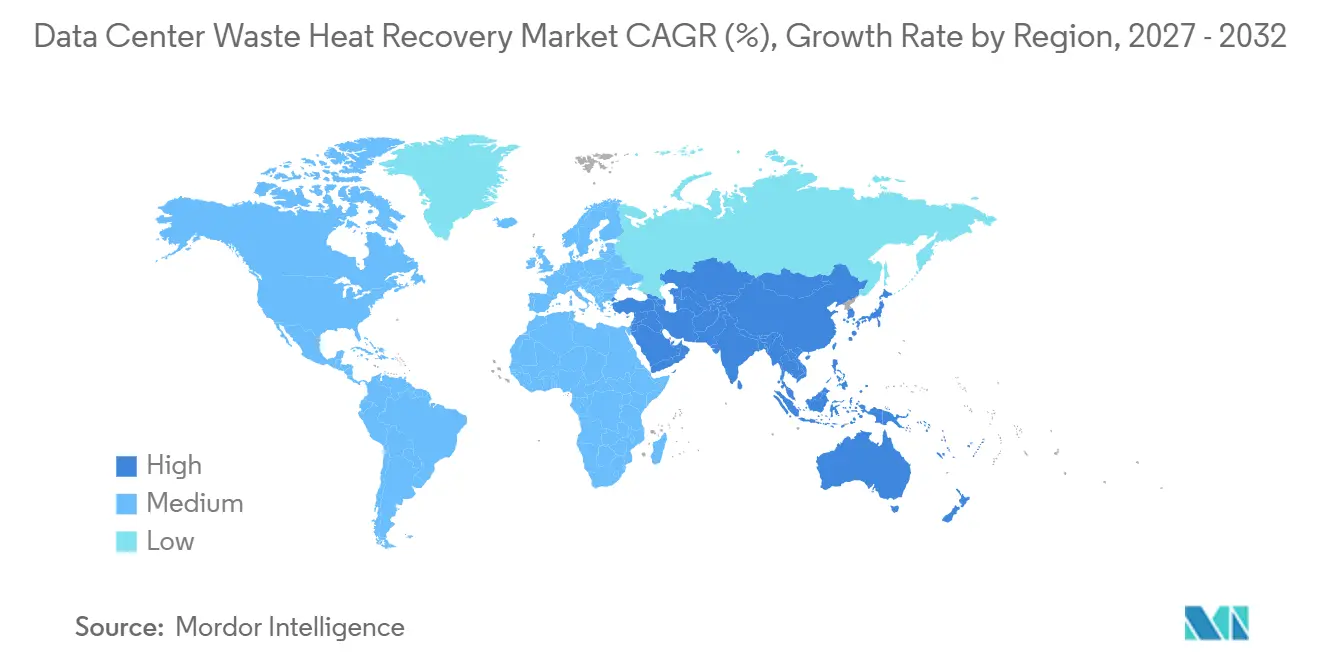
- Por geografía, Europa representó el 48,23% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 26,30% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densidad de Calor de la Inteligencia Artificial y la Computación de Alto Rendimiento | +5.5% | Global, con mayor intensidad inicial en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mandatos de Informes sobre el Rendimiento Energético de los Centros de Datos y Reutilización | +4.0% | Núcleo de la UE, Alemania, Francia y países nórdicos, con efecto secundario en los Países Bajos y el Reino Unido | Corto plazo (≤ 2 años) |
| Descarbonización de las Redes de Calefacción Urbana | +3.5% | Norte y Centro de Europa, incluidos Dinamarca, Finlandia, Suecia, Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| El Enfriamiento Líquido Eleva la Calidad del Calor Recuperable | +3.0% | Global, con aceleración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Optimización de los Ingresos por Reutilización de Calor y los Costos de Energía | +2.5% | Global, con mayor impacto en mercados con alto costo de electricidad, incluidos la UE y Singapur | Mediano plazo (2-4 años) |
| Asociaciones Replicables de Compra de Calor y Despliegue Modular | +1.5% | Global, con formación temprana de modelos en los países nórdicos y los Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densidad de Calor de la Inteligencia Artificial y la Computación de Alto Rendimiento
Los clústeres de GPU optimizados para inteligencia artificial están cambiando el perfil térmico de los centros de datos y mejorando el argumento a favor de la recuperación de calor. Los bastidores modernos de inteligencia artificial pueden superar los 100 kW por gabinete, y el enfriamiento líquido puede capturar más del 99% del calor residual a 55-70°C. Este rango de temperatura puede alinearse con las condiciones de suministro de calefacción urbana de cuarta y quinta generación. El mercado de recuperación de calor residual de centros de datos se beneficia, por tanto, no solo de mayores volúmenes de calor, sino también de una mejor calidad del mismo. Tokio seleccionó un consorcio de implementación para su Proyecto de Promoción de la Implementación de la Utilización del Calor Residual de Centros de Datos en julio de 2026, con foco en el enfriamiento de servidores GPU y la recuperación de calor a alta temperatura. El proyecto muestra cómo los programas públicos están comenzando a vincular la infraestructura digital con el uso comunitario de energía.[1]
Mandatos de Informes sobre el Rendimiento Energético de los Centros de Datos y Reutilización
La política europea está convirtiendo la reutilización del calor de una medida de sostenibilidad voluntaria en un requisito de proyecto. La Ley de Eficiencia Energética de Alemania exige que los nuevos centros de datos que cumplan los criterios alcancen umbrales de reutilización del calor residual a partir de julio de 2026, con un umbral más alto para las instalaciones puestas en servicio a partir de julio de 2028. Francia también aplica un requisito de Factor de Reutilización de Energía a los centros de datos que cumplan los criterios. Estas obligaciones hacen que las decisiones tempranas sobre enfriamiento, tuberías, bombas de calor y contratos de compra sean más importantes. La Comisión Europea ha propuesto un esquema común de calificación de centros de datos que incluye eficiencia energética y reutilización del calor residual. Los informes comparables pueden hacer que el rendimiento del sistema sea más visible para los clientes, inversores, reguladores y socios municipales.[2]
Descarbonización de las Redes de Calefacción Urbana
Los operadores de calefacción urbana están reemplazando las fuentes de calor fósiles, creando demanda de un suministro estable bajo en carbono. Los centros de datos producen calor durante todo el año, lo que puede respaldar una carga base predecible cuando se conectan a redes adecuadas. La Agencia Internacional de Energía señala que el calor recuperado de los centros de datos podría proporcionar hasta 300 TWh de calefacción de espacios para edificios de la UE dentro de un radio de 5 km de las instalaciones para 2030, si se integra completamente en las redes de calefacción urbana.[3] Este potencial sería suficiente para el 10% de los hogares europeos. Fortum y Microsoft pusieron en servicio un sistema térmico de 350 MW en Finlandia durante la temporada de calefacción 2025-2026, demostrando la escala posible cuando un gran campus se conecta a la infraestructura de calefacción urbana. El mercado de recuperación de calor residual de centros de datos es, por tanto, el más avanzado, con operadores de redes que proporcionan una demanda fiable a largo plazo.
El Enfriamiento Líquido Eleva la Calidad del Calor Recuperable
El enfriamiento líquido aumenta las temperaturas del agua de retorno y puede reducir el incremento de temperatura necesario antes de que el calor se venda o reutilice. Los sistemas de inmersión monofásicos y bifásicos pueden producir agua de retorno a 60°C o más. La Recomendación L.1328 de la UIT-T define las métricas de Factor de Reutilización de Energía, Factor de Recuperación y Tasa de Reutilización del Calor Residual para centros de datos y salas de telecomunicaciones con enfriamiento líquido. Estas métricas ofrecen a los operadores una base coherente para medir e informar sobre la reutilización del calor. El proyecto de A2A en Brescia con Qarnot Computing demostró la recuperación a 65°C para inyección directa en la red de calefacción urbana. A medida que el enfriamiento líquido se vuelve más común, los proyectos pueden utilizar cada vez más intercambiadores de calor en lugar de depender únicamente de grandes sistemas de bombas de calor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial e Incertidumbre en el Retorno del Proyecto | -3.8% | Global, más agudo en mercados sin subsidios ni acuerdos de compra de calor a largo plazo | Corto plazo (≤ 2 años) |
| Desajuste Espacial y Estacional entre Oferta y Demanda | -2.7% | Global, más grave en América del Norte, Oriente Medio y África, y partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Calor de Baja Calidad y Dependencia Eléctrica de las Bombas de Calor | -2.0% | Global, con mayor impacto en mercados con precios de electricidad volátiles | Mediano plazo (2-4 años) |
| Riesgo de Fiabilidad de Misión Crítica e Integración | -1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial e Incertidumbre en el Retorno del Proyecto
Los proyectos de recuperación de calor requieren inversión en estaciones de recuperación, circuitos de bombeo, tuberías, bombas de calor y conexiones de red. El costo es especialmente difícil de justificar cuando no se dispone de coinversión pública ni de un acuerdo de compra de calor a largo plazo. Una evaluación turca de 2025 encontró un período de retorno de 66,3 años en su caso base, con una economía afectada por la eficiencia térmica y la distancia al usuario de calor. Una investigación de la Universidad de Aalborg encontró que las grandes instalaciones que utilizan enfriamiento líquido eficiente tenían más probabilidades de lograr un valor actual neto positivo en 12 años. El Open Compute Project informó que un aumento de 15°C en la temperatura de retorno del enfriamiento puede incrementar el retorno del caso de negocio de reutilización de calor en un 30%. La financiación pública puede reducir la brecha, como lo ilustra una subvención de 52 millones de EUR (equivalente a aproximadamente 58 millones de USD) para el proyecto Haarlem Waarderpolder en los Países Bajos.[4]
Desajuste Espacial y Estacional entre Oferta y Demanda
Los centros de datos liberan calor de forma continua, mientras que la demanda de los edificios es estacional y a menudo se concentra lejos de los emplazamientos de los centros de datos. La ubicación sigue siendo una restricción importante porque las instalaciones se construyen frecuentemente en terrenos de menor costo fuera de los centros urbanos densamente poblados. La Comisión Europea informó que solo 67 instalaciones registraron alguna reutilización del calor residual en el primer período de informes de la UE. Estas instalaciones reutilizaron el 1,8% del calor que generaron, en gran medida porque no había compradores cercanos ni infraestructura de distribución disponible. Las redes de vapor heredadas en las zonas urbanas de América del Norte pueden requerir costosas modificaciones para utilizar la producción de agua caliente de los centros de datos. El almacenamiento estacional y las bombas de calor de alta temperatura pueden mejorar el mercado de recuperación de calor residual de centros de datos en los casos en que la demanda local no coincide con el suministro continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Recuperación:
Las Bombas de Calor Lideran Mientras el Almacenamiento Térmico se AceleraLos sistemas de recuperación basados en bombas de calor representaron el 42,41% de la participación del mercado de recuperación de calor residual de centros de datos en 2026. Elevan el calor de baja temperatura de las instalaciones con enfriamiento por aire, comúnmente de 20-30°C, a temperaturas utilizadas por las redes convencionales de calefacción urbana. Esta función sigue siendo importante porque los sitios con enfriamiento por aire constituyen una gran parte de la base instalada. Las bombas de calor también permiten a los operadores conectar instalaciones a redes con requisitos de temperatura de suministro más elevados. Su relevancia continuará durante la transición hacia el enfriamiento líquido porque muchos sitios existentes aún necesitan incremento de temperatura. La tecnología respalda una vía práctica de modernización para los operadores que no pueden rediseñar sus sistemas de enfriamiento de inmediato.
Se proyecta que los sistemas de recuperación integrados con almacenamiento de energía térmica se expandan a una CAGR del 28,13% hasta 2032. El almacenamiento ayuda a alinear la producción continua de calor de los centros de datos con la demanda de calefacción diaria y estacional. Un estudio de 2025 sobre una combinación de bomba de calor y batería Carnot de Ciclo Rankine Orgánico informó una eficiencia de ida y vuelta de hasta el 83% en condiciones optimizadas. Esto crea una vía adicional para el calor de alta temperatura donde las ventas térmicas directas son limitadas. Los sistemas de intercambio de calor directo tienen un papel sólido en los sitios con enfriamiento líquido con temperaturas de salida compatibles. Los enfriadores de recuperación de calor también proporcionan enfriamiento y recuperación de calor simultáneos, mientras que los sistemas de Ciclo Rankine Orgánico ofrecen una opción de producción eléctrica para sitios urbanos con restricciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Reutilización de Calor:
La Calefacción Urbana Mantiene la Escala Mientras el Uso Agrícola se ExpandeLa calefacción urbana representó el 52,16% del mercado de recuperación de calor residual de centros de datos en 2026. Su posición de liderazgo refleja los grandes volúmenes que las redes de calefacción urbana pueden absorber y la seguridad que ofrecen los contratos de nivel de empresa de servicios públicos. Los acuerdos a largo plazo ayudan a los operadores a financiar equipos de recuperación de calor durante períodos que se alinean con los activos de los centros de datos. La calefacción de edificios comerciales y residenciales es el siguiente gran canal, especialmente cerca de nuevos proyectos de vivienda. Estos proyectos pueden vincular el enfriamiento de servidores con la calefacción local de espacios y el agua caliente doméstica. Los sistemas de calefacción urbana siguen siendo la vía más clara para los grandes campus que necesitan un comprador de calor estable y agregado.
Se proyecta que la calefacción para invernaderos y uso agrícola se expanda a una CAGR del 27,32% hasta 2032. El calor residual a 45-65°C puede respaldar la agricultura en entornos controlados con calefacción suplementaria limitada. Un artículo académico de 2025 estimó que el calor residual de los centros de datos de EE. UU. podría servir entre 30.085 y 45.448 hectáreas de espacio de invernadero. WA3RM y atNorth están combinando un campus de 250 MW en Varde, Dinamarca, con un invernadero de 40 hectáreas para la producción de verduras durante todo el año. SINTEF también está evaluando el cultivo de tomates utilizando el calor excedente de los centros de datos en el Ártico noruego. La calefacción para procesos industriales y el agua caliente doméstica amplían la base direccionable donde las redes de calefacción urbana no están disponibles.
Por Componente del Sistema:
Las Bombas de Calor Lideran Mientras el Almacenamiento Térmico Cambia la Economía del ProyectoLas bombas de calor representaron el 29,26% de la participación del mercado de recuperación de calor residual de centros de datos en 2026. Se utilizan tanto en configuraciones de enfriamiento por aire como de enfriamiento líquido y siguen siendo el principal equipo de interfaz en muchos proyectos de calefacción urbana. Los intercambiadores de calor también constituyen una categoría de componentes importante, ya que transfieren calor entre los circuitos de enfriamiento y las redes de calor. Alfa Laval informó que sus instalaciones de caldera de calor HeatChain entregaron 50 GWh de energía de calefacción urbana en 2025. Esas instalaciones registraron un Factor de Reutilización de Energía anualizado promedio del 64% y redujeron las emisiones de producción de calor urbano en 3.650 toneladas de CO₂. El monitoreo y los controles se están volviendo más importantes a medida que las redes programan múltiples fuentes de calor en tiempo real.
Se proyecta que los sistemas de almacenamiento térmico se expandan a una CAGR del 27,45% hasta 2032. Su función es separar la producción de calor de la entrega de calor y reducir el desajuste entre el enfriamiento de servidores y la demanda urbana. Una evaluación de 2025 del Laboratorio Nacional de Energías Renovables sobre el almacenamiento térmico en depósito para una carga de enfriamiento de centros de datos de 5 MW encontró un costo nivelado de enfriamiento de 5 USD/MWh. El estudio informó una reducción del 67% en el enfriamiento convencional por enfriadores y evitó 1.488 tCO₂e cada año. Alfa Laval lanzó FreeWaterLoop en marzo de 2026 como un sistema de enfriamiento externo modular para los circuitos de instalaciones de centros de datos. Estas tecnologías pueden hacer que las configuraciones del sistema sean más flexibles y mejorar la línea de base térmica disponible para la recuperación posterior.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega de Calor:
La Compra a través de Redes de Calefacción Urbana Lidera Mientras el Suministro Directo AvanzaLa compra a través de redes de calefacción urbana representó el 57,92% de la participación del mercado de recuperación de calor residual de centros de datos en 2026. Es prevalente en los países nórdicos, Alemania, los Países Bajos y Francia, donde las redes establecidas pueden absorber grandes cantidades de calor. Los acuerdos con empresas de servicios públicos proporcionan una contraparte clara y una estructura comercial predecible. Esto ayuda a los proyectos de recuperación a obtener financiamiento y recuperar capital durante la larga vida útil de los equipos. La reutilización en el sitio tiene un umbral de inversión más bajo porque sirve al edificio del centro de datos, al agua caliente doméstica o a una instalación cercana. Su potencial de ingresos suele ser menor porque la carga local disponible es más pequeña.
Se proyecta que el suministro directo de calor fuera del sitio se expanda a una CAGR del 22,56% hasta 2032. Este modelo utiliza acuerdos bilaterales entre un operador y un cliente específico, como un invernadero, un sitio industrial o el propietario de un edificio. Puede funcionar en ubicaciones donde una red de calefacción urbana está ausente o tiene capacidad limitada. El acuerdo proporciona flexibilidad comercial y puede ser más fácil de desarrollar en torno a un nuevo campus. Sin embargo, un único comprador deja al proyecto expuesto a la variación de la demanda. Los compromisos de compra mínima, los términos de fiabilidad y las disposiciones de fuerza mayor son, por tanto, elementos importantes del diseño del contrato.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Combinan Escala y AdopciónLos centros de datos de hiperescala representaron el 50,73% de la participación del mercado de recuperación de calor residual de centros de datos en 2026. Su producción térmica puede respaldar grandes contratos de calefacción urbana y justificar una infraestructura de recuperación dedicada. Los campus de 100 MW o más están mejor posicionados para financiar conexiones de red, bombas de calor y almacenamiento. La inversión de Fortum de 225 millones de EUR, equivalente a 247,5 millones de USD, en plantas de bombas de calor para los campus de Microsoft en Espoo y Kirkkonummi ilustra esta ventaja de escala. El sistema de 350 MW puede atender una gran carga de calefacción urbana porque los campus producen una producción de calor constante. Las instalaciones más pequeñas generalmente no pueden replicar esta escala a través de proyectos individuales.
Se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 23,47% hasta 2032. Los sitios grandes y medianos pueden utilizar despliegues modulares que aumentan la capacidad por etapas a medida que crece la demanda de inquilinos y computación. Fenagy desplegó 15 unidades de bombas de calor en dos fases en un centro de datos en Kajaani, Finlandia, produciendo 33,5 MW de capacidad de calefacción. Este enfoque evita poner todo el capital en riesgo en una sola instalación. Los centros de datos pequeños enfrentan costos unitarios más altos y pueden tener un atractivo limitado para los grandes compradores. La instalación de borde YEXIO planificada en Dorfen, Alemania, aún demuestra que los sitios pequeños pueden ser viables cuando la planificación energética municipal y la calefacción urbana local se integran desde el principio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Combinan Volumen e ImpulsoLos proveedores de servicios en la nube representaron el 49,78% de la participación del mercado de recuperación de calor residual de centros de datos en 2026. Sus campus proporcionan una producción térmica constante y tienen la capacidad financiera para incorporar sistemas de recuperación en el diseño. También enfrentan fuertes expectativas de informar sobre el progreso frente a los compromisos de energía y emisiones. Estos factores hacen que los operadores en la nube sean más propensos a negociar con empresas de servicios públicos y municipios antes de que comience la construcción. Microsoft tiene proyectos de recuperación de calor en Finlandia y Dinamarca que conectan la planificación de centros de datos con la calefacción urbana. El proyecto finlandés de la empresa con Fortum tiene una capacidad térmica de 350 MW, mientras que su acuerdo danés está diseñado para satisfacer las necesidades de calefacción de 6.000 hogares.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 23,16% hasta 2032. Los operadores de colocación son el siguiente tipo principal, pero deben agregar volúmenes de calor entre los inquilinos y proteger los compromisos de servicio de enfriamiento. Los centros de datos empresariales y de borde representan una participación menor, aunque sus ubicaciones urbanas pueden ofrecer una proximidad útil a la demanda local de calor. TIM Enterprise y GETEC lanzaron un proyecto en Rozzano, Italia, que suministra calor a más de 5.000 unidades de vivienda social. Este ejemplo muestra cómo los sitios empresariales pueden operar como contribuyentes de energía local. El mercado de recuperación de calor residual de centros de datos puede, por tanto, desarrollarse en varios modelos operativos cuando los socios del proyecto alinean la fiabilidad del enfriamiento con las obligaciones de entrega.
Análisis Geográfico
Europa
Europa representó el 48,23% de la participación del mercado de recuperación de calor residual de centros de datos en 2026. Finlandia, Dinamarca, Suecia, Alemania y los Países Bajos cuentan con redes de calefacción urbana de cuarta y quinta generación maduras que pueden recibir calor recuperado sin sistemas de distribución completamente nuevos. La Ley de Eficiencia Energética de Alemania aplica obligaciones de reutilización del calor residual a las nuevas instalaciones que cumplan los criterios puestas en servicio a partir de julio de 2026. El trabajo de informes y calificación de la Comisión Europea refuerza la importancia del rendimiento comparable de energía y reutilización del calor. El proyecto de 350 MW de Fortum y Microsoft en Finlandia atiende la demanda de calefacción urbana en Espoo, Kauniainen y Kirkkonummi, mientras que Equinix, Diemen y Vattenfall han evaluado o planificado el suministro a redes locales.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 26,30% hasta 2032. Los campus de hiperescala de nueva construcción son una característica clave porque pueden incluir infraestructura de enfriamiento y térmica desde la etapa de diseño. Japón ha combinado pruebas tecnológicas con apoyo de políticas públicas, incluida la prueba de AT TOKYO y elleThermo en marzo de 2026 de generación de energía a partir de calor residual de 30-40°C. El proyecto de Tokio de julio de 2026 apoya la recuperación de calor de servidores GPU de alta temperatura para uso comunitario.[5] La base instalada de centros de datos de China crea oportunidades para la recuperación a escala municipal y el almacenamiento de calor, mientras que Singapur, Corea del Sur, India y el Sudeste Asiático ofrecen aplicaciones distintas a medida que la capacidad se expande.
América del Norte, América del Sur, Oriente Medio y África
América del Norte enfrenta desafíos de integración porque la calefacción urbana heredada en zonas urbanas a menudo utiliza sistemas de vapor, aunque Virginia ha recomendado políticas para la reutilización del calor y los sistemas de energía de distrito más nuevos ofrecen puntos de entrada. América del Sur tiene una oportunidad en etapa temprana en São Paulo, mientras que Oriente Medio puede favorecer el calor para procesos industriales y el rendimiento del enfriamiento sobre la calefacción de edificios. Turquía ofrece ubicaciones técnicamente viables con clima moderado, pero la distancia de las tuberías y la eficiencia de los servidores afectan la economía. África se encuentra en sus primeras etapas, con Sudáfrica atrayendo interés a medida que su huella de centros de datos se expande.
Panorama Competitivo
El mercado de recuperación de calor residual de centros de datos está moderadamente fragmentado porque ninguna empresa controla la integración del enfriamiento, la distribución de calor y el suministro al cliente final a lo largo de toda la cadena de valor. Los especialistas en equipos térmicos suministran intercambiadores de calor, bombas de calor y equipos de Ciclo Rankine Orgánico. Las empresas de servicios públicos y de servicios energéticos desarrollan y operan activos de calefacción urbana. Los proveedores de sistemas modulares combinan componentes y controles en configuraciones específicas para cada proyecto. Danfoss informó que las ventas a centros de datos casi se duplicaron en 2025, representando el 7% de los ingresos del grupo, mientras que Alfa Laval inició un programa de capital de 1.000 millones de SEK, equivalente a 90 millones de USD, para ampliar la capacidad de transferencia de calor en Estados Unidos y Europa.
Las empresas compiten cada vez más en monitoreo, integración de sistemas y soporte durante el ciclo de vida, en lugar de en equipos independientes. El enfoque de auditoría de condición térmica de Alfa Laval, el controlador Symbio de Trane Technologies y las herramientas de gestión térmica de Vertiv pueden respaldar los ingresos por servicios y la documentación del rendimiento. Los sistemas de recuperación modulares pueden expandirse en ubicaciones sin redes de calefacción urbana. Los clientes de calor agrícola e industrial ofrecen alternativas donde la demanda de calefacción doméstica es baja. Vertiv y Oklo anunciaron una colaboración en julio de 2025 sobre soluciones integradas de energía y enfriamiento para centros de datos de hiperescala y colocación, vinculando el diseño del enfriamiento con un enfoque de energía baja en carbono.
Qarnot Computing diseña infraestructura de computación con enfriamiento líquido como una plataforma combinada de calor y computación. Este modelo es relevante para las empresas de servicios públicos que buscan suministro de calor comunitario a partir de instalaciones digitales. Las normas de cumplimiento favorecen a los proveedores que pueden documentar el rendimiento del Factor de Reutilización de Energía en sistemas completos, incluso bajo el Reglamento Delegado de la UE 2024/1364 y la Ley de Eficiencia Energética de Alemania.
Líderes de la Industria de Recuperación de Calor Residual de Centros de Datos
-
Danfoss A/S
-
Alfa Laval AB
-
Johnson Controls International plc
-
Trane Technologies plc
-
Fortum Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recuperacin de Calor Residual de Centros de Datos Empresas cubiertas en este informe
- Danfoss A/S
- Alfa Laval AB
- Everllence SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Submer Technologies, S.L.
- Munters Group AB
- Kelvion Holding GmbH
- SWEP International AB
- Mayekawa Mfg. Co., Ltd.
- Fenagy A/S
- Oilon Group Oy
- Star Refrigeration Limited
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Valmet Oyj
- GETEC Group
- Qarnot Computing SAS
- Nohewa Oy
Desarrollos recientes de la industria en Mercado de Recuperacin de Calor Residual de Centros de Datos
- Octubre de 2026: La consulta pública de la Comisión Europea sobre los estándares mínimos de rendimiento para los centros de datos de la UE, incluidos los umbrales de reutilización del calor residual, permaneció abierta hasta el 14 de diciembre de 2026, tras la propuesta formal del esquema de calificación con fecha del 21 de septiembre de 2026. El resultado de la consulta informará el Reglamento Delegado vinculante esperado para el segundo trimestre de 2027, que establecerá pisos obligatorios de reutilización del calor residual en todos los estados miembros de la UE.
- Agosto de 2026: Schwarz Digits, la división digital del Grupo Schwarz, firmó un acuerdo de suministro de calor residual con la ciudad de Lübbenau, Alemania, para su centro de datos de inteligencia artificial planificado en el antiguo emplazamiento de la central eléctrica de carbón de Lübbenau. En su plena capacidad, el campus podría suministrar calor residual para hasta 75.000 hogares, con la primera inyección de calor prevista para 2028.
- Julio de 2026: El Gobierno Metropolitano de Tokio formalizó la adopción de su Proyecto de Promoción de la Implementación de la Utilización del Calor Residual de Centros de Datos, con Tokyo Electric Power Holdings, MESH-X y NHK Technologies seleccionados como el consorcio implementador, con el objetivo de desarrollar sistemas de recuperación del calor residual de servidores GPU de alta temperatura y modelos de co-utilización comunitaria.
- Julio de 2026: Stadtwerke Duisburg puso en línea el Centro de Energía Wedau en Alemania, integrando el calor residual de un centro de datos adyacente mediante una bomba de calor de 270 kW que lo eleva a 83°C, utilizando 1,4 GWh de calor del centro de datos anualmente para la calefacción urbana.
Alcance del Informe Global del Mercado de Recuperación de Calor Residual de Centros de Datos
El Mercado de Recuperación de Calor Residual de Centros de Datos abarca los equipos, tecnologías, soluciones de ingeniería y servicios de implementación asociados utilizados para capturar, elevar la temperatura, transferir, almacenar y reutilizar el exceso de energía térmica generado por las operaciones de los centros de datos. El mercado incluye Sistemas de Recuperación Basados en Bombas de Calor, Sistemas de Intercambio de Calor Directo, Sistemas de Enfriadores de Recuperación de Calor, Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica, Sistemas de Ciclo Rankine Orgánico y Otras Tecnologías de Recuperación de Calor Residual. Estas soluciones abarcan la extracción de calor de la infraestructura de centros de datos con enfriamiento por aire y enfriamiento líquido, la elevación de temperatura mediante bombas de calor industriales, el almacenamiento de energía térmica, la transferencia y distribución de calor, los controles térmicos automatizados y la integración con redes de calefacción urbana, edificios comerciales, instalaciones industriales y aplicaciones agrícolas. Los ingresos del mercado incluyen las ventas de equipos de recuperación de calor, la integración de sistemas, los servicios de ingeniería e instalación y los cargos de implementación de proyectos directamente asociados, excluyendo los sistemas convencionales de enfriamiento de centros de datos sin funcionalidad de recuperación de calor, la infraestructura de calefacción urbana independiente no relacionada con la reutilización del calor de los centros de datos, las ventas de electricidad y energía térmica, y los gastos operativos continuos de las instalaciones no directamente atribuibles a los sistemas de recuperación de calor residual.
El Informe del Mercado de Recuperación de Calor Residual de Centros de Datos está segmentado por Tecnología de Recuperación (Sistemas de Recuperación Basados en Bombas de Calor, Sistemas de Intercambio de Calor Directo, Sistemas de Enfriadores de Recuperación de Calor, Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica, Sistemas de Ciclo Rankine Orgánico y Otras Tecnologías de Recuperación de Calor Residual), Aplicación de Reutilización de Calor (Calefacción Urbana; Calefacción de Edificios Comerciales y Residenciales; Calefacción para Procesos Industriales; Agua Caliente Doméstica; Calefacción para Invernaderos y Uso Agrícola; y Otras Aplicaciones de Reutilización de Calor), Componente del Sistema (Intercambiadores de Calor; Bombas de Calor; Bombas y Sistemas de Distribución Térmica; Sistemas de Almacenamiento Térmico; Controles y Monitoreo de Recuperación de Calor; Tuberías e Infraestructura de Transferencia de Calor; y Otros Equipos, Ingeniería e Instalación), Modelo de Entrega de Calor (Reutilización de Calor en el Sitio, Suministro Directo de Calor Fuera del Sitio y Compra a través de Redes de Calefacción Urbana), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África), con cobertura a nivel de país en los principales mercados de cada región. Los tamaños y pronósticos del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Recuperación Basados en Bombas de Calor |
| Sistemas de Intercambio de Calor Directo |
| Sistemas de Enfriadores de Recuperación de Calor |
| Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica |
| Sistemas de Ciclo Rankine Orgánico |
| Otras Tecnologías de Recuperación de Calor Residual |
| Calefacción Urbana |
| Calefacción de Edificios Comerciales y Residenciales |
| Calefacción para Procesos Industriales |
| Agua Caliente Doméstica |
| Calefacción para Invernaderos y Uso Agrícola |
| Otras Aplicaciones de Reutilización de Calor |
| Intercambiadores de Calor |
| Bombas de Calor |
| Bombas y Sistemas de Distribución Térmica |
| Sistemas de Almacenamiento Térmico |
| Controles y Monitoreo de Recuperación de Calor |
| Tuberías e Infraestructura de Transferencia de Calor |
| Otros Equipos, Ingeniería e Instalación |
| Reutilización de Calor en el Sitio |
| Suministro Directo de Calor Fuera del Sitio |
| Compra a través de Redes de Calefacción Urbana |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Dinamarca | |
| Finlandia | |
| Suecia | |
| Noruega | |
| Reino Unido | |
| Países Bajos | |
| Francia | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Singapur | |
| Australia | |
| India | |
| Malasia | |
| Indonesia | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Catar | |
| Omán | |
| Baréin | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Marruecos | |
| Resto de África |
| Por Tecnología de Recuperación | Sistemas de Recuperación Basados en Bombas de Calor | |
| Sistemas de Intercambio de Calor Directo | ||
| Sistemas de Enfriadores de Recuperación de Calor | ||
| Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica | ||
| Sistemas de Ciclo Rankine Orgánico | ||
| Otras Tecnologías de Recuperación de Calor Residual | ||
| Por Aplicación de Reutilización de Calor | Calefacción Urbana | |
| Calefacción de Edificios Comerciales y Residenciales | ||
| Calefacción para Procesos Industriales | ||
| Agua Caliente Doméstica | ||
| Calefacción para Invernaderos y Uso Agrícola | ||
| Otras Aplicaciones de Reutilización de Calor | ||
| Por Componente del Sistema | Intercambiadores de Calor | |
| Bombas de Calor | ||
| Bombas y Sistemas de Distribución Térmica | ||
| Sistemas de Almacenamiento Térmico | ||
| Controles y Monitoreo de Recuperación de Calor | ||
| Tuberías e Infraestructura de Transferencia de Calor | ||
| Otros Equipos, Ingeniería e Instalación | ||
| Por Modelo de Entrega de Calor | Reutilización de Calor en el Sitio | |
| Suministro Directo de Calor Fuera del Sitio | ||
| Compra a través de Redes de Calefacción Urbana | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Dinamarca | ||
| Finlandia | ||
| Suecia | ||
| Noruega | ||
| Reino Unido | ||
| Países Bajos | ||
| Francia | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Singapur | ||
| Australia | ||
| India | ||
| Malasia | ||
| Indonesia | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Catar | ||
| Omán | ||
| Baréin | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Marruecos | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recuperación de calor residual de centros de datos?
El tamaño del mercado de recuperación de calor residual de centros de datos es de 0,48 mil millones de USD en 2026 y se prevé que alcance 1,52 mil millones de USD para 2032, expandiéndose a una CAGR del 21,55%.
¿Qué está impulsando la adopción de sistemas de recuperación de calor en centros de datos?
Las mayores densidades de bastidores de inteligencia artificial, el enfriamiento líquido, la descarbonización de la calefacción urbana y los requisitos de reutilización europeos están aumentando la adopción.
¿Qué tecnología de recuperación lidera este sector?
Los sistemas de recuperación basados en bombas de calor lideraron con una participación del 42,41% en 2026, mientras que se proyecta que los sistemas integrados con almacenamiento de energía térmica registren la expansión más rápida con una CAGR del 28,13%.
¿Por qué es importante la calefacción urbana para la reutilización del calor de los centros de datos?
La calefacción urbana representó el 52,16% de las aplicaciones de reutilización de calor en 2026 porque las redes pueden absorber grandes volúmenes de calor bajo contratos a largo plazo.
¿Qué región tiene las perspectivas más sólidas para la recuperación de calor residual de centros de datos?
Europa lideró con una participación del 48,23% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 26,30% hasta 2032.
¿Qué limita el despliegue de sistemas de recuperación de calor?
Los altos costos iniciales, la incertidumbre en el retorno, la distancia a los compradores, la variación estacional de la demanda y los costos de electricidad de las bombas de calor pueden limitar la viabilidad del proyecto.