
Tamanho e Participação do Mercado de Videovigilância para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.72 % |
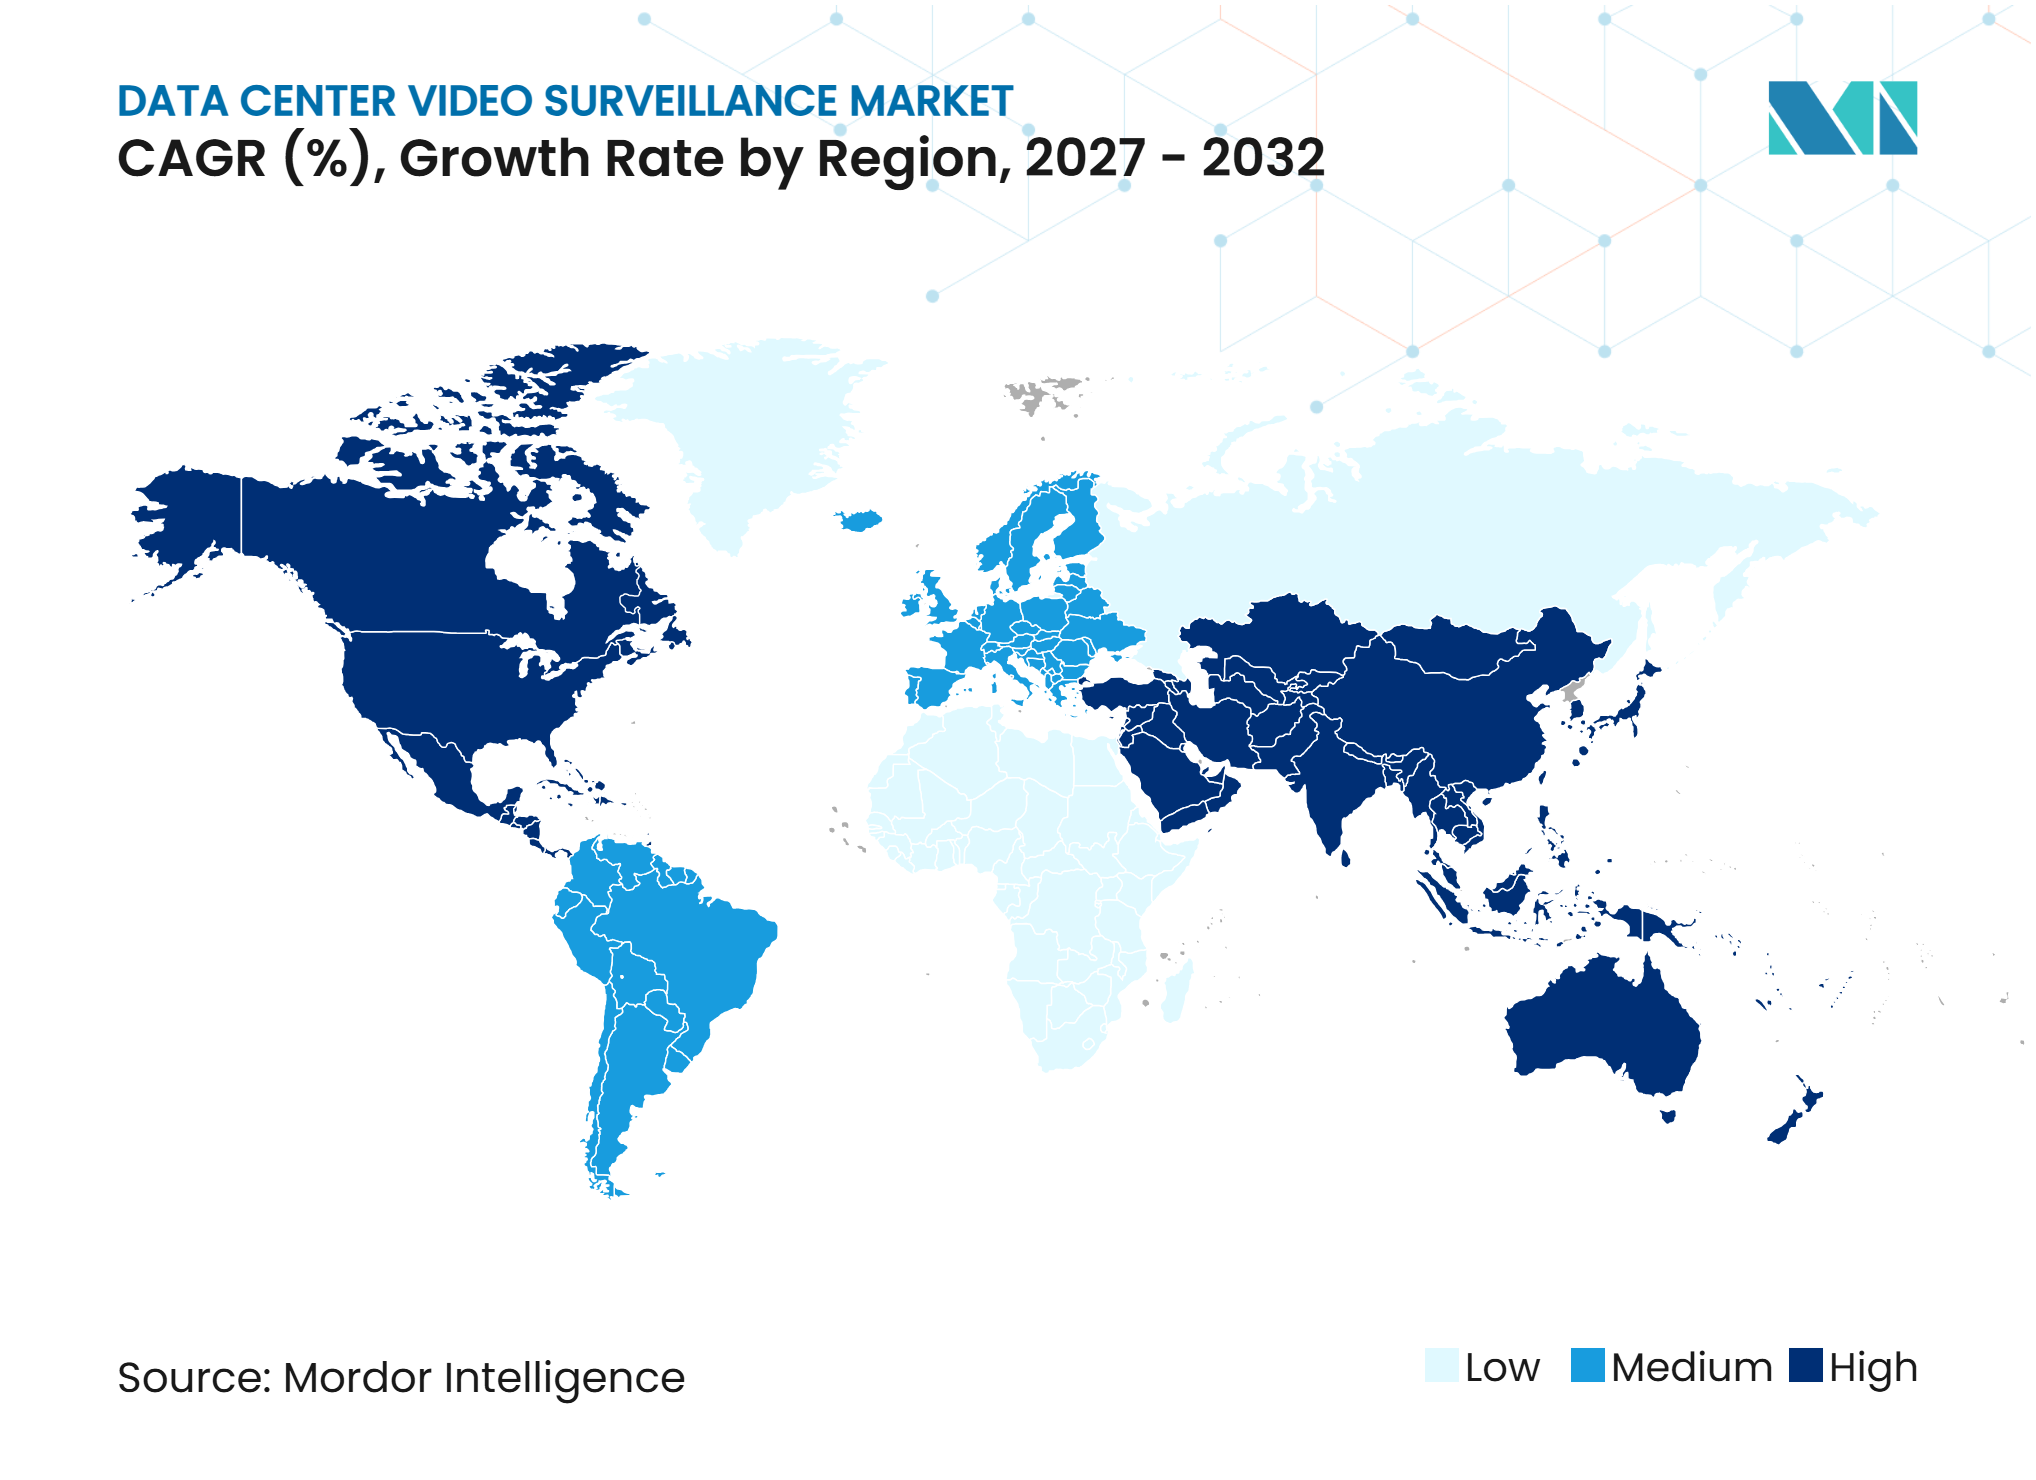
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância para Data Centers por Mordor Intelligence
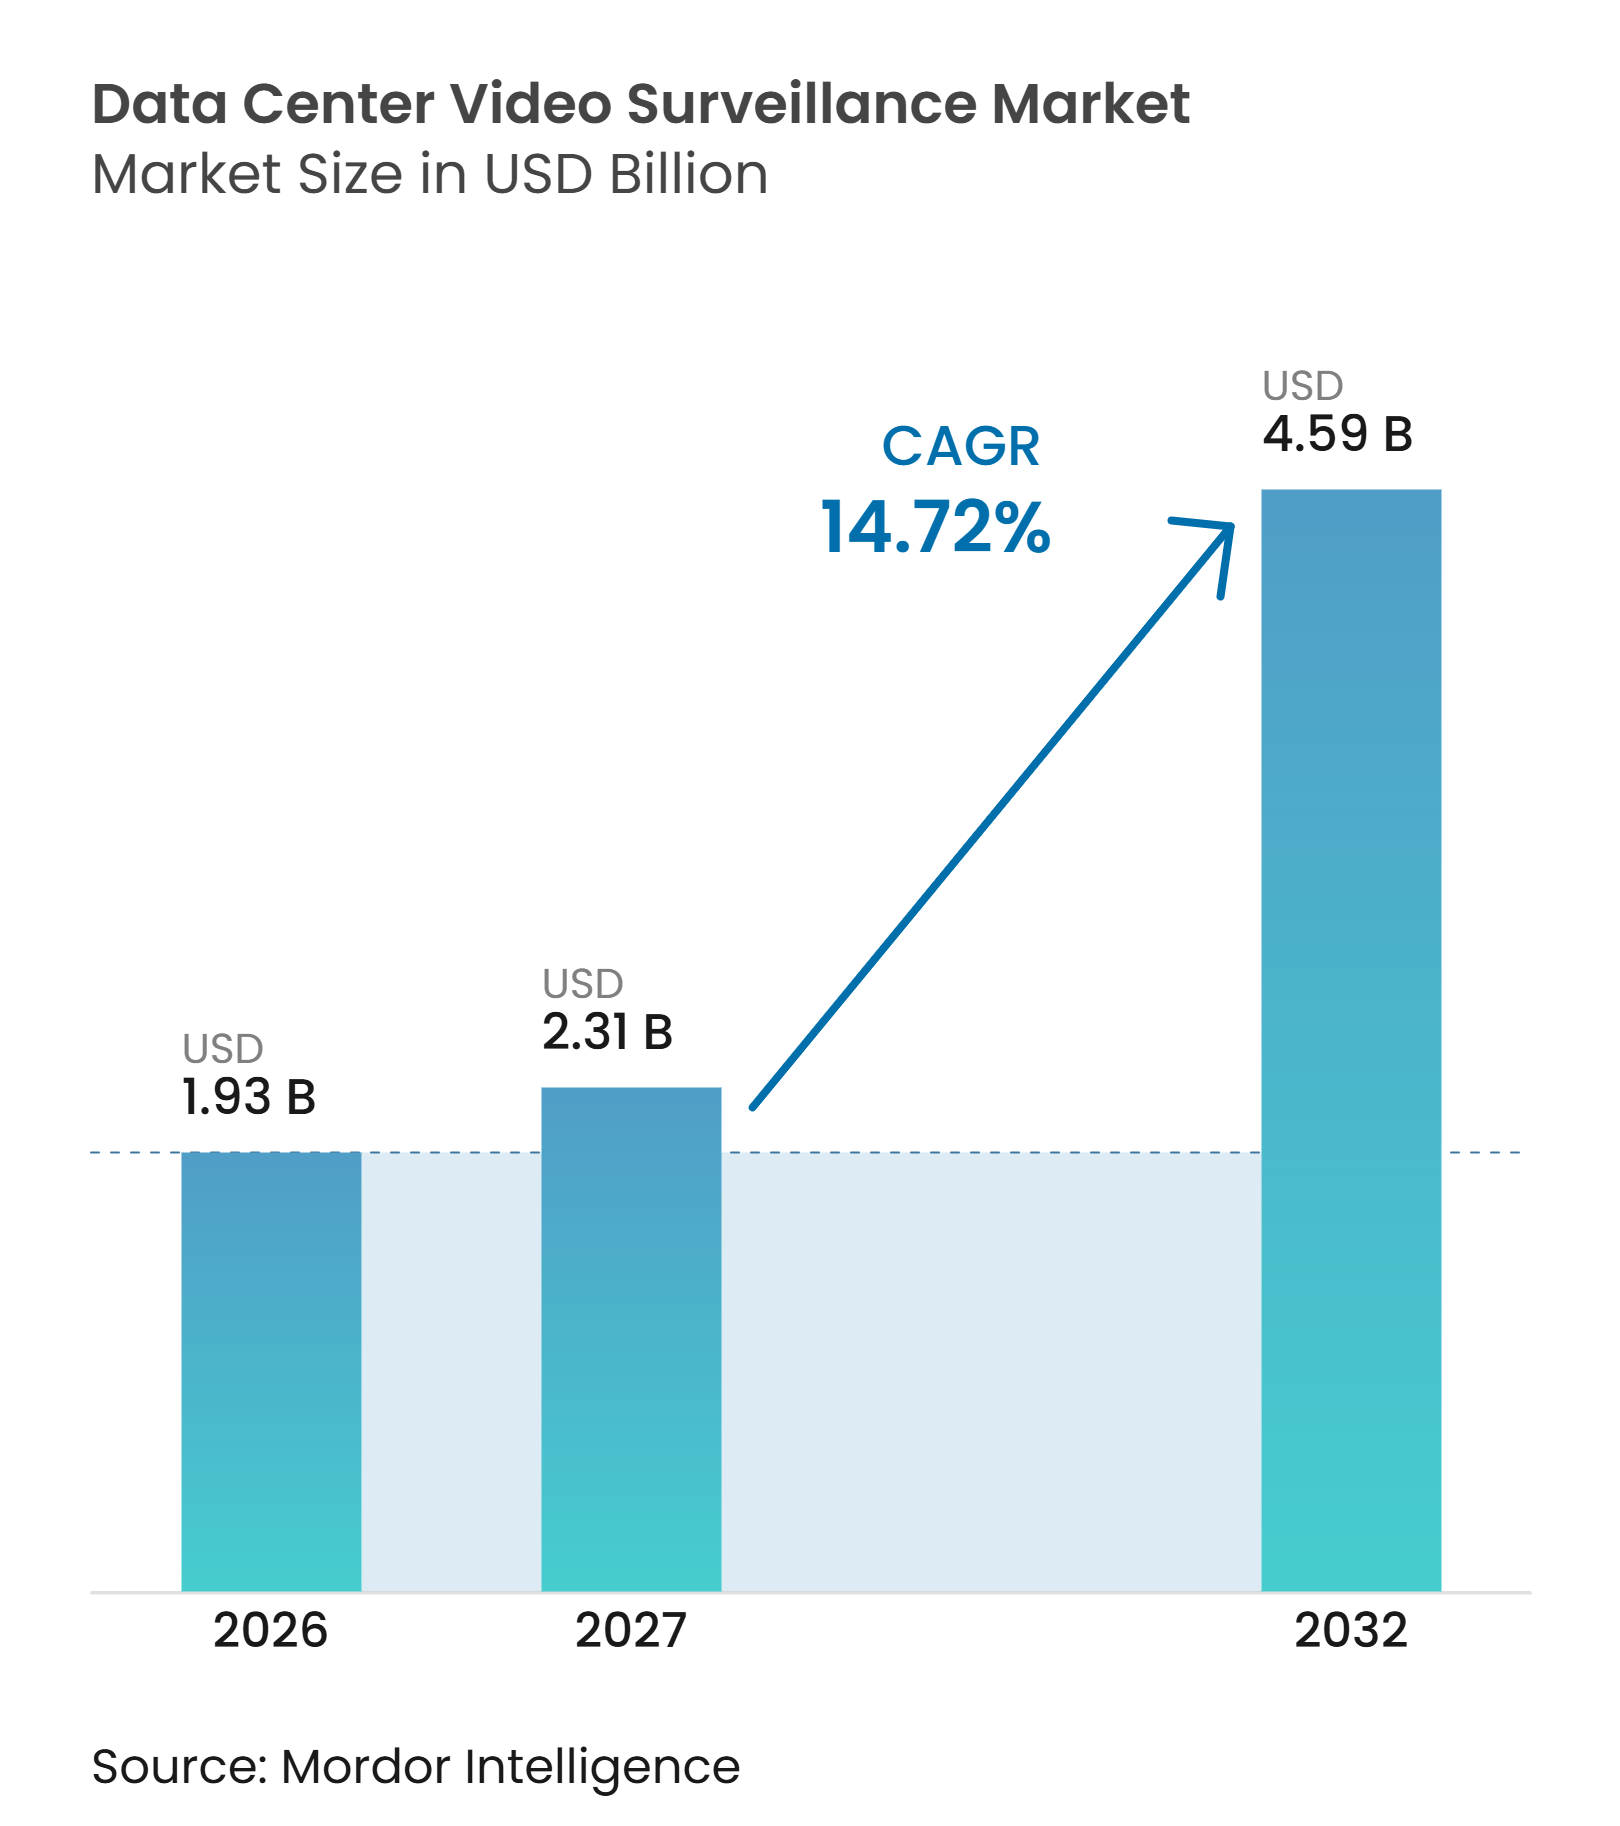
O tamanho do mercado de videovigilância para data centers está projetado em 1,93 bilhões de USD em 2026 e deve atingir 4,59 bilhões de USD até 2032, avançando a um CAGR de 14,72% de 2027 a 2032. A demanda está vinculada a novos campi de hiperescala, onde grandes áreas físicas exigem cobertura em perímetros, entradas, salas de servidores e áreas de utilidades críticas. A análise habilitada por inteligência artificial está deslocando o valor dos sistemas de vigilância do registro de eventos para a identificação de exceções operacionais e de segurança em tempo real. As plataformas gerenciadas em nuvem estão ganhando atenção por suportarem administração centralizada, registros contínuos e controles de acesso em múltiplas instalações. Os requisitos de conformidade também tornam a recuperação, retenção e registros de auditoria mais importantes nas decisões de compra. O mercado de videovigilância para data centers está, portanto, avançando em direção a sistemas integrados que combinam câmeras, software, armazenamento, controles de identidade e monitoramento operacional.
Principais Conclusões do Relatório
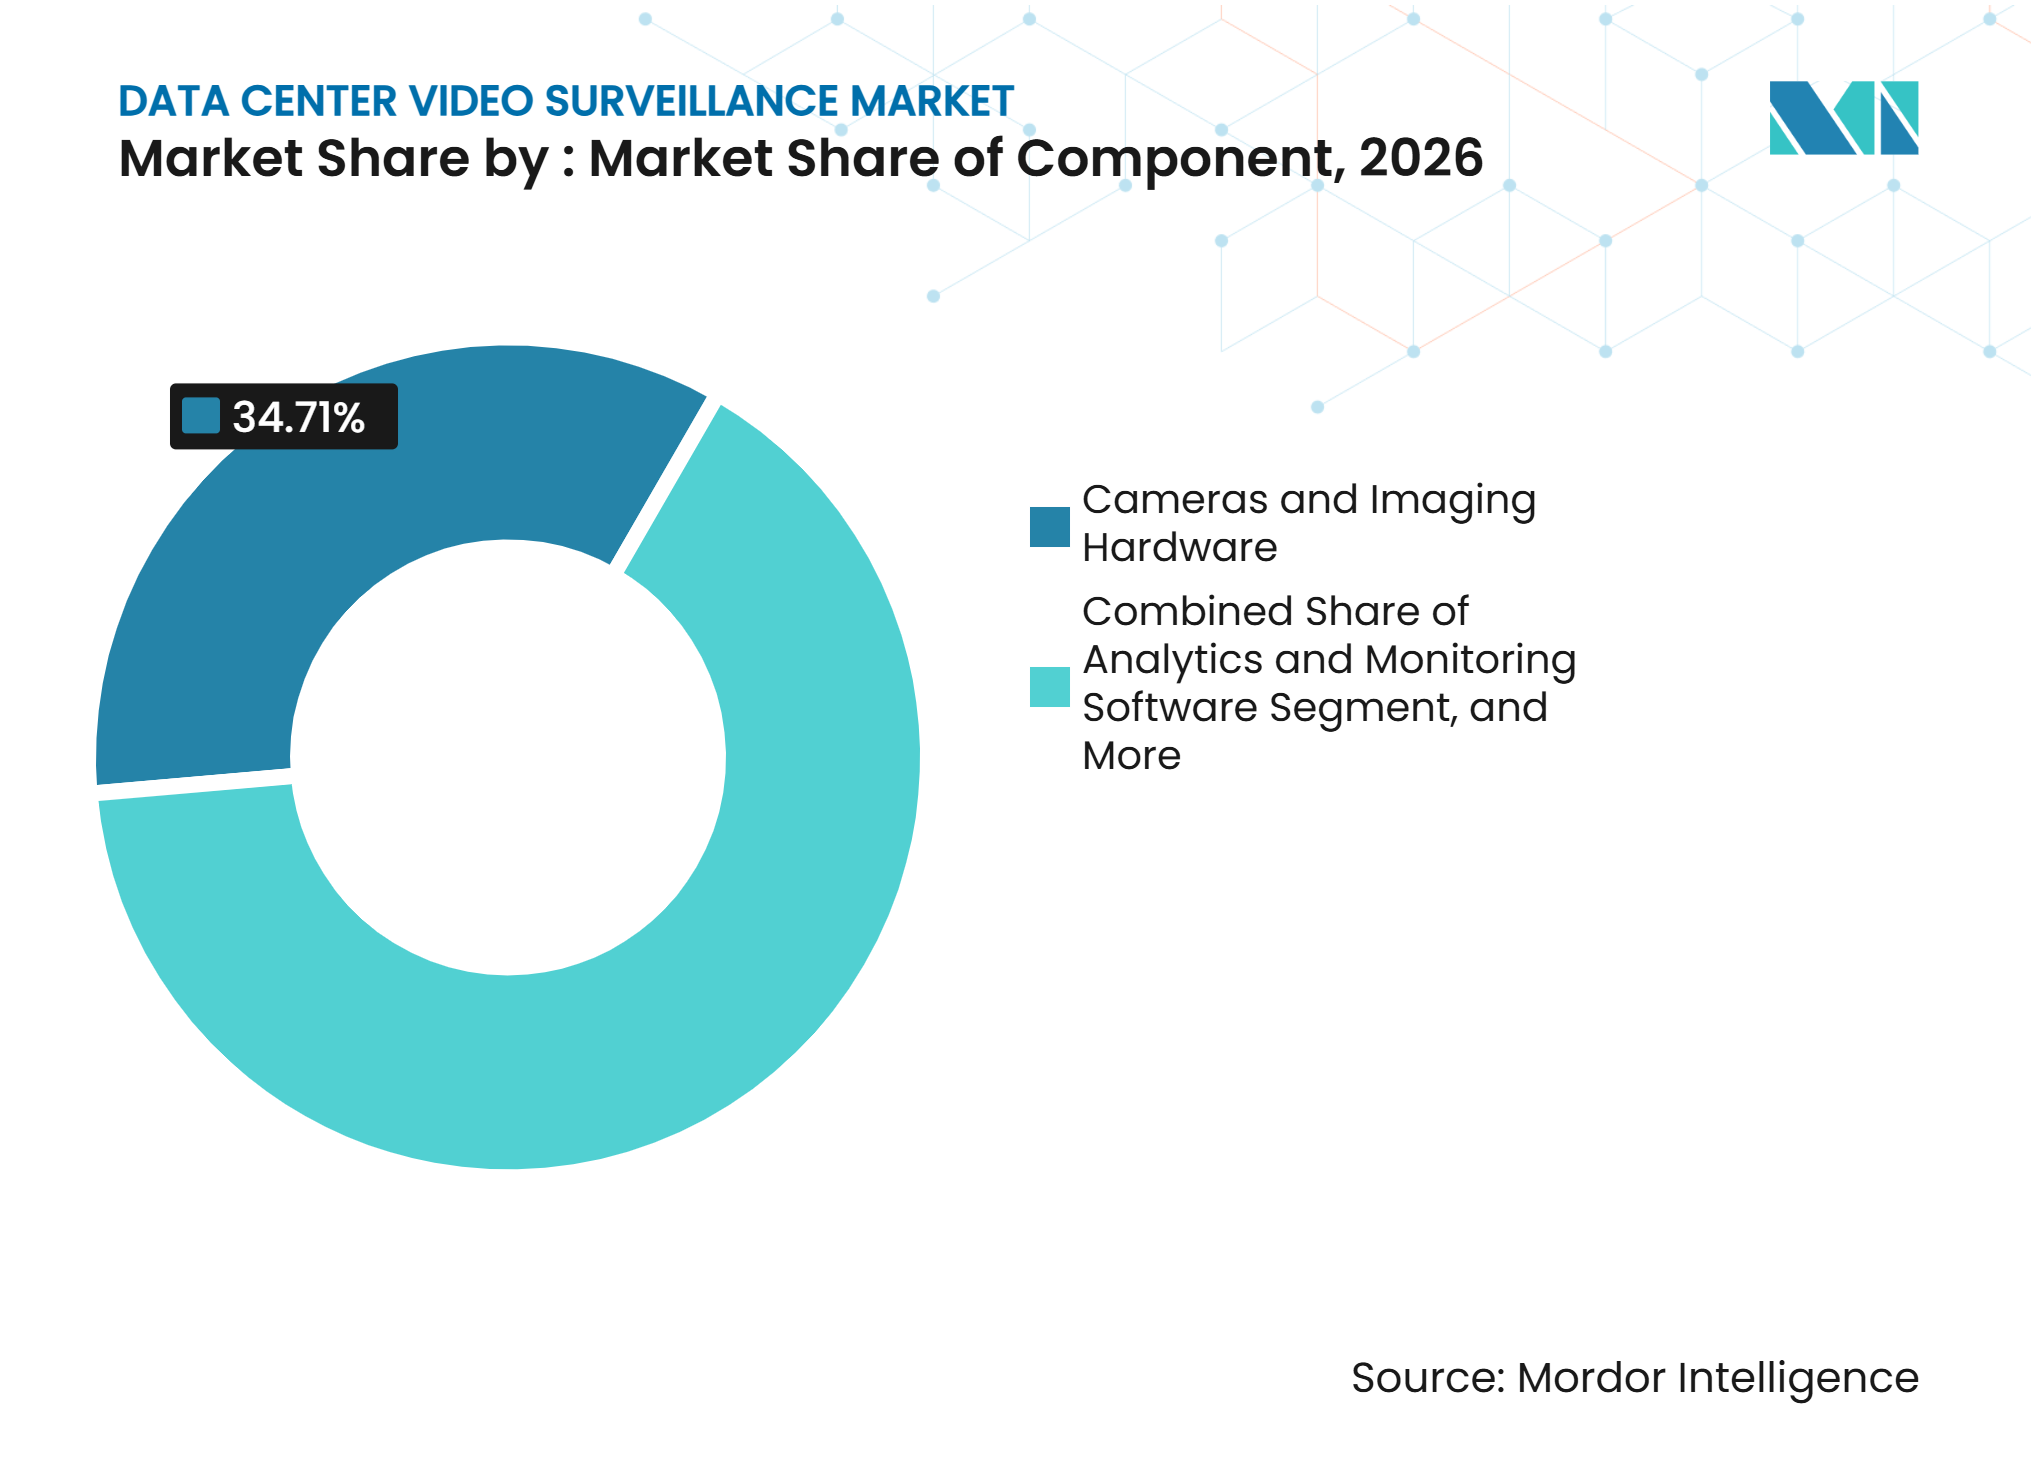
- Por componente, Câmeras e Hardware de Imagem detinham 34,71% da participação do mercado de videovigilância para data centers em 2026, enquanto o Software de Análise e Monitoramento está projetado para expandir a um CAGR de 15,26% até 2032.
- Por tipo de câmera, as Câmeras Fixas representavam 63,28% da participação do mercado de videovigilância para data centers em 2026, enquanto as Câmeras Pan-Tilt-Zoom estão projetadas para expandir a um CAGR de 15,92% até 2032.
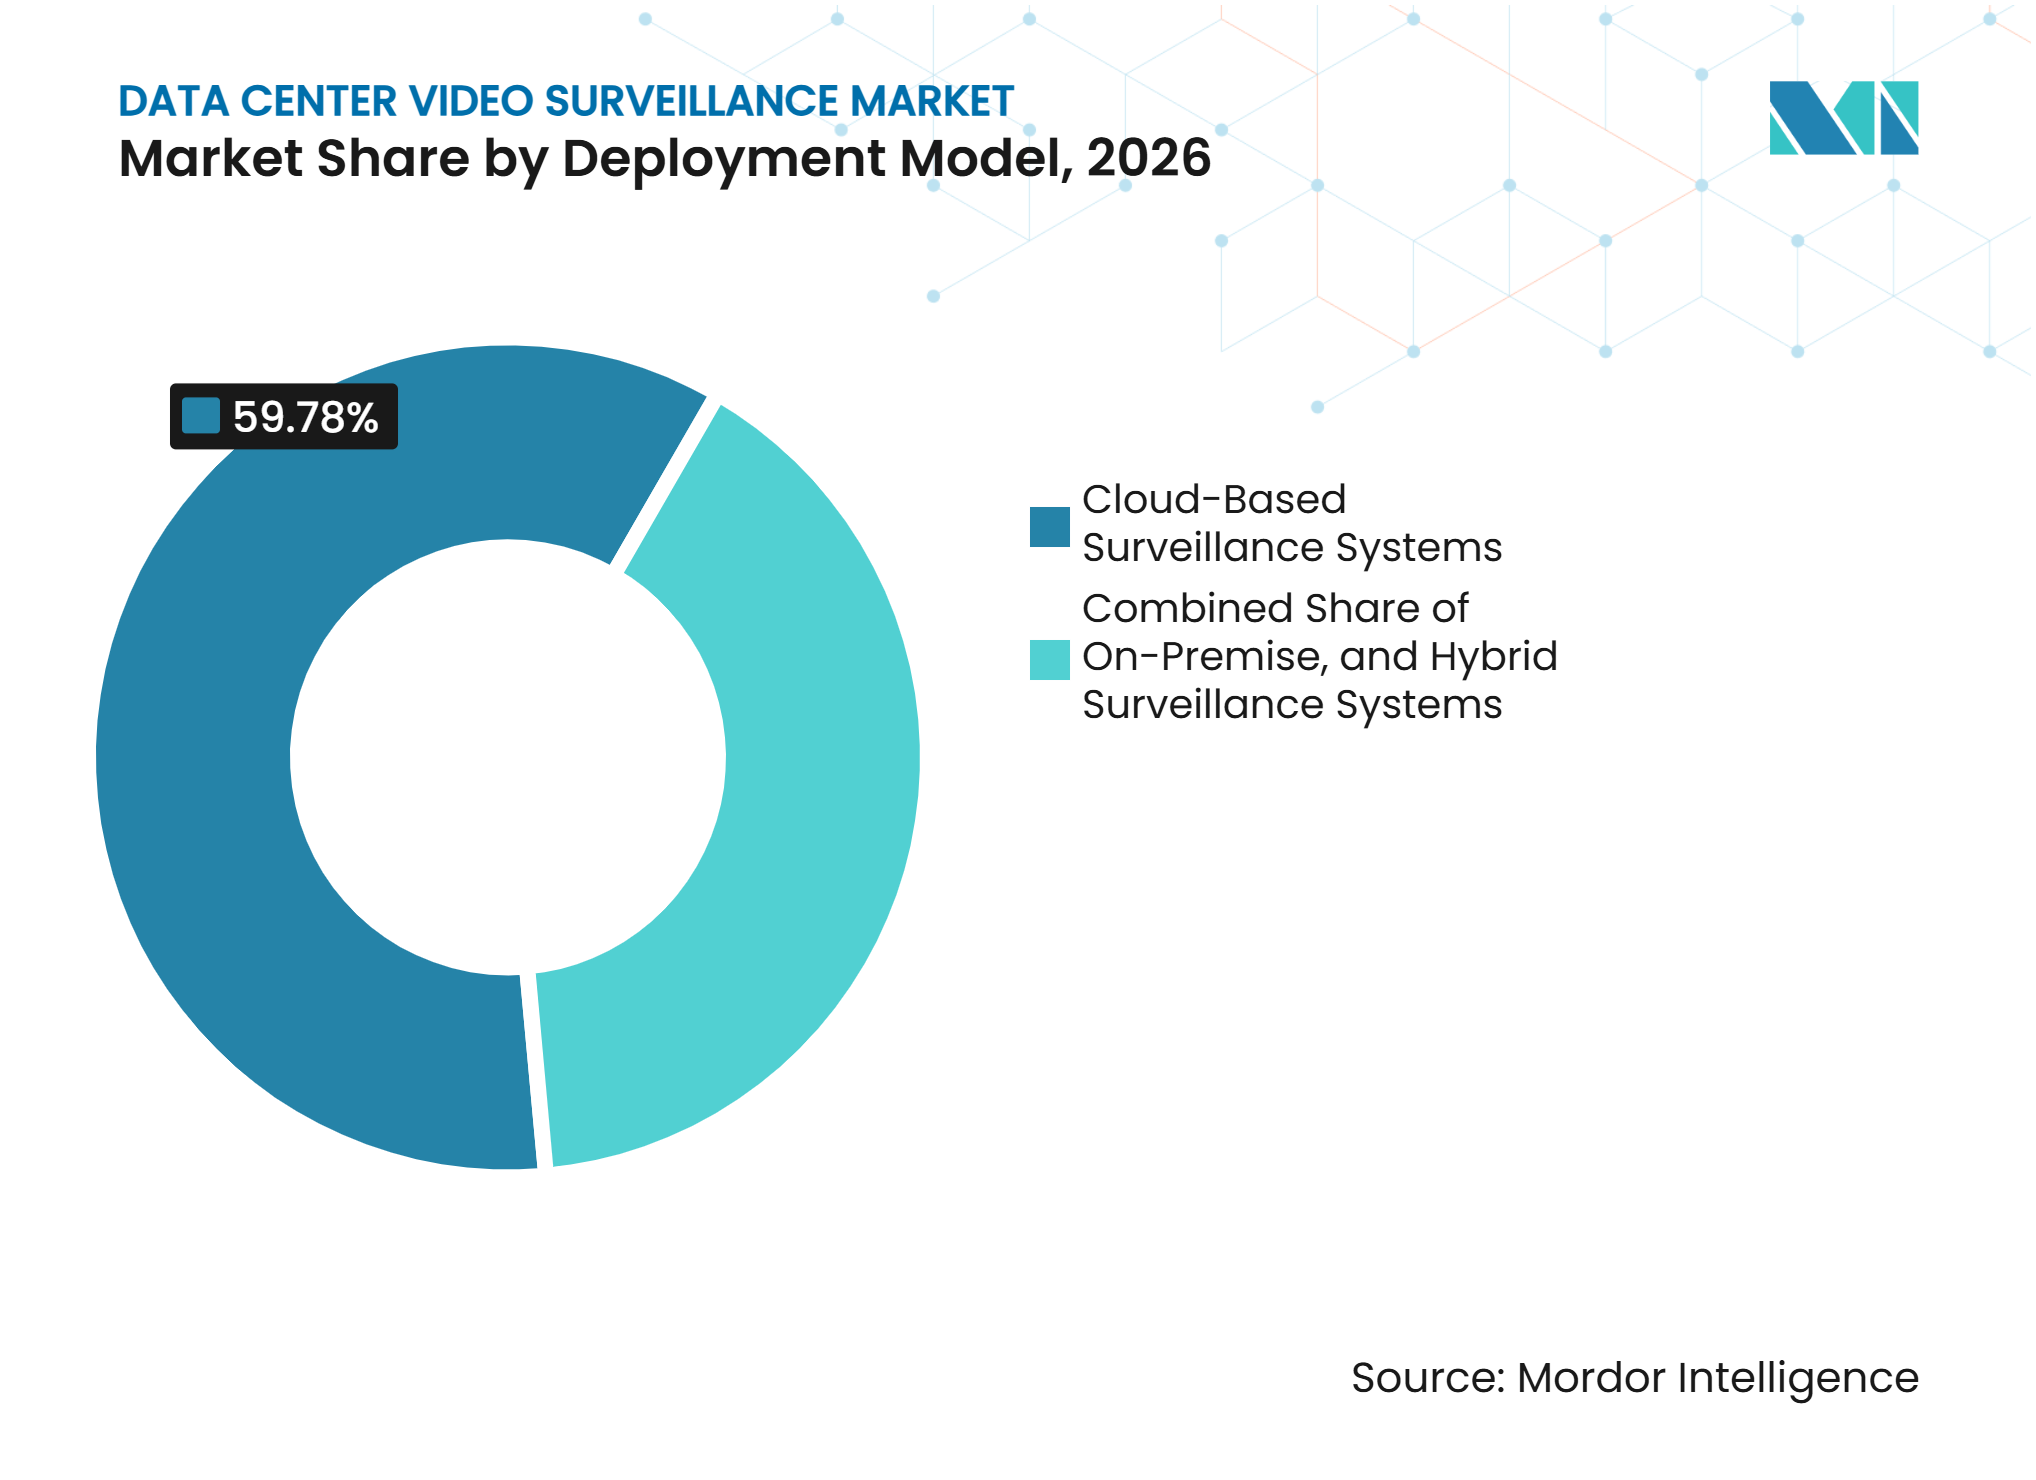
- Por modelo de implantação, os Sistemas de Vigilância Baseados em Nuvem detinham 59,78% da participação do mercado de videovigilância para data centers em 2026 e estão projetados para expandir a um CAGR de 17,39% até 2032.
- Por aplicação, o Monitoramento de Perímetro e Área Externa representava 26,54% do tamanho do mercado de videovigilância para data centers em 2026, enquanto o Monitoramento de Salas Elétricas e Mecânicas está projetado para expandir a um CAGR de 16,59% até 2032.
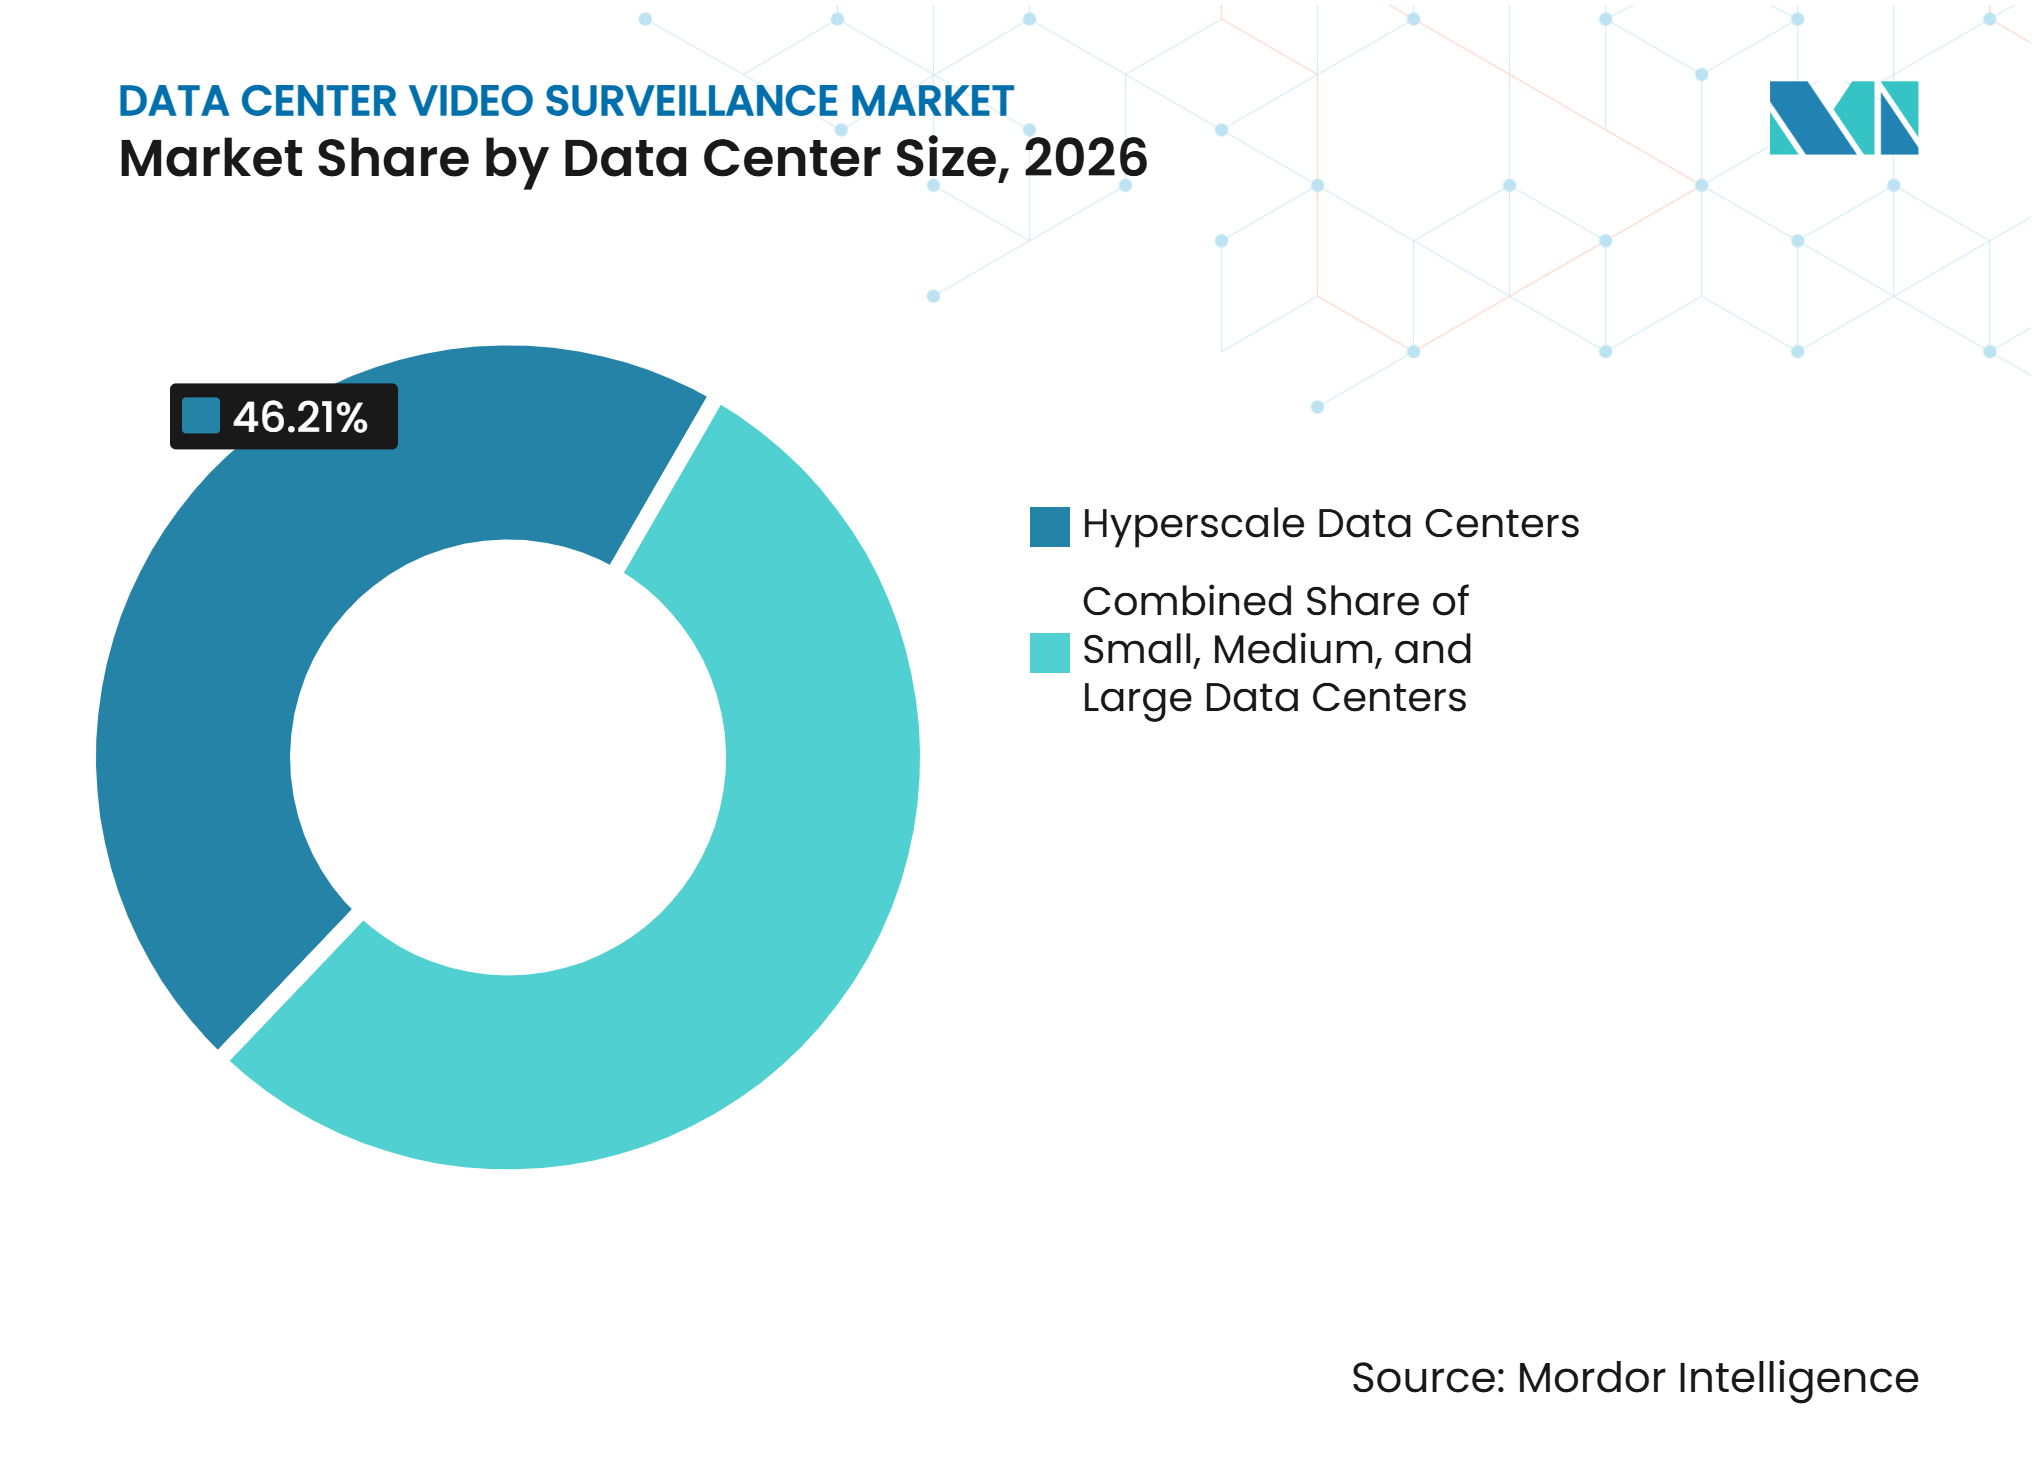
- Por tamanho de data center, as Instalações de Hiperescala representavam 46,21% do tamanho do mercado de videovigilância para data centers em 2026 e estão projetadas para expandir a um CAGR de 15,27% até 2032.
- Por tipo de data center, as Instalações de Colocation detinham 36,64% da participação do mercado de videovigilância para data centers em 2026, enquanto os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 15,38% até 2032.
- Por geografia, a América do Norte representava 39,58% da participação do mercado de videovigilância para data centers em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 16,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Campi de Hiperescala e Colocation | +5.2% | Global, concentrado na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Análise por Inteligência Artificial Substituindo o Monitoramento de Vídeo Exclusivamente Humano | +3.8% | Global | Médio prazo (2-4 anos) |
| Requisitos Mais Rigorosos de Convergência entre Segurança Física e Lógica | +2.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Retenção de Evidências e Auditabilidade Orientadas por Conformidade | +1.9% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Proliferação de Data Centers de Borda e Modulares | +1.4% | Global, com ganhos iniciais na América do Norte e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Telemetria de Vídeo para Resiliência Operacional e Segurança | +0.8% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Campi de Hiperescala e Colocation
A expansão de campi de hiperescala e colocation é uma fonte central de demanda no mercado de videovigilância para data centers. A IntelliSee reportou 190 GW de capacidade de hiperescala anunciada em 777 projetos globalmente no início de 2026, incluindo 21 GW em construção. Alguns empreendimentos cobrem mais de 400 acres, exigindo cobertura em várias camadas de perímetro, vias de acesso, zonas de entrega e edifícios. A Associação da Indústria de Segurança reportou que as especificações de segurança física podem ficar atrás da atividade de construção, criando pressão de comissionamento à medida que novas instalações são inauguradas.[1] Os operadores de colocation também precisam de zonas de câmeras específicas por inquilino e direitos de visualização baseados em função, que sistemas locais básicos podem não fornecer. Esses requisitos favorecem sistemas de gerenciamento de vídeo gerenciados centralmente que podem escalar à medida que novas salas e inquilinos são adicionados.
Análise por Inteligência Artificial Substituindo o Monitoramento de Vídeo Exclusivamente Humano
A análise por inteligência artificial está mudando a forma como os operadores avaliam o custo operacional da vigilância no mercado de videovigilância para data centers. A DEEPX apresentou um sistema na Yotta 2025 que suportava mais de 200 fluxos de câmeras com menos de 3,5 W por canal e reportou até 7 vezes mais eficiência do que arquiteturas convencionais de servidores com GPU.[2] O processamento na borda da câmera pode identificar tailgating, tempos de permanência prolongados e manuseio incomum de ferramentas sem enviar todos os fluxos para servidores centralizados. Isso ajuda as equipes de segurança a se concentrarem em exceções em vez de revisar feeds de vídeo rotineiros. Uma filtragem melhor também pode reduzir alertas falsos causados por mudanças de luz, clima ou movimentos próximos. O resultado é um caso operacional mais claro para licenças de análise e atualizações de câmeras em grandes instalações com equipe de monitoramento limitada.
Requisitos Mais Rigorosos de Convergência entre Segurança Física e Lógica
A segurança de data centers é cada vez mais gerenciada como um ambiente de risco físico e digital conectado. Um estudo de 2025 com 99 organizações identificou estruturas de identidade compartilhada, centros de fusão e plataformas de análise unificadas como práticas utilizadas em programas de segurança convergida.[3] Isso significa que as câmeras precisam funcionar com registros de controle de acesso, enquanto o software de gerenciamento de vídeo precisa de interfaces que as equipes de operações de segurança possam usar com suas ferramentas existentes. Um registro de eventos unificado pode vincular um evento de acesso por porta, um clipe de vídeo e uma resposta a alarme. Fornecedores com integrações estabelecidas podem evitar o tempo e o custo de construir links de middleware separados. O mercado de videovigilância para data centers se beneficia quando as imagens de vigilância também são usadas como insumo operacional, em vez de serem retidas apenas para auditoria.
Retenção de Evidências e Auditabilidade Orientadas por Conformidade
As obrigações de auditoria tornam as capacidades confiáveis de retenção e recuperação uma consideração importante para implantações de vídeo. A Associação da Indústria de Segurança identifica conformidade, auditabilidade e planejamento de segurança física como questões centrais para operadores de data centers. Os operadores frequentemente precisam de registros de sistema e imagens que possam ser localizados rapidamente para amostragem de auditoria ou revisão de incidentes. Os sistemas gerenciados em nuvem podem centralizar os controles de acesso e produzir registros consistentes em todas as localidades. Os sites de colocation enfrentam complexidade adicional porque diferentes inquilinos podem ter diferentes expectativas de segurança e retenção. Isso favorece designs híbridos que retêm imagens recentes localmente enquanto arquivam conteúdo selecionado em um ambiente de nuvem controlado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Modernização de Sistemas Legados e Tempo de Inatividade | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Privacidade, Governança Biométrica e Residência de Dados | -1.2% | América do Norte, Europa e núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Exposição à Cibersegurança de Câmeras Conectadas e Sistemas de Gerenciamento de Vídeo | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Integração Multifornecedor e Competências em Segurança com Inteligência Artificial | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Modernização de Sistemas Legados e Tempo de Inatividade
Os sistemas de câmeras legados podem retardar os programas de substituição no mercado de videovigilância para data centers. Instalações construídas antes de 2018 podem usar equipamentos analógicos ou de IP inicial que precisam de pontes de codificador ou substituição completa antes de suportar câmeras habilitadas por inteligência artificial. Sites Tier III e Tier IV não podem aceitar lacunas de cobertura em locais críticos durante uma troca. Cada substituição pode precisar de um feed temporário e sequenciamento cuidadoso, o que aumenta os custos de instalação e prolonga os cronogramas dos projetos. Os operadores de colocation também devem coordenar o trabalho com múltiplos inquilinos, adicionando requisitos de notificação e acesso. Em alguns casos, uma plataforma de gerenciamento de vídeo legada pode impedir o acesso de fluxo de terceiros, deixando a substituição completa da plataforma como a única opção viável.
Restrições de Privacidade, Governança Biométrica e Residência de Dados
As regras de privacidade podem afetar onde e como as capacidades avançadas de vídeo são implantadas. A NPR reportou que 23 estados dos EUA haviam aprovado ou expandido leis que restringem a coleta de dados biométricos sem consentimento até agosto de 2025. Essas regras podem afetar o reconhecimento facial usado para validação de acesso, dependendo da lei e de sua interpretação em cada estado. O The Real Deal reportou que o risco de privacidade biométrica de Illinois redirecionou mais de 100 bilhões de USD em investimentos de hiperescala para estados vizinhos, com base em comentários da JLL. As regras de residência de dados na Europa, Singapura e Austrália também podem restringir a localização do armazenamento e processamento de vídeo. Os operadores que atendem a várias jurisdições podem, portanto, exigir gravação local, políticas de retenção específicas por jurisdição e arquiteturas de nuvem mais complexas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Software de Análise Supera a Liderança de Receita do HardwareCâmeras e Hardware de Imagem detinham 34,71% da participação do mercado de videovigilância para data centers em 2026. Essa posição reflete o grande número de unidades de câmeras necessárias em pontos de entrada, corredores de servidores, corredores, linhas de perímetro e salas de utilidades. A demanda por hardware aumenta com a área física de uma instalação e com o número de zonas de acesso separadas. As especificações das câmeras também variam de acordo com as condições de iluminação, distância de cobertura e nível de detalhe necessário. Os operadores geralmente combinam equipamentos fixos, PTZ, térmicos e de baixa luminosidade em vez de depender de um único tipo de câmera. Isso cria demanda contínua por hardware de imagem mesmo quando o software assume um papel maior no valor do sistema.
O Software de Análise e Monitoramento está projetado para expandir a um CAGR de 15,26% até 2032. O segmento se beneficia da inferência por inteligência artificial se aproximando da câmera, o que permite que alertas sejam criados na borda em vez de após as imagens chegarem a um servidor central. O software suporta classificação de eventos, pesquisa de incidentes, permissões de usuários e monitoramento de múltiplos sites. Ele também pode gerar relatórios de conformidade e vincular imagens a eventos de controle de acesso. O Software de Gerenciamento de Vídeo permanece importante para a federação em múltiplos sites e para direitos de acesso específicos por inquilino. Armazenamento, equipamentos de gravação, instalação, integração e serviços de suporte continuam a apoiar as implantações porque grandes sites exigem ajuste, migração, integração de interface de programação de aplicações e manutenção contínua.



Por Tipo de Câmera:
Câmeras PTZ Aceleram Contra a Liderança da Infraestrutura FixaAs Câmeras Fixas representavam 63,28% da participação do mercado de videovigilância para data centers em 2026. Elas são bem adequadas para zonas de cobertura estáveis, como corredores de servidores, corredores de mantrap, portas e pontos de acesso definidos. Seu menor custo e configuração simples suportam implantação em grande volume em uma instalação. Os dispositivos fixos fornecem visualizações consistentes que podem ser usadas para investigações e revisões de auditoria de rotina. Eles também são úteis onde as posições das câmeras podem ser projetadas em um novo edifício antes que a construção seja concluída. Esses atributos mantêm as unidades fixas importantes tanto em novas instalações quanto em projetos de atualização.
As Câmeras Pan-Tilt-Zoom estão projetadas para expandir a um CAGR de 15,92% até 2032. As unidades PTZ podem acompanhar eventos em amplas áreas externas e podem reduzir o número de câmeras necessárias para locais de perímetro selecionados. Isso é particularmente útil em grandes campi onde a cobertura exclusivamente com câmeras fixas exigiria um número muito alto de câmeras. As câmeras térmicas também estão encontrando uso mais amplo em salas elétricas e mecânicas porque combinam monitoramento de temperatura com observação de segurança física. As Câmeras de Baixa Luminosidade e Infravermelhas atendem a docas de carga, estacionamentos e outros locais onde as condições de iluminação podem ser inconsistentes. O mercado de videovigilância para data centers, portanto, utiliza tipos de câmeras com base no propósito operacional de cada área, em vez de um único padrão de equipamento.
Por Modelo de Implantação:
Arquitetura em Nuvem Lidera em Participação e Crescimento SimultaneamenteOs Sistemas de Vigilância Baseados em Nuvem representavam 59,78% do tamanho do mercado de videovigilância para data centers em 2026. Sua liderança reflete o valor da administração centralizada em sites, inquilinos e equipes de segurança. As plataformas em nuvem podem suportar acesso remoto, permissões baseadas em função, funções de pesquisa e monitoramento de integridade do sistema por meio de uma única interface. Elas também permitem que as organizações adicionem locais sem construir um centro de operações local separado em cada site. Essas capacidades são relevantes para portfólios de data centers distribuídos e instalações de borda não tripuladas. Elas são particularmente úteis onde os operadores precisam de registros contínuos para revisões de conformidade.
Os Sistemas de Vigilância Baseados em Nuvem estão projetados para expandir a um CAGR de 17,39% até 2032. Os Sistemas de Vigilância Local permanecem necessários para algumas instalações onde a soberania de dados ou políticas de segurança internas limitam o processamento externo. Os Sistemas de Vigilância Híbridos suprem essas necessidades gravando próximo à fonte enquanto usam serviços em nuvem para retenção mais longa e gerenciamento central. Essa abordagem pode ajudar os sites a gerenciar a latência de rede e manter o acesso durante interrupções de conectividade. Os sistemas conectados ainda precisam de controles de segurança robustos porque a integração com a nuvem cria superfícies de ataque adicionais. A CISA emitiu um aviso em outubro de 2025 para Câmeras e Aplicativo CloudEdge Online que descrevia uma vulnerabilidade de credencial codificada com pontuação CVSS v4 de 8,7.

Por Aplicação:
Monitoramento de Salas Elétricas Reduz a Diferença em Relação à Dominância do PerímetroO Monitoramento de Perímetro e Área Externa detinha 26,54% do tamanho do mercado de videovigilância para data centers em 2026. Ele fornece a primeira camada de observação em torno de cercas, portões, estradas, áreas de carga, e acessos aos edifícios. Essas zonas frequentemente cobrem as maiores áreas físicas e exigem combinações de equipamentos fixos, PTZ, térmicos e com suporte de radar. A cobertura de perímetro também suporta a detecção precoce de eventos antes que uma pessoa alcance um ponto de entrada controlado. Novos campi exigem cobertura temporária durante a fase de construção antes que os sistemas permanentes sejam comissionados. Essa aplicação permanece fundamental porque protege tanto as operações em andamento quanto os equipamentos de alto valor entregues durante a construção.
O Monitoramento de Salas Elétricas e Mecânicas está projetado para expandir a um CAGR de 16,59% até 2032. Ambientes de computação de inteligência artificial de maior densidade aumentam a importância de monitorar os sistemas de resfriamento e elétricos que suportam as operações dos servidores. As câmeras bispectrais podem fornecer uma imagem visível e dados relacionados à temperatura por meio do mesmo dispositivo. Isso oferece aos operadores uma visão de segurança e um sinal operacional sem exigir uma rede de câmeras separada. O Monitoramento de Entradas e Pontos de Acesso permanece estável porque os movimentos de pessoal e fornecedores devem ser registrados. O Monitoramento de Salas de Servidores, Corredores Internos, Docas de Carga, Áreas de Entrega, Sites Remotos e Campi também se beneficiará à medida que as áreas dos campi e as implantações modulares se expandirem.
Por Tamanho de Data Center:
A Concentração de Hiperescala Domina o Mercado em Participação e CrescimentoAs Instalações de Hiperescala representavam 46,21% do tamanho do mercado de videovigilância para data centers em 2026. Sua escala cria um grande requisito de vigilância em extensas áreas de terra, múltiplas estruturas, pátios de utilidades e áreas internas seguras. As instalações abrigam ativos valiosos de computação, elétricos, de resfriamento e de rede que precisam de proteção contínua. A IntelliSee projetou os custos de construção de hiperescala em 11,3 milhões de USD por MW em 2026. Essa base de custo pode tornar um sistema de segurança bem projetado um elemento comparativamente pequeno do valor do ativo protegido. Os operadores de hiperescala também podem padronizar equipamentos e software em designs de campi repetidos.
As Instalações de Hiperescala estão projetadas para expandir a um CAGR de 15,27% até 2032. As grandes instalações na faixa de 10 MW a 100 MW também contribuem com demanda à medida que as empresas melhoram os sistemas de vigilância antes de auditorias de colocation e acordos de subarrendamento. Os data centers médios e pequenos têm maior probabilidade de substituir equipamentos mais antigos para atender a requisitos de conformidade ou operacionais. Eles podem enfrentar custos de integração mais altos por área protegida porque carecem da escala de compras de hiperescala. Ao mesmo tempo, podem ter ambientes complexos de múltiplos fornecedores que não podem ser substituídos rapidamente. O mercado de videovigilância para data centers, portanto, tem demanda tanto de grandes projetos greenfield quanto de ciclos de atualização menores.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Impulsionam o Crescimento Mais Rápido enquanto o Colocation Ancora a Participação de MercadoAs Instalações de Colocation detinham 36,64% da participação do mercado de videovigilância para data centers em 2026. Elas possuem áreas de campus estabelecidas e devem atender às expectativas de segurança física incluídas nos acordos de nível de serviço com os clientes. Um provedor de colocation precisa proteger as áreas compartilhadas enquanto separa os direitos de acesso e visualização para diferentes inquilinos. Isso pode exigir zonas de câmeras particionadas, permissões detalhadas e trilhas de auditoria detalhadas. Os operadores de instalações também precisam coordenar as operações de segurança com os requisitos específicos dos clientes. Essas necessidades tornam o colocation uma parte substancial e tecnicamente exigente do mercado de videovigilância para data centers.
Os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 15,38% até 2032. Seu crescimento está associado à construção contínua de instalações próprias dos provedores e à implantação mais ampla de cargas de trabalho em nuvem e de inteligência artificial. A CBRE indicou que os gastos de capital agregados dos hiperescaladores poderiam superar 400 bilhões de USD em 2026. As instalações empresariais variam de ambientes altamente regulamentados a sites que começam com cobertura mínima e fazem atualizações após constatações de auditoria. Os Data Centers de Borda precisam de uma abordagem distinta porque são distribuídos, frequentemente não tripulados e frequentemente localizados longe das equipes centrais de segurança. Painéis de controle remotos em nuvem e sistemas pré-configurados são valiosos nesses locais porque pode não haver um centro de operações no local.
Análise Geográfica
América do Norte
A América do Norte representava 39,58% da participação do mercado de videovigilância para data centers em 2026. A demanda está concentrada no Norte da Virgínia, Phoenix, Vale do Silício e Dallas-Fort Worth, onde o desenvolvimento de hiperescala e colocation é extenso. A atividade de construção cria um requisito de proteção temporária do site e vigilância permanente no comissionamento. A LandSky AI reportou 77,7 bilhões de USD em inícios de construção de data centers nos EUA durante 2025 e 88 bilhões de USD em inaugurações planejadas para o primeiro semestre de 2026. Canadá e México adicionam demanda regional por meio de novas instalações de colocation. Os requisitos de soberania de dados canadenses podem influenciar a arquitetura de vídeo em nuvem quando as imagens seriam armazenadas fora do país.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,91% até 2032. Austrália, Japão, Singapura, Índia e Sudeste Asiático são locais-chave para nova capacidade e implantações de segurança associadas. A Cushman and Wakefield reportou um pipeline de data centers na Ásia-Pacífico de 26.455 MW no primeiro semestre de 2026, enquanto a vacância diminuiu de 10,9% no segundo semestre de 2025 para 10,3%. Singapura adicionou 2 novas tranches de desenvolvimento totalizando 1,2 GW, enquanto Malásia e Tailândia estão atraindo requisitos de capacidade mais amplos. A estrutura de segurança governamental da Austrália estabelece uma linha de base de segurança física em camadas para alguns operadores. As restrições de energia do Japão também estão incentivando a expansão para cidades regionais, o que aumenta a necessidade de gerenciamento remoto de sistemas.
Europa, Oriente Médio e África
A Europa tem demanda significativa na Alemanha, no Reino Unido e na França. Os requisitos do Regulamento Geral sobre a Proteção de Dados podem influenciar onde as imagens são retidas e processadas, especialmente para provedores de colocation que atendem a clientes em mais de 1 jurisdição. Designs de gravação local híbrida podem, portanto, ser importantes para operadores transfronteiriços. O Oriente Médio e a África estão avançando por meio de instalações greenfield nos Emirados Árabes Unidos e na Arábia Saudita, apoiados por programas nacionais de infraestrutura digital. A América do Sul, liderada pelo Brasil e pela Argentina, permanece uma área emergente à medida que os provedores globais de nuvem constroem infraestrutura local. Sua escala permanece abaixo das regiões líderes, mas cada novo campus cria demanda inicial por vigilância de perímetro, acesso e interna.
Cenário Competitivo
Concentração do Mercado
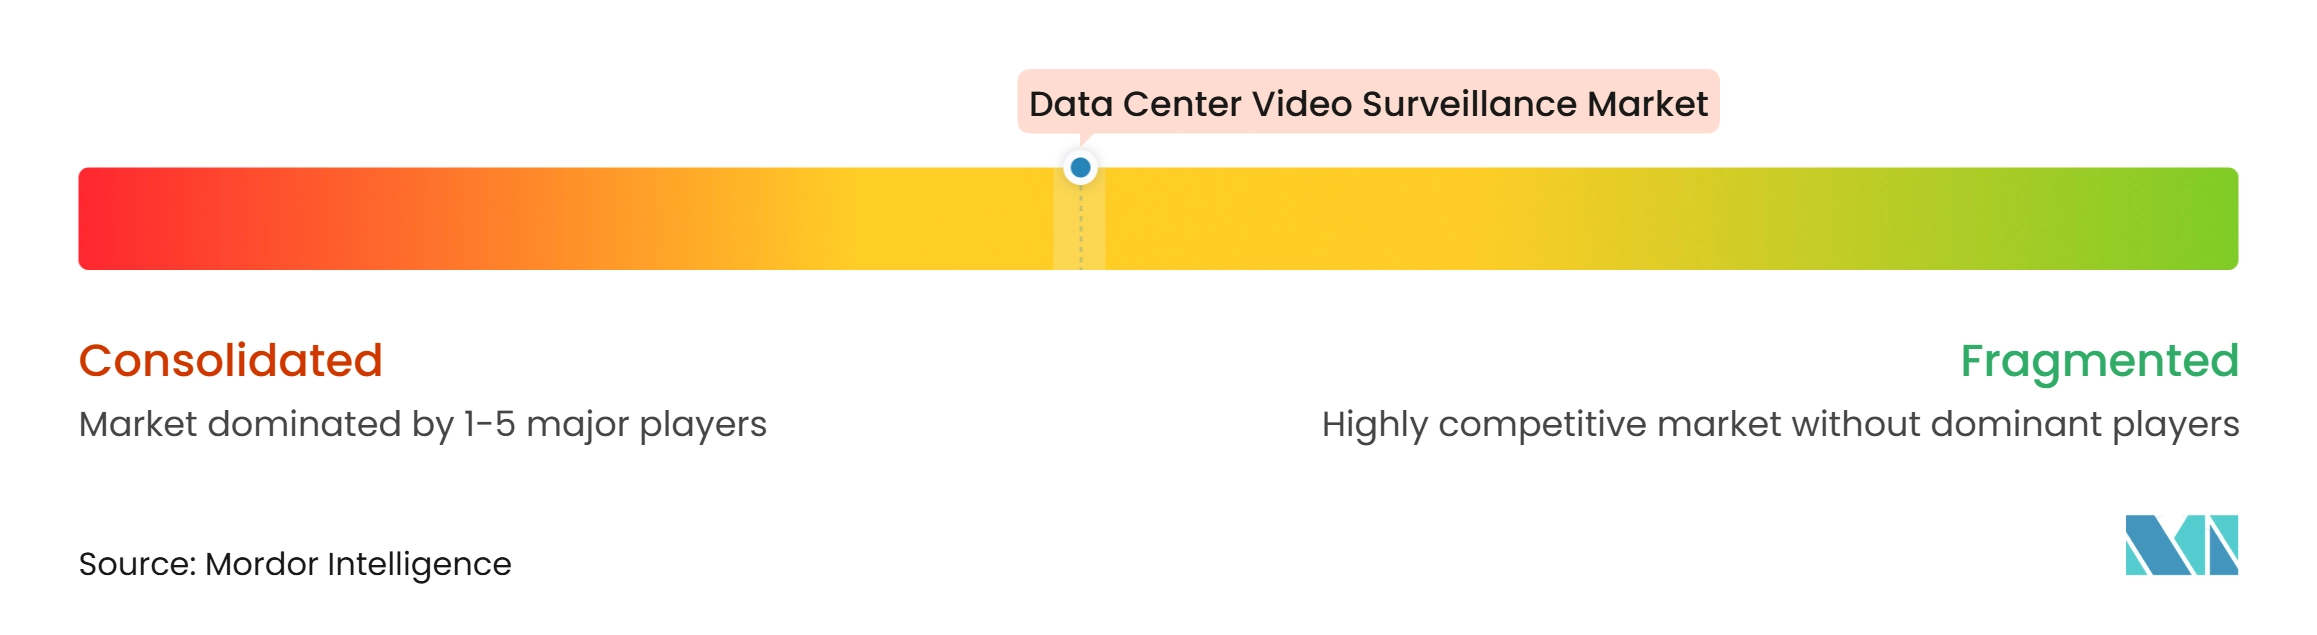
O mercado de videovigilância para data centers é moderadamente fragmentado entre fabricantes de câmeras, provedores de gerenciamento de vídeo em nuvem, especialistas em análise e integradores de sistemas. Os participantes focados em hardware estão adicionando inferência de inteligência artificial aos sistemas em chip de câmeras para manter a diferenciação à medida que os equipamentos básicos de imagem se tornam mais padronizados. Os provedores liderados por software competem por meio de federação em múltiplos sites, ferramentas de auditoria, interfaces de programação de aplicações e integrações de identidade. Isso torna a proposta de valor mais ampla do que o fornecimento de câmeras isoladamente. Os compradores avaliam cada vez mais o quão bem uma plataforma funciona com controle de acesso, resposta a incidentes e seu ambiente mais amplo de operações de segurança. As práticas de segurança dos fornecedores também se tornaram um fator de seleção importante à medida que dispositivos conectados foram alvo de vulnerabilidades divulgadas.
A Motorola Solutions adquiriu a Blue Eye em novembro de 2025, adicionando serviços de monitoramento remoto de vídeo empresarial com inteligência artificial e capacidades de centro de operações de segurança 24 horas ao seu portfólio mais amplo. A Honeywell assinou um acordo de distribuição global de 10 anos com a Milestone Systems em abril de 2025, estendendo uma parceria em torno da integração de controle de acesso e sistema de gerenciamento de vídeo. A Axis Communications introduziu equipamentos de implantação de rede celular privada, uma câmera de obturador global e uma câmera bispectral na ISC West 2026. Esses movimentos mostram como os provedores estão expandindo além de dispositivos individuais em direção a vídeo conectado, controle de acesso, operações remotas e capacidades de imagem especializadas.
A Claroty divulgou 4 vulnerabilidades de execução remota de código pré-autenticação no Axis Device Manager em agosto de 2025 e identificou 6.500 servidores expostos globalmente. Isso aumentou a importância do gerenciamento de vulnerabilidades, configuração segura e desempenho de segurança publicado nas decisões de aquisição. Existe uma lacuna no segmento empresarial abaixo de 100 MW, onde sistemas integrados de nível de hiperescala podem ser excessivos, enquanto produtos para sites pequenos carecem dos recursos necessários de auditoria e fluxo de trabalho. Fornecedores que podem oferecer ferramentas prontas para conformidade sem complexidade excessiva de implantação podem estar bem posicionados nessa parte do mercado de videovigilância para data centers. As informações disponíveis não fornecem participações combinadas para as principais empresas, portanto, uma medida precisa de concentração baseada nessas participações não pode ser calculada. A atividade competitiva é, em vez disso, caracterizada por tecnologia diferenciada, parcerias e capacidade de integração.
Líderes do Setor de Videovigilância para Data Centers
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Bosch Sicherheitssysteme GmbH
-
Hanwha Vision Co., Ltd.
-
Motorola Solutions, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Videovigilância para Data Centers Empresas cobertas neste relatório
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Bosch Sicherheitssysteme GmbH
- Hanwha Vision Co., Ltd.
- Motorola Solutions, Inc.
- Johnson Controls International plc
- Honeywell International Inc.
- Genetec Inc.
- Milestone Systems A/S
- Verkada Inc.
- Eagle Eye Networks, Inc.
- Cisco Systems, Inc.
- NVIDIA Corporation
- Schneider Electric SE
- Securitas Technology AB
- Convergint Technologies LLC
- ASSA ABLOY AB
- i-PRO Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Canon Inc.
- Teledyne FLIR LLC
- MOBOTIX AG
- VIVOTEK Inc.
- Zhejiang Uniview Technologies Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Videovigilância para Data Centers
- Outubro de 2026: A Truelink Capital assinou um acordo definitivo para adquirir o Negócio Global de Produtos de Intrusão da Johnson Controls, abrangendo as marcas DSC, Qolsys, PowerG, Visonic e Bentel de painéis de intrusão, sensores e produtos de comunicação de alarme. Pendente de aprovação regulatória e com previsão de conclusão no primeiro semestre de 2027, a transação sinaliza que a Johnson Controls está concentrando sua estratégia de segurança em torno de controle de acesso integrado, sistema de gerenciamento de vídeo e inteligência predial, moldando diretamente os limites competitivos para suas linhas de câmeras Exacq VMS e Illustra.
- Março de 2026: A Axis Communications apresentou um conjunto de inovações de segurança unificada na ISC West 2026, incluindo o AXIS TP3604-E Private Cellular Back Box que permite a implantação de câmeras em redes celulares privadas empresariais sem cabeamento tradicional, a câmera de obturador global AXIS P1486-LE e a câmera bispectral AXIS Q2802-E combinando sensores térmicos de 640×480 e visuais de 4K para detecção simultânea de intrusão no perímetro e monitoramento de temperatura.
- Março de 2026: A Schneider Electric e a NVIDIA anunciaram projetos validados para projetar, simular e operar fábricas de inteligência artificial em escala de gigawatt, integrando a arquitetura de gêmeo digital AVEVA no NVIDIA Omniverse e testando a inteligência artificial agêntica NVIDIA Nemotron para gerenciamento de alarmes de data centers. A colaboração posiciona a telemetria de vídeo e ambiental como insumos para o gerenciamento operacional unificado orientado por inteligência artificial para a infraestrutura de data centers de próxima geração.
- Novembro de 2025: A Motorola Solutions adquiriu a Blue Eye, uma provedora de serviços de monitoramento remoto de vídeo empresarial com inteligência artificial sediada em Salt Lake City, com a Blue Eye operando centros de operações de segurança 24 horas que oferecem detecção de ameaças, dissuasão por voz ao vivo e alertas verificados para as autoridades policiais, interoperáveis com as principais câmeras e plataformas de sistema de gerenciamento de vídeo. Os termos não foram divulgados.
Escopo do Relatório Global do Mercado de Videovigilância para Data Centers
O Mercado de Videovigilância para Data Centers abrange tecnologias e serviços que permitem segurança visual, monitoramento e vigilância de instalações de data centers. Inclui soluções projetadas para aprimorar a segurança física, detectar atividades não autorizadas, apoiar a resposta a incidentes e fornecer visibilidade operacional em tempo real em ambientes de infraestrutura crítica. O mercado é impulsionado por preocupações crescentes com a proteção de instalações, segurança de ativos, continuidade de negócios e a crescente adoção de sistemas de vigilância inteligentes com capacidades avançadas de monitoramento e análise.
O Mercado de Videovigilância para Data Centers é Segmentado por Componente (Câmeras e Hardware de Imagem, Software de Gerenciamento de Vídeo, Hardware de Armazenamento e Gravação, Software de Análise e Monitoramento, e Serviços de Instalação, Integração e Suporte), Tipo de Câmera (Câmeras Fixas, Câmeras Pan-Tilt-Zoom, Câmeras Térmicas e Câmeras Especializadas de Baixa Luminosidade e Infravermelhas), Implantação (Sistemas de Vigilância Local, Sistemas de Vigilância Baseados em Nuvem e Sistemas de Vigilância Híbridos), Aplicação (Monitoramento de Perímetro e Área Externa, Monitoramento de Entradas e Pontos de Acesso, Monitoramento de Salas de Servidores e Corredores Internos, Monitoramento de Salas Elétricas e Mecânicas, Monitoramento de Docas de Carga e Áreas de Entrega, e Monitoramento de Sites Remotos e Campi), Tamanho (Pequeno, Médio, Grande, Hiperescala), Tipo de Data Center (Colocation, Provedor de Serviços em Nuvem, Empresarial / Borda e Data Centers de Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Câmeras e Hardware de Imagem |
| Software de Gerenciamento de Vídeo |
| Hardware de Armazenamento e Gravação |
| Software de Análise e Monitoramento |
| Serviços de Instalação, Integração e Suporte |
| Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom |
| Câmeras Térmicas |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelhas |
| Sistemas de Vigilância Local |
| Sistemas de Vigilância Baseados em Nuvem |
| Sistemas de Vigilância Híbridos |
| Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso |
| Monitoramento de Salas de Servidores e Corredores Internos |
| Monitoramento de Salas Elétricas e Mecânicas |
| Monitoramento de Docas de Carga e Áreas de Entrega |
| Monitoramento de Sites Remotos e Campi |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedor de Serviços em Nuvem |
| Empresarial / Borda |
| Data Centers de Borda |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Componente | Câmeras e Hardware de Imagem | ||
| Software de Gerenciamento de Vídeo | |||
| Hardware de Armazenamento e Gravação | |||
| Software de Análise e Monitoramento | |||
| Serviços de Instalação, Integração e Suporte | |||
| Por Tipo de Câmera | Câmeras Fixas | ||
| Câmeras Pan-Tilt-Zoom | |||
| Câmeras Térmicas | |||
| Câmeras Especializadas de Baixa Luminosidade e Infravermelhas | |||
| Por Modelo de Implantação | Sistemas de Vigilância Local | ||
| Sistemas de Vigilância Baseados em Nuvem | |||
| Sistemas de Vigilância Híbridos | |||
| Por Aplicação | Monitoramento de Perímetro e Área Externa | ||
| Monitoramento de Entradas e Pontos de Acesso | |||
| Monitoramento de Salas de Servidores e Corredores Internos | |||
| Monitoramento de Salas Elétricas e Mecânicas | |||
| Monitoramento de Docas de Carga e Áreas de Entrega | |||
| Monitoramento de Sites Remotos e Campi | |||
| Por Tamanho de Data Center | Pequeno | ||
| Médio | |||
| Grande | |||
| Hiperescala | |||
| Por Tipo de Data Center | Colocation | ||
| Provedor de Serviços em Nuvem | |||
| Empresarial / Borda | |||
| Data Centers de Borda | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Singapura | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de videovigilância para data centers?
O tamanho do mercado de videovigilância para data centers está projetado em 1,93 bilhões de USD em 2026 e deve atingir 4,59 bilhões de USD até 2032, a um CAGR de 14,72% de 2027 a 2032.
Qual componente lidera os gastos em videovigilância para data centers?
Câmeras e Hardware de Imagem lideram com uma participação de 34,71% em 2026, enquanto o Software de Análise e Monitoramento está projetado para expandir a um CAGR de 15,26% até 2032.
Por que os sistemas de vigilância baseados em nuvem são usados em data centers?
Os sistemas baseados em nuvem detinham 59,78% de participação em 2026 porque centralizam a administração, controles de acesso, pesquisa, monitoramento do sistema e operações de vídeo em múltiplos sites.
Qual aplicação está se expandindo mais rapidamente na videovigilância para data centers?
O Monitoramento de Salas Elétricas e Mecânicas está projetado para expandir a um CAGR de 16,59% até 2032, apoiado por requisitos de observação da infraestrutura de resfriamento e elétrica.
Qual região está se expandindo mais rapidamente para videovigilância em data centers?
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,91% até 2032, apoiada por adições de capacidade na Austrália, Japão, Singapura, Índia e Sudeste Asiático.
Quais desafios afetam as implantações de videovigilância em data centers?
Os principais desafios incluem custos de modernização de sistemas legados, regras biométricas e de residência de dados, riscos de cibersegurança em dispositivos conectados e escassez de competências de integração.