
データセンタービデオ監視市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.31 十億米ドル |
| 市場規模 (2032) | 4.59 十億米ドル |
| 成長率 (2027 - 2032) | 14.72 % |
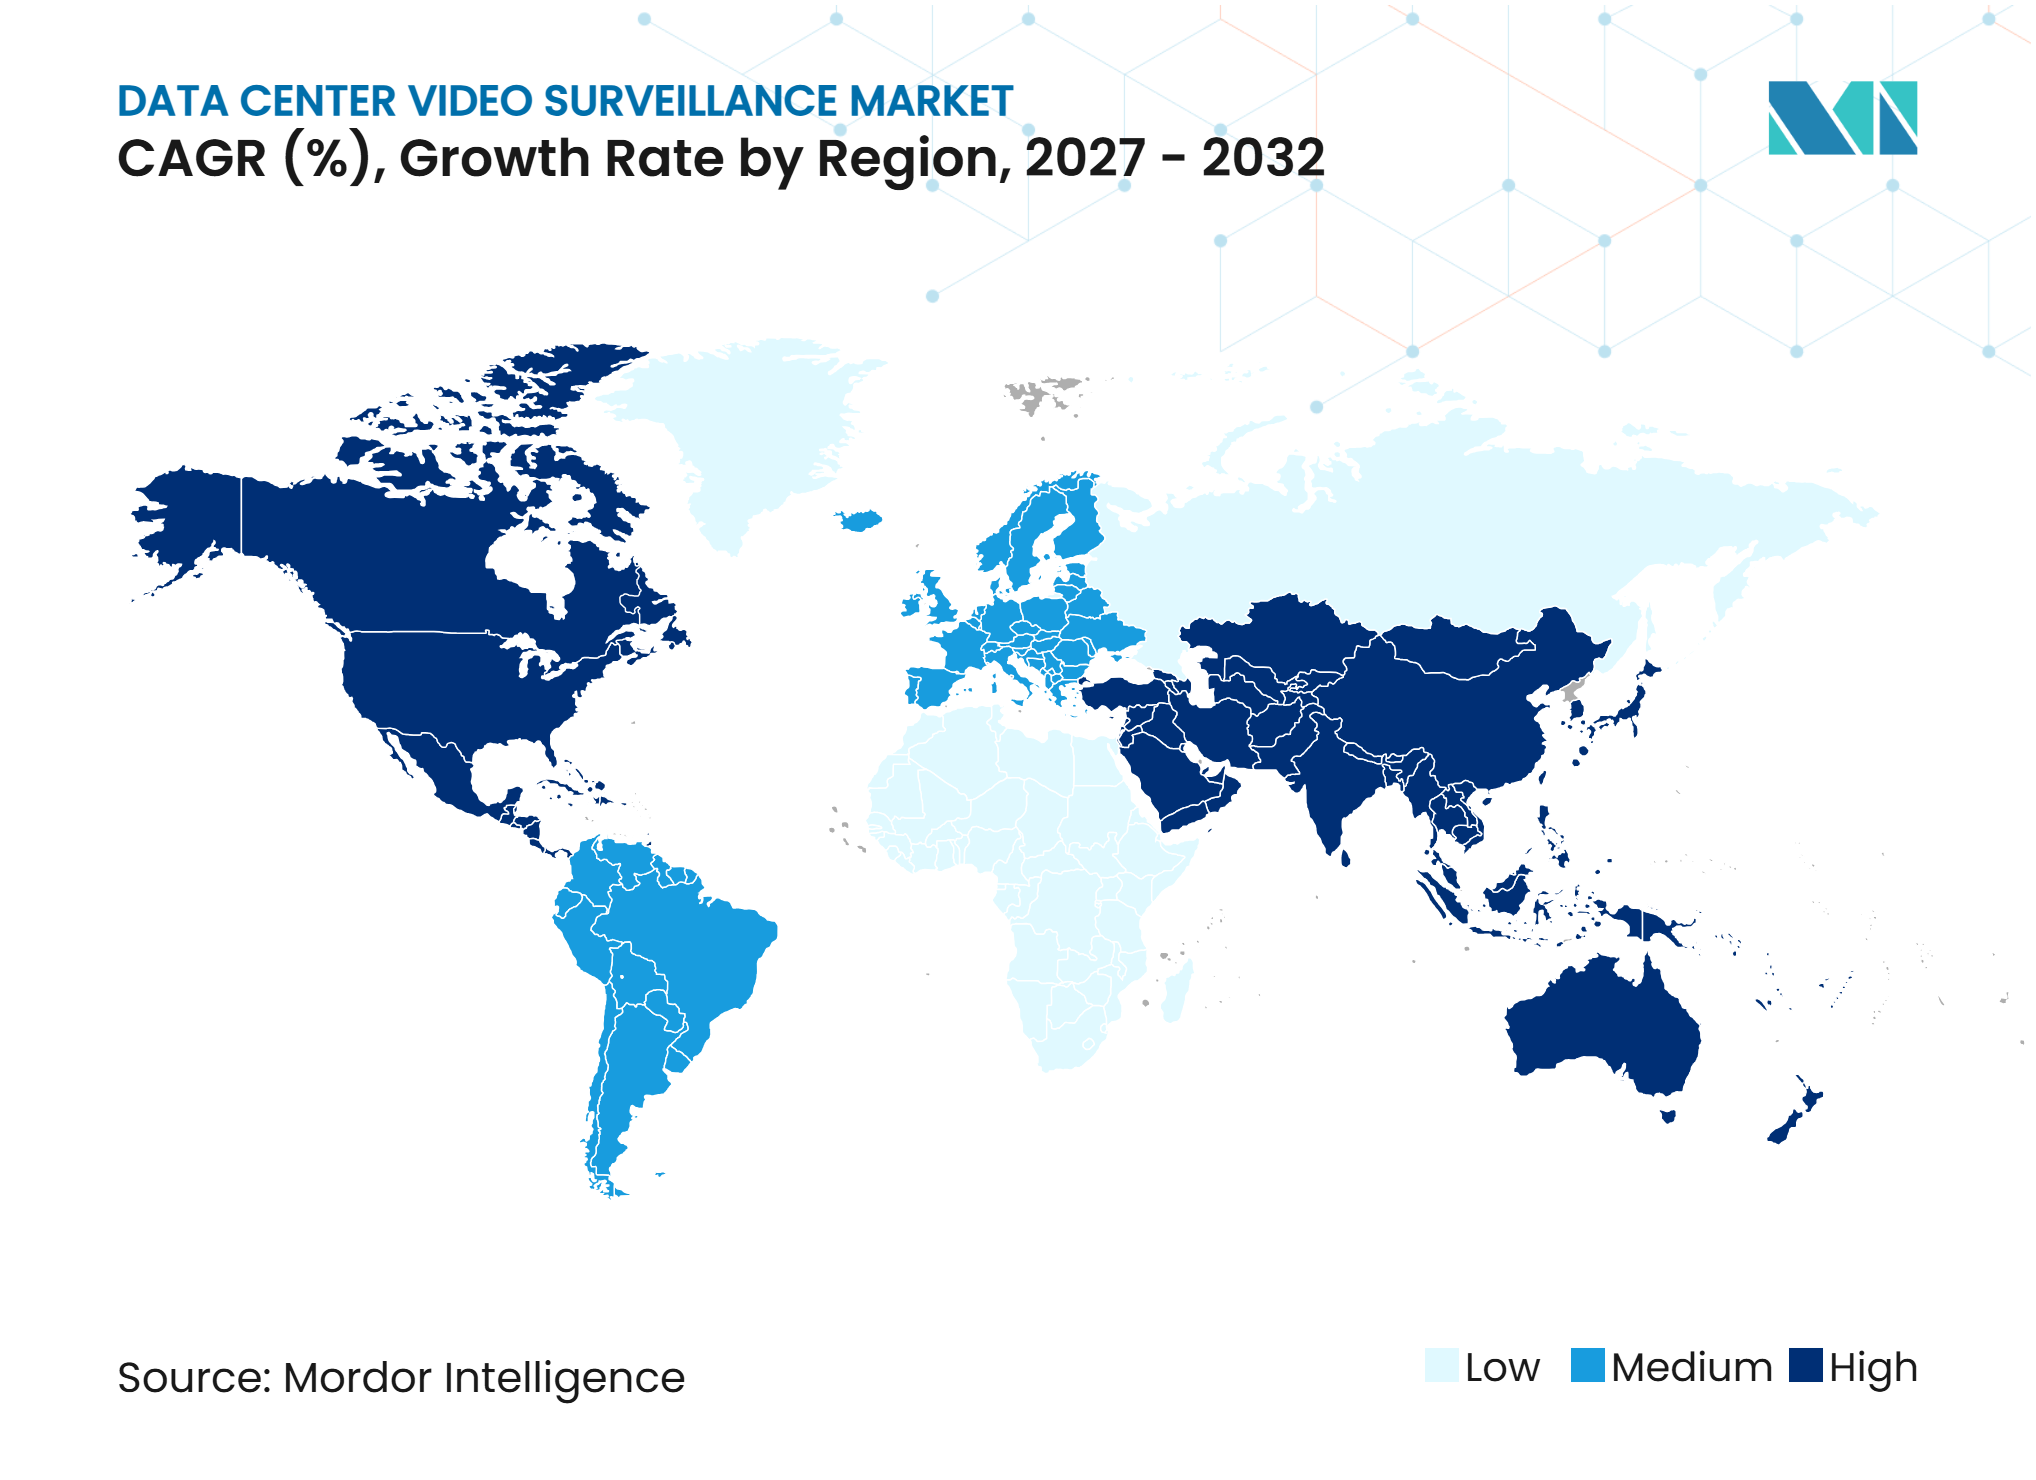
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンタービデオ監視市場分析
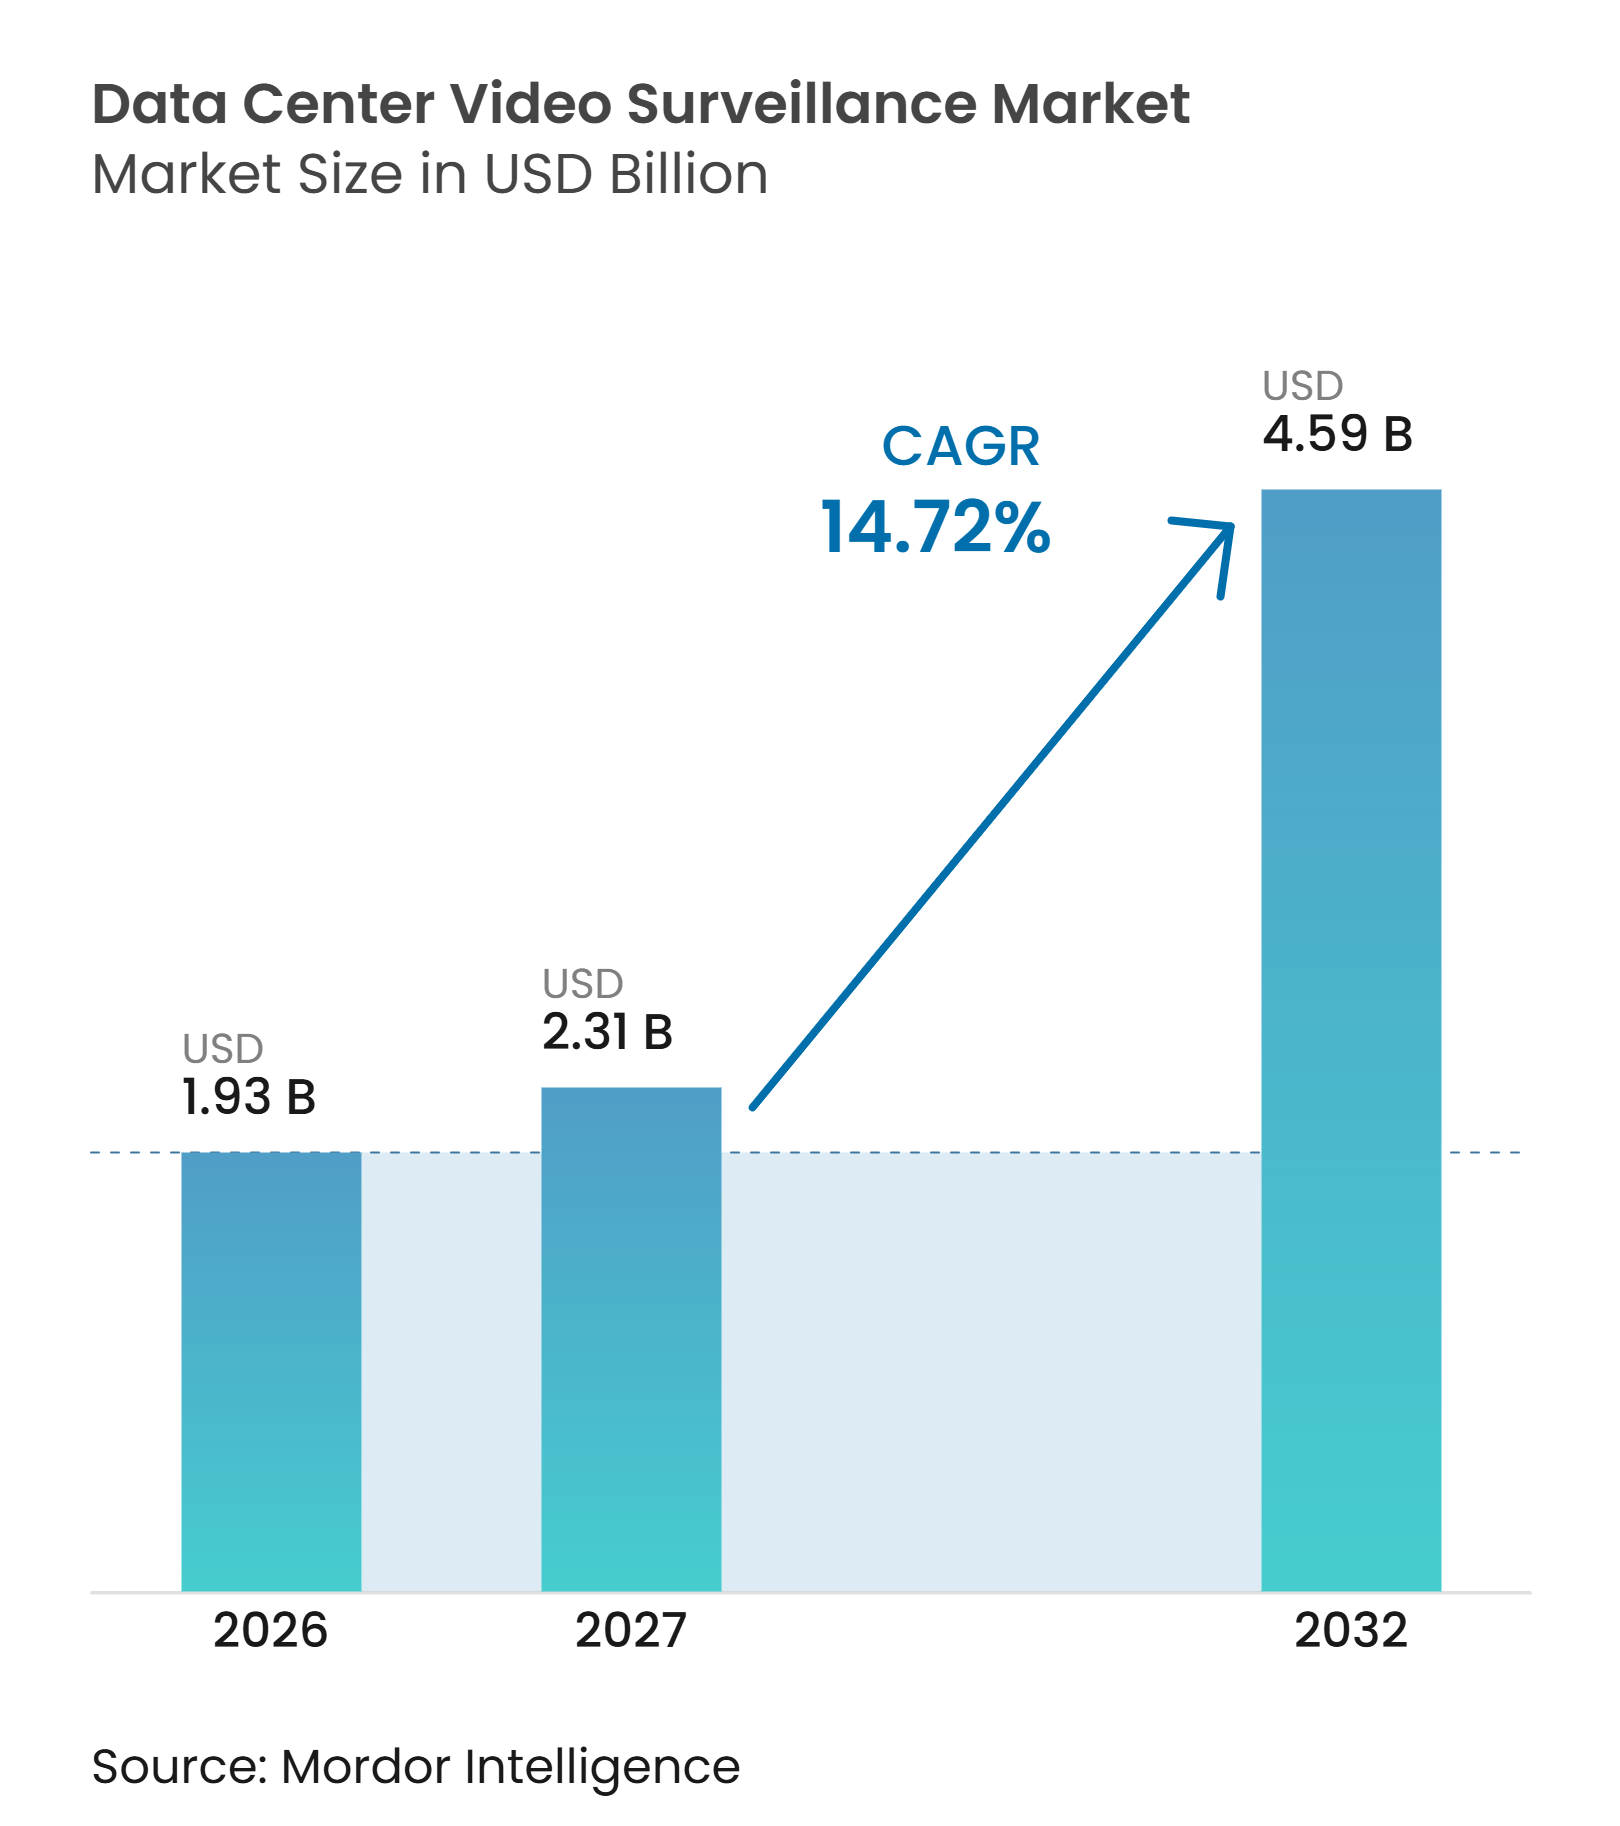
データセンタービデオ監視市場規模は2026年に19.3億米ドルと予測され、2032年までに45.9億米ドルに達し、2027年から2032年にかけてCAGR 14.72%で成長する見込みです。需要は新たなハイパースケールキャンパスの拡大と連動しており、広大な物理的フットプリントにわたって周辺部、入口、データホール、重要なユーティリティエリアをカバーする必要があります。AIを活用したアナリティクスは、監視システムの価値をイベントの記録からリアルタイムでの運用上・セキュリティ上の例外事象の特定へとシフトさせています。クラウド管理型プラットフォームは、複数施設にわたる集中管理、継続的なログ記録、アクセス制御をサポートすることから注目を集めています。コンプライアンス要件も、購買決定において記録の取得・保持・監査の重要性を高めています。データセンタービデオ監視市場は、カメラ、ソフトウェア、ストレージ、ID管理、運用監視を統合したシステムへと移行しつつあります。
主要レポートのポイント
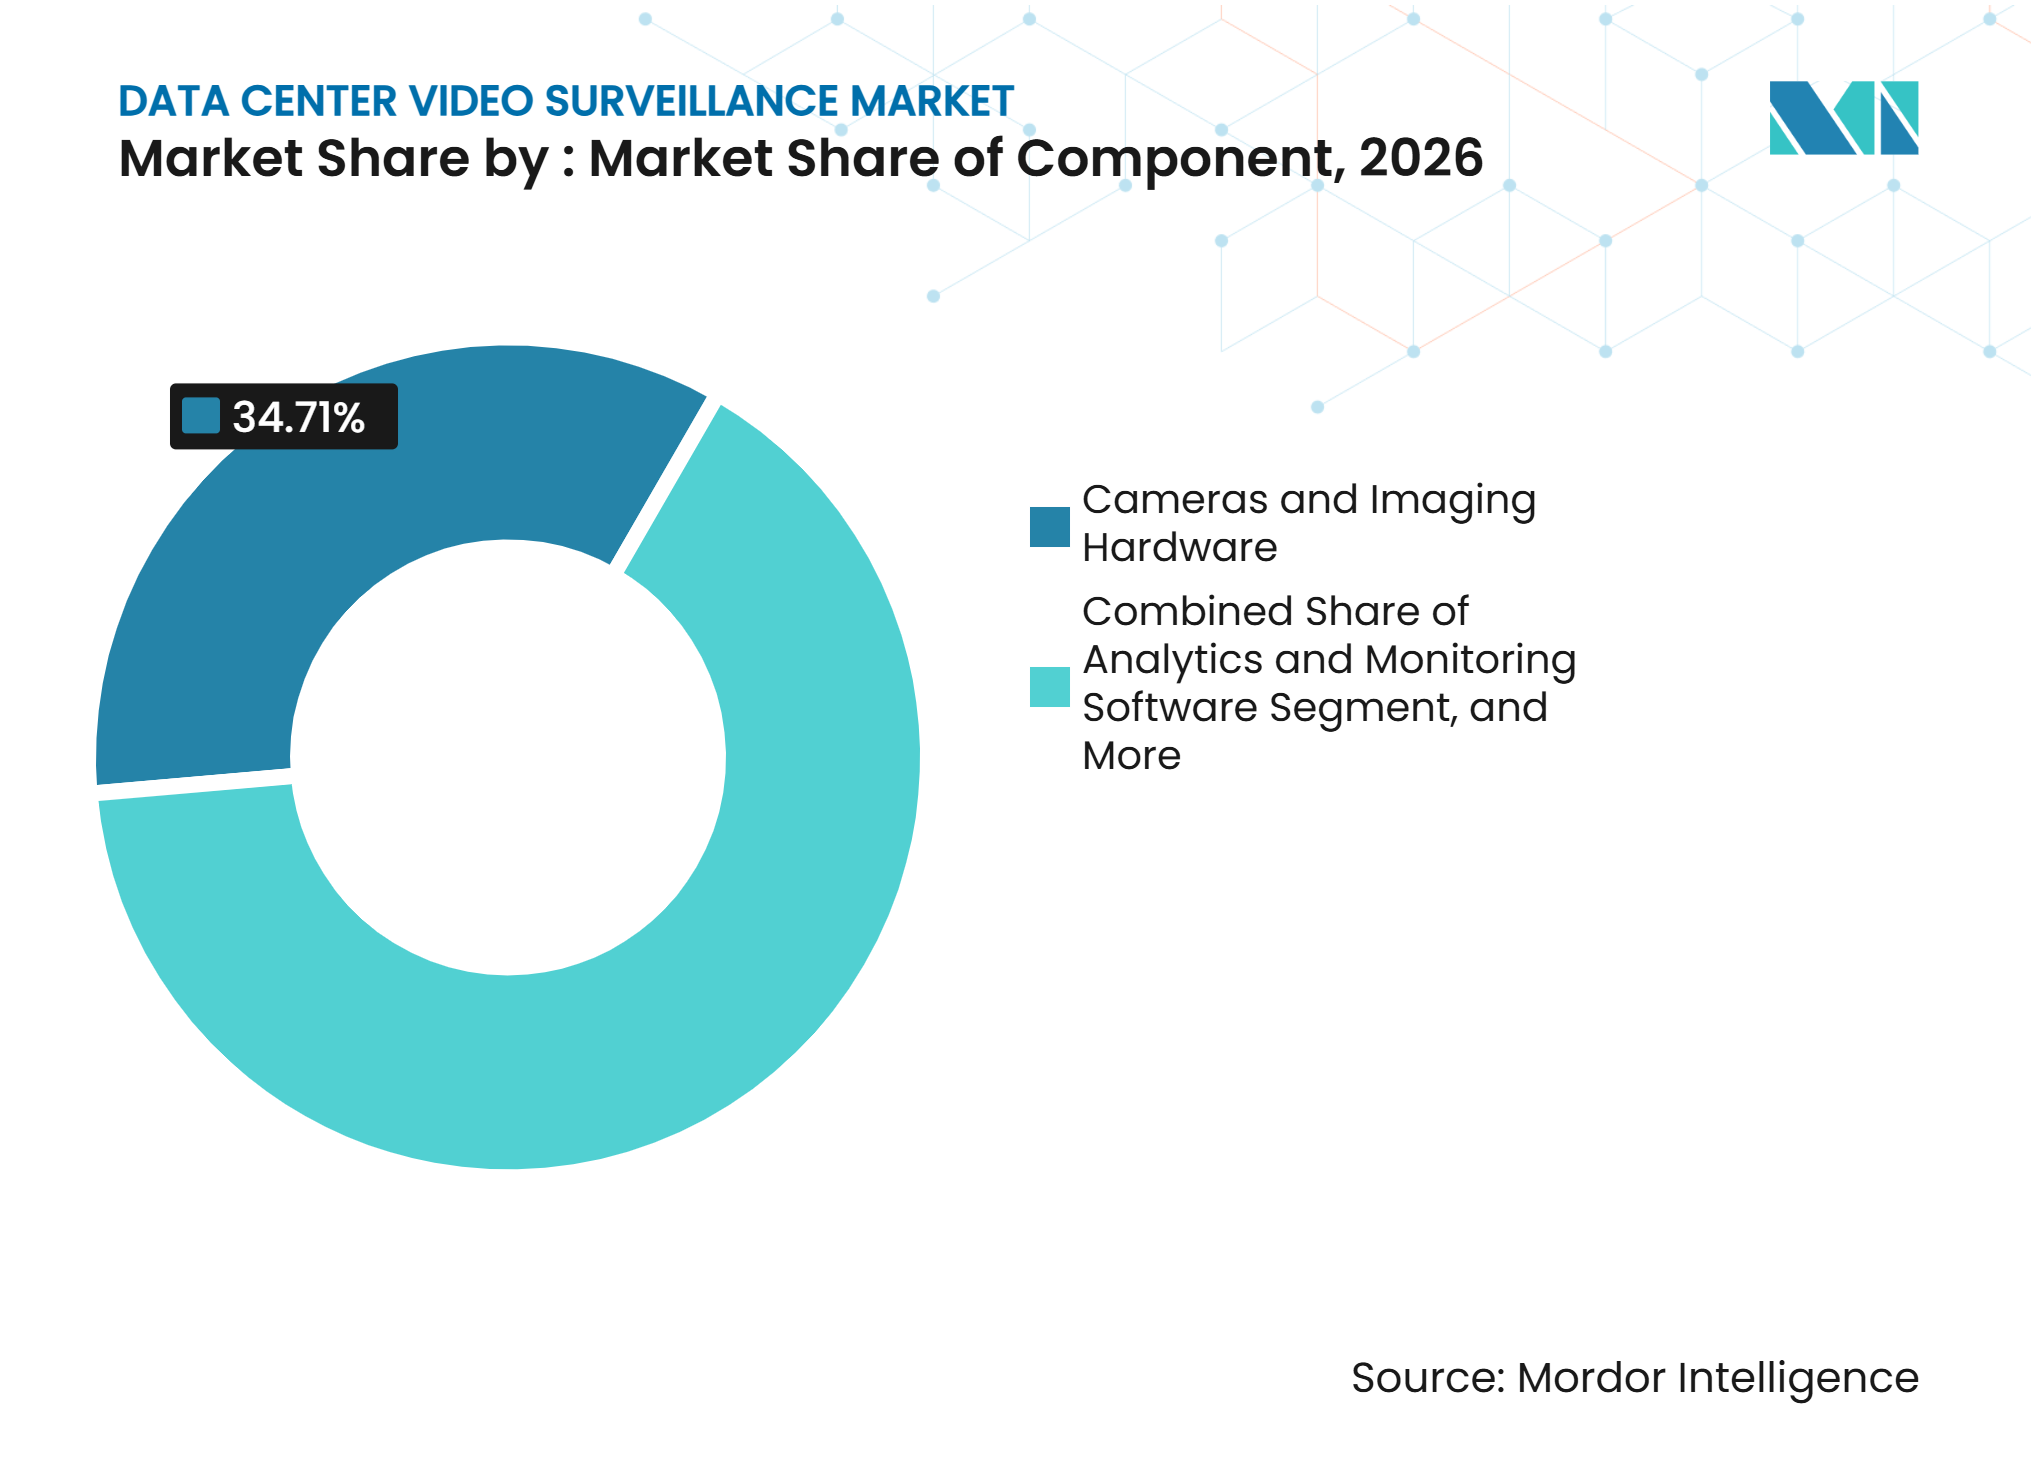
- コンポーネント別では、カメラおよびイメージングハードウェアが2026年のデータセンタービデオ監視市場シェアの34.71%を占め、アナリティクスおよびモニタリングソフトウェアは2032年にかけてCAGR 15.26%で拡大すると予測されています。
- カメラタイプ別では、固定カメラが2026年のデータセンタービデオ監視市場シェアの63.28%を占め、パン・チルト・ズームカメラは2032年にかけてCAGR 15.92%で拡大すると予測されています。
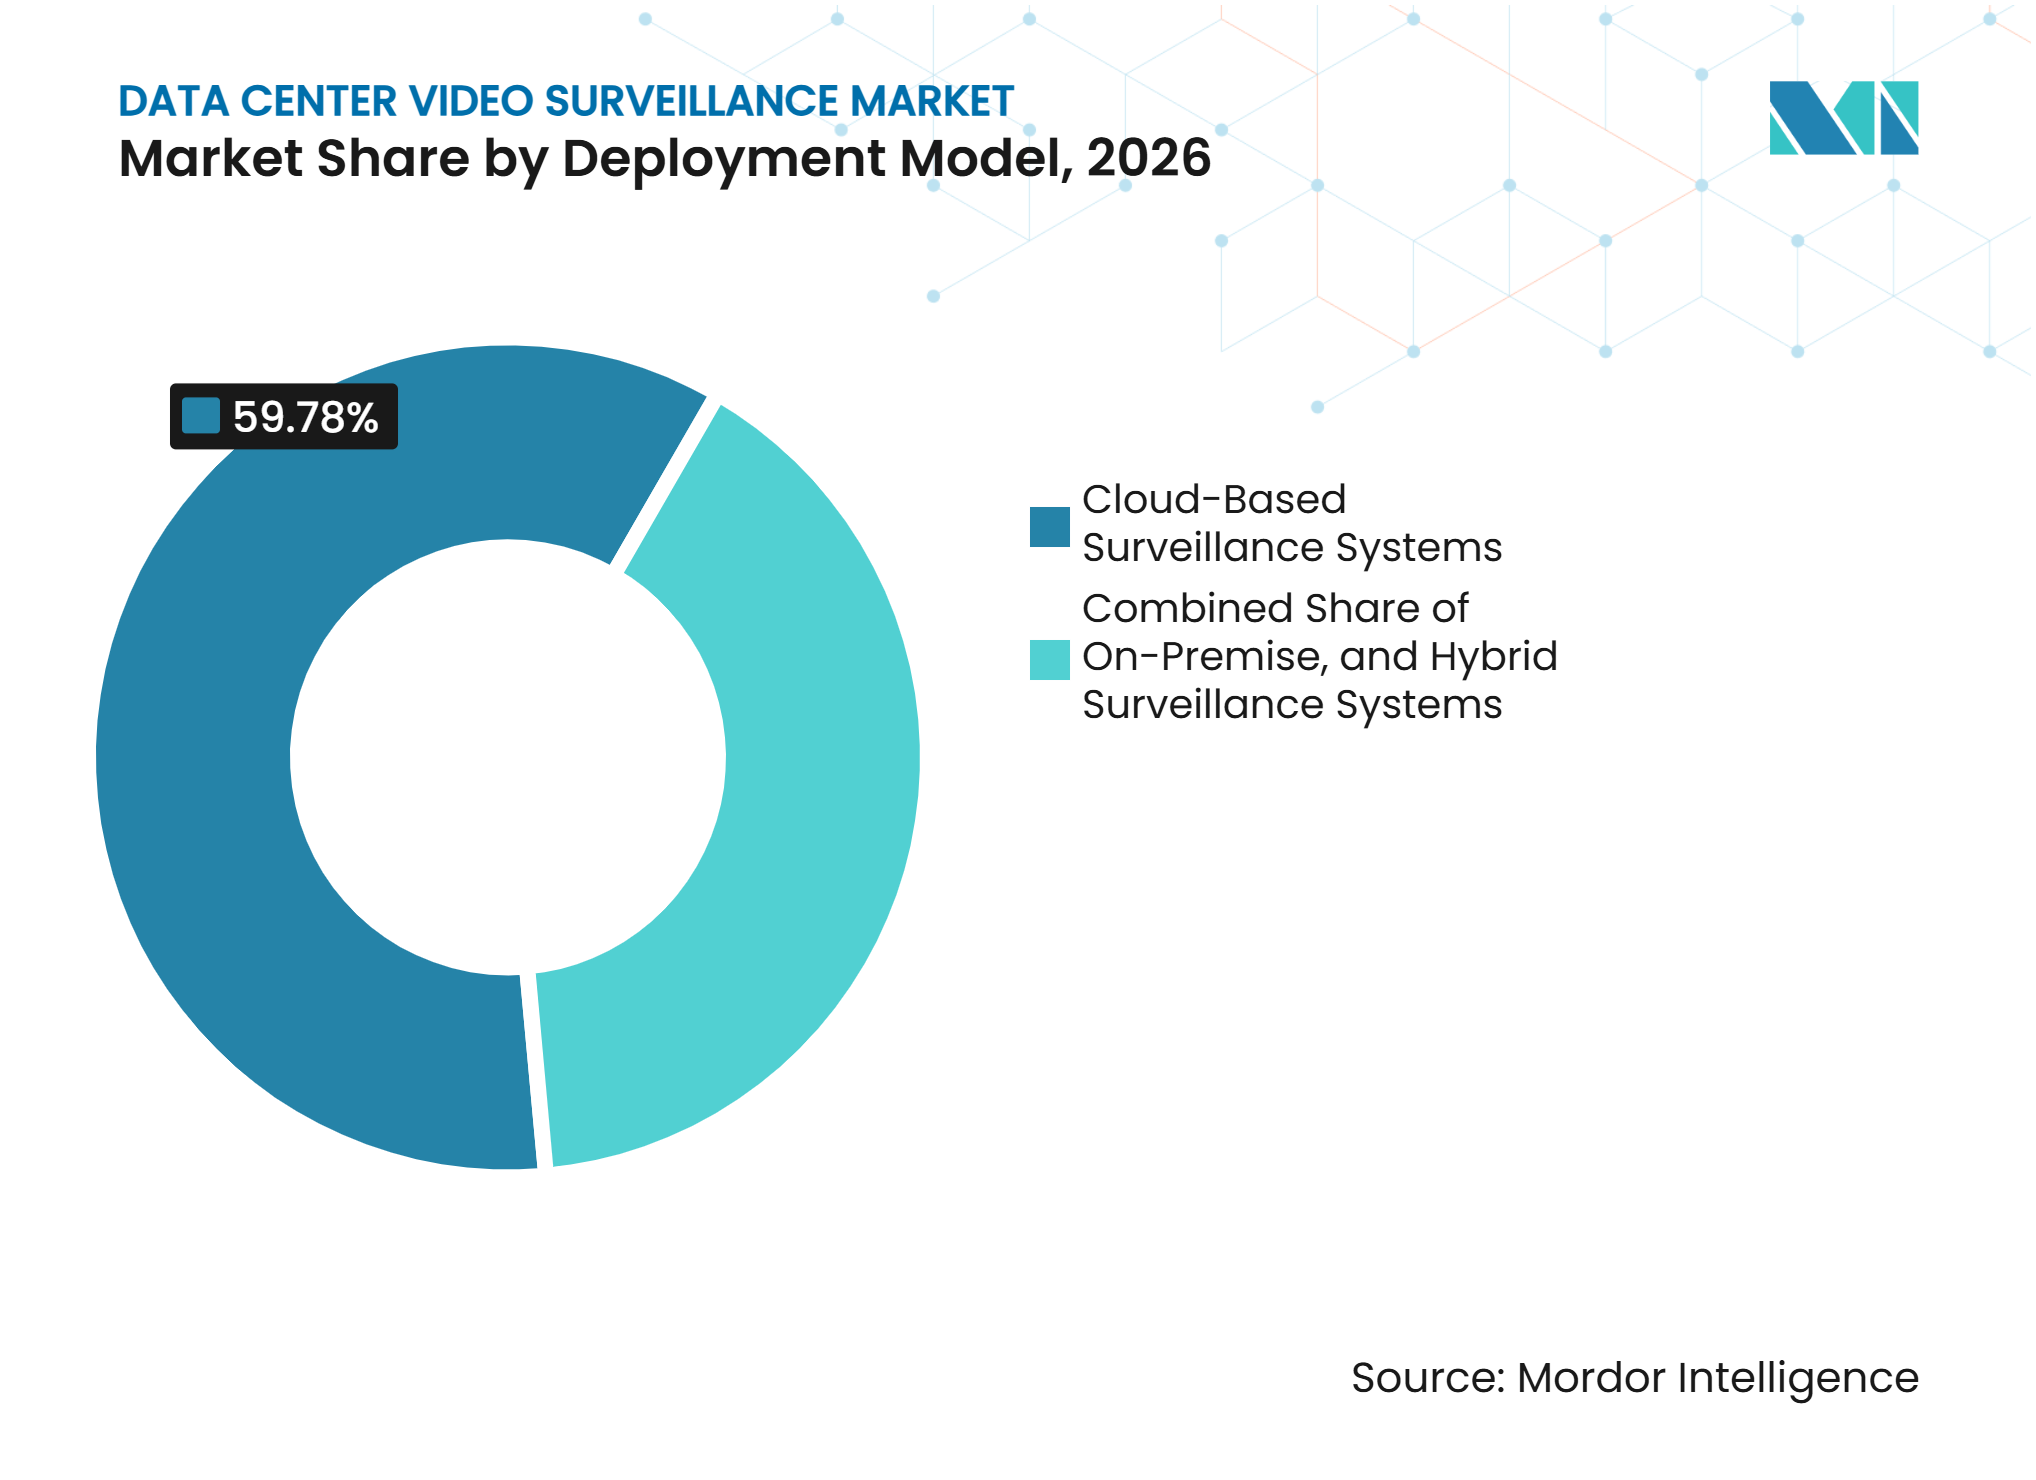
- 展開モデル別では、クラウドベース監視システムが2026年のデータセンタービデオ監視市場シェアの59.78%を占め、2032年にかけてCAGR 17.39%で拡大すると予測されています。
- アプリケーション別では、周辺部および外部エリア監視が2026年のデータセンタービデオ監視市場規模の26.54%を占め、電気・機械室監視は2032年にかけてCAGR 16.59%で拡大すると予測されています。
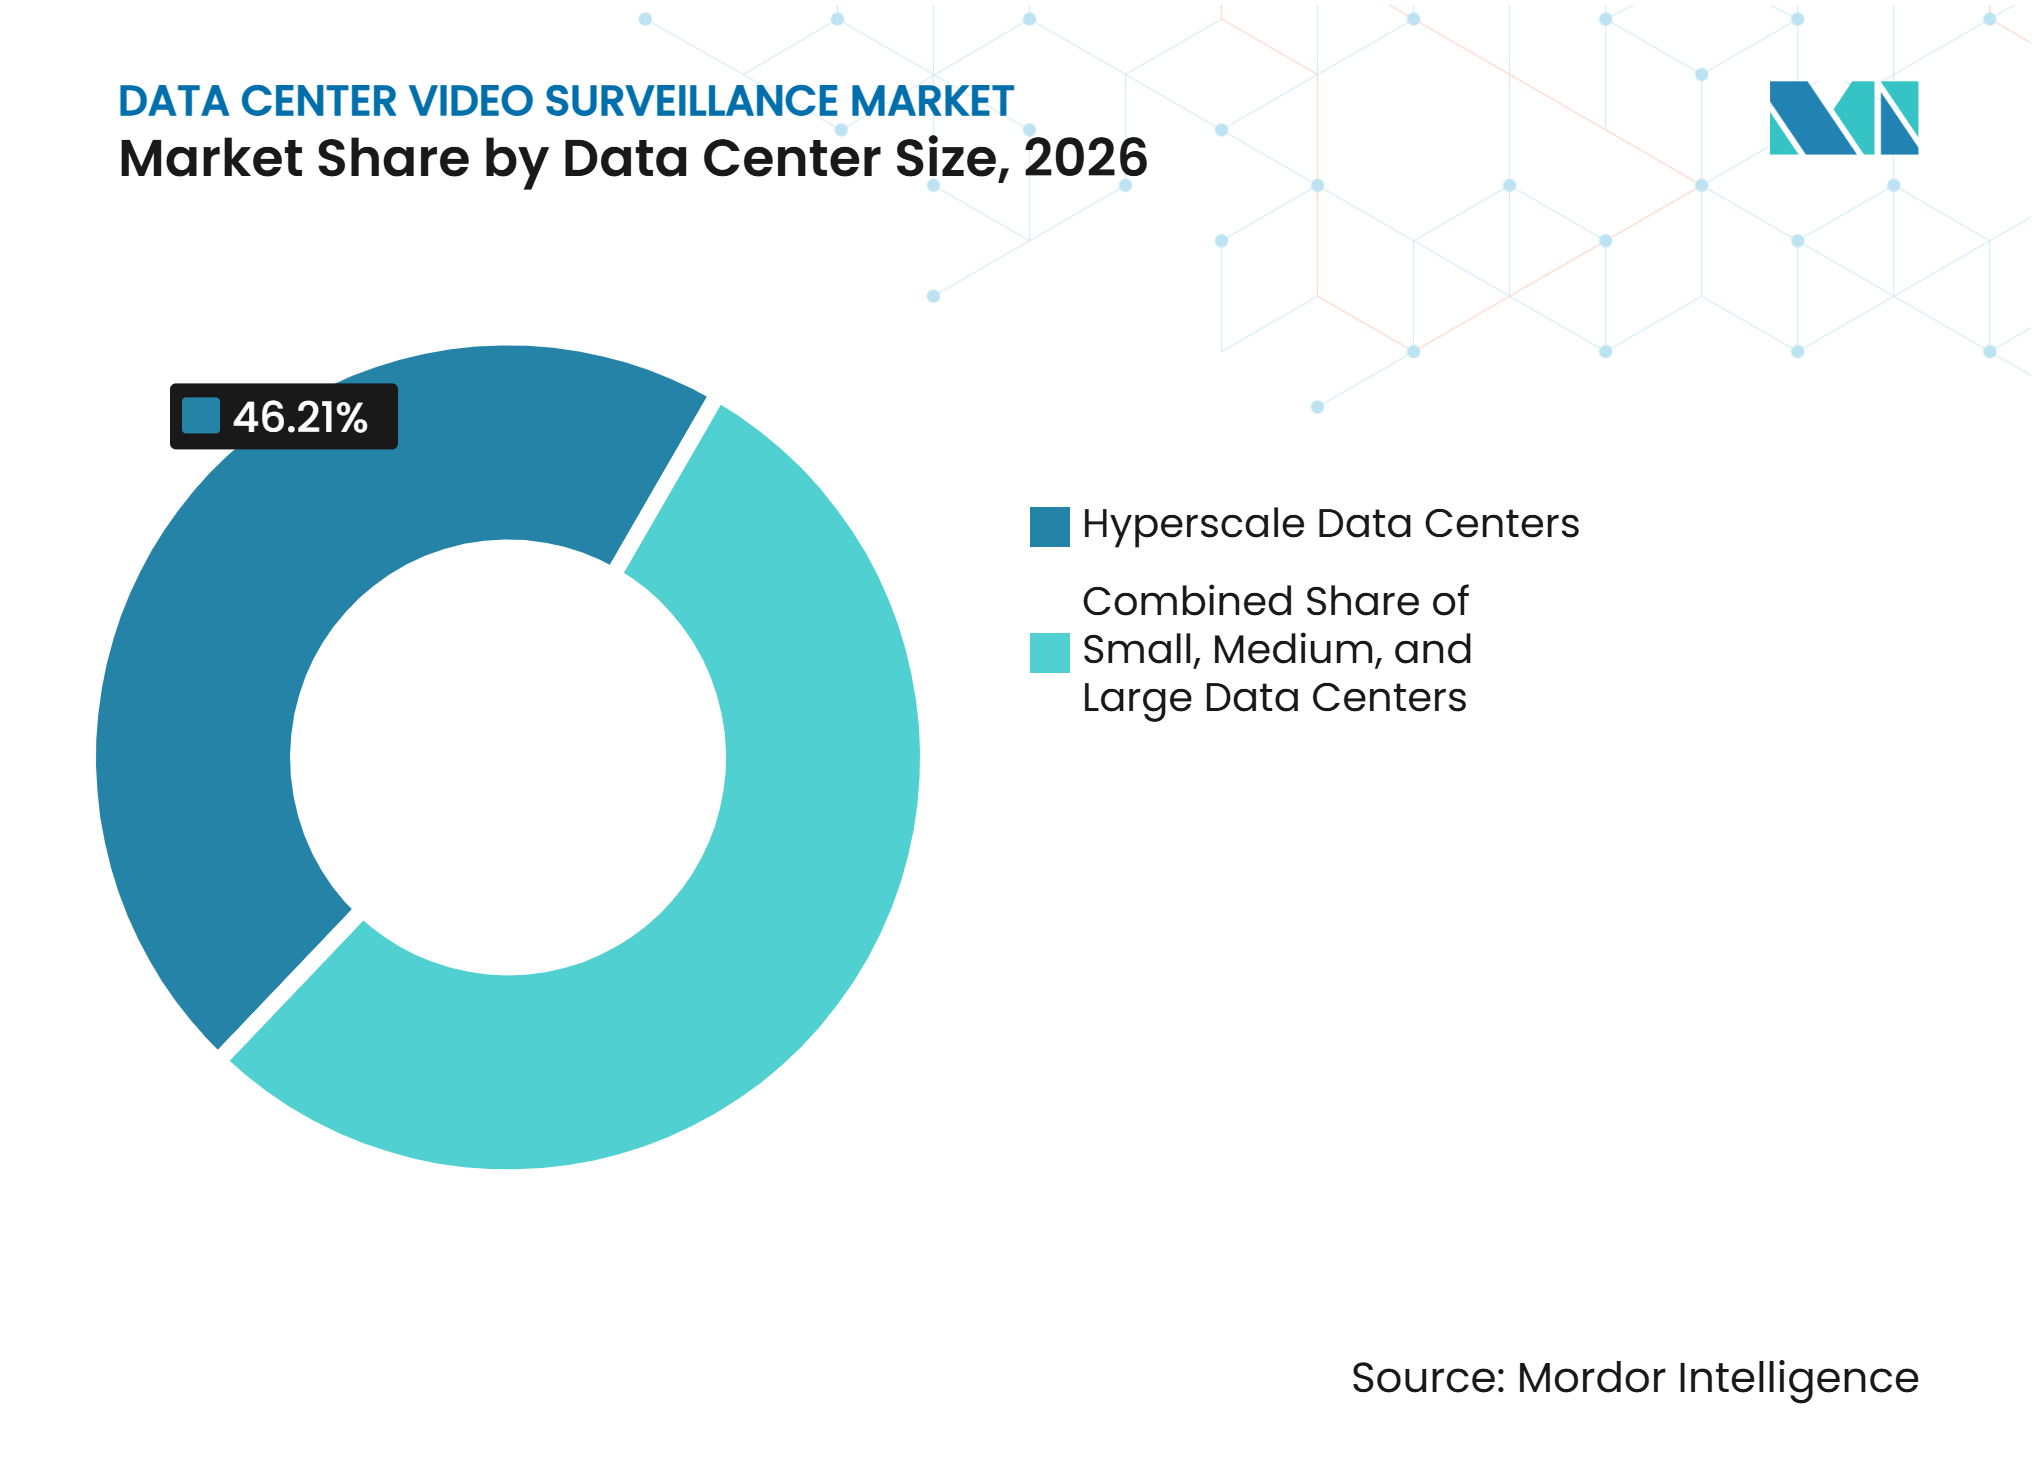
- データセンター規模別では、ハイパースケール施設が2026年のデータセンタービデオ監視市場規模の46.21%を占め、2032年にかけてCAGR 15.27%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年のデータセンタービデオ監視市場シェアの36.64%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 15.38%で拡大すると予測されています。
- 地域別では、北米が2026年のデータセンタービデオ監視市場シェアの39.58%を占め、アジア太平洋地域は2032年にかけてCAGR 16.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーションキャンパスの拡大 | +5.2% | 世界全体、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| 人間のみによる映像監視に取って代わるAIアナリティクス | +3.8% | 世界全体 | 中期(2〜4年) |
| 物理的・論理的セキュリティ統合要件の厳格化 | +2.4% | 北米およびヨーロッパ | 中期(2〜4年) |
| コンプライアンスに基づく証拠保持と監査可能性 | +1.9% | 北米、ヨーロッパ、アジア太平洋地域 | 長期(4年以上) |
| エッジおよびモジュール型データセンターの普及 | +1.4% | 世界全体、北米および東南アジアで先行 | 短期(2年以内) |
| 運用レジリエンスと安全性のためのビデオテレメトリー | +0.8% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションキャンパスの拡大
ハイパースケールおよびコロケーションキャンパスの拡大は、データセンタービデオ監視市場における需要の中心的な源泉です。IntelliSeeは2026年初頭時点で、777件のプロジェクトにわたり世界全体で190 GWのハイパースケール容量が発表済みであり、そのうち21 GWが建設中であると報告しています。一部の開発案件は400エーカー以上に及び、複数の周辺層、アクセス道路、搬入ゾーン、建物全体にわたるカバレッジが必要です。セキュリティ産業協会は、物理的セキュリティの仕様が建設活動に遅れをとる場合があり、新施設の開設時に試運転上のプレッシャーが生じると報告しています。[1] コロケーション事業者はまた、テナント固有のカメラゾーンとロールベースの閲覧権限を必要としており、基本的なローカルシステムではこれらを提供できない場合があります。こうした要件は、新しいホールやテナントが追加されるにつれてスケールアップできる、集中管理型のビデオ管理システムを優位にします。
人間のみによる映像監視に取って代わるAIアナリティクス
AIアナリティクスは、データセンタービデオ監視市場において、業者が監視の運用コストを評価する方法を変えつつあります。DEEPXは2025年のYottaで、1チャンネルあたり3.5 W未満で200以上のカメラストリームをサポートするシステムを発表し、従来のGPUサーバーアーキテクチャと比較して最大7倍の効率改善を報告しました。[2] カメラエッジ処理により、すべてのストリームを集中サーバーに送ることなく、共連れ、長時間の滞留、不審な工具の取り扱いを検知できます。これにより、セキュリティチームは日常的な映像フィードのレビューではなく、例外事象への対応に集中できます。より優れたフィルタリングにより、光の変化、天候、近隣の動きによる誤警報も削減できます。その結果、監視スタッフが限られた大規模施設において、アナリティクスライセンスとカメラのアップグレードに対するより明確な運用上の根拠が生まれます。
物理的・論理的セキュリティ統合要件の厳格化
データセンターのセキュリティは、物理的・デジタル的リスクが連携した環境として管理されるケースが増えています。2025年に99の組織を対象とした調査では、統合セキュリティプログラムにおける実践として、共有IDフレームワーク、フュージョンセンター、統合アナリティクスプラットフォームが挙げられました。[3] これは、カメラがアクセス制御記録と連携して機能する必要があり、ビデオ管理ソフトウェアがセキュリティオペレーションチームの既存ツールと使用できるインターフェースを持つ必要があることを意味します。統合されたイベント記録により、ドアアクセスイベント、映像クリップ、警報対応を紐付けることができます。確立された統合機能を持つプロバイダーは、個別のミドルウェアリンクを構築する時間とコストを回避できます。データセンタービデオ監視市場は、監視映像が監査のためだけでなく運用上のインプットとしても活用される場合に恩恵を受けます。
コンプライアンスに基づく証拠保持と監査可能性
監査義務により、信頼性の高い保持・取得機能がビデオ展開における重要な考慮事項となっています。セキュリティ産業協会は、コンプライアンス、監査可能性、物理的セキュリティ計画をデータセンター事業者にとっての中核的な課題として挙げています。事業者は多くの場合、監査サンプリングやインシデントレビューのために迅速に特定できるシステムログと映像を必要としています。クラウド管理型システムは、複数拠点にわたってアクセス制御を集中化し、一貫した記録を生成できます。コロケーションサイトは、テナントごとにセキュリティと保持に関する期待が異なる場合があるため、複雑さが増します。これにより、最近の映像をローカルに保持しながら、選択したコンテンツを管理されたクラウド環境にアーカイブするハイブリッド設計が支持されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーシステムの改修コストとダウンタイム | -1.8% | 世界全体 | 短期(2年以内) |
| プライバシー、生体認証ガバナンス、データレジデンシーの制約 | -1.2% | 北米、ヨーロッパ、アジア太平洋地域中核部 | 中期(2〜4年) |
| 接続されたカメラおよびビデオ管理システムのサイバーセキュリティリスク | -0.8% | 世界全体 | 短期(2年以内) |
| マルチベンダー統合およびAIセキュリティスキルの不足 | -0.5% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステムの改修コストとダウンタイム
レガシーカメラシステムは、データセンタービデオ監視市場における更新プログラムを遅らせる可能性があります。2018年以前に建設された施設では、AIを活用したカメラをサポートする前にエンコーダーブリッジングまたは完全な交換が必要なアナログまたは初期IP機器が使用されている場合があります。ティアIIIおよびティアIVサイトでは、切り替え中に重要な場所でのカバレッジに空白が生じることは許容されません。各交換には一時的なフィードと慎重なシーケンシングが必要となり、設置コストが増加し、プロジェクトスケジュールが延長されます。コロケーション事業者はまた、複数のテナントと作業を調整する必要があり、通知とアクセス要件が加わります。場合によっては、レガシーのビデオ管理プラットフォームがサードパーティのストリームアクセスを妨げ、プラットフォーム全体の交換が唯一の実行可能な選択肢となることがあります。
プライバシー、生体認証ガバナンス、データレジデンシーの制約
プライバシー規制は、高度なビデオ機能が展開される場所と方法に影響を与える可能性があります。NPRは、2025年8月時点で米国の23州が同意なしの生体データ収集を制限する法律を可決または拡大したと報告しています。これらの規制は、各州の法律とその解釈によっては、アクセス認証に使用される顔認識に影響を与える可能性があります。The Real Dealは、JLLのコメントに基づき、イリノイ州の生体認証プライバシーリスクが1,000億米ドルを超えるハイパースケール投資を隣接州に転換させたと報告しています。ヨーロッパ、シンガポール、オーストラリアのデータレジデンシー規制も、映像ストレージと処理の場所を制約する可能性があります。複数の管轄区域にサービスを提供する事業者は、ローカル録画、管轄区域固有の保持ポリシー、より複雑なクラウドアーキテクチャを必要とする場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アナリティクスソフトウェアがハードウェアの収益リーダーシップを上回るカメラおよびイメージングハードウェアは2026年のデータセンタービデオ監視市場シェアの34.71%を占めました。この地位は、入口、サーバーアイル、廊下、周辺ライン、ユーティリティルームに必要なカメラユニットの多さを反映しています。ハードウェア需要は施設の物理的フットプリントと個別のアクセスゾーンの数に応じて増加します。カメラの仕様は照明条件、カバレッジ距離、必要な詳細レベルによっても異なります。事業者は通常、単一のカメラタイプに依存するのではなく、固定、PTZ、サーマル、低照度機器を組み合わせて使用します。これにより、ソフトウェアがシステム価値においてより大きな役割を担うようになっても、イメージングハードウェアへの継続的な需要が生まれます。
アナリティクスおよびモニタリングソフトウェアは2032年にかけてCAGR 15.26%で拡大すると予測されています。このセグメントは、AI推論がカメラに近い場所で処理されるようになることで恩恵を受けており、映像が中央サーバーに届く前にエッジでアラートを生成できます。ソフトウェアはイベント分類、インシデント検索、ユーザー権限、マルチサイト監視をサポートします。また、コンプライアンスレポートをパッケージ化し、映像とアクセス制御イベントを紐付けることもできます。ビデオ管理ソフトウェアは、複数サイトにわたるフェデレーションとテナント固有のアクセス権限において引き続き重要です。ストレージ、録画機器、設置、統合、サポートサービスは、大規模サイトがチューニング、移行、API統合、継続的なメンテナンスを必要とするため、展開を引き続き支えます。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
カメラタイプ別:
PTZカメラが固定インフラのリードに対して加速固定カメラは2026年のデータセンタービデオ監視市場シェアの63.28%を占めました。サーバーアイル、マントラップ廊下、ドア、定義されたアクセスポイントなど、安定したカバレッジゾーンに適しています。低コストとシンプルなセットアップにより、施設全体への大量展開が可能です。固定デバイスは調査や定期的な監査レビューに使用できる一貫したビューを提供します。また、建設完了前に新しい建物にカメラ位置を設計できる場合にも有用です。これらの特性により、固定ユニットは新施設とアップグレードプロジェクトの両方において重要であり続けます。
パン・チルト・ズームカメラは2032年にかけてCAGR 15.92%で拡大すると予測されています。PTZユニットは広い外部エリアにわたってイベントを追跡でき、選択した周辺部の場所に必要なカメラ数を削減できます。これは、固定のみのカバレッジでは非常に多くのカメラ数が必要となる大規模キャンパスで特に有用です。サーマルカメラも、温度監視と物理的セキュリティ観察を同一デバイスで組み合わせられることから、電気・機械室でより広く使用されています。低照度・赤外線カメラは、照明条件が一定でない場合がある荷積みバース、駐車場、その他の場所に対応します。データセンタービデオ監視市場は、単一の機器標準ではなく、各エリアの運用目的に基づいてカメラタイプを使用します。
展開モデル別:
クラウドアーキテクチャがシェアと成長の両面でリードクラウドベース監視システムは2026年のデータセンタービデオ監視市場規模の59.78%を占めました。そのリードは、サイト、テナント、セキュリティチームにわたる集中管理の価値を反映しています。クラウドプラットフォームは、1つのインターフェースを通じてリモートアクセス、ロールベースの権限、検索機能、システムヘルス監視サポートできます。また、すべてのサイトに個別のローカルオペレーションセンターを構築することなく、組織が拠点を追加できます。これらの機能は、分散型データセンターポートフォリオや無人エッジ施設に関連しています。コンプライアンスレビューのために継続的な記録が必要な事業者に特に有用です。
クラウドベース監視システムは2032年にかけてCAGR 17.39%で拡大すると予測されています。オンプレミス監視システムは、データ主権または内部セキュリティポリシーが外部処理を制限する一部の施設では引き続き必要です。ハイブリッド監視システムは、ソース近くで録画しながら、より長期の保持と集中管理にクラウドサービスを使用することでこれらのニーズを橋渡しします。このアプローチは、サイトがネットワーク遅延を管理し、接続障害時にもアクセスを維持するのに役立ちます。接続されたシステムは、クラウド統合が追加の攻撃対象領域を生み出すため、依然として強力なセキュリティ制御が必要です。CISAは2025年10月に、CloudEdge オンラインカメラおよびアプリに関するアドバイザリーを発行し、CVSSv4スコア8.7のハードコードされた認証情報の脆弱性を説明しました。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
アプリケーション別:
電気室監視が周辺部優位に迫る周辺部および外部エリア監視は2026年のデータセンタービデオ監視市場規模の26.54%を占めました。フェンス、ゲート、道路、荷積みエリア、建物アプローチ周辺の最初の観察層を提供します。これらのゾーンは多くの場合、最も広い物理的エリアをカバーし、固定、PTZ、サーマル、レーダー対応機器の組み合わせが必要です。周辺部カバレッジは、人が管理された入口に到達する前の早期イベント検知もサポートします。新しいキャンパスでは、恒久的なシステムが試運転される前に建設段階の一時的なカバレッジが必要です。このアプリケーションは、進行中の運用と建設中に搬入される高価値機器の両方を保護するため、引き続き基本的なものです。
電気・機械室監視は2032年にかけてCAGR 16.59%で拡大すると予測されています。高密度AIコンピューティング環境は、サーバー運用を支える冷却・電気システムの監視の重要性を高めています。バイスペクトルカメラは、同一デバイスで可視画像と温度関連データを提供できます。これにより、事業者は個別のカメラネットワークを必要とせずにセキュリティビューと運用シグナルを得られます。入口・アクセスポイント監視は、人員とベンダーの動きを記録する必要があるため、安定した需要を維持しています。データホール、内部廊下、荷積みバース、搬入エリア、リモートサイト、キャンパス監視も、キャンパスのフットプリントとモジュール展開の拡大に伴い恩恵を受けます。
データセンター規模別:
ハイパースケールの集中がシェアと成長の両面で市場を支配ハイパースケール施設は2026年のータセンタービデオ監視市場規模の46.21%を占めました。その規模は、広大な土地、複数の構造物、ユーティリティヤード、安全な内部エリアにわたる大規模な監視要件を生み出します。施設は継続的な保護が必要な貴重なコンピューティング、電気、冷却、ネットワーク資産を保有しています。IntelliSeeは2026年のハイパースケール建設コストを1 MWあたり1,130万米ドルと予測しました。このコストベースにより、適切に設計されたセキュリティシステムは保護資産価値に対して比較的小さな要素となり得ます。ハイパースケール事業者はまた、繰り返されるキャンパス設計にわたって機器とソフトウェアを標準化できます。
ハイパースケール施設は2032年にかけてCAGR 15.27%で拡大すると予測されています。10 MWから100 MWの範囲の大規模施設も、企業がコロケーション監査とサブリース契約の前に監視システムを改善するにつれて需要に貢献します。中規模および小規模データセンターは、コンプライアンスまたは運用要件を満たすために古い機器を交換する可能性が高くなります。ハイパースケールの購買規模を欠くため、保護エリアあたりの統合コストが高くなる場合があります。同時に、迅速に交換できない複雑なマルチベンダー環境を持つ場合もあります。データセンタービデオ監視市場は、大規模なグリーンフィールドプロジェクトと小規模なアップグレードサイクルの両方から需要があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
データセンタータイプ別:
クラウドサービスプロバイダーが最速成長を牽引し、コロケーションが市場シェアを支えるコロケーション施設は2026年のデータセンタービデオ監視市場シェアの36.64%を占めました。確立されたキャンパスフットプリントを持ち、顧客サービス契約に含まれる物理的セキュリティの期待に応える必要があります。コロケーションプロバイダーは、共有エリアを保護しながら、異なるテナントのアクセスと閲覧権限を分離する必要があります。これには、パーティション化されたカメラゾーン、細かい権限設定、詳細な監査証跡が必要となる場合があります。施設事業者はまた、顧客固有の要件とセキュリティ運用を調整する必要があります。これらのニーズにより、コロケーションはデータセンタービデオ監視市場において実質的かつ技術的に要求の高い部分となっています。
クラウドサービスプロバイダーは2032年にかけてCAGR 15.38%で拡大すると予測されています。その成長は、プロバイダー所有施設の継続的な建設とクラウドおよびAIワークロードのより広範な展開と関連しています。CBREは、ハイパースケーラーの総設備投資が2026年に4,000億米ドルを超える可能性があると示しました。エンタープライズ施設は、高度に規制された環境から最小限のカバレッジで開始し監査結果後にアップグレードするサイトまで多岐にわたります。エッジデータセンーは、分散型で無人の場合が多く、中央セキュリティチームから離れた場所に位置することが多いため、独自のアプローチが必要です。オンサイトのオペレーションセンターがない場合があるため、リモートクラウドダッシュボードと事前設定済みシステムがこれらの場所で価値を発揮します。
地域分析
北米
北米は2026年のデータセンタービデオ監視市場シェアの39.58%を占めました。需要はノーザンバージニア、フェニックス、シリコンバレー、ダラス・フォートワースに集中しており、ハイパースケールおよびコロケーション開発が盛んです。建設活動は、試運転時の一時的なサイト保護と恒久的な監視の要件を生み出します。LandSky AIは、2025年の米国データセンター建設着工額を77.7 ビリオン 米ドル、2026年上半期の計画着工額を88 ビリオン 米ドルと報告しました。カナダとメキシコは新しいコロケーション施設を通じて地域需要を加えています。カナダのデータ主権要件は、映像が国外に保存される場合にクラウドビデオアーキテクチャに影響を与える可能性があります。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 16.91%で拡大すると予測されています。オーストラリア、日本、シンガポール、インド、東南アジアは新規容量と関連するセキュリティ展開の主要な場所です。クッシュマン・アンド・ウェイクフィールドは、2026年上半期のアジア太平洋データセンターパイプラインを26,455 MWと報告し、空室率は2025年下半期の10.9%から10.3%に低下しました。シンガポールは合計1.2 GWの2つの新規開発トランシェを追加し、マレーシアとタイはより広範な容量要件を引き付けています。オーストラリアの政府セキュリティフレームワークは、一部の事業者に対して階層化された物理的セキュリティのベースラインを確立しています。日本の電力制約も地方都市への拡大を促進しており、リモートシステム管理の必要性が高まっています。
ヨーロッパ、中東・アフリカ
ヨーロッパではドイツ、英国、フランスで相当な需要があります。一般データ保護規則の要件は、特に複数の管轄区域の顧客にサービスを提供するコロケーションプロバイダーにとって、映像の保持・処理場所に影響を与える可能性があります。ハイブリッドのローカル録画設計は、国境を越えた事業者にとって重要となる場合があります。中東・アフリカは、国家デジタルインフラプログラムに支えられたアラブ首長国連邦とサウジアラビアのグリーンフィールド施設を通じて発展しています。南米はブラジルとアルゼンチンを中心に、グローバルクラウドプロバイダーがローカルインフラを構築するにつれて新興エリアとして台頭しています。その規模は主要地域を下回っていますが、新しいキャンパスごとに周辺部、アクセス、内部監視への初期需要が生まれます。
競合環境
市場集中度
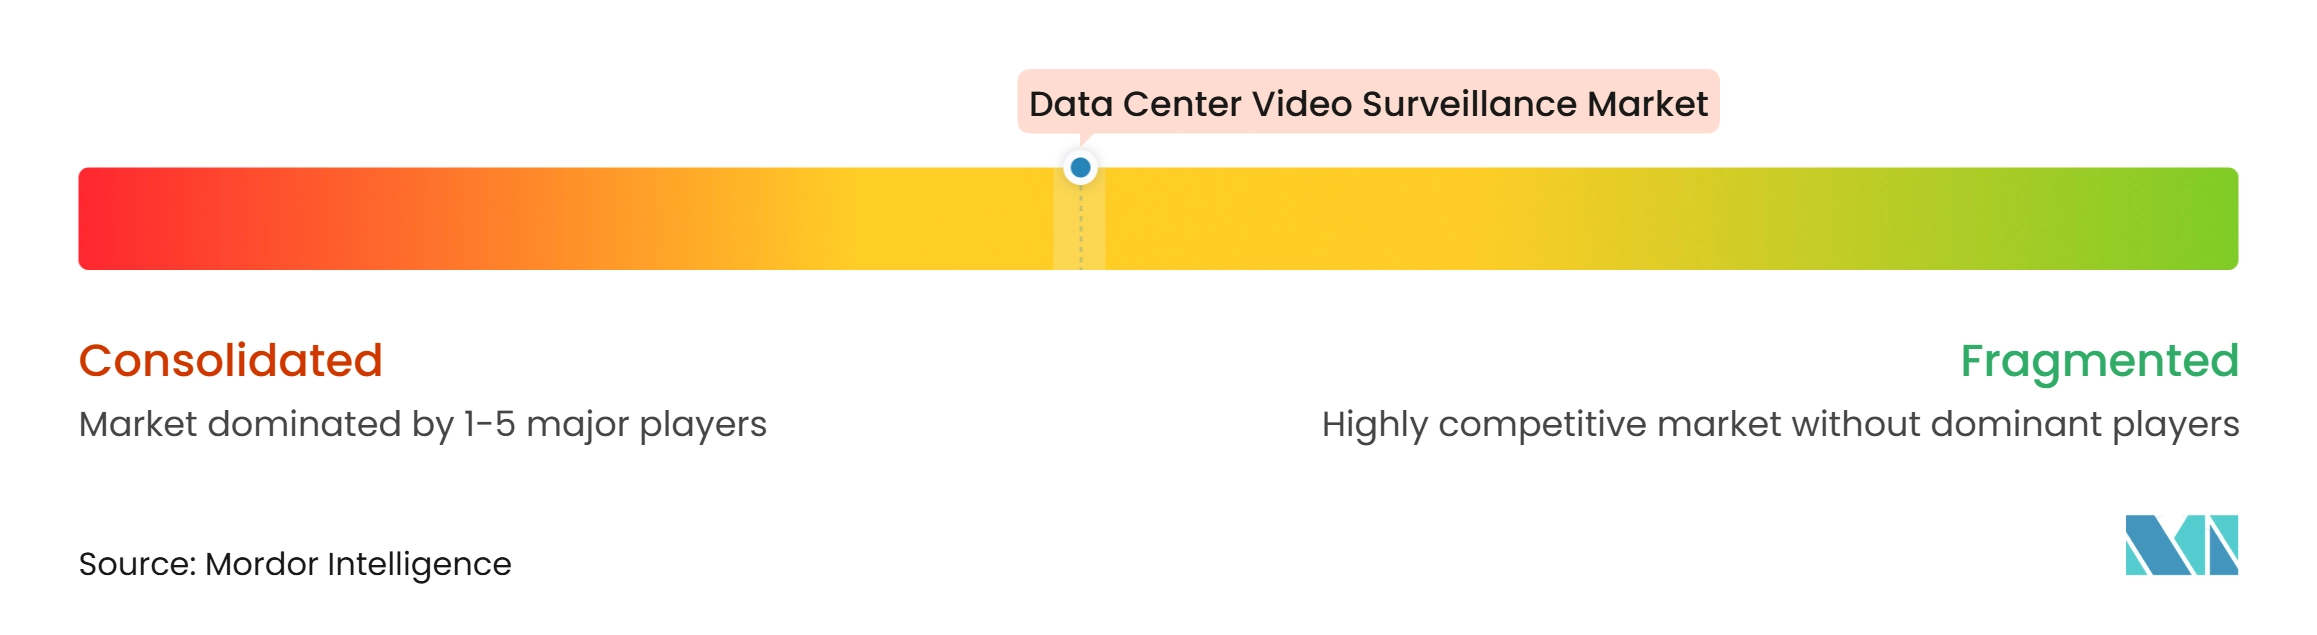
データセンタービデオ監視市場は、カメラメーカー、クラウドビデオ管理プロバイダー、アナリティクス専門企業、システムインテグレーターにわたって適度に分散しています。ハードウェア重視の参加者は、基本的なイメージング機器がより標準化されるにつれて差別化を維持するため、カメラのシステムオンチップにAI推論を追加しています。ソフトウェア主導のプロバイダーは、マルチサイトフェデレーション、監査ツール、アプリケーションプログラミングインターフェース、ID統合を通じて競争しています。これにより、価値提案はカメラ供給だけにとどまらず広がっています。購買者は、プラットフォームがアクセス制御、インシデント対応、より広範なセキュリティオペレーション環境とどれだけうまく連携するかをますます評価しています。接続されたデバイスが開示された脆弱性の標的となっているため、ベンダーのセキュリティ慣行も重要な選定要因となっています。
Motorola Solutionsは2025年11月にBlue Eyeを買収し、AI搭載エンタープライズリモートビデオ監視サービスと24時間セキュリティオペレーションセンター機能をより広範なポートフォリオに追加しました。Honeywellは2025年4月にMilestone Systemsと10年間のグローバル販売代理店契約を締結し、アクセス制御とビデオ管理システム統合に関するパートナーシップを拡大しました。Axis Communicationsは、ISC West 2026においてプライベートセルラー展開機器、グローバルシャッターカメラ、バイスペクトルカメラを発表しました。これらの動きは、プロバイダーが個別デバイスを超えて、接続されたビデオ、アクセス制御、リモートオペレーション、特殊イメージング機能へと拡大していることを示しています。
Clarotyは2025年8月にAxis Device Managerにおける4件の認証前リモートコード実行脆弱性を開示し、世界で6,500台の露出したサーバーを特定しました。これにより、調達決定において脆弱性管理、安全な設定、公開されたセキュリティパフォーマンスの重要性が高まっています。100 MW未満のエンタープライズ層にはギャップが残っており、ハイパースケールレベルの統合システムは過剰である一方、小規模サイト向け製品は必要な監査・ワークフロー機能を欠いています。過度な展開の複雑さなしにコンプライアンス対応ツールを提供できるサプライヤーは、データセンタービデオ監視市場のこの部分で有利な立場に立てる可能性があります。入手可能な情報は主要企業の合算シェアを提供していないため、それらのシェアに基づく正確な集中度指標は算出できません。競合活動は代わりに、差別化された技術、パートナーシップ、統合能力によって特徴付けられます。
データセンタービデオ監視業界のリーダー
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Bosch Sicherheitssysteme GmbH
-
Hanwha Vision Co., Ltd.
-
Motorola Solutions, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンタービデオ監視市場 このレポートでカバーされる企業
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Bosch Sicherheitssysteme GmbH
- Hanwha Vision Co., Ltd.
- Motorola Solutions, Inc.
- Johnson Controls International plc
- Honeywell International Inc.
- Genetec Inc.
- Milestone Systems A/S
- Verkada Inc.
- Eagle Eye Networks, Inc.
- Cisco Systems, Inc.
- NVIDIA Corporation
- Schneider Electric SE
- Securitas Technology AB
- Convergint Technologies LLC
- ASSA ABLOY AB
- i-PRO Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Canon Inc.
- Teledyne FLIR LLC
- MOBOTIX AG
- VIVOTEK Inc.
- Zhejiang Uniview Technologies Co., Ltd.
最近の産業開発事情 データセンタービデオ監視市場
- 2026年10月:Truelink Capitalは、Johnson Controlsのグローバル侵入検知製品事業(DSC、Qolsys、PowerG、Visonic、Bentelブランドの侵入検知パネル、センサー、警報通信製品を含む)を買収する最終契約を締結しました。規制当局の承認を経て2027年上半期に完了する見込みのこの取引は、Johnson Controlsが統合アクセス制御、ビデオ管理システム、ビルインテリジェンスを中心にセキュリティ戦略を集中させていることを示しており、Exacq ビデオ管理システムおよびIllustraカメララインの競合境界を直接形成します。
- 2026年3月:Axis Communicationsは、ISC West 2026において統合セキュリティイノベーションのスイートを発表しました。これには、従来のケーブル配線なしにエンタープライズプライベートセルラーネットワーク上でカメラ展開を可能にするAXIS TP3604-Eプライベートセルラーバックボックス、AXIS P1486-LEグローバルシャッターカメラ、同時周辺侵入検知と温度監視のために640×480サーマルと4Kビジュアルセンサーを組み合わせたAXIS Q2802-Eバイスペクトルカメラが含まれます。
- 2026年3月:Schneider ElectricとNVIDIAは、ギガワット規模のAIファクトリーの設計、シミュレーション、運用のための検証済みブループリントを発表し、NVIDIA OmniverseにAVEVAデジタルツインアーキテクチャを統合し、データセンターアラーム管理のためのNVIDIA Nemotronエージェント型AIをテストしました。このコラボレーションは、ビデオと環境テレメトリーを次世代データセンターインフラの統合AI駆動型運用管理へのインプットとして位置付けています。
- 2025年11月:Motorola Solutionsは、AI搭載エンタープライズリモートビデオ監視サービスのプロバイダーであるソルトレイクシティを拠点とするBlue Eyeを買収しました。Blue Eyeは、主要なカメラおよびビデオ管理システムプラットフォームと相互運用可能な脅威検知、ライブ音声抑止、検証済み法執行機関アラートを提供する24時間セキュリティオペレーションセンターを運営しています。取引条件は開示されていません。
世界のデータセンタービデオ監視市場レポートの調査範囲
データセンタービデオ監視市場は、データセンター施設の視覚的セキュリティ、監視、サーベイランスを可能にする技術とサービスを包含しています。物理的セキュリティの強化、不正行為の検知、インシデント対応のサポート、重要インフラ環境全体にわたるリアルタイムの運用可視性の提供を目的として設計されたソリューションが含まれます。市場は、設保護、資産セキュリティ、事業継続性に関する懸念の高まり、および高度な監視・アナリティクス機能を備えたインテリジェント監視システムの採用拡大によって牽引されています。
データセンタービデオ監視市場は、コンポーネント別(カメラおよびイメージングハードウェア、ビデオ管理ソフトウェア、ストレージおよび録画ハードウェア、アナリティクスおよびモニタリングソフトウェア、設置・統合・サポートサービス)、カメラタイプ別(固定カメラ、パン・チルト・ズームカメラ、サーマルカメラ、特殊低照度・赤外線カメラ)、展開形態別(オンプレミス監視システム、クラウドベース監視システム、ハイブリッド監視システム)、アプリケーション別(周辺部および外部エリア監視、入口・アクセスポイント監視、データホールおよび内部廊下監視、電気・機械室監視、荷積みバースおよび搬入エリア監視、リモートサイトおよびキャンパス監視)、規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、ラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ、エッジデータセンター)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| カメラおよびイメージングハードウェア |
| ビデオ管理ソフトウェア |
| ストレージおよび録画ハードウェア |
| アナリティクスおよびモニタリングソフトウェア |
| 設置・統合・サポートサービス |
| 固定カメラ |
| パン・チルト・ズームカメラ |
| サーマルカメラ |
| 特殊低照度・赤外線カメラ |
| オンプレミス監視システム |
| クラウドベース監視システム |
| ハイブリッド監視システム |
| 周辺部および外部エリア監視 |
| 入口・アクセスポイント監視 |
| データホールおよび内部廊下監視 |
| 電気・機械室監視 |
| 荷積みバースおよび搬入エリア監視 |
| リモートサイトおよびキャンパス監視 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| エッジデータセンター |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | カメラおよびイメージングハードウェア | ||
| ビデオ管理ソフトウェア | |||
| ストレージおよび録画ハードウェア | |||
| アナリティクスおよびモニタリングソフトウェア | |||
| 設置・統合・サポートサービス | |||
| カメラタイプ別 | 固定カメラ | ||
| パン・チルト・ズームカメラ | |||
| サーマルカメラ | |||
| 特殊低照度・赤外線カメラ | |||
| 展開モデル別 | オンプレミス監視システム | ||
| クラウドベース監視システム | |||
| ハイブリッド監視システム | |||
| アプリケーション別 | 周辺部および外部エリア監視 | ||
| 入口・アクセスポイント監視 | |||
| データホールおよび内部廊下監視 | |||
| 電気・機械室監視 | |||
| 荷積みバースおよび搬入エリア監視 | |||
| リモートサイトおよびキャンパス監視 | |||
| データセンター規模別 | 小規模 | ||
| 中規模 | |||
| 大規模 | |||
| ハイパースケール | |||
| データセンタータイプ別 | コロケーション | ||
| クラウドサービスプロバイダー(CSP) | |||
| エンタープライズ・エッジ | |||
| エッジデータセンター | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| シンガポール | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
データセンタービデオ監視市場の規模はどのくらいですか?
データセンタービデオ監視市場規模は2026年に19.3億米ドルと予測され、2032年までに45.9億米ドルに達し、2027年から2032年にかけてCAGR 14.72%で成長する見込みです。
データセンタービデオ監視支出をリードするコンポーネントはどれですか?
カメラおよびイメージングハードウェアが2026年に34.71%のシェアでリードしており、アナリティクスおよびモニタリングソフトウェアは2032年にかけてCAGR 15.26%で拡大すると予測されています。
データセンターでクラウドベース監視システムが使用される理由はですか?
クラウドベースシステムは、管理、アクセス制御、検索、システム監視、マルチサイトビデオ運用を集中化するため、2026年に59.78%のシェアを占めました。
データセンタービデオ監視で最も急速に拡大しているアプリケーションはどれですか?
電気・機械室監視は、冷却・電気インフラの監視要件に支えられ、2032年にかけてCAGR 16.59%で拡大すると予測されています。
データセンタービデオ監視で最も急速に拡大している地域はどこですか?
アジア太平洋地域は、オーストラリア、日本、シンガポール、インド、東南アジアでの容量追加に支えられ、2032年にかけてCAGR 16.91%で拡大すると予測されています。
データセンタービデオ監視の展開に影響する課題は何ですか?
主な課題には、レガシーシステムの改修コスト、生体認証・データレジデンシー規制、接続デバイスのサイバーセキュリティリスク、統合スキルの不足が含まれます。