
Taille et part du marché de la vidéosurveillance des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.31 Milliards de dollars |
| Taille du Marché (2032) | 4.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vidéosurveillance des centres de données par Mordor Intelligence
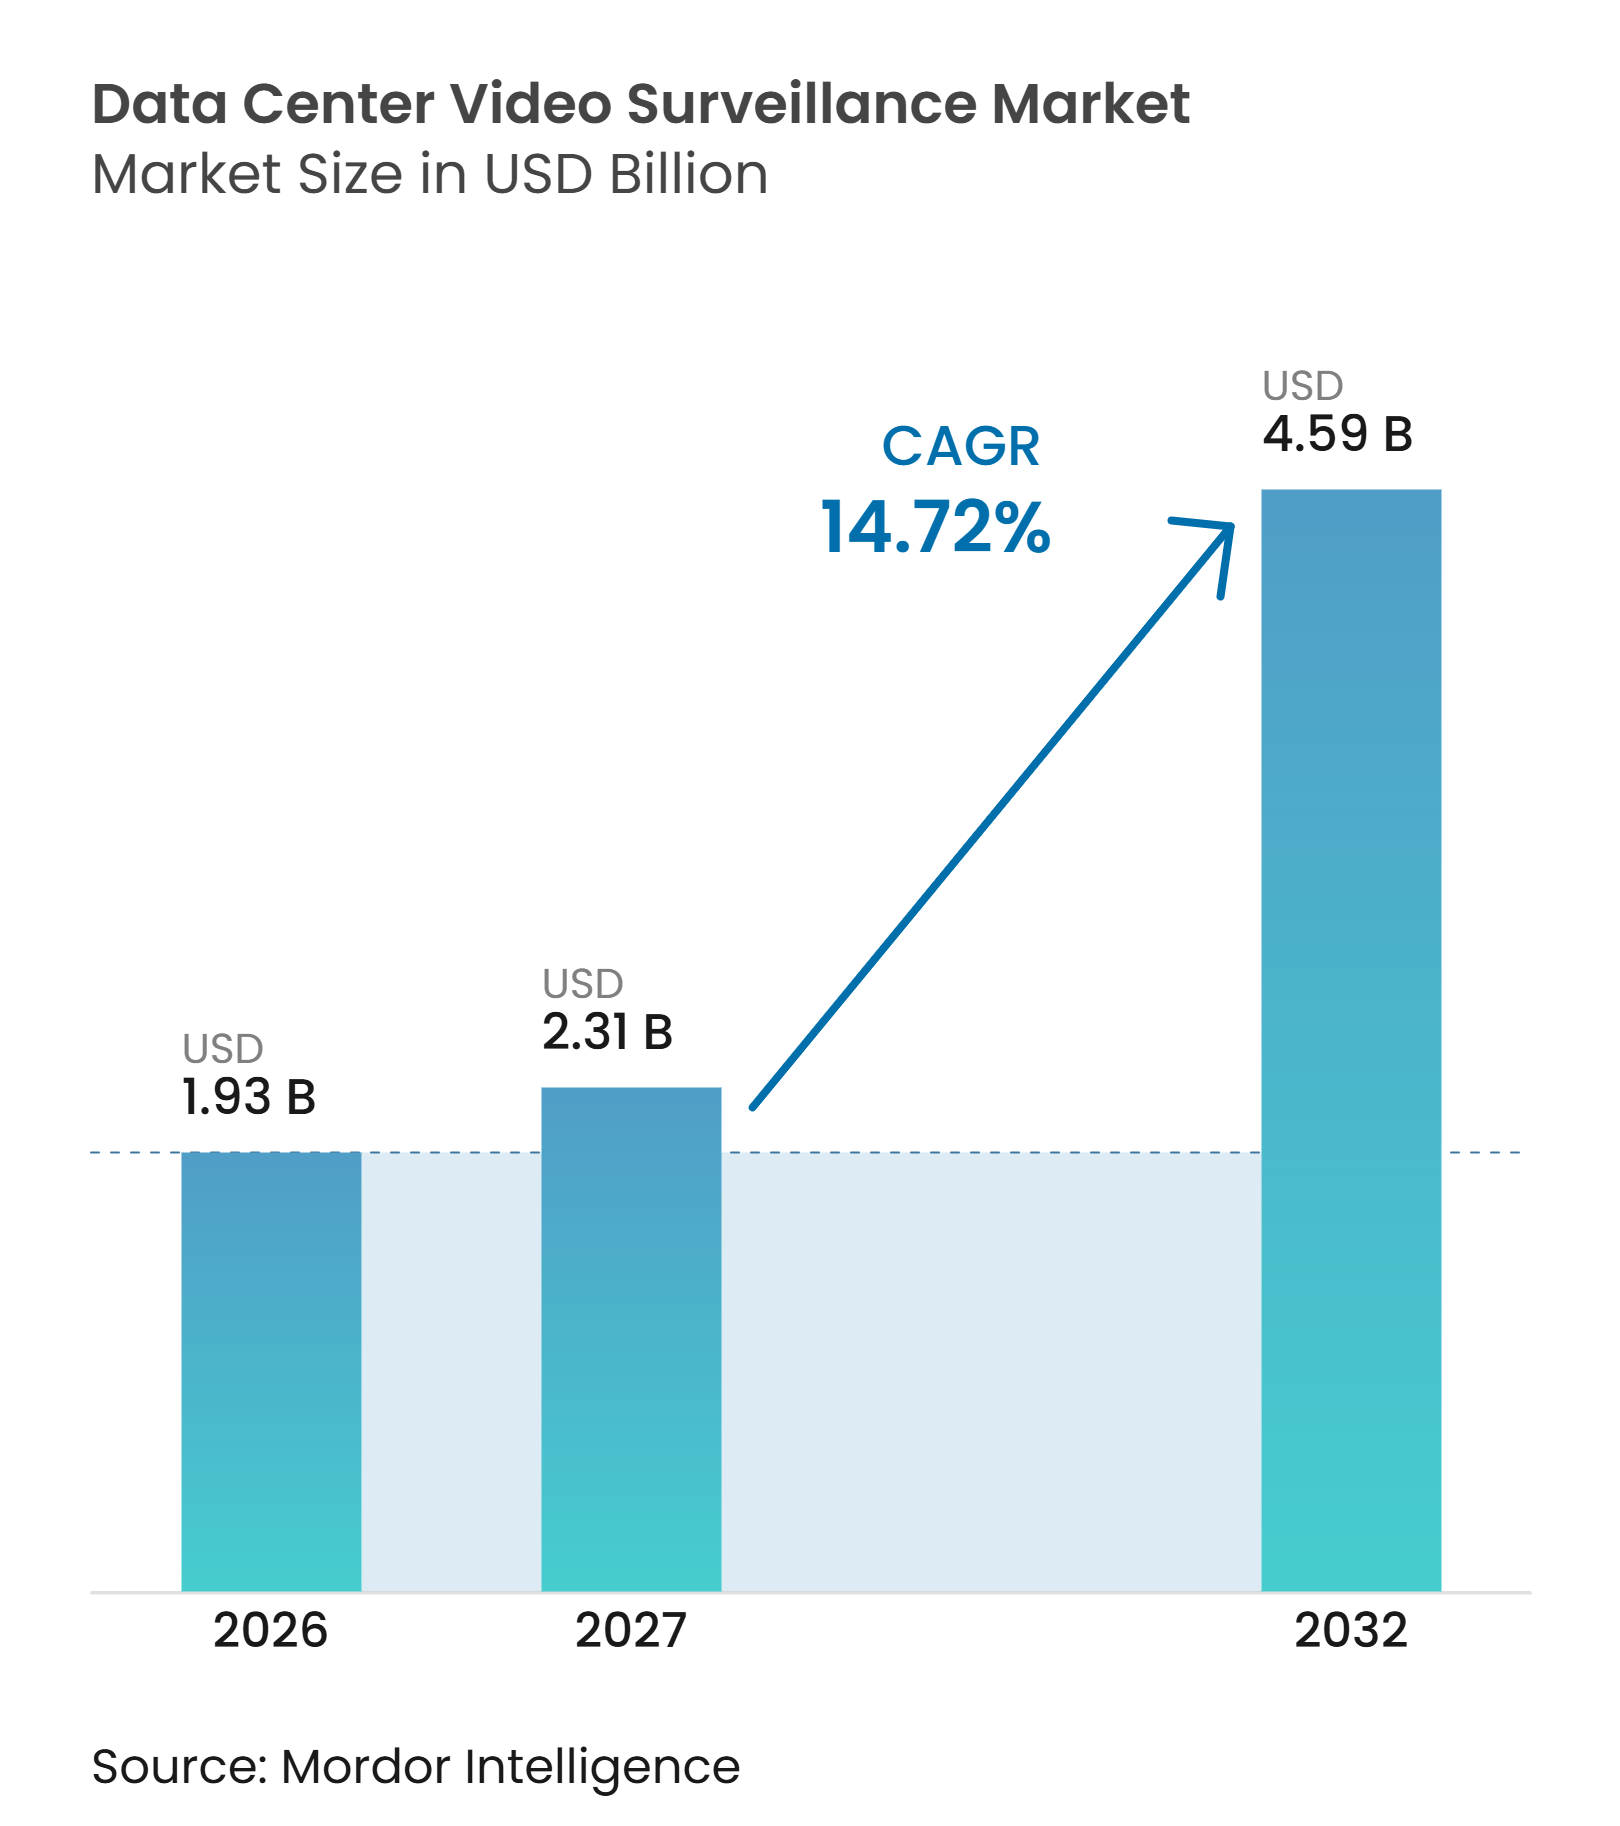
La taille du marché de la vidéosurveillance des centres de données est projetée à 1,93 milliard USD en 2026 et devrait atteindre 4,59 milliards USD d'ici 2032, progressant à un CAGR de 14,72 % de 2027 à 2032. La demande est liée aux nouveaux campus hyperscale, dont les grandes empreintes physiques nécessitent une couverture des périmètres, des entrées, des salles de données et des zones utilitaires critiques. L'analytique basée sur l'IA fait évoluer la valeur des systèmes de surveillance, passant de l'enregistrement d'événements à l'identification d'exceptions opérationnelles et de sécurité en temps réel. Les plateformes gérées dans le cloud gagnent en attention car elles permettent une administration centralisée, des journaux continus et des contrôles d'accès sur plusieurs installations. Les exigences de conformité rendent également la récupération, la conservation et les enregistrements d'audit plus importants dans les décisions d'achat. Le marché de la vidéosurveillance des centres de données évolue donc vers des systèmes intégrés combinant caméras, logiciels, stockage, contrôles d'identité et surveillance opérationnelle.
Points clés du rapport
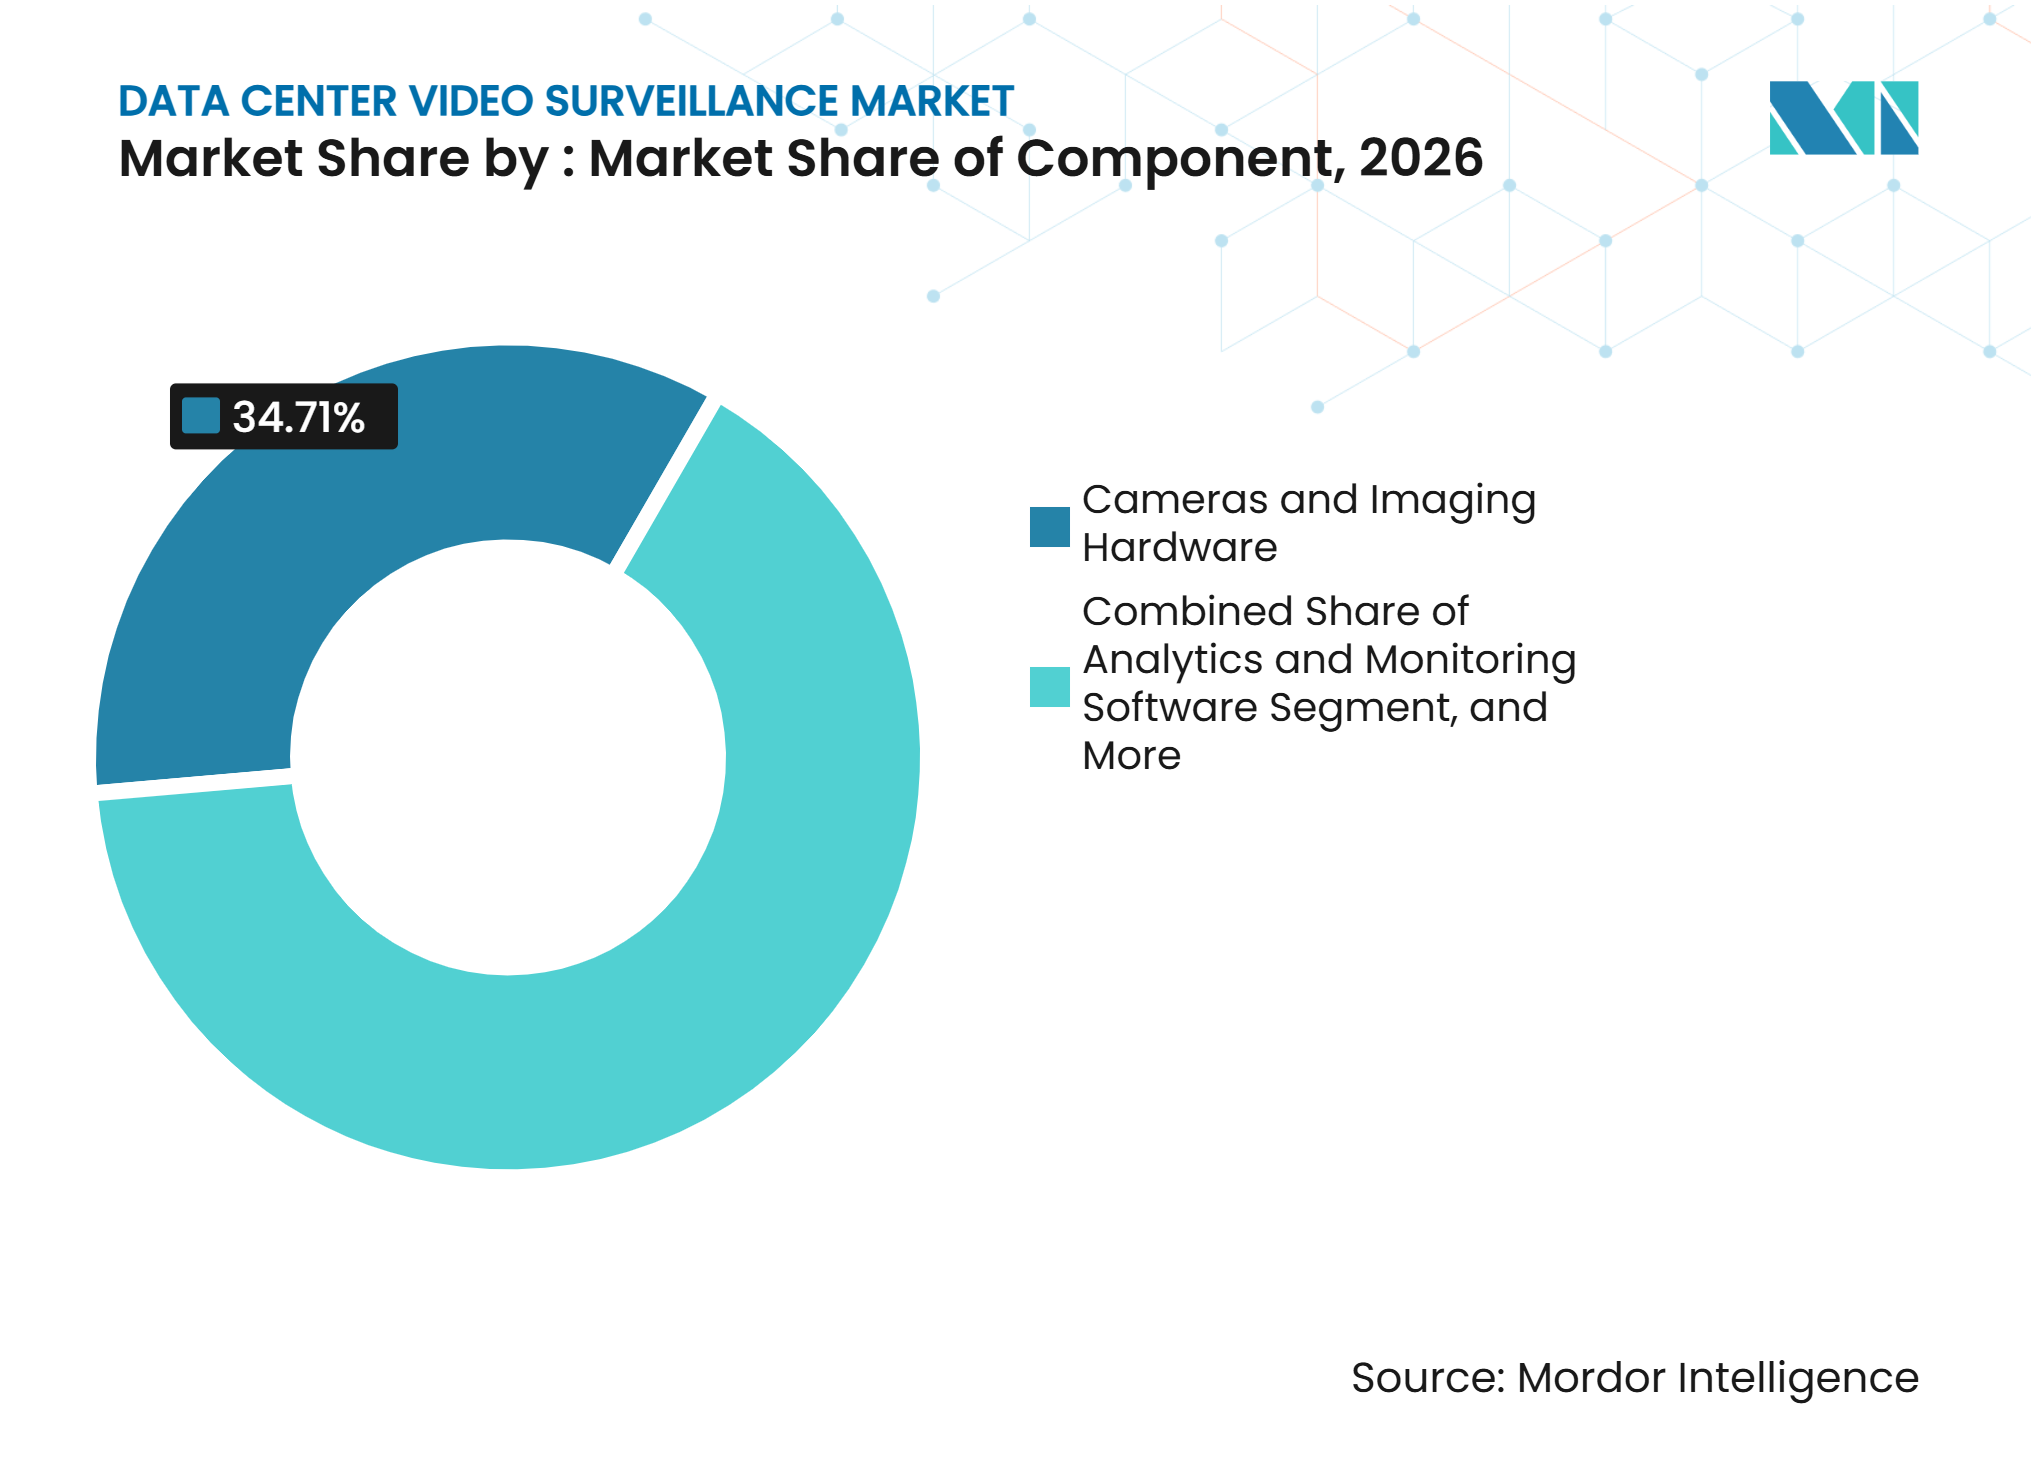
- Par composant, les caméras et le matériel d'imagerie détenaient 34,71 % de la part du marché de la vidéosurveillance des centres de données en 2026, tandis que les logiciels d'analytique et de surveillance devraient se développer à un CAGR de 15,26 % jusqu'en 2032.
- Par type de caméra, les caméras fixes représentaient 63,28 % de la part du marché de la vidéosurveillance des centres de données en 2026, tandis que les caméras panoramiques-inclinables-zoom devraient se développer à un CAGR de 15,92 % jusqu'en 2032.
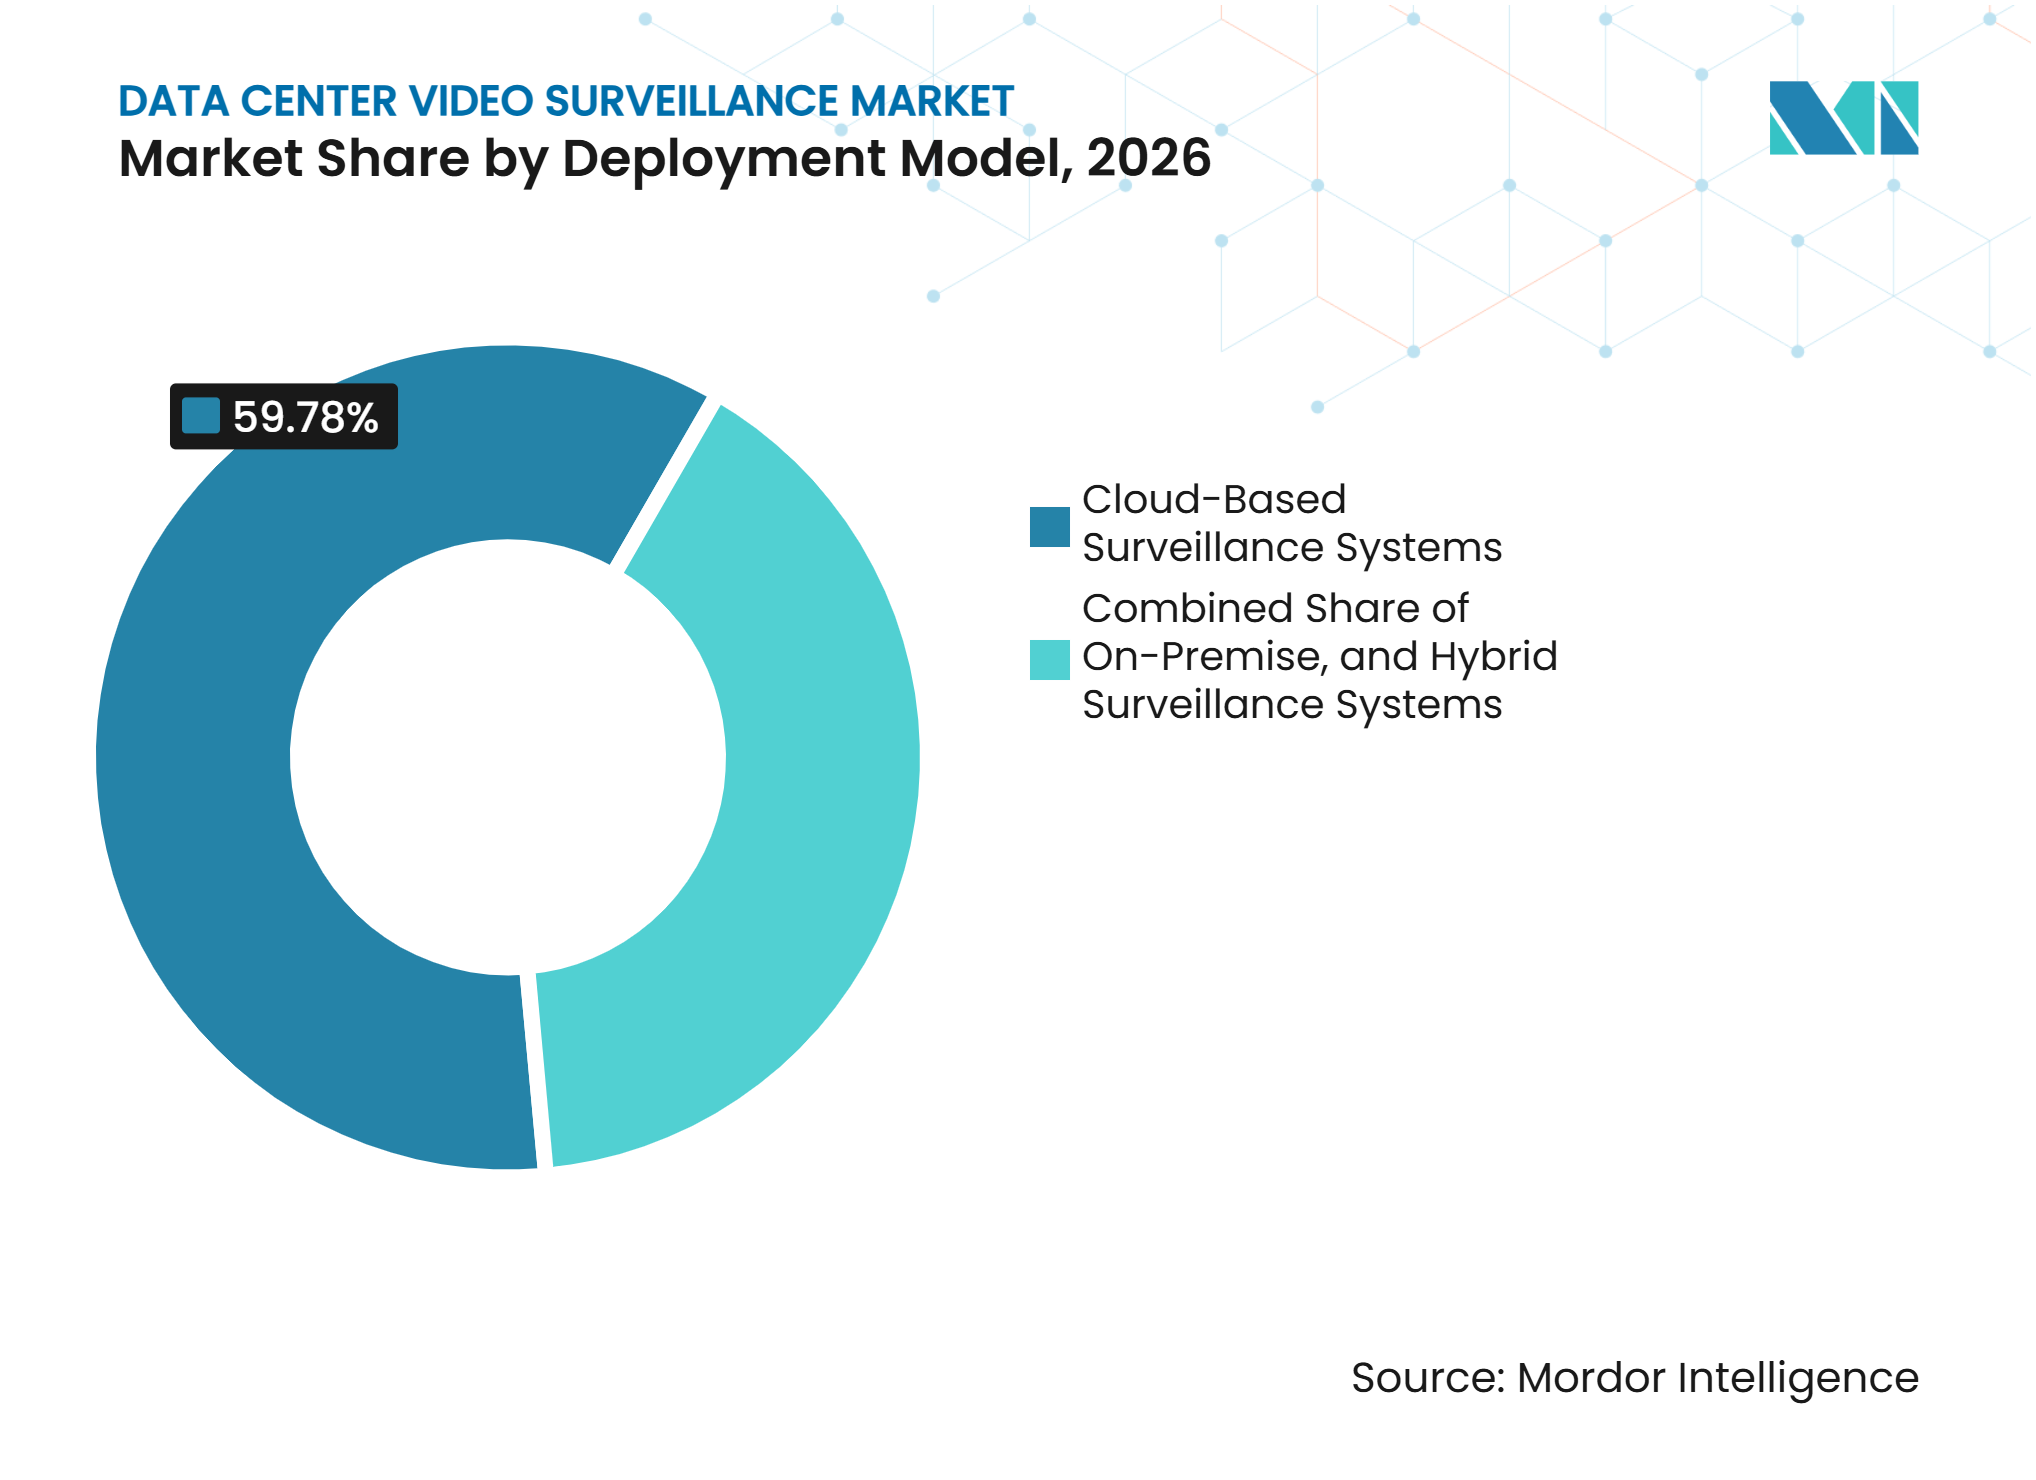
- Par modèle de déploiement, les systèmes de surveillance basés sur le cloud détenaient 59,78 % de la part du marché de la vidéosurveillance des centres de données en 2026 et devraient se développer à un CAGR de 17,39 % jusqu'en 2032.
- Par application, la surveillance du périmètre et des zones externes représentait 26,54 % de la taille du marché de la vidéosurveillance des centres de données en 2026, tandis que la surveillance des salles électriques et mécaniques devrait se développer à un CAGR de 16,59 % jusqu'en 2032.
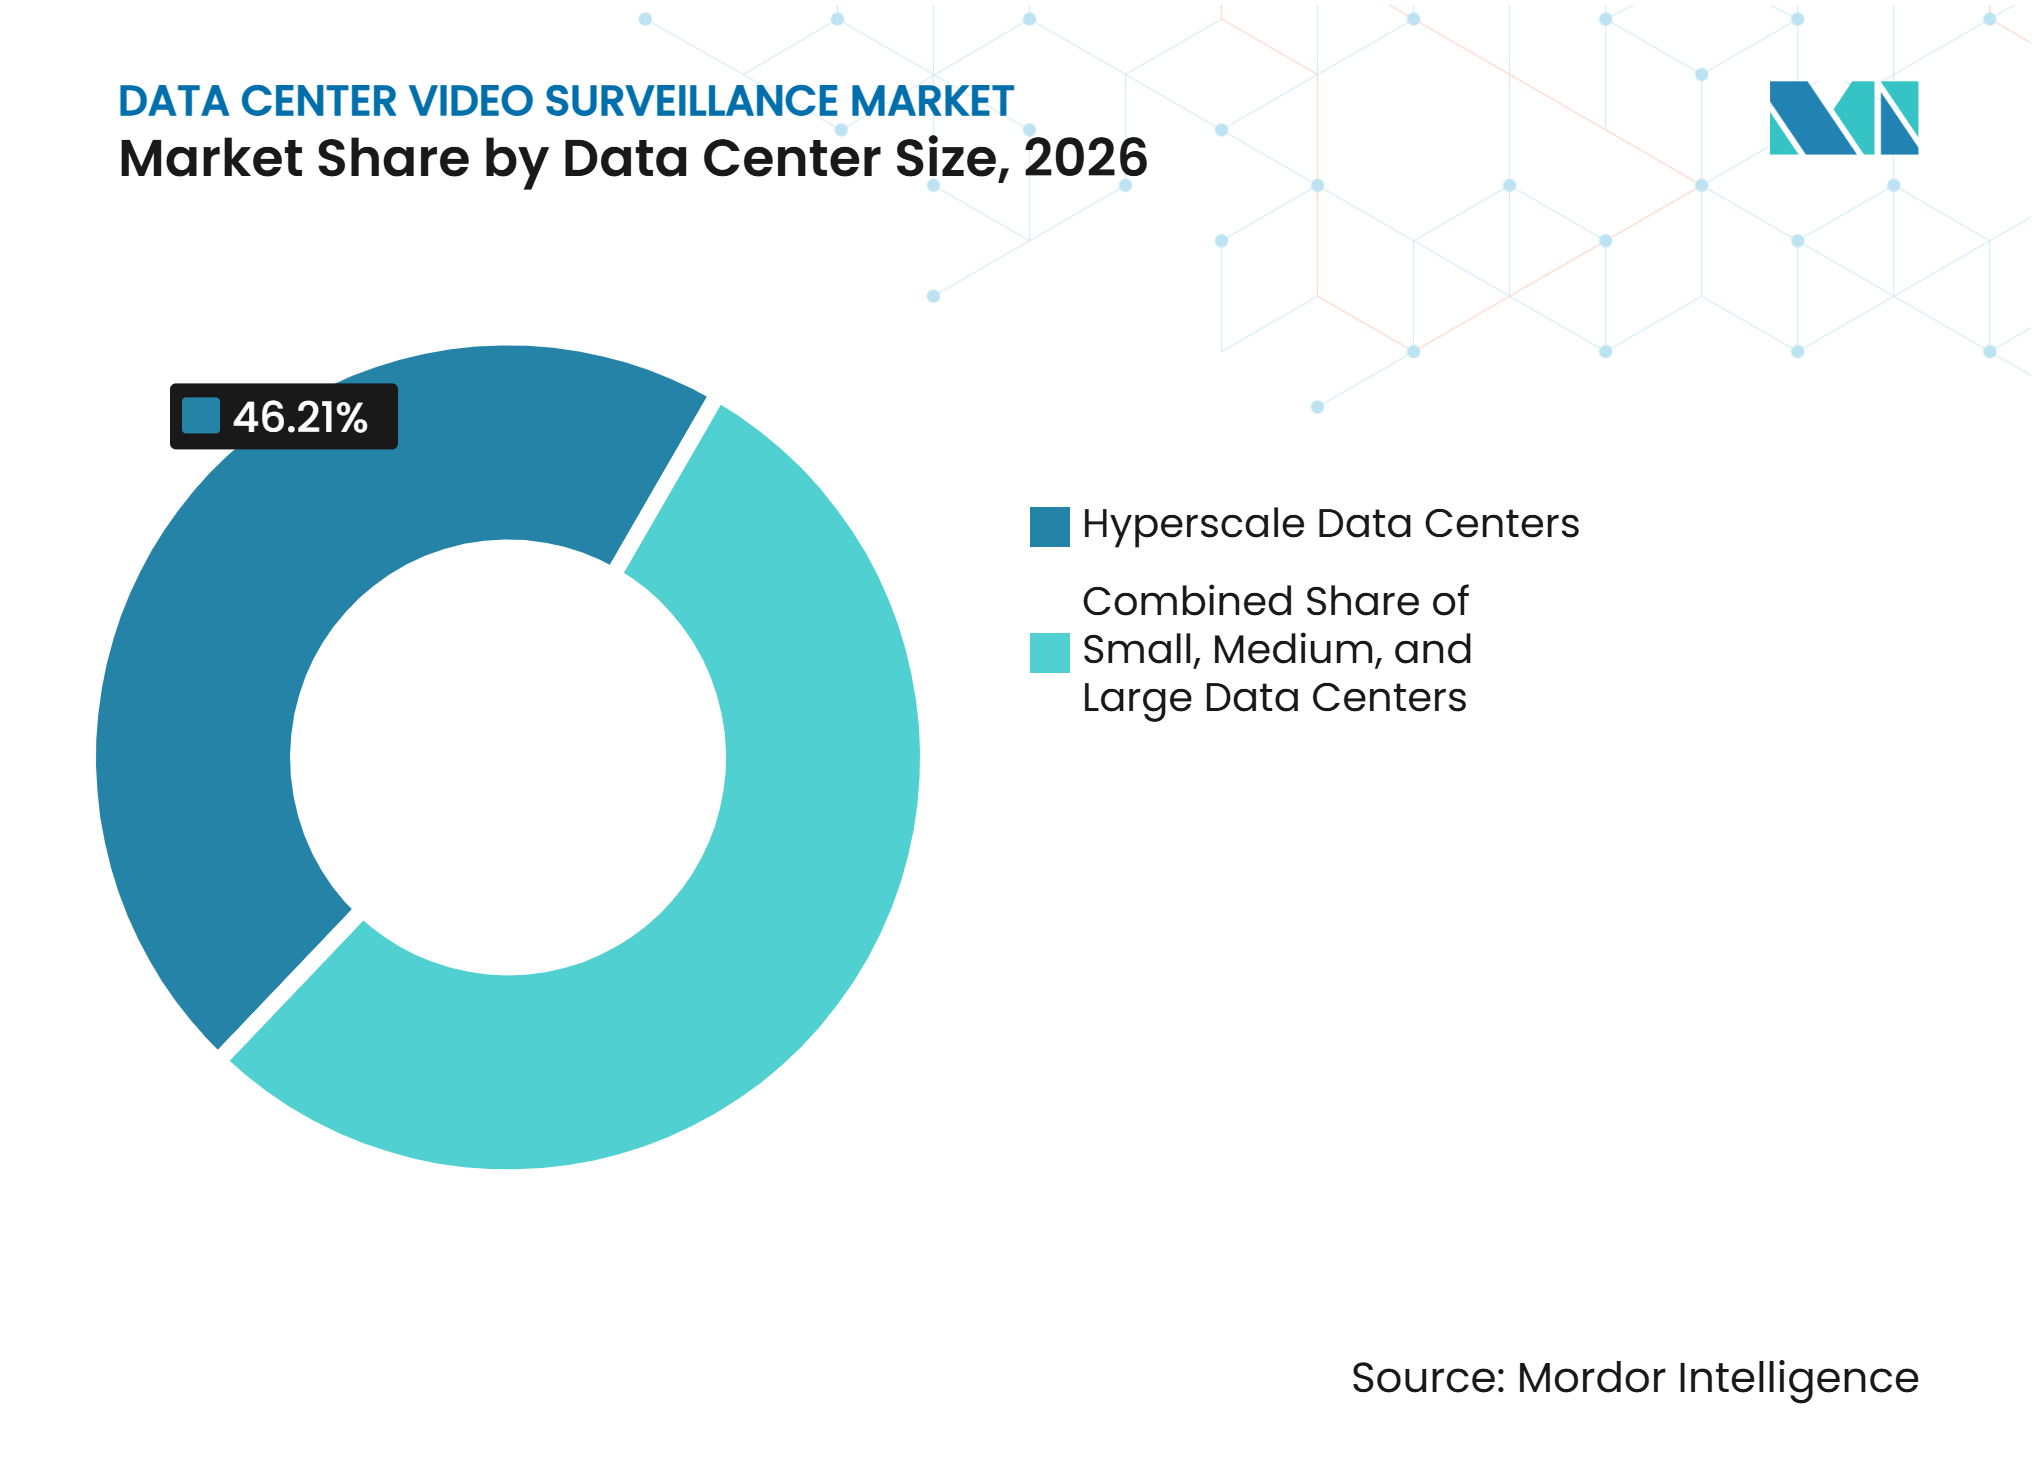
- Par taille de centre de données, les installations hyperscale représentaient 46,21 % de la taille du marché de la vidéosurveillance des centres de données en 2026 et devraient se développer à un CAGR de 15,27 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient 36,64 % de la part du marché de la vidéosurveillance des centres de données en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,38 % jusqu'en 2032.
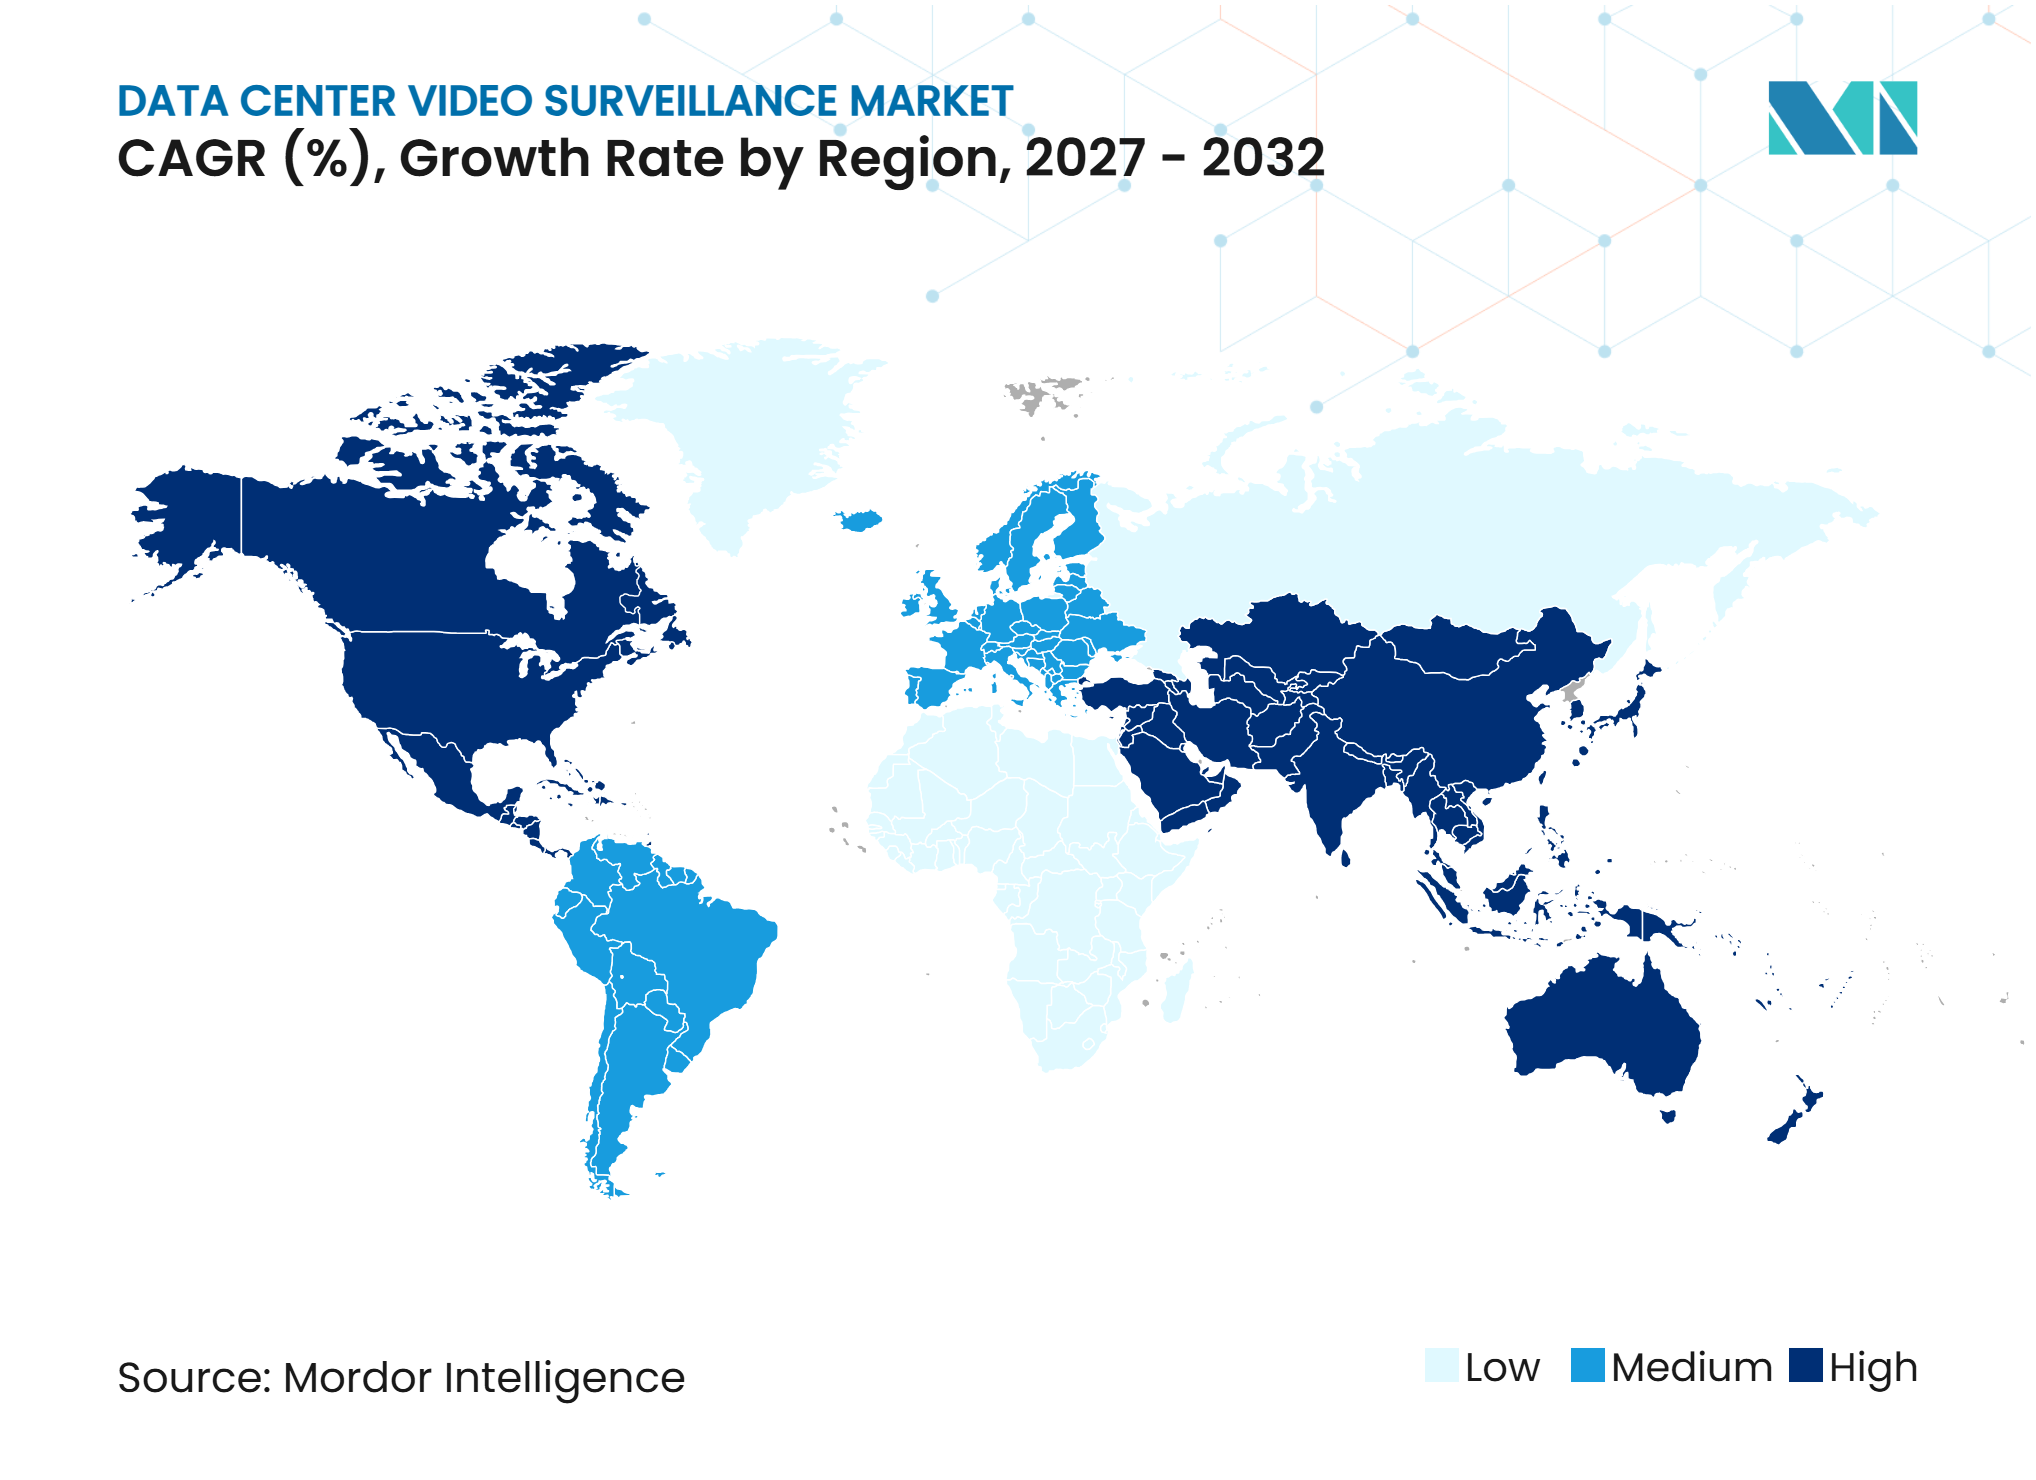
- Par géographie, l'Amérique du Nord représentait 39,58 % de la part du marché de la vidéosurveillance des centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des campus hyperscale et de colocation | +5.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| L'analytique IA remplaçant la surveillance vidéo exclusivement humaine | +3.8% | Mondial | Moyen terme (2 à 4 ans) |
| Exigences plus strictes en matière de convergence de la sécurité physique et logique | +2.4% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Conservation des preuves et auditabilité pilotées par la conformité | +1.9% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Prolifération des centres de données périphériques et modulaires | +1.4% | Mondial, avec des gains précoces en Amérique du Nord et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Télémétrie vidéo pour la résilience opérationnelle et la sécurité | +0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des campus hyperscale et de colocation
L'expansion des campus hyperscale et de colocation constitue une source centrale de demande sur le marché de la vidéosurveillance des centres de données. IntelliSee a signalé 190 GW de capacité hyperscale annoncée dans le cadre de 777 projets à l'échelle mondiale début 2026, dont 21 GW en cours de construction. Certains développements couvrent plus de 400 acres, nécessitant une couverture sur plusieurs couches de périmètre, des voies d'accès, des zones de livraison et des bâtiments. La Security Industry Association a signalé que les spécifications de sécurité physique peuvent prendre du retard sur l'activité de construction, créant une pression lors de la mise en service à l'ouverture de nouvelles installations.[1] Les opérateurs de colocation ont également besoin de zones de caméras spécifiques aux locataires et de droits de visualisation basés sur les rôles, que les systèmes locaux de base peuvent ne pas fournir. Ces exigences favorisent les systèmes de gestion vidéo gérés de manière centralisée, capables de s'adapter à mesure que de nouvelles salles et de nouveaux locataires sont ajoutés.
L'analytique IA remplaçant la surveillance vidéo exclusivement humaine
L'analytique IA modifie la façon dont les opérateurs évaluent le coût d'exploitation de la surveillance sur le marché de la vidéosurveillance des centres de données. DEEPX a présenté un système à Yotta 2025 qui prenait en charge plus de 200 flux de caméras à moins de 3,5 W par canal et a signal une efficacité jusqu'à 7 fois supérieure à celle des architectures conventionnelles de serveurs GPU.[2] Le traitement en périphérie de caméra peut identifier le talonnage, les temps de présence prolongés et la manipulation inhabituelle d'outils sans placer tous les flux sur des serveurs centralisés. Cela aide les équipes de sécurité à se concentrer sur les exceptions plutôt que de passer en revue les flux vidéo de routine. Un meilleur filtrage peut également réduire les fausses alertes dues aux changements de lumière, aux conditions météorologiques ou aux mouvements à proximité. Il en résulte un argumentaire opérationnel plus clair pour les licences d'analytique et les mises à niveau de caméras dans les grandes installations disposant d'un personnel de surveillance limité.
Exigences plus strictes en matière de convergence de la sécurité physique et logique
La sécurité des centres de données est de plus en plus gérée comme un environnement de risque physique et numérique connecté. Une étude de 2025 portant sur 99 organisations a identifié les cadres d'identité partagés, les centres de fusion et les plateformes d'analytique unifiées comme des pratiques utilisées dans les programmes de sécurité convergée.[3] Cela signifie que les caméras doivent fonctionner avec les enregistrements de contrôle d'accès, tandis que les logiciels de gestion vidéo ont besoin d'interfaces que les équipes des opérations de sécurité peuvent utiliser avec leurs outils existants. Un enregistrement d'événement unifié peut relier un événement d'accès par porte, un clip vidéo et une réponse à une alarme. Les fournisseurs disposant d'intégrations établies peuvent éviter le temps et le coût de la construction de liens middleware séparés. Le marché de la vidéosurveillance des centres de données bénéficie lorsque les images de surveillance sont également utilisées comme entrée opérationnelle plutôt que conservées uniquement pour un audit.
Conservation des preuves et auditabilité pilotées par la conformité
Les obligations d'audit font des capacités de conservation et de récupération fiables une considération importante pour les déploiements vidéo. La Security Industry Association identifie la conformité, l'auditabilité et la planification de la sécurité physique comme des enjeux fondamentaux pour les opérateurs de centres de données. Les opérateurs ont souvent besoin de journaux système et d'images pouvant être localisés rapidement pour des échantillonnages d'audit ou des examens d'incidents. Les systèmes gérés dans le cloud peuvent centraliser les contrôles d'accès et produire des enregistrements cohérents sur plusieurs sites. Les sites de colocation font face à une complexité accrue car différents locataires peuvent avoir des attentes différentes en matière de sécurité et de conservation. Cela favorise les conceptions hybrides qui conservent les images récentes localement tout en archivant le contenu sélectionné dans un environnement cloud contrôlé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de modernisation des systèmes existants et temps d'arrêt | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Contraintes liées à la confidentialité, à la gouvernance biométrique et à la résidence des données | -1.2% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exposition à la cybersécurité des caméras connectées et des systèmes de gestion vidéo | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de compétences en intégration multi-fournisseurs et en sécurité IA | -0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût de modernisation des systèmes existants et temps d'arrêt
Les systèmes de caméras existants peuvent ralentir les programmes de remplacement sur le marché de la vidéosurveillance des centres de données. Les installations construites avant 2018 peuvent utiliser des équipements analogiques ou IP de première génération nécessitant un pontage par encodeur ou un remplacement complet avant de pouvoir prendre en charge des caméras dotées de l'IA. Les sites de niveau III et de niveau IV ne peuvent pas accepter de lacunes dans la couverture des emplacements critiques lors d'un changement. Chaque remplacement peut nécessiter un flux temporaire et un séquençage minutieux, ce qui augmente les coûts d'installation et allonge les délais de projet. Les opérateurs de colocation doivent également coordonner les travaux avec plusieurs locataires, ajoutant des exigences de notification et d'accès. Dans certains cas, une plateforme de gestion vidéo existante peut empêcher l'accès aux flux tiers, laissant le remplacement complet de la plateforme comme seule option viable.
Contraintes liées à la confidentialité, à la gouvernance biométrique et à la résidence des données
Les règles de confidentialité peuvent affecter où et comment les capacités vidéo avancées sont déployées. NPR a rapporté que 23 États américains avaient adopté ou élargi des lois restreignant la collecte de données biométriques sans consentement en août 2025. Ces règles peuvent affecter la reconnaissance faciale utilisée pour la validation d'accès, selon la loi et son interprétation dans chaque État. The Real Deal a rapporté que le risque lié à la confidentialité biométrique en Illinois a redirigé plus de 100 milliards USD d'investissements hyperscale vers les États voisins, sur la base de commentaires de JLL. Les règles de résidence des données en Europe, à Singapour et en Australie peuvent également contraindre l'emplacement du stockage et du traitement vidéo. Les opérateurs desservant plusieurs juridictions peuvent donc nécessiter un enregistrement local, des politiques de conservation spécifiques à chaque juridiction et des architectures cloud plus complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les logiciels d'analytique dépassent le leadership en revenus du matérielLes caméras et le matériel d'imagerie détenaient 34,71 % de la part du marché de la vidéosurveillance des centres de données en 2026. Cette position reflète le grand nombre d'unités de caméras nécessaires aux points d'entrée, dans les allées de serveurs, les couloirs, les lignes de périmètre et les salles utilitaires. La demande de matériel augmente avec l'empreinte physique d'une installation et avec le nombre de zones d'accès séparées. Les spécifications des caméras varient également selon les conditions d'éclairage, la distance de couverture et le niveau de détail requis. Les opérateurs combinent généralement des équipements fixes, PTZ, thermiques et à faible luminosité plutôt que de s'appuyer sur un seul type de caméra. Cela crée une demande continue de matériel d'imagerie même si les logiciels jouent un rôle plus important dans la valeur du système.
Les logiciels d'analytique et de surveillance devraient se développer à un CAGR de 15,26 % jusqu'en 2032. Le segment bénéficie du déplacement de l'inférence IA vers la caméra, ce qui permet de créer des alertes en périphérie plutôt qu'après que les images aient atteint un serveur central. Les logiciels prennent en charge la classification des événements, la recherche d'incidents, les autorisations des utilisateurs et la surveillance multi-sites. Ils peuvent également générer des rapports de conformité et relier les images aux événements de contrôle d'accès. Les logiciels de gestion vidéo restent importants pour la fédération sur plusieurs sites et pour les droits d'accès spécifiques aux locataires. Les équipements de stockage et d'enregistrement, l'installation, l'intégration et les services de support continuent de soutenir les déploiements car les grands sites nécessitent un réglage, une migration, une intégration d'interface de programmation d'application et une maintenance continue.



Par type de caméra :
les caméras PTZ accélèrent face à la domination des infrastructures fixesLes caméras fixes représentaient 63,28 % de la part du marché de la vidéosurveillance des centres de données en 2026. Elles sont bien adaptées aux zones de couverture stables telles que les allées de serveurs, les couloirs à sas, les portes et les points d'accès définis. Leur coût réduit et leur installation simple favorisent un déploiement en grand volume dans une installation. Les dispositifs fixes offrent des vues cohérentes pouvant être utilisées pour les enquêtes et les examens d'audit de routine. Ils sont également utiles lorsque les positions des caméras peuvent être intégrées dans un nouveau bâtiment avant la fin de la construction. Ces attributs maintiennent l'importance des unités fixes dans les nouvelles installations comme dans les projets de mise à niveau.
Les caméras panoramiques-inclinables-zoom devraient se développer à un CAGR de 15,92 % jusqu'en 2032. Les unités PTZ peuvent suivre des événements sur de vastes zones extérieures et peuvent réduire le nombre de caméras nécessaires pour certains emplacements de périmètre. Cela est particulièrement utile dans les grands campus où une couverture uniquement fixe nécessiterait un très grand nombre de caméras. Les caméras thermiques trouvent également une utilisation plus large dans les salles électriques et mécaniques car elles combinent la surveillance de la température avec l'observation de la sécurité physique. Les caméras à faible luminosité et infrarouges servent les quais de chargement, les parkings et d'autres emplacements où les conditions d'éclairage peuvent être irrégulières. Le marché de la vidéosurveillance des centres de données utilise donc des types de caméras en fonction de l'objectif opérationnel de chaque zone plutôt qu'une norme d'équipement unique.
Par modèle de déploiement :
l'architecture cloud est en tête en termes de part et de croissance simultanémentLes systèmes de surveillance basés sur le cloud représentaient 59,78 % de la taille du marché de la vidéosurveillance des centres de données en 2026. Leur avance reflète la valeur de l'administration centralisée sur les sites, les locataires et les équipes de sécurité. Les plateformes cloud peuvent prendre en charge l'accès à distance, les autorisations basées sur les rôles, les fonctions de recherche et la surveillance de l'état du système via une seule interface. Elles permettent également aux organisations d'ajouter des sites sans construire un centre d'opérations local séparé sur chaque site. Ces capacités sont pertinentes pour les portefeuilles de centres de données distribués et les installations périphériques sans personnel. Elles sont particulièrement utiles lorsque les opérateurs ont besoin d'enregistrements continus pour les examens de conformité.
Les systèmes de surveillance basés sur le cloud devraient se développer à un CAGR de 17,39 % jusqu'en 2032. Les systèmes de surveillance sur site restent nécessaires pour certaines installations où la souveraineté des données ou les politiques de sécurité internes limitent le traitement externe. Les systèmes de surveillance hybrides comblent ces besoins en enregistrant près de la source tout en utilisant les services cloud pour une conservation plus longue et une gestion centralisée. Cette approche peut aider les sites à gérer la latence du réseau et à maintenir l'accès lors de perturbations de connectivité. Les systèmes connectés nécessitent toujours des contrôles de sécurité solides car l'intégration cloud crée des surfaces d'attaque supplémentaires. La CISA a publié un avis en octobre 2025 concernant les caméras et l'application CloudEdge Online décrivant une vulnérabilité d'identifiants codés en dur avec un score CVSS v4 de 8,7.

Par application :
la surveillance des salles électriques comble l'écart avec la domination du périmètreLa surveillance du périmètre et des zones externes détenait 26,54 % de la taille du marché de la vidéosurveillance des centres de données en 2026. Elle constitue la première couche d'observation autour des clôtures, des portails, des routes, des zones de chargement et des approches des bâtiments. Ces zones couvrent souvent les plus grandes surfaces physiques et nécessitent des combinaisons d'équipements fixes, PTZ, thermiques et à support radar. La couverture du périmètre permet également une détection précoce des événements avant qu'une personne n'atteigne un point d'entrée contrôlé. Les nouveaux campus nécessitent une couverture temporaire pendant la phase de construction avant la mise en service des systèmes permanents. Cette application reste fondamentale car elle protège à la fois les opérations en cours et les équipements de grande valeur livrés pendant la construction.
La surveillance des salles électriques et mécaniques devrait se développer à un CAGR de 16,59 % jusqu'en 2032. Les environnements informatiques IA à plus haute densité augmentent l'importance de la surveillance des systèmes de refroidissement et électriques qui soutiennent les opérations des serveurs. Les caméras bispectrales peuvent fournir une image visible et des données liées à la température via le même dispositif. Cela donne aux opérateurs une vue de sécurité et un signal opérationnel sans nécessiter un réseau de caméras séparé. La surveillance des entrées et des points d'accès reste stable car les mouvements du personnel et des fournisseurs doivent être enregistrés. La surveillance des salles de données, des couloirs internes, des quais de chargement, des zones de livraison, des sites distants et des campus bénéficiera également de l'expansion des empreintes de campus et des déploiements modulaires.
Par taille de centre de données :
la concentration hyperscale domine le marché en termes de part et de croissanceLes installations hyperscale représentaient 46,21 % de la taille du marché de la vidéosurveillance des centres de données en 2026. Leur échelle crée une exigence de surveillance importante sur de vastes terrains, plusieurs structures, des cours utilitaires et des zones internes sécurisées. Les installations abritent des actifs informatiques, électriques, de refroidissement et réseau précieux nécessitant une protection continue. IntelliSee a projet les coûts de construction hyperscale à 11,3 millions USD par MW en 2026. Cette base de coûts peut faire d'un système de sécurité bien conçu un élément relativement modeste de la valeur des actifs protégés. Les opérateurs hyperscale peuvent également standardiser les équipements et les logiciels sur des conceptions de campus répétées.
Les installations hyperscale devraient se développer à un CAGR de 15,27 % jusqu'en 2032. Les grandes installations dans la plage de 10 MW à 100 MW contribuent également à la demande car les entreprises améliorent leurs systèmes de surveillance avant les audits de colocation et les arrangements de sous-location. Les centres de données moyens et petits sont plus susceptibles de remplacer les équipements plus anciens pour répondre aux exigences de conformité ou opérationnelles. Ils peuvent faire face à des coûts d'intégration plus élevés par zone protégée car ils ne disposent pas de l'échelle d'achat hyperscale. En même temps, ils peuvent avoir des environnements multi-fournisseurs complexes qui ne peuvent pas être remplacés rapidement. Le marché de la vidéosurveillance des centres de données présente donc une demande provenant à la fois de grands projets greenfield et de cycles de mise à niveau plus petits.
Par type de centre de données :
les fournisseurs de services cloud stimulent la croissance la plus rapide tandis que la colocation ancre la part de marchéLes installations de colocation détenaient 36,64 % de la part du marché de la vidéosurveillance des centres de données en 2026. Elles disposent d'empreintes de campus établies et doivent répondre aux attentes de sécurité physique incluses dans les accords de niveau de service clients. Un fournisseur de colocation doit protéger les zones partagées tout en séparant les droits d'accès et de visualisation pour différents locataires. Cela peut nécessiter des zones de caméras cloisonnées, des autorisations précises et des pistes d'audit détaillées. Les opérateurs d'installations doivent également coordonner les opérations de sécurité avec les exigences spécifiques aux clients. Ces besoins font de la colocation une partie substantielle et techniquement exigeante du marché de la vidéosurveillance des centres de données.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,38 % jusqu'en 2032. Leur croissance est associée à la construction continue d'installations appartenant aux fournisseurs et au déploiement plus large des charges de travail cloud et IA. CBRE a indiqué que les dépenses d'investissement agrégées des hyperscalers pourraient dépasser 400 milliards USD en 2026. Les installations d'entreprise vont des environnements hautement réglementés aux sites qui commencent avec une couverture minimale et se mettent à niveau après des conclusions d'audit. Les centres de données périphériques nécessitent une approche distincte car ils sont distribués, souvent sans personnel et fréquemment situés loin des équipes de sécurité centrales. Les tableaux de bord cloud à distance et les systèmes préconfigurés sont précieux dans ces emplacements car il peut n'y avoir aucun centre d'opérations sur site.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 39,58 % de la part du marché de la vidéosurveillance des centres de données en 2026. La demande est concentrée dans le nord de la Virginie, Phoenix, la Silicon Valley et Dallas-Fort Worth, où le développement hyperscale et de colocation est important. L'activité de construction crée une exigence de protection temporaire du site et de surveillance permanente lors de la mise en service. LandSky AI a signalé 77,7 milliards USD de démarrages de construction de centres de données aux États-Unis en 2025 et 88 milliards USD de premières pelletées planifiées pour le premier semestre 2026. Le Canada et le Mexique ajoutent une demande régionale via de nouvelles installations de colocation. Les exigences canadiennes en matière de souveraineté des données peuvent influencer l'architecture vidéo cloud lorsque les images seraient autrement stockées en dehors du pays.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 16,91 % jusqu'en 2032. L'Australie, le Japon, Singapour, l'Inde et l'Asie du Sud-Est sont des emplacements clés pour les nouvelles capacités et les déploiements de sécurité associés. Cushman and Wakefield a signalé un pipeline de centres de données en Asie-Pacifique de 26 455 MW au premier semestre 2026, tandis que le taux de vacance a diminué de 10,9 % au second semestre 2025 à 10,3 %. Singapour a ajouté 2 nouvelles tranches de développement totalisant 1,2 GW, tandis que la Malaisie et la Thaïlande attirent des besoins de capacité plus larges. Le cadre de sécurité gouvernemental australien établit une base de sécurité physique en couches pour certains opérateurs. Les contraintes énergétiques du Japon encouragent également l'expansion vers les villes régionales, ce qui accroît le besoin de gestion de systèmes à distance.
Europe, Moyen-Orient et Afrique
L'Europe présente une demande significative en Allemagne, au Royaume-Uni et en France. Les exigences du Règlement général sur la protection des données peuvent influencer l'endroit où les images sont conservées et traitées, en particulier pour les fournisseurs de colocation desservant des clients dans plus d'une juridiction. Les conceptions d'enregistrement local hybride peuvent donc être importantes pour les opérateurs transfrontaliers. Le Moyen-Orient et l'Afrique progressent grâce à des installations greenfield aux Émirats arabes unis et en Arabie saoudite, soutenues par des programmes nationaux d'infrastructure numérique. L'Amérique du Sud, menée par le Brésil et l'Argentine, reste une zone émergente à mesure que les fournisseurs cloud mondiaux construisent une infrastructure locale. Son échelle reste inférieure à celle des régions leaders, mais chaque nouveau campus crée une demande initiale pour la surveillance du périmètre, des accès et des zones internes.
Paysage concurrentiel
Concentration du Marché
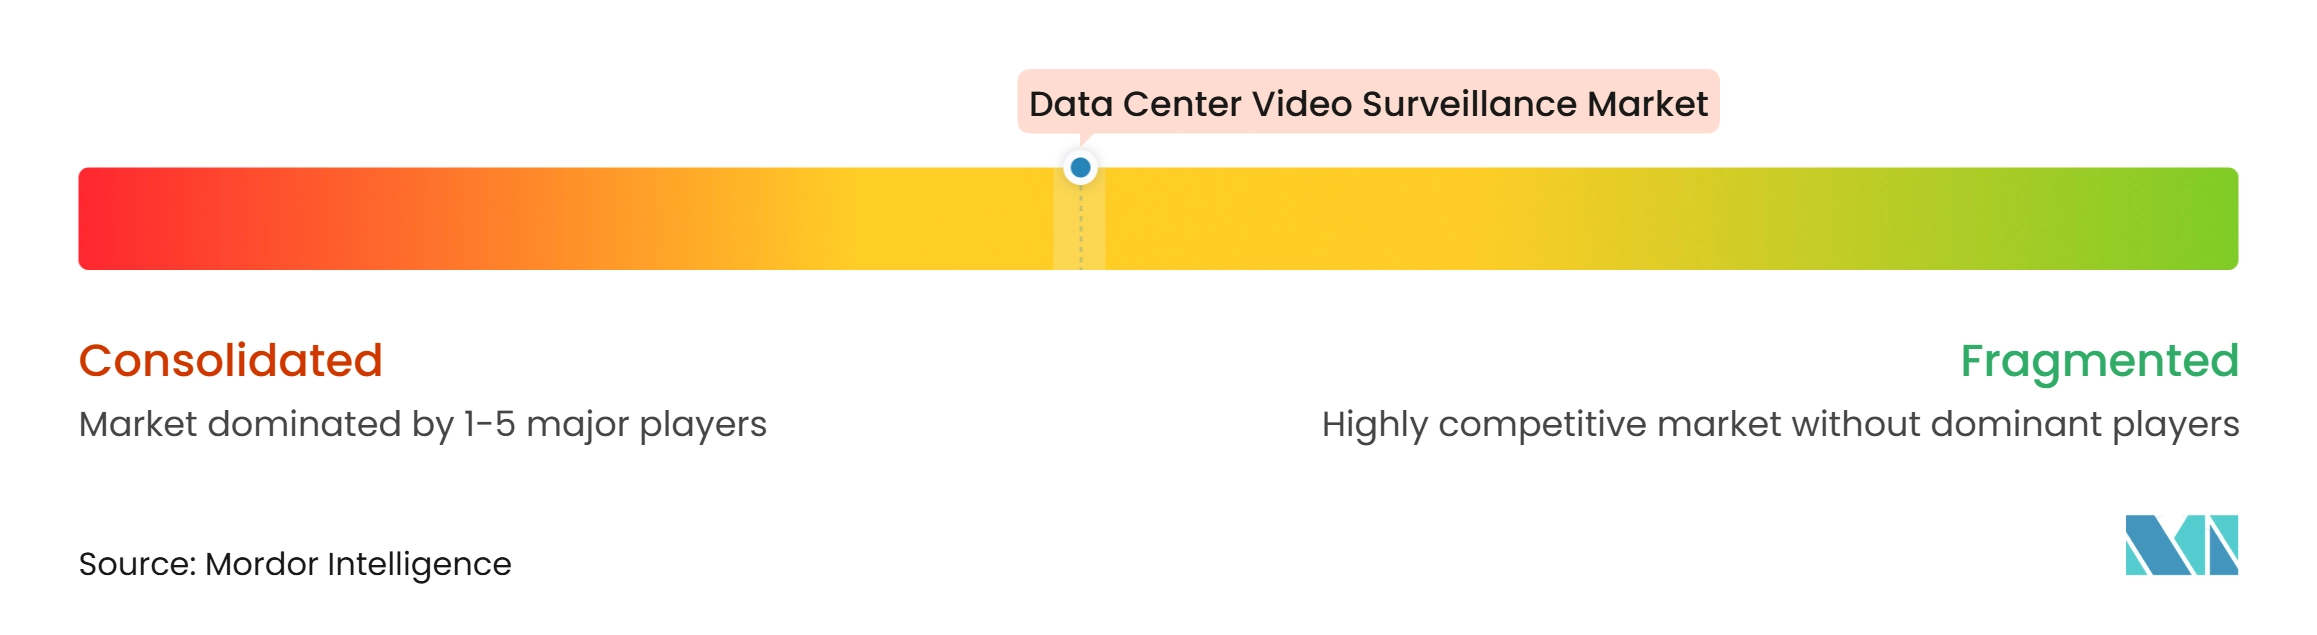
Le marché de la vidéosurveillance des centres de données est modérément fragmenté entre les fabricants de caméras, les fournisseurs de gestion vidéo cloud, les spécialistes de l'analytique et les intégrateurs de systèmes. Les acteurs axés sur le matériel ajoutent de l'inférence IA aux systèmes sur puce des caméras pour maintenir leur différenciation à mesure que les équipements d'imagerie de base se standardisent davantage. Les fournisseurs axés sur les logiciels se différencient par la fédération multi-sites, les outils d'audit, les interfaces de programmation d'application et les intégrations d'identité. Cela rend la proposition de valeur plus large que la seule fourniture de caméras. Les acheteurs évaluent de plus en plus la qualité de l'intégration d'une plateforme avec le contrôle d'accès, la réponse aux incidents et leur environnement d'opérations de sécurité plus large. Les pratiques de sécurité des fournisseurs sont également devenues un facteur de sélection important car les dispositifs connectés ont été ciblés par des vulnérabilités divulguées.
Motorola Solutions a acquis Blue Eye en novembre 2025, ajoutant des services de surveillance vidéo à distance d'entreprise basés sur l'IA et des capacités de centre d'opérations de sécurité 24 heures sur 24 à son portefeuille plus large. Honeywell a signé un accord de distribution mondiale de 10 ans avec Milestone Systems en avril 2025, étendant un partenariat autour du contrôle d'accès et de l'intégration des systèmes de gestion vidéo. Axis Communications a présenté des équipements de déploiement cellulaire privé, une caméra à obturateur global et une caméra bispectrale à ISC West 2026. Ces mouvements montrent comment les fournisseurs s'étendent au-delà des dispositifs individuels vers la vidéo connectée, le contrôle d'accès, les opérations à distance et les capacités d'imagerie spécialisées.
Claroty a divulgué 4 vulnérabilités d'exécution de code à distance avant authentification dans Axis Device Manager en août 2025 et a identifié 6 500 serveurs exposés à l'échelle mondiale. Cela a accru l'importance de la gestion des vulnérabilités, de la configuration sécurisée et des performances de sécurité publiées dans les décisions d'approvisionnement. Un écart subsiste dans le segment des entreprises de moins de 100 MW, où les systèmes intégrés de niveau hyperscale peuvent être excessifs tandis que les produits pour petits sites manquent des fonctionnalités d'audit et de flux de travail nécessaires. Les fournisseurs capables de proposer des outils prêts pour la conformité sans complexité de déploiement excessive peuvent être bien positionnés dans cette partie du marché de la vidéosurveillance des centres de données. Les informations disponibles ne fournissent pas de parts combinées pour les entreprises leaders, de sorte qu'une mesure précise de la concentration basée sur ces parts ne peut pas être calculée. L'activité concurrentielle est plutôt caractérisée par une technologie différenciée, des partenariats et des capacités d'intégration.
Leaders du secteur de la vidéosurveillance des centres de données
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Bosch Sicherheitssysteme GmbH
-
Hanwha Vision Co., Ltd.
-
Motorola Solutions, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vidéosurveillance des centres de données Entreprises couvertes dans ce rapport
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Bosch Sicherheitssysteme GmbH
- Hanwha Vision Co., Ltd.
- Motorola Solutions, Inc.
- Johnson Controls International plc
- Honeywell International Inc.
- Genetec Inc.
- Milestone Systems A/S
- Verkada Inc.
- Eagle Eye Networks, Inc.
- Cisco Systems, Inc.
- NVIDIA Corporation
- Schneider Electric SE
- Securitas Technology AB
- Convergint Technologies LLC
- ASSA ABLOY AB
- i-PRO Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Canon Inc.
- Teledyne FLIR LLC
- MOBOTIX AG
- VIVOTEK Inc.
- Zhejiang Uniview Technologies Co., Ltd.
Développements industriels récents dans Marché de la vidéosurveillance des centres de données
- Octobre 2026 : Truelink Capital a signé un accord définitif pour acquérir l'activité mondiale de produits d'intrusion de Johnson Controls, englobant les marques DSC, Qolsys, PowerG, Visonic et Bentel de panneaux d'intrusion, de capteurs et de produits de communication d'alarme. En attente d'approbation réglementaire et dont la clôture est prévue au premier semestre 2027, la transaction signale que Johnson Controls concentre sa stratégie de sécurité autour du contrôle d'accès intégré, des systèmes de gestion vidéo et de l'intelligence des bâtiments, façonnant directement les frontières concurrentielles pour ses lignes de systèmes de gestion vidéo Exacq et de caméras Illustra.
- Mars 2026 : Axis Communications a dévoilé une suite d'innovations de sécurité unifiées à ISC West 2026, notamment le boîtier arrière cellulaire privé AXIS TP3604-E permettant le déploiement de caméras sur des réseaux cellulaires privés d'entreprise sans câblage traditionnel, la caméra à obturateur global AXIS P1486-LE et la caméra bispectrale AXIS Q2802-E combinant des capteurs thermiques 640×480 et visuels 4K pour la détection simultanée d'intrusion périmétrique et la surveillance de la température.
- Mars 2026 : Schneider Electric et NVIDIA ont annoncé des plans validés pour la conception, la simulation et l'exploitation d'usines IA à l'échelle du gigawatt, intégrant l'architecture de jumeau numérique AVEVA dans NVIDIA Omniverse et testant l'IA agentique NVIDIA Nemotron pour la gestion des alarmes des centres de données. La collaboration positionne la télémétrie vidéo et environnementale comme des entrées pour une gestion opérationnelle unifiée pilotée par l'IA pour l'infrastructure des centres de données de nouvelle génération.
- Novembre 2025 : Motorola Solutions a acquis Blue Eye, un fournisseur basé à Salt Lake City de services de surveillance vidéo à distance d'entreprise basés sur l'IA, Blue Eye exploitant des centres d'opérations de sécurité 24 heures sur 24 fournissant la détection des menaces, la dissuasion vocale en direct et des alertes vérifiées aux forces de l'ordre interopérables avec les principales caméras et plateformes de gestion vidéo. Les conditions n'ont pas été divulguées.
Périmètre du rapport mondial sur le marché de la vidéosurveillance des centres de données
Le marché de la vidéosurveillance des centres de données englobe les technologies et services permettant la sécurité visuelle, la surveillance et la vidéosurveillance des installations de centres de données. Il comprend des solutions conçues pour renforcer la sécurité physique, détecter les activités non autorisées, soutenir la réponse aux incidents et fournir une visibilité opérationnelle en temps réel dans les environnements d'infrastructure critique. Le marché est porté par des préoccupations croissantes concernant la protection des installations, la sécurité des actifs, la continuité des activités et l'adoption croissante de systèmes de surveillance intelligents dotés de capacités avancées de surveillance et d'analytique.
Le marché de la vidéosurveillance des centres de données est segmenté par composant (caméras et matériel d'imagerie, logiciels de gestion vidéo, matériel de stockage et d'enregistrement, logiciels d'analytique et de surveillance, et services d'installation, d'intégration et de support), type de caméra (caméras fixes, caméras panoramiques-inclinables-zoom, caméras thermiques et caméras spécialisées à faible luminosité et infrarouges), déploiement (systèmes de surveillance sur site, systèmes de surveillance basés sur le cloud et systèmes de surveillance hybrides), application (surveillance du périmètre et des zones externes, surveillance des entrées et des points d'accès, surveillance des salles de données et des couloirs internes, surveillance des salles électriques et mécaniques, surveillance des quais de chargement et des zones de livraison, et surveillance des sites distants et des campus), taille (petite, moyenne, grande, hyperscale), type de centre de données (colocation, fournisseur de services cloud (FSC), entreprise / périphérie et centres de données périphériques) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo |
| Matériel de stockage et d'enregistrement |
| Logiciels d'analytique et de surveillance |
| Services d'installation, d'intégration et de support |
| Caméras fixes |
| Caméras panoramiques-inclinables-zoom |
| Caméras thermiques |
| Caméras spécialisées à faible luminosité et infrarouges |
| Systèmes de surveillance sur site |
| Systèmes de surveillance basés sur le cloud |
| Systèmes de surveillance hybrides |
| Surveillance du périmètre et des zones externes |
| Surveillance des entrées et des points d'accès |
| Surveillance des salles de données et des couloirs internes |
| Surveillance des salles électriques et mécaniques |
| Surveillance des quais de chargement et des zones de livraison |
| Surveillance des sites distants et des campus |
| Petite |
| Moyenne |
| Grande |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Centres de données périphériques |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par composant | Caméras et matériel d'imagerie | ||
| Logiciels de gestion vidéo | |||
| Matériel de stockage et d'enregistrement | |||
| Logiciels d'analytique et de surveillance | |||
| Services d'installation, d'intégration et de support | |||
| Par type de caméra | Caméras fixes | ||
| Caméras panoramiques-inclinables-zoom | |||
| Caméras thermiques | |||
| Caméras spécialisées à faible luminosité et infrarouges | |||
| Par modèle de déploiement | Systèmes de surveillance sur site | ||
| Systèmes de surveillance basés sur le cloud | |||
| Systèmes de surveillance hybrides | |||
| Par application | Surveillance du périmètre et des zones externes | ||
| Surveillance des entrées et des points d'accès | |||
| Surveillance des salles de données et des couloirs internes | |||
| Surveillance des salles électriques et mécaniques | |||
| Surveillance des quais de chargement et des zones de livraison | |||
| Surveillance des sites distants et des campus | |||
| Par taille de centre de données | Petite | ||
| Moyenne | |||
| Grande | |||
| Hyperscale | |||
| Par type de centre de données | Colocation | ||
| Fournisseurs de services cloud (FSC) | |||
| Entreprise / Périphérie | |||
| Centres de données périphériques | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Singapour | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vidéosurveillance des centres de données ?
La taille du marché de la vidéosurveillance des centres de données est projetée à 1,93 milliard USD en 2026 et devrait atteindre 4,59 milliards USD d'ici 2032, à un CAGR de 14,72 % de 2027 à 2032.
Quel composant domine les dépenses en vidéosurveillance des centres de données ?
Les caméras et le matériel d'imagerie sont en tête avec une part de 34,71 % en 2026, tandis que les logiciels d'analytique et de surveillance devraient se développer à un CAGR de 15,26 % jusqu'en 2032.
Pourquoi les systèmes de surveillance basés sur le cloud sont-ils utilisés dans les centres de données ?
Les systèmes basés sur le cloud détenaient une part de 59,78 % en 2026 car ils centralisent l'administration, les contrôles d'accès, la recherche, la surveillance des systèmes et les opérations vidéo multi-sites.
Quelle application se développe le plus rapidement dans la vidéosurveillance des centres de données ?
La surveillance des salles électriques et mécaniques devrait se développer à un CAGR de 16,59 % jusqu'en 2032, soutenue par les exigences d'observation des infrastructures de refroidissement et électriques.
Quelle région se développe le plus rapidement pour la vidéosurveillance des centres de données ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,91 % jusqu'en 2032, soutenue par les ajouts de capacité en Australie, au Japon, à Singapour, en Inde et en Asie du Sud-Est.
Quels défis affectent les déploiements de vidéosurveillance des centres de données ?
Les principaux défis incluent les coûts de modernisation des systèmes existants, les règles biométriques et de résidence des données, les risques de cybersécurité dans les dispositifs connectés et les pénuries de compétences en intégration.