
Marktgröße und Marktanteil für Videoüberwachung in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
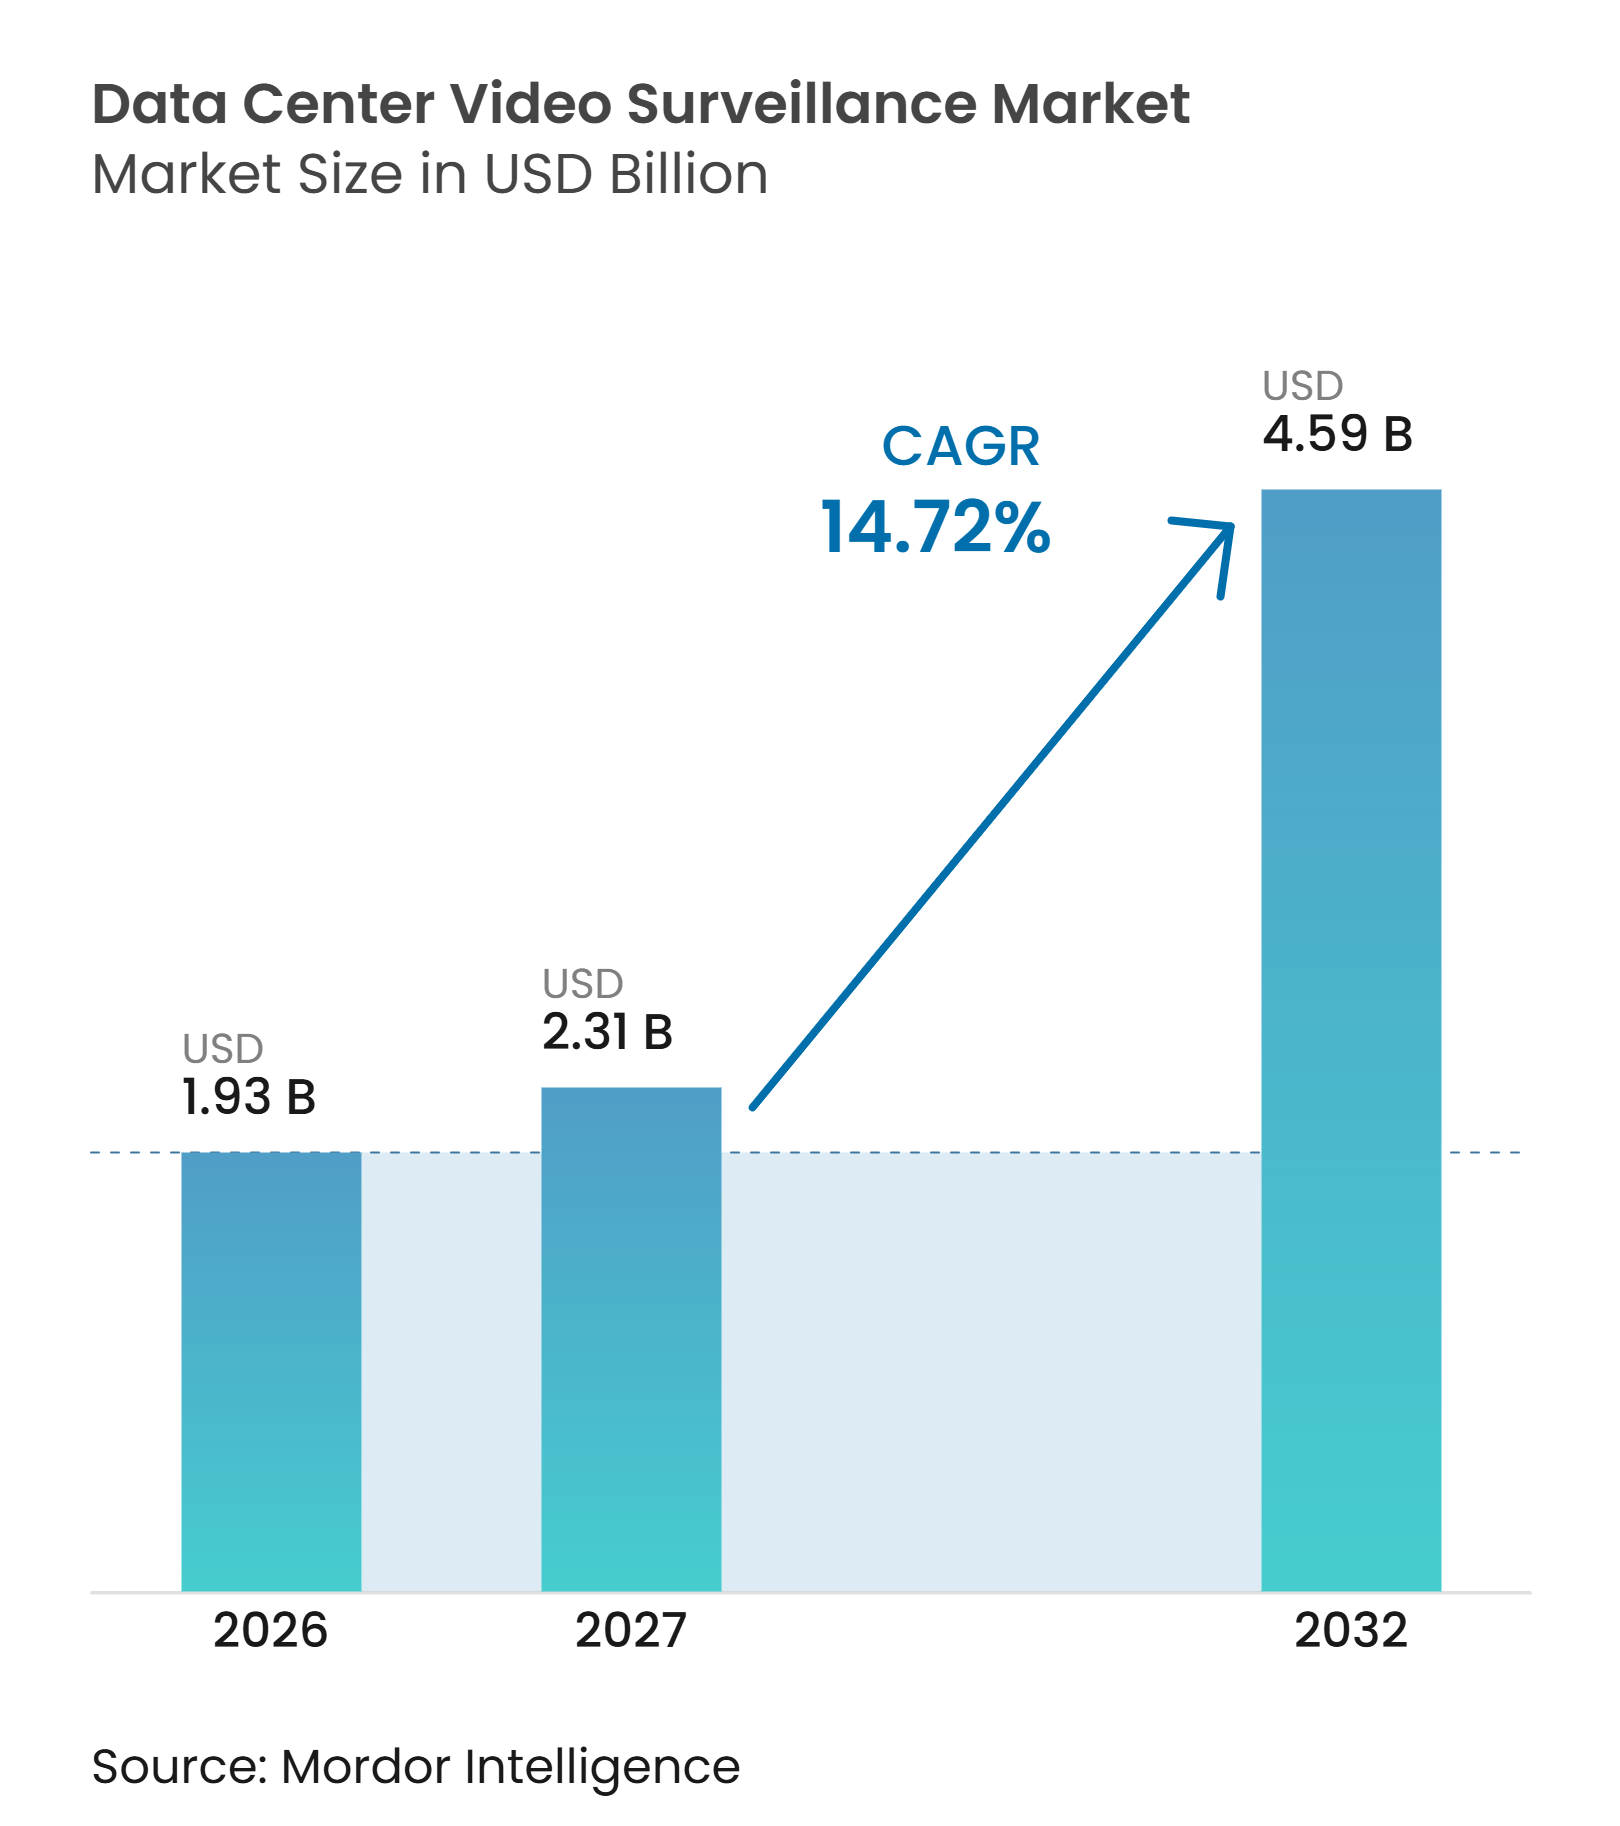
| Marktgröße (2027) | 2.31 Milliarden US-Dollar |
| Marktgröße (2032) | 4.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Videoüberwachung in Rechenzentren von Mordor Intelligence
Die Marktgröße für Videoüberwachung in Rechenzentren wird für 2026 auf 1,93 Milliarden USD prognostiziert und soll bis 2032 4,59 Milliarden USD erreichen, mit einem CAGR von 14,72 % von 2027 bis 2032. Die Nachfrage ist an neue Hyperscale-Campusse gebunden, bei denen große physische Flächen eine Abdeckung von Perimetern, Eingängen, Datenhallen und kritischen Versorgungsbereichen erfordern. KI-gestützte Analysen verlagern den Wert von Überwachungssystemen von der Aufzeichnung von Ereignissen hin zur Echtzeit-Identifizierung von Betriebs- und Sicherheitsausnahmen. Cloud-verwaltete Plattformen gewinnen an Aufmerksamkeit, da sie eine zentralisierte Verwaltung, kontinuierliche Protokolle und Zugriffskontrollen über mehrere Einrichtungen hinweg unterstützen. Compliance-Anforderungen machen Abruf, Aufbewahrung und Prüfaufzeichnungen bei Kaufentscheidungen ebenfalls wichtiger. Der Markt für Videoüberwachung in Rechenzentren entwickelt sich daher hin zu integrierten Systemen, die Kameras, Software, Speicher, Identitätskontrollen und Betriebsüberwachung kombinieren.
Wichtigste Erkenntnisse des Berichts
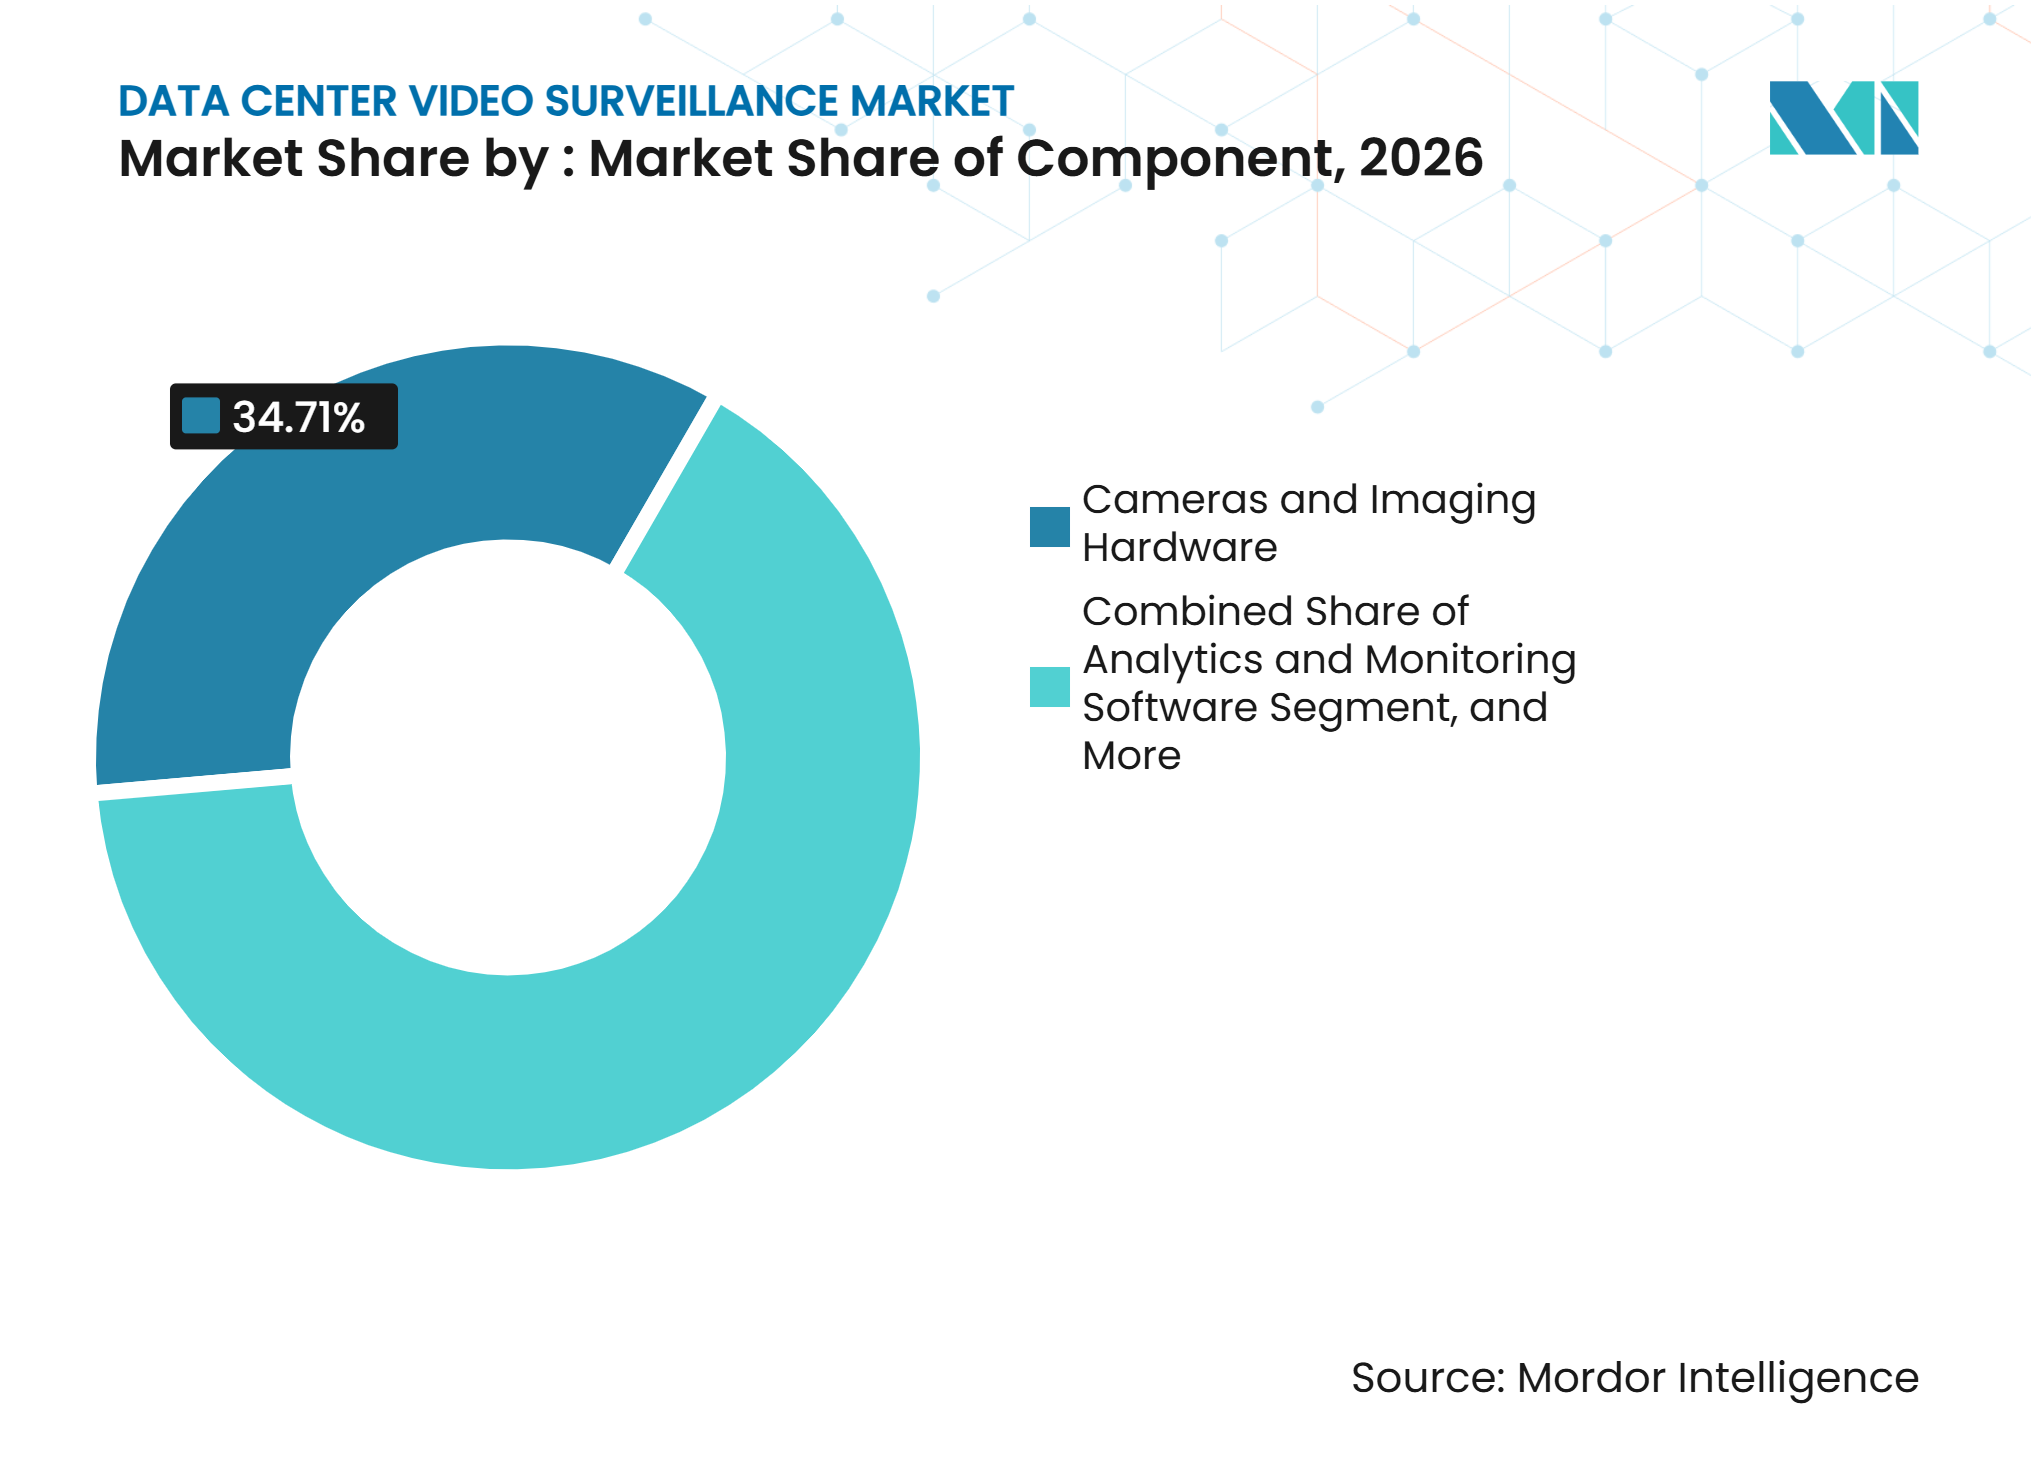
- Nach Komponente hielt Kameras und Bildgebungshardware im Jahr 2026 einen Marktanteil von 34,71 % am Markt für Videoüberwachung in Rechenzentren, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen wird.
- Nach Kameratyp entfielen im Jahr 2026 63,28 % des Marktanteils für Videoüberwachung in Rechenzentren auf Festkameras, während Schwenk-Neige-Zoom-Kameras bis 2032 voraussichtlich mit einem CAGR von 15,92 % wachsen werden.
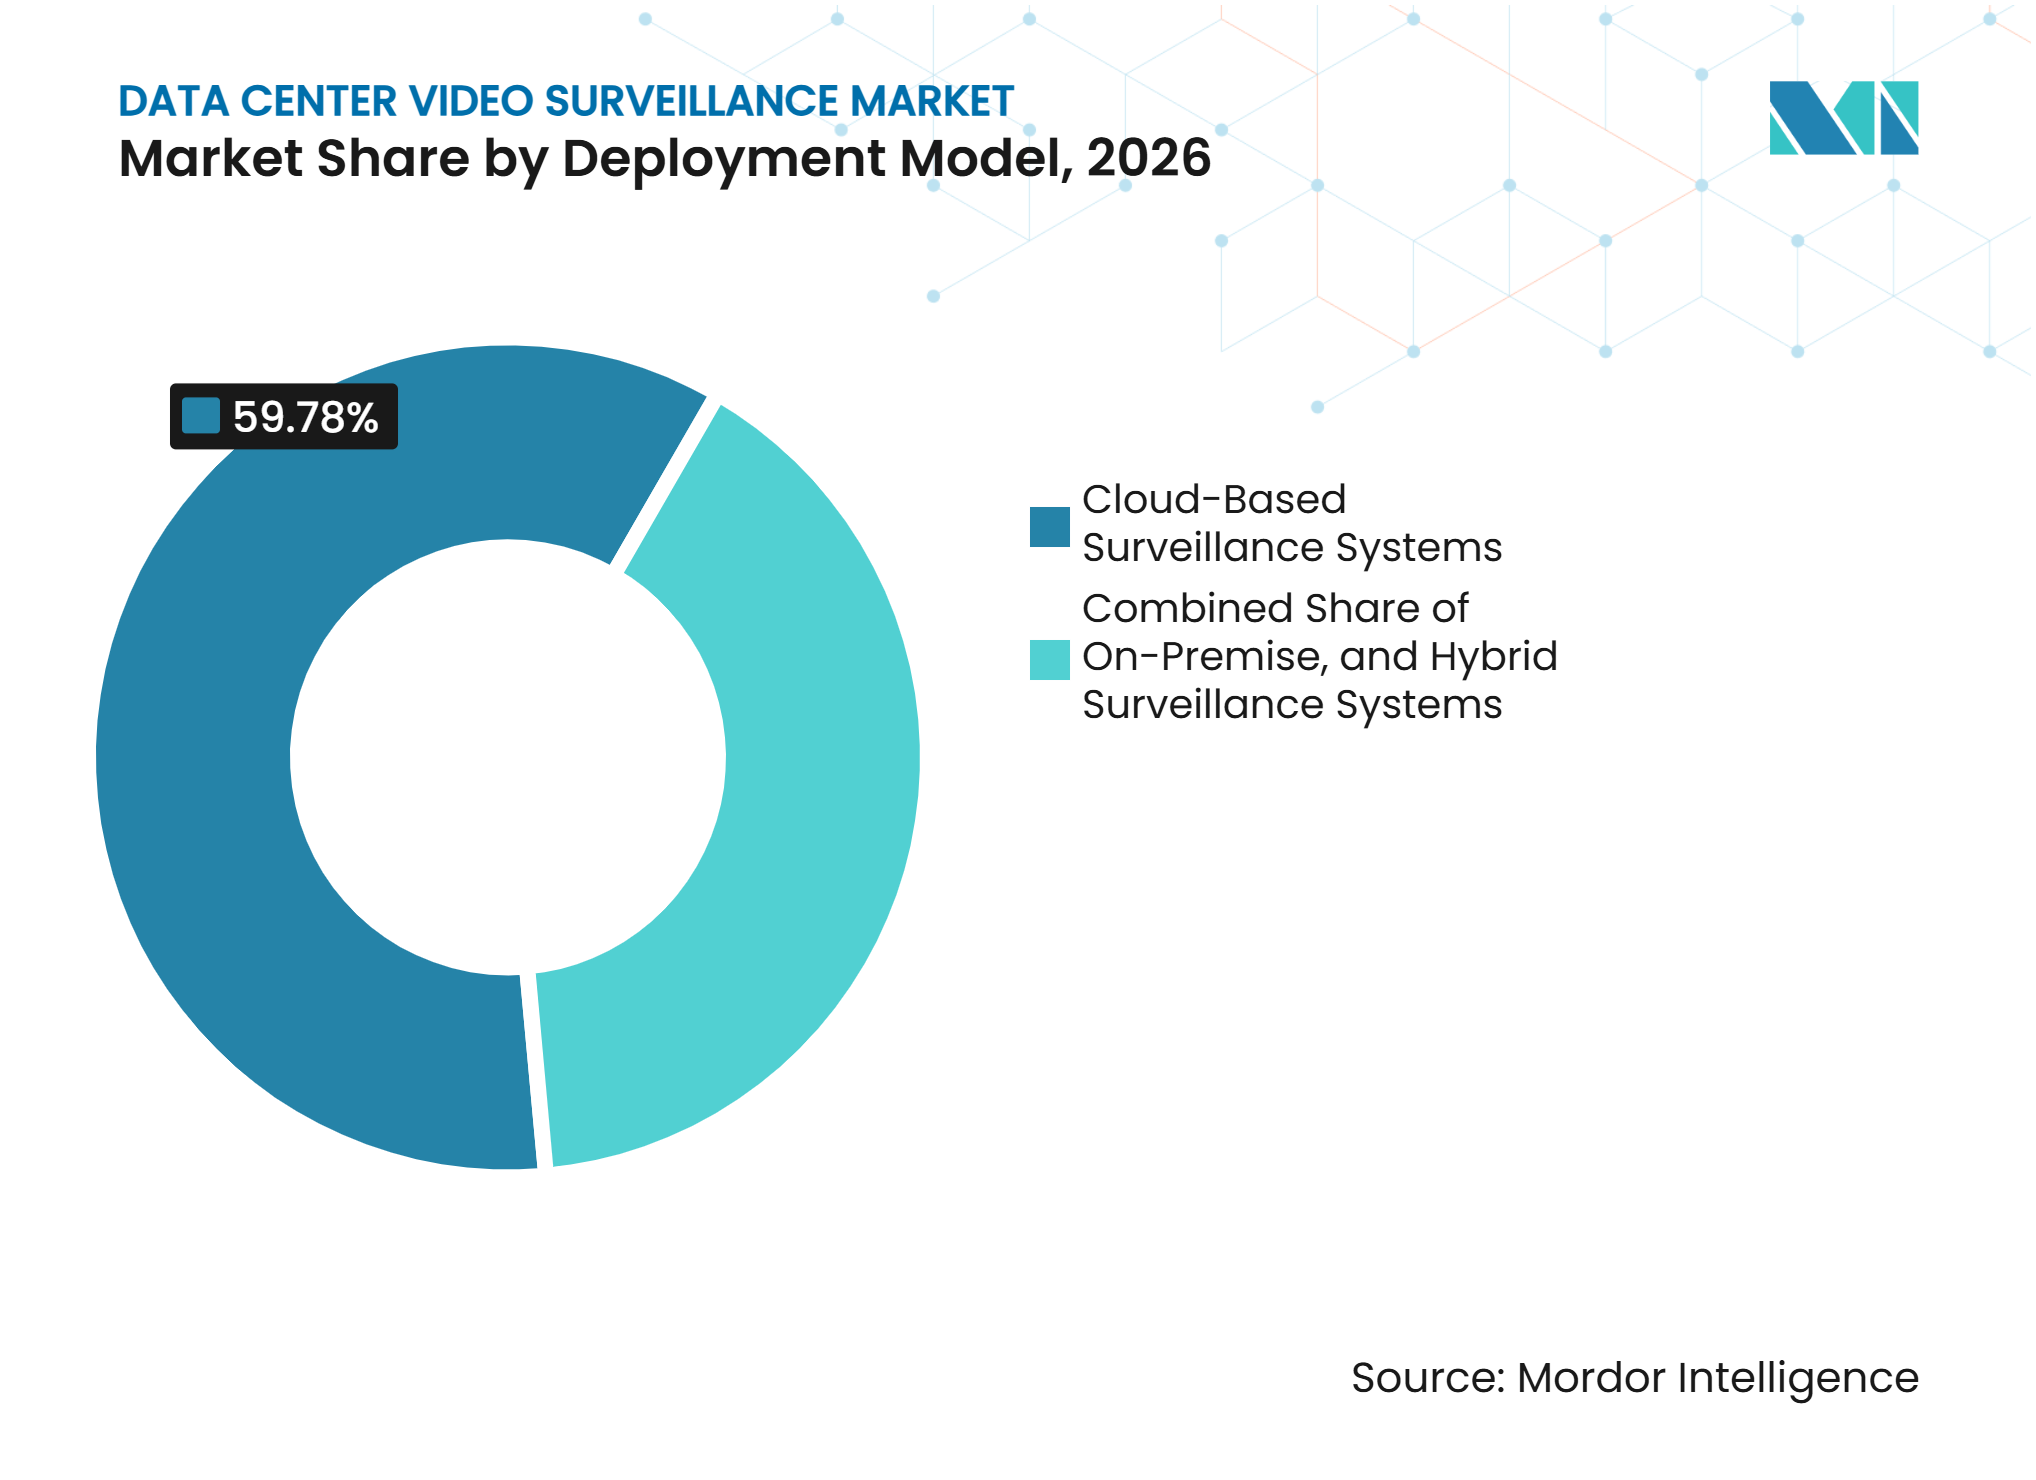
- Nach Bereitstellungsmodell hielten Cloud-basierte Überwachungssysteme im Jahr 2026 einen Marktanteil von 59,78 % am Markt für Videoüberwachung in Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen.
- Nach Anwendung entfielen im Jahr 2026 26,54 % der Marktgröße für Videoüberwachung in Rechenzentren auf Perimeter- und Außenbereichsüberwachung, während die Überwachung von Elektro- und Maschinenräumen bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen wird.
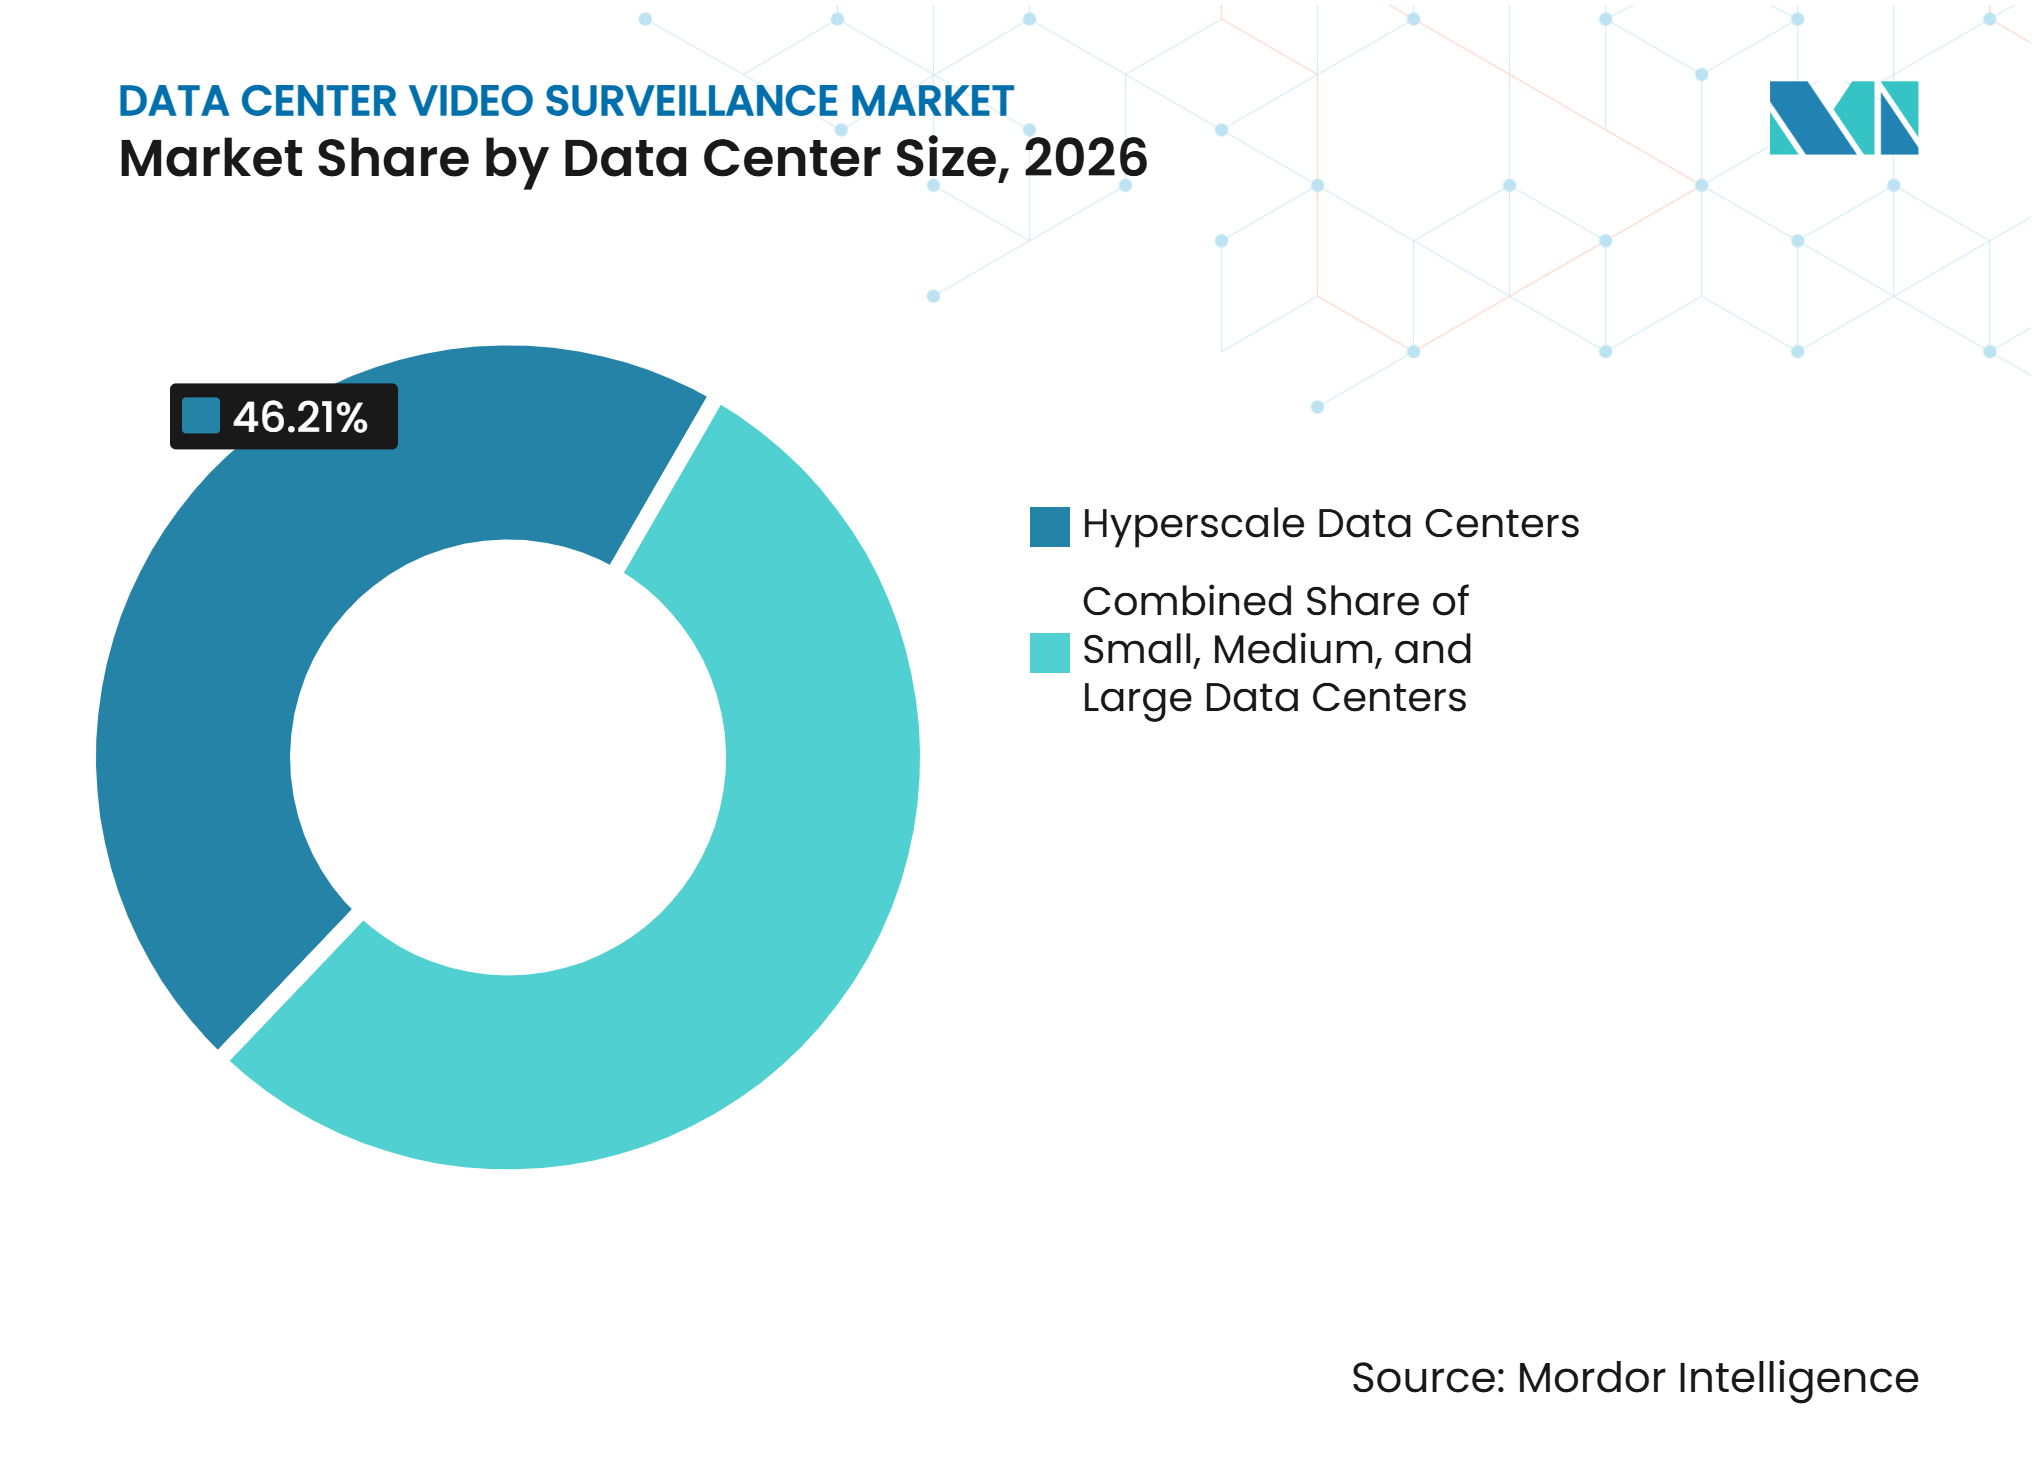
- Nach Rechenzentrumsgrößen entfielen im Jahr 2026 46,21 % der Marktgröße für Videoüberwachung in Rechenzentren auf Hyperscale-Einrichtungen, die bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Marktanteil von 36,64 % am Markt für Videoüberwachung in Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,38 % wachsen werden.
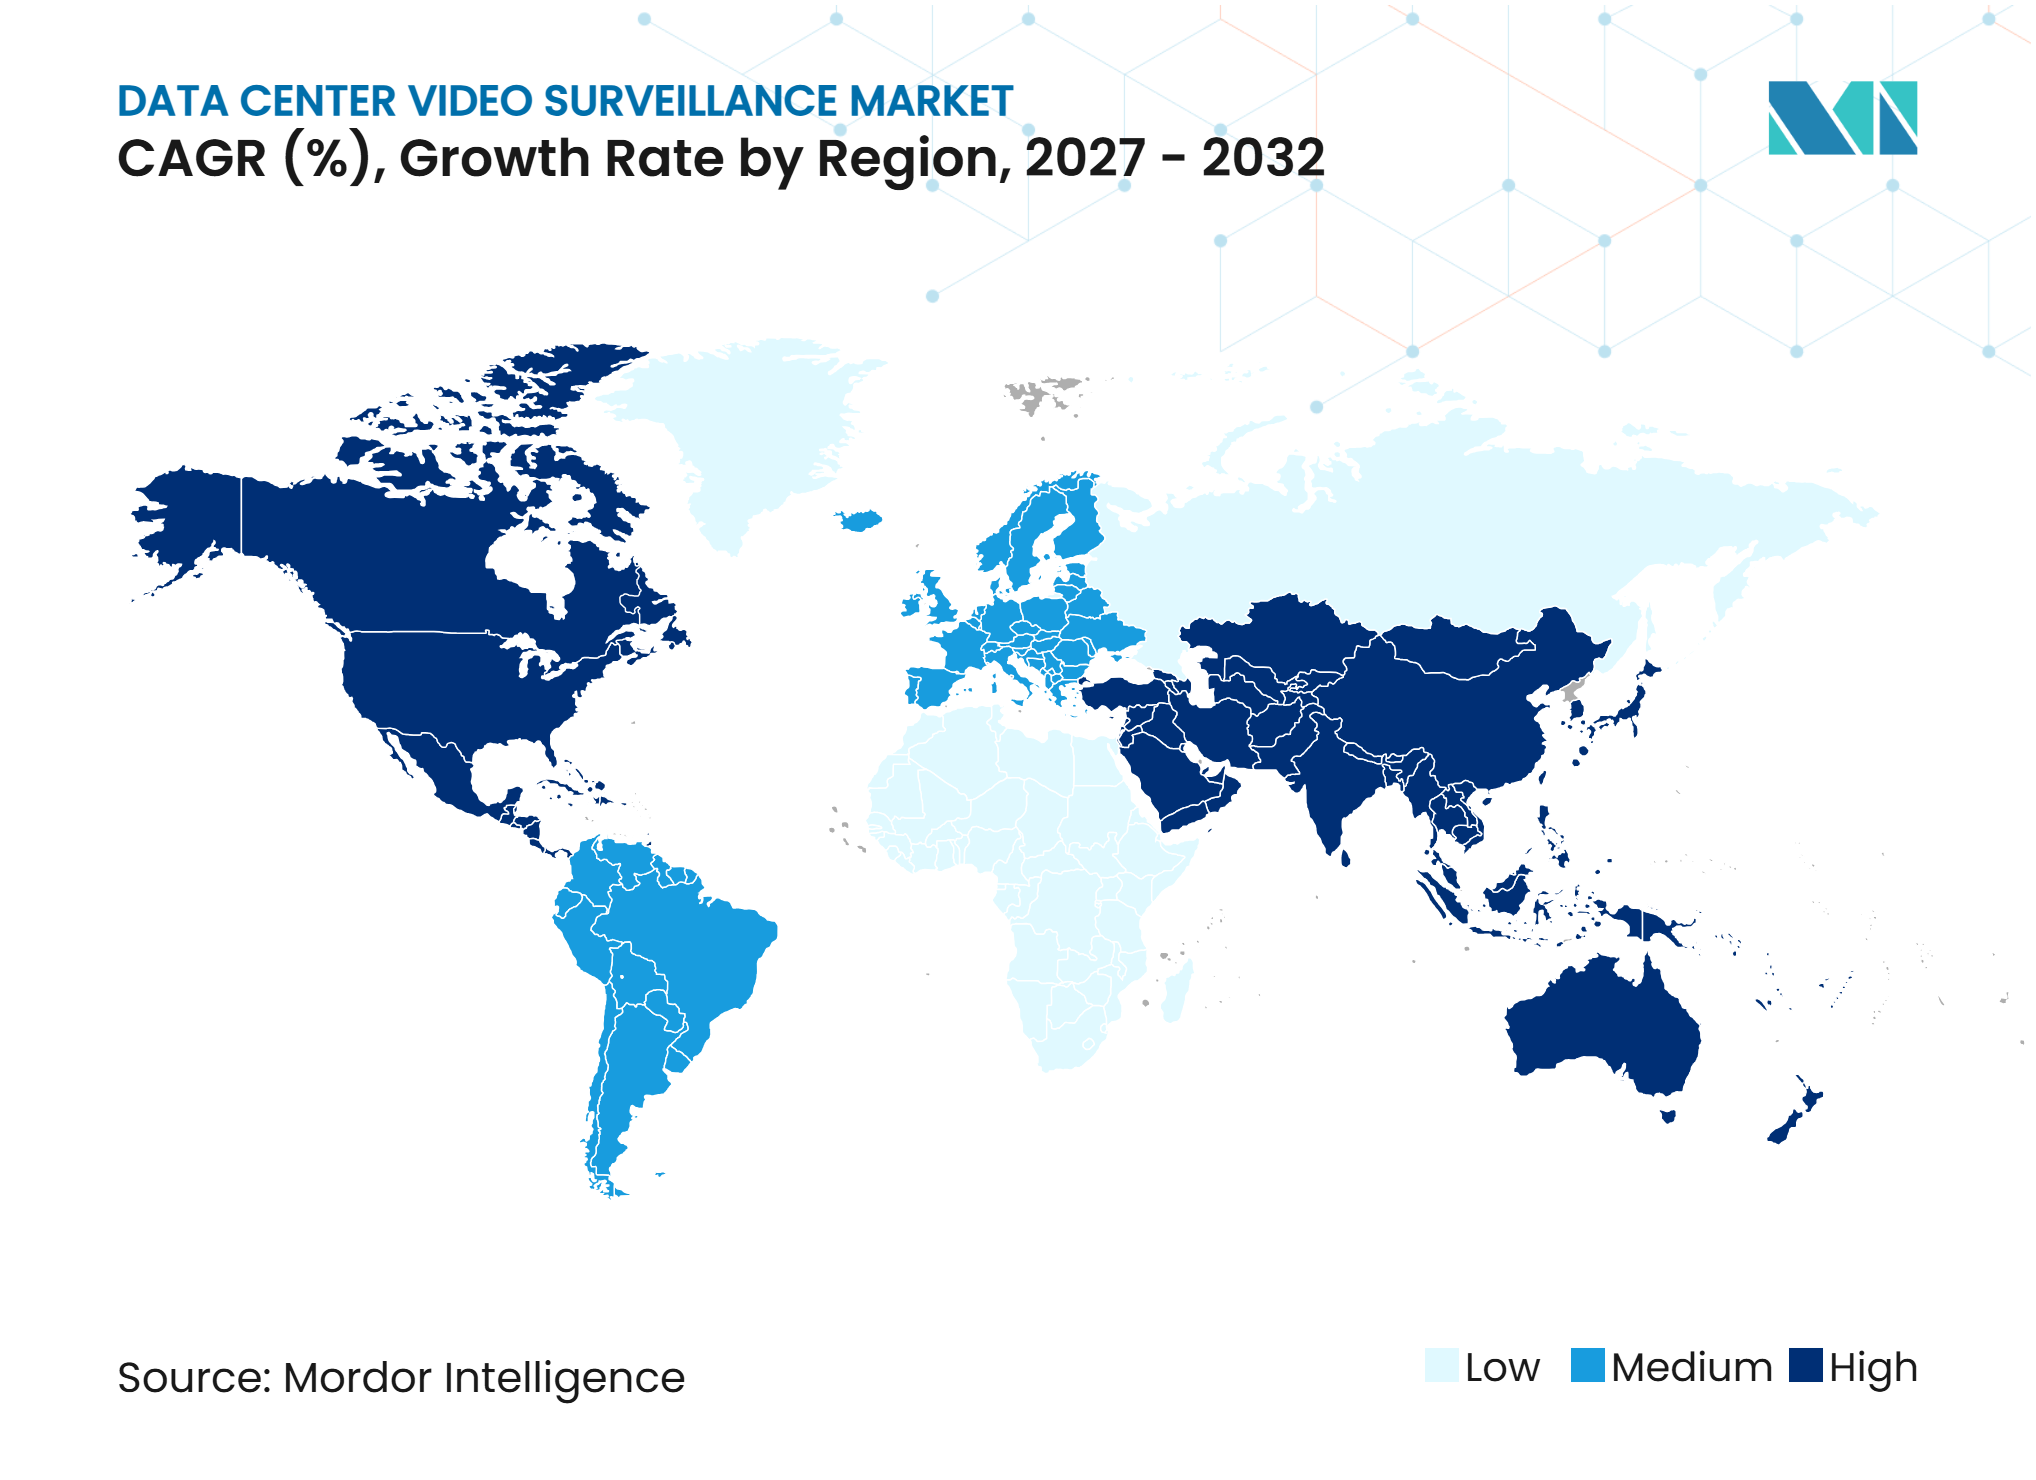
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 39,58 % am Markt für Videoüberwachung in Rechenzentren auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und Colocation-Campussen | +5.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-Analysen ersetzen ausschließlich menschliche Videoüberwachung | +3.8% | Global | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an die Konvergenz von physischer und logischer Sicherheit | +2.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Compliance-getriebene Beweisaufbewahrung und Prüfbarkeit | +1.9% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Verbreitung von Edge- und modularen Rechenzentren | +1.4% | Global, mit frühen Gewinnen in Nordamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Video-Telemetrie für betriebliche Resilienz und Sicherheit | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und Colocation-Campussen
Die Expansion von Hyperscale- und Colocation-Campussen ist eine zentrale Nachfragequelle im Markt für Videoüberwachung in Rechenzentren. IntelliSee meldete Anfang 2026 190 GW angekündigte Hyperscale-Kapazität in 777 Projekten weltweit, darunter 21 GW im Bau. Einige Entwicklungen umfassen mehr als 400 Acres und erfordern eine Abdeckung mehrerer Perimeterschichten, Zufahrtsstraßen, Lieferzonen und Gebäude. Die Security Industry Association berichtete, dass physische Sicherheitsspezifikationen hinter der Bautätigkeit zurückbleiben können, was bei der Inbetriebnahme neuer Einrichtungen zu Termindruck führt.[1] Colocation-Betreiber benötigen außerdem mandantenspezifische Kamerazonen und rollenbasierte Anzeigerechte, die einfache lokale Systeme möglicherweise nicht bieten. Diese Anforderungen begünstigen zentral verwaltete Videomanagementsysteme, die skaliert werden können, wenn neue Hallen und Mieter hinzukommen.
KI-Analysen ersetzen ausschließlich menschliche Videoüberwachung
KI-Analysen verändern die Art und Weise, wie Betreiber die Betriebskosten der Überwachung im Markt für Videoüberwachung in Rechenzentren bewerten. DEEPX präsentierte auf der Yotta 2025 ein System, das mehr als 200 Kamerastreams bei weniger als 3,5 W pro Kanal unterstützte und eine bis zu 7-fach bessere Effizienz als herkömmliche GPU-Server-Architekturen meldete.[2] Die kameraseitige Verarbeitung kann Tailgating, verlängerte Verweilzeiten und ungewöhnliche Werkzeughandhabung erkennen, ohne alle Streams auf zentralisierten Servern zu verarbeiten. Dies hilft Sicherheitsteams, sich auf Ausnahmen zu konzentrieren, anstatt routinemäßige Videofeeds zu überprüfen. Eine bessere Filterung kann auch Fehlalarme durch wechselndes Licht, Wetter oder Bewegungen in der Nähe reduzieren. Das Ergebnis ist ein klarerer betrieblicher Anwendungsfall für Analyselizenzen und Kamera-Upgrades in großen Einrichtungen mit begrenztem Überwachungspersonal.
Strengere Anforderungen an die Konvergenz von physischer und logischer Sicherheit
Die Sicherheit von Rechenzentren wird zunehmend als vernetztes physisches und digitales Risikoumfeld verwaltet. Eine Studie aus dem Jahr 2025 mit 99 Organisationen identifizierte gemeinsame Identitätsrahmen, Fusion Center und einheitliche Analyseplattformen als Praktiken, die in konvergierten Sicherheitsprogrammen eingesetzt werden.[3] Das bedeutet, dass Kameras mit Zutrittskontrollaufzeichnungen zusammenarbeiten müssen, während Videomanagementsoftware Schnittstellen benötigt, die Sicherheitsteams mit ihren vorhandenen Tools nutzen können. Ein einheitlicher Ereignisdatensatz kann ein Türzugangsereignis, einen Videoclip und eine Alarmreaktion verknüpfen. Anbieter mit etablierten Integrationen können den Zeit- und Kostenaufwand für den Aufbau separater Middleware-Verbindungen vermeiden. Der Markt für Videoüberwachung in Rechenzentren profitiert, wenn Überwachungsaufnahmen auch als betrieblicher Input genutzt werden, anstatt nur für eine Prüfung aufbewahrt zu werden.
Compliance-getriebene Beweisaufbewahrung und Prüfbarkeit
Prüfpflichten machen zuverlässige Aufbewahrungs- und Abruffähigkeiten zu einem wichtigen Gesichtspunkt bei Videobereitstellungen. Die Security Industry Association identifiziert Compliance, Prüfbarkeit und physische Sicherheitsplanung als Kernthemen für Rechenzentrumsbetreiber. Betreiber benötigen häufig Systemprotokolle und Aufnahmen, die für Prüfstichproben oder Vorfallsüberprüfungen schnell gefunden werden können. Cloud-verwaltete Systeme können Zugriffskontrollen zentralisieren und konsistente Aufzeichnungen über Standorte hinweg erstellen. Colocation-Standorte stehen vor zusätzlicher Komplexität, da verschiedene Mieter unterschiedliche Sicherheits- und Aufbewahrungserwartungen haben können. Dies unterstützt hybride Designs, die aktuelle Aufnahmen lokal aufbewahren und ausgewählte Inhalte in einer kontrollierten Cloud-Umgebung archivieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachrüstkosten und Ausfallzeiten bei Altsystemen | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenschutz-, biometrische Governance- und Datensouveränitätsbeschränkungen | -1.2% | Nordamerika, Europa und asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken durch vernetzte Kameras und Videomanagementsysteme | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Multi-Vendor-Integrations- und KI-Sicherheitskenntnissen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachrüstkosten und Ausfallzeiten bei Altsystemen
Ältere Kamerasysteme können Austauschprogramme im Markt für Videoüberwachung in Rechenzentren verlangsamen. Einrichtungen, die vor 2018 gebaut wurden, verwenden möglicherweise analoge oder frühe IP-Geräte, die eine Encoder-Überbrückung oder einen vollständigen Austausch benötigen, bevor sie KI-fähige Kameras unterstützen können. Tier-III- und Tier-IV-Standorte können an kritischen Standorten während eines Wechsels keine Lücken in der Abdeckung akzeptieren. Jeder Austausch kann einen temporären Feed und eine sorgfältige Sequenzierung erfordern, was die Installationskosten erhöht und Projektzeitpläne verlängert. Colocation-Betreiber müssen die Arbeiten auch mit mehreren Mietern koordinieren, was Benachrichtigungs- und Zugriffsanforderungen hinzufügt. In einigen Fällen kann eine ältere Videomanagementplattform den Zugriff auf Drittanbieter-Streams verhindern, sodass der vollständige Plattformaustausch die einzige praktikable Option bleibt.
Datenschutz-, biometrische Governance- und Datensouveränitätsbeschränkungen
Datenschutzregeln können beeinflussen, wo und wie erweiterte Videofunktionen eingesetzt werden. NPR berichtete, dass 23 US-Bundesstaaten bis August 2025 Gesetze verabschiedet oder erweitert hatten, die die Erfassung biometrischer Daten ohne Einwilligung einschränken. Diese Regeln können die Gesichtserkennung für die Zugangsprüfung beeinflussen, abhängig vom Gesetz und seiner Auslegung in jedem Bundesstaat. The Real Deal berichtete, dass das biometrische Datenschutzrisiko in Illinois mehr als 100 Milliarden USD an Hyperscale-Investitionen in benachbarte Bundesstaaten umgeleitet hat, basierend auf Kommentaren von JLL. Datensouveränitätsregeln in Europa, Singapur und Australien können auch den Standort der Videospeicherung und -verarbeitung einschränken. Betreiber, die mehrere Rechtsgebiete bedienen, benötigen daher möglicherweise lokale Aufzeichnungen, rechtsgebietsspezifische Aufbewahrungsrichtlinien und komplexere Cloud-Architekturen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Analysesoftware überholt Hardware-UmsatzführerschaftKameras und Bildgebungshardware hielten im Jahr 2026 einen Marktanteil von 34,71 % am Markt für Videoüberwachung in Rechenzentren. Diese Position spiegelt die große Anzahl von Kameraeinheiten wider, die an Eingangspunkten, Serverreihen, Korridoren, Perimeterlinien und Versorgungsräumen benötigt werden. Die Hardwarenachfrage steigt mit dem physischen Fußabdruck einer Einrichtung und mit der Anzahl der separaten Zugangszonen. Kameraspezifikationen variieren auch je nach Lichtverhältnissen, Abdeckungsdistanz und erforderlichem Detailgrad. Betreiber kombinieren in der Regel Fest-, Schwenk-Neige-Zoom-, Wärmebildkameras und Geräte mit geringer Lichtempfindlichkeit, anstatt sich auf einen Kameratyp zu verlassen. Dies schafft eine anhaltende Nachfrage nach Bildgebungshardware, auch wenn Software eine größere Rolle im Systemwert einnimmt.
Analyse- und Überwachungssoftware wird bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen. Das Segment profitiert davon, dass KI-Inferenz näher an die Kamera rückt, was die Erstellung von Warnmeldungen am Edge ermöglicht, anstatt erst nachdem das Filmmaterial einen zentralen Server erreicht. Software unterstützt Ereignisklassifizierung, Vorfallssuche, Benutzerberechtigungen und Multi-Standort-Überwachung. Sie kann auch Compliance-Berichte erstellen und Filmmaterial mit Zutrittskontrollereignissen verknüpfen. Videomanagementsoftware bleibt wichtig für die Verbundverwaltung über mehrere Standorte und für mandantenspezifische Zugriffsrechte. Speicher, Aufzeichnungsgeräte, Installation, Integration und Support-Services unterstützen weiterhin Bereitstellungen, da große Standorte Abstimmung, Migration, API-Integration und laufende Wartung erfordern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kameratyp:
Schwenk-Neige-Zoom-Kameras beschleunigen sich gegenüber der Führungsposition der FestkamerasFestkameras entfielen im Jahr 2026 auf 63,28 % des Marktanteils für Videoüberwachung in Rechenzentren. Sie eignen sich gut für stabile Abdeckungszonen wie Serverreihen, Schleusengänge, Türen und definierte Zugangspunkte. Ihre niedrigeren Kosten und die einfache Einrichtung unterstützen eine großvolumige Bereitstellung in einer Einrichtung. Festgeräte bieten konsistente Ansichten, die für Untersuchungen und routinemäßige Prüfungsüberprüfungen verwendet werden können. Sie sind auch nützlich, wenn Kamerapositionen in ein neues Gebäude eingebaut werden können, bevor der Bau abgeschlossen ist. Diese Eigenschaften halten Festgeräte sowohl in neuen Einrichtungen als auch bei Upgrade-Projekten wichtig.
Schwenk-Neige-Zoom-Kameras werden bis 2032 voraussichtlich mit einem CAGR von 15,92 % wachsen. Schwenk-Neige-Zoom-Einheiten können Ereignisse über große Außenbereiche verfolgen und die Anzahl der für ausgewählte Perimeterstandorte benötigten Kameras reduzieren. Dies ist besonders nützlich auf großen Campussen, wo eine ausschließlich auf Festkameras basierende Abdeckung eine sehr hohe Kameraanzahl erfordern würde. Wärmebildkameras finden auch in Elektro- und Maschinenräumen eine breitere Anwendung, da sie Temperaturüberwachung mit physischer Sicherheitsbeobachtung durch dasselbe Gerät kombinieren. Kameras mit geringer Lichtempfindlichkeit und Infrarotkameras dienen Laderampen, Parkbereichen und anderen Standorten, an denen die Lichtverhältnisse inkonsistent sein können. Der Markt für Videoüberwachung in Rechenzentren verwendet daher Kameratypen basierend auf dem betrieblichen Zweck jedes Bereichs und nicht nach einem einzigen Gerätestandard.
Nach Bereitstellungsmodell:
Cloud-Architektur führt gleichzeitig bei Marktanteil und WachstumCloud-basierte Überwachungssysteme entfielen im Jahr 2026 auf 59,78 % der Marktgröße für Videoüberwachung in Rechenzentren. Ihre Führungsposition spiegelt den Wert der zentralisierten Verwaltung über Standorte, Mieter und Sicherheitsteams hinweg wider. Cloud-Plattformen können Fernzugriff, rollenbasierte Berechtigungen, Suchfunktionen und Systemzustandsüberwachung über eine Schnittstelle unterstützen. Sie ermöglichen es Organisationen auch, Standorte hinzuzufügen, ohne an jedem Standort ein separates lokales Betriebszentrum aufzubauen. Diese Fähigkeiten sind für verteilte Rechenzentrums-Portfolios und unbemannte Edge-Einrichtungen relevant. Sie sind besonders nützlich, wenn Betreiber kontinuierliche Aufzeichnungen für Compliance-Überprüfungen benötigen.
Cloud-basierte Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen. On-Premise-Überwachungssysteme bleiben für einige Einrichtungen notwendig, bei denen Datensouveränität oder interne Sicherheitsrichtlinien die externe Verarbeitung einschränken. Hybride Überwachungssysteme überbrücken diese Anforderungen, indem sie Aufnahmen nahe der Quelle speichern und gleichzeitig Cloud-Dienste für eine längere Aufbewahrung und zentrale Verwaltung nutzen. Dieser Ansatz kann Standorten helfen, Netzwerklatenzen zu verwalten und den Zugriff bei Verbindungsunterbrechungen aufrechtzuerhalten. Vernetzte Systeme benötigen weiterhin starke Sicherheitskontrollen, da die Cloud-Integration zusätzliche Angriffsflächen schafft. Die Cybersecurity and Infrastructure Security Agency (CISA) gab im Oktober 2025 eine Empfehlung für CloudEdge Online-Kameras und die zugehörige App heraus, in der eine Schwachstelle durch fest kodierte Anmeldedaten mit einem CVSS-v4-Score von 8,7 beschrieben wurde.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Elektroraumüberwachung schließt die Lücke zur PerimeterdominanzPerimeter- und Außenbereichsüberwachung hielt im Jahr 2026 einen Anteil von 26,54 % an der Marktgröße für Videoüberwachung in Rechenzentren. Sie bietet die erste Beobachtungsschicht rund um Zäune, Tore, Straßen, Ladebereiche und Gebäudezugänge. Diese Zonen decken oft die größten physischen Flächen ab und erfordern Kombinationen aus Fest-, Schwenk-Neige-Zoom-, Wärmebild- und radargestützten Geräten. Die Perimeterabdeckung unterstützt auch die frühzeitige Ereigniserkennung, bevor eine Person einen kontrollierten Eintrittspunkt erreicht. Neue Campusse erfordern eine temporäre Baustellenabdeckung, bevor permanente Systeme in Betrieb genommen werden. Diese Anwendung bleibt grundlegend, da sie sowohl den laufenden Betrieb als auch hochwertige Geräte schützt, die während der Bauphase geliefert werden.
Die Überwachung von Elektro- und Maschinenräumen wird bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen. Dichtere KI-Rechenumgebungen erhöhen die Bedeutung der Überwachung von Kühl- und Elektrosystemen, die den Serverbetrieb unterstützen. Bi-spektrale Kameras können durch dasselbe Gerät ein sichtbares Bild und temperaturrelevante Daten liefern. Dies gibt Betreibern eine Sicherheitsansicht und ein Betriebssignal, ohne ein separates Kameranetzwerk zu benötigen. Die Eingangs- und Zugangspunktüberwachung bleibt stabil, da Personal- und Lieferantenbewegungen aufgezeichnet werden müssen. Datenhallen-, Innenkorridore-, Laderampen-, Lieferbereichs-, Fernstandort- und Campus-Überwachung werden ebenfalls profitieren, da Campus-Fußabdrücke und modulare Bereitstellungen zunehmen.
Nach Rechenzentrumsgrößen:
Hyperscale-Konzentration dominiert den Markt bei Anteil und WachstumHyperscale-Einrichtungen entfielen im Jahr 2026 auf 46,21 % der Marktgröße für Videoüberwachung in Rechenzentren. Ihre Größe schafft einen großen Überwachungsbedarf über ausgedehnte Grundstücke, mehrere Gebäude, Versorgungshöfe und gesicherte Innenbereiche. Die Einrichtungen beherbergen wertvolle Rechen-, Elektro-, Kühl- und Netzwerkanlagen, die kontinuierlichen Schutz benötigen. IntelliSee prognostizierte die Hyperscale-Baukosten für 2026 auf 11,3 Millionen USD pro MW. Diese Kostenbasis kann ein gut konzipiertes Sicherheitssystem zu einem vergleichsweise kleinen Element des geschützten Anlagewerts machen. Hyperscale-Betreiber können auch Geräte und Software über wiederholte Campus-Designs hinweg standardisieren.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen. Große Einrichtungen im Bereich von 10 MW bis 100 MW tragen ebenfalls zur Nachfrage bei, da Unternehmen Überwachungssysteme vor Colocation-Audits und Untervermietungsvereinbarungen verbessern. Mittelgroße und kleine Rechenzentren ersetzen eher ältere Geräte, um Compliance- oder Betriebsanforderungen zu erfüllen. Sie können höhere Integrationskosten pro geschütztem Bereich haben, da ihnen die Einkaufsgröße von Hyperscale-Betreibern fehlt. Gleichzeitig können sie komplexe Multi-Vendor-Umgebungen haben, die nicht schnell ersetzt werden können. Der Markt für Videoüberwachung in Rechenzentren hat daher Nachfrage sowohl aus großen Greenfield-Projekten als auch aus kleineren Upgrade-Zyklen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter treiben das schnellste Wachstum voran, während Colocation den Marktanteil verankertColocation-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 36,64 % am Markt für Videoüberwachung in Rechenzentren. Sie verfügen über etablierte Campus-Fußabdrücke und müssen die physischen Sicherheitserwartungen erfüllen, die in Kundendienstvereinbarungen enthalten sind. Ein Colocation-Anbieter muss gemeinsame Bereiche schützen und gleichzeitig Zugangs- und Anzeigerechte für verschiedene Mieter trennen. Dies kann partitionierte Kamerazonen, fein abgestufte Berechtigungen und detaillierte Prüfpfade erfordern. Einrichtungsbetreiber müssen auch Sicherheitsoperationen mit kundenspezifischen Anforderungen koordinieren. Diese Anforderungen machen Colocation zu einem wesentlichen und technisch anspruchsvollen Teil des Marktes für Videoüberwachung in Rechenzentren.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,38 % wachsen. Ihr Wachstum ist mit dem anhaltenden Bau von anbietereigenen Einrichtungen und der breiteren Bereitstellung von Cloud- und KI-Workloads verbunden. CBRE gab an, dass die aggregierten Kapitalausgaben der Hyperscaler im Jahr 2026 400 Milliarden USD übersteigen könnten. Unternehmenseinrichtungen reichen von stark regulierten Umgebungen bis hin zu Standorten, die mit minimaler Abdeckung beginnen und nach Prüfungsergebnissen aufrüsten. Edge-Rechenzentren benötigen einen eigenständigen Ansatz, da sie verteilt, oft unbemannt und häufig abseits zentraler Sicherheitsteams sind. Remote-Cloud-Dashboards und vorkonfigurierte Systeme sind an diesen Standorten wertvoll, da möglicherweise kein Betriebszentrum vor Ort vorhanden ist.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf 39,58 % des Marktanteils für Videoüberwachung in Rechenzentren. Die Nachfrage konzentriert sich auf Northern Virginia, Phoenix, Silicon Valley und Dallas-Fort Worth, wo Hyperscale- und Colocation-Entwicklungen umfangreich sind. Die Bautätigkeit schafft einen Bedarf an temporärem Standortschutz und dauerhafter Überwachung bei der Inbetriebnahme. LandSky AI meldete 77,7 Milliarden USD an US-amerikanischen Rechenzentrums-Baubeginnen im Jahr 2025 und 88 Milliarden USD an geplanten Grundsteinlegungen für das erste Halbjahr 2026. Kanada und Mexiko tragen durch neue Colocation-Einrichtungen zur regionalen Nachfrage bei. Kanadische Datensouveränitätsanforderungen können die Cloud-Video-Architektur beeinflussen, wenn Aufnahmen andernfalls außerhalb des Landes gespeichert würden.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen. Australien, Japan, Singapur, Indien und Südostasien sind wichtige Standorte für neue Kapazitäten und damit verbundene Sicherheitsbereitstellungen. Cushman and Wakefield meldete eine Rechenzentrums-Pipeline im asiatisch-pazifischen Raum von 26.455 MW im ersten Halbjahr 2026, während der Leerstand von 10,9 % im zweiten Halbjahr 2025 auf 10,3 % zurückging. Singapur fügte 2 neue Entwicklungstranchen mit insgesamt 1,2 GW hinzu, während Malaysia und Thailand breitere Kapazitätsanforderungen anziehen. Der staatliche Sicherheitsrahmen Australiens legt für einige Betreiber eine mehrschichtige physische Sicherheitsbasis fest. Japans Energieengpässe fördern auch die Expansion in regionale Städte, was den Bedarf an Fernverwaltungssystemen erhöht.
Europa sowie Naher Osten und Afrika
Europa hat eine bedeutende Nachfrage in Deutschland, dem Vereinigten Königreich und Frankreich. Die Anforderungen der Datenschutz-Grundverordnung können beeinflussen, wo Aufnahmen aufbewahrt und verarbeitet werden, insbesondere für Colocation-Anbieter, die Kunden in mehr als einer Rechtsordnung bedienen. Hybride lokale Aufzeichnungsdesigns können daher für grenzüberschreitende Betreiber wichtig sein. Der Nahe Osten und Afrika entwickeln sich durch Greenfield-Einrichtungen in den Vereinigten Arabischen Emiraten und Saudi-Arabien, unterstützt durch nationale Programme für digitale Infrastruktur. Südamerika, angeführt von Brasilien und Argentinien, bleibt ein aufstrebendes Gebiet, da globale Cloud-Anbieter lokale Infrastruktur aufbauen. Sein Umfang bleibt unter den führenden Regionen, aber jeder neue Campus schafft eine anfängliche Nachfrage nach Perimeter-, Zugangs- und interner Überwachung.
Wettbewerbslandschaft
Marktkonzentration
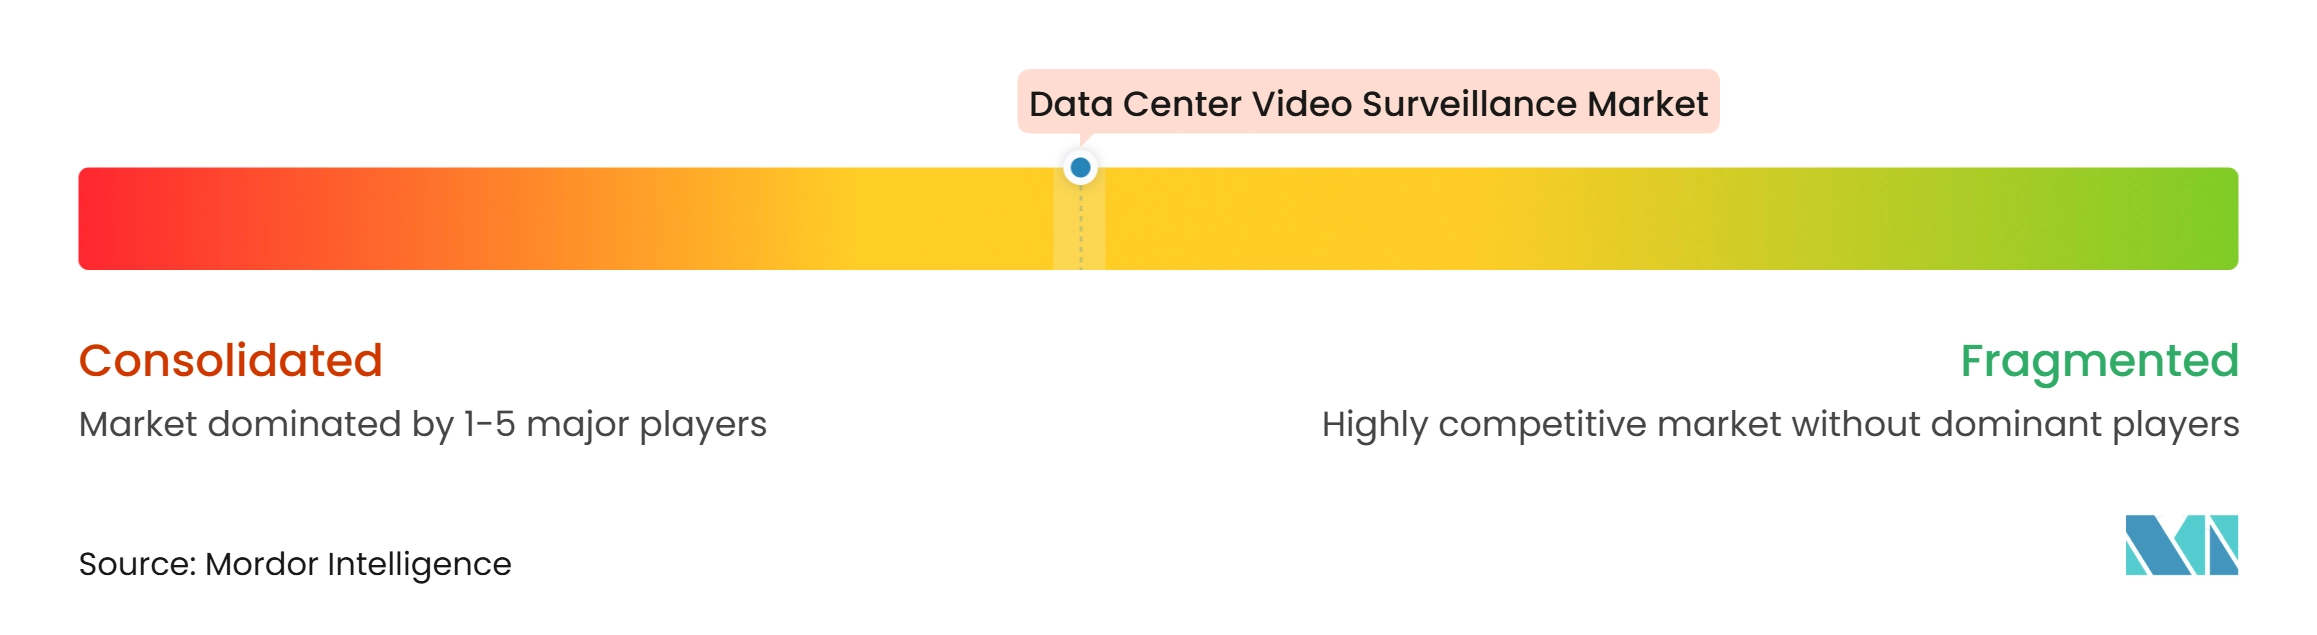
Der Markt für Videoüberwachung in Rechenzentren ist mäßig fragmentiert über Kamerahersteller, Cloud-Videomanagement-Anbieter, Analysespezialisten und Systemintegratoren. Hardwareorientierte Teilnehmer fügen KI-Inferenz zu Kamera-System-on-Chips hinzu, um die Differenzierung aufrechtzuerhalten, da grundlegende Bildgebungsgeräte standardisierter werden. Softwareorientierte Anbieter konkurrieren durch Multi-Standort-Verbundverwaltung, Prüfwerkzeuge, Programmierschnittstellen und Identitätsintegrationen. Dies macht das Wertversprechen breiter als die reine Kameraversorgung. Käufer bewerten zunehmend, wie gut eine Plattform mit Zutrittskontrolle, Vorfallsreaktion und ihrer breiteren Sicherheitsbetriebsumgebung zusammenarbeitet. Anbieter-Sicherheitspraktiken sind auch zu einem wichtigen Auswahlkriterium geworden, da vernetzte Geräte durch bekannte Schwachstellen ins Visier genommen wurden.
Motorola Solutions erwarb Blue Eye im November 2025 und fügte seinem breiteren Portfolio KI-gestützte Remote-Videoüberwachungsdienste für Unternehmen und 24-Stunden-Sicherheitsbetriebszentrum-Fähigkeiten hinzu. Honeywell unterzeichnete im April 2025 einen 10-jährigen globalen Vertriebsvertrag mit Milestone Systems und erweiterte damit eine Partnerschaft rund um Zutrittskontrolle und Videomanagementsystem-Integration. Axis Communications stellte auf der ISC West 2026 private Mobilfunk-Bereitstellungsgeräte, eine Global-Shutter-Kamera und eine bi-spektrale Kamera vor. Diese Schritte zeigen, wie Anbieter über einzelne Geräte hinaus zu vernetztem Video, Zutrittskontrolle, Fernbetrieb und spezialisierten Bildgebungsfähigkeiten expandieren.
Claroty legte im August 2025 4 Pre-Authentifizierungs-Remotecodeausführungs-Schwachstellen im Axis Device Manager offen und identifizierte weltweit 6.500 exponierte Server. Dies hat die Bedeutung von Schwachstellenmanagement, sicherer Konfiguration und veröffentlichter Sicherheitsleistung bei Beschaffungsentscheidungen erhöht. Im Unternehmenstier unter 100 MW besteht eine Lücke, wo integrierte Systeme auf Hyperscale-Niveau überdimensioniert sein können, während Produkte für kleine Standorte die erforderlichen Prüf- und Workflow-Funktionen vermissen lassen. Anbieter, die compliance-fähige Tools ohne übermäßige Bereitstellungskomplexität bereitstellen können, sind möglicherweise gut positioniert in diesem Teil des Marktes für Videoüberwachung in Rechenzentren. Die verfügbaren Informationen liefern keine kombinierten Anteile für führende Unternehmen, sodass ein präzises Konzentrationsmaß auf Basis dieser Anteile nicht berechnet werden kann. Die Wettbewerbsaktivität ist stattdessen durch differenzierte Technologie, Partnerschaften und Integrationsfähigkeit gekennzeichnet.
Marktführer in der Branche für Videoüberwachung in Rechenzentren
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Bosch Sicherheitssysteme GmbH
-
Hanwha Vision Co., Ltd.
-
Motorola Solutions, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Videoüberwachung in Rechenzentren Unternehmen in diesem Bericht
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Bosch Sicherheitssysteme GmbH
- Hanwha Vision Co., Ltd.
- Motorola Solutions, Inc.
- Johnson Controls International plc
- Honeywell International Inc.
- Genetec Inc.
- Milestone Systems A/S
- Verkada Inc.
- Eagle Eye Networks, Inc.
- Cisco Systems, Inc.
- NVIDIA Corporation
- Schneider Electric SE
- Securitas Technology AB
- Convergint Technologies LLC
- ASSA ABLOY AB
- i-PRO Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Canon Inc.
- Teledyne FLIR LLC
- MOBOTIX AG
- VIVOTEK Inc.
- Zhejiang Uniview Technologies Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Videoüberwachung in Rechenzentren
- Oktober 2026: Truelink Capital unterzeichnete eine endgültige Vereinbarung zur Übernahme des globalen Einbruchschutzproduktgeschäfts von Johnson Controls, das die Marken DSC, Qolsys, PowerG, Visonic und Bentel für Einbruchpanels, Sensoren und Alarmkommunikationsprodukte umfasst. Vorbehaltlich der behördlichen Genehmigung und voraussichtlichem Abschluss im ersten Halbjahr 2027 signalisiert die Transaktion, dass Johnson Controls seine Sicherheitsstrategie auf integrierte Zutrittskontrolle, Videomanagementsysteme und Gebäudeintelligenz konzentriert, was die Wettbewerbsgrenzen für seine Exacq-Videomanagementsystem- und Illustra-Kameralinien direkt beeinflusst.
- März 2026: Axis Communications stellte auf der ISC West 2026 eine Reihe einheitlicher Sicherheitsinnovationen vor, darunter die AXIS TP3604-E Private Cellular Back Box, die den Kameraeinsatz über private Mobilfunknetze von Unternehmen ohne herkömmliche Verkabelung ermöglicht, die AXIS P1486-LE Global-Shutter-Kamera und die AXIS Q2802-E bi-spektrale Kamera, die 640×480 Wärmebild- und 4K-Bildsensoren für gleichzeitige Perimetereinbruchserkennung und Temperaturüberwachung kombiniert.
- März 2026: Schneider Electric und NVIDIA kündigten validierte Blueprints für die Konzeption, Simulation und den Betrieb von KI-Fabriken im Gigawatt-Maßstab an, wobei die AVEVA-Digital-Twin-Architektur in NVIDIA Omniverse integriert und NVIDIA Nemotron agentische KI für das Rechenzentrums-Alarmmanagement getestet wurde. Die Zusammenarbeit positioniert Video- und Umgebungstelemetrie als Eingaben für ein einheitliches KI-gesteuertes Betriebsmanagement für Rechenzentrums-Infrastruktur der nächsten Generation.
- November 2025: Motorola Solutions erwarb Blue Eye, einen in Salt Lake City ansässigen Anbieter von KI-gestützten Remote-Videoüberwachungsdiensten für Unternehmen, wobei Blue Eye 24-Stunden-Sicherheitsbetriebszentren betreibt, die Bedrohungserkennung, Live-Sprachabschreckung und verifizierte Strafverfolgungswarnungen liefern, die mit führenden Kameras und Videomanagementsystem-Plattformen interoperabel sind. Die Konditionen wurden nicht bekannt gegeben.
Globaler Berichtsumfang für den Markt für Videoüberwachung in Rechenzentren
Der Markt für Videoüberwachung in Rechenzentren umfasst Technologien und Dienstleistungen, die visuelle Sicherheit, Überwachung und Kontrolle von Rechenzentrumseinrichtungen ermöglichen. Er umfasst Lösungen, die darauf ausgelegt sind, die physische Sicherheit zu verbessern, unbefugte Aktivitäten zu erkennen, die Vorfallsreaktion zu unterstützen und eine Echtzeit-Betriebstransparenz in kritischen Infrastrukturumgebungen zu bieten. Der Markt wird durch zunehmende Bedenken hinsichtlich des Einrichtungsschutzes, der Anlagensicherheit, der Geschäftskontinuität und der wachsenden Einführung intelligenter Überwachungssysteme mit fortschrittlichen Überwachungs- und Analysefähigkeiten angetrieben.
Der Markt für Videoüberwachung in Rechenzentren ist segmentiert nach Komponente (Kameras und Bildgebungshardware, Videomanagementsoftware, Speicher- und Aufzeichnungshardware, Analyse- und Überwachungssoftware sowie Installations-, Integrations- und Support-Services), Kameratyp (Festkameras, Schwenk-Neige-Zoom-Kameras, Wärmebildkameras und spezialisierte Kameras mit geringer Lichtempfindlichkeit und Infrarotkameras), Bereitstellung (On-Premise-Überwachungssysteme, Cloud-basierte Überwachungssysteme und hybride Überwachungssysteme), Anwendung (Perimeter- und Außenbereichsüberwachung, Eingangs- und Zugangspunktüberwachung, Datenhallen- und Innenkorridorüberwachung, Elektro- und Maschinenraumüberwachung, Laderampen- und Lieferbereichsüberwachung sowie Fernstandort- und Campus-Überwachung), Größe (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs), Unternehmens-/Edge-Rechenzentren und Edge-Rechenzentren) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kameras und Bildgebungshardware |
| Videomanagementsoftware |
| Speicher- und Aufzeichnungshardware |
| Analyse- und Überwachungssoftware |
| Installations-, Integrations- und Support-Services |
| Festkameras |
| Schwenk-Neige-Zoom-Kameras |
| Wärmebildkameras |
| Spezialisierte Kameras mit geringer Lichtempfindlichkeit und Infrarotkameras |
| On-Premise-Überwachungssysteme |
| Cloud-basierte Überwachungssysteme |
| Hybride Überwachungssysteme |
| Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung |
| Datenhallen- und Innenkorridorüberwachung |
| Elektro- und Maschinenraumüberwachung |
| Laderampen- und Lieferbereichsüberwachung |
| Fernstandort- und Campus-Überwachung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens-/Edge-Rechenzentren |
| Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Kameras und Bildgebungshardware | ||
| Videomanagementsoftware | |||
| Speicher- und Aufzeichnungshardware | |||
| Analyse- und Überwachungssoftware | |||
| Installations-, Integrations- und Support-Services | |||
| Nach Kameratyp | Festkameras | ||
| Schwenk-Neige-Zoom-Kameras | |||
| Wärmebildkameras | |||
| Spezialisierte Kameras mit geringer Lichtempfindlichkeit und Infrarotkameras | |||
| Nach Bereitstellungsmodell | On-Premise-Überwachungssysteme | ||
| Cloud-basierte Überwachungssysteme | |||
| Hybride Überwachungssysteme | |||
| Nach Anwendung | Perimeter- und Außenbereichsüberwachung | ||
| Eingangs- und Zugangspunktüberwachung | |||
| Datenhallen- und Innenkorridorüberwachung | |||
| Elektro- und Maschinenraumüberwachung | |||
| Laderampen- und Lieferbereichsüberwachung | |||
| Fernstandort- und Campus-Überwachung | |||
| Nach Rechenzentrumsgrößen | Klein | ||
| Mittel | |||
| Groß | |||
| Hyperscale | |||
| Nach Rechenzentrumstyp | Colocation | ||
| Cloud-Dienstanbieter (CSPs) | |||
| Unternehmens-/Edge-Rechenzentren | |||
| Edge-Rechenzentren | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Singapur | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Videoüberwachung in Rechenzentren?
Die Marktgröße für Videoüberwachung in Rechenzentren wird für 2026 auf 1,93 Milliarden USD prognostiziert und soll bis 2032 4,59 Milliarden USD erreichen, mit einem CAGR von 14,72 % von 2027 bis 2032.
Welche Komponente führt bei den Ausgaben für Videoüberwachung in Rechenzentren?
Kameras und Bildgebungshardware führen mit einem Anteil von 34,71 % im Jahr 2026, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen wird.
Warum werden Cloud-basierte Überwachungssysteme in Rechenzentren eingesetzt?
Cloud-basierte Systeme hielten im Jahr 2026 einen Anteil von 59,78 %, da sie Verwaltung, Zugriffskontrollen, Suche, Systemüberwachung und Multi-Standort-Videobetrieb zentralisieren.
Welche Anwendung wächst am schnellsten bei der Videoüberwachung in Rechenzentren?
Die Überwachung von Elektro- und Maschinenräumen wird bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen, unterstützt durch Anforderungen zur Beobachtung von Kühl- und Elektroinfrastruktur.
Welche Region wächst am schnellsten bei der Videoüberwachung in Rechenzentren?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen, unterstützt durch Kapazitätserweiterungen in Australien, Japan, Singapur, Indien und Südostasien.
Welche Herausforderungen beeinflussen Bereitstellungen von Videoüberwachung in Rechenzentren?
Zu den wichtigsten Herausforderungen zählen Nachrüstkosten für Altsysteme, biometrische und Datensouveränitätsregeln, Cybersicherheitsrisiken bei vernetzten Geräten und Mangel an Integrationskenntnissen.