
Tamaño y Participación del Mercado de Videovigilancia para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
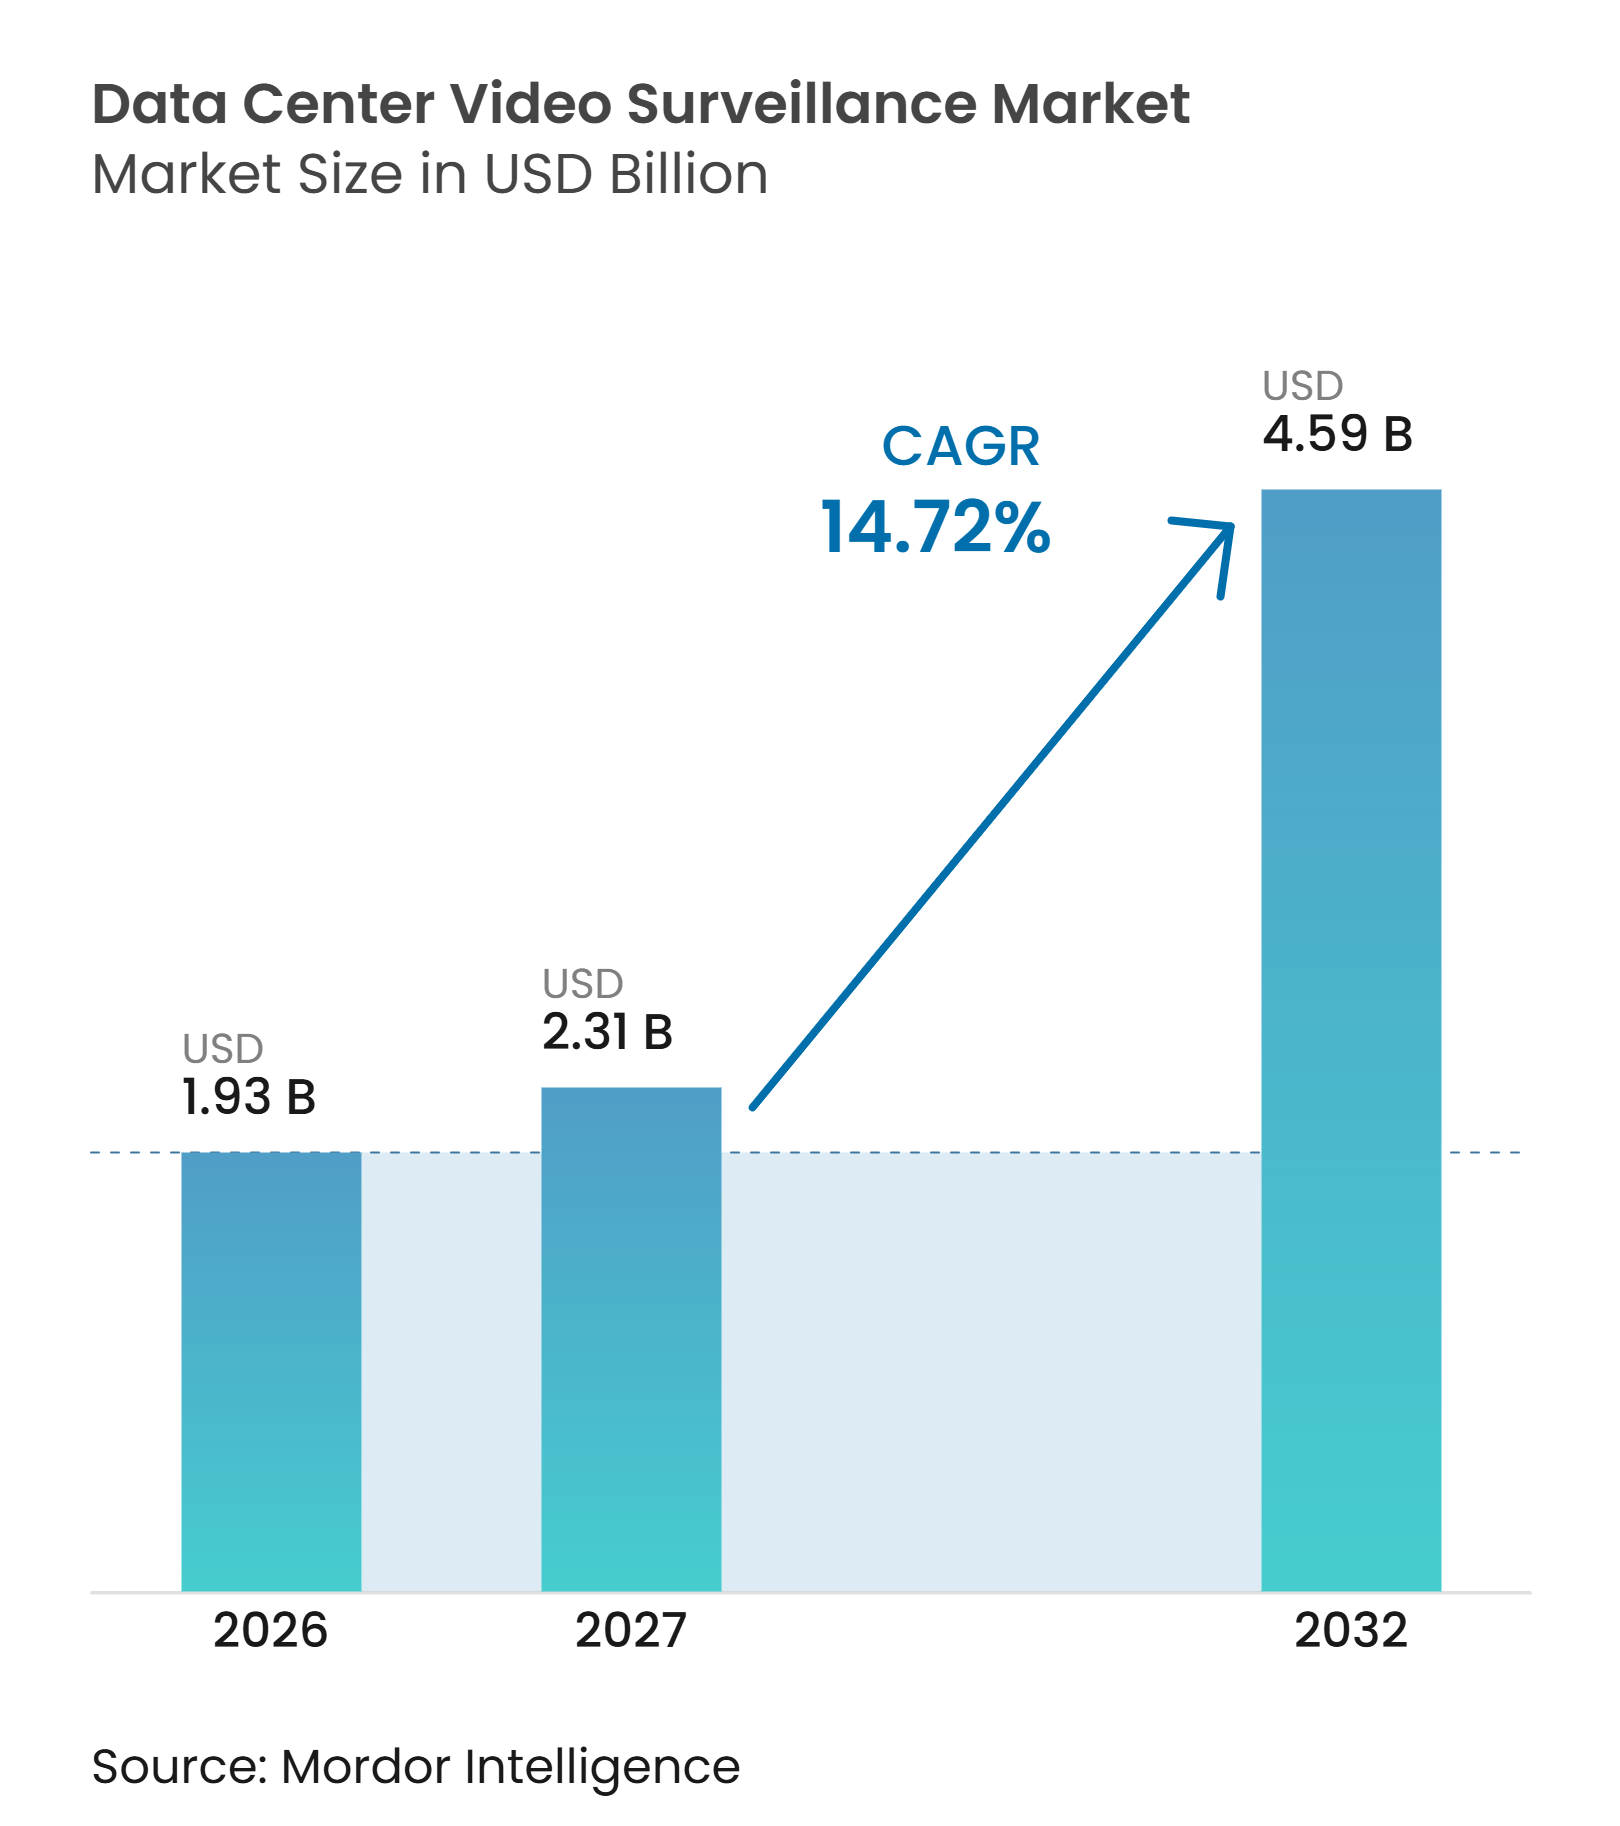
| Tamaño del Mercado (2027) | 2.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.72 % |
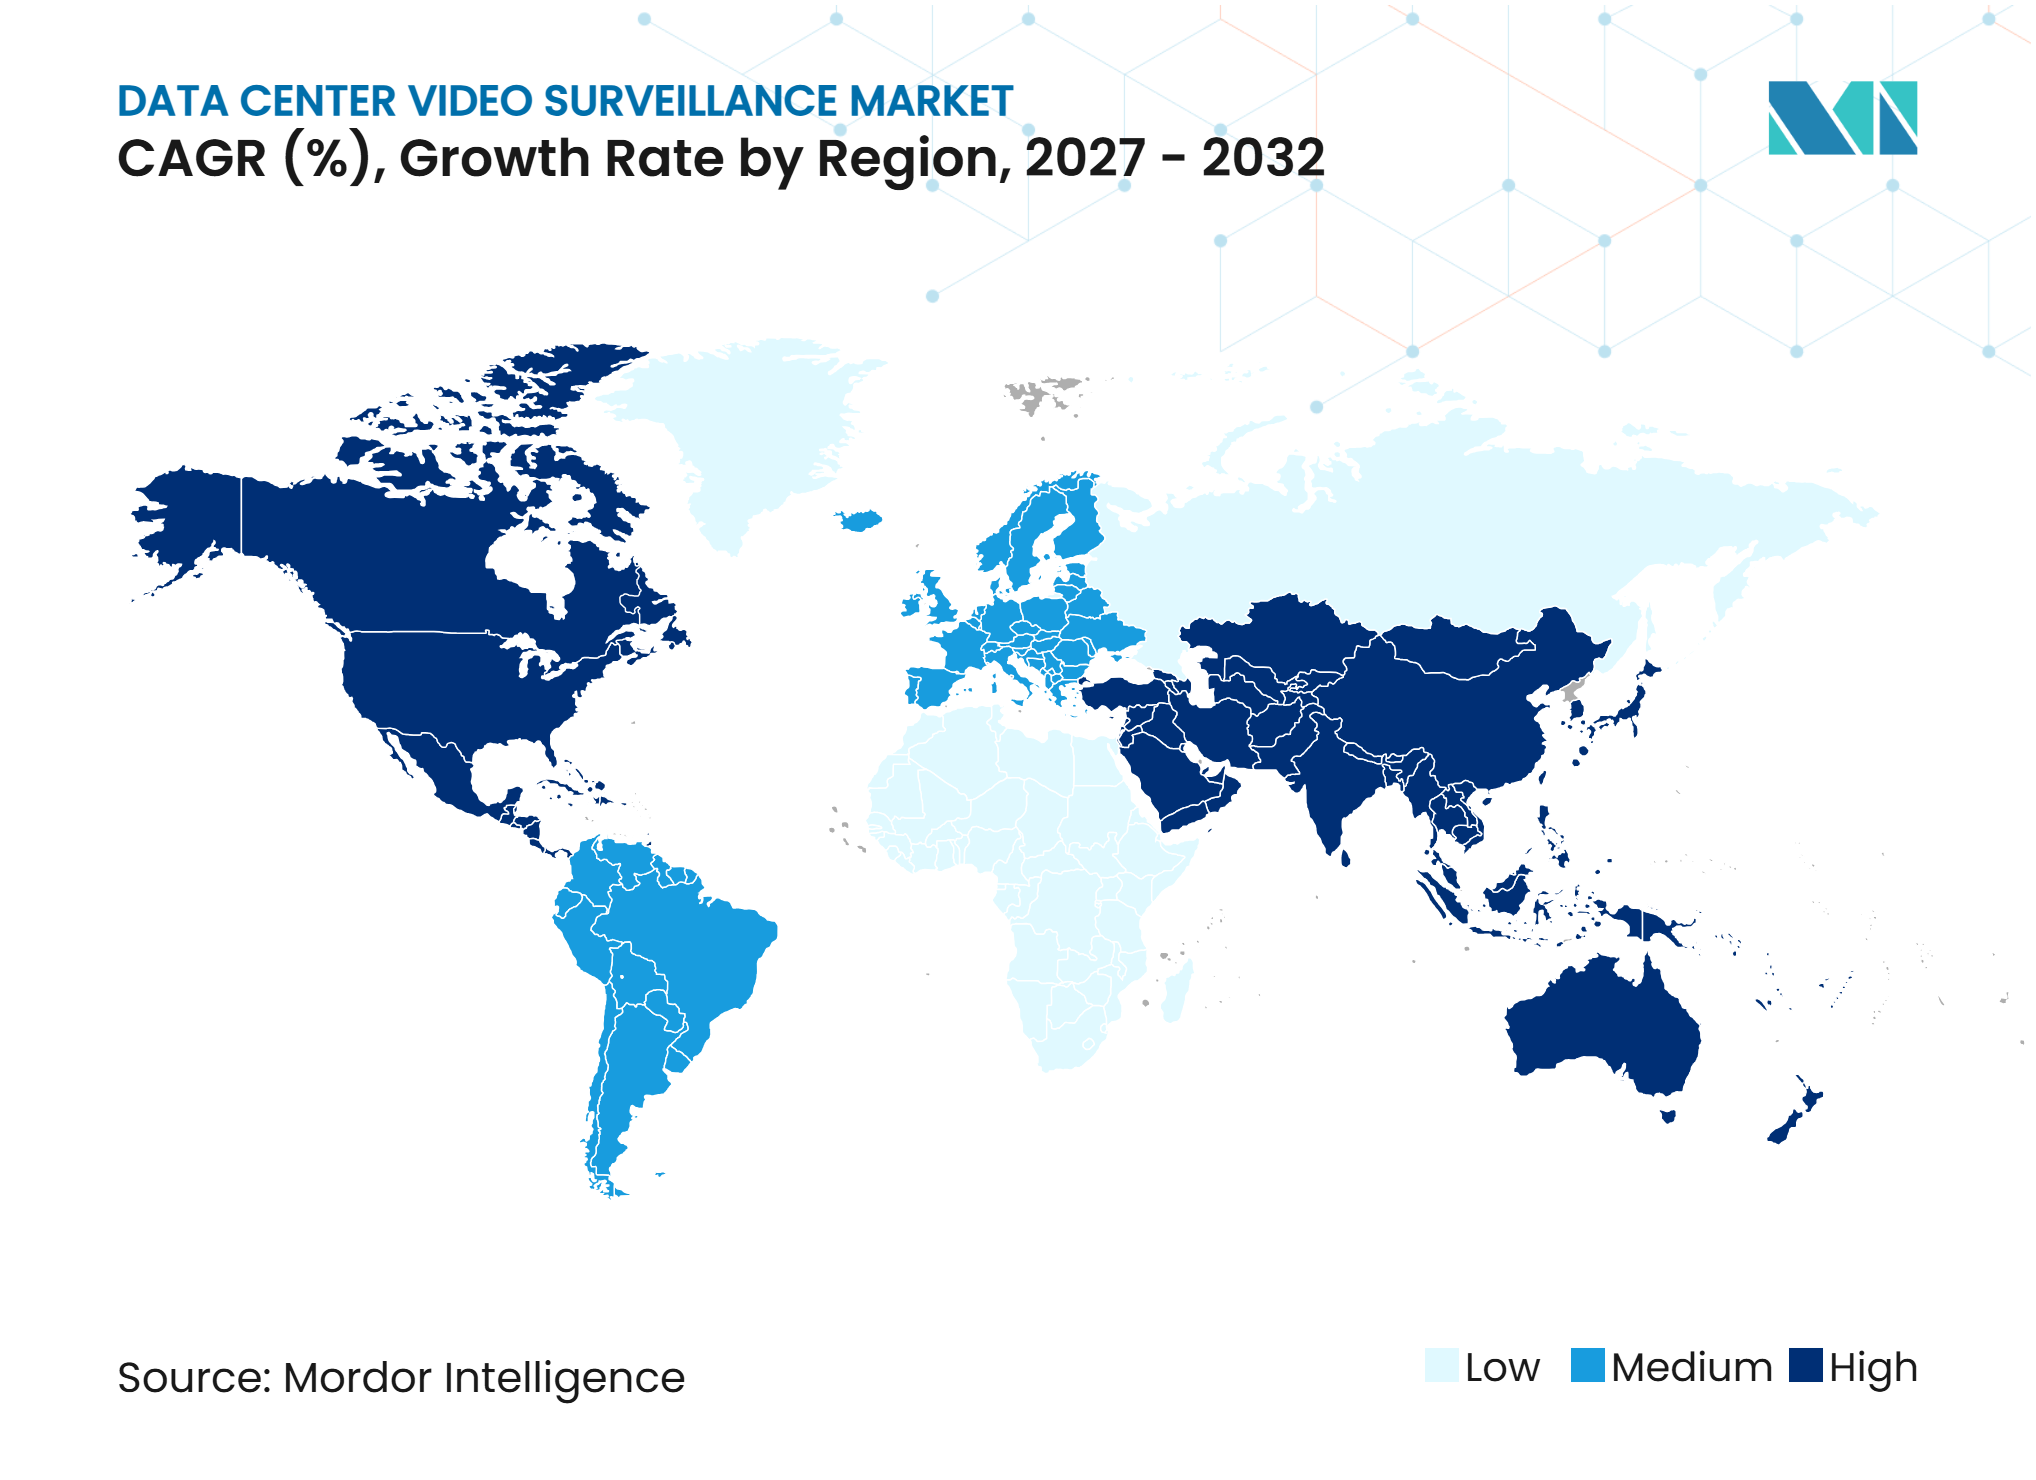
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Videovigilancia para Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado de videovigilancia para centros de datos sea de 1,93 mil millones de USD en 2026 y alcance los 4,59 mil millones de USD para 2032, avanzando a un CAGR del 14,72% de 2027 a 2032. La demanda está vinculada a los nuevos campus de hiperescala, donde las grandes superficies físicas requieren cobertura en perímetros, entradas, salas de datos y áreas de servicios críticos. La analítica habilitada por IA está desplazando el valor de los sistemas de vigilancia desde el registro de eventos hacia la identificación de excepciones operativas y de seguridad en tiempo real. Las plataformas gestionadas en la nube están ganando atención porque permiten la administración centralizada, registros continuos y controles de acceso en múltiples instalaciones. Los requisitos de cumplimiento también hacen que la recuperación, retención y registros de auditoría sean más importantes en las decisiones de compra. El mercado de videovigilancia para centros de datos se está orientando, por tanto, hacia sistemas integrados que combinan cámaras, software, almacenamiento, controles de identidad y monitoreo operativo.
Conclusiones Clave del Informe
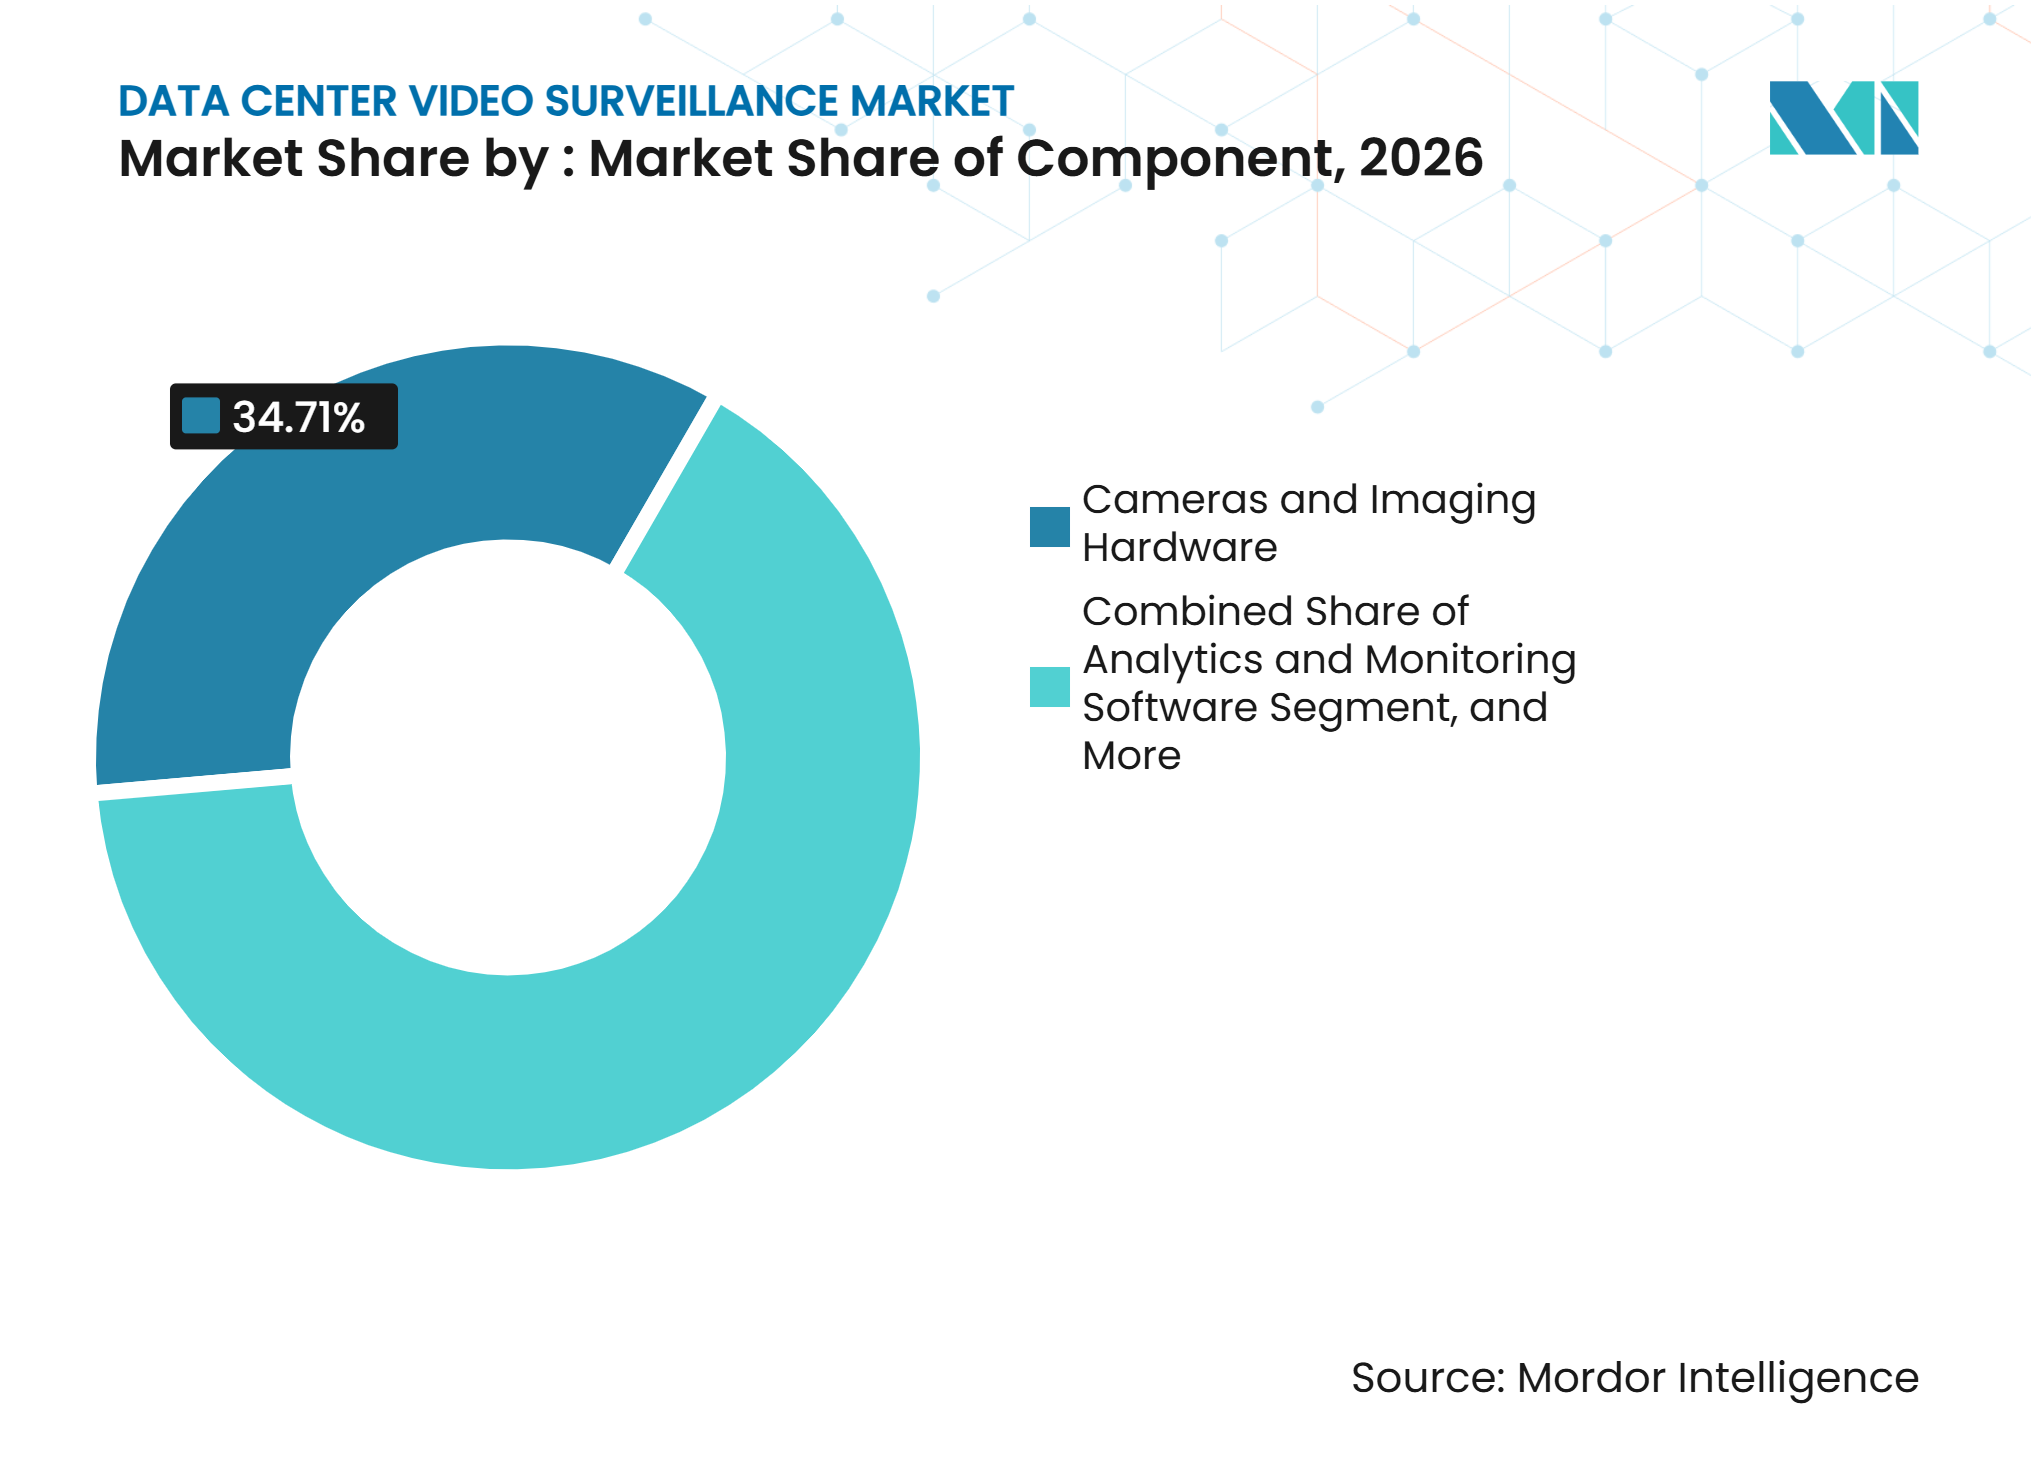
- Por componente, Cámaras y Hardware de Imagen representaron el 34,71% de la participación del mercado de videovigilancia para centros de datos en 2026, mientras que se proyecta que el Software de Analítica y Monitoreo se expanda a un CAGR del 15,26% hasta 2032.
- Por tipo de cámara, las Cámaras Fijas representaron el 63,28% de la participación del mercado de videovigilancia para centros de datos en 2026, mientras que se proyecta que las Cámaras Pan-Tilt-Zoom se expandan a un CAGR del 15,92% hasta 2032.
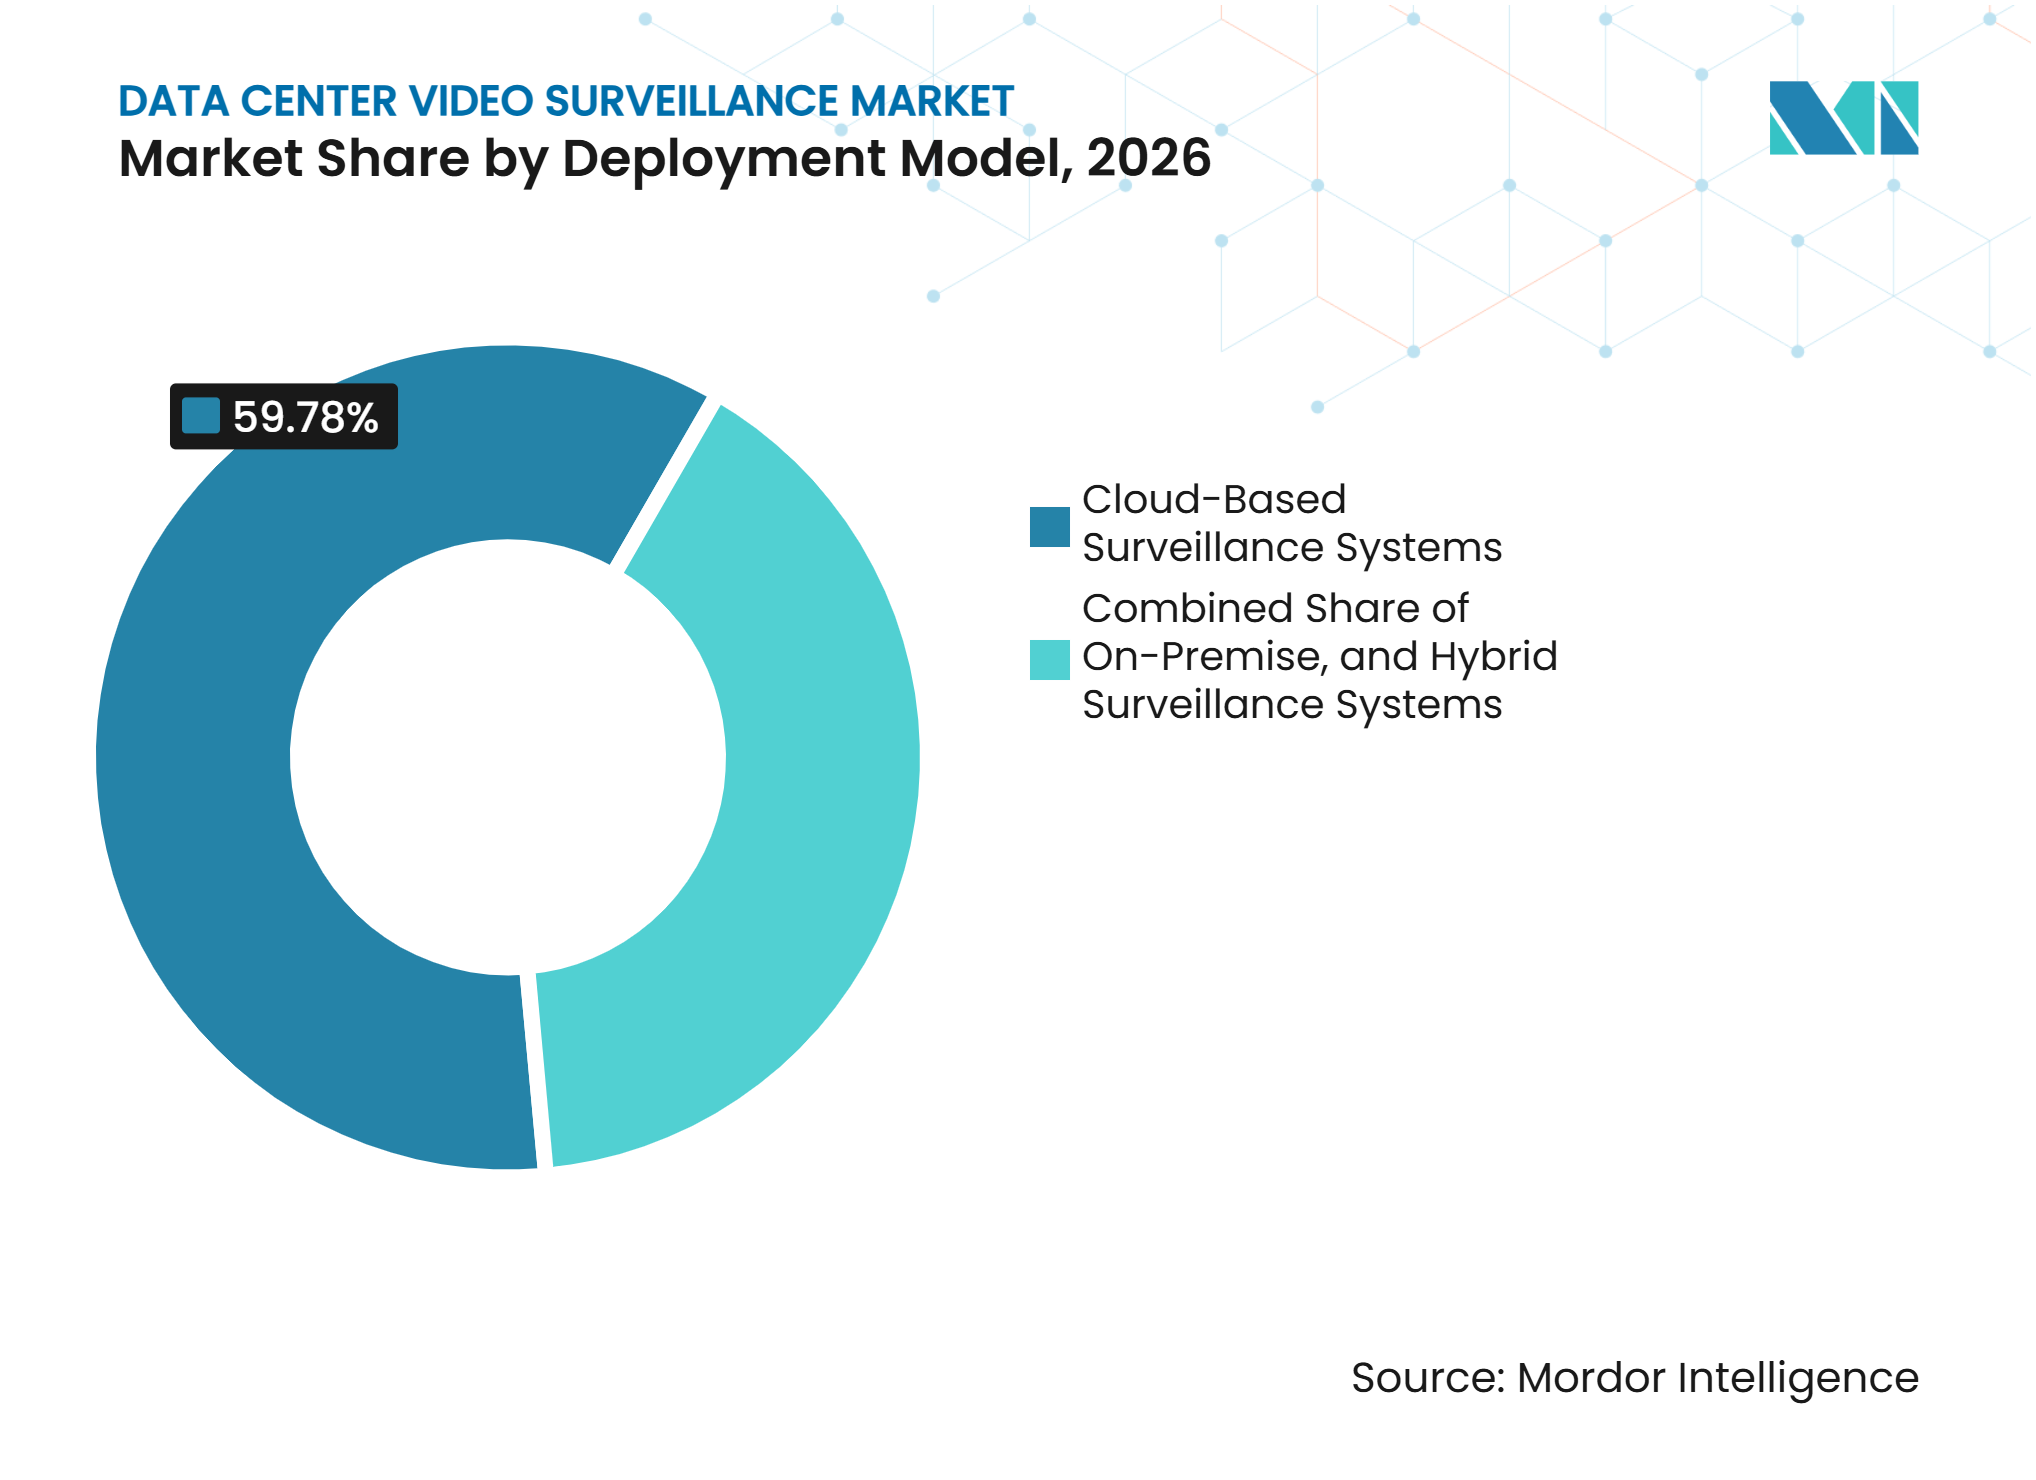
- Por modelo de implementación, los Sistemas de Vigilancia Basados en la Nube representaron el 59,78% de la participación del mercado de videovigilancia para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 17,39% hasta 2032.
- Por aplicación, el Monitoreo de Perímetro y Área Externa representó el 26,54% del tamaño del mercado de videovigilancia para centros de datos en 2026, mientras que se proyecta que el Monitoreo de Salas Eléctricas y Mecánicas se expanda a un CAGR del 16,59% hasta 2032.
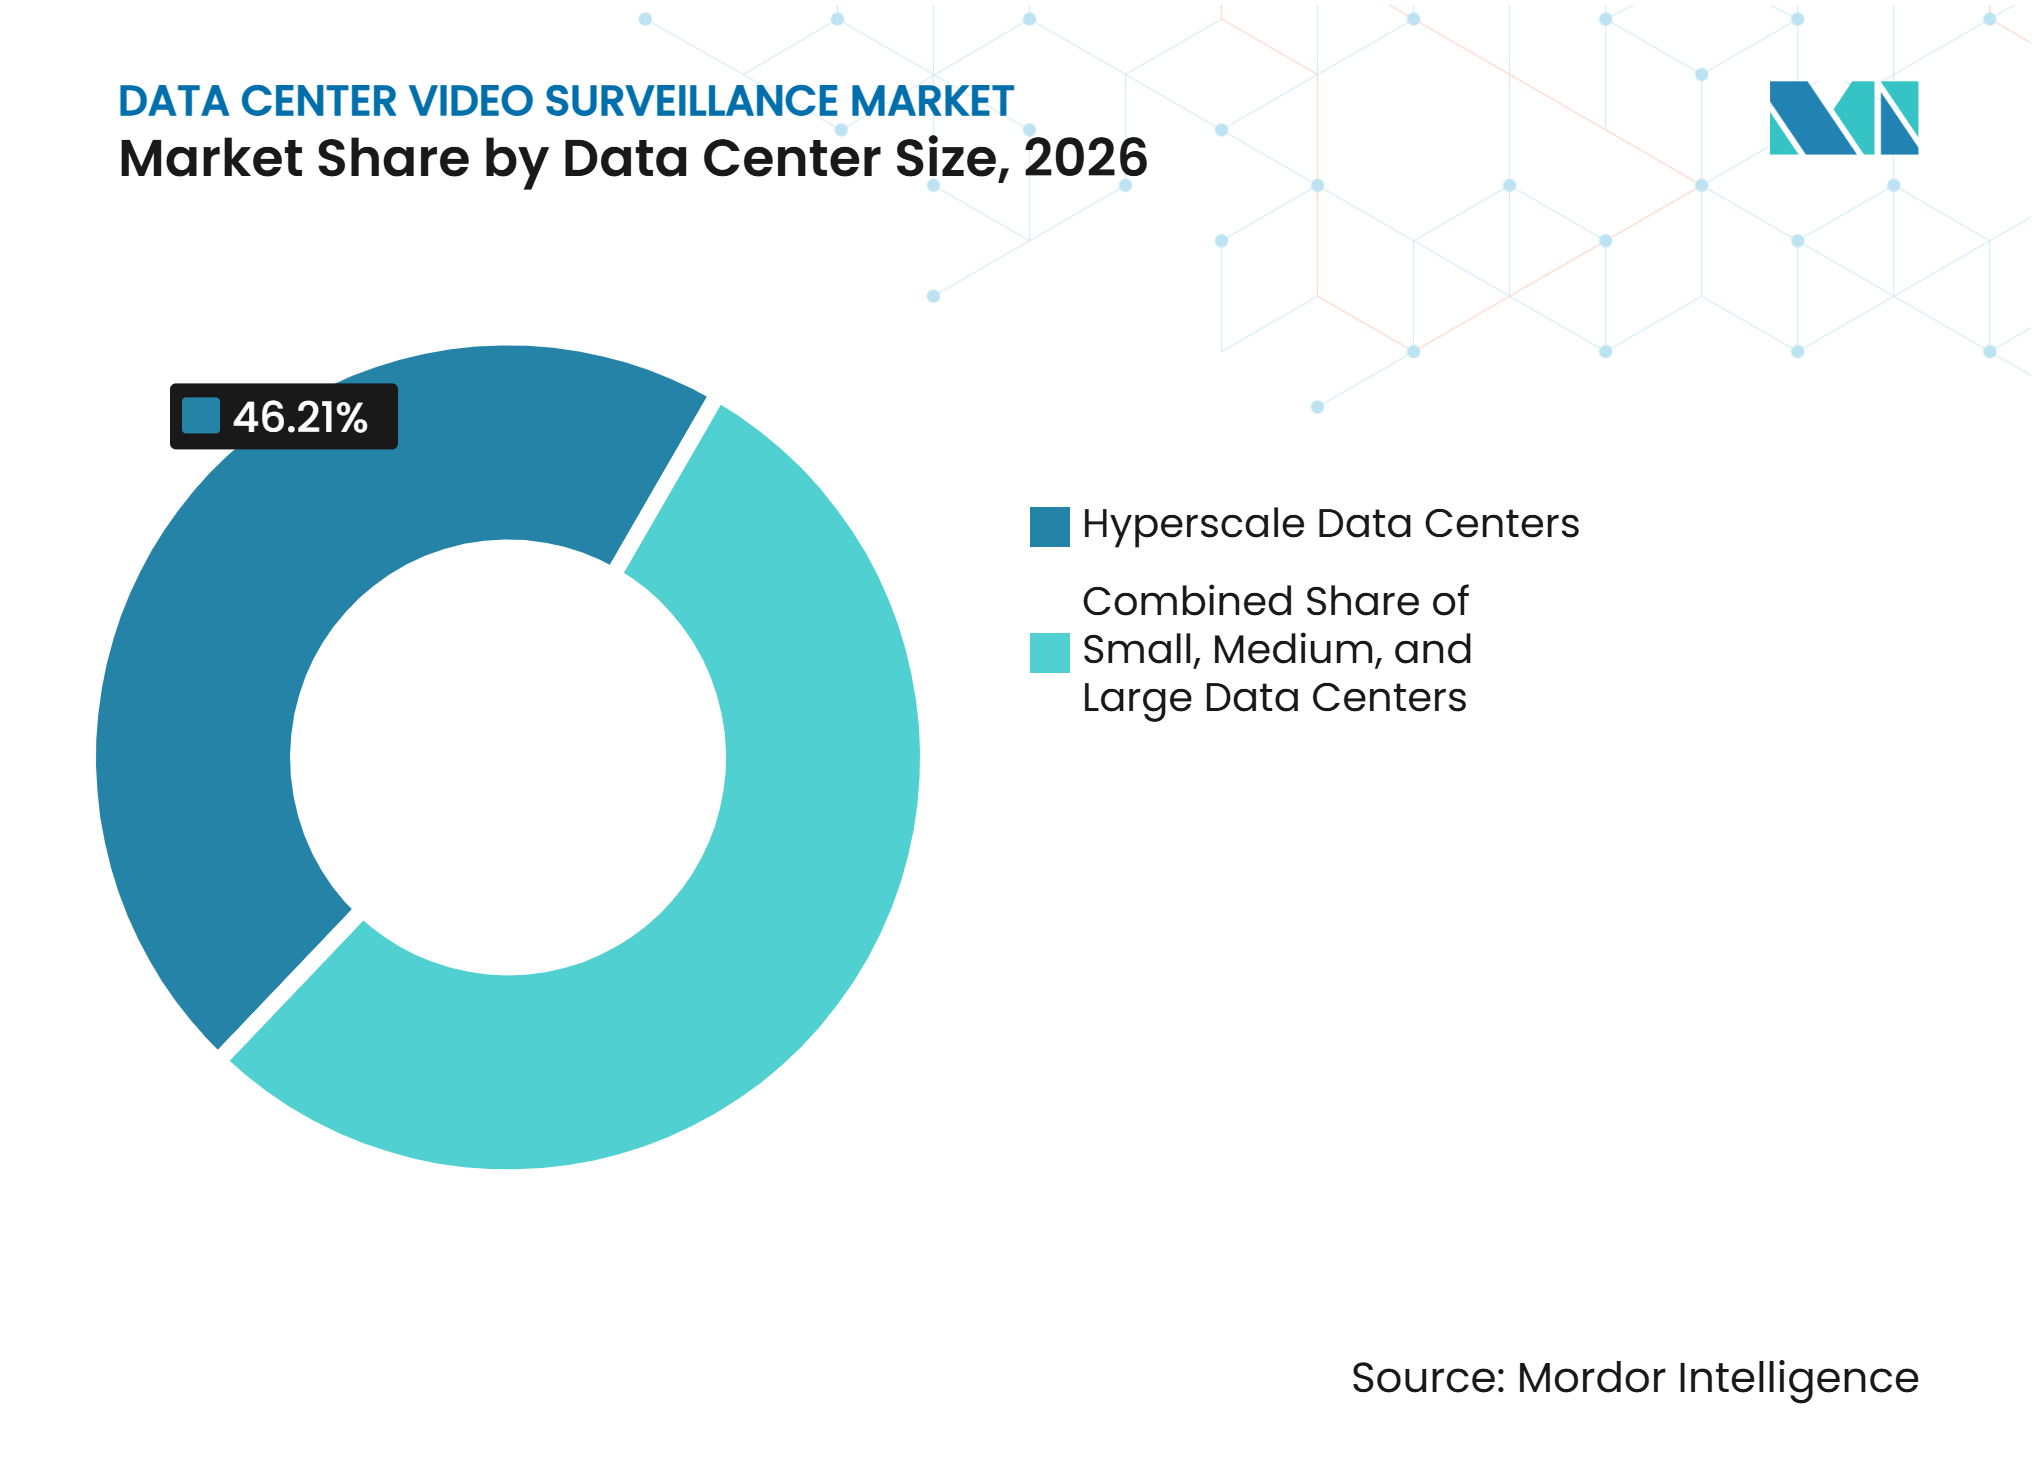
- Por tamaño de centro de datos, las Instalaciones de Hiperescala representaron el 46,21% del tamaño del mercado de videovigilancia para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 15,27% hasta 2032.
- Por tipo de centro de datos, las Instalaciones de Colocación representaron el 36,64% de la participación del mercado de videovigilancia para centros de datos en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 15,38% hasta 2032.
- Por geografía, América del Norte representó el 39,58% de la participación del mercado de videovigilancia para centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 16,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Campus de Hiperescala y Colocación | +5.2% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Analítica de IA que Reemplaza el Monitoreo de Video Exclusivamente Humano | +3.8% | Global | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Convergencia de Seguridad Física y Lógica | +2.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Retención de Evidencia y Auditabilidad Impulsadas por el Cumplimiento | +1.9% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Proliferación de Centros de Datos de Borde y Modulares | +1.4% | Global, con ganancias tempranas en América del Norte y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Telemetría de Video para la Resiliencia Operativa y la Seguridad | +0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Campus de Hiperescala y Colocación
La expansión de los campus de hiperescala y colocación es una fuente central de demanda en el mercado de videovigilancia para centros de datos. IntelliSee reportó 190 GW de capacidad de hiperescala anunciada en 777 proyectos a nivel global a principios de 2026, incluyendo 21 GW en construcción. Algunos desarrollos cubren más de 400 acres, requiriendo cobertura en varias capas de perímetro, vías de acceso, zonas de entrega y edificios. La Asociación de la Industria de Seguridad reportó que las especificaciones de seguridad física pueden rezagarse respecto a la actividad de construcción, creando presión en la puesta en marcha a medida que se abren nuevas instalaciones.[1] Los operadores de colocación también necesitan zonas de cámaras específicas por inquilino y derechos de visualización basados en roles, que los sistemas locales básicos pueden no proporcionar. Estos requisitos favorecen los sistemas de gestión de video administrados de forma centralizada que pueden escalar a medida que se agregan nuevas salas e inquilinos.
Analítica de IA que Reemplaza el Monitoreo de Video Exclusivamente Humano
La analítica de IA está cambiando la forma en que los operadores evalúan el costo operativo de la vigilancia en el mercado de videovigilancia para centros de datos. DEEPX presentó un sistema en Yotta 2025 que admitía más de 200 flujos de cámara con menos de 3,5 W por canal y reportó hasta 7 veces mejor eficiencia que las arquitecturas convencionales de servidores GPU.[2] El procesamiento en el borde de la cámara puede identificar seguimiento no autorizado, tiempos de permanencia prolongados y manejo inusual de herramientas sin enviar todos los flujos a servidores centralizados. Esto ayuda a los equipos de seguridad a centrarse en las excepciones en lugar de revisar feeds de video rutinarios. Un mejor filtrado también puede reducir las falsas alertas provocadas por cambios de luz, condiciones climáticas o movimientos cercanos. El resultado es un caso operativo más claro para las licencias de analítica y las actualizaciones de cámaras en grandes instalaciones con personal de monitoreo limitado.
Requisitos más Estrictos de Convergencia de Seguridad Física y Lógica
La seguridad de los centros de datos se gestiona cada vez más como un entorno de riesgo físico y digital interconectado. Un estudio de 2025 realizado a 99 organizaciones identificó marcos de identidad compartidos, centros de fusión y plataformas de analítica unificada como prácticas utilizadas en programas de seguridad convergente.[3] Esto significa que las cámaras deben funcionar con los registros de control de acceso, mientras que el software de gestión de video necesita interfaces que los equipos de operaciones de seguridad puedan usar con sus herramientas existentes. Un registro de eventos unificado puede vincular un evento de acceso a una puerta, un clip de video y una respuesta a una alarma. Los proveedores con integraciones establecidas pueden evitar el tiempo y el costo de construir enlaces de middleware separados. El mercado de videovigilancia para centros de datos se beneficia cuando el material de vigilancia también se utiliza como insumo operativo en lugar de conservarse únicamente para una auditoría.
Retención de Evidencia y Auditabilidad Impulsadas por el Cumplimiento
Las obligaciones de auditoría hacen que las capacidades de retención y recuperación confiables sean una consideración importante para los despliegues de video. La Asociación de la Industria de Seguridad identifica el cumplimiento, la auditabilidad y la planificación de seguridad física como cuestiones fundamentales para los operadores de centros de datos. Los operadores a menudo necesitan registros del sistema y material de video que puedan localizarse rápidamente para el muestreo de auditorías o la revisión de incidentes. Los sistemas gestionados en la nube pueden centralizar los controles de acceso y producir registros consistentes en todas las ubicaciones. Los sitios de colocación enfrentan una complejidad adicional porque diferentes inquilinos pueden tener diferentes expectativas de seguridad y retención. Esto respalda los diseños híbridos que retienen el material reciente localmente mientras archivan el contenido seleccionado en un entorno de nube controlado.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de Modernización de Sistemas Heredados y Tiempo de Inactividad | -1.8% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Privacidad, Gobernanza Biométrica y Residencia de Datos | -1.2% | América del Norte, Europa y núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad de Cámaras Conectadas y Sistemas de Gestión de Video | -0.8% | Global | Corto plazo (≤ 2 años) |
| Escasez de Habilidades de Integración Multifabricante y Seguridad con IA | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo de Modernización de Sistemas Heredados y Tiempo de Inactividad
Los sistemas de cámaras heredados pueden ralentizar los programas de reemplazo en el mercado de videovigilancia para centros de datos. Las instalaciones construidas antes de 2018 pueden utilizar equipos analógicos o IP tempranos que necesitan puentes de codificación o reemplazo completo antes de poder admitir cámaras habilitadas con IA. Los sitios Tier III y Tier IV no pueden aceptar brechas en la cobertura en ubicaciones críticas durante un cambio. Cada reemplazo puede necesitar una alimentación temporal y una secuenciación cuidadosa, lo que aumenta los costos de instalación y alarga los cronogramas de los proyectos. Los operadores de colocación también deben coordinar el trabajo con múltiples inquilinos, añadiendo requisitos de notificación y acceso. En algunos casos, una plataforma de gestión de video heredada puede impedir el acceso de flujos de terceros, dejando el reemplazo completo de la plataforma como la única opción viable.
Restricciones de Privacidad, Gobernanza Biométrica y Residencia de Datos
Las normas de privacidad pueden afectar dónde y cómo se despliegan las capacidades avanzadas de video. NPR informó que 23 estados de EE. UU. habían aprobado o ampliado leyes que restringen la recopilación de datos biométricos sin consentimiento a partir de agosto de 2025. Estas normas pueden afectar el reconocimiento facial utilizado para la validación de acceso, dependiendo de la ley y su interpretación en cada estado. The Real Deal informó que el riesgo de privacidad biométrica de Illinois redirigió más de 100 mil millones de USD en inversión de hiperescala a estados vecinos, según comentarios de JLL. Las normas de residencia de datos en Europa, Singapur y Australia también pueden restringir la ubicación del almacenamiento y procesamiento de video. Por lo tanto, los operadores que atienden a varias jurisdicciones pueden requerir grabación local, políticas de retención específicas por jurisdicción y arquitecturas de nube más complejas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software de Analítica Supera el Liderazgo en Ingresos del HardwareCámaras y Hardware de Imagen representaron el 34,71% de la participación del mercado de videovigilancia para centros de datos en 2026. Esta posición refleja la gran cantidad de unidades de cámara necesarias en puntos de entrada, pasillos de servidores, corredores, líneas de perímetro y salas de servicios. La demanda de hardware aumenta con la superficie física de una instalación y con el número de zonas de acceso separadas. Las especificaciones de las cámaras también varían según las condiciones de iluminación, la distancia de cobertura y el nivel de detalle requerido. Los operadores generalmente combinan equipos fijos, PTZ, térmicos y de baja luminosidad en lugar de depender de un solo tipo de cámara. Esto crea una demanda continua de hardware de imagen incluso cuando el software asume un papel más importante en el valor del sistema.
Se proyecta que el Software de Analítica y Monitoreo se expanda a un CAGR del 15,26% hasta 2032. El segmento se beneficia del movimiento de la inferencia de IA más cerca de la cámara, lo que permite crear alertas en el borde en lugar de después de que el material llegue a un servidor central. El software admite clasificación de eventos, búsqueda de incidentes, permisos de usuario y monitoreo multisitio. También puede generar informes de cumplimiento y vincular el material con eventos de control de acceso. El Software de Gestión de Video sigue siendo importante para la federación en múltiples sitios y para los derechos de acceso específicos por inquilino. El almacenamiento, el equipo de grabación, la instalación, la integración y los servicios de soporte continúan respaldando los despliegues porque los sitios grandes requieren ajuste, migración, integración de interfaces de programación de aplicaciones y mantenimiento continuo.



Por Tipo de Cámara:
Las Cámaras PTZ se Aceleran frente al Liderazgo de la Infraestructura FijaLas Cámaras Fijas representaron el 63,28% de la participación del mercado de videovigilancia para centros de datos en 2026. Son adecuadas para zonas de cobertura estables como pasillos de servidores, corredores de mantrap, puertas y puntos de acceso definidos. Su menor costo y configuración sencilla permiten un despliegue de alto volumen en toda una instalación. Los dispositivos fijos proporcionan vistas consistentes que pueden utilizarse para investigaciones y revisiones de auditoría rutinarias. También son útiles cuando las posiciones de las cámaras pueden diseñarse en un nuevo edificio antes de que se complete la construcción. Estos atributos mantienen a las unidades fijas como importantes tanto en nuevas instalaciones como en proyectos de actualización.
Se proyecta que las Cámaras Pan-Tilt-Zoom se expandan a un CAGR del 15,92% hasta 2032. Las unidades PTZ pueden seguir eventos en amplias áreas exteriores y pueden reducir el número de cámaras necesarias para ubicaciones de perímetro seleccionadas. Esto es particularmente útil en grandes campus donde la cobertura exclusivamente fija requeriría un número muy alto de cámaras. Las cámaras térmicas también están encontrando un uso más amplio en salas eléctricas y mecánicas porque combinan el monitoreo de temperatura con la observación de seguridad física. Las Cámaras de Baja Luminosidad e Infrarrojas sirven a muelles de carga, áreas de estacionamiento y otras ubicaciones donde las condiciones de iluminación pueden ser inconsistentes. El mercado de videovigilancia para centros de datos utiliza, por tanto, tipos de cámaras según el propósito operativo de cada área en lugar de un estándar de equipo único.
Por Modelo de Implementación:
La Arquitectura en la Nube Lidera en Participación y Crecimiento SimultáneamenteLos Sistemas de Vigilancia Basados en la Nube representaron el 59,78% del tamaño del mercado de videovigilancia para centros de datos en 2026. Su liderazgo refleja el valor de la administración centralizada en sitios, inquilinos y equipos de seguridad. Las plataformas en la nube pueden admitir acceso remoto, permisos basados en roles, funciones de búsqueda y monitoreo del estado del sistema a través de una sola interfaz. También permiten a las organizaciones agregar ubicaciones sin construir un centro de operaciones local separado en cada sitio. Estas capacidades son relevantes para las carteras de centros de datos distribuidos y las instalaciones de borde no tripuladas. Son particularmente útiles cuando los operadores necesitan registros continuos para revisiones de cumplimiento.
Se proyecta que los Sistemas de Vigilancia Basados en la Nube se expandan a un CAGR del 17,39% hasta 2032. Los Sistemas de Vigilancia Local siguen siendo necesarios para algunas instalaciones donde la soberanía de datos o las políticas de seguridad internas limitan el procesamiento externo. Los Sistemas de Vigilancia Híbridos satisfacen estas necesidades grabando cerca de la fuente mientras utilizan servicios en la nube para una retención más prolongada y gestión central. Este enfoque puede ayudar a los sitios a gestionar la latencia de red y mantener el acceso durante interrupciones de conectividad. Los sistemas conectados aún necesitan controles de seguridad sólidos porque la integración en la nube crea superficies de ataque adicionales. La Agencia de Seguridad de Infraestructura y Ciberseguridad emitió un aviso en octubre de 2025 para las Cámaras y la Aplicación CloudEdge Online que describía una vulnerabilidad de credenciales codificadas de forma fija con una puntuación CVSS v4 de 8,7.

Por Aplicación:
El Monitoreo de Salas Eléctricas Reduce la Brecha con el Dominio del PerímetroEl Monitoreo de Perímetro y Área Externa representó el 26,54% del tamaño del mercado de videovigilancia para centros de datos en 2026. Proporciona la primera capa de observación alrededor de cercas, puertas, vías, áreas de carga y accesos a edificios. Estas zonas a menudo cubren las áreas físicas más grandes y requieren combinaciones de equipos fijos, PTZ, térmicos y con soporte de radar. La cobertura del perímetro también permite la detección temprana de eventos antes de que una persona llegue a un punto de entrada controlado. Los nuevos campus requieren cobertura temporal durante la fase de construcción antes de que se pongan en marcha los sistemas permanentes. Esta aplicación sigue siendo fundamental porque protege tanto las operaciones en curso como los equipos de alto valor entregados durante la construcción.
Se proyecta que el Monitoreo de Salas Eléctricas y Mecánicas se expanda a un CAGR del 16,59% hasta 2032. Los entornos de computación de IA de mayor densidad aumentan la importancia de vigilar los sistemas de refrigeración y eléctricos que respaldan las operaciones de los servidores. Las cámaras bispectrales pueden proporcionar una imagen visible y datos relacionados con la temperatura a través del mismo dispositivo. Esto ofrece a los operadores una vista de seguridad y una señal operativa sin necesidad de una red de cámaras separada. El Monitoreo de Entradas y Puntos de Acceso se mantiene estable porque los movimientos del personal y los proveedores deben registrarse. El Monitoreo de Salas de Datos, Corredores Internos, Muelles de Carga, Áreas de Entrega, Sitios Remotos y Campus también se beneficiará a medida que se expandan las superficies de los campus y los despliegues modulares.
Por Tamaño de Centro de Datos:
La Concentración de Hiperescala Domina el Mercado en Participación y CrecimientoLas Instalaciones de Hiperescala representaron el 46,21% del tamaño del mercado de videovigilancia para centros de datos en 2026. Su escala crea un gran requisito de vigilancia en extensos terrenos, múltiples estructuras, patios de servicios y áreas internas seguras. Las instalaciones albergan activos valiosos de computación, eléctricos, de refrigeración y de red que necesitan protección continua. IntelliSee proyectó los costos de construcción de hiperescala en 11,3 millones de USD por MW en 2026. Esta base de costos puede hacer que un sistema de seguridad bien diseñado sea un elemento comparativamente pequeño del valor del activo protegido. Los operadores de hiperescala también pueden estandarizar equipos y software en diseños de campus repetidos.
Se proyecta que las Instalaciones de Hiperescala se expandan a un CAGR del 15,27% hasta 2032. Las grandes instalaciones en el rango de 10 MW a 100 MW también contribuyen a la demanda a medida que las empresas mejoran los sistemas de vigilancia antes de las auditorías de colocación y los acuerdos de subarrendamiento. Los centros de datos medianos y pequeños tienen más probabilidades de reemplazar equipos más antiguos para cumplir con los requisitos de cumplimiento u operativos. Pueden enfrentar un mayor costo de integración por área protegida porque carecen de la escala de compra de la hiperescala. Al mismo tiempo, pueden tener entornos complejos de múltiples proveedores que no pueden reemplazarse rápidamente. El mercado de videovigilancia para centros de datos tiene, por tanto, demanda tanto de grandes proyectos de nueva construcción como de ciclos de actualización más pequeños.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Impulsan el Crecimiento más Rápido mientras la Colocación Ancla la Participación de MercadoLas Instalaciones de Colocación representaron el 36,64% de la participación del mercado de videovigilancia para centros de datos en 2026. Tienen superficies de campus establecidas y deben cumplir con las expectativas de seguridad física incluidas en los acuerdos de nivel de servicio con los clientes. Un proveedor de colocación necesita proteger las áreas compartidas mientras separa los derechos de acceso y visualización para diferentes inquilinos. Esto puede requerir zonas de cámaras particionadas, permisos detallados y registros de auditoría exhaustivos. Los operadores de instalaciones también necesitan coordinar las operaciones de seguridad con los requisitos específicos de cada cliente. Estas necesidades hacen de la colocación una parte sustancial y técnicamente exigente del mercado de videovigilancia para centros de datos.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 15,38% hasta 2032. Su crecimiento está asociado con la construcción continua de instalaciones propiedad de los proveedores y el despliegue más amplio de cargas de trabajo en la nube e IA. CBRE indicó que el gasto de capital agregado de los hiperescaladores podría superar los 400 mil millones de USD en 2026. Las instalaciones empresariales van desde entornos altamente regulados hasta sitios que comienzan con una cobertura mínima y se actualizan tras los hallazgos de auditorías. Los Centros de Datos de Borde necesitan un enfoque diferenciado porque están distribuidos, a menudo no tripulados y frecuentemente ubicados lejos de los equipos de seguridad centrales. Los paneles de control en la nube remotos y los sistemas preconfigurados son valiosos en estas ubicaciones porque puede no haber un centro de operaciones en el sitio.
Análisis Geográfico
América del Norte
América del Norte representó el 39,58% de la participación del mercado de videovigilancia para centros de datos en 2026. La demanda se concentra en el norte de Virginia, Phoenix, Silicon Valley y Dallas-Fort Worth, donde el desarrollo de hiperescala y colocación es extenso. La actividad de construcción crea un requisito de protección temporal del sitio y vigilancia permanente en la puesta en marcha. LandSky AI reportó 77,7 mil millones de USD en inicios de construcción de centros de datos en EE. UU. durante 2025 y 88 mil millones de USD en nuevas obras planificadas para el primer semestre de 2026. Canadá y México añaden demanda regional a través de nuevas instalaciones de colocación. Los requisitos de soberanía de datos de Canadá pueden influir en la arquitectura de video en la nube cuando el material de vigilancia se almacenaría de otro modo fuera del país.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,91% hasta 2032. Australia, Japón, Singapur, India y el Sudeste Asiático son ubicaciones clave para la nueva capacidad y los despliegues de seguridad asociados. Cushman and Wakefield reportó una cartera de centros de datos en Asia-Pacífico de 26.455 MW en el primer semestre de 2026, mientras que la vacancia disminuyó del 10,9% en el segundo semestre de 2025 al 10,3%. Singapur añadió 2 nuevos tramos de desarrollo que totalizan 1,2 GW, mientras que Malasia y Tailandia están atrayendo requisitos de capacidad más amplios. El marco de seguridad gubernamental de Australia establece una línea base de seguridad física por capas para algunos operadores. Las restricciones de energía de Japón también están fomentando la expansión hacia ciudades regionales, lo que aumenta la necesidad de gestión remota de sistemas.
Europa, Oriente Medio y África
Europa tiene una demanda significativa en Alemania, el Reino Unido y Francia. Los requisitos del Reglamento General de Protección de Datos pueden influir en dónde se retiene y procesa el material de vigilancia, especialmente para los proveedores de colocación que atienden a clientes en más de 1 jurisdicción. Los diseños de grabación local híbrida pueden ser, por tanto, importantes para los operadores transfronterizos. Oriente Medio y África está avanzando a través de instalaciones de nueva construcción en los Emiratos Árabes Unidos y Arabia Saudita, respaldadas por programas nacionales de infraestructura digital. América del Sur, liderada por Brasil y Argentina, sigue siendo un área emergente a medida que los proveedores globales de nube construyen infraestructura local. Su escala sigue siendo inferior a la de las regiones líderes, pero cada nuevo campus crea una demanda inicial de vigilancia de perímetro, acceso e interior.
Panorama Competitivo
Concentración del Mercado
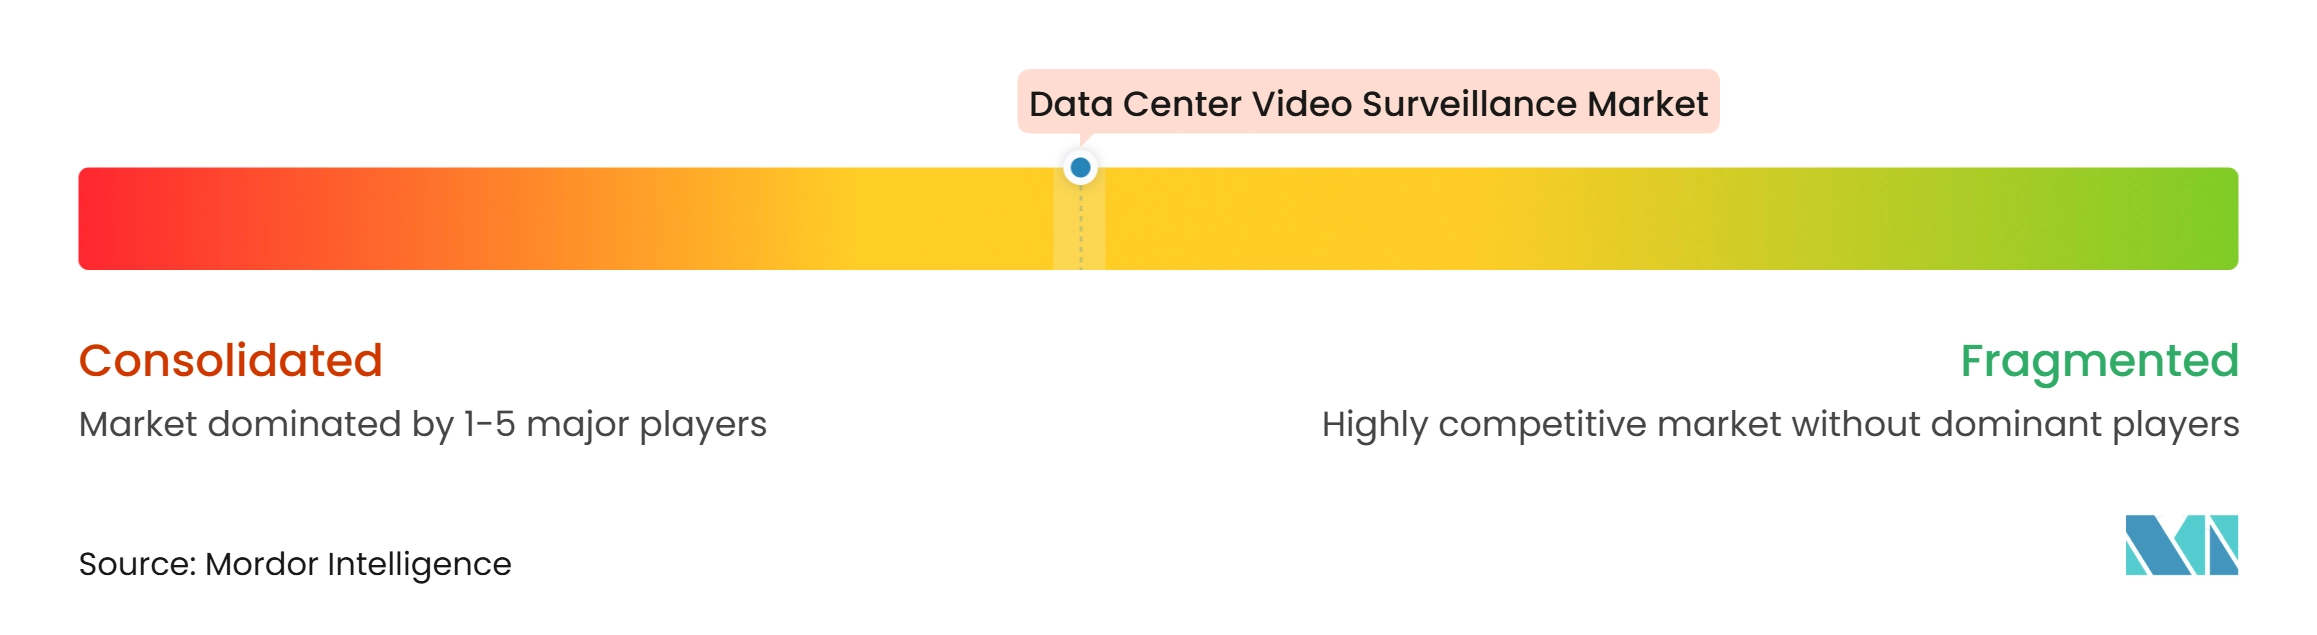
El mercado de videovigilancia para centros de datos está moderadamente fragmentado entre fabricantes de cámaras, proveedores de gestión de video en la nube, especialistas en analítica e integradores de sistemas. Los participantes centrados en hardware están añadiendo inferencia de IA a los sistemas en chip de las cámaras para mantener la diferenciación a medida que el equipo de imagen básico se estandariza más. Los proveedores liderados por software compiten a través de la federación multisitio, herramientas de auditoría, interfaces de programación de aplicaciones e integraciones de identidad. Esto hace que la propuesta de valor sea más amplia que el suministro de cámaras por sí solo. Los compradores evalúan cada vez más qué tan bien funciona una plataforma con el control de acceso, la respuesta a incidentes y su entorno más amplio de operaciones de seguridad. Las prácticas de seguridad de los proveedores también se han convertido en un factor de selección importante a medida que los dispositivos conectados han sido objeto de vulnerabilidades divulgadas.
Motorola Solutions adquirió Blue Eye en noviembre de 2025, añadiendo servicios de monitoreo de video remoto empresarial impulsados por IA y capacidades de centros de operaciones de seguridad de 24 horas a su cartera más amplia. Honeywell firmó un acuerdo de distribución global a 10 años con Milestone Systems en abril de 2025, extendiendo una asociación en torno a la integración de control de acceso y sistemas de gestión de video. Axis Communications presentó equipos de despliegue de redes celulares privadas, una cámara de obturador global y una cámara bispectral en ISC West 2026. Estos movimientos muestran cómo los proveedores están expandiéndose más allá de los dispositivos individuales hacia video conectado, control de acceso, operaciones remotas y capacidades de imagen especializadas.
Claroty divulgó 4 vulnerabilidades de ejecución remota de código previas a la autenticación en Axis Device Manager en agosto de 2025 e identificó 6.500 servidores expuestos a nivel global. Esto ha aumentado la importancia de la gestión de vulnerabilidades, la configuración segura y el rendimiento de seguridad publicado en las decisiones de adquisición. Existe una brecha en el segmento empresarial por debajo de los 100 MW, donde los sistemas integrados de nivel hiperescala pueden ser excesivos mientras que los productos para sitios pequeños carecen de las funciones de auditoría y flujo de trabajo necesarias. Los proveedores que puedan ofrecer herramientas listas para el cumplimiento sin una complejidad de despliegue excesiva pueden estar bien posicionados en esta parte del mercado de videovigilancia para centros de datos. La información disponible no proporciona participaciones combinadas para las empresas líderes, por lo que no se puede calcular una medida de concentración precisa basada en esas participaciones. La actividad competitiva se caracteriza, en cambio, por tecnología diferenciada, asociaciones y capacidad de integración.
Líderes de la Industria de Videovigilancia para Centros de Datos
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Bosch Sicherheitssysteme GmbH
-
Hanwha Vision Co., Ltd.
-
Motorola Solutions, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videovigilancia para Centros de Datos Empresas cubiertas en este informe
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Bosch Sicherheitssysteme GmbH
- Hanwha Vision Co., Ltd.
- Motorola Solutions, Inc.
- Johnson Controls International plc
- Honeywell International Inc.
- Genetec Inc.
- Milestone Systems A/S
- Verkada Inc.
- Eagle Eye Networks, Inc.
- Cisco Systems, Inc.
- NVIDIA Corporation
- Schneider Electric SE
- Securitas Technology AB
- Convergint Technologies LLC
- ASSA ABLOY AB
- i-PRO Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Canon Inc.
- Teledyne FLIR LLC
- MOBOTIX AG
- VIVOTEK Inc.
- Zhejiang Uniview Technologies Co., Ltd.
Desarrollos recientes de la industria en Mercado de Videovigilancia para Centros de Datos
- Octubre de 2026: Truelink Capital firmó un acuerdo definitivo para adquirir el Negocio Global de Productos de Intrusión de Johnson Controls, que abarca las marcas DSC, Qolsys, PowerG, Visonic y Bentel de paneles de intrusión, sensores y productos de comunicación de alarmas. Pendiente de aprobación regulatoria y con cierre esperado en el primer semestre de 2027, la transacción señala que Johnson Controls está concentrando su estrategia de seguridad en torno al control de acceso integrado, los sistemas de gestión de video y la inteligencia de edificios, lo que define directamente los límites competitivos para sus líneas de sistemas de gestión de video Exacq y cámaras Illustra.
- Marzo de 2026: Axis Communications presentó un conjunto de innovaciones de seguridad unificada en ISC West 2026, incluyendo la caja trasera de red celular privada AXIS TP3604-E que permite el despliegue de cámaras a través de redes celulares privadas empresariales sin cableado tradicional, la cámara de obturador global AXIS P1486-LE y la cámara bispectral AXIS Q2802-E que combina sensores térmicos de 640×480 y visuales de 4K para la detección simultánea de intrusión perimetral y monitoreo de temperatura.
- Marzo de 2026: Schneider Electric y NVIDIA anunciaron planos validados para diseñar, simular y operar fábricas de IA a escala de gigavatios, integrando la arquitectura de gemelo digital AVEVA en NVIDIA Omniverse y probando la IA agéntica NVIDIA Nemotron para la gestión de alarmas de centros de datos. La colaboración posiciona la telemetría de video y ambiental como insumos para la gestión operativa unificada impulsada por IA para la infraestructura de centros de datos de próxima generación.
- Noviembre de 2025: Motorola Solutions adquirió Blue Eye, un proveedor con sede en Salt Lake City de servicios de monitoreo de video remoto empresarial impulsados por IA, con Blue Eye operando centros de operaciones de seguridad de 24 horas que ofrecen detección de amenazas, disuasión por voz en vivo y alertas verificadas para las fuerzas del orden interoperables con las principales cámaras y plataformas de sistemas de gestión de video. Los términos no fueron divulgados.
Alcance del Informe Global del Mercado de Videovigilancia para Centros de Datos
El Mercado de Videovigilancia para Centros de Datos abarca tecnologías y servicios que permiten la seguridad visual, el monitoreo y la vigilancia de las instalaciones de centros de datos. Incluye soluciones diseñadas para mejorar la seguridad física, detectar actividades no autorizadas, respaldar la respuesta a incidentes y proporcionar visibilidad operativa en tiempo real en entornos de infraestructura crítica. El mercado está impulsado por la creciente preocupación por la protección de instalaciones, la seguridad de activos, la continuidad del negocio y la creciente adopción de sistemas de vigilancia inteligentes con capacidades avanzadas de monitoreo y analítica.
El Mercado de Videovigilancia para Centros de Datos está Segmentado por Componente (Cámaras y Hardware de Imagen, Software de Gestión de Video, Hardware de Almacenamiento y Grabación, Software de Analítica y Monitoreo, y Servicios de Instalación, Integración y Soporte), Tipo de Cámara (Cámaras Fijas, Cámaras Pan-Tilt-Zoom, Cámaras Térmicas y Cámaras Especializadas de Baja Luminosidad e Infrarrojas), Implementación (Sistemas de Vigilancia Local, Sistemas de Vigilancia Basados en la Nube y Sistemas de Vigilancia Híbridos), Aplicación (Monitoreo de Perímetro y Área Externa, Monitoreo de Entradas y Puntos de Acceso, Monitoreo de Salas de Datos y Corredores Internos, Monitoreo de Salas Eléctricas y Mecánicas, Monitoreo de Muelles de Carga y Áreas de Entrega, y Monitoreo de Sitios Remotos y Campus), Tamaño (Pequeño, Mediano, Grande, Hiperescala), Tipo de Centro de Datos (Colocación, Proveedor de Servicios en la Nube (PSN), Empresarial / Borde y Centros de Datos de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y frica). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cámaras y Hardware de Imagen |
| Software de Gestión de Video |
| Hardware de Almacenamiento y Grabación |
| Software de Analítica y Monitoreo |
| Servicios de Instalación, Integración y Soporte |
| Cámaras Fijas |
| Cámaras Pan-Tilt-Zoom |
| Cámaras Térmicas |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas |
| Sistemas de Vigilancia Local |
| Sistemas de Vigilancia Basados en la Nube |
| Sistemas de Vigilancia Híbridos |
| Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso |
| Monitoreo de Salas de Datos y Corredores Internos |
| Monitoreo de Salas Eléctricas y Mecánicas |
| Monitoreo de Muelles de Carga y Áreas de Entrega |
| Monitoreo de Sitios Remotos y Campus |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedor de Servicios en la Nube (PSN) |
| Empresarial / Borde |
| Centros de Datos de Borde |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Componente | Cámaras y Hardware de Imagen | ||
| Software de Gestión de Video | |||
| Hardware de Almacenamiento y Grabación | |||
| Software de Analítica y Monitoreo | |||
| Servicios de Instalación, Integración y Soporte | |||
| Por Tipo de Cámara | Cámaras Fijas | ||
| Cámaras Pan-Tilt-Zoom | |||
| Cámaras Térmicas | |||
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas | |||
| Por Modelo de Implementación | Sistemas de Vigilancia Local | ||
| Sistemas de Vigilancia Basados en la Nube | |||
| Sistemas de Vigilancia Híbridos | |||
| Por Aplicación | Monitoreo de Perímetro y Área Externa | ||
| Monitoreo de Entradas y Puntos de Acceso | |||
| Monitoreo de Salas de Datos y Corredores Internos | |||
| Monitoreo de Salas Eléctricas y Mecánicas | |||
| Monitoreo de Muelles de Carga y Áreas de Entrega | |||
| Monitoreo de Sitios Remotos y Campus | |||
| Por Tamaño de Centro de Datos | Pequeño | ||
| Mediano | |||
| Grande | |||
| Hiperescala | |||
| Por Tipo de Centro de Datos | Colocación | ||
| Proveedor de Servicios en la Nube (PSN) | |||
| Empresarial / Borde | |||
| Centros de Datos de Borde | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Singapur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de videovigilancia para centros de datos?
Se proyecta que el tamaño del mercado de videovigilancia para centros de datos sea de 1,93 mil millones de USD en 2026 y alcance los 4,59 mil millones de USD para 2032, a un CAGR del 14,72% de 2027 a 2032.
¿Qué componente lidera el gasto en videovigilancia para centros de datos?
Cámaras y Hardware de Imagen lidera con una participación del 34,71% en 2026, mientras que se proyecta que el Software de Analítica y Monitoreo se expanda a un CAGR del 15,26% hasta 2032.
¿Por qué se utilizan sistemas de vigilancia basados en la nube en los centros de datos?
Los sistemas basados en la nube representaron el 59,78% de la participación en 2026 porque centralizan la administración, los controles de acceso, la búsqueda, el monitoreo del sistema y las operaciones de video multisitio.
¿Qué aplicación se está expandiendo más rápido en la videovigilancia para centros de datos?
Se proyecta que el Monitoreo de Salas Eléctricas y Mecánicas se expanda a un CAGR del 16,59% hasta 2032, respaldado por los requisitos de observar la infraestructura de refrigeración y eléctrica.
¿Qué región se está expandiendo más rápido en videovigilancia para centros de datos?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,91% hasta 2032, respaldado por adiciones de capacidad en Australia, Japón, Singapur, India y el Sudeste Asiático.
¿Qué desafíos afectan los despliegues de videovigilancia para centros de datos?
Los desafíos clave incluyen los costos de modernización de sistemas heredados, las normas biométricas y de residencia de datos, los riesgos de ciberseguridad en dispositivos conectados y la escasez de habilidades de integración.