
Tamanho e Participação do Mercado de Transformadores para Data Center
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.61 % |
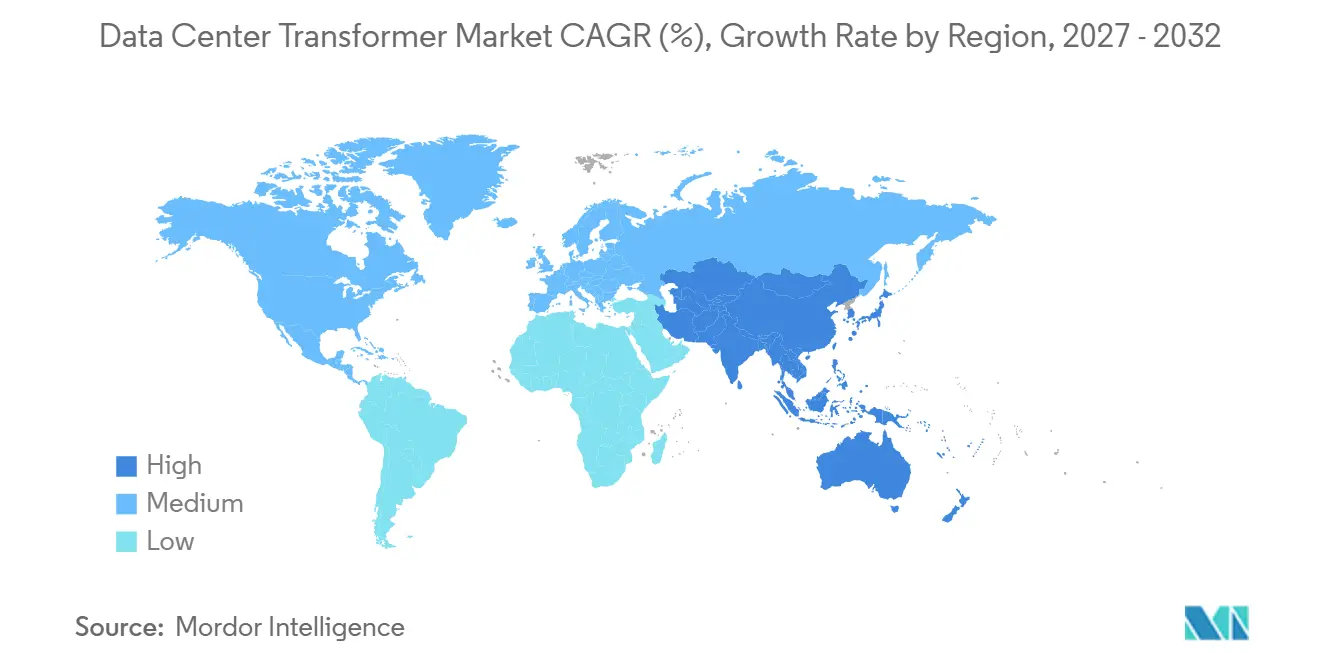
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transformadores para Data Center por Mordor Intelligence
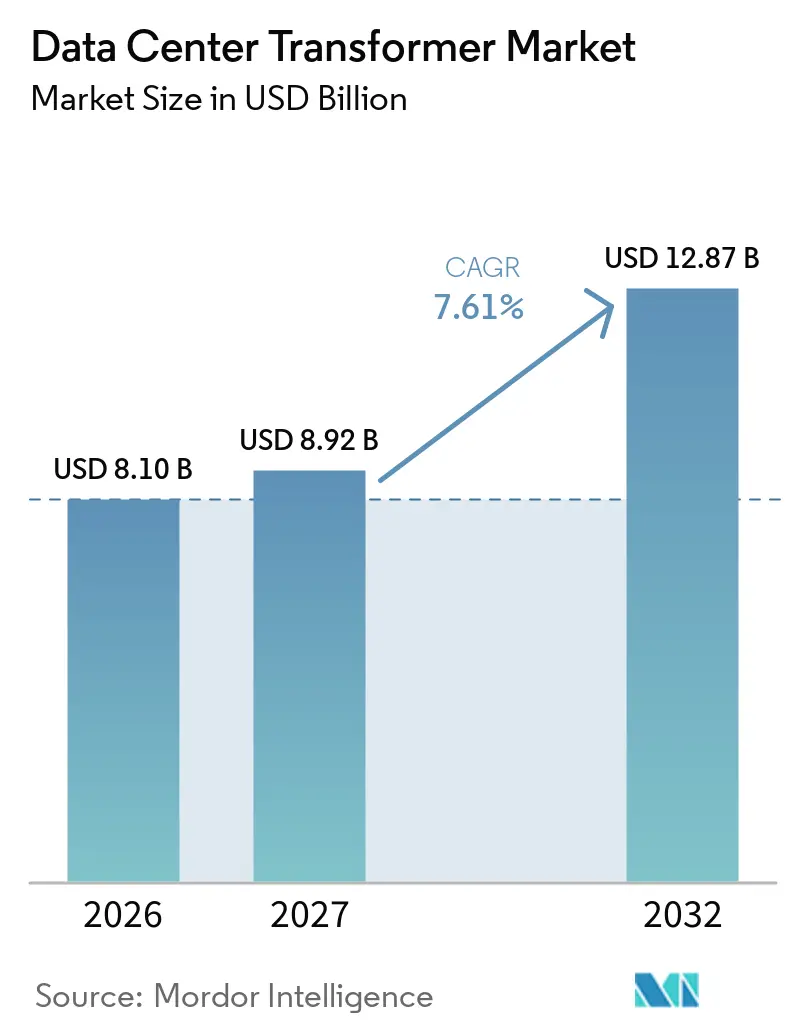
O tamanho do mercado de transformadores para data center está projetado em 8,10 bilhões de USD em 2026, 8,92 bilhões de USD em 2027, e deve atingir 12,87 bilhões de USD até 2032, crescendo a um CAGR de 7,61% de 2027 a 2032. O mercado de transformadores para data center é sustentado pelo aumento das cargas de computação de IA, por campi em nuvem de maior porte e por uma mudança em direção a conexões de rede de tensão mais elevada. Essas condições estão prolongando os ciclos de aquisição porque os equipamentos críticos de transformadores são frequentemente encomendados muito antes do início da construção. Os fornecedores estão respondendo por meio de adições de capacidade, aquisições e investimentos em manufatura regional. O mercado de transformadores para data center também se beneficia de regras de eficiência mais rígidas que incentivam a substituição de equipamentos mais antigos, enquanto os custos de matérias-primas e os longos prazos de entrega permanecem como restrições relevantes.
Principais Conclusões do Relatório
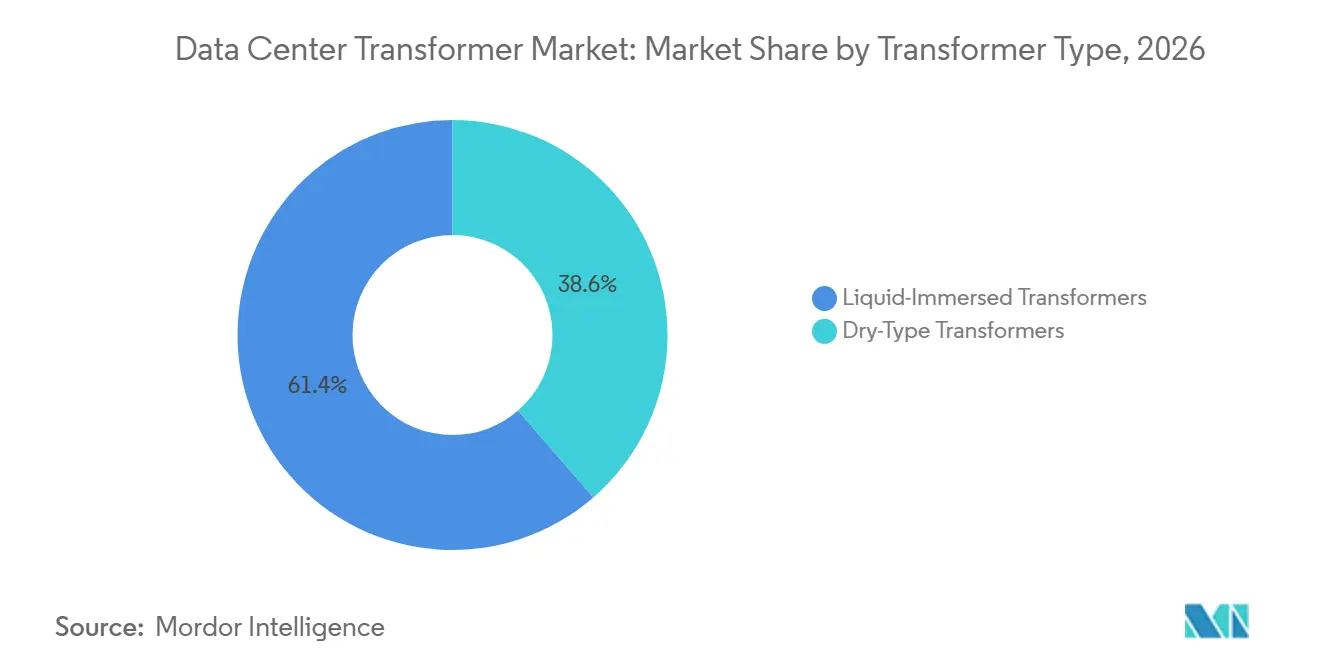
- Por tipo de transformador, os transformadores a líquido imerso detinham 61,37% da participação do mercado de transformadores para data center em 2026, enquanto os transformadores a seco estão projetados para expandir a um CAGR de 8,57% até 2032.
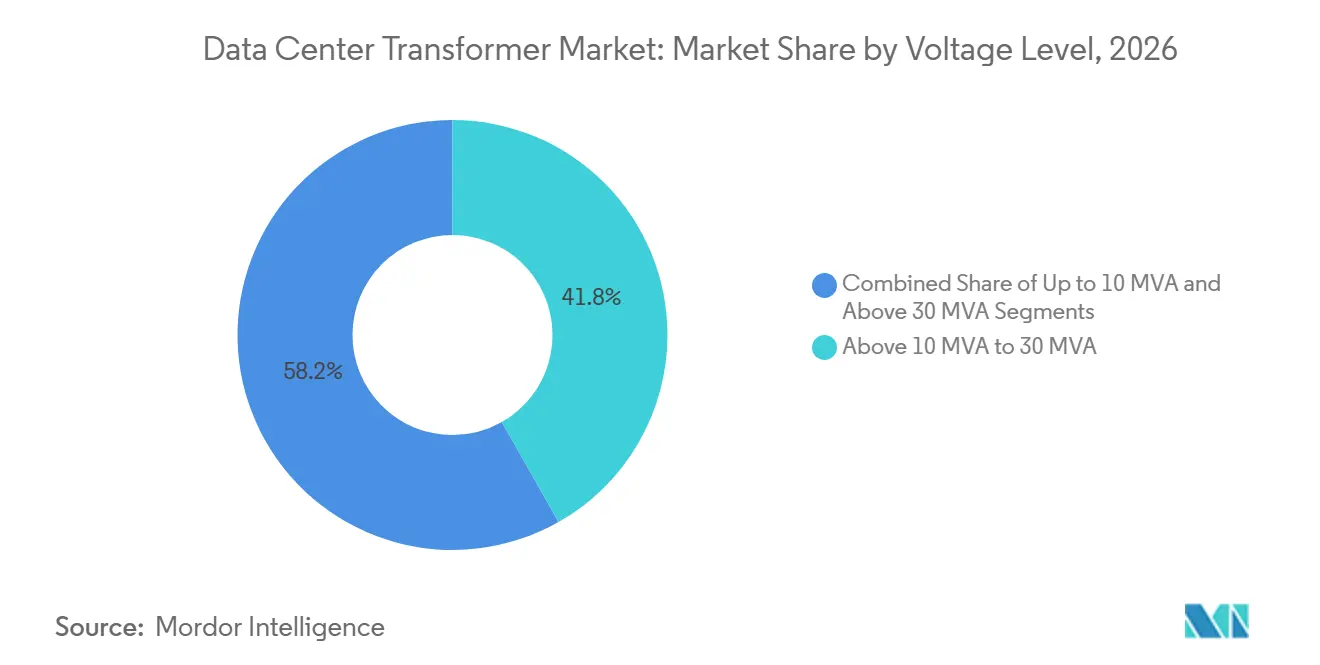
- Por classificação de potência, o segmento de 10 a 30 MVA representou 41,79% do tamanho do mercado de transformadores para data center em 2026, enquanto o segmento acima de 30 MVA está previsto para avançar a um CAGR de 9,12% até 2032.
- Por nível de tensão, os transformadores de média tensão detinham 60,41% da participação de receita em 2026, enquanto os transformadores de alta tensão estão projetados para expandir a um CAGR de 8,85% até 2032.
- Por instalação, as configurações externas representaram 64,29% da participação de receita em 2026, enquanto as configurações internas estão previstas para expandir a um CAGR de 8,43% até 2032.
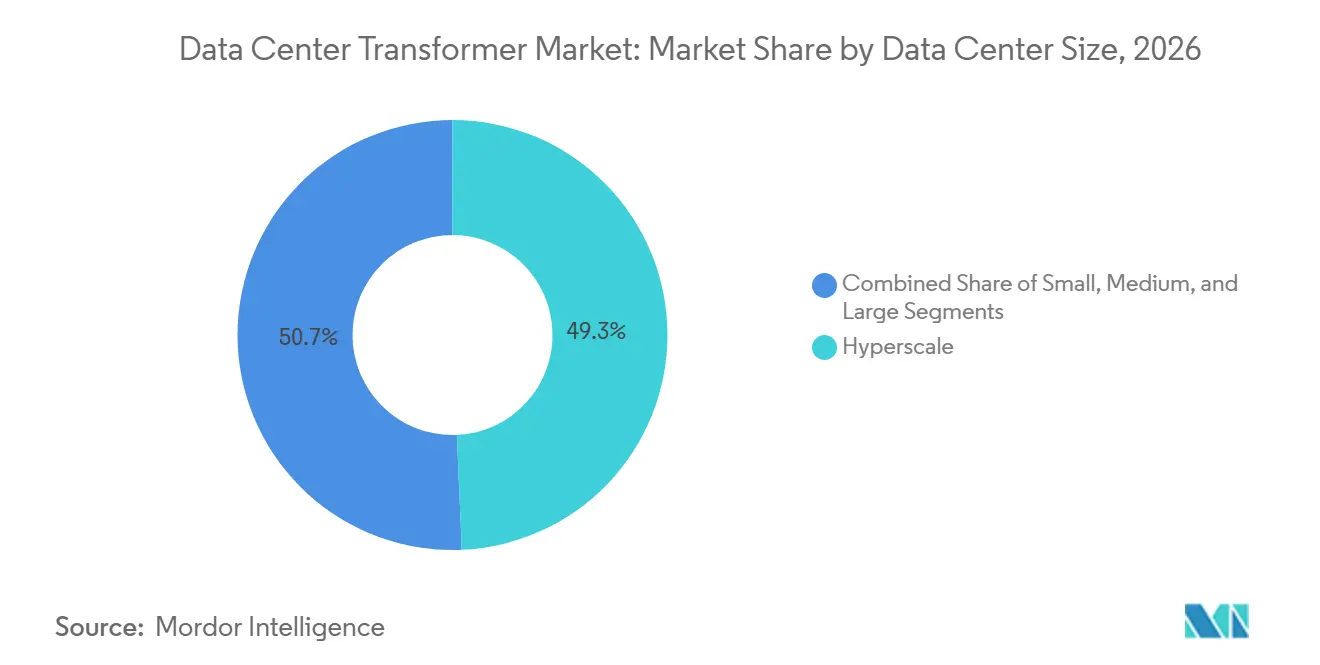
- Por tamanho do data center, as instalações hyperscale detinham 49,31% da participação de receita em 2026 e estão projetadas para expandir a um CAGR de 8,78% até 2032.
- Por tipo de data center, os provedores de colocation representaram 46,57% da participação de receita em 2026, enquanto os provedores de serviços em nuvem estão previstos para avançar a um CAGR de 9,10% até 2032.
- Por geografia, a América do Norte detinha 37,62% da participação do mercado de transformadores para data center em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 9,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de IA e Computação de Alto Desempenho | +2.3% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Construção de Data Centers Hyperscale e em Nuvem | +1.8% | América do Norte e Ásia-Pacífico como núcleo, com expansão para Europa e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Crescentes Requisitos de Conexão à Rede de Média e Alta Tensão | +1.0% | Global, liderado pelos Estados Unidos, Alemanha e Arábia Saudita | Médio prazo (2 a 4 anos) |
| Normas de Eficiência Energética e Demanda por Substituição de Transformadores | +0.7% | América do Norte, União Europeia e China | Médio prazo (2 a 4 anos) |
| Adoção de Monitoramento Digital e Manutenção Preditiva | +0.5% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Módulos de Energia Padronizados em Fábrica para Implantação Mais Rápida de Data Centers | +0.4% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de IA e Computação de Alto Desempenho
As cargas de trabalho de treinamento e inferência de IA estão concentrando a demanda em grandes campi com requisitos de potência por rack excepcionalmente elevados. Essa concentração está elevando as especificações dos transformadores em termos de desempenho térmico, gerenciamento de harmônicos e variações repetidas de carga. O rack GB200 NVL72 da NVIDIA tem um consumo de energia acima de 120 kW, em comparação com a faixa histórica de 6 a 8 kW citada para racks de servidores convencionais no material fornecido. Instalações de maior densidade exigem uma coordenação mais estreita entre o projeto do transformador, os sistemas de proteção e a infraestrutura de resfriamento. O mercado de transformadores para data center está, portanto, migrando para equipamentos selecionados para perfis operacionais exigentes, em vez de cargas prediais padrão. A orientação da NEMA para transformadores de data center aborda a coordenação de corrente de inrush e a carga harmônica, ambas centrais para esses projetos.
Construção de Data Centers Hyperscale e em Nuvem
Grandes projetos de nuvem e colocation criam um pipeline de pedidos mais longo e mais visível para os fornecedores de transformadores. A construção também está se espalhando por regiões com diferentes códigos de rede, padrões de tensão e práticas de interconexão. Essa diversidade torna o suporte de engenharia local e a familiaridade regulatória importantes durante a aquisição. Também cria espaço para fornecedores regionais que podem obter aprovações mais rapidamente do que fabricantes com carteiras de pedidos restritas. O mercado de transformadores para data center se beneficia quando os projetos padronizam pacotes de equipamentos, mas as condições locais da rede ainda exigem adaptação específica ao local. A Hitachi Energy identificou os data centers como um catalisador primário para a demanda de infraestrutura de rede nos EUA e sua expansão de manufatura doméstica.
Crescentes Requisitos de Conexão à Rede de Média e Alta Tensão
Campi de grande porte necessitam cada vez mais de conexões de concessionária dedicadas em vez do fornecimento convencional em nível de distribuição. Essa mudança aumenta a demanda por transformadores capazes de operar em níveis de tensão de transmissão e subtransmissão. A LS ELECTRIC obteve um contrato de KRW 459,8 bilhões (USD 312,04 milhões) em novembro de 2025 para fornecer transformadores de até 525 kV para um projeto de energia renovável para data center nos EUA.[1] A IREN recebeu a entrega de um transformador de subestação de grande porte de 345 kV/138 kV para seu data center de IA em Childress, Texas, em julho de 2025.[2] Tais projetos tornam os testes em fábrica, a conformidade com o código de rede e a qualificação pela concessionária partes centrais da decisão de compra. O mercado de transformadores para data center está, consequentemente, atribuindo maior valor a fornecedores que já possuem referências comprovadas em alta tensão.
Normas de Eficiência Energética e Demanda por Substituição de Transformadores
As normas de eficiência estão adicionando demanda por substituição juntamente com a nova construção de data centers. O Departamento de Energia dos EUA exige conformidade com as normas atualizadas para transformadores de distribuição até 23 de abril de 2029. A regra final estabelece limites de perdas mais baixos para configurações de transformadores a seco de baixa tensão e transformadores a líquido imerso comuns. A norma GB 20052-2024 da China entrou em vigor em 1º de fevereiro de 2025 e endureceu os graus mínimos de eficiência para transformadores de potência. A Norma ASHRAE 90.4-2025 também considera as perdas elétricas no desempenho energético de data centers.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Fornecimento de Aço Elétrico e Cobre | -1.3% | Global, mais agudo na América do Norte | Curto prazo (≤ 2 anos) |
| Altos Custos de Fabricação e Instalação de Transformadores | -0.9% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Qualificação de Transformadores e Longos Prazos de Entrega | -0.7% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Transientes de Aumento de Carga de IA e Estresse Harmônico nos Projetos de Transformadores | -0.3% | Global, concentrado em data centers com uso intensivo de IA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Fornecimento de Aço Elétrico e Cobre
O aço elétrico de grão orientado e o cobre permanecem como limites importantes na produção de transformadores. O material fornecido afirma que as tarifas da Seção 232 sobre importações de aço subiram para 50% a partir de 15 de agosto de 2025, enquanto uma tarifa de 50% sobre o cobre também entrou em vigor em agosto de 2025. O Serviço de Pesquisa do Congresso documenta considerações de política e fornecimento que afetam os transformadores de distribuição dos EUA. Custos de insumos mais elevados aumentam o risco contratual para fabricantes cujos pedidos foram precificados antes das mudanças. A concentração do fornecimento também expõe os compradores a interrupções nas importações e limita a disponibilidade de materiais de alta qualidade. Essas condições podem atrasar os cronogramas de entrega para o mercado de transformadores para data center, particularmente onde grandes unidades necessitam de aço elétrico especializado.
Altos Custos de Fabricação e Instalação de Transformadores
A produção de transformadores requer mão de obra especializada, capacidade de teste e equipamentos com uso intensivo de capital. O ônus dos custos aumenta ainda mais para instalações de alta tensão que necessitam de fundações, contenção de óleo e conexões de barramento complexas. Preços mais elevados são mais facilmente absorvidos pelos principais hyperscalers do que por operadores menores com orçamentos de capital restritos. Essa diferença pode alterar o cronograma de projetos planejados e reduzir a flexibilidade na seleção de locais. O mercado de transformadores para data center permanece exposto a construções adiadas quando os custos dos equipamentos instalados excedem os orçamentos iniciais do projeto. O investimento em capacidade pelos fabricantes visa aliviar a restrição, mas novas instalações levam tempo para serem comissionadas e qualificadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transformador:
Vantagem de Escala dos Transformadores a Líquido Imerso e Impulso de Segurança dos Transformadores a SecoOs transformadores a líquido imerso detinham 61,37% da participação do mercado de transformadores para data center em 2026. Eles continuam bem adequados para subestações externas e aplicações em grandes campi porque gerenciam o calor de forma eficaz em classificações de alta potência. As unidades resfriadas a óleo podem oferecer custos unitários mais baixos em classificações de MVA muito elevadas, apesar da necessidade de sistemas de contenção. A demanda por substituição provavelmente sustentará as unidades a líquido imerso à medida que os operadores se preparam para a data de conformidade de eficiência dos EUA em 2029. A regra do Departamento de Energia abrange transformadores de distribuição e estabelece requisitos de perdas mais baixos para configurações específicas de transformadores a líquido imerso.
Os transformadores a seco estão previstos para expandir a um CAGR de 8,57% até 2032. Eles estão ganhando relevância em salas elétricas internas onde o risco de incêndio, a responsabilidade por derramamentos e os requisitos ambientais limitam o uso de equipamentos com óleo. O material fornecido descreve uma instalação holandesa de 2025 com 3 unidades de transformadores a seco de 22,5 MVA operando a 50 kV, mostrando que a tecnologia a seco pode atender a aplicações de maior entrada do que em projetos anteriores. A orientação da NEMA sobre harmônicos e corrente de inrush fornece uma estrutura útil para cargas de data center com ciclos intensos. Os fornecedores que combinam projeto térmico com forte engenharia de aplicação estão bem posicionados nesta parte do mercado de transformadores para data center.
Por Classificação de Potência:
A Demanda Acima de 30 MVA Reflete Requisitos de Campi de Maior PorteO segmento de 10 a 30 MVA detinha 41,79% do tamanho do mercado de transformadores para data center em 2026. Essa faixa atende às necessidades comuns de redução de tensão em sites de colocation e campi hyperscale de médio porte. Também suporta atualizações onde os operadores precisam de mais capacidade sem redesenhar todo o sistema elétrico da instalação. A demanda é sustentada por campi que adicionam capacidade em fases, em vez de por meio de uma única grande conexão à rede. Essas características ajudam a preservar o papel do segmento no mercado mais amplo de transformadores para data center.
O segmento acima de 30 MVA está projetado para expandir a um CAGR de 9,12% até 2032. Seu impulso segue o surgimento de grandes campi que necessitam de interconexões dedicadas com a concessionária e múltiplos transformadores de alta capacidade. O material fornecido observa que uma única conexão em um site de grande porte pode exigir um conjunto de transformadores acima de 200 MVA. Tais equipamentos têm longos requisitos de teste e qualificação, o que eleva as barreiras de entrada. A categoria de até 10 MVA continua a atender instalações de borda e empresas menores, mas contribui com menos receita por unidade.
Por Nível de Tensão:
A Média Tensão Mantém a Base Instalada Enquanto a Alta Tensão Ganha TerrenoOs transformadores de média tensão representaram 60,41% da participação de receita em 2026. Eles conectam as subestações do campus à rede de distribuição principal e suportam uma ampla base instalada de instalações de colocation e empresariais. Os sites existentes frequentemente optam por substituição equivalente porque reduz o tempo de inatividade e evita um redesenho elétrico mais amplo. Os equipamentos de média tensão também permanecem relevantes para projetos de expansão em fases. Essas características tornam o segmento uma fonte estável de volume em todo o mercado de transformadores para data center.
Os transformadores de alta tensão estão previstos para expandir a um CAGR de 8,85% até 2032. Eles atendem às necessidades de energia de grandes campi que não podem depender exclusivamente das redes de distribuição. O contrato da LS ELECTRIC em 2025 para transformadores de até 525 kV mostra como os projetos de data center estão migrando para equipamentos de nível de transmissão. Os projetos de alta tensão exigem conformidade com os requisitos da IEC e da rede local, o que pode adicionar meses ao processo de qualificação. A aquisição europeia também é influenciada pelos requisitos de Ecodesign para transformadores.

Por Instalação:
Os Sistemas Externos Lideram Enquanto os Sistemas Internos Atendem às Restrições do LocalAs instalações externas representaram 64,29% da receita em 2026. Elas são amplamente utilizadas para equipamentos de interface com a concessionária e transformadores de redução de tensão em campi porque as necessidades de espaço livre, acesso e contenção são mais fáceis de gerenciar fora do edifício. Os layouts externos também se encaixam em planos de subestações modulares, onde os equipamentos podem ser instalados antes que o salão principal de dados esteja concluído. Essa abordagem pode encurtar o caminho para a energização quando os cronogramas de construção são apertados. Ela permanece útil para grandes sites que requerem múltiplas unidades de alta capacidade.
As instalações internas estão projetadas para expandir a um CAGR de 8,43% até 2032. Os data centers urbanos frequentemente carecem de espaço para pátios de chaveamento externos, o que cria demanda por salas de transformadores internas. Os projetos a seco são particularmente importantes porque reduzem as preocupações com incêndio e derramamento de fluido refrigerante em edifícios ocupados. Percursos de cabos mais curtos também podem reduzir as perdas elétricas entre as salas de transformadores e as cargas de computação de alta densidade. A Norma ASHRAE 90.4-2025 inclui um Componente de Perda Elétrica que coloca mais atenção na eficiência de distribuição.
Por Tamanho do Data Center:
As Instalações Hyperscale Combinam Escala Atual com Expansão Mais RápidaAs instalações hyperscale detinham 49,31% da receita em 2026. Suas grandes cargas elétricas criam demanda substancial por transformadores em sites individuais. A aquisição comumente ocorre por meio de acordos-quadro plurianuais que dependem de aprovações de fornecedores e qualificação técnica prévia. Isso favorece fabricantes que podem oferecer projetos testados, garantia de entrega e suporte de aplicação. A concentração de pedidos de grande porte torna a atividade hyperscale central para o mercado de transformadores para data center.
As instalações hyperscale estão previstas para expandir a um CAGR de 8,78% até 2032. Seus projetos necessitam cada vez mais de conjuntos de transformadores de alta capacidade, subestações dedicadas e coordenação direta com a concessionária. Esse ambiente eleva o valor dos relacionamentos com clientes porque novos fornecedores podem não entrar em uma lista de fornecedores aprovados durante um ciclo de construção ativo. As instalações de médio e pequeno porte permanecem relevantes para colocation, computação de borda e atualizações de capacidade. O setor de transformadores para data center, portanto, combina um pipeline concentrado de grandes projetos com uma base mais ampla de atividade de retrofit.
Por Tipo de Data Center:
O Colocation Mantém a Escala Enquanto os Sites Próprios em Nuvem AceleramOs provedores de colocation representaram 46,57% da receita em 2026. Eles permanecem uma camada de capacidade importante para empresas e provedores de nuvem que precisam de acesso a múltiplos locais. Suas instalações comumente suportam atualizações contínuas à medida que os inquilinos adicionam capacidade de computação ou requerem implantações de maior densidade. Isso cria uma necessidade contínua de substituições de transformadores e equipamentos de distribuição adicionais. Sua base instalada lhes confere um papel de liderança no mercado de transformadores para data center.
Os provedores de serviços em nuvem estão projetados para avançar a um CAGR de 9,10% até 2032. Os principais operadores de nuvem estão aumentando sua infraestrutura própria para obter maior controle sobre a densidade de energia e o projeto de sistemas de IA. Essa mudança pode favorecer equipamentos adaptados a perfis de carga específicos do site e conexões com a concessionária. Os data centers empresariais enfrentam pressão da migração para a nuvem pública, mas a atividade de inferência de IA privada pode sustentar o investimento em capacidade de energia local. Esses padrões permitem que tanto as instalações de colocation quanto as de nuvem própria sustentem a demanda no mercado de transformadores para data center.
Análise Geográfica
A América do Norte detinha 37,62% da participação de receita em 2026. A região se beneficia de uma grande concentração de infraestrutura hyperscale e de IA nos Estados Unidos. Ela também enfrenta restrições agudas de prazo de entrega de equipamentos e conexão à rede, o que torna a aquisição antecipada necessária. O Canadá está ganhando relevância tanto como destino de data centers quanto como base de manufatura. A Hitachi Energy investiu um adicional de CAD 270 milhões (USD 195 milhões) em sua instalação de transformadores de grande potência em Varennes, Quebec, em setembro de 2025.
A Europa tem um ambiente de aquisição premium moldado por limites de acesso à rede e requisitos de eficiência. A Comissão Europeia identifica os requisitos de Ecodesign e rotulagem energética que se aplicam aos transformadores. Os países nórdicos atraem investimentos devido à disponibilidade de energia renovável e à sua capacidade de suportar conexões de alta tensão. O regulador da Noruega autorizou 6 transformadores classificados em 132/22 kV e 45 MVA para o data center de Heggvin em fevereiro de 2025.
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,21% até 2032. A expansão de data centers na China está associada a requisitos de produtos de tensão mais elevada e ao programa de transferência de infraestrutura computacional Leste-Oeste. A Índia é sustentada por requisitos de localização de dados e nova construção hyperscale em Mumbai, Chennai, Hyderabad e Pune. A Hitachi Energy India relatou que data centers e energias renováveis contribuíram para seu backlog de pedidos em 31 de dezembro de 2025.[3] Singapura e o Japão permanecem centros de alta especificação porque os requisitos de confiabilidade e projeto sísmico são exigentes.p>
Cenário Competitivo
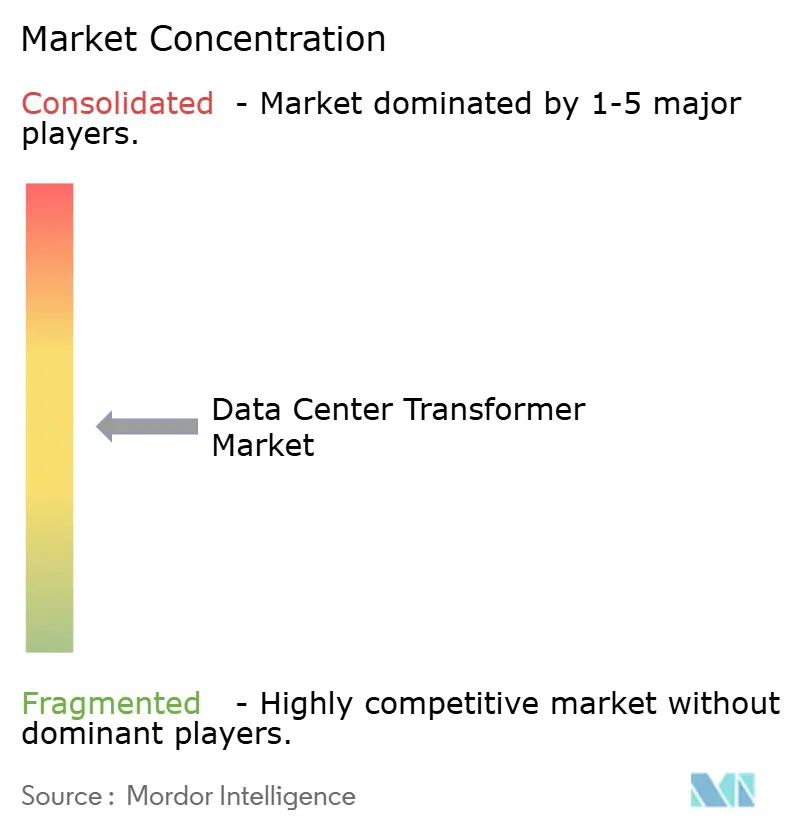
O mercado de transformadores para data center tem um nível superior concentrado em aplicações de alta tensão e grande capacidade, enquanto a base de fornecedores mais ampla permanece fragmentada. A Hitachi Energy, a Siemens Energy, a GE Vernova, a Schneider Electric e a ABB são participantes estabelecidos em segmentos onde qualificações e aprovações de clientes são importantes. As barreiras de entrada são elevadas porque os compradores frequentemente exigem evidências de testes, referências instaladas e desempenho de entrega confiável. As considerações de projeto da NEMA para transformadores em aplicações de data center fornecem um ponto de referência técnico para a avaliação de fornecedores. Esses requisitos favorecem fornecedores que combinam profundidade de manufatura com engenharia específica de aplicação.
A GE Vernova concluiu a aquisição dos 50% restantes da participação na Prolec GE por 5,275 bilhões de USD em fevereiro de 2026, consolidando uma rede de manufatura norte-americana com 7 instalações. A Hitachi Energy anunciou uma instalação de fabricação de transformadores de 528 milhões de USD em Gallman, Mississippi, em setembro de 2026. A Siemens Energy anunciou um programa de manufatura nos EUA de 1 bilhão de USD em 2026, incluindo trabalhos em capacidade de transformadores e equipamentos de alta tensão. Esses movimentos fortalecem a capacidade de entrega e garantem o fornecimento regional para o mercado de transformadores para data center.
A concorrência também se estende a produtos a seco especializados, projetos de alta tensão e equipamentos habilitados para monitoramento. A Hainan Jinpan Smart Technology e outros fabricantes chineses estão construindo profundidade em cadeias de suprimentos regionais e sistemas específicos de aplicação. A Eaton anunciou uma fábrica de chaveamento de média tensão no Nebraska em abril de 2026 e confirmou uma planta de 340 milhões de USD na Carolina do Sul para transformadores trifásicos com produção planejada a partir de 2027. A Hammond Power Solutions reportou forte crescimento de vendas e backlog em outubro de 2026, citando investimentos em data centers e gastos com infraestrutura de energia. Esses desenvolvimentos mostram que especialistas de médio porte podem capturar pedidos no mercado de transformadores para data center quando os líderes globais têm slots de produção disponíveis limitados.
Líderes do Setor de Transformadores para Data Center
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transformadores para Data Center Empresas cobertas neste relatório
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- HYOSUNG HEAVY INDUSTRIES CO., LTD.
- Hainan Jinpan Smart Technology Co., Ltd.
- SGB-SMIT Group
- TBEA Co., Ltd.
- Virginia Transformer Corporation
- Hammond Power Solutions Inc.
- Hyundai Electric and Energy Systems Co., Ltd.
- Fuji Electric Co., Ltd.
- CG Power and Industrial Solutions Ltd.
- WEG S.A.
- Wilson Transformer Company Pty Ltd
Desenvolvimentos industriais recentes em Mercado de Transformadores para Data Center
- Outubro de 2026: A Enphase Energy demonstrou com sucesso sua tecnologia de Transformador de Estado Sólido IQ (IQ SST), convertendo 13,8 kV CA para 800 VCC em seu laboratório de pesquisa e desenvolvimento em Austin, Texas. O sistema de teste utilizou 132 módulos de energia, com 44 conectados em série em cada uma das três fases. O sistema manteve uma saída estável de 800 VCC por meio de degraus de carga projetados para simular as demandas de energia em rápida mudança dos racks de computação de IA. O IQ SST é projetado para converter CA de média tensão diretamente para 800 VCC, eliminando múltiplos estágios de conversão encontrados nas arquiteturas de energia convencionais de data centers.
- Setembro de 2026: A Hitachi Energy anunciou uma instalação de fabricação de transformadores de 528 milhões de USD em Gallman, Mississippi, projetada para mais do que dobrar a capacidade de produção de transformadores de grande potência na região e criar mais de 700 empregos. A instalação reforça o compromisso total declarado de manufatura nos EUA da Hitachi Energy de 1,5 bilhão de USD, abordando diretamente o gargalo de fornecimento de transformadores que atrasa o comissionamento de data centers de IA em toda a América do Norte.
- Abril de 2026: A Eaton anunciou uma nova fábrica no Nebraska para chaveamento de média tensão, citando explicitamente a demanda de data centers de IA como o principal impulsionador, e confirmou uma planta de 340 milhões de USD na Carolina do Sul para transformadores trifásicos com produção iniciando em 2027. As vendas orgânicas da Eaton Electrical Americas cresceram 18% em seu trimestre reportado mais recentemente, com o backlog do setor elétrico 43% acima do ano anterior, sinalizando visibilidade sustentada da demanda.
- Fevereiro de 2026: A GE Vernova concluiu a aquisição de 5,275 bilhões de USD dos 50% restantes da participação na Prolec GE, consolidando a propriedade total de uma rede de fabricação de transformadores norte-americana com 7 instalações, incluindo 5 nos Estados Unidos. A transação confere ao segmento de Eletrificação da GE Vernova controle direto da cadeia de suprimentos em um momento em que seus pedidos de eletrificação de data centers superaram 5 bilhões de USD no primeiro semestre de 2026, mais do que o dobro do total de todo o ano de 2025.
Escopo do Relatório Global do Mercado de Transformadores para Data Center
Os transformadores para data center referem-se a equipamentos elétricos especializados de alta confiabilidade, projetados para reduzir a energia de alta tensão da concessionária a níveis de distribuição utilizáveis dentro das instalações de processamento de dados. Eles fornecem condicionamento de energia contínuo e eficiente em termos de energia e isolamento galvânico robusto para proteger a infraestrutura de computação crítica e sensível de perturbações na rede.
O Relatório do Mercado de Transformadores para Data Center é Segmentado por Tipo de Transformador (Transformadores a Líquido Imerso e Transformadores a Seco), Classificação de Potência (Até 10 MVA, Acima de 10 MVA a 30 MVA e Acima de 30 MVA), Nível de Tensão (Baixa Tensão, Média Tensão e Alta Tensão), Instalação (Instalação Interna e Instalação Externa), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedor de Serviços em Nuvem e Data Centers Empresariais/Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transformadores a Líquido Imerso |
| Transformadores a Seco |
| Até 10 MVA |
| Acima de 10 MVA a 30 MVA |
| Acima de 30 MVA |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Instalação Interna |
| Instalação Externa |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedor de Serviços em Nuvem |
| Data Centers Empresariais/Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio |
| Por Tipo de Transformador | Transformadores a Líquido Imerso | |
| Transformadores a Seco | ||
| Por Classificação de Potência | Até 10 MVA | |
| Acima de 10 MVA a 30 MVA | ||
| Acima de 30 MVA | ||
| Por Nível de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Por Instalação | Instalação Interna | |
| Instalação Externa | ||
| Por Tamanho do Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hyperscale | ||
| Por Tipo de Data Center | Colocation | |
| Provedor de Serviços em Nuvem | ||
| Data Centers Empresariais/Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transformadores para data center?
O mercado de transformadores para data center está projetado em 8,10 bilhões de USD em 2026, 8,92 bilhões de USD em 2027 e 12,87 bilhões de USD até 2032.
O que está impulsionando a demanda por transformadores para data center?
As cargas de trabalho de IA, a construção hyperscale, as conexões à rede de tensão mais elevada e a demanda por substituição orientada pela eficiência estão expandindo as necessidades de aquisição.
Qual tipo de transformador lidera as instalações em data centers?
Os transformadores a líquido imerso lideram com 61,37% de participação em 2026, enquanto os transformadores a seco estão projetados para expandir mais rapidamente a um CAGR de 8,57%.
Qual classificação de potência está avançando mais rapidamente?
O segmento acima de 30 MVA está previsto para avançar a um CAGR de 9,12% até 2032, à medida que campi maiores requerem conexões dedicadas com a concessionária.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,21% até 2032, sustentada por nova capacidade na China, Índia, Singapura e Japão.
Por que os prazos de entrega de transformadores são importantes para projetos de data centers?
As grandes unidades requerem materiais especializados, testes em fábrica e qualificações pela concessionária, portanto, atrasos na entrega podem adiar o caminho de um projeto para a energização.