
データセンタートランスフォーマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 8.92 十億米ドル |
| 市場規模 (2032) | 12.87 十億米ドル |
| 成長率 (2027 - 2032) | 7.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンタートランスフォーマー市場分析
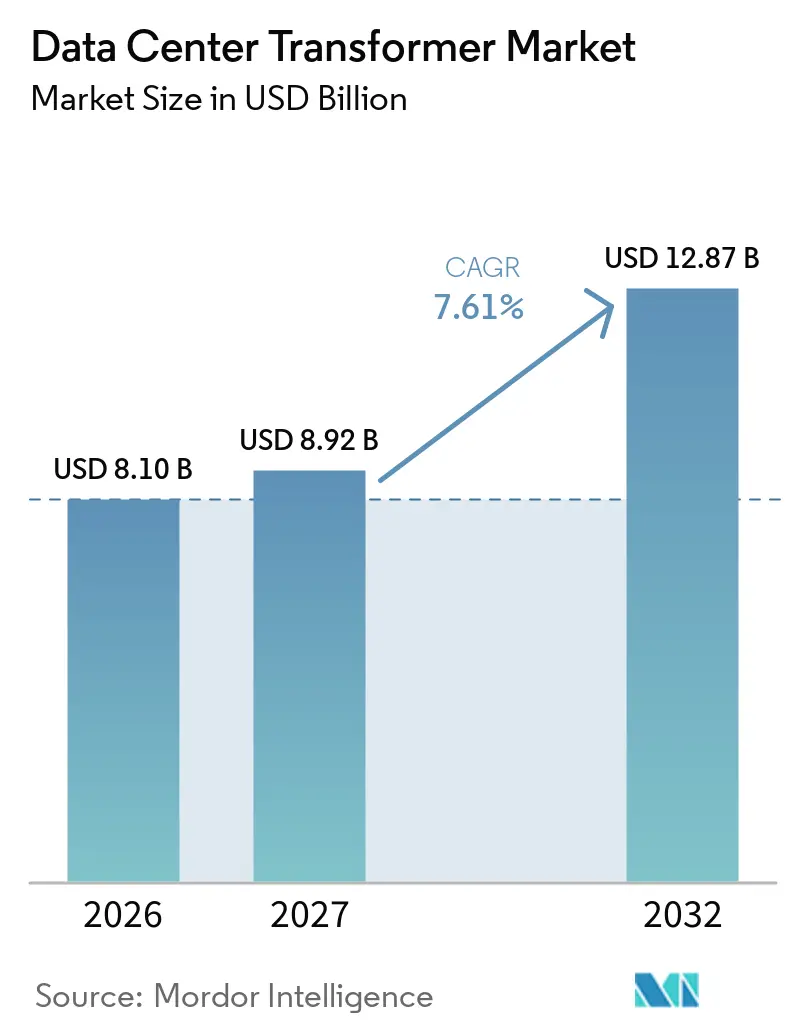
データセンタートランスフォーマー市場規模は、2026年に8.10 ビリオン 米ドル、2027年に8.92 ビリオン 米ドルと予測され、2032年までに12.87 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.61%で成長する見込みです。データセンタートランスフォーマー市場は、AIコンピューティング負荷の増大、大規模クラウドキャンパスの拡張、および高電圧系統接続へのシフトによって支えられています。これらの状況は、重要なトランスフォーマー機器が建設開始前に発注されることが多いため、調達サイクルを長期化させています。サプライヤーは、設備増強、買収、および地域製造投資によって対応しています。データセンタートランスフォーマー市場は、旧型機器の更新を促す厳格な効率規制からも恩恵を受けていますが、原材料コストと長い納期は依然として重要な制約要因となっています。
主要レポートのポイント
- トランスフォーマータイプ別では、液浸型トランスフォーマーが2026年のデータセンタートランスフォーマー市場シェアの61.37%を占め、乾式型トランスフォーマーは2032年までにCAGR 8.57%で拡大する見込みです。
- 定格出力別では、10〜30 MVAセグメントが2026年のデータセンタートランスフォーマー市場規模の41.79%を占め、30 MVA超セグメントは2032年までにCAGR 9.12%で拡大する予測です。
- 電圧レベル別では、中電圧トランスフォーマーが2026年に60.41%の収益シェアを占め、高電圧トランスフォーマーは2032年までにCAGR 8.85%で拡大する見込みです。
- 設置方法別では、屋外設置が2026年に64.29%の収益シェアを占め、屋内設置は2032年までにCAGR 8.43%で拡大する予測です。
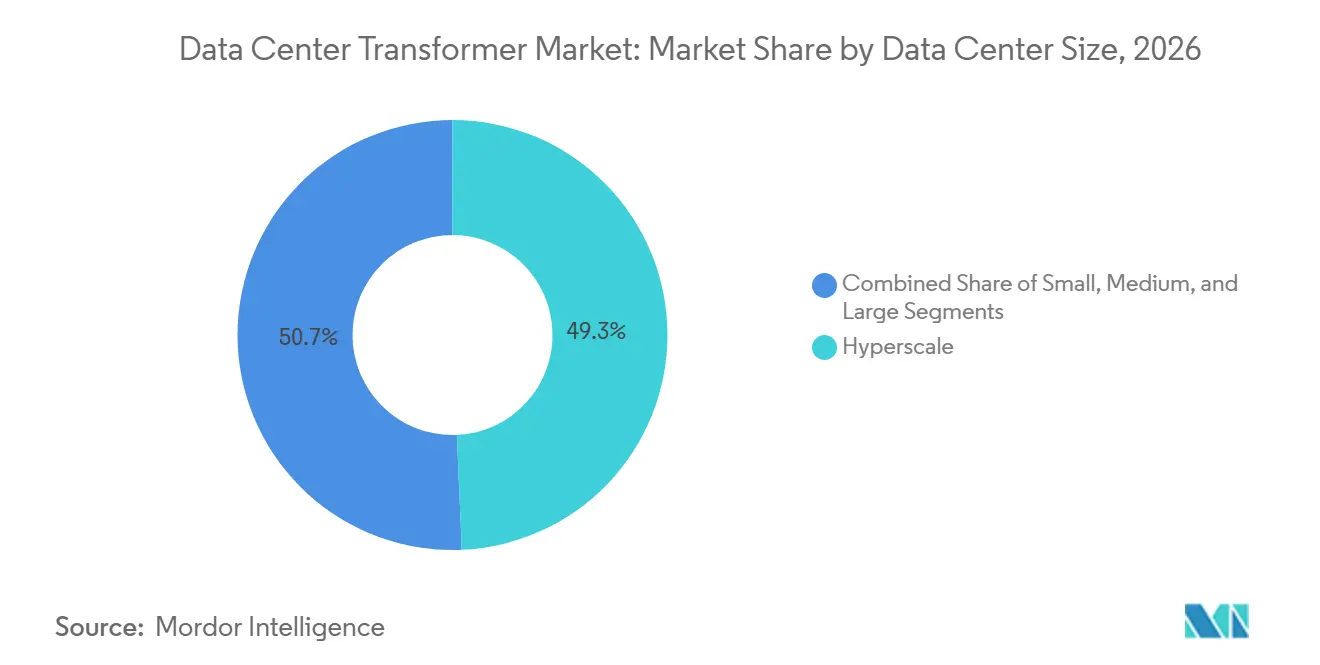
- データセンター規模別では、ハイパースケール施設が2026年に49.31%の収益シェアを占め、2032年までにCAGR 8.78%で拡大する見込みです。
- データセンタータイプ別では、コロケーションプロバイダーが2026年に46.57%の収益シェアを占め、クラウドサービスプロバイダーは2032年までにCAGR 9.10%で拡大する予測です。
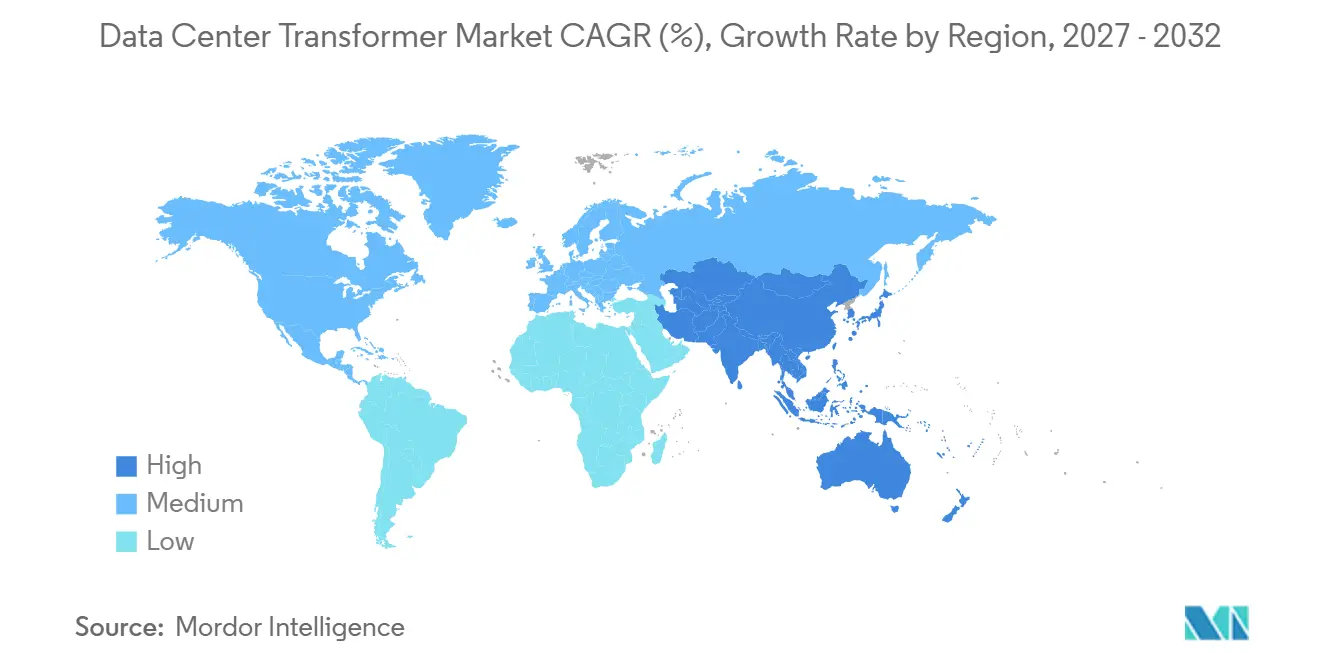
- 地域別では、北米が2026年のデータセンタートランスフォーマー市場シェアの37.62%を占め、アジア太平洋地域は2032年までにCAGR 9.21%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングの容量拡大 | +2.3% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| ハイパースケールおよびクラウドデータセンターの建設拡大 | +1.8% | 北米およびアジア太平洋地域が中心、欧州・中東・アフリカへの波及あり | 短期(2年以内) |
| 中電圧・高電圧系統接続要件の高まり | +1.0% | グローバル、米国・ドイツ・サウジアラビアが主導 | 中期(2〜4年) |
| エネルギー効率基準とトランスフォーマー更新需要 | +0.7% | 北米、欧州連合、および中国 | 中期(2〜4年) |
| デジタルモニタリングおよび予知保全の導入 | +0.5% | グローバル、北米および欧州が主導 | 長期(4年以上) |
| データセンターの迅速な展開に向けた工場標準化電力モジュール | +0.4% | 北米およびアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングの容量拡大
AIのトレーニングおよび推論ワークロードは、異常に高いラック電力要件を持つ大規模キャンパスへの需要を集中させています。この集中により、熱性能、高調波管理、および繰り返し負荷変動に関するトランスフォーマーの仕様が高まっています。NVIDIAのGB200 NVL72ラックは120 kWを超える消費電力を持ち、提供資料に記載された従来のサーバーラックの6〜8 kWという歴史的な範囲と比較されます。高密度施設では、トランスフォーマー設計、保護システム、および冷却インフラ間のより緊密な連携が求められます。データセンタートランスフォーマー市場は、標準的な建物負荷ではなく、過酷な運用プロファイルに対応した機器の選定へと移行しています。NEMAのデータセンタートランスフォーマーガイダンスは、突入電流の協調と高調波負荷に対応しており、いずれもこれらの設計の中心的な課題です。
ハイパースケールおよびクラウドデータセンターの建設拡大
大規模なクラウドおよびコロケーションプロジェクトは、トランスフォーマーサプライヤーにとってより長く可視性の高い受注パイプラインを生み出しています。建設拡大は、異なる系統コード、電圧基準、および系統連系慣行を持つ複数の地域にも広がっています。この多様性により、調達時にはローカルエンジニアリングサポートと規制への精通が重要となります。また、受注残が逼迫しているメーカーよりも迅速に承認を取得できる地域サプライヤーにとっての機会も生まれています。データセンタートランスフォーマー市場は、プロジェクトが機器パッケージを標準化する際に恩恵を受けますが、ローカルの系統条件は依然としてサイト固有の適応を必要とします。Hitachi Energy Ltdは、データセンターを米国の系統インフラ需要および国内製造拡大の主要な触媒として位置づけています。
中電圧・高電圧系統接続要件の高まり
非常に大規模なキャンパスは、従来の配電レベルの供給ではなく、専用の電力会社接続を必要とするケースが増えています。この変化により、送電および準送電電圧レベルで動作可能なトランスフォーマーへの需要が高まっています。LS ELECTRICは、2025年11月に米国の再生可能エネルギーからデータセンターへのプロジェクト向けに525 kVまでのトランスフォーマーを供給する4,598億ウォン(3億1,204万 米ドル)の契約を獲得しました。[1] IRENは、2025年7月にテキサス州チャイルドレスのAIデータセンター向けに345 kV/138 kVの大型変電所トランスフォーマーの納入を受け入れました。[2] このようなプロジェクトでは、工場試験、系統コード適合、および電力会社の資格認定が購買決定の中心的な要素となります。データセンタートランスフォーマー市場は、その結果として、実績ある高電圧リファレンスをすでに保有するサプライヤーをより高く評価するようになっています。
エネルギー効率基準とトランスフォーマー更新需要
効率基準は、新規データセンター建設に加えて更新需要を生み出しています。米国エネルギー省は、2029年4月23日までに更新された配電トランスフォーマー基準への適合を義務付けています。最終規則は、低電圧乾式型および一般的な液浸型トランスフォーマー構成に対してより低い損失限界を設定しています。中国のGB 20052-2024規格は2025年2月1日に発効し、電力トランスフォーマーの最低効率グレードを厳格化しました。ASHRAE規格90.4-2025もデータセンターのエネルギー性能における電気損失を考慮しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電磁鋼板および銅の供給制約 | -1.3% | グローバル、北米で最も深刻 | 短期(2年以内) |
| トランスフォーマーの製造・設置コストの高さ | -0.9% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| トランスフォーマーの資格認定と長い納期 | -0.7% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| AI負荷ランプ過渡現象とトランスフォーマー設計への高調波ストレス | -0.3% | グローバル、AI集約型データセンターに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電磁鋼板および銅の供給制約
方向性電磁鋼板と銅は、トランスフォーマー生産における重要な制約要因であり続けています。提供資料によると、鉄鋼輸入に対するセクション232関税は2025年8月15日から50%に引き上げられ、銅への50%関税も2025年8月に発効しました。米国議会調査局は、米国の配電トランスフォーマーに影響を与える政策および供給に関する考慮事項を文書化しています。投入コストの上昇は、変更前に価格設定された受注を持つメーカーにとって契約リスクを高めます。給の集中は、輸入障害に対するバイヤーのエクスポージャーを高め、高品質材料の入手可能性を制限します。これらの状況は、特に大型ユニットが特殊な電磁鋼板を必要とする場合に、データセンタートランスフォーマー市場の納期を遅延させる可能性があります。
トランスフォーマーの製造・設置コストの高さ
トランスフォーマーの生産には、専門的な労働力、試験能力、および資本集約的な設備が必要です。高電圧設置では、基礎工事、油分封じ込め、および複雑なバス接続が必要となるため、コスト負担はさらに増大します。高価格は、資本予算が制約された小規模事業者よりも大手ハイパースケーラーの方が吸収しやすい傾向があります。この差異は、計画プロジェクトのタイミングを変え、サイト選定の柔軟性を低下させる可能性があります。データセンタートランスフォーマー市場は、設置済み機器コストが初期プロジェクト予算を超えた場合に建設延期のリスクにさらされ続けています。メーカーによる設備投資は制約を緩和することを目的としていますが、新施設の稼働と資格認定には時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トランスフォーマータイプ別:
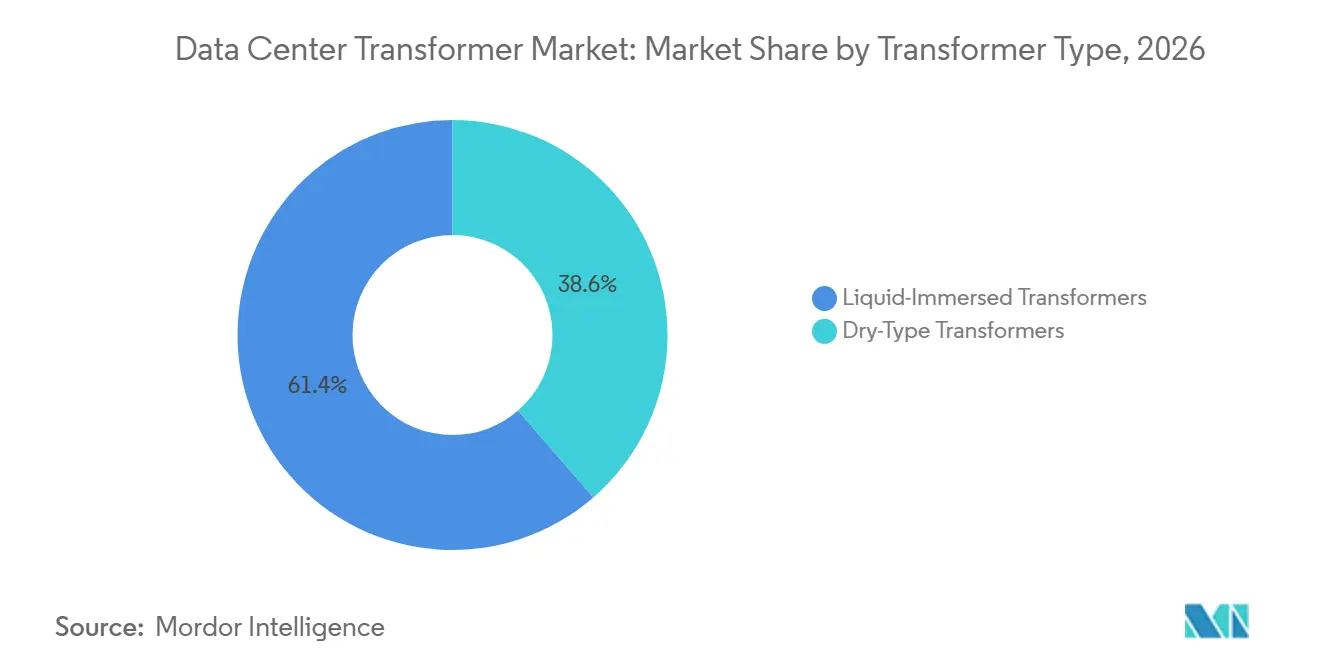
液浸型のスケールアドバンテージと乾式型の安全性モメンタム液浸型トランスフォーマーは、2026年のデータセンタートランスフォーマー市場シェアの61.37%を占めました。高い定格出力での熱管理に優れているため、屋外変電所および大規模キャンパスアプリケーションに引き続き適しています。油冷式ユニットは、封じ込めシステムの必要性にもかかわらず、非常に高いMVA定格において低いユニットコストを提供できます。事業者が2029年の米国効率適合期日に備えるにあたり、更新需要が液浸型ユニットを支える可能性が高いです。エネルギー省の規則は配電トランスフォーマーを対象とし、特定の液浸型構成に対してより低い損失要件を設定しています。
乾式型トランスフォーマーは、2032年までにCAGR 8.57%で拡大する予測です。火災リスク、漏油責任、および環境要件が油入り機器の使用を制限する屋内電気室での関連性が高まっています。提供資料には、2025年のオランダの設置事例として、50 kVで動作する22.5 MVAの乾式型トランスフォーマー3台が記載されており、乾式型技術が以前の設計よりも大型の受電アプリケーションに対応できることを示しています。高サイクルのデータセンター負荷に対するNEMAの高調波および突入電流に関するガイダンスは、有用なフレームワークを提供しています。熱設計と強力なアプリケーションエンジニアリングを組み合わせたサプライヤーは、データセンタートランスフォーマー市場のこの分野で有利な立場にあります。
定格出力別:
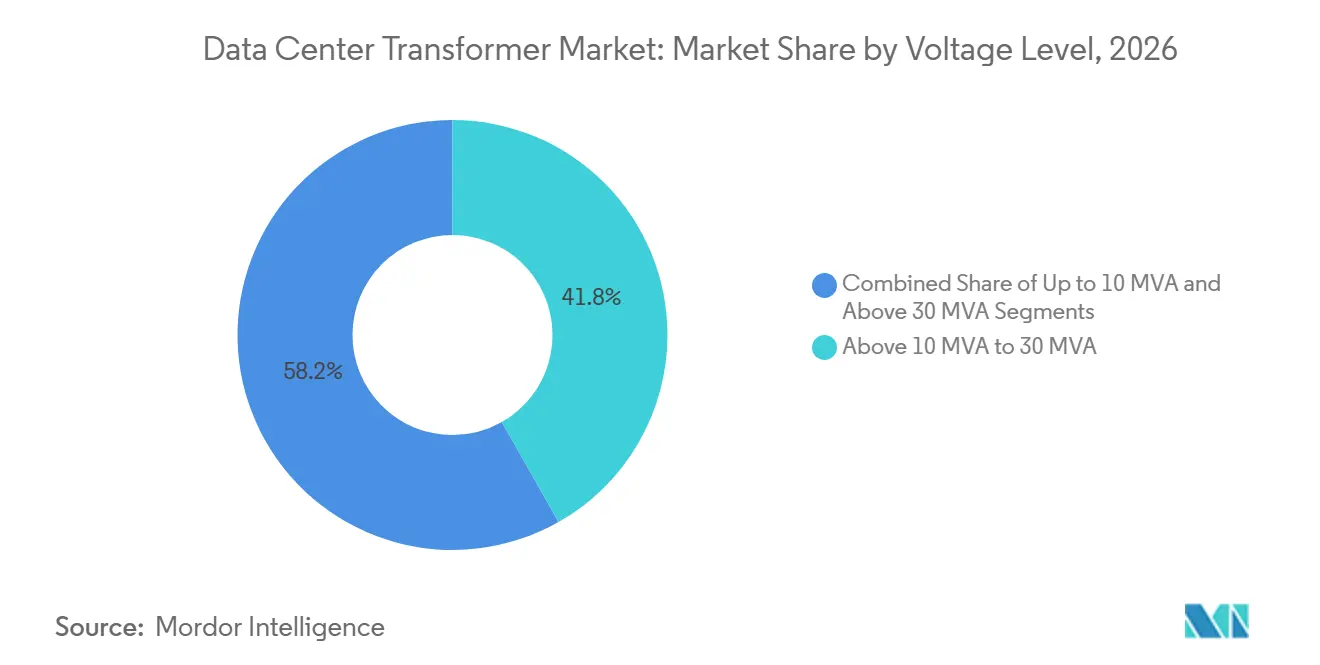
30 MVA超の需要が大規模キャンパス要件を反映10〜30 MVAセグメントは、2026年のデータセンタートランスフォーマー市場規模の41.79%を占めました。この範囲は、コロケーションサイトおよび中規模ハイパースケールキャンパスにおけ一般的な降圧ニーズに対応しています。また、施設全体の電気システムを再設計することなく容量を増強する必要がある事業者のアップグレードも支援します。需要は、1つの大規模な系統接続ではなく段階的に容量を追加するキャンパスによって維持されています。これらの特性は、データセンタートランスフォーマー市場全体におけるこのセグメントの役割を維持するのに役立っています。
30 MVA超セグメントは、2032年までにCAGR 9.12%で拡大する見込みです。その勢いは、専用の電力会社系統連系と複数の大容量トランスフォーマーを必要とする大規模キャンパスの出現に伴うものです。提供資料によると、非常に大規模なサイトの単一接続では200 MVAを超えるトランスフォーマーセットが必要になる場合があります。このような機器には長い試験および資格認定要件があり、参入障壁を高めています。10 MVA以下のカテゴリーは引き続きエッジおよび小規模エンタープライズ施設に対応していますが、ユニットあたりの収益貢献は低くなっています。
電圧レベル別:
中電圧が既設ベースを維持しながら高電圧が台頭中電圧トランスフォーマーは、2026年に60.41%の収益シェアを占めました。キャンパス変電所と主要配電網を接続し、コロケーションおよびエンタープライズ施設の幅広い既設ベースを支えています。既存サイトは、ダウンタイムを削減し、より広範な電気系統の再設計を回避できるため、同等品への更新を選択することが多いです。中電圧機器は段階的な拡張プロジェクトにも引き続き関連しています。これらの特性により、このセグメントはデータセンタートランスフォーマー市場全体にわたって安定した需要源となっています。
高電圧トランスフォーマーは、2032年までにCAGR 8.85%で拡大する予測です。配電網のみに依存できない大規模キャンパスの電力ニーズに対応しています。LS ELECTRICの525 kVまでのトランスフォーマーに関する2025年の契約は、データセンタープロジェクトが送電レベルの機器へと移行していることを示しています。高電圧プロジェクトはIECおよびローカルの系統要件への適合が求められ、資格認定プロセスに数ヶ月を要する場合があります。欧州の調達はトランスフォーマーのエコデザイン要件にも影響を受けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
設置方法別:
屋外システムが主導しながら屋内システムがサイト制約に対応屋外設置は2026年の収益の64.29%を占めました。電力会社インターフェース機器およびキャンパス降圧トランスフォーマーに広く使用されており、建物外では離隔距離、アクセス、および封じ込めのニーズを管理しやすいためです。屋外レイアウトはモジュール式変電所計画にも適しており、メインデータホールが完成する前に機器を設置することができます。このアプローチは、建設スケジュールが逼迫している場合に電力供給までの期間を短縮できます。複数の大容量ユニットを必要とする大規模サイトにも引き続き有用です。
屋内設置は、2032年までにCAGR 8.43%で拡大する見込みです。都市部のデータセンターは屋外スイッチヤードのスペースが不足していることが多く、屋内トランスフォーマー室への需要が生まれています。乾式型設計は、居住建物内での火災および冷却剤漏洩の懸念を軽減するため、特に重要です。ケーブル配線の短縮により、トランスフォーマー室と高密度コンピューティング負荷間の電気損失を削減できる場合もあります。ASHRAE規格90.4-2025には、配電効率への注目を高める電気損失コンポーネントが含まれています。
データセンター規模別:
ハイパースケール施設が現在の規模と迅速な拡張を兼備ハイパースケール施設は2026年の収益の49.31%を占めました。大規模な電気負荷は個々のサイトで相当なトランスフォーマー需要を生み出しています。調達は通常、ベンダー承認と事前の技術的資格認定に依存する複数年のフレームワーク契約を通じて行われます。これは、試験済み設計、納期保証、およびアプリケーションサポートを提供できるメーカーに有利に働きます。非常に大規模な受注の集中により、ハイパースケールの活動はデータセンタートランスフォーマー市場の中心的な存在となっています。
ハイパースケール施設は、2032年までにCAGR 8.78%で拡大する予測です。これらのプロジェクトは、大容量トランスフォーマーセット、専用変電所、および電力会社との直接連携をますます必要としています。この環境は顧客関係の価値を高めます。なぜなら、新規サプライヤーはアクティブな建設サイクル中に承認済みベンダーリストに参入できない場合があるからです。中規模および小規模施設は、コロケーション、エッジコンピューティング、および容量アップグレードに引き続き関連しています。データセンタートランスフォーマー産業は、したがって、集中した大規模プロジェクトパイプラインと、より広範な改修活動のベースを組み合わせています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
コロケーションが規模を維持しながらクラウド所有サイトが加速コロケーションプロバイダーは2026年の収益の46.57%を占めました。複数の拠点へのアクセスを必要とするエンタープライズおよびクラウドプロバイダーにとって重要な容量レイヤーであり続けています。これらの施設は、テナントがコンピューティング容量を追加したり、より高密度な展開を必要としたりするにつれて、継続的なアップグレードを一般的にサポートしています。これにより、トランスフォーマーの更新および追加の配電機器への継続的なニーズが生まれています。既設ベースにより、データセンタートランスフォーマー市場において主導的な役割を担っています。
クラウドサービスプロバイダーは、2032年までにCAGR 9.10%で拡大する見込みです。主要クラウド事業者は、電力度とAIシステム設計をより細かく制御するために、自社所有インフラを拡大しています。このシフトは、サイト固有の負荷プロファイルと電力会社接続に合わせた機器を優遇する可能性があります。エンタープライズデータセンターはパブリッククラウド移行の圧力に直面していますが、プライベートAI推論活動がオンプレミス電力容量への投資を維持する可能性があります。これらのパターンにより、コロケーションとクラウド所有施設の両方がデータセンタートランスフォーマー市場の需要を支えることができます。
地域分析
北米は2026年に37.62%の収益シェアを占めました。この地域は、米国における大規模なハイパースケールおよびAIインフラの集積から恩恵を受けています。また、機器の納期と系統接続に関する深刻な制約にも直面しており、早期調達が必要となっています。カナダは、データセンターの目的地および製造拠点の両方として重要性を増しています。Hitachi Energy Ltdは、2025年9月にケベック州ヴァレンヌの大型電力トランスフォーマー施設に追加で2億7,000万カナダドル(1億9,500万 米ドル)を投資しました。
欧州は、系統アクセスの制限と効率要件によって形成されたプレミアム調達環境を持っています。欧州委員会は、トランスフォーマーに適用されるエコデザインおよびエネルギーラベリング要件を定めています。北欧諸国は、再生可能エネルギーの利用可能性と高電圧接続をサポートする能力から投資を集めています。ノルウェーの規制当局は、2025年2月にヘッグヴィンデータセンター向けに132/22 kV・45 MVA定格のトランスフォーマー6台を承認しました。
アジア太平洋地域は、2032年までにCAGR 9.21%で拡大する見込みです。中国のデータセンター拡大は、より高電圧の製品要件および東西コンピューティングインフラ移転プログラムと関連しています。インドは、データローカライゼーション要件およびムンバイ、チェンナイ、ハイデラバード、プネーにおける新規ハイパースケール建設によって支えられています。Hitachi Energy Indiaは、2025年12月31日時点でデータセンターと再生可能エネルギーが受注残に貢献したと報告しました。[3] シンガポールと日本は、信頼性と耐震設計要件が厳しいため、高仕様のハブとして引き続き重要な位置を占めています。
競合環境
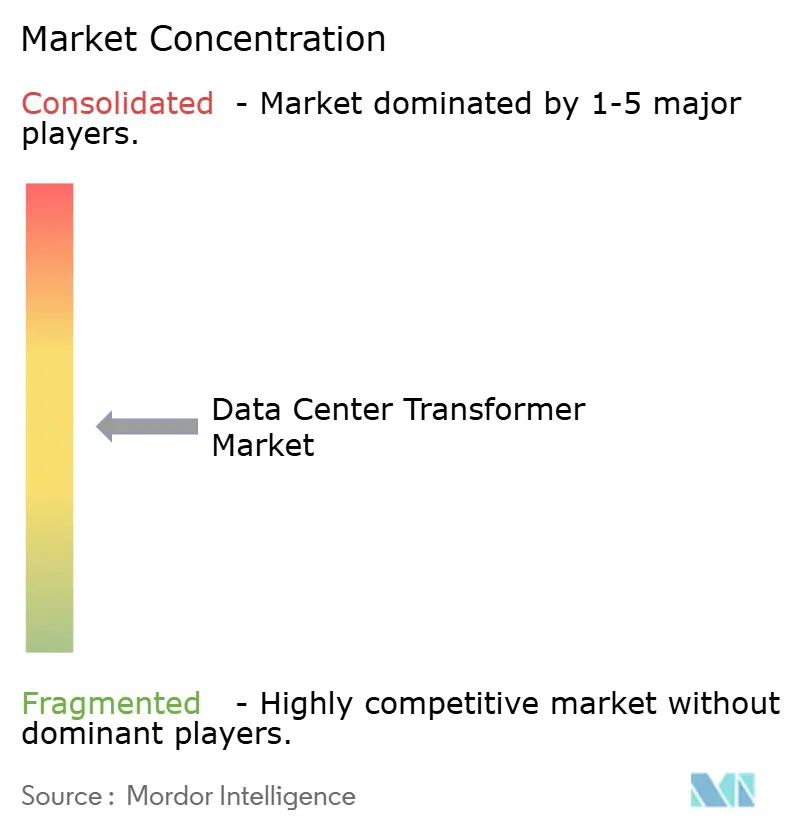
データセンタートランスフォーマー市場は、高電圧および大容量アプリケーションにおいて上位層が集中している一方、より広いサプライヤーベースは分散したままです。Hitachi Energy Ltd.、Siemens Energy AG、GE Vernova Inc.、Schneider Electric SE、およびABB Ltd.は、資格認定と顧客承認が重要なセグメントで確立されたプレイヤーです。バイヤーは試験の証拠、設置実績、および信頼性の高い納期実績を要求することが多いため、参入障壁は高くなっています。NEMAのデータセンターアプリケーションにおけるトランスフォーマーの設計上の考慮事項は、サプライヤー評価のための技術的な参照点を提供しています。これらの要件は、製造の深みとアプリケーション固有のエンジニアリングを組み合わせたサプライヤーに有利に働きます。
GE Vernova Inc.は、2026年2月にProlec GEの残り50%の株式を52億7,500万 米ドルで取得し、7施設を持つ北米製造ネットワークを統合しました。Hitachi Energy Ltd.は、2026年9月にミシシッピ州ガルマンに5億2,800万 米ドルのトランスフォーマー製造施設を発表しました。Siemens Energy AGは、2026年にトランスフォーマー容量と高電圧機器に関する作業を含む10億 米ドルの米国製造プログラムを発表しました。これらの動きは、データセンタートランスフォーマー市場への納期能力を強化し、地域供給を確保するものです。
競争は、特殊な乾式型製品、高電圧設計、およびモニタリング対応機器にも及んでいます。Hainan Jinpan Smart Technology Co., Ltd.および他の中国メーカーは、地域サプライチェーンとアプリケーション固有のシステムにおける深みを構築しています。Eaton Corporation plcは、2026年4月にネブラスカ州の中電圧スイッチギア施設を発表し、2027年からの生産を計画した三相トランスフォーマー向けに3億4,000万 米ドルのサウスカロライナ州工場を確認しました。Hammond Power Solutions Inc.は、2026年10月にデータセンター投資と電力インフラ支出を挙げて、好調な売上と受注残の成長を報告しました。これらの動向は、グローバルリーダーの利用可能な生産枠が限られている場合に、中堅専門メーカーがデータセンタートランスフォーマー市場で受注を獲得できることを示しています。
データセンタートランスフォーマー産業リーダー
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
データセンタートランスフォーマー市場 このレポートでカバーされる企業
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- HYOSUNG HEAVY INDUSTRIES CO., LTD.
- Hainan Jinpan Smart Technology Co., Ltd.
- SGB-SMIT Group
- TBEA Co., Ltd.
- Virginia Transformer Corporation
- Hammond Power Solutions Inc.
- Hyundai Electric and Energy Systems Co., Ltd.
- Fuji Electric Co., Ltd.
- CG Power and Industrial Solutions Ltd.
- WEG S.A.
- Wilson Transformer Company Pty Ltd
最近の産業開発事情 データセンタートランスフォーマー市場
- 2026年10月:Enphase Energyは、テキサス州オースティンの研究開発ラボにおいて、IQソリッドステートトランスフォーマー(IQ SST)技術のデモンストレーションに成功し、13.8 kV交流を800 VDCに変換しました。試験システムは132個の電力モジュールを使用し、3相それぞれに44個が直列接続されました。システムは、AIコンピュートラックの急速に変化する電力需要をシミュレートするように設計された負荷ステップを通じて、安定した800 VDCの出力を維持しました。IQ SSTは、中電圧交流を直接800 VDCに変換するように設計されており、従来のデータセンター電力アーキテクチャに見られる複数の変換段階を排除します。
- 2026年9月:Hitachi Energy Ltd.は、ミシシッピ州ガルマンに5億2,800万 米ドルのトランスフォーマー製造施設を発表しました。この施設は、地域の大型電力トランスフォーマー生産能力を2倍以上に拡大し、700人以上の雇用を創出する見込みです。この施設は、Hitachi Energy Ltd.の米国製造への総投資額15億 米ドルを強化し、北米全域でのAIデータセンターの稼働を遅らせているトランスフォーマー供給のボトルネックに直接対処するものです。
- 2026年4月:Eaton Corporation plcは、AIデータセンター需要を主要な推進力として明示的に挙げ、ネブラスカ州に中電圧スイッチギアの新工場を発表するとともに、2027年から生産を開始する三相トランスフォーマー向けに3億4,000万 米ドルのサウスカロライナ州工場を確認しました。Eaton Corporation plcの電気系統アメリカズのオーガニック売上は直近の四半期に18%成長し、電気セクターの受注残は前年比43%増となり、持続的な需要の可視性を示しています。
- 2026年2月:GE Vernova Inc.は、Prolec GEの残り50%の株式を52億7,500万 米ドルで取得し、米国内5施設を含む7施設を持つ北米トランスフォーマー製造ネットワークの完全所有権を統合しました。この取引により、GE Vernova Inc.の電化セグメントは、2026年上半期のデータセンター電化受注が2025年通年の2倍以上となる50億 米ドルを超えた時期に、直接的なサプライチェーン管理を獲得しました。
グローバルデータセンタートランスフォーマー市場レポートの調査範囲
データセンタートランスフォーマーとは、データ処理施設内で高電圧の電力会社電力を使用可能な配電レベルに降圧するために設計された、特殊な高信頼性電気機器を指します。系統障害から機密性の高いミッションクリティカルなコンピューティングインフラを保護するために、継続的でエネルギー効率の高い電力調整と堅牢なガルバニック絶縁を提供します。
データセンタートランスフォーマー市場レポートは、トランスフォーマータイプ(液浸型トランスフォーマーおよび乾式型トランスフォーマー)、定格出力(10 MVA以下、10 MVA超〜30 MVA、および30 MVA超)、電圧レベル(低電圧、中電圧、および高電圧)、設置方法(屋内設置および屋外設置)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、およびエンタープライズデータセンター/エッジ)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 液浸型トランスフォーマー |
| 乾式型トランスフォーマー |
| 10 MVA以下 |
| 10 MVA超〜30 MVA |
| 30 MVA超 |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 屋内設置 |
| 屋外設置 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズデータセンター/エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東 |
| トランスフォーマータイプ別 | 液浸型トランスフォーマー | |
| 乾式型トランスフォーマー | ||
| 定格出力別 | 10 MVA以下 | |
| 10 MVA超〜30 MVA | ||
| 30 MVA超 | ||
| 電圧レベル別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| 設置方法別 | 屋内設置 | |
| 屋外設置 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー | ||
| エンタープライズデータセンター/エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東 | ||
レポートで回答される主要な質問
データセンタートランスフォーマーの市場規模はどのくらいですか?
データセンタートランスフォーマー市場は、2026年に81億 米ドル、2027年に89億2,000万 米ドル、2032年までに128億7,000万 米ドルと予測されています。
データセンタートランスフォーマーの需要を牽引しているものは何ですか?
AIワークロード、ハイパースケール建設、より高電圧の系統接続、および効率主導の更新需要が調達ニーズを拡大しています。
データセンターの設置においてどのトランスフォーマータイプが主導していますか?
液浸型トランスフォーマーが2026年に61.37%のシェアで主導しており、乾式型トランスフォーマーはCAGR 8.57%でより速く拡大する見込みです。
どの定格出力が最も速く拡大していますか?
30 MVA超セグメントは、大規模キャンパスが専用の電力会社接続を必要とするにつれて、2032年までにCAGR 9.12%で拡大する予測です。
最も速い拡大が予測されている地域はどこですか?
アジア太平洋地域は、中国、インド、シンガポール、および日本における新規容量に支えられ、2032年までにCAGR 9.21%で拡大する見込みです。
なぜトランスフォーマーの納期がデータセンタープロジェトにとって重要なですか?
大型ユニットには特殊な材料、工場試験、および電力会社の資格認定が必要なため、納期の遅延はプロジェクトの電力供給開始を遅らせる可能性があります。