
Taille et part du marché des transformateurs pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.92 Milliards de dollars |
| Taille du Marché (2032) | 12.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transformateurs pour centres de données par Mordor Intelligence
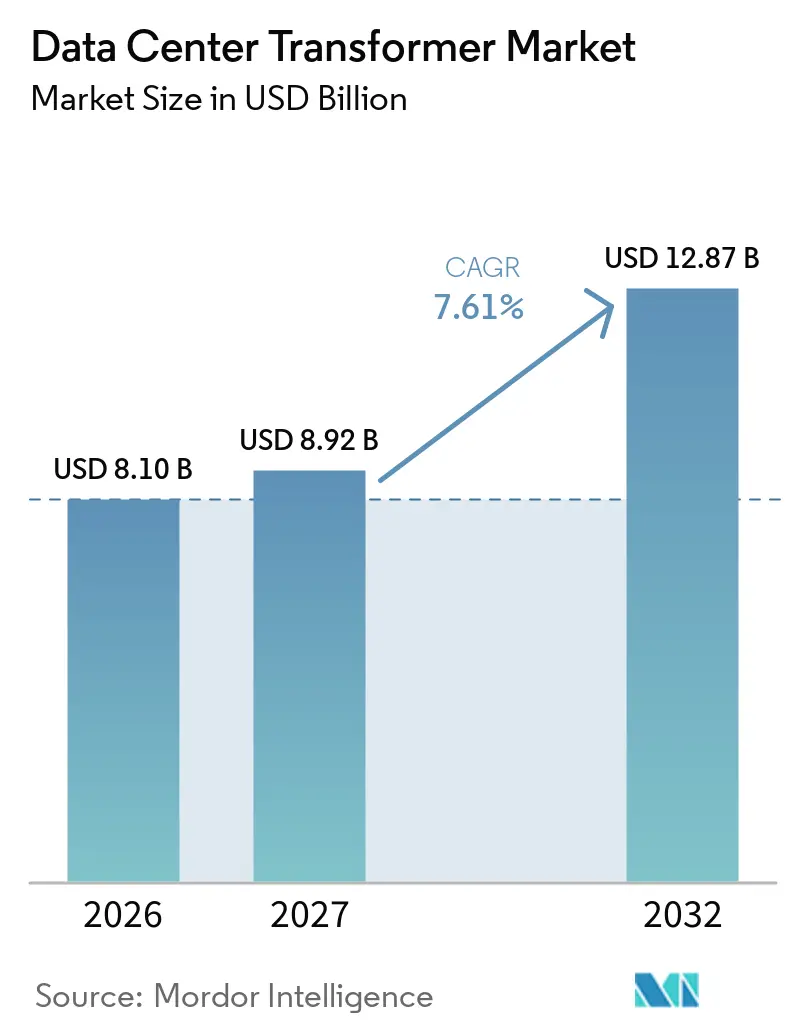
La taille du marché des transformateurs pour centres de données est projetée à 8,10 milliards USD en 2026, 8,92 milliards USD en 2027, et devrait atteindre 12,87 milliards USD d'ici 2032, avec un CAGR de 7,61 % de 2027 à 2032. Le marché des transformateurs pour centres de données est soutenu par la hausse des charges de calcul liées à l'IA, l'agrandissement des campus cloud et une tendance vers des connexions au réseau à plus haute tension. Ces conditions prolongent les cycles d'approvisionnement car les équipements de transformateurs critiques sont souvent commandés bien avant le début de la construction. Les fournisseurs répondent par des ajouts de capacité, des acquisitions et des investissements dans la fabrication régionale. Le marché des transformateurs pour centres de données bénéficie également de règles d'efficacité énergétique plus strictes qui encouragent le remplacement des équipements anciens, tandis que les coûts des matières premières et les longs délais de livraison restent des contraintes importantes.
Principaux enseignements du rapport
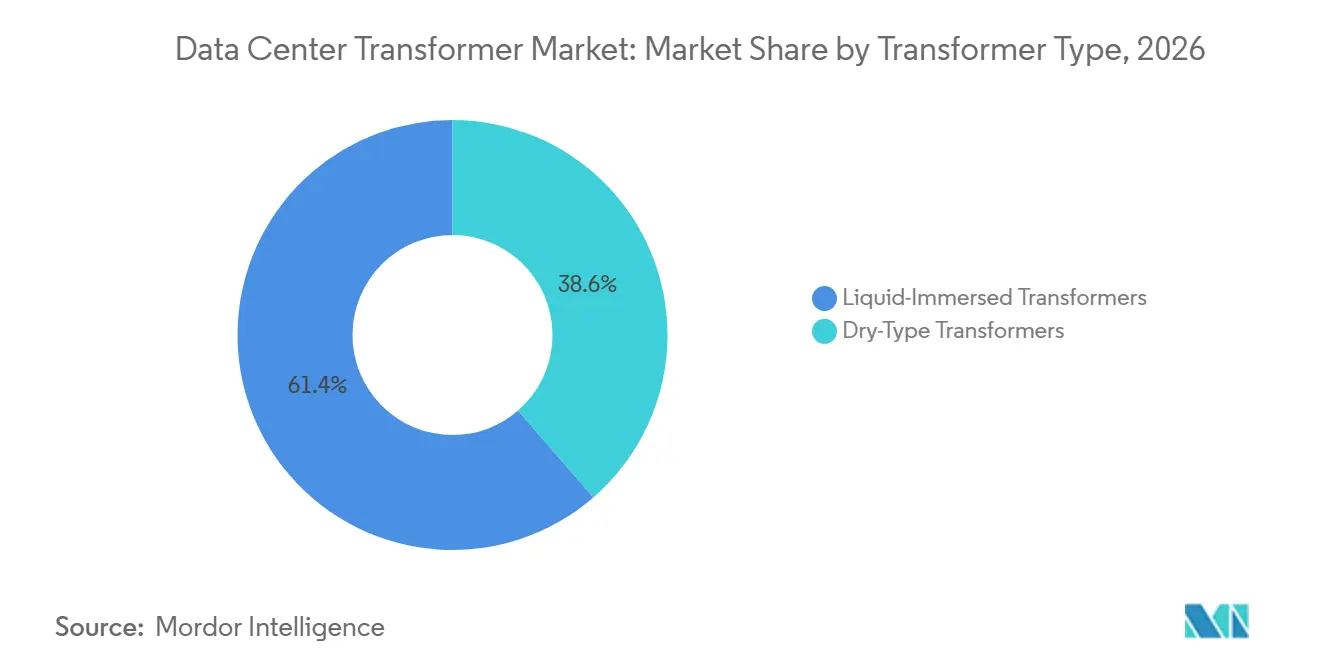
- Par type de transformateur, les transformateurs immergés dans un liquide détenaient 61,37 % de la part du marché des transformateurs pour centres de données en 2026, tandis que les transformateurs à sec devraient se développer à un CAGR de 8,57 % jusqu'en 2032.
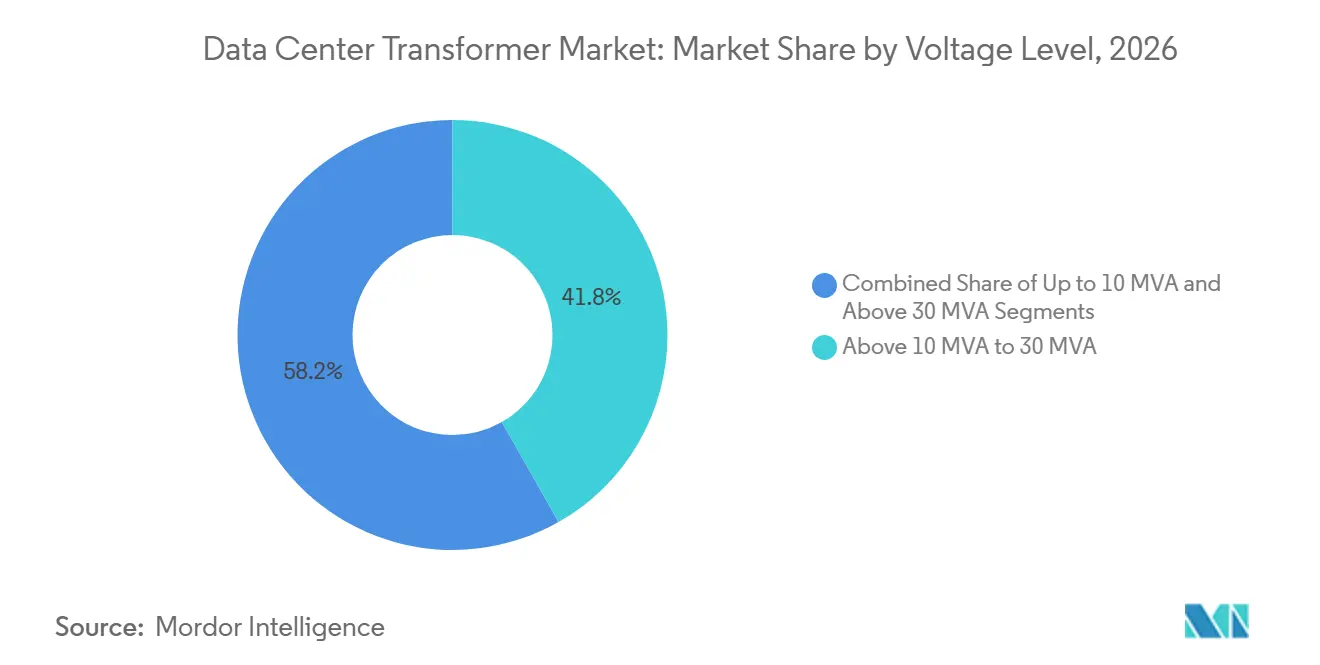
- Par puissance nominale, le segment 10-30 MVA représentait 41,79 % de la taille du marché des transformateurs pour centres de données en 2026, tandis que le segment supérieur à 30 MVA devrait progresser à un CAGR de 9,12 % jusqu'en 2032.
- Par niveau de tension, les transformateurs moyenne tension détenaient une part de revenus de 60,41 % en 2026, tandis que les transformateurs haute tension devraient se développer à un CAGR de 8,85 % jusqu'en 2032.
- Par installation, les configurations extérieures représentaient une part de revenus de 64,29 % en 2026, tandis que les configurations intérieures devraient se développer à un CAGR de 8,43 % jusqu'en 2032.
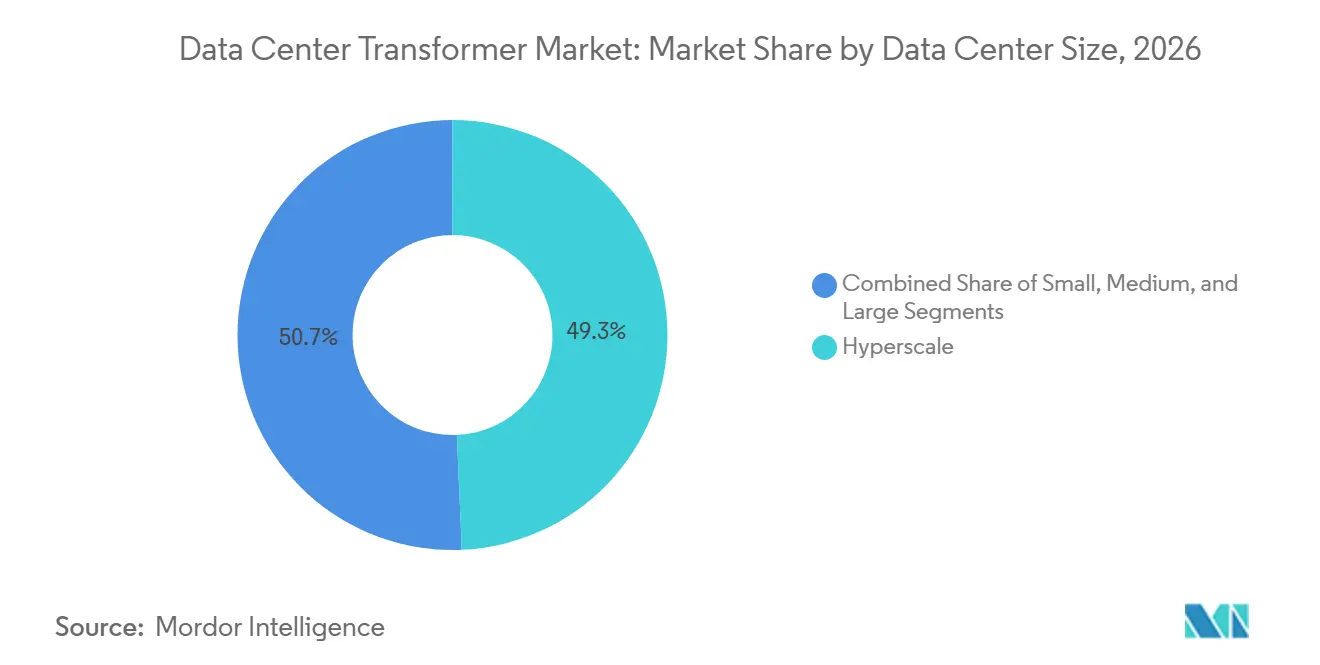
- Par taille de centre de données, les installations hyperscale détenaient une part de revenus de 49,31 % en 2026 et devraient se développer à un CAGR de 8,78 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de colocation représentaient une part de revenus de 46,57 % en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 9,10 % jusqu'en 2032.
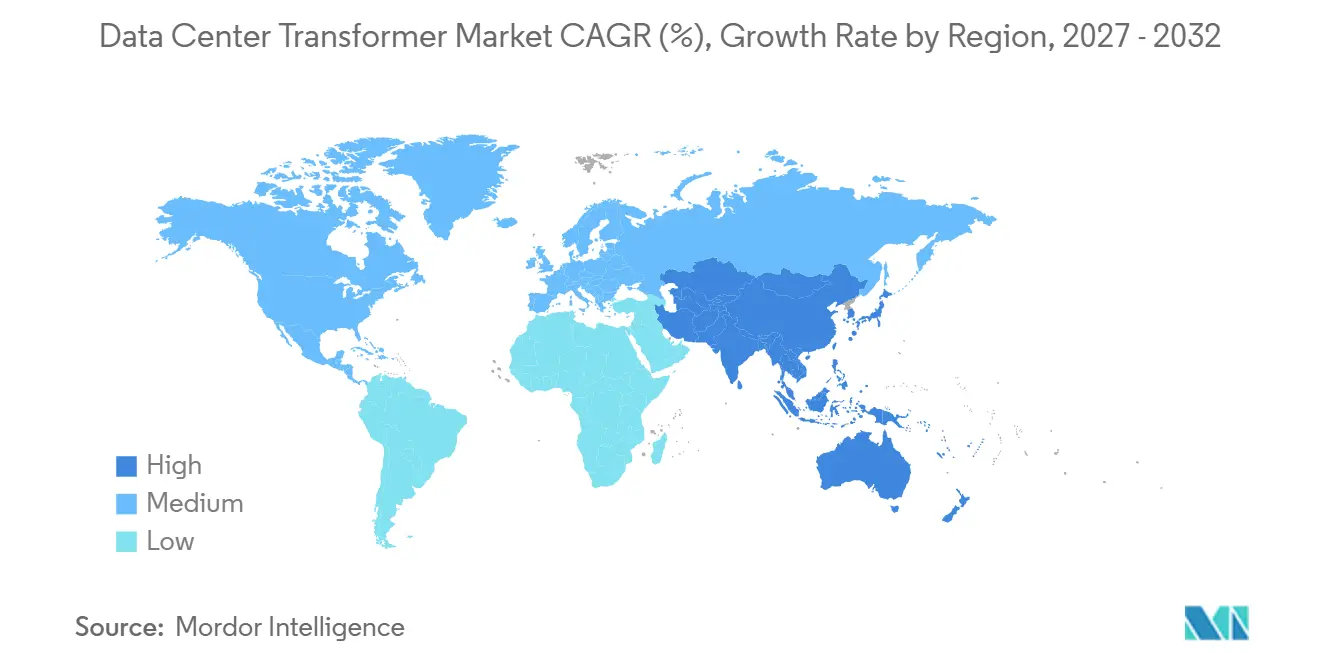
- Par géographie, l'Amérique du Nord détenait 37,62 % de la part du marché des transformateurs pour centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de calcul IA et haute performance | +2.3% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Construction de centres de données hyperscale et cloud | +1.8% | Amérique du Nord et Asie-Pacifique en tête, avec des retombées en Europe, au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Exigences croissantes de connexion au réseau en moyenne et haute tension | +1.0% | Mondial, porté par les États-Unis, l'Allemagne et l'Arabie saoudite | Moyen terme (2-4 ans) |
| Normes d'efficacité énergétique et demande de remplacement des transformateurs | +0.7% | Amérique du Nord, Union européenne et Chine | Moyen terme (2-4 ans) |
| Adoption de la surveillance numérique et de la maintenance prédictive | +0.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Modules d'alimentation standardisés en usine pour un déploiement plus rapide des centres de données | +0.4% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de calcul IA et haute performance
Les charges de travail d'entraînement et d'inférence de l'IA concentrent la demande dans de grands campus présentant des exigences de puissance par rack inhabituellement élevées. Cette concentration élève les spécifications des transformateurs en matière de performance thermique, de gestion des harmoniques et de variations de charge répétées. Le rack NVIDIA GB200 NVL72 présente une consommation électrique supérieure à 120 kW, contre la plage historique de 6 à 8 kW citée pour les racks de serveurs conventionnels dans le matériel fourni. Les installations à plus haute densité nécessitent une coordination plus étroite entre la conception des transformateurs, les systèmes de protection et l'infrastructure de refroidissement. Le marché des transformateurs pour centres de données évolue donc vers des équipements sélectionnés pour des profils de fonctionnement exigeants plutôt que pour des charges de bâtiments standard. Les recommandations de la NEMA sur les transformateurs pour centres de données traitent de la coordination du courant d'appel et de la charge harmonique, qui sont toutes deux au cœur de ces conceptions.
Construction de centres de données hyperscale et cloud
Les grands projets cloud et de colocation créent un pipeline de commandes plus long et plus visible pour les fournisseurs de transformateurs. La construction s'étend également dans des régions dotées de codes de réseau, de normes de tension et de pratiques d'interconnexion différents. Cette diversité rend le soutien technique local et la connaissance réglementaire importants lors de l'approvisionnement. Elle crée également de la place pour les fournisseurs régionaux capables d'obtenir des approbations plus rapidement que les fabricants dont les carnets de commandes sont saturés. Le marché des transformateurs pour centres de données bénéficie lorsque les projets standardisent les ensembles d'équipements, mais les conditions locales du réseau nécessitent toujours une adaptation spécifique au site. Hitachi Energy a identifié les centres de données comme un catalyseur principal de la demande en infrastructure de réseau américain et de son expansion de fabrication nationale.
Exigences croissantes de connexion au réseau en moyenne et haute tension
Les très grands campus ont de plus en plus besoin de connexions aux services publics dédiées plutôt que d'une alimentation conventionnelle au niveau de la distribution. Ce changement accroît la demande de transformateurs capables de fonctionner aux niveaux de tension de transport et de sous-transport. LS ELECTRIC a décroché un contrat de 459,8 milliards KRW (312,04 millions USD) en novembre 2025 pour fournir des transformateurs jusqu'à 525 kV pour un projet américain d'énergie renouvelable vers centre de données.[1] IREN a réceptionné un transformateur de poste en vrac 345 kV/138 kV pour son centre de données IA de Childress, au Texas, en juillet 2025.[2] De tels projets font des essais en usine, de la conformité aux codes de réseau et de la qualification auprès des services publics des éléments centraux de la décision d'achat. Le marché des transformateurs pour centres de données accorde par conséquent une plus grande valeur aux fournisseurs qui disposent déjà de références haute tension éprouvées.
Normes d'efficacité énergétique et demande de remplacement des transformateurs
Les normes d'efficacité énergétique ajoutent une demande de remplacement en parallèle de la construction de nouveaux centres de données. Le Département de l'énergie des États-Unis exige la conformité aux normes mises à jour pour les transformateurs de distribution d'ici le 23 avril 2029. La règle finale fixe des limites de pertes plus basses pour les configurations de transformateurs à sec basse tension et de transformateurs immergés dans un liquide courants. La norme chinoise GB 20052-2024 est entrée en vigueur le 1er février 2025 et a renforcé les niveaux d'efficacité minimaux pour les transformateurs de puissance. La norme ASHRAE 90.4-2025 tient également compte des pertes électriques dans la performance énergétique des centres de données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes d'approvisionnement en acier électrique et en cuivre | -1.3% | Mondial, plus aigu en Amérique du Nord | Court terme (≤ 2 ans) |
| Coûts élevés de fabrication et d'installation des transformateurs | -0.9% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Qualification des transformateurs et longs délais de livraison | -0.7% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Transitoires de montée en charge IA et contraintes harmoniques sur les conceptions de transformateurs | -0.3% | Mondial, concentré dans les centres de données à forte intensité IA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'approvisionnement en acier électrique et en cuivre
L'acier électrique à grains orientés et le cuivre restent des limites importantes pour la production de transformateurs. Le matériel fourni indique que les droits de douane de la Section 232 sur les importations d'acier sont passés à 50 % à partir du 15 août 2025, tandis qu'un droit de douane de 50 % sur le cuivre est également entré en vigueur en août 2025. Le Congressional Research Service documente les considérations politiques et d'approvisionnement affectant les transformateurs de distribution américains. La hausse des coûts des intrants augmente le risque contractuel pour les fabricants dont les commandes ont été tarifées avant les changements. La concentration de l'offre expose également les acheteurs aux perturbations des importations et limite la disponibilité des matériaux de haute qualité. Ces conditions peuvent retarder les calendriers de livraison pour le marché des transformateurs pour centres de données, en particulier lorsque les grandes unités nécessitent un acier électrique spécialisé.
Coûts élevés de fabrication et d'installation des transformateurs
La production de transformateurs nécessite une main-d'œuvre spécialisée, des capacités de test et des équipements à forte intensité de capital. Le coût augmente encore pour les installations haute tension qui nécessitent des fondations, des systèmes de rétention d'huile et des connexions de jeux de barres complexes. Les prix plus élevés sont plus facilement absorbés par les grands hyperscalers que par les opérateurs plus petits aux budgets d'investissement limités. Cette différence peut modifier le calendrier des projets planifiés et réduire la flexibilité dans le choix des sites. Le marché des transformateurs pour centres de données reste exposé aux reports de construction lorsque les coûts des équipements installés dépassent les budgets initiaux des projets. Les investissements en capacité des fabricants visent à atténuer la contrainte, mais les nouvelles installations prennent du temps à être mises en service et qualifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de transformateur :
avantage d'échelle des transformateurs immergés dans un liquide et dynamique de sécurité des transformateurs à secLes transformateurs immergés dans un liquide détenaient 61,37 % de la part du marché des transformateurs pour centres de données en 2026. Ils restent bien adaptés aux postes extérieurs et aux applications de grands campus car ils gèrent efficacement la chaleur à des puissances nominales élevées. Les unités refroidies à l'huile peuvent offrir des coûts unitaires plus bas à des puissances MVA très élevées, malgré la nécessité de systèmes de rétention. La demande de remplacement est susceptible de soutenir les unités immergées dans un liquide à mesure que les opérateurs se préparent à la date de conformité d'efficacité américaine de 2029. La règle du Département de l'énergie couvre les transformateurs de distribution et établit des exigences de pertes plus basses pour les configurations de transformateurs immergés dans un liquide spécifiées.
Les transformateurs à sec devraient se développer à un CAGR de 8,57 % jusqu'en 2032. Ils gagnent en pertinence dans les salles électriques intérieures où le risque d'incendie, la responsabilité en cas de déversement et les exigences environnementales limitent l'utilisation d'équipements remplis d'huile. Le matériel fourni décrit une installation néerlandaise de 2025 avec 3 unités de transformateurs à sec de 22,5 MVA fonctionnant à 50 kV, montrant que la technologie à sec peut servir des applications d'alimentation plus importantes que dans les conceptions antérieures. Les recommandations de la NEMA sur les harmoniques et le courant d'appel fournissent un cadre utile pour les charges de centres de données à cycles élevés. Les fournisseurs qui combinent une conception thermique avec une solide ingénierie d'application sont bien positionnés dans cette partie du marché des transformateurs pour centres de données.
Par puissance nominale :
la demande supérieure à 30 MVA reflète les besoins des campus de plus grande tailleLe segment 10-30 MVA détenait 41,79 % de la taille du marché des transformateurs pour centres de données en 2026. Cette plage répond aux besoins courants d'abaissement de tension sur les sites de colocation et les campus hyperscale de taille moyenne. Elle soutient également les mises à niveau où les opérateurs ont besoin de plus de capacité sans reconcevoir l'ensemble du système électrique de l'installation. La demande est soutenue par les campus qui ajoutent de la capacité par phases plutôt que par une seule grande connexion au réseau. Ces caractéristiques contribuent à préserver le rôle du segment dans le marché plus large des transformateurs pour centres de données.
Le segment supérieur à 30 MVA devrait se développer à un CAGR de 9,12 % jusqu'en 2032. Son élan suit l'émergence de grands campus qui nécessitent des interconnexions dédiées aux services publics et plusieurs transformateurs à haute capacité. Le matériel fourni note qu'une seule connexion sur un très grand site peut nécessiter un ensemble de transformateurs supérieur à 200 MVA. De tels équipements ont de longues exigences de test et de qualification, ce qui élève les barrières à l'entrée. La catégorie jusqu'à 10 MVA continue de servir les installations périphériques et les petites entreprises, mais elle contribue moins de revenus par unité.
Par niveau de tension :
la moyenne tension maintient la base installée tandis que la haute tension gagne du terrainLes transformateurs moyenne tension représentaient une part de revenus de 60,41 % en 2026. Ils relient les postes de campus au réseau de distribution principal et soutiennent une large base installée d'installations de colocation et d'entreprises. Les sites existants choisissent souvent un remplacement à l'identique car cela réduit les temps d'arrêt et évite une reconception électrique plus large. Les équipements moyenne tension restent également pertinents pour les projets d'expansion par phases. Ces caractéristiques font du segment une source stable de volume sur l'ensemble du marché des transformateurs pour centres de données.
Les transformateurs haute tension devraient se développer à un CAGR de 8,85 % jusqu'en 2032. Ils répondent aux besoins en énergie des grands campus qui ne peuvent pas s'appuyer uniquement sur les réseaux de distribution. Le contrat de 2025 de LS ELECTRIC pour des transformateurs jusqu'à 525 kV montre comment les projets de centres de données évoluent vers des équipements de niveau transport. Les projets haute tension nécessitent la conformité aux exigences de la CEI et aux codes de réseau locaux, ce qui peut ajouter des mois au processus de qualification. Les achats européens sont également influencés par les exigences d'écoconception pour les transformateurs.

Par installation :
les systèmes extérieurs en tête tandis que les systèmes intérieurs répondent aux contraintes de siteLes installations extérieures représentaient 64,29 % des revenus en 2026. Elles sont largement utilisées pour les équipements d'interface avec les services publics et les transformateurs d'abaissement de campus car les besoins en dégagement, accès et rétention sont plus faciles à gérer à l'extérieur du bâtiment. Les aménagements extérieurs s'adaptent également aux plans de postes modulaires, où les équipements peuvent être installés avant que la salle de données principale ne soit achevée. Cette approche peut raccourcir le délai d'alimentation lorsque les calendriers de construction sont serrés. Elle reste utile pour les grands sites qui nécessitent plusieurs unités à haute capacité.
Les installations intérieures devraient se développer à un CAGR de 8,43 % jusqu'en 2032. Les centres de données urbains manquent souvent d'espace pour les postes de commutation extérieurs, ce qui crée une demande pour des salles de transformateurs intérieures. Les conceptions à sec sont particulièrement importantes car elles réduisent les risques d'incendie et de déversement de liquide de refroidissement dans les bâtiments occupés. Des longueurs de câbles plus courtes peuvent également réduire les pertes électriques entre les salles de transformateurs et les charges de calcul à haute densité. La norme ASHRAE 90.4-2025 inclut un composant de pertes électriques qui accorde plus d'attention à l'efficacité de la distribution.
Par taille de centre de données :
les installations hyperscale combinent l'échelle actuelle avec une expansion plus rapideLes installations hyperscale détenaient 49,31 % des revenus en 2026. Leurs grandes charges électriques créent une demande substantielle en transformateurs sur les sites individuels. L'approvisionnement se fait généralement par le biais d'accords-cadres pluriannuels qui dépendent des approbations des fournisseurs et d'une qualification technique préalable. Cela favorise les fabricants capables d'offrir des conceptions testées, une assurance de livraison et un soutien applicatif. La concentration de très grandes commandes fait de l'activité hyperscale un élément central du marché des transformateurs pour centres de données.
Les installations hyperscale devraient se développer à un CAGR de 8,78 % jusqu'en 2032. Leurs projets nécessitent de plus en plus des ensembles de transformateurs à haute capacité, des postes dédiés et une coordination directe avec les services publics. Cet environnement valorise les relations clients car les nouveaux fournisseurs peuvent ne pas figurer sur une liste de fournisseurs approuvés pendant un cycle de construction actif. Les installations moyennes et petites restent pertinentes pour la colocation, le calcul en périphérie et les mises à niveau de capacité. Le secteur des transformateurs pour centres de données combine donc un pipeline de grands projets concentré avec une base plus large d'activité de modernisation.
Par type de centre de données :
la colocation maintient son échelle tandis que les sites détenus par le cloud s'accélèrentLes fournisseurs de colocation représentaient 46,57 % des revenus en 2026. Ils restent une couche de capacité importante pour les entreprises et les fournisseurs cloud qui ont besoin d'accéder à plusieurs emplacements. Leurs installations soutiennent généralement des mises à niveau continues à mesure que les locataires ajoutent de la capacité de calcul ou nécessitent des déploiements à plus haute densité. Cela crée un besoin continu de remplacement de transformateurs et d'équipements de distribution supplémentaires. Leur base installée leur confère un rôle de premier plan au sein du marché des transformateurs pour centres de données.
Les fournisseurs de services cloud devraient progresser à un CAGR de 9,10 % jusqu'en 2032. Les grands opérateurs cloud augmentent leur infrastructure propre pour mieux contrôler la densité de puissance et la conception des systèmes IA. Ce changement peut favoriser des équipements adaptés aux profils de charge spécifiques aux sites et aux connexions aux services publics. Les centres de données d'entreprise font face à la pression de la migration vers le cloud public, mais l'activité d'inférence IA privée peut soutenir les investissements dans la capacité d'alimentation sur site. Ces tendances permettent aux installations de colocation et aux installations détenues par le cloud de soutenir la demande sur le marché des transformateurs pour centres de données.
Analyse géographique
L'Amérique du Nord détenait une part de revenus de 37,62 % en 2026. La région bénéficie d'une forte concentration d'infrastructures hyperscale et IA aux États-Unis. Elle fait également face à des contraintes aiguës de délais d'approvisionnement en équipements et de connexion au réseau, ce qui rend l'approvisionnement anticipé nécessaire. Le Canada gagne en pertinence à la fois comme destination pour les centres de données et comme base de fabrication. Hitachi Energy a investi 270 millions CAD supplémentaires (195 millions USD) dans son installation de transformateurs de grande puissance de Varennes, au Québec, en septembre 2025.
L'Europe dispose d'un environnement d'approvisionnement premium façonné par les limites d'accès au réseau et les exigences d'efficacité énergétique. La Commission européenne identifie les exigences d'écoconception et d'étiquetage énergétique qui s'appliquent aux transformateurs. Les pays nordiques attirent les investissements en raison de la disponibilité des énergies renouvelables et de leur capacité à soutenir des connexions haute tension. Le régulateur norvégien a autorisé 6 transformateurs d'une puissance nominale de 132/22 kV et 45 MVA pour le centre de données de Heggvin en février 2025.
L'Asie-Pacifique devrait se développer à un CAGR de 9,21 % jusqu'en 2032. L'expansion des centres de données en Chine est associée à des exigences de produits à plus haute tension et au programme de transfert d'infrastructure informatique Est-Ouest. L'Inde est soutenue par les exigences de localisation des données et la nouvelle construction hyperscale à Mumbai, Chennai, Hyderabad et Pune. Hitachi Energy India a indiqué que les centres de données et les énergies renouvelables ont contribué à son carnet de commandes au 31 décembre 2025.[3] Singapour et le Japon restent des pôles à hautes spécifications car les exigences en matière de fiabilité et de conception parasismique sont exigeantes.
Paysage concurrentiel
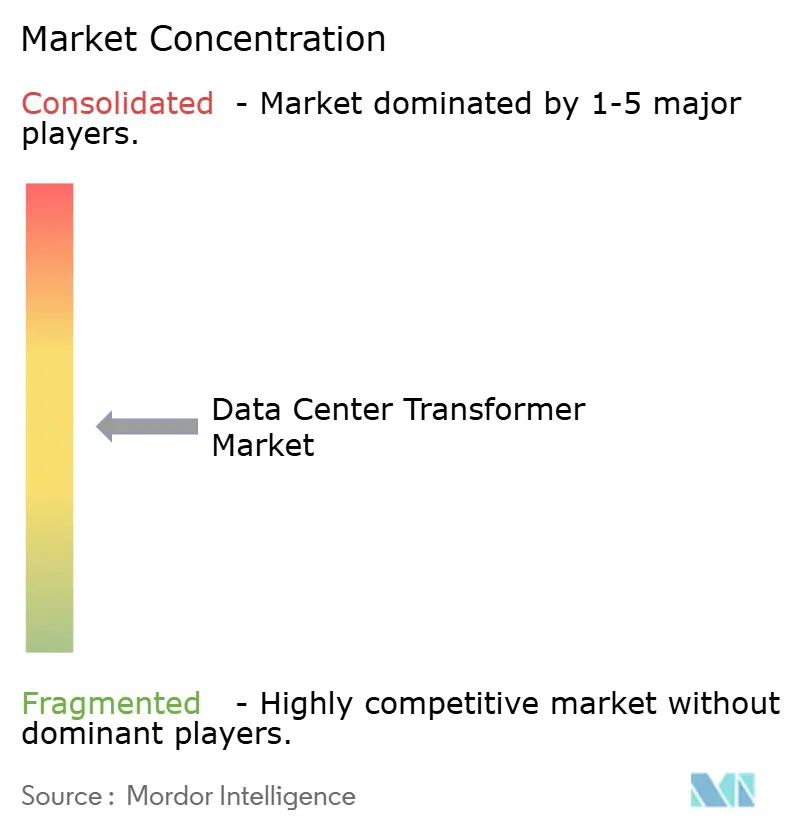
Le marché des transformateurs pour centres de données présente un premier niveau concentré dans les applications haute tension et grande capacité, tandis que la base de fournisseurs plus large reste fragmentée. Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric et ABB sont des acteurs établis dans les segments où les qualifications et les approbations des clients sont importantes. Les barrières à l'entrée sont élevées car les acheteurs exigent souvent des preuves de tests, des références d'installations et des performances de livraison fiables. Les considérations de conception de la NEMA pour les transformateurs dans les applications de centres de données fournissent un point de référence technique pour l'évaluation des fournisseurs. Ces exigences favorisent les fournisseurs qui combinent une profondeur de fabrication avec une ingénierie spécifique aux applications.
GE Vernova a finalisé l'acquisition des 50 % restants de Prolec GE pour 5,275 milliards USD en février 2026, consolidant un réseau de fabrication nord-américain avec 7 installations. Hitachi Energy a annoncé une installation de fabrication de transformateurs de 528 millions USD à Gallman, Mississippi, en septembre 2026. Siemens Energy a annoncé un programme de fabrication américain de 1 milliard USD en 2026, incluant des travaux sur la capacité de transformateurs et les équipements haute tension. Ces mouvements renforcent la capacité de livraison et sécurisent l'approvisionnement régional pour le marché des transformateurs pour centres de données.
La concurrence s'étend également aux produits à sec spécialisés, aux conceptions haute tension et aux équipements dotés de capacités de surveillance. Hainan Jinpan Smart Technology et d'autres fabricants chinois développent leur présence dans les chaînes d'approvisionnement régionales et les systèmes spécifiques aux applications. Eaton a annoncé une usine de tableaux de distribution moyenne tension au Nebraska en avril 2026 et a confirmé une usine en Caroline du Sud de 340 millions USD pour des transformateurs triphasés avec une production prévue à partir de 2027. Hammond Power Solutions a signalé une forte croissance des ventes et du carnet de commandes en octobre 2026, citant les investissements dans les centres de données et les dépenses en infrastructure électrique. Ces développements montrent que les spécialistes de niveau intermédiaire peuvent remporter des commandes sur le marché des transformateurs pour centres de données lorsque les leaders mondiaux ont des créneaux de production disponibles limités.
Leaders du secteur des transformateurs pour centres de données
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des transformateurs pour centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- HYOSUNG HEAVY INDUSTRIES CO., LTD.
- Hainan Jinpan Smart Technology Co., Ltd.
- SGB-SMIT Group
- TBEA Co., Ltd.
- Virginia Transformer Corporation
- Hammond Power Solutions Inc.
- Hyundai Electric and Energy Systems Co., Ltd.
- Fuji Electric Co., Ltd.
- CG Power and Industrial Solutions Ltd.
- WEG S.A.
- Wilson Transformer Company Pty Ltd
Développements industriels récents dans Marché des transformateurs pour centres de données
- Octobre 2026 : Enphase Energy a démontré avec succès sa technologie de transformateur à semi-conducteurs IQ (IQ SST), convertissant 13,8 kV CA en 800 VCC dans son laboratoire de recherche et développement d'Austin, au Texas. Le système de test utilisait 132 modules de puissance, avec 44 connectés en série sur chacune des trois phases. Le système a maintenu une sortie stable de 800 VCC lors d'échelons de charge conçus pour simuler les demandes de puissance à variation rapide des racks de calcul IA. L'IQ SST est conçu pour convertir directement la CA moyenne tension en 800 VCC, éliminant plusieurs étapes de conversion présentes dans les architectures d'alimentation conventionnelles des centres de données.
- Septembre 2026 : Hitachi Energy a annoncé une installation de fabrication de transformateurs de 528 millions USD à Gallman, Mississippi, projetée pour plus que doubler la capacité de production de transformateurs de grande puissance dans la région et créer plus de 700 emplois. L'installation renforce l'engagement total déclaré de Hitachi Energy en matière de fabrication aux États-Unis de 1,5 milliard USD, répondant directement au goulot d'étranglement de l'approvisionnement en transformateurs qui retarde la mise en service des centres de données IA en Amérique du Nord.
- Avril 2026 : Eaton a annoncé une nouvelle usine au Nebraska pour les tableaux de distribution moyenne tension, citant explicitement la demande des centres de données IA comme principal moteur, et a confirmé une usine en Caroline du Sud de 340 millions USD pour des transformateurs triphasés avec une production démarrant en 2027. Les ventes organiques d'Eaton Electrical Americas ont augmenté de 18 % au cours de son trimestre le plus récemment rapporté, avec un carnet de commandes du secteur électrique supérieur de 43 % à l'année précédente, signalant une visibilité soutenue de la demande.
- Février 2026 : GE Vernova a finalisé l'acquisition pour 5,275 milliards USD des 50 % restants de Prolec GE, consolidant la pleine propriété d'un réseau de fabrication de transformateurs nord-américain avec 7 installations, dont 5 aux États-Unis. La transaction donne au segment Électrification de GE Vernova un contrôle direct de la chaîne d'approvisionnement à un moment où ses commandes d'électrification de centres de données dépassaient 5 milliards USD au premier semestre 2026, soit plus du double du total pour l'ensemble de l'année 2025.
Périmètre du rapport mondial sur le marché des transformateurs pour centres de données
Les transformateurs pour centres de données désignent des équipements électriques spécialisés à haute fiabilité, conçus pour abaisser la tension d'alimentation des services publics à des niveaux de distribution utilisables au sein des installations de traitement de données. Ils assurent un conditionnement de l'alimentation continu et économe en énergie ainsi qu'une isolation galvanique robuste pour protéger les infrastructures informatiques sensibles et critiques des perturbations du réseau.
Le rapport sur le marché des transformateurs pour centres de données est segmenté par type de transformateur (transformateurs immergés dans un liquide et transformateurs à sec), puissance nominale (jusqu'à 10 MVA, au-dessus de 10 MVA jusqu'à 30 MVA, et au-dessus de 30 MVA), niveau de tension (basse tension, moyenne tension et haute tension), installation (installation intérieure et installation extérieure), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseur de services cloud et centres de données d'entreprise/périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Transformateurs immergés dans un liquide |
| Transformateurs à sec |
| Jusqu'à 10 MVA |
| Au-dessus de 10 MVA jusqu'à 30 MVA |
| Au-dessus de 30 MVA |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Installation intérieure |
| Installation extérieure |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseur de services cloud |
| Centres de données d'entreprise/périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient |
| Par type de transformateur | Transformateurs immergés dans un liquide | |
| Transformateurs à sec | ||
| Par puissance nominale | Jusqu'à 10 MVA | |
| Au-dessus de 10 MVA jusqu'à 30 MVA | ||
| Au-dessus de 30 MVA | ||
| Par niveau de tension | Basse tension | |
| Moyenne tension | ||
| Haute tension | ||
| Par installation | Installation intérieure | |
| Installation extérieure | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseur de services cloud | ||
| Centres de données d'entreprise/périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des transformateurs pour centres de données ?
Le marché des transformateurs pour centres de données est projeté à 8,10 milliards USD en 2026, 8,92 milliards USD en 2027, et 12,87 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de transformateurs pour centres de données ?
Les charges de travail IA, la construction hyperscale, les connexions au réseau à plus haute tension et la demande de remplacement liée à l'efficacité énergétique élargissent les besoins d'approvisionnement.
Quel type de transformateur domine les installations de centres de données ?
Les transformateurs immergés dans un liquide sont en tête avec une part de 61,37 % en 2026, tandis que les transformateurs à sec devraient se développer plus rapidement à un CAGR de 8,57 %.
Quelle puissance nominale progresse le plus rapidement ?
Le segment supérieur à 30 MVA devrait progresser à un CAGR de 9,12 % jusqu'en 2032, les campus de plus grande taille nécessitant des connexions dédiées aux services publics.
Quelle région présente l'expansion projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,21 % jusqu'en 2032, soutenue par les nouvelles capacités en Chine, en Inde, à Singapour et au Japon.
Pourquoi les délais de livraison des transformateurs sont-ils importants pour les projets de centres de données ?
Les grandes unités nécessitent des matériaux spécialisés, des essais en usine et des qualifications auprès des services publics, de sorte qu'un retard de livraison peut retarder le délai d'alimentation d'un projet.