
Tamaño y Participación del Mercado de Transformadores para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transformadores para Centros de Datos por Mordor Intelligence
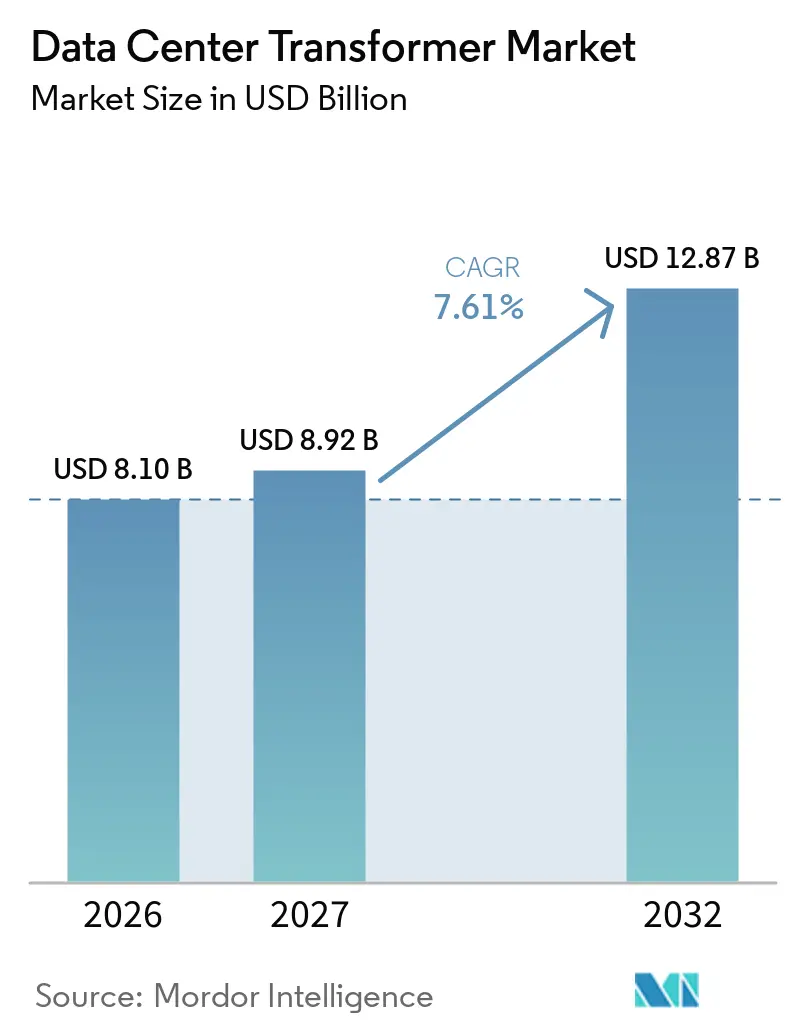
Se proyecta que el tamaño del mercado de transformadores para centros de datos sea de 8,10 mil millones de USD en 2026, 8,92 mil millones de USD en 2027, y alcance los 12,87 mil millones de USD para 2032, creciendo a una CAGR del 7,61% de 2027 a 2032. El mercado de transformadores para centros de datos está respaldado por el aumento de las cargas de computación de inteligencia artificial, los campus en la nube de mayor tamaño y un cambio hacia conexiones de red de mayor voltaje. Estas condiciones están extendiendo los ciclos de adquisición porque los equipos de transformadores críticos suelen pedirse mucho antes de que comience la construcción. Los proveedores están respondiendo mediante ampliaciones de capacidad, adquisiciones e inversiones en fabricación regional. El mercado de transformadores para centros de datos también se beneficia de normas de eficiencia más estrictas que fomentan la sustitución de equipos más antiguos, mientras que los costos de materias primas y los largos plazos de entrega siguen siendo limitaciones importantes.
Conclusiones Clave del Informe
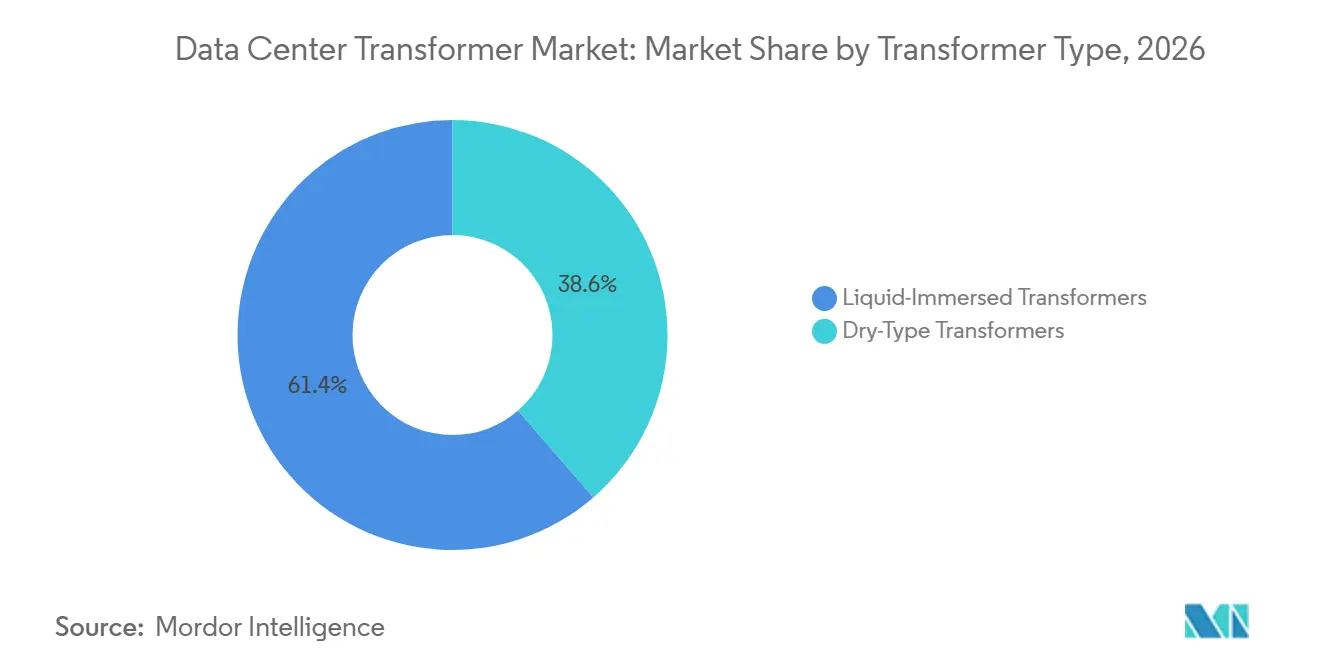
- Por tipo de transformador, los transformadores sumergidos en líquido representaron el 61,37% de la participación del mercado de transformadores para centros de datos en 2026, mientras que se proyecta que los transformadores de tipo seco se expandan a una CAGR del 8,57% hasta 2032.
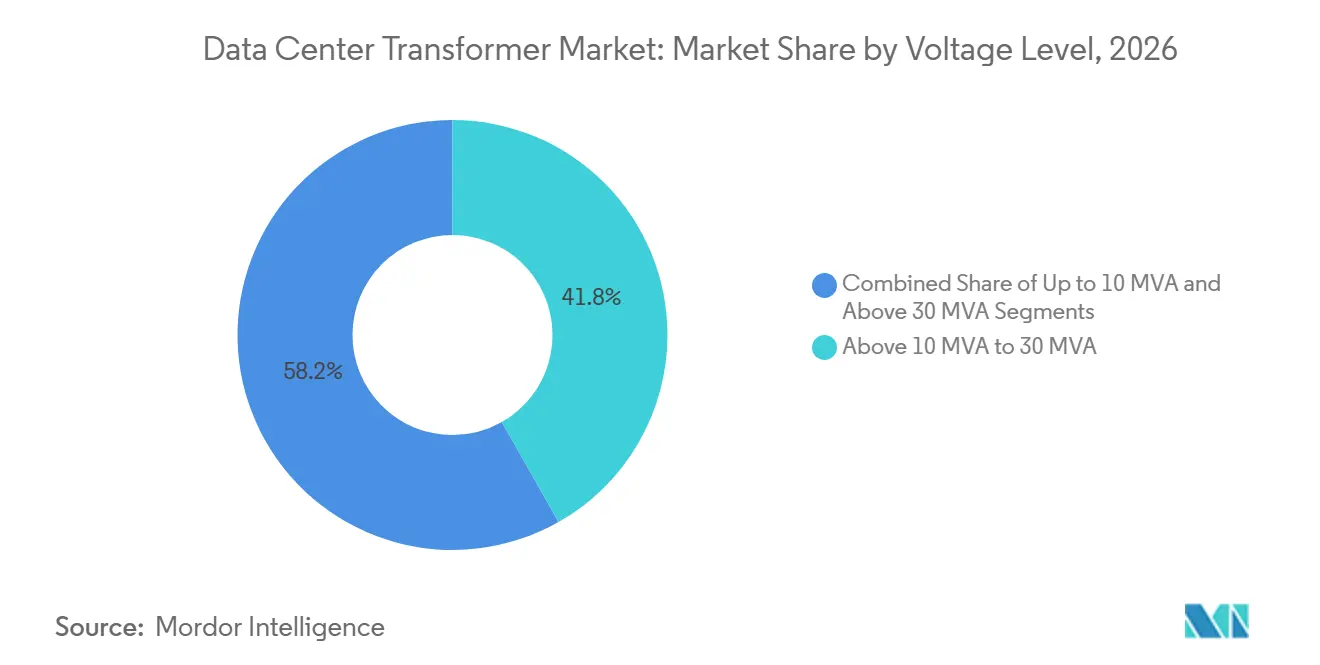
- Por potencia nominal, el segmento de 10-30 MVA representó el 41,79% del tamaño del mercado de transformadores para centros de datos en 2026, mientras que se prevé que el segmento de más de 30 MVA avance a una CAGR del 9,12% hasta 2032.
- Por nivel de voltaje, los transformadores de voltaje medio representaron el 60,41% de la participación de ingresos en 2026, mientras que se proyecta que los transformadores de alto voltaje se expandan a una CAGR del 8,85% hasta 2032.
- Por instalación, las configuraciones en exteriores representaron el 64,29% de la participación de ingresos en 2026, mientras que se prevé que las configuraciones en interiores se expandan a una CAGR del 8,43% hasta 2032.
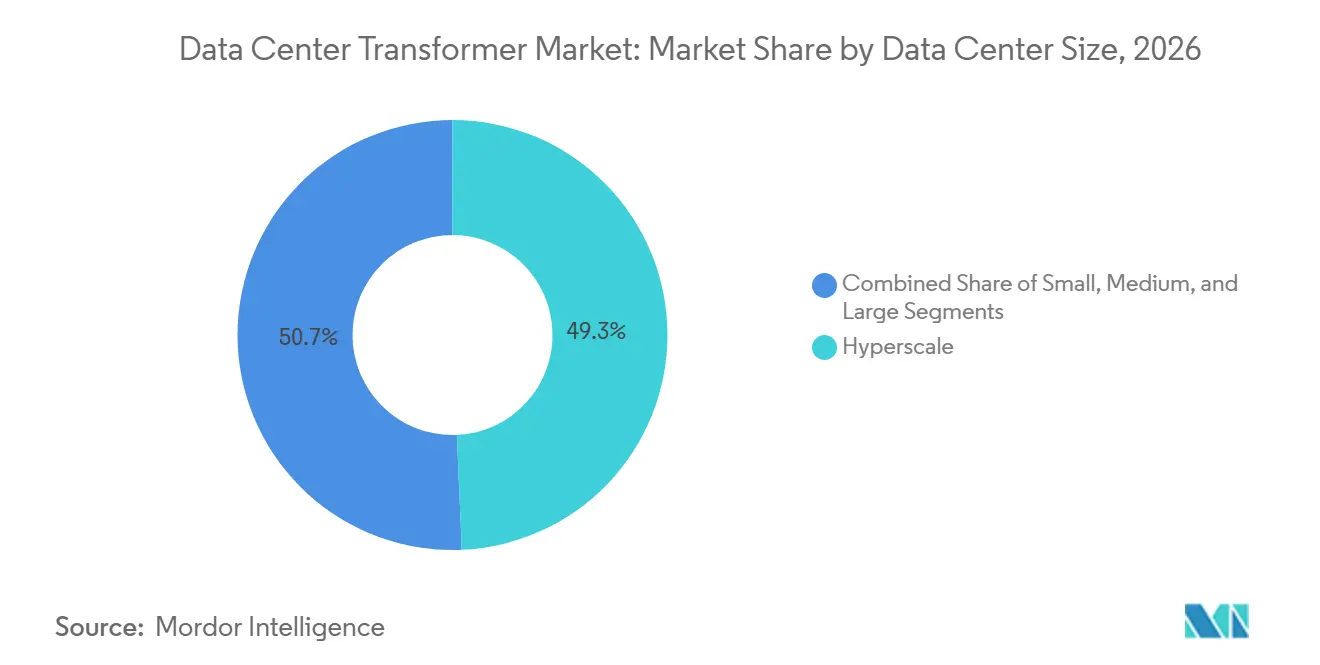
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 49,31% de la participación de ingresos en 2026 y se proyecta que se expandan a una CAGR del 8,78% hasta 2032.
- Por tipo de centro de datos, los proveedores de colocación representaron el 46,57% de la participación de ingresos en 2026, mientras que se prevé que los proveedores de servicios en la nube avancen a una CAGR del 9,10% hasta 2032.
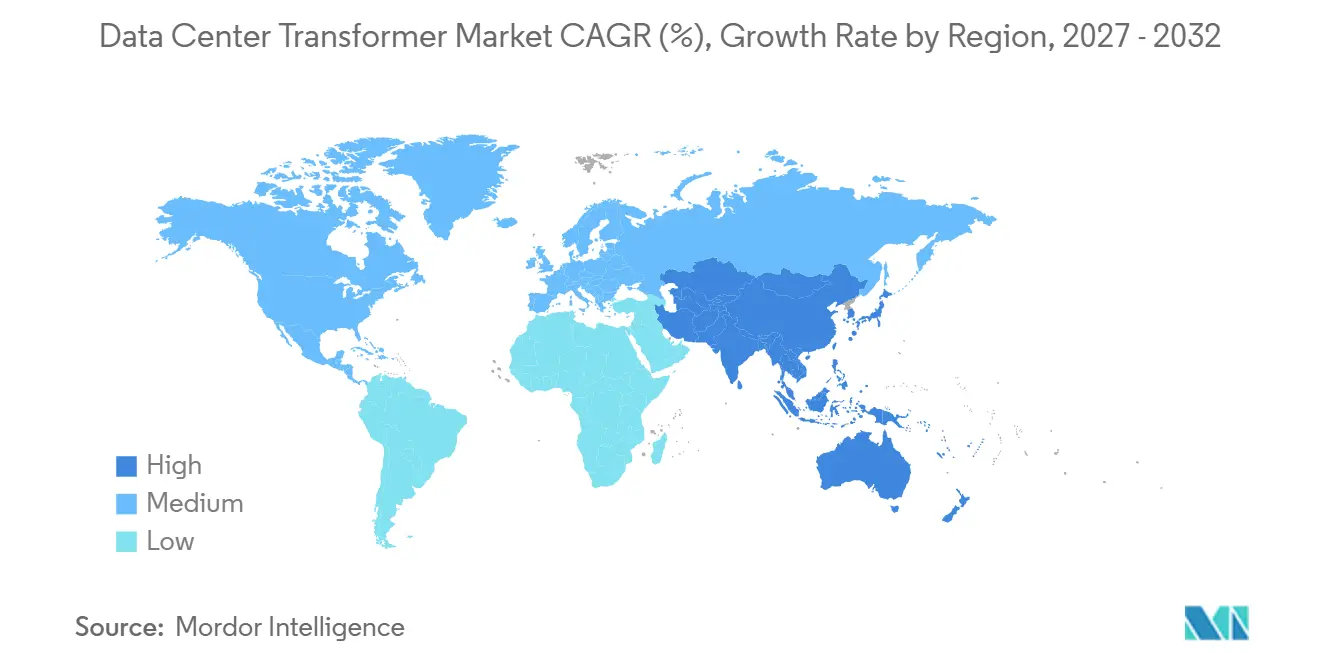
- Por geografía, América del Norte representó el 37,62% de la participación del mercado de transformadores para centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Inteligencia Artificial y Computación de Alto Rendimiento | +2.3% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Construcción de Centros de Datos en Hiperescala y en la Nube | +1.8% | América del Norte y Asia-Pacífico como núcleo, con expansión hacia Europa, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos de Conexión a la Red de Voltaje Medio y Alto | +1.0% | Global, liderado por Estados Unidos, Alemania y Arabia Saudita | Mediano plazo (2-4 años) |
| Normas de Eficiencia Energética y Demanda de Sustitución de Transformadores | +0.7% | América del Norte, la Unión Europea y China | Mediano plazo (2-4 años) |
| Adopción de Monitoreo Digital y Mantenimiento Predictivo | +0.5% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Módulos de Energía Estandarizados en Fábrica para una Implementación Más Rápida de Centros de Datos | +0.4% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Inteligencia Artificial y Computación de Alto Rendimiento
Las cargas de trabajo de entrenamiento e inferencia de inteligencia artificial están concentrando la demanda en grandes campus con requisitos de potencia por bastidor inusualmente elevados. Esta concentración está elevando las especificaciones de los transformadores en cuanto a rendimiento térmico, gestión de armónicos y cambios de carga repetidos. El bastidor GB200 NVL72 de NVIDIA tiene un consumo de energía superior a 120 kW, en comparación con el rango histórico de 6-8 kW citado para los bastidores de servidores convencionales en el material suministrado. Las instalaciones de mayor densidad requieren una coordinación más estrecha entre el diseño del transformador, los sistemas de protección y la infraestructura de refrigeración. El mercado de transformadores para centros de datos se está orientando, por tanto, hacia equipos seleccionados para perfiles de operación exigentes en lugar de cargas de construcción estándar. La guía de NEMA sobre transformadores para centros de datos aborda la coordinación de corrientes de irrupción y la carga de armónicos, ambas centrales en estos diseños.
Construcción de Centros de Datos en Hiperescala y en la Nube
Los grandes proyectos de nube y colocación crean un canal de pedidos más largo y visible para los proveedores de transformadores. La construcción también se está extendiendo por regiones con diferentes códigos de red, estándares de voltaje y prácticas de interconexión. Esa diversidad hace que el soporte de ingeniería local y la familiaridad regulatoria sean importantes durante la adquisición. También crea espacio para proveedores regionales que pueden obtener aprobaciones más rápido que los fabricantes con carteras de pedidos limitadas. El mercado de transformadores para centros de datos se beneficia cuando los proyectos estandarizan paquetes de equipos, pero las condiciones locales de la red siguen requiriendo adaptación específica para cada sitio. Hitachi Energy ha identificado los centros de datos como un catalizador principal de la demanda de infraestructura de red en Estados Unidos y su expansión de fabricación nacional.
Aumento de los Requisitos de Conexión a la Red de Voltaje Medio y Alto
Los campus de gran tamaño necesitan cada vez más conexiones de servicios públicos dedicadas en lugar del suministro convencional a nivel de distribución. Este cambio aumenta la demanda de transformadores capaces de operar a niveles de voltaje de transmisión y subtransmisión. LS ELECTRIC obtuvo un contrato de 459.800 millones de KRW (312,04 millones de USD) en noviembre de 2025 para suministrar transformadores de hasta 525 kV para un proyecto de energía renovable a centro de datos en Estados Unidos.[1] IREN aceptó la entrega de un transformador de subestación de gran capacidad de 345 kV/138 kV para su centro de datos de inteligencia artificial en Childress, Texas, en julio de 2025.[2] Dichos proyectos hacen que las pruebas en fábrica, el cumplimiento del código de red y la calificación de servicios públicos sean partes centrales de la decisión de compra. El mercado de transformadores para centros de datos está, en consecuencia, otorgando mayor valor a los proveedores que ya cuentan con referencias probadas de alto voltaje.
Normas de Eficiencia Energética y Demanda de Sustitución de Transformadores
Las normas de eficiencia están añadiendo demanda de sustitución junto con la nueva construcción de centros de datos. El Departamento de Energía de Estados Unidos exige el cumplimiento de las normas actualizadas para transformadores de distribución antes del 23 de abril de 2029. La norma final establece límites de pérdidas más bajos para las configuraciones de transformadores de tipo seco de bajo voltaje y de transformadores sumergidos en líquido comunes. La norma GB 20052-2024 de China entró en vigor el 1 de febrero de 2025 y endureció los grados mínimos de eficiencia para los transformadores de potencia. La Norma ASHRAE 90.4-2025 también tiene en cuenta las pérdidas eléctricas en el rendimiento energético de los centros de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones en el Suministro de Acero Eléctrico y Cobre | -1.3% | Global, más agudo en América del Norte | Corto plazo (≤ 2 años) |
| Altos Costos de Fabricación e Instalación de Transformadores | -0.9% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Calificación de Transformadores y Largos Plazos de Entrega | -0.7% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Transitorios de Rampa de Carga de IA y Estrés Armónico en los Diseños de Transformadores | -0.3% | Global, concentrado en centros de datos intensivos en inteligencia artificial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones en el Suministro de Acero Eléctrico y Cobre
El acero eléctrico de grano orientado y el cobre siguen siendo límites importantes en la producción de transformadores. El material suministrado indica que los aranceles de la Sección 232 sobre las importaciones de acero aumentaron al 50% a partir del 15 de agosto de 2025, mientras que un arancel del 50% sobre el cobre tambin entró en vigor en agosto de 2025. El Servicio de Investigación del Congreso documenta las consideraciones de política y suministro que afectan a los transformadores de distribución en Estados Unidos. Los mayores costos de insumos aumentan el riesgo contractual para los fabricantes cuyos pedidos fueron cotizados antes de los cambios. La concentración del suministro también expone a los compradores a interrupciones en las importaciones y limita la disponibilidad de materiales de alta calidad. Estas condiciones pueden retrasar los calendarios de entrega para el mercado de transformadores para centros de datos, en particular cuando las unidades de gran tamaño necesitan acero eléctrico especializado.
Altos Costos de Fabricación e Instalación de Transformadores
La producción de transformadores requiere mano de obra especializada, capacidad de prueba y equipos de uso intensivo de capital. La carga de costos aumenta aún más para las instalaciones de alto voltaje que necesitan cimentaciones, contención de aceite y conexiones de barras complejas. Los precios más altos son absorbidos con mayor facilidad por los grandes operadores de hiperescala que por los operadores más pequeños con presupuestos de capital limitados. Esta diferencia puede cambiar el calendario de los proyectos planificados y reducir la flexibilidad en la selección de sitios. El mercado de transformadores para centros de datos sigue expuesto a la construcción diferida cuando los costos de los equipos instalados superan los presupuestos iniciales del proyecto. La inversión en capacidad por parte de los fabricantes tiene como objetivo aliviar la restricción, pero las nuevas instalaciones tardan tiempo en ponerse en marcha y calificarse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transformador:
Ventaja de Escala de los Sumergidos en Líquido e Impulso de Seguridad de los de Tipo SecoLos transformadores sumergidos en líquido representaron el 61,37% de la participación del mercado de transformadores para centros de datos en 2026. Siguen siendo adecuados para subestaciones en exteriores y aplicaciones de grandes campus porque gestionan el calor de manera eficaz a altas potencias nominales. Las unidades refrigeradas por aceite pueden ofrecer menores costos unitarios a potencias nominales de MVA muy elevadas, a pesar de la necesidad de sistemas de contención. La demanda de sustitución probablemente respaldará las unidades sumergidas en líquido a medida que los operadores se preparan para la fecha de cumplimiento de eficiencia de 2029 en Estados Unidos. La norma del Departamento de Energía cubre los transformadores de distribución y establece requisitos de menores pérdidas para las configuraciones especificadas de transformadores sumergidos en líquido.
Se prevé que los transformadores de tipo seco se expandan a una CAGR del 8,57% hasta 2032. Están ganando relevancia en las salas eléctricas interiores donde el riesgo de incendio, la responsabilidad por derrames y los requisitos medioambientales limitan el uso de equipos rellenos de aceite. El material suministrado describe una instalación holandesa de 2025 con 3 unidades de transformadores de tipo seco de 22,5 MVA que operan a 50 kV, lo que demuestra que la tecnología de tipo seco puede servir a aplicaciones de mayor captación que en diseños anteriores. La guía de NEMA sobre armónicos y corriente de irrupción proporciona un marco útil para las cargas de centros de datos de ciclo elevado. Los proveedores que combinan el diseño térmico con una sólida ingeniería de aplicaciones están bien posicionados en esta parte del mercado de transformadores para centros de datos.
Por Potencia Nominal:
La Demanda de Más de 30 MVA Refleja los Mayores Requisitos de los CampusEl segmento de 10-30 MVA representó el 41,79% del tamaño del mercado de transformadores para centros de datos en 2026. Este rango atiende las necesidades comunes de reducción de voltaje en sitios de colocación y campus de hiperescala de tamaño mediano. También respalda las actualizaciones en las que los operadores necesitan más capacidad sin rediseñar todo el sistema eléctrico de la instalación. La demanda se mantiene gracias a los campus que añaden capacidad por fases en lugar de mediante una única conexión de red de gran tamaño. Estas características ayudan a preservar el papel del segmento en el mercado más amplio de transformadores para centros de datos.
Se proyecta que el segmento de más de 30 MVA se expanda a una CAGR del 9,12% hasta 2032. Su impulso sigue a la aparición de grandes campus que necesitan interconexiones de servicios públicos dedicadas y múltiples transformadores de alta capacidad. El material suministrado señala que una única conexión en un sitio de muy gran tamaño puede requerir un conjunto de transformadores por encima de 200 MVA. Dicho equipo tiene extensos requisitos de prueba y calificación, lo que eleva las barreras de entrada. La categoría de hasta 10 MVA sigue atendiendo a instalaciones de borde y empresariales más pequeñas, pero contribuye con menos ingresos por unidad.
Por Nivel de Voltaje:
El Voltaje Medio Mantiene la Base Instalada Mientras el Alto Voltaje Gana TerrenoLos transformadores de voltaje medio representaron el 60,41% de la participación de ingresos en 2026. Conectan las subestaciones del campus con la red de distribución principal y respaldan una amplia base instalada de instalaciones de colocación y empresariales. Los sitios existentes suelen optar por la sustitución equivalente porque reduce el tiempo de inactividad y evita un rediseño eléctrico más amplio. Los equipos de voltaje medio también siguen siendo relevantes para los proyectos de expansión por fases. Estas características hacen del segmento una fuente estable de volumen en todo el mercado de transformadores para centros de datos.
Se prevé que los transformadores de alto voltaje se expandan a una CAGR del 8,85% hasta 2032. Atienden las necesidades de energía de los grandes campus que no pueden depender únicamente de las redes de distribución. El contrato de LS ELECTRIC en 2025 para transformadores de hasta 525 kV muestra cómo los proyectos de centros de datos se están orientando hacia equipos a nivel de transmisión. Los proyectos de alto voltaje requieren el cumplimiento de los requisitos de la IEC y de la red local, lo que puede añadir meses al proceso de calificación. La adquisición europea también está influenciada por los requisitos de Ecodiseño para transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Instalación:
Los Sistemas en Exteriores Lideran Mientras los Sistemas en Interiores Abordan las Limitaciones del SitioLas instalaciones en exteriores representaron el 64,29% de los ingresos en 2026. Se utilizan ampliamente para equipos de interfaz con servicios públicos y transformadores de reducción de voltaje en campus porque las necesidades de espacio libre, acceso y contención son más fáciles de gestionar fuera del edificio. Los diseños en exteriores también se adaptan a los planes de subestaciones modulares, donde el equipo puede instalarse antes de que se complete la sala de datos principal. Este enfoque puede acortar el camino hacia la energía cuando los calendarios de construcción son ajustados. Sigue siendo útil para los grandes sitios que requieren múltiples unidades de alta capacidad.
Se proyecta que las instalaciones en interiores se expandan a una CAGR del 8,43% hasta 2032. Los centros de datos urbanos a menudo carecen de espacio para patios de conmutación externos, lo que crea demanda de salas de transformadores en interiores. Los diseños de tipo seco son particularmente importantes porque reducen las preocupaciones sobre incendios y derrames de refrigerante dentro de los edificios ocupados. Los recorridos de cables más cortos también pueden reducir las pérdidas eléctricas entre las salas de transformadores y las cargas de computación de alta densidad. La Norma ASHRAE 90.4-2025 incluye un Componente de Pérdidas Eléctricas que presta mayor atención a la eficiencia de la distribución.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Combinan la Escala Actual con una Expansión Más RápidaLas instalaciones de hiperescala representaron el 49,31% de los ingresos en 2026. Sus grandes cargas eléctricas crean una demanda sustancial de transformadores en sitios individuales. La adquisición se realiza habitualmente a través de acuerdos marco plurianuales que dependen de las aprobaciones de proveedores y de la calificación técnica previa. Esto favorece a los fabricantes que pueden ofrecer diseños probados, garantía de entrega y soporte de aplicaciones. La concentración de pedidos de muy gran tamaño hace que la actividad de hiperescala sea central para el mercado de transformadores para centros de datos.
Se prevé que las instalaciones de hiperescala se expandan a una CAGR del 8,78% hasta 2032. Sus proyectos necesitan cada vez más conjuntos de transformadores de alta capacidad, subestaciones dedicadas y coordinación directa con los servicios públicos. Este entorno aumenta el valor de las relaciones con los clientes porque los nuevos proveedores pueden no entrar en una lista de proveedores aprobados durante un ciclo de construcción activo. Las instalaciones medianas y pequeñas siguen siendo relevantes para la colocación, la computación en el borde y las actualizaciones de capacidad. La industria de transformadores para centros de datos combina, por tanto, un canal concentrado de grandes proyectos con una base más amplia de actividad de modernización.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Mantiene la Escala Mientras los Sitios Propios en la Nube se AceleranLos proveedores de colocación representaron el 46,57% de los ingresos en 2026. Siguen siendo una capa de capacidad importante para las empresas y los proveedores de nube que necesitan acceso a múltiples ubicaciones. Sus instalaciones suelen respaldar actualizaciones continuas a medida que los inquilinos añaden capacidad de computación o requieren implementaciones de mayor densidad. Esto crea una necesidad continua de sustitución de transformadores y equipos de distribución adicionales. Su base instalada les otorga un papel destacado dentro del mercado de transformadores para centros de datos.
Se proyecta que los proveedores de servicios en la nube avancen a una CAGR del 9,10% hasta 2032. Los principales operadores de nube están aumentando su infraestructura propia para obtener un mayor control sobre la densidad de energía y el diseño de sistemas de inteligencia artificial. Ese cambio puede favorecer a los equipos adaptados a los perfiles de carga específicos del sitio y a las conexiones de servicios públicos. Los centros de datos empresariales enfrentan presión por la migración a la nube pública, aunque la actividad de inferencia de inteligencia artificial privada puede sostener la inversión en capacidad de energía en las instalaciones propias. Estos patrones permiten que tanto las instalaciones de colocación como las de propiedad en la nube respalden la demanda en el mercado de transformadores para centros de datos.
Análisis Geográfico
América del Norte representó el 37,62% de la participación de ingresos en 2026. La región se beneficia de una gran concentración de infraestructura de hiperescala e inteligencia artificial en Estados Unidos. También enfrenta limitaciones agudas en los plazos de entrega de equipos y en las conexiones a la red, lo que hace necesaria la adquisición anticipada. Canadá está ganando relevancia tanto como destino de centros de datos como base de fabricación. Hitachi Energy invirtió 270 millones de CAD adicionales (195 millones de USD) en su instalación de transformadores de gran potencia en Varennes, Quebec, en septiembre de 2025.
Europa tiene un entorno de adquisición premium moldeado por los límites de acceso a la red y los requisitos de eficiencia. La Comisión Europea identifica los requisitos de Ecodiseño y etiquetado energético que se aplican a los transformadores. Los países nórdicos atraen inversiones por la disponibilidad de energía renovable y su capacidad para respaldar conexiones de alto voltaje. El regulador de Noruega autorizó 6 transformadores con una potencia nominal de 132/22 kV y 45 MVA para el centro de datos de Heggvin en febrero de 2025.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,21% hasta 2032. La expansión de los centros de datos en China está asociada con requisitos de productos de mayor voltaje y el programa de transferencia de infraestructura computacional de Este a Oeste. India está respaldada por los requisitos de localización de datos y la nueva construcción de hiperescala en Bombay, Chennai, Hyderabad y Pune. Hitachi Energy India informó que los centros de datos y las energías renovables contribuyeron a su cartera de pedidos a 31 de diciembre de 2025.[3] Singapur y Japón siguen siendo centros de alta especificación porque los requisitos de fiabilidad y diseño sísmico son exigentes.
Panorama Competitivo
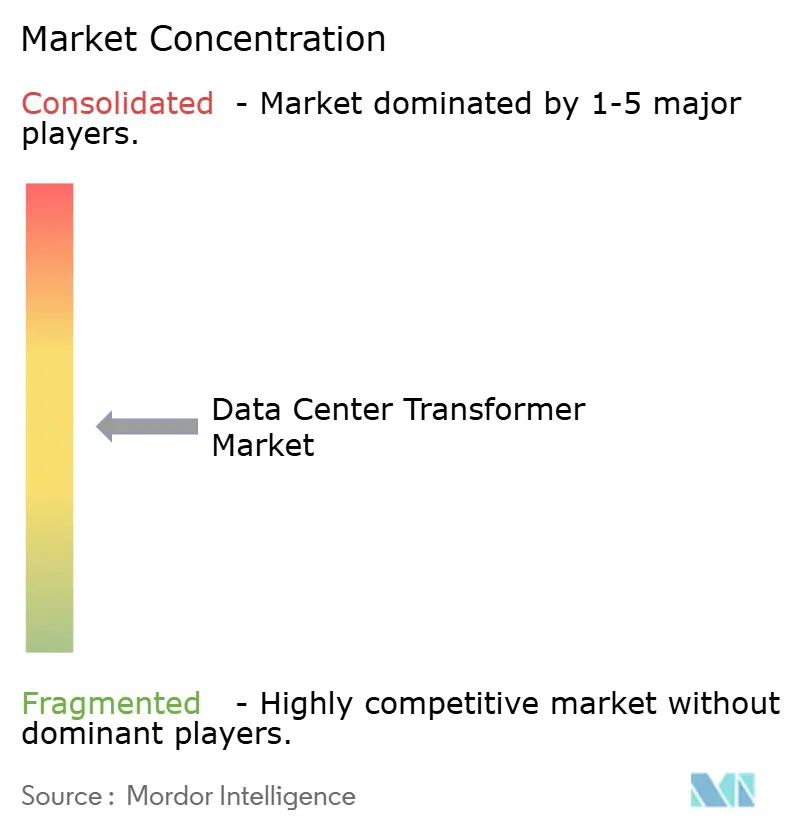
El mercado de transformadores para centros de datos tiene un nivel superior concentrado en aplicaciones de alto voltaje y gran capacidad, mientras que la base de proveedores más amplia sigue siendo fragmentada. Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric y ABB son actores establecidos en segmentos donde las calificaciones y las aprobaciones de los clientes son importantes. Las barreras de entrada son altas porque los compradores suelen exigir evidencia de pruebas, referencias instaladas y un rendimiento de entrega fiable. Las consideraciones de diseño de NEMA para transformadores en aplicaciones de centros de datos proporcionan un punto de referencia técnico para la evaluación de proveedores. Estos requisitos favorecen a los proveedores que combinan profundidad de fabricación con ingeniería específica para cada aplicación.
GE Vernova completó la adquisición del 50% restante de participación en Prolec GE por 5.275 millones de USD en febrero de 2026, consolidando una red de fabricación en América del Norte con 7 instalaciones. Hitachi Energy anunció una instalación de fabricación de transformadores de 528 millones de USD en Gallman, Misisipi, en septiembre de 2026. Siemens Energy anunció un programa de fabricación en Estados Unidos de 1.000 millones de USD en 2026, que incluye trabajo en capacidad de transformadores y equipos de alto voltaje. Estos movimientos refuerzan la capacidad de entrega y aseguran el suministro regional para el mercado de transformadores para centros de datos.
La competencia también se extiende a productos especializados de tipo seco, diseños de alto voltaje y equipos con monitoreo habilitado. Hainan Jinpan Smart Technology y otros fabricantes chinos están desarrollando profundidad en las cadenas de suministro regionales y en los sistemas específicos para cada aplicación. Eaton anunció una fábrica de equipos de conmutación de voltaje medio en Nebraska en abril de 2026 y confirmó una planta de 340 millones de USD en Carolina del Sur para transformadores trifásicos con producción prevista a partir de 2027. Hammond Power Solutions informó un fuerte crecimiento en ventas y cartera de pedidos en octubre de 2026, citando la inversión en centros de datos y el gasto en infraestructura de energía. Estos desarrollos muestran que los especialistas de nivel medio pueden capturar pedidos en el mercado de transformadores para centros de datos cuando los líderes globales tienen ranuras de producción disponibles limitadas.
Líderes de la Industria de Transformadores para Centros de Datos
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformadores para Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- HYOSUNG HEAVY INDUSTRIES CO., LTD.
- Hainan Jinpan Smart Technology Co., Ltd.
- SGB-SMIT Group
- TBEA Co., Ltd.
- Virginia Transformer Corporation
- Hammond Power Solutions Inc.
- Hyundai Electric and Energy Systems Co., Ltd.
- Fuji Electric Co., Ltd.
- CG Power and Industrial Solutions Ltd.
- WEG S.A.
- Wilson Transformer Company Pty Ltd
Desarrollos recientes de la industria en Mercado de Transformadores para Centros de Datos
- Octubre de 2026: Enphase Energy ha demostrado con éxito su tecnología de Transformador de Estado Sólido IQ (IQ SST), convirtiendo 13,8 kV de CA a 800 VCC en su laboratorio de investigación y desarrollo en Austin, Texas. El sistema de prueba utilizó 132 módulos de potencia, con 44 conectados en serie en cada una de las tres fases. El sistema mantuvo una salida estable de 800 VCC a través de pasos de carga diseñados para simular las demandas de energía de cambio rápido de los bastidores de computación de inteligencia artificial. El IQ SST está diseñado para convertir CA de voltaje medio directamente a 800 VCC, eliminando múltiples etapas de conversión presentes en las arquitecturas de energía convencionales de los centros de datos.
- Septiembre de 2026: Hitachi Energy anunció una instalación de fabricación de transformadores de 528 millones de USD en Gallman, Misisipi, proyectada para más que duplicar la capacidad de producción de transformadores de gran potencia en la región y crear más de 700 empleos. La instalación refuerza el compromiso total declarado de fabricación en Estados Unidos de Hitachi Energy de 1.500 millones de USD, abordando directamente el cuello de botella en el suministro de transformadores que retrasa la puesta en marcha de centros de datos de inteligencia artificial en América del Norte.
- Abril de 2026: Eaton anunció una nueva fábrica en Nebraska para equipos de conmutación de voltaje medio, citando explícitamente la demanda de centros de datos de inteligencia artificial como el principal impulsor, y confirmó una planta de 340 millones de USD en Carolina del Sur para transformadores trifásicos con producción a partir de 2027. Las ventas orgánicas de Eaton en las Américas en el sector eléctrico crecieron un 18% en su trimestre informado más recientemente, con una cartera de pedidos del sector eléctrico un 43% por encima del año anterior, lo que indica una visibilidad sostenida de la demanda.
- Febrero de 2026: GE Vernova completó la adquisición de 5.275 millones de USD del 50% restante de participación en Prolec GE, consolidando la propiedad total de una red de fabricación de transformadores en América del Norte con 7 instalaciones, incluidas 5 en Estados Unidos. La transacción otorga al segmento de Electrificación de GE Vernova control directo sobre la cadena de suministro en un momento en que sus pedidos de electrificación de centros de datos superaron los 5.000 millones de USD en el primer semestre de 2026, más del doble del total de todo el año 2025.
Alcance del Informe Global del Mercado de Transformadores para Centros de Datos
Los transformadores para centros de datos se refieren a equipos eléctricos especializados de alta fiabilidad diseñados para reducir la energía de alta tensión de los servicios públicos a niveles de distribución utilizables dentro de las instalaciones de procesamiento de datos. Proporcionan un acondicionamiento de energía continuo y eficiente, así como un aislamiento galvánico robusto para proteger la infraestructura de computación crítica y sensible de las perturbaciones de la red.
El Informe del Mercado de Transformadores para Centros de Datos está segmentado por Tipo de Transformador (Transformadores Sumergidos en Líquido y Transformadores de Tipo Seco), Potencia Nominal (Hasta 10 MVA, Por encima de 10 MVA hasta 30 MVA y Más de 30 MVA), Nivel de Voltaje (Bajo Voltaje, Voltaje Medio y Alto Voltaje), Instalación (Instalación en Interiores e Instalación en Exteriores), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedor de Servicios en la Nube y Centros de Datos Empresariales/Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transformadores Sumergidos en Líquido |
| Transformadores de Tipo Seco |
| Hasta 10 MVA |
| Por encima de 10 MVA hasta 30 MVA |
| Más de 30 MVA |
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Instalación en Interiores |
| Instalación en Exteriores |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedor de Servicios en la Nube |
| Centros de Datos Empresariales/Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio |
| Por Tipo de Transformador | Transformadores Sumergidos en Líquido | |
| Transformadores de Tipo Seco | ||
| Por Potencia Nominal | Hasta 10 MVA | |
| Por encima de 10 MVA hasta 30 MVA | ||
| Más de 30 MVA | ||
| Por Nivel de Voltaje | Bajo Voltaje | |
| Voltaje Medio | ||
| Alto Voltaje | ||
| Por Instalación | Instalación en Interiores | |
| Instalación en Exteriores | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedor de Servicios en la Nube | ||
| Centros de Datos Empresariales/Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transformadores para centros de datos?
Se proyecta que el mercado de transformadores para centros de datos alcance los 8,10 mil millones de USD en 2026, 8,92 mil millones de USD en 2027 y 12,87 mil millones de USD para 2032.
¿Qué está impulsando la demanda de transformadores para centros de datos?
Las cargas de trabajo de inteligencia artificial, la construcción de hiperescala, las conexiones a la red de mayor voltaje y la demanda de sustitución impulsada por la eficiencia están ampliando las necesidades de adquisición.
¿Qué tipo de transformador lidera las instalaciones en centros de datos?
Los transformadores sumergidos en líquido lideran con una participación del 61,37% en 2026, mientras que se proyecta que los transformadores de tipo seco se expandan más rápido a una CAGR del 8,57%.
¿Qué potencia nominal avanza más rápido?
Se prevé que el segmento de más de 30 MVA avance a una CAGR del 9,12% hasta 2032, a medida que los campus más grandes requieren conexiones de servicios públicos dedicadas.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,21% hasta 2032, respaldada por nueva capacidad en China, India, Singapur y Japón.
¿Por qué son importantes los plazos de entrega de transformadores para los proyectos de centros de datos?
Las unidades de gran tamaño requieren materiales especializados, pruebas en fábrica y calificaciones de servicios públicos, por lo que una entrega retrasada puede posponer el camino de un proyecto hacia la energía.