
Marktgröße und Marktanteil für Rechenzentrumstransformatoren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.92 Milliarden US-Dollar |
| Marktgröße (2032) | 12.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrumstransformatoren von Mordor Intelligence
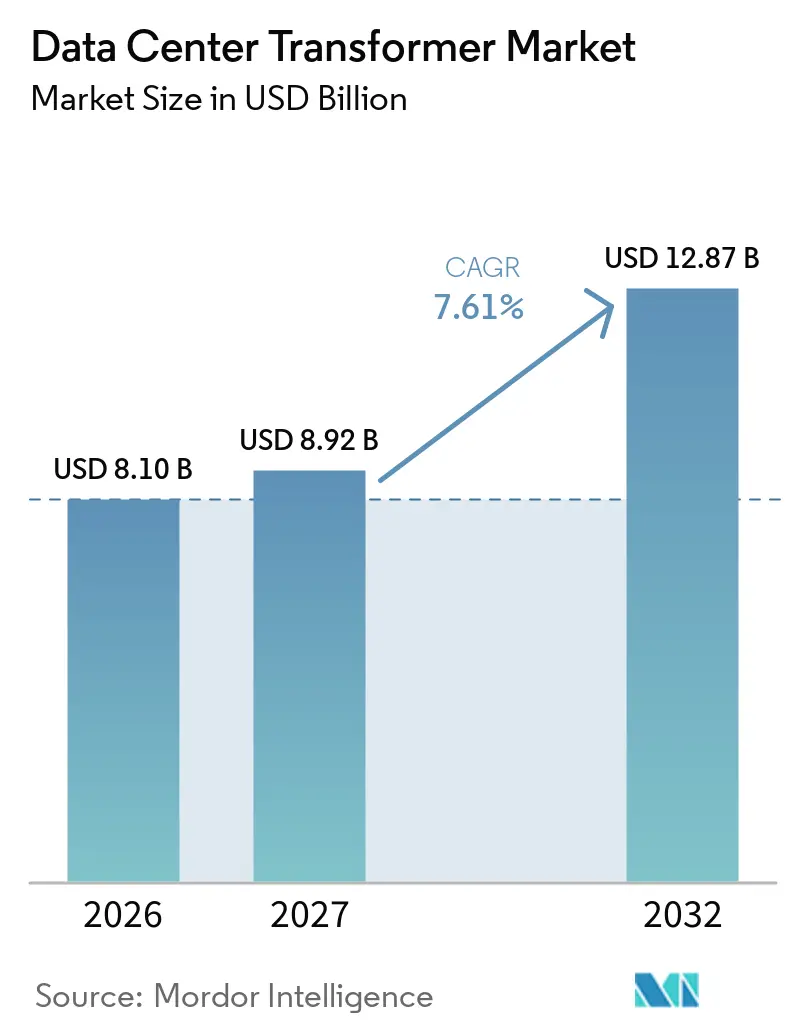
Die Marktgröße für Rechenzentrumstransformatoren wird für 2026 auf 8,10 Milliarden USD, für 2027 auf 8,92 Milliarden USD und bis 2032 auf 12,87 Milliarden USD prognostiziert, mit einem CAGR von 7,61 % von 2027 bis 2032. Der Markt für Rechenzentrumstransformatoren wird durch steigende KI-Rechenlasten, größere Cloud-Campusse und eine Verlagerung hin zu Netzanschlüssen mit höherer Spannung gestützt. Diese Bedingungen verlängern die Beschaffungszyklen, da kritische Transformatorenausrüstung häufig weit vor Baubeginn bestellt wird. Die Anbieter reagieren durch Kapazitätserweiterungen, Akquisitionen und regionale Fertigungsinvestitionen. Der Markt für Rechenzentrumstransformatoren profitiert zudem von strengeren Effizienzvorschriften, die den Austausch älterer Geräte fördern, während Rohstoffkosten und lange Lieferzeiten wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Transformatortyp hielten flüssigkeitsgekühlte Transformatoren im Jahr 2026 einen Marktanteil von 61,37 % am Markt für Rechenzentrumstransformatoren, während Trockentransformatoren bis 2032 voraussichtlich mit einem CAGR von 8,57 % wachsen werden.
- Nach Leistungsbewertung entfiel auf das Segment 10–30 MVA im Jahr 2026 ein Anteil von 41,79 % an der Marktgröße für Rechenzentrumstransformatoren, während das Segment über 30 MVA bis 2032 voraussichtlich mit einem CAGR von 9,12 % wachsen wird.
- Nach Spannungsebene hielten Mittelspannungstransformatoren im Jahr 2026 einen Umsatzanteil von 60,41 %, während Hochspannungstransformatoren bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen werden.
- Nach Installation entfielen auf Außenkonfigurationen im Jahr 2026 64,29 % des Umsatzanteils, während Innenkonfigurationen bis 2032 voraussichtlich mit einem CAGR von 8,43 % wachsen werden.
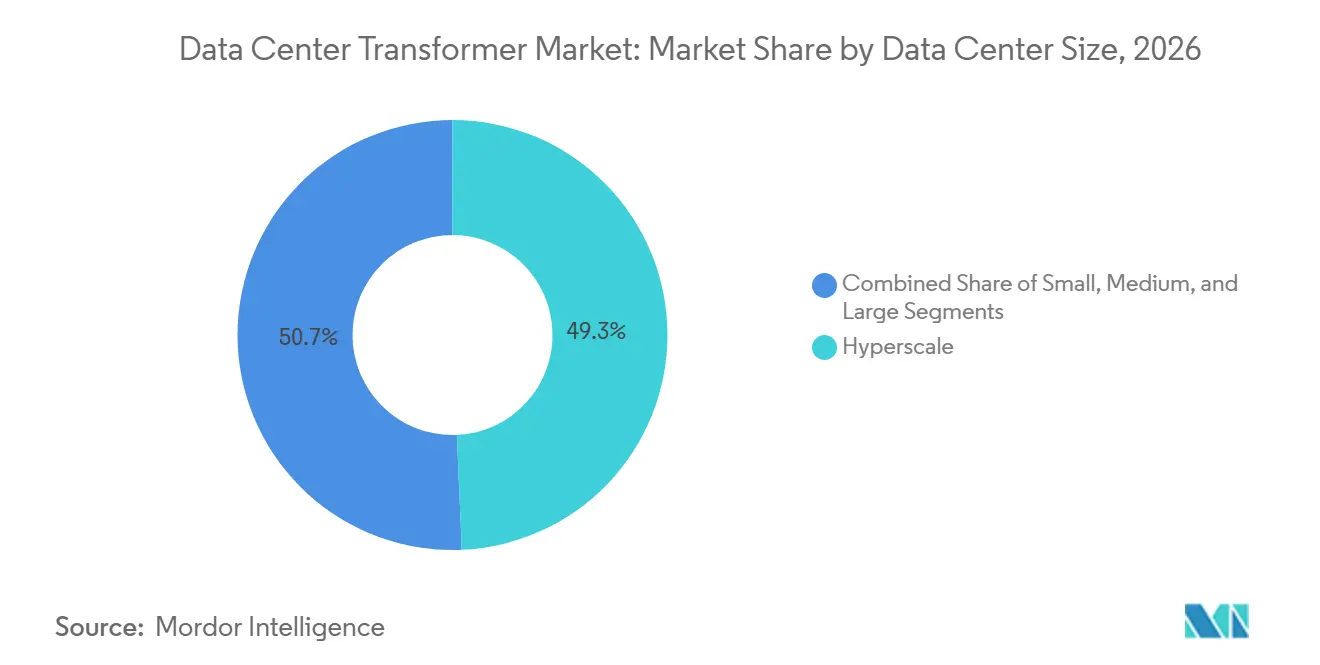
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 49,31 % und werden bis 2032 voraussichtlich mit einem CAGR von 8,78 % wachsen.
- Nach Rechenzentrumtyp entfielen auf Colocation-Anbieter im Jahr 2026 46,57 % des Umsatzanteils, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen werden.
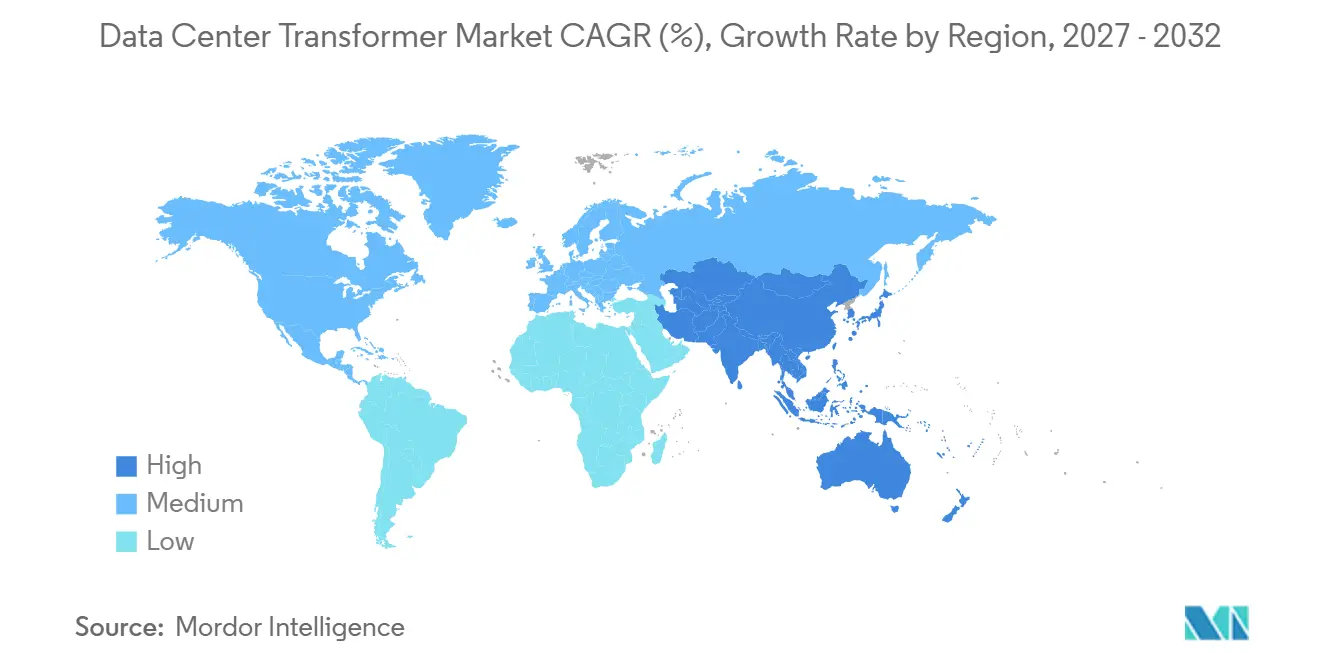
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,62 % am Markt für Rechenzentrumstransformatoren, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der KI- und Hochleistungsrechenkapazitäten | +2.3% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Cloud-Rechenzentren | +1.8% | Nordamerika und asiatisch-pazifischer Raum als Kernregionen, mit Ausstrahlungseffekten auf Europa sowie den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an Mittel- und Hochspannungsnetzanschlüsse | +1.0% | Global, angeführt von den Vereinigten Staaten, Deutschland und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Energieeffizienzstandards und Nachfrage nach Transformatorenaustausch | +0.7% | Nordamerika, die Europäische Union und China | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Überwachung und vorausschauender Wartung | +0.5% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Werkseitig standardisierte Leistungsmodule für schnellere Rechenzentrumsinbetriebnahme | +0.4% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der KI- und Hochleistungsrechenkapazitäten
KI-Training und Inferenz-Workloads konzentrieren die Nachfrage auf große Campusse mit ungewöhnlich hohen Rack-Leistungsanforderungen. Diese Konzentration erhöht die Transformatorenspezifikationen hinsichtlich thermischer Leistung, Oberwellenmanagement und wiederholter Laständerungen. NVIDIAs GB200 NVL72-Rack hat eine Leistungsaufnahme von über 120 kW, verglichen mit dem historischen Bereich von 6–8 kW, der für herkömmliche Serverracks im bereitgestellten Material angegeben wird. Einrichtungen mit höherer Dichte erfordern eine engere Abstimmung zwischen Transformatorendesign, Schutzsystemen und Kühlinfrastruktur. Der Markt für Rechenzentrumstransformatoren bewegt sich daher auf Geräte zu, die für anspruchsvolle Betriebsprofile anstelle von Standardgebäudelasten ausgewählt werden. NEMAs Leitfaden für Rechenzentrumstransformatoren befasst sich mit der Einschaltstromkoordination und der Oberwellenbelastung, die beide für diese Designs zentral sind.
Ausbau von Hyperscale- und Cloud-Rechenzentren
Große Cloud- und Colocation-Projekte schaffen eine längere und besser sichtbare Auftragspipeline für Transformatorenlieferanten. Der Ausbau erstreckt sich auch auf Regionen mit unterschiedlichen Netzcodes, Spannungsstandards und Netzanschlusspraktiken. Diese Vielfalt macht lokale Ingenieurunterstützung und regulatorische Vertrautheit während der Beschaffung wichtig. Sie schafft auch Raum für regionale Lieferanten, die Genehmigungen schneller sichern können als Hersteller mit eingeschränkten Auftragsbüchern. Der Markt für Rechenzentrumstransformatoren profitiert, wenn Projekte Ausrüstungspakete standardisieren, aber lokale Netzbedingungen erfordern weiterhin standortspezifische Anpassungen. Hitachi Energy hat Rechenzentren als primären Katalysator für die Nachfrage nach US-amerikanischer Netzinfrastruktur und seine inländische Fertigungserweiterung identifiziert.
Steigende Anforderungen an Mittel- und Hochspannungsnetzanschlüsse
Sehr große Campusse benötigen zunehmend dedizierte Versorgungsanschlüsse anstelle einer herkömmlichen Versorgung auf Verteilungsebene. Diese Änderung erhöht die Nachfrage nach Transformatoren, die auf Übertragungs- und Teilübertragungsspannungsebenen betrieben werden können. LS ELECTRIC sicherte sich im November 2025 einen Vertrag über 459,8 Milliarden KRW (312,04 Millionen USD) zur Lieferung von Transformatoren bis zu 525 kV für ein US-amerikanisches Projekt zur Übertragung erneuerbarer Energie an Rechenzentren.[1] IREN nahm im Juli 2025 einen 345-kV/138-kV-Großleistungstransformator für sein KI-Rechenzentrum in Childress, Texas, in Empfang.[2] Solche Projekte machen Werkserprobung, Netzcodekonformität und Versorgungsqualifikation zu zentralen Bestandteilen der Kaufentscheidung. Der Markt für Rechenzentrumstransformatoren legt daher zunehmend Wert auf Lieferanten, die bereits über bewährte Hochspannungsreferenzen verfügen.
Energieeffizienzstandards und Nachfrage nach Transformatorenaustausch
Effizienzstandards schaffen neben dem Neubau von Rechenzentren zusätzliche Austauschnachfrage. Das US-amerikanische Energieministerium verlangt die Einhaltung aktualisierter Standards für Verteilungstransformatoren bis zum 23. April 2029. Die endgültige Regelung legt niedrigere Verlustobergrenzen für Niederspannungs-Trockentransformatoren und gängige flüssigkeitsgekühlte Transformatorkonfigurationen fest. Chinas Norm GB 20052-2024 trat am 1. Februar 2025 in Kraft und verschärfte die Mindesteffizienzstufen für Leistungstransformatoren. ASHRAE-Standard 90.4-2025 berücksichtigt auch elektrische Verluste bei der Energieleistung von Rechenzentren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Versorgung mit Elektrostahl und Kupfer | -1.3% | Global, am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Herstellungs- und Installationskosten für Transformatoren | -0.9% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Transformatorenqualifikation und lange Lieferzeiten | -0.7% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-Lastrampentransienten und Oberwellenbelastung bei Transformatorendesigns | -0.3% | Global, konzentriert in KI-intensiven Rechenzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Versorgung mit Elektrostahl und Kupfer
Kornorientierter Elektrostahl und Kupfer bleiben wichtige Einschränkungen bei der Transformatorenproduktion. Das bereitgestellte Material gibt an, dass die Zölle nach Abschnitt 232 auf Stahlimporte ab dem 15. August 2025 auf 50 % gestiegen sind, während auch ein Kupferzoll von 50 % im August 2025 in Kraft trat. Der Kongress-Forschungsdienst dokumentiert politische und versorgungsbezogene Überlegungen, die US-amerikanische Verteilungstransformatoren betreffen. Höhere Inputkosten erhöhen das Vertragsrisiko für Hersteller, deren Aufträge vor den Änderungen bepreist wurden. Die Versorgungskonzentration setzt Käufer auch Importunterbrechungen aus und begrenzt die Verfügbarkeit hochwertiger Materialien. Diese Bedingungen können Lieferpläne für den Markt für Rechenzentrumstransformatoren verzögern, insbesondere wenn große Einheiten speziellen Elektrostahl benötigen.
Hohe Herstellungs- und Installationskosten für Transformatoren
Die Transformatorenproduktion erfordert spezialisierte Arbeitskräfte, Prüfkapazitäten und kapitalintensive Ausrüstung. Die Kostenbelastung steigt weiter bei Hochspannungsinstallationen, die Fundamente, Ölrückhaltung und komplexe Sammelschienverbindungen erfordern. Höhere Preise werden von großen Hyperscalern leichter absorbiert als von kleineren Betreibern mit eingeschränkten Kapitalbudgets. Dieser Unterschied kann den Zeitplan geplanter Projekte verändern und die Flexibilität bei der Standortwahl verringern. Der Markt für Rechenzentrumstransformatoren bleibt anfällig für aufgeschobene Bauvorhaben, wenn die installierten Ausrüstungskosten die frühen Projektbudgets übersteigen. Kapazitätsinvestitionen der Hersteller sollen die Einschränkung mildern, aber neue Anlagen benötigen Zeit für die Inbetriebnahme und Qualifikation.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transformatortyp:
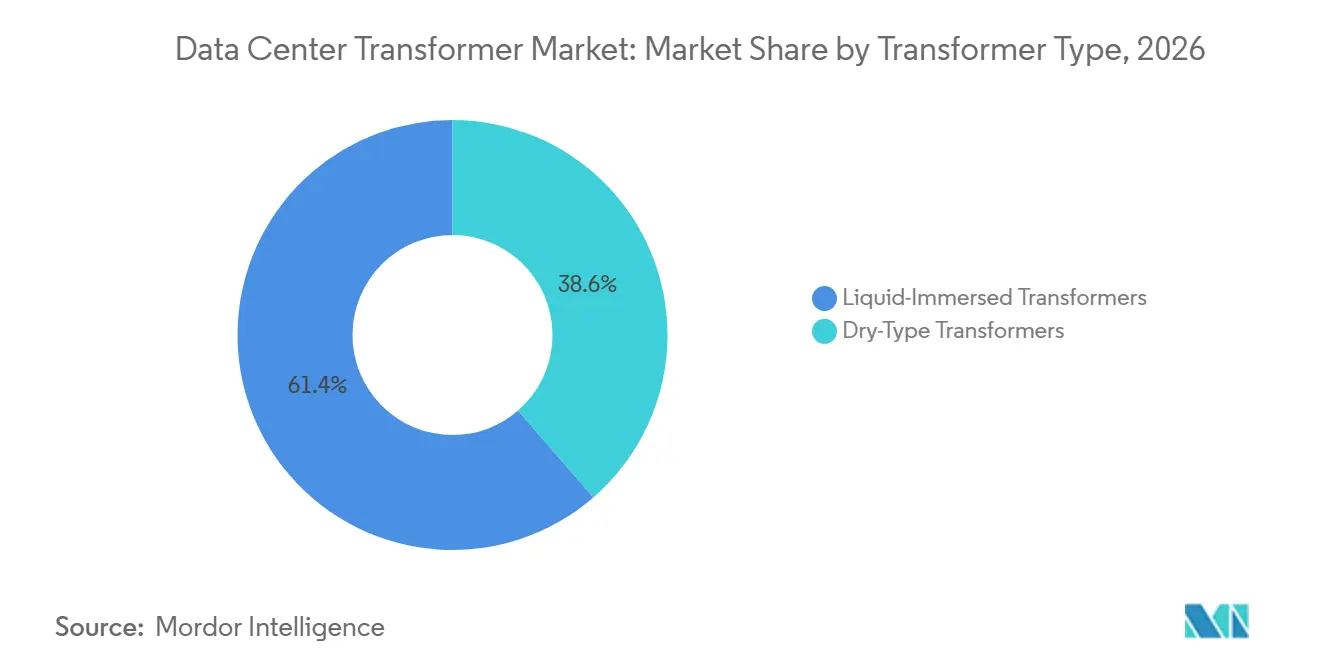
Skalenvorteil flüssigkeitsgekühlter Transformatoren und Sicherheitsmomentum bei TrockentransformatorenFlüssigkeitsgekühlte Transformatoren hielten im Jahr 2026 einen Marktanteil von 61,37 % am Markt für Rechenzentrumstransformatoren. Sie bleiben gut geeignet für Außenumspannwerke und große Campusanwendungen, da sie Wärme bei hohen Leistungsbewertungen effektiv abführen. Ölgekühlte Einheiten können bei sehr hohen MVA-Bewertungen niedrigere Stückkosten bieten, trotz des Bedarfs an Rückhaltesystemen. Die Austauschnachfrage dürfte flüssigkeitsgekühlte Einheiten unterstützen, da Betreiber sich auf das US-amerikanische Effizienz-Compliance-Datum 2029 vorbereiten. Die Regelung des Energieministeriums umfasst Verteilungstransformatoren und legt niedrigere Verlustanforderungen für bestimmte flüssigkeitsgekühlte Konfigurationen fest.
Trockentransformatoren werden bis 2032 voraussichtlich mit einem CAGR von 8,57 % wachsen. Sie gewinnen an Relevanz in Innenelektroräumen, wo Brandrisiko, Haftung für Verschüttungen und Umweltanforderungen den Einsatz von ölgefüllten Geräten einschränken. Das bereitgestellte Material beschreibt eine niederländische Installation aus dem Jahr 2025 mit 3 Einheiten von 22,5-MVA-Trockentransformatoren, die bei 50 kV betrieben werden, was zeigt, dass Trockentransformatortechnologie größere Einspeiseanwendungen als in früheren Designs bedienen kann. NEMAs Leitfaden zu Oberwellen und Einschaltstrom bietet einen nützlichen Rahmen für hochzyklische Rechenzentrumlasten. Lieferanten, die thermisches Design mit starker Anwendungstechnik kombinieren, sind in diesem Teil des Marktes für Rechenzentrumstransformatoren gut positioniert.
Nach Leistungsbewertung:
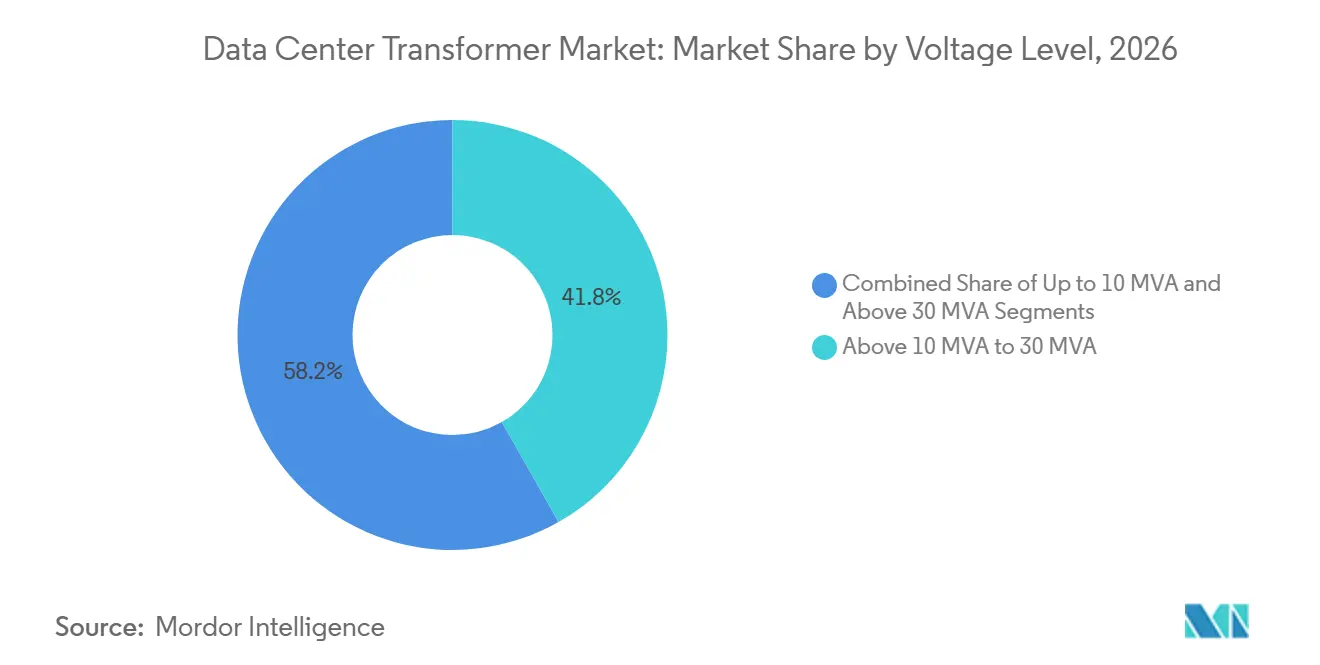
Nachfrage über 30 MVA spiegelt größere Campusanforderungen widerDas Segment 10–30 MVA hielt im Jahr 2026 einen Anteil von 41,79 % an der Marktgröße für Rechenzentrumstransformatoren. Dieser Bereich bedient gängige Abwärtsbedarfe an Colocation-Standorten und mittelgroßen Hyperscale-Campussen. Er unterstützt auch Upgrades, bei denen Betreiber mehr Kapazität benötigen, ohne das gesamte elektrische System der Einrichtung neu zu gestalten. Die Nachfrage wird durch Campusse aufrechterhalten, die Kapazität in Phasen statt durch einen einzigen großen Netzanschluss hinzufügen. Diese Merkmale helfen, die Rolle des Segments im breiteren Markt für Rechenzentrumstransformatoren zu erhalten.
Das Segment über 30 MVA wird bis 2032 voraussichtlich mit einem CAGR von 9,12 % wachsen. Sein Momentum folgt dem Entstehen großer Campusse, die dedizierte Versorgungsverbindungen und mehrere Hochkapazitätstransformatoren benötigen. Das bereitgestellte Material stellt fest, dass ein einzelner Anschluss an einem sehr großen Standort einen Transformator über 200 MVA erfordern kann. Solche Geräte haben langwierige Test- und Qualifikationsanforderungen, die Eintrittsbarrieren erhöhen. Die Kategorie bis zu 10 MVA bedient weiterhin Edge- und kleinere Unternehmenseinrichtungen, trägt aber weniger Umsatz pro Einheit bei.
Nach Spannungsebene:
Mittelspannung hält die installierte Basis, während Hochspannung an Boden gewinntMittelspannungstransformatoren entfielen im Jahr 2026 auf einen Umsatzanteil von 60,41 %. Sie verbinden Campus-Umspannwerke mit dem Hauptverteilungsnetz und unterstützen eine breite installierte Basis von Colocation- und Unternehmenseinrichtungen. Bestehende Standorte wählen häufig einen gleichartigen Austausch, da dies Ausfallzeiten reduziert und eine umfassendere elektrische Neugestaltung vermeidet. Mittelspannungsgeräte bleiben auch für phasenweise Erweiterungsprojekte relevant. Diese Merkmale machen das Segment zu einer stabilen Volumenquelle im gesamten Markt für Rechenzentrumstransformatoren.
Hochspannungstransformatoren werden bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen. Sie decken den Leistungsbedarf großer Campusse, die sich nicht ausschließlich auf Verteilungsnetze verlassen können. LS ELECTRICs Vertrag aus dem Jahr 2025 für Transformatoren bis zu 525 kV zeigt, wie Rechenzentrumsprojekte auf Übertragungsebenengeräte übergehen. Hochspannungsprojekte erfordern die Einhaltung von IEC- und lokalen Netzanforderungen, was den Qualifikationsprozess um Monate verlängern kann. Die europäische Beschaffung wird auch durch Ökodesign-Anforderungen für Transformatoren beeinflusst.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installation:
Außensysteme führen, während Innensysteme Standortbeschränkungen adressierenAußeninstallationen entfielen im Jahr 2026 auf 64,29 % des Umsatzes. Sie werden häufig für Versorgungsschnittstellengeräte und Campus-Abwärtstransformatoren eingesetzt, da Abstands-, Zugangs- und Rückhalteanforderungen außerhalb des Gebäudes leichter zu handhaben sind. Außenlayouts passen auch zu modularen Umspannwerksplänen, bei denen Geräte installiert werden können, bevor die Hauptdatenhalle fertiggestellt ist. Dieser Ansatz kann den Weg zur Stromversorgung verkürzen, wenn Bauzeitpläne eng sind. Er bleibt nützlich für große Standorte, die mehrere Hochkapazitätseinheiten benötigen.
Inneninstallationen werden bis 2032 voraussichtlich mit einem CAGR von 8,43 % wachsen. Städtische Rechenzentren verfügen häufig nicht über Platz für externe Schaltanlagen, was eine Nachfrage nach Innentransformatorräumen schafft. Trockentransformatordesigns sind besonders wichtig, da sie Brand- und Kühlmittelauslaufbedenken in bewohnten Gebäuden reduzieren. Kürzere Kabelwege können auch elektrische Verluste zwischen Transformatorräumen und hochdichten Rechenlasten reduzieren. ASHRAE-Standard 90.4-2025 enthält eine Komponente für elektrische Verluste, die der Verteilungseffizienz mehr Aufmerksamkeit widmet.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen kombinieren aktuelle Größe mit schnellerer ExpansionHyperscale-Einrichtungen hielten im Jahr 2026 49,31 % des Umsatzes. Ihre großen elektrischen Lasten schaffen erhebliche Transformatorennachfrage an einzelnen Standorten. Die Beschaffung erfolgt häufig über mehrjährige Rahmenvereinbarungen, die von Lieferantengenehmigungen und vorheriger technischer Qualifikation abhängen. Dies begünstigt Hersteller, die getestete Designs, Liefersicherheit und Anwendungsunterstützung bieten können. Die Konzentration sehr großer Aufträge macht die Hyperscale-Aktivität zentral für den Markt für Rechenzentrumstransformatoren.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 8,78 % wachsen. Ihre Projekte benötigen zunehmend Hochkapazitätstransformatorensätze, dedizierte Umspannwerke und direkte Versorgungskoordination. Dieses Umfeld erhöht den Wert von Kundenbeziehungen, da neue Lieferanten möglicherweise nicht während eines aktiven Bauzyklus in eine genehmigte Lieferantenliste aufgenommen werden. Mittelgroße und kleine Einrichtungen bleiben für Colocation, Edge-Computing und Kapazitätserweiterungen relevant. Die Rechenzentrumstransformatorenbranche kombiniert daher eine konzentrierte Großprojektpipeline mit einer breiteren Basis von Nachrüstungsaktivitäten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumtyp:
Colocation behält Größe, während Cloud-eigene Standorte beschleunigenColocation-Anbieter entfielen im Jahr 2026 auf 46,57 % des Umsatzes. Sie bleiben eine wichtige Kapazitätsschicht für Unternehmen und Cloud-Anbieter, die Zugang zu mehreren Standorten benötigen. Ihre Einrichtungen unterstützen häufig laufende Upgrades, wenn Mieter Rechenkapazität hinzufügen oder Hochdichte-Deployments benötigen. Dies schafft einen kontinuierlichen Bedarf an Transformatorenaustausch und zusätzlichen Verteilungsgeräten. Ihre installierte Basis gibt ihnen eine führende Rolle im Markt für Rechenzentrumstransformatoren.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen. Große Cloud-Betreiber erweitern ihre eigene Infrastruktur, um eine größere Kontrolle über Leistungsdichte und KI-Systemdesign zu erlangen. Diese Verlagerung kann Geräte begünstigen, die auf standortspezifische Lastprofile und Versorgungsanschlüsse zugeschnitten sind. Unternehmensrechenzentren stehen unter dem Druck der Public-Cloud-Migration, doch private KI-Inferenzaktivitäten können Investitionen in lokale Leistungskapazitäten aufrechterhalten. Diese Muster ermöglichen es sowohl Colocation- als auch Cloud-eigenen Einrichtungen, die Nachfrage im Markt für Rechenzentrumstransformatoren zu unterstützen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,62 %. Die Region profitiert von einer großen Konzentration von Hyperscale- und KI-Infrastruktur in den Vereinigten Staaten. Sie steht auch vor akuten Engpässen bei Gerätelieferzeiten und Netzanschlüssen, was eine frühzeitige Beschaffung notwendig macht. Kanada gewinnt sowohl als Rechenzentrumsziel als auch als Fertigungsstandort an Relevanz. Hitachi Energy investierte im September 2025 zusätzliche 270 Millionen CAD (195 Millionen USD) in seine Anlage für große Leistungstransformatoren in Varennes, Québec.
Europa verfügt über ein Premium-Beschaffungsumfeld, das durch Netzanschlusseinschränkungen und Effizienzanforderungen geprägt ist. Die Europäische Kommission identifiziert Ökodesign- und Energiekennzeichnungsanforderungen, die für Transformatoren gelten. Nordische Länder ziehen Investitionen an, da erneuerbare Energie verfügbar ist und sie Hochspannungsanschlüsse unterstützen können. Norwegens Regulierungsbehörde genehmigte im Februar 2025 6 Transformatoren mit einer Nennleistung von 132/22 kV und 45 MVA für das Rechenzentrum Heggvin.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen. Chinas Rechenzentrumserweiterung ist mit höheren Spannungsproduktanforderungen und dem Ost-West-Programm zur Übertragung von Recheninfrastruktur verbunden. Indien wird durch Datenlokalisierungsanforderungen und neue Hyperscale-Bauprojekte in Mumbai, Chennai, Hyderabad und Pune unterstützt. Hitachi Energy India berichtete, dass Rechenzentren und erneuerbare Energien zum Auftragsbestand zum 31. Dezember 2025 beigetragen haben.[3] Singapur und Japan bleiben hochwertige Knotenpunkte, da Zuverlässigkeits- und seismische Designanforderungen anspruchsvoll sind.
Wettbewerbslandschaft
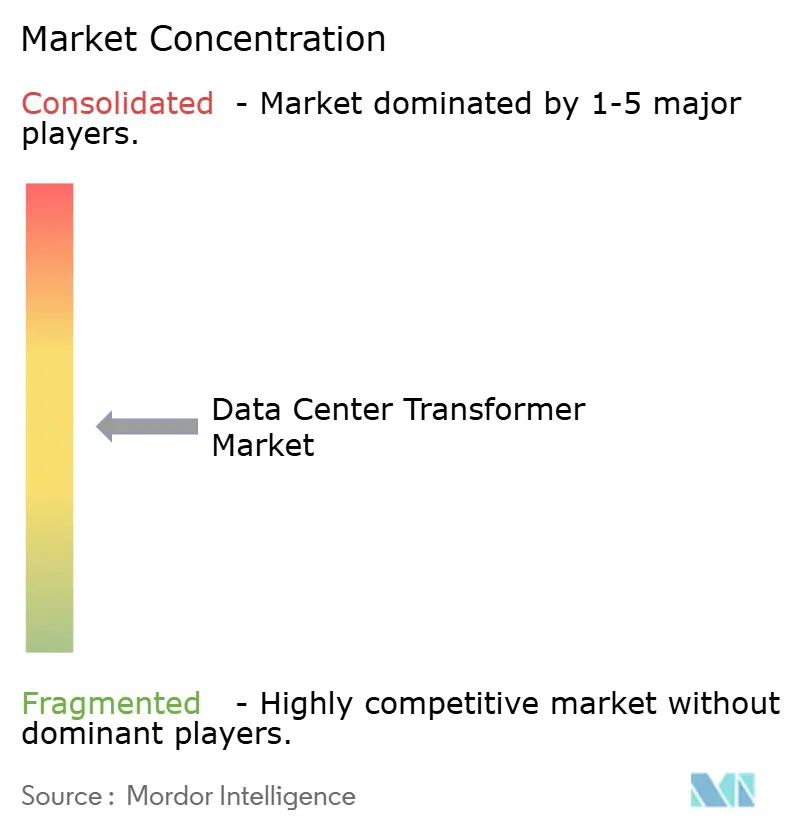
Der Markt für Rechenzentrumstransformatoren hat eine konzentrierte Spitzengruppe bei Hochspannungs- und Großkapazitätsanwendungen, während die breitere Lieferantenbasis fragmentiert bleibt. Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric und ABB sind etablierte Akteure in Segmenten, in denen Qualifikationen und Kundengenehmigungen wichtig sind. Die Eintrittsbarrieren sind hoch, da Käufer häufig Nachweise über Tests, installierte Referenzen und zuverlässige Lieferleistung verlangen. NEMAs Designüberlegungen für Transformatoren in Rechenzentrumsan wendungen bieten einen technischen Referenzpunkt für die Lieferantenbewertung. Diese Anforderungen begünstigen Lieferanten, die Fertigungstiefe mit anwendungsspezifischer Technik kombinieren.
GE Vernova schloss im Februar 2026 die Übernahme des verbleibenden 50-%-Anteils an Prolec GE für 5,275 Milliarden USD ab und konsolidierte ein nordamerikanisches Fertigungsnetzwerk mit 7 Standorten. Hitachi Energy kündigte im September 2026 eine Transformatorenfertigungsanlage im Wert von 528 Millionen USD in Gallman, Mississippi, an. Siemens Energy kündigte 2026 ein US-amerikanisches Fertigungsprogramm im Wert von 1 Milliarde USD an, einschließlich Arbeiten an Transformatorenkapazität und Hochspannungsgeräten. Diese Schritte stärken die Lieferfähigkeit und sichern die regionale Versorgung für den Markt für Rechenzentrumstransformatoren.
Der Wettbewerb erstreckt sich auch auf spezialisierte Trockentransformatorprodukte, Hochspannungsdesigns und überwachungsfähige Geräte. Hainan Jinpan Smart Technology und andere chinesische Hersteller bauen Tiefe in regionalen Lieferketten und anwendungsspezifischen Systemen auf. Eaton kündigte im April 2026 eine Nebraska-Fabrik für Mittelspannungsschaltanlagen an und bestätigte eine 340-Millionen-USD-Anlage in South Carolina für Dreiphasentransformatoren mit geplantem Produktionsbeginn ab 2027. Hammond Power Solutions berichtete im Oktober 2026 über starkes Umsatz- und Auftragsbestandswachstum und verwies auf Rechenzentrumsinvestitionen und Ausgaben für Strominfrastruktur. Diese Entwicklungen zeigen, dass mittelständische Spezialisten Aufträge im Markt für Rechenzentrumstransformatoren gewinnen können, wenn globale Marktführer begrenzte verfügbare Produktionskapazitäten haben.
Marktführer in der Rechenzentrumstransformatorenbranche
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumstransformatoren Unternehmen in diesem Bericht
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- HYOSUNG HEAVY INDUSTRIES CO., LTD.
- Hainan Jinpan Smart Technology Co., Ltd.
- SGB-SMIT Group
- TBEA Co., Ltd.
- Virginia Transformer Corporation
- Hammond Power Solutions Inc.
- Hyundai Electric and Energy Systems Co., Ltd.
- Fuji Electric Co., Ltd.
- CG Power and Industrial Solutions Ltd.
- WEG S.A.
- Wilson Transformer Company Pty Ltd
Neueste Industrielle Entwicklungen in Markt für Rechenzentrumstransformatoren
- Oktober 2026: Enphase Energy hat seine IQ-Festkörpertransformator-Technologie (IQ SST) erfolgreich demonstriert und dabei 13,8 kV AC in 800 VDC in seinem Forschungs- und Entwicklungslabor in Austin, Texas, umgewandelt. Das Testsystem verwendete 132 Leistungsmodule, wobei 44 in Reihe über jede der drei Phasen geschaltet waren. Das System hielt eine stabile 800-VDC-Ausgabe durch Laststufen aufrecht, die die sich schnell ändernden Leistungsanforderungen von KI-Rechenracks simulieren sollten. Der IQ SST ist darauf ausgelegt, Mittelspannungs-AC direkt in 800 VDC umzuwandeln und dabei mehrere Umwandlungsstufen zu eliminieren, die in herkömmlichen Rechenzentrums-Leistungsarchitekturen zu finden sind.
- September 2026: Hitachi Energy kündigte eine Transformatorenfertigungsanlage im Wert von 528 Millionen USD in Gallman, Mississippi, an, die voraussichtlich die Produktionskapazität für große Leistungstransformatoren in der Region mehr als verdoppeln und mehr als 700 Arbeitsplätze schaffen wird. Die Anlage stärkt Hitachi Energys gesamtes erklärtes US-amerikanisches Fertigungsengagement von 1,5 Milliarden USD und adressiert direkt den Transformatorenversorgungsengpass, der die Inbetriebnahme von KI-Rechenzentren in ganz Nordamerika verzögert.
- April 2026: Eaton kündigte eine neue Nebraska-Fabrik für Mittelspannungsschaltanlagen an und nannte die KI-Rechenzentrumsnachfrage ausdrücklich als primären Treiber, und bestätigte eine 340-Millionen-USD-Anlage in South Carolina für Dreiphasentransformatoren mit Produktionsbeginn im Jahr 2027. Eatons organischer Umsatz in Electrical Americas wuchs im zuletzt berichteten Quartal um 18 %, wobei der Auftragsbestand im Elektrobereich 43 % über dem Vorjahr lag, was auf eine anhaltende Nachfragesichtbarkeit hindeutet.
- Februar 2026: GE Vernova schloss die Übernahme des verbleibenden 50-%-Anteils an Prolec GE für 5,275 Milliarden USD ab und konsolidierte das vollständige Eigentum an einem nordamerikanischen Transformatorenfertigungsnetzwerk mit 7 Standorten, darunter 5 in den Vereinigten Staaten. Die Transaktion gibt GE Vernova's Elektrifizierungssegment direkte Lieferkettensteuerung zu einem Zeitpunkt, als seine Rechenzentrumselektrifizierungsaufträge in H1 2026 5 Milliarden USD überstiegen, mehr als das Doppelte des Gesamtbetrags für das gesamte Jahr 2025.
Globaler Berichtsumfang des Marktes für Rechenzentrumstransformatoren
Rechenzentrumstransformatoren sind spezialisierte, hochzuverlässige elektrische Geräte, die entwickelt wurden, um Hochspannungsversorgungsleistung auf nutzbare Verteilungsebenen innerhalb von Datenverarbeitungseinrichtungen herunterzutransformieren. Sie bieten kontinuierliche, energieeffiziente Leistungskonditionierung und robuste galvanische Isolation zum Schutz sensibler, geschäftskritischer Recheninfrastruktur vor Netzstörungen.
Der Marktbericht für Rechenzentrumstransformatoren ist segmentiert nach Transformatortyp (Flüssigkeitsgekühlte Transformatoren und Trockentransformatoren), Leistungsbewertung (Bis zu 10 MVA, Über 10 MVA bis 30 MVA und Über 30 MVA), Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Installation (Inneninstallation und Außeninstallation), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter und Unternehmensrechenzentren/Edge) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flüssigkeitsgekühlte Transformatoren |
| Trockentransformatoren |
| Bis zu 10 MVA |
| Über 10 MVA bis 30 MVA |
| Über 30 MVA |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Inneninstallation |
| Außeninstallation |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmensrechenzentren/Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten |
| Nach Transformatortyp | Flüssigkeitsgekühlte Transformatoren | |
| Trockentransformatoren | ||
| Nach Leistungsbewertung | Bis zu 10 MVA | |
| Über 10 MVA bis 30 MVA | ||
| Über 30 MVA | ||
| Nach Spannungsebene | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Nach Installation | Inneninstallation | |
| Außeninstallation | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumtyp | Colocation | |
| Cloud-Dienstanbieter | ||
| Unternehmensrechenzentren/Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumstransformatoren?
Der Markt für Rechenzentrumstransformatoren wird für 2026 auf 8,10 Milliarden USD, für 2027 auf 8,92 Milliarden USD und bis 2032 auf 12,87 Milliarden USD prognostiziert.
Was treibt die Nachfrage nach Rechenzentrumstransformatoren an?
KI-Workloads, Hyperscale-Bau, Hochspannungsnetzanschlüsse und effizienzgetriebene Austauschnachfrage erweitern den Beschaffungsbedarf.
Welcher Transformatortyp führt bei Rechenzentruminstallationen?
Flüssigkeitsgekühlte Transformatoren führen mit einem Anteil von 61,37 % im Jahr 2026, während Trockentransformatoren voraussichtlich schneller mit einem CAGR von 8,57 % wachsen werden.
Welche Leistungsbewertung schreitet am schnellsten voran?
Das Segment über 30 MVA wird bis 2032 voraussichtlich mit einem CAGR von 9,12 % wachsen, da größere Campusse dedizierte Versorgungsanschlüsse benötigen.
Welche Region hat die schnellste prognostizierte Expansion?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen, unterstützt durch neue Kapazitäten in China, Indien, Singapur und Japan.
Warum sind Transformatorenlieferzeiten für Rechenzentrumsprojekte wichtig?
Große Einheiten erfordern spezialisierte Materialien, Werkserprobung und Versorgungsqualifikationen, sodass verzögerte Lieferungen den Weg eines Projekts zur Stromversorgung verschieben können.