
Tamanho e Participação do Mercado de Teste, Inspeção e Certificação de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 26.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Teste, Inspeção e Certificação de Data Centers pela Mordor Intelligence
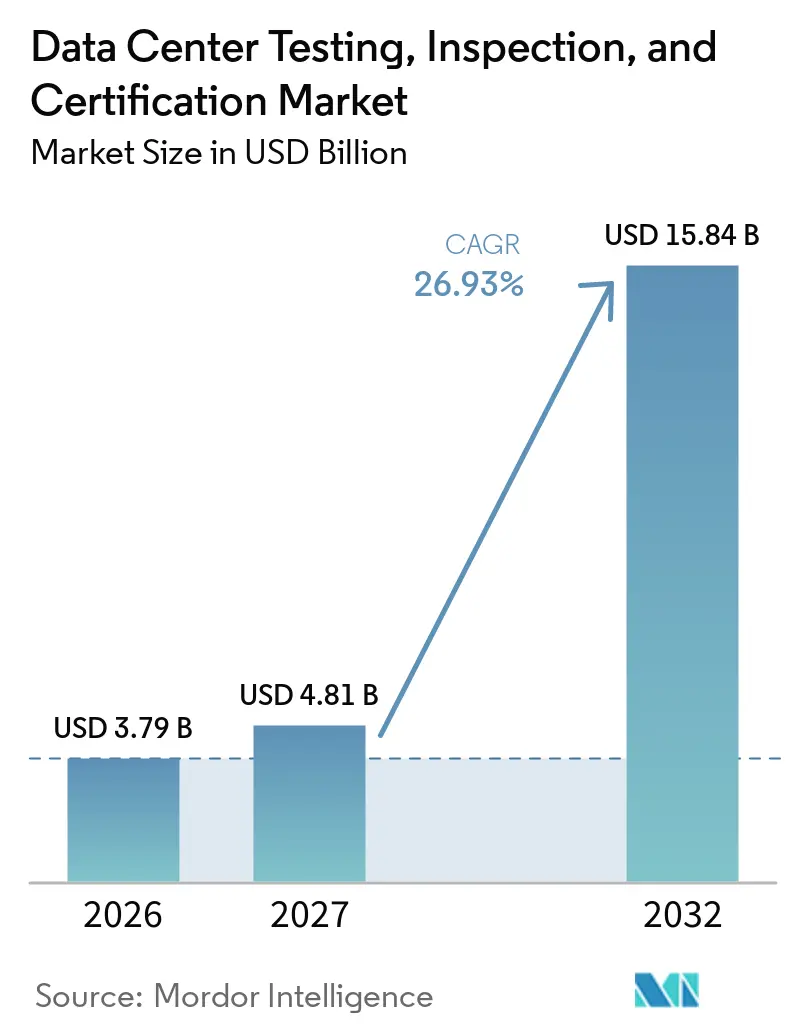
O tamanho do Mercado de Teste, Inspeção e Certificação de Data Centers está projetado para expandir de 3,79 bilhões de USD em 2026 e 4,81 bilhões de USD em 2027 para 15,84 bilhões de USD até 2032, registrando um CAGR de 26,93% entre 2027 e 2032. O mercado de TIC de data centers está sendo moldado por densidades de energia mais elevadas, construções de instalações maiores e requisitos mais rigorosos para comprovação de que os sistemas críticos funcionam conforme projetado. As instalações de IA e hyperscale exigem testes de energia, resfriamento, controles e cenários de falha antes que os equipamentos sejam colocados em operação. Isso aumenta o valor dos provedores que conseguem coordenar trabalhos elétricos, mecânicos, de cibersegurança e de certificação em um único contrato. As novas regras europeias de divulgação também tornam a verificação do desempenho energético e hídrico um requisito recorrente para instalações qualificadas. A oportunidade está cada vez mais vinculada a trabalhos recorrentes após a entrega, incluindo recertificação, verificações de conformidade e garantia para alterações nos sistemas operacionais.
Principais Conclusões do Relatório
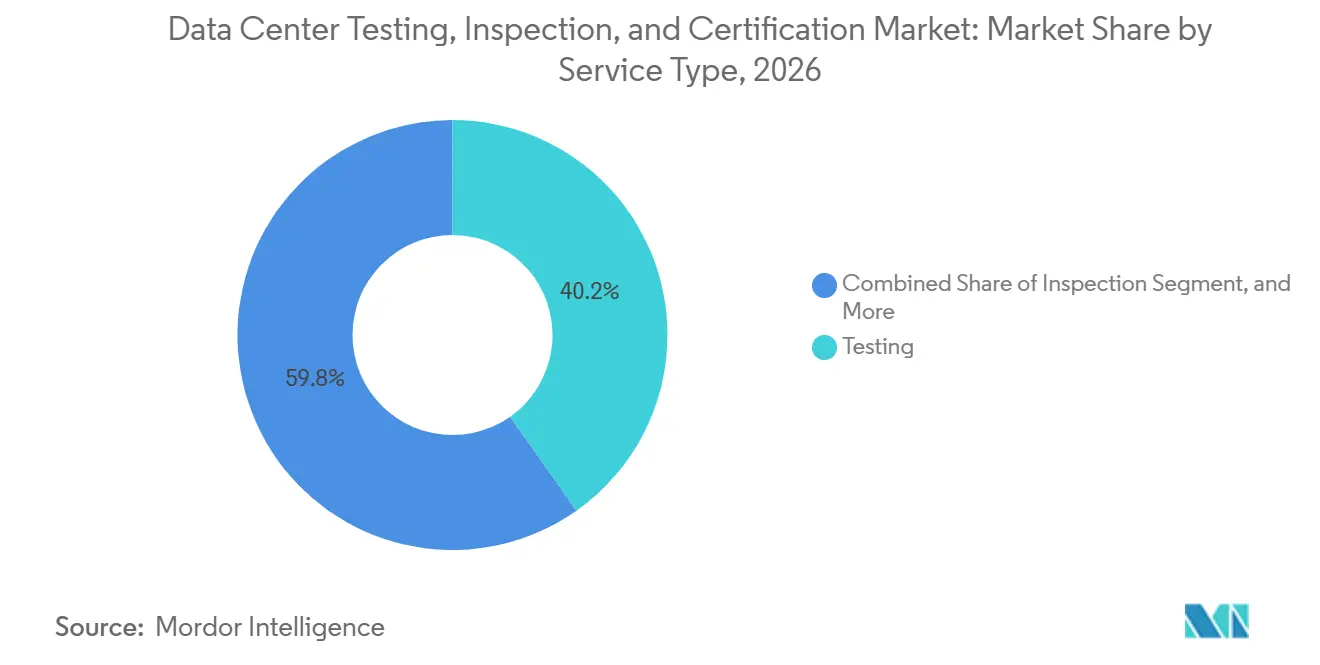
- Por tipo de serviço, Teste liderou com 40,22% da participação do mercado de TIC de data centers em 2026, enquanto Serviços de Conformidade e Garantia está projetado para expandir a um CAGR de 27,54% até 2032.
- Por ciclo de vida do data center, Construção, Instalação e Comissionamento deteve 58,14% da participação do mercado de TIC de data centers em 2026, enquanto Operações, Manutenção e Recertificação está projetado para expandir a um CAGR de 27,18% até 2032.
- Por sistema de infraestrutura, Infraestrutura Elétrica liderou com 37,16% da participação do mercado de TIC de data centers em 2026, enquanto Infraestrutura de TI, Rede e Cibersegurança está projetada para expandir a um CAGR de 27,34% até 2032.
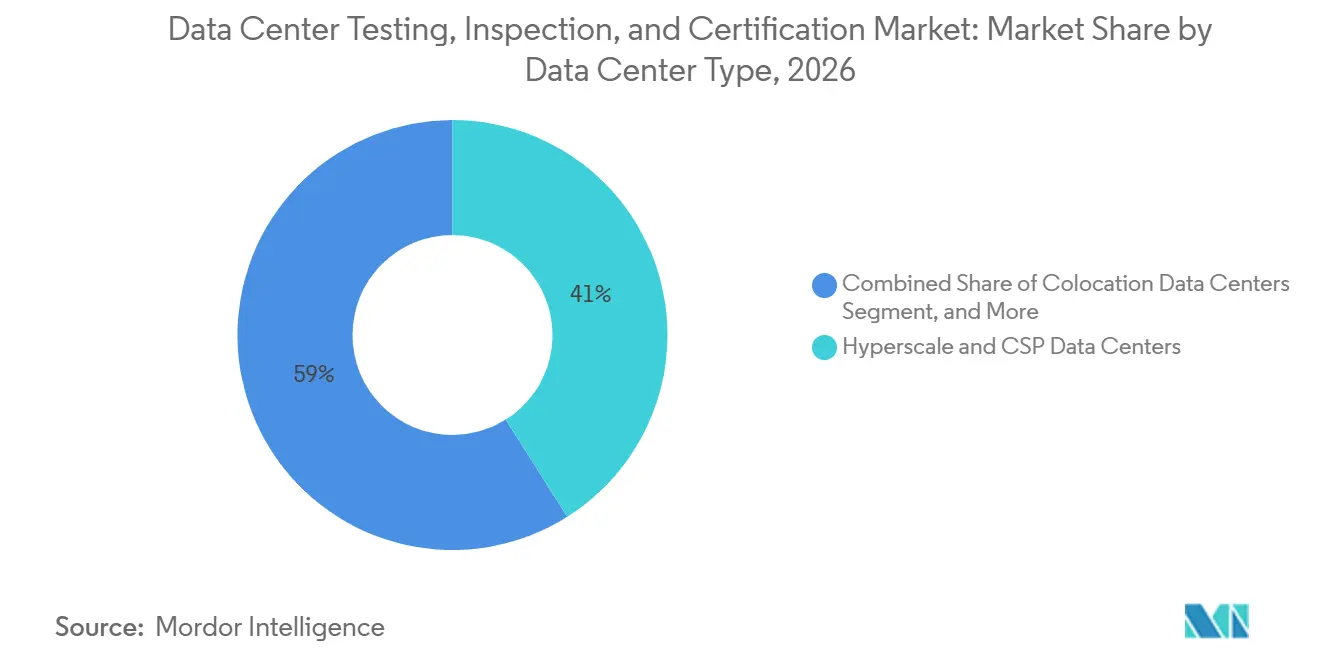
- Por tipo de data center, os data centers Hyperscale e de CSP detiveram 41,04% da participação do mercado de TIC de data centers em 2026 e estão projetados para expandir a um CAGR de 27,16% até 2032.
- Por tipo de nível, o Nível 3 deteve 55,23% da participação do mercado de TIC de data centers em 2026, enquanto o Nível 4 está projetado para expandir a um CAGR de 27,28% até 2032.
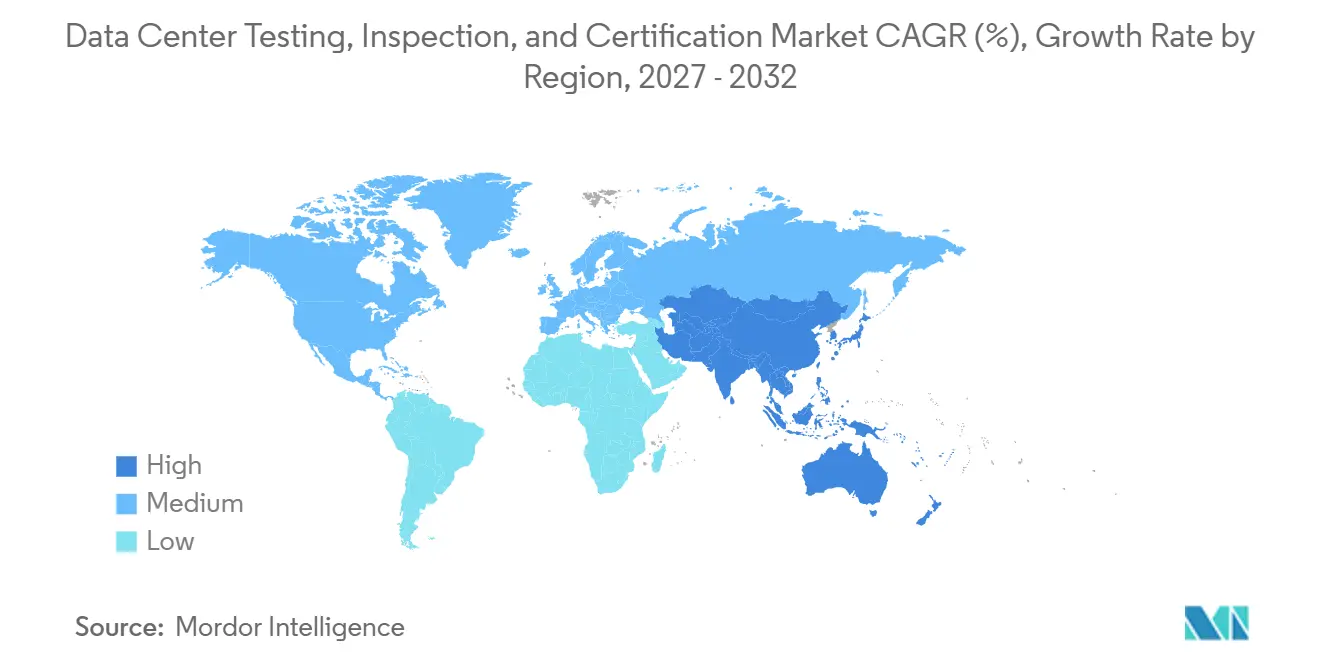
- Por geografia, a América do Norte deteve 38,14% da participação do mercado de TIC de data centers em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 27,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Teste, Inspeção e Certificação de Data Centers
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Construção de Data Centers e Carga de TI | +8.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Instalações Hyperscale, de IA e de HPC | +6.8% | América do Norte, núcleo da Ásia-Pacífico, com expansão para Europa e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Aumento dos Requisitos de Confiabilidade e Certificação | +3.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Conformidade Regulatória, de Sustentabilidade e de Cibersegurança | +3.4% | Europa, núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescente Modernização e Retrofit de Data Centers Legados | +2.1% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Garantia Independente de Terceiros por Parte de Clientes, Investidores e Seguradoras | +1.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Construção de Data Centers e Carga de TI
O mercado de TIC de data centers se beneficia diretamente quando os operadores adicionam nova capacidade, pois cada instalação requer testes e aceitação documentada antes da energização. Os testes de aceitação em fábrica ajudam a verificar os equipamentos antes de chegarem ao local. Os testes no local confirmam então que os sistemas elétricos e mecânicos funcionam em conjunto na instalação concluída. A certificação de entrega fornece aos operadores, clientes e financiadores evidências de que os requisitos definidos foram atendidos. O argumento econômico é mais forte quando os custos de construção aumentam, pois os operadores têm mais razões para identificar defeitos antes que uma instalação entre em operação. O mercado de TIC de data centers também se beneficia de um pipeline de construção plurianual, pois oferece aos provedores um fluxo constante de trabalhos de comissionamento em locais estabelecidos e emergentes.
Expansão de Instalações Hyperscale, de IA e de HPC
As instalações hyperscale, de IA e de computação de alto desempenho aumentam a complexidade dos testes porque os sistemas de computação densa impõem maiores exigências ao fornecimento de energia e ao resfriamento. Esses locais podem operar a 30-100 kW por rack, o que requer validação coordenada de resfriamento líquido, distribuição de energia e resiliência sob condições de falha. Um teste de um único componente não é suficiente quando o desempenho depende da interação de vários sistemas. O mercado de TIC de data centers, portanto, deriva maior valor da capacidade de alta densidade do que das construções convencionais. As instalações hyperscale e de CSP representam uma parcela substancial do mercado e devem expandir rapidamente ao longo do período de previsão. Sua combinação de escala instalada e expansão rápida as mantém centrais para a demanda por comissionamento, verificações de entrega e garantia operacional.
Aumento dos Requisitos de Confiabilidade e Certificação
A certificação de confiabilidade tornou-se relevante para acordos de ocupação, condições de financiamento e condições de seguro para muitas instalações de missão crítica. A Certificação de Nível do Uptime Institute é utilizada por operadores que precisam demonstrar a resiliência de um design e instalação concluídos. O instituto emitiu mais de 4.300 Certificações de Nível em mais de 120 países, o que demonstra o amplo uso dessa abordagem no mercado de TIC de data centers. A ISO/IEC TS 22237-31:2026 introduziu indicadores de resiliência para distribuição de energia, controle ambiental e cabeamento de telecomunicações.[1] Esses indicadores fornecem uma base comum para trabalhos de teste e recertificação. Um operador que busca uma atualização do Nível 3 para o Nível 4 deve validar a resiliência adicionada e as alterações de design, o que pode estender o relacionamento com um provedor que já conhece o local.
Crescente Conformidade Regulatória, de Sustentabilidade e de Cibersegurança
A Comissão Europeia publicou um esquema de classificação comum da União em setembro de 2026 no âmbito da Diretiva de Eficiência Energética, criando requisitos de divulgação de PUE e WUE para data centers cobertos.[2] A verificação independente dessas divulgações cria uma necessidade de conformidade anual que não depende apenas de novas construções. Os critérios C5:2026 da Alemanha exigem atestação de terceiros para provedores de serviços em nuvem, vinculando a garantia de nuvem às expectativas de energia e cibersegurança. A Infraestrutura de TI, Rede e Cibersegurança está projetada para expandir a um CAGR de 27,34% até 2032, superando o CAGR geral do mercado de TIC de data centers. NIS2, CMMC e obrigações setoriais específicas tornam a garantia de cibersegurança um requisito contratual para muitos inquilinos regulamentados. Os provedores que conseguem trabalhar com os requisitos EN 50600 e ISO/IEC 22237 podem oferecer um contrato mais amplo onde os clientes precisam de alinhamento regional e internacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Teste e Certificação | -3.3% | Global, com maior impacto na América do Sul e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Normas Fragmentadas e Regulamentações Regionais | -2.0% | Global, com impacto agudo na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Escassez de Pessoal Qualificado de TIC | -1.3% | América do Norte, Europa e mercados de alto crescimento da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Infraestrutura Complexa de Data Centers com Múltiplos Fornecedores | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Teste e Certificação
Testes, comissionamento e certificação para uma instalação de grande escala podem representar uma parcela modesta do capital de investimento do projeto. O custo pode aumentar ainda mais para instalações de alta densidade de IA que utilizam resfriamento líquido e sistemas de energia de alta tensão. Os grandes hyperscalers podem incluir trabalhos de TIC em acordos de estrutura de longo prazo e obter taxas mais baixas por megawatt. Operadores menores de colocation frequentemente contratam trabalhos comparáveis a taxas spot significativamente mais altas. Essa diferença pode limitar a cadência de trabalhos de certificação e avaliação para operadores menores. O efeito é mais pronunciado na América do Sul e no Oriente Médio e África, onde a capacidade limitada de acreditação local pode adicionar custos de deslocamento e mobilização ao contrato.
Escassez de Pessoal Qualificado de TIC
Engenheiros de comissionamento, inspetores elétricos certificados e auditores de cibersegurança atendem ao mesmo mercado de trabalho que os operadores de data centers e empreiteiros de construção. A lacuna de pessoal pode atrasar o início dos testes quando vários projetos atingem a fase de comissionamento ao mesmo tempo. Também pode estender os cronogramas de comissionamento quando especialistas precisam se deslocar entre locais distantes. Os provedores enfrentam pressão salarial para funções especializadas mesmo com o aumento dos volumes de contratos. Isso pode reduzir as margens, a menos que as equipes de campo consigam concluir os trabalhos com mais eficiência. Métodos de comissionamento digital, como a abordagem de Matriz de Inicialização de Sistema da SGS, podem apoiar a prontidão para entrega e reduzir a dependência de coordenação manual.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Conformidade e Garantia Aceleram à Medida que os Perfis de Risco dos Operadores se Aprofundam
Teste deteve 40,22% do tamanho do mercado de TIC de data centers em 2026, sustentado pelo alto volume de trabalhos de aceitação em fábrica e no local vinculados a novas construções. Os testes são necessários antes que equipamentos críticos sejam aceitos para uso e novamente quando sistemas integrados são colocados em operação. Abrangem as evidências físicas de que os sistemas de energia, resfriamento, controles e segurança atendem aos requisitos de desempenho definidos. A inspeção apoia a conformidade em etapas-chave do ciclo de vida e fornece uma visão independente das condições instaladas. A certificação aborda requisitos formais onde clientes, autoridades, credores ou seguradoras exigem uma avaliação reconhecida. Em conjunto, essas linhas de serviço permanecem importantes porque o ciclo de construção física ainda é a maior fonte imediata de trabalho. Seu papel também oferece aos provedores um relacionamento inicial que pode continuar após o local entrar em operação.
Os Serviços de Conformidade e Garantia são o menor tipo de serviço por receita em 2026, mas seu CAGR previsto de 27,54% os torna a categoria de serviço de crescimento mais rápido até 2032. A mudança reflete uma transição de auditorias pontuais para trabalhos contínuos sobre requisitos de energia, cibersegurança e disponibilidade. Esse trabalho é relevante após a construção porque os riscos operacionais e as obrigações regulatórias mudam ao longo da vida da instalação. A Intertek obteve acreditação global JAS-ANZ em 2025 para certificação do Sistema de Gestão de IA ISO/IEC 42001:2023. Essa acreditação apoia a validação da governança de IA juntamente com a garantia de infraestrutura física e cibersegurança. Para inquilinos que operam cargas de trabalho de IA, esse escopo combinado pode abordar riscos não cobertos apenas pelos testes tradicionais de infraestrutura. O setor de TIC de data centers está, consequentemente, avançando em direção a contratos que combinam verificações técnicas com evidências de governança e conformidade contínuas.

Por Ciclo de Vida do Data Center: Os Gastos na Fase Operacional Emergem como o Motor de Longo Prazo do Mercado
Construção, Instalação e Comissionamento responderam por 58,14% da participação do mercado de TIC de data centers em 2026. Essa posição é consistente com o grande volume de trabalho que ocorre antes que uma nova instalação entre em operação. Os provedores revisam equipamentos, confirmam a qualidade da instalação, testam sistemas individuais e validam a operação integrada antes da entrega. Os contratos de Pré-Construção e Design também contribuem por meio de due diligence técnica, revisão de design e avaliações de prontidão para certificação. Essas atividades iniciais permitem que os operadores identifiquem problemas de conformidade ou resiliência antes que se tornem alterações de campo dispendiosas. A fase de construção permanece uma grande base de receita porque requer uma série de verificações desde o design até a energização final. Também cria a documentação que apoia a recertificação e as revisões operacionais posteriores.
Operações, Manutenção e Recertificação está projetado para expandir a um CAGR de 27,18% até 2032, tornando-se a fase do ciclo de vida de crescimento mais rápido. A base instalada de instalações certificadas precisará de revisão contínua à medida que os equipamentos envelhecem, os compromissos com clientes mudam e os requisitos regulatórios se tornam mais específicos. A recertificação pode se tornar um trabalho recorrente após uma instalação avançar além de seu programa inicial de construção. Retrofit e Modernização também adicionam trabalho quando locais empresariais legados modificam sistemas elétricos ou infraestrutura de resfriamento para cargas de trabalho de IA mais densas. Tais mudanças podem exigir nova revisão de design, verificações de resiliência e avaliações de conformidade porque o perfil de risco da instalação mudou. Os provedores com um relacionamento de comissionamento podem estar bem posicionados para contratos operacionais plurianuais porque entendem o design original e o registro de entrega. Isso apoia uma fonte de trabalho mais previsível do que projetos que terminam quando a instalação é colocada em operação.
Por Sistema de Infraestrutura: A Infraestrutura de Cibersegurança Torna-se o Domínio de Verificação de Crescimento Mais Rápido
A Infraestrutura Elétrica deteve 37,16% do tamanho do mercado de TIC de data centers em 2026 por ser tanto intensiva em capital quanto essencial para a operação segura. Os sistemas elétricos devem suportar as cargas dos equipamentos enquanto mantêm a continuidade durante a manutenção planejada e eventos de falha. Seu escopo de teste inclui equipamentos de distribuição, energia de backup, sistemas de proteção e os controles que coordenam esses ativos. A escala desse trabalho reflete o papel central da disponibilidade de energia em cada classificação de data center. A Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio forma a próxima grande área de trabalho. Essa categoria agora inclui designs mais complexos de resfriamento líquido e por imersão usados para cargas de trabalho de IA. Esses sistemas precisam de testes integrados porque sua eficácia depende da relação entre resfriamento, controles, energia e o layout físico dos equipamentos.
A Infraestrutura de TI, Rede e Cibersegurança está projetada para expandir a um CAGR de 27,34% até 2032, superando o CAGR geral do mercado de TIC de data centers. O segmento reflete a crescente necessidade de validar controles que protegem os serviços hospedados e os sistemas de instalações conectadas. As obrigações NIS2, CMMC e ISO/IEC 27001 colocam a garantia de cibersegurança ao lado dos requisitos de infraestrutura física para muitos operadores. A UL Solutions lançou um programa de certificação em 2026 para unidades de energia de estado sólido de média tensão sob a UL 2877. O programa atende instalações que migram de sistemas CA de 400V para sistemas CC de 800V para aplicações de IA. A UL 2755:2025 também permitiu a avaliação de sistemas modulares pré-fabricados como produtos integrados, e não apenas como componentes individuais. Esses desenvolvimentos adicionam trabalhos de verificação definidos para provedores que atendem locais com novas arquiteturas de energia e designs modulares.
Por Tipo de Data Center: O Domínio de Hyperscale e CSP se Aprofunda em Escala e Velocidade
Os data centers Hyperscale e de CSP responderam por 41,04% da participação do mercado de TIC de data centers em 2026. Seus grandes campi precisam de testes e certificação de entrega em um alto volume de sistemas elétricos, mecânicos e digitais. O tamanho de cada projeto pode justificar uma ampla presença do provedor desde a fase de design até o comissionamento. Seus padrões operacionais também são frequentemente aplicados em vários locais, o que pode apoiar contratos recorrentes. As instalações de colocation formam o segundo maior tipo de data center por receita de TIC. Os inquilinos empresariais geralmente exigem evidências de SOC 2 Tipo II, ISO 27001 e Nível Uptime como parte dos requisitos de locação e risco. Isso mantém a garantia externa importante mesmo quando o proprietário da instalação não opera os sistemas do cliente dentro do local.
As instalações Hyperscale e de CSP estão projetadas para expandir a um CAGR de 27,16% at 2032, o que confere a esse mesmo segmento a maior taxa de crescimento entre os tipos de data centers. Sua expansão contínua vincula a demanda de TIC à necessidade de comissionamento mais rápido sem reduzir as expectativas de resiliência. As instalações empresariais estão expandindo mais lentamente à medida que a migração para a nuvem reduz algumas pegadas locais. Os operadores que mantêm instalações privadas por razões de soberania ou conformidade ainda investem em certificação para apoiar a operação contínua. As instalações de Edge e Modulares são uma área menor, mas emergente, para o mercado de TIC de data centers. A UL 2755:2025 abordou especificamente sistemas de data centers modulares pré-fabricados e unidades modulares relacionadas. A avaliação integrada pode reduzir uma lacuna anterior em que as instalações modulares eram revisadas apenas no nível de componentes. Isso apoia um caminho de teste definido para operadores que utilizam sistemas padronizados fora dos designs convencionais de grandes campi.
Por Tipo de Nível: O Nível 4 Emerge como a Categoria de Certificação Premium em um Mercado com Prioridade para IA
O Nível 3 respondeu por 55,23% da participação do mercado de TIC de data centers em 2026, tornando-se a maior categoria de nível. Essa classificação suporta manutenção simultânea e é amplamente utilizada por operadores de colocation e empresariais. Reflete as necessidades operacionais de instalações que requerem manutenção planejada sem interromper os serviços aos clientes. Testes e verificação são necessários para estabelecer que o design e a instalação concluída atendem ao objetivo de nível declarado. As instalações de Nível 1 e Nível 2 atendem a aplicações empresariais menores e de edge com requisitos mais modestos. Esses locais ainda requerem verificação básica, mas seu escopo técnico e necessidades de certificação são menores do que os das instalações de nível superior. O mercado de TIC de data centers, portanto, recebe o maior trabalho relacionado a níveis de instalações onde os compromissos de disponibilidade têm impacto comercial direto.
O Nível 4 está projetado para expandir a um CAGR de 27,28% até 2032, a maior taxa entre os tipos de nível. Requer tolerância a falhas e nenhum ponto único de falha, o que é importante para clusters de inferência de IA onde uma interrupção pode afetar a receita imediatamente. A migração do Nível 3 para o Nível 4 cria trabalho adicional porque o operador deve validar a resiliência adicionada e as mudanças no design. Os registros de instalações existentes e os resultados de testes anteriores podem ser valiosos durante esse processo. O setor de TIC de data centers pode, portanto, se beneficiar de atualizações, bem como de novas construções. As expectativas do Nível 4 também estão se alinhando mais estreitamente com os requisitos da Classe de Disponibilidade 4 da ISO/IEC 22237. Os provedores que conseguem trabalhar sob ambas as estruturas podem atender clientes que desejam evidências em relação a mais de um padrão reconhecido. Essa necessidade de alinhamento duplo favorece provedores que mantêm ampla cobertura de acreditação.
Análise Geográfica
A América do Norte deteve 38,14% do tamanho do mercado de TIC de data centers em 2026 e deve manter a maior posição regional até 2032. A região tem uma profunda concentração de atividade de autoconstrução hyperscale e uma grande base instalada que requer garantia operacional. As novas instalações criam trabalho nas fases de design, construção, comissionamento e entrega. Os operadores também precisam de Certificação de Nível recorrente e garantia de cibersegurança após a abertura de um local. A construção está se expandindo para locais com pools menos desenvolvidos de especialistas em comissionamento. Isso torna a mobilização do provedor e a capacidade de entrega local características importantes da competição no mercado de TIC de data centers.
A Europa segue a América do Norte em escala, com Alemanha, Países Baixos, Irlanda e Reino Unido representando os principais centros de demanda de TIC. Os países nórdicos, Espanha e Itália também estão recebendo investimentos à medida que restrições de energia e terreno limitam o desenvolvimento em locais centrais. O esquema de classificação da Comissão Europeia exige divulgações de desempenho energético e hídrico para instalações com demanda de energia de TI acima de 500 kW. Isso cria trabalho de conformidade recorrente nos estados-membros, e não apenas testes na fase de projeto. A Ásia-Pacífico está projetada para expandir a um CAGR de 27,49% até 2032, a maior taxa regional. Os principais provedores estão fortalecendo as capacidades de entrega local, como demonstrado pela inauguração em março de 2026 de um hub regional da TÜV SÜD em Singapura com o Conselho de Desenvolvimento Econômico de Singapura.
A América do Sul e o Oriente Médio e África representam geografias emergentes com potencial para maior demanda de TIC à medida que grandes campi e instalações de colocation são desenvolvidos. No Oriente Médio, os operadores estão buscando credenciais reconhecidas internacionalmente para atrair inquilinos hyperscale e investidores institucionais. A BSI certificou a BK Gulf LLC nos Emirados Árabes Unidos sob o piloto Mark of Trust baseado na ISO/IEC 22237-1. O Brasil responde por grande parte da demanda de TIC da América do Sul devido à expansão da nuvem e aos requisitos de soberania em serviços financeiros. Chile e Argentina são locais emergentes de colocation, enquanto Nigéria, Egito e África do Sul são mercados africanos importantes. A infraestrutura local limitada significa que muitos provedores precisam mobilizar pessoal da Europa ou do Oriente Médio, o que pode restringir o uso de certificação onde a demanda está crescendo.
Cenário Competitivo
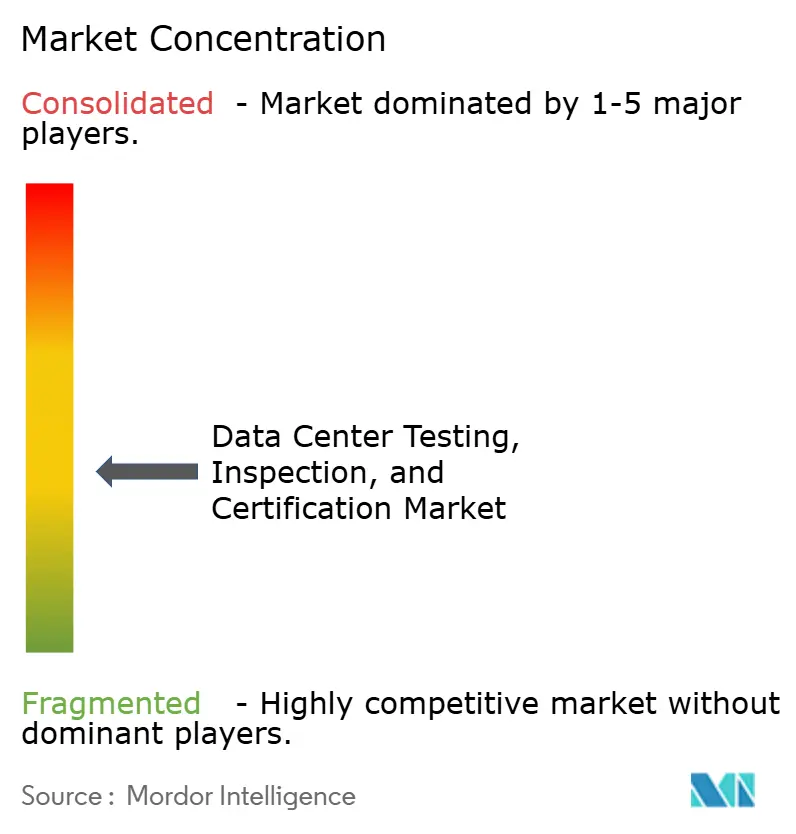
O mercado de TIC de data centers é moderadamente fragmentado globalmente, enquanto as áreas de serviço de alto valor estão se tornando mais concentradas. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, Intertek, UL Solutions, DEKRA e DNV competem por meio de alcance geográfico e portfólios de acreditação multidisciplinar. Sua capacidade de implantar equipes elétricas, mecânicas e de cibersegurança no mesmo projeto é importante para instalações hyperscale complexas. Especialistas regionais menores, incluindo Kiwa, SOCOTEC e Applus+, mantêm posições em mercados nacionais onde normas e acreditações locais criam barreiras à entrada. A participação do mercado de TIC de data centers é, portanto, influenciada tanto pela capacidade de entrega global quanto pela credibilidade regulatória local. Os provedores que conseguem combinar comissionamento com garantia formal podem tornar sua oferta de serviços mais relevante ao longo de todo o ciclo de vida da instalação.
A Bureau Veritas assinou um acordo em abril de 2026 para adquirir a Lotusworks por 375 milhões de EUR (423 milhões de USD). A transação adicionou capacidades de comissionamento, garantia de qualidade, calibração e manutenção para instalações de missão crítica. Reflete o valor atribuído à profundidade em comissionamento e garantia de qualidade quando a mão de obra especializada é escassa. A SGS concluiu sua aquisição da Granite River Labs em março de 2026, expandindo as capacidades de confiança digital e teste de conectividade de alta velocidade. Essa iniciativa amplia a posição da SGS em infraestrutura de rede e sistemas digitais que suportam operações de data centers. Ambas as ações mostram que a aquisição pode ser usada para adicionar capacidade especializada quando construir capacidade apenas por meio de contratações é difícil.
A TÜV NORD CERT emitiu certificados ISO/IEC 22237 e EN 50600 para a T-Systems International GmbH para o Data Center Campus Magdeburg em março de 2026. A dupla certificação demonstra o valor dos provedores que conseguem trabalhar em estruturas regionais e internacionais. A garantia específica para IA permanece uma área de oportunidade em validação de resfriamento líquido, certificação de resfriamento por imersão e avaliações de cibersegurança cobrindo acesso físico e governança de IA. A acreditação ISO/IEC 42001 da Intertek fornece uma base para oferecer certificação de sistema de gestão de IA. O Mark of Trust da BSI adiciona uma estrutura modular validada em relação à ISO/IEC 22237-1. Essas adições de estrutura ampliam o escopo dos trabalhos de garantia que podem ser oferecidos aos operadores de data centers.
Líderes do Setor de Teste, Inspeção e Certificação de Data Centers
-
SGS SA
-
Bureau Veritas SA
-
TÜV SÜD AG
-
UL Solutions Inc.
-
Intertek Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Comissão Europeia publicou um esquema de classificação comum da União para data centers no âmbito da Diretiva de Eficiência Energética (UE 2023/1791), introduzindo rótulos eletrônicos obrigatórios baseados em PUE e WUE para operadores com demanda de energia de TI superior a 500 kW, com padrões mínimos de desempenho a serem revisados até dezembro de 2028, expandindo o mercado de verificação independente obrigatória em todos os estados-membros da UE.
- Setembro de 2026: A ISO/IEC 27017:2026 foi publicada, fornecendo orientações atualizadas de segurança em nuvem alinhadas com a ISO/IEC 27002 para provedores e clientes de serviços em nuvem; espera-se que os operadores de data centers que hospedam infraestrutura em nuvem reavalie suas estruturas de controle com auditores terceirizados.
- Abril de 2026: A Bureau Veritas assinou um acordo para adquirir a Lotusworks, um provedor com sede na Irlanda de serviços de comissionamento, garantia de qualidade, calibração e manutenção para instalações de missão crítica, por 375 milhões de EUR (aproximadamente 423 milhões de USD); a Lotusworks atende hyperscalers nos Estados Unidos e na Europa.
- Março de 2026: A SGS concluiu a aquisição da Granite River Labs, expandindo suas capacidades de confiança digital e teste de conectividade de alta velocidade para infraestrutura de rede de data centers e sistemas digitais aliados nos mercados da Ásia-Pacífico e da América do Norte.
Escopo do Relatório Global do Mercado de Teste, Inspeção e Certificação de Data Centers
O Mercado de Teste, Inspeção e Certificação (TIC) de Data Centers compreende serviços independentes de terceiros que verificam a segurança, o desempenho, a confiabilidade e a conformidade regulatória da infraestrutura de data centers ao longo de todo o seu ciclo de vida, desde a revisão de design e construção até o comissionamento, operação e modernização.
O Mercado de TIC de Data Centers é Segmentado por Tipo de Serviço (Teste, Inspeção, Certificação e Conformidade), Ciclo de Vida do Data Center (Pré-Construção e Design, Construção, Instalação e Comissionamento, Operações, Manutenção e Recertificação, e Retrofit e Modernização), Sistema de Infraestrutura (Infraestrutura Elétrica, Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio, Sistemas Estruturais, Prediais e de Segurança Física, e Infraestrutura de TI, Rede e Cibersegurança), Tipo de Data Center (Data Centers Hyperscale e de Provedores de Serviços em Nuvem, Colocation, Empresarial, Edge e Modular), Nível (1 e 2, 3, 4) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Teste |
| Inspeção |
| Certificação |
| Serviços de Conformidade e Garantia |
| Pré-Construção e Design |
| Construção, Instalação e Comissionamento |
| Operações, Manutenção e Recertificação |
| Retrofit e Modernização |
| Infraestrutura Elétrica |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio |
| Sistemas Estruturais, Prediais e de Segurança Física |
| Infraestrutura de TI, Rede e Cibersegurança |
| Data Centers Hyperscale e de Provedores de Serviços em Nuvem |
| Data Centers de Colocation |
| Data Centers Empresariais |
| Data Centers de Edge e Modulares |
| Nível 1 e Nível 2 |
| Nível 3 |
| Nível 4 |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Países Baixos | |
| Reino Unido | |
| Irlanda | |
| Espanha | |
| Itália | |
| Suécia | |
| Noruega | |
| Finlândia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Indonésia | |
| Austrália | |
| Singapura | |
| Malásia | |
| Vietnã | |
| Tailândia | |
| Taiwan | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Teste | |
| Inspeção | ||
| Certificação | ||
| Serviços de Conformidade e Garantia | ||
| Por Ciclo de Vida do Data Center | Pré-Construção e Design | |
| Construção, Instalação e Comissionamento | ||
| Operações, Manutenção e Recertificação | ||
| Retrofit e Modernização | ||
| Por Sistema de Infraestrutura | Infraestrutura Elétrica | |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio | ||
| Sistemas Estruturais, Prediais e de Segurança Física | ||
| Infraestrutura de TI, Rede e Cibersegurança | ||
| Por Tipo de Data Center | Data Centers Hyperscale e de Provedores de Serviços em Nuvem | |
| Data Centers de Colocation | ||
| Data Centers Empresariais | ||
| Data Centers de Edge e Modulares | ||
| Por Tipo de Nível | Nível 1 e Nível 2 | |
| Nível 3 | ||
| Nível 4 | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Países Baixos | ||
| Reino Unido | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Suécia | ||
| Noruega | ||
| Finlândia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Indonésia | ||
| Austrália | ||
| Singapura | ||
| Malásia | ||
| Vietnã | ||
| Tailândia | ||
| Taiwan | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de TIC de data centers?
O mercado de TIC de data centers está projetado para aumentar de 3,79 bilhões de USD em 2026 e 4,81 bilhões de USD em 2027 para 15,84 bilhões de USD até 2032, a um CAGR de 26,93%.
Qual tipo de serviço lidera a demanda de TIC de data centers?
Teste lidera com 40,22% de participação em 2026 porque as novas instalações requerem aceitação em fábrica, aceitação no local e teste de sistemas integrados antes da entrega.
Qual fase do ciclo de vida está expandindo mais rapidamente?
Operações, Manutenção e Recertificação está projetado para expandir a um CAGR de 27,18% até 2032, à medida que a base instalada requer garantia contínua e verificações de conformidade.
Por que os data centers de IA estão aumentando os requisitos de TIC?
As instalações de IA e HPC requerem validação de energia de alta densidade, resfriamento líquido e resiliência sob cenários de falha combinados, em vez de testes isolados de equipamentos.
Qual região tem a maior taxa de crescimento prevista?
A Ásia-Pacífico está projetada para expandir a um CAGR de 27,49% até 2032, apoiada por nova capacidade e expansão da capacidade de entrega entre os principais provedores.
O que está impulsionando a garantia de cibersegurança em data centers?
A conformidade com as obrigações NIS2, CMMC e ISO/IEC 27001 está tornando a garantia de TI, rede e cibersegurança uma linha de serviço obrigatória para muitos operadores.