
データセンター テスト、検査、および認証市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
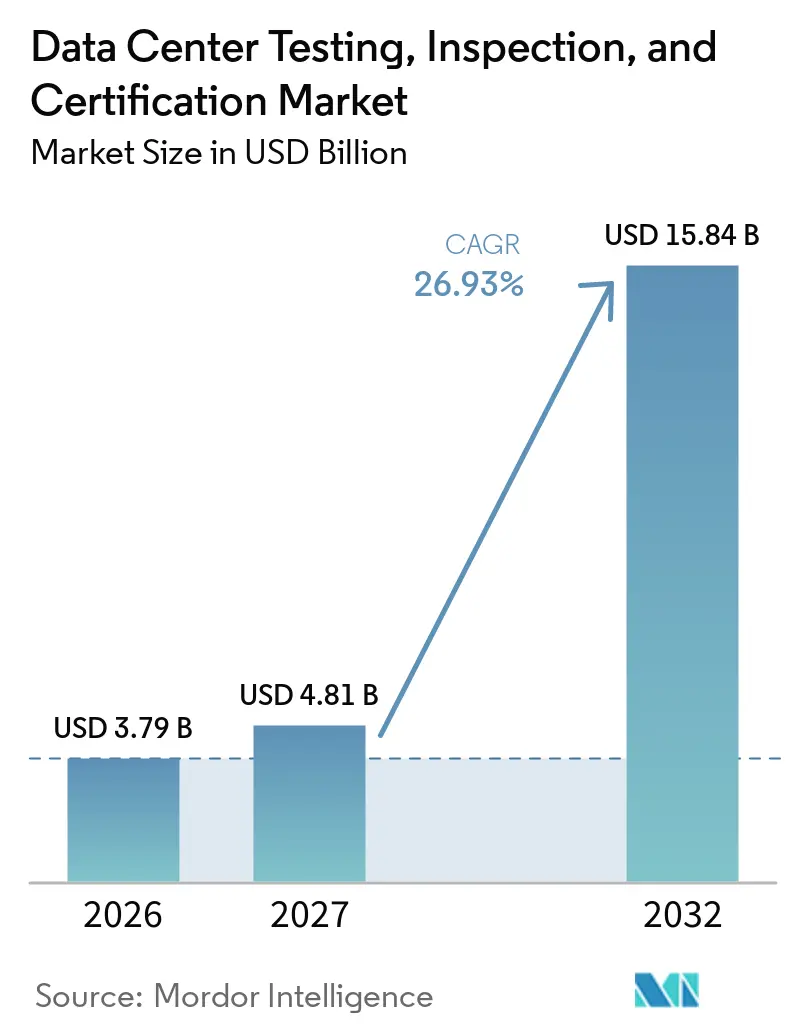
| 市場規模 (2027) | 4.81 十億米ドル |
| 市場規模 (2032) | 15.84 十億米ドル |
| 成長率 (2027 - 2032) | 26.93 % |
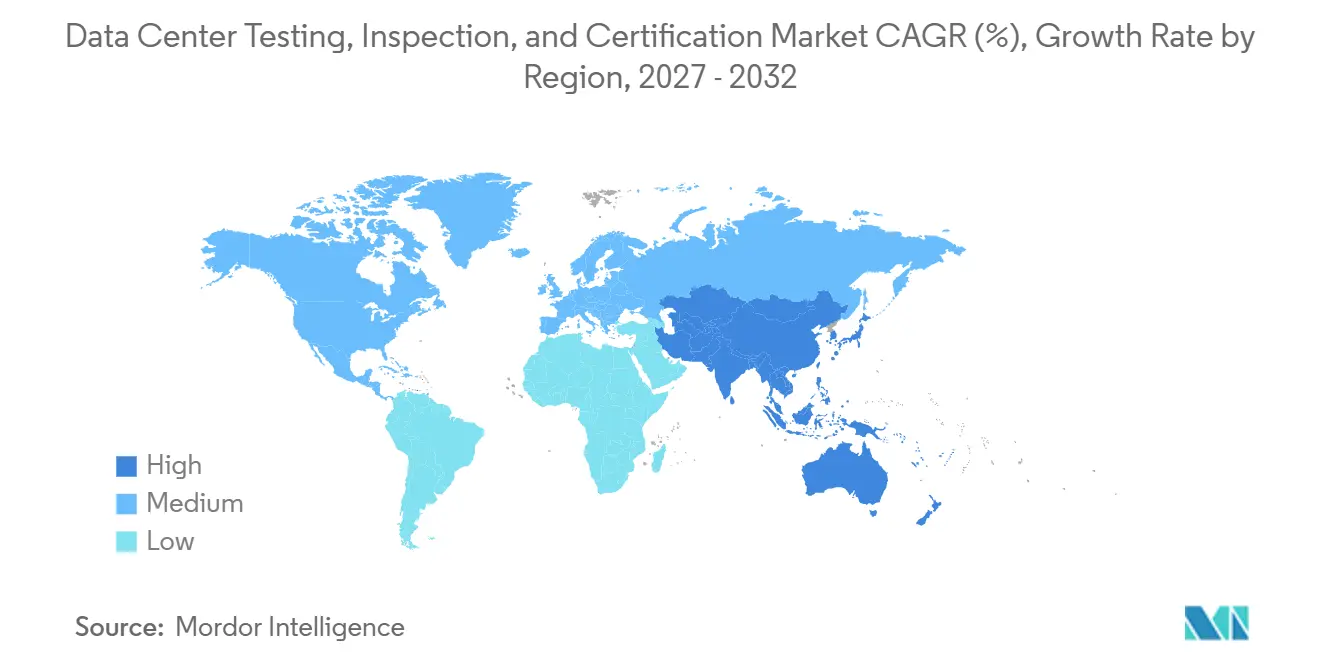
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
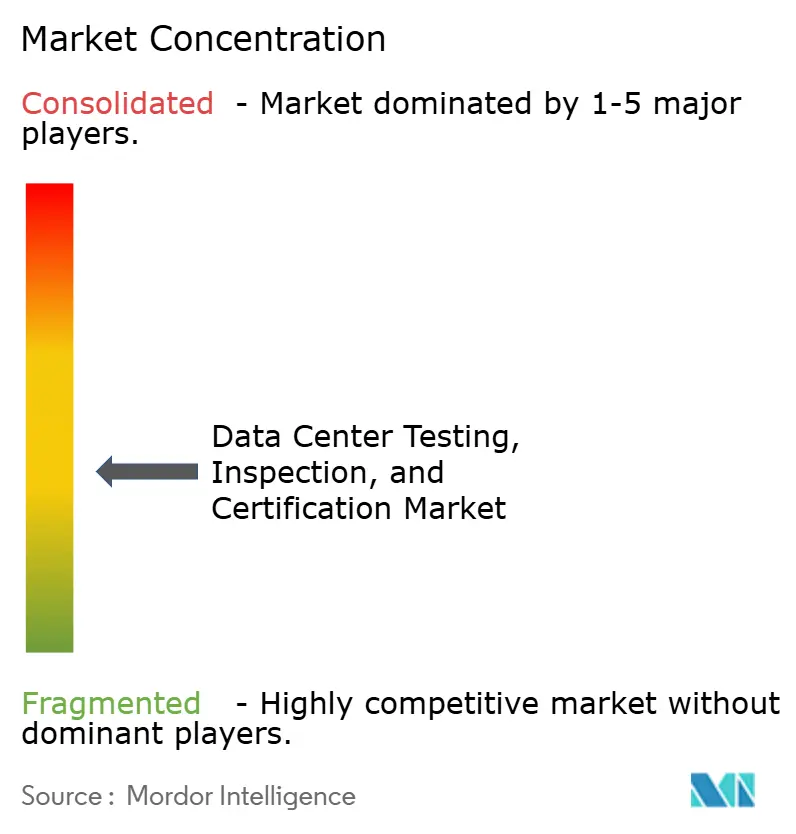
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター テスト、検査、および認証市場分析
データセンター テスト、検査、および認証市場の規模は、2026年の37.9億米ドルおよび2027年の48.1億米ドルから、2032年までに158.4億米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 26.93%を記録すると予測されています。データセンター TIC市場は、より高い電力密度、より大規模な施設建設、および重要システムが設計通りに機能することを証明するためのより厳格な要件によって形成されています。AIおよびハイパースケール施設では、機器を稼働させる前に、電力、冷却、制御、および障害シナリオにわたるテストが必要です。これにより、電気、機械、サイバーセキュリティ、および認証作業を一つのエンゲージメントで調整できるプロバイダーの価値が高まっています。欧州の新たな情報開示規則も、適格施設に対してエネルギーおよび水の性能検証を定期的な要件としています。この機会は、引き渡し後の繰り返し作業、すなわち再認証、コンプライアンスチェック、および運用システムの変更に対する保証と、ますます結びついています。
主要レポートのポイント
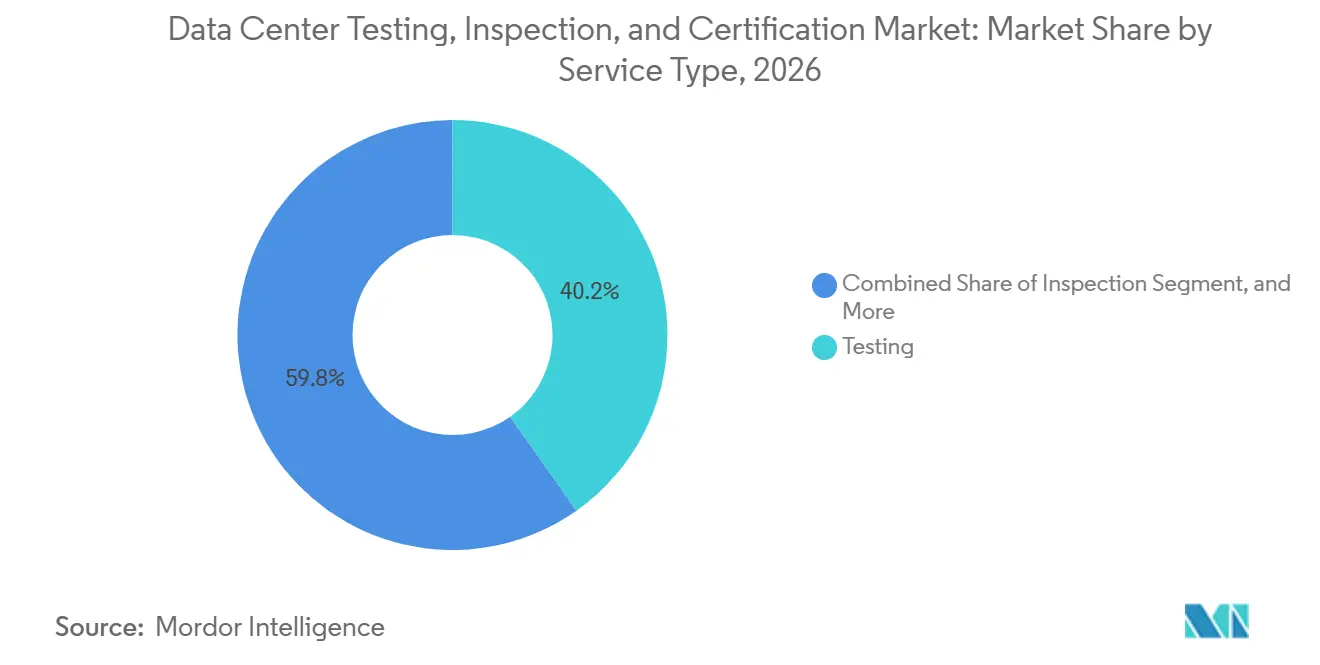
- サービスタイプ別では、テストが2026年のデータセンター TIC市場シェアの40.22%をリードし、コンプライアンスおよび保証サービスは2032年までCAGR 27.54%で拡大する見込みです。
- データセンターライフサイクル別では、建設・設置・試運転が2026年のデータセンター TIC市場シェアの58.14%を占め、運用・保守・再認証は2032年までにCAGR 27.18%で拡大する見込みです。
- インフラシステム別では、電気インフラが2026年のデータセンター TIC市場シェアの37.16%をリードし、IT・ネットワーク・サイバーセキュリティインフラは2032年までにCAGR 27.34%で拡大する見込みです。
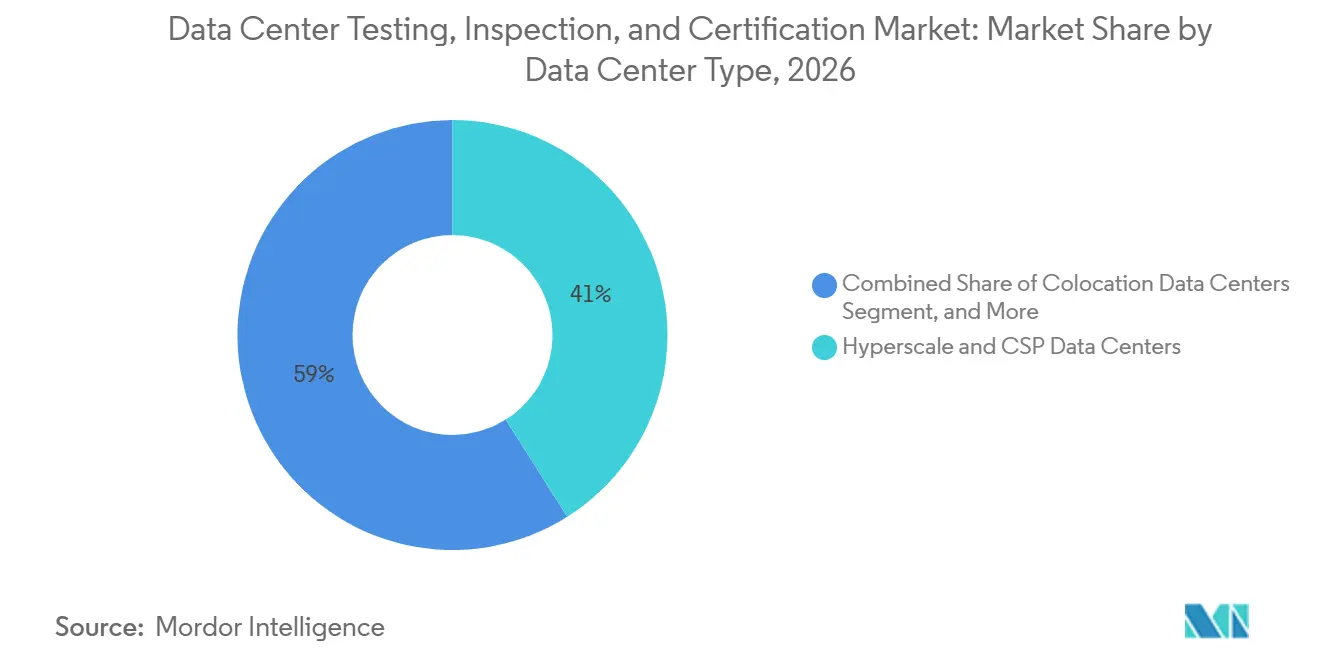
- データセンタータイプ別では、ハイパースケールおよびCSPデータセンターが2026年のデータセンター TIC市場シェアの41.04%を占め、2032年までにCAGR 27.16%で拡大する見込みです。
- ティアタイプ別では、ティア3が2026年のデータセンター TIC市場シェアの55.23%を占め、ティア4は2032年までにCAGR 27.28%で拡大する見込みです。
- 地域別では、北米が2026年のデータセンター TIC市場シェアの38.14%を占め、アジア太平洋地域は2032年までにCAGR 27.49%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルデータセンター テスト、検査、および認証市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データセンター建設とITロードの成長 | +8.2% | グローバル | 短期(2年以内) |
| ハイパースケール、AIおよびHPC施設の拡大 | +6.8% | 北米、アジア太平洋地域のコア、欧州・中東・アフリカへの波及 | 短期(2年以内) |
| 信頼性および認証要件の増加 | +3.9% | 北米および欧州、アジア太平洋地域への波及 | 中期(2〜4年) |
| 規制・持続可能性・サイバーセキュリティコンプライアンスの拡大 | +3.4% | 欧州、アジア太平洋地域のコア、中東・アフリカへの波及 | 中期(2〜4年) |
| レガシーデータセンターの近代化およびレトロフィットの拡大 | +2.1% | 北米および欧州 | 長期(4年以上) |
| 顧客、投資家、保険会社からの独立した第三者保証への需要の増加 | +1.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データセンター建設とITロードの成長
データセンター TIC市場は、オペレーターが新たな容量を追加する際に直接恩恵を受けます。なぜなら、各施設は通電前にテストと文書化された受け入れが必要だからです。工場受け入れテストは、機器が現場に到着する前に検証するのに役立ちます。次に、現場テストにより、完成した施設において電気系統と機械系統が連携して機能することを確認します。引き渡し認証は、オペレーター、顧客、および資金提供者に対して、定義された要件が満たされたという証拠を提供します。建設コストが上昇すると、施設が稼働に入る前に欠陥を特定する理由が増えるため、経済的な根拠はより強固になります。データセンター TIC市場はまた、複数年にわたる建設パイプラインからも恩恵を受けます。なぜなら、既存および新興の拠点にわたって試運転作業の安定したフローをプロバイダーに提供するからです。
ハイパースケール、AIおよびHPC施設の拡大
ハイパースケール、AI、および高性能コンピューティング施設は、高密度コンピューティングシステムが電力供給と冷却により大きな負荷をかけるため、テストの複雑さを増大させます。これらのサイトはラックあたり30〜100 kWで稼働する場合があり、液体冷却、電力配分、および障害条件下での回復力の協調的な検証が必要です。性能が複数のシステムの相互作用に依存している場合、単一コンポーネントのテストだけでは不十分です。したがって、データセンター TIC市場は、従来の建設よりも高密度容量からより大きな価値を引き出します。ハイパースケールおよびCSP施設は市場の相当なシェアを占めており、予測期間を通じて急速に拡大すると予想されています。それらの設置規模と急速な拡大の組み合わせにより、試運転、引き渡しチェック、および運用保証の需要の中心であり続けます。
信頼性および認証要件の増加
信頼性認証は、多くのミッションクリティカル施設において、入居契約、融資条件、および保険条件に関連するようになっています。Uptime Institute ティア認証は、完成した設計と施設の回復力を実証する必要があるオペレーターによって使用されています。同機関は120カ国以上で4,300件以上のティア認証を発行しており、データセンター TIC市場におけるこのアプローチの広範な使用を示しています。ISO/IEC TS 22237-31:2026は、電力配分、環境制御、および通信ケーブル配線の回復力指標を導入しました。[1] これらの指標は、テストおよび再認証作業の共通基盤を提供します。ティア3からティア4へのアップグレードを追求するオペレーターは、追加された回復力と設計変更を検証する必要があり、これによりサイトをすでに理解しているプロバイダーとの関係が延長される可能性があります。
規制・持続可能性・サイバーセキュリティコンプライアンスの拡大
欧州委員会は2026年9月にエネルギー効率指令に基づく共通EU評価スキームを公表し、対象データセンターに対してPUEおよびWUEの情報開示要件を設けました。[2] これらの情報開示の独立した検証は、新規建設のみに依存しない年次コンプライアンスニーズを生み出します。ドイツのC5:2026基準は、クラウドサービスプロバイダーに対して第三者認証を要求し、クラウド保証をエネルギーおよびサイバーセキュリティの期待と結びつけています。IT・ネットワーク・サイバーセキュリティインフラは、2032年までにCAGR 27.34%で拡大する見込みであり、データセンター TIC市場全体のCAGRを上回っています。NIS2、CMMC、および業種固有の義務により、サイバーセキュリティ保証は多くの規制対象テナントにとって契約上の要件となっています。EN 50600およびISO/IEC 22237の要件にわたって対応できるプロバイダーは、顧客が地域的および国際的な整合性の両方を必要とする場合に、より広範なエンゲージメントを提供できます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| テストおよび認証の高コスト | -3.3% | 南米および中東・アフリカへの影響が最も大きいグローバル | 短期(2年以内) |
| 断片化した標準と地域規制 | -2.0% | アジア太平洋地域および中東・アフリカへの深刻な影響を伴うグローバル | 中期(2〜4年) |
| 資格持つTIC人材の不足 | -1.3% | 北米、欧州、および高成長アジア太平洋市場 | 短期(2年以内) |
| 複雑なマルチベンダーデータセンターインフラ | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
テストおよび認証の高コスト
大規模施設のテスト、試運転、および認証は、プロジェクト設備投資の一定割合を占める場合があります。液体冷却と高電圧電力システムを使用するAI高密度施設では、コストがさらに上昇する可能性があります。大規模なハイパースケーラーは、長期フレームワーク契約にTIC作業を含め、メガワットあたりの低い料金を得ることができます。小規模なコロケーションオペレーターは、多くの場合、大幅に高いスポット料金で同等の作業を調達します。この差異は、小規模オペレーターの認証および評価作業のペースを制限する可能性があります。この影響は、限られた地域認定能力が出張および動員コストをエンゲージメントに追加する可能性がある南米および中東・アフリカで最も顕著です。
資格を持つTIC人材の不足
試運転エンジニア、認定電気検査官、およびサイバーセキュリティ監査人は、データセンターオペレーターおよび建設請負業者と同じ労働市場にサービスを提供しています。複数のプロジェクトが同時に試運転段階に達すると、人員不足によりテストの開始が遅れる可能性があります。また、専門人員が遠隔地のサイト間を移動しなければならない場合、試運転スケジュールが延長される可能性もあります。プロバイダーは、契約量が増加しても専門職の賃金圧力に直面しています。これは、現場チームがより効率的に作業を完了できない限り、利益率を圧迫する可能性があります。SGSのシステム起動マトリックスアプローチなどのデジタル試運転手法は、引き渡し準備をサポートし、手動調整への依存を軽減できます。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:オペレーターのリスクプロファイルが深まるにつれてコンプライアンスおよび保証サービスが加速
テストは2026年のデータセンター TIC市場規模の40.22%を占め、新規建設に関連する工場および現場受け入れ作業の大量需要に支えられています。テストは、重要機器が使用のために受け入れられる前、および統合システムが稼働に入る際に再び必要とされます。電力、冷却、制御、および安全システムが定義された性能要件を満たすという物理的な証拠をカバーします。検査は、主要なライフサイクルゲートでのコンプライアンスをサポートし、設置状態の独立した見解を提供します。認証は、顧客、当局、貸し手、または保険会社が認定された評価を必要とする正式な要件に対応します。これらのサービスラインは、物理的な建設サイクルが依然として最大の即時作業源であるため、引き続き重要です。それらの役割はまた、サイトが稼働した後も継続できる早期の関係をプロバイダーに提供します。
コンプライアンスおよび保証サービスは、2026年の収益では最小のサービスタイプですが、予測CAGR 27.54%により、2032年までに最も成長の速いサービスカテゴリーとなっています。この変化は、ネルギー、サイバーセキュリティ、および稼働時間要件に関する継続的な作業に向けた、単一時点の監査からの移行を反映しています。この作業は、運用リスクと規制上の義務が施設の生涯を通じて変化するため、建設後も関連性があります。Intertekは2025年にISO/IEC 42001:2023 AI管理システム認証のグローバルJAS-ANZ認定を取得しました。その認定は、物理インフラおよびサイバーセキュリティ保証と並んでAIガバナンス検証をサポートします。AIワークロードを運用するテナントにとって、この組み合わせたスコープは、従来のインフラテストだけではカバーされないリスクに対処できます。したがって、データセンター TIC産業は、技術的なチェックと継続的なガバナンスおよびコンプライアンスの証拠を組み合わせたエンゲージメントへと移行しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンターライフサイクル別:運用フェーズの支出が市場の長期的エンジンとして浮上
建設・設置・試運転は2026年のデータセンター TIC市場シェアの58.14%を占めました。この位置は、新しい施設が稼働する前に発生する大量の作業と一致しています。プロバイダーは機器をレビューし、設置品質を確認し、個々のシステムをテストし、引き渡し前に統合運用を検証します。建設前および設計のエンゲージメントも、技術的デューデリジェンス、設計レビュー、および認証準備評価を通じて貢献します。これらの早期活動により、オペレーターはコンプライアンスまたは回復力の問題が高コストの現場変更になる前に特定できます。建設フェーズは、設計から最終通電まで一連のチェックが必要なため、大きな収益基盤であり続けます。また、後の再認証および運用レビューをサポートする文書も作成します。
運用・保守・再認証は2032年までにCAGR 27.18%で拡大する見込みであり、最も成長の速いライフサイクルフェーズとなっています。認証済み施設の設置基盤は、機器が老朽化し、顧客のコミットメントが変化し、規制要件がより具体的になるにつれて、継続的なレビューが必要になります。再認証は、施設が初期建設プログラムを超えた後に定期的な作業となる可能性があります。レトロフィットおよび近代化も、レガシーエンタープライズサイトが高密度AIワークロード向けに電気系統または冷却インフラを変更する際に作業を追加します。このような変更は、施設のリスクプロファイルが変化したため、新たな設計レビュー、回復力チェック、およびコンプライアンス評価が必要になる場合があります。試運転関係を持つプロバイダーは、元の設計と引き渡し記録を理解しているため、複数年の運用契約に適した立場にある可能性があります。これにより、施設が稼働に入ったときに終了するプロジェクトよりも予測可能な作業源がサポートされます。
インフラシステム別:サイバーセキュリティインフラが最成長の速い検証ドメインに
電気インフラは、資本集約的であり安全な運用に不可欠であるため、2026年のデータセンター TIC市場規模の37.16%を占めました。電気系統は、計画的なメンテナンスおよび障害イベント中の継続性を維持しながら機器負荷をサポートする必要があります。そのテスト範囲には、配電機器、バックアップ電源、保護システム、およびそれらの資産を調整する制御が含まれます。この作業の規模は、すべてのデータセンター分類における電力可用性の中心的な役割を反映しています。機械・冷却・防火安全インフラは次の主要な作業領域を形成します。このカテゴリーには現在、AIワークロードに使用されるより複雑な液体および浸漬冷却設計が含まれています。これらのシステムは、その有効性が冷却、制御、電力、および物理的な機器レイアウト間の関係に依存しているため、統合テストが必要です。
IT・ネットワーク・サイバーセキュリティインフラは2032年までにCAGR 27.34%で拡大する見込みであり、データセンター TIC市場全体のCAGRを超えています。このセグメントは、ホストされたサービスおよび接続された施設システムを保護する制御を検証する必要性の高まりを反映しています。NIS2、CMMC、およびISO/IEC 27001の義務により、多くのオペレーターにとってサイバーセキュリティ保証が物理インフラ要件と並んで位置づけられています。UL Solutionsは2026年にUL 2877に基づく中電圧固体電力ユニットの認証プログラムを開始しました。このプログラムは、AIアプリケーション向けに400V ACから800V DCシステムへ移行する施設に対応しています。UL 2755:2025はまた、プレハブモジュラーシステムを個々のコンポーネントとしてのみではなく、統合製品として評価することを可能にしました。これらの開発により、新しい電力アーキテクチャとモジュラー設計を持つサイトにサービスを提供するプロバイダーに対して、定義された検証作業が追加されます。
データセンタータイプ別:ハイパースケールおよびCSPの優位性が規模と速度の両面で深まる
ハイパースケールおよびCSPデータセンターは2026年のデータセンター TIC市場シェアの41.04%を占めました。それらの大規模なキャンパスは、大量の電気、機械、およびデジタルシステムにわたるテストと引き渡し認証が必要です。各プロジェクトの規模は、設計フェーズから試運転まで幅広いプロバイダーの存在を正当化できます。それらのオペレーター標準も複数のサイトにわたって適用されることが多く、繰り返しのエンゲージメントをサポートできます。コロケーション施設は、TIC収益によるデータセンタータイプの中で2番目に大きいものを形成します。エンタープライズテナントは、リースおよびリスク要件の一部として、SOC 2 タイプII、ISO 27001、およびUptimeティアの証拠を一般的に要求します。これにより、施設所有者がサイト内の顧客システムを運用していない場合でも、外部保証が重要であり続けます。
ハイパースケールおよびCSP施設は2032年までにCAGR 27.16%で拡大する見込みであり、データセンタータイプの中で最も強い成長率を持つ同セグメントとなっています。それらの継続的な拡大は、回復力の期待を下げることなく、より迅速な試運転の必要性にTIC需要を結びつけます。クラウド移行が一部のオンプレミスのフットプリントを削減するにつれて、エンタープライズ施設はより緩やかに拡大しています。主権またはコンプラアンス上の理由でプライベート施設を維持するオペレーターは、継続的な運用をサポートするために認証に投資し続けています。エッジおよびモジュラー施設は、データセンター TIC市場にとって小規模ながら新興の領域です。UL 2755:2025は特にプレハブモジュラーデータセンターシステムおよび関連するモジュラーユニットに対応しました。統合評価により、モジュラー施設がコンポーネントレベルでのみレビューされていた以前のギャップを埋めることができます。これにより、従来の大規模キャンパス設計以外の標準化されたシステムを使用するオペレーターに対して、定義されたテスト経路がサポートされます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ティアタイプ別:AI優先市場においてティア4がプレミアム認証カテゴリーとして浮上
ティア3は2026年のデータセンター TIC市場シェアの55.23%を占め、最大のティアカテゴリーとなっています。この分類は同時並行メンテナンスをサポートし、コロケーションおよびエンタープライズオペレーターに広く使用されています。顧客サービスを中断することなく計画的なメンテナンスを必要とする施設の運用ニーズを反映しています。設計と完成した施設が定められたティア目標を満たすことを確立するために、テストと検証が必要です。ティア1およびティア2施設は、より控えめな要件を持つ小規模なエンタープライズおよびエッジアプリケーションにサービスを提供します。これらのサイトは依然として基本的な検証が必要ですが、その技術的範囲と認証ニーズは上位ティア施設よりも低くなっています。したがって、データセンター TIC市場は、可用性のコミットメントが直接的な商業的影響を持つ施設から最大のティア関連作業を受け取ります。
ティア4は2032年までにCAGR 27.28%で拡大する見込みであり、ティアタイプの中で最も高い成長率です。障害許容性と単一障害点なしが必要であり、これは停電が即座に収益に影響を与える可能性があるAI推論クラスターにとって重要です。ティア3からティア4への移行は、オペレーターが追加された回復力と設計の変更を検証する必要があるため、追加の作業を生み出します。既存の施設記録と以前のテスト結果は、このプロセス中に価値があります。したがって、データセンター TIC産業は、新規建設だけでなくアップグレードからも恩恵を受けることができます。ティア4の期待はまた、ISO/IEC 22237 可用性クラス4の要件とより密接に整合されるようになっています。両方のフレームワークで作業できるプロバイダーは、複数の認定標準に対する証拠を必要とする顧客に対応できます。デュアル整合のこのニーズは、幅広い認定カバレッジを維持するプロバイダーに有利です。
地域分析
北米は2026年のデータセンター TIC市場規の38.14%を占め、2032年まで最大の地域的地位を維持すると予想されています。この地域には、ハイパースケールの自社建設活動の深い集中と、運用保証が必要な大規模な設置基盤があります。新しい施設は、設計、建設、試運転、および引き渡し段階で作業を生み出します。オペレーターはまた、サイトが開設された後も定期的なティア認証とサイバーセキュリティ保証が必要です。建設は、試運転専門家のプールが発達していない場所にも拡大しています。これにより、プロバイダーの動員と地域配送能力が、データセンター TIC市場における競争の重要な特徴となっています。
欧州は規模において北米に次いでおり、ドイツ、オランダ、アイルランド、および英国がTIC需要の主要な中心地となっています。北欧諸国、スペイン、およびイタリアも、電力と土地の制約がコアロケーションでの開発を制限するにつれて投資を受けています。欧州委員会の評価スキームは、IT電力需要が500 kWを超える施設に対してエネルギーおよび水の性能開示を要求しています。これにより、プロジェクトフェーズのテストだけでなく、加盟国全体で定期的なコンプライアンス作業が生まれます。アジア太平洋地域は2032年までにCAGR 27.49%で拡大する見込みであり、最も速い地域成長率です。主要プロバイダーは地域配送能力を強化しており、TÜV SÜDが2026年3月にシンガポール経済開発庁とともにシンガポールに地域ハブを開設したことがその例です。
南米および中東・アフリカは、大規模なキャンパスとコロケーション施設が開発されるにつれて、より強いTIC需要の可能性を持つ新興地域を代表しています。中東では、オペレーターがハイパースケールテナントと機関投資家を引き付けるために国際的に認められた資格を追求しています。BSIはアラブ首長国連邦のBK Gulf LLCをISO/IEC 22237-1ベースのマーク・オブ・トラストパイロットの下で認証しました。ブラジルは、クラウド拡大と金融サービスにおける主権要件のために、南米のTIC需要の多くを占めています。チリとアルゼンチンは新興のコロケーション拠点であり、ナイジェリア、エジプト、南アフリカは重要なアフリカ市場です。限られた地域インフラは、多くのプロバイダーが欧州または中東からスタッフを動員する必要があることを意味し、需要が高まっている場所での認証使用を制約する可能性があります。
競合環境
データセンター TIC市場はグローバルに中程度に断片化されており、高付加価値サービス領域はより集中しつつあります。SGS、Bureau Veritas、TÜV SÜD、TÜV Rheinland、Intertek、UL Solutions、DEKRA、およびDNVは、地理的リーチと多分野にわたる認定ポートフォリオを通じて競争しています。同一プロジェクトに電気、機械、およびサイバーセキュリティチームを展開する能力は、複雑なハイパースケール施設にとって重要です。Kiwa、SOCOTEC、Applus+などの小規模な地域専門家は、地域標準と認定が参入障壁を生み出す国内市場の地位を維持しています。したがって、データセンター TIC市場シェアは、グローバルな配送能力と地域の規制上の信頼性の両方によって影響を受けます。試運転と正式な保証を組み合わせることができるプロバイダーは、施設の全ライフサイクルにわたってサービス提供をより関連性の高いものにすることができます。
Bureau Veritasは2026年4月にLotusworksを3億7,500万ユーロ(約4億2,300万米ドル)で買収する契約に署名しました。この取引により、ミッションクリティカル施設の試運転、品質保証、校正、およびメンテナンス能力が追加されました。これは、専門労働力が不足している場合に試運転と品質保証の深さに割り当てられる価値を反映しています。SGSは2026年3月にGranite River Labsの買収を完了し、デジタルトラストおよび高速接続テスト能力を拡大しました。この動きにより、データセンター運用をサポートするネットワークインフラおよびデジタルシステムにおけるSGSの地位が広がります。両方の行動は、採用だけで能力を構築することが困難な場合に、専門能力を追加するために買収が使用できることを示しています。
TÜV NORD CERTは2026年3月にT-Systems International GmbHのデータセンターキャンパスマクデブルクに対してISO/IEC 22237およびEN 50600証明書を発行しました。デュアル認証は、地域的および国際的なフレームワークにわたって作業できるプロバイダーの価値を示しています。AI固有の保証は、液体冷却検証、浸漬冷却認証、および物理的アクセスとAIガバナンスをカバーするサイバーセキュリティ評価において機会の領域であり続けます。IntertekのISO/IEC 42001認定は、AI管理システム認証を提供するための基盤を提供します。BSIのマーク・オブ・トラストは、ISO/IEC 22237-1に対して検証されたモジュラーフレームワークを追加します。これらのフレームワークの追加により、データセンターオペレーターに提供できる保証作業の範囲が拡大します。
データセンター テスト、検査、および認証産業リーダー
-
SGS SA
-
Bureau Veritas SA
-
TÜV SÜD AG
-
UL Solutions Inc.
-
Intertek Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:欧州委員会はエネルギー効率指令(EU 2023/1791)に基づくデータセンターの共通EU評価スキームを公表し、IT電力需要が500 kWを超えるオペレーターに対してPUEおよびWUEベースの電子ラベルを義務付け、最低性能基準は2028年12月までに見直される予定であり、すべてのEU加盟国にわたって義務的な独立検証市場を拡大しています。
- 2026年9月:ISO/IEC 27017:2026が公表され、クラウドサービスプロバイダーと顧客向けにISO/IEC 27002に整合した更新されたクラウドセキュリティガイダンスが提供されました。クラウドインフラをホストするデータセンターオペレーターは、第三者監査人とともに制御フレームワークを再評価することが期待されています。
- 2026年4月:Bureau Veritasは、アイルランドに本社を置くミッションクリティカル施設の試運転、品質保証、校正、およびメンテナンスサービスのプロバイダーであるLotusworksを3億7,500万ユーロ(約4億2,300万米ドル)で買収する契約に署名しました。Lotusworksは米国および欧州全体のハイパースケーラーにサービスを提供しています。
- 2026年3月:SGSはGranite River Labsの買収を完了し、アジア太平洋および北米市場全体のデータセンターネットワークインフラおよび関連デジタルシステムのデジタルトラストおよび高速接続テスト能力を拡大しました。
グローバルデータセンター テスト、検査、および認証市場レポートの範囲
データセンター テスト、検査、および認証(TIC)市場は、設計レビューおよび建設から試運転、運用、および近代化まで、データセンターインフラの全ライフサイクルにわたって安全性、性能、信頼性、および規制コンプライアンスを検証する独立した第三者サービスで構成されています。
データセンター TIC市場は、サービスタイプ(テスト、検査、認証、およびコンプライアンス)、データセンターライフサイクル(建設前および設計、建設・設置・試運転、運用・保守・再認証、ならびにレトロフィットおよび近代化)、インフラシステム(電気インフラ、機械・冷却・防火安全インフラ、構造・建物・物理セキュリティシステム、ならびにIT・ネットワーク・サイバーセキュリティインフラ)、データセンタータイプ(ハイパースケールおよびクラウドサービスプロバイダーデータセンター、コロケーション、エンタープライズ、エッジおよびモジュラー)、ティア(1および2、3、4)、ならびに地域(北米、欧州、アジア太平洋、南米、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| テスト |
| 検査 |
| 認証 |
| コンプライアンスおよび保証サービス |
| 建設前および設計 |
| 建設・設置・試運転 |
| 運用・保守・再認証 |
| レトロフィットおよび近代化 |
| 電気インフラ |
| 機械・冷却・防火安全インフラ |
| 構造・建物・物理セキュリティシステム |
| IT・ネットワーク・サイバーセキュリティインフラ |
| ハイパースケールおよびクラウドサービスプロバイダーデータセンター |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジおよびモジュラーデータセンター |
| ティア1およびティア2 |
| ティア3 |
| ティア4 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| オランダ | |
| 英国 | |
| アイランド | |
| スペイン | |
| イタリア | |
| スウェーデン | |
| ノルウェー | |
| フィンランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| インドネシア | |
| オーストラリア | |
| シンガポール | |
| マレーシア | |
| ベトナム | |
| タイ | |
| 台湾 | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| チリ | |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | テスト | |
| 検査 | ||
| 認証 | ||
| コンプライアンスおよび保証サービス | ||
| データセンターライフサイクル別 | 建設前および設計 | |
| 建設・設置・試運転 | ||
| 運用・保守・再認証 | ||
| レトロフィットおよび近代化 | ||
| インフラシステム別 | 電気インフラ | |
| 機械・冷却・防火安全インフラ | ||
| 構造・建物・物理セキュリティシステム | ||
| IT・ネットワーク・サイバーセキュリティインフラ | ||
| データセンタータイプ別 | ハイパースケールおよびクラウドサービスプロバイダーデータセンター | |
| コロケーションデータセンター | ||
| エンタープライズデータセンター | ||
| エッジおよびモジュラーデータセンター | ||
| ティアタイプ別 | ティア1およびティア2 | |
| ティア3 | ||
| ティア4 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| オランダ | ||
| 英国 | ||
| アイランド | ||
| スペイン | ||
| イタリア | ||
| スウェーデン | ||
| ノルウェー | ||
| フィンランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| インドネシア | ||
| オーストラリア | ||
| シンガポール | ||
| マレーシア | ||
| ベトナム | ||
| タイ | ||
| 台湾 | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| チリ | ||
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター TIC市場の規模はどのくらいですか?
データセンター TIC市場は、2026年の37.9億米ドルおよび2027年の48.1億米ドルから、2032年までに158.4億米ドルへと、CAGR 26.93%で増加する見込みです。
どのサービスタイプがデータセンター TIC需要をリードしていますか?
テストは2026年に40.22%のシェアでリードしており、新しい施設は引き渡し前に工場受け入れ、現場受け入れ、および統合システムテストが必要なためです。
どのライフサイルフェーズが最も速く拡大していますか?
運用・保守・再認証は、設置基盤が継続的な保証とコンプライアンスチェックを必要とするため、2032年までにCAGR 27.18%で拡大する見込みです。
なぜAIデータセンターはTIC要件を増加させているのですか?
AIおよびHPC施設は、個別の機器テストではなく、高密度電力、液体冷却、および複合障害シナリオ下での回復力の検証が必要です。
どの地域が最も高い予測成長率を持っていますか?
アジア太平洋地域は、新規容量と主要プロバイダー間の配送能力の拡大に支えられ、2032年までにCAGR 27.49%で拡大する見込みです。
データセンターにおけるサイバーセキュリティ保証を推進しているものは何ですか?
NIS2、CMMC、およびISO/IEC 27001の義務へのコンプライアンスにより、IT・ネットワーク・サイバーセキュリティ保証が多くのオペレーターにとって必須のサービスラインとなっています。