
Marktgröße und Marktanteile im Bereich Rechenzentrum-Prüfung, Inspektion und Zertifizierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.81 Milliarden US-Dollar |
| Marktgröße (2032) | 15.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
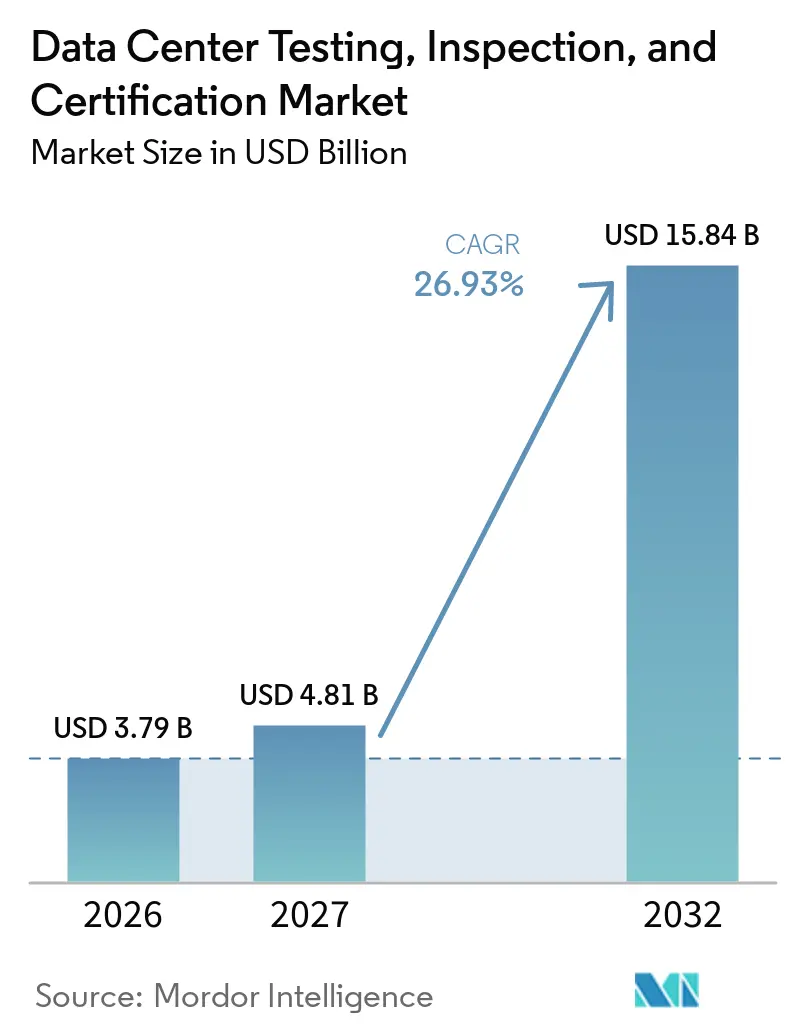
Marktanalyse für Rechenzentrum-Prüfung, Inspektion und Zertifizierung von Mordor Intelligence
Die Marktgröße für Rechenzentrum-Prüfung, Inspektion und Zertifizierung wird voraussichtlich von 3,79 Milliarden USD im Jahr 2026 und 4,81 Milliarden USD im Jahr 2027 auf 15,84 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 26,93 % zwischen 2027 und 2032. Der Markt für Rechenzentrum-TIC wird durch höhere Leistungsdichten, größere Anlagenbauten und strengere Anforderungen an den Nachweis, dass kritische Systeme wie vorgesehen funktionieren, geprägt. KI- und Hyperscale-Anlagen erfordern Prüfungen in den Bereichen Strom, Kühlung, Steuerung und Fehlerszenarien, bevor Geräte in Betrieb genommen werden. Dies steigert den Wert von Anbietern, die elektrische, mechanische, Cybersicherheits- und Zertifizierungsarbeiten in einem einzigen Auftrag koordinieren können. Neue europäische Offenlegungsvorschriften machen die Überprüfung der Energie- und Wasserleistung zu einer wiederkehrenden Anforderung für qualifizierte Anlagen. Die Marktchance ist zunehmend an wiederkehrende Arbeiten nach der Übergabe geknüpft, einschließlich Rezertifizierung, Compliance-Prüfungen und Sicherstellung bei Änderungen an Betriebssystemen.
Wichtigste Erkenntnisse des Berichts
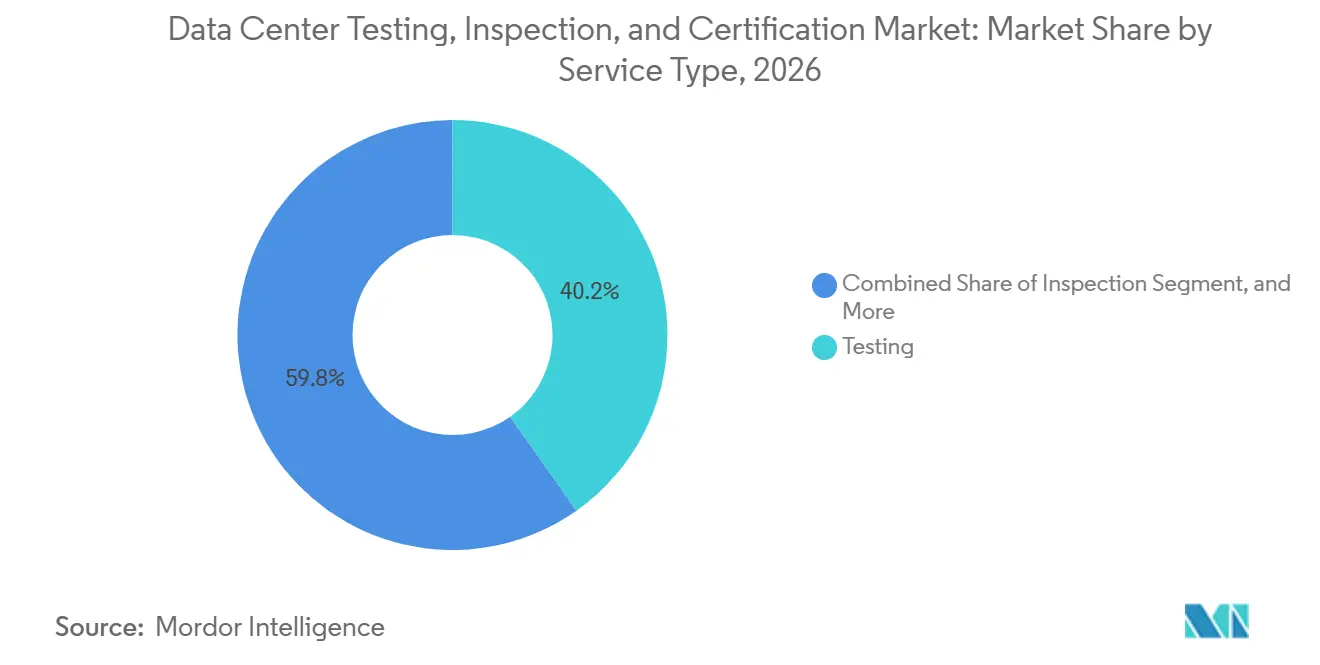
- Nach Serviceart führte Prüfung mit einem Anteil von 40,22 % am Markt für Rechenzentrum-TIC im Jahr 2026, während Compliance- und Assurance-Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 27,54 % wachsen werden.
- Nach Rechenzentrum-Lebenszyklus hielt Bau, Installation und Inbetriebnahme im Jahr 2026 einen Anteil von 58,14 % am Markt für Rechenzentrum-TIC, während Betrieb, Wartung und Rezertifizierung bis 2032 voraussichtlich mit einer CAGR von 27,18 % wachsen wird.
- Nach Infrastruktursystem führte Elektrische Infrastruktur mit einem Anteil von 37,16 % am Markt für Rechenzentrum-TIC im Jahr 2026, während IT-, Netzwerk- und Cybersicherheitsinfrastruktur bis 2032 voraussichtlich mit einer CAGR von 27,34 % wachsen wird.
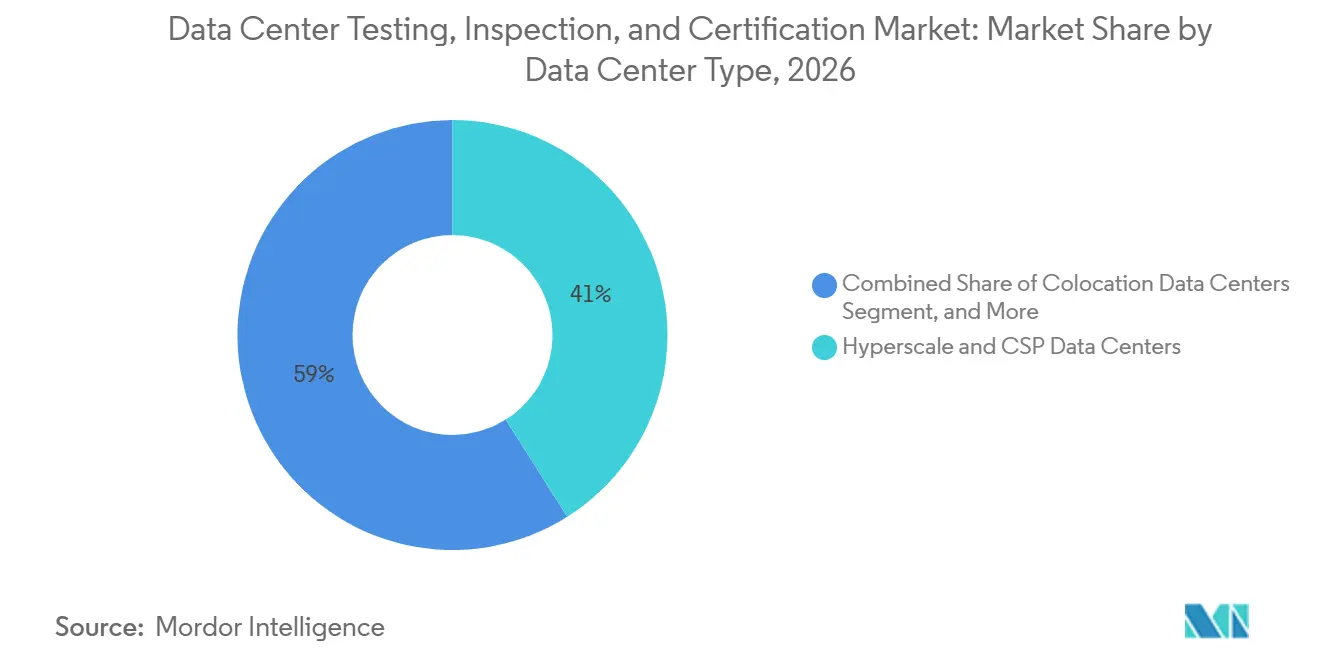
- Nach Rechenzentrumstyp hielten Hyperscale- und CSP-Rechenzentren im Jahr 2026 einen Anteil von 41,04 % am Markt für Rechenzentrum-TIC und werden bis 2032 voraussichtlich mit einer CAGR von 27,16 % wachsen.
- Nach Tier-Typ hielt Tier 3 im Jahr 2026 einen Anteil von 55,23 % am Markt für Rechenzentrum-TIC, während Tier 4 bis 2032 voraussichtlich mit einer CAGR von 27,28 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,14 % am Markt für Rechenzentrum-TIC, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 27,49 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Rechenzentrum-Prüfung, Inspektion und Zertifizierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im Rechenzentrumsbau und bei der IT-Last | +8.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von Hyperscale-, KI- und HPC-Anlagen | +6.8% | Nordamerika, asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Europa sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an Zuverlässigkeit und Zertifizierung | +3.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende regulatorische, Nachhaltigkeits- und Cybersicherheits-Compliance | +3.4% | Europa, asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende Modernisierung und Nachrüstung von Legacy-Rechenzentren | +2.1% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach unabhängiger Drittanbieter-Sicherstellung von Kunden, Investoren und Versicherern | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im Rechenzentrumsbau und bei der IT-Last
Der Markt für Rechenzentrum-TIC profitiert direkt, wenn Betreiber neue Kapazitäten hinzufügen, da jede Anlage vor der Inbetriebnahme Prüfungen und eine dokumentierte Abnahme erfordert. Werksabnahmeprüfungen helfen dabei, Geräte zu verifizieren, bevor sie vor Ort eintreffen. Standortprüfungen bestätigen anschließend, dass elektrische und mechanische Systeme in der fertiggestellten Anlage zusammenarbeiten. Die Übergabezertifizierung liefert Betreibern, Kunden und Finanzierern den Nachweis, dass definierte Anforderungen erfüllt wurden. Das wirtschaftliche Argument ist stärker, wenn die Baukosten steigen, da Betreiber dann mehr Anlass haben, Mängel zu identifizieren, bevor eine Anlage in Betrieb geht. Der Markt für Rechenzentrum-TIC profitiert auch von einer mehrjährigen Baupipeline, da diese Anbietern einen stetigen Strom von Inbetriebnahmearbeiten an etablierten und aufstrebenden Standorten verschafft.
Expansion von Hyperscale-, KI- und HPC-Anlagen
Hyperscale-, KI- und Hochleistungsrechenanlagen erhöhen die Komplexität der Prüfungen, da dichte Rechensysteme höhere Anforderungen an die Stromversorgung und Kühlung stellen. Diese Standorte können mit 30–100 kW pro Rack betrieben werden, was eine koordinierte Validierung von Flüssigkühlung, Stromverteilung und Ausfallsicherheit erfordert. Die Prüfung einer einzelnen Komponente reicht nicht aus, wenn die Leistung vom Zusammenspiel mehrerer Systeme abhängt. Der Markt für Rechenzentrum-TIC erzielt daher einen höheren Wert aus hochdichten Kapazitäten als aus konventionellen Bauten. Hyperscale- und CSP-Anlagen repräsentieren einen erheblichen Marktanteil und werden im Prognosezeitraum voraussichtlich rasch expandieren. Ihre Kombination aus installierter Größe und schneller Expansion hält sie im Mittelpunkt der Nachfrage nach Inbetriebnahme, Übergabeprüfungen und Betriebssicherstellung.
Steigende Anforderungen an Zuverlässigkeit und Zertifizierung
Die Zuverlässigkeitszertifizierung ist für viele unternehmenskritische Anlagen relevant für Belegungsvereinbarungen, Kreditbedingungen und Versicherungskonditionen geworden. Die Tier-Zertifizierung des Uptime Institute wird von Betreibern genutzt, die die Ausfallsicherheit eines fertiggestellten Designs und einer Anlage nachweisen müssen. Das Institut hat mehr als 4.300 Tier-Zertifizierungen in mehr als 120 Ländern ausgestellt, was die weite Verbreitung dieses Ansatzes im Markt für Rechenzentrum-TIC zeigt. ISO/IEC TS 22237-31:2026 führte Resilienzindikatoren für Stromverteilung, Umgebungssteuerung und Telekommunikationsverkabelung ein.[1] Diese Indikatoren bieten eine gemeinsame Grundlage für Prüf- und Rezertifizierungsarbeiten. Ein Betreiber, der ein Upgrade von Tier 3 auf Tier 4 anstrebt, muss zusätzliche Ausfallsicherheit und Designänderungen validieren, was die Beziehung zu einem Anbieter verlängern kann, der den Standort bereits kennt.
Wachsende regulatorische, Nachhaltigkeits- und Cybersicherheits-Compliance
Die Europäische Kommission veröffentlichte im September 2026 ein gemeinsames Unionsbewertungsschema im Rahmen der Energieeffizienzrichtlinie und schuf damit PUE- und WUE-Offenlegungsanforderungen für betroffene Rechenzentren.[2] Die unabhängige Überprüfung dieser Offenlegungen schafft einen jährlichen Compliance-Bedarf, der nicht allein von Neubauten abhängt. Deutschlands C5:2026-Kriterien erfordern eine Drittanbieter-Bestätigung für Cloud-Service-Provider und verknüpfen Cloud-Sicherstellung mit Energie- und Cybersicherheitserwartungen. IT-, Netzwerk- und Cybersicherheitsinfrastruktur wird bis 2032 voraussichtlich mit einer CAGR von 27,34 % wachsen und damit die Gesamt-CAGR des Marktes für Rechenzentrum-TIC übertreffen. NIS2, CMMC und branchenspezifische Verpflichtungen machen Cybersicherheitssicherstellung für viele regulierte Mieter zu einer vertraglichen Anforderung. Anbieter, die sowohl nach EN 50600 als auch nach ISO/IEC 22237 arbeiten können, können ein breiteres Engagement anbieten, bei dem Kunden sowohl regionale als auch internationale Ausrichtung benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prüf- und Zertifizierungskosten | -3.3% | Global, mit stärkster Auswirkung in Südamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Standards und regionale Vorschriften | -2.0% | Global, mit starker Auswirkung im asiatisch-pazifischen Raum sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem TIC-Personal | -1.3% | Nordamerika, Europa und wachstumsstarke asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Komplexe Multi-Vendor-Rechenzentrumsinfrastruktur | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prüf- und Zertifizierungskosten
Prüfung, Inbetriebnahme und Zertifizierung für eine Großanlage können einen bescheidenen Anteil der Projektinvestitionen ausmachen. Die Kosten können für KI-Dichteanlagen mit Flüssigkühlung und Hochspannungsstromsystemen weiter steigen. Große Hyperscaler können TIC-Arbeiten in langfristige Rahmenvereinbarungen einbeziehen und niedrigere Sätze pro Megawatt erzielen. Kleinere Colocation-Betreiber beschaffen vergleichbare Arbeiten oft zu deutlich höheren Spotpreisen. Dieser Unterschied kann den Rhythmus von Zertifizierungs- und Bewertungsarbeiten für kleinere Betreiber einschränken. Der Effekt ist am stärksten in Südamerika sowie im Nahen Osten und Afrika ausgeprägt, wo begrenzte lokale Akkreditierungskapazitäten Reise- und Mobilisierungskosten zum Auftrag hinzufügen können.
Mangel an qualifiziertem TIC-Personal
Inbetriebnahmeingenieure, zertifizierte Elektroinspektoren und Cybersicherheitsprüfer bedienen denselben Arbeitsmarkt wie Rechenzentrumsbetreiber und Bauunternehmer. Die Personallücke kann den Beginn von Prüfungen verzögern, wenn mehrere Projekte gleichzeitig die Inbetriebnahmephase erreichen. Sie kann auch Inbetriebnahmepläne verlängern, wenn Fachpersonal zwischen weit entfernten Standorten wechseln muss. Anbieter stehen unter Lohndruck für spezialisierte Rollen, selbst wenn die Auftragsvolumina steigen. Dies kann die Margen verringern, sofern Außendienstteams Arbeiten nicht effizienter abschließen können. Digitale Inbetriebnahmemethoden, wie der System-Start-up-Matrix-Ansatz von SGS, können die Übergabebereitschaft unterstützen und die Abhängigkeit von manueller Koordination reduzieren.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Compliance- und Assurance-Dienstleistungen beschleunigen sich, da die Risikoprofile der Betreiber zunehmen
Prüfung hielt im Jahr 2026 einen Anteil von 40,22 % an der Marktgröße für Rechenzentrum-TIC, unterstützt durch das hohe Volumen an Werks- und Standortabnahmearbeiten im Zusammenhang mit Neubauten. Prüfungen sind erforderlich, bevor kritische Geräte zur Nutzung akzeptiert werden, und erneut, wenn integrierte Systeme in Betrieb genommen werden. Sie umfassen den physischen Nachweis, dass Strom-, Kühlungs-, Steuerungs- und Sicherheitssysteme definierte Leistungsanforderungen erfüllen. Inspektion unterstützt die Compliance an wichtigen Lebenszyklus-Meilensteinen und bietet eine unabhängige Sicht auf installierte Bedingungen. Zertifizierung befasst sich mit formalen Anforderungen, bei denen Kunden, Behörden, Kreditgeber oder Versicherer eine anerkannte Bewertung verlangen. Zusammen bleiben diese Servicelinien wichtig, da der physische Bauzyklus nach wie vor die größte unmittelbare Arbeitsquelle ist. Ihre Rolle verschafft Anbietern auch eine frühe Beziehung, die nach der Inbetriebnahme des Standorts fortgesetzt werden kann.
Compliance- und Assurance-Dienstleistungen sind nach Umsatz im Jahr 2026 die kleinste Serviceart, aber ihre prognostizierte CAGR von 27,54 % macht sie bis 2032 zur am schnellsten wachsenden Servicekategorie. Der Wandel spiegelt eine Abkehr von einmaligen Audits hin zu kontinuierlicher Arbeit an Energie-, Cybersicherheits- und Verfügbarkeitsanforderungen wider. Diese Arbeit ist nach dem Bau relevant, da sich Betriebsrisiken und regulatorische Verpflichtungen während der gesamten Lebensdauer der Anlage ändern. Intertek erlangte 2025 die globale JAS-ANZ-Akkreditierung für die ISO/IEC 42001:2023 KI-Managementsystem-Zertifizierung. Diese Akkreditierung unterstützt die KI-Governance-Validierung neben physischer Infrastruktur und Cybersicherheitssicherstellung. Für Mieter, die KI-Workloads betreiben, kann dieser kombinierte Umfang Risiken adressieren, die durch herkömmliche Infrastrukturprüfungen allein nicht abgedeckt werden. Die Branche für Rechenzentrum-TIC bewegt sich daher auf Aufträge zu, die technische Prüfungen mit dem Nachweis fortlaufender Governance und Compliance kombinieren.

Nach Rechenzentrum-Lebenszyklus: Ausgaben in der Betriebsphase entwickeln sich zur langfristigen Wachstumsquelle des Marktes
Bau, Installation und Inbetriebnahme machten im Jahr 2026 einen Anteil von 58,14 % am Markt für Rechenzentrum-TIC aus. Diese Position ist konsistent mit dem großen Arbeitsaufwand, der anfällt, bevor eine neue Anlage in Betrieb geht. Anbieter prüfen Geräte, bestätigen die Installationsqualität, testen einzelne Systeme und validieren den integrierten Betrieb vor der Übergabe. Vorplanungs- und Designaufträge tragen ebenfalls durch technische Sorgfaltsprüfungen, Designüberprüfungen und Zertifizierungsbereitschaftsbewertungen bei. Diese frühen Aktivitäten ermöglichen es Betreibern, Compliance- oder Resilienzprobleme zu identifizieren, bevor sie zu teuren Feldänderungen werden. Die Bauphase bleibt eine große Umsatzbasis, da sie eine Reihe von Prüfungen vom Design bis zur endgültigen Inbetriebnahme erfordert. Sie erstellt auch die Dokumentation, die spätere Rezertifizierungen und Betriebsüberprüfungen unterstützt.
Betrieb, Wartung und Rezertifizierung wird bis 2032 voraussichtlich mit einer CAGR von 27,18 % wachsen und ist damit die am schnellsten wachsende Lebenszyklusphase. Der installierte Bestand zertifizierter Anlagen wird laufende Überprüfungen benötigen, da Geräte altern, Kundenverpflichtungen sich ändern und regulatorische Anforderungen spezifischer werden. Rezertifizierung kann zu wiederkehrender Arbeit werden, nachdem eine Anlage ihr anfängliches Bauprogramm abgeschlossen hat. Nachrüstung und Modernisierung fügt auch Arbeit hinzu, wenn ältere Unternehmensstandorte elektrische Systeme oder Kühlinfrastruktur für dichtere KI-Workloads modifizieren. Solche Änderungen können neue Designüberprüfungen, Resilienzprüfungen und Compliance-Bewertungen erfordern, da sich das Risikoprofil der Anlage geändert hat. Anbieter mit einer Inbetriebnahmebeziehung können für mehrjährige Betriebsverträge gut positioniert sein, da sie das ursprüngliche Design und den Übergabedatensatz kennen. Dies unterstützt eine besser planbare Arbeitsquelle als Projekte, die enden, wenn die Anlage in Betrieb genommen wird.
Nach Infrastruktursystem: Cybersicherheitsinfrastruktur wird zur am schnellsten wachsenden Verifikationsdomäne
Elektrische Infrastruktur hielt im Jahr 2026 einen Anteil von 37,16 % an der Marktgröße für Rechenzentrum-TIC, da sie sowohl kapitalintensiv als auch für den sicheren Betrieb unerlässlich ist. Elektrische Systeme müssen Gerätelasten unterstützen und dabei die Kontinuität bei geplanten Wartungsarbeiten und Fehlerereignissen aufrechterhalten. Ihr Prüfumfang umfasst Verteilungsgeräte, Notstrom, Schutzsysteme und die Steuerungen, die diese Anlagen koordinieren. Der Umfang dieser Arbeit spiegelt die zentrale Rolle der Stromverfügbarkeit in jeder Rechenzentrumskategorie wider. Mechanische, Kühlungs- und Brandschutzinfrastruktur bildet den nächsten wichtigen Arbeitsbereich. Diese Kategorie umfasst nun komplexere Flüssigkühlungs- und Immersionskühlungsdesigns für KI-Workloads. Diese Systeme benötigen integrierte Prüfungen, da ihre Wirksamkeit vom Zusammenspiel zwischen Kühlung, Steuerung, Strom und dem physischen Gerätelayout abhängt.
IT-, Netzwerk- und Cybersicherheitsinfrastruktur wird bis 2032 voraussichtlich mit einer CAGR von 27,34 % wachsen und damit die Gesamt-CAGR des Marktes für Rechenzentrum-TIC übertreffen. Das Segment spiegelt den wachsenden Bedarf wider, Steuerungen zu validieren, die gehostete Dienste und verbundene Anlagensysteme schützen. NIS2-, CMMC- und ISO/IEC 27001-Verpflichtungen stellen Cybersicherheitssicherstellung neben physische Infrastrukturanforderungen für viele Betreiber. UL Solutions startete 2026 ein Zertifizierungsprogramm für Mittelspannungs-Festkörper-Stromeinheiten nach UL 2877. Das Programm richtet sich an Anlagen, die von 400 V AC auf 800 V DC-Systeme für KI-Anwendungen umsteigen. UL 2755:2025 ermöglichte auch die Bewertung vorgefertigter modularer Systeme als integrierte Produkte und nicht nur als einzelne Komponenten. Diese Entwicklungen fügen definierten Verifikationsaufwand für Anbieter hinzu, die Standorte mit neuen Stromarchitekturen und modularen Designs bedienen.
Nach Rechenzentrumstyp: Dominanz von Hyperscale und CSP vertieft sich in Bezug auf Größe und Geschwindigkeit
Hyperscale- und CSP-Rechenzentren machten im Jahr 2026 einen Anteil von 41,04 % am Markt für Rechenzentrum-TIC aus. Ihre großen Campusse benötigen Prüfungen und Übergabezertifizierungen für ein hohes Volumen an elektrischen, mechanischen und digitalen Systemen. Die Größe jedes Projekts kann eine breite Anbieterpräsenz von der Designphase bis zur Inbetriebnahme rechtfertigen. Ihre Betreiberstandards werden auch oft über mehrere Standorte hinweg angewendet, was Folgeaufträge unterstützen kann. Colocation-Anlagen bilden den zweitgrößten Rechenzentrumstyp nach TIC-Umsatz. Unternehmensmieter verlangen häufig SOC 2 Typ II, ISO 27001 und Uptime-Tier-Nachweise als Teil der Miet- und Risikoanforderungen. Dies hält externe Sicherstellung auch dann wichtig, wenn der Anlageneigentümer die Kundensysteme innerhalb des Standorts nicht betreibt.
Hyperscale- und CSP-Anlagen werden bis 2032 voraussichtlich mit einer CAGR von 27,16 % wachsen, was diesem Segment die stärkste Wachstumsrate unter den Rechenzentrumstypen verleiht. Ihre anhaltende Expansion verknüpft die TIC-Nachfrage mit dem Bedarf an schnellerer Inbetriebnahme ohne Senkung der Resilienzerwartungen. Unternehmensanlagen expandieren langsamer, da Cloud-Migration einige lokale Footprints reduziert. Betreiber, die private Anlagen aus Souveränitäts- oder Compliance-Gründen behalten, investieren weiterhin in Zertifizierung zur Unterstützung des laufenden Betriebs. Edge- und modulare Anlagen sind ein kleinerer, aber aufstrebender Bereich für den Markt für Rechenzentrum-TIC. UL 2755:2025 befasste sich speziell mit vorgefertigten modularen Rechenzentrumsystemen und verwandten modularen Einheiten. Eine integrierte Bewertung kann eine frühere Lücke schließen, bei der modulare Anlagen nur auf Komponentenebene überprüft wurden. Dies unterstützt einen definierten Prüfpfad für Betreiber, die standardisierte Systeme außerhalb konventioneller Großcampus-Designs verwenden.
Nach Tier-Typ: Tier 4 entwickelt sich zur Premium-Zertifizierungskategorie in einem KI-orientierten Markt
Tier 3 machte im Jahr 2026 einen Anteil von 55,23 % am Markt für Rechenzentrum-TIC aus und ist damit die größte Tier-Kategorie. Diese Klassifizierung unterstützt gleichzeitige Wartbarkeit und wird von Colocation- und Unternehmensbetreibern weit verbreitet eingesetzt. Sie spiegelt die Betriebsanforderungen von Anlagen wider, die geplante Wartungsarbeiten ohne Unterbrechung der Kundendienste erfordern. Prüfungen und Verifikationen sind erforderlich, um festzustellen, dass das Design und die fertiggestellte Anlage das angegebene Tier-Ziel erfüllen. Tier-1- und Tier-2-Anlagen bedienen kleinere Unternehmens- und Edge-Anwendungen mit bescheideneren Anforderungen. Diese Standorte erfordern noch grundlegende Verifikationen, aber ihr technischer Umfang und ihre Zertifizierungsanforderungen sind geringer als bei Anlagen höherer Tiers. Der Markt für Rechenzentrum-TIC erhält daher die größten Tier-bezogenen Arbeiten von Anlagen, bei denen Verfügbarkeitsverpflichtungen eine direkte kommerzielle Auswirkung haben.
Tier 4 wird bis 2032 voraussichtlich mit einer CAGR von 27,28 % wachsen, der höchsten Rate unter den Tier-Typen. Es erfordert Fehlertoleranz und keinen einzelnen Ausfallpunkt, was für KI-Inferenz-Cluster wichtig ist, bei denen ein Ausfall den Umsatz sofort beeinflussen kann. Der Wechsel von Tier 3 zu Tier 4 schafft zusätzliche Arbeit, da der Betreiber zusätzliche Ausfallsicherheit und Designänderungen validieren muss. Vorhandene Anlagendatensätze und frühere Testergebnisse können während dieses Prozesses wertvoll sein. Die Branche für Rechenzentrum-TIC kann daher sowohl von Upgrades als auch von Neubauten profitieren. Tier-4-Erwartungen werden auch zunehmend enger mit den Anforderungen der ISO/IEC 22237 Verfügbarkeitsklasse 4 abgestimmt. Anbieter, die unter beiden Rahmenwerken arbeiten können, können Kunden ansprechen, die Nachweise gegen mehr als einen anerkannten Standard benötigen. Dieser Bedarf an dualer Ausrichtung begünstigt Anbieter, die eine breite Akkreditierungsabdeckung aufrechterhalten.
Geografische Analyse
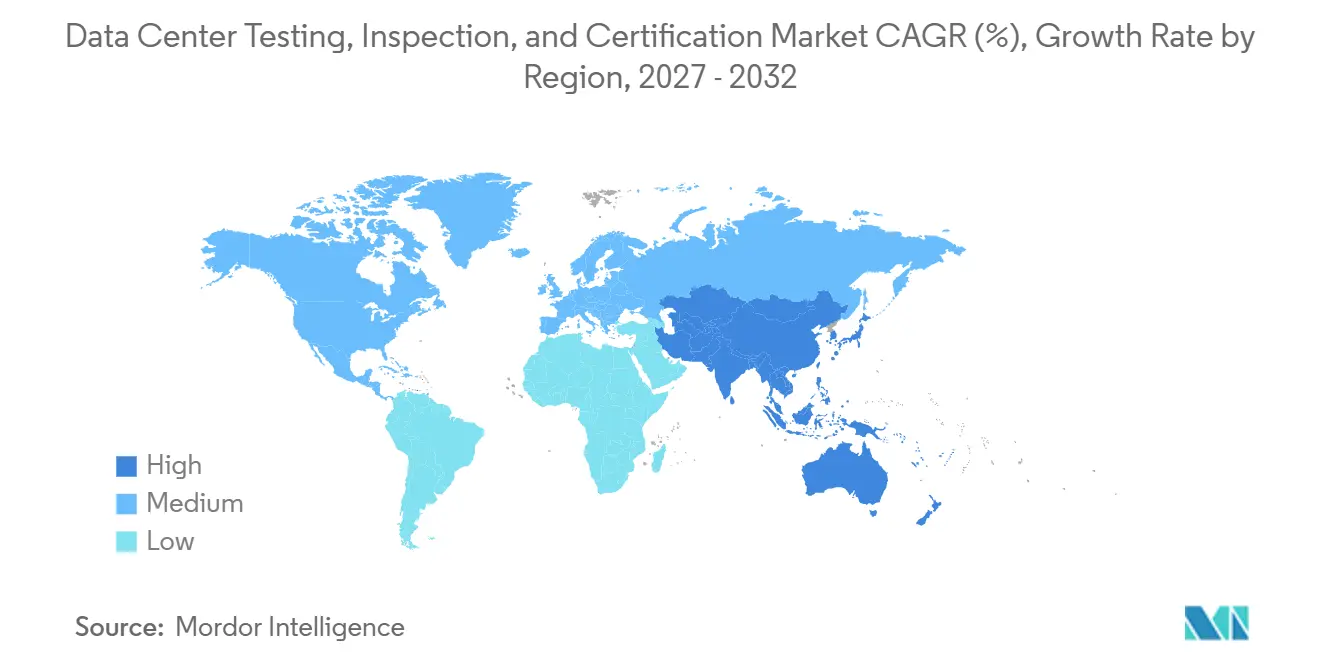
Nordamerika hielt im Jahr 2026 einen Anteil von 38,14 % an der Marktgröße für Rechenzentrum-TIC und wird voraussichtlich bis 2032 die größte regionale Position behalten. Die Region verfügt über eine hohe Konzentration von Hyperscale-Eigenbauprojekten und einem großen installierten Bestand, der Betriebssicherstellung erfordert. Neue Anlagen schaffen Arbeit in den Phasen Design, Bau, Inbetriebnahme und Übergabe. Betreiber benötigen auch nach der Eröffnung eines Standorts wiederkehrende Tier-Zertifizierung und Cybersicherheitssicherstellung. Der Bau erstreckt sich auf Standorte mit weniger entwickelten Pools von Inbetriebnahmespezialisten. Dies macht die Mobilisierung von Anbietern und die lokale Lieferkapazität zu wichtigen Wettbewerbsmerkmalen im Markt für Rechenzentrum-TIC.
Europa folgt Nordamerika in der Größe, wobei Deutschland, die Niederlande, Irland und das Vereinigte Königreich wichtige Zentren der TIC-Nachfrage darstellen. Nordische Länder, Spanien und Italien erhalten ebenfalls Investitionen, da Strom- und Flächenbeschränkungen die Entwicklung an Kernstandorten einschränken. Das Bewertungsschema der Europäischen Kommission erfordert Energie- und Wasserleistungsoffenlegungen für Anlagen mit einer IT-Leistungsanforderung über 500 kW. Dies schafft wiederkehrende Compliance-Arbeit in den Mitgliedstaaten und nicht nur projektphasenbezogene Prüfungen. Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 27,49 % wachsen, der schnellsten regionalen Rate. Große Anbieter stärken lokale Lieferkapazitäten, wie die Eröffnung eines regionalen Hubs von TÜV SÜD im März 2026 in Singapur mit der Singapore Economic Development Board zeigt.
Südamerika sowie Naher Osten und Afrika sind aufstrebende Geografien mit Potenzial für eine stärkere TIC-Nachfrage, da große Campusse und Colocation-Anlagen entwickelt werden. Im Nahen Osten streben Betreiber international anerkannte Zertifizierungen an, um Hyperscale-Mieter und institutionelle Investoren anzuziehen. BSI zertifizierte BK Gulf LLC in den Vereinigten Arabischen Emiraten im Rahmen des ISO/IEC 22237-1-basierten Mark-of-Trust-Pilotprojekts. Brasilien macht einen Großteil der südamerikanischen TIC-Nachfrage aus, bedingt durch Cloud-Expansion und Souveränitätsanforderungen im Finanzdienstleistungssektor. Chile und Argentinien sind aufstrebende Colocation-Standorte, während Nigeria, Ägypten und Südafrika wichtige afrikanische Märkte sind. Begrenzte lokale Infrastruktur bedeutet, dass viele Anbieter Personal aus Europa oder dem Nahen Osten mobilisieren müssen, was die Zertifizierungsnutzung dort einschränken kann, wo die Nachfrage wächst.
Wettbewerbslandschaft
Der Markt für Rechenzentrum-TIC ist global mäßig fragmentiert, während hochwertige Servicebereiche zunehmend konzentrierter werden. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, Intertek, UL Solutions, DEKRA und DNV konkurrieren durch geografische Reichweite und multidisziplinäre Akkreditierungsportfolios. Ihre Fähigkeit, elektrische, mechanische und Cybersicherheitsteams im selben Projekt einzusetzen, ist für komplexe Hyperscale-Anlagen wichtig. Kleinere regionale Spezialisten, darunter Kiwa, SOCOTEC und Applus+, behalten Positionen in nationalen Märkten, wo lokale Standards und Akkreditierungen Markteintrittsbarrieren schaffen. Der Marktanteil im Bereich Rechenzentrum-TIC wird daher sowohl von globaler Lieferkapazität als auch von lokaler regulatorischer Glaubwürdigkeit beeinflusst. Anbieter, die Inbetriebnahme mit formaler Sicherstellung kombinieren können, können ihr Serviceangebot über den gesamten Anlagenlebenszyklus relevanter gestalten.
Bureau Veritas unterzeichnete im April 2026 eine Vereinbarung zur Übernahme von Lotusworks für 375 Millionen EUR (423 Millionen USD). Die Transaktion fügte Inbetriebnahme-, Qualitätssicherungs-, Kalibrierungs- und Wartungskapazitäten für unternehmenskritische Anlagen hinzu. Sie spiegelt den Wert wider, der der Tiefe in Inbetriebnahme und Qualitätssicherung beigemessen wird, wenn Fachpersonal knapp ist. SGS schloss im März 2026 die Übernahme von Granite River Labs ab und erweiterte damit die Kapazitäten für digitales Vertrauen und Hochgeschwindigkeits-Konnektivitätsprüfungen. Dieser Schritt stärkt die Position von SGS in der Netzwerkinfrastruktur und digitalen Systemen, die den Rechenzentrumsbetrieb unterstützen. Beide Maßnahmen zeigen, dass Akquisitionen genutzt werden können, um spezialisierte Kapazitäten hinzuzufügen, wenn der alleinige Aufbau von Kapazitäten durch Einstellungen schwierig ist.
TÜV NORD CERT erteilte T-Systems International GmbH im März 2026 ISO/IEC 22237- und EN 50600-Zertifikate für den Rechenzentrum-Campus Magdeburg. Die doppelte Zertifizierung demonstriert den Wert von Anbietern, die sowohl nach regionalen als auch nach internationalen Rahmenwerken arbeiten können. KI-spezifische Sicherstellung bleibt ein Chancenbereich bei der Validierung von Flüssigkühlung, Immersionskühlungszertifizierung und Cybersicherheitsbewertungen, die physischen Zugang und KI-Governance abdecken. Die ISO/IEC 42001-Akkreditierung von Intertek bietet eine Grundlage für die Bereitstellung von KI-Managementsystem-Zertifizierungen. Das Mark of Trust von BSI fügt ein modulares Rahmenwerk hinzu, das gegen ISO/IEC 22237-1 validiert wurde. Diese Rahmenwerkerweiterungen vergrößern den Umfang der Sicherstellungsarbeiten, die Rechenzentrumsbetreibern angeboten werden können.
Branchenführer im Bereich Rechenzentrum-Prüfung, Inspektion und Zertifizierung
-
SGS SA
-
Bureau Veritas SA
-
TÜV SÜD AG
-
UL Solutions Inc.
-
Intertek Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Die Europäische Kommission veröffentlichte ein gemeinsames Unionsbewertungsschema für Rechenzentren im Rahmen der Energieeffizienzrichtlinie (EU 2023/1791) und führte obligatorische PUE- und WUE-basierte elektronische Kennzeichnungen für Betreiber mit einer IT-Leistungsanforderung über 500 kW ein, mit Mindestleistungsstandards, die bis Dezember 2028 überprüft werden sollen, und erweiterte damit den obligatorischen unabhängigen Verifikationsmarkt in allen EU-Mitgliedstaaten.
- September 2026: ISO/IEC 27017:2026 wurde veröffentlicht und bietet aktualisierte Cloud-Sicherheitsleitlinien, die mit ISO/IEC 27002 für Cloud-Service-Provider und Kunden abgestimmt sind; Rechenzentrumsbetreiber, die Cloud-Infrastruktur hosten, werden voraussichtlich ihre Kontrollrahmen mit Drittanbieter-Prüfern neu bewerten.
- April 2026: Bureau Veritas unterzeichnete eine Vereinbarung zur Übernahme von Lotusworks, einem in Irland ansässigen Anbieter von Inbetriebnahme-, Qualitätssicherungs-, Kalibrierungs- und Wartungsdienstleistungen für unternehmenskritische Anlagen, für 375 Millionen EUR (ca. 423 Millionen USD); Lotusworks bedient Hyperscaler in den Vereinigten Staaten und Europa.
- März 2026: SGS schloss die Übernahme von Granite River Labs ab und erweiterte damit seine Kapazitäten für digitales Vertrauen und Hochgeschwindigkeits-Konnektivitätsprüfungen für Rechenzentrum-Netzwerkinfrastruktur und verwandte digitale Systeme in den Märkten des asiatisch-pazifischen Raums und Nordamerikas.
Globaler Berichtsumfang des Marktes für Rechenzentrum-Prüfung, Inspektion und Zertifizierung
Der Markt für Rechenzentrum-Prüfung, Inspektion und Zertifizierung (TIC) umfasst unabhängige Drittanbieter-Dienstleistungen, die die Sicherheit, Leistung, Zuverlässigkeit und regulatorische Compliance der Rechenzentrumsinfrastruktur über ihren gesamten Lebenszyklus hinweg verifizieren – von der Designüberprüfung und dem Bau über die Inbetriebnahme und den Betrieb bis hin zur Modernisierung.
Der Markt für Rechenzentrum-TIC ist segmentiert nach Serviceart (Prüfung, Inspektion, Zertifizierung und Compliance), Rechenzentrum-Lebenszyklus (Vorplanung und Design, Bau, Installation und Inbetriebnahme, Betrieb, Wartung und Rezertifizierung sowie Nachrüstung und Modernisierung), Infrastruktursystem (Elektrische Infrastruktur, Mechanische, Kühlungs- und Brandschutzinfrastruktur, Struktur-, Gebäude- und physische Sicherheitssysteme sowie IT-, Netzwerk- und Cybersicherheitsinfrastruktur), Rechenzentrumstyp (Hyperscale- und Cloud-Service-Provider-Rechenzentren, Colocation, Unternehmen, Edge und Modular), Tier (1 und 2, 3, 4) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Prüfung |
| Inspektion |
| Zertifizierung |
| Compliance- und Assurance-Dienstleistungen |
| Vorplanung und Design |
| Bau, Installation und Inbetriebnahme |
| Betrieb, Wartung und Rezertifizierung |
| Nachrüstung und Modernisierung |
| Elektrische Infrastruktur |
| Mechanische, Kühlungs- und Brandschutzinfrastruktur |
| Struktur-, Gebäude- und physische Sicherheitssysteme |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur |
| Hyperscale- und Cloud-Service-Provider-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge- und modulare Rechenzentren |
| Tier 1 und Tier 2 |
| Tier 3 |
| Tier 4 |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Niederlande | |
| Vereinigtes Königreich | |
| Irland | |
| Spanien | |
| Italien | |
| Schweden | |
| Norwegen | |
| Finnland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Indonesien | |
| Australien | |
| Singapur | |
| Malaysia | |
| Vietnam | |
| Thailand | |
| Taiwan | |
| Philippinen | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Serviceart | Prüfung | |
| Inspektion | ||
| Zertifizierung | ||
| Compliance- und Assurance-Dienstleistungen | ||
| Nach Rechenzentrum-Lebenszyklus | Vorplanung und Design | |
| Bau, Installation und Inbetriebnahme | ||
| Betrieb, Wartung und Rezertifizierung | ||
| Nachrüstung und Modernisierung | ||
| Nach Infrastruktursystem | Elektrische Infrastruktur | |
| Mechanische, Kühlungs- und Brandschutzinfrastruktur | ||
| Struktur-, Gebäude- und physische Sicherheitssysteme | ||
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur | ||
| Nach Rechenzentrumstyp | Hyperscale- und Cloud-Service-Provider-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmensrechenzentren | ||
| Edge- und modulare Rechenzentren | ||
| Nach Tier-Typ | Tier 1 und Tier 2 | |
| Tier 3 | ||
| Tier 4 | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Niederlande | ||
| Vereinigtes Königreich | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Schweden | ||
| Norwegen | ||
| Finnland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Indonesien | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Vietnam | ||
| Thailand | ||
| Taiwan | ||
| Philippinen | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrum-TIC?
Der Markt für Rechenzentrum-TIC wird voraussichtlich von 3,79 Milliarden USD im Jahr 2026 und 4,81 Milliarden USD im Jahr 2027 auf 15,84 Milliarden USD bis 2032 wachsen, mit einer CAGR von 26,93 %.
Welche Serviceart führt die Nachfrage im Bereich Rechenzentrum-TIC an?
Prüfung führt mit einem Anteil von 40,22 % im Jahr 2026, da neue Anlagen Werksabnahme-, Standortabnahme- und integrierte Systemprüfungen vor der Übergabe erfordern.
Welche Lebenszyklusphase wächst am schnellsten?
Betrieb, Wartung und Rezertifizierung wird bis 2032 voraussichtlich mit einer CAGR von 27,18 % wachsen, da der installierte Bestand laufende Sicherstellung und Compliance-Prüfungen erfordert.
Warum erhöhen KI-Rechenzentren die TIC-Anforderungen?
KI- und HPC-Anlagen erfordern die Validierung von hochdichter Stromversorgung, Flüssigkühlung und Ausfallsicherheit unter kombinierten Fehlerszenarien, anstatt isolierter Geräteprüfungen.
Welche Region hat die höchste prognostizierte Wachstumsrate?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 27,49 % wachsen, unterstützt durch neue Kapazitäten und wachsende Lieferkapazitäten bei großen Anbietern.
Was treibt die Cybersicherheitssicherstellung in Rechenzentren an?
Die Einhaltung von NIS2-, CMMC- und ISO/IEC 27001-Verpflichtungen macht IT-, Netzwerk- und Cybersicherheitssicherstellung für viele Betreiber zu einer erforderlichen Servicelinie.