
Taille et part du marché des tests, inspections et certifications des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.81 Milliards de dollars |
| Taille du Marché (2032) | 15.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.93 % |
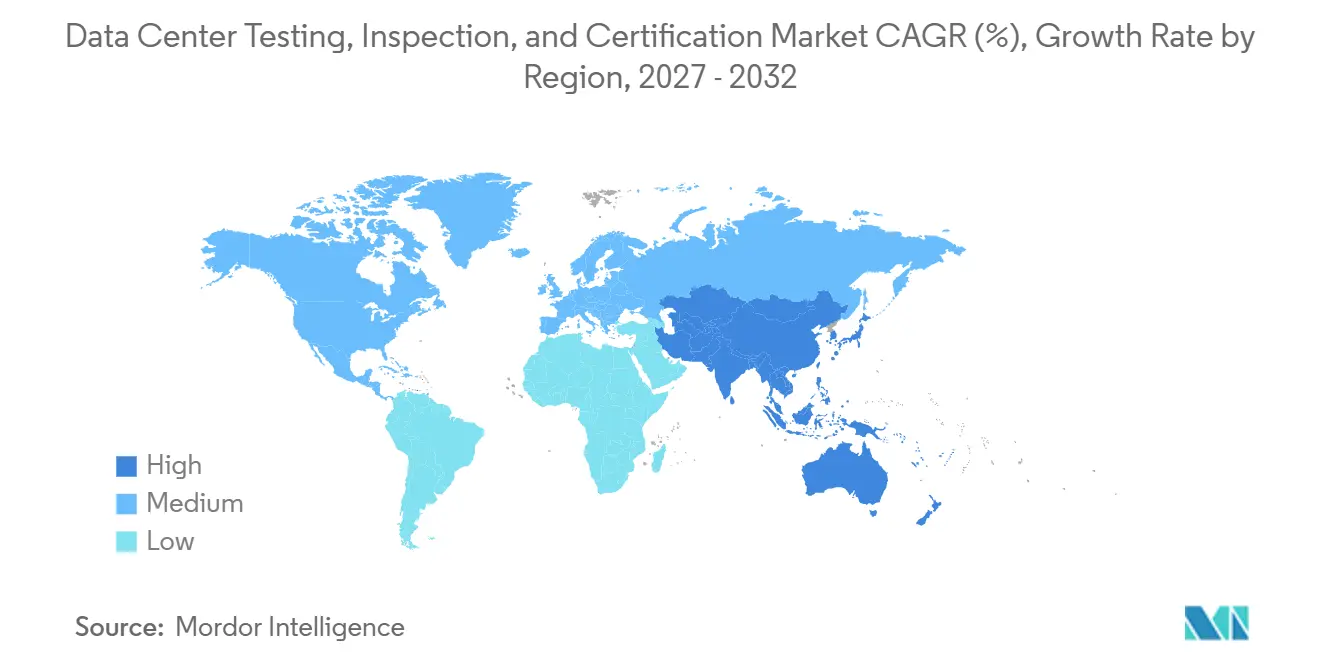
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
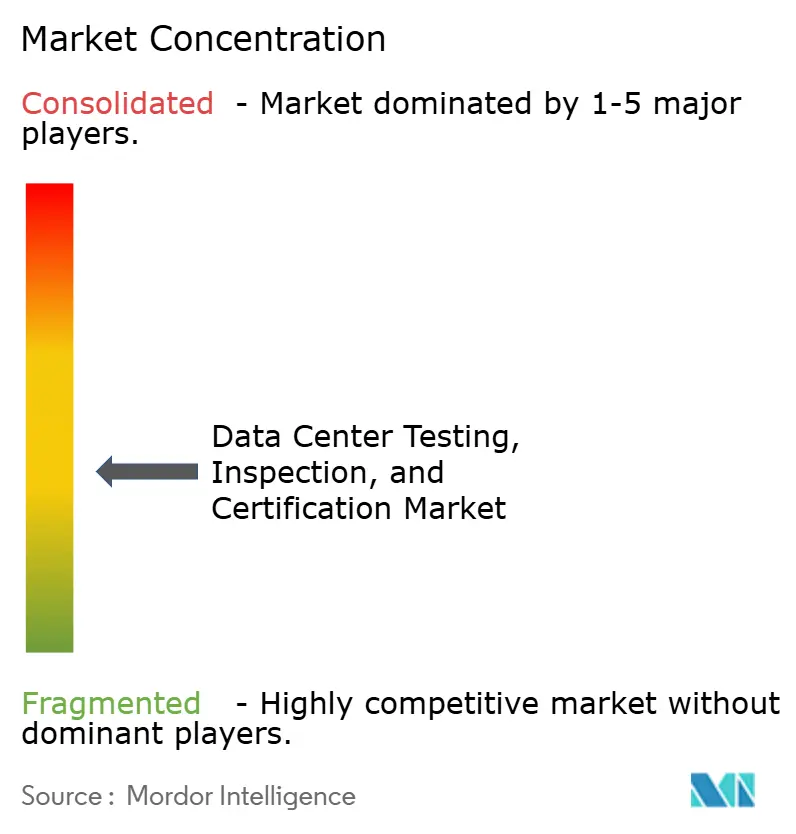
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests, inspections et certifications des centres de données par Mordor Intelligence
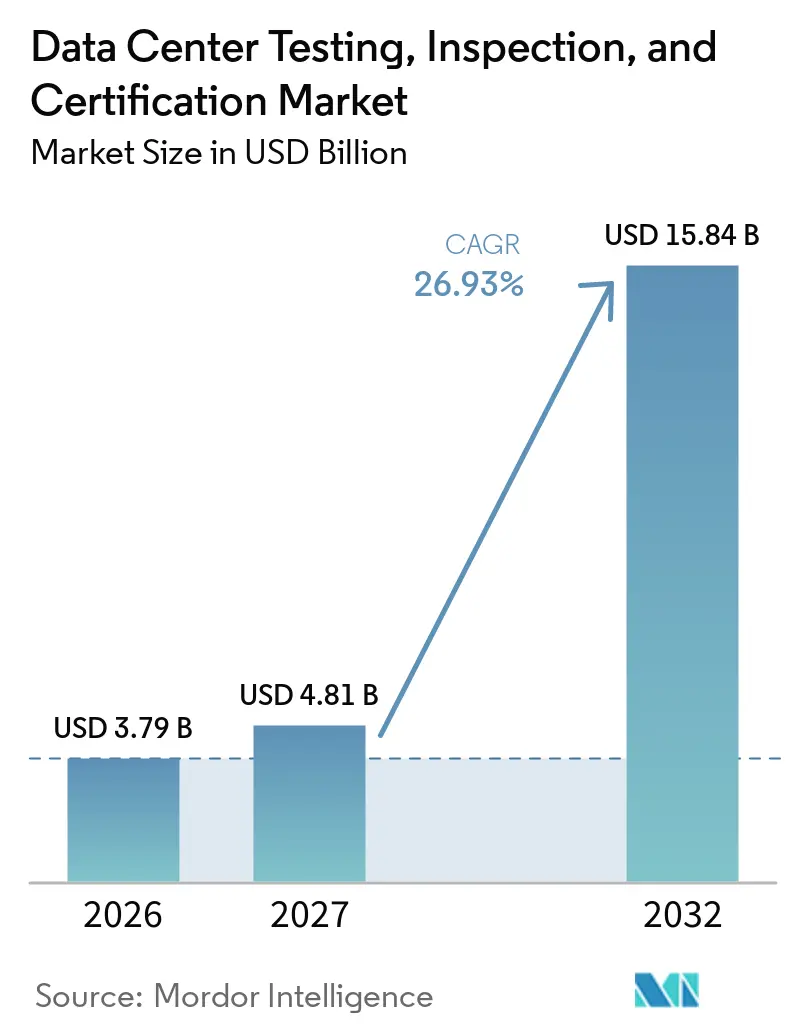
La taille du marché des tests, inspections et certifications des centres de données devrait s'étendre de 3,79 milliards USD en 2026 et 4,81 milliards USD en 2027 à 15,84 milliards USD d'ici 2032, enregistrant un CAGR de 26,93 % entre 2027 et 2032. Le marché TIC des centres de données est façonné par des densités de puissance plus élevées, des constructions d'installations plus importantes et des exigences plus strictes en matière de preuve que les systèmes critiques fonctionnent comme prévu. Les installations d'intelligence artificielle et hyperscale nécessitent des tests portant sur l'alimentation, le refroidissement, les contrôles et les scénarios de défaillance avant la mise en service des équipements. Cela accroît la valeur des prestataires capables de coordonner les travaux électriques, mécaniques, de cybersécurité et de certification dans le cadre d'un seul engagement. Les nouvelles règles européennes de divulgation font également de la vérification des performances énergétiques et hydriques une exigence récurrente pour les installations éligibles. L'opportunité est de plus en plus liée aux travaux récurrents après la remise, notamment la recertification, les contrôles de conformité et l'assurance pour les modifications apportées aux systèmes d'exploitation.
Principaux enseignements du rapport
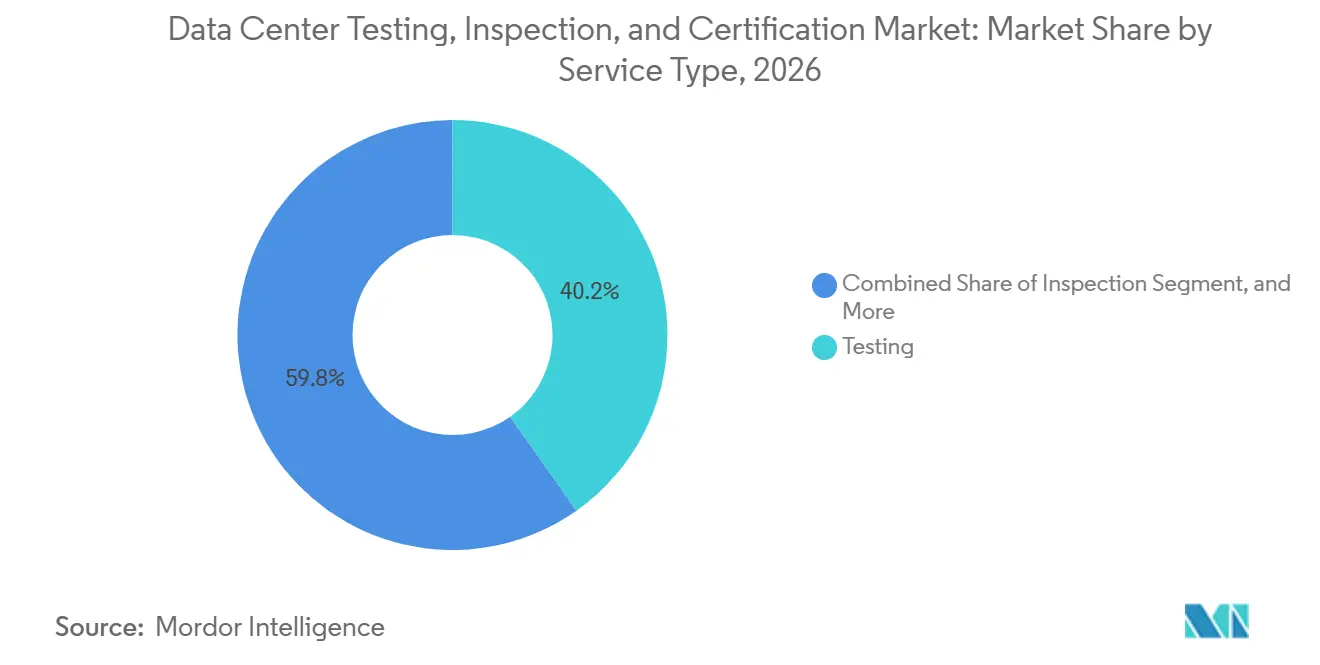
- Par type de service, les tests ont représenté 40,22 % de la part du marché TIC des centres de données en 2026, tandis que les services de conformité et d'assurance devraient s'étendre à un CAGR de 27,54 % jusqu'en 2032.
- Par cycle de vie des centres de données, la construction, l'installation et la mise en service ont représenté 58,14 % de la part du marché TIC des centres de données en 2026, tandis que les opérations, la maintenance et la recertification devraient s'étendre à un CAGR de 27,18 % jusqu'en 2032.
- Par système d'infrastructure, l'infrastructure électrique a représenté 37,16 % de la part du marché TIC des centres de données en 2026, tandis que l'infrastructure informatique, réseau et cybersécurité devrait s'étendre à un CAGR de 27,34 % jusqu'en 2032.
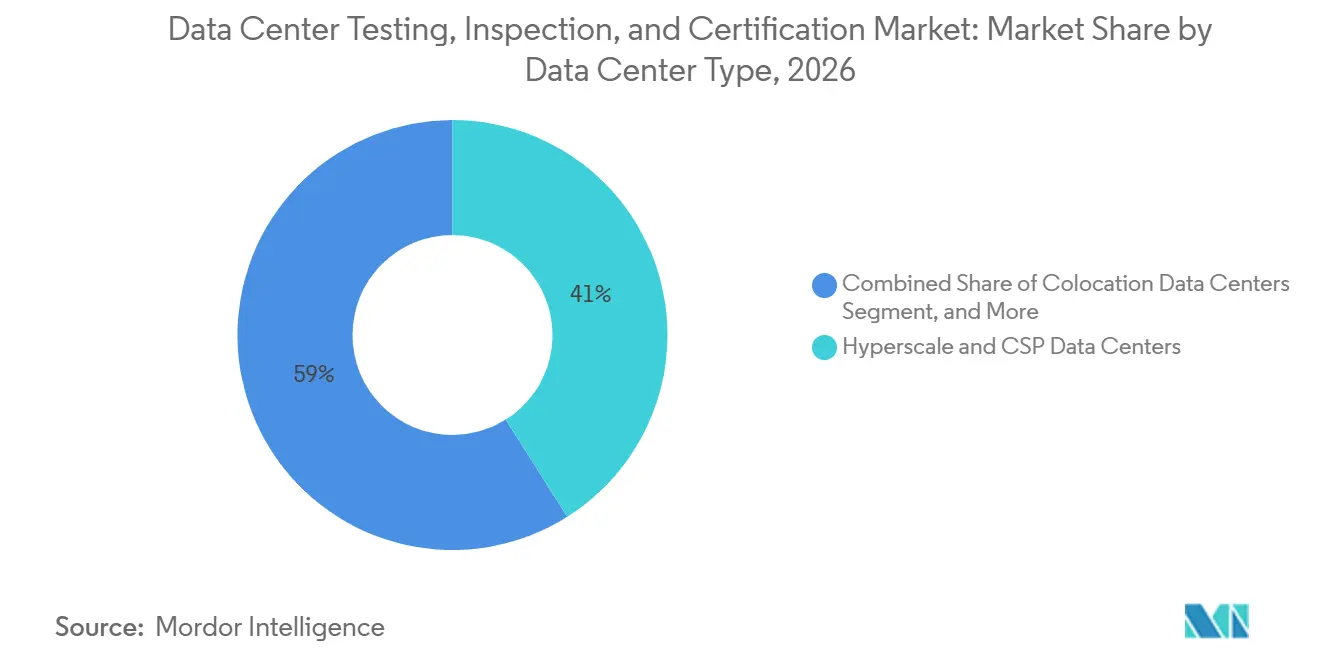
- Par type de centre de données, les centres de données hyperscale et des fournisseurs de services cloud ont représenté 41,04 % de la part du marché TIC des centres de données en 2026 et devraient s'étendre à un CAGR de 27,16 % jusqu'en 2032.
- Par type de niveau, le niveau 3 a représenté 55,23 % de la part du marché TIC des centres de données en 2026, tandis que le niveau 4 devrait s'étendre à un CAGR de 27,28 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,14 % de la part du marché TIC des centres de données en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 27,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des tests, inspections et certifications des centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la construction de centres de données et de la charge informatique | +8.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion des installations hyperscale, d'intelligence artificielle et de calcul haute performance | +6.8% | Amérique du Nord, Asie-Pacifique en cœur, avec extension vers l'Europe, le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de fiabilité et de certification | +3.9% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Conformité réglementaire, environnementale et cybersécurité croissante | +3.4% | Europe, Asie-Pacifique en cœur, avec extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Modernisation et rénovation croissantes des centres de données existants | +2.1% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Demande croissante d'assurance indépendante par des tiers de la part des clients, des investisseurs et des assureurs | +1.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la construction de centres de données et de la charge informatique
Le marché TIC des centres de données bénéficie directement lorsque les opérateurs ajoutent de nouvelles capacités, car chaque installation nécessite des tests et une acceptation documentée avant la mise sous tension. Les tests d'acceptation en usine permettent de vérifier les équipements avant leur arrivée sur site. Les tests sur site confirment ensuite que les systèmes électriques et mécaniques fonctionnent ensemble dans l'installation achevée. La certification de remise fournit aux opérateurs, aux clients et aux financiers la preuve que les exigences définies ont été respectées. L'argument économique est plus solide lorsque les coûts de construction augmentent, car les opérateurs ont davantage de raisons d'identifier les défauts avant la mise en service d'une installation. Le marché TIC des centres de données bénéficie également d'un pipeline de construction pluriannuel, car il offre aux prestataires un flux régulier de travaux de mise en service dans des emplacements établis et émergents.
Expansion des installations hyperscale, d'intelligence artificielle et de calcul haute performance
Les installations hyperscale, d'intelligence artificielle et de calcul haute performance augmentent la complexité des tests, car les systèmes informatiques denses imposent des exigences plus importantes en matière d'alimentation et de refroidissement. Ces sites peuvent fonctionner à 30-100 kW par rack, ce qui nécessite une validation coordonnée du refroidissement liquide, de la distribution d'énergie et de la résilience en cas de défaillance. Le test d'un seul composant ne suffit pas lorsque les performances dépendent de l'interaction de plusieurs systèmes. Le marché TIC des centres de données tire donc une valeur plus grande des capacités à haute densité que des constructions conventionnelles. Les installations hyperscale et des fournisseurs de services cloud représentent une part substantielle du marché et devraient se développer rapidement au cours de la période de prévision. Leur combinaison d'échelle installée et d'expansion rapide les maintient au cœur de la demande en matière de mise en service, de contrôles de remise et d'assurance opérationnelle.
Exigences croissantes en matière de fiabilité et de certification
La certification de fiabilité est devenue pertinente pour les arrangements d'occupation, les conditions de prêt et les conditions d'assurance de nombreuses installations critiques. La certification de niveau de l'Uptime Institute est utilisée par les opérateurs qui doivent démontrer la résilience d'une conception et d'une installation achevées. L'institut a délivré plus de 4 300 certifications de niveau dans plus de 120 pays, ce qui témoigne de l'utilisation répandue de cette approche sur le marché TIC des centres de données. La norme ISO/IEC TS 22237-31:2026 a introduit des indicateurs de résilience pour la distribution d'énergie, le contrôle environnemental et le câblage de télécommunications.[1] Ces indicateurs fournissent une base commune pour les travaux de test et de recertification. Un opérateur cherchant à passer du niveau 3 au niveau 4 doit valider la résilience ajoutée et les modifications de conception, ce qui peut prolonger la relation avec un prestataire qui connaît déjà le site.
Conformité réglementaire, environnementale et cybersécurité croissante
La Commission européenne a publié un système commun de notation de l'Union en septembre 2026 dans le cadre de la directive sur l'efficacité énergétique, créant des exigences de divulgation PUE et WUE pour les centres de données concernés.[2] La vérification indépendante de ces divulgations crée un besoin de conformité annuel qui ne dépend pas uniquement des nouvelles constructions. Les critères C5:2026 de l'Allemagne exigent une attestation par un tiers pour les fournisseurs de services cloud, liant l'assurance cloud aux attentes en matière d'énergie et de cybersécurité. L'infrastructure informatique, réseau et cybersécurité devrait s'étendre à un CAGR de 27,34 % jusqu'en 2032, dépassant le CAGR global du marché TIC des centres de données. NIS2, CMMC et les obligations sectorielles spécifiques font de l'assurance cybersécurité une exigence contractuelle pour de nombreux locataires réglementés. Les prestataires capables de travailler selon les exigences EN 50600 et ISO/IEC 22237 peuvent offrir un engagement plus large là où les clients ont besoin d'un alignement régional et international.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés des tests et de la certification | -3.3% | Mondial, avec l'impact le plus élevé en Amérique du Sud et au Moyen-Orient et en Afrique | Court terme ( 2 ans) |
| Normes fragmentées et réglementations régionales | -2.0% | Mondial, avec un impact aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Pénurie de personnel TIC qualifié | -1.3% | Amérique du Nord, Europe et marchés d'Asie-Pacifique à forte croissance | Court terme (≤ 2 ans) |
| Infrastructure de centres de données multi-fournisseurs complexe | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des tests et de la certification
Les tests, la mise en service et la certification d'une installation à grande échelle peuvent représenter une part modeste des dépenses d'investissement du projet. Le coût peut augmenter davantage pour les installations à haute densité d'intelligence artificielle utilisant le refroidissement liquide et les systèmes d'alimentation haute tension. Les grands opérateurs hyperscale peuvent inclure les travaux TIC dans des accords-cadres à long terme et obtenir des tarifs inférieurs par mégawatt. Les opérateurs de colocation plus petits procèdent souvent à des travaux comparables à des tarifs ponctuels nettement plus élevés. Cette différence peut limiter la cadence des travaux de certification et d'évaluation pour les opérateurs plus petits. L'effet est le plus prononcé en Amérique du Sud et au Moyen-Orient et en Afrique, où la capacité d'accréditation locale limitée peut ajouter des coûts de déplacement et de mobilisation à l'engagement.
Pénurie de personnel TIC qualifié
Les ingénieurs de mise en service, les inspecteurs électriques certifiés et les auditeurs en cybersécurité servent le même marché du travail que les opérateurs de centres de données et les entrepreneurs en construction. Le manque de personnel peut retarder le début des tests lorsque plusieurs projets atteignent simultanément la phase de mise en service. Il peut également prolonger les calendriers de mise en service lorsque le personnel spécialisé doit se déplacer entre des sites éloignés. Les prestataires font face à une pression salariale pour les rôles spécialisés, même lorsque les volumes de contrats augmentent. Cela peut réduire les marges à moins que les équipes de terrain ne puissent effectuer les travaux plus efficacement. Les méthodes de mise en service numérique, telles que l'approche de la matrice de démarrage du système de SGS, peuvent soutenir la préparation à la remise et réduire la dépendance à la coordination manuelle.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de conformité et d'assurance s'accélèrent à mesure que les profils de risque des opérateurs s'approfondissent
Les tests ont représenté 40,22 % de la taille du marché TIC des centres de données en 2026, soutenus par le volume élevé de travaux d'acceptation en usine et sur site liés aux nouvelles constructions. Des tests sont nécessaires avant que les équipements critiques ne soient acceptés pour utilisation et à nouveau lorsque les systèmes intégrés sont mis en service. Ils couvrent les preuves physiques que les systèmes d'alimentation, de refroidissement, de contrôle et de sécurité répondent aux exigences de performance définies. L'inspection soutient la conformité aux étapes clés du cycle de vie et fournit une vue indépendante des conditions installées. La certification répond aux exigences formelles lorsque les clients, les autorités, les prêteurs ou les assureurs exigent une évaluation reconnue. Ensemble, ces lignes de service restent importantes car le cycle de construction physique est toujours la plus grande source immédiate de travail. Leur rôle offre également aux prestataires une relation précoce qui peut se poursuivre après la mise en service du site.
Les services de conformité et d'assurance constituent le plus petit type de service par chiffre d'affaires en 2026, mais leur CAGR prévisionnel de 27,54 % en fait la catégorie de service à la croissance la plus rapide jusqu'en 2032. Ce changement reflète un passage des audits ponctuels vers des travaux continus sur les exigences énergétiques, de cybersécurité et de disponibilité. Ces travaux sont pertinents après la construction car les risques opérationnels et les obligations réglementaires évoluent tout au long de la vie de l'installation. Intertek a obtenu l'accréditation mondiale JAS-ANZ en 2025 pour la certification du système de management de l'intelligence artificielle ISO/IEC 42001:2023. Cette accréditation soutient la validation de la gouvernance de l'intelligence artificielle aux côtés de l'assurance de l'infrastructure physique et de la cybersécurité. Pour les locataires exploitant des charges de travail d'intelligence artificielle, ce périmètre combiné peut couvrir des risques non couverts par les seuls tests d'infrastructure traditionnels. Le secteur TIC des centres de données évolue donc vers des engagements qui combinent des contrôles techniques avec des preuves de gouvernance et de conformité continues.

Par cycle de vie des centres de données : les dépenses en phase opérationnelle émergent comme le moteur à long terme du marché
La construction, l'installation et la mise en service ont représenté 58,14 % de la part du marché TIC des centres de données en 2026. Cette position est cohérente avec la grande quantité de travaux qui se déroulent avant qu'une nouvelle installation ne devienne opérationnelle. Les prestataires examinent les équipements, confirment la qualité de l'installation, testent les systèmes individuels et valident le fonctionnement intégré avant la remise. Les engagements de pré-construction et de conception contribuent également par le biais de la diligence raisonnable technique, de la revue de conception et des évaluations de préparation à la certification. Ces activités précoces permettent aux opérateurs d'identifier les problèmes de conformité ou de résilience avant qu'ils ne deviennent des modifications coûteuses sur le terrain. La phase de construction reste une base de revenus importante car elle nécessite une série de contrôles depuis la conception jusqu'à la mise sous tension finale. Elle crée également la documentation qui soutient la recertification ultérieure et les revues opérationnelles.
Les opérations, la maintenance et la recertification devraient s'étendre à un CAGR de 27,18 % jusqu'en 2032, ce qui en fait la phase du cycle de vie à la croissance la plus rapide. La base installée d'installations certifiées devra faire l'objet d'examens continus à mesure que les équipements vieillissent, que les engagements des clients évoluent et que les exigences réglementaires deviennent plus spécifiques. La recertification peut devenir un travail récurrent après qu'une installation dépasse son programme de construction initial. La rénovation et la modernisation ajoutent également des travaux lorsque des sites d'entreprise existants modifient leurs systèmes électriques ou leur infrastructure de refroidissement pour des charges de travail d'intelligence artificielle plus denses. De tels changements peuvent nécessiter une nouvelle revue de conception, des contrôles de résilience et des évaluations de conformité car le profil de risque de l'installation a changé. Les prestataires ayant une relation de mise en service peuvent être bien placés pour des contrats opérationnels pluriannuels car ils comprennent la conception originale et le dossier de remise. Cela soutient une source de travail plus prévisible que les projets qui se terminent lorsque l'installation est mise en service.
Par système d'infrastructure : l'infrastructure cybersécurité devient le domaine de vérification à la croissance la plus rapide
L'infrastructure électrique a représenté 37,16 % de la taille du marché TIC des centres de données en 2026 car elle est à la fois capitalistique et essentielle à un fonctionnement sûr. Les systèmes électriques doivent supporter les charges des équipements tout en maintenant la continuité lors des maintenances planifiées et des événements de défaillance. Leur périmètre de test comprend les équipements de distribution, l'alimentation de secours, les systèmes de protection et les contrôles qui coordonnent ces actifs. L'ampleur de ces travaux reflète le rôle central de la disponibilité de l'alimentation dans chaque classification de centre de données. L'infrastructure mécanique, de refroidissement et de sécurité incendie constitue le prochain domaine majeur de travail. Cette catégorie comprend désormais des conceptions de refroidissement liquide et par immersion plus complexes utilisées pour les charges de travail d'intelligence artificielle. Ces systèmes nécessitent des tests intégrés car leur efficacité dépend de la relation entre le refroidissement, les contrôles, l'alimentation et la disposition physique des équipements.
L'infrastructure informatique, réseau et cybersécurité devrait s'étendre à un CAGR de 27,34 % jusqu'en 2032, dépassant le CAGR global du marché TIC des centres de données. Le segment reflète le besoin croissant de valider les contrôles qui protègent les services hébergés et les systèmes d'installation connectés. NIS2, CMMC et les obligations ISO/IEC 27001 placent l'assurance cybersécurité aux côtés des exigences d'infrastructure physique pour de nombreux opérateurs. UL Solutions a lancé un programme de certification en 2026 pour les unités d'alimentation à semi-conducteurs à moyenne tension selon UL 2877. Le programme s'adresse aux installations passant des systèmes 400 V CA aux systèmes 800 V CC pour les applications d'intelligence artificielle. UL 2755:2025 a également permis l'évaluation des systèmes modulaires préfabriqués en tant que produits intégrés plutôt que comme simples composants individuels. Ces développements ajoutent des travaux de vérification définis pour les prestataires desservant des sites avec de nouvelles architectures d'alimentation et des conceptions modulaires.
Par type de centre de données : la domination des centres de données hyperscale et des fournisseurs de services cloud s'approfondit à la fois en termes d'échelle et de vitesse
Les centres de données hyperscale et des fournisseurs de services cloud ont représenté 41,04 % de la part du marché TIC des centres de données en 2026. Leurs grands campus nécessitent des tests et une certification de remise sur un volume élevé de systèmes électriques, mécaniques et numériques. La taille de chaque projet peut justifier une large présence du prestataire depuis la phase de conception jusqu'à la mise en service. Leurs normes d'opérateur sont également souvent appliquées sur plusieurs sites, ce qui peut soutenir des engagements répétés. Les installations de colocation constituent le deuxième type de centre de données par chiffre d'affaires TIC. Les locataires d'entreprise exigent généralement des preuves SOC 2 Type II, ISO 27001 et de niveau Uptime dans le cadre des exigences de bail et de risque. Cela maintient l'assurance externe importante même lorsque le propriétaire de l'installation n'exploite pas les systèmes clients au sein du site.
Les installations hyperscale et des fournisseurs de services cloud devraient s'étendre à un CAGR de 27,16 % jusqu'en 2032, ce qui donne à ce même segment le taux de croissance le plus élevé parmi les types de centres de données. Leur expansion continue lie la demande TIC à la nécessité d'une mise en service plus rapide sans abaisser les attentes en matière de résilience. Les installations d'entreprise se développent plus lentement à mesure que la migration vers le cloud réduit certaines empreintes sur site. Les opérateurs qui conservent des installations privées pour des raisons de souveraineté ou de conformité investissent toujours dans la certification pour soutenir la poursuite des opérations. Les installations de périphérie et modulaires constituent un domaine plus petit mais émergent pour le marché TIC des centres de données. UL 2755:2025 a spécifiquement traité des systèmes de centres de données modulaires préfabriqués et des unités modulaires associées. L'évaluation intégrée peut combler une lacune antérieure où les installations modulaires n'étaient examinées qu'au niveau des composants. Cela soutient une voie de test définie pour les opérateurs utilisant des systèmes standardisés en dehors des conceptions conventionnelles de grands campus.
Par type de niveau : le niveau 4 émerge comme la catégorie de certification premium dans un marché axé sur l'intelligence artificielle
Le niveau 3 a représenté 55,23 % de la part du marché TIC des centres de données en 2026, ce qui en fait la plus grande catégorie de niveau. Cette classification soutient la maintenabilité simultanée et est largement utilisée par les opérateurs de colocation et d'entreprise. Elle reflète les besoins opérationnels des installations qui nécessitent une maintenance planifiée sans interrompre les services aux clients. Des tests et une vérification sont nécessaires pour établir que la conception et l'installation achevée répondent à l'objectif de niveau déclaré. Les installations de niveau 1 et de niveau 2 servent des applications d'entreprise plus petites et de périphérie avec des exigences plus modestes. Ces sites nécessitent toujours une vérification de base, mais leur périmètre technique et leurs besoins de certification sont inférieurs à ceux des installations de niveau supérieur. Le marché TIC des centres de données reçoit donc le plus grand travail lié aux niveaux des installations où les engagements de disponibilité ont un impact commercial direct.
Le niveau 4 devrait s'étendre à un CAGR de 27,28 % jusqu'en 2032, le taux le plus élevé parmi les types de niveaux. Il exige une tolérance aux pannes et l'absence de point de défaillance unique, ce qui est important pour les clusters d'inférence d'intelligence artificielle où une panne peut affecter immédiatement les revenus. Le passage du niveau 3 au niveau 4 crée des travaux supplémentaires car l'opérateur doit valider la résilience ajoutée et les modifications de conception. Les dossiers d'installation existants et les résultats de tests antérieurs peuvent être précieux au cours de ce processus. Le secteur TIC des centres de données peut donc bénéficier des mises à niveau ainsi que des nouvelles constructions. Les exigences du niveau 4 s'alignent également de plus en plus étroitement sur les exigences de la classe de disponibilité 4 de la norme ISO/IEC 22237. Les prestataires capables de travailler dans les deux cadres peuvent répondre aux clients qui souhaitent des preuves conformes à plus d'une norme reconnue. Ce besoin de double alignement favorise les prestataires qui maintiennent une large couverture d'accréditation.
Analyse géographique
L'Amérique du Nord a représenté 38,14 % de la taille du marché TIC des centres de données en 2026 et devrait conserver la plus grande position régionale jusqu'en 2032. La région présente une forte concentration d'activités de construction propre hyperscale et une large base installée nécessitant une assurance opérationnelle. Les nouvelles installations créent des travaux aux stades de la conception, de la construction, de la mise en service et de la remise. Les opérateurs ont également besoin d'une certification de niveau récurrente et d'une assurance cybersécurité après l'ouverture d'un site. La construction s'étend vers des emplacements disposant de bassins moins développés de spécialistes en mise en service. Cela fait de la mobilisation des prestataires et de la capacité de livraison locale des caractéristiques importantes de la concurrence sur le marché TIC des centres de données.
L'Europe suit l'Amérique du Nord en termes d'échelle, avec l'Allemagne, les Pays-Bas, l'Irlande et le Royaume-Uni représentant les principaux centres de demande TIC. Les pays nordiques, l'Espagne et l'Italie reçoivent également des investissements car les contraintes d'énergie et de foncier limitent le développement dans les emplacements centraux. Le système de notation de la Commission européenne exige des divulgations de performance énergétique et hydrique pour les installations dont la demande en puissance informatique dépasse 500 kW. Cela crée des travaux de conformité récurrents dans les États membres plutôt que des tests uniquement en phase de projet. L'Asie-Pacifique devrait s'étendre à un CAGR de 27,49 % jusqu'en 2032, le taux régional le plus rapide. Les principaux prestataires renforcent leurs capacités de livraison locale, comme en témoigne l'inauguration par TÜV SÜD en mars 2026 d'un hub régional à Singapour avec le Conseil de développement économique de Singapour.
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des géographies émergentes avec un potentiel de demande TIC plus forte à mesure que de grands campus et des installations de colocation sont développés. Au Moyen-Orient, les opérateurs recherchent des accréditations reconnues internationalement pour attirer des locataires hyperscale et des investisseurs institutionnels. BSI a certifié BK Gulf LLC aux Émirats arabes unis dans le cadre du projet pilote Mark of Trust basé sur ISO/IEC 22237-1. Le Brésil représente une grande partie de la demande TIC en Amérique du Sud en raison de l'expansion du cloud et des exigences de souveraineté dans les services financiers. Le Chili et l'Argentine sont des emplacements de colocation émergents, tandis que le Nigeria, l'Égypte et l'Afrique du Sud sont d'importants marchés africains. La faiblesse des infrastructures locales signifie que de nombreux prestataires doivent mobiliser du personnel depuis l'Europe ou le Moyen-Orient, ce qui peut limiter l'utilisation de la certification là où la demande se développe.
Paysage concurrentiel
Le marché TIC des centres de données est modérément fragmenté à l'échelle mondiale, tandis que les domaines de services à haute valeur ajoutée deviennent plus concentrés. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, Intertek, UL Solutions, DEKRA et DNV se font concurrence par leur portée géographique et leurs portefeuilles d'accréditation multidisciplinaires. Leur capacité à déployer des équipes électriques, mécaniques et cybersécurité sur le même projet est importante pour les installations hyperscale complexes. Les spécialistes régionaux plus petits, notamment Kiwa, SOCOTEC et Applus+, conservent des positions sur les marchés nationaux où les normes et accréditations locales créent des barrières à l'entrée. La part du marché TIC des centres de données est donc influencée à la fois par la capacité de livraison mondiale et la crédibilité réglementaire locale. Les prestataires capables de combiner la mise en service avec une assurance formelle peuvent rendre leur offre de services plus pertinente sur l'ensemble du cycle de vie de l'installation.
Bureau Veritas a signé un accord en avril 2026 pour acquérir Lotusworks pour 375 millions EUR (423 millions USD). La transaction a ajouté des capacités de mise en service, d'assurance qualité, d'étalonnage et de maintenance pour les installations critiques. Elle reflète la valeur accordée à la profondeur en matière de mise en service et d'assurance qualité lorsque la main-d'œuvre spécialisée est rare. SGS a finalisé l'acquisition de Granite River Labs en mars 2026, élargissant ses capacités de test de confiance numérique et de connectivité à haute vitesse. Cette démarche élargit la position de SGS dans l'infrastructure réseau et les systèmes numériques qui soutiennent les opérations des centres de données. Ces deux actions montrent que l'acquisition peut être utilisée pour ajouter des capacités spécialisées lorsque le développement de capacités par le seul recrutement est difficile.
TÜV NORD CERT a délivré des certificats ISO/IEC 22237 et EN 50600 à T-Systems International GmbH pour le campus de centre de données de Magdebourg en mars 2026. La double certification démontre la valeur des prestataires capables de travailler dans des cadres régionaux et internationaux. L'assurance spécifique à l'intelligence artificielle reste un domaine d'opportunité dans la validation du refroidissement liquide, la certification du refroidissement par immersion et les évaluations de cybersécurité couvrant l'accès physique et la gouvernance de l'intelligence artificielle. L'accréditation ISO/IEC 42001 d'Intertek fournit une base pour la certification des systèmes de management de l'intelligence artificielle. Le Mark of Trust de BSI ajoute un cadre modulaire validé selon ISO/IEC 22237-1. Ces ajouts de cadres élargissent la gamme des travaux d'assurance pouvant être proposés aux opérateurs de centres de données.
Leaders du secteur des tests, inspections et certifications des centres de données
-
SGS SA
-
Bureau Veritas SA
-
TÜV SÜD AG
-
UL Solutions Inc.
-
Intertek Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : La Commission européenne a publié un système commun de notation de l'Union pour les centres de données dans le cadre de la directive sur l'efficacité énergétique (UE 2023/1791), introduisant des étiquettes électroniques obligatoires basées sur PUE et WUE pour les opérateurs dont la demande en puissance informatique dépasse 500 kW, avec des normes de performance minimales à réviser d'ici décembre 2028, élargissant le marché de vérification indépendante obligatoire dans tous les États membres de l'UE.
- Septembre 2026 : La norme ISO/IEC 27017:2026 a été publiée, fournissant des orientations actualisées en matière de sécurité cloud alignées sur ISO/IEC 27002 pour les fournisseurs et clients de services cloud ; les opérateurs de centres de données hébergeant une infrastructure cloud devraient réévaluer leurs cadres de contrôle avec des auditeurs tiers.
- Avril 2026 : Bureau Veritas a signé un accord pour acquérir Lotusworks, un prestataire basé en Irlande de services de mise en service, d'assurance qualité, d'étalonnage et de maintenance pour les installations critiques, pour 375 millions EUR (environ 423 millions USD) ; Lotusworks sert des opérateurs hyperscale aux États-Unis et en Europe.
- Mars 2026 : SGS a finalisé l'acquisition de Granite River Labs, élargissant ses capacités de test de confiance numérique et de connectivité à haute vitesse pour l'infrastructure réseau des centres de données et les systèmes numériques associés sur les marchés d'Asie-Pacifique et d'Amérique du Nord.
Périmètre du rapport mondial sur le marché des tests, inspections et certifications des centres de données
Le marché des tests, inspections et certifications (TIC) des centres de données comprend les services indépendants de tiers qui vérifient la sécurité, les performances, la fiabilité et la conformité réglementaire de l'infrastructure des centres de données sur l'ensemble de son cycle de vie, de la revue de conception et de la construction à la mise en service, l'exploitation et la modernisation.
Le marché TIC des centres de données est segmenté par type de service (tests, inspection, certification et conformité), cycle de vie des centres de données (pré-construction et conception, construction, installation et mise en service, opérations, maintenance et recertification, et rénovation et modernisation), système d'infrastructure (infrastructure électrique, infrastructure mécanique, de refroidissement et de sécurité incendie, systèmes structurels, de bâtiment et de sécurité physique, et infrastructure informatique, réseau et cybersécurité), type de centre de données (centres de données hyperscale et fournisseurs de services cloud, colocation, entreprise, périphérie et modulaire), niveau (1 et 2, 3, 4) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Tests |
| Inspection |
| Certification |
| Services de conformité et d'assurance |
| Pré-construction et conception |
| Construction, installation et mise en service |
| Opérations, maintenance et recertification |
| Rénovation et modernisation |
| Infrastructure électrique |
| Infrastructure mécanique, de refroidissement et de sécurité incendie |
| Systèmes structurels, de bâtiment et de sécurité physique |
| Infrastructure informatique, réseau et cybersécurité |
| Centres de données hyperscale et fournisseurs de services cloud |
| Centres de données de colocation |
| Centres de données d'entreprise |
| Centres de données de périphérie et modulaires |
| Niveau 1 et niveau 2 |
| Niveau 3 |
| Niveau 4 |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Pays-Bas | |
| Royaume-Uni | |
| Irlande | |
| Espagne | |
| Italie | |
| Suède | |
| Norvège | |
| Finlande | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Indonésie | |
| Australie | |
| Singapour | |
| Malaisie | |
| Viêt Nam | |
| Thaïlande | |
| Taïwan | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Nigeria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Tests | |
| Inspection | ||
| Certification | ||
| Services de conformité et d'assurance | ||
| Par cycle de vie des centres de données | Pré-construction et conception | |
| Construction, installation et mise en service | ||
| Opérations, maintenance et recertification | ||
| Rénovation et modernisation | ||
| Par système d'infrastructure | Infrastructure électrique | |
| Infrastructure mécanique, de refroidissement et de sécurité incendie | ||
| Systèmes structurels, de bâtiment et de sécurité physique | ||
| Infrastructure informatique, réseau et cybersécurité | ||
| Par type de centre de données | Centres de données hyperscale et fournisseurs de services cloud | |
| Centres de données de colocation | ||
| Centres de données d'entreprise | ||
| Centres de données de périphérie et modulaires | ||
| Par type de niveau | Niveau 1 et niveau 2 | |
| Niveau 3 | ||
| Niveau 4 | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Pays-Bas | ||
| Royaume-Uni | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Suède | ||
| Norvège | ||
| Finlande | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Indonésie | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Taïwan | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Nigeria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché TIC des centres de données ?
Le marché TIC des centres de données devrait passer de 3,79 milliards USD en 2026 et 4,81 milliards USD en 2027 à 15,84 milliards USD d'ici 2032, à un CAGR de 26,93 %.
Quel type de service domine la demande TIC des centres de données ?
Les tests dominent avec une part de 40,22 % en 2026 car les nouvelles installations nécessitent des tests d'acceptation en usine, des tests d'acceptation sur site et des tests de systèmes intégrés avant la remise.
Quelle phase du cycle de vie se développe le plus rapidement ?
Les opérations, la maintenance et la recertification devraient s'étendre à un CAGR de 27,18 % jusqu'en 2032, la base installée nécessitant une assurance continue et des contrôles de conformité.
Pourquoi les centres de données d'intelligence artificielle augmentent-ils les exigences TIC ?
Les installations d'intelligence artificielle et de calcul haute performance nécessitent la validation de l'alimentation à haute densité, du refroidissement liquide et de la résilience dans des scénarios de défaillance combinés, plutôt que des tests d'équipements isolés.
Quelle région affiche le taux de croissance prévisionnel le plus élevé ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 27,49 % jusqu'en 2032, soutenue par de nouvelles capacités et l'expansion des capacités de livraison des principaux prestataires.
Qu'est-ce qui stimule l'assurance cybersécurité dans les centres de données ?
La conformité aux obligations NIS2, CMMC et ISO/IEC 27001 fait de l'assurance informatique, réseau et cybersécurité une ligne de service obligatoire pour de nombreux opérateurs.