
Tamaño y Participación del Mercado de Pruebas, Inspección y Certificación de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
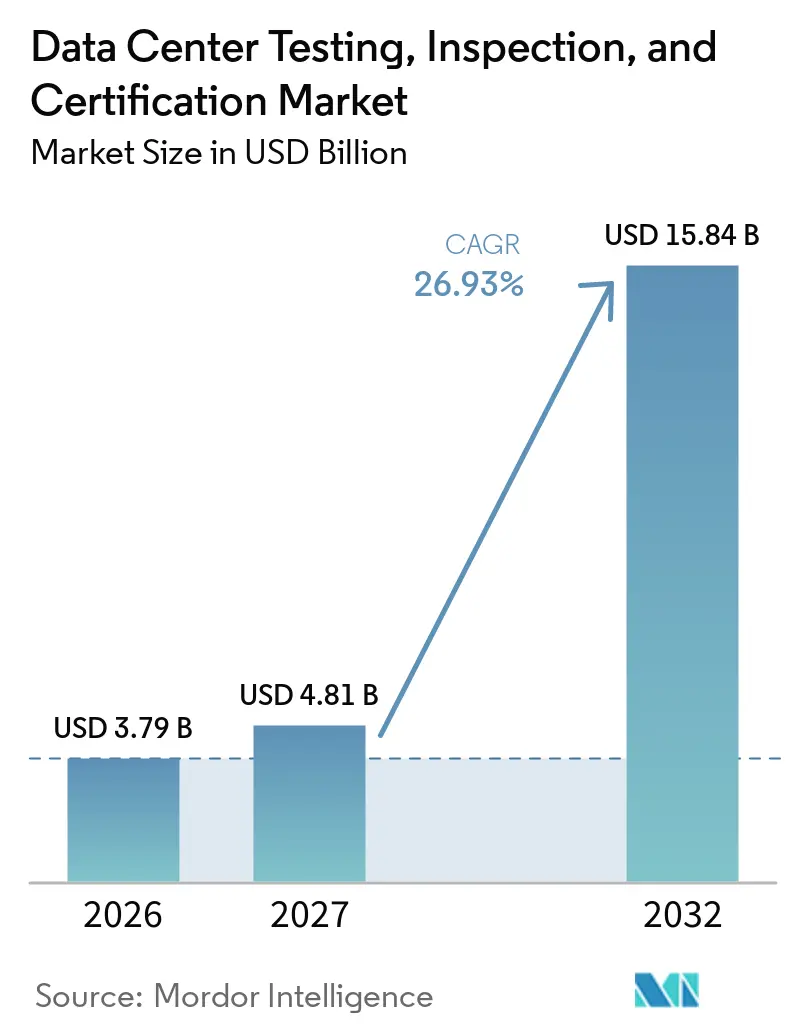
| Tamaño del Mercado (2027) | 4.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 26.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas, Inspección y Certificación de Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Pruebas, Inspección y Certificación de Centros de Datos se expanda desde 3,79 mil millones de USD en 2026 y 4,81 mil millones de USD en 2027 hasta 15,84 mil millones de USD en 2032, registrando una CAGR del 26,93% entre 2027 y 2032. El mercado de TIC de centros de datos está siendo moldeado por mayores densidades de potencia, construcciones de instalaciones más grandes y requisitos más estrictos para demostrar que los sistemas críticos funcionan según lo diseñado. Las instalaciones de IA e hiperescala requieren pruebas de energía, refrigeración, controles y escenarios de fallo antes de que el equipo entre en servicio. Esto aumenta el valor de los proveedores que pueden coordinar el trabajo eléctrico, mecánico, de ciberseguridad y de certificación en un solo compromiso. Las nuevas normas europeas de divulgación también convierten la verificación del rendimiento energético e hídrico en un requisito recurrente para las instalaciones que buscan calificación. La oportunidad está cada vez más vinculada al trabajo recurrente tras la entrega, incluida la recertificación, las verificaciones de cumplimiento y la garantía para los cambios en los sistemas operativos.
Conclusiones Clave del Informe
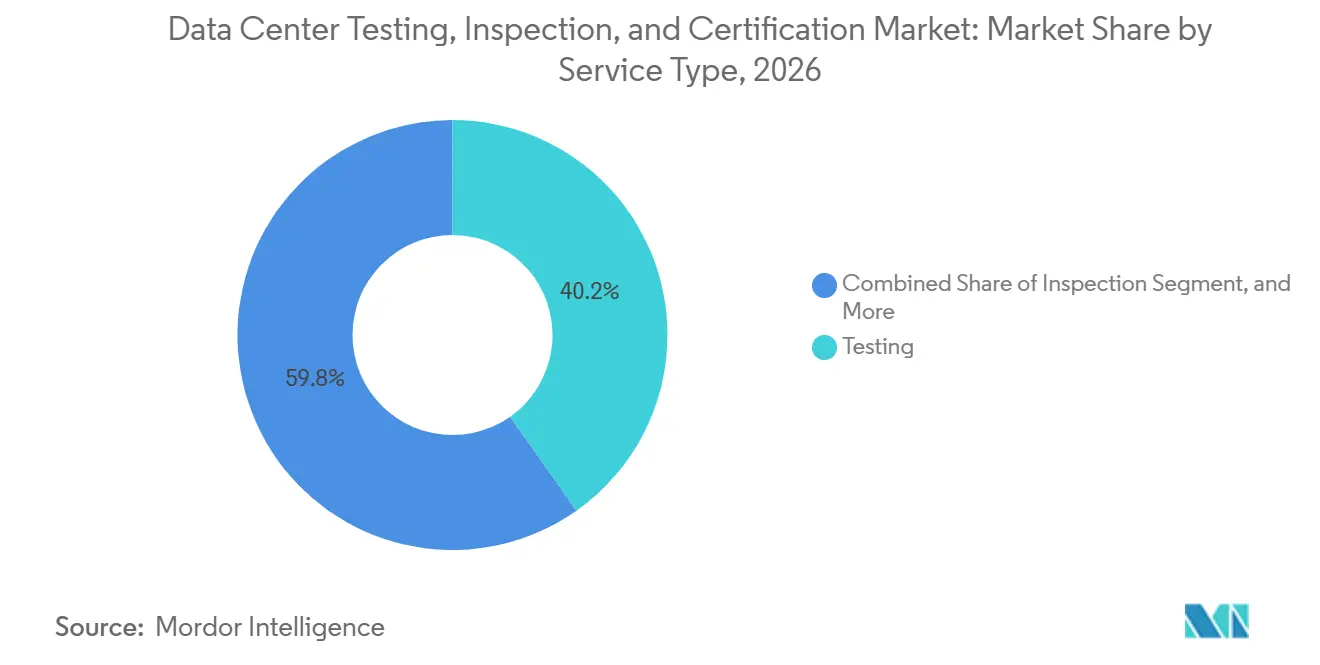
- Por tipo de servicio, las Pruebas lideraron con el 40,22% de la participación del mercado de TIC de centros de datos en 2026, mientras que se proyecta que los Servicios de Cumplimiento y Aseguramiento se expandan a una CAGR del 27,54% hasta 2032.
- Por ciclo de vida del centro de datos, Construcción, Instalación y Puesta en Marcha mantuvo el 58,14% de la participación del mercado de TIC de centros de datos en 2026, mientras que se proyecta que Operaciones, Mantenimiento y Recertificación se expanda a una CAGR del 27,18% hasta 2032.
- Por sistema de infraestructura, la Infraestructura Eléctrica lideró con el 37,16% de la participación del mercado de TIC de centros de datos en 2026, mientras que se proyecta que la Infraestructura de TI, Redes y Ciberseguridad se expanda a una CAGR del 27,34% hasta 2032.
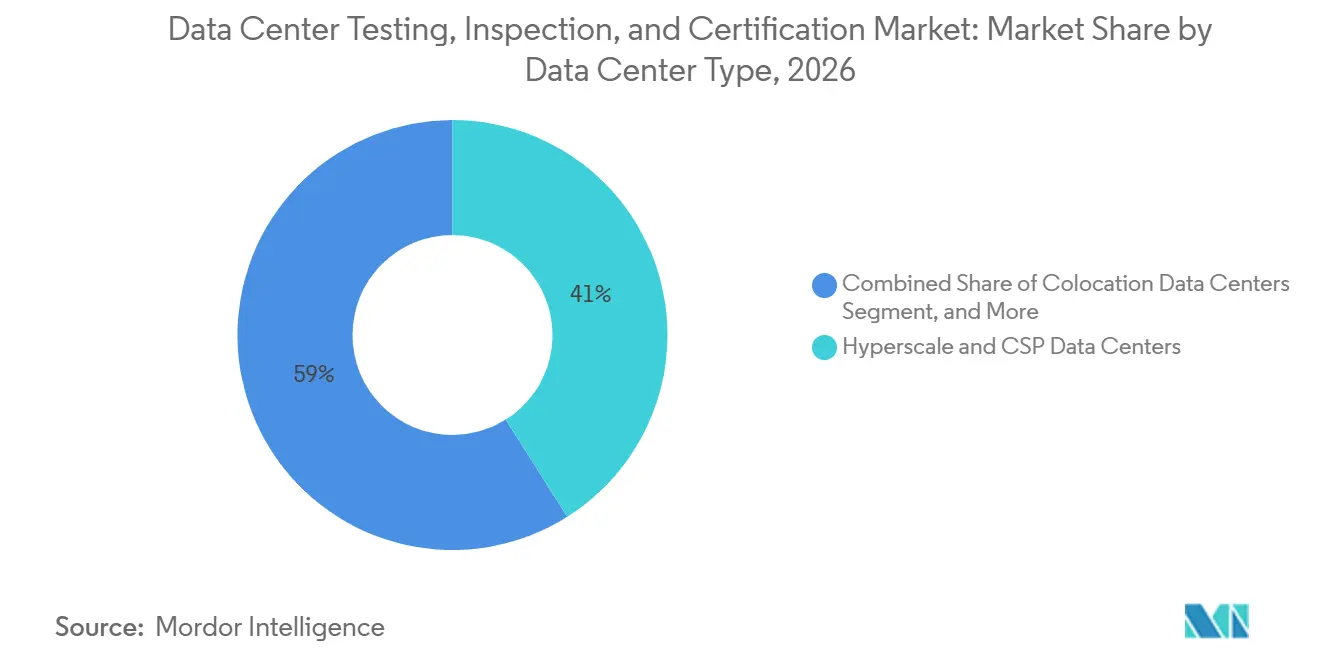
- Por tipo de centro de datos, los centros de datos de Hiperescala y CSP mantuvieron el 41,04% de la participación del mercado de TIC de centros de datos en 2026 y se proyecta que se expandan a una CAGR del 27,16% hasta 2032.
- Por tipo de nivel, el Nivel 3 mantuvo el 55,23% de la participación del mercado de TIC de centros de datos en 2026, mientras que se proyecta que el Nivel 4 se expanda a una CAGR del 27,28% hasta 2032.
- Por geografía, América del Norte mantuvo el 38,14% de la participación del mercado de TIC de centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 27,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Pruebas, Inspección y Certificación de Centros de Datos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Construcción de Centros de Datos y la Carga de TI | +8.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de Instalaciones de Hiperescala, IA y HPC | +6.8% | América del Norte, núcleo de Asia-Pacífico, con extensión a Europa y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos de Fiabilidad y Certificación | +3.9% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Cumplimiento Normativo, de Sostenibilidad y Ciberseguridad | +3.4% | Europa, núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente Modernización y Renovación de Centros de Datos Heredados | +2.1% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente Demanda de Garantía Independiente de Terceros por Parte de Clientes, Inversores y Aseguradoras | +1.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Construcción de Centros de Datos y la Carga de TI
El mercado de TIC de centros de datos se beneficia directamente cuando los operadores añaden nueva capacidad, ya que cada instalación requiere pruebas y aceptación documentada antes de la energización. Las pruebas de aceptación en fábrica ayudan a verificar el equipo antes de que llegue al sitio. Las pruebas en sitio confirman luego que los sistemas eléctricos y mecánicos funcionan conjuntamente en la instalación completada. La certificación de entrega proporciona a los operadores, clientes y financiadores evidencia de que se cumplieron los requisitos definidos. El argumento económico es más sólido cuando los costos de construcción aumentan, ya que los operadores tienen más razones para identificar defectos antes de que una instalación entre en servicio. El mercado de TIC de centros de datos también se beneficia de un proceso de construcción plurianual porque proporciona a los proveedores un flujo constante de trabajo de puesta en marcha en ubicaciones establecidas y emergentes.
Expansión de Instalaciones de Hiperescala, IA y HPC
Las instalaciones de hiperescala, IA y computación de alto rendimiento aumentan la complejidad de las pruebas porque los sistemas informáticos de alta densidad exigen más de la distribución de energía y la refrigeración. Estos sitios pueden operar a 30-100 kW por bastidor, lo que requiere la validación coordinada de la refrigeración líquida, la distribución de energía y la resiliencia bajo condiciones de fallo. Una prueba de un solo componente no es suficiente cuando el rendimiento depende de la interacción de varios sistemas. El mercado de TIC de centros de datos, por lo tanto, obtiene mayor valor de la capacidad de alta densidad que de las construcciones convencionales. Las instalaciones de hiperescala y CSP representan una parte sustancial del mercado y se espera que se expandan rápidamente durante el período de pronóstico. Su combinación de escala instalada y expansión rápida las mantiene como elemento central de la demanda de puesta en marcha, verificaciones de entrega y garantía operativa.
Aumento de los Requisitos de Fiabilidad y Certificación
La certificación de fiabilidad se ha vuelto relevante para los acuerdos de ocupación, las condiciones de préstamo y las condiciones de seguro de muchas instalaciones de misión crítica. La Certificación de Nivel del Uptime Institute es utilizada por los operadores que necesitan demostrar la resiliencia de un diseño y una instalación completados. El instituto ha emitido más de 4.300 Certificaciones de Nivel en más de 120 países, lo que muestra el amplio uso de este enfoque en el mercado de TIC de centros de datos. La norma ISO/IEC TS 22237-31:2026 introdujo indicadores de resiliencia para la distribución de energía, el control ambiental y el cableado de telecomunicaciones.[1] Estos indicadores proporcionan una base común para el trabajo de pruebas y recertificación. Un operador que busca una actualización de Nivel 3 a Nivel 4 debe validar la resiliencia añadida y los cambios de diseño, lo que puede extender la relación con un proveedor que ya conoce el sitio.
Creciente Cumplimiento Normativo, de Sostenibilidad y Ciberseguridad
La Comisión Europea publicó un esquema de calificación común de la Unión en septiembre de 2026 en virtud de la Directiva de Eficiencia Energética, creando requisitos de divulgación de PUE y WUE para los centros de datos cubiertos.[2] La verificación independiente de esas divulgaciones crea una necesidad de cumplimiento anual que no depende únicamente de la nueva construcción. Los criterios C5:2026 de Alemania requieren la atestación de terceros para los proveedores de servicios en la nube, vinculando la garantía en la nube con las expectativas de energía y ciberseguridad. Se proyecta que la Infraestructura de TI, Redes y Ciberseguridad se expanda a una CAGR del 27,34% hasta 2032, superando la CAGR general del mercado de TIC de centros de datos. NIS2, CMMC y las obligaciones específicas del sector convierten la garantía de ciberseguridad en un requisito contractual para muchos inquilinos regulados. Los proveedores que pueden trabajar con los requisitos de EN 50600 e ISO/IEC 22237 pueden ofrecer un compromiso más amplio donde los clientes necesitan alineación tanto regional como internacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Pruebas y Certificación | -3.3% | Global, con mayor impacto en América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Normas Fragmentadas y Regulaciones Regionales | -2.0% | Global, con impacto agudo en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Personal Cualificado de TIC | -1.3% | América del Norte, Europa y mercados de alto crecimiento de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Infraestructura Compleja de Centros de Datos con Múltiples Proveedores | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Pruebas y Certificación
Las pruebas, la puesta en marcha y la certificación de una instalación a gran escala pueden representar una parte modesta del gasto de capital del proyecto. El costo puede aumentar aún más para las instalaciones de densidad de IA que utilizan refrigeración líquida y sistemas de energía de alta tensión. Los grandes operadores de hiperescala pueden incluir el trabajo de TIC en acuerdos marco a largo plazo y obtener tarifas más bajas por megavatio. Los operadores de colocación más pequeños a menudo adquieren trabajo comparable a tarifas puntuales significativamente más altas. Esta diferencia puede limitar la cadencia del trabajo de certificación y evaluación para los operadores más pequeños. El efecto es más pronunciado en América del Sur y Oriente Medio y África, donde la capacidad de acreditación local limitada puede añadir costos de desplazamiento y movilización al compromiso.
Escasez de Personal Cualificado de TIC
Los ingenieros de puesta en marcha, los inspectores eléctricos certificados y los auditores de ciberseguridad sirven al mismo mercado laboral que los operadores de centros de datos y los contratistas de construcción. La brecha de personal puede retrasar el inicio de las pruebas cuando múltiples proyectos alcanzan la etapa de puesta en marcha al mismo tiempo. También puede extender los cronogramas de puesta en marcha cuando el personal especializado debe desplazarse entre sitios distantes. Los proveedores enfrentan presión salarial para roles especializados incluso cuando los volúmenes de contratos aumentan. Esto puede reducir los márgenes a menos que los equipos de campo puedan completar el trabajo de manera más eficiente. Los métodos de puesta en marcha digital, como el enfoque de Matriz de Arranque del Sistema de SGS, pueden apoyar la preparación para la entrega y reducir la dependencia de la coordinación manual.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Cumplimiento y Aseguramiento se Aceleran a Medida que los Perfiles de Riesgo de los Operadores se Profundizan
Las Pruebas mantuvieron el 40,22% del tamaño del mercado de TIC de centros de datos en 2026, respaldadas por el alto volumen de trabajo de aceptación en fábrica y en sitio vinculado a la nueva construcción. Las pruebas son necesarias antes de que el equipo crítico sea aceptado para su uso y nuevamente cuando los sistemas integrados se ponen en servicio. Cubren la evidencia física de que los sistemas de energía, refrigeración, controles y seguridad cumplen los requisitos de rendimiento definidos. La Inspección apoya el cumplimiento en las etapas clave del ciclo de vida y proporciona una visión independiente de las condiciones instaladas. La Certificación aborda los requisitos formales donde los clientes, las autoridades, los prestamistas o las aseguradoras requieren una evaluación reconocida. En conjunto, estas líneas de servicio siguen siendo importantes porque el ciclo de construcción física sigue siendo la mayor fuente inmediata de trabajo. Su función también proporciona a los proveedores una relación temprana que puede continuar después de que el sitio entre en operación.
Los Servicios de Cumplimiento y Aseguramiento son el tipo de servicio más pequeño por ingresos en 2026, pero su CAGR prevista del 27,54% los convierte en la categoría de servicio de más rápido crecimiento hasta 2032. El cambio refleja un alejamiento de las auditorías puntuales únicas hacia el trabajo continuo sobre los requisitos de energía, ciberseguridad y tiempo de actividad. Este trabajo es relevante después de la construcción porque los riesgos operativos y las obligaciones regulatorias cambian a lo largo de la vida de la instalación. Intertek obtuvo la acreditación global JAS-ANZ en 2025 para la certificación del Sistema de Gestión de IA ISO/IEC 42001:2023. Esa acreditación apoya la validación de la gobernanza de IA junto con la infraestructura física y la garantía de ciberseguridad. Para los inquilinos que operan cargas de trabajo de IA, este alcance combinado puede abordar riesgos que no están cubiertos únicamente por las pruebas de infraestructura tradicional. La industria de TIC de centros de datos se está moviendo, en consecuencia, hacia compromisos que combinan verificaciones técnicas con evidencia de gobernanza y cumplimiento continuos.

Por Ciclo de Vida del Centro de Datos: El Gasto en la Fase de Operaciones Emerge como el Motor a Largo Plazo del Mercado
Construcción, Instalación y Puesta en Marcha representó el 58,14% de la participación del mercado de TIC de centros de datos en 2026. Esta posición es coherente con la gran cantidad de trabajo que ocurre antes de que una nueva instalación entre en operación. Los proveedores revisan el equipo, confirman la calidad de la instalación, prueban los sistemas individuales y validan la operación integrada antes de la entrega. Los compromisos de Preconstrucción y Diseño también contribuyen mediante la debida diligencia técnica, la revisión del diseño y las evaluaciones de preparación para la certificación. Estas actividades tempranas permiten a los operadores identificar problemas de cumplimiento o resiliencia antes de que se conviertan en costosos cambios en el campo. La fase de construcción sigue siendo una gran base de ingresos porque requiere una serie de verificaciones desde el diseño hasta la energización final. También crea la documentación que apoya la recertificación posterior y las revisiones operativas.
Se proyecta que Operaciones, Mantenimiento y Recertificación se expanda a una CAGR del 27,18% hasta 2032, convirtiéndola en la fase del ciclo de vida de más rápido crecimiento. La base instalada de instalaciones certificadas necesitará revisión continua a medida que el equipo envejezca, los compromisos con los clientes cambien y los requisitos regulatorios se vuelvan más específicos. La recertificación puede convertirse en un trabajo recurrente después de que una instalación supere su programa de construcción inicial. La Renovación y Modernización también añade trabajo cuando los sitios empresariales heredados modifican los sistemas eléctricos o la infraestructura de refrigeración para cargas de trabajo de IA más densas. Tales cambios pueden requerir una nueva revisión del diseño, verificaciones de resiliencia y evaluaciones de cumplimiento porque el perfil de riesgo de la instalación ha cambiado. Los proveedores con una relación de puesta en marcha pueden estar bien posicionados para contratos operativos plurianuales porque comprenden el diseño original y el registro de entrega. Esto apoya una fuente de trabajo más predecible que los proyectos que terminan cuando la instalación entra en servicio.
Por Sistema de Infraestructura: La Infraestructura de Ciberseguridad se Convierte en el Dominio de Verificación de Más Rápido Crecimiento
La Infraestructura Eléctrica mantuvo el 37,16% del tamaño del mercado de TIC de centros de datos en 2026 porque es tanto intensiva en capital como esencial para la operación segura. Los sistemas eléctricos deben soportar las cargas del equipo mientras mantienen la continuidad durante el mantenimiento planificado y los eventos de fallo. Su alcance de pruebas incluye equipos de distribución, energía de respaldo, sistemas de protección y los controles que coordinan esos activos. La escala de este trabajo refleja el papel central de la disponibilidad de energía en cada clasificación de centro de datos. La Infraestructura Mecánica, de Refrigeración y Seguridad contra Incendios forma la siguiente área principal de trabajo. Esta categoría ahora incluye diseños de refrigeración líquida e inmersión más complejos utilizados para cargas de trabajo de IA. Estos sistemas necesitan pruebas integradas porque su eficacia depende de la relación entre la refrigeración, los controles, la energía y la disposición física del equipo.
Se proyecta que la Infraestructura de TI, Redes y Ciberseguridad se expanda a una CAGR del 27,34% hasta 2032, superando la CAGR general del mercado de TIC de centros de datos. El segmento refleja la creciente necesidad de validar los controles que protegen los servicios alojados y los sistemas de instalaciones conectadas. Las obligaciones de NIS2, CMMC e ISO/IEC 27001 sitúan la garantía de ciberseguridad junto a los requisitos de infraestructura física para muchos operadores. UL Solutions lanzó un programa de certificación en 2026 para unidades de energía de estado sólido de media tensión bajo UL 2877. El programa aborda instalaciones que pasan de sistemas de CA de 400 V a sistemas de CC de 800 V para aplicaciones de IA. UL 2755:2025 también permitió la evaluación de sistemas modulares prefabricados como productos integrados en lugar de solo como componentes individuales. Estos desarrollos añaden trabajo de verificación definido para los proveedores que sirven a sitios con nuevas arquitecturas de energía y diseños modulares.
Por Tipo de Centro de Datos: El Dominio de Hiperescala y CSP se Profundiza en Escala y Velocidad
Los centros de datos de Hiperescala y CSP representaron el 41,04% de la participación del mercado de TIC de centros de datos en 2026. Sus grandes campus necesitan pruebas y certificación de entrega en un alto volumen de sistemas eléctricos, mecánicos y digitales. El tamaño de cada proyecto puede justificar una amplia presencia del proveedor desde la fase de diseño hasta la puesta en marcha. Sus estándares de operador también se aplican a menudo en múltiples sitios, lo que puede apoyar compromisos recurrentes. Las instalaciones de colocación forman el segundo tipo de centro de datos más grande por ingresos de TIC. Los inquilinos empresariales comúnmente requieren evidencia de SOC 2 Tipo II, ISO 27001 y Nivel Uptime como parte de los requisitos de arrendamiento y riesgo. Esto mantiene la garantía externa importante incluso cuando el propietario de la instalación no opera los sistemas del cliente dentro del sitio.
Se proyecta que las instalaciones de Hiperescala y CSP se expandan a una CAGR del 27,16% hasta 2032, lo que le da a este mismo segmento la tasa de crecimiento más fuerte entre los tipos de centros de datos. Su expansión continua vincula la demanda de TIC a la necesidad de una puesta en marcha más rápida sin reducir las expectativas de resiliencia. Las instalaciones empresariales se están expandiendo más lentamente a medida que la migración a la nube reduce algunas huellas locales. Los operadores que retienen instalaciones privadas por razones de soberanía o cumplimiento aún invierten en certificación para apoyar la operación continua. Las instalaciones de Borde y Modulares son un área más pequeña pero emergente para el mercado de TIC de centros de datos. UL 2755:2025 abordó específicamente los sistemas de centros de datos modulares prefabricados y las unidades modulares relacionadas. La evaluación integrada puede reducir una brecha anterior donde las instalaciones modulares se revisaban solo a nivel de componentes. Esto apoya una vía de pruebas definida para los operadores que utilizan sistemas estandarizados fuera de los diseños convencionales de grandes campus.
Por Tipo de Nivel: El Nivel 4 Emerge como la Categoría de Certificación Premium en un Mercado con Prioridad en IA
El Nivel 3 representó el 55,23% de la participación del mercado de TIC de centros de datos en 2026, convirtiéndolo en la categoría de nivel más grande. Esta clasificación admite el mantenimiento concurrente y es ampliamente utilizada por los operadores de colocación y empresariales. Refleja las necesidades operativas de las instalaciones que requieren mantenimiento planificado sin interrumpir los servicios al cliente. Las pruebas y la verificación son necesarias para establecer que el diseño y la instalación completada cumplen el objetivo de nivel declarado. Las instalaciones de Nivel 1 y Nivel 2 sirven a aplicaciones empresariales más pequeñas y de borde con requisitos más modestos. Estos sitios aún requieren verificación básica, pero su alcance técnico y necesidades de certificación son menores que los de las instalaciones de nivel superior. El mercado de TIC de centros de datos, por lo tanto, recibe el mayor trabajo relacionado con el nivel de las instalaciones donde los compromisos de disponibilidad tienen un impacto comercial directo.
Se proyecta que el Nivel 4 se expanda a una CAGR del 27,28% hasta 2032, la tasa más alta entre los tipos de nivel. Requiere tolerancia a fallos y ningún punto único de fallo, lo que es importante para los clústeres de inferencia de IA donde una interrupción puede afectar los ingresos de inmediato. El paso de Nivel 3 a Nivel 4 crea trabajo adicional porque el operador debe validar la resiliencia añadida y los cambios en el diseño. Los registros de instalaciones existentes y los resultados de pruebas anteriores pueden ser valiosos durante este proceso. La industria de TIC de centros de datos puede, por lo tanto, beneficiarse de las actualizaciones así como de la nueva construcción. Las expectativas del Nivel 4 también se están alineando más estrechamente con los requisitos de Clase de Disponibilidad 4 de ISO/IEC 22237. Los proveedores que pueden trabajar bajo ambos marcos pueden atender a los clientes que desean evidencia contra más de un estándar reconocido. Esta necesidad de doble alineación favorece a los proveedores que mantienen una amplia cobertura de acreditación.
Análisis Geográfico
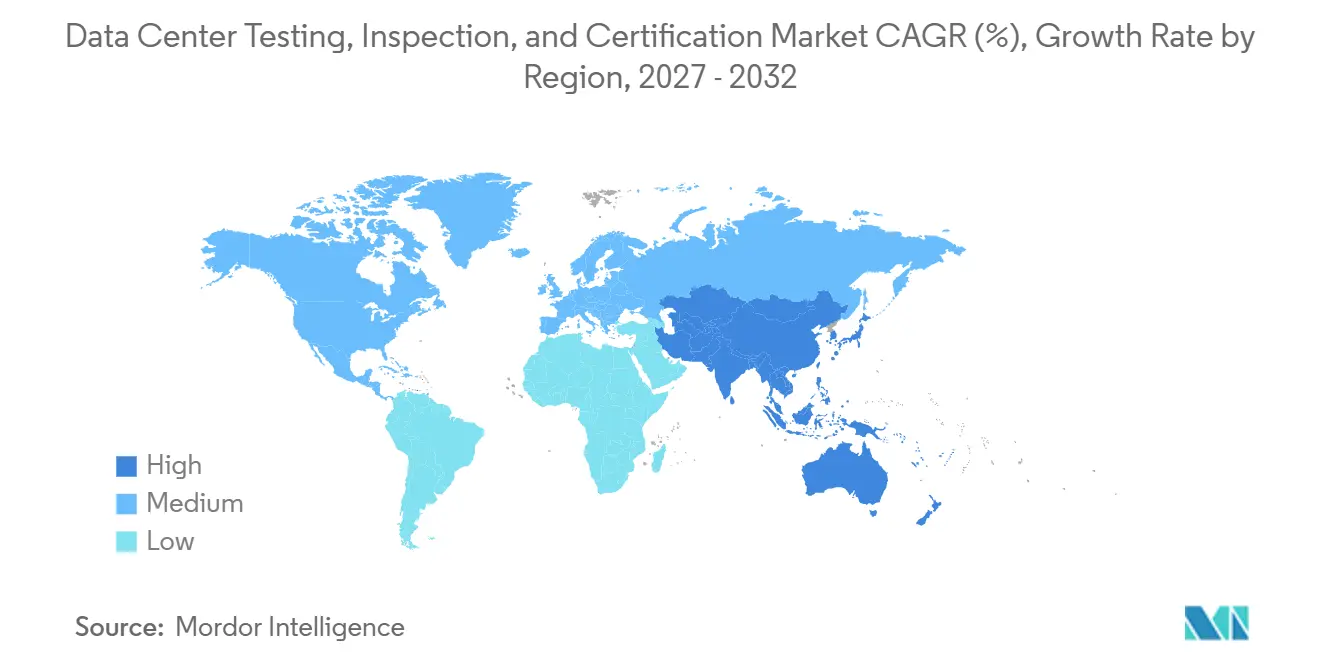
América del Norte mantuvo el 38,14% del tamaño del mercado de TIC de centros de datos en 2026 y se espera que retenga la posición regional más grande hasta 2032. La región tiene una profunda concentración de actividad de autoconstrucción de hiperescala y una gran base instalada que requiere garantía operativa. Las nuevas instalaciones crean trabajo en las etapas de diseño, construcción, puesta en marcha y entrega. Los operadores también necesitan Certificación de Nivel recurrente y garantía de ciberseguridad después de que un sitio abre. La construcción se está extendiendo a ubicaciones con grupos menos desarrollados de especialistas en puesta en marcha. Esto hace que la movilización del proveedor y la capacidad de entrega local sean características importantes de la competencia en el mercado de TIC de centros de datos.
Europa sigue a América del Norte en escala, con Alemania, los Países Bajos, Irlanda y el Reino Unido representando los principales centros de demanda de TIC. Los países nórdicos, España e Italia también están recibiendo inversión a medida que las restricciones de energía y terreno limitan el desarrollo en las ubicaciones principales. El esquema de calificación de la Comisión Europea requiere divulgaciones de rendimiento energético e hídrico para instalaciones con demanda de energía de TI superior a 500 kW. Esto crea trabajo de cumplimiento recurrente en todos los estados miembros en lugar de solo pruebas en la fase del proyecto. Se proyecta que Asia-Pacífico se expanda a una CAGR del 27,49% hasta 2032, la tasa regional más rápida. Los principales proveedores están fortaleciendo las capacidades de entrega local, como lo demuestra la inauguración en marzo de 2026 por parte de TÜV SÜD de un centro regional en Singapur con la Junta de Desarrollo Económico de Singapur.
América del Sur y Oriente Medio y África representan geografías emergentes con potencial para una mayor demanda de TIC a medida que se desarrollan grandes campus e instalaciones de colocación. En Oriente Medio, los operadores están buscando credenciales reconocidas internacionalmente para atraer inquilinos de hiperescala e inversores institucionales. BSI certificó a BK Gulf LLC en los Emiratos Árabes Unidos bajo el piloto de Marca de Confianza basado en ISO/IEC 22237-1. Brasil representa gran parte de la demanda de TIC de América del Sur debido a la expansión de la nube y los requisitos de soberanía en los servicios financieros. Chile y Argentina son ubicaciones emergentes de colocación, mientras que Nigeria, Egipto y Sudáfrica son mercados africanos importantes. La infraestructura local limitada significa que muchos proveedores deben movilizar personal desde Europa o Oriente Medio, lo que puede limitar el uso de la certificación donde la demanda está creciendo.
Panorama Competitivo
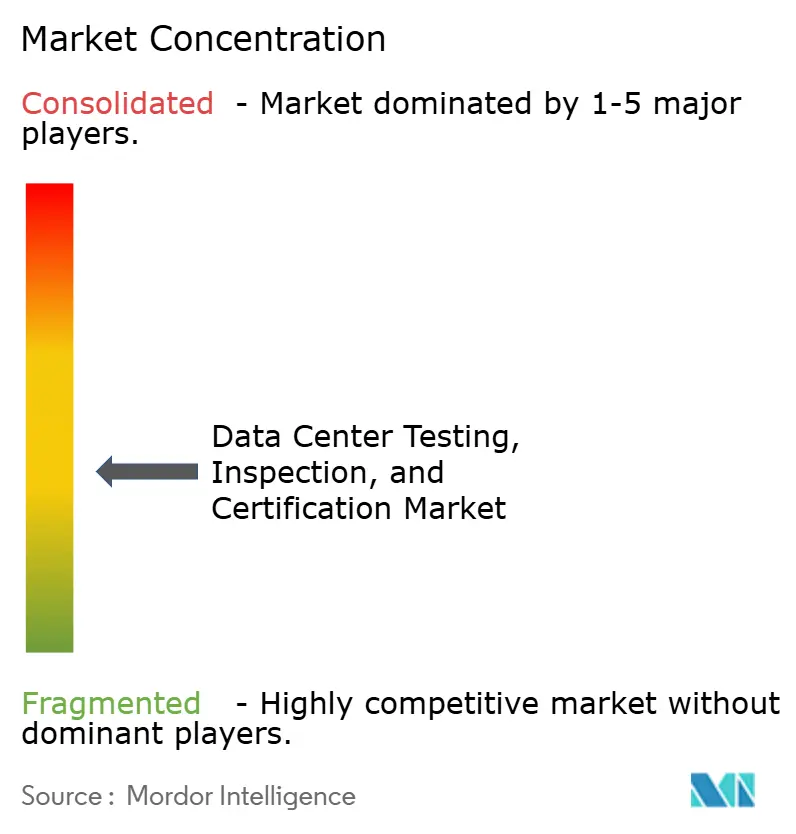
El mercado de TIC de centros de datos está moderadamente fragmentado a nivel mundial, mientras que las áreas de servicio de alto valor se están volviendo más concentradas. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, Intertek, UL Solutions, DEKRA y DNV compiten a través del alcance geográfico y las carteras de acreditación multidisciplinarias. Su capacidad para desplegar equipos eléctricos, mecánicos y de ciberseguridad en el mismo proyecto es importante para las instalaciones complejas de hiperescala. Los especialistas regionales más pequeños, incluidos Kiwa, SOCOTEC y Applus+, mantienen posiciones en los mercados nacionales donde los estándares y acreditaciones locales crean barreras de entrada. La participación del mercado de TIC de centros de datos está, por lo tanto, influenciada tanto por la capacidad de entrega global como por la credibilidad regulatoria local. Los proveedores que pueden combinar la puesta en marcha con la garantía formal pueden hacer que su oferta de servicios sea más relevante durante todo el ciclo de vida de la instalación.
Bureau Veritas firmó un acuerdo en abril de 2026 para adquirir Lotusworks por 375 millones de EUR (423 millones de USD). La transacción añadió capacidades de puesta en marcha, garantía de calidad, calibración y mantenimiento para instalaciones de misión crítica. Refleja el valor asignado a la profundidad en la puesta en marcha y la garantía de calidad cuando la mano de obra especializada es escasa. SGS completó su adquisición de Granite River Labs en marzo de 2026, ampliando las capacidades de pruebas de confianza digital y conectividad de alta velocidad. Este movimiento amplía la posición de SGS en la infraestructura de red y los sistemas digitales que apoyan las operaciones de los centros de datos. Ambas acciones muestran que la adquisición puede utilizarse para añadir capacidad especializada cuando construir capacidad solo a través de contrataciones es difícil.
TÜV NORD CERT emitió certificados ISO/IEC 22237 y EN 50600 a T-Systems International GmbH para el Campus de Centro de Datos Magdeburgo en marzo de 2026. La doble certificación demuestra el valor de los proveedores que pueden trabajar en marcos regionales e internacionales. La garantía específica de IA sigue siendo un área de oportunidad en la validación de refrigeración líquida, la certificación de refrigeración por inmersión y las evaluaciones de ciberseguridad que cubren el acceso físico y la gobernanza de IA. La acreditación ISO/IEC 42001 de Intertek proporciona una base para ofrecer la certificación del sistema de gestión de IA. La Marca de Confianza de BSI añade un marco modular validado contra ISO/IEC 22237-1. Estas incorporaciones de marcos amplían el rango de trabajo de garantía que se puede ofrecer a los operadores de centros de datos.
Líderes de la Industria de Pruebas, Inspección y Certificación de Centros de Datos
-
SGS SA
-
Bureau Veritas SA
-
TÜV SÜD AG
-
UL Solutions Inc.
-
Intertek Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: La Comisión Europea publicó un esquema de calificación común de la Unión para centros de datos en virtud de la Directiva de Eficiencia Energética (UE 2023/1791), introduciendo etiquetas electrónicas obligatorias basadas en PUE y WUE para operadores con demanda de energía de TI superior a 500 kW, con estándares mínimos de rendimiento a revisar en diciembre de 2028, ampliando el mercado de verificación independiente obligatoria en todos los estados miembros de la UE.
- Septiembre de 2026: Se publicó la norma ISO/IEC 27017:2026, que proporciona orientación actualizada sobre seguridad en la nube alineada con ISO/IEC 27002 para proveedores y clientes de servicios en la nube; se espera que los operadores de centros de datos que alojan infraestructura en la nube reevalúen sus marcos de control con auditores externos.
- Abril de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks, un proveedor con sede en Irlanda de servicios de puesta en marcha, garantía de calidad, calibración y mantenimiento para instalaciones de misión crítica, por 375 millones de EUR (aproximadamente 423 millones de USD); Lotusworks presta servicios a operadores de hiperescala en los Estados Unidos y Europa.
- Marzo de 2026: SGS completó la adquisición de Granite River Labs, ampliando sus capacidades de pruebas de confianza digital y conectividad de alta velocidad para la infraestructura de red de centros de datos y sistemas digitales afines en los mercados de Asia-Pacífico y América del Norte.
Alcance del Informe Global del Mercado de Pruebas, Inspección y Certificación de Centros de Datos
El Mercado de Pruebas, Inspección y Certificación (TIC) de Centros de Datos comprende servicios independientes de terceros que verifican la seguridad, el rendimiento, la fiabilidad y el cumplimiento normativo de la infraestructura de centros de datos a lo largo de su ciclo de vida completo, desde la revisión del diseño y la construcción hasta la puesta en marcha, la operación y la modernización.
El Mercado de TIC de Centros de Datos está Segmentado por Tipo de Servicio (Pruebas, Inspección, Certificación y Cumplimiento), Ciclo de Vida del Centro de Datos (Preconstrucción y Diseño, Construcción, Instalación y Puesta en Marcha, Operaciones, Mantenimiento y Recertificación, y Renovación y Modernización), Sistema de Infraestructura (Infraestructura Eléctrica, Infraestructura Mecánica, de Refrigeración y Seguridad contra Incendios, Sistemas Estructurales, de Edificación y Seguridad Física, e Infraestructura de TI, Redes y Ciberseguridad), Tipo de Centro de Datos (Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube, Colocación, Empresarial, Borde y Modular), Nivel (1 y 2, 3, 4) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| Servicios de Cumplimiento y Aseguramiento |
| Preconstrucción y Diseño |
| Construcción, Instalación y Puesta en Marcha |
| Operaciones, Mantenimiento y Recertificación |
| Renovación y Modernización |
| Infraestructura Eléctrica |
| Infraestructura Mecánica, de Refrigeración y Seguridad contra Incendios |
| Sistemas Estructurales, de Edificación y Seguridad Física |
| Infraestructura de TI, Redes y Ciberseguridad |
| Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales |
| Centros de Datos de Borde y Modulares |
| Nivel 1 y Nivel 2 |
| Nivel 3 |
| Nivel 4 |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Países Bajos | |
| Reino Unido | |
| Irlanda | |
| España | |
| Italia | |
| Suecia | |
| Noruega | |
| Finlandia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Indonesia | |
| Australia | |
| Singapur | |
| Malasia | |
| Vietnam | |
| Tailandia | |
| Taiwán | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Pruebas | |
| Inspección | ||
| Certificación | ||
| Servicios de Cumplimiento y Aseguramiento | ||
| Por Ciclo de Vida del Centro de Datos | Preconstrucción y Diseño | |
| Construcción, Instalación y Puesta en Marcha | ||
| Operaciones, Mantenimiento y Recertificación | ||
| Renovación y Modernización | ||
| Por Sistema de Infraestructura | Infraestructura Eléctrica | |
| Infraestructura Mecánica, de Refrigeración y Seguridad contra Incendios | ||
| Sistemas Estructurales, de Edificación y Seguridad Física | ||
| Infraestructura de TI, Redes y Ciberseguridad | ||
| Por Tipo de Centro de Datos | Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube | |
| Centros de Datos de Colocación | ||
| Centros de Datos Empresariales | ||
| Centros de Datos de Borde y Modulares | ||
| Por Tipo de Nivel | Nivel 1 y Nivel 2 | |
| Nivel 3 | ||
| Nivel 4 | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Países Bajos | ||
| Reino Unido | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Suecia | ||
| Noruega | ||
| Finlandia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Indonesia | ||
| Australia | ||
| Singapur | ||
| Malasia | ||
| Vietnam | ||
| Tailandia | ||
| Taiwán | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de TIC de centros de datos?
Se proyecta que el mercado de TIC de centros de datos aumente desde 3,79 mil millones de USD en 2026 y 4,81 mil millones de USD en 2027 hasta 15,84 mil millones de USD en 2032, a una CAGR del 26,93%.
¿Qué tipo de servicio lidera la demanda de TIC de centros de datos?
Las Pruebas lideran con una participación del 40,22% en 2026 porque las nuevas instalaciones requieren pruebas de aceptación en fábrica, aceptación en sitio y pruebas de sistemas integrados antes de la entrega.
¿Qué fase del ciclo de vida se está expandiendo más rápido?
Se proyecta que Operaciones, Mantenimiento y Recertificación se expanda a una CAGR del 27,18% hasta 2032 a medida que la base instalada requiere garantía continua y verificaciones de cumplimiento.
¿Por qué los centros de datos de IA están aumentando los requisitos de TIC?
Las instalaciones de IA y HPC requieren la validación de energía de alta densidad, refrigeración líquida y resiliencia bajo escenarios de fallo combinados, en lugar de pruebas de equipos aislados.
¿Qué región tiene la tasa de crecimiento prevista más alta?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 27,49% hasta 2032, respaldada por la nueva capacidad y la expansión de la capacidad de entrega entre los principales proveedores.
¿Qué está impulsando la garantía de ciberseguridad en los centros de datos?
El cumplimiento de las obligaciones de NIS2, CMMC e ISO/IEC 27001 está convirtiendo la garantía de TI, redes y ciberseguridad en una línea de servicio requerida para muchos operadores.