
Tamanho e Participação do Mercado de Switchgear para Data Center
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Switchgear para Data Center pela Mordor Intelligence
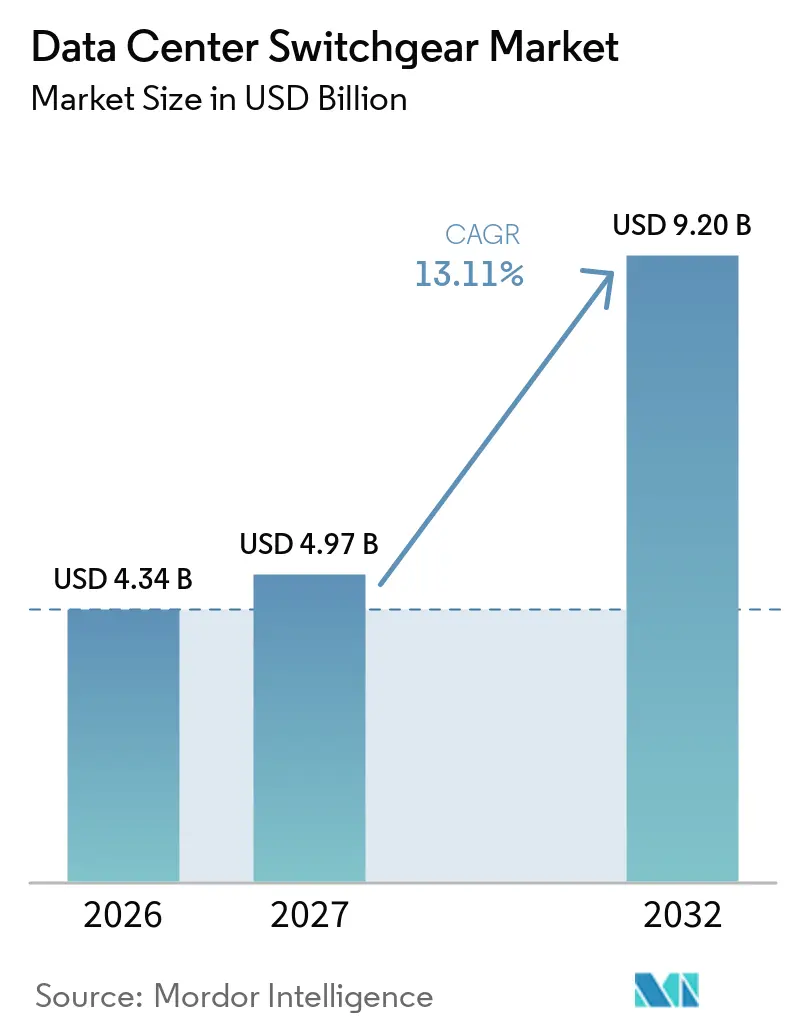
O tamanho do mercado de switchgear para data center está projetado para expandir de 4,34 bilhões de USD em 2026 e 4,97 bilhões de USD em 2027 para 9,20 bilhões de USD até 2032, registrando um CAGR de 13,11% entre 2027 e 2032. O aumento das densidades de computação de IA está alterando o projeto elétrico de novas instalações e aumentando a demanda por equipamentos de média tensão no interior dos edifícios de data center. O mercado de switchgear para data center também está sendo moldado pela construção de campi hyperscale, pela expansão de colocation e por grandes acordos de fornecimento em múltiplos sites que reservam capacidade de fabricação. Novos limites ao uso de SF₆ na Europa e em partes da América do Norte estão direcionando os compradores para projetos com isolamento a ar, a vácuo, ar limpo e dielétrico sólido. Longos prazos de entrega de equipamentos e escassez de mão de obra qualificada para comissionamento continuam sendo restrições relevantes, mas também favorecem fornecedores capazes de entregar sistemas certificados e suporte em campo. As oportunidades de produtos estão se movendo em direção a switchgear modular, preparado para uso externo, com monitoramento digital e resistente a arco elétrico, capaz de suportar cargas de alta densidade.
Principais Conclusões do Relatório
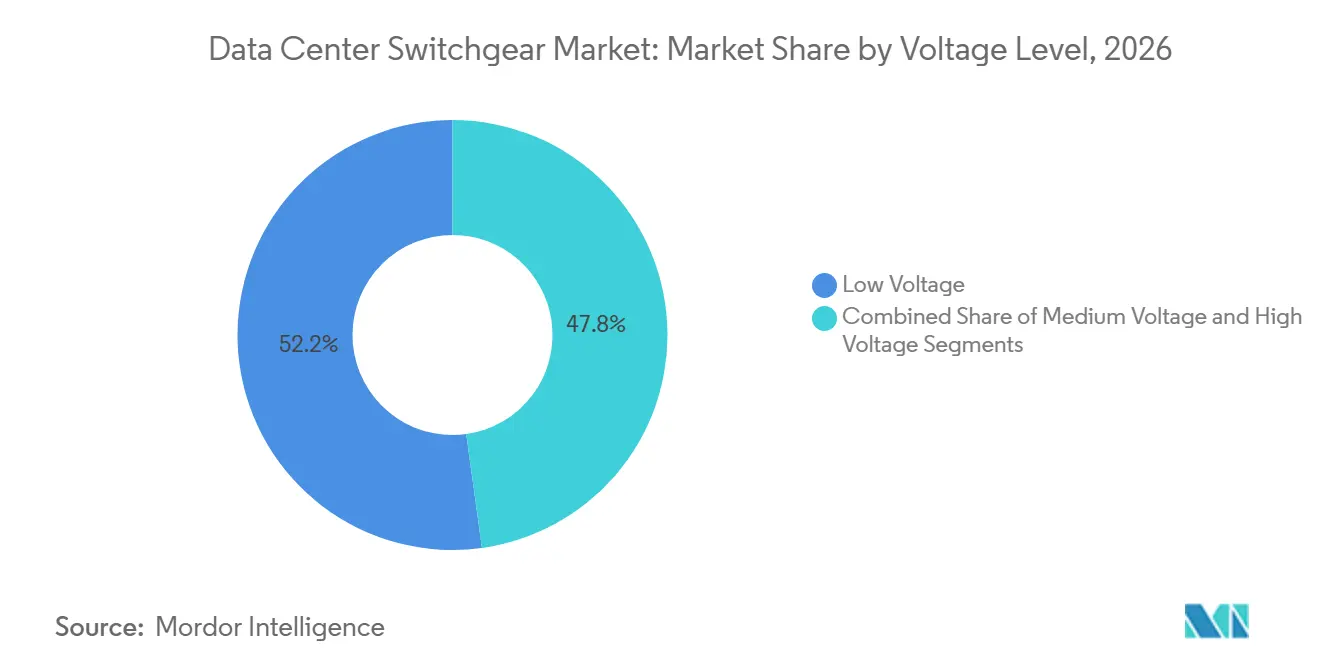
- Por nível de tensão, a baixa tensão deteve 52,19% da participação do mercado de switchgear para data center em 2026, enquanto a média tensão está projetada para expandir a um CAGR de 14,57% até 2032.
- Por tipo de isolamento, o switchgear com isolamento a ar deteve 48,62% de participação em 2026, enquanto outras tecnologias de isolamento devem expandir a um CAGR de 14,71% até 2032.
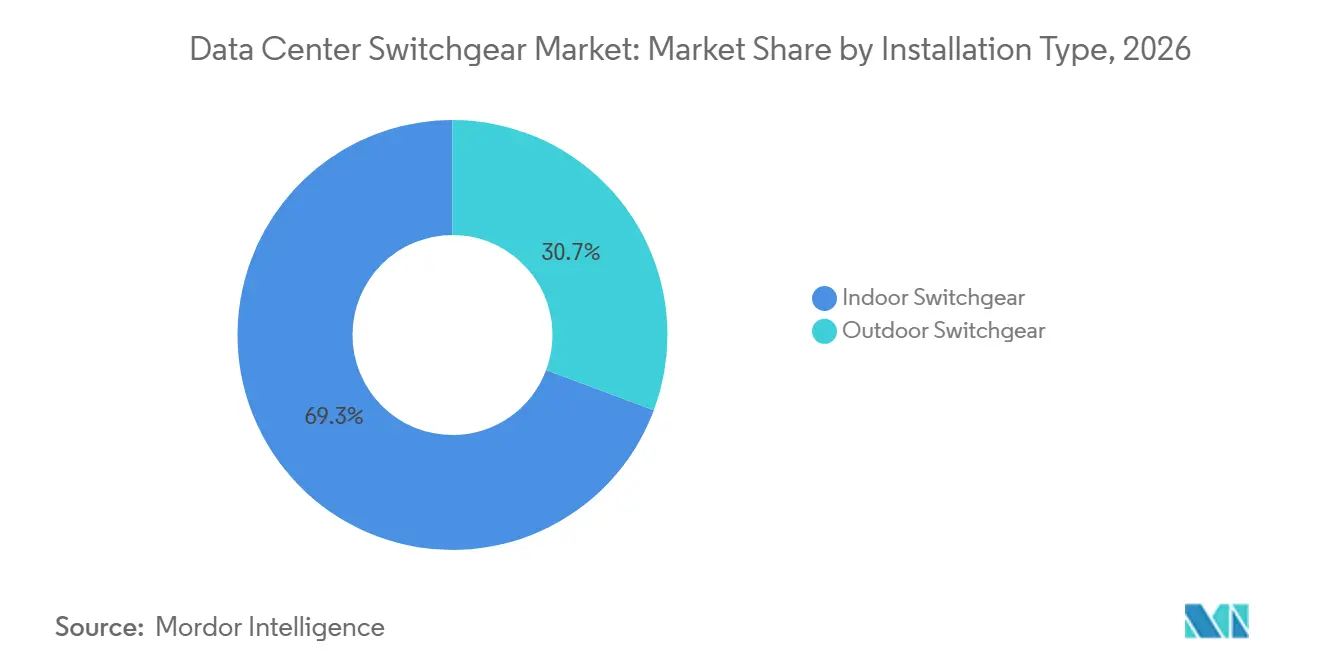
- Por tipo de instalação, o switchgear para ambientes internos deteve 69,30% da participação do mercado de switchgear para data center em 2026, enquanto o switchgear para ambientes externos está projetado para expandir a um CAGR de 15,21% até 2032.
- Por configuração, o switchgear extraível deteve 47,39% de participação em 2026, enquanto o switchgear modular está projetado para expandir a um CAGR de 15,47% até 2032.
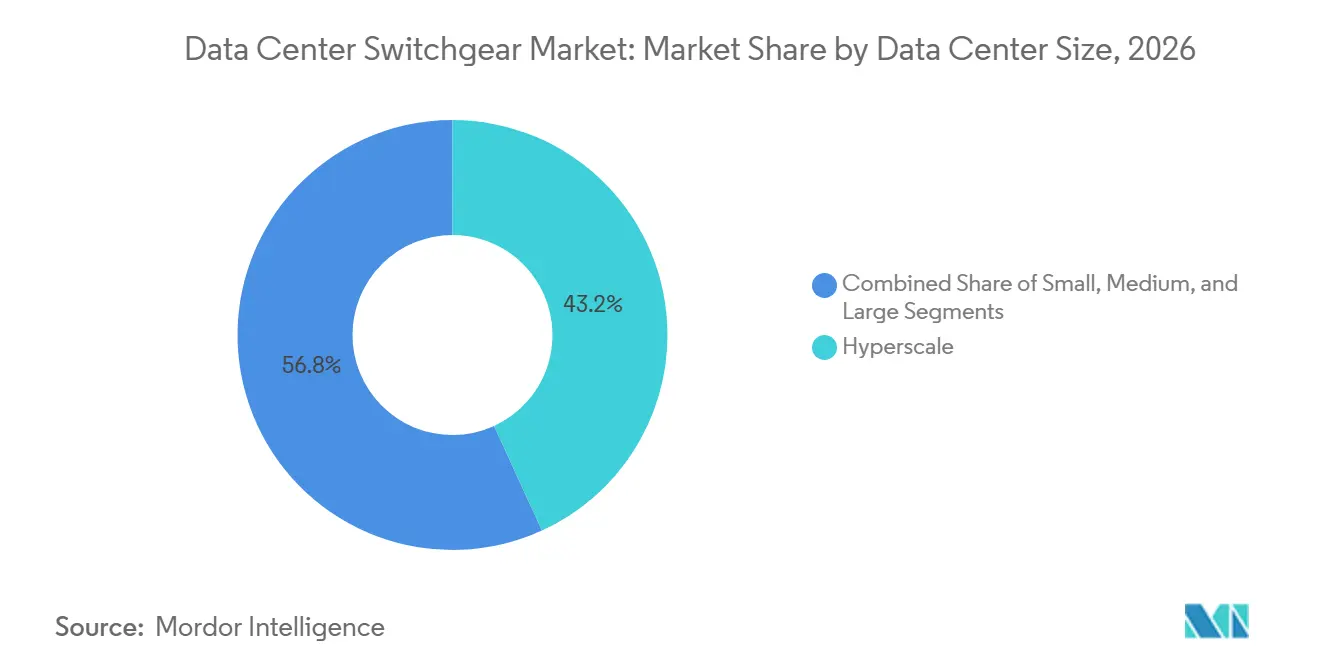
- Por tamanho de data center, as instalações hyperscale responderam por 43,17% do tamanho do mercado de switchgear para data center em 2026 e estão projetadas para expandir a um CAGR de 15,84% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detiveram 44,10% de participação em 2026 e devem expandir a um CAGR de 15,50% até 2032.
- Por geografia, a América do Norte deteve 41,69% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Computação de IA e Alta Densidade | +4.5% | Global | Médio prazo (2 a 4 anos) |
| Construção de Campi Hyperscale e de Colocation | +3.0% | América do Norte, Ásia-Pacífico, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Distribuição em Média Tensão Mais Próxima das Cargas de Alta Densidade | +2.0% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de Infraestrutura de Energia Pré-fabricada e Modular | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Monitoramento Digital e Manutenção Preditiva | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Regulamentação de Switchgear Sem SF₆ e Requisitos de Sustentabilidade | +0.6% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Computação de IA e Alta Densidade
A transição de racks de servidores na escala de quilowatts para a escala de megawatts está alterando as especificações de distribuição de energia para novos projetos de data center. O roteiro da NVIDIA para arquitetura de 800 VCC atendendo racks de servidores acima de 1 MW torna a distribuição tradicional de 54 V no rack inadequada para fábricas de IA projetadas para cargas muito mais elevadas. ABB e NVIDIA anunciaram uma colaboração em outubro de 2025 que combina o UPS de média tensão de estado sólido HiPerGuard da ABB com distribuição em corrente contínua para a sala de servidores. Essa arquitetura introduz a necessidade de equipamentos de chaveamento e proteção em cada fronteira de tensão. Os quatro maiores operadores hyperscale de nuvem dos Estados Unidos comprometeram despesas de capital acima de 310 bilhões de USD em 2025, direcionando investimentos substanciais para nova capacidade de IA e seus sistemas elétricos de suporte. Fornecedores capazes de oferecer sistemas de média tensão resistentes a arco elétrico nos prazos de instalação de data centers estão melhor posicionados para participar deste ciclo de aquisição.
Construção de Campi Hyperscale e de Colocation
O mercado de switchgear para data center está sustentando pedidos por meio de novas construções de data centers, pois os operadores estão se comprometendo com campi maiores e pipelines de projetos mais longos. Os acordos de novembro de 2025 da Schneider Electric com Switch e Digital Realty mostram como os operadores estão migrando de compras projeto a projeto para acordos plurianuais que garantem capacidade de fabricação. Esses acordos podem oferecer às equipes de projeto maior certeza sobre a alocação de equipamentos durante a construção. Grandes campi requerem múltiplos conjuntos independentes de switchgear em pods de edifícios, o que pode transformar um único projeto em um relacionamento contínuo de fornecimento. A necessidade resultante de coordenar projeto, fabricação, testes, entrega e suporte em campo favorece fabricantes com equipes de entrega estabelecidas para data centers. Isso confere vantagem a fornecedores capazes de atender simultaneamente aos requisitos de volume, prazo de entrega e certificação.
Distribuição em Média Tensão Mais Próxima das Cargas de Alta Densidade
No mercado de switchgear para data center, a distribuição em média tensão dentro do edifício reduz as perdas ao longo de longas barras de baixa tensão e suporta blocos maiores de capacidade protegida. A ABB afirma que sistemas de UPS em média tensão podem escalar para blocos de 25 MW, em comparação com os blocos de 3 MW associados à arquitetura tradicional de baixa tensão. À medida que as cargas de racks de IA avançam de 100 kW em direção a 1 MW, a melhoria da eficiência de distribuição pode liberar mais capacidade para equipamentos de TI na escala do campus. Siemens e Compass Datacenters concordaram em implantar até 1.500 unidades modulares de skid de média tensão que integram switchgear e transformadores em pacotes pré-testados. Os equipamentos de distribuição primária para essas aplicações devem atender aos requisitos de resistência a arco elétrico e montagem em invólucro metálico conforme IEEE C37.20.9 e IEC 62271-200. Essas normas tornam a dupla certificação técnica um fator de qualificação importante para os fornecedores do mercado de switchgear para data center.
Adoção de Infraestrutura de Energia Pré-fabricada e Modular
Os sistemas de energia modulares construídos em fábrica no mercado de switchgear para data center reduzem a variabilidade de engenharia em campo e encurtam os cronogramas de comissionamento. A Schneider Electric apresentou switchgear de média tensão definido por software em setembro de 2026, afirmando que pode suportar pedidos e fabricação 3 vezes mais rápidos e reduzir a fiação de controle em 87% em comparação com montagens convencionais projetadas sob encomenda. O produto foi implantado em um piloto ao vivo de colocation da Equinix. Eaton e Siemens Energy combinaram o switchgear de média tensão da Eaton com um conceito de turbina a gás modular de classe 500 MW em uma parceria de junho de 2025.[1] A abordagem deles permite que a construção do data center e da usina de energia prossiga simultaneamente, com um potencial declarado de reduzir o tempo de comercialização em até 2 anos. Os skids pré-integrados também podem vincular um projeto à plataforma padrão de um único fornecedor, aumentando a concorrência entre provedores de equipamentos abrangentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Entrega e Gargalos de Qualificação | -2.5% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada para Comissionamento Elétrico | -1.5% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Restrições de Interconexão à Rede e de Potência Disponível | -1.0% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Engenharia Específica por Projeto e Bloqueio de Especificação | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Entrega e Gargalos de Qualificação
No mercado de switchgear para data center, os longos prazos de entrega estão limitando os cronogramas de projetos mesmo onde os desenvolvedores já garantiram terrenos e compromissos de clientes. A Nexans informou que conjuntos de média tensão personalizados para data centers podem exigir de 70 a mais de 100 semanas, com algumas configurações se aproximando de 2 a 3 anos.[2] Isso se compara a um prazo de referência de 12 a 16 semanas antes da pandemia. A disponibilidade de equipamentos pode atrasar pacotes de trabalho que dependem de salas elétricas, conexões com a concessionária e comissionamento final. Estudos de arco elétrico, estudos de coordenação e testes de aceitação em fábrica acrescentam trabalho de qualificação que não pode ser ampliado tão rapidamente quanto a produção fabril. Esses gargalos aumentam o valor da aprovação antecipada do projeto e do planejamento de slots de produção.
Escassez de Mão de Obra Qualificada para Comissionamento Elétrico
No mercado de switchgear para data center, a mão de obra de comissionamento é uma restrição de projeto separada do fornecimento de equipamentos. O CSIS estimou que um cenário de alto crescimento de infraestrutura de IA generativa nos Estados Unidos requer 140.000 posições adicionais de mão de obra especializada até 2030. A mesma análise estimou que cada megawatt de construção de data center de IA requer 1.800 horas de eletricista, o que representa 5 a 9 vezes o requisito para edifícios comerciais convencionais. Os programas de aprendizagem levam de 4 a 5 anos, e cerca de 25% dos trabalhadores da construção civil nos Estados Unidos têm mais de 55 anos. As funções especializadas em campo pagam entre 80.000 e 120.000 USD, em comparação com 50.000 a 70.000 USD para funções de instrutor, o que pode limitar o pipeline de treinamento. O EPRI identifica escassez de mão de obra especializada, desafios de retenção e lacunas nos programas de aprendizagem como questões que podem afetar a construção e o comissionamento de data centers nos próximos 5 a 10 anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Tensão:
A Média Tensão Avança Mais para o Interior do EdifícioA baixa tensão deteve 52,19% do segmento por nível de tensão em 2026. Sua posição de liderança reflete o uso consolidado da distribuição em 480 V em instalações empresariais e de colocation com densidades de rack historicamente modestas. A base instalada e os longos ciclos de renovação continuam a sustentar a demanda por baixa tensão. A média tensão está projetada para expandir a um CAGR de 14,57% até 2032. Os data centers de IA estão migrando a distribuição para 13,8 kV ou superior dentro do perímetro do edifício para suportar sistemas de UPS em média tensão que operam em blocos de dezenas de megawatts.
A alta tensão permanece uma categoria especializada para conexões de alimentação direta da concessionária nos maiores campi. Sua demanda está vinculada ao surgimento de projetos em um único site acima de 300 MW que requerem subestações de alta tensão dedicadas. As novas aquisições de equipamentos de média e alta tensão para campi de IA são cada vez mais planejadas como uma única decisão de infraestrutura no nível do campus. Esse processo consolida a autoridade de compra e eleva os requisitos de qualificação para fornecedores que atendem a ambas as classes de tensão. O IEEE Spectrum citou uma projeção do Bureau of Labor Statistics de crescimento de 9% no emprego de engenheiros elétricos de data center até 2033.

Por Tipo de Isolamento:
Projetos Sem SF₆ Ganham RelevânciaO switchgear com isolamento a ar deteve 48,62% do segmento por tipo de isolamento em 2026. Os compradores o selecionam pela relativa simplicidade e custo competitivo, quando a instalação oferece espaço de folga suficiente. O switchgear com isolamento a gás continua sendo necessário para projetos compactos que precisam de alta capacidade de interrupção de falhas em uma área limitada. Outras tecnologias de isolamento estão projetadas para expandir a um CAGR de 14,71% até 2032. O regulamento F-gas da UE restringe novos switchgear de média tensão baseados em SF₆ até 24 kV a partir de janeiro de 2026, enquanto regulamentações na Califórnia e em Nova York também apoiam a transição.
A Schneider Electric introduziu o RM AirSeT 38 Software Defined em setembro de 2026, estendendo a tecnologia de média tensão sem SF₆ para 38 kV por meio de isolamento a ar puro pressurizado e interrupção a vácuo. O lançamento indica que o isolamento alternativo está avançando do limiar de 24 kV em direção à faixa de média-alta tensão. Os requisitos de conformidade com a IEC 62271-200 continuam relevantes para montagens em invólucro metálico. A evolução das regras F-gas no Reino Unido e no Canadá pode ampliar a oportunidade de substituição além do mandato europeu inicial. Os fornecedores devem equilibrar espaço, desempenho de interrupção, requisitos ambientais e necessidades de certificação.
Por Tipo de Instalação:
Formatos para Ambientes Externos Apoiam a Densificação de CampiO switchgear para ambientes internos deteve 69,30% do segmento por tipo de instalação em 2026. O formato reflete a prática consolidada de posicionar equipamentos de distribuição primária em salas elétricas dedicadas. Esse layout suporta os requisitos de manutenção simultânea associados às instalações Tier III e Tier IV do Uptime Institute. O switchgear para ambientes externos está projetado para expandir a um CAGR de 15,21% até 2032. Os skids de energia modulares posicionam montagens de média tensão em invólucros externos resistentes às intempéries e podem liberar espaço interno de piso para equipamentos de TI.
Os formatos para ambientes externos são bem adequados a campi hyperscale que dispõem de área de terreno suficiente para posicionamento distribuído de equipamentos. Eles podem suportar a construção simultânea da estrutura do data center e da infraestrutura de energia externa. As novas especificações para ambientes externos exigem cada vez mais classificações de proteção NEMA 3R e IP54 juntamente com desempenho contra arco elétrico. Esses requisitos tornam o projeto do invólucro e a proteção ambiental relevantes para as decisões de compra. A liberação de grandes salas elétricas do interior do edifício pode melhorar a área disponível para hardware de TI.
Por Configuração:
Sistemas Modulares Ganham Espaço em Projetos de Execução AceleradaO switchgear extraível deteve 47,39% do segmento por configuração em 2026. Os usuários valorizam a capacidade de remover cassetes individuais de disjuntores sem desenergizar os circuitos adjacentes. Esse recurso suporta diretamente os critérios de projeto com manutenção simultânea para instalações Tier III e superiores. O switchgear modular está projetado para expandir a um CAGR de 15,47% até 2032. Ele se encaixa na tendência de sistemas de energia montados em fábrica e pré-testados que podem ser instalados em blocos padronizados.
Os sistemas de montagem fixa continuam a atender projetos sensíveis ao preço e instalações de borda com maior tolerância a tempo de inatividade. Seu footprint compacto pode ser adequado para retrofits e salas elétricas empresariais menores. A Schneider Electric afirma que sua arquitetura de média tensão definida por software reduz a fiação de controle em 87% e o número de terminais em 91% em comparação com sistemas convencionais projetados sob encomenda. Esses projetos posicionam a lógica de proteção e controle em software em vez de extensas montagens com fiação rígida. Com o tempo, a aquisição modular pode concentrar volume em kits de fábrica e reduzir a demanda por montagens avulsas específicas de projeto.
Por Tamanho de Data Center:
Instalações Hyperscale Lideram em Volume e ExpansãoAs instalações hyperscale responderam por 43,17% do tamanho do mercado de switchgear para data center em 2026. O segmento também está projetado para expandir a um CAGR de 15,84% até 2032. Sua liderança combinada em volume e expansão reflete a concentração dos gastos com infraestrutura de IA na maior classe de instalações. Os planos de campi na escala de gigawatts requerem volumes de switchgear e especificações técnicas que não são acessíveis a muitos fornecedores menores. Os compromissos de pré-locação melhoram a visibilidade da cadeia de suprimentos e apoiam investimentos em capacidade de fabricação dedicada.
Os grandes data centers são o segundo maior grupo e requerem equipamentos primários de média tensão, com distribuição em alta tensão nas maiores localizações. Instalações pequenas e médias utilizam principalmente montagens de baixa tensão e switchgear extraível padrão. Essa parte do mercado historicamente apresentou uma estrutura de fornecimento mais orientada por preço. As implantações de inferência de IA em localizações de borda próximas à rede estão aumentando a densidade de energia em instalações menores. Isso está elevando as especificações de equipamentos e os valores unitários em uma categoria que anteriormente enfrentava maior concorrência por custo.
Por Tipo de Data Center:
Provedores de Nuvem Alteram as Práticas de AquisiçãoOs provedores de serviços em nuvem detiveram 44,10% do segmento por tipo de data center em 2026. Estão projetados para expandir a um CAGR de 15,50% até 2032. Suas equipes centralizadas de aquisição negociam acordos em nível de plataforma que podem cobrir dezenas de sites e exigem compromissos de produção com 18 a 24 meses de antecedência. Isso concentra a concorrência entre fornecedores capazes de atender simultaneamente às necessidades de volume, prazo de entrega e certificação. O modelo de compras cria consolidação tanto pelo comportamento do comprador quanto pelos requisitos tecnológicos.
Os operadores de colocation são o segundo maior tipo de cliente para aquisição de switchgear. Eles devem atender aos padrões elétricos exigidos por vários inquilinos hyperscale. Suas especificações podem estender as práticas de aquisição hyperscale para o canal de colocation. Usuários empresariais e de borda compõem a demanda restante. As instalações empresariais estão renovando seletivamente os sistemas elétricos à medida que a inferência de IA requer maior densidade de energia do que as instalações mais antigas foram projetadas para fornecer.
Análise Geográfica
América do Norte
A América do Norte deteve 41,69% da participação do mercado de switchgear para data center em 2026. Os Estados Unidos são a principal fonte de demanda regional porque os operadores hyperscale estão expandindo a capacidade de IA. A ABB forneceu infraestrutura de média e baixa tensão para os campi de IA Polaris Forge da Applied Digital na Dakota do Norte, incluindo uma implantação de 700 MW em 2 sites.[3] Esse tipo de compromisso em múltiplos campi mostra como os fornecedores podem migrar da entrega em projeto único para relacionamentos mais amplos com clientes que incluem equipamentos padronizados, serviço técnico e pedidos recorrentes. O Canadá está recebendo atividade hyperscale de mercados norte-americanos com restrições de capacidade, particularmente em Quebec e na Colúmbia Britânica, onde sites com vantagens energéticas atraem cargas de trabalho em nuvem.
Ásia-Pacífico
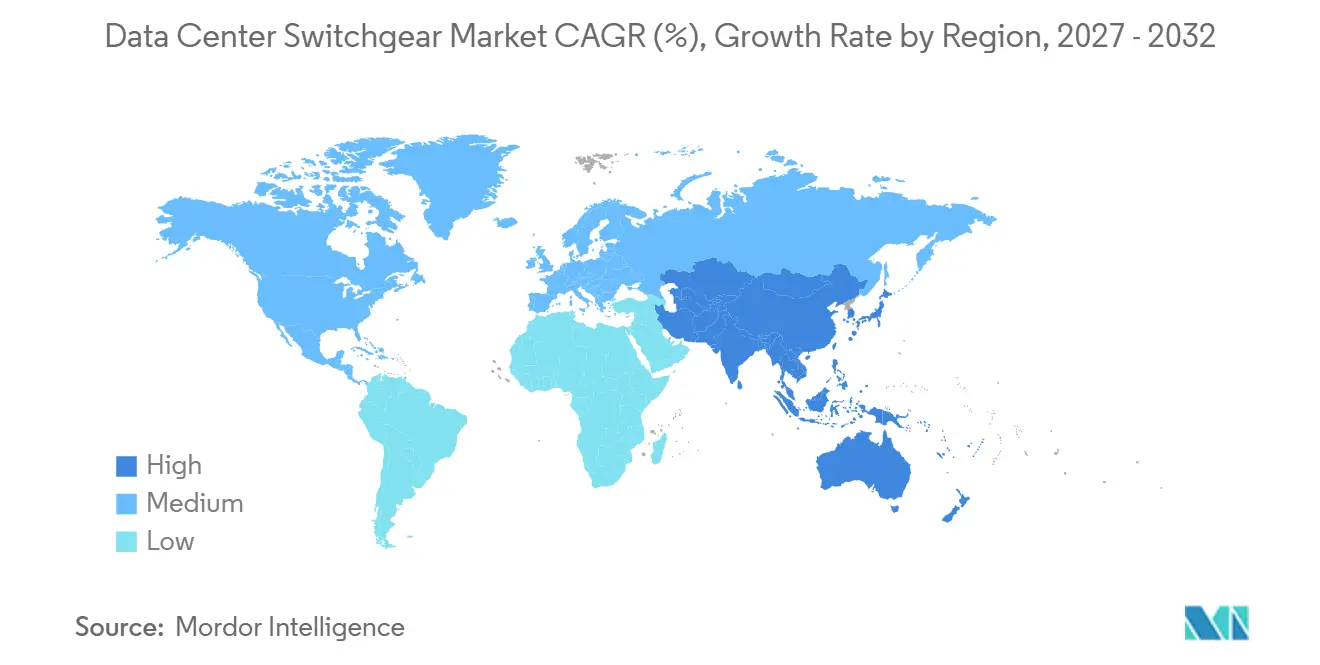
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,93% até 2032, a taxa regional mais rápida no mercado de switchgear para data center. O desenvolvimento está se deslocando para localizações com acesso confiável à energia e condições de infraestrutura mais favoráveis. Os requisitos sísmicos do Japão elevam a importância de projetos de switchgear certificados, especialmente considerando sua rede de aterrissagens de cabos submarinos e a necessidade de instalações resilientes. A Coreia do Sul restringiu novos projetos de data center na Grande Seul a 10 MW, incentivando o desenvolvimento em mercados secundários com diferentes condições de site e requisitos de equipamentos. Fornecedores regionais capazes de oferecer equipamentos em conformidade com a IEC 60947 e montagem local podem atender a esse padrão de demanda geograficamente mais variado.
Europa, América do Sul e Oriente Médio e África
A demanda europeia está intimamente ligada à transição para longe do SF₆ em aplicações de média tensão, o que torna a conformidade um fator central de compra para o mercado de switchgear para data center. O Bitkom informou que a capacidade dos data centers alemães atingiu 2.980 MW em 2025 após expansão anual de 9%, enquanto a infraestrutura em nuvem respondeu por 49% da capacidade instalada.[4] No Oriente Médio e na África, grandes compromissos hyperscale estão aumentando a demanda de curto prazo por infraestrutura elétrica e acelerando a necessidade de parceiros de fornecimento qualificados. A América do Sul está centrada no Brasil, onde os provedores de nuvem estão expandindo a capacidade próxima a usuários de língua portuguesa, enquanto a Argentina e outros mercados permanecem em estágios mais iniciais de implantações empresariais e de borda atendidas por importações e equipamentos de baixa tensão montados localmente.
Cenário Competitivo
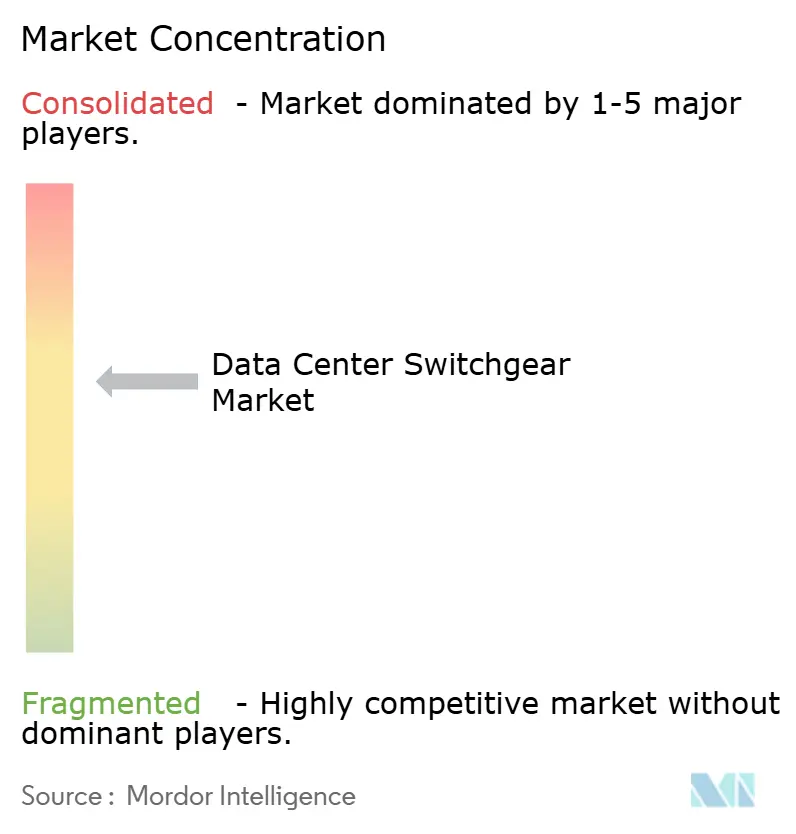
O mercado de switchgear para data center é moderadamente consolidado em aplicações premium de média e alta tensão. Schneider Electric, ABB, Eaton, Siemens, Hitachi Energy e GE Vernova competem onde a complexidade de engenharia, a certificação de resistência a arco elétrico e o acesso a slots de fabricação criam barreiras de entrada significativas. Suas equipes técnicas devem abordar coordenação de proteção, testes de produtos, layouts específicos de site e longos compromissos de entrega antes que um projeto receba aprovação final. A concorrência está cada vez mais centrada na velocidade de implantação e na configurabilidade digital, e não apenas nas classificações dos equipamentos. A Schneider Electric introduziu switchgear de média tensão definido por software em setembro de 2026 e afirmou que a plataforma pode proporcionar pedidos e fabricação 3 vezes mais rápidos, 87% menos fiação de controle e 91% menos terminais do que montagens convencionais projetadas sob encomenda. Essa abordagem alinha a concorrência de produtos com o tempo necessário para colocar uma nova instalação em operação, o que é uma consideração crítica para o cliente durante a construção de grandes campi.
A ABB adotou uma estratégia relacionada por meio de uma colaboração com a NVIDIA sobre a arquitetura de energia de data centers de IA de próxima geração. A empresa também apresentou o SACE Infinitus como o primeiro disjuntor de estado sólido certificado pela IEC, vinculando a tecnologia de proteção às necessidades de infraestrutura de alta densidade. A Eaton apresentou uma arquitetura de referência de 800 VCC para fábricas de IA em outubro de 2025, ampliando sua abordagem de gerenciamento de energia da rede ao chip. Siemens e Compass Datacenters concordaram em implantar até 1.500 skids modulares de média tensão, o que ilustra a importância de sistemas integrados pré-testados. Essas ações mostram que os fornecedores estão buscando envolvimento mais precoce na arquitetura elétrica do cliente, desde as decisões iniciais de projeto até a preparação em fábrica, instalação em campo e comissionamento final, o que dificulta a competição de fornecedores menores exclusivamente com base no preço do equipamento.
Uma oportunidade menos disputada permanece em switchgear de média tensão resistente a arco elétrico e sem SF₆ que atende aos requisitos da IEC 62271-200 a 38 kV e pode operar em invólucros externos resistentes às intempéries. Esses produtos precisam combinar confiabilidade elétrica, conformidade ambiental, proteção física e características práticas de instalação em uma configuração aprovada. Concorrentes regionais como LS ELECTRIC, Hyosung Heavy Industries e CHINT Group estão expandindo internacionalmente por meio de preços mais baixos e portfólios de certificação IEC em melhoria. Sua oportunidade é mais forte em aquisições de colocation e provedores de nuvem, onde a sensibilidade ao custo é maior do que em campi hyperscale de propriedade do operador. O setor de switchgear para data center tem altos limites de qualificação, mas os concorrentes regionais podem ganhar participação em aplicações com requisitos mais padronizados.
Líderes do Setor de Switchgear para Data Center
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Switchgear para Data Center Empresas cobertas neste relatório
- Schneider Electric SE
- Eaton Corporation plc
- Siemens AG
- ABB Ltd
- Vertiv Holdings Co
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Powell Industries, Inc.
- Toshiba Corporation
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Fuji Electric Co., Ltd.
- Meidensha Corporation
- Anord Mardix
- Guangzhou Baiyun Electric Equipment Co., Ltd.
- CHINT Group Corporation
- Alfanar Group
- Socomec Group S.A.
- nVent Electric plc
Desenvolvimentos industriais recentes em Mercado de Switchgear para Data Center
- Outubro de 2026: A Schneider Electric apresentou o primeiro switchgear de média tensão totalmente definido por software do mundo no YOTTA 2026 em Las Vegas. O RM AirSeT 38 Software Defined foi implantado em um piloto ao vivo em um data center de colocation da Equinix e estendeu a tecnologia de média tensão sem SF₆ para 38 kV para arquiteturas de data center de alta densidade. A entrada de pedidos está planejada para 2027, com as primeiras entregas previstas para 2028.
- Outubro de 2026: A LS Electric Co., fabricante sul-coreana de equipamentos elétricos, garantiu um contrato de 170 bilhões de KRW (127 milhões de USD) para fornecer switchgear para um projeto de data center sendo desenvolvido por uma grande empresa de tecnologia dos Estados Unidos.
- Outubro de 2026: A Bajel Projects Limited garantiu um contrato de Engenharia, Aquisição e Construção (EPC) avaliado em aproximadamente 200 crore de INR (21,02 milhões de USD) para subestações de Switchgear com Isolamento a Gás (GIS) de 400 kV em Mumbai. A conquista reforça a posição da empresa na infraestrutura de transmissão de energia urbana.
- Agosto de 2026: A Hitachi Energy introduziu novas adições ao seu portfólio EconiQ de alta tensão no CIGRE 2026 em Paris, expandindo sua linha de switchgear sem SF6 para aplicações de transmissão e distribuição.
Escopo do Relatório do Mercado Global de Switchgear para Data Center
O switchgear para data center refere-se a um conjunto centralizado de disjuntores, fusíveis e chaves projetados para gerenciar, proteger e isolar com eficiência os equipamentos elétricos dentro de uma instalação. Essa infraestrutura crítica garante o fornecimento ininterrupto de energia, ao mesmo tempo em que protege o hardware sensível contra sobrecargas elétricas e falhas. Ao facilitar a distribuição contínua de energia, mantém a continuidade operacional e a resiliência de todo o ambiente do data center.
O Relatório do Mercado de Switchgear para Data Center é Segmentado por Nível de Tensão (Baixa Tensão, Média Tensão e Alta Tensão), Tipo de Isolamento (Switchgear com Isolamento a Ar, Switchgear com Isolamento a Gás e Outras Tecnologias de Isolamento), Tipo de Instalação (Switchgear para Ambientes Internos e Switchgear para Ambientes Externos), Configuração (Switchgear de Montagem Fixa, Switchgear Extraível e Switchgear Modular), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Switchgear com Isolamento a Ar |
| Switchgear com Isolamento a Gás |
| Outras Tecnologias de Isolamento |
| Switchgear para Ambientes Internos |
| Switchgear para Ambientes Externos |
| Switchgear de Montagem Fixa |
| Switchgear Extraível |
| Switchgear Modular |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio |
| Por Nível de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Por Tipo de Isolamento | Switchgear com Isolamento a Ar | |
| Switchgear com Isolamento a Gás | ||
| Outras Tecnologias de Isolamento | ||
| Por Tipo de Instalação | Switchgear para Ambientes Internos | |
| Switchgear para Ambientes Externos | ||
| Por Configuração | Switchgear de Montagem Fixa | |
| Switchgear Extraível | ||
| Switchgear Modular | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hyperscale | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial / Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de switchgear para data center?
O mercado de switchgear para data center está projetado para crescer de 4,97 bilhões de USD em 2027 para 9,20 bilhões de USD até 2032 a um CAGR de 13,11%. A expansão reflete a crescente demanda por sistemas de distribuição de energia capazes de atender à computação de IA e a grandes campi de data centers.
O que está impulsionando a demanda por switchgear para data center?
O mercado de switchgear para data center está sendo sustentado pela computação de IA, pela construção hyperscale, pela expansão de colocation, pela infraestrutura modular e pelas restrições ao SF₆. Esses fatores aumentam a necessidade de equipamentos de maior capacidade e projetos certificados de distribuição de energia em todo o mercado de switchgear para data center.
Qual nível de tensão apresenta as perspectivas mais favoráveis?
A baixa tensão deteve 52,19% de participação em 2026, enquanto a média tensão está projetada para registrar a maior taxa de expansão, com um CAGR de 14,57% até 2032. Os sistemas de média tensão ajudam os operadores a gerenciar blocos de energia maiores mais próximos das cargas de TI de alta densidade.
Por que os sistemas de switchgear sem SF₆ são importantes?
O mercado de switchgear para data center está migrando para alternativas de ar limpo, vácuo e dielétrico sólido à medida que restrições na Europa e em vários estados dos Estados Unidos limitam o uso de SF₆. Essas tecnologias podem atender às necessidades de conformidade enquanto servem a aplicações compactas ou de alta capacidade.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,93% até 2032. Localizações com vantagens energéticas, expansão de capacidade regional e montagem local de equipamentos estão remodelando o mercado endereçável de switchgear para data center em toda a região.
Quais restrições afetam a aquisição de switchgear para data center?
Longos prazos de fabricação, necessidades de testes e qualificação, restrições de rede e escassez de mão de obra qualificada para comissionamento elétrico podem atrasar a conclusão de projetos. A aprovação antecipada do projeto e o planejamento de slots de produção podem ajudar os participantes do mercado de switchgear para data center a gerenciar esses riscos e reduzir as interrupções de entrega em estágios avançados para equipes de projeto e fornecedores.