
データセンター開閉装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.97 十億米ドル |
| 市場規模 (2032) | 9.20 十億米ドル |
| 成長率 (2027 - 2032) | 13.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
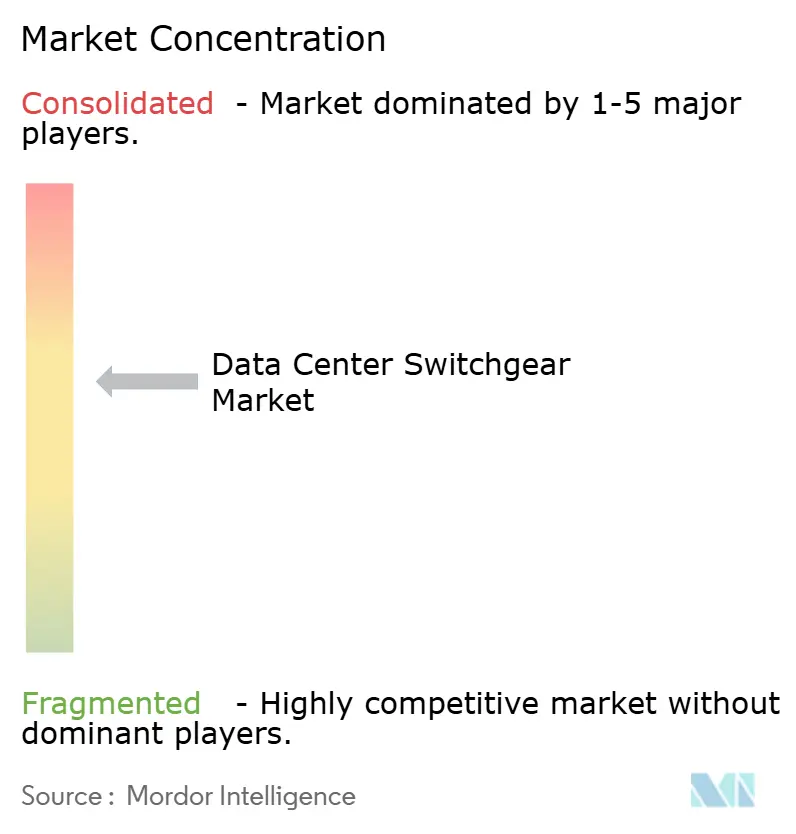
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター開閉装置市場分析
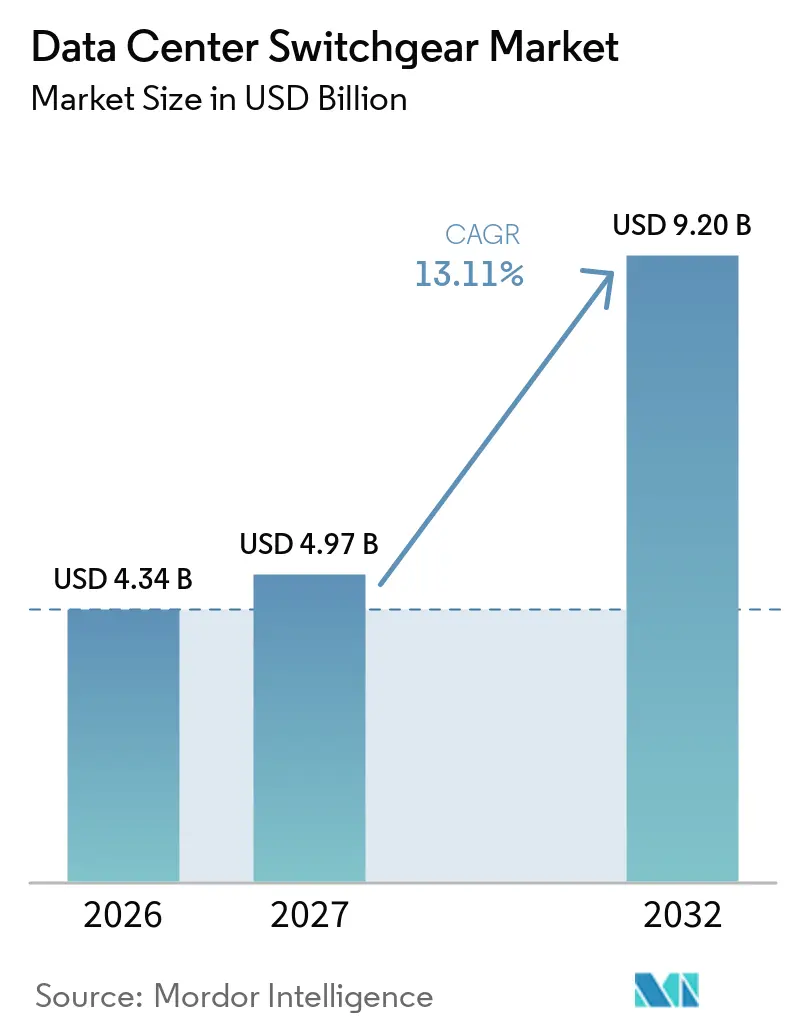
データセンター開閉装置市場規模は、2026年の4.34 ビリオン 米ドルおよび2027年の4.97 ビリオン 米ドルから、2032年までに9.20 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 13.11%を記録すると予測されています。AIコンピューティング密度の上昇は、新規施設の電気設計を変化させており、データセンター建屋内における中電圧機器への需要を高めています。データセンター開閉装置市場は、ハイパースケールキャンパスの建設、コロケーションの拡大、および製造能力を確保する大規模マルチサイト供給契約によっても形成されています。欧州および北米の一部におけるSF₆使用に関する新たな規制により、購買者は気中、真空、クリーンエア、および固体誘電体設計へと移行しています。機器の長いリードタイムおよび有資格の試運転労働者の不足は依然として重大な制約要因ですが、認定済みシステムと現場サポトを提供できるサプライヤーにとっては有利に働きます。製品機会は、高密度負荷に対応できるモジュール式、屋外対応、デジタル監視対応、およびアーク耐性を備えた開閉装置へと移行しています。
主要レポートのポイント
- 電圧レベル別では、低電圧が2026年のデータセンター開閉装置市場シェアの52.19%を占め、中電圧は2032年にかけてCAGR 14.57%で拡大する見込みです。
- 絶縁タイプ別では、気中絶縁開閉装置が2026年に48.62%のシェアを占め、その他の絶縁技術は2032年にかけてCAGR 14.71%で拡大する見込みです。
- 設置タイプ別では、屋内開閉装置が2026年のデータセンター開閉装置市場シェアの69.30%を占め、屋外開閉装置は2032年にかけてCAGR 15.21%で拡大する見込みです。
- 構成別では、引出し形開閉装置が2026年に47.39%のシェアを占め、モジュール式開閉装置は2032年にかけてCAGR 15.47%で拡大する見込みです。
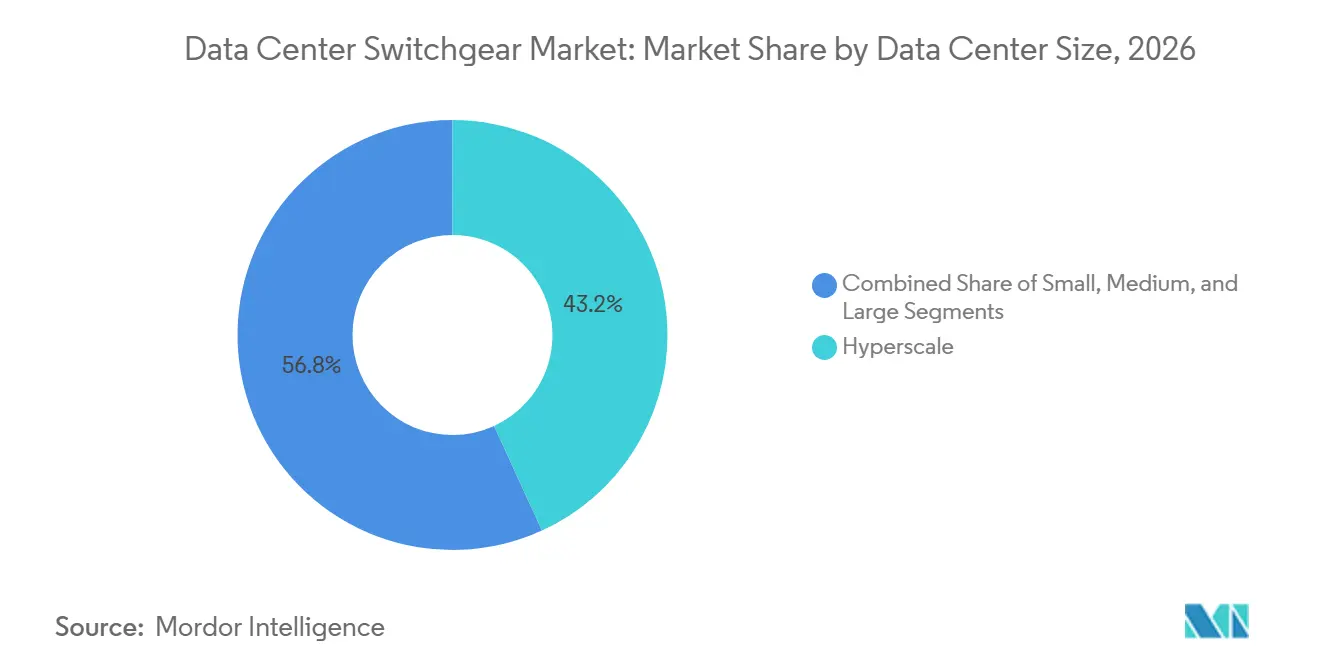
- データセンター規模別では、ハイパースケール施設が2026年のデータセンター開閉装置市場規模の43.17%を占め、2032年にかけてCAGR 15.84%で拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に44.10%のシェアを占め、2032年にかけてCAGR 15.50%で拡大する見込みです。
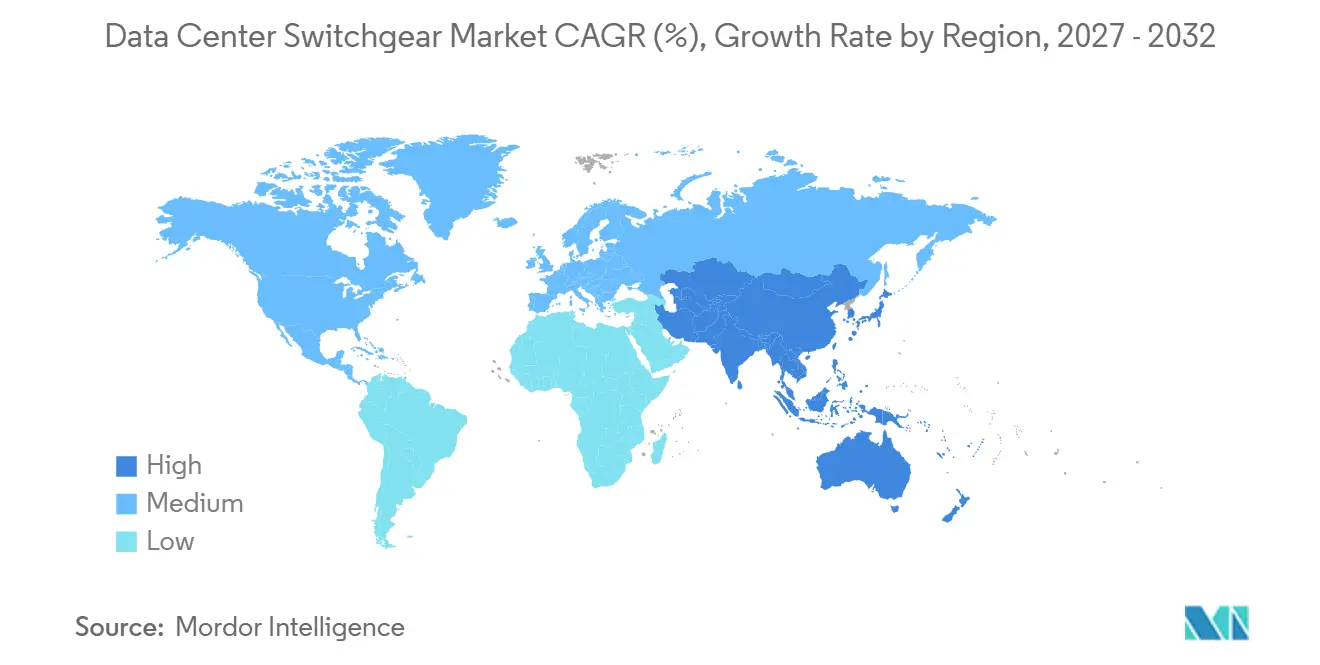
- 地域別では、北米が2026年に41.69%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 14.93%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよび高密度コンピューティング容量の拡大 | +4.5% | グローバル | 中期(2〜4年) |
| ハイパースケールおよびコロケーションキャンパスの建設 | +3.0% | 北米、アジア太平洋、中東・アフリカ | 短期(2年以内) |
| 高密度負荷に近接した中電圧配電 | +2.0% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| プレハブ式およびモジュール式電力インフラの採用 | +1.5% | グローバル | 短期(2年以内) |
| デジタル監視と予知保全 | +0.8% | グローバル | 長期(4年以上) |
| SF₆フリー開閉装置の規制とサステナビリティ要件 | +0.6% | 欧州、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度コンピーティング容量の拡大
キロワットスケールからメガワットスケールのサーバーラックへの移行は、新規データセンタープロジェクトの電力配電仕様を変化させています。1 MWを超えるサーバーラックに対応するNVIDIAの800 VDCアーキテクチャのロードマップは、AIファクトリー向けに設計された従来の54 V機内配電を不適切なものにしています。ABBとNVIDIAは2025年10月に、ABBのHiPerGuard固体中電圧UPSとサーバールームへのDC配電を組み合わせたコラボレーションを発表しました。このアーキテクチャは、各電圧境界における開閉・保護機器の必要性をもたらします。米国の大手ハイパースケールクラウドオペレーター4社は2025年に3,100億米ドルを超える設備投資を確約し、新たなAI容量とその支援電気システムに向けて多大な投資を振り向けました。アーク耐性を備えた中電圧システムをデータセンターの設置速度で提供できるサプライヤーは、この調達サイクルへの参加においてより有利な立場にあります。
ハイパースケールおよびコロケーションキャンパスの建設
データセンター開閉装置市場は、オペレーターがより大規模なキャンパスと長期のプロジェクトパイプラインにコミットしているため、新規データセンター建設を通じて受注を維持しています。Schneider Electricの2025年11月のSwitchおよびDigital Realtyとの契約は、オペレーターがプロジェクト単位の購入から、製造能力を確保する複数年契約へと移行している様子を示しています。これらの契約により、プロジェクトチームは建設中の機器割り当てについてより確実性を持てるようになります。大規模キャンパスでは、建屋ポッド全体にわたって複数の独立した開閉装置系統が必要となり、1つのプロジェクトが継続的な供給関係へと発展する可能性があります。設計、製造、試験、納品、および現場サポートを調整する必要性から、データセンター向け納品チームを確立したメーカーが有利となります。これにより、数量、納期、および認証要件を同時に満たせるサプライヤーが優位に立ちます。
高密度負荷に近接した中電圧配電
データセンター開閉装置市場において、建屋内の中電圧配電は長い低電圧バス配線における損失を低減しより大きな保護容量ブロックをサポートします。ABBは、中電圧UPSシステムが従来の低電圧アーキテクチャに関連する3 MWブロックと比較して、25 MWブロックまでスケールアップできると述べています。AIラック負荷が100 kWから1 MWへと移行するにつれ、配電効率の改善によりキャンパス規模でIT機器向けにより多くの容量を確保できます。SiemensとCompass Datacentersは、開閉装置と変圧器を事前試験済みパッケージに統合した最大1,500台のモジュール式中電圧スキッドユニットを導入することに合意しました。これらの用途向けの一次配電機器は、IEEE C37.20.9およびIEC 62271-200に基づくアーク耐性および金属閉鎖型組立品の要件を満たす必要があります。これらの規格により、二重技術認証はデータセンター開閉装置市場のサプライヤーにとって重要な資格要件となっています。
プレハブ式およびモジュール式電力インフラの採用
データセンター開閉装置市場における工場製造モジュール式電力システムは、現場での設計変動を低減し、試運転スケジュールを短縮します。Schneider Electricは2026年9月にソフトウェア定義型中電圧開閉装置を発表し、従来の受注生産型組立品と比較して受注・製造を3倍高速化し、制御配線を87%削減できると述べています。この製品はEquinixのコロケーションのライブパイロットに導入されました。EatonとSiemens Energyは2025年6月のパートナーシップにおいて、Eatonの中電圧開閉装置と500 MWクラスのモジュール式ガスタービンコンセプトを組み合わせました。[1] このアプローチにより、データセンターと発電所の建設を並行して進めることができ、市場投入までの時間を最大2年短縮できる可能性があると述べられています。事前統合型スキッドはプロジェクトを1つのサプライヤーの標準プラットフォームに固定することもでき、包括的な機器プロバイダー間の競を高めます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長いリードタイムと資格認定のボトルネック | -2.5% | グローバル | 短期(2年以内) |
| 有資格電気試運転労働者の不足 | -1.5% | 北米、欧州 | 中期(2〜4年) |
| 系統連系および利用可能電力の制約 | -1.0% | 北米、欧州 | 中期(2〜4年) |
| プロジェクト固有の設計・仕様のロックイン | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長いリードタイムと資格認定のボトルネック
データセンター開閉装置市場において、長いリードタイムは、開発者がサイトと顧客コミットメントを確保している場合でもプロジェクトスケジュールを制限しています。Nexansは、データセンター向けカスタム中電圧ラインアップには70週から100週以上を要する場合があり、一部の構成では2〜3年に近づくと報告しています。[2] これはパンデミック前の12〜16週のベースラインと比較されます。機器の入手可能性は、電気室、電力会社接続、および最終試運転に依存する作業パッケージを遅延させる可能性があります。アークフラッシュ検討、協調検討、および工場受入試験は、工場の生産量と同じ速度では増やせない資格認定作業を追加します。これらのボトルネックは、早期設計承認と生産スロット計画の価値を高めます。
有資格電気試運転労働者の不足
データセンター開閉装置市場において、試運転労働者は機器供給とは別のプロジェクト制約要因です。CSISは、米国の高成長生成AIインフラシナリオでは2030年までに14万人の追加熟練職人が必要と推定しています。同分析では、AIデータセンター建設の1 MWあたり1,800電気工時が必要であり、これは従来の商業ビルの5〜9倍の要件であると推定しています。見習い期間は4〜5年かかり、米国の建設労働者の約25%が55歳以上です。専門現場職の給与は8万〜12万米ドルであるのに対し、指導者職は5万〜7万米ドルであり、研修パイプラインを制限する可能性がありま。EPRIは、熟練職人の不足、定着の課題、および見習いのギャップを、今後5〜10年にわたってデータセンターの建設と試運転に影響を与える可能性のある問題として特定しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧レベル別:
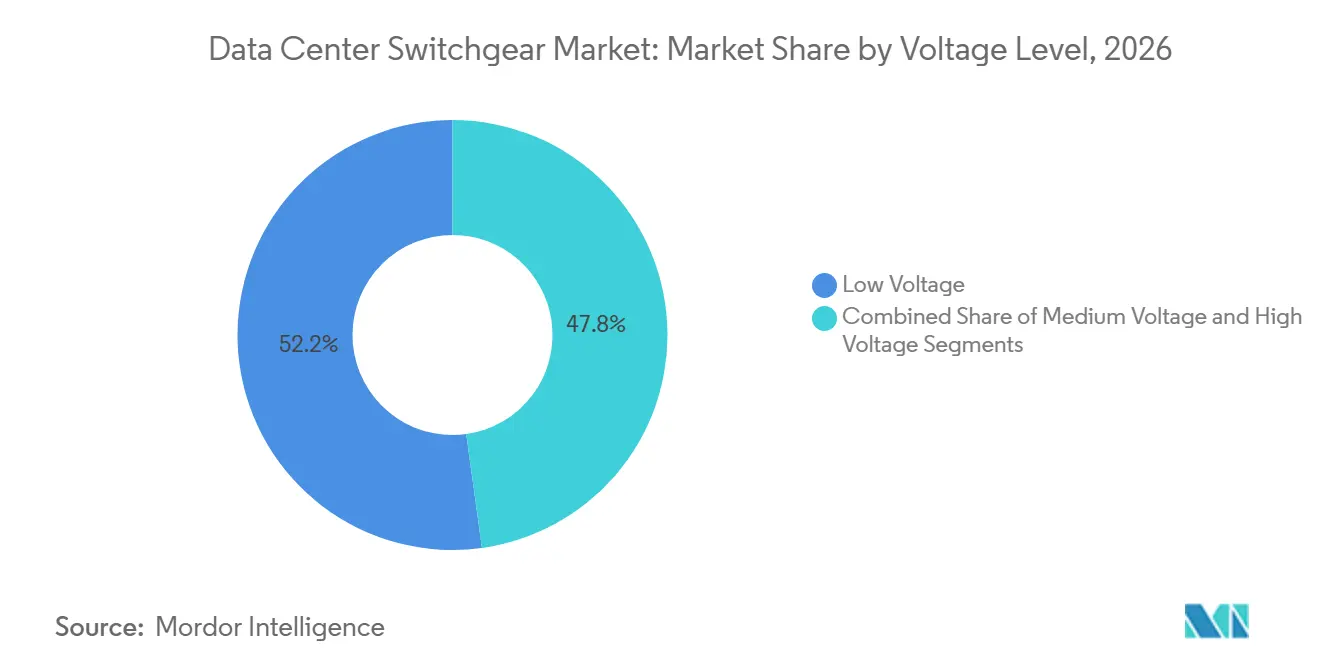
中電圧が建屋内へさらに進出低電圧は2026年の電圧レベルセグメントの52.19%を占めました。その主導的地位は、歴史的に控えめなラック密度を持つエンタープライズおよびコロケーション施設全体での480 V配電の確立された使用を反映しています。既設の設備と長い更新サイクルが引き続き低電圧需要を支えています。中電圧は2032年にかけてCAGR 14.57%で拡大する見込みです。AIデータセンターは、数十メガワットブロックで動作する中電圧UPSシステムをサポートするために、建屋境界内で13.8 kV以上への配電移行を進めています。
高電圧は、最大規模のキャンパスにおける直接電力会社フィード接続向けの特殊カテゴリーとして残っています。その需要は、専用高電圧変電所を必要とする300 MWを超える単一サイトプロジェクトの出現と結びついています。AIキャンパス向けの新規中電圧および高電圧購入は、キャンパスレベルでの1つのインフラ決定として計画されることが増えています。このプロセスにより購買権限が統合され、両電圧クラスに対応するサプライヤーの資格要件が高まります。IEEE Spectrumは、米国労働統計局によるデータセンター電気技術者の2033年までの雇用9%成長予測を引用しました。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
絶縁タイプ別:
SF₆フリー設計の重要性が高まる気中絶縁開閉装置は2026年の絶縁タイプセグメントの48.62%を占めました。購買者は、施設が十分なクリアランス空間を提供できる場合に、その相対的なシンプルさと競争力のあるコストを価して選択します。ガス絶縁開閉装置は、限られたフットプリントで高い短絡遮断能力を必要とするコンパクトなプロジェクトに引き続き必要です。その他の絶縁技術は2032年にかけてCAGR 14.71%で拡大する見込みです。EU Fガス規制は2026年1月から24 kV以下の新規SF₆ベース中電圧開閉装置を制限しており、カリフォルニア州およびニューヨーク州の規制も移行を支援しています。
Schneider Electricは2026年9月にRM AirSeT 38 ソフトウェア定義型を発表し、加圧純空気絶縁と真空遮断によりSF₆フリー中電圧技術を38 kVまで拡張しました。この発表は、代替絶縁が24 kVの閾値から中高電圧範囲へと進展していることを示しています。IEC 62271-200に基づくコンプライアンス要件は金属閉鎖型組立品に引き続き関連します。英国およびカナダにおけるFガス規制の進化により、当初の欧州義務を超えた代替機会が広がる可能性があります。サプライヤーはスペース、遮断性能、環境要件、および認証ニーズのバランスを取る必要があります。
設置タイプ別:
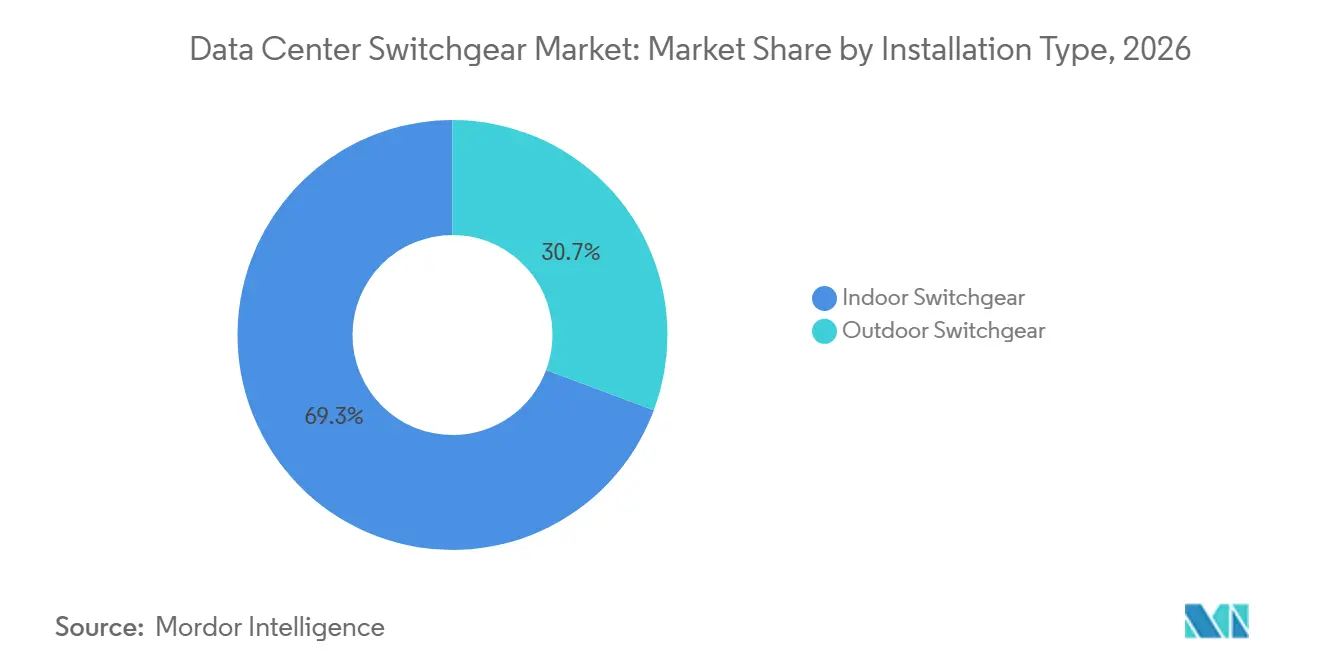
屋外形式がキャンパスの高密度化を支援屋内開閉装置は2026年設置タイプセグメントの69.30%を占めました。この形式は、専用電気室に一次配電機器を設置するという長年の慣行を反映しています。このレイアウトは、Uptime Institute ティアIIIおよびティアIV施設に関連する同時保守可能要件をサポートします。屋外開閉装置は2032年にかけてCAGR 15.21%で拡大する見込みです。モジュール式電力スキッドは中電圧組立品を防水外部エンクロージャーに配置し、IT機器向けの内部フロアスペースを確保できます。
屋外形式は、分散した機器配置のための十分なサイト面積を持つハイパースケールキャンパスに適しています。データセンターの躯体と外部電力インフラの並行建設をサポートできます。新しい屋外仕様では、アークフラッシュ性能に加えてNEMA 3RおよびIP54の侵入保護等級がますます要求されています。これらの要件により、エンクロージャー設計と環境保護が購買決定に関連するものとなっています。建屋内部から大型電気室を解放することで、ITハードウェア向けの利用可能面積を改善できます。
構成別:
モジュール式システムが短工期プロジェクトで存在感を高める引出し形開閉装置は2026年の構成セグメントの47.39%を占めました。ユーザーは、隣接回路を停電させることなく個々のブレーカーカセットを取り外せる機能を評価しています。この機能はティアIII以上の施設の同時保守可能設計基準を直接サポートします。モジュール式開閉装置は2032年にかけてCAGR 15.47%で拡大する見込みです。標準化されたブロックで設置できる工場組立・事前試験済み電力システムへの移行に適合しています。
固定取付型システムは、ダウンタイム許容度が高い価格重視のプロジェクトやエッジ施設に引き続き対応しています。そのコンパクトなフットプリントは改修工事や小規模エンタープライズ電気室に適しています。Schneider Electricは、そのソフトウェア定義型中電圧アーキテクチャが来の受注生産型システムと比較して制御配線を87%、端子数を91%削減すると述べています。このような設計は、保護・制御ロジックを広範なハードワイヤード組立品ではなくソフトウェアに置きます。長期的には、モジュール式調達により工場キットへの数量集中が進み、スタンドアロンのプロジェクト固有組立品への需要が減少する可能性があります。
データセンター規模別:
ハイパースケール施設が数量と拡大をリードハイパースケール施設は2026年のデータセンター開閉装置市場規模の43.17%を占めました。このセグメントは2032年にかけてCAGR 15.84%での拡大も見込まれています。数量と拡大の両面でのリードは、最大規模の施設クラスへのAIインフラ支出の集中を反映しています。ギガワットスケールのキャンパス計画には、多くの小規模サプライヤーには対応できない開閉装置の数量と技術仕様が必要です。プレリース契約はサプライチェーンの可視性を改善し、専用製造能力への投資を支援します。
大規模データセンターは2番目に大きなグループであり、最大規模の拠点では高電圧配電をう一次中電圧機器を必要とします。小規模よび中規模施設は主に低電圧組立品と標準的な引出し形開閉装置を使用します。この市場部分は歴史的により価格主導の供給構造を持っていました。ネットワーク隣接エッジロケーションでのAI推論展開により、小規模施設での電力密度が高まっています。これにより、以前はより強いコスト競争に直面していたカテゴリーで機器仕様と単価が上昇しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドプロバイダーが調達慣行を変革クラウドサービスプロバイダーは2026年のデータセンタータイプセグメンの44.10%を占めました。2032年にかけてCAGR 15.50%での拡大が見込まれています。集中調達チームは、数十のサイトをカバーし、18〜24ヶ月前の生産コミットメントを必要とするプラットフォームレベルの契約を交渉します。これにより、数量、リードタイム、および認証ニーズを同時に満たせるサプライヤー間の競争が集中します。この購買モデルは、技術要件だけでなく購買行動を通じても統合をもたらします。
コロケーションオペレーターは開閉装置調達において2番目に大きな顧客タイプです。複数のハイパースケールテナントが要求する電気規格を満たす必要があります。その仕様はハイパースケールの調達慣行をコロケーションチャネルへと拡張する可能性があります。エンタープライズおよびエッジユーザーが残りの需要を構成します。エンタープライズ施設は、AI推論が古い設備の設計時よりも高い電力密度を必要とするため、電気システムを選択的に更新しています。
地域分析
北米
北米は2026年のデータセンター開閉装置市場シェアの41.69%を占めました。ハイパースケールオペレーーがAI容量を拡大しているため、米国が地域需要の主要な源泉となっています。ABBはノースダコタ州のApplied DigitalのPolaris Forge AIキャンパスに中電圧および低電圧インフラを供給し、2サイトにわたる700 MWの展開を含みます。[3] このタイプのマルチキャンパスコミットメントは、サプライヤーが単一プロジェクト納品から、標準化された機器、技術サービス、および繰り返し受注を含むより広い顧客関係へと移行できる様子を示しています。カナダは、電力面で有利なサイトがクラウドワークロードを引き付けるケベック州およびブリティッシュコロンビア州を中心に、容量制約のある米国市場からのハイパースケール活動を受け入れています。
アジア太平洋
アジア太平洋地域はデータセンター開閉装置市場において最も速い地域成長率となるCAGR 14.93%で2032年にかけて大する見込みです。開発は信頼性の高い電力アクセスとより有利なインフラ条件を持つ場所へとシフトしています。日本の耐震要件は、海底ケーブルの陸揚げネットワークとレジリエントな施設の必要性を考慮すると、認定済み開閉装置設計の重要性を高めています。韓国は首都圏での新規データセンタープロジェクトを10 MWに制限しており、異なるサイト条件と機器要件を持つ二次市場での開発を促進しています。IEC 60947準拠の機器と現地組立を提供できる地域サプライヤーは、この地理的に多様な需要パターンに対応できます。
欧州、南米、中東・アフリカ
欧州の需要は中電圧用途でのSF₆からの移行と密接に結びついており、データセンター開閉装置市場においてコンプライアンスが中心的な購買要因となっています。Bitkomは、ドイツのデータセンター容量が年間9%の拡大を経て2025年に2,980 MWに達し、クラウドインフラが設置容量の49%を占めたと報告しました。[4] 中東・アフリカでは、大規模なハイパースケールコミットメントが電気インフラへの短期需要を高め、有資格サプライヤーパートナーの必要性を加速させています。南米はブラジルを中心としており、クラウドプロバイダーがポルトガル語ユーザーに近い場所で容量を拡大している一方、アルゼンチンおよびその他の市場は輸入品と現地組立の低電圧機器によって対応される初期段階のエンタープライズおよびエッジロケーションにとどまっています。
競合環境
データセンター開閉装置市場は、プレミアム中電圧および高電圧用途において中程度集中しています。Schneider Electric、ABB、Eaton、Siemens、Hitachi Energy、およびGE Vernovaは、設計の複雑さ、アークフラッシュ認証、および製造スロットへのアクセスが重大な参入障壁を生み出す領域で競合しています。各社の技術チームは、プロジェクトが最終承認を受ける前に、保護協調、製品試験、サイト固有のレイアウト、および長期納品コミットメントに対応する必要があります。競争は機器定格だけでなく、展開速度とデジタル設定可能性を中心に展開されるようになっています。Schneider Electricは2026年9月にソフトウェア定義型中電圧開閉装置を発表し、このプラットフォームが従来の受注生産型組立品と比較して受注・製造を3倍高速化し、制御配線を87%削減し、端子数を91%削減できると述べました。このアプローチは、製品競争を新規施設の試運転に要する時間と結びつけており、これは大規模キャンパス建設における重要な顧客考慮事項です。
ABBは、次世代AIデータセンター電力アーキテクチャに関するNVIDIAとのコラボレーションを通じて関連戦略を追求しています。同社はまた、SACE InfinitusをIEC認定初の固体回路遮断器として発表し、保護技術を高密度インフラニーズと結びつけました。Eatonは2025年10月にAIファクトリー向け800 VDCリファレンスアーキテクチャを発表し、グリッドからチップまでの電力管理アプローチを拡張しました。SiemensとCompass Datacentersは最大1,500台のモジュール式中電圧スキッドの導入に合意しており、事前試験済み統合システムの重要性を示しています。これらの行動は、サプライヤーが初期設計決定から工場準備、現場設置、最終試運転に至るまで、顧客の電気アーキテクチャへのより早期の関与を求めていることを示しており、これにより小規模ベンダーが機器価格のみで競争することが難しくなっています。
アーク耐性を備え、IEC 62271-200要件を38 kVで満たし、屋外防水エンクロージャーで動作できるSF₆フリー中電圧開閉装置には、競争の少ない機会が残っています。このような製品は、電気的信頼性、環境コンプライアンス、物理的保護、および実用的な設置機能を1つの承認済み構成に組み合わせる必要があります。LS ELECTRIC、Hyosung Heavy Industries、およびCHINT Groupなどの地域合他社は、より低い価格と改善されたIEC認証ポートフォリオを通じて国際展開を拡大しています。彼らの機会は、オーナー運営のハイパースケールキャンパスよりもコスト感度が高いコロケーションおよびクラウドプロバイダーの調達において最も強くなっています。データセンター開閉装置産業は高い資格認定閾値を持っていますが、地域の挑戦者はより標準化された要件を持つ用途でシェアを獲得できます。
データセンター開閉装置産業のリーダー企業
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター開閉装置市場 このレポートでカバーされる企業
- Schneider Electric SE
- Eaton Corporation plc
- Siemens AG
- ABB Ltd
- Vertiv Holdings Co
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Powell Industries, Inc.
- Toshiba Corporation
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Fuji Electric Co., Ltd.
- Meidensha Corporation
- Anord Mardix
- Guangzhou Baiyun Electric Equipment Co., Ltd.
- CHINT Group Corporation
- Alfanar Group
- Socomec Group S.A.
- nVent Electric plc
最近の産業開発事情 データセンター開閉装置市場
- 2026年10月:Schneider Electricはラスベガスで開催されたYOTTA 2026において、世界初の完全ソフトウェア定義型中電圧開閉装置を発表しました。RM AirSeT 38 ソフトウェア定義型はEquinixのコロケーションデータセンターライブパイロットに導入され、高密度データセンターアーキテクチャ向けにSF₆フリー中電圧技術を38 kVまで拡張しました。受注受付は2027年、初回納品は2028年を予定しています。
- 2026年10月:韓国の電気機器メーカーであるLS Electric Co.は、米国の大手テクノロジー企業が開発するデータセンタープロジェクトに開閉装置を供給する1,700億韓国ウォン(1億2,700万米ドル)の契約を獲得しました。
- 2026年10月:Bajel Projects Limitedは、ムンバイの400 kVガス絶縁開閉装置(GIS)変電所向けに約2億インドルピー(2,102万米ドル)相当のエンジニアリング・調達・建設(EPC)契約を獲得しました。この受注は都市電力送電インフラにおける同社の地位を強化するものです。
- 2026年8月:Hitachi Energyはパリで開催されたCIGRE 2026において、EconiQ高電圧ポートフォリオへの新たな追加品を発表し、送配電用途向けSF6フリー開閉装置のラインアップを拡充しました。
グローバルデータセンター開閉装置市場レポートの調査範囲
データセンター開閉装置とは、施設内の電気機器を効率的に管理、保護、および分離するために設計された遮断器、ヒューズ、およびスイッチの集中型コレクションを指します。この重要なインフラは、電気過負荷や障害から精密なハードウェアを保護しながら、無停電電源を確保します。シームレスな電力配電を促進することで、データセンター環境全体の運用継続性とレジリエンスを維持しす。
データセンター開閉装置市場レポートは、電圧レベル(低電圧、中電圧、高電圧)、絶縁タイプ(気中絶縁開閉装置、ガス絶縁開閉装置、その他の絶縁技術)、設置タイプ(屋内開閉装置および屋外開閉装置)、構成(固定取付型開閉装置、引出し形開閉装置、モジュール式開閉装置)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 気中絶縁開閉装置 |
| ガス絶縁開閉装置 |
| その他の絶縁技術 |
| 屋内開閉装置 |
| 屋外開閉装置 |
| 固定取付型開閉装置 |
| 引出し形開閉装置 |
| モジュール式開閉装置 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東 |
| 電圧レベル別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| 絶縁タイプ別 | 気中絶縁開閉装置 | |
| ガス絶縁開閉装置 | ||
| その他の絶縁技術 | ||
| 設置タイプ別 | 屋内開閉装置 | |
| 屋外開閉装置 | ||
| 構成別 | 固定取付型開閉装置 | |
| 引出し形開閉装置 | ||
| モジュール式開閉装置 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ/エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東 | ||
レポートで回答される主要な質問
データセンター開閉装置市場の規模はどのくらいですか?
データセンター開閉装置市場は、2027年の4.97 ビリオン 米ドルから2032年までに9.20 ビリオン 米ドルへとCAGR 13.11%で拡大する見込みです。この拡大は、AIコンピューティングと大規模データセンターキャンパスに対応できる電力配電システムへの需要の高まりを反映しています。
データセンター開閉装置の需要を牽引しているものは何ですか?
データセンター開閉装置市場は、AIコンピューティング、ハイパースケール建設、コロケーション拡大、モジュール式インフラ、およびSF₆規制によって支えられています。これらの要因により、データセンター開閉装置市場全体で高容量機器と認定済み電力配電設計の必要性が高まっています。
最も強い見通しを持つ電圧レベルはどれですか?
低電圧は2026年に52.19%のシェアを占め、中電圧は2032年にかけてCAGR 14.57%で最高の拡大率を記録する見込みです。中電圧システムは、オペレーターが高密度ITロードに近接したより大きな電力ブロックを管理するのに役立ちます。
SF₆フリー開閉装置システムが重要な理由は何ですか?
データセンター開閉装置市場は、欧州および米国の複数の州でのSF₆使用制限に伴い、クリーンエ、真空、および固体誘電体の代替品へとシフトしています。これらの技術は、コンパクトまたは高容量の用途に対応しながらコンプライアンスニーズをサポートできます。
最も速く拡大する見込みの地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 14.93%で拡大する見込みです。電力面で有利な場所、地域の容量拡大、および現地機器組立が、地域全体のデータセンター開閉装置市場のアドレス可能な範囲を再形成しています。
データセンター開閉装置の調達に影響する制約は何ですか?
長い製造リードタイム、試験・資格認定ニーズ、系統制約、および電気試運転労働者の不足がプロジェクト完了を遅延させる可能性があります。早期設計承認と生産スロット計画は、データセンター開閉装置市場の参加者がこれらのリスクを管理し、プロジェクトチームとサプライヤーの後期納品混乱を低減するのに役立ちます。