
Tamaño y Participación del Mercado de Switchgear para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
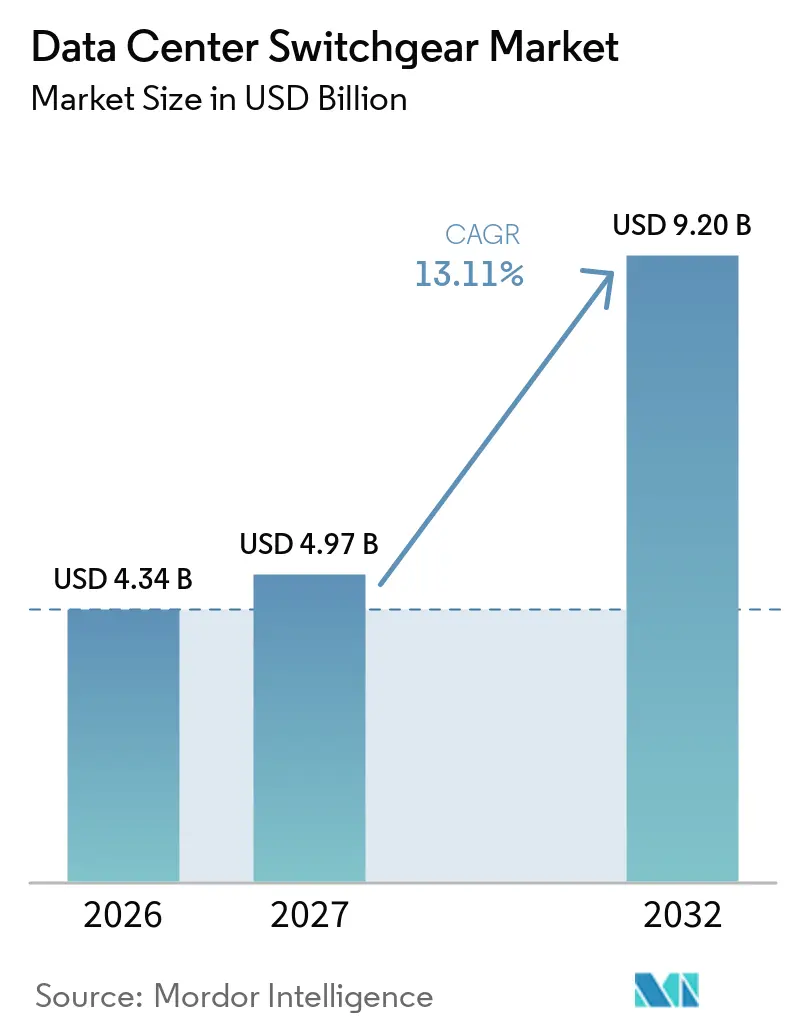
| Tamaño del Mercado (2027) | 4.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Switchgear para Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado de switchgear para centros de datos se expanda desde 4,34 mil millones de USD en 2026 y 4,97 mil millones de USD en 2027 hasta 9,20 mil millones de USD para 2032, registrando un CAGR del 13,11% entre 2027 y 2032. El aumento de las densidades de computación de IA está cambiando el diseño eléctrico de las nuevas instalaciones e incrementando la demanda de equipos de medio voltaje dentro de los edificios de centros de datos. El mercado de switchgear para centros de datos también está siendo moldeado por la construcción de campus de hiperescala, la expansión de la colocación y los grandes acuerdos de suministro multisitio que reservan capacidad de fabricación. Los nuevos límites sobre el uso de SF₆ en Europa y partes de América del Norte están llevando a los compradores hacia diseños de aire, vacío, aire limpio y dieléctrico sólido. Los largos plazos de entrega de equipos y la escasez de mano de obra calificada para la puesta en marcha siguen siendo restricciones materiales, aunque también favorecen a los proveedores que pueden entregar sistemas certificados y soporte en campo. Las oportunidades de producto se están orientando hacia switchgear modular, apto para exteriores, con monitoreo digital y resistente a arcos que pueda soportar cargas de alta densidad.
Conclusiones Clave del Informe
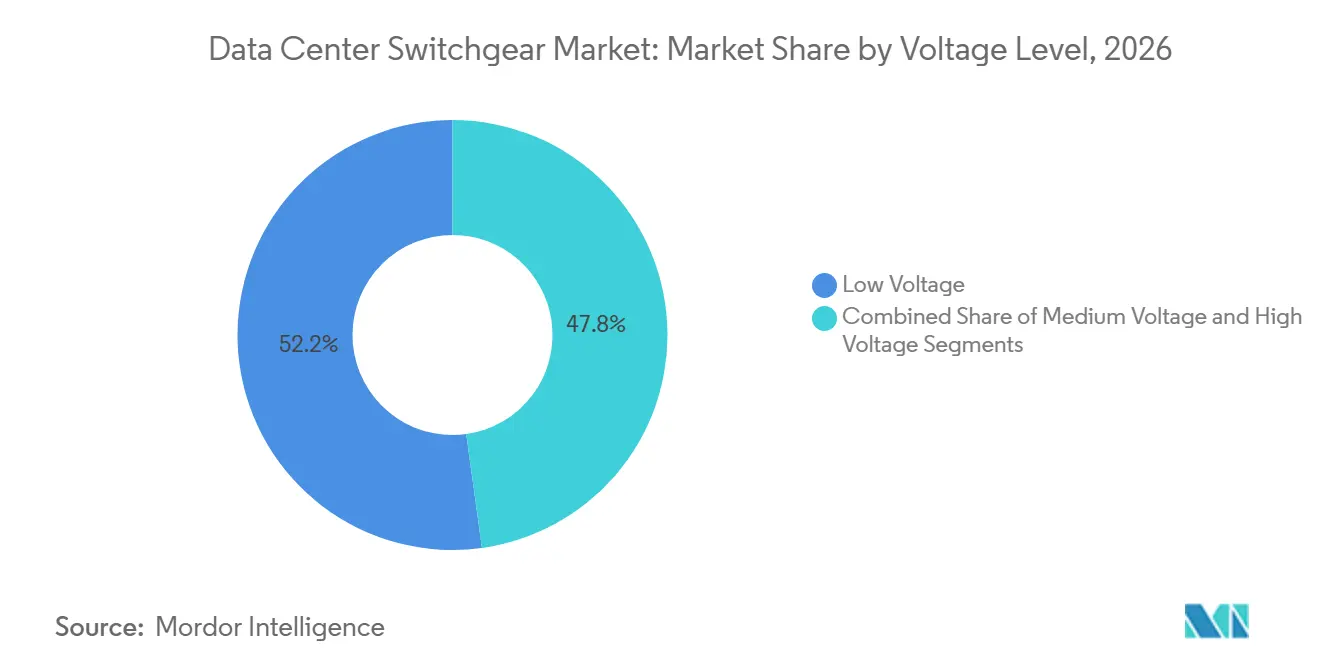
- Por nivel de voltaje, el bajo voltaje representó el 52,19% de la participación del mercado de switchgear para centros de datos en 2026, mientras que se proyecta que el medio voltaje se expanda a un CAGR del 14,57% hasta 2032.
- Por tipo de aislamiento, el switchgear aislado por aire representó el 48,62% de la participación en 2026, mientras que se espera que otras tecnologías de aislamiento se expandan a un CAGR del 14,71% hasta 2032.
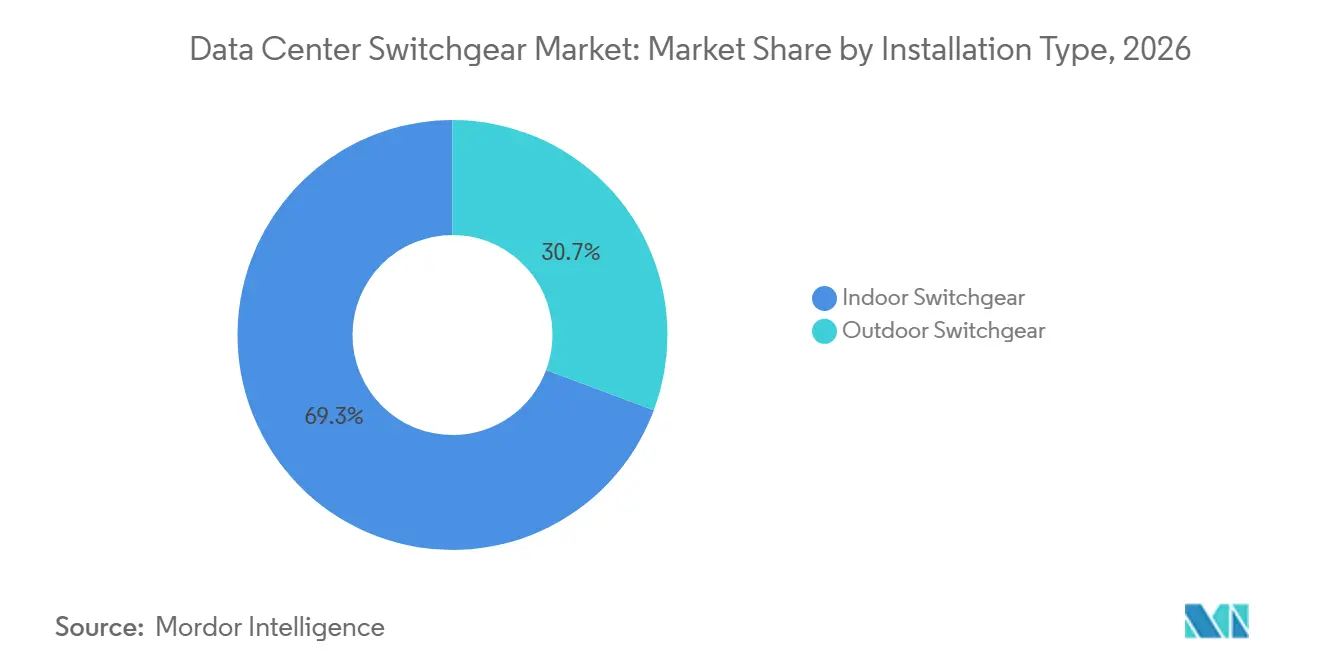
- Por tipo de instalación, el switchgear de interior representó el 69,30% de la participación del mercado de switchgear para centros de datos en 2026, mientras que se proyecta que el switchgear de exterior se expanda a un CAGR del 15,21% hasta 2032.
- Por configuración, el switchgear extraíble representó el 47,39% de la participación en 2026, mientras que se proyecta que el switchgear modular se expanda a un CAGR del 15,47% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 43,17% del tamaño del mercado de switchgear para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 15,84% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 44,10% de la participación en 2026 y se espera que se expandan a un CAGR del 15,50% hasta 2032.
- Por geografía, América del Norte representó el 41,69% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 14,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Computación de IA y Alta Densidad | +4.5% | Global | Mediano plazo (2-4 años) |
| Construcción de Campus de Hiperescala y Colocación | +3.0% | América del Norte, Asia-Pacífico, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Distribución de Medio Voltaje más Cercana a las Cargas de Alta Densidad | +2.0% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Infraestructura de Energía Prefabricada y Modular | +1.5% | Global | Corto plazo (≤ 2 años) |
| Monitoreo Digital y Mantenimiento Predictivo | +0.8% | Global | Largo plazo (≥ 4 años) |
| Regulación de Switchgear sin SF₆ y Requisitos de Sostenibilidad | +0.6% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Computación de IA y Alta Densidad
El paso de racks de servidores a escala de kilovatios a escala de megavatios está cambiando las especificaciones de distribución de energía para los nuevos proyectos de centros de datos. La hoja de ruta de NVIDIA para la arquitectura de 800 VCC que sirve a racks de servidores por encima de 1 MW hace que la distribución tradicional de 54 V en rack sea inadecuada para las fábricas de IA diseñadas en torno a cargas mucho más altas. ABB y NVIDIA anunciaron una colaboración en octubre de 2025 que combina el UPS de medio voltaje de estado sólido HiPerGuard de ABB con la distribución de CC hacia la sala de servidores. Esta arquitectura introduce la necesidad de equipos de conmutación y protección en cada límite de voltaje. Los cuatro mayores operadores de nube de hiperescala de EE. UU. comprometieron un gasto de capital superior a 310 mil millones de USD en 2025, dirigiendo una inversión sustancial hacia la nueva capacidad de IA y sus sistemas eléctricos de soporte. Los proveedores que pueden suministrar sistemas de medio voltaje resistentes a arcos a velocidades de instalación en centros de datos están mejor posicionados para participar en este ciclo de adquisición.
Construcción de Campus de Hiperescala y Colocación
El mercado de switchgear para centros de datos está sosteniendo pedidos a través de la nueva construcción de centros de datos porque los operadores están comprometiendo campus más grandes y canalizaciones de proyectos más largas. Los acuerdos de noviembre de 2025 de Schneider Electric con Switch y Digital Realty muestran cómo los operadores están pasando de compras proyecto por proyecto a acuerdos plurianuales que aseguran la capacidad de fabricación. Estos acuerdos pueden dar a los equipos de proyecto mayor certeza sobre la asignación de equipos durante la construcción. Los grandes campus requieren múltiples trenes de switchgear independientes en los módulos de edificios, lo que puede convertir un proyecto en una relación de suministro continua. La necesidad resultante de coordinar el diseño, la fabricación, las pruebas, la entrega y el soporte en campo favorece a los fabricantes con equipos de entrega establecidos para centros de datos. Esto otorga una ventaja a los proveedores que pueden cumplir simultáneamente con los requisitos de volumen, entrega y certificación.
Distribución de Medio Voltaje más Cercana a las Cargas de Alta Densidad
En el mercado de switchgear para centros de datos, la distribución de medio voltaje dentro del edificio reduce las pérdidas en largas tiradas de bus de bajo voltaje y soporta bloques más grandes de capacidad protegida. ABB afirma que los sistemas UPS de medio voltaje pueden escalar a bloques de 25 MW, en comparación con los bloques de 3 MW asociados con la arquitectura tradicional de bajo voltaje. A medida que las cargas de los racks de IA avanzan de 100 kW hacia 1 MW, una mayor eficiencia de distribución puede liberar más capacidad para equipos de TI a escala de campus. Siemens y Compass Datacenters acordaron desplegar hasta 1.500 unidades de skid de medio voltaje modulares que integran switchgear y transformadores en paquetes preprobados. El equipo de distribución primaria para estas aplicaciones debe cumplir con los requisitos de resistencia a arcos y ensamblaje metálico cerrado bajo IEEE C37.20.9 e IEC 62271-200. Estas normas hacen de la doble certificación técnica un factor de calificación importante para los proveedores del mercado de switchgear para centros de datos.
Adopción de Infraestructura de Energía Prefabricada y Modular
Los sistemas de energía modulares construidos en fábrica en el mercado de switchgear para centros de datos reducen la variabilidad de la ingeniería en sitio y acortan los cronogramas de puesta en marcha. Schneider Electric presentó switchgear de medio voltaje definido por software en septiembre de 2026, que según afirma puede soportar una velocidad de pedido y fabricación 3 veces más rápida, y reducir el cableado de control en un 87% en comparación con los ensamblajes convencionales diseñados a pedido. El producto fue desplegado en un piloto en vivo de colocación de Equinix. Eaton y Siemens Energy combinaron el switchgear de medio voltaje de Eaton con un concepto de turbina de gas modular de clase 500 MW en una asociación de junio de 2025.[1] Su enfoque permite que la construcción del centro de datos y la planta de energía avancen de forma simultánea, con un potencial declarado de reducir el tiempo de comercialización hasta en 2 años. Los skids preintegrados también pueden vincular un proyecto a la plataforma estándar de un proveedor, aumentando la competencia entre los proveedores de equipos integrales.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Plazos de Entrega y Cuellos de Botella en la Calificación | -2.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Calificada para la Puesta en Marcha Eléctrica | -1.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Restricciones de Interconexión a la Red y de Potencia Disponible | -1.0% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Ingeniería Específica por Proyecto y Bloqueo de Especificaciones | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Entrega y Cuellos de Botella en la Calificación
En el mercado de switchgear para centros de datos, los prolongados plazos de entrega están limitando los cronogramas de los proyectos incluso cuando los desarrolladores han asegurado sitios y compromisos de clientes. Nexans informó que las configuraciones personalizadas de medio voltaje para centros de datos pueden requerir de 70 a más de 100 semanas, con algunas configuraciones que se aproximan a 2-3 años.[2] Esto se compara con una línea de base de 12-16 semanas antes de la pandemia. La disponibilidad de equipos puede retrasar los paquetes de trabajo que dependen de las salas eléctricas, las conexiones de servicios públicos y la puesta en marcha final. Los estudios de arco eléctrico, los estudios de coordinación y las pruebas de aceptación en fábrica añaden trabajo de calificación que no puede incrementarse tan rápidamente como la producción en fábrica. Estos cuellos de botella aumentan el valor de la aprobación temprana del diseño y la planificación de los espacios de producción.
Escasez de Mano de Obra Calificada para la Puesta en Marcha Eléctrica
En el mercado de switchgear para centros de datos, la mano de obra para la puesta en marcha es una restricción de proyecto separada del suministro de equipos. El CSIS estimó que un escenario de infraestructura de IA generativa de alto crecimiento en EE. UU. requiere 140.000 puestos adicionales de oficios especializados para 2030. El mismo análisis estimó que cada megavatio de construcción de centros de datos de IA requiere 1.800 horas de electricista, lo que representa entre 5 y 9 veces el requisito para edificios comerciales convencionales. Los aprendizajes duran de 4 a 5 años, y alrededor del 25% de los trabajadores de la construcción de EE. UU. tienen más de 55 años. Los roles especializados en campo pagan entre 80.000 y 120.000 USD, en comparación con los 50.000-70.000 USD para los roles de instructor, lo que puede limitar el flujo de formación. El EPRI identifica la escasez de oficios especializados, los desafíos de retención y las brechas en los aprendizajes como problemas que pueden afectar la construcción y puesta en marcha de centros de datos durante los próximos 5-10 años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Voltaje:
El Medio Voltaje Avanza más Dentro del EdificioEl bajo voltaje representó el 52,19% del segmento de nivel de voltaje en 2026. Su posición de liderazgo refleja el uso establecido de la distribución de 480 V en instalaciones empresariales y de colocación con densidades de rack históricamente modestas. La base instalada y los largos ciclos de renovación continúan apoyando la demanda de bajo voltaje. Se proyecta que el medio voltaje se expanda a un CAGR del 14,57% hasta 2032. Los centros de datos de IA están trasladando la distribución a 13,8 kV o más dentro del perímetro del edificio para soportar sistemas UPS de medio voltaje que operan en bloques de decenas de megavatios.
El alto voltaje sigue siendo una categoría especializada para las conexiones de alimentación directa de la red eléctrica en los campus más grandes. Su demanda está vinculada a la aparición de proyectos de un solo sitio por encima de 300 MW que requieren subestaciones de alto voltaje dedicadas. Las nuevas adquisiciones de medio voltaje y alto voltaje para campus de IA se planifican cada vez más como una decisión de infraestructura única a nivel de campus. Ese proceso consolida la autoridad de compra y eleva los requisitos de calificación para los proveedores que atienden ambas clases de voltaje. IEEE Spectrum citó una proyección de la Oficina de Estadísticas Laborales de un crecimiento del 9% en el empleo de ingenieros eléctricos de centros de datos hasta 2033.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aislamiento:
Los Diseños sin SF₆ Ganan RelevanciaEl switchgear aislado por aire representó el 48,62% del segmento de tipo de aislamiento en 2026. Los compradores lo seleccionan por su relativa simplicidad y costo competitivo, cuando la instalación proporciona suficiente espacio de separación. El switchgear aislado por gas sigue siendo necesario para proyectos compactos que necesitan alta capacidad de interrupción de fallas en un espacio reducido. Se proyecta que otras tecnologías de aislamiento se expandan a un CAGR del 14,71% hasta 2032. El reglamento de gases fluorados de la UE restringe el nuevo switchgear de medio voltaje basado en SF₆ hasta 24 kV a partir de enero de 2026, mientras que las regulaciones en California y Nueva York también apoyan la transición.
Schneider Electric introdujo el RM AirSeT 38 Software Defined en septiembre de 2026, extendiendo la tecnología de medio voltaje sin SF₆ hasta 38 kV mediante aislamiento de aire puro a presión e interrupción por vacío. El lanzamiento indica que el aislamiento alternativo está progresando desde el umbral de 24 kV hacia el rango de medio-alto voltaje. Los requisitos de cumplimiento bajo IEC 62271-200 siguen siendo relevantes para los ensamblajes metálicos cerrados. La evolución de las normas de gases fluorados en el Reino Unido y Canadá puede ampliar la oportunidad de reemplazo más allá del mandato europeo inicial. Los proveedores deben equilibrar el espacio, el rendimiento de interrupción, los requisitos ambientales y las necesidades de certificación.
Por Tipo de Instalación:
Los Formatos de Exterior Apoyan la Densificación del CampusEl switchgear de interior representó el 69,30% del segmento de tipo de instalación en 2026. El formato refleja la práctica establecida de colocar el equipo de distribución primaria en salas eléctricas dedicadas. Este diseño soporta los requisitos de mantenimiento concurrente asociados con las instalaciones de Nivel III y Nivel IV del Uptime Institute. Se proyecta que el switchgear de exterior se expanda a un CAGR del 15,21% hasta 2032. Los skids de energía modulares colocan los ensamblajes de medio voltaje en recintos externos resistentes a la intemperie y pueden liberar espacio interior en el piso para equipos de TI.
Los formatos de exterior son adecuados para los campus de hiperescala que tienen suficiente área de sitio para la colocación distribuida de equipos. Pueden soportar la construcción simultánea de la estructura del centro de datos y la infraestructura de energía externa. Las nuevas especificaciones de exterior requieren cada vez más clasificaciones de ingreso NEMA 3R e IP54 junto con el rendimiento ante arcos eléctricos. Estos requisitos hacen que el diseño del recinto y la protección ambiental sean relevantes para las decisiones de compra. Liberar grandes salas eléctricas del interior del edificio puede mejorar el área disponible para el hardware de TI.
Por Configuración:
Los Sistemas Modulares Ganan Terreno en Proyectos de Ejecución RápidaEl switchgear extraíble representó el 47,39% del segmento de configuración en 2026. Los usuarios valoran la capacidad de retirar cassettes individuales de interruptores sin desenergizar los circuitos adyacentes. Esta característica apoya directamente los criterios de diseño de mantenimiento concurrente para instalaciones de Nivel III y superiores. Se proyecta que el switchgear modular se expanda a un CAGR del 15,47% hasta 2032. Se adapta al movimiento hacia sistemas de energía ensamblados en fábrica y preprobados que pueden instalarse en bloques estandarizados.
Los sistemas de montaje fijo continúan sirviendo a proyectos sensibles al precio e instalaciones de borde con mayor tolerancia al tiempo de inactividad. Su huella compacta puede adaptarse a renovaciones y salas eléctricas empresariales más pequeñas. Schneider Electric afirma que su arquitectura de medio voltaje definida por software reduce el cableado de control en un 87% y el número de terminales en un 91% en comparación con los sistemas convencionales diseñados a pedido. Estos diseños ubican la lógica de protección y control en software en lugar de extensos ensamblajes cableados. Con el tiempo, la adquisición modular puede concentrar el volumen en kits de fábrica y reducir la demanda de ensamblajes independientes específicos de cada proyecto.
Por Tamaño del Centro de Datos:
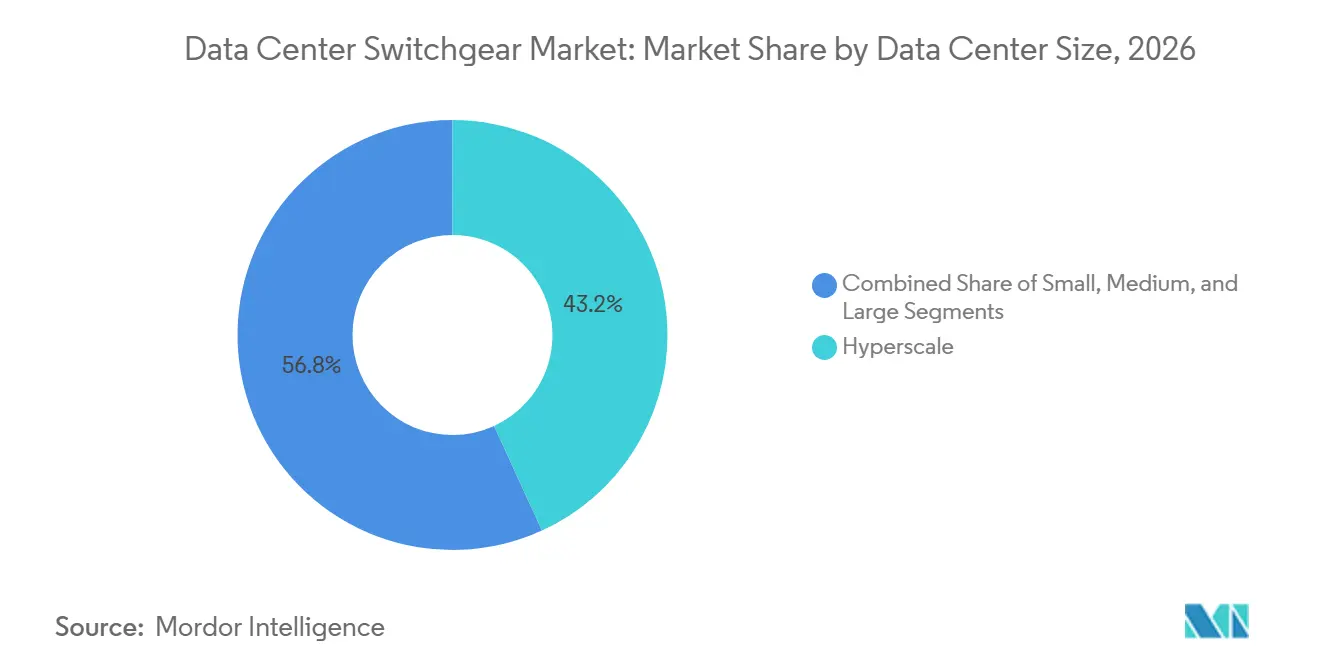
Las Instalaciones de Hiperescala Lideran el Volumen y la ExpansiónLas instalaciones de hiperescala representaron el 43,17% del tamaño del mercado de switchgear para centros de datos en 2026. También se proyecta que el segmento se expanda a un CAGR del 15,84% hasta 2032. Su liderazgo combinado en volumen y expansión refleja la concentración del gasto en infraestructura de IA en la clase de instalaciones más grandes. Los planes de campus a escala de gigavatios requieren volúmenes de switchgear y especificaciones técnicas que no son accesibles para muchos proveedores más pequeños. Los compromisos de prearrendamiento mejoran la visibilidad de la cadena de suministro y apoyan las inversiones en capacidad de fabricación dedicada.
Los grandes centros de datos son el segundo grupo más grande y requieren equipo primario de medio voltaje, con distribución de alto voltaje en las ubicaciones más grandes. Las instalaciones pequeñas y medianas utilizan principalmente ensamblajes de bajo voltaje y switchgear extraíble estándar. Esta parte del mercado ha tenido históricamente una estructura de suministro más orientada al precio. Los despliegues de inferencia de IA en ubicaciones de borde adyacentes a la red están aumentando la densidad de energía en instalaciones más pequeñas. Esto está incrementando las especificaciones de equipos y los valores unitarios en una categoría que anteriormente enfrentaba una competencia de costos más intensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Nube Cambian las Prácticas de AdquisiciónLos proveedores de servicios en la nube representaron el 44,10% del segmento de tipo de centro de datos en 2026. Se proyecta que se expandan a un CAGR del 15,50% hasta 2032. Sus equipos de adquisición centralizados negocian acuerdos a nivel de plataforma que pueden cubrir docenas de sitios y requieren compromisos de producción con 18-24 meses de anticipación. Esto concentra la competencia entre los proveedores que pueden satisfacer simultáneamente las necesidades de volumen, plazo de entrega y certificación. El modelo de compra crea consolidación tanto a través del comportamiento del comprador como de los requisitos tecnológicos.
Los operadores de colocación son el segundo tipo de cliente más grande para la adquisición de switchgear. Deben cumplir con los estándares eléctricos requeridos por varios inquilinos de hiperescala. Sus especificaciones pueden extender las prácticas de adquisición de hiperescala al canal de colocación. Los usuarios empresariales y de borde conforman la demanda restante. Las instalaciones empresariales están renovando selectivamente los sistemas eléctricos a medida que la inferencia de IA requiere más densidad de energía de la que las instalaciones más antiguas fueron diseñadas para proporcionar.
Análisis Geográfico
América del Norte
América del Norte representó el 41,69% de la participación del mercado de switchgear para centros de datos en 2026. Estados Unidos es la principal fuente de demanda regional porque los operadores de hiperescala están expandiendo la capacidad de IA. ABB suministró infraestructura de medio voltaje y bajo voltaje para los campus de IA Polaris Forge de Applied Digital en Dakota del Norte, incluido un despliegue de 700 MW en 2 sitios.[3] Este tipo de compromiso multicampus muestra cómo los proveedores pueden pasar de la entrega en un solo proyecto a relaciones más amplias con los clientes que incluyen equipos estandarizados, servicio técnico y pedidos recurrentes. Canadá está recibiendo actividad de hiperescala de los mercados estadounidenses con capacidad restringida, particularmente en Quebec y Columbia Británica, donde los sitios con ventajas energéticas atraen cargas de trabajo en la nube.
Asia-Pacífico
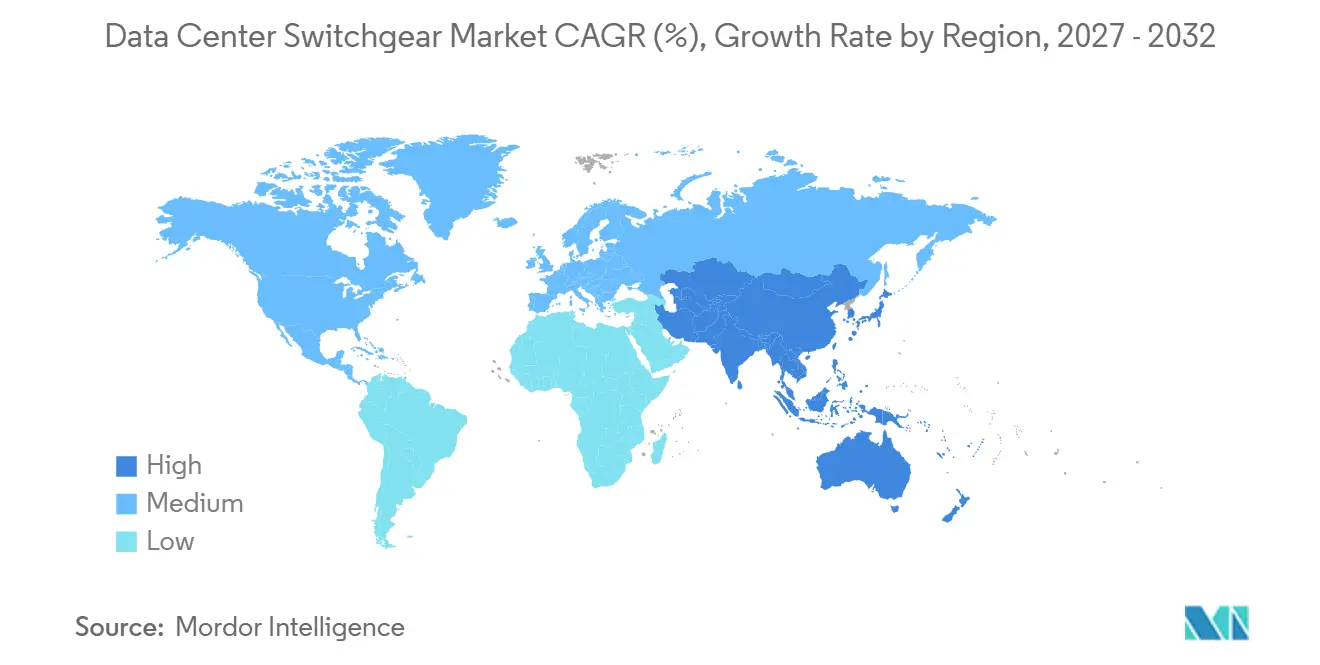
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,93% hasta 2032, la tasa regional más rápida en el mercado de switchgear para centros de datos. El desarrollo se está desplazando hacia ubicaciones con acceso confiable a la energía y condiciones de infraestructura más favorables. Los requisitos sísmicos de Japón aumentan la importancia de los diseños de switchgear certificados, particularmente dada su red de aterrizajes de cables submarinos y la necesidad de instalaciones resilientes. Corea del Sur ha restringido los nuevos proyectos de centros de datos en el Gran Seúl a 10 MW, fomentando el desarrollo en mercados secundarios con diferentes condiciones de sitio y requisitos de equipos. Los proveedores regionales que pueden suministrar equipos conformes con IEC 60947 y ensamblaje local pueden atender este patrón de demanda geográficamente más variado.
Europa, América del Sur y Oriente Medio y África
La demanda de Europa está estrechamente vinculada al alejamiento del SF₆ en aplicaciones de medio voltaje, lo que hace del cumplimiento normativo un factor de compra central para el mercado de switchgear para centros de datos. Bitkom informó que la capacidad de los centros de datos alemanes alcanzó los 2.980 MW en 2025 tras una expansión anual del 9%, mientras que la infraestructura en la nube representó el 49% de la capacidad instalada.[4] En Oriente Medio y África, los grandes compromisos de hiperescala están aumentando la demanda a corto plazo de infraestructura eléctrica y acelerando la necesidad de socios de suministro calificados. América del Sur se centra en Brasil, donde los proveedores de nube están expandiendo la capacidad cerca de los usuarios de habla portuguesa, mientras que Argentina y otros mercados siguen siendo ubicaciones empresariales y de borde en etapas más tempranas atendidas por importaciones y equipos de bajo voltaje ensamblados localmente.
Panorama Competitivo
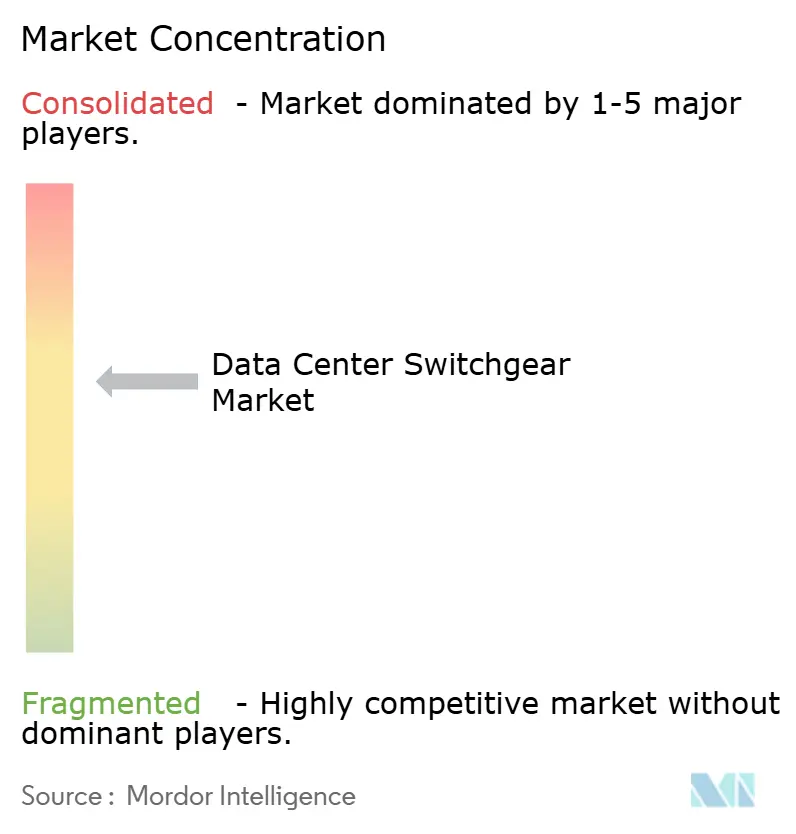
El mercado de switchgear para centros de datos está moderadamente consolidado en las aplicaciones premium de medio voltaje y alto voltaje. Schneider Electric, ABB, Eaton, Siemens, Hitachi Energy y GE Vernova compiten donde la complejidad de ingeniería, la certificación de resistencia a arcos y el acceso a los espacios de fabricación crean barreras de entrada significativas. Sus equipos técnicos deben abordar la coordinación de protecciones, las pruebas de productos, los diseños específicos del sitio y los compromisos de entrega a largo plazo antes de que un proyecto reciba la aprobación final. La competencia se centra cada vez más en la velocidad de despliegue y la configurabilidad digital en lugar de únicamente en las clasificaciones del equipo. Schneider Electric introdujo switchgear de medio voltaje definido por software en septiembre de 2026 y declaró que la plataforma puede proporcionar una velocidad de pedido y fabricación 3 veces más rápida, un 87% menos de cableado de control y un 91% menos de terminales que los ensamblajes convencionales diseñados a pedido. Este enfoque alinea la competencia de productos con el tiempo necesario para poner en marcha una nueva instalación, lo cual es una consideración crítica para el cliente durante la construcción de grandes campus.
ABB ha seguido una estrategia relacionada a través de una colaboración con NVIDIA sobre la arquitectura de energía de centros de datos de IA de próxima generación. La empresa también presentó SACE Infinitus como el primer interruptor automático de estado sólido certificado por IEC, vinculando la tecnología de protección a las necesidades de infraestructura de alta densidad. Eaton presentó una arquitectura de referencia de 800 VCC para fábricas de IA en octubre de 2025, extendiendo su enfoque de gestión de energía de la red al chip. Siemens y Compass Datacenters acordaron desplegar hasta 1.500 skids de medio voltaje modulares, lo que ilustra la importancia de los sistemas integrados preprobados. Estas acciones muestran que los proveedores buscan una participación más temprana en la arquitectura eléctrica del cliente, desde las decisiones iniciales de diseño hasta la preparación en fábrica, la instalación en sitio y la puesta en marcha final, lo que dificulta que los proveedores más pequeños compitan únicamente en precio de equipos.
Una oportunidad menos concurrida permanece en el switchgear de medio voltaje resistente a arcos y sin SF₆ que cumple con los requisitos de IEC 62271-200 a 38 kV y puede operar en recintos exteriores resistentes a la intemperie. Dichos productos necesitan combinar confiabilidad eléctrica, cumplimiento ambiental, protección física y características prácticas de instalación en una configuración aprobada. Los competidores regionales como LS ELECTRIC, Hyosung Heavy Industries y CHINT Group están expandiéndose internacionalmente a través de precios más bajos y la mejora de sus carteras de certificación IEC. Su oportunidad es más sólida en la adquisición de colocación y proveedores de nube donde la sensibilidad al costo es mayor que en los campus de hiperescala de propiedad del operador. La industria de switchgear para centros de datos tiene altos umbrales de calificación, pero los competidores regionales pueden ganar participación en aplicaciones con requisitos más estandarizados.
Líderes de la Industria de Switchgear para Centros de Datos
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Switchgear para Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Eaton Corporation plc
- Siemens AG
- ABB Ltd
- Vertiv Holdings Co
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Powell Industries, Inc.
- Toshiba Corporation
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Fuji Electric Co., Ltd.
- Meidensha Corporation
- Anord Mardix
- Guangzhou Baiyun Electric Equipment Co., Ltd.
- CHINT Group Corporation
- Alfanar Group
- Socomec Group S.A.
- nVent Electric plc
Desarrollos recientes de la industria en Mercado de Switchgear para Centros de Datos
- Octubre de 2026: Schneider Electric presentó el primer switchgear de medio voltaje totalmente definido por software del mundo en YOTTA 2026 en Las Vegas. El RM AirSeT 38 Software Defined fue desplegado en un piloto en vivo en un centro de datos de colocación de Equinix y extendió la tecnología de medio voltaje sin SF₆ hasta 38 kV para arquitecturas de centros de datos de alta densidad. La recepción de pedidos está prevista para 2027, con las primeras entregas planificadas para 2028.
- Octubre de 2026: LS Electric Co., un fabricante surcoreano de equipos eléctricos, obtuvo un contrato de 170 mil millones de KRW (127 millones de USD) para suministrar switchgear para un proyecto de centro de datos desarrollado por una importante empresa tecnológica estadounidense.
- Octubre de 2026: Bajel Projects Limited ha obtenido un contrato de Ingeniería, Adquisición y Construcción (EPC) valorado en aproximadamente 200 millones de INR (21,02 millones de USD) para subestaciones de Switchgear Aislado por Gas (GIS) de 400 kV en Bombay. El contrato refuerza la posición de la empresa en la infraestructura de transmisión de energía urbana.
- Agosto de 2026: Hitachi Energy ha introducido nuevas incorporaciones a su cartera de alto voltaje EconiQ en CIGRE 2026 en París, ampliando su línea de switchgear sin SF6 para aplicaciones de transmisión y distribución.
Alcance del Informe Global del Mercado de Switchgear para Centros de Datos
El switchgear para centros de datos se refiere a una colección centralizada de interruptores automáticos, fusibles e interruptores diseñados para gestionar, proteger y aislar eficientemente los equipos eléctricos dentro de una instalación. Esta infraestructura crítica garantiza un suministro de energía ininterrumpido mientras protege el hardware sensible de sobrecargas eléctricas y fallas. Al facilitar una distribución de energía sin interrupciones, mantiene la continuidad operativa y la resiliencia de todo el entorno del centro de datos.
El Informe del Mercado de Switchgear para Centros de Datos está segmentado por Nivel de Voltaje (Bajo Voltaje, Medio Voltaje y Alto Voltaje), Tipo de Aislamiento (Switchgear Aislado por Aire, Switchgear Aislado por Gas y Otras Tecnologías de Aislamiento), Tipo de Instalación (Switchgear de Interior y Switchgear de Exterior), Configuración (Switchgear de Montaje Fijo, Switchgear Extraíble y Switchgear Modular), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Bajo Voltaje |
| Medio Voltaje |
| Alto Voltaje |
| Switchgear Aislado por Aire |
| Switchgear Aislado por Gas |
| Otras Tecnologías de Aislamiento |
| Switchgear de Interior |
| Switchgear de Exterior |
| Switchgear de Montaje Fijo |
| Switchgear Extraíble |
| Switchgear Modular |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio |
| Por Nivel de Voltaje | Bajo Voltaje | |
| Medio Voltaje | ||
| Alto Voltaje | ||
| Por Tipo de Aislamiento | Switchgear Aislado por Aire | |
| Switchgear Aislado por Gas | ||
| Otras Tecnologías de Aislamiento | ||
| Por Tipo de Instalación | Switchgear de Interior | |
| Switchgear de Exterior | ||
| Por Configuración | Switchgear de Montaje Fijo | |
| Switchgear Extraíble | ||
| Switchgear Modular | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial / Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de switchgear para centros de datos?
Se proyecta que el mercado de switchgear para centros de datos aumente de 4,97 mil millones de USD en 2027 a 9,20 mil millones de USD para 2032 a un CAGR del 13,11%. La expansión refleja el aumento de la demanda de sistemas de distribución de energía que puedan servir a la computación de IA y a los grandes campus de centros de datos.
¿Qué está impulsando la demanda de switchgear para centros de datos?
El mercado de switchgear para centros de datos está siendo apoyado por la computación de IA, la construcción de hiperescala, la expansión de la colocación, la infraestructura modular y las restricciones de SF₆. Estos factores aumentan la necesidad de equipos de mayor capacidad y diseños de distribución de energía certificados en todo el mercado de switchgear para centros de datos.
¿Qué nivel de voltaje tiene las perspectivas más sólidas?
El bajo voltaje representó el 52,19% de la participación en 2026, mientras que se proyecta que el medio voltaje registre la tasa de expansión más alta a un CAGR del 14,57% hasta 2032. Los sistemas de medio voltaje ayudan a los operadores a gestionar bloques de energía más grandes más cerca de las cargas de TI de alta densidad.
¿Por qué son importantes los sistemas de switchgear sin SF₆?
El mercado de switchgear para centros de datos está evolucionando hacia alternativas de aire limpio, vacío y dieléctrico sólido a medida que las restricciones en Europa y varios estados de EE. UU. limitan el uso de SF₆. Estas tecnologías pueden satisfacer las necesidades de cumplimiento normativo mientras sirven a aplicaciones compactas o de alta capacidad.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,93% hasta 2032. Las ubicaciones con ventajas energéticas, la expansión de la capacidad regional y el ensamblaje local de equipos están remodelando el mercado de switchgear para centros de datos direccionable en toda la región.
¿Qué restricciones afectan la adquisición de switchgear para centros de datos?
Los largos plazos de fabricación, las necesidades de pruebas y calificación, las restricciones de la red eléctrica y la escasez de mano de obra para la puesta en marcha eléctrica pueden retrasar la finalización de los proyectos. La aprobación temprana del diseño y la planificación de los espacios de producción pueden ayudar a los participantes en el mercado de switchgear para centros de datos a gestionar estos riesgos y reducir las interrupciones en la entrega en etapas tardías para los equipos de proyecto y los proveedores.