
Marktgröße und Marktanteil für Rechenzentrums-Schaltanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
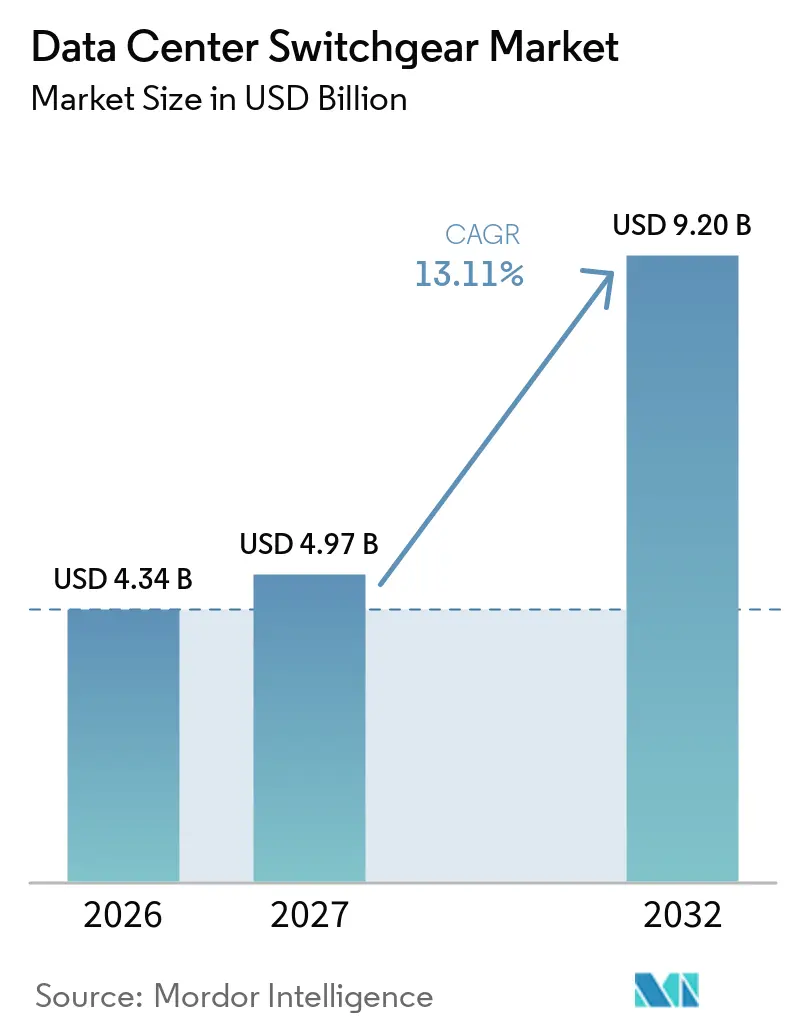
| Marktgröße (2027) | 4.97 Milliarden US-Dollar |
| Marktgröße (2032) | 9.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
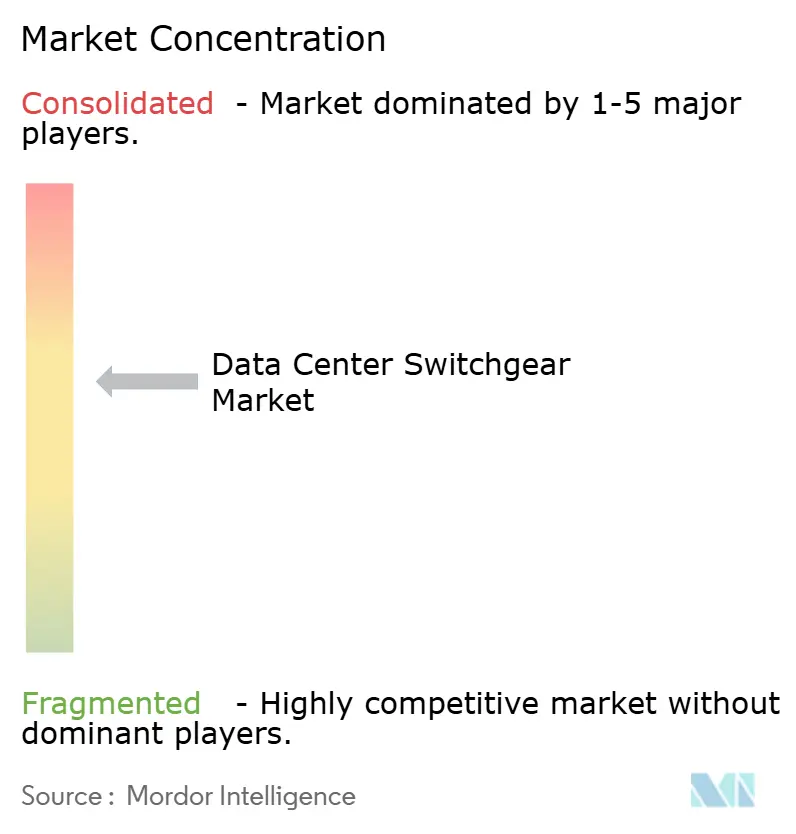
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrums-Schaltanlagen von Mordor Intelligence
Die Marktgröße für Rechenzentrums-Schaltanlagen wird voraussichtlich von 4,34 Milliarden USD im Jahr 2026 und 4,97 Milliarden USD im Jahr 2027 auf 9,20 Milliarden USD bis 2032 anwachsen, was einem CAGR von 13,11 % zwischen 2027 und 2032 entspricht. Steigende KI-Computerdichten verändern die elektrische Auslegung neuer Anlagen und erhöhen die Nachfrage nach Mittelspannungsgeräten innerhalb von Rechenzentrumsgebäuden. Der Markt für Rechenzentrums-Schaltanlagen wird auch durch den Bau von Hyperscale-Campussen, die Erweiterung von Colocation-Kapazitäten und große standortübergreifende Liefervereinbarungen geprägt, die Fertigungskapazitäten reservieren. Neue Beschränkungen für die Verwendung von SF₆ in Europa und Teilen Nordamerikas veranlassen Käufer, auf Luft-, Vakuum-, Reinluft- und Feststoffdielektrikum-Designs umzusteigen. Lange Lieferzeiten für Geräte und ein Mangel an qualifiziertem Inbetriebnahmepersonal bleiben wesentliche Einschränkungen, begünstigen jedoch auch Lieferanten, die zertifizierte Systeme und Außendienst-Support liefern können. Produktchancen verlagern sich hin zu modularen, außentauglichen, digital überwachten und lichtbogenfesten Schaltanlagen, die hochdichte Lasten unterstützen können.
Wichtigste Erkenntnisse des Berichts
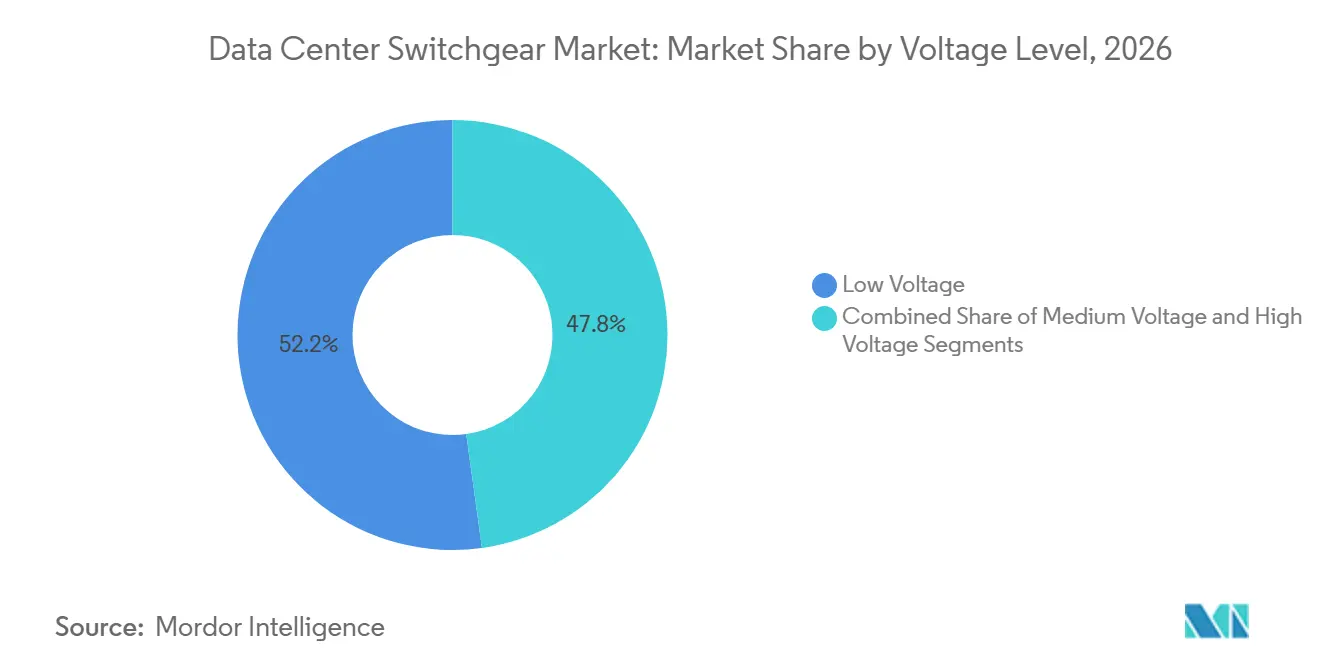
- Nach Spannungsebene hielt Niederspannung im Jahr 2026 einen Marktanteil von 52,19 % am Markt für Rechenzentrums-Schaltanlagen, während Mittelspannung bis 2032 voraussichtlich mit einem CAGR von 14,57 % wachsen wird.
- Nach Isolierungstyp hielt luftisolierte Schaltanlage im Jahr 2026 einen Anteil von 48,62 %, während andere Isolierungstechnologien bis 2032 voraussichtlich mit einem CAGR von 14,71 % wachsen werden.
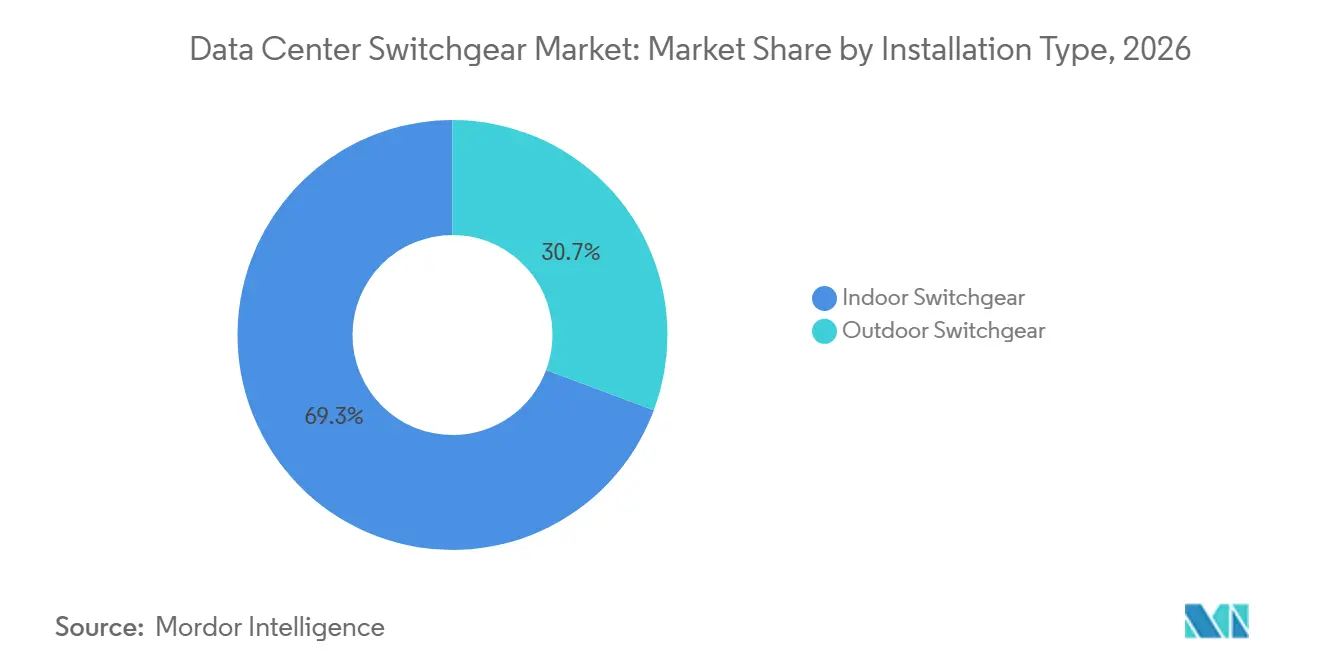
- Nach Installationstyp hielt Innenschaltanlage im Jahr 2026 einen Marktanteil von 69,30 % am Markt für Rechenzentrums-Schaltanlagen, während Außenschaltanlagen bis 2032 voraussichtlich mit einem CAGR von 15,21 % wachsen werden.
- Nach Konfiguration hielt ausfahrbare Schaltanlage im Jahr 2026 einen Anteil von 47,39 %, während modulare Schaltanlagen bis 2032 voraussichtlich mit einem CAGR von 15,47 % wachsen werden.
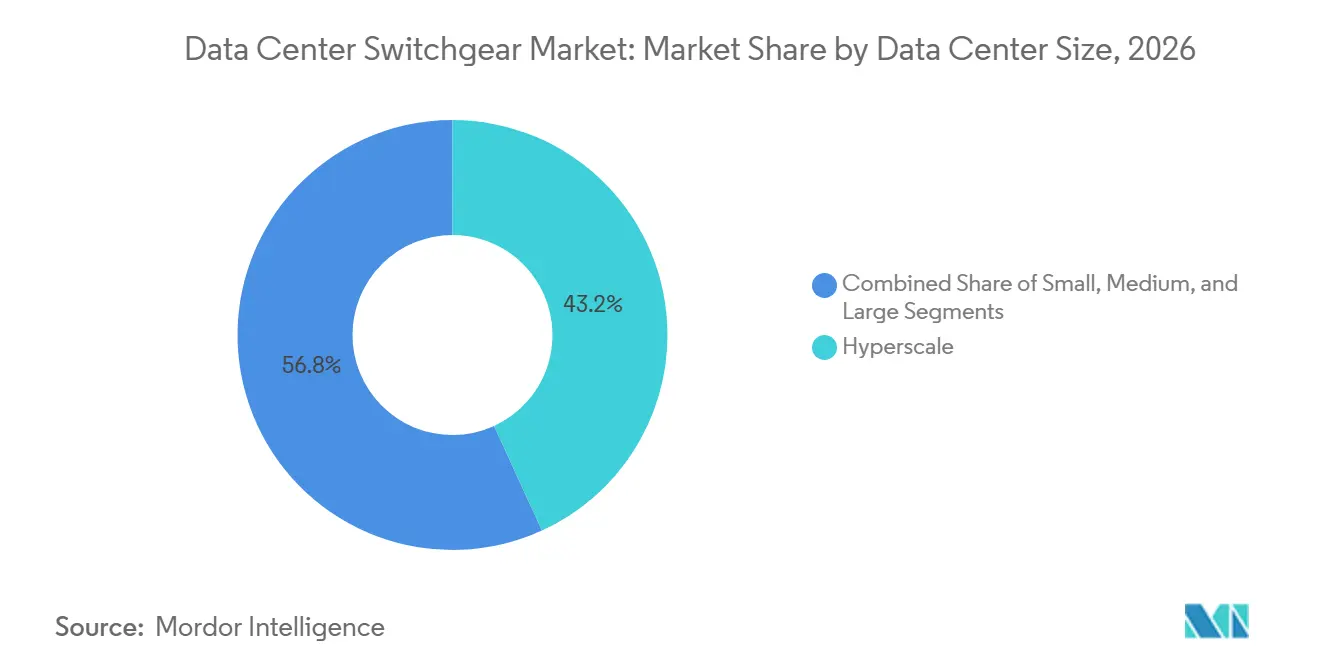
- Nach Rechenzentrumsgröße entfielen auf Hyperscale-Anlagen im Jahr 2026 43,17 % der Marktgröße für Rechenzentrums-Schaltanlagen, und sie werden bis 2032 voraussichtlich mit einem CAGR von 15,84 % wachsen.
- Nach Rechenzentrums-Typ hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 44,10 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,50 % wachsen.
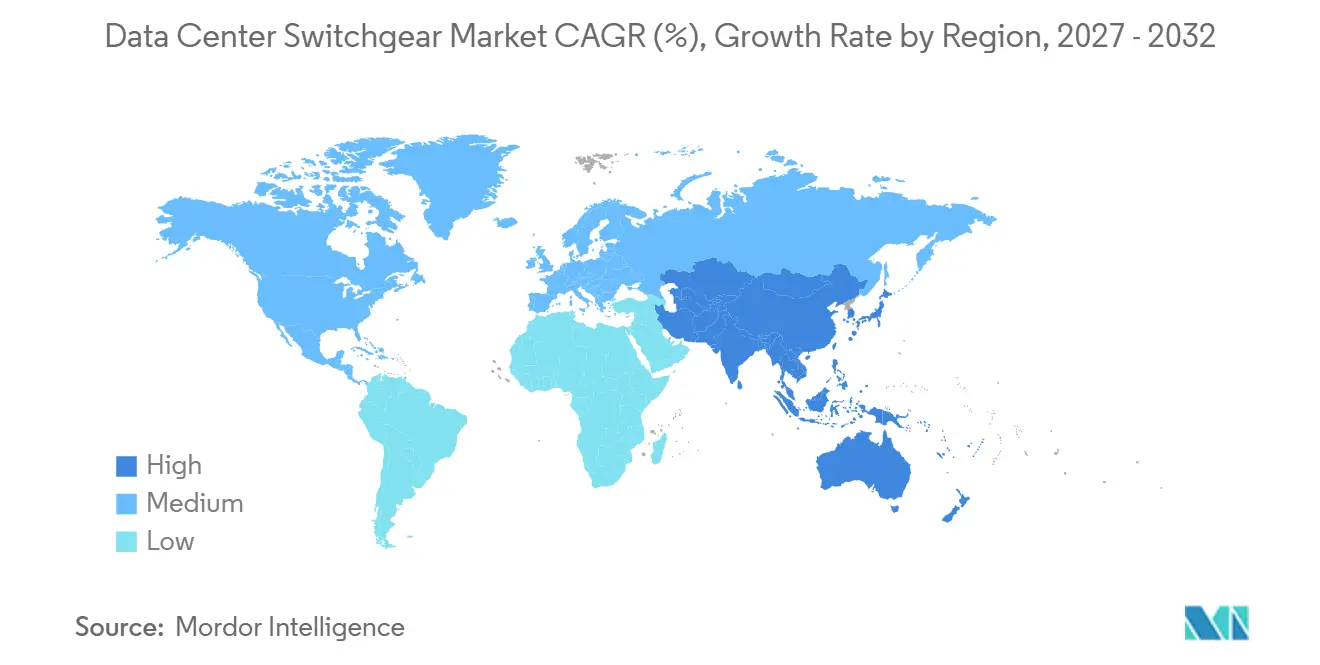
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,69 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 14,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätserweiterung für KI und hochdichtes Computing | +4.5% | Global | Mittelfristig (2–4 Jahre) |
| Bau von Hyperscale- und Colocation-Campussen | +3.0% | Nordamerika, asiatisch-pazifischer Raum, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Mittelspannungsverteilung näher an hochdichten Lasten | +2.0% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Einführung vorgefertigter und modularer Strominfrastruktur | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Überwachung und vorausschauende Wartung | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| SF₆-freie Schaltanlagenregulierung und Nachhaltigkeitsanforderungen | +0.6% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätserweiterung für KI und hochdichtes Computing
Der Übergang von Kilowatt-Skala zu Megawatt-Skala bei Server-Racks verändert die Spezifikation der Stromverteilung für neue Rechenzentrum-Projekte. NVIDIAs Roadmap für eine 800-VDC-Architektur für Server-Racks über 1 MW macht die herkömmliche 54-V-In-Rack-Verteilung für KI-Fabriken, die auf wesentlich höhere Lasten ausgelegt sind, ungeeignet. ABB und NVIDIA gaben im Oktober 2025 eine Zusammenarbeit bekannt, die ABBs HiPerGuard Festkörper-Mittelspannungs-USV mit DC-Verteilung zum Serverraum kombiniert. Diese Architektur schafft einen Bedarf an Schalt- und Schutzgeräten an jeder Spannungsgrenze. Die vier größten US-amerikanischen Hyperscale-Cloud-Betreiber haben im Jahr 2025 Investitionsausgaben von über 310 Milliarden USD zugesagt und dabei erhebliche Investitionen in neue KI-Kapazitäten und die dazugehörigen elektrischen Systeme gelenkt. Lieferanten, die lichtbogenfeste Mittelspannungssysteme in der für Rechenzentren erforderlichen Installationsgeschwindigkeit bereitstellen können, sind besser positioniert, um an diesem Beschaffungszyklus teilzunehmen.
Bau von Hyperscale- und Colocation-Campussen
Der Markt für Rechenzentrums-Schaltanlagen wird durch neue Rechenzentrumsbauten mit Aufträgen versorgt, da Betreiber sich zu größeren Campussen und längeren Projektpipelines verpflichten. Die Vereinbarungen von Schneider Electric vom November 2025 mit Switch und Digital Realty zeigen, wie Betreiber von projektbezogenen Käufen zu mehrjährigen Vereinbarungen übergehen, die Fertigungskapazitäten sichern. Diese Vereinbarungen können Projektteams mehr Sicherheit über die Gerätezuteilung während des Baus geben. Große Campusse erfordern mehrere unabhängige Schaltanlagenstränge über Gebäudepods hinweg, was ein einzelnes Projekt in eine fortlaufende Lieferbeziehung verwandeln kann. Der daraus resultierende Bedarf, Design, Fertigung, Prüfung, Lieferung und Außendienst-Support zu koordinieren, begünstigt Hersteller mit etablierten Lieferteams für Rechenzentren. Dies verschafft Lieferanten einen Vorteil, die gleichzeitig Volumen-, Liefer- und Zertifizierungsanforderungen erfüllen können.
Mittelspannungsverteilung näher an hochdichten Lasten
Im Markt für Rechenzentrums-Schaltanlagen reduziert die Mittelspannungsverteilung innerhalb des Gebäudes Verluste über lange Niederspannungssammelschienen und unterstützt größere Blöcke geschützter Kapazität. ABB gibt an, dass Mittelspannungs-USV-Systeme auf 25-MW-Blöcke skaliert werden können, verglichen mit den 3-MW-Blöcken, die mit herkömmlicher Niederspannungsarchitektur verbunden sind. Da KI-Rack-Lasten von 100 kW in Richtung 1 MW steigen, kann eine verbesserte Verteilungseffizienz auf Campus-Ebene mehr Kapazität für IT-Geräte freisetzen. Siemens und Compass Datacenters vereinbarten die Bereitstellung von bis zu 1.500 modularen Mittelspannungs-Skid-Einheiten, die Schaltanlagen und Transformatoren in vorgeprüften Paketen integrieren. Primärverteilungsgeräte für diese Anwendungen müssen die Anforderungen an Lichtbogenfestigkeit und metallgekapselte Baugruppen gemäß IEEE C37.20.9 und IEC 62271-200 erfüllen. Diese Normen machen eine doppelte technische Zertifizierung zu einem wichtigen Qualifikationsfaktor für Lieferanten im Markt für Rechenzentrums-Schaltanlagen.
Einführung vorgefertigter und modularer Strominfrastruktur
Fabrikgefertigte modulare Stromsysteme im Markt für Rechenzentrums-Schaltanlagen reduzieren die Variabilität der Standortplanung und verkürzen die Inbetriebnahmezeiten. Schneider Electric stellte im September 2026 softwaregesteuerte Mittelspannungsschaltanlagen vor, die nach eigenen Angaben eine 3-mal schnellere Bestellung und Fertigung ermöglichen und den Steuerungsverdrahtungsaufwand im Vergleich zu herkömmlichen kundenspezifischen Baugruppen um 87 % reduzieren. Das Produkt wurde in einem Live-Pilotprojekt bei einem Equinix-Colocation-Rechenzentrum eingesetzt. Eaton und Siemens Energy kombinierten Eatons Mittelspannungsschaltanlagen mit einem modularen Gasturbinen-Konzept der 500-MW-Klasse in einer Partnerschaft vom Juni 2025.[1] Ihr Ansatz ermöglicht es, den Bau von Rechenzentrum und Kraftwerk gleichzeitig voranzutreiben, mit einem angegebenen Potenzial zur Reduzierung der Markteinführungszeit um bis zu 2 Jahre. Vorintegrierte Skids können ein Projekt auch an die Standardplattform eines Lieferanten binden und so den Wettbewerb unter umfassenden Geräteanbietern intensivieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Lieferzeiten und Qualifikationsengpässe | -2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem elektrischem Inbetriebnahmepersonal | -1.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Netzanschluss- und Verfügbarkeitseinschränkungen bei der Stromversorgung | -1.0% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Projektspezifische Planung und Spezifikationsbindung | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Lieferzeiten und Qualifikationsengpässe
Im Markt für Rechenzentrums-Schaltanlagen schränken verlängerte Lieferzeiten Projektzeitpläne ein, selbst wenn Entwickler Standorte und Kundenzusagen gesichert haben. Nexans berichtete, dass kundenspezifische Mittelspannungsanlagen für Rechenzentren 70 bis mehr als 100 Wochen erfordern können, wobei einige Konfigurationen sich 2–3 Jahren annähern.[2] Dies steht im Vergleich zu einer Ausgangslage von 12–16 Wochen vor der Pandemie. Die Geräteverfügbarkeit kann Arbeitspakete verzögern, die von Elektroräumen, Netzanschlüssen und der abschließenden Inbetriebnahme abhängen. Lichtbogenblitz-Studien, Koordinationsstudien und Werksabnahmetests fügen Qualifikationsarbeit hinzu, die nicht so schnell gesteigert werden kann wie die Fabrikproduktion. Diese Engpässe erhöhen den Wert einer frühzeitigen Designgenehmigung und Produktionsslot-Planung.
Mangel an qualifiziertem elektrischem Inbetriebnahmepersonal
Im Markt für Rechenzentrums-Schaltanlagen ist das Inbetriebnahmepersonal eine separate Projektbeschränkung gegenüber der Geräteversorgung. Das CSIS schätzte, dass ein Hochszenario für generative KI-Infrastruktur in den USA bis 2030 140.000 zusätzliche qualifizierte Fachkräfte erfordert. Dieselbe Analyse schätzte, dass jedes Megawatt Bau eines KI-Rechenzentrums 1.800 Elektrikerstunden erfordert, was dem 5- bis 9-fachen des Bedarfs für herkömmliche Gewerbegebäude entspricht. Ausbildungen dauern 4–5 Jahre, und rund 25 % der US-amerikanischen Bauarbeiter sind über 55 Jahre alt. Spezialisierte Außendienstpositionen werden mit 80.000–120.000 USD vergütet, verglichen mit 50.000–70.000 USD für Ausbilderpositionen, was die Ausbildungspipeline einschränken kann. Das EPRI identifiziert Fachkräftemangel, Bindungsherausforderungen und Ausbildungslücken als Probleme, die den Bau und die Inbetriebnahme von Rechenzentren in den nächsten 5–10 Jahren beeinflussen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungsebene:
Mittelspannung dringt weiter ins Gebäude vorNiederspannung hielt im Jahr 2026 52,19 % des Spannungsebenen-Segments. Die führende Position spiegelt die etablierte Nutzung der 480-V-Verteilung in Unternehmens- und Colocation-Anlagen mit historisch bescheidenen Rack-Dichten wider. Der installierte Bestand und lange Erneuerungszyklen stützen weiterhin die Niederspannungsnachfrage. Mittelspannung wird bis 2032 voraussichtlich mit einem CAGR von 14,57 % wachsen. KI-Rechenzentren verlagern die Verteilung auf 13,8 kV oder höher innerhalb des Gebäudeumfangs, um Mittelspannungs-USV-Systeme zu unterstützen, die in Blöcken von mehreren zehn Megawatt betrieben werden.
Hochspannung bleibt eine spezialisierte Kategorie für direkte Netzanschlüsse an den größten Campussen. Die Nachfrage ist an das Entstehen von Einzelstandortprojekten über 300 MW gebunden, die dedizierte Hochspannungsumspannwerke erfordern. Neue Mittelspannungs- und Hochspannungskäufe für KI-Campusse werden zunehmend als eine Infrastrukturentscheidung auf Campus-Ebene geplant. Dieser Prozess konsolidiert die Einkaufsbefugnis und erhöht die Qualifikationsanforderungen für Lieferanten, die beide Spannungsklassen bedienen. Das IEEE Spectrum zitierte eine Prognose des Bureau of Labor Statistics über ein Beschäftigungswachstum von 9 % für Elektroingenieure in Rechenzentren bis 2033.

Nach Isolierungstyp:
SF₆-freie Designs gewinnen an BedeutungLuftisolierte Schaltanlage hielt im Jahr 2026 48,62 % des Isolierungstyp-Segments. Käufer wählen sie wegen ihrer relativen Einfachheit und wettbewerbsfähigen Kosten, sofern die Anlage ausreichend Freiraum bietet. Gasisolierte Schaltanlage bleibt für kompakte Projekte notwendig, die eine hohe Kurzschlussunterbrechungskapazität auf begrenztem Raum benötigen. Andere Isolierungstechnologien werden bis 2032 voraussichtlich mit einem CAGR von 14,71 % wachsen. Die EU-F-Gas-Verordnung schränkt neue SF₆-basierte Mittelspannungsschaltanlagen bis 24 kV ab Januar 2026 ein, während Vorschriften in Kalifornien und New York ebenfalls den Übergang unterstützen.
Schneider Electric führte im September 2026 die RM AirSeT 38 Software Defined ein und erweiterte damit die SF₆-freie Mittelspannungstechnologie auf 38 kV durch druckbeaufschlagte Reinluft-Isolierung und Vakuumunterbrechung. Die Markteinführung zeigt, dass alternative Isolierung von der 24-kV-Schwelle in Richtung des mittleren bis hohen Spannungsbereichs voranschreitet. Konformitätsanforderungen gemäß IEC 62271-200 bleiben für metallgekapselte Baugruppen relevant. Sich entwickelnde F-Gas-Vorschriften im Vereinigten Königreich und in Kanada können die Ersatzmöglichkeit über das ursprüngliche europäische Mandat hinaus ausweiten. Lieferanten müssen Platz, Unterbrechungsleistung, Umweltanforderungen und Zertifizierungsbedarf in Einklang bringen.
Nach Installationstyp:
Außenformate unterstützen die Campus-VerdichtungInnenschaltanlage hielt im Jahr 2026 69,30 % des Installationstyp-Segments. Das Format spiegelt die langjährige Praxis wider, primäre Verteilungsgeräte in dedizierten Elektroräumen zu platzieren. Dieses Layout unterstützt die gleichzeitig wartbaren Anforderungen, die mit Uptime Institute Tier III- und Tier IV-Anlagen verbunden sind. Außenschaltanlagen werden bis 2032 voraussichtlich mit einem CAGR von 15,21 % wachsen. Modulare Stromskids platzieren Mittelspannungsbaugruppen in wetterfesten Außengehäusen und können interne Bodenfläche für IT-Geräte freigeben.
Außenformate eignen sich gut für Hyperscale-Campusse, die über ausreichend Standortfläche für eine verteilte Geräteaufstellung verfügen. Sie können den gleichzeitigen Bau der Rechenzentrumsstruktur und der externen Strominfrastruktur unterstützen. Neue Außenspezifikationen erfordern zunehmend NEMA-3R- und IP54-Schutzarten neben der Lichtbogenblitz-Leistung. Diese Anforderungen machen Gehäusedesign und Umweltschutz für Kaufentscheidungen relevant. Die Freigabe großer Elektroräume aus dem Gebäudeinneren kann die für IT-Hardware verfügbare Fläche verbessern.
Nach Konfiguration:
Modulare Systeme gewinnen in schnell umgesetzten Projekten an BodenAusfahrbare Schaltanlage hielt im Jahr 2026 47,39 % des Konfigurationssegments. Nutzer schätzen die Möglichkeit, einzelne Leistungsschalter-Kassetten zu entfernen, ohne benachbarte Stromkreise abzuschalten. Diese Funktion unterstützt direkt die gleichzeitig wartbaren Designkriterien für Tier-III- und höhere Anlagen. Modulare Schaltanlagen werden bis 2032 voraussichtlich mit einem CAGR von 15,47 % wachsen. Sie passen zur Bewegung hin zu fabrikmontierten und vorgeprüften Stromsystemen, die in standardisierten Blöcken installiert werden können.
Festmontierte Systeme bedienen weiterhin preissensible Projekte und Edge-Anlagen mit höherer Ausfalltoleranz. Ihr kompakter Platzbedarf kann für Nachrüstungen und kleinere Unternehmens-Elektroräume geeignet sein. Schneider Electric gibt an, dass seine softwaregesteuerte Mittelspannungsarchitektur den Steuerungsverdrahtungsaufwand um 87 % und die Klemmenzahl um 91 % gegenüber herkömmlichen kundenspezifischen Systemen reduziert. Solche Designs verlagern Schutz- und Steuerungslogik in Software statt in umfangreiche festverdrahtete Baugruppen. Im Laufe der Zeit kann die modulare Beschaffung das Volumen in Fabrik-Kits konzentrieren und die Nachfrage nach eigenständigen projektspezifischen Baugruppen reduzieren.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen führen bei Volumen und WachstumHyperscale-Anlagen entfielen im Jahr 2026 auf 43,17 % der Marktgröße für Rechenzentrums-Schaltanlagen. Das Segment wird bis 2032 voraussichtlich auch mit einem CAGR von 15,84 % wachsen. Die kombinierte Führung bei Volumen und Wachstum spiegelt die Konzentration der KI-Infrastrukturausgaben in der größten Anlagenklasse wider. Gigawatt-Maßstab-Campus-Pläne erfordern Schaltanlagenvolumina und technische Spezifikationen, die für viele kleinere Lieferanten nicht zugänglich sind. Vorvermietungszusagen verbessern die Transparenz der Lieferkette und unterstützen Investitionen in dedizierte Fertigungskapazitäten.
Große Rechenzentren sind die zweitgrößte Gruppe und erfordern primäre Mittelspannungsgeräte, mit Hochspannungsverteilung an den größten Standorten. Kleine und mittlere Anlagen verwenden hauptsächlich Niederspannungsbaugruppen und standardmäßige ausfahrbare Schaltanlagen. Dieser Teil des Marktes hatte historisch gesehen eine stärker preisgetriebene Versorgungsstruktur. KI-Inferenz-Bereitstellungen an netzwerknahen Edge-Standorten erhöhen die Leistungsdichte in kleineren Anlagen. Dies erhöht die Gerätespezifikationen und Stückwerte in einer Kategorie, die zuvor einem stärkeren Kostenwettbewerb ausgesetzt war.
Nach Rechenzentrums-Typ:
Cloud-Anbieter verändern BeschaffungspraktikenCloud-Dienstanbieter hielten im Jahr 2026 44,10 % des Rechenzentrums-Typ-Segments. Sie werden bis 2032 voraussichtlich mit einem CAGR von 15,50 % wachsen. Ihre zentralisierten Beschaffungsteams verhandeln Vereinbarungen auf Plattformebene, die Dutzende von Standorten abdecken können und Produktionszusagen 18–24 Monate im Voraus erfordern. Dies konzentriert den Wettbewerb unter Lieferanten, die gleichzeitig Volumen-, Lieferzeit- und Zertifizierungsanforderungen erfüllen können. Das Beschaffungsmodell schafft Konsolidierung durch Käuferverhalten sowie durch Technologieanforderungen.
Colocation-Betreiber sind der zweitgrößte Kundentyp für die Schaltanlagenbeschaffung. Sie müssen die elektrischen Standards erfüllen, die von mehreren Hyperscale-Mietern gefordert werden. Ihre Spezifikationen können Hyperscale-Beschaffungspraktiken in den Colocation-Kanal ausweiten. Unternehmens- und Edge-Nutzer machen die verbleibende Nachfrage aus. Unternehmensanlagen erneuern selektiv elektrische Systeme, da KI-Inferenz mehr Leistungsdichte erfordert, als ältere Installationen ausgelegt waren zu liefern.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 41,69 % des Marktanteils für Rechenzentrums-Schaltanlagen. Die Vereinigten Staaten sind die Hauptquelle der regionalen Nachfrage, da Hyperscale-Betreiber KI-Kapazitäten ausbauen. ABB lieferte Mittelspannungs- und Niederspannungsinfrastruktur für Applied Digitals Polaris Forge KI-Campusse in North Dakota, einschließlich einer 700-MW-Bereitstellung über 2 Standorte.[3] Diese Art von Multi-Campus-Verpflichtung zeigt, wie Lieferanten von der Einzelprojektlieferung zu breiteren Kundenbeziehungen übergehen können, die standardisierte Geräte, technischen Service und Folgeaufträge umfassen. Kanada erhält Hyperscale-Aktivitäten aus kapazitätsbeschränkten US-Märkten, insbesondere in Quebec und British Columbia, wo stromgünstige Standorte Cloud-Workloads anziehen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,93 % wachsen, der schnellsten regionalen Rate im Markt für Rechenzentrums-Schaltanlagen. Die Entwicklung verlagert sich hin zu Standorten mit zuverlässigem Stromzugang und günstigeren Infrastrukturbedingungen. Japans seismische Anforderungen erhöhen die Bedeutung zertifizierter Schaltanlagendesigns, insbesondere angesichts seines Netzwerks von Unterseekabellandungen und des Bedarfs an widerstandsfähigen Anlagen. Südkorea hat neue Rechenzentrum-Projekte im Großraum Seoul auf 10 MW beschränkt, was die Entwicklung in Sekundärmärkten mit unterschiedlichen Standortbedingungen und Geräteanforderungen fördert. Regionale Lieferanten, die IEC-60947-konforme Geräte und lokale Montage anbieten können, können dieses geografisch vielfältigere Nachfragemuster bedienen.
Europa, Südamerika sowie Naher Osten und Afrika
Europas Nachfrage ist eng mit dem Übergang weg von SF₆ in Mittelspannungsanwendungen verbunden, was Compliance zu einem zentralen Kauffaktor für den Markt für Rechenzentrums-Schaltanlagen macht. Bitkom berichtete, dass die deutsche Rechenzentrumskapazität im Jahr 2025 nach einer jährlichen Expansion von 9 % 2.980 MW erreichte, während Cloud-Infrastruktur 49 % der installierten Kapazität ausmachte.[4] Im Nahen Osten und Afrika erhöhen große Hyperscale-Verpflichtungen die kurzfristige Nachfrage nach elektrischer Infrastruktur und beschleunigen den Bedarf an qualifizierten Lieferpartnern. Südamerika konzentriert sich auf Brasilien, wo Cloud-Anbieter Kapazitäten in der Nähe portugischsprachiger Nutzer ausbauen, während Argentinien und andere Märkte frühere Unternehmens- und Edge-Standorte bleiben, die durch Importe und lokal montierte Niederspannungsgeräte bedient werden.
Wettbewerbslandschaft
Der Markt für Rechenzentrums-Schaltanlagen ist in Premium-Mittelspannungs- und Hochspannungsanwendungen mäßig konsolidiert. Schneider Electric, ABB, Eaton, Siemens, Hitachi Energy und GE Vernova konkurrieren dort, wo technische Komplexität, Lichtbogenblitz-Zertifizierung und Zugang zu Fertigungsslots erhebliche Markteintrittsbarrieren schaffen. Ihre technischen Teams müssen Schutzkoordination, Produktprüfung, standortspezifische Layouts und langfristige Lieferverpflichtungen klären, bevor ein Projekt die endgültige Genehmigung erhält. Der Wettbewerb konzentriert sich zunehmend auf Bereitstellungsgeschwindigkeit und digitale Konfigurierbarkeit statt allein auf Gerätebewertungen. Schneider Electric führte im September 2026 softwaregesteuerte Mittelspannungsschaltanlagen ein und erklärte, dass die Plattform eine 3-mal schnellere Bestellung und Fertigung, 87 % weniger Steuerungsverdrahtung und 91 % weniger Klemmen als herkömmliche kundenspezifische Baugruppen bieten kann. Dieser Ansatz richtet den Produktwettbewerb an der Zeit aus, die für die Inbetriebnahme einer neuen Anlage benötigt wird, was ein kritischer Kundenaspekt beim Bau großer Campusse ist.
ABB hat eine verwandte Strategie durch eine NVIDIA-Zusammenarbeit an der nächsten Generation der KI-Rechenzentrum-Stromarchitektur verfolgt. Das Unternehmen präsentierte auch SACE Infinitus als ersten IEC-zertifizierten Festkörper-Leistungsschalter und verknüpfte Schutztechnologie mit hochdichten Infrastrukturbedürfnissen. Eaton stellte im Oktober 2025 eine 800-VDC-Referenzarchitektur für KI-Fabriken vor und erweiterte damit seinen Netz-zu-Chip-Strommanagementansatz. Siemens und Compass Datacenters vereinbarten die Bereitstellung von bis zu 1.500 modularen Mittelspannungs-Skids, was die Bedeutung vorgeprüfter integrierter Systeme verdeutlicht. Diese Maßnahmen zeigen, dass Lieferanten eine frühere Beteiligung an der elektrischen Architektur des Kunden anstreben, von anfänglichen Designentscheidungen über die Fabrikvorbereitung, Standortinstallation bis hin zur abschließenden Inbetriebnahme, was es für kleinere Anbieter schwieriger macht, allein auf der Grundlage des Gerätepreises zu konkurrieren.
Eine weniger umkämpfte Chance besteht bei lichtbogenfesten, SF₆-freien Mittelspannungsschaltanlagen, die die IEC-62271-200-Anforderungen bei 38 kV erfüllen und in wetterfesten Außengehäusen betrieben werden können. Solche Produkte müssen elektrische Zuverlässigkeit, Umweltkonformität, physischen Schutz und praktische Installationsmerkmale in einer genehmigten Konfiguration kombinieren. Regionale Wettbewerber wie LS ELECTRIC, Hyosung Heavy Industries und CHINT Group expandieren international durch niedrigere Preise und verbesserte IEC-Zertifizierungsportfolios. Ihre Chance ist am stärksten bei der Beschaffung durch Colocation- und Cloud-Anbieter, wo die Kostensensibilität höher ist als bei eigenbetriebenen Hyperscale-Campussen. Die Branche für Rechenzentrums-Schaltanlagen hat hohe Qualifikationsschwellen, aber regionale Herausforderer können in Anwendungen mit standardisierteren Anforderungen Marktanteile gewinnen.
Branchenführer im Markt für Rechenzentrums-Schaltanlagen
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrums-Schaltanlagen Unternehmen in diesem Bericht
- Schneider Electric SE
- Eaton Corporation plc
- Siemens AG
- ABB Ltd
- Vertiv Holdings Co
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Powell Industries, Inc.
- Toshiba Corporation
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Fuji Electric Co., Ltd.
- Meidensha Corporation
- Anord Mardix
- Guangzhou Baiyun Electric Equipment Co., Ltd.
- CHINT Group Corporation
- Alfanar Group
- Socomec Group S.A.
- nVent Electric plc
Neueste Industrielle Entwicklungen in Markt für Rechenzentrums-Schaltanlagen
- Oktober 2026: Schneider Electric stellte auf der YOTTA 2026 in Las Vegas die weltweit erste vollständig softwaregesteuerte Mittelspannungsschaltanlage vor. Die RM AirSeT 38 Software Defined wurde in einem Live-Pilotprojekt in einem Equinix-Colocation-Rechenzentrum eingesetzt und erweiterte die SF₆-freie Mittelspannungstechnologie auf 38 kV für hochdichte Rechenzentrumsarchitekturen. Die Auftragsannahme ist für 2027 geplant, mit ersten Lieferungen für 2028.
- Oktober 2026: LS Electric Co., ein südkoreanischer Hersteller von Elektrogeräten, sicherte sich einen Vertrag über 170 Milliarden KRW (127 Millionen USD) zur Lieferung von Schaltanlagen für ein Rechenzentrum-Projekt, das von einem großen US-amerikanischen Technologieunternehmen entwickelt wird.
- Oktober 2026: Bajel Projects Limited hat einen Engineering-, Beschaffungs- und Bau-Vertrag (EPC) im Wert von rund 200 Crore INR (21,02 Millionen USD) für 400-kV-gasisolierte Schaltanlage-Umspannwerke in Mumbai gesichert. Der Auftrag stärkt die Position des Unternehmens in der städtischen Stromübertragungsinfrastruktur.
- August 2026: Hitachi Energy hat auf der CIGRE 2026 in Paris neue Ergänzungen zu seinem EconiQ-Hochspannungsportfolio vorgestellt und damit sein Angebot an SF6-freien Schaltanlagen für Übertragungs- und Verteilungsanwendungen erweitert.
Globaler Berichtsumfang für den Markt für Rechenzentrums-Schaltanlagen
Rechenzentrums-Schaltanlagen bezeichnen eine zentrale Sammlung von Leistungsschaltern, Sicherungen und Schaltern, die dazu dienen, elektrische Geräte innerhalb einer Anlage effizient zu verwalten, zu schützen und zu isolieren. Diese kritische Infrastruktur gewährleistet eine unterbrechungsfreie Stromversorgung und schützt gleichzeitig empfindliche Hardware vor elektrischen Überlastungen und Fehlern. Durch die Ermöglichung einer nahtlosen Stromverteilung erhält sie die Betriebskontinuität und Widerstandsfähigkeit der gesamten Rechenzentrumsumgebung aufrecht.
Der Bericht über den Markt für Rechenzentrums-Schaltanlagen ist segmentiert nach Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Isolierungstyp (luftisolierte Schaltanlage, gasisolierte Schaltanlage und andere Isolierungstechnologien), Installationstyp (Innenschaltanlage und Außenschaltanlage), Konfiguration (festmontierte Schaltanlage, ausfahrbare Schaltanlage und modulare Schaltanlage), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrums-Typ (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Luftisolierte Schaltanlage |
| Gasisolierte Schaltanlage |
| Andere Isolierungstechnologien |
| Innenschaltanlage |
| Außenschaltanlage |
| Festmontierte Schaltanlage |
| Ausfahrbare Schaltanlage |
| Modulare Schaltanlage |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten |
| Nach Spannungsebene | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Nach Isolierungstyp | Luftisolierte Schaltanlage | |
| Gasisolierte Schaltanlage | ||
| Andere Isolierungstechnologien | ||
| Nach Installationstyp | Innenschaltanlage | |
| Außenschaltanlage | ||
| Nach Konfiguration | Festmontierte Schaltanlage | |
| Ausfahrbare Schaltanlage | ||
| Modulare Schaltanlage | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrums-Typ | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen / Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrums-Schaltanlagen?
Der Markt für Rechenzentrums-Schaltanlagen wird voraussichtlich von 4,97 Milliarden USD im Jahr 2027 auf 9,20 Milliarden USD bis 2032 bei einem CAGR von 13,11 % wachsen. Die Expansion spiegelt die steigende Nachfrage nach Stromverteilungssystemen wider, die KI-Computing und große Rechenzentrum-Campusse bedienen können.
Was treibt die Nachfrage nach Rechenzentrums-Schaltanlagen an?
Der Markt für Rechenzentrums-Schaltanlagen wird durch KI-Computing, Hyperscale-Bau, Colocation-Erweiterung, modulare Infrastruktur und SF₆-Beschränkungen unterstützt. Diese Faktoren erhöhen den Bedarf an Geräten mit höherer Kapazität und zertifizierten Stromverteilungsdesigns im gesamten Markt für Rechenzentrums-Schaltanlagen.
Welche Spannungsebene hat die stärksten Aussichten?
Niederspannung hielt im Jahr 2026 einen Anteil von 52,19 %, während Mittelspannung voraussichtlich die höchste Wachstumsrate mit einem CAGR von 14,57 % bis 2032 verzeichnen wird. Mittelspannungssysteme helfen Betreibern, größere Leistungsblöcke näher an hochdichten IT-Lasten zu verwalten.
Warum sind SF₆-freie Schaltanlagensysteme wichtig?
Der Markt für Rechenzentrums-Schaltanlagen verlagert sich hin zu Reinluft-, Vakuum- und Feststoffdielektrikum-Alternativen, da Beschränkungen in Europa und mehreren US-Bundesstaaten die SF₆-Nutzung einschränken. Diese Technologien können Compliance-Anforderungen erfüllen und gleichzeitig kompakte oder hochkapazitive Anwendungen bedienen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,93 % wachsen. Stromgünstige Standorte, regionale Kapazitätserweiterung und lokale Gerätmontage gestalten den adressierbaren Markt für Rechenzentrums-Schaltanlagen in der gesamten Region neu.
Welche Einschränkungen beeinflussen die Beschaffung von Rechenzentrums-Schaltanlagen?
Lange Fertigungslieferzeiten, Prüf- und Qualifikationsanforderungen, Netzeinschränkungen und ein Mangel an qualifiziertem elektrischem Inbetriebnahmepersonal können die Projektfertigstellung verzögern. Frühzeitige Designgenehmigung und Produktionsslot-Planung können Marktteilnehmern im Markt für Rechenzentrums-Schaltanlagen helfen, diese Risiken zu managen und Lieferverzögerungen in der Spätphase für Projektteams und Lieferanten zu reduzieren.