
Taille et part du marché des équipements de coupure pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.97 Milliards de dollars |
| Taille du Marché (2032) | 9.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
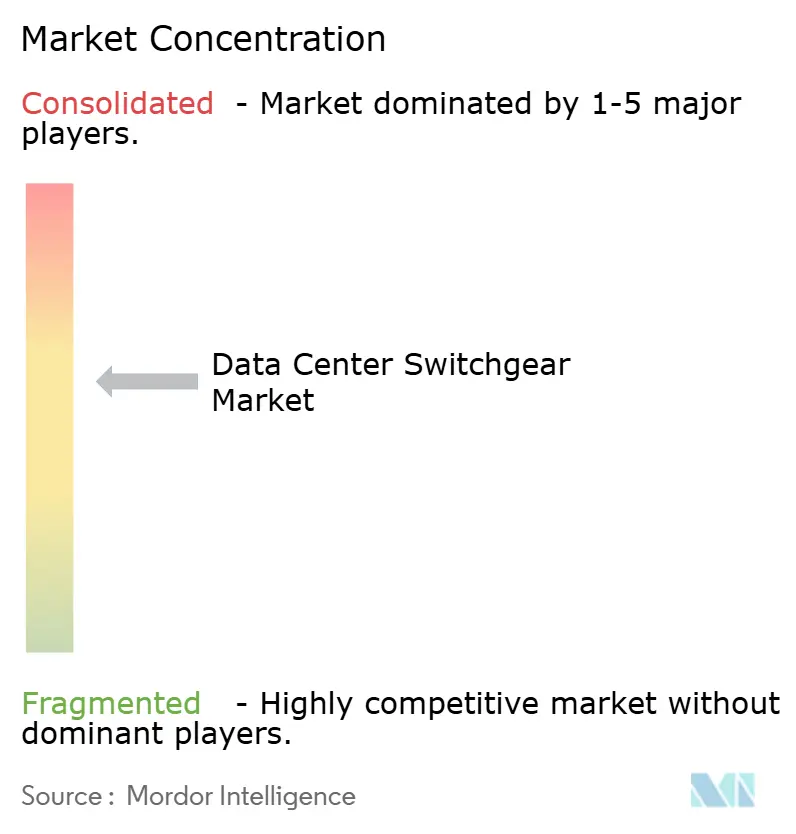
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de coupure pour centres de données par Mordor Intelligence
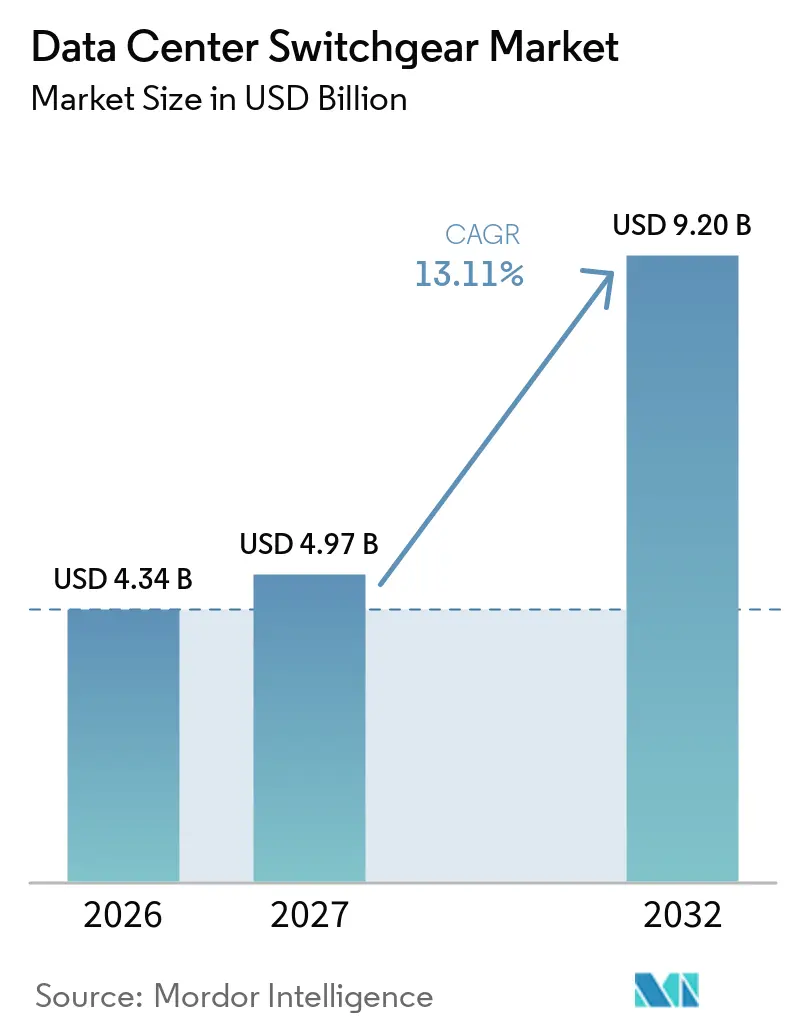
La taille du marché des équipements de coupure pour centres de données devrait progresser de 4,34 milliards USD en 2026 et 4,97 milliards USD en 2027 à 9,20 milliards USD d'ici 2032, enregistrant un CAGR de 13,11 % entre 2027 et 2032. La hausse des densités de calcul IA modifie la conception électrique des nouvelles installations et accroît la demande d'équipements en moyenne tension à l'intérieur des bâtiments des centres de données. Le marché des équipements de coupure pour centres de données est également façonné par la construction de campus hyperscale, l'expansion de la colocation et les grands accords d'approvisionnement multi-sites qui réservent des capacités de fabrication. Les nouvelles restrictions sur l'utilisation du SF₆ en Europe et dans certaines régions d'Amérique du Nord orientent les acheteurs vers des conceptions à isolation par air, sous vide, à air propre et à diélectrique solide. Les longs délais d'approvisionnement en équipements et les pénuries de main-d'œuvre qualifiée pour la mise en service restent des contraintes importantes, mais ils favorisent également les fournisseurs capables de livrer des systèmes certifiés et un support terrain. Les opportunités produits se déplacent vers des équipements de coupure modulaires, adaptés à l'extérieur, à surveillance numérique et résistants aux arcs électriques, capables de supporter des charges à haute densité.
Principaux enseignements du rapport
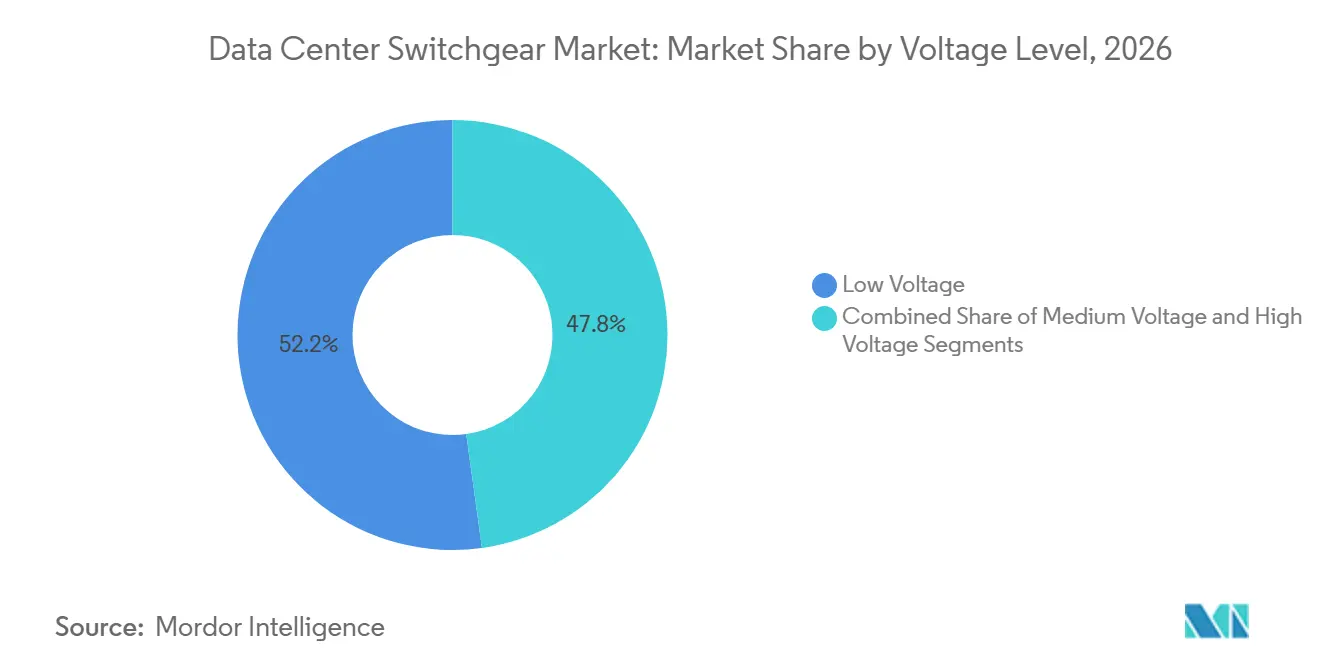
- Par niveau de tension, la basse tension représentait 52,19 % de la part du marché des équipements de coupure pour centres de données en 2026, tandis que la moyenne tension devrait progresser à un CAGR de 14,57 % jusqu'en 2032.
- Par type d'isolation, les équipements de coupure à isolation par air représentaient 48,62 % de la part en 2026, tandis que les autres technologies d'isolation devraient progresser à un CAGR de 14,71 % jusqu'en 2032.
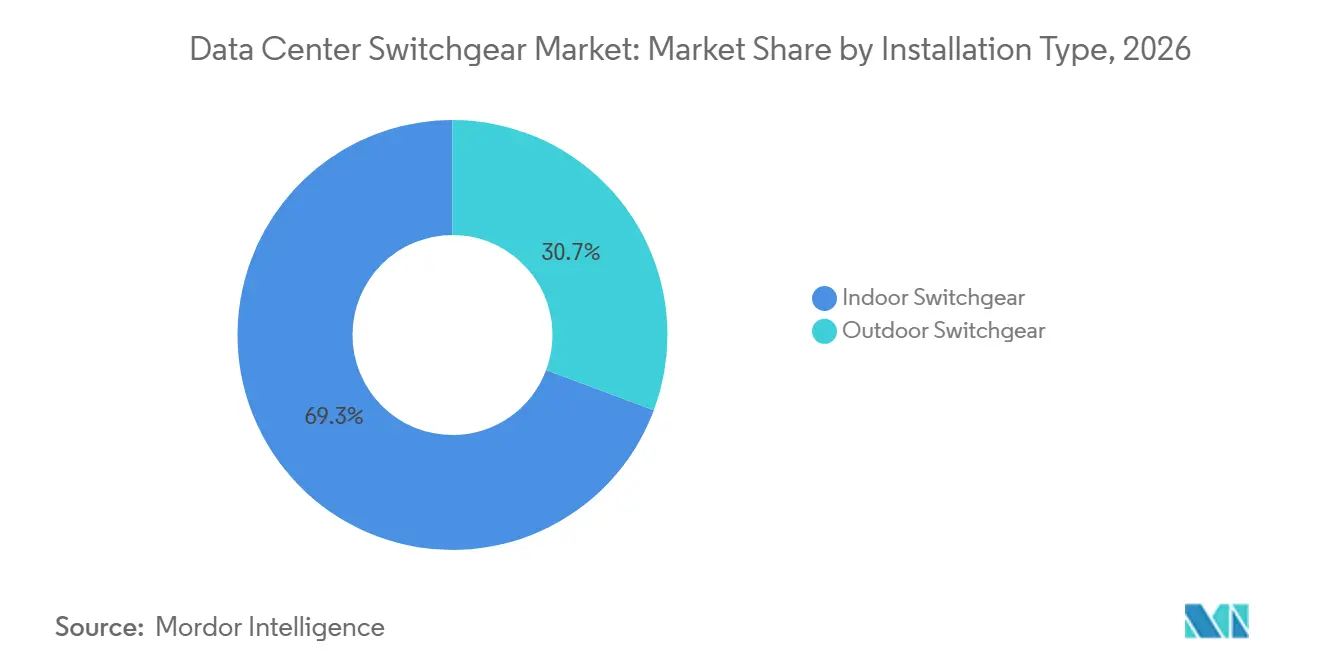
- Par type d'installation, les équipements de coupure intérieurs représentaient 69,30 % de la part du marché des équipements de coupure pour centres de données en 2026, tandis que les équipements de coupure extérieurs devraient progresser à un CAGR de 15,21 % jusqu'en 2032.
- Par configuration, les équipements de coupure débrochables représentaient 47,39 % de la part en 2026, tandis que les équipements de coupure modulaires devraient progresser à un CAGR de 15,47 % jusqu'en 2032.
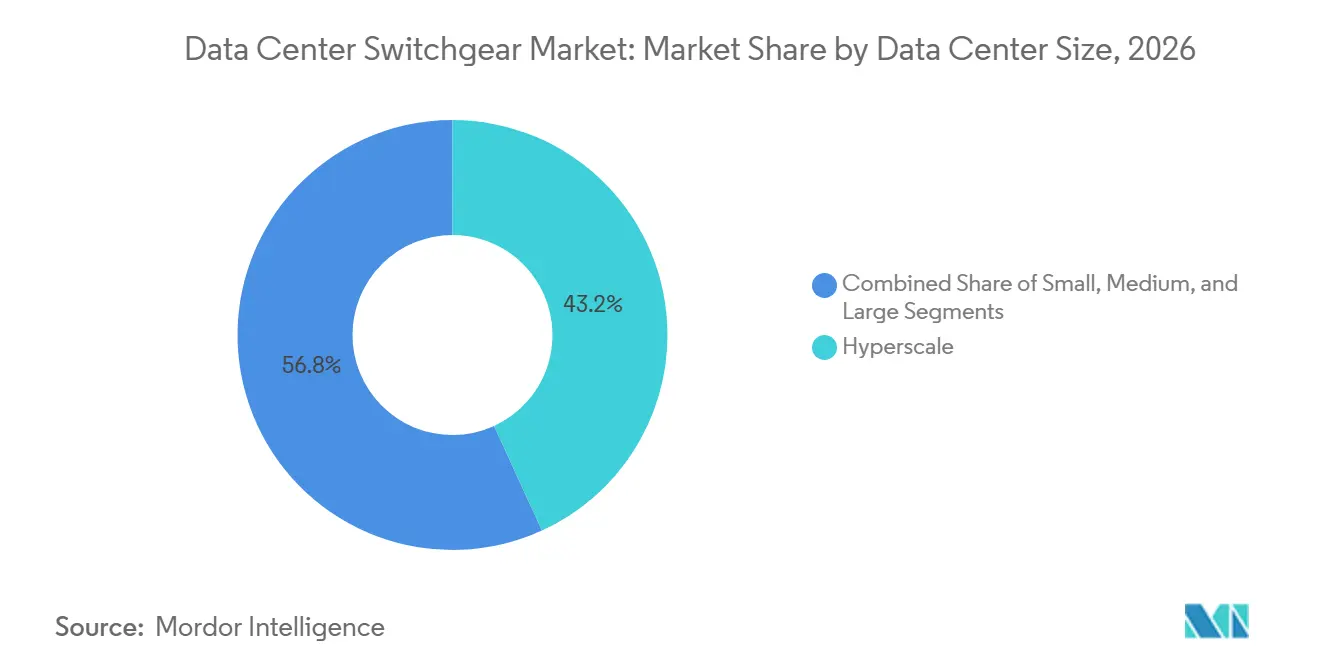
- Par taille de centre de données, les installations hyperscale représentaient 43,17 % de la taille du marché des équipements de coupure pour centres de données en 2026 et devraient progresser à un CAGR de 15,84 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient 44,10 % de la part en 2026 et devraient progresser à un CAGR de 15,50 % jusqu'en 2032.
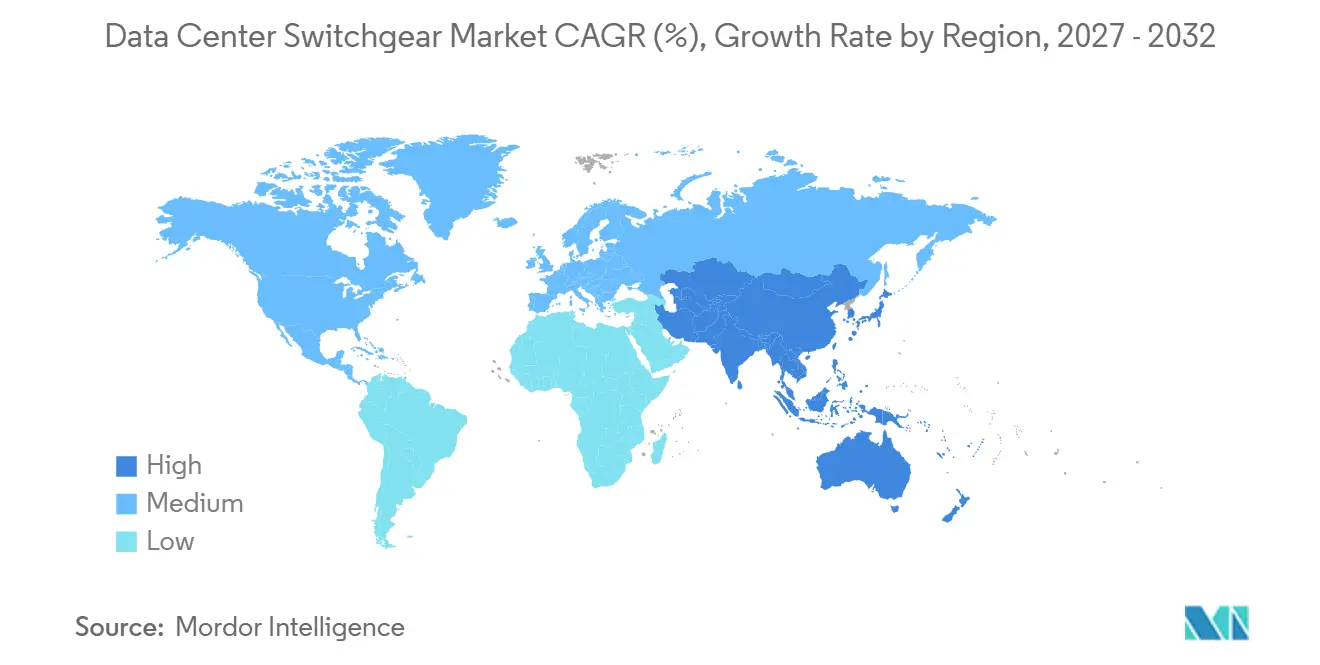
- Par géographie, l'Amérique du Nord représentait 41,69 % de la part en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 14,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de calcul IA et à haute densité | +4.5% | Mondial | Moyen terme (2 à 4 ans) |
| Construction de campus hyperscale et de colocation | +3.0% | Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Distribution en moyenne tension au plus près des charges à haute densité | +2.0% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption d'infrastructures électriques préfabriquées et modulaires | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Surveillance numérique et maintenance prédictive | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Réglementation sur les équipements de coupure sans SF₆ et exigences de durabilité | +0.6% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de calcul IA et à haute densité
Le passage des baies de serveurs à l'échelle du kilowatt à l'échelle du mégawatt modifie les spécifications de distribution électrique des nouveaux projets de centres de données. La feuille de route de NVIDIA pour une architecture 800 VDC desservant des baies de serveurs dépassant 1 MW rend la distribution traditionnelle en rack à 54 V inadaptée aux usines IA conçues pour des charges bien plus élevées. ABB et NVIDIA ont annoncé une collaboration en octobre 2025 combinant l'onduleur HiPerGuard à semi-conducteurs en moyenne tension d'ABB avec une distribution en courant continu jusqu'à la salle des serveurs. Cette architecture introduit un besoin d'équipements de coupure et de protection à chaque frontière de tension. Les quatre plus grands opérateurs hyperscale cloud américains ont engagé des dépenses d'investissement supérieures à 310 milliards USD en 2025, orientant des investissements substantiels vers de nouvelles capacités IA et leurs systèmes électriques de support. Les fournisseurs capables de proposer des systèmes en moyenne tension résistants aux arcs électriques aux vitesses d'installation des centres de données sont mieux positionnés pour participer à ce cycle d'approvisionnement.
Construction de campus hyperscale et de colocation
Le marché des équipements de coupure pour centres de données maintient ses commandes grâce à la construction de nouveaux centres de données, car les opérateurs s'engagent sur des campus plus grands et des pipelines de projets plus longs. Les accords de novembre 2025 de Schneider Electric avec Switch et Digital Realty montrent comment les oprateurs passent d'achats projet par projet à des accords pluriannuels qui sécurisent les capacités de fabrication. Ces accords peuvent offrir aux équipes de projet une plus grande certitude sur l'allocation des équipements pendant la construction. Les grands campus nécessitent plusieurs trains d'équipements de coupure indépendants répartis dans les pods de bâtiments, ce qui peut transformer un projet en une relation d'approvisionnement continue. Le besoin qui en résulte de coordonner la conception, la fabrication, les tests, la livraison et le support terrain favorise les fabricants disposant d'équipes de livraison établies pour les centres de données. Cela confère un avantage aux fournisseurs capables de satisfaire simultanément les exigences de volume, de délai de livraison et de certification.
Distribution en moyenne tension au plus près des charges à haute densité
Sur le marché des équipements de coupure pour centres de données, la distribution en moyenne tension à l'intérieur du bâtiment réduit les pertes sur les longues lignes de bus en basse tension et prend en charge des blocs de capacité protégée plus importants. ABB indique que les systèmes d'onduleurs en moyenne tension peuvent atteindre des blocs de 25 MW, contre des blocs de 3 MW associés à l'architecture traditionnelle en basse tension. Alors que les charges des baies IA passent de 100 kW vers 1 MW, une meilleure efficacité de distribution peut libérer davantage de capacité pour les équipements informatiques à l'échelle du campus. Siemens et Compass Datacenters ont convenu de déployer jusqu'à 1 500 unités modulaires en moyenne tension sur skid intégrant des équipements de coupure et des transformateurs dans des ensembles pré-testés. Les équipements de distribution primaire pour ces applications doivent satisfaire aux exigences de résistance aux arcs électriques et d'assemblage sous enveloppe métallique conformément aux normes IEEE C37.20.9 et IEC 62271-200. Ces normes font de la double certification technique un facteur de qualification important pour les fournisseurs du marché des équipements de coupure pour centres de données.
Adoption d'infrastructures électriques préfabriquées et modulaires
Les systèmes d'alimentation modulaires construits en usine sur le marché des équipements de coupure pour centres de données réduisent la variabilité de l'ingénierie sur site et raccourcissent les délais de mise en service. Schneider Electric a dévoilé en septembre 2026 des équipements de coupure en moyenne tension définis par logiciel qui, selon l'entreprise, permettent un traitement des commandes et une fabrication 3 fois plus rapides, et réduisent le câblage de commande de 87 % par rapport aux assemblages conventionnels sur commande spécifique. Le produit a été déployé dans un pilote en conditions réelles dans un centre de données de colocation Equinix. Eaton et Siemens Energy ont combiné les équipements de coupure en moyenne tension d'Eaton avec un concept de turbine à gaz modulaire de classe 500 MW dans un partenariat de juin 2025.[1] Leur approche permet de mener simultanément la construction du centre de données et de la centrale électrique, avec un potentiel déclaré de réduction du délai de mise sur le marché pouvant atteindre 2 ans. Les skids pré-intégrés peuvent également lier un projet à la plateforme standard d'un seul fournisseur, intensifiant la concurrence entre les fournisseurs d'équipements complets.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs délais de livraison et goulets d'étranglement de qualification | -2.5% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée pour la mise en service électrique | -1.5% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Contraintes de raccordement au réseau et de puissance disponible | -1.0% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Ingénierie spécifique au projet et verrouillage des spécifications | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs délais de livraison et goulets d'étranglement de qualification
Sur le marché des équipements de coupure pour centres de données, les délais de livraison prolongés limitent les calendriers de projet même lorsque les promoteurs ont sécurisé des sites et des engagements clients. Nexans a indiqué que les configurations personnalisées en moyenne tension pour centres de données peuvent nécessiter de 70 à plus de 100 semaines, certaines configurations approchant 2 à 3 ans.[2] Cela se compare à un délai de référence de 12 à 16 semaines avant la pandémie. La disponibilité des équipements peut retarder les lots de travaux qui dépendent des locaux électriques, des raccordements aux services publics et de la mise en service finale. Les études d'arc électrique, les études de coordination et les tests de réception en usine ajoutent des travaux de qualification qui ne peuvent pas être augmentés aussi rapidement que la production en usine. Ces goulets d'étranglement accroissent la valeur de l'approbation anticipée de la conception et de la planification des créneaux de production.
Pénurie de main-d'œuvre qualifiée pour la mise en service électrique
Sur le marché des équipements de coupure pour centres de données, la main-d'œuvre de mise en service constitue une contrainte de projet distincte de l'approvisionnement en équipements. Le CSIS a estimé qu'un scénario de croissance élevée de l'infrastructure IA générative aux États-Unis nécessite 140 000 postes supplémentaires de travailleurs qualifiés d'ici 2030. La même analyse a estimé que chaque mégawatt de construction de centre de données IA nécessite 1 800 heures d'électricien, soit 5 à 9 fois les besoins des bâtiments commerciaux conventionnels. Les apprentissages durent 4 à 5 ans, et environ 25 % des travailleurs de la construction américains ont plus de 55 ans. Les postes spécialisés sur le terrain sont rémunérés entre 80 000 USD et 120 000 USD, contre 50 000 USD à 70 000 USD pour les postes de formateurs, ce qui peut limiter le vivier de formation. L'EPRI identifie les pénuries de travailleurs qualifiés, les difficultés de rétention et les lacunes dans les apprentissages comme des problèmes susceptibles d'affecter la construction et la mise en service des centres de données au cours des 5 à 10 prochaines années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de tension :
la moyenne tension s'étend davantage à l'intérieur du bâtimentLa basse tension représentait 52,19 % du segment par niveau de tension en 2026. Sa position dominante reflète l'utilisation établie de la distribution en 480 V dans les installations d'entreprise et de colocation avec des densités de baies historiquement modestes. Le parc installé et les longs cycles de renouvellement continuent de soutenir la demande en basse tension. La moyenne tension devrait progresser à un CAGR de 14,57 % jusqu'en 2032. Les centres de données IA déplacent la distribution vers 13,8 kV ou plus à l'intérieur du périmètre du bâtiment pour prendre en charge des systèmes d'onduleurs en moyenne tension fonctionnant en blocs de dizaines de mégawatts.
La haute tension reste une catégorie spécialisée pour les raccordements directs aux services publics sur les campus les plus grands. Sa demande est liée à l'émergence de projets sur site unique dépassant 300 MW nécessitant des sous-stations haute tension dédiées. Les nouveaux achats en moyenne tension et haute tension pour les campus IA sont de plus en plus planifiés comme une décision d'infrastructure unique au niveau du campus. Ce processus consolide le pouvoir d'achat et élève les exigences de qualification pour les fournisseurs desservant les deux classes de tension. IEEE Spectrum a cité une projection du Bureau of Labor Statistics prévoyant une croissance de l'emploi de 9 % pour les ingénieurs électriciens des centres de données d'ici 2033.

Par type d'isolation :
les conceptions sans SF₆ gagnent en pertinenceLes équipements de coupure à isolation par air représentaient 48,62 % du segment par type d'isolation en 2026. Les acheteurs les choisissent pour leur relative simplicité et leur coût compétitif, lorsque l'installation dispose d'un espace de dégagement suffisant. Les équipements de coupure à isolation par gaz restent nécessaires pour les projets compacts nécessitant une capacité élevée d'interruption de défaut dans un encombrement limité. Les autres technologies d'isolation devraient progresser à un CAGR de 14,71 % jusqu'en 2032. Le règlement européen sur les gaz fluorés restreint les nouveaux équipements de coupure en moyenne tension à base de SF₆ jusqu'à 24 kV à partir de janvier 2026, tandis que les réglementations en Californie et à New York soutiennent également la transition.
Schneider Electric a introduit le RM AirSeT 38 Software Defined en septembre 2026, étendant la technologie en moyenne tension sans SF₆ jusqu'à 38 kV grâce à une isolation à air pur pressurisé et à une interruption sous vide. Ce lancement indique que l'isolation alternative progresse du seuil de 24 kV vers la plage moyenne-haute tension. Les exigences de conformité selon la norme IEC 62271-200 restent pertinentes pour les assemblages sous enveloppe métallique. L'évolution des règles sur les gaz fluorés au Royaume-Uni et au Canada peut élargir l'opportunité de remplacement au-delà du mandat européen initial. Les fournisseurs doivent équilibrer l'espace, les performances d'interruption, les exigences environnementales et les besoins de certification.
Par type d'installation :
les formats extérieurs soutiennent la densification des campusLes équipements de coupure intérieurs représentaient 69,30 % du segment par type d'installation en 2026. Ce format reflète la pratique de longue date consistant à placer les équipements de distribution primaire dans des locaux électriques dédiés. Cette disposition répond aux exigences de maintenabilité simultanée associées aux installations de niveau III et IV de l'Uptime Institute. Les équipements de coupure extérieurs devraient progresser à un CAGR de 15,21 % jusqu'en 2032. Les skids d'alimentation modulaires placent les assemblages en moyenne tension dans des enveloppes externes résistantes aux intempéries et peuvent libérer de l'espace au sol intérieur pour les équipements informatiques.
Les formats extérieurs conviennent bien aux campus hyperscale disposant d'une superficie de site suffisante pour le placement d'équipements distribués. Ils peuvent prendre en charge la construction simultanée de l'enveloppe du centre de données et de l'infrastructure électrique externe. Les nouvelles spécifications extérieures exigent de plus en plus des indices de protection NEMA 3R et IP54 ainsi que des performances de résistance aux arcs électriques. Ces exigences rendent la conception des enveloppes et la protection environnementale pertinentes pour les décisions d'achat. La libération de grands locaux électriques de l'intérieur du bâtiment peut améliorer la surface disponible pour le matériel informatique.
Par configuration :
les systèmes modulaires gagnent du terrain dans les projets à délais accélérésLes équipements de coupure débrochables représentaient 47,39 % du segment par configuration en 2026. Les utilisateurs apprécient la possibilité de retirer des cassettes de disjoncteurs individuelles sans mettre hors tension les circuits adjacents. Cette caractéristique répond directement aux critères de conception à maintenabilité simultanée pour les installations de niveau III et supérieur. Les équipements de coupure modulaires devraient progresser à un CAGR de 15,47 % jusqu'en 2032. Ils s'inscrivent dans le mouvement vers des systèmes d'alimentation assemblés en usine et pré-testés pouvant être installés en blocs standardisés.
Les systèmes à montage fixe continuent de servir les projets sensibles aux prix et les installations de périphérie avec une tolérance aux temps d'arrêt plus élevée. Leur encombrement compact peut convenir aux rénovations et aux locaux électriques d'entreprise plus petits. Schneider Electric indique que son architecture en moyenne tension définie par logiciel réduit le câblage de commande de 87 % et le nombre de bornes de 91 % par rapport aux systèmes conventionnels sur commande spécifique. Ces conceptions placent la logique de protection et de commande dans le logiciel plutôt que dans des assemblages câblés étendus. Au fil du temps, les achats modulaires peuvent concentrer les volumes dans des kits d'usine et réduire la demande d'assemblages autonomes spécifiques à chaque projet.
Par taille de centre de données :
les installations hyperscale dominent le volume et l'expansionLes installations hyperscale représentaient 43,17 % de la taille du marché des équipements de coupure pour centres de données en 2026. Le segment devrait également progresser à un CAGR de 15,84 % jusqu'en 2032. Sa double avance en volume et en expansion reflète la concentration des dépenses d'infrastructure IA dans la plus grande classe d'installations. Les plans de campus à l'échelle du gigawatt nécessitent des volumes d'équipements de coupure et des spécifications techniques inaccessibles à de nombreux fournisseurs plus petits. Les engagements de prélocation améliorent la visibilité de la chaîne d'approvisionnement et soutiennent les investissements dans des capacités de fabrication dédiées.
Les grands centres de données constituent le deuxième groupe en importance et nécessitent des équipements primaires en moyenne tension, avec une distribution haute tension dans les plus grands sites. Les petites et moyennes installations utilisent principalement des assemblages en basse tension et des équipements de coupure débrochables standard. Cette partie du marché a historiquement eu une structure d'approvisionnement davantage axée sur les prix. Les déploiements d'inférence IA dans des sites de périphérie adjacents au réseau augmentent la densité de puissance dans les installations plus petites. Cela fait monter les spécifications des équipements et les valeurs unitaires dans une catégorie qui avait auparavant fait face à une concurrence par les coûts plus forte.
Par type de centre de données :
les fournisseurs cloud font évoluer les pratiques d'approvisionnementLes fournisseurs de services cloud représentaient 44,10 % du segment par type de centre de données en 2026. Ils devraient progresser à un CAGR de 15,50 % jusqu'en 2032. Leurs équipes d'approvisionnement centralisées négocient des accords au niveau de la plateforme pouvant couvrir des dizaines de sites et nécessitant des engagements de production 18 à 24 mois à l'avance. Cela concentre la concurrence parmi les fournisseurs capables de satisfaire simultanément les besoins de volume, de délai de livraison et de certification. Le modèle d'achat crée une consolidation à travers le comportement des acheteurs ainsi qu'à travers les exigences technologiques.
Les opérateurs de colocation constituent le deuxième type de client en importance pour l'approvisionnement en équipements de coupure. Ils doivent respecter les normes électriques requises par plusieurs locataires hyperscale. Leurs spécifications peuvent étendre les pratiques d'approvisionnement hyperscale au canal de colocation. Les utilisateurs d'entreprise et de périphérie constituent la demande restante. Les installations d'entreprise renouvellent sélectivement leurs systèmes électriques car l'inférence IA nécessite une densité de puissance supérieure à celle que les anciennes installations étaient conçues pour fournir.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 41,69 % de la part du marché des équipements de coupure pour centres de données en 2026. Les États-Unis constituent la principale source de demande régionale car les opérateurs hyperscale développent leurs capacités IA. ABB a fourni une infrastructure en moyenne tension et basse tension pour les campus IA Polaris Forge d'Applied Digital dans le Dakota du Nord, incluant un déploiement de 700 MW sur 2 sites.[3] Ce type d'engagement multi-campus montre comment les fournisseurs peuvent passer de la livraison sur projet unique à des relations clients plus larges incluant des équipements standardisés, un service technique et des commandes récurrentes. Le Canada reçoit une activité hyperscale en provenance des marchés américains à capacité contrainte, notamment au Québec et en Colombie-Britannique, où des sites avantageux en termes d'énergie attirent des charges de travail cloud.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 14,93 % jusqu'en 2032, le taux régional le plus rapide du marché des équipements de coupure pour centres de données. Le développement se déplace vers des sites disposant d'un accès fiable à l'énergie et de conditions d'infrastructure plus favorables. Les exigences sismiques du Japon renforcent l'importance des conceptions d'équipements de coupure certifiées, notamment compte tenu de son réseau d'atterrissements de câbles sous-marins et de la nécessité d'installations résilientes. La Corée du Sud a restreint les nouveaux projets de centres de données dans le Grand Séoul à 10 MW, encourageant le développement sur des marchés secondaires avec des conditions de site et des exigences en équipements différentes. Les fournisseurs régionaux capables de proposer des équipements conformes à la norme IEC 60947 et un assemblage local peuvent répondre à ce schéma de demande géographiquement plus varié.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
La demande européenne est étroitement liée à l'abandon du SF₆ dans les applications en moyenne tension, ce qui fait de la conformité un facteur d'achat central pour le marché des équipements de coupure pour centres de données. Bitkom a rapporté que la capacité des centres de données allemands a atteint 2 980 MW en 2025 après une expansion annuelle de 9 %, tandis que l'infrastructure cloud représentait 49 % de la capacité installée.[4] Au Moyen-Orient et en Afrique, les grands engagements hyperscale font monter la demande à court terme en infrastructures électriques et accélèrent le besoin de partenaires d'approvisionnement qualifiés. L'Amérique du Sud est centrée sur le Brésil, où les fournisseurs cloud développent leurs capacités à proximité des utilisateurs francophones, tandis que l'Argentine et d'autres marchés restent à des stades plus précoces, avec des installations d'entreprise et de périphérie desservies par des importations et des équipements en basse tension assemblés localement.
Paysage concurrentiel
Le marché des équipements de coupure pour centres de données est modérément consolidé dans les applications premium en moyenne tension et haute tension. Schneider Electric, ABB, Eaton, Siemens, Hitachi Energy et GE Vernova se font concurrence là où la complexité d'ingénierie, la certification de résistance aux arcs électriques et l'accès aux créneaux de fabrication créent des barrières à l'entrée significatives. Leurs équipes techniques doivent traiter la coordination de la protection, les tests de produits, les configurations spécifiques au site et les engagements de livraison à long terme avant qu'un projet reçoive son approbation finale. La concurrence se concentre de plus en plus sur la rapidité de déploiement et la configurabilité numérique plutôt que sur les seules caractéristiques nominales des équipements. Schneider Electric a introduit des équipements de coupure en moyenne tension définis par logiciel en septembre 2026 et a déclaré que la plateforme peut offrir un traitement des commandes et une fabrication 3 fois plus rapides, 87 % de câblage de commande en moins et 91 % de bornes en moins par rapport aux assemblages conventionnels sur commande spécifique. Cette approche aligne la compétition produit sur le temps nécessaire à la mise en service d'une nouvelle installation, ce qui est une considération client critique lors de la construction de grands campus.
ABB a poursuivi une stratégie connexe à travers une collaboration avec NVIDIA sur l'architecture électrique des centres de données IA de nouvelle génération. L'entreprise a également présenté SACE Infinitus comme le premier disjoncteur à semi-conducteurs certifié IEC, reliant la technologie de protection aux besoins d'infrastructure à haute densité. Eaton a dévoilé une architecture de référence 800 VDC pour les usines IA en octobre 2025, étendant son approche de gestion de l'alimentation du réseau à la puce. Siemens et Compass Datacenters ont convenu de déployer jusqu'à 1 500 skids modulaires en moyenne tension, ce qui illustre l'importance des systèmes intégrés pré-testés. Ces actions montrent que les fournisseurs cherchent à s'impliquer plus tôt dans l'architecture électrique du client, depuis les décisions de conception initiales jusqu'à la préparation en usine, l'installation sur site et la mise en service finale, ce qui rend plus difficile pour les fournisseurs plus petits de concurrencer uniquement sur le prix des équipements.
Une opportunité moins disputée subsiste dans les équipements de coupure en moyenne tension résistants aux arcs électriques et sans SF₆ qui satisfont aux exigences de la norme IEC 62271-200 à 38 kV et peuvent fonctionner dans des enveloppes extérieures résistantes aux intempéries. Ces produits doivent combiner fiabilité électrique, conformité environnementale, protection physique et caractéristiques d'installation pratiques dans une configuration approuvée unique. Des concurrents régionaux tels que LS ELECTRIC, Hyosung Heavy Industries et CHINT Group s'étendent à l'international grâce à des prix plus bas et à des portefeuilles de certification IEC en amélioration. Leur opportunité est la plus forte dans les achats de colocation et de fournisseurs cloud où la sensibilité aux coûts est plus élevée que dans les campus hyperscale exploités en propre. Le secteur des équipements de coupure pour centres de données présente des seuils de qualification élevés, mais les challengers régionaux peuvent gagner des parts dans les applications aux exigences plus standardisées.
Leaders du secteur des équipements de coupure pour centres de données
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de coupure pour centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Eaton Corporation plc
- Siemens AG
- ABB Ltd
- Vertiv Holdings Co
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Powell Industries, Inc.
- Toshiba Corporation
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Fuji Electric Co., Ltd.
- Meidensha Corporation
- Anord Mardix
- Guangzhou Baiyun Electric Equipment Co., Ltd.
- CHINT Group Corporation
- Alfanar Group
- Socomec Group S.A.
- nVent Electric plc
Développements industriels récents dans Marché des équipements de coupure pour centres de données
- Octobre 2026 : Schneider Electric a dévoilé le premier équipement de coupure en moyenne tension entièrement défini par logiciel au monde lors de YOTTA 2026 à Las Vegas. Le RM AirSeT 38 Software Defined a été déployé dans un pilote en conditions réelles dans un centre de données de colocation Equinix et a étendu la technologie en moyenne tension sans SF₆ jusqu'à 38 kV pour les architectures de centres de données à haute densité. La prise de commandes est prévue pour 2027, avec les premières livraisons prévues pour 2028.
- Octobre 2026 : LS Electric Co., un fabricant sud-coréen d'équipements électriques, a décroché un contrat de 170 milliards KRW (127 millions USD) pour fournir des équipements de coupure pour un projet de centre de données développé par une grande entreprise technologique américaine.
- Octobre 2026 : Bajel Projects Limited a décroché un contrat d'ingénierie, d'approvisionnement et de construction (EPC) d'une valeur d'environ 200 crores INR (21,02 millions USD) pour des sous-stations à équipements de coupure à isolation par gaz (GIS) de 400 kV à Mumbai. Ce succès renforce la position de l'entreprise dans l'infrastructure de transmission d'énergie urbaine.
- Août 2026 : Hitachi Energy a présenté de nouveaux ajouts à son portefeuille haute tension EconiQ lors de CIGRE 2026 à Paris, élargissant sa gamme d'équipements de coupure sans SF6 pour les applications de transport et de distribution.
Périmètre du rapport mondial sur le marché des équipements de coupure pour centres de données
Les équipements de coupure pour centres de données désignent un ensemble centralisé de disjoncteurs, fusibles et interrupteurs conçus pour gérer, protéger et isoler efficacement les équipements électriques au sein d'une installation. Cette infrastructure critique garantit une alimentation électrique ininterrompue tout en protégeant le matériel sensible contre les surcharges électriques et les défauts. En facilitant une distribution électrique sans interruption, elle maintient la continuité opérationnelle et la résilience de l'ensemble de l'environnement du centre de données.
Le rapport sur le marché des équipements de coupure pour centres de données est segmenté par niveau de tension (basse tension, moyenne tension et haute tension), type d'isolation (équipements de coupure à isolation par air, équipements de coupure à isolation par gaz et autres technologies d'isolation), type d'installation (équipements de coupure intérieurs et équipements de coupure extérieurs), configuration (équipements de coupure à montage fixe, équipements de coupure débrochables et équipements de coupure modulaires), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Basse tension |
| Moyenne tension |
| Haute tension |
| Équipements de coupure à isolation par air |
| Équipements de coupure à isolation par gaz |
| Autres technologies d'isolation |
| Équipements de coupure intérieurs |
| Équipements de coupure extérieurs |
| Équipements de coupure à montage fixe |
| Équipements de coupure débrochables |
| Équipements de coupure modulaires |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient |
| Par niveau de tension | Basse tension | |
| Moyenne tension | ||
| Haute tension | ||
| Par type d'isolation | Équipements de coupure à isolation par air | |
| Équipements de coupure à isolation par gaz | ||
| Autres technologies d'isolation | ||
| Par type d'installation | Équipements de coupure intérieurs | |
| Équipements de coupure extérieurs | ||
| Par configuration | Équipements de coupure à montage fixe | |
| Équipements de coupure débrochables | ||
| Équipements de coupure modulaires | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise / Périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des équipements de coupure pour centres de données ?
Le marché des équipements de coupure pour centres de données devrait progresser de 4,97 milliards USD en 2027 à 9,20 milliards USD d'ici 2032 à un CAGR de 13,11 %. Cette expansion reflète la demande croissante de systèmes de distribution électrique capables de desservir le calcul IA et les grands campus de centres de données.
Qu'est-ce qui stimule la demande d'équipements de coupure pour centres de données ?
Le marché des équipements de coupure pour centres de données est soutenu par le calcul IA, la construction hyperscale, l'expansion de la colocation, les infrastructures modulaires et les restrictions sur le SF₆. Ces facteurs accroissent le besoin d'équipements à plus haute capacité et de conceptions de distribution électrique certifiées sur l'ensemble du marché des équipements de coupure pour centres de données.
Quel niveau de tension présente les meilleures perspectives ?
La basse tension représentait 52,19 % de la part en 2026, tandis que la moyenne tension devrait enregistrer le taux d'expansion le plus élevé à un CAGR de 14,57 % jusqu'en 2032. Les systèmes en moyenne tension aident les opérateurs à gérer des blocs de puissance plus importants au plus près des charges informatiques à haute densité.
Pourquoi les systèmes d'équipements de coupure sans SF₆ sont-ils importants ?
Le marché des équipements de coupure pour centres de données se tourne vers des alternatives à air propre, sous vide et à diélectrique solide, car les restrictions en Europe et dans plusieurs États américains limitent l'utilisation du SF₆. Ces technologies peuvent répondre aux besoins de conformité tout en servant des applications compactes ou à haute capacité.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 14,93 % jusqu'en 2032. Les sites avantageux en termes d'énergie, l'expansion régionale des capacités et l'assemblage local d'équipements reconfigurent le marché adressable des équipements de coupure pour centres de données dans la région.
Quelles contraintes affectent l'approvisionnement en équipements de coupure pour centres de données ?
Les longs délais de fabrication, les besoins de tests et de qualification, les contraintes de réseau et la pénurie de main-d'œuvre qualifiée pour la mise en service électrique peuvent retarder l'achèvement des projets. L'approbation anticipée de la conception et la planification des créneaux de production peuvent aider les acteurs du marché des équipements de coupure pour centres de données à gérer ces risques et à réduire les perturbations de livraison en fin de projet pour les équipes de projet et les fournisseurs.