
Tamanho e Participação do Mercado de Resfriamento Sustentável para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 32.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.38 % |
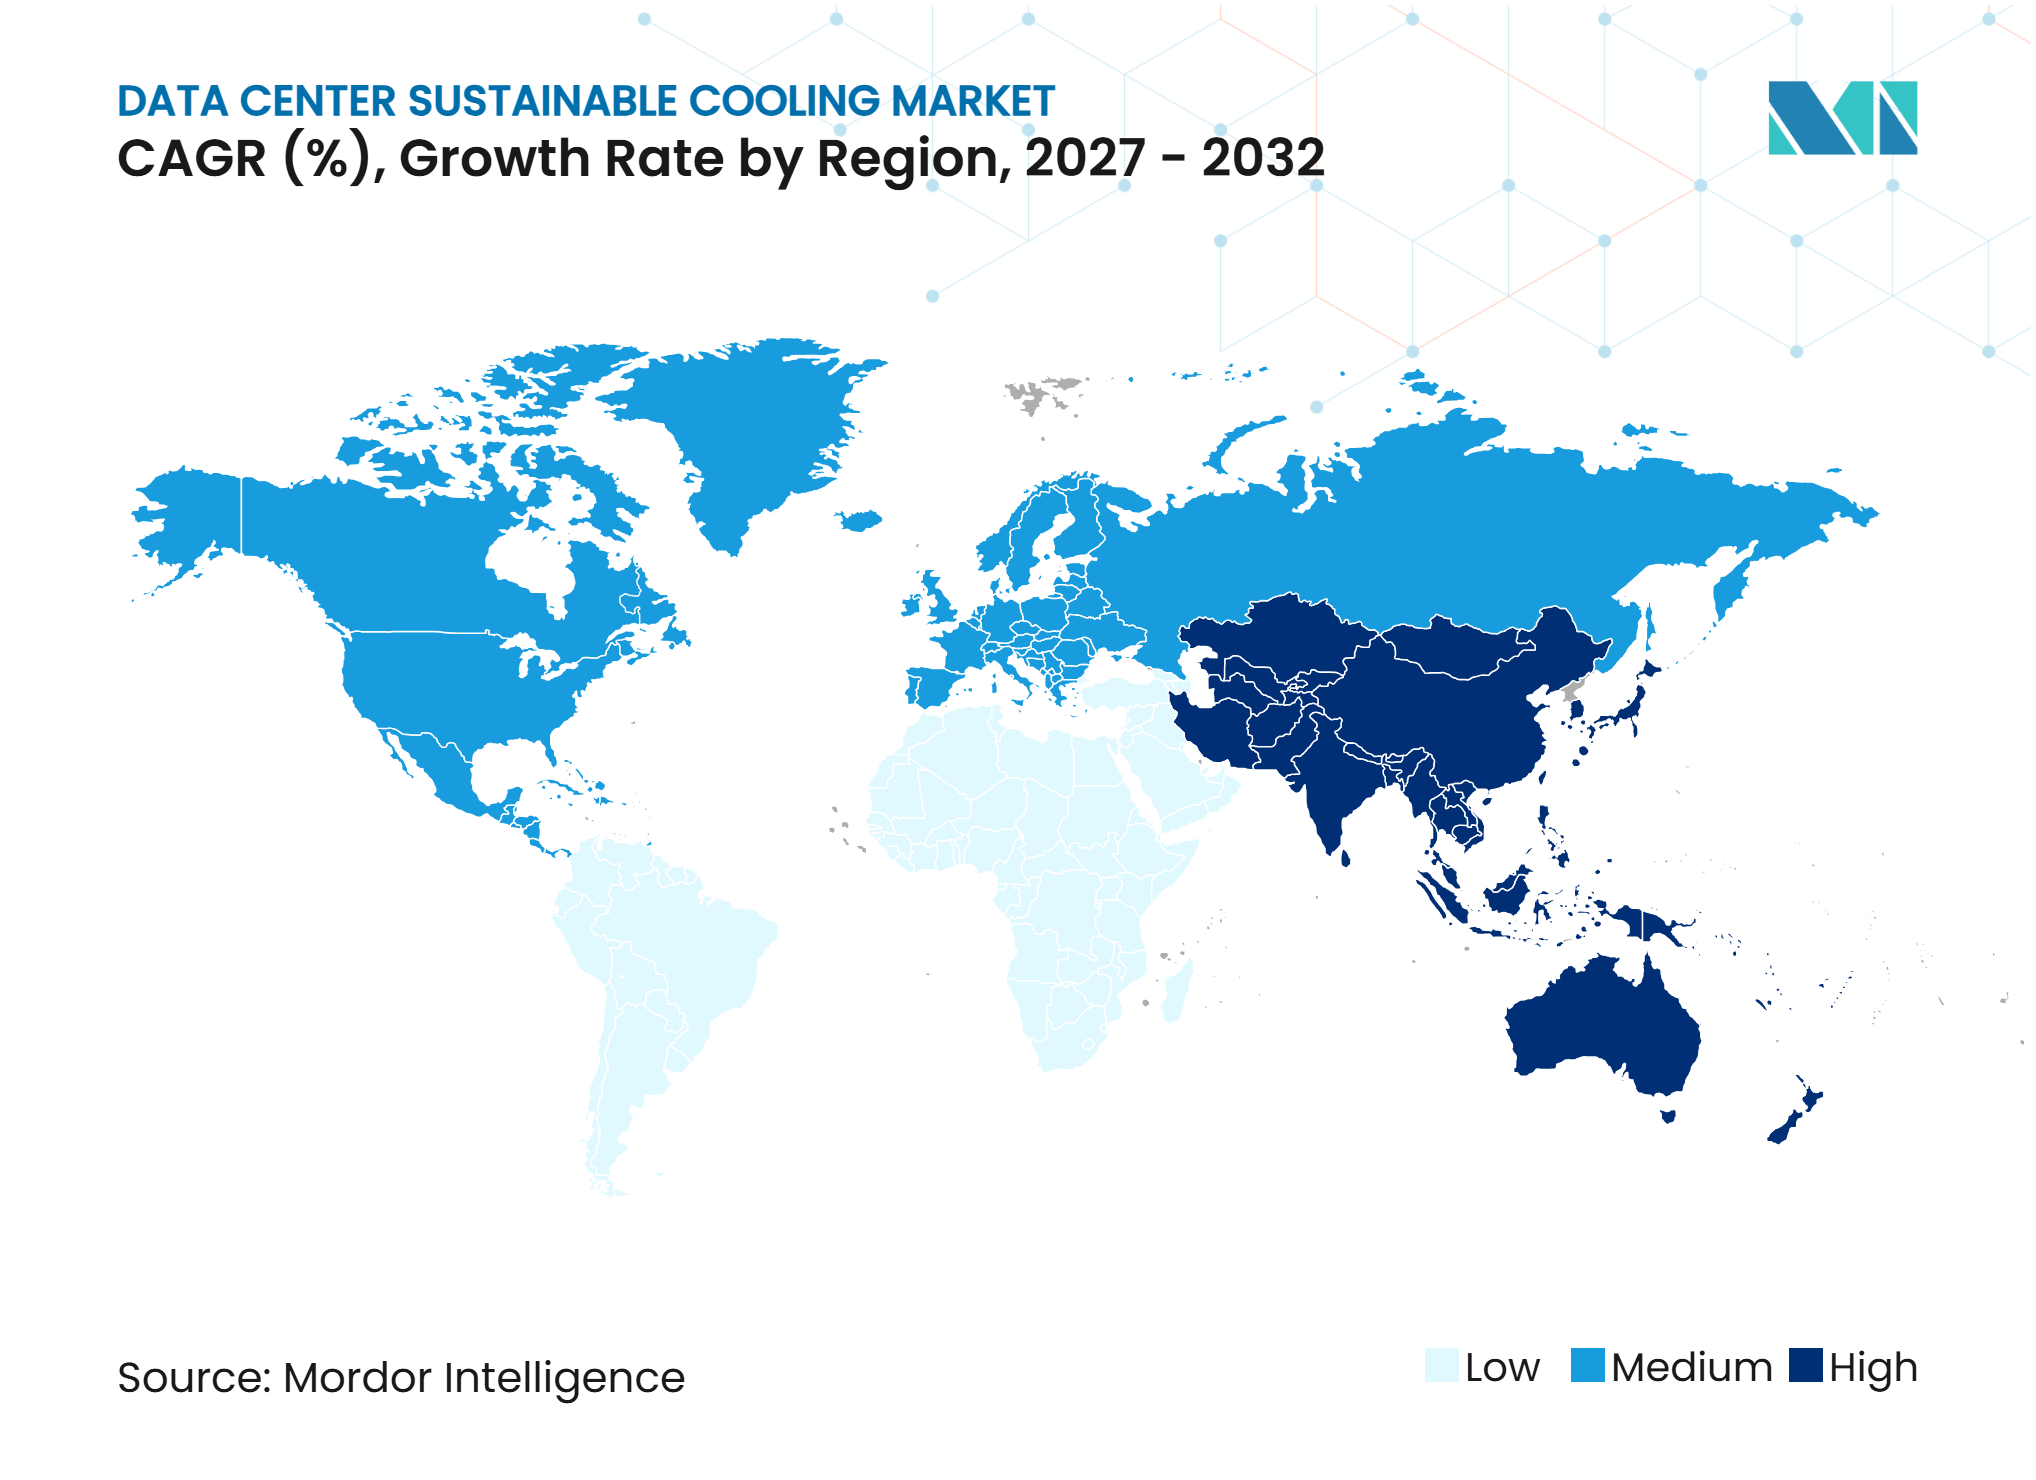
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento Sustentável para Data Centers pela Mordor Intelligence
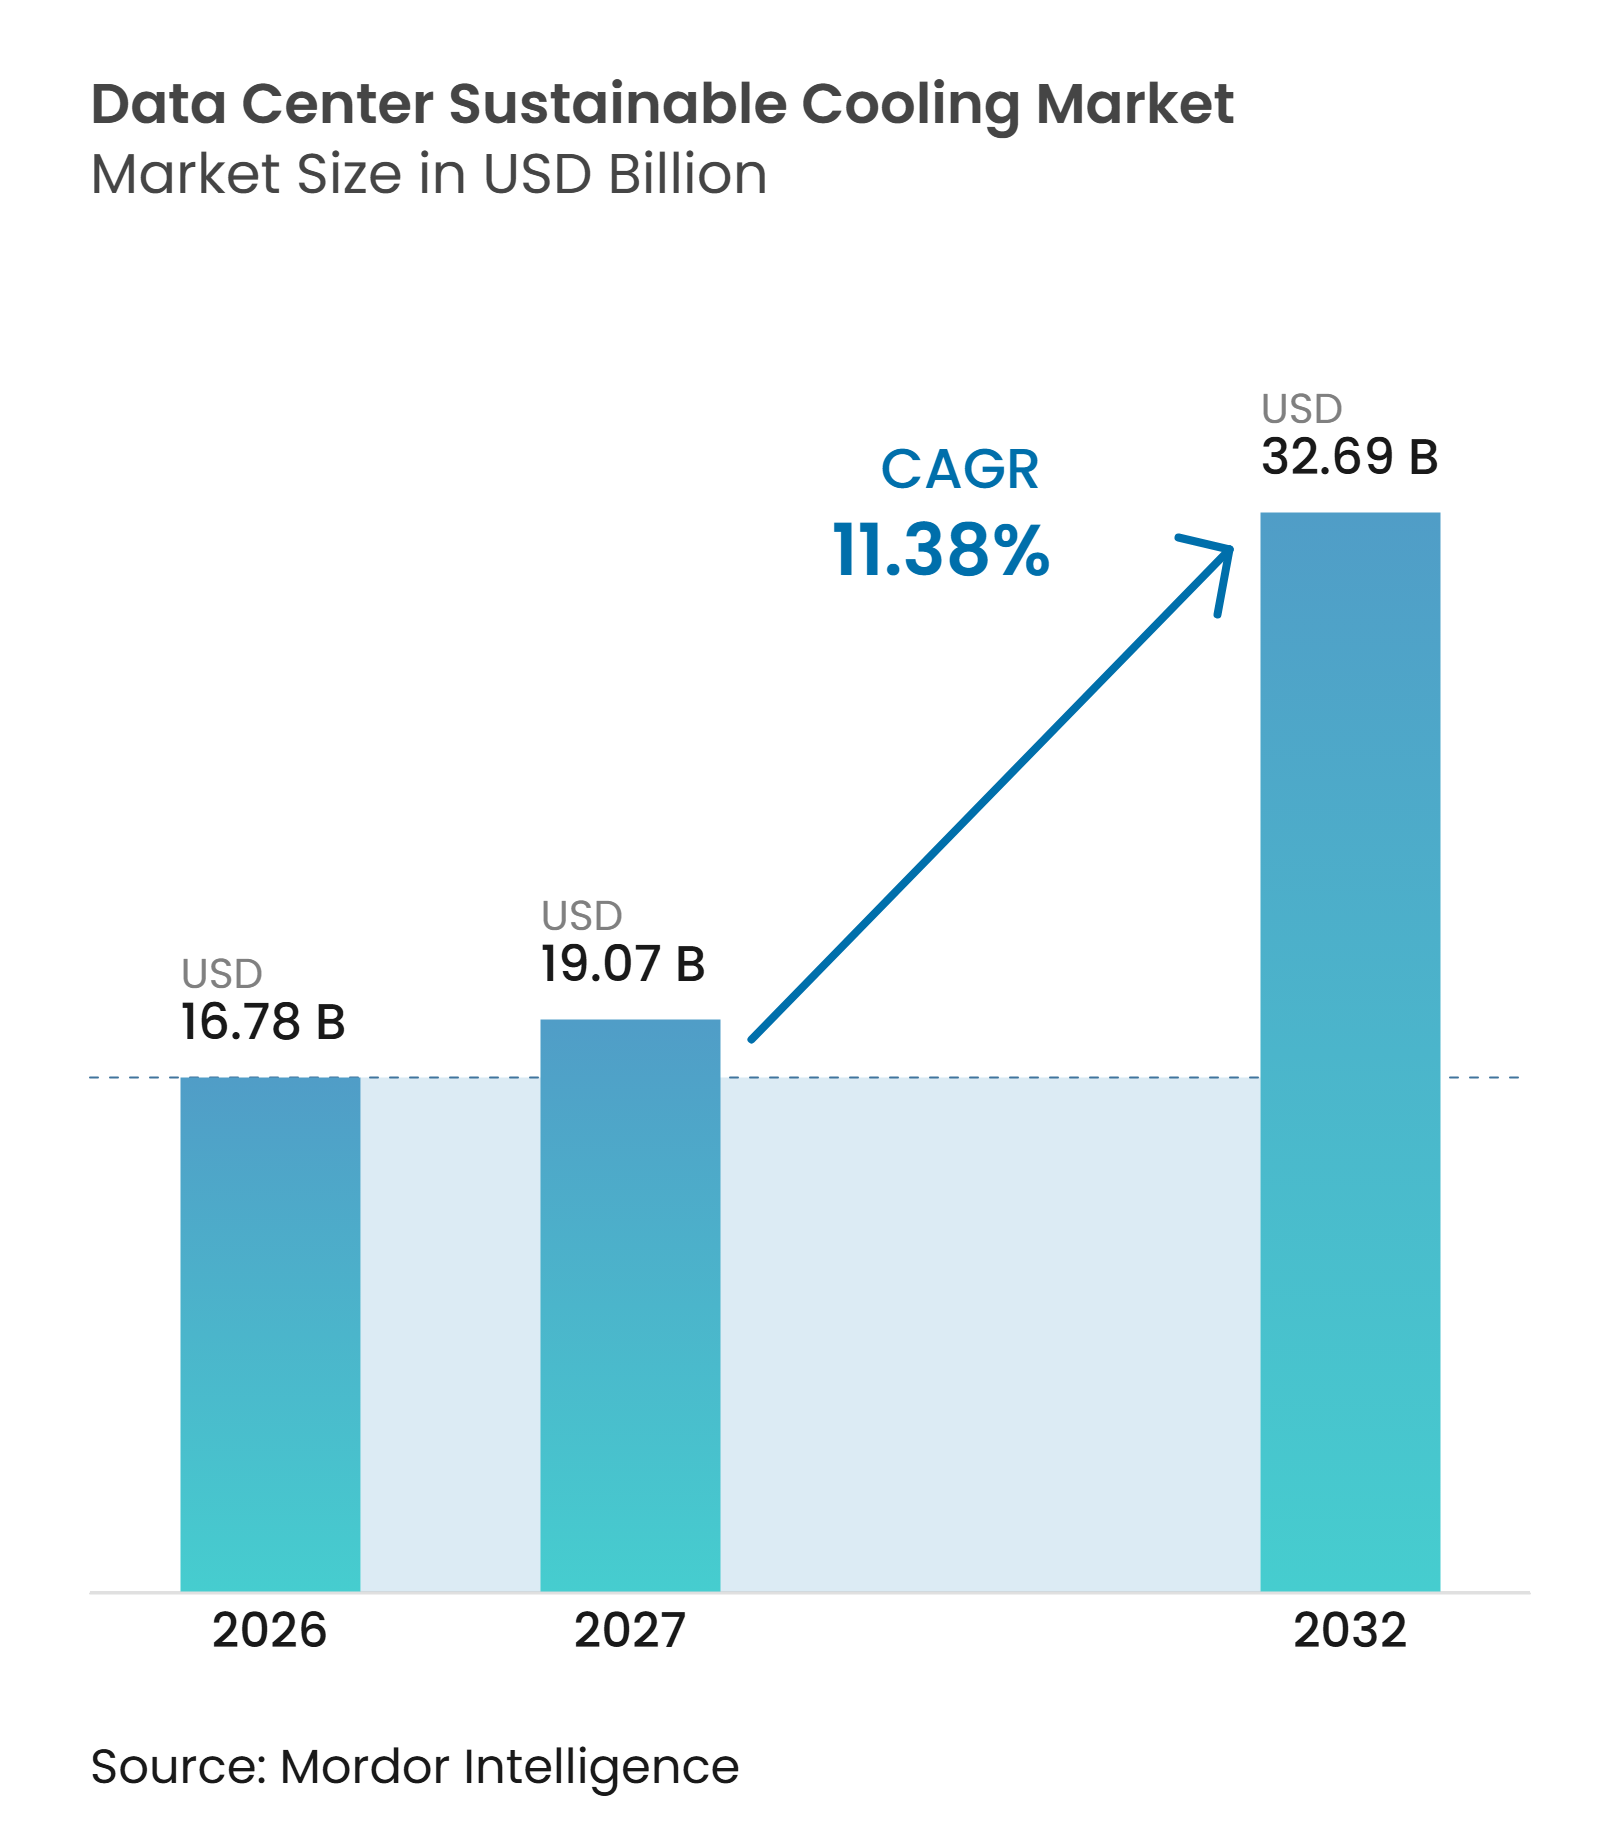
O tamanho do mercado de resfriamento sustentável para data centers está projetado para expandir de 16,78 bilhões de USD em 2026 para 19,07 bilhões de USD em 2027, e para 32,69 bilhões de USD até 2032, registrando um CAGR de 11,38% entre 2027 e 2032. As maiores densidades de rack estão transformando o resfriamento de uma função de suporte de instalações em um requisito central de design para infraestrutura de IA. Os sistemas de ar convencionais permanecem relevantes na base instalada, mas são menos adequados para os clusters de treinamento e inferência de maior densidade. O mercado de resfriamento sustentável para data centers está, portanto, atraindo investimentos para designs preparados para líquido, equipamentos de rejeição de calor, controles e gerenciamento de fluidos. Aquisições e integração de produtos estão facilitando que grandes fornecedores ofereçam equipamentos e serviços em toda a cadeia de resfriamento. Os requisitos regulatórios de energia, água e refrigerantes, bem como os de relatórios, também colocam maior ênfase na eficiência e na interoperabilidade dos sistemas.
Principais Conclusões do Relatório
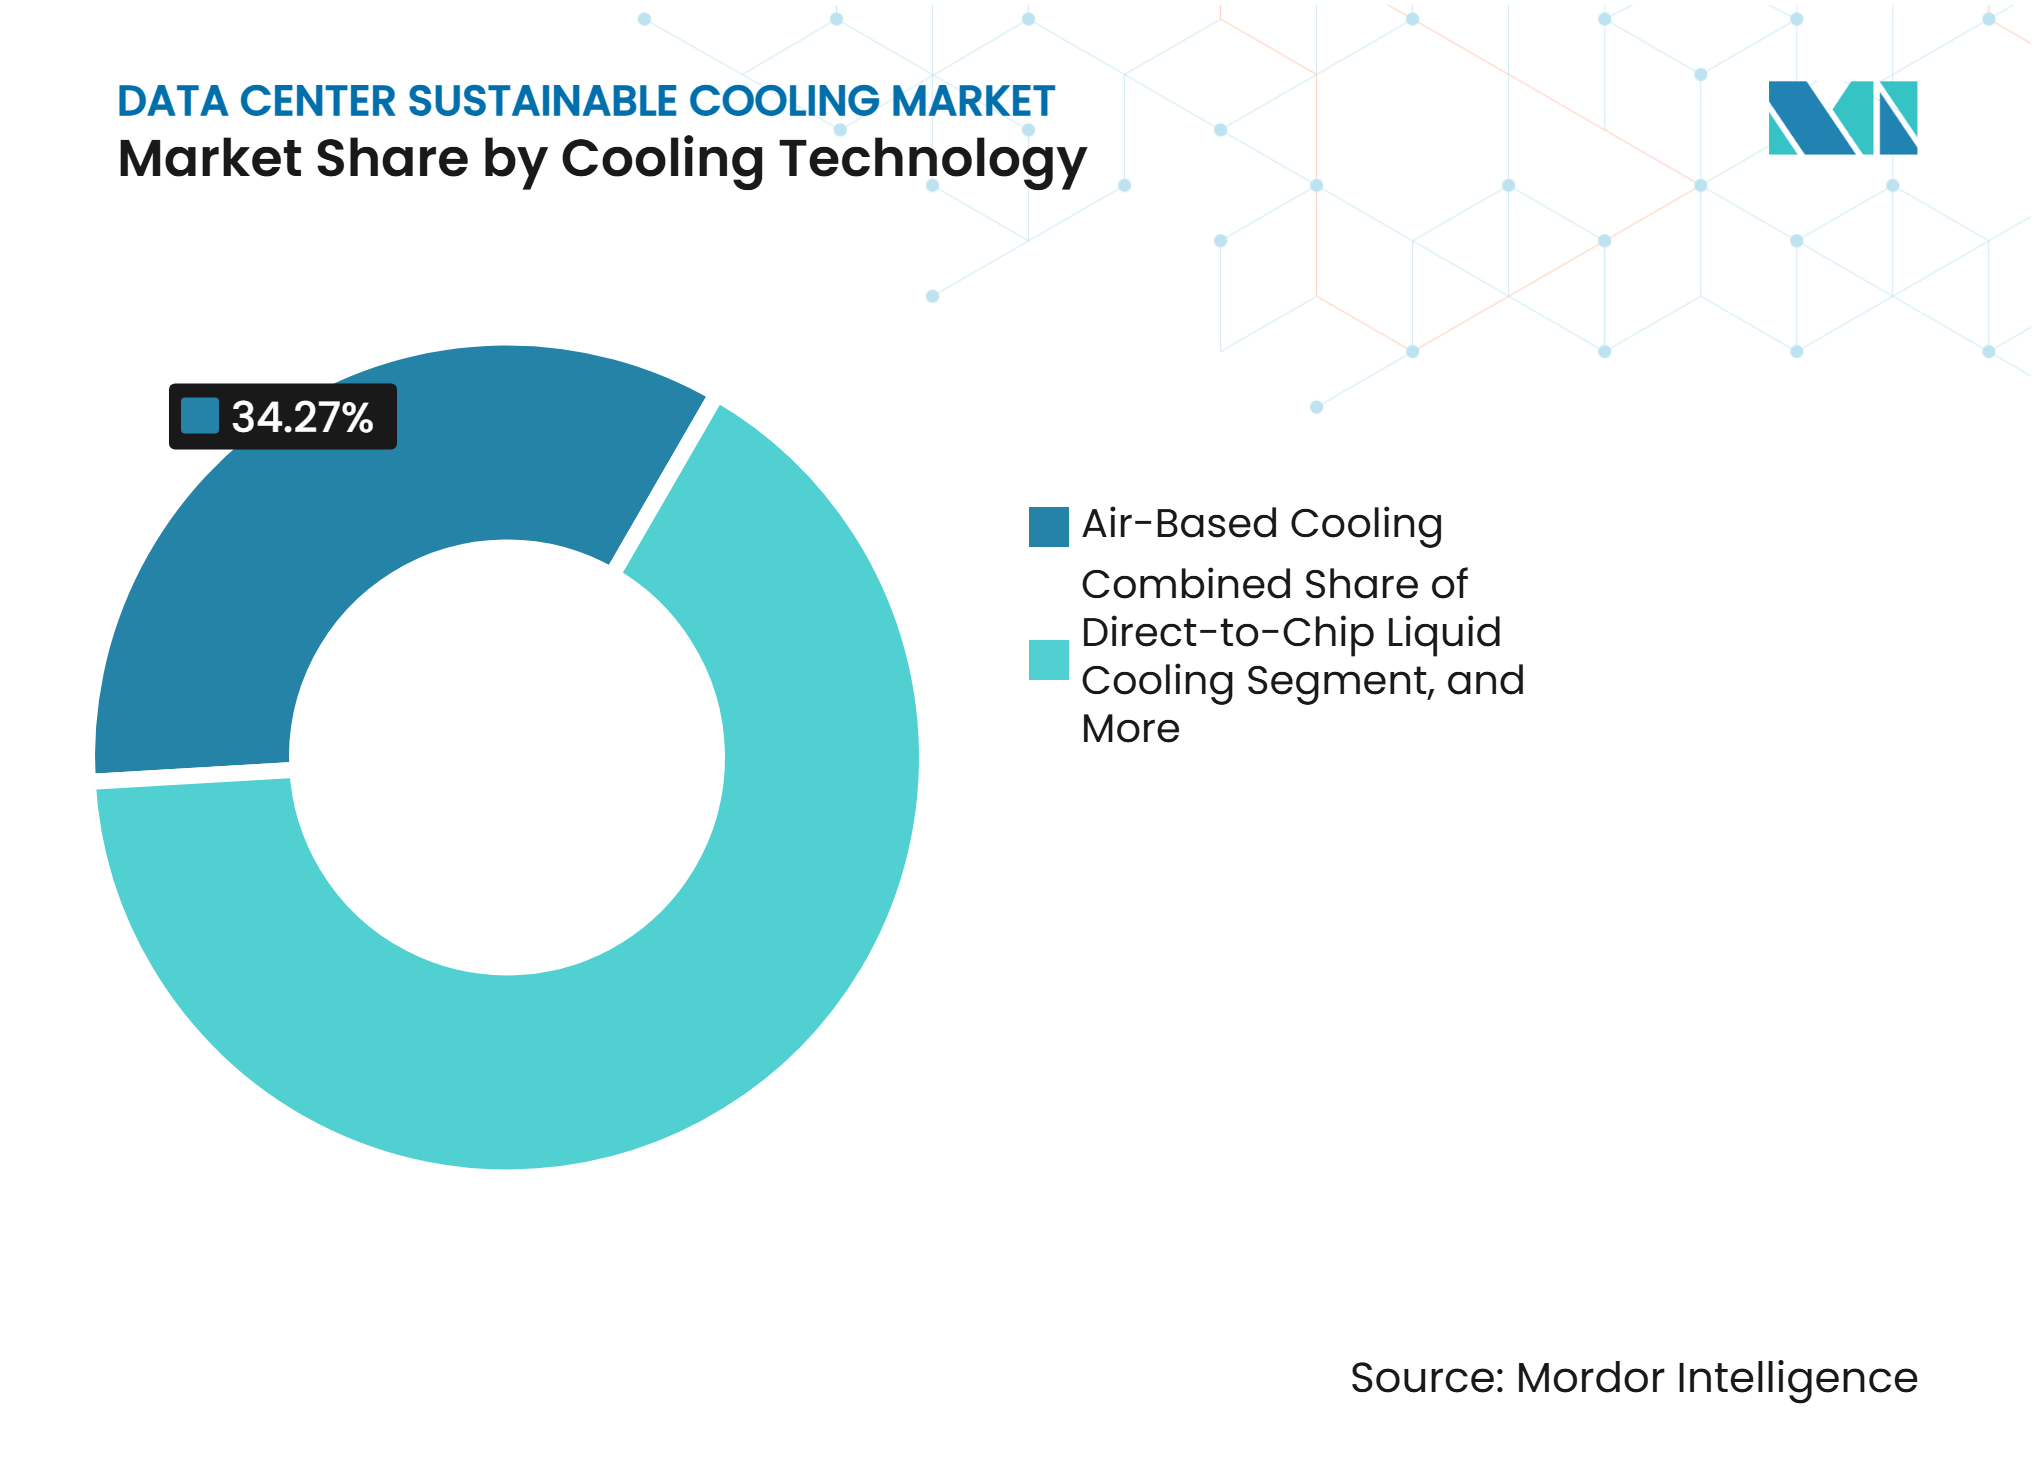
- Por tecnologia de resfriamento, o resfriamento a ar detinha 34,27% da participação do mercado de resfriamento sustentável para data centers em 2026, enquanto o resfriamento por imersão está projetado para expandir a um CAGR de 11,66% até 2032.
- Por tecnologia de rejeição de calor, os sistemas resfriados a ar responderam por 46,73% da participação do mercado de resfriamento sustentável para data centers em 2026, enquanto os sistemas híbridos de rejeição de calor estão projetados para expandir a um CAGR de 11,94% até 2032.
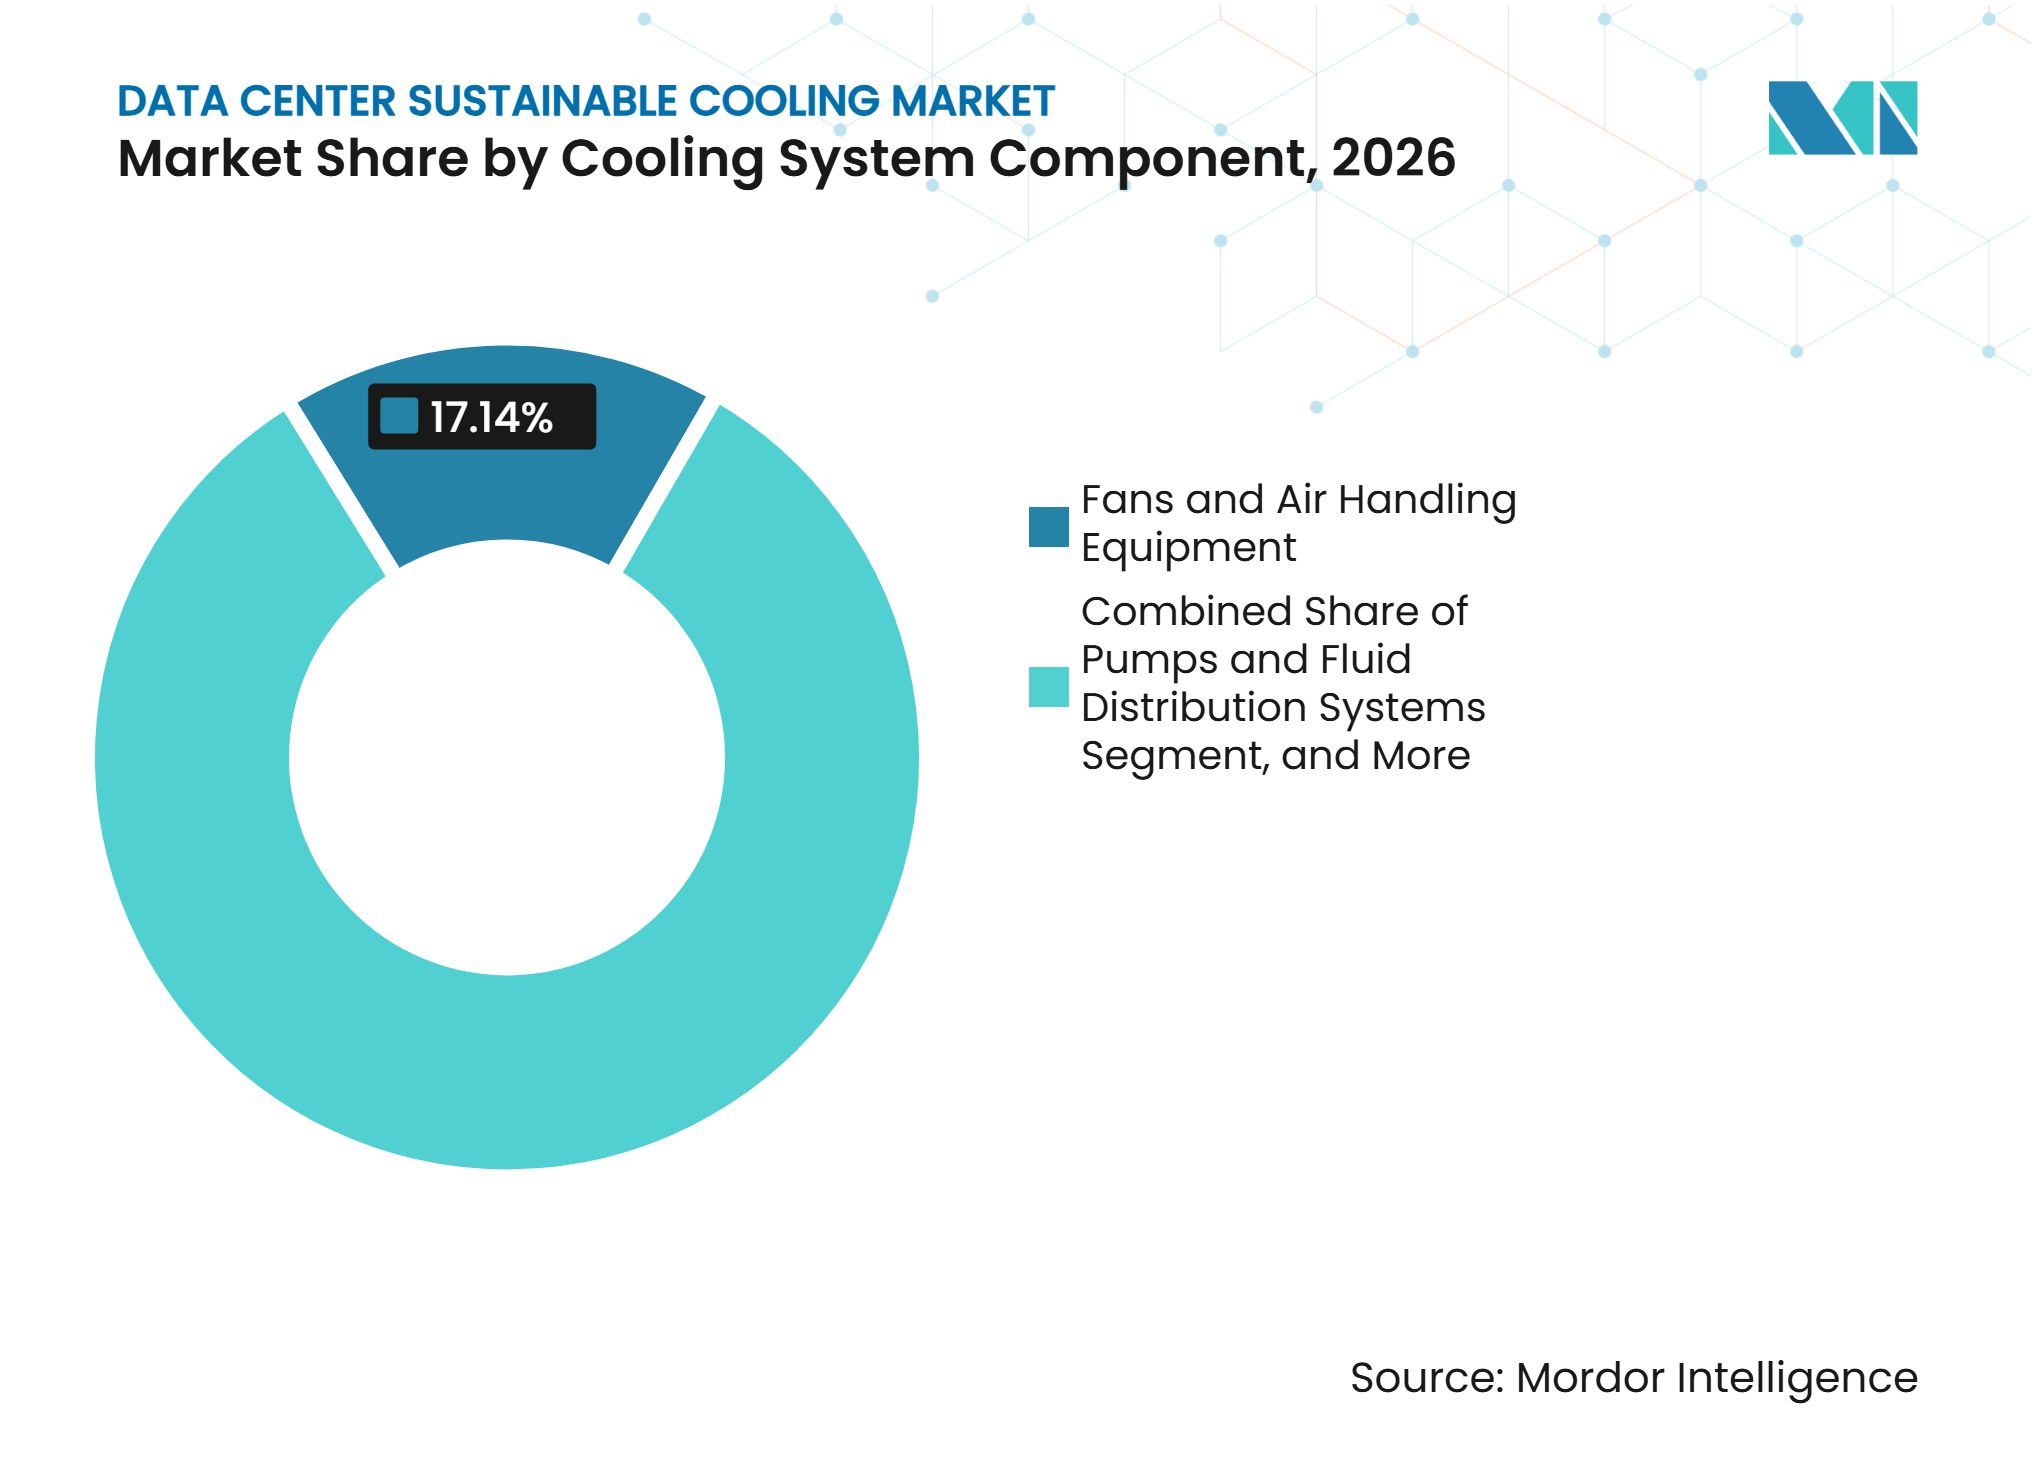
- Por componente do sistema de resfriamento, ventiladores e equipamentos de tratamento de ar responderam por 17,14% da participação do mercado de resfriamento sustentável para data centers em 2026, enquanto as unidades de distribuição de resfriamento estão projetadas para expandir a um CAGR de 11,83% até 2032.
- Por abordagem de sustentabilidade, o resfriamento energeticamente eficiente respondeu por 38,29% da participação do mercado de resfriamento sustentável para data centers em 2026, enquanto o resfriamento com recuperação de calor está projetado para expandir a um CAGR de 12,14% até 2032.
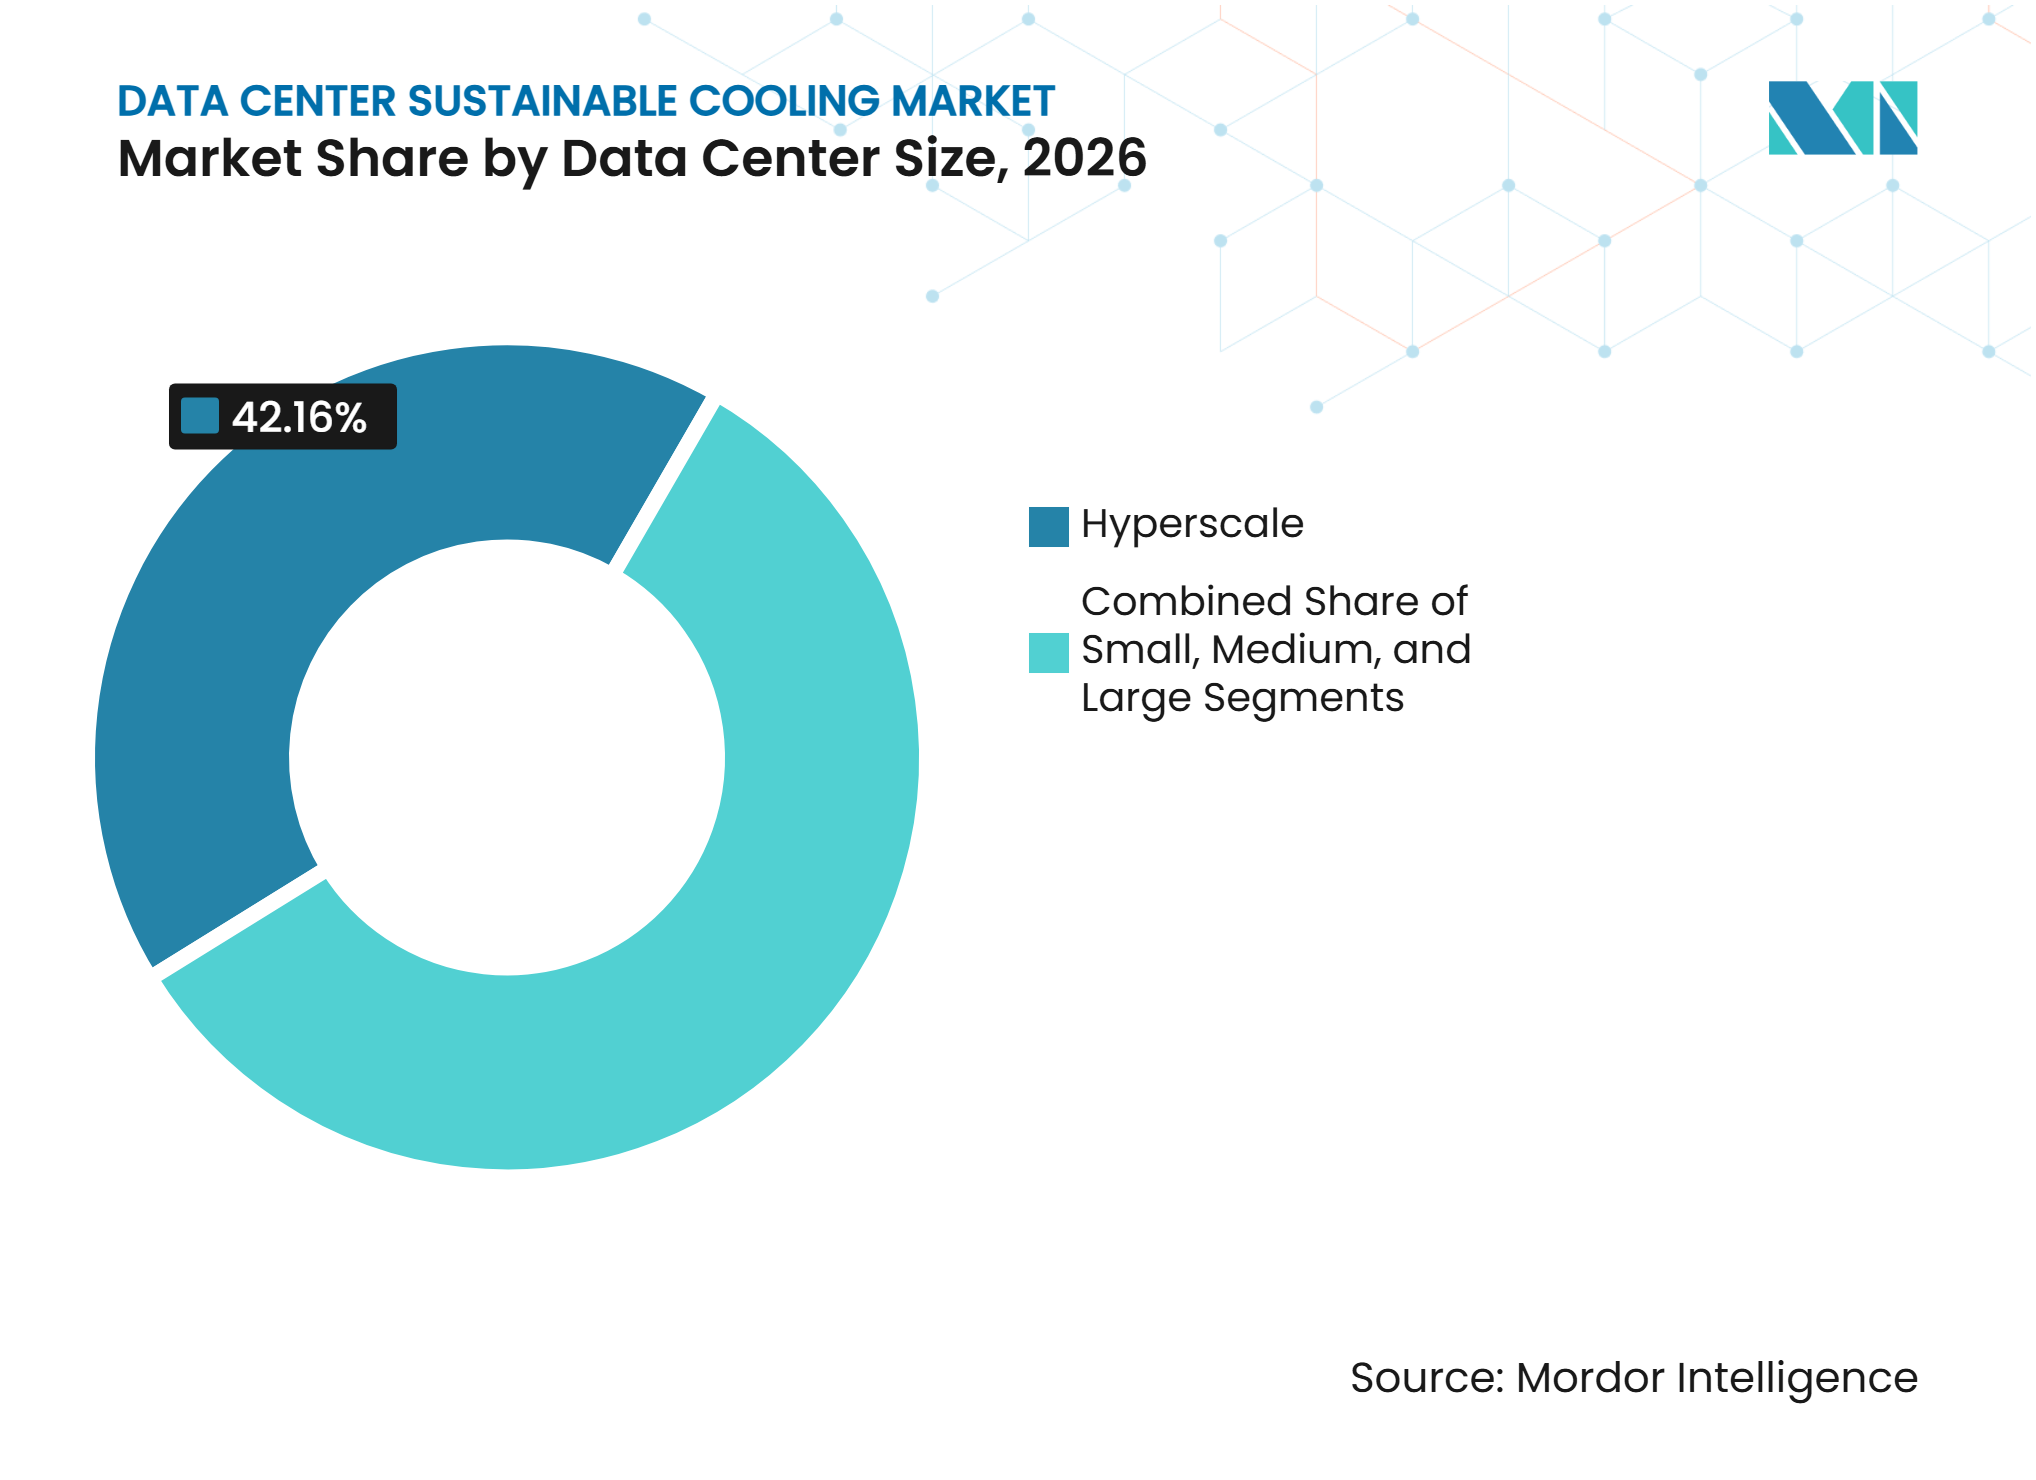
- Por tamanho de data center, os data centers de hiperescala detinham 42,16% da participação do mercado de resfriamento sustentável para data centers em 2026 e são a categoria de tamanho de expansão mais rápida até 2032.
- Por tipo de data center, os provedores de serviços em nuvem responderam por 44,26% da participação do mercado de resfriamento sustentável para data centers em 2026 e são a categoria de operadores de expansão mais rápida até 2032.
- Por geografia, a América do Norte detinha 36,28% da participação do mercado de resfriamento sustentável para data centers em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 11,99% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Densidade Térmica de Cargas de Trabalho de IA e HPC | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Hiperescala em Metrópoles Secundárias | +1.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Divulgação Obrigatória de PUE e GEE | +1.5% | Europa, com extensão para América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Garantias de Fabricantes de Equipamentos Originais Cobrindo Circuitos Diretos ao Chip | +1.2% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Padronização de Fluido Refrigerante Compatível com OCP | +0.9% | Global | Médio prazo (2-4 anos) |
| Monetização de Calor Residual por Meio de Circuitos de Energia de Distrito | +0.7% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Densidade Térmica de Cargas de Trabalho de IA e HPC
Os principais aceleradores de IA têm potência de design térmico acima de 1.000 W por chip e estão avançando para 2.000 W ou mais. Essas cargas criam condições de rack que os sistemas de ar convencionais não conseguem gerenciar sem suporte mecânico substancial. A ASHRAE recomenda arquiteturas de trocador de calor direto ao chip ou de porta traseira para racks operando de 50 kW a 120 kW. As diretrizes mostram que esses níveis agora estão associados a clusters de treinamento e inferência, e não a casos isolados de borda. Uma revisão revisada por pares de 2025 constatou que o resfriamento líquido direto e os trocadores de calor de porta traseira oferecem opções maduras para eficiência térmica, escalabilidade e reutilização de calor. Também constatou que os controles preditivos podem melhorar o desempenho das instalações em relação ao resfriamento a ar estático, o que torna a escolha da arquitetura de resfriamento relevante para a capacidade dos equipamentos, o controle do sistema, o potencial de reutilização e a capacidade de operar clusters densos dentro de limites térmicos aceitáveis.[1]
Expansão de Hiperescala em Metrópoles Secundárias
Novos campi em localizações secundárias estão fortalecendo a demanda por resfriamento preparado para líquido desde a primeira etapa do design. Essas localizações frequentemente carecem da grande base instalada de infraestrutura de resfriamento legada encontrada nos centros estabelecidos. Isso facilita que os operadores utilizem sistemas líquidos, resfriadores a seco e outros equipamentos adequados sem planejar retrofits complexos. A eficiência hídrica e os refrigerantes de baixo potencial de aquecimento global podem ter maior valor onde as redes de aquecimento de distrito são limitadas. O mercado de resfriamento sustentável para data centers pode, portanto, se beneficiar de novos projetos de construção que tratam a arquitetura térmica como parte da seleção do local. Os mesmos projetos ainda podem precisar equilibrar as escolhas de resfriamento com a disponibilidade local de rede elétrica e as condições hídricas, pois um sistema adequado deve atender aos requisitos de densidade enquanto se adapta às condições físicas, serviços disponíveis, práticas operacionais esperadas e prioridades de sustentabilidade do local selecionado.
Divulgação Obrigatória de PUE e GEE
A Comissão Europeia adotou um regulamento delegado em 21 de setembro de 2026, estabelecendo um rótulo de sustentabilidade de A a G para data centers com demanda de energia de TI instalada de pelo menos 500 kW. O rótulo classifica as instalações com base na efetividade do uso de energia e da água, com os primeiros rótulos esperados para 2027. A Suécia exige relatórios anuais de desempenho energético de operadores de data centers qualificados desde 1º de julho de 2025. Esses requisitos colocam o desempenho de resfriamento em relatórios públicos e decisões de aquisição. Os operadores que investem em sistemas eficientes ou com recuperação de calor podem usar resultados de desempenho mais sólidos para apoiar discussões com inquilinos. O mercado de resfriamento sustentável para data centers também ganha um caso de conformidade mais claro à medida que os relatórios passam de prática voluntária para divulgação formal, tornando o uso de energia, o uso de água, o desempenho documentado e as escolhas técnicas por trás desses resultados mais visíveis para operadores, inquilinos, reguladores e outras partes interessadas.
Garantias de Fabricantes de Equipamentos Originais Cobrindo Circuitos Diretos ao Chip
A cobertura de garantia anteriormente desacelerou o uso de sistemas de resfriamento líquido de terceiros em torno de processadores de alto valor. A NVIDIA introduziu um caminho de Autovalidação de CDU em setembro de 2025 para fornecedores que buscam inclusão em sua Lista de Referência Validada. A abordagem oferece aos fornecedores de equipamentos um caminho mais claro para demonstrar compatibilidade com o hardware suportado. A Schneider Electric declarou que seu portfólio de CDUs Motivair suporta hardware NVIDIA e varia de 105 kW a 2,5 MW. A empresa também descreve resfriadores de ar em circuito fechado como um meio de reduzir o uso de água em locais de data centers. A aliança OCP e ASHRAE está trabalhando para alinhar especificações abertas com padrões de resfriamento estabelecidos, reduzindo a incerteza em implantações de múltiplos fornecedores ao vincular design de equipamentos, expectativas de validação, requisitos de desempenho de instalações e práticas de fluido refrigerante em uma estrutura que os operadores podem usar ao comparar soluções suportadas.[2]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Capex de Tecnologia Líquida Avançada | -2.1% | Global, mais agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Complexidade de Retrofit do Espaço Branco Legado | -1.5% | Global, mais agudo em mercados estabelecidos | Longo prazo (≥ 4 anos) |
| Expertise de Campo Limitada entre Engenheiros de Instalações | -1.0% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Restrições de PFAS e Incerteza na Substituição de Fluidos Bifásicos | -0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Capex de Tecnologia Líquida Avançada
Os sistemas diretos ao chip e de imersão requerem maior investimento inicial do que as instalações convencionais resfriadas a ar. Seu custo inclui CDUs, placas frias, coletores, resfriadores, circuitos secundários e comissionamento especializado. As implantações de imersão também podem exigir obras estruturais para suportar o peso dos tanques. Os operadores devem validar a limpeza do circuito, o controle de pH e os níveis de inibidor de corrosão antes do início do serviço. O mercado de resfriamento sustentável para data centers enfrenta adoção mais lenta onde os inquilinos ainda não precisam de capacidade de IA de alta densidade. Nesses casos, um sistema convencional resfriado a ar pode permanecer menos dispendioso no momento da instalação, e a necessidade de financiar um conjunto completo de equipamentos líquidos, trabalhos de preparação, verificações operacionais e suporte especializado pode atrasar uma decisão até que a densidade da carga de trabalho justifique claramente o investimento adicional.
Complexidade de Retrofit do Espaço Branco Legado
A maior parte do espaço branco existente foi projetada em torno de pisos elevados e ladrilhos perfurados para distribuir ar. Os sistemas diretos ao chip precisam de encanamento, detecção de vazamentos, contenção e novo zoneamento térmico que essas instalações não foram construídas para suportar. As atualizações em operação frequentemente precisam ser realizadas em fases para evitar interrupções de resfriamento para os clientes existentes. Isso pode deixar os operadores com ambientes mistos de ar e líquido que são mais difíceis de monitorar e manter. Uma revisão revisada por pares de 2025 constatou que a viabilidade do retrofit depende da compatibilidade entre o regime de água legado e o circuito de resfriamento da tecnologia. A Norma ASHRAE 90.4 adiciona requisitos de desempenho de instalações para novos sistemas instalados em instalações existentes, portanto, os planos de retrofit devem considerar o layout do edifício, o sistema existente, o circuito líquido proposto, o sequenciamento do trabalho e os requisitos de desempenho pós-instalação.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Resfriamento:
O Resfriamento a Ar Mantém Sua Vantagem na Base InstaladaO resfriamento a ar detinha 34,27% da participação do mercado de resfriamento sustentável para data centers em 2026. Sua posição reflete o tamanho da base instalada criada quando os racks operavam comumente a 5-20 kW. Ventiladores, manipuladores de ar de sala de computadores, contenção de corredor e sistemas relacionados permanecem familiares para as equipes de instalações. Esses sistemas ainda podem ser competitivos em custo para cargas de trabalho abaixo de 30 kW por rack. O resfriamento líquido direto ao chip, os trocadores de calor de porta traseira, os sistemas evaporativos, os sistemas adiabáticos, o resfriamento gratuito e os designs de economizador atendem a diferentes requisitos de densidade e custo. O setor de resfriamento sustentável para data centers continua a usar sistemas de ar onde seus limites térmicos se adequam à carga de trabalho.
O resfriamento por imersão está projetado para expandir a um CAGR de 11,66% de 2027 a 2032. Seu apelo é mais forte para operadores de hiperescala que podem aceitar designs baseados em tanques em troca de maior capacidade térmica. Uma revisão revisada por pares de 2025 constatou que os designs bifásicos podem fornecer alta eficiência de remoção de calor em cargas térmicas exigentes no nível do chip. Isso os torna relevantes para configurações de fábricas de IA onde as densidades de rack excedem 100 kW. O suporte de garantia para imersão permanece menos maduro do que o suporte para sistemas diretos ao chip. O caminho de validação publicado pela NVIDIA inicialmente se concentra em implantações baseadas em CDU, o que pode limitar projetos de imersão que dependem de suporte de GPU respaldado pelo fabricante de equipamentos originais.



Por Tecnologia de Rejeição de Calor:
Sistemas Híbridos Atendem às Necessidades de Água e ConfiabilidadeOs sistemas resfriados a ar responderam por 46,73% da participação do mercado de resfriamento sustentável para data centers em 2026. Eles oferecem menores custos de instalação, uso limitado de água e práticas de manutenção familiares para instalações de densidade moderada. Equipamentos resfriados a água, sistemas evaporativos, resfriadores a seco e sistemas híbridos atendem à demanda restante. Os operadores selecionam entre eles com base no clima, disponibilidade de água, carga de resfriamento e metas de sustentabilidade. As opções de resfriamento em circuito fechado e a seco têm relevância particular em áreas com restrição hídrica. O mercado de resfriamento sustentável para data centers depende de escolhas de rejeição de calor que mantenham a capacidade sem criar exposição desnecessária à água.
Os sistemas híbridos de rejeição de calor estão projetados para expandir a um CAGR de 11,94% de 2027 a 2032. Esses sistemas usam resfriadores a seco quando as condições ambientes permitem e adicionam resfriamento evaporativo ou mecânico durante os períodos de pico. Essa abordagem operacional oferece às instalações um meio-termo prático entre o resfriamento úmido e um design totalmente a ar. A Vertiv adquiriu a ThermoKey em março de 2026 para adicionar resfriadores a seco e trocadores de calor de microcanal ao seu portfólio. A empresa vinculou a aquisição a opções de baixo potencial de aquecimento global que suportam os requisitos de gases fluorados da UE. A redução progressiva de gases fluorados da UE está, portanto, influenciando a seleção de equipamentos mesmo onde um sistema totalmente baseado em água poderia de outra forma atender às necessidades térmicas.
Por Componente do Sistema de Resfriamento:
As CDUs Ganham Importância à Medida que as Implantações Líquidas EscalamVentiladores e equipamentos de tratamento de ar responderam por 17,14% da participação do mercado de resfriamento sustentável para data centers em 2026. Sua liderança reflete a grande base instalada de manipuladores de ar de sala de computadores, sistemas em linha e designs de ladrilhos perfurados. Resfriadores, torres de resfriamento, trocadores de calor, bombas, equipamentos de distribuição de fluidos e controles de resfriamento compõem o restante do mix de componentes. Os sistemas de monitoramento estão ganhando importância à medida que os controles preditivos se tornam mais comuns no gerenciamento de instalações. Eles ajudam os operadores a observar as condições do fluido, a carga dos equipamentos e o desempenho térmico. O setor de resfriamento sustentável para data centers ainda depende desses componentes mesmo à medida que o resfriamento líquido se torna mais proeminente.
As unidades de distribuição de resfriamento estão projetadas para expandir a um CAGR de 11,83% de 2027 a 2032. Uma CDU conecta o sistema de resfriamento do lado da instalação com o circuito de resfriamento de tecnologia, tornando-a um componente central em designs diretos ao chip. A LiquidStack anunciou a disponibilidade comercial de sua plataforma CDU GigaModular com capacidade validada de até 14 MW em maio de 2026. O design modular permite que a capacidade seja adicionada em linha com as etapas de implantação do campus. O Open Compute Project emitiu a Versão 1.3 de sua especificação de fluido refrigerante de placa fria baseada em água de fase única em agosto de 2026. A especificação estabelece requisitos comuns para pH, corrosão, sólidos dissolvidos e controle microbiano, melhorando a interoperabilidade entre os circuitos de CDU.

Por Abordagem de Sustentabilidade:
A Recuperação de Calor Vincula Eficiência ao Valor ComercialO resfriamento energeticamente eficiente detinha 38,29% da participação do mercado de resfriamento sustentável para data centers em 2026. Esta categoria inclui equipamentos e estratégias de controle que reduzem a energia de resfriamento em relação à carga de TI. O resfriamento eficiente em água, os refrigerantes de baixo potencial de aquecimento global e os controles de otimização integrados abordam outras medidas de sustentabilidade. O rótulo de sustentabilidade europeu classificará os data centers qualificados tanto na efetividade do uso de energia quanto na efetividade do uso de água. Essa distinção confirma que o baixo uso de energia e o baixo uso de água são objetivos técnicos separados. O mercado de resfriamento sustentável para data centers precisa de sistemas que abordem ambas as medidas sem reduzir a confiabilidade do serviço.
O resfriamento com recuperação de calor está projetado para crescer a um CAGR de 12,14% de 2027 a 2032. O calor recuperado pode abastecer redes de energia de distrito em vez de ser rejeitado como resíduo. A Fortum comissionou duas plantas de bomba de calor em locais de data centers da Microsoft em Espoo e Kirkkonummi durante a temporada de aquecimento de 2025-2026. Os locais fornecem 350 MW de capacidade térmica para a rede de aquecimento de distrito da Fortum, atendendo a 250.000 residentes. O investimento foi de EUR 225 milhões (USD 243 milhões). Um estudo de 2026 constatou que um sistema de aquecimento de distrito de grande escala e longa distância usando bombas de calor de múltiplos estágios poderia alcançar um coeficiente de desempenho do sistema de 3,46 e um período de retorno de 2,57 anos para uma fonte de calor de 100 MW.
Por Tamanho de Data Center:
Instalações de Hiperescala Definem os Requisitos de ResfriamentoOs data centers de hiperescala responderam por 42,16% da participação do mercado de resfriamento sustentável no mercado de data centers em 2026. Eles também representam a categoria de tamanho de expansão mais rápida até 2032. As grandes instalações estão cada vez mais se preparando para implantação preparada para líquido a fim de atender à demanda dos inquilinos por densidade compatível com IA. Os operadores médios e pequenos enfrentam prazos de entrega mais longos e custos mais altos por rack ao considerar uma transição para líquido. Suas instalações frequentemente requerem maior redesign antes que novos circuitos possam ser instalados. O mercado de resfriamento sustentável para data centers, portanto, permanece concentrado em projetos que podem financiar designs de resfriamento integrados em escala.
Os operadores de hiperescala também têm um papel importante na definição dos requisitos de equipamentos por meio do codesenvolvimento com fabricantes de equipamentos originais e especificações abertas. Seus volumes de aquisição podem influenciar a disponibilidade e o custo de CDUs, placas frias, resfriadores e controles para operadores menores. O Google declarou em maio de 2025 que metade de sua pegada global de data centers tinha resfriamento líquido habilitado ou implantado. A empresa descreveu aproximadamente 1 GW de capacidade de resfriamento líquido em 2.000 pods equipados com chips de IA de Unidade de Processamento Tensorial. Também relatou 99,999% de tempo de atividade para essas implantações. Essa escala apoia a adoção mais ampla de infraestrutura líquida e oferece aos fornecedores um forte incentivo para desenvolver equipamentos para locais de múltiplos megawatts.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Estabelecem Padrões TécnicosOs provedores de serviços em nuvem responderam por 44,26% da participação do mercado de resfriamento sustentável para data centers em 2026. Eles também são o tipo de data center de expansão mais rápida até 2032. Suas escolhas em torno de CDUs, especificações de fluido refrigerante e design de circuito podem afetar a cadeia de suprimentos mais ampla. As especificações abertas podem encorajar os provedores de colocation e os operadores empresariais a se alinharem com uma linha de base tecnológica comum. Colocation, empresarial e data centers de borda compõem a demanda restante. As instalações empresariais e de borda precisam abordar o aumento da densidade de computação mesmo quando seus edifícios não foram originalmente projetados para resfriamento líquido.
Os provedores de colocation enfrentam uma tarefa difícil de financiamento e operação. Eles devem melhorar a capacidade de resfriamento enquanto honram os acordos de nível de serviço e os compromissos de densidade de energia assumidos sob premissas de resfriamento a ar. Os inquilinos existentes podem exigir serviço ininterrupto durante toda a atualização. Isso torna as atualizações em fases importantes, mesmo quando o trabalho em fases aumenta a complexidade. Os provedores de serviços em nuvem controlam mais de sua arquitetura de resfriamento quando desenvolvem seus próprios campi. Os operadores de colocation podem responder usando equipamentos modulares que suportam demanda de alta densidade sem exigir uma substituição imediata e completa das instalações.
Análise Geográfica
América do Norte
A América do Norte detinha 36,28% da participação do mercado de resfriamento sustentável para data centers em 2026, refletindo sua grande concentração de campi de treinamento de IA de hiperescala e fornecedores estabelecidos de CDUs e resfriadores. Texas, Virgínia, Geórgia e Ohio são áreas-chave de desenvolvimento para instalações focadas em IA, onde os requisitos de densidade de rack estão aumentando a demanda por resfriamento líquido em circuito fechado, resfriadores a seco e equipamentos de rejeição de calor eficientes em água. Os proprietários de instalações devem combinar esses sistemas com capacidades práticas de manutenção porque a transição afeta encanamento, controle de fluidos e práticas de serviço, bem como a seleção inicial de equipamentos térmicos. A revisão da Agência de Proteção Ambiental das aprovações de PFAS para fluidos bifásicos é uma influência regulatória importante para o resfriamento por imersão. Essa incerteza apoia o interesse em sistemas diretos ao chip de fase única enquanto as opções dielétricas sem PFAS amadurecem e os operadores buscam escolhas confiáveis de equipamentos para projetos já em desenvolvimento.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,99% de 2027 a 2032. A Índia está adicionando capacidade em Mumbai, Chennai, Hyderabad, Pune e localizações emergentes como Visakhapatnam, enquanto as cargas de trabalho de IA e as grandes implantações em nuvem aumentam a necessidade de sistemas de resfriamento capazes de lidar com equipamentos densos. A Malásia está desenvolvendo infraestrutura de água reciclada para resfriamento de data centers por meio da parceria AirTrunk e Johor Special Water, que visa uma redução de 50-70% na demanda de água doce para resfriamento. Os requisitos de Singapura de 2025 para equipamentos de TI eficientes capazes de operar a temperaturas de entrada de até 35°C demonstram como os mercados de clima quente podem usar padrões de equipamentos para promover a eficiência das instalações.
Europa, América do Sul, Oriente Médio e África
A Europa está movendo capacidade além de seus mercados FLAP-D estabelecidos à medida que os requisitos de resfriamento, rede elétrica e local mudam, e a estrutura de relatórios da Diretiva de Eficiência Energética da UE e o rótulo de sustentabilidade delegado são fatores-chave de conformidade na seleção de tecnologia. A lei de eficiência energética da Alemanha exige que os data centers obtenham 100% de eletricidade renovável a partir de 2027, enquanto as redes de energia de distrito nórdicas fornecem um caminho para monetizar o calor recuperado dos servidores. O local da Meta em Odense envia calor recuperado para a rede Fjernvarme Fyn e recupera 100.000 MWh anualmente. A América do Sul está se desenvolvendo por meio do Brasil, México, Chile e Colômbia, onde localizações mais frias podem estender as horas de resfriamento gratuito e reduzir a energia de resfriamento mecânico exigida pelas instalações. A Arábia Saudita e os Emirados Árabes Unidos enfrentam condições quentes e áridas que aumentam a importância do resfriamento a seco e dos designs líquidos em circuito fechado com baixo uso de água.
Cenário Competitivo
Concentração do Mercado
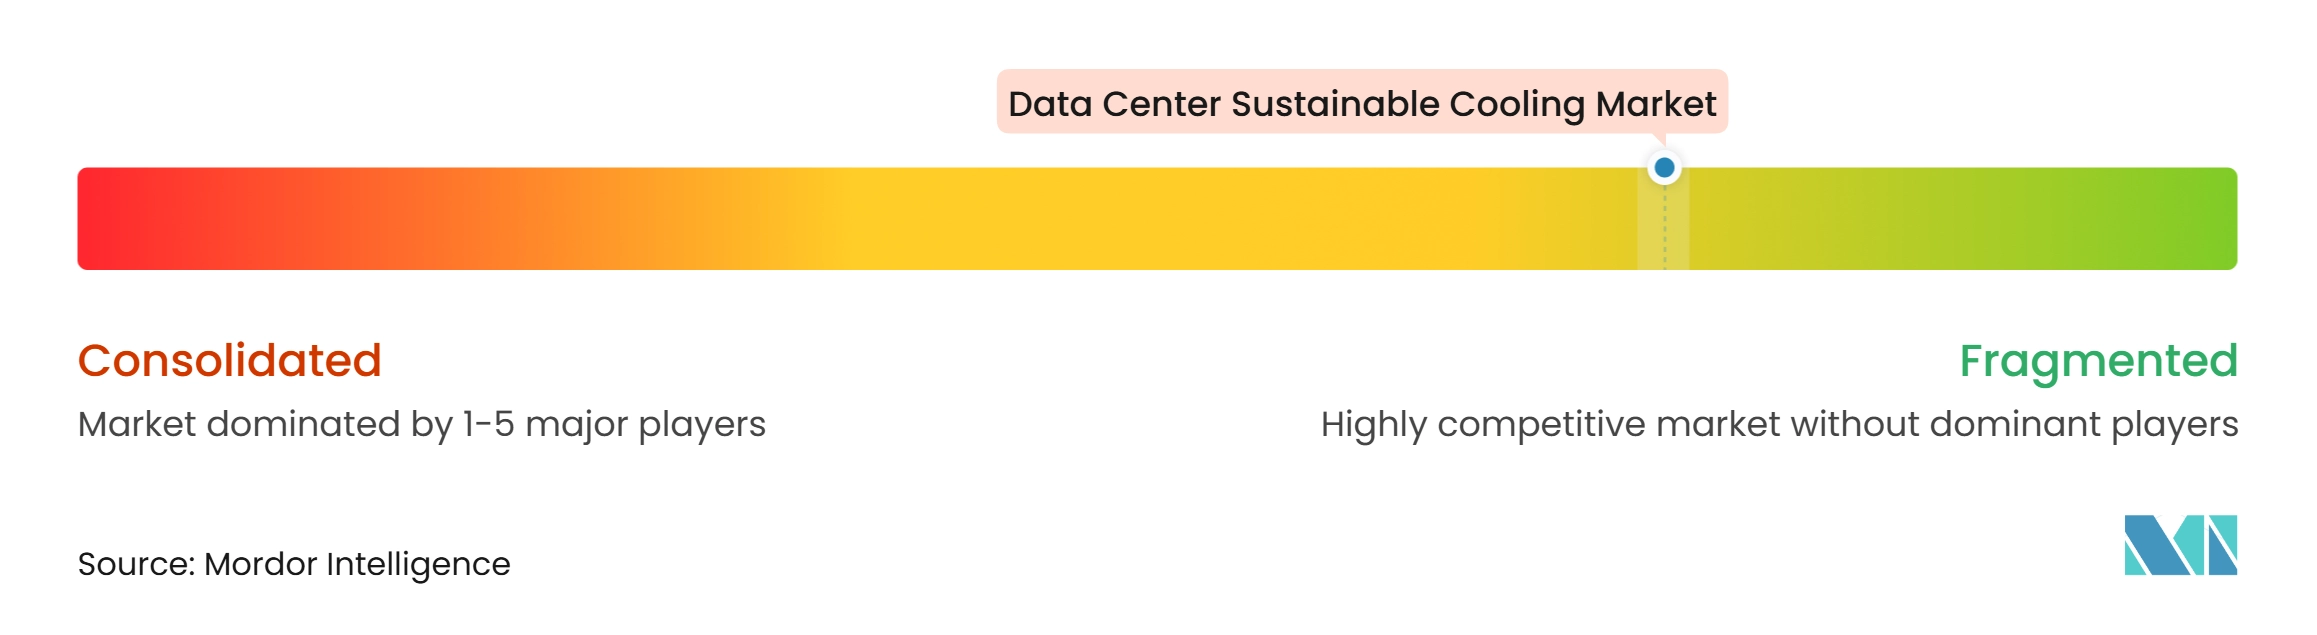
O mercado de resfriamento sustentável para data centers é fragmentado no nível de produto, mas a consolidação estratégica está se tornando mais visível à medida que grandes fornecedores industriais buscam combinar os equipamentos, o gerenciamento de fluidos, o serviço e o suporte técnico necessários para instalações de alta densidade. A Ecolab celebrou um acordo para adquirir a CoolIT Systems em março de 2026 por 4,75 bilhões de USD em dinheiro, uma transação que ilustra o valor atribuído ao hardware especializado em uma plataforma mais ampla de resfriamento e gerenciamento de água. A Ecolab declarou que a combinação emparelharia as CDUs, placas frias e capacidades de resfriamento direto ao chip da CoolIT com sua química de água, monitoramento digital e rede de serviços global, dando aos clientes acesso a um conjunto mais integrado de capacidades. Essa abordagem é importante porque os clientes com grandes implantações de IA devem gerenciar desempenho térmico, qualidade do circuito, disponibilidade de equipamentos, uso de água e acesso a serviços em conjunto, em vez de tratar cada item como uma decisão de aquisição separada.
A Trane Technologies concluiu sua aquisição da LiquidStack em março de 2026, adicionando produtos de resfriamento líquido de alta densidade, direto ao chip e por imersão a um portfólio mais amplo de gerenciamento térmico que já inclui equipamentos usados no lado das instalações do sistema de resfriamento. A transação dá à Trane Technologies uma conexão mais estreita entre geração de resfriamento, rejeição de calor, controles, distribuição e equipamentos térmicos no nível do servidor, que são cada vez mais interdependentes em designs de locais focados em IA. A LiquidStack posteriormente disponibilizou comercialmente sua CDU GigaModular com capacidade validada de até 14 MW em maio de 2026, demonstrando a escala dos equipamentos agora sendo desenvolvidos para construções de campus em fases. A Schneider Electric também expandiu sua oferta de resfriamento líquido por meio da Motivair, com um portfólio cobrindo CDUs de 105 kW a 2,5 MW, trocadores de calor de porta traseira, unidades de dissipação de calor líquido para ar, placas frias dinâmicas e sistemas de resfriamento de tecnologia. Em conjunto, esses movimentos mostram que os grandes fornecedores estão buscando abastecer o caminho completo desde a planta de resfriamento da instalação até a distribuição de fluidos e a interface do servidor, em vez de vender uma parte restrita de um sistema cada vez mais integrado.
Os especialistas mantêm oportunidades onde podem simplificar retrofits em espaço branco resfriado a ar, especialmente quando seus equipamentos podem se conectar a redes de água gelada existentes e reduzir a necessidade de uma substituição completa da infraestrutura das instalações. As CDUs modulares podem oferecer um caminho incremental para clientes que precisam de nova capacidade líquida, mas não podem aceitar uma paralisação ampla, grandes obras de construção ou uma mudança repentina em todos os racks em um ambiente ativo. A especificação de fluido refrigerante do Open Compute Project estabelece expectativas comuns para pH, corrosão, sólidos dissolvidos e controle microbiano em circuitos de placa fria de fase única, tornando a interoperabilidade técnica mais visível para os compradores. Essa estrutura comum pode recompensar empresas com forte engenharia de aplicações, comissionamento e capacidade de serviço porque podem ajudar os clientes a traduzir um padrão em operação confiável em um local específico. Também pode ajudar os clientes de colocation e empresariais a comparar soluções de múltiplos fornecedores com requisitos técnicos mais claros, embora a escolha final ainda dependa do sistema de água da instalação, das temperaturas de operação, dos compromissos com os inquilinos e da capacidade de manter os equipamentos.
Líderes do Setor de Resfriamento Sustentável para Data Centers
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Trane Technologies plc
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento Sustentável para Data Centers Empresas cobertas neste relatório
- Vertiv Group Corp.
- Schneider Electric SE
- Trane Technologies plc
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Mitsubishi Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Modine Manufacturing Company
- CoolIT Systems Inc.
- Motivair Corporation
- LiquidStack Inc.
- Submer Technologies SL
- Boyd Corporation
- Delta Electronics, Inc.
- Alfa Laval AB
- Baltimore Aircoil Company
Desenvolvimentos industriais recentes em Mercado de Resfriamento Sustentável para Data Centers
- Outubro de 2026: A Vertiv anunciou a aquisição da King Environmental Services, especialista em gerenciamento de fluidos para data centers. Espera-se que a transação seja concluída antes do final de 2026 e fortalece a capacidade da Vertiv de fornecer comissionamento integrado de circuitos, gerenciamento de química e serviço no local junto com seu portfólio de hardware. Ela estende o papel da Vertiv de fornecedor de equipamentos para parceiro de serviço de ciclo de vida para clientes que operam circuitos de resfriamento líquido.
- Setembro de 2026: A Trane Technologies e a LiquidStack lançaram uma CDU de 2,5 MW, com remessas comerciais programadas para começar no segundo trimestre de 2027. A unidade tem como alvo operadores de hiperescala que constroem clusters da classe NVIDIA Vera Rubin que requerem capacidade de resfriamento de múltiplos megawatts por pod e adiciona uma opção definida para implantações grandes e de alta densidade.
- Setembro de 2026: A Comissão Europeia adotou um regulamento delegado estabelecendo um esquema de classificação de sustentabilidade de A a G em toda a UE para data centers com demanda de energia de TI instalada de pelo menos 500 kW. Ele classifica os operadores na efetividade do uso de energia e na efetividade do uso de água, com os primeiros rótulos esperados para 2027 e uma proposta de desempenho energético mínimo esperada para o segundo trimestre de 2027. A regra torna o desempenho de energia e água mais visível dentro de uma estrutura de relatórios comum.
- Junho de 2026: A Schneider Electric lançou a linha de resfriadores Uniflair XCA, com até 2,5 MW de capacidade de resfriamento por unidade, para data centers de IA de alta densidade que requerem infraestrutura líquida de acoplamento próximo e redundância. O produto é destinado a implantações que precisam que os equipamentos de resfriamento trabalhem em estreita colaboração com sistemas líquidos que atendem a cargas de TI densas.
Escopo do Relatório Global do Mercado de Resfriamento Sustentável para Data Centers
O Mercado de Resfriamento Sustentável para Data Centers refere-se ao mercado de tecnologias, sistemas e serviços de resfriamento energeticamente eficientes, de baixo carbono e conscientes do uso de água, projetados para gerenciar cargas térmicas em data centers enquanto minimizam o impacto ambiental, cobrindo resfriamento líquido (direto ao chip, por imersão, trocadores de calor de porta traseira), economização gratuita/pelo lado do ar, resfriamento evaporativo e adiabático, resfriadores com refrigerantes de baixo potencial de aquecimento global, recuperação de calor residual, otimização térmica orientada por IA e sistemas em circuito fechado eficientes em água.
O Relatório do Mercado de Resfriamento Sustentável para Data Centers é Segmentado por Tecnologia de Resfriamento (Resfriamento a Ar, Resfriamento Líquido Direto ao Chip, Resfriamento por Imersão, Trocadores de Calor de Porta Traseira, Resfriamento Evaporativo e Adiabático, Sistemas de Resfriamento Gratuito e Economizador e Outras Tecnologias de Resfriamento Sustentável), Tecnologia de Rejeição de Calor (Sistemas Resfriados a Ar, Sistemas Resfriados a Água, Rejeição de Calor Evaporativa, Resfriadores a Seco e Sistemas Híbridos de Rejeição de Calor), Componente do Sistema de Resfriamento (Unidades de Distribuição de Resfriamento (CDUs), Resfriadores, Torres de Resfriamento, Trocadores de Calor, Bombas e Sistemas de Distribuição de Fluidos, Ventiladores e Equipamentos de Tratamento de Ar e Controles e Sistemas de Monitoramento de Resfriamento), Abordagem de Sustentabilidade (Resfriamento Energeticamente Eficiente, Resfriamento Eficiente em Água, Soluções de Refrigerante de Baixo Potencial de Aquecimento Global, Resfriamento com Recuperação de Calor e Otimização e Controles Integrados de Resfriamento), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial e Borda) e Geografia (América do Norte (Estados Unidos, Canadá e México), América do Sul (Brasil, Argentina, Chile, Colômbia, Peru e Restante da América do Sul), Europa (Reino Unido, Alemanha, França, Países Baixos, Irlanda, Espanha, Itália, Países Nórdicos e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Austrália, Singapura, Coreia do Sul, Malásia, Indonésia e Restante da Ásia-Pacífico) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Catar, África do Sul, Egito e Restante do Oriente Médio e África)). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resfriamento a Ar |
| Resfriamento Líquido Direto ao Chip |
| Resfriamento por Imersão |
| Trocadores de Calor de Porta Traseira |
| Resfriamento Evaporativo e Adiabático |
| Sistemas de Resfriamento Gratuito e Economizador |
| Outras Tecnologias de Resfriamento Sustentável |
| Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água |
| Rejeição de Calor Evaporativa |
| Resfriadores a Seco |
| Sistemas Híbridos de Rejeição de Calor |
| Unidades de Distribuição de Resfriamento (CDUs) |
| Resfriadores |
| Torres de Resfriamento |
| Trocadores de Calor |
| Bombas e Sistemas de Distribuião de Fluidos |
| Ventiladores e Equipamentos de Tratamento de Ar |
| Controles e Sistemas de Monitoramento de Resfriamento |
| Resfriamento Energeticamente Eficiente |
| Resfriamento Eficiente em Água |
| Soluções de Refrigerante de Baixo Potencial de Aquecimento Global |
| Resfriamento com Recuperação de Calor |
| Otimização e Controles Integrados de Resfriamento |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Catar | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Resfriamento | Resfriamento a Ar | |
| Resfriamento Líquido Direto ao Chip | ||
| Resfriamento por Imersão | ||
| Trocadores de Calor de Porta Traseira | ||
| Resfriamento Evaporativo e Adiabático | ||
| Sistemas de Resfriamento Gratuito e Economizador | ||
| Outras Tecnologias de Resfriamento Sustentável | ||
| Por Tecnologia de Rejeição de Calor | Sistemas Resfriados a Ar | |
| Sistemas Resfriados a Água | ||
| Rejeição de Calor Evaporativa | ||
| Resfriadores a Seco | ||
| Sistemas Híbridos de Rejeição de Calor | ||
| Por Componente do Sistema de Resfriamento | Unidades de Distribuição de Resfriamento (CDUs) | |
| Resfriadores | ||
| Torres de Resfriamento | ||
| Trocadores de Calor | ||
| Bombas e Sistemas de Distribuião de Fluidos | ||
| Ventiladores e Equipamentos de Tratamento de Ar | ||
| Controles e Sistemas de Monitoramento de Resfriamento | ||
| Por Abordagem de Sustentabilidade | Resfriamento Energeticamente Eficiente | |
| Resfriamento Eficiente em Água | ||
| Soluções de Refrigerante de Baixo Potencial de Aquecimento Global | ||
| Resfriamento com Recuperação de Calor | ||
| Otimização e Controles Integrados de Resfriamento | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resfriamento sustentável para data centers?
O mercado de resfriamento sustentável para data centers está projetado para aumentar de 16,78 bilhões de USD em 2026 para 32,69 bilhões de USD até 2032, a um CAGR de 11,38% de 2027 a 2032.
Por que os sistemas de resfriamento líquido estão se tornando mais importantes para os data centers?
Os aceleradores de IA podem exceder 1.000 W por chip, e os racks de alta densidade requerem arquiteturas de resfriamento que movam mais calor do que os sistemas de ar convencionais conseguem suportar.
Qual tecnologia de resfriamento está se expandindo mais rapidamente?
O resfriamento por imersão está projetado para expandir a um CAGR de 11,66% até 2032, apoiado por sua alta capacidade de remoção de calor em configurações densas de IA.
Qual é o papel das unidades de distribuição de resfriamento nas instalações de IA?
As CDUs separam o resfriamento das instalações do circuito de resfriamento de tecnologia e são essenciais para muitas implantações diretas ao chip. Estão projetadas para expandir a um CAGR de 11,83% até 2032.
Como as regras de sustentabilidade afetam as decisões de resfriamento dos data centers?
Os requisitos da UE classificarão as instalações qualificadas na efetividade do uso de energia e na efetividade do uso de água, tornando a eficiência do resfriamento e o gerenciamento de água mais relevantes no planejamento das instalações.
Qual região está se expandindo mais rapidamente para o resfriamento sustentável de data centers?
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,99% até 2032, apoiada por nova capacidade na Índia, Malásia, Singapura e outras localizações regionais.