
データセンター持続可冷却市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
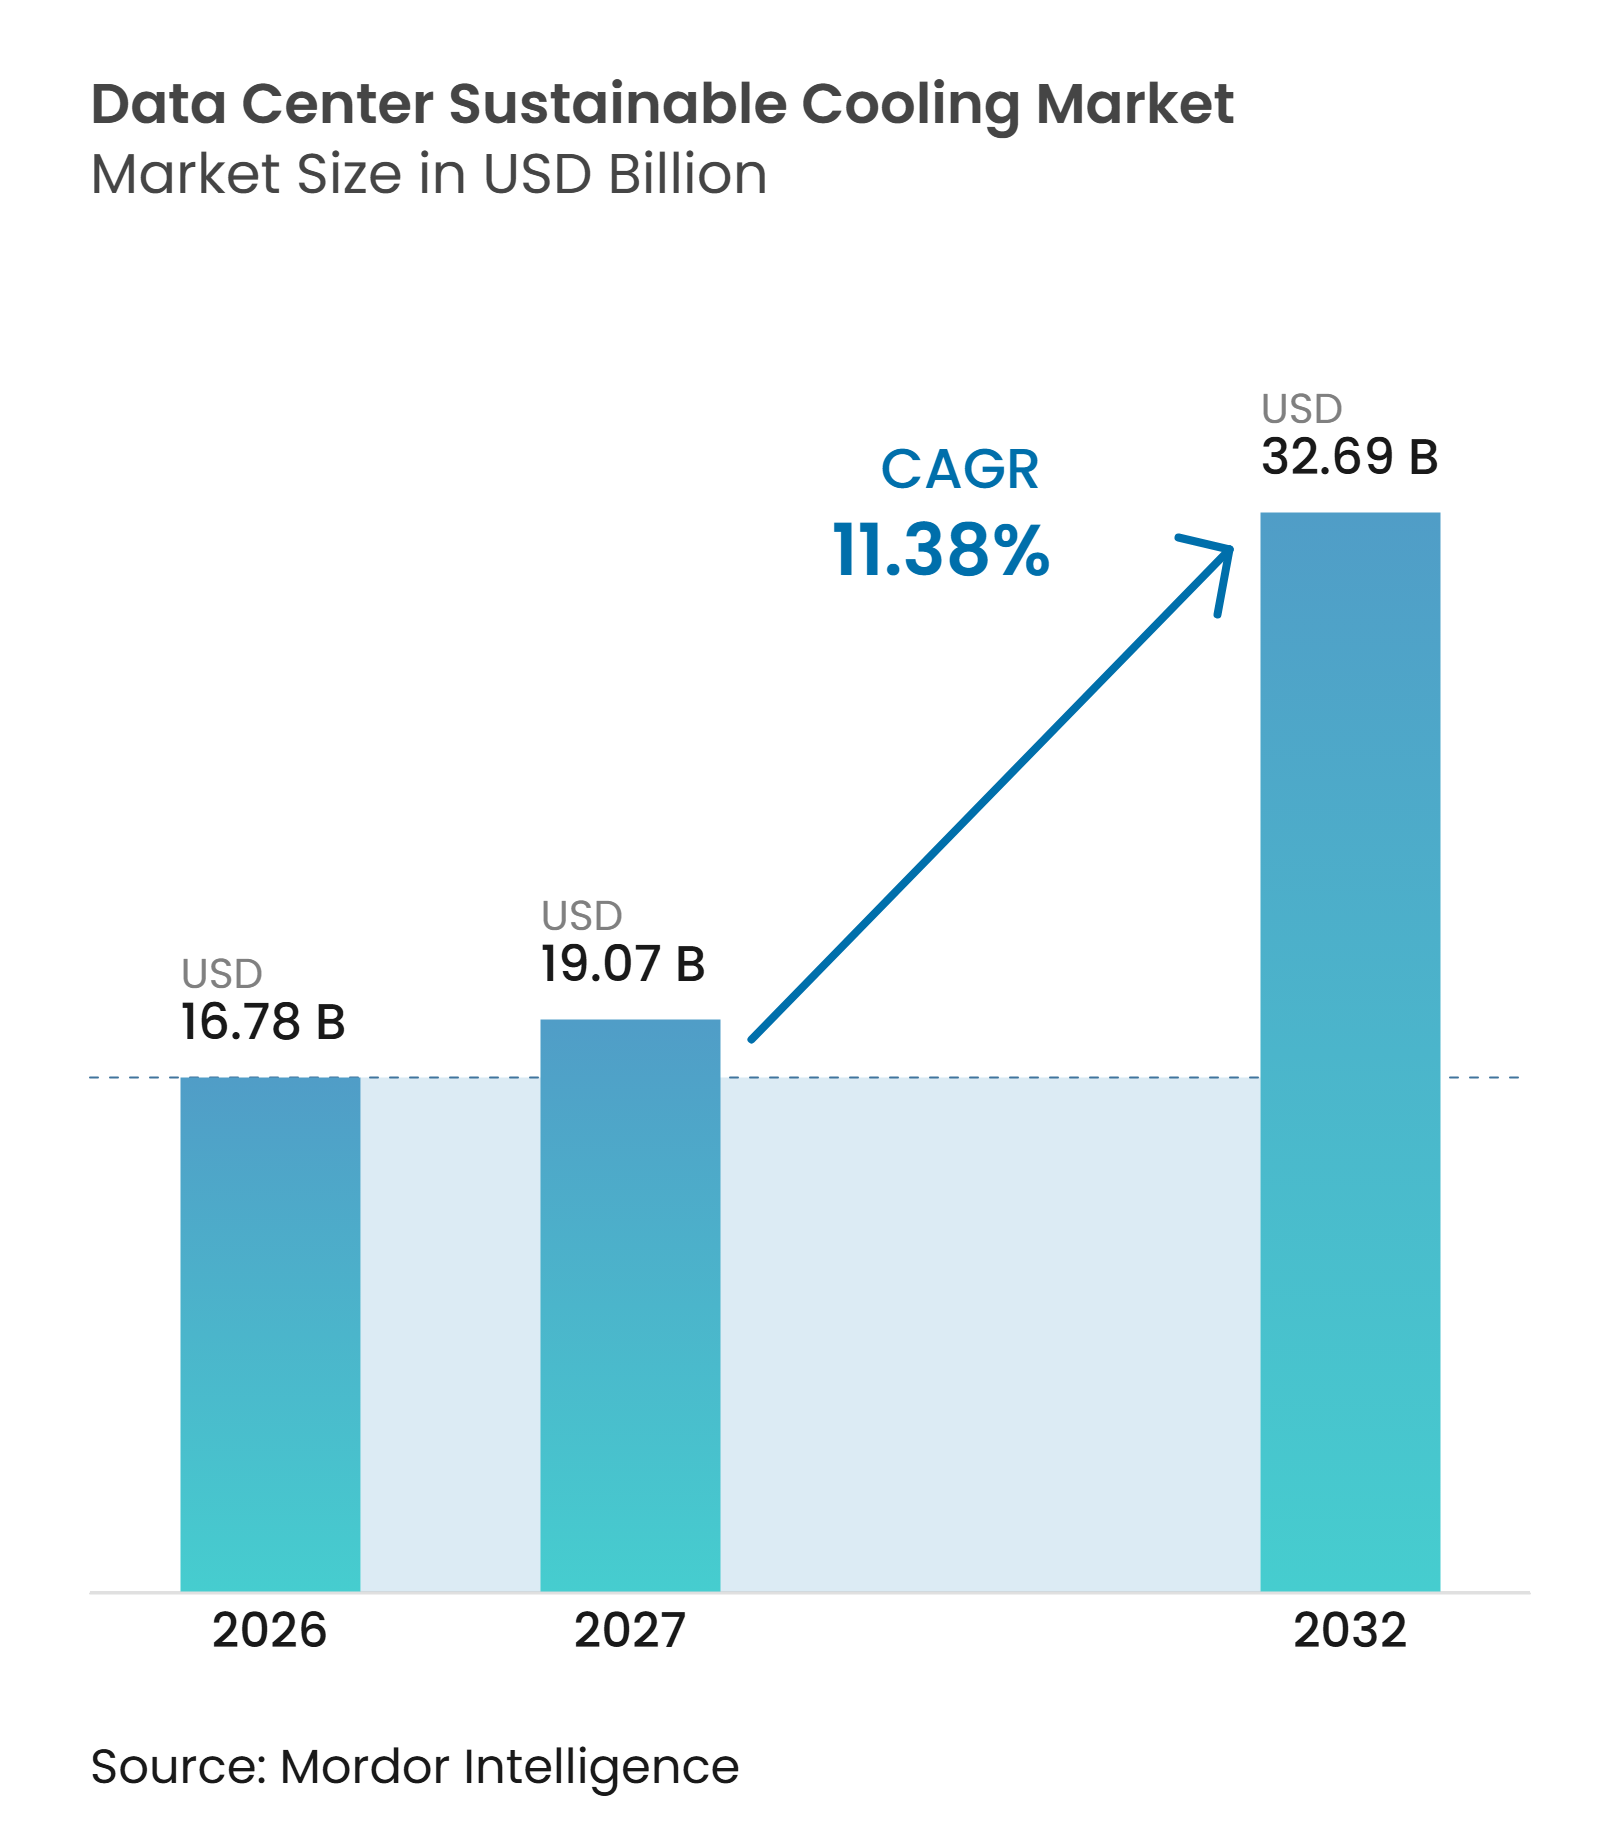
| 市場規模 (2027) | 19.07 十億米ドル |
| 市場規模 (2032) | 32.69 十億米ドル |
| 成長率 (2027 - 2032) | 11.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター持続可能冷却市場分析
データセンター持続可能冷却市場規模は、2026年の16.78 ビリオン 米ドルから2027年には19.07 ビリオン 米ドルへ、さらに2032年までに32.69 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 11.38%を記録すると予測されています。ラック密度の上昇により、冷却はファシリティサポート機能からAIインフラのコア設計要件へと変化しています。従来の空気システムは既存設備全体において引き続き有効ですが、最高密度のトレーニングおよび推論クラスターには適していません。そのため、データセンター持続可能冷却市場では、液体対応設計、熱排出機器、制御システム、流体管理に向けた投資が集まっています。買収と製品統合により、大手サプライヤーが冷却チェーン全体にわたって機器とサービスを提供しやすくなっています。エネルギー、水、冷媒に関する規制要件および報告義務も、効率性とシステム相互運用性への重点をさらに高めています。
主要レポートのポイント
- 冷却技術別では、空気ベース冷却が2026年のデータセンター持続可能冷却市場シェアの34.27%を占め、イマージョン冷却は2032年にかけてCAGR 11.66%で拡大すると予測されています。
- 熱排出技術別では、空冷システムが2026年のデータセンター持続可能冷却市場シェアの46.73%を占め、ハイブリッド熱排出システムは2032年にかけてCAGR 11.94%で拡大すると予測されています。
- 冷却システムコンポーネント別では、ファンおよび空気処理機器が2026年のデータセンター持続可能冷却市場シェアの17.14%を占め、冷却分配ユニットは2032年にかけてCAGR 11.83%で拡大すると予測されています。
- 持続可能性アプローチ別では、エネルギー効率冷却が2026年のデータセンター持続可能冷却市場シェアの38.29%を占め、熱回収対応冷却は2032年にかけてCAGR 12.14%で拡大すると予測されています。
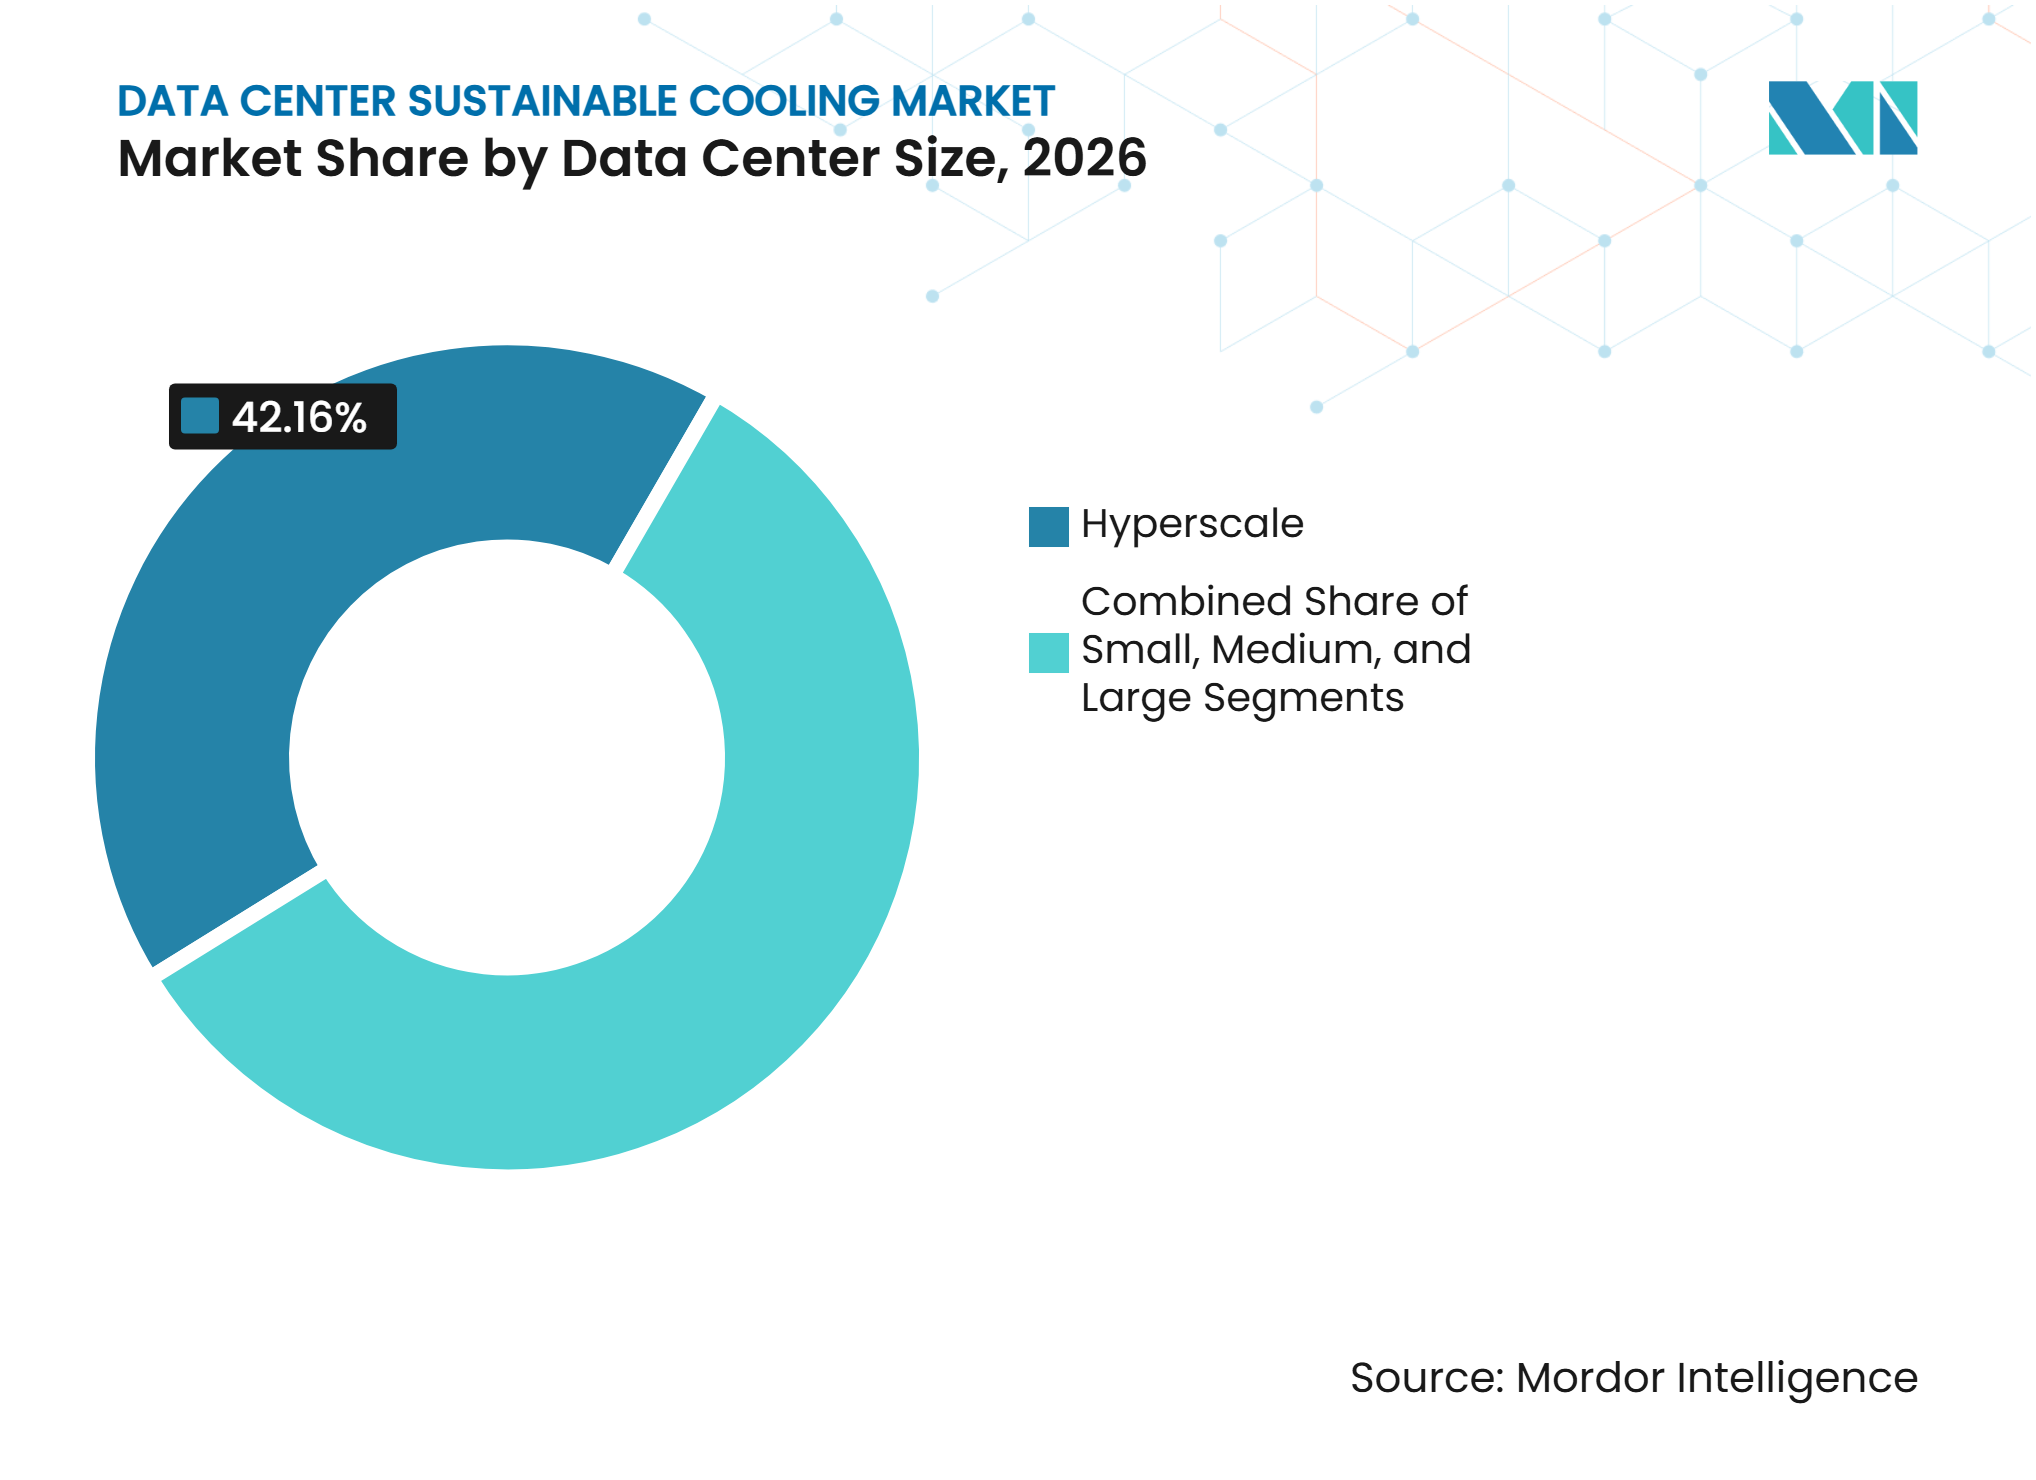
- データセンター規別では、ハイパースケールデータセンターが2026年のデータセンター持続可能冷却市場シェアの42.16%を占め、2032年にかけて最も急速に拡大する規模カテゴリーとなっています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年のデータセンター持続可能冷却市場シェアの44.26%を占め、2032年にかけて最も急速に拡大するオペレーターカテゴリーとなっています。
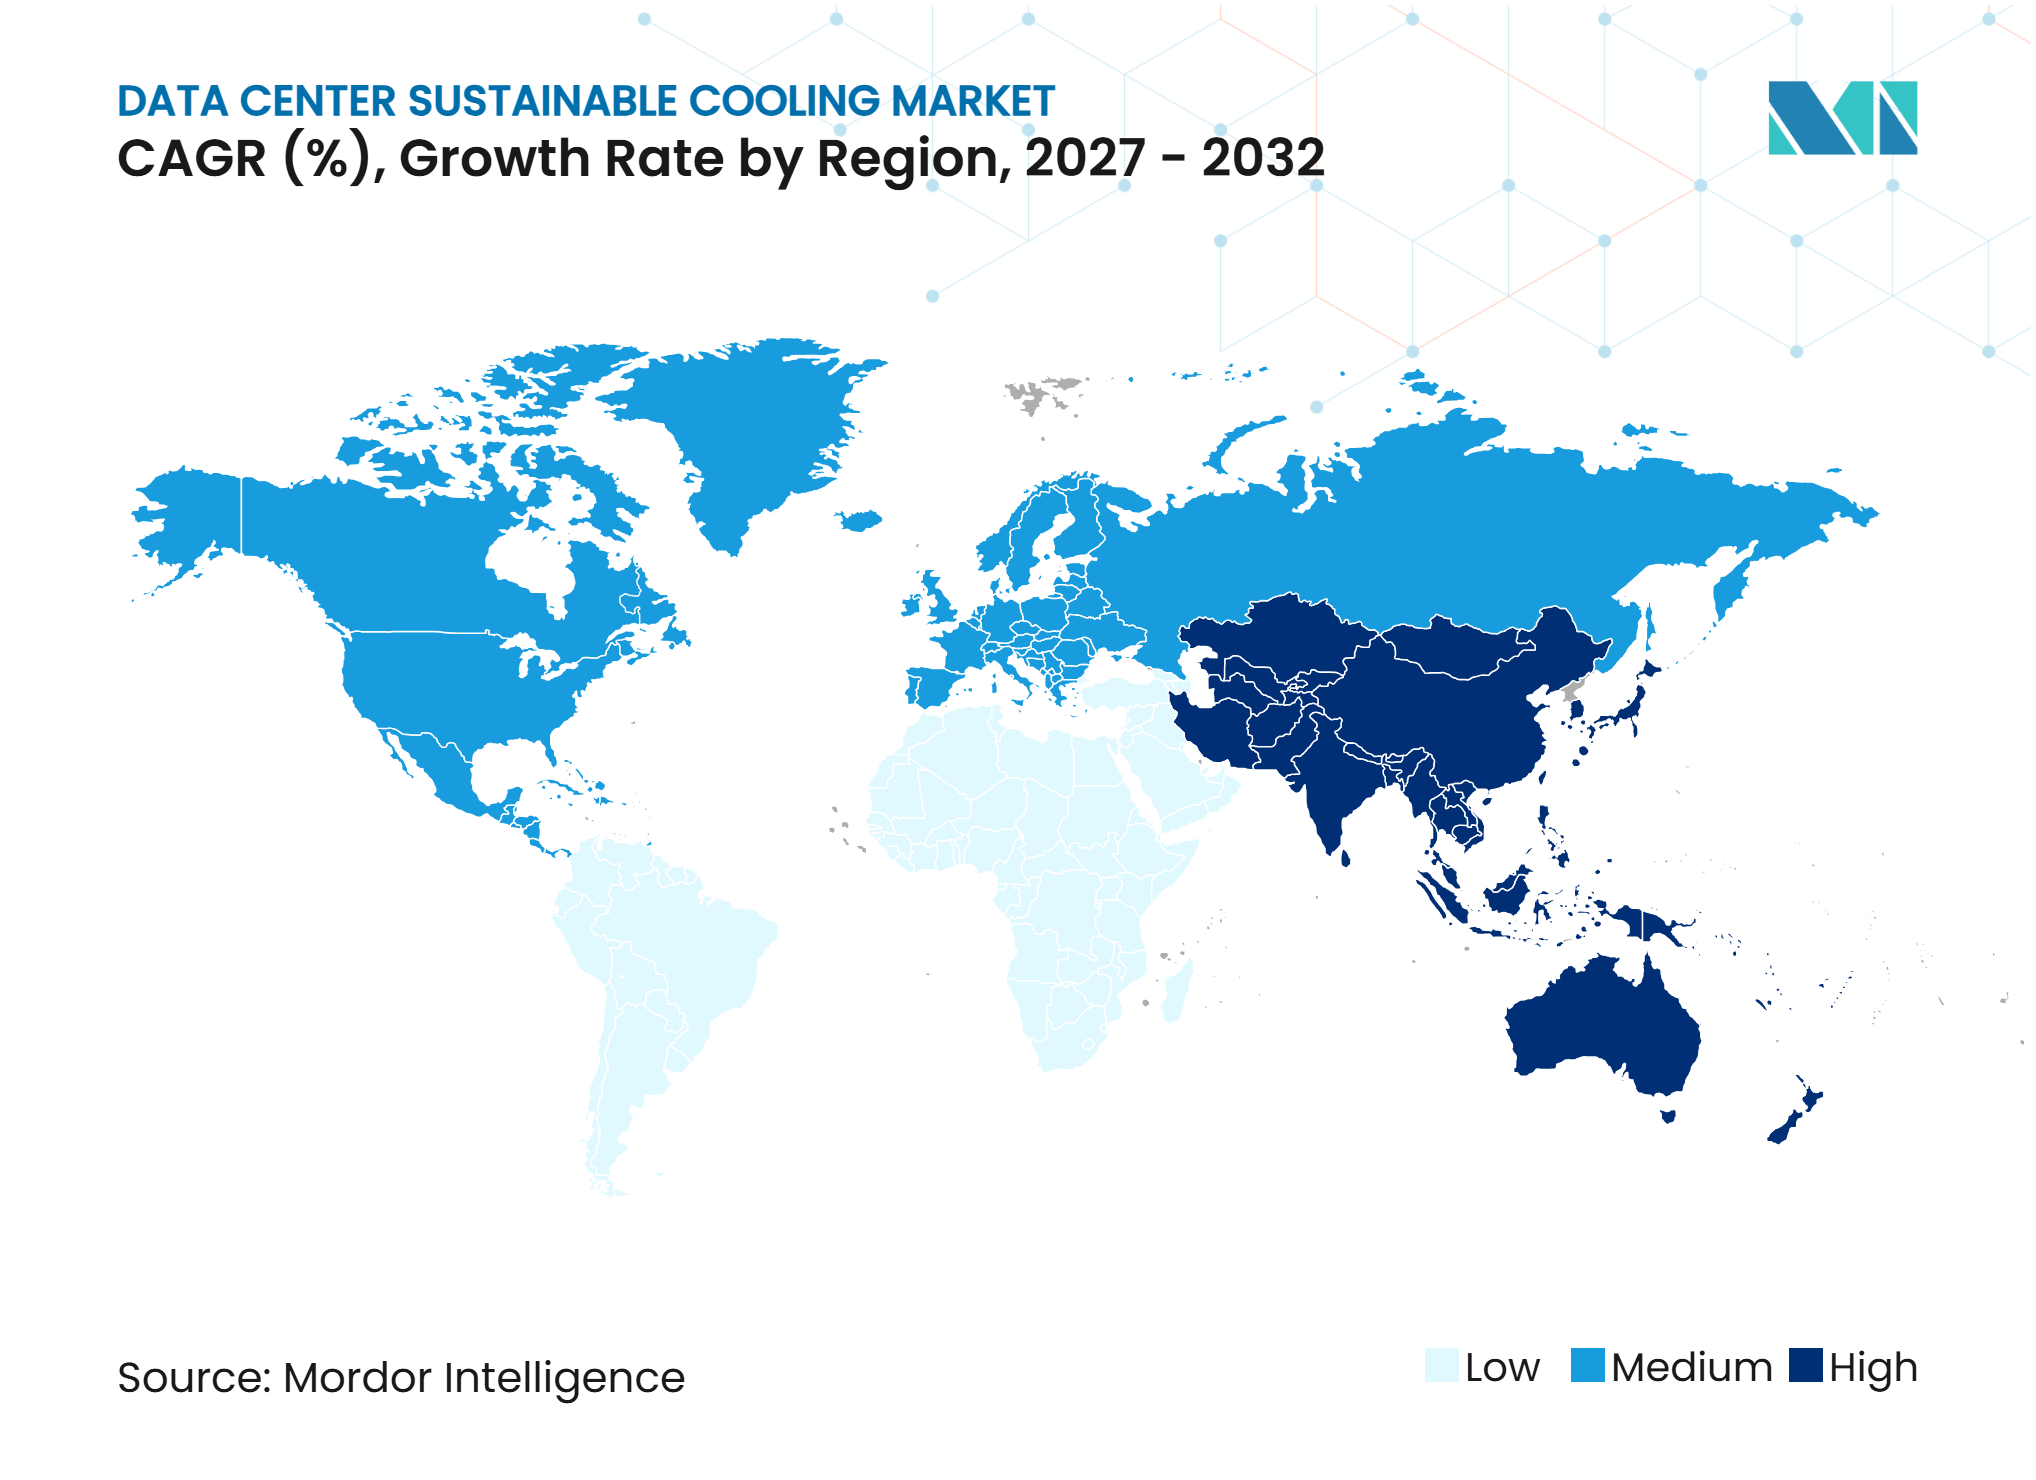
- 地域別では、北米が2026年のデータセンター持続可能冷却市場シェアの36.28%を占め、アジア太平洋地域は2032年にかけてCAGR 11.99%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびHPCワークロードの熱密度急増 | +2.5% | グローバル | 短期(2年以内) |
| 二次都市圏におけるハイパースケール拡張 | +1.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| PUEおよびGHG開示の義務化 | +1.5% | 欧州(北米およびアジア太平洋への波及あり) | 短期(2年以) |
| ダイレクト・トゥ・チップループをカバーするOEMワランティ | +1.2% | グローバル(北米主導) | 短期(2年以内) |
| OCP対応冷媒標準化 | +0.9% | グローバル | 中期(2〜4年) |
| 地域エネルギーループを通じた廃熱の収益化 | +0.7% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCワークロードの熱密度急増
主要AIアクセラレーターの熱設計電力はチップ1個あたり1,000 Wを超えており、2,000 W以上に向かって進んでいます。これらの負荷は、大規模な機械的サポートなしでは従来の空気システムが対応できないラック条件を生み出します。ASHRAEは、50 kWから120 kWで動作するラックに対してダイレクト・トゥ・チップまたはリアドア熱交換器アーキテクチャを推奨しています。このガイダンスは、これらのレベルが孤立したエッジケースではなく、トレーニングおよび推論クラスターに関連するようになったことを示しています。2025年の査読済みレビューでは、ダイレクト液体冷却とリアドア熱交換器が熱効率、スケーラビリティ、熱再利用において成熟したオプションを提供することが明らかになりました。また、予測御が静的空気冷却と比較してファシリティパフォーマンスを向上させることができるとも示されており、冷却アーキテクチャの選択が機器容量、システム制御、再利用可能性、および許容可能な熱限界内で高密度クラスターを運用する能力に関連することを示しています。[1]
二次都市圏におけるハイパースケール拡張
二次拠点における新キャンパスは、設計の初期段階から液体対応冷却への需要を強化しています。これらの拠点は、確立されたハブに見られるような大規模な既存冷却インフラを持たないことが多いす。そのため、オペレーターは複雑な改修を計画することなく、液体システム、ドライクーラー、その他の適切な機器を使用しやすくなっています。地域暖房ネットワークが限られている場所では、水効率と低地球温暖化係数冷媒がより大きな価値を持つ可能性があります。したがって、データセンター持続可能冷却市場は、熱アーキテクチャをサイト選定の一部として扱う新築プロジェクトから恩恵を受けることができます。同じプロジェクトでも、適切なシステムが密度要件を満たしながら、選定サイトの物理的条件、利用可能なユーティリティ、予想される運用慣行、および持続可能性の優先事項に適合する必要があるため、冷却の選択をローカルグリッドの可用性と水条件とのバランスを取る必要がある場合があります。
PUEおよびGHG開示の義務化
欧州委員会は2026年9月21日に、設置ITパワー需要が少なくとも500 kWのデータセンターに対してAからGの持続可能性ラベルを設定する委任規則を採択しました。このラベルは電力使用効率と水使用効率に基づいて施設を評価し、最初のラベルは2027年に予されています。スウェーデンは2025年7月1日から、対象となるデータセンターオペレーターに対して年次エネルギーパフォーマンス報告を義務付けています。これらの要件により、冷却パフォーマンスが公開報告および調達決定に組み込まれます。効率的または熱回収対応システムに投資するオペレーターは、より優れたパフォーマンス結果を活用してテナントとの協議を支援することができます。データセンター持続可能冷却市場は、報告が任意の慣行から正式な開示へと移行するにつれて、より明確なコンプライアンスケースを得ることができ、エネルギー使用量、水使用量、文書化されたパフォーマンス、およびそれらの結果の背後にある技術的選択がオペレーター、テナント、規制当局、その他のステークホルダーにとってより可視化されます。
ダイレクト・トゥ・チップループをカバーするOEMワランティ
ワランティカバレッジは、高価値プロセッサー周辺のサードパーティ液体冷却システムの使用を以前は遅らせていました。NVIDIAは2025年9月に、参照検証済みリストへの掲載を求めるプロバイー向けにCDU自己検証パスウェイを導入しました。このアプローチにより、機器プロバイダーはサポートされるハードウェアとの互換性を実証するためのより明確なルートを得ることができます。Schneider Electricは、そのMotivaur CDUポートフォリオがNVIDIAハードウェアをサポートし、105 kWから2.5 MWの範囲をカバーすると述べています。同社はまた、クローズドループ空冷チラーをデータセンターサイトでの水使用量削減手段として説明しています。OCPとASHRAEのアライアンスは、オープン仕様を確立された冷却標準に合わせる取り組みを進めており、機器設計、検証期待、ファシリティパフォーマンス要件、および冷媒慣行をオペレーターがサポートされるソリューションを比較する際に使用できるフレームワークに結び付けることで、マルチベンダー展開における不確実性を低減しています。[2]
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先進液体技術の設備投資プレミアム | -2.1% | グローバル(新興市場で最も顕著) | 中期(2〜4年) |
| 既存ホワイトスペースの改修複雑性 | -1.5% | グローバル(確立された市場で最も顕著) | 長期(4年以上) |
| ファシリティエンジニア間の現場専門知識の不足 | -1.0% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| PFAS規制と二相流体代替の不確実性 | -0.7% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進液体技術の設備投資プレミアム
ダイレクト・トゥ・チップおよびイマージョンシステムは、従来の空冷設備よりも多くの初期投資を必要とします。そのコストには、CDU、コールドプレート、マニホールド、チラー、二次ループ、および専門的なコミッショニングが含まれます。イマージョン展開では、タンク重量を支えるための構造工事が必要になる場合もあります。オペレーターサービス開始前にループの清潔度、pH制御、腐食防止剤レベルを検証する必要があります。テナントがまだ高密度AI容量を必要としていない場合、データセンター持続可能冷却市場は採用が遅くなります。そのような場合、従来の空冷システムは設置時点でコスト競争力を維持でき、液体機器一式、準備作業、運用チェック、および専門的サポートへの資金調達の必要性が、ワークロード密度が追加投資を明確に正当化するまで意思決定を遅らせる可能性があります。
既存ホワイトスペースの改修複雑性
既存のホワイトスペースのほとんどは、空気を分配するための二重床と有孔タイルを中心に設計されています。ダイレクト・トゥ・チップシステムには、これらの施設がサポートするように構築されていない配管、漏水検知、封じ込め、および新しい熱ゾーニングが必要です。ライブアップグレードは、既存顧客への冷却中断を避けるために段階的に実施する必要があることが多いです。これにより、オペレーターは監視と保守が困難な空気と液体の混在環境を抱えることになります。2025年の査読済レビューでは、改修の実現可能性は既存の水システムと技術の冷却ループとの互換性に依存することが明らかになりました。ASHRAE標準90.4は既存施設に設置される新しいシステムのファシリティパフォーマンス要件を追加しているため、改修計画では建物レイアウト、既存システム、提案された液体ループ、作業の順序、および設置後のパフォーマンス要件を考慮する必要があります。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
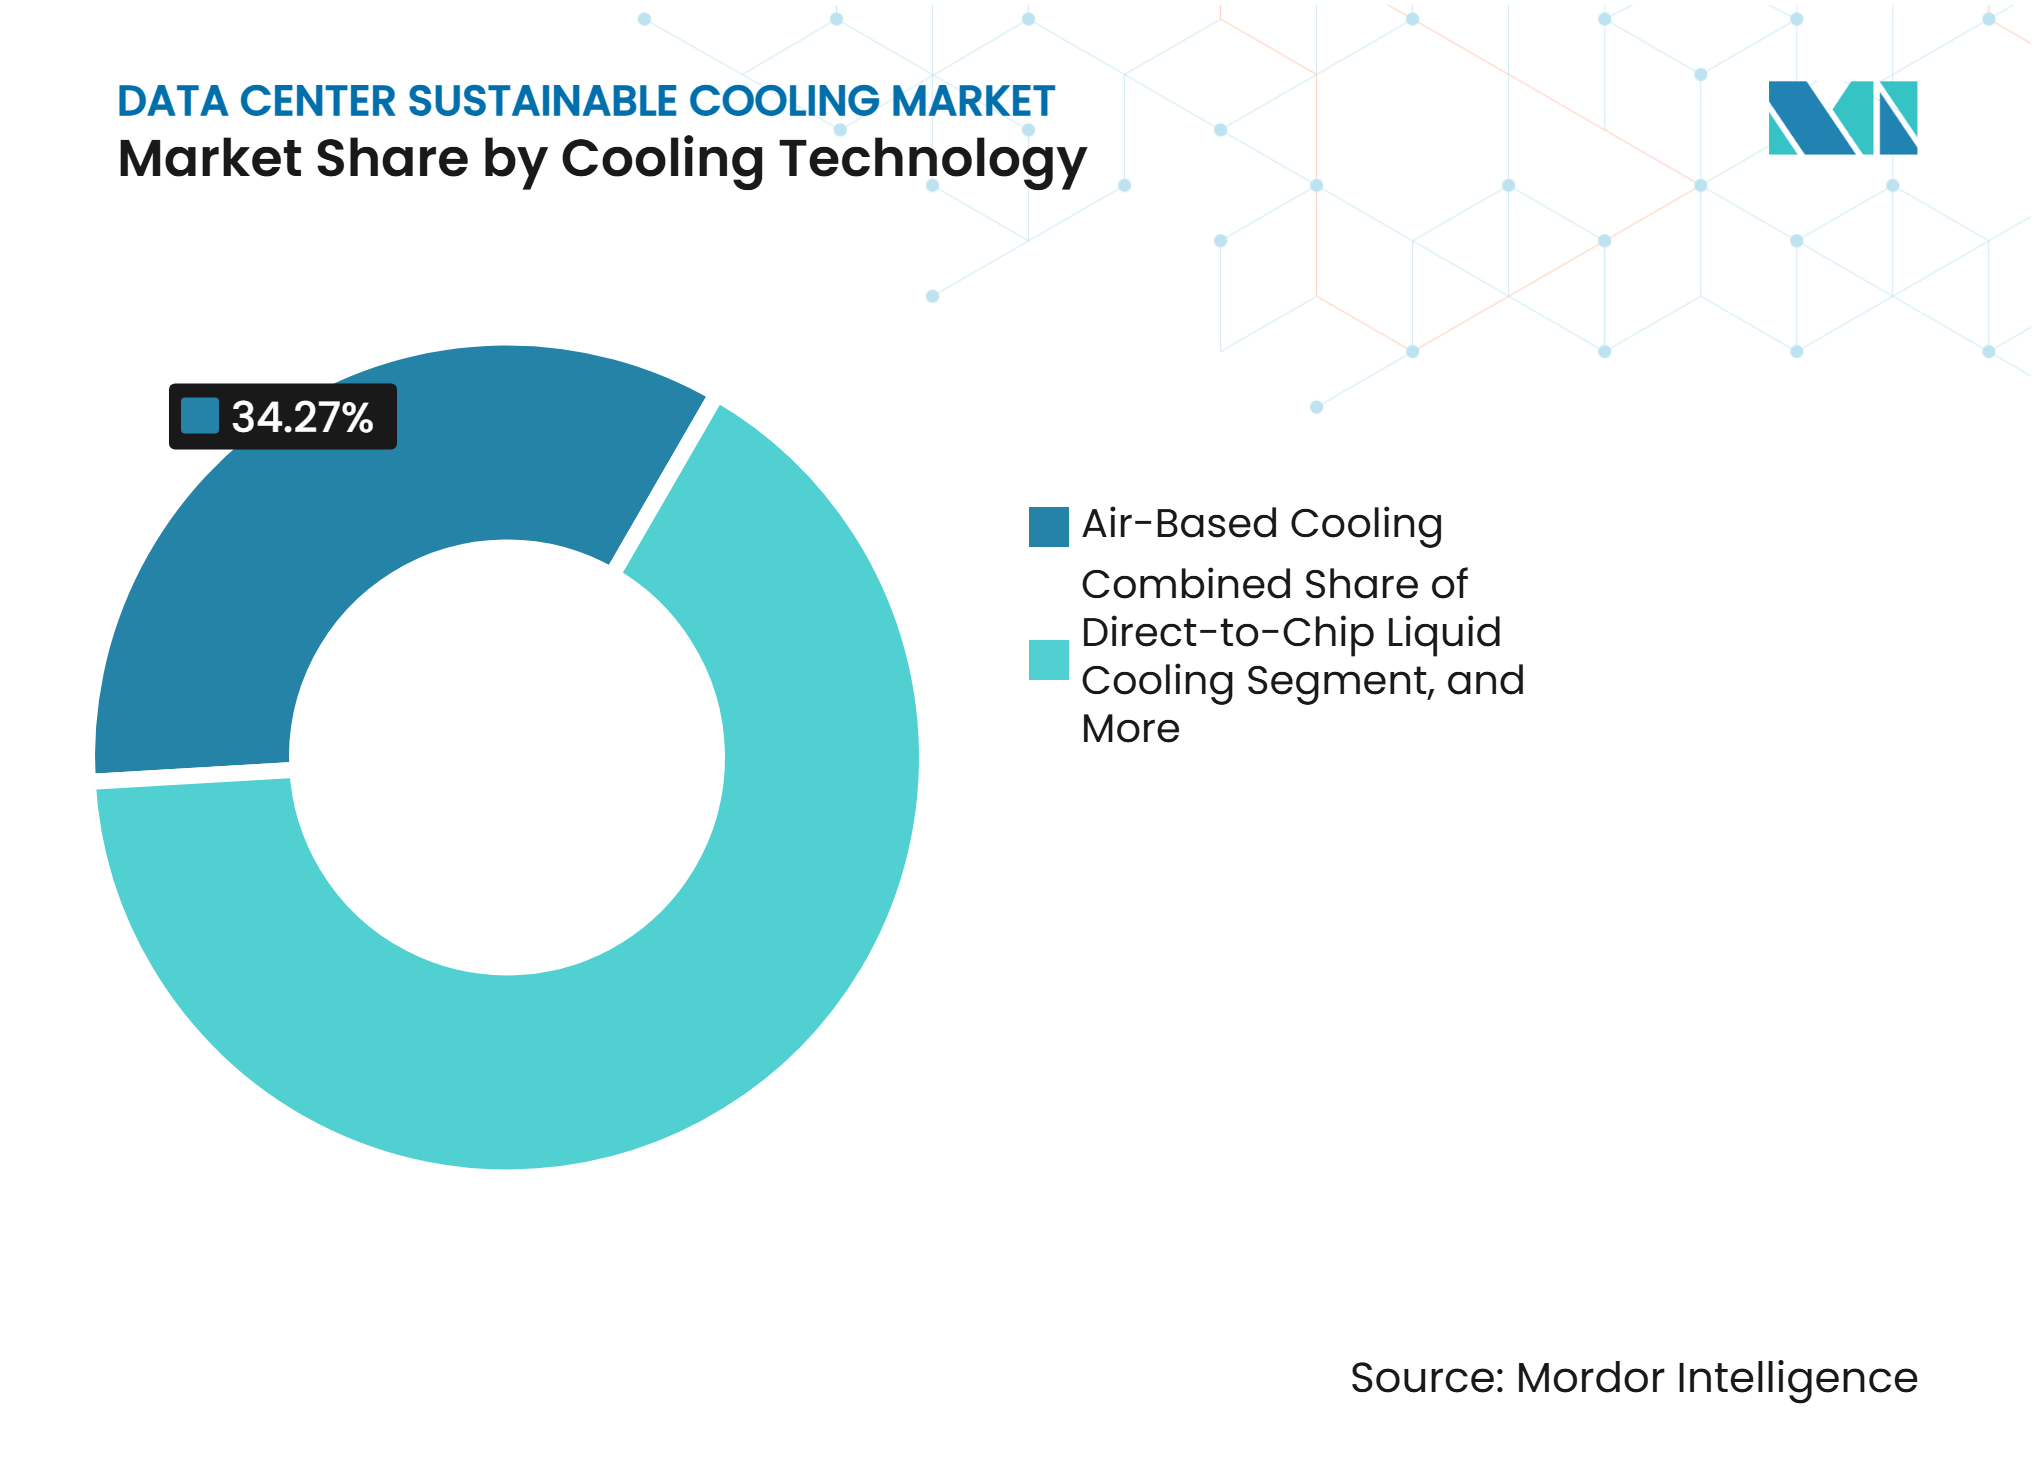
空気ベース冷却が既存設備の優位性を維持空気ベース冷却は2026年のデータセンター持続可能冷却市場シェアの34.27%を占めました。その地位は、ラックが一般的に5〜20 kWで動作していた時代に形成された既存設備の規模を反映しています。ファン、コンピュータールーム空気処理装置、通路封じ込め、および関連システムはファシリティチームにとって引き続き馴染み深いものです。これらのシステムは、ラックあたり30 kW未満のワークロードに対してコスト競争力を維持できます。ダイレクト・トゥ・チップ液体冷却、リアドア熱交換器、蒸発システム、断熱システム、フリークーリング、およびエコノマイザー設計は、異なる密度とコスト要件に対応します。データセンター持続可能冷却産業は、熱限界がワークロードに適合する場合に空気システムを引き続き使用しています。
イマージョン冷却は2027年から2032年にかけてCAGR 11.66%で拡大すると予測されています。その魅力は、より大きな熱容量と引き換えにタンクベースの設計を受け入れることができるハイパースケールオペレーターにとって最も強いです。2025年の査読済みレビューでは、二相設計が要求の高いチップレベルの熱負荷において高い除去効率を提供できることが明らかになりました。これにより、ラック密度が100 kWを超えるAIファクトリー構成に関連性が高まります。イマージョンのワランティサポートは、ダイレクト・トゥ・チップシステムのサポートよりも成熟度が低いままです。NVIDIAの公開された検証パスウェイは当初CDUベースの展開に焦点を当てており、OEMバックアップのGPUサポートに依存するイマージョンプロジェクトを制限する可能性があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
熱排出技術別:
ハイブリッドシステムが水と信頼性のニーズに対応空冷システムは2026年のデータセンター持続可能冷却市場シェアの46.73%を占めました。これらは中密度施設に対して低い設置コスト、限られた水使用量、および馴染み深いメンテナンス慣行を提供します。水冷機器、蒸発システム、ドライクーラー、およびハイブリッドシステムが残りの需要に対応します。オペレーターは気候、水の可用性、冷却負荷、および持続可能性目標に基づいてそれらの中から選択します。クローズドループおよびドライ冷却オプションは、水が制約される地域で特に関連性があります。データセンター持続可能冷却市場は、不必要な水への露出を生み出すことなく容量を維持する熱排出の選択に依存しています。
ハイブリッド熱排出システムは2027年から2032年にかけてCAGR 11.94%で拡大すると予測されています。これらのシステムは周囲条件が許す場合にドライクーラーを使用し、ピーク時には蒸発または機械的冷却を追加します。この運用アプローチにより、施設は湿式冷却と完全空気側設計の間の実用的な中間点を得ることができます。Vertivは2026年3月にThermoKeyを買収し、ドライクーラーとマイクロチャンネル熱交換器をポートフォリオに追加しました。同社はこの買収をEU Fガス要件をサポートする低地球温暖化係数オプションと結び付けました。欧州のFガス段階的廃止は、完全な水ベースシステムが熱ニーズを満たせる場合でも、機器選択に影響を与えています。
冷却システムコンポーネント別:
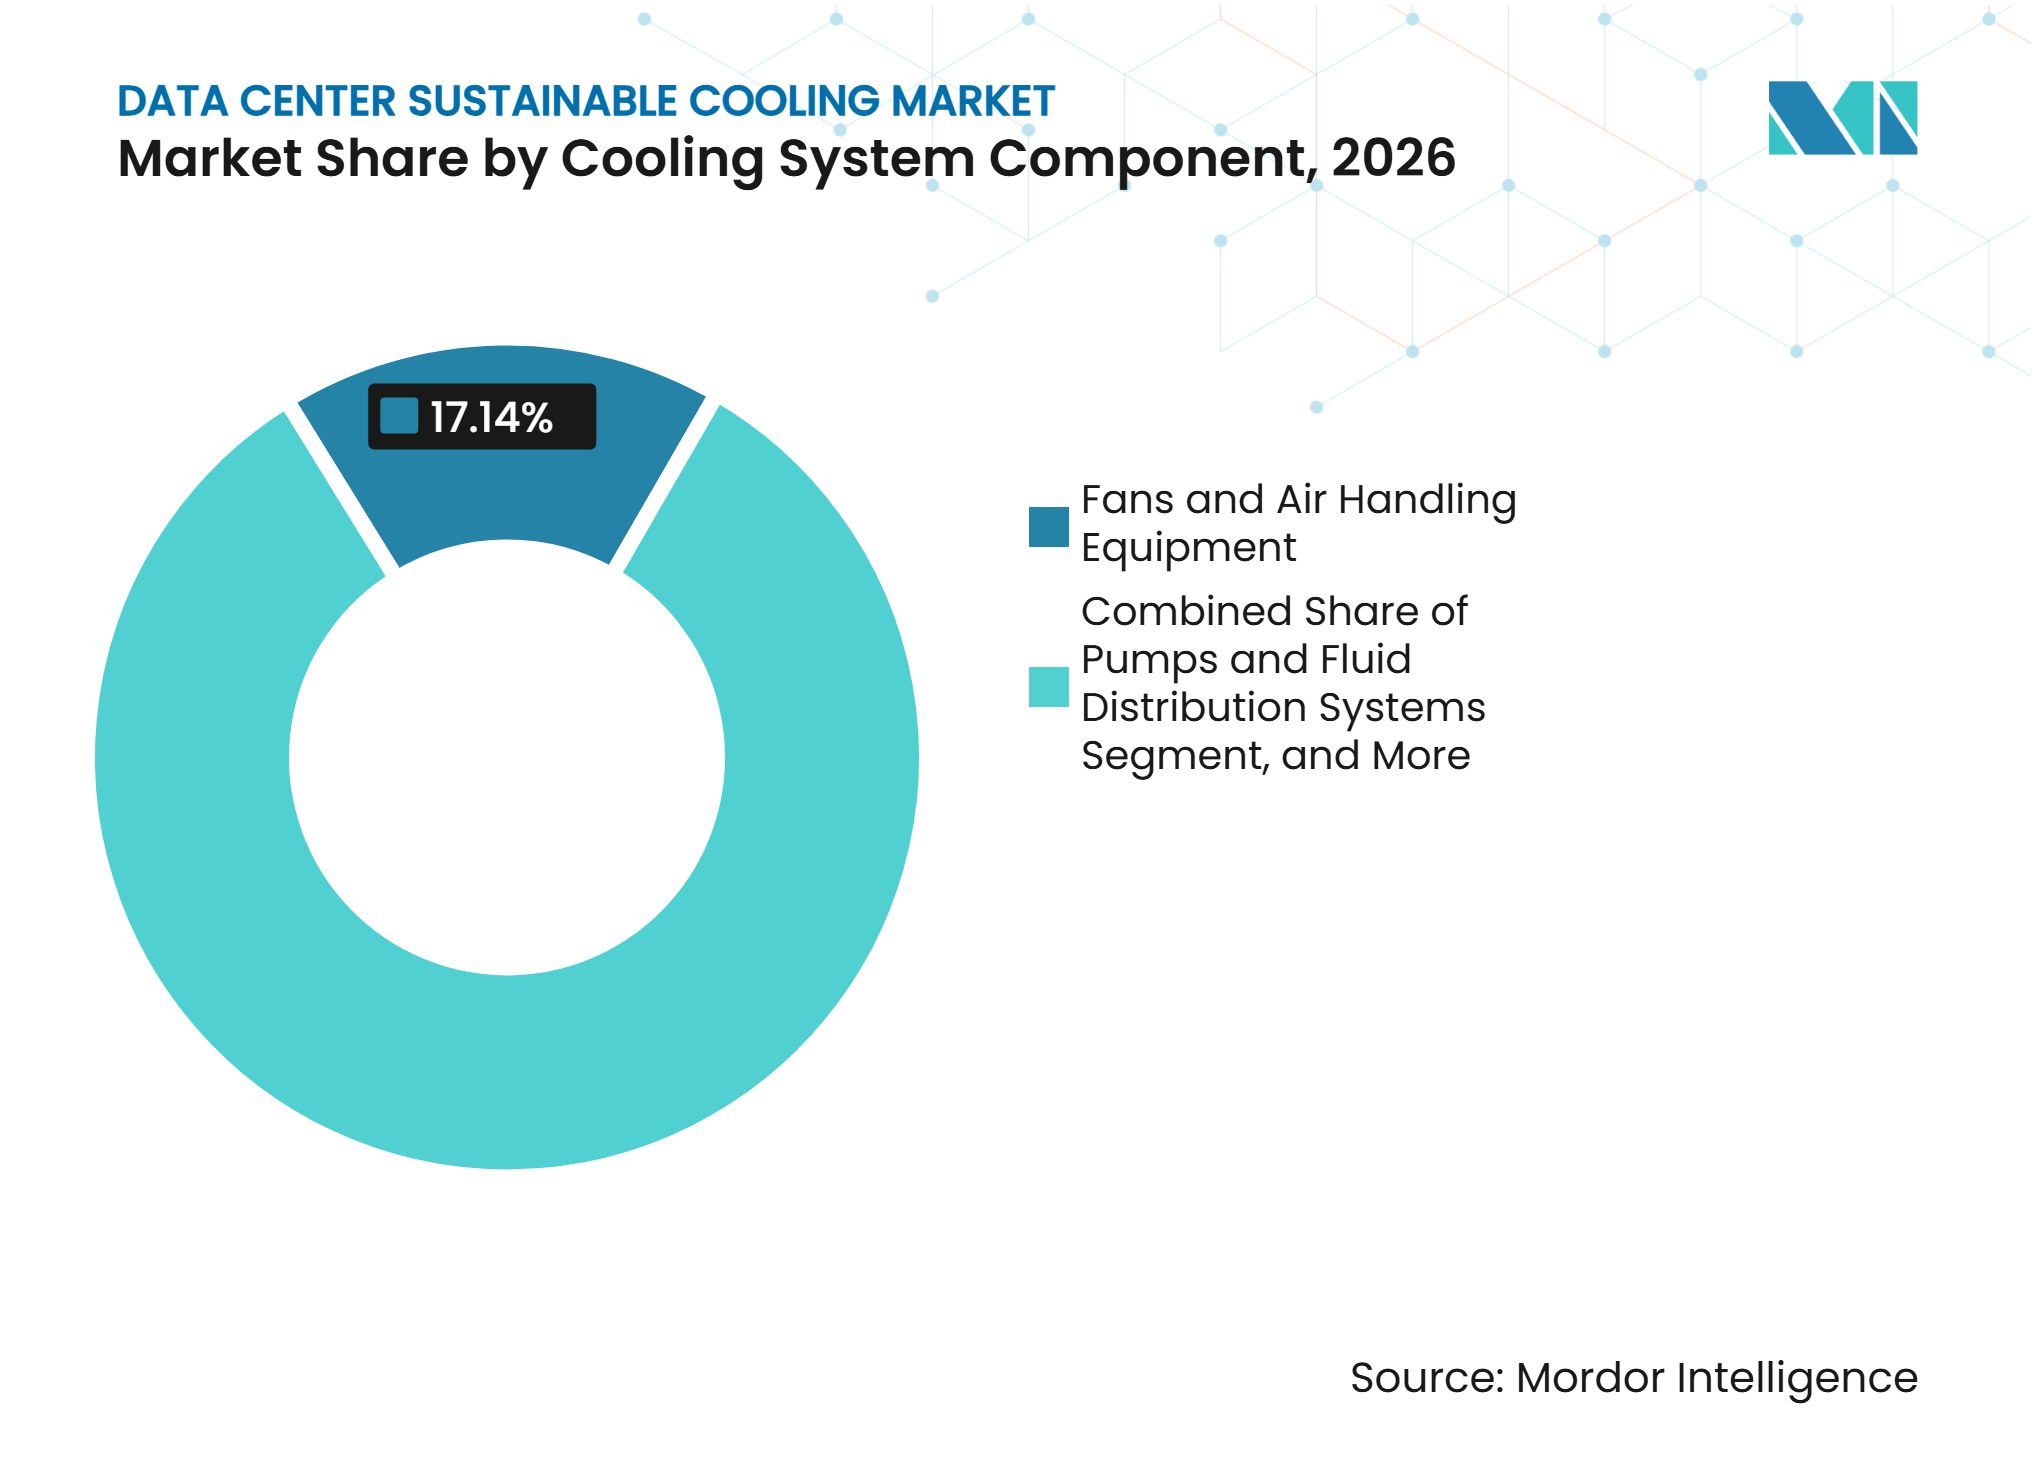
液体展開のスケールアップに伴うCDUの重要性の増大ファンおよび空気処理機器は2026年のデータセンター持続可能冷却市場シェアの17.14%を占めました。その優位性は、コンピュータールーム空気処理装置、インロウシステム、および有孔タイル設計の大規模な既存設備を反映しています。チラー、冷却塔、熱交換器、ポンプ、流体分配機器、および冷却制御がコンポーネントミックスの残りを構成しています。予測制御がファシリティ管理においてより一般的になるにつれて、監視システムの重要性が高まっています。これらはオペレーターが流体条件、機器負荷、および熱パフォーマンスを観察するのに役立ちます。データセンター持続可能冷却産業は、液体冷却がより顕著になっても、これらのコンポーネントに引き続き存しています。
冷却分配ユニットは2027年から2032年にかけてCAGR 11.83%で拡大すると予測されています。CDUはファシリティ側冷却システムと技術冷却ループを接続し、ダイレクト・トゥ・チップ設計のコアコンポーネントとなっています。LiquidStackは2026年5月に、最大14 MWの検証済み容量を持つGigaModular CDUプラットフォームの商業的提供を発表しました。モジュラー設計により、キャンパス展開段階に合わせて容量を追加することができます。オープンコンピュートプロジェクトは2026年8月に単相水ベースコールドプレート冷媒仕様のバージョン1.3を発行しました。この仕様はpH、腐食、溶解固形物、および微生物制御の共通要件を設定し、CDUループ全体の相互運用性を向上させています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
持続可能性アプローチ別:
熱回収が効率と商業的価値を結び付けるエネルギー効率冷却は2026年のデータセンター持続可能冷却市場シェアの38.29%を占めました。このカテゴリーには、IT負荷に対する冷却電力を低下させる機器と制御戦略が含まれます。水効率冷却、低地球温暖化係数冷媒、および統合最適化制御が他の持続可能性対策に対応します。欧州の持続可能性ラベルは、対象データセンターを電力使用効率と水使用効率の両方で評価します。この区別は、低エネルギー使用と低水使用が別々の技術目標であることを確認します。データセンター持続可能冷却市場は、サービスの信頼性を低下させることなく両方の対策に対応するシステムを必要としています。
熱回収対応冷却は2027年から2032年にかけてCAGR 12.14%で成長すると予測されています。回収された熱は廃棄物として排出されるのではなく、地域エネルギーネットワークに供給することができます。Fortumは2025〜2026年暖房シーズン中に、エスポーとキルッコヌンミのMicrosoftデータセンターサイトに2つのヒートポンプ施設を稼働させました。これらのサイトはFortumの地域暖房ネットワークに350 MWの熱容量を提供し、250,000人の住民にサービスを提供しています。投資額は2億2,500万ユーロ(2億4,300万米ドル)でした。2026年の研究では、多段ヒートポンプを使用した大規模長距離地域暖房システムが、100 MWの熱源に対してシステム成績係数3.46および回収期間2.57年を達成できることが明らかになりました
データセンター規模別:
ハイパースケール施設が冷却要件を設定ハイパースケールデータセンターは2026年のデータセンター市場における持続可能冷却市場シェアの42.16%を占めました。また、2032年にかけて最も急速に拡大する規模カテゴリーでもあります。大規模施設は、AI対応密度に対するテナント需要を満たすために液体対応展開の準備をますます進めています。中小規模のオペレーターは、液体への移行を検討する際に長いリードタイムとより高いラックあたりコストに直面します。これらの施設は、新しいループを設置する前にさらなる再設計が必要なことが多いです。したがって、データセンター持続可能冷却市場は、スケールで統合された冷却設計に資金を提供できるプロジェクトに集中したままです。
ハイパースケールオペレーターはまた、OEM共同開発とオープン仕様を通じて機器要件を定義する上で重要な役割を果たしています。その調達量は、小規模オペレーター向けのCDU、コールドプレート、チラー、および制御の可用性とコストに影響を与える可能性があります。Googleは2025年5月に、グローバルデータセンターフットプリントの半分が液体冷却を有効化または展開済みであると述べました。同社は、テンソル処理ユニットAIチップを搭載した2,000ポッドにわたる約1 GWの液体冷却容量について説明しました。また、これらの展開において99.999%の稼働時間を報告しました。このスケールは液体インフラのより広範な採用を支援し、サプライヤーにマルチメガワットサイト向けの機器を開発する強いインセンティブを与えています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサースプロバイダーが技術標準を確立クラウドサービスプロバイダーは2026年のデータセンター持続可能冷却市場シェアの44.26%を占めました。また、2032年にかけて最も急速に拡大するデータセンタータイプでもあります。CDU、冷媒仕様、およびループ設計に関するその選択は、より広いサプライチェーンに影響を与える可能性があります。オープン仕様は、コロケーションプロバイダーと企業オペレーターが共通の技術ベースラインに合わせることを促進できます。コロケーション、企業、およびエッジデータセンターが残りの需要を構成しています。企業およびエッジ施設は、建物が当初液体冷却向けに設計されていない場合でも、増大するコンピュート密度に対応する必要があります。
コロケーションプロバイダーは困難な資金調達と運用上の課題に直面しています。空冷前提で締結されたサービスレベル契約と電力密度コミットメントを遵守しながら、冷却容量を改善する必要があります。既存テナントはアップグレード全体を通じて中断のないサービスを必要とする場合があります。これにより、階的なアップグレードが重要になります。段階的な作業が複雑さを増す場合でも同様です。クラウドサービスプロバイダーは、独自のキャンパスを開発する際に冷却アーキテクチャをより多く制御できます。コロケーションオペレーターは、施設全体の即時交換を必要とせずに高密度需要をサポートするモジュラー機器を使用することで対応できます。
地域分析
北米
北米は2026年のデータセンター持続可能冷却市場シェアの36.28%を占め、ハイパースケールAIトレーニングキャンパスの主要集積地とCDUおよびチラーの確立されたサプライヤーを反映しています。テキサス州、バージニア州、ジョージア州、オハイオ州はAI重視施設の主要開発エリアであり、ラック密度要件がクローズドループ液体冷却、ドライクーラー、および水効率熱排出機器への需要を高めています。施設オーナーは、移行が配管、流体制御、サービス慣行、および熱機器の初期選択に影響を与えるため、これらのシステムを実用的なメンテナンス能力と組み合わせる必要があります。二相流体に対するPFAS承認に関する米国環境保庁のレビューは、イマージョン冷却にとって重要な規制上の影響要因です。この不確実性は、PFAS不含誘電体オプションが成熟し、オペレーターがすでに開発中のプロジェクトに対して信頼性の高い機器選択を求める中、単相ダイレクト・トゥ・チップシステムへの関心を支持しています。
アジア太平洋
アジア太平洋地域は2027年から2032年にかけてCAGR 11.99%で拡大すると予測されています。インドはムンバイ、チェンナイ、ハイデラバード、プネー、ヴィシャーカパトナムなどの新興拠点にわたって容量を追加しており、AIワークロードと大規模クラウド展開が高密度機器を処理できる冷却システムの必要性を高めています。マレーシアはAirTrunkとジョホール特別水パートナーシップを通じてデータセンター冷却用のリサイクル水インフラを開発しており、冷却用淡水需要の50〜70%削減を目標としています。シンガポールの2025年要件では、最大35℃の入口温度で動作できる効率的なIT機器が求められており、高温気候市場が機器標準を使用して施設効率を促進する方法を示しています。
欧州、南米、東・アフリカ
欧州は冷却、グリッド、サイト要件の変化に伴い、確立されたFLAP-D市場を超えて容量を移動させており、EUエネルギー効率指令の報告フレームワークと委任された持続可能性ラベルが技術選択における主要なコンプライアンス要因となっています。ドイツのエネルギー効率法は2027年からデータセンターに100%再生可能電力の調達を義務付けており、北欧の地域エネルギーネットワークは回収されたサーバー熱を収益化する手段を提供しています。MetaのオーデンセサイトはFjernvarme Fynネットワークに回収された熱を送り、年間100,000 MWhを回収しています。南米はブラジル、メキシコ、チリ、コロンビアを通じて発展しており、より涼しい場所ではフリークーリング時間を延長し、施設に必要な機械的冷却エネルギーを削減できます。サウジアラビアとアラブ首長国連邦は高温乾燥条件に直面しており、低水使用のドライ冷却とクローズドループ液体設計の重要性が高まっています。
競合環境
市場集中度
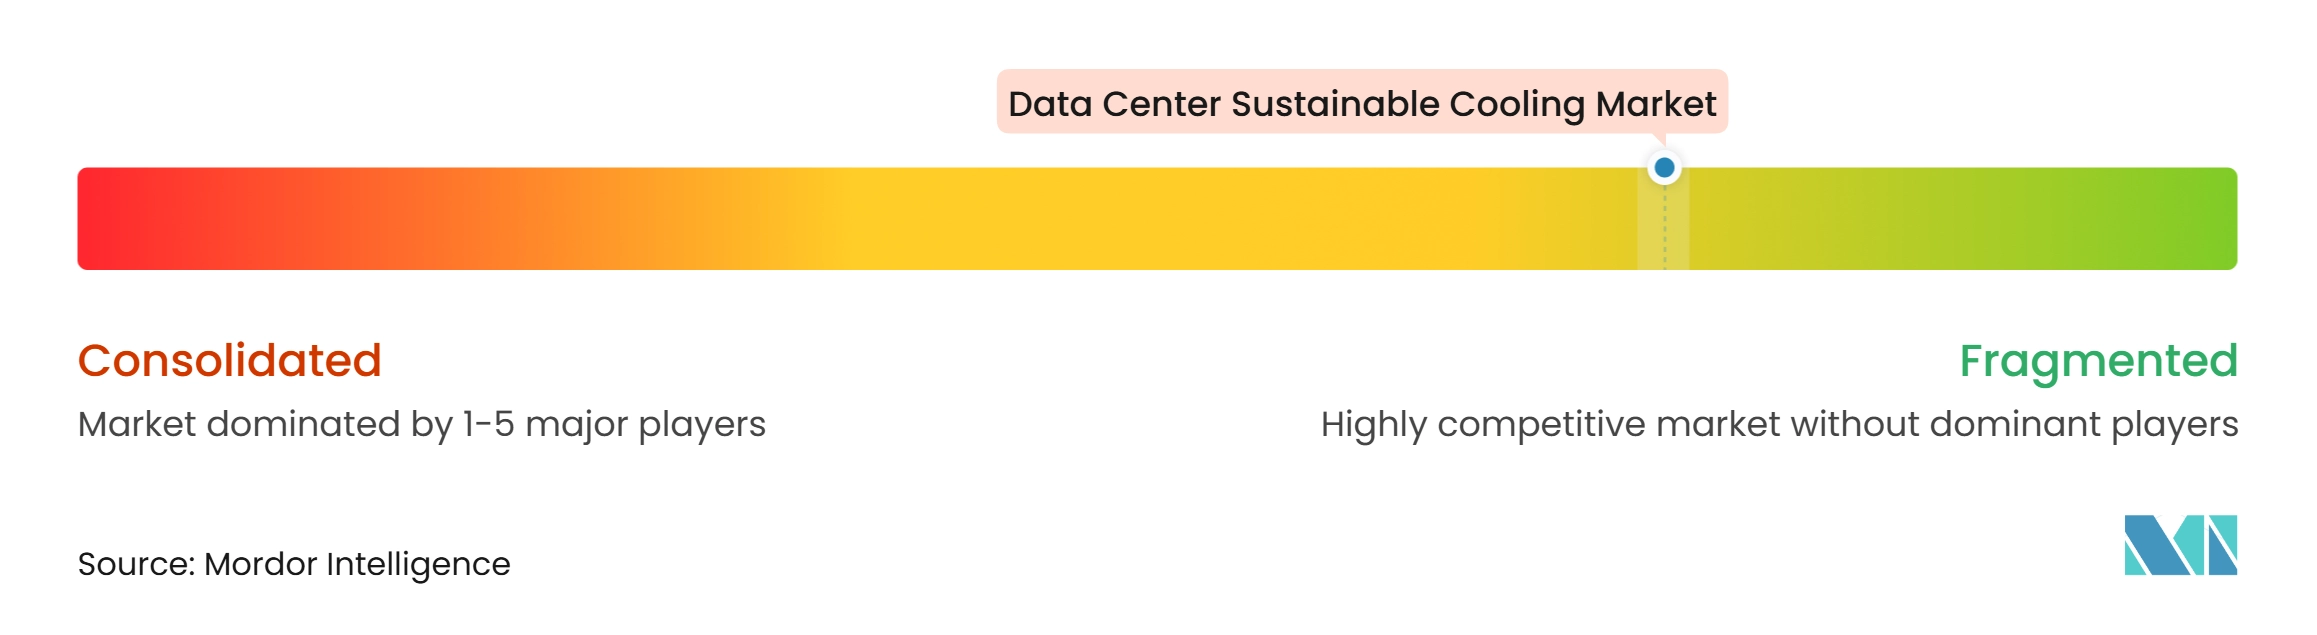
データセンター持続可能冷却市場は製品レベルでは分散していますが、大手産業サプライヤーが高密度施設に必要な機器、流体管理、サービス、および技術サポートを組み合わせようとするにつれて、戦略的統合がより顕著になっています。Ecolabは2026年3月にCoolIT Systemsを47.5億米ドルの現金で買収する契約を締結しました。これは、より広範な冷却および水管理プラットフォームにおける専門ハードウェアに置かれる価値を示す取引です。Ecolabは、この組み合わせによりCoolITのCDU、コールドプレート、ダイレクト・トゥ・チップ冷却能力と、その水化学、デジタル監視、グローバルサービスネットワークが組み合わさり、顧客がより統合されたケイパビリティセットにアクセスできるようになると述べました。このアプローチが重要なのは、大規模なAI展開を持つ顧客が熱パフォーマンス、ループ品質、機器の可用性、水使用量、およびサービスアクセスを、それぞれを個別の調達決定として扱うのではなく、一緒に管理する必要があるためです。
Trane Technologiesは2026年3月にLiquidStackの買収を完了し、高密度液体、ダイレクト・トゥ・チップ、およびイマージョン冷却製品を、冷却システムのファシリティ側で使用される機器をすでに含む、より広範な熱管理ポートフォリオに追加しました。この取引により、Trane Technologiesは冷却生成、熱排出、制御、分配、およびサーバーレベルの熱機器間のより緊密な接続を得ることができ、これらはAI重視のサイト設計においてますます相互依存しています。LiquidStackはその後、2026年5月に最大14 MWの検証済み容量を持つGigaModular CDUを商業的に提供し、段階的なキャンパス建設向けに現在開発されている機器のスケールを示しました。Schneider Electricもまた、105 kWから2.5 MWのCDU、リアドア熱交換器、液体対空気熱放散ユニット、ダイナミックコールドプレート、および技術冷却システムをカバーするポートォリオを持つMotivaur経由で液体冷却オファーを拡大しました。これらの動きは総じて、大手ベンダーがますます統合されたシステムの狭い部分を販売するのではなく、ファシリティ冷却プラントから流体分配を経てサーバーインターフェースまでの完全なパスを供給しようとしていることを示しています。
専門企業は、特に既存の冷水ネットワークに接続してファシリティインフラの完全な交換の必要性を減らすことができる機器を持つ場合、空冷ホワイトスペースの改修を簡素化できる場所で機会を維持しています。モジュラーCDUは、新しい液体容量を必要としているが、広範なシャットダウン、大規模な建設工事、またはライブ環境のすべてのラックへの突然の変更を受け入れられない顧客に対して段階的なパスを提供できます。オープンコンピュートプロジェクトの冷媒仕様は、単相コールドプレートループにおけるpH、腐食、溶解固形物、および微生物制御の共通期待を確立し、技術的な相互運用性を購入者にとってより可視化しています。この共通フレームワークは、標準を特定のサイトでの信頼性の高い運用に変換するのを支援できるため、強力なアプリケーションエンジニアリング、コミッショニング、およびサービス能力を持つ企業に報いることができます。また、コロケーションおよび企業顧客がより明確な技術要件でマルチベンダーソリューションを比較するのに役立ちますが、最終的な選択は依然として施設の水システム、運用温度、テナントコミットメント、および機器を維持する能力に依存します。
データセンター持続可能冷却産業リーダー
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Trane Technologies plc
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター持続可能冷却市場 このレポートでカバーされる企業
- Vertiv Group Corp.
- Schneider Electric SE
- Trane Technologies plc
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Mitsubishi Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Modine Manufacturing Company
- CoolIT Systems Inc.
- Motivair Corporation
- LiquidStack Inc.
- Submer Technologies SL
- Boyd Corporation
- Delta Electronics, Inc.
- Alfa Laval AB
- Baltimore Aircoil Company
最近の産業開発事情 データセンター持続可能冷却市場
- 2026年10月:Vertivはデータセンター流体管理専門企業であるKing Environmental Servicesの買収を発表しました。この取引は2026年末までに完了する見込みであり、Vertivのハードウェアポートフォリオと並んで統合ループコミッショニング、化学管理、およびオンサイトサービスを提供る能力を強化します。これにより、Vertivの役割は機器プロバイダーから液体冷却ループを運用する顧客向けのライフサイクルサービスパートナーへと拡大します。
- 2026年9月:Trane TechnologiesとLiquidStackは2.5 MW CDUを発表し、商業出荷は2027年第2四半期に開始予定です。このユニットは、ポッドあたりマルチメガワットの冷却容量を必要とするNVIDIA Vera Rubinクラスのクラスターを構築するハイパースケールオペレーターを対象としており、大規模高密度展開に対する明確なオプションを追加します。
- 2026年9月:欧州委員会は、設置ITパワー需要が少なくとも500 kWのデータセンターに対してEU全体のAからGの持続可能性評価スキームを設定する委任規則を採択しました。これはオペレーターを電力使用効率と水使用効率で評価し、最初のラベルは2027年に予定され、最低エネルギーパフォーマンス提案は2027年第2四半期に予定されています。この規則により、エネルギーと水のパフォーマンスの両方が共通の報告フレームワーク内でより可視化されます。
- 2026年6月:Schneider Electricは、高密度AIデータセンター向にユニットあたり最大2.5 MWの冷却容量を持つUniflairXCAチラーラインを発表しました。これは密接に結合された液体インフラと冗長性を必要とします。この製品は、高密度ITロードに対応する液体システムと密接に連携する冷却機器を必要とする展開を対象としています。
グローバルデータセンター持続可能冷却市場レポートの範囲
データセンター持続可能冷却市場とは、環境への影響を最小限に抑えながらデータセンターの熱負荷を管理するために設計されたエネルギー効率的、低炭素、水意識の高い冷却技術、システム、およびサービスの市場を指し、液体冷却(ダイレクト・トゥ・チップ、イマージョン、リアドア熱交換器)、フリー/空気側エコノマイゼーション、蒸発および断熱冷却、低地球温暖化数冷媒チラー、廃熱回収、AI駆動熱最適化、および水効率クローズドループシステムをカバーしています。
データセンター持続可能冷却市場レポートは、冷却技術(空気ベース冷却、ダイレクト・トゥ・チップ液体冷却、イマージョン冷却、リアドア熱交換器、蒸発および断熱冷却、フリークーリングおよびエコノマイザーシステム、その他の持続可能冷却技術)、熱排出技術(空冷システム、水冷システム、蒸発熱排出、ドライクーラー、ハイブリッド熱排出システム)、冷却システムコンポーネント(冷却分配ユニット(CDU)、チラー、冷却塔、熱交換器、ポンプおよび流体分配システム、ファンおよび空気処理機器、冷却制御および監視システム)、持続可能性アプローチ(エネルギー効率冷却、水効率冷却、低地球温暖化係数冷媒ソリューション、熱回収対応冷却、統合冷却最適化および制御)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、企業およびエッジ)、地域(北米(米国、カナ、メキシコ)、南米(ブラジル、アルゼンチン、チリ、コロンビア、ペルー、その他南米)、欧州(英国、ドイツ、フランス、オランダ、アイルランド、スペイン、イタリア、北欧諸国、その他欧州)、アジア太平洋(中国、インド、日本、オーストラリア、シンガポール、韓国、マレーシア、インドネシア、その他アジア太平洋)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、カタール、南アフリカ、エジプト、その他中東・アフリカ))別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 |
| イマージョン冷却 |
| リアドア熱交換器 |
| 蒸発および断熱冷却 |
| フリークーリングおよびエコノマイザーシステム |
| その他の持続可能冷却技術 |
| 空冷システム |
| 水冷システム |
| 蒸発熱排出 |
| ドライクーラー |
| ハイブリッド熱排出システム |
| 冷却分配ユニット(CDU) |
| チラー |
| 冷却塔 |
| 熱交換器 |
| ポンプおよび流体分配システム |
| ファンおよび空気処理機器 |
| 冷却制御および監視システム |
| エネルギー効率冷却 |
| 水効率冷却 |
| 低地球温暖化係数冷媒ソリューション |
| 熱回収対応冷却 |
| 統合冷却最適化および制御 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| 企業およびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| その他南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他アジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| その他中東・アフリカ |
| 冷却技術別 | 空気ベース冷却 | |
| ダイレクト・トゥ・チップ液体冷却 | ||
| イマージョン冷却 | ||
| リアドア熱交換器 | ||
| 蒸発および断熱冷却 | ||
| フリークーリングおよびエコノマイザーシステム | ||
| その他の持続可能冷却技術 | ||
| 熱排出技術別 | 空冷システム | |
| 水冷システム | ||
| 蒸発熱排出 | ||
| ドライクーラー | ||
| ハイブリッド熱排出システム | ||
| 冷却システムコンポーネント別 | 冷却分配ユニット(CDU) | |
| チラー | ||
| 冷却塔 | ||
| 熱交換器 | ||
| ポンプおよび流体分配システム | ||
| ファンおよび空気処理機器 | ||
| 冷却制御および監視システム | ||
| 持続可能性アプローチ別 | エネルギー効率冷却 | |
| 水効率冷却 | ||
| 低地球温暖化係数冷媒ソリューション | ||
| 熱回収対応冷却 | ||
| 統合冷却最適化および制御 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| 企業およびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| その他南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
データセンター持続可能冷却市場の規模はどのくらいですか?
データセンター持続可能冷却市場は2026年の16.78 ビリオン 米ドルから2032年までに32.69 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 11.38%で増加すると予測されています。
液体冷却システムがデータセンターにとってより重要になっているのはなぜですか?
AIアクセラレーターはチップあたり1,000 Wを超える可能性があり、高密度ラックは従来の空気システムが処理できる以上の熱を移動させる冷却アーキテクチャを必要とします。
最も急速に拡大している冷却技術はどれですか?
イマージョン冷却は、高密度AI構成における高い熱除去能力に支えられ、2032年にかけてCAGR 11.66%で拡大すると予測されています。
冷却分配ユニットはAI施設においてどのような役割を果たしていますか?
CDUはファシリティ冷却と技術冷却ループを分離し、多くのダイレクト・トゥ・チップ展開に不可欠です。2032年にかけてCAGR 11.83%で拡大すると予測されています。
持続可能性規制はデータセンターの冷却決定にどのような影響を与えますか?
EU要件は対象施設を電力使用効率と水使用効率で評価し、冷却効率と水管理をファシリティ計画においてより重要なものにします。
持続可能なデータセンター冷却において最も急速に拡大している地域はどこですか?
アジア太平洋地域は、インド、マレーシア、シンガポール、その他の地域拠点における新規容量に支えられ、2032年にかけてCAGR 11.99%で拡大すると予測されています。