
Taille et part du marché du refroidissement durable des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.07 Milliards de dollars |
| Taille du Marché (2032) | 32.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.38 % |
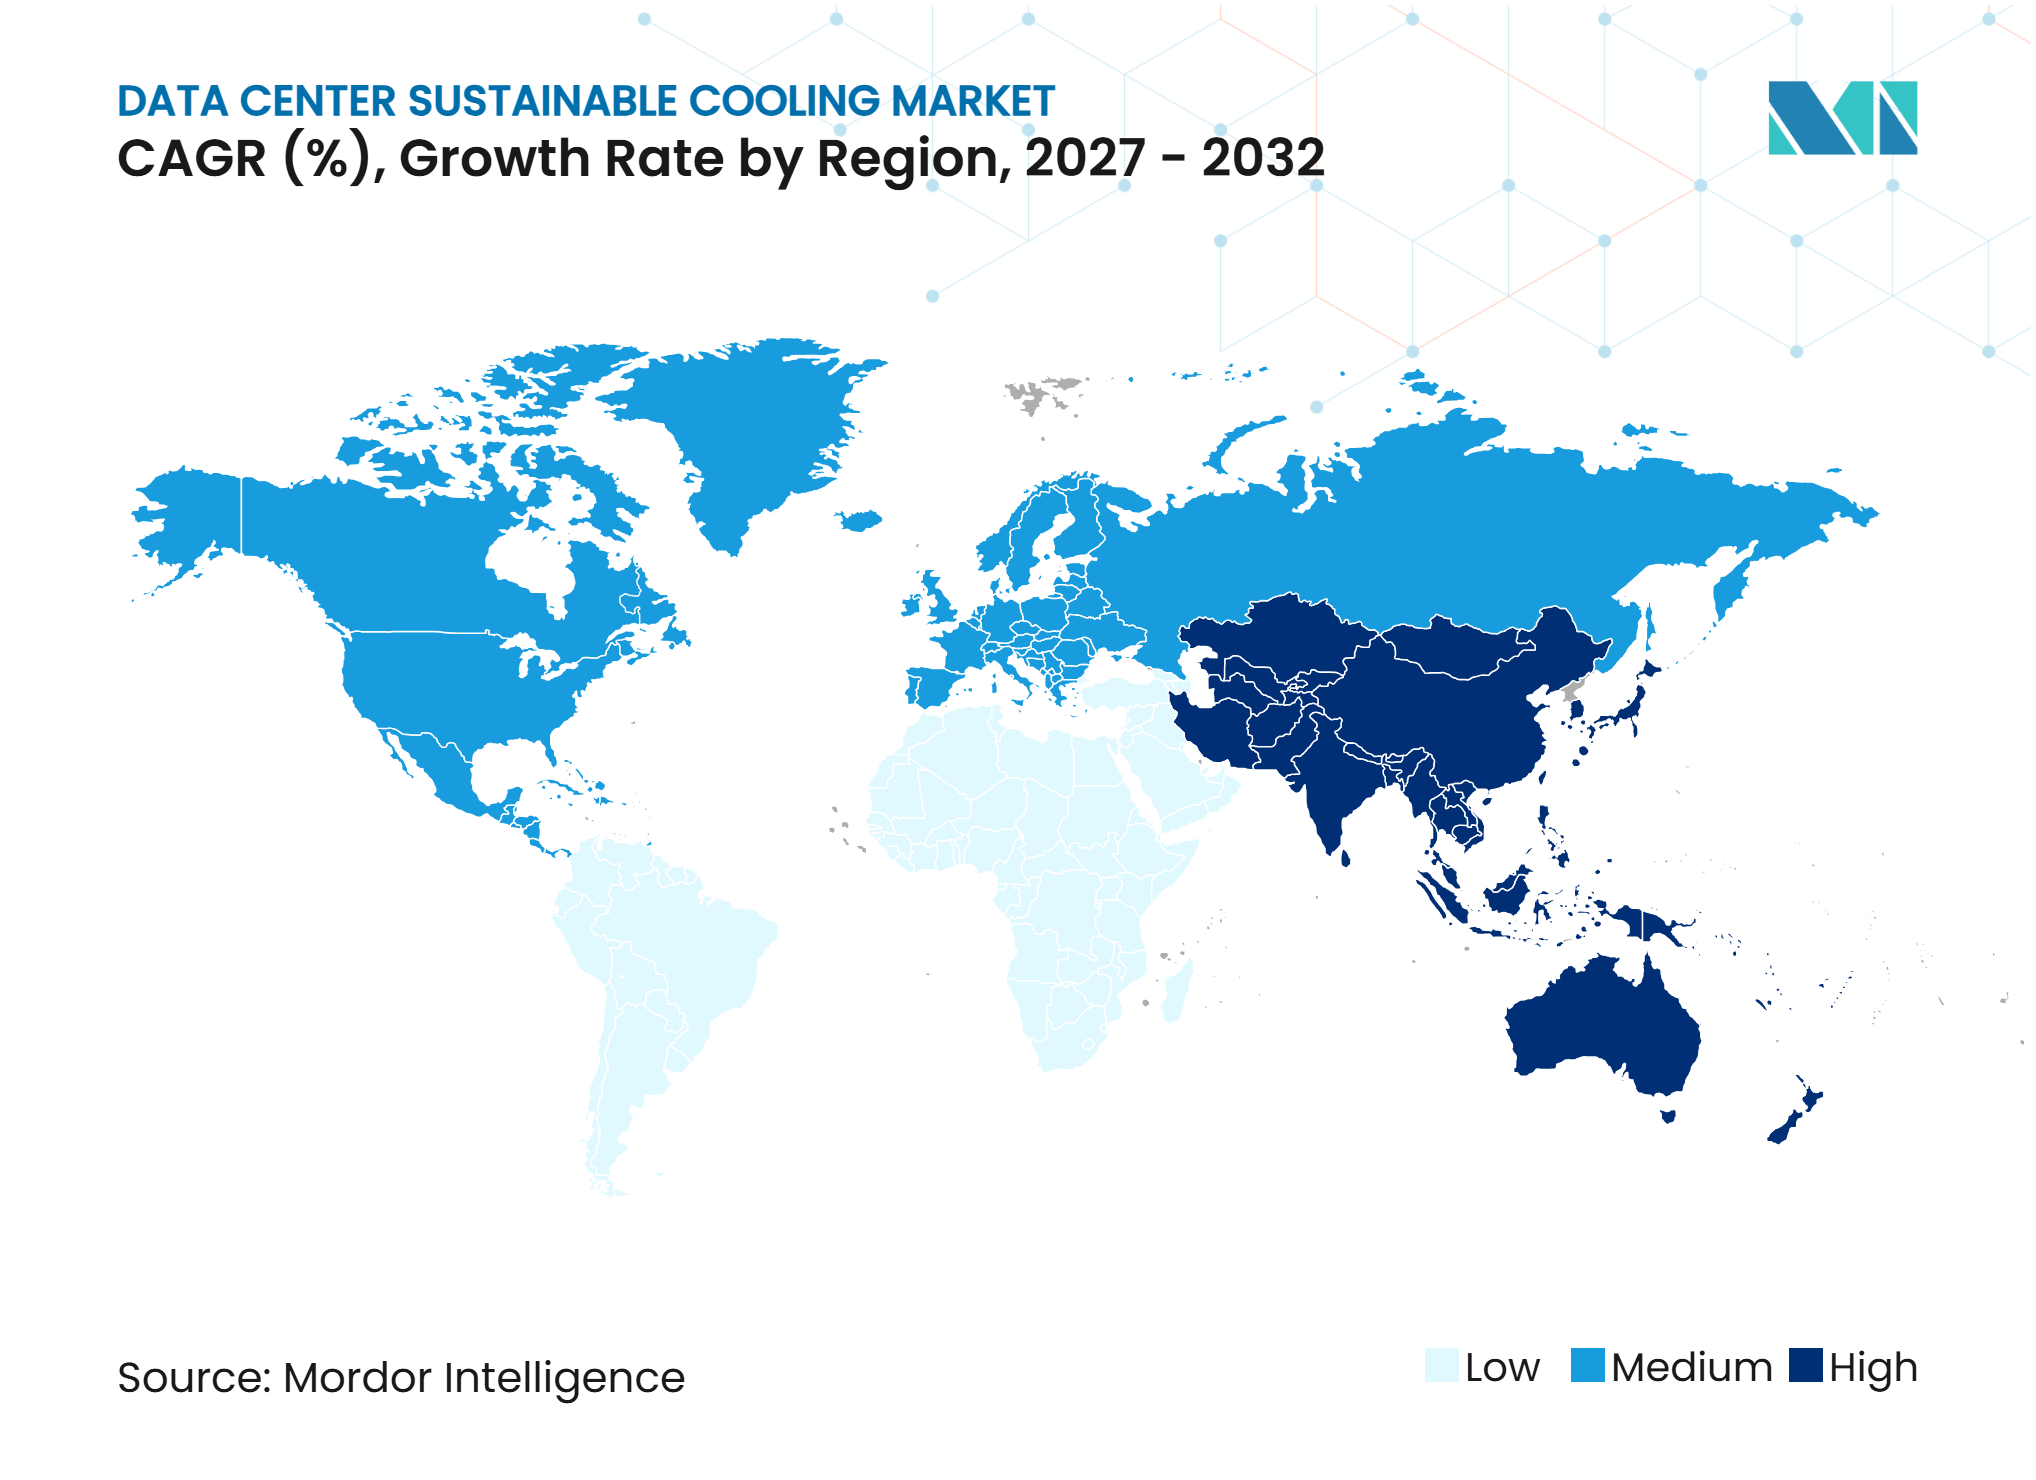
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement durable des centres de données par Mordor Intelligence
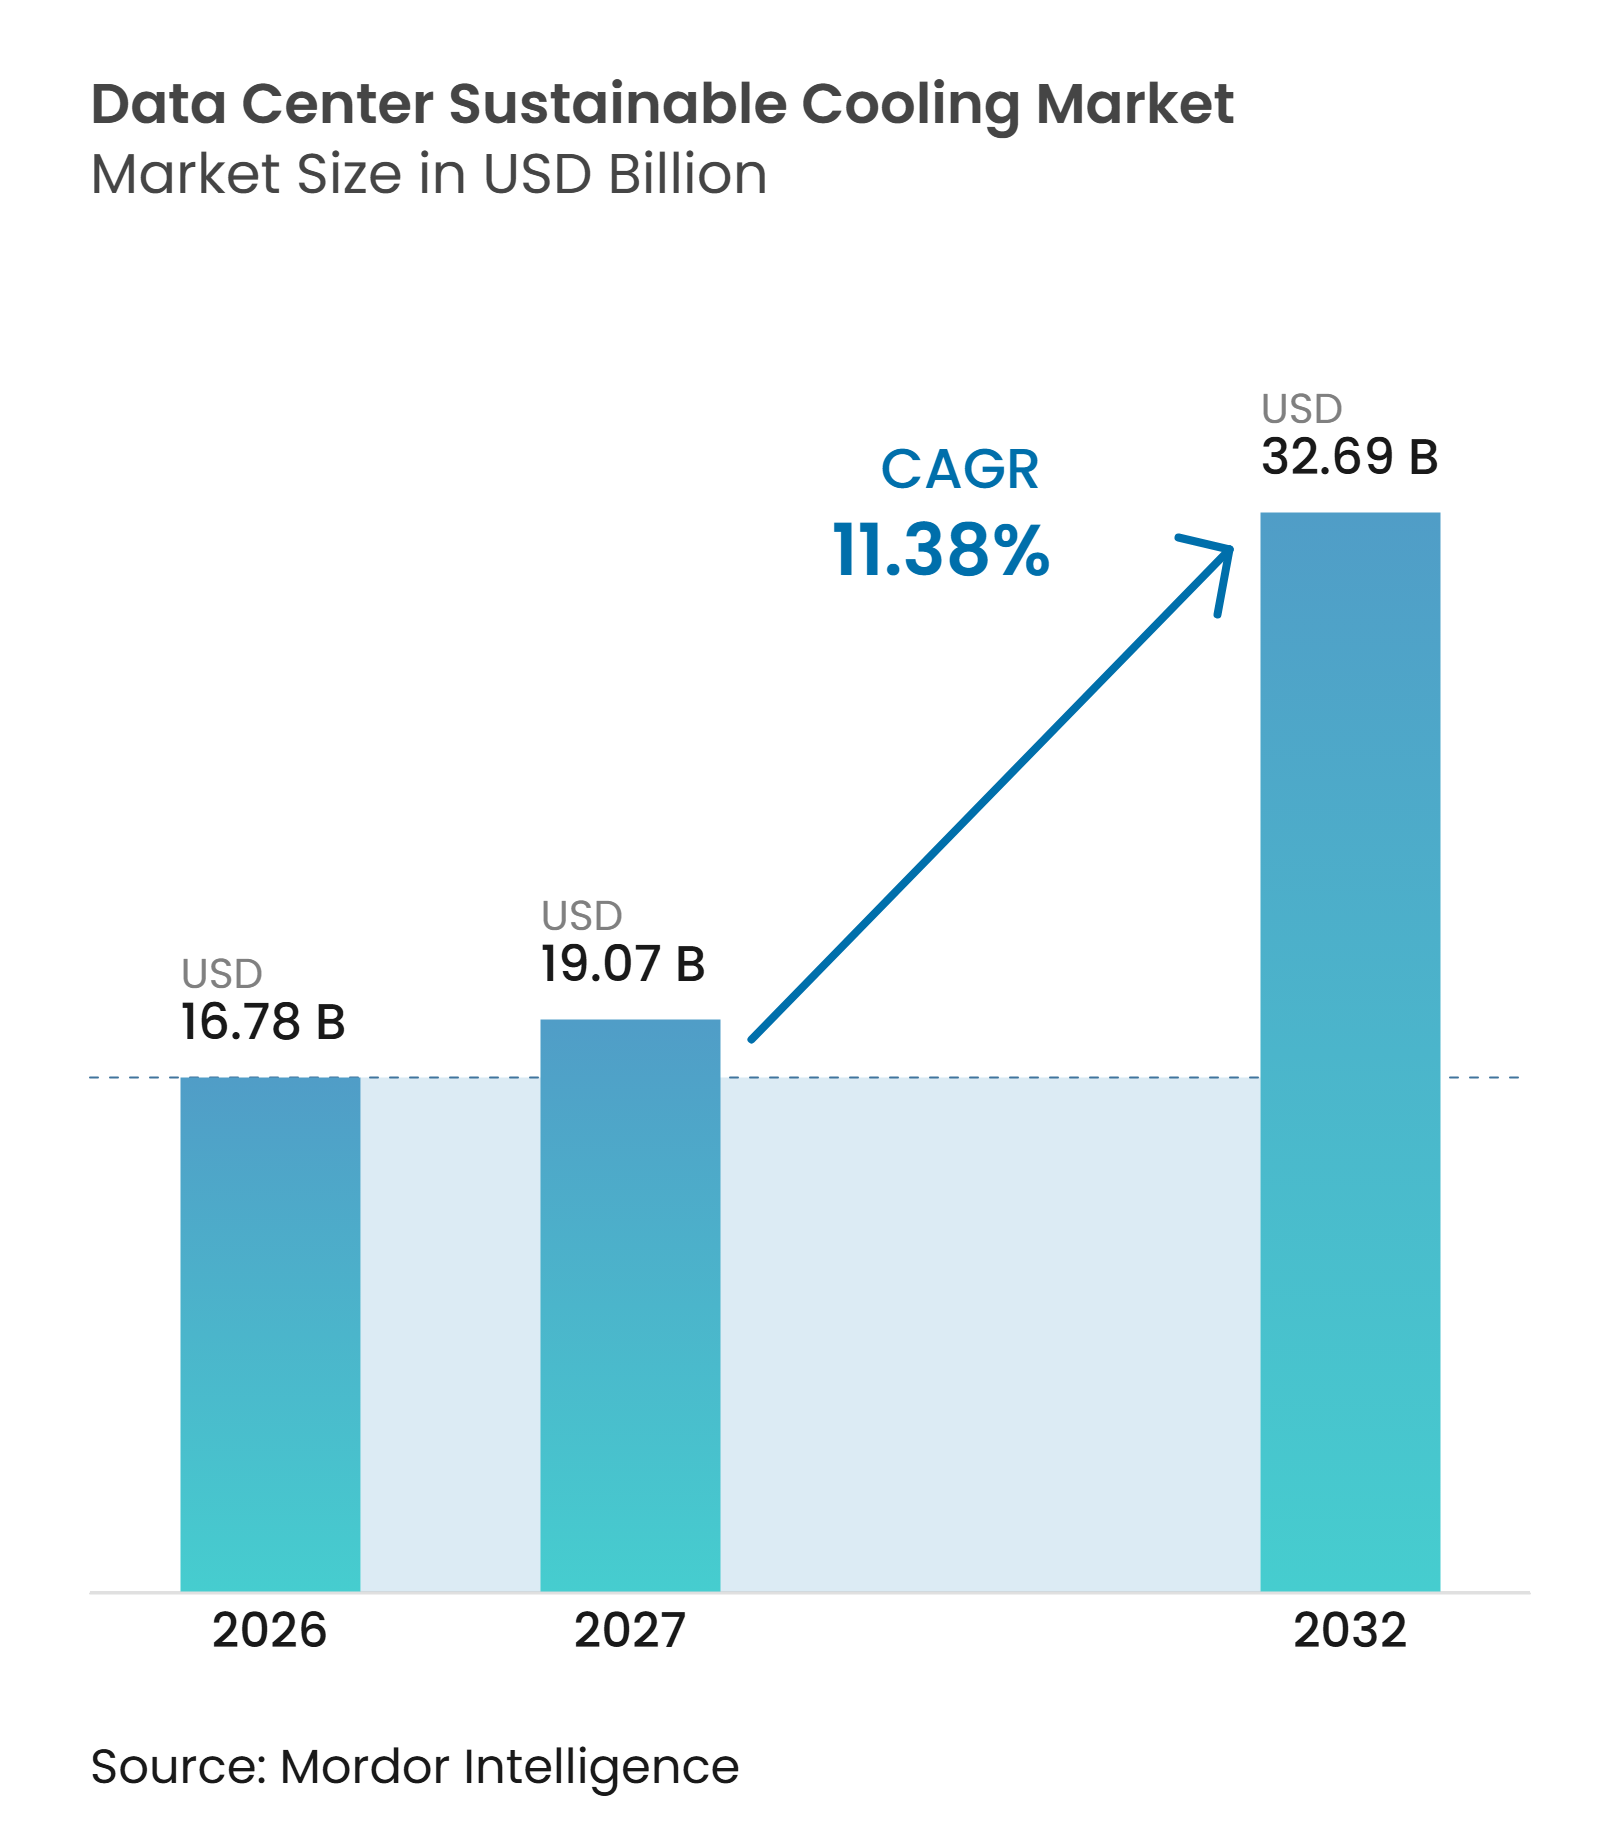
La taille du marché du refroidissement durable des centres de données devrait s'étendre de 16,78 milliards USD en 2026 à 19,07 milliards USD en 2027, puis à 32,69 milliards USD d'ici 2032, enregistrant un CAGR de 11,38 % entre 2027 et 2032. Les densités de baies plus élevées font évoluer le refroidissement d'une fonction de support des installations vers une exigence de conception fondamentale pour l'infrastructure d'intelligence artificielle. Les systèmes à air conventionnels restent pertinents pour la base installée, mais ils sont moins adaptés aux clusters d'entraînement et d'inférence à très haute densité. Le marché du refroidissement durable des centres de données attire donc des investissements vers des conceptions prêtes pour le liquide, des équipements de rejet de chaleur, des systèmes de contrôle et de gestion des fluides. Les acquisitions et l'intégration de produits facilitent la capacité des grands fournisseurs à proposer des équipements et des services sur l'ensemble de la chaîne de refroidissement. Les exigences réglementaires en matière d'énergie, d'eau et de réfrigérants, ainsi que les obligations de reporting, mettent également davantage l'accent sur l'efficacité et l'interopérabilité des systèmes.
Points clés du rapport
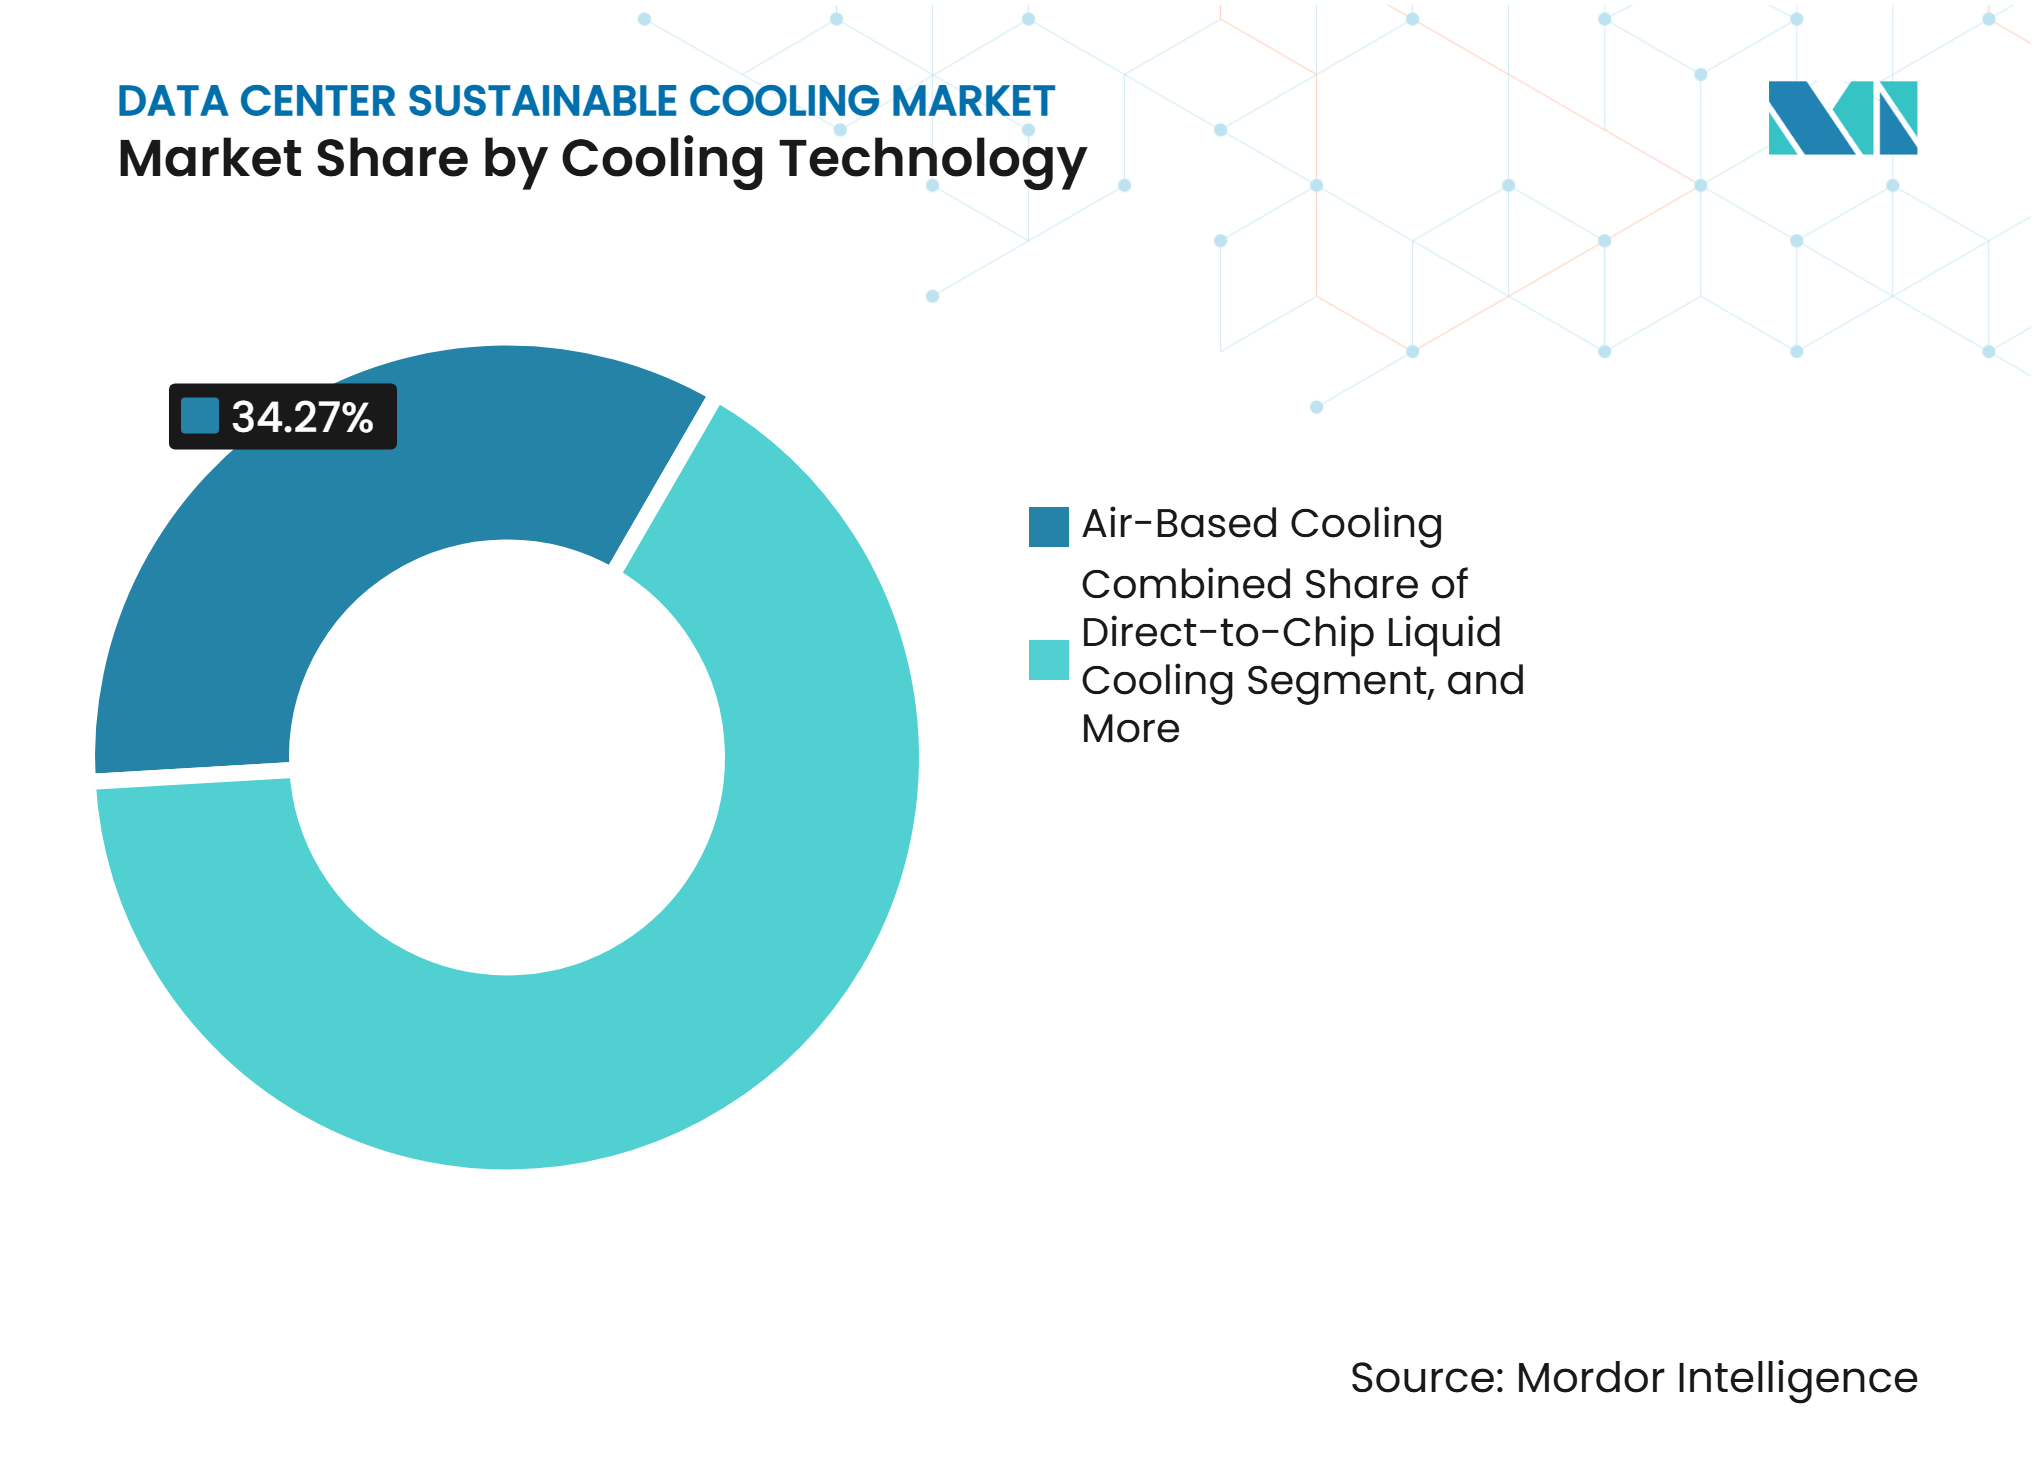
- Par technologie de refroidissement, le refroidissement par air détenait 34,27 % de la part du marché du refroidissement durable des centres de données en 2026, tandis que le refroidissement par immersion devrait se développer à un CAGR de 11,66 % jusqu'en 2032.
- Par technologie de rejet de chaleur, les systèmes refroidis par air représentaient 46,73 % de la part du marché du refroidissement durable des centres de données en 2026, tandis que les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 11,94 % jusqu'en 2032.
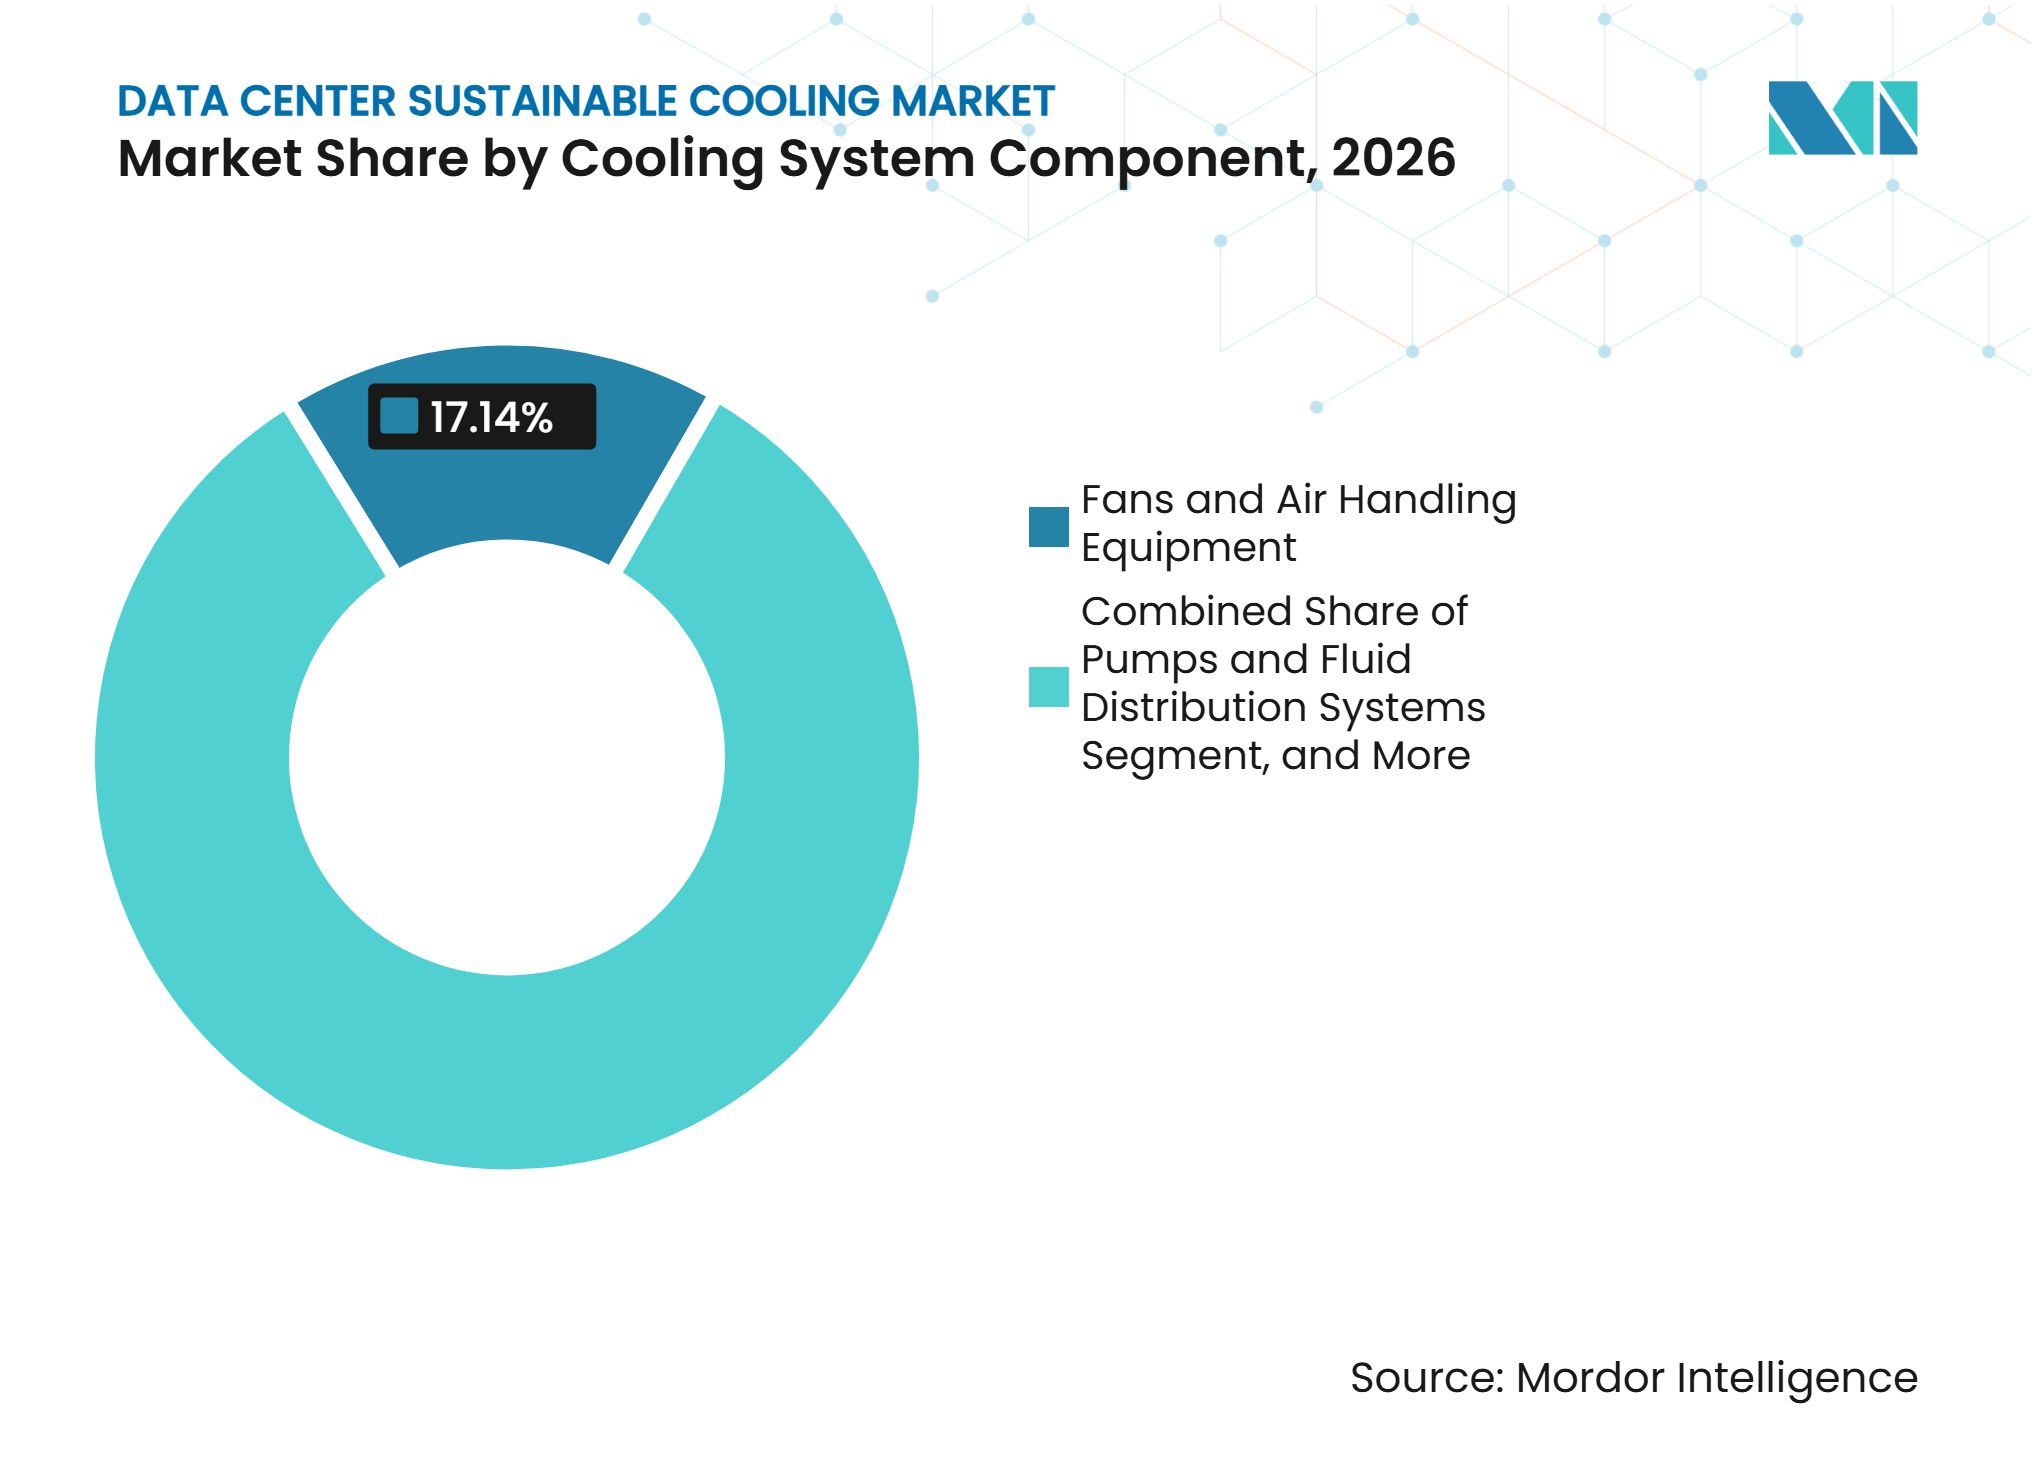
- Par composant du système de refroidissement, les ventilateurs et équipements de traitement d'air représentaient 17,14 % de la part du marché du refroidissement durable des centres de données en 2026, tandis que les unités de distribution de refroidissement devraient se développer à un CAGR de 11,83 % jusqu'en 2032.
- Par approche de durabilité, le refroidissement à haute efficacité énergétique représentait 38,29 % de la part du marché du refroidissement durable des centres de données en 2026, tandis que le refroidissement avec récupération de chaleur devrait se développer à un CAGR de 12,14 % jusqu'en 2032.
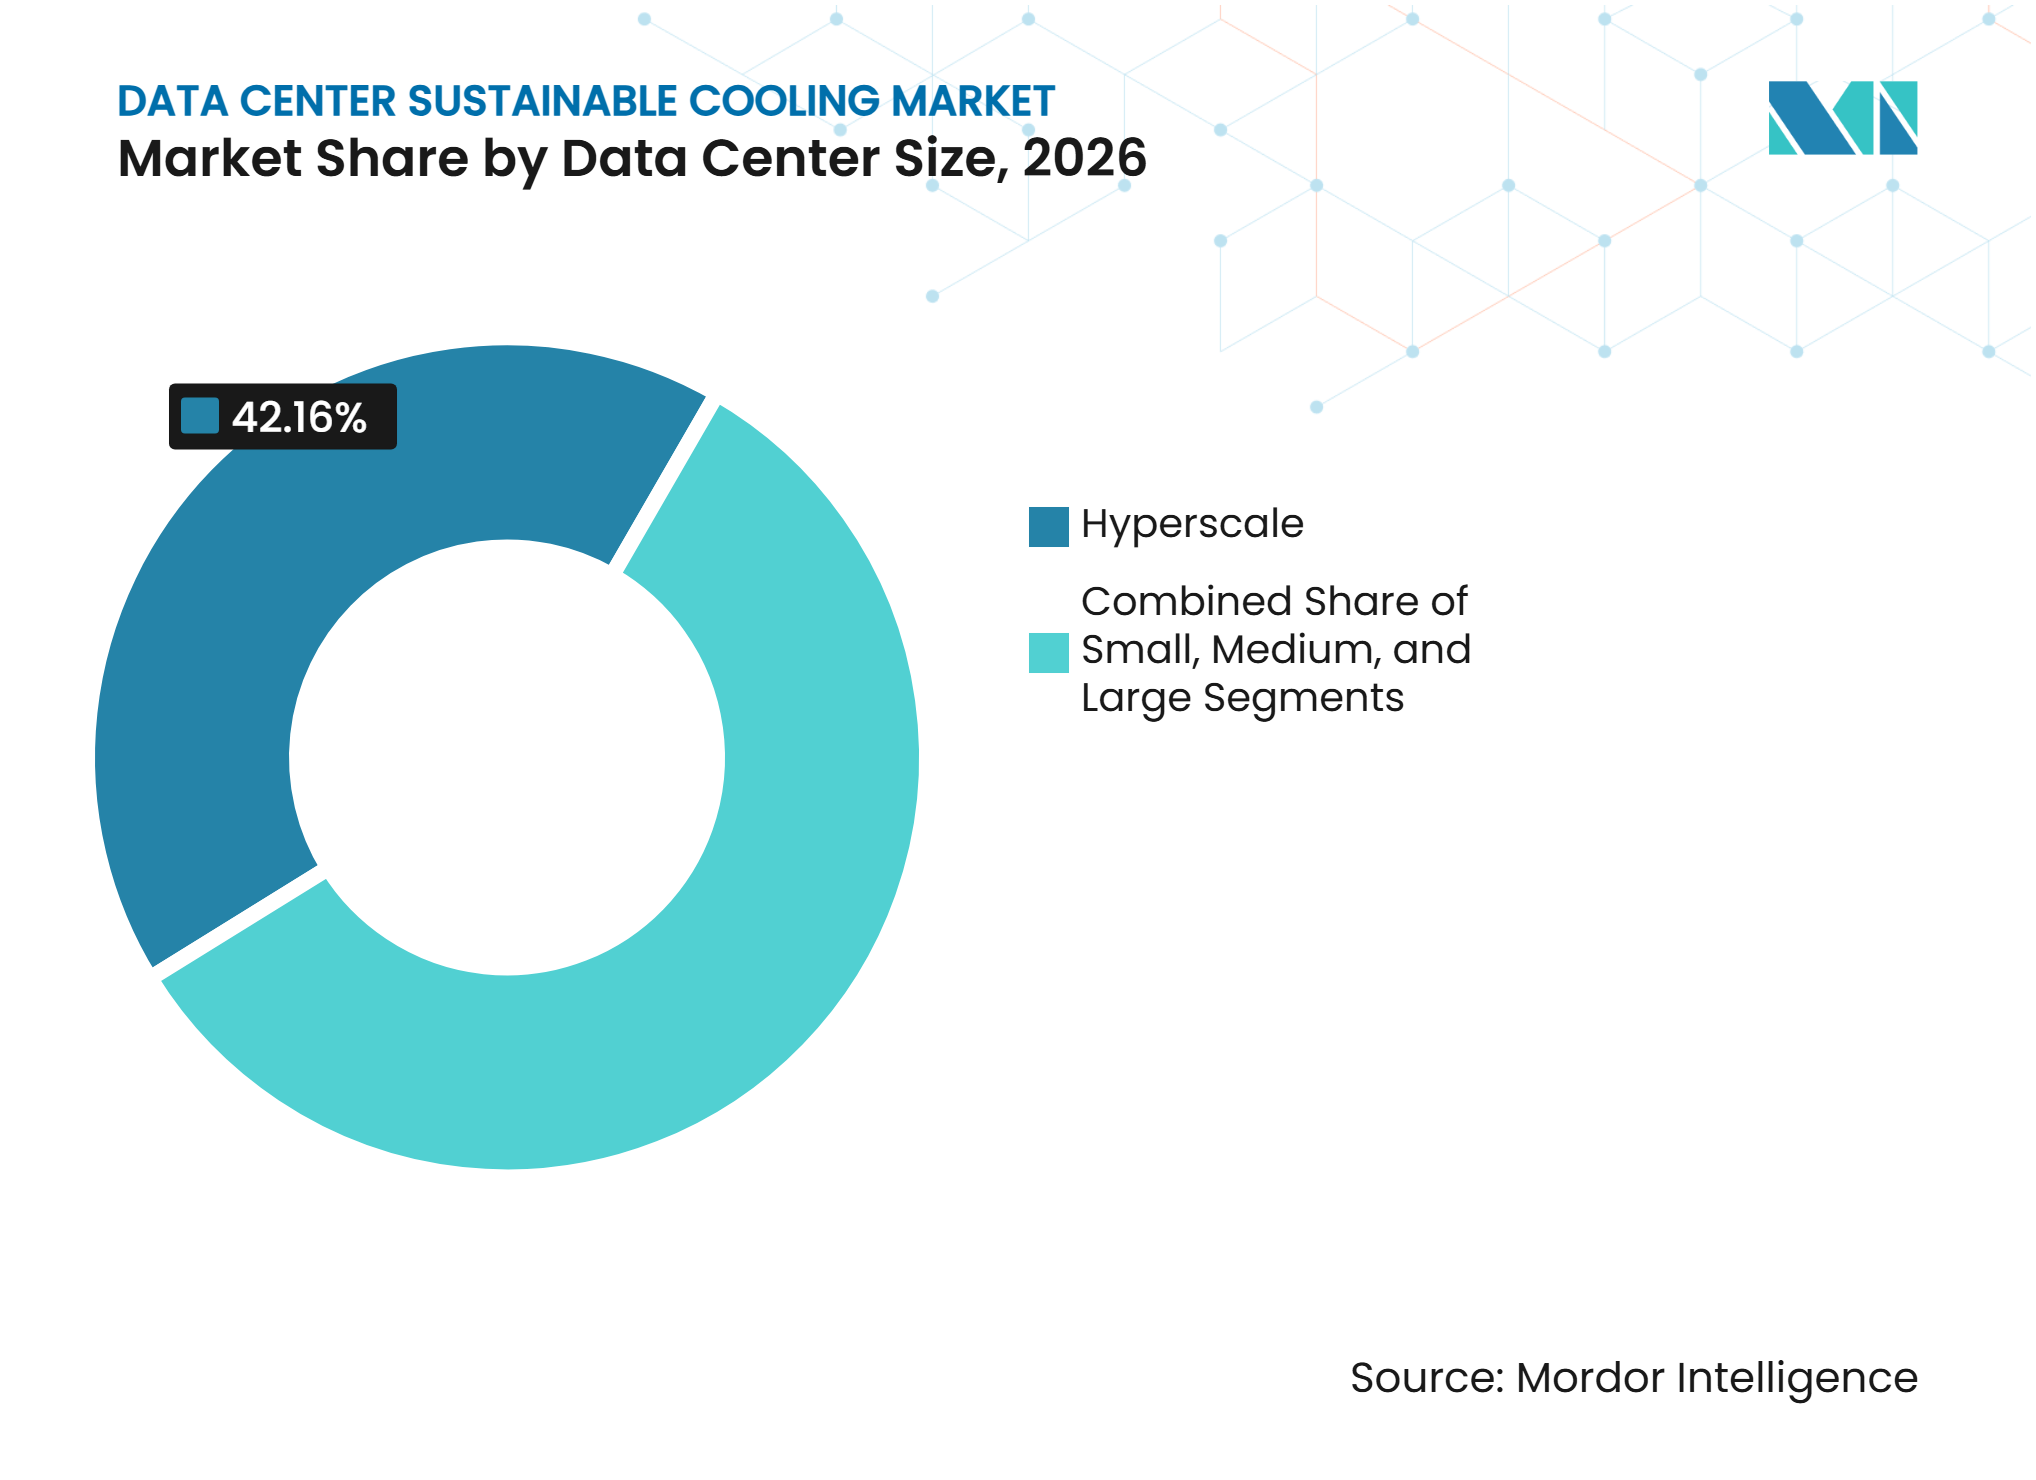
- Par taille de centre de données, les centres de données hyperscale détenaient 42,16 % de la part du marché du refroidissement durable des centres de données en 2026 et constituent la catégorie de taille à la croissance la plus rapide jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient 44,26 % de la part du marché du refroidissement durable des centres de données en 2026 et constituent la catégorie d'opérateurs à la croissance la plus rapide jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,28 % de la part du marché du refroidissement durable des centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,99 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la densité thermique des charges de travail IA et HPC | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion hyperscale dans les métropoles secondaires | +1.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Obligation de divulgation du PUE et des émissions de GES | +1.5% | Europe, avec répercussions sur l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Garanties des équipementiers couvrant les boucles directes vers la puce | +1.2% | Mondial, porté par l'Amérique du Nord | Court terme (≤ 2 ans) |
| Standardisation des fluides caloporteurs compatibles OCP | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Monétisation de la chaleur résiduelle via les boucles de réseau de chaleur urbain | +0.7% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la densité thermique des charges de travail IA et HPC
Les principaux accélérateurs d'intelligence artificielle ont une puissance de conception thermique supérieure à 1 000 W par puce et évoluent vers 2 000 W ou plus. Ces charges créent des conditions dans les baies que les systèmes à air conventionnels ne peuvent pas gérer sans un soutien mécanique substantiel. L'ASHRAE recommande des architectures de refroidissement direct vers la puce ou d'échangeurs de chaleur en porte arrière pour les baies fonctionnant de 50 kW à 120 kW. Ces recommandations montrent que ces niveaux sont désormais associés aux clusters d'entraînement et d'inférence plutôt qu'à des cas isolés en périphérie. Une revue évaluée par des pairs en 2025 a conclu que le refroidissement liquide direct et les échangeurs de chaleur en porte arrière offrent des options matures pour l'efficacité thermique, la scalabilité et la réutilisation de la chaleur. Elle a également constaté que les contrôles prédictifs peuvent améliorer les performances des installations par rapport au refroidissement par air statique, ce qui rend le choix de l'architecture de refroidissement pertinent pour la capacité des équipements, le contrôle du système, le potentiel de réutilisation et la capacité à exploiter des clusters denses dans des limites thermiques acceptables.[1]
Expansion hyperscale dans les métropoles secondaires
Les nouveaux campus dans des emplacements secondaires renforcent la demande de refroidissement prêt pour le liquide dès la première phase de conception. Ces emplacements manquent souvent de la grande base installée d'infrastructures de refroidissement héritées que l'on trouve dans les pôles établis. Cela facilite l'utilisation par les opérateurs de systèmes liquides, de refroidisseurs secs et d'autres équipements adaptés sans avoir à planifier des retrofits complexes. L'efficacité hydrique et les réfrigérants à faible potentiel de réchauffement climatique peuvent avoir une valeur plus grande là où les réseaux de chaleur urbains sont limités. Le marché du refroidissement durable des centres de données peut donc bénéficier de projets de nouvelles constructions qui traitent l'architecture thermique comme faisant partie de la sélection du site. Ces mêmes projets peuvent encore avoir besoin d'équilibrer les choix de refroidissement avec la disponibilité du réseau électrique local et les conditions hydriques, car un système adapté doit répondre aux exigences de densité tout en s'adaptant aux conditions physiques, aux services disponibles, aux pratiques d'exploitation prévues et aux priorités de durabilité du site sélectionné.
Obligation de divulgation du PUE et des émissions de GES
La Commission européenne a adopté un règlement délégué le 21 septembre 2026, établissant un label de durabilité de A à G pour les centres de données dont la puissance informatique installée est d'au moins 500 kW. Le label évalue les installations sur la base de l'efficacité d'utilisation de l'énergie et de l'eau, les premiers labels étant attendus en 2027. La Suède exige des opérateurs de centres de données éligibles un rapport annuel sur la performance énergétique depuis le 1er juillet 2025. Ces exigences placent la performance du refroidissement dans les rapports publics et les décisions d'approvisionnement. Les opérateurs qui investissent dans des systèmes efficaces ou avec récupération de chaleur peuvent utiliser de meilleurs résultats de performance pour soutenir les discussions avec les locataires. Le marché du refroidissement durable des centres de données bénéficie également d'un argument de conformité plus clair à mesure que le reporting passe d'une pratique volontaire à une divulgation formelle, rendant la consommation d'énergie, la consommation d'eau, la performance documentée et les choix techniques qui sous-tendent ces résultats plus visibles pour les opérateurs, les locataires, les régulateurs et les autres parties prenantes.
Garanties des équipementiers couvrant les boucles directes vers la puce
La couverture de garantie a précédemment ralenti l'utilisation de systèmes de refroidissement liquide tiers autour des processeurs de haute valeur. NVIDIA a introduit un parcours d'auto-validation des unités de distribution de refroidissement en septembre 2025 pour les fournisseurs souhaitant figurer sur sa liste de référence validée. Cette approche offre aux fournisseurs d'équipements une voie plus claire pour démontrer la compatibilité avec le matériel pris en charge. Schneider Electric a déclaré que son portefeuille d'unités de distribution de refroidissement Motivair prend en charge le matériel NVIDIA et couvre une plage de 105 kW à 2,5 MW. La société décrit également les refroidisseurs à air en circuit fermé comme un moyen de réduire la consommation d'eau sur les sites de centres de données. L'alliance OCP et ASHRAE travaille à aligner les spécifications ouvertes avec les normes de refroidissement établies, réduisant l'incertitude dans les déploiements multi-fournisseurs en reliant la conception des équipements, les attentes de validation, les exigences de performance des installations et les pratiques relatives aux fluides caloporteurs dans un cadre que les opérateurs peuvent utiliser pour comparer les solutions prises en charge.[2]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime d'investissement des technologies liquides avancées | -2.1% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Complexité du retrofit des espaces blancs hérités | -1.5% | Mondial, plus prononcé dans les marchés établis | Long terme (≥ 4 ans) |
| Expertise terrain limitée parmi les ingénieurs de facilities | -1.0% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Restrictions PFAS et incertitude sur le remplacement des fluides diphasiques | -0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime d'investissement des technologies liquides avancées
Les systèmes directs vers la puce et par immersion nécessitent un investissement initial plus important que les installations refroidies par air conventionnelles. Leur coût comprend les unités de distribution de refroidissement, les plaques froides, les collecteurs, les refroidisseurs, les boucles secondaires et la mise en service par des spécialistes. Les déploiements par immersion peuvent également nécessiter des travaux structurels pour supporter le poids des cuves. Les opérateurs doivent valider la propreté de la boucle, le contrôle du pH et les niveaux d'inhibiteur de corrosion avant la mise en service. Le marché du refroidissement durable des centres de données fait face à une adoption plus lente là où les locataires n'ont pas encore besoin d'une capacité d'intelligence artificielle à haute densité. Dans ces cas, un système refroidi par air conventionnel peut rester moins coûteux au moment de l'installation, et la nécessité de financer un ensemble complet d'équipements liquides, de travaux de préparation, de vérifications opérationnelles et d'un support spécialisé peut retarder une décision jusqu'à ce que la densité des charges de travail justifie clairement l'investissement supplémentaire.
Complexité du retrofit des espaces blancs hérités
La plupart des espaces blancs existants ont été conçus autour de planchers surélevés et de dalles perforées pour distribuer l'air. Les systèmes directs vers la puce nécessitent de la plomberie, une détection des fuites, un confinement et un nouveau zonage thermique que ces installations n'ont pas été construites pour supporter. Les mises à niveau en exploitation doivent souvent être échelonnées pour éviter les interruptions de refroidissement pour les clients existants. Cela peut laisser les opérateurs avec des environnements mixtes air-liquide plus difficiles à surveiller et à maintenir. Une revue évaluée par des pairs en 2025 a conclu que la faisabilité du retrofit dépend de la compatibilité entre le régime hydraulique hérité et la boucle de refroidissement de la technologie. La norme ASHRAE 90.4 ajoute des exigences de performance des installations pour les nouveaux systèmes installés dans des installations existantes, de sorte que les plans de retrofit doivent tenir compte de la disposition du bâtiment, du système existant, de la boucle liquide proposée, du séquençage des travaux et des exigences de performance post-installation.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de refroidissement :
le refroidissement par air conserve son avantage sur la base installéeLe refroidissement par air détenait 34,27 % de la part du marché du refroidissement durable des centres de données en 2026. Sa position reflète la taille de la base installée créée lorsque les baies fonctionnaient couramment à 5-20 kW. Les ventilateurs, les unités de traitement d'air pour salles informatiques, le confinement des allées et les systèmes associés restent familiers aux équipes de facilities. Ces systèmes peuvent encore être compétitifs en termes de coûts pour les charges de travail inférieures à 30 kW par baie. Le refroidissement liquide direct vers la puce, les échangeurs de chaleur en porte arrière, les systèmes évaporatifs, les systèmes adiabatiques, le free cooling et les conceptions à économiseur répondent à différentes exigences de densité et de coût. Le secteur du refroidissement durable des centres de données continue d'utiliser des systèmes à air là où leurs limites thermiques correspondent à la charge de travail.
Le refroidissement par immersion devrait se développer à un CAGR de 11,66 % de 2027 à 2032. Son attrait est le plus fort pour les opérateurs hyperscale qui peuvent accepter des conceptions à base de cuves en échange d'une plus grande capacité thermique. Une revue évaluée par des pairs en 2025 a conclu que les conceptions diphasiques peuvent offrir une haute efficacité d'extraction de chaleur pour des charges thermiques exigeantes au niveau de la puce. Cela les rend pertinents pour les configurations d'usines d'intelligence artificielle où les densités de baies dépassent 100 kW. Le support de garantie pour l'immersion reste moins mature que le support pour les systèmes directs vers la puce. Le parcours de validation publié par NVIDIA se concentre initialement sur les déploiements basés sur des unités de distribution de refroidissement, ce qui peut limiter les projets d'immersion qui dépendent du support GPU garanti par l'équipementier.



Par technologie de rejet de chaleur :
les systèmes hybrides répondent aux besoins en eau et en fiabilitéLes systèmes refroidis par air représentaient 46,73 % de la part du marché du refroidissement durable des centres de données en 2026. Ils offrent des coûts d'installation plus faibles, une consommation d'eau limitée et des pratiques de maintenance familières pour les installations à densité modérée. Les équipements refroidis par eau, les systèmes évaporatifs, les refroidisseurs secs et les systèmes hybrides répondent à la demande restante. Les opérateurs choisissent parmi eux en fonction du climat, de la disponibilité de l'eau, de la charge de refroidissement et des objectifs de durabilité. Les options de refroidissement en circuit fermé et à sec ont une pertinence particulière dans les zones à contraintes hydriques. Le marché du refroidissement durable des centres de données dépend de choix de rejet de chaleur qui maintiennent la capacité sans créer une exposition inutile à l'eau.
Les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 11,94 % de 2027 à 2032. Ces systèmes utilisent des refroidisseurs secs lorsque les conditions ambiantes le permettent et ajoutent un refroidissement évaporatif ou mécanique pendant les périodes de pointe. Cette approche opérationnelle offre aux installations un juste milieu pratique entre le refroidissement humide et une conception entièrement côté air. Vertiv a acquis ThermoKey en mars 2026 pour ajouter des refroidisseurs secs et des échangeurs de chaleur à microcanaux à son portefeuille. La société a lié l'acquisition aux options à faible potentiel de réchauffement climatique qui soutiennent les exigences du règlement F-gaz de l'UE. L'élimination progressive des F-gaz européens influence donc la sélection des équipements même là où un système entièrement à base d'eau pourrait autrement répondre aux besoins thermiques.
Par composant du système de refroidissement :
les unités de distribution de refroidissement gagnent en importance à mesure que les déploiements liquides s'étendentLes ventilateurs et équipements de traitement d'air représentaient 17,14 % de la part du marché du refroidissement durable des centres de données en 2026. Leur position de tête reflète la grande base installée d'unités de traitement d'air pour salles informatiques, de systèmes en rangée et de conceptions à dalles perforées. Les refroidisseurs, les tours de refroidissement, les échangeurs de chaleur, les pompes, les équipements de distribution de fluides et les systèmes de contrôle du refroidissement constituent le reste du mix de composants. Les systèmes de surveillance gagnent en importance à mesure que les contrôles prédictifs deviennent plus courants dans la gestion des installations. Ils aident les opérateurs à observer les conditions des fluides, la charge des équipements et les performances thermiques. Le secteur du refroidissement durable des centres de données continue de s'appuyer sur ces composants même si le refroidissement liquide devient plus répandu.
Les unités de distribution de refroidissement devraient se développer à un CAGR de 11,83 % de 2027 à 2032. Une unité de distribution de refroidissement relie le système de refroidissement côté installation à la boucle de refroidissement technologique, ce qui en fait un composant central dans les conceptions directes vers la puce. LiquidStack a annoncé la disponibilité commerciale de sa plateforme d'unité de distribution de refroidissement GigaModular avec une capacité validée jusqu'à 14 MW en mai 2026. La conception modulaire permet d'ajouter de la capacité en phase avec les étapes de déploiement du campus. L'Open Compute Project a publié la version 1.3 de sa spécification de fluide caloporteur pour plaque froide à base d'eau monophasique en août 2026. La spécification établit des exigences communes pour le pH, la corrosion, les solides dissous et le contrôle microbien, améliorant l'interopérabilité entre les boucles d'unités de distribution de refroidissement.

Par approche de durabilité :
la récupération de chaleur relie l'efficacité à la valeur commercialeLe refroidissement à haute efficacité énergétique détenait 38,29 % de la part du marché du refroidissement durable des centres de données en 2026. Cette catégorie comprend les équipements et les stratégies de contrôle qui réduisent la puissance de refroidissement par rapport à la charge informatique. Le refroidissement à haute efficacité hydrique, les réfrigérants à faible potentiel de réchauffement climatique et les contrôles d'optimisation intégrés répondent à d'autres mesures de durabilité. Le label de durabilité européen évaluera les centres de données éligibles sur l'efficacité d'utilisation de l'énergie et l'efficacité d'utilisation de l'eau. Cette distinction confirme que la faible consommation d'énergie et la faible consommation d'eau sont des objectifs techniques distincts. Le marché du refroidissement durable des centres de données a besoin de systèmes qui répondent aux deux mesures sans réduire la fiabilité du service.
Le refroidissement avec récupération de chaleur devrait croître à un CAGR de 12,14 % de 2027 à 2032. La chaleur récupérée peut alimenter les réseaux de chaleur urbains plutôt que d'être rejetée comme déchet. Fortum a mis en service deux installations de pompes à chaleur sur les sites de centres de données de Microsoft à Espoo et Kirkkonummi au cours de la saison de chauffage 2025-2026. Les sites fournissent 350 MW de capacité thermique au réseau de chaleur urbain de Fortum, desservant 250 000 résidents. L'investissement était de 225 millions EUR (243 millions USD). Une étude de 2026 a conclu qu'un système de chauffage urbain à grande échelle et longue distance utilisant des pompes à chaleur à plusieurs étages pourrait atteindre un coefficient de performance système de 3,46 et une période de retour sur investissement de 2,57 ans pour une source de chaleur de 100 MW.
Par taille de centre de données :
les installations hyperscale définissent les exigences de refroidissementLes centres de données hyperscale représentaient 42,16 % de la part du marché du refroidissement durable dans le marché des centres de données en 2026. Ils représentent également la catégorie de taille à la croissance la plus rapide jusqu'en 2032. Les grandes installations se préparent de plus en plus à un déploiement prêt pour le liquide afin de répondre à la demande des locataires pour une densité compatible avec l'intelligence artificielle. Les opérateurs moyens et petits font face à des délais plus longs et à des coûts par baie plus élevés lorsqu'ils envisagent une transition vers le liquide. Leurs installations nécessitent souvent une reconception supplémentaire avant que de nouvelles boucles puissent être installées. Le marché du refroidissement durable des centres de données reste donc concentré sur les projets qui peuvent financer des conceptions de refroidissement intégrées à grande échelle.
Les opérateurs hyperscale jouent également un rôle important dans la définition des exigences en matière d'équipements grâce au co-développement avec les équipementiers et aux spécifications ouvertes. Leurs volumes d'approvisionnement peuvent influencer la disponibilité et le coût des unités de distribution de refroidissement, des plaques froides, des refroidisseurs et des systèmes de contrôle pour les opérateurs plus petits. Google a déclaré en mai 2025 que la moitié de son empreinte mondiale de centres de données disposait d'un refroidissement liquide activé ou déployé. La société a décrit environ 1 GW de capacité de refroidissement liquide répartis sur 2 000 pods équipés de puces d'intelligence artificielle Tensor Processing Unit. Elle a également signalé une disponibilité de 99,999 % pour ces déploiements. Cette échelle soutient l'adoption plus large de l'infrastructure liquide et donne aux fournisseurs une forte incitation à développer des équipements pour les sites de plusieurs mégawatts.
Par type de centre de données :
les fournisseurs de services cloud établissent les normes techniquesLes fournisseurs de services cloud représentaient 44,26 % de la part du marché du refroidissement durable des centres de données en 2026. Ils constituent également le type de centre de données à la croissance la plus rapide jusqu'en 2032. Leurs choix concernant les unités de distribution de refroidissement, les spécifications des fluides caloporteurs et la conception des boucles peuvent affecter la chaîne d'approvisionnement plus large. Les spécifications ouvertes peuvent encourager les fournisseurs de colocation et les opérateurs d'entreprise à s'aligner sur une base technologique commune. La colocation, les entreprises et les centres de données en périphérie constituent la demande restante. Les installations d'entreprise et en périphérie doivent faire face à la hausse de la densité de calcul même lorsque leurs bâtiments n'ont pas été conçus à l'origine pour le refroidissement liquide.
Les fournisseurs de colocation font face à une tâche difficile de financement et d'exploitation. Ils doivent améliorer la capacité de refroidissement tout en respectant les accords de niveau de service et les engagements de densité de puissance pris dans le cadre d'hypothèses de refroidissement par air. Les locataires existants peuvent exiger un service ininterrompu tout au long de la mise à niveau. Cela rend les mises à niveau échelonnées importantes, même lorsque les travaux échelonnés augmentent la complexité. Les fournisseurs de services cloud contrôlent davantage leur architecture de refroidissement lorsqu'ils développent leurs propres campus. Les opérateurs de colocation peuvent répondre en utilisant des équipements modulaires qui prennent en charge la demande à haute densité sans nécessiter un remplacement immédiat et complet de l'installation.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 36,28 % de la part du marché du refroidissement durable des centres de données en 2026, reflétant sa forte concentration de campus d'entraînement d'intelligence artificielle hyperscale et de fournisseurs établis d'unités de distribution de refroidissement et de refroidisseurs. Le Texas, la Virginie, la Géorgie et l'Ohio sont des zones de développement clés pour les installations axées sur l'intelligence artificielle, où les exigences de densité de baies augmentent la demande de refroidissement liquide en circuit fermé, de refroidisseurs secs et d'équipements de rejet de chaleur à haute efficacité hydrique. Les propriétaires d'installations doivent associer ces systèmes à des capacités de maintenance pratiques car la transition affecte la plomberie, le contrôle des fluides et les pratiques de service ainsi que la sélection initiale des équipements thermiques. L'examen par l'Agence de protection de l'environnement des approbations de PFAS pour les fluides diphasiques est une influence réglementaire importante pour le refroidissement par immersion. Cette incertitude soutient l'intérêt pour les systèmes monophasiques directs vers la puce pendant que les options diélectriques sans PFAS arrivent à maturité et que les opérateurs recherchent des choix d'équipements fiables pour les projets déjà en cours de développement.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 11,99 % de 2027 à 2032. L'Inde ajoute de la capacité à Mumbai, Chennai, Hyderabad, Pune et dans des emplacements émergents tels que Visakhapatnam, tandis que les charges de travail d'intelligence artificielle et les grands déploiements cloud augmentent le besoin de systèmes de refroidissement capables de gérer des équipements denses. La Malaisie développe une infrastructure d'eau recyclée pour le refroidissement des centres de données grâce au partenariat AirTrunk et Johor Special Water, qui vise une réduction de 50 à 70 % de la demande en eau douce pour le refroidissement. Les exigences de Singapour en 2025 pour des équipements informatiques efficaces capables de fonctionner à des températures d'entrée allant jusqu'à 35 °C démontrent comment les marchés à climat chaud peuvent utiliser les normes d'équipement pour promouvoir l'efficacité des installations.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe déplace sa capacité au-delà de ses marchés FLAP-D établis à mesure que les exigences en matière de refroidissement, de réseau électrique et de site évoluent, et le cadre de reporting de la directive sur l'efficacité énergétique de l'UE et le label de durabilité délégué sont des facteurs de conformité clés dans la sélection des technologies. La loi allemande sur l'efficacité énergétique exige que les centres de données s'approvisionnent en électricité 100 % renouvelable à partir de 2027, tandis que les réseaux de chaleur urbains nordiques offrent une voie pour monétiser la chaleur récupérée des serveurs. Le site Meta d'Odense envoie la chaleur récupérée au réseau Fjernvarme Fyn et récupère 100 000 MWh annuellement. L'Amérique du Sud se développe à travers le Brésil, le Mexique, le Chili et la Colombie, où des emplacements plus frais peuvent prolonger les heures de free cooling et réduire l'énergie de refroidissement mécanique requise par les installations. L'Arabie saoudite et les Émirats arabes unis font face à des conditions chaudes et arides qui augmentent l'importance du refroidissement sec et des conceptions liquides en circuit fermé à faible consommation d'eau.
Paysage concurrentiel
Concentration du Marché
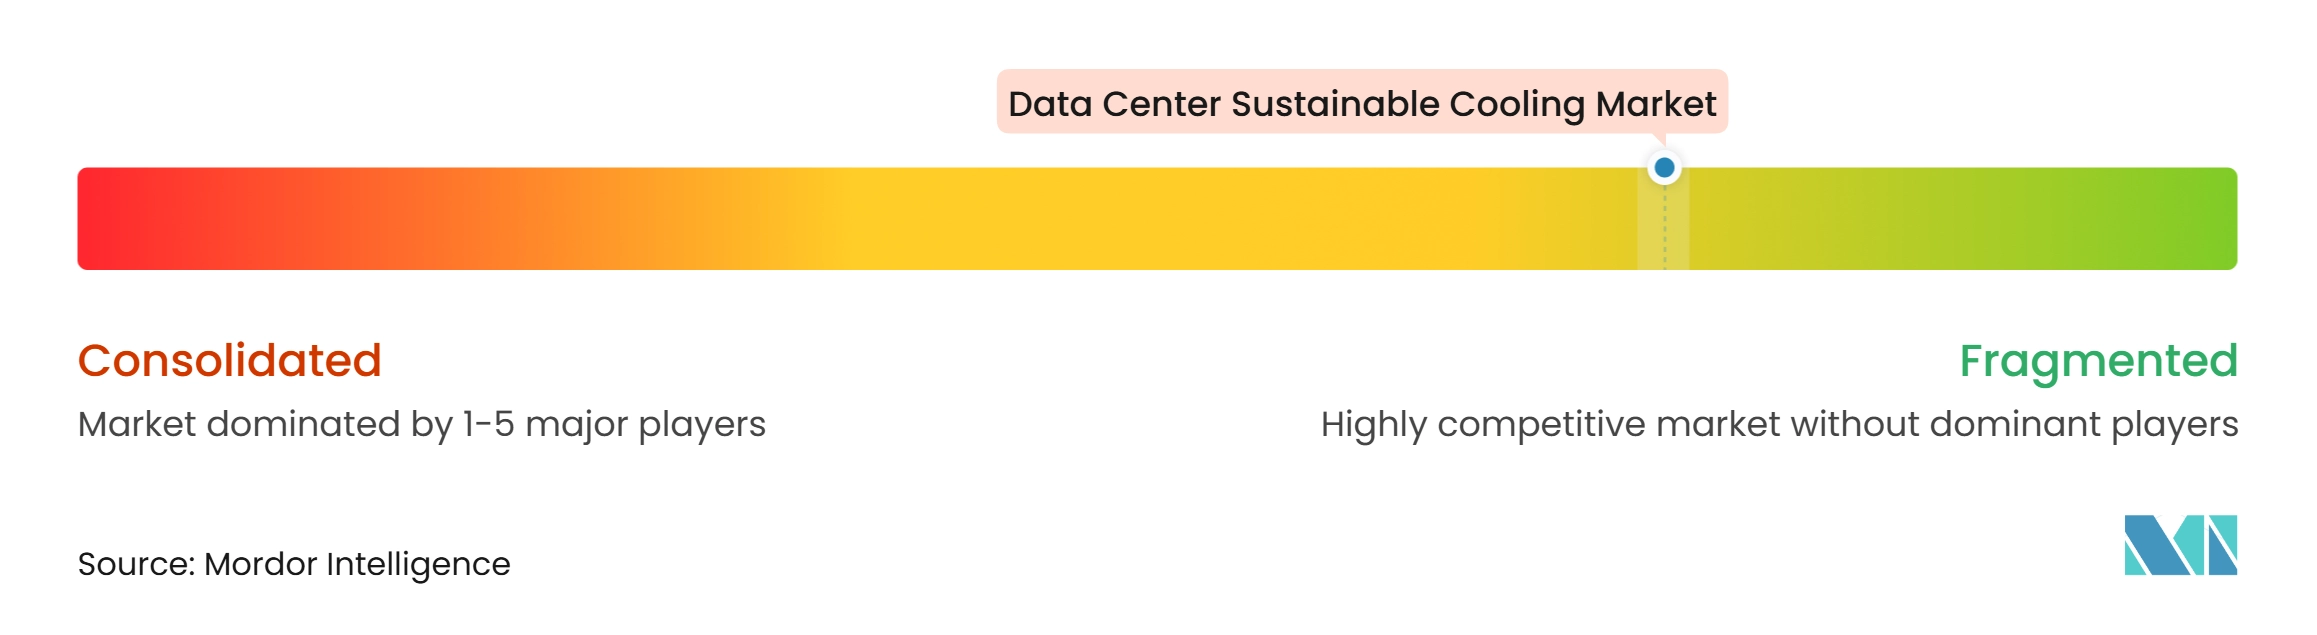
Le marché du refroidissement durable des centres de données est fragmenté au niveau des produits, mais la consolidation stratégique devient plus visible à mesure que les grands fournisseurs industriels cherchent à combiner les équipements, la gestion des fluides, le service et le support technique nécessaires aux installations à haute densité. Ecolab a conclu un accord pour acquérir CoolIT Systems en mars 2026 pour 4,75 milliards USD en espèces, une transaction qui illustre la valeur accordée au matériel spécialisé dans une plateforme plus large de refroidissement et de gestion de l'eau. Ecolab a déclaré que la combinaison associerait les unités de distribution de refroidissement, les plaques froides et les capacités de refroidissement direct vers la puce de CoolIT à sa chimie de l'eau, sa surveillance numérique et son réseau de service mondial, donnant aux clients accès à un ensemble de capacités plus intégré. Cette approche est importante car les clients disposant de grands déploiements d'intelligence artificielle doivent gérer ensemble les performances thermiques, la qualité de la boucle, la disponibilité des équipements, la consommation d'eau et l'accès au service, plutôt que de traiter chaque élément comme une décision d'approvisionnement distincte.
Trane Technologies a finalisé son acquisition de LiquidStack en mars 2026, ajoutant des produits de refroidissement liquide haute densité, direct vers la puce et par immersion à un portefeuille de gestion thermique plus large qui comprend déjà des équipements utilisés côté installation du système de refroidissement. La transaction donne à Trane Technologies une connexion plus étroite entre la génération de refroidissement, le rejet de chaleur, les contrôles, la distribution et les équipements thermiques au niveau du serveur, qui sont de plus en plus interdépendants dans les conceptions de sites axées sur l'intelligence artificielle. LiquidStack a ensuite rendu sa plateforme d'unité de distribution de refroidissement GigaModular disponible commercialement avec une capacité validée jusqu'à 14 MW en mai 2026, démontrant l'échelle des équipements désormais développés pour les constructions de campus par phases. Schneider Electric a également élargi son offre de refroidissement liquide via Motivair, avec un portefeuille couvrant des unités de distribution de refroidissement de 105 kW à 2,5 MW, des échangeurs de chaleur en porte arrière, des unités de dissipation de chaleur liquide-air, des plaques froides dynamiques et des systèmes de refroidissement technologique. Ensemble, ces mouvements montrent que les grands fournisseurs cherchent à alimenter l'ensemble du chemin depuis l'installation de refroidissement de l'installation jusqu'à la distribution des fluides et l'interface serveur, plutôt que de vendre une partie étroite d'un système de plus en plus intégré.
Les spécialistes conservent des opportunités là où ils peuvent simplifier les retrofits dans les espaces blancs refroidis par air, en particulier lorsque leurs équipements peuvent se connecter aux réseaux d'eau glacée existants et réduire le besoin d'un remplacement complet de l'infrastructure des installations. Les unités de distribution de refroidissement modulaires peuvent offrir une voie incrémentale pour les clients qui ont besoin d'une nouvelle capacité liquide mais ne peuvent pas accepter un arrêt général, des travaux de construction importants ou un changement soudain de chaque baie dans un environnement en exploitation. La spécification de fluide caloporteur de l'Open Compute Project établit des attentes communes pour le pH, la corrosion, les solides dissous et le contrôle microbien dans les boucles de plaques froides monophasiques, rendant l'interopérabilité technique plus visible pour les acheteurs. Ce cadre commun peut récompenser les entreprises dotées de solides capacités d'ingénierie d'application, de mise en service et de service car elles peuvent aider les clients à traduire une norme en une exploitation fiable sur un site spécifique. Il peut également aider les clients de colocation et d'entreprise à comparer des solutions multi-fournisseurs avec des exigences techniques plus claires, bien que le choix final dépende encore du système hydraulique de l'installation, des températures de fonctionnement, des engagements envers les locataires et de la capacité à maintenir les équipements.
Leaders du secteur du refroidissement durable des centres de données
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Trane Technologies plc
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du refroidissement durable des centres de données Entreprises couvertes dans ce rapport
- Vertiv Group Corp.
- Schneider Electric SE
- Trane Technologies plc
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Mitsubishi Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Modine Manufacturing Company
- CoolIT Systems Inc.
- Motivair Corporation
- LiquidStack Inc.
- Submer Technologies SL
- Boyd Corporation
- Delta Electronics, Inc.
- Alfa Laval AB
- Baltimore Aircoil Company
Développements industriels récents dans Marché du refroidissement durable des centres de données
- Octobre 2026 : Vertiv a annoncé l'acquisition de King Environmental Services, un spécialiste de la gestion des fluides pour centres de données. La transaction devrait être finalisée avant la fin de l'année 2026 et renforce la capacité de Vertiv à fournir une mise en service intégrée des boucles, une gestion de la chimie et un service sur site aux côtés de son portefeuille matériel. Elle étend le rôle de Vertiv d'un fournisseur d'équipements vers un partenaire de service sur le cycle de vie pour les clients exploitant des boucles de refroidissement liquide.
- Septembre 2026 : Trane Technologies et LiquidStack ont lancé une unité de distribution de refroidissement de 2,5 MW, avec des expéditions commerciales prévues pour débuter au deuxième trimestre 2027. L'unité cible les opérateurs hyperscale construisant des clusters de classe NVIDIA Vera Rubin qui nécessitent une capacité de refroidissement de plusieurs mégawatts par pod et ajoute une option définie pour les déploiements à grande densité.
- Septembre 2026 : La Commission européenne a adopté un règlement délégué établissant un système de notation de durabilité de A à G à l'échelle de l'UE pour les centres de données dont la puissance informatique installée est d'au moins 500 kW. Il évalue les opérateurs sur l'efficacité d'utilisation de l'énergie et l'efficacité d'utilisation de l'eau, les premiers labels étant attendus en 2027 et une proposition de performance énergétique minimale attendue au deuxième trimestre 2027. La règle rend les performances énergétiques et hydriques plus visibles dans un cadre de reporting commun.
- Juin 2026 : Schneider Electric a lancé la gamme de refroidisseurs Uniflair XCA, avec jusqu'à 2,5 MW de capacité de refroidissement par unité, pour les centres de données d'intelligence artificielle à haute densité nécessitant une infrastructure liquide à couplage étroit et une redondance. Le produit est destiné aux déploiements qui nécessitent que les équipements de refroidissement fonctionnent en étroite collaboration avec les systèmes liquides desservant des charges informatiques denses.
Périmètre du rapport mondial sur le marché du refroidissement durable des centres de données
Le marché du refroidissement durable des centres de données désigne le marché des technologies, systèmes et services de refroidissement à haute efficacité énergétique, à faible émission de carbone et à faible consommation d'eau, conçus pour gérer les charges thermiques dans les centres de données tout en minimisant l'impact environnemental, couvrant le refroidissement liquide (direct vers la puce, par immersion, échangeurs de chaleur en porte arrière), l'économisation côté air libre, le refroidissement évaporatif et adiabatique, les refroidisseurs à réfrigérants à faible potentiel de réchauffement climatique, la récupération de chaleur résiduelle, l'optimisation thermique pilotée par l'intelligence artificielle et les systèmes en circuit fermé à haute efficacité hydrique.
Le rapport sur le marché du refroidissement durable des centres de données est segmenté par technologie de refroidissement (refroidissement par air, refroidissement liquide direct vers la puce, refroidissement par immersion, échangeurs de chaleur en porte arrière, refroidissement évaporatif et adiabatique, systèmes de free cooling et à économiseur, et autres technologies de refroidissement durable), technologie de rejet de chaleur (systèmes refroidis par air, systèmes refroidis par eau, rejet de chaleur évaporatif, refroidisseurs secs et systèmes hybrides de rejet de chaleur), composant du système de refroidissement (unités de distribution de refroidissement, refroidisseurs, tours de refroidissement, échangeurs de chaleur, pompes et systèmes de distribution de fluides, ventilateurs et équipements de traitement d'air, et systèmes de contrôle et de surveillance du refroidissement), approche de durabilité (refroidissement à haute efficacité énergétique, refroidissement à haute efficacité hydrique, solutions de réfrigérants à faible potentiel de réchauffement climatique, refroidissement avec récupération de chaleur, et optimisation et contrôles de refroidissement intégrés), taille du centre de données (petite, moyenne, grande et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (Amérique du Nord (États-Unis, Canada et Mexique), Amérique du Sud (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, France, Pays-Bas, Irlande, Espagne, Italie, pays nordiques et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Australie, Singapour, Corée du Sud, Malaisie, Indonésie et reste de l'Asie-Pacifique), et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Qatar, Afrique du Sud, Égypte et reste du Moyen-Orient et de l'Afrique)). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Refroidissement par air |
| Refroidissement liquide direct vers la puce |
| Refroidissement par immersion |
| Échangeurs de chaleur en porte arrière |
| Refroidissement évaporatif et adiabatique |
| Systèmes de free cooling et à économiseur |
| Autres technologies de refroidissement durable |
| Systèmes refroidis par air |
| Systèmes refroidis par eau |
| Rejet de chaleur évaporatif |
| Refroidisseurs secs |
| Systèmes hybrides de rejet de chaleur |
| Unités de distribution de refroidissement |
| Refroidisseurs |
| Tours de refroidissement |
| Échangeurs de chaleur |
| Pompes et systèmes de distribution de fluides |
| Ventilateurs et équipements de traitement d'air |
| Systèmes de contrôle et de surveillance du refroidissement |
| Refroidissement à haute efficacité énergétique |
| Refroidissement à haute efficacité hydrique |
| Solutions de réfrigérants à faible potentiel de réchauffement climatique |
| Refroidissement avec récupération de chaleur |
| Optimisation et contrôles de refroidissement intégrés |
| Petite |
| Moyenne |
| Grande |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie de refroidissement | Refroidissement par air | |
| Refroidissement liquide direct vers la puce | ||
| Refroidissement par immersion | ||
| Échangeurs de chaleur en porte arrière | ||
| Refroidissement évaporatif et adiabatique | ||
| Systèmes de free cooling et à économiseur | ||
| Autres technologies de refroidissement durable | ||
| Par technologie de rejet de chaleur | Systèmes refroidis par air | |
| Systèmes refroidis par eau | ||
| Rejet de chaleur évaporatif | ||
| Refroidisseurs secs | ||
| Systèmes hybrides de rejet de chaleur | ||
| Par composant du système de refroidissement | Unités de distribution de refroidissement | |
| Refroidisseurs | ||
| Tours de refroidissement | ||
| Échangeurs de chaleur | ||
| Pompes et systèmes de distribution de fluides | ||
| Ventilateurs et équipements de traitement d'air | ||
| Systèmes de contrôle et de surveillance du refroidissement | ||
| Par approche de durabilité | Refroidissement à haute efficacité énergétique | |
| Refroidissement à haute efficacité hydrique | ||
| Solutions de réfrigérants à faible potentiel de réchauffement climatique | ||
| Refroidissement avec récupération de chaleur | ||
| Optimisation et contrôles de refroidissement intégrés | ||
| Par taille de centre de données | Petite | |
| Moyenne | ||
| Grande | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du refroidissement durable des centres de données ?
Le marché du refroidissement durable des centres de données devrait augmenter de 16,78 milliards USD en 2026 à 32,69 milliards USD d'ici 2032, à un CAGR de 11,38 % de 2027 à 2032.
Pourquoi les systèmes de refroidissement liquide deviennent-ils plus importants pour les centres de données ?
Les accélérateurs d'intelligence artificielle peuvent dépasser 1 000 W par puce, et les baies à haute densité nécessitent des architectures de refroidissement capables de dissiper plus de chaleur que les systèmes à air conventionnels ne peuvent gérer.
Quelle technologie de refroidissement se développe le plus rapidement ?
Le refroidissement par immersion devrait se développer à un CAGR de 11,66 % jusqu'en 2032, soutenu par sa haute capacité d'extraction de chaleur dans les configurations d'intelligence artificielle denses.
Quel rôle jouent les unités de distribution de refroidissement dans les installations d'intelligence artificielle ?
Les unités de distribution de refroidissement séparent le refroidissement de l'installation de la boucle de refroidissement technologique et sont essentielles à de nombreux déploiements directs vers la puce. Elles devraient se développer à un CAGR de 11,83 % jusqu'en 2032.
Comment les règles de durabilité affectent-elles les décisions de refroidissement des centres de données ?
Les exigences de l'UE valueront les installations éligibles sur l'efficacité d'utilisation de l'énergie et l'efficacité d'utilisation de l'eau, rendant l'efficacité du refroidissement et la gestion de l'eau plus importantes dans la planification des installations.
Quelle région se développe le plus rapidement pour le refroidissement durable des centres de données ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,99 % jusqu'en 2032, soutenue par de nouvelles capacités en Inde, en Malaisie, à Singapour et dans d'autres emplacements régionaux.