
Tamaño y Participación del Mercado de Enfriamiento Sostenible para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 32.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.38 % |
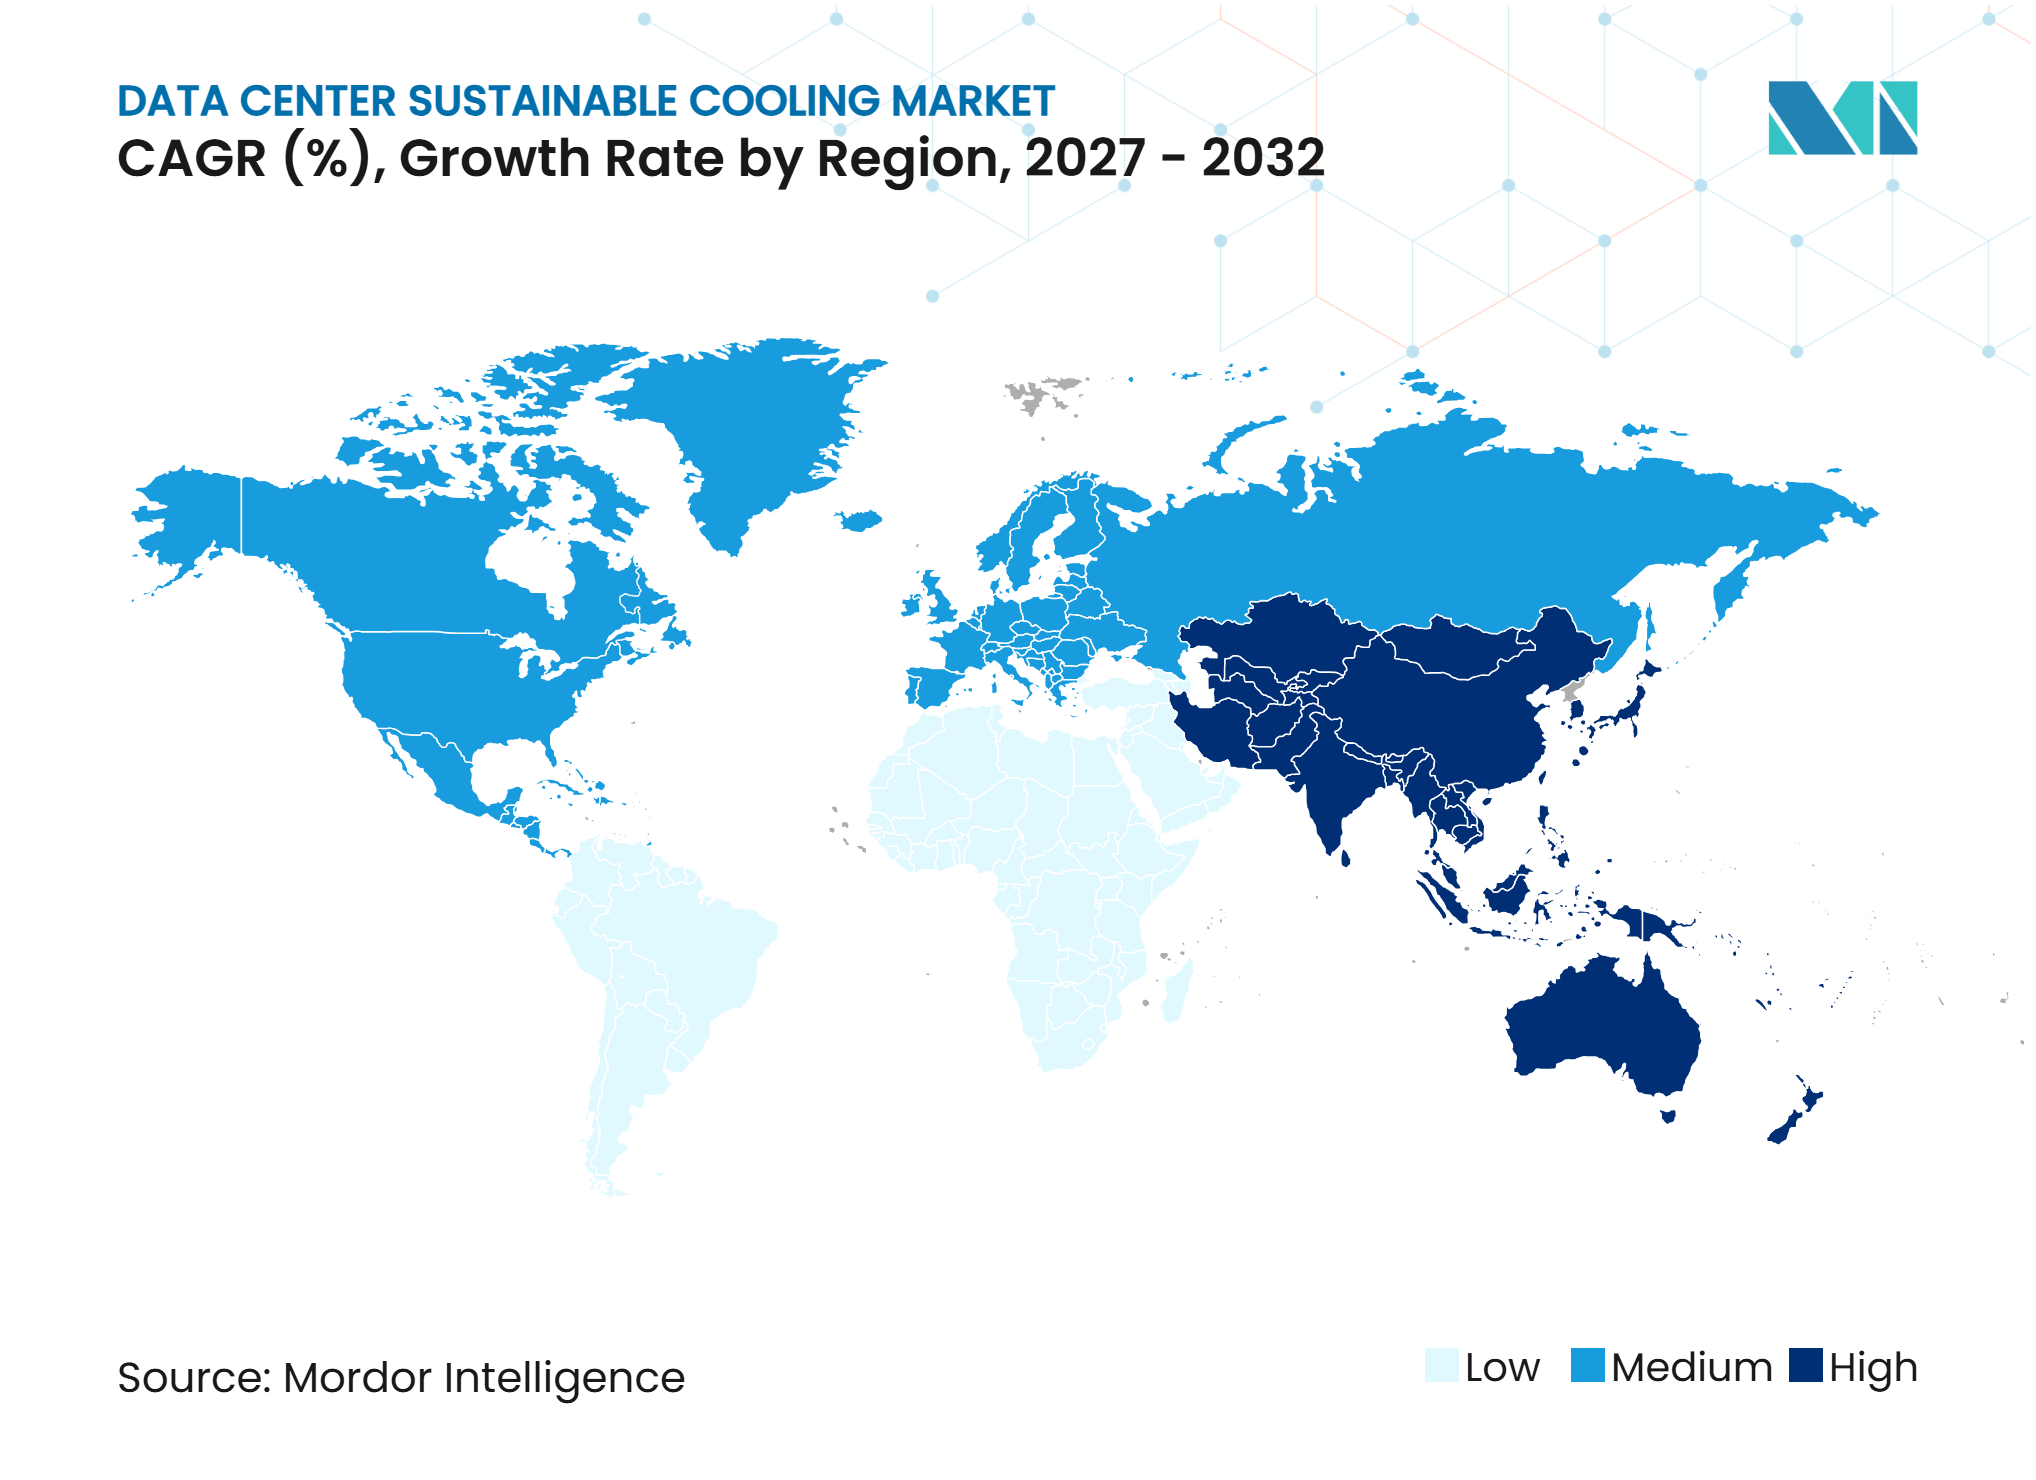
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfriamiento Sostenible para Centros de Datos por Mordor Intelligence
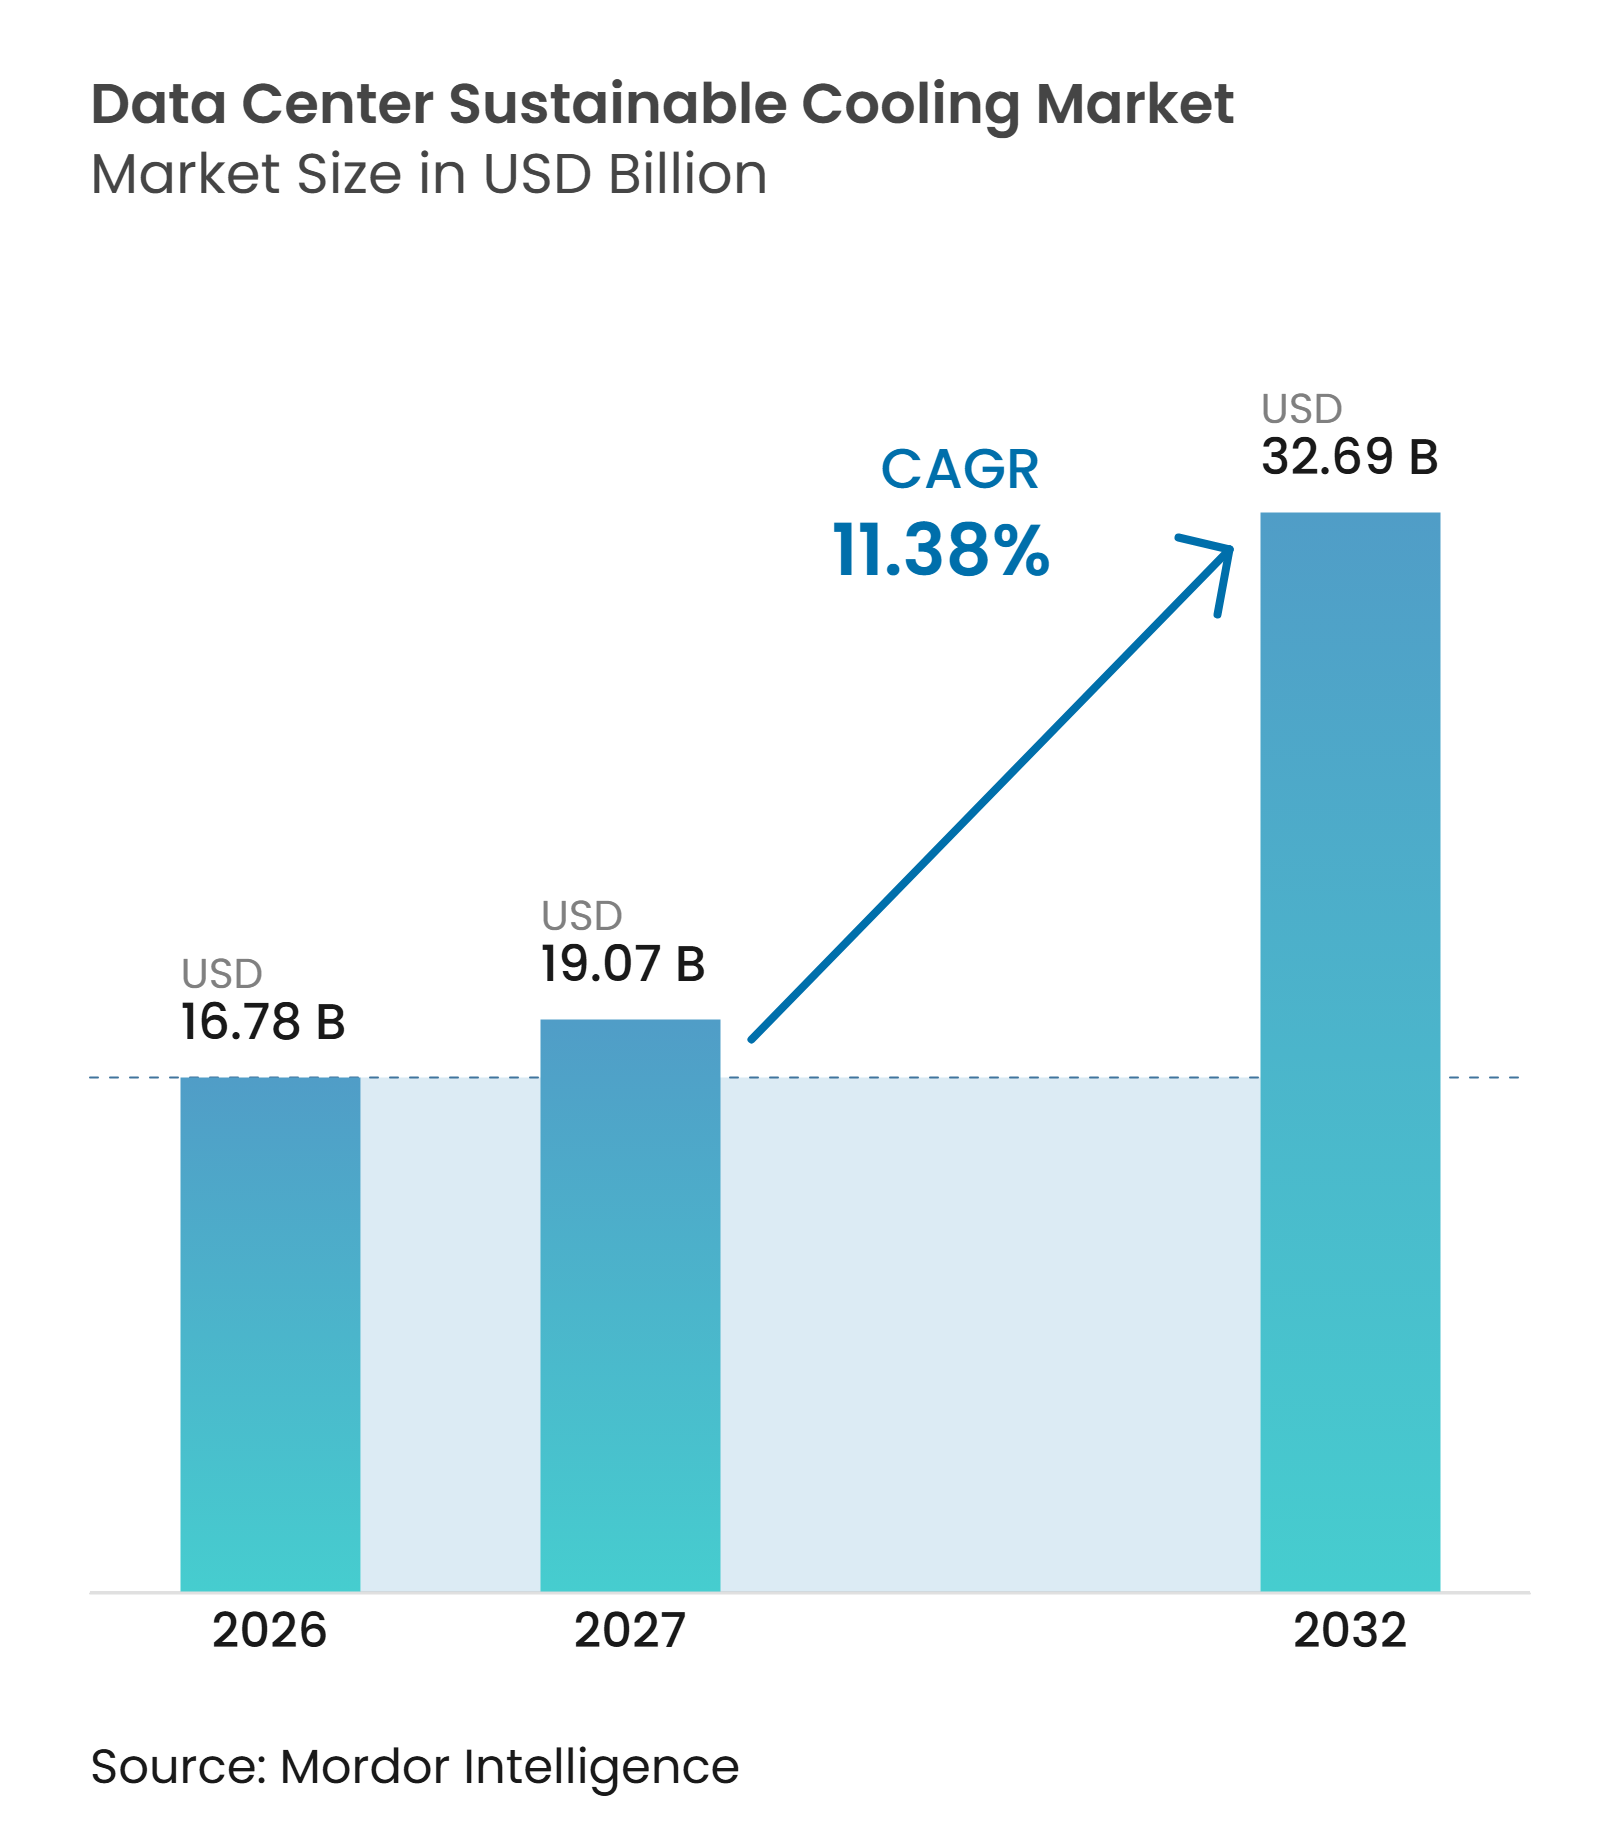
Se proyecta que el tamaño del mercado de enfriamiento sostenible para centros de datos se expanda de 16,78 mil millones de USD en 2026 a 19,07 mil millones de USD en 2027, y a 32,69 mil millones de USD para 2032, registrando un CAGR del 11,38% entre 2027 y 2032. Las mayores densidades de bastidores están transformando el enfriamiento de una función de soporte de instalaciones en un requisito de diseño central para la infraestructura de inteligencia artificial. Los sistemas de aire convencionales siguen siendo relevantes en la base instalada, pero son menos adecuados para los clústeres de entrenamiento e inferencia de mayor densidad. El mercado de enfriamiento sostenible para centros de datos está, por tanto, atrayendo inversiones hacia diseños preparados para líquidos, equipos de rechazo de calor, controles y gestión de fluidos. Las adquisiciones y la integración de productos están facilitando que los grandes proveedores ofrezcan equipos y servicios a lo largo de toda la cadena de enfriamiento. Los requisitos regulatorios en materia de energía, agua y refrigerantes, así como los de presentación de informes, también ponen mayor énfasis en la eficiencia y la interoperabilidad de los sistemas.
Conclusiones Clave del Informe
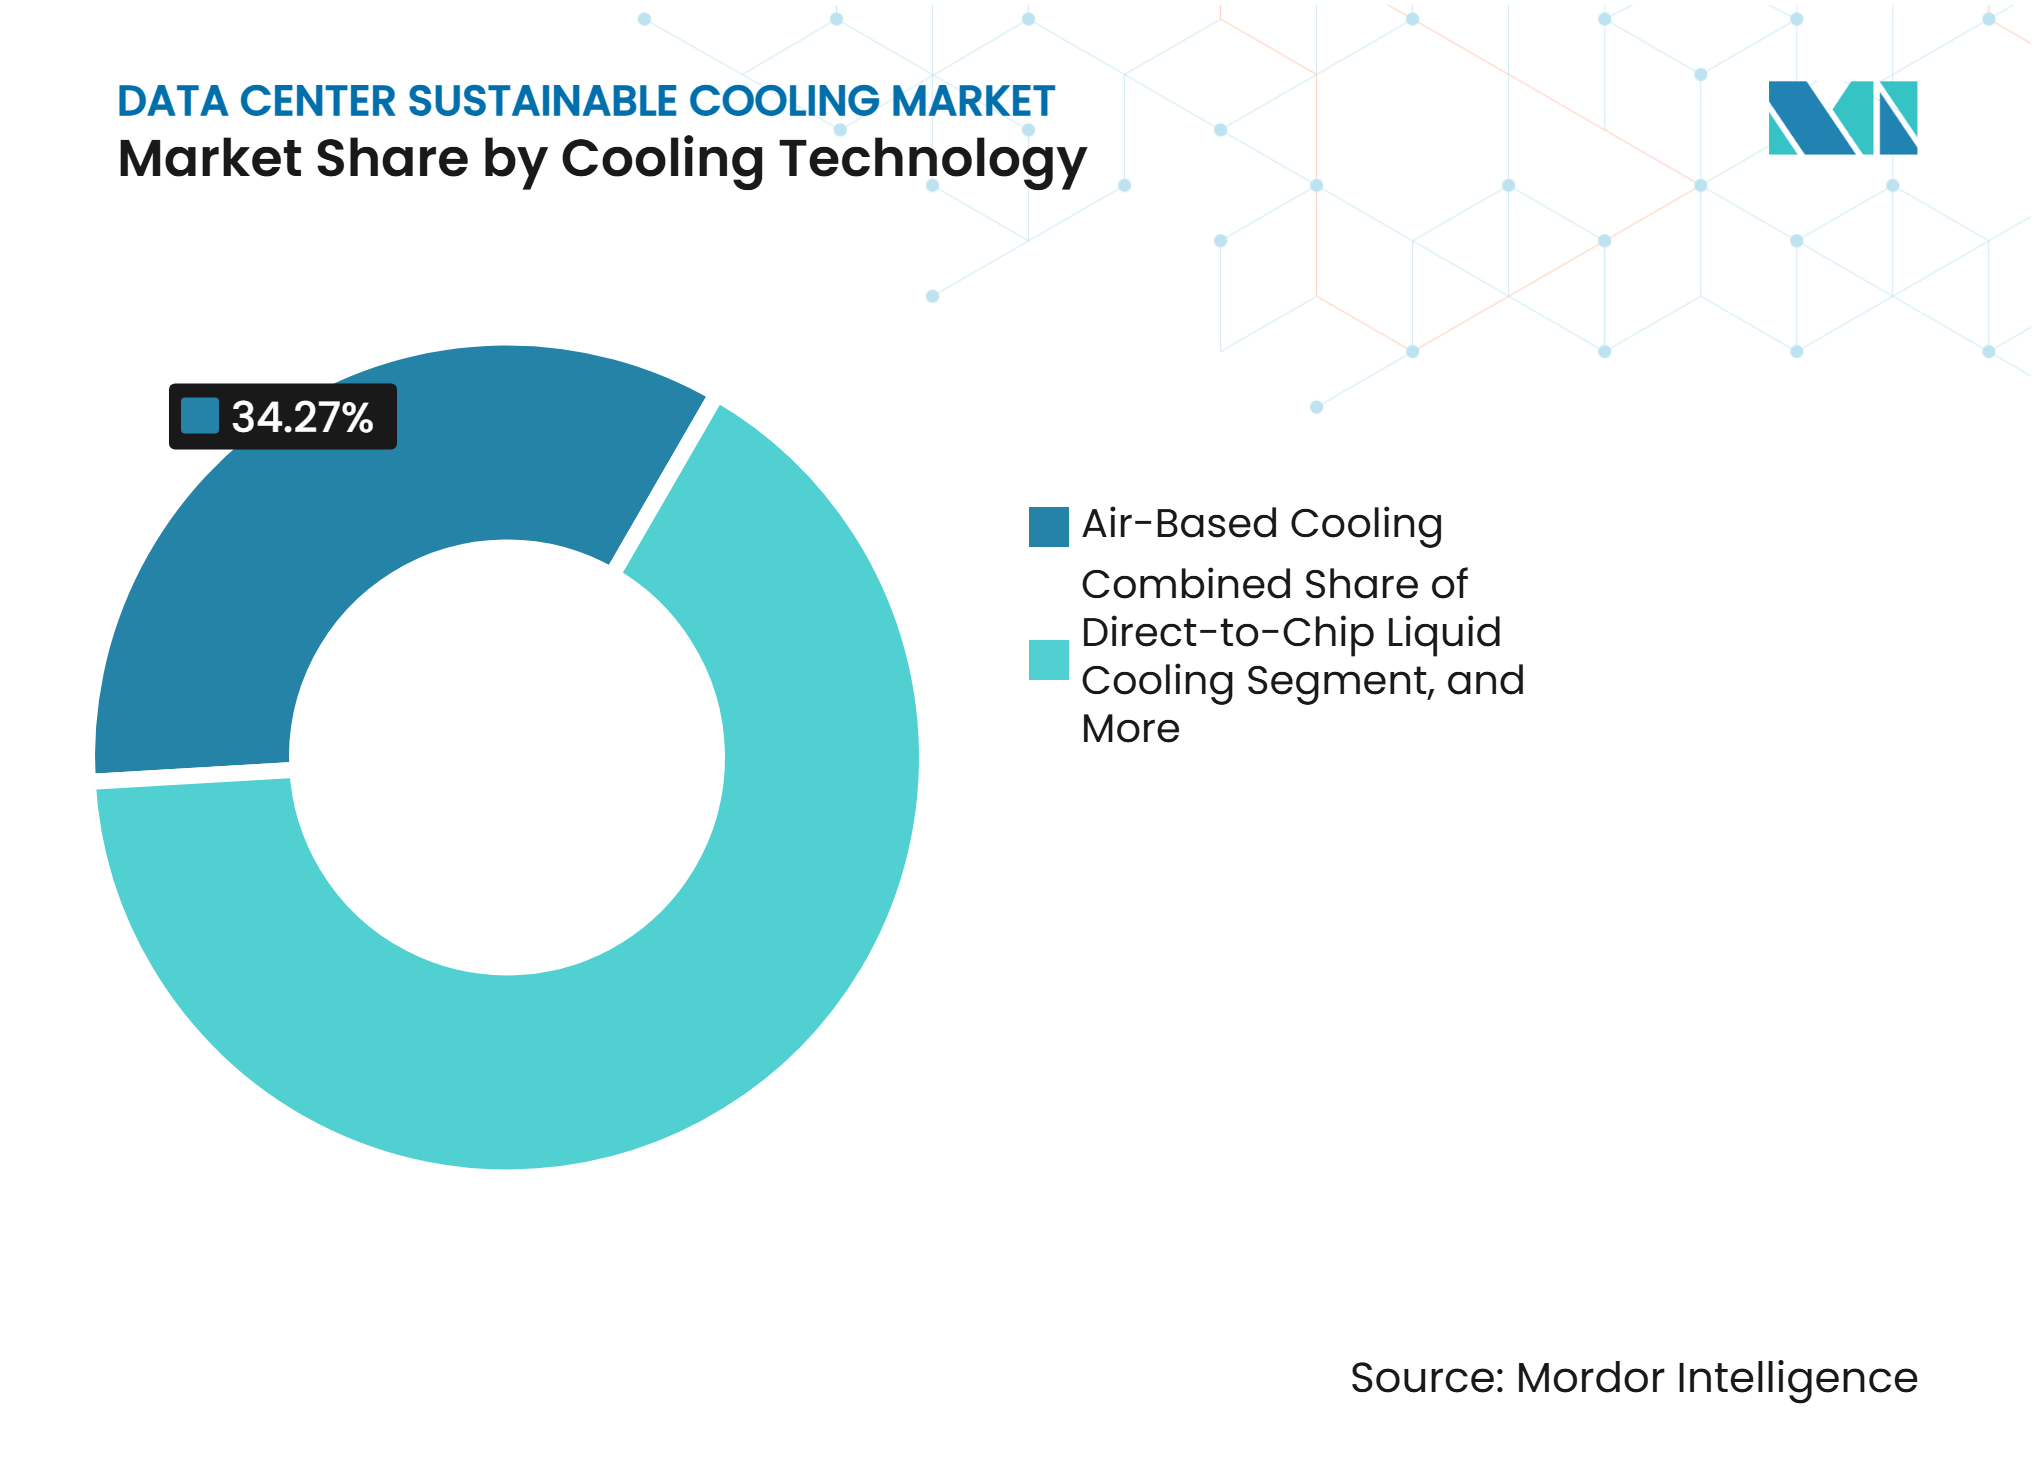
- Por tecnología de enfriamiento, el enfriamiento basado en aire representó el 34,27% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026, mientras que se proyecta que el enfriamiento por inmersión se expanda a un CAGR del 11,66% hasta 2032.
- Por tecnología de rechazo de calor, los sistemas enfriados por aire representaron el 46,73% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026, mientras que se proyecta que los sistemas híbridos de rechazo de calor se expandan a un CAGR del 11,94% hasta 2032.
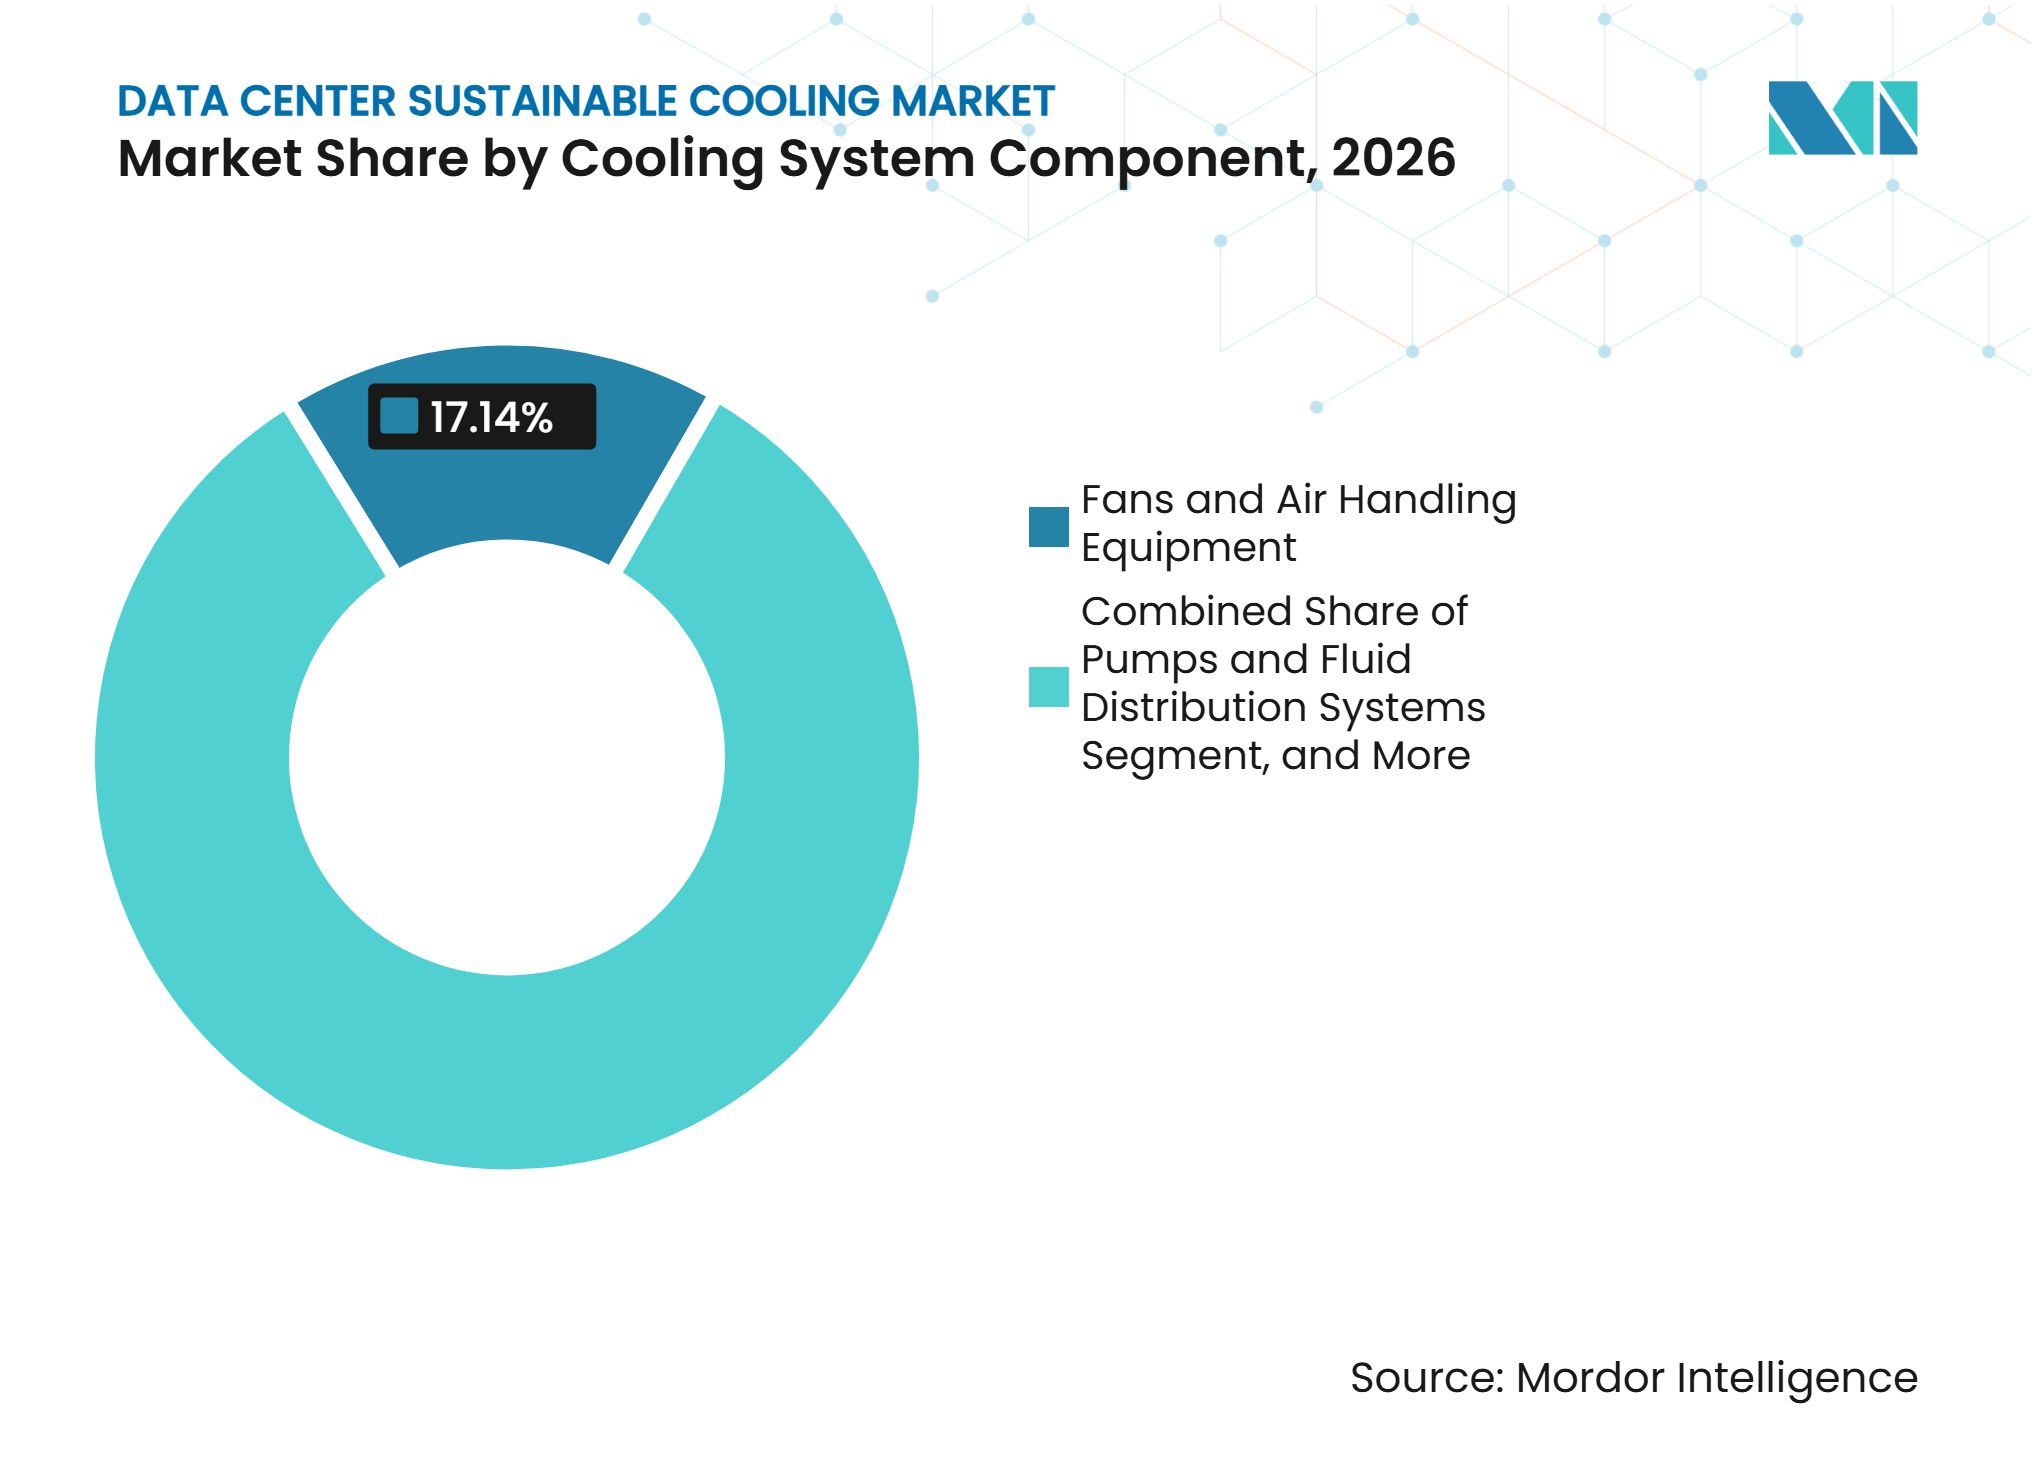
- Por componente del sistema de enfriamiento, los ventiladores y equipos de manejo de aire representaron el 17,14% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026, mientras que se proyecta que las unidades de distribución de enfriamiento se expandan a un CAGR del 11,83% hasta 2032.
- Por enfoque de sostenibilidad, el enfriamiento de alta eficiencia energética representó el 38,29% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026, mientras que se proyecta que el enfriamiento con recuperación de calor se expanda a un CAGR del 12,14% hasta 2032.
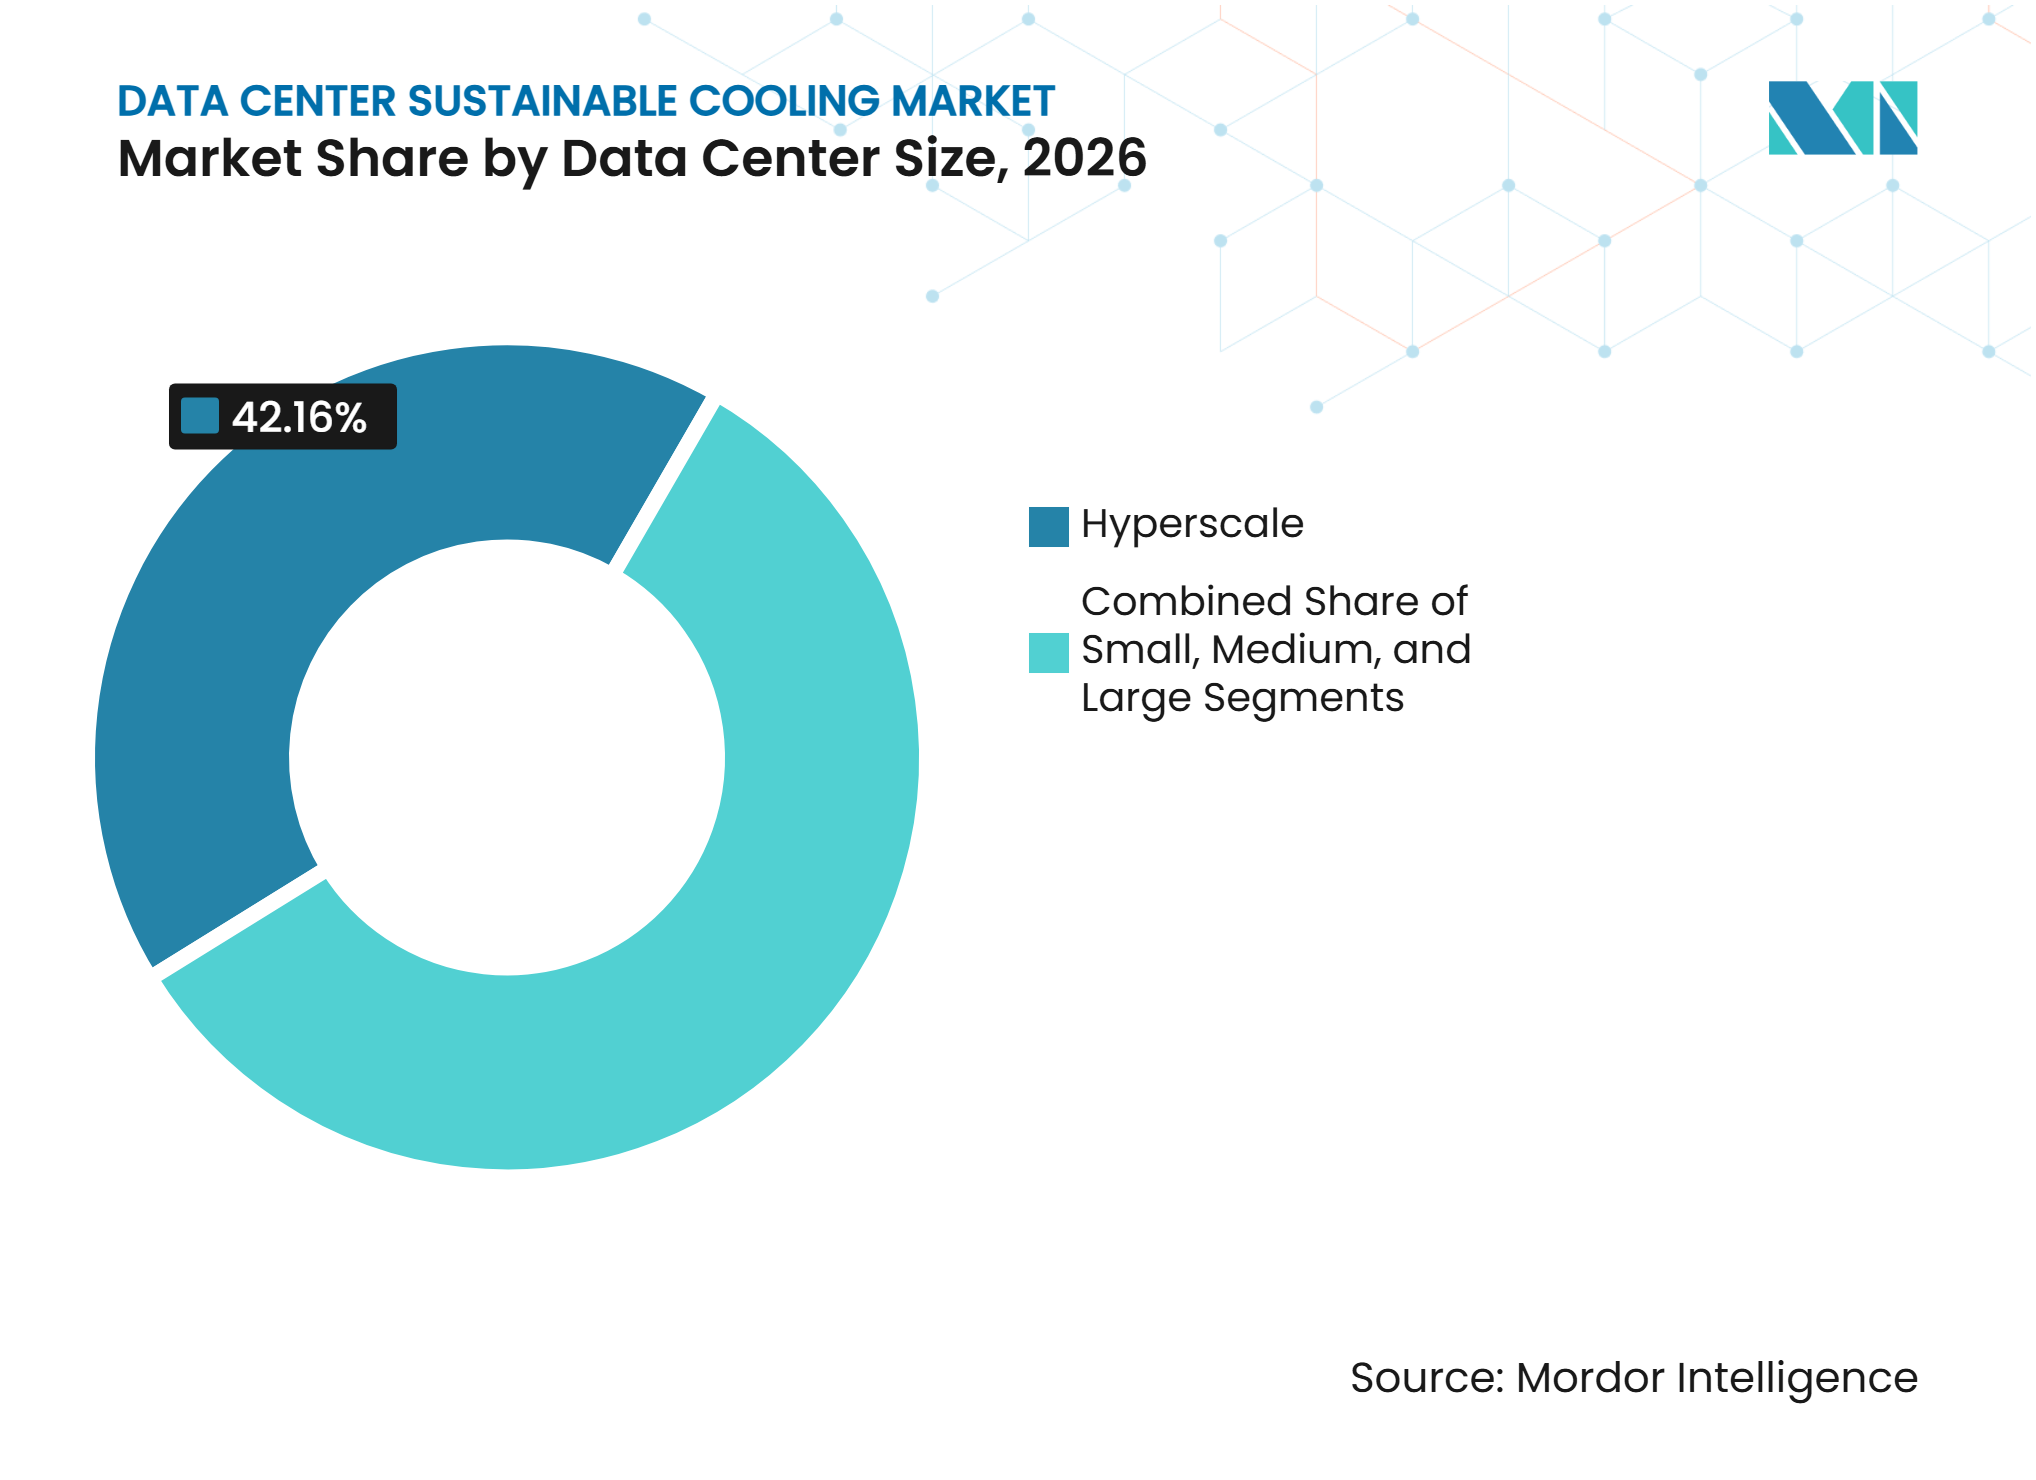
- Por tamaño del centro de datos, los centros de datos a hiperescala representaron el 42,16% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026 y son la categoría de tamaño de expansión más rápida hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 44,26% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026 y son la categoría de operadores de expansión más rápida hasta 2032.
- Por geografía, América del Norte representó el 36,28% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 11,99% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Densidad Térmica de las Cargas de Trabajo de IA y HPC | +2.5% | Global | Corto plazo (≤ 2 años) |
| Expansión a Hiperescala en Metrópolis Secundarias | +1.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Divulgación Obligatoria de PUE y GEI | +1.5% | Europa, con extensión a América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Garantías de Fabricantes de Equipos Originales que Cubren Circuitos Directos al Chip | +1.2% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Estandarización de Refrigerantes Compatibles con OCP | +0.9% | Global | Mediano plazo (2-4 años) |
| Monetización del Calor Residual a Través de Circuitos de Energía de Distrito | +0.7% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Densidad Térmica de las Cargas de Trabajo de IA y HPC
Los principales aceleradores de inteligencia artificial tienen una potencia de diseño térmico superior a 1.000 W por chip y avanzan hacia los 2.000 W o más. Estas cargas crean condiciones en los bastidores que los sistemas de aire convencionales no pueden gestionar sin un soporte mecánico sustancial. ASHRAE recomienda arquitecturas de intercambiador de calor directo al chip o de puerta trasera para bastidores que operan entre 50 kW y 120 kW. La guía muestra que estos niveles están ahora asociados con clústeres de entrenamiento e inferencia, en lugar de casos extremos aislados. Una revisión revisada por pares de 2025 encontró que el enfriamiento líquido directo y los intercambiadores de calor de puerta trasera ofrecen opciones maduras para la eficiencia térmica, la escalabilidad y la reutilización del calor. También encontró que los controles predictivos pueden mejorar el rendimiento de las instalaciones en comparación con el enfriamiento de aire estático, lo que hace que la elección de la arquitectura de enfriamiento sea relevante para la capacidad del equipo, el control del sistema, el potencial de reutilización y la capacidad de operar clústeres densos dentro de límites térmicos aceptables.[1]
Expansión a Hiperescala en Metrópolis Secundarias
Los nuevos campus en ubicaciones secundarias están fortaleciendo la demanda de enfriamiento preparado para líquidos desde la primera etapa del diseño. Estas ubicaciones a menudo carecen de la gran base instalada de infraestructura de enfriamiento heredada que se encuentra en los centros establecidos. Esto facilita que los operadores utilicen sistemas líquidos, enfriadores secos y otros equipos adecuados sin necesidad de planificar retrofits complejos. La eficiencia hídrica y los refrigerantes de bajo potencial de calentamiento global pueden tener mayor valor donde las redes de calefacción de distrito son limitadas. El mercado de enfriamiento sostenible para centros de datos puede, por tanto, beneficiarse de proyectos de nueva construcción que traten la arquitectura térmica como parte de la selección del sitio. Los mismos proyectos pueden aún necesitar equilibrar las opciones de enfriamiento con la disponibilidad de la red eléctrica local y las condiciones hídricas, porque un sistema adecuado debe cumplir los requisitos de densidad al tiempo que se adapta a las condiciones físicas, los servicios disponibles, las prácticas operativas previstas y las prioridades de sostenibilidad del sitio seleccionado.
Divulgación Obligatoria de PUE y GEI
La Comisión Europea adoptó un reglamento delegado el 21 de septiembre de 2026, estableciendo una etiqueta de sostenibilidad de la A a la G para centros de datos con una demanda de potencia de TI instalada de al menos 500 kW. La etiqueta califica las instalaciones en función de la efectividad del uso de energía y del agua, con las primeras etiquetas previstas para 2027. Suecia ha exigido informes anuales de rendimiento energético a los operadores de centros de datos que cumplan los requisitos desde el 1 de julio de 2025. Estos requisitos sitúan el rendimiento del enfriamiento en los informes públicos y en las decisiones de contratación. Los operadores que inviertan en sistemas eficientes o con recuperación de calor pueden utilizar mejores resultados de rendimiento para apoyar las conversaciones con los inquilinos. El mercado de enfriamiento sostenible para centros de datos también obtiene un argumento de cumplimiento más claro a medida que los informes pasan de la práctica voluntaria a la divulgación formal, haciendo que el uso de energía, el uso de agua, el rendimiento documentado y las decisiones técnicas que respaldan esos resultados sean más visibles para los operadores, los inquilinos, los reguladores y otras partes interesadas.
Garantías de Fabricantes de Equipos Originales que Cubren Circuitos Directos al Chip
La cobertura de garantía ha frenado anteriormente el uso de sistemas de enfriamiento líquido de terceros en torno a procesadores de alto valor. NVIDIA introdujo una vía de Autovalidación de Unidades de Distribución de Enfriamiento en septiembre de 2025 para los proveedores que buscan su inclusión en su Lista de Validación de Referencia. El enfoque ofrece a los proveedores de equipos una ruta más clara para demostrar la compatibilidad con el hardware compatible. Schneider Electric ha declarado que su cartera de Unidades de Distribución de Enfriamiento Motivair es compatible con el hardware de NVIDIA y abarca desde 105 kW hasta 2,5 MW. La empresa también describe los enfriadores de circuito cerrado enfriados por aire como un medio para reducir el uso de agua en los sitios de centros de datos. La alianza OCP y ASHRAE está trabajando para alinear las especificaciones abiertas con los estándares de enfriamiento establecidos, reduciendo la incertidumbre en los despliegues de múltiples proveedores al vincular el diseño de equipos, las expectativas de validación, los requisitos de rendimiento de las instalaciones y las prácticas de refrigerantes en un marco que los operadores pueden utilizar al comparar las soluciones compatibles.[2]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Inversión en Tecnología Líquida Avanzada | -2.1% | Global, más aguda en mercados emergentes | Mediano plazo (2-4 años) |
| Complejidad del Retrofit del Espacio Blanco Heredado | -1.5% | Global, más aguda en mercados establecidos | Largo plazo (≥ 4 años) |
| Escasez de Experiencia de Campo entre los Ingenieros de Instalaciones | -1.0% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Restricciones sobre PFAS e Incertidumbre en la Sustitución de Fluidos Bifásicos | -0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Inversión en Tecnología Líquida Avanzada
Los sistemas directos al chip y de inmersión requieren una mayor inversión inicial que las instalaciones convencionales enfriadas por aire. Su costo incluye unidades de distribución de enfriamiento, placas frías, colectores, enfriadores, circuitos secundarios y puesta en marcha especializada. Los despliegues de inmersión también pueden requerir trabajos estructurales para soportar el peso de los tanques. Los operadores deben validar la limpieza del circuito, el control del pH y los niveles de inhibidores de corrosión antes de que comience el servicio. El mercado de enfriamiento sostenible para centros de datos enfrenta una adopción más lenta donde los inquilinos aún no necesitan capacidad de inteligencia artificial de alta densidad. En esos casos, un sistema convencional enfriado por aire puede seguir siendo menos costoso en el momento de la instalación, y la necesidad de financiar un conjunto completo de equipos líquidos, trabajos de preparación, verificaciones operativas y soporte especializado puede retrasar una decisión hasta que la densidad de la carga de trabajo justifique claramente la inversión adicional.
Complejidad del Retrofit del Espacio Blanco Heredado
La mayor parte del espacio blanco existente fue diseñado con suelos elevados y baldosas perforadas para distribuir el aire. Los sistemas directos al chip necesitan tuberías, detección de fugas, contención y una nueva zonificación térmica que estas instalaciones no fueron construidas para soportar. Las actualizaciones en vivo a menudo deben realizarse por fases para evitar interrupciones del enfriamiento para los clientes existentes. Esto puede dejar a los operadores con entornos mixtos de aire y líquido que son más difíciles de monitorear y mantener. Una revisión revisada por pares de 2025 encontró que la viabilidad del retrofit depende de la compatibilidad entre el régimen de agua heredado y el circuito de enfriamiento de la tecnología. La Norma ASHRAE 90.4 añade requisitos de rendimiento de las instalaciones para los nuevos sistemas instalados en instalaciones existentes, por lo que los planes de retrofit deben considerar el diseño del edificio, el sistema existente, el circuito líquido propuesto, la secuencia de los trabajos y los requisitos de rendimiento posteriores a la instalación.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Enfriamiento:
El Enfriamiento Basado en Aire Mantiene su Ventaja en la Base InstaladaEl enfriamiento basado en aire representó el 34,27% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026. Su posición refleja el tamaño de la base instalada creada cuando los bastidores operaban comúnmente entre 5 y 20 kW. Los ventiladores, los manejadores de aire para salas de computadoras, la contención de pasillos y los sistemas relacionados siguen siendo familiares para los equipos de instalaciones. Estos sistemas pueden seguir siendo competitivos en costos para cargas de trabajo por debajo de 30 kW por bastidor. El enfriamiento líquido directo al chip, los intercambiadores de calor de puerta trasera, los sistemas evaporativos, los sistemas adiabáticos, el enfriamiento gratuito y los diseños de economizadores sirven a diferentes requisitos de densidad y costo. La industria de enfriamiento sostenible para centros de datos continúa utilizando sistemas de aire donde sus límites térmicos se ajustan a la carga de trabajo.
Se proyecta que el enfriamiento por inmersión se expanda a un CAGR del 11,66% de 2027 a 2032. Su atractivo es mayor para los operadores a hiperescala que pueden aceptar diseños basados en tanques a cambio de una mayor capacidad térmica. Una revisión revisada por pares de 2025 encontró que los diseños bifásicos pueden proporcionar una alta eficiencia de eliminación de calor en cargas térmicas exigentes a nivel de chip. Esto los hace relevantes para las configuraciones de fábricas de inteligencia artificial donde las densidades de bastidores superan los 100 kW. El soporte de garantía para la inmersión sigue siendo menos maduro que el soporte para los sistemas directos al chip. La vía de validación publicada por NVIDIA se centra inicialmente en los despliegues basados en unidades de distribución de enfriamiento, lo que puede limitar los proyectos de inmersión que dependen del soporte de GPU respaldado por el fabricante de equipos originales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Rechazo de Calor:
Los Sistemas Híbridos Satisfacen las Necesidades de Agua y FiabilidadLos sistemas enfriados por aire representaron el 46,73% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026. Ofrecen menores costos de instalación, uso limitado de agua y prácticas de mantenimiento familiares para instalaciones de densidad moderada. Los equipos enfriados por agua, los sistemas evaporativos, los enfriadores secos y los sistemas híbridos satisfacen la demanda restante. Los operadores seleccionan entre ellos en función del clima, la disponibilidad de agua, la carga de enfriamiento y los objetivos de sostenibilidad. Las opciones de enfriamiento de circuito cerrado y seco tienen especial relevancia en áreas con restricciones de agua. El mercado de enfriamiento sostenible para centros de datos depende de opciones de rechazo de calor que mantengan la capacidad sin crear una exposición innecesaria al agua.
Se proyecta que los sistemas híbridos de rechazo de calor se expandan a un CAGR del 11,94% de 2027 a 2032. Estos sistemas utilizan enfriadores secos cuando las condiciones ambientales lo permiten y añaden enfriamiento evaporativo o mecánico durante los períodos pico. Este enfoque operativo ofrece a las instalaciones un punto intermedio práctico entre el enfriamiento húmedo y un diseño completamente del lado del aire. Vertiv adquirió ThermoKey en marzo de 2026 para añadir enfriadores secos e intercambiadores de calor de microcanales a su cartera. La empresa vinculó la adquisición a opciones de bajo potencial de calentamiento global que cumplen con los requisitos del reglamento F-Gas de la UE. La reducción gradual del F-Gas europeo está, por tanto, influyendo en la selección de equipos incluso donde un sistema completamente basado en agua podría satisfacer las necesidades térmicas.
Por Componente del Sistema de Enfriamiento:
Las Unidades de Distribución de Enfriamiento Ganan Importancia a Medida que los Despliegues Líquidos EscalanLos ventiladores y equipos de manejo de aire representaron el 17,14% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026. Su liderazgo refleja la gran base instalada de manejadores de aire para salas de computadoras, sistemas en fila y diseños de baldosas perforadas. Los enfriadores, torres de enfriamiento, intercambiadores de calor, bombas, equipos de distribución de fluidos y controles de enfriamiento conforman el resto de la combinación de componentes. Los sistemas de monitoreo están ganando importancia a medida que los controles predictivos se vuelven más comunes en la gestión de instalaciones. Ayudan a los operadores a observar las condiciones del fluido, la carga del equipo y el rendimiento térmico. La industria de enfriamiento sostenible para centros de datos sigue dependiendo de estos componentes incluso a medida que el enfriamiento líquido se vuelve más prominente.
Se proyecta que las unidades de distribución de enfriamiento se expandan a un CAGR del 11,83% de 2027 a 2032. Una unidad de distribución de enfriamiento conecta el sistema de enfriamiento del lado de la instalación con el circuito de enfriamiento tecnológico, convirtiéndola en un componente central en los diseños directos al chip. LiquidStack anunció la disponibilidad comercial de su plataforma de Unidad de Distribución de Enfriamiento GigaModular con capacidad validada de hasta 14 MW en mayo de 2026. El diseño modular permite añadir capacidad en línea con las etapas de despliegue del campus. El Proyecto de Computación Abierta emitió la Versión 1.3 de su especificación de refrigerante para placa fría de agua monofásica en agosto de 2026. La especificación establece requisitos comunes para pH, corrosión, sólidos disueltos y control microbiano, mejorando la interoperabilidad en los circuitos de unidades de distribución de enfriamiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfoque de Sostenibilidad:
La Recuperación de Calor Vincula la Eficiencia con el Valor ComercialEl enfriamiento de alta eficiencia energética representó el 38,29% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026. Esta categoría incluye equipos y estrategias de control que reducen la potencia de enfriamiento en relación con la carga de TI. El enfriamiento eficiente en agua, los refrigerantes de bajo potencial de calentamiento global y los controles de optimización integrados abordan otras medidas de sostenibilidad. La etiqueta de sostenibilidad europea calificará a los centros de datos que cumplan los requisitos tanto en efectividad del uso de energía como en efectividad del uso de agua. Esta distinción confirma que el bajo consumo de energía y el bajo consumo de agua son objetivos técnicos separados. El mercado de enfriamiento sostenible para centros de datos necesita sistemas que aborden ambas medidas sin reducir la fiabilidad del servicio.
Se proyecta que el enfriamiento con recuperación de calor crezca a un CAGR del 12,14% de 2027 a 2032. El calor recuperado puede abastecer redes de energía de distrito en lugar de ser rechazado como residuo. Fortum puso en marcha dos plantas de bombas de calor en los sitios de centros de datos de Microsoft en Espoo y Kirkkonummi durante la temporada de calefacción 2025-2026. Los sitios proporcionan 350 MW de capacidad térmica a la red de calefacción de distrito de Fortum, sirviendo a 250.000 residentes. La inversión fue de 225 millones de EUR (243 millones de USD). Un estudio de 2026 encontró que un sistema de calefacción de distrito a gran escala y larga distancia que utiliza bombas de calor multietapa podría lograr un coeficiente de rendimiento del sistema de 3,46 y un período de recuperación de la inversión de 2,57 años para una fuente de calor de 100 MW.
Por Tamaño del Centro de Datos:
Las Instalaciones a Hiperescala Establecen los Requisitos de EnfriamientoLos centros de datos a hiperescala representaron el 42,16% de la participación del mercado de enfriamiento sostenible en el mercado de centros de datos en 2026. También representan la categoría de tamaño de expansión más rápida hasta 2032. Las grandes instalaciones se están preparando cada vez más para el despliegue preparado para líquidos con el fin de satisfacer la demanda de los inquilinos de densidad compatible con la inteligencia artificial. Los operadores medianos y pequeños enfrentan plazos de entrega más largos y mayores costos por bastidor al considerar una transición a líquidos. Sus instalaciones a menudo requieren un mayor rediseño antes de que se puedan instalar nuevos circuitos. El mercado de enfriamiento sostenible para centros de datos, por tanto, sigue concentrado en proyectos que pueden financiar diseños de enfriamiento integrados a escala.
Los operadores a hiperescala también tienen un papel importante en la definición de los requisitos de los equipos a través del codesarrollo con fabricantes de equipos originales y las especificaciones abiertas. Sus volúmenes de adquisición pueden influir en la disponibilidad y el costo de las unidades de distribución de enfriamiento, las placas frías, los enfriadores y los controles para los operadores más pequeños. Google declaró en mayo de 2025 que la mitad de su huella global de centros de datos tenía el enfriamiento líquido habilitado o desplegado. La empresa describió aproximadamente 1 GW de capacidad de enfriamiento líquido en 2.000 pods equipados con chips de inteligencia artificial de Unidades de Procesamiento Tensorial. También informó de un tiempo de actividad del 99,999% para esos despliegues. Esta escala apoya la adopción más amplia de infraestructura líquida y ofrece a los proveedores un fuerte incentivo para desarrollar equipos para sitios de varios megavatios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Establecen Estándares TécnicosLos proveedores de servicios en la nube representaron el 44,26% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026. También son el tipo de centro de datos de expansión más rápida hasta 2032. Sus decisiones en torno a las unidades de distribución de enfriamiento, las especificaciones de refrigerantes y el diseño de circuitos pueden afectar a la cadena de suministro en general. Las especificaciones abiertas pueden alentar a los proveedores de colocación y a los operadores empresariales a alinearse con una línea de base tecnológica común. La colocación, las empresas y los centros de datos de borde conforman la demanda restante. Las instalaciones empresariales y de borde necesitan abordar el aumento de la densidad de cómputo incluso cuando sus edificios no fueron diseñados originalmente para el enfriamiento líquido.
Los proveedores de colocación enfrentan una tarea de financiación y operación difícil. Deben mejorar la capacidad de enfriamiento respetando los acuerdos de nivel de servicio y los compromisos de densidad de potencia asumidos bajo supuestos de enfriamiento por aire. Los inquilinos existentes pueden requerir un servicio ininterrumpido durante toda la actualización. Esto hace que las actualizaciones por fases sean importantes, incluso cuando el trabajo por fases aumenta la complejidad. Los proveedores de servicios en la nube controlan más su arquitectura de enfriamiento cuando desarrollan sus propios campus. Los operadores de colocación pueden responder utilizando equipos modulares que soporten la demanda de alta densidad sin requerir un reemplazo inmediato y completo de toda la instalación.
Análisis Geográfico
América del Norte
América del Norte representó el 36,28% de la participación del mercado de enfriamiento sostenible para centros de datos en 2026, lo que refleja su importante concentración de campus de entrenamiento de inteligencia artificial a hiperescala y proveedores establecidos de unidades de distribución de enfriamiento y enfriadores. Texas, Virginia, Georgia y Ohio son áreas clave de desarrollo para instalaciones orientadas a la inteligencia artificial, donde los requisitos de densidad de bastidores están aumentando la demanda de enfriamiento líquido de circuito cerrado, enfriadores secos y equipos de rechazo de calor eficientes en agua. Los propietarios de instalaciones deben combinar estos sistemas con capacidades de mantenimiento prácticas porque la transición afecta a la fontanería, el control de fluidos y las prácticas de servicio, así como a la selección inicial del equipo térmico. La revisión de la Agencia de Protección Ambiental de las aprobaciones de PFAS para fluidos bifásicos es una influencia regulatoria importante para el enfriamiento por inmersión. Esta incertidumbre apoya el interés en los sistemas monofásicos directos al chip mientras maduran las opciones dieléctricas libres de PFAS y los operadores buscan opciones de equipos fiables para proyectos ya en desarrollo.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,99% de 2027 a 2032. India está añadiendo capacidad en Bombay, Chennai, Hyderabad, Pune y ubicaciones emergentes como Visakhapatnam, mientras que las cargas de trabajo de inteligencia artificial y los grandes despliegues en la nube aumentan la necesidad de sistemas de enfriamiento capaces de manejar equipos densos. Malasia está desarrollando infraestructura de agua reciclada para el enfriamiento de centros de datos a través de la asociación de agua especial de AirTrunk y Johor, que tiene como objetivo una reducción del 50-70% en la demanda de agua dulce para el enfriamiento. Los requisitos de Singapur de 2025 para equipos de TI eficientes capaces de operar a temperaturas de entrada de hasta 35 °C demuestran cómo los mercados de clima cálido pueden utilizar estándares de equipos para promover la eficiencia de las instalaciones.
Europa, América del Sur, Oriente Medio y África
Europa está trasladando capacidad más allá de sus mercados FLAP-D establecidos a medida que cambian los requisitos de enfriamiento, red eléctrica y sitio, y el marco de informes de la Directiva de Eficiencia Energética de la UE y la etiqueta de sostenibilidad delegada son factores clave de cumplimiento en la selección de tecnología. La ley de eficiencia energética de Alemania exige que los centros de datos obtengan el 100% de electricidad renovable a partir de 2027, mientras que las redes de energía de distrito nórdicas proporcionan una vía para monetizar el calor recuperado de los servidores. El sitio de Meta en Odense envía calor recuperado a la red Fjernvarme Fyn y recupera 100.000 MWh anualmente. América del Sur se está desarrollando a través de Brasil, México, Chile y Colombia, donde las ubicaciones más frescas pueden ampliar las horas de enfriamiento gratuito y reducir la energía de enfriamiento mecánico requerida por las instalaciones. Arabia Saudita y los Emiratos Árabes Unidos enfrentan condiciones cálidas y áridas que aumentan la importancia del enfriamiento seco y los diseños líquidos de circuito cerrado con bajo consumo de agua.
Panorama Competitivo
Concentración del Mercado
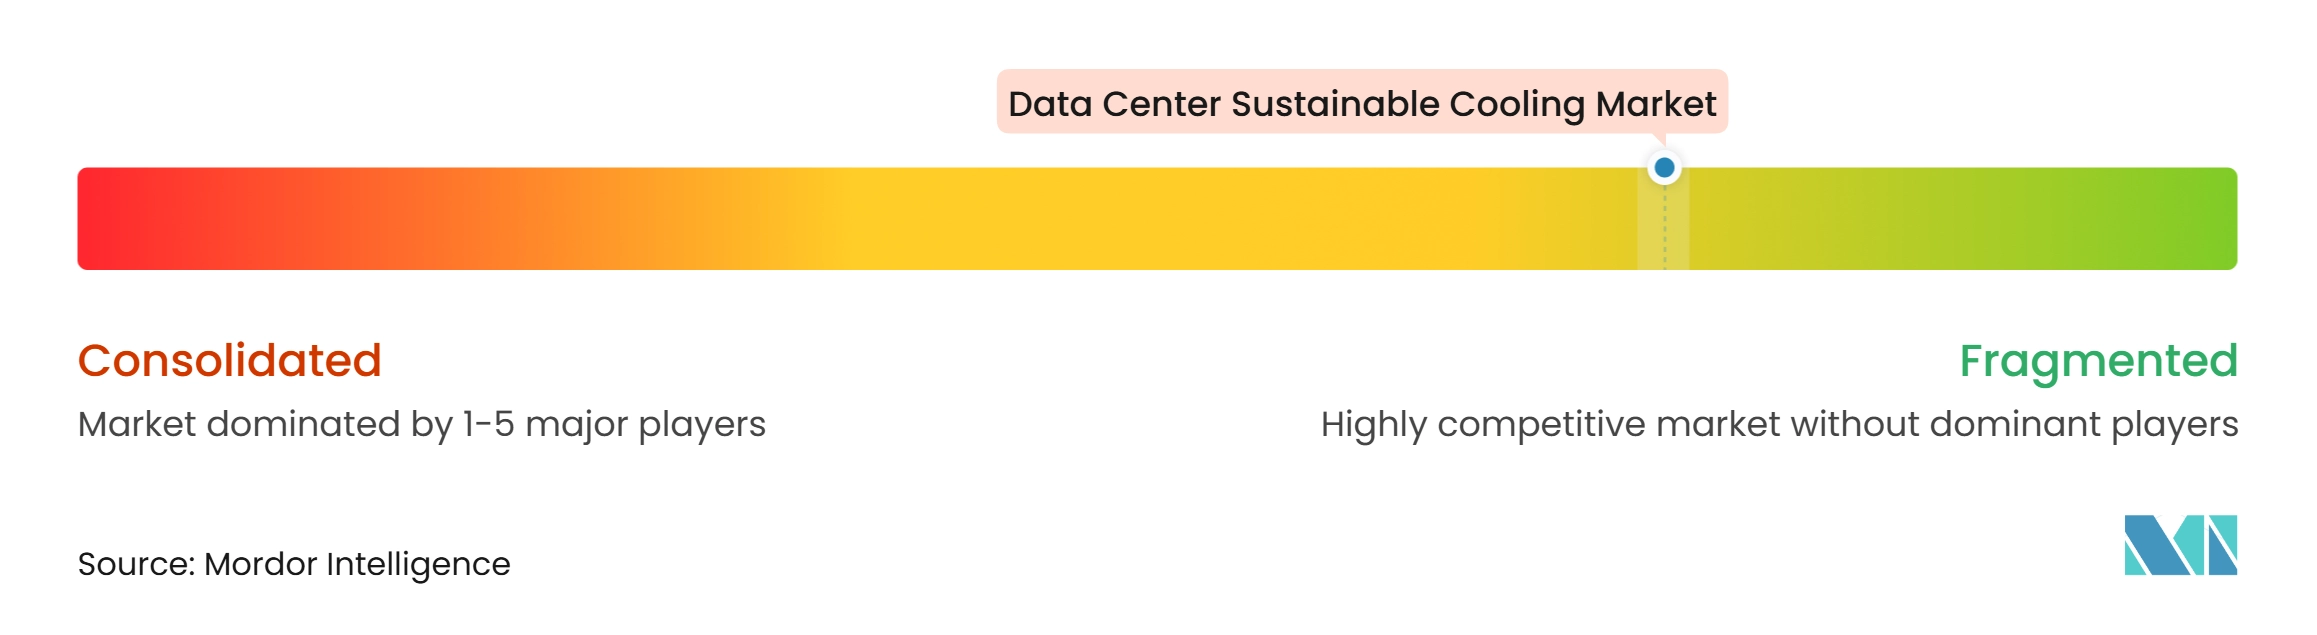
El mercado de enfriamiento sostenible para centros de datos está fragmentado a nivel de producto, pero la consolidación estratégica se está volviendo más visible a medida que los grandes proveedores industriales buscan combinar los equipos, la gestión de fluidos, el servicio y el soporte técnico necesarios para las instalaciones de alta densidad. Ecolab celebró un acuerdo para adquirir CoolIT Systems en marzo de 2026 por 4,75 mil millones de USD en efectivo, una transacción que ilustra el valor otorgado al hardware especializado en una plataforma más amplia de gestión de enfriamiento y agua. Ecolab declaró que la combinación uniría las unidades de distribución de enfriamiento, las placas frías y las capacidades de enfriamiento directo al chip de CoolIT con su química del agua, monitoreo digital y red de servicio global, dando a los clientes acceso a un conjunto de capacidades más integrado. Este enfoque es importante porque los clientes con grandes despliegues de inteligencia artificial deben gestionar el rendimiento térmico, la calidad del circuito, la disponibilidad de equipos, el uso de agua y el acceso al servicio de forma conjunta, en lugar de tratar cada elemento como una decisión de adquisición separada.
Trane Technologies completó su adquisición de LiquidStack en marzo de 2026, añadiendo productos de enfriamiento líquido de alta densidad, directo al chip y por inmersión a una cartera de gestión térmica más amplia que ya incluye equipos utilizados en el lado de la instalación del sistema de enfriamiento. La transacción da a Trane Technologies una conexión más estrecha entre la generación de enfriamiento, el rechazo de calor, los controles, la distribución y el equipo térmico a nivel de servidor, que son cada vez más interdependientes en los diseños de sitios orientados a la inteligencia artificial. LiquidStack posteriormente puso a disposición comercial su Unidad de Distribución de Enfriamiento GigaModular con capacidad validada de hasta 14 MW en mayo de 2026, demostrando la escala de los equipos que ahora se desarrollan para las construcciones de campus por fases. Schneider Electric también amplió su oferta de enfriamiento líquido a través de Motivair, con una cartera que cubre unidades de distribución de enfriamiento de 105 kW a 2,5 MW, intercambiadores de calor de puerta trasera, unidades de disipación de calor líquido a aire, placas frías dinámicas y sistemas de enfriamiento tecnológico. En conjunto, estos movimientos muestran que los grandes proveedores buscan abastecer el camino completo desde la planta de enfriamiento de la instalación a través de la distribución de fluidos hasta la interfaz del servidor, en lugar de vender una parte limitada de un sistema cada vez más integrado.
Los especialistas conservan oportunidades donde pueden simplificar los retrofits en espacios blancos enfriados por aire, especialmente cuando sus equipos pueden conectarse a las redes de agua fría existentes y reducir la necesidad de un reemplazo completo de la infraestructura de la instalación. Las unidades de distribución de enfriamiento modulares pueden ofrecer un camino incremental para los clientes que necesitan nueva capacidad líquida pero no pueden aceptar un cierre amplio, obras de construcción importantes o un cambio repentino en cada bastidor de un entorno en vivo. La especificación de refrigerante del Proyecto de Computación Abierta establece expectativas comunes para pH, corrosión, sólidos disueltos y control microbiano en circuitos de placa fría monofásica, haciendo que la interoperabilidad técnica sea más visible para los compradores. Este marco común puede recompensar a las empresas con sólidas capacidades de ingeniería de aplicaciones, puesta en marcha y servicio, porque pueden ayudar a los clientes a traducir un estándar en una operación fiable en un sitio específico. También puede ayudar a los clientes de colocación y empresariales a comparar soluciones de múltiples proveedores con requisitos técnicos más claros, aunque la elección final seguirá dependiendo del sistema de agua de la instalación, las temperaturas de operación, los compromisos con los inquilinos y la capacidad de mantener el equipo.
Líderes de la Industria de Enfriamiento Sostenible para Centros de Datos
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Trane Technologies plc
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento Sostenible para Centros de Datos Empresas cubiertas en este informe
- Vertiv Group Corp.
- Schneider Electric SE
- Trane Technologies plc
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Mitsubishi Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Modine Manufacturing Company
- CoolIT Systems Inc.
- Motivair Corporation
- LiquidStack Inc.
- Submer Technologies SL
- Boyd Corporation
- Delta Electronics, Inc.
- Alfa Laval AB
- Baltimore Aircoil Company
Desarrollos recientes de la industria en Mercado de Enfriamiento Sostenible para Centros de Datos
- Octubre de 2026: Vertiv anunció la adquisición de King Environmental Services, un especialista en gestión de fluidos para centros de datos. Se espera que la transacción se cierre antes de finales de 2026 y refuerza la capacidad de Vertiv para proporcionar puesta en marcha integrada de circuitos, gestión química y servicio en sitio junto con su cartera de hardware. Amplía el papel de Vertiv de proveedor de equipos a socio de servicio de ciclo de vida para los clientes que operan circuitos de enfriamiento líquido.
- Septiembre de 2026: Trane Technologies y LiquidStack lanzaron una Unidad de Distribución de Enfriamiento de 2,5 MW, con envíos comerciales programados para comenzar en el segundo trimestre de 2027. La unidad está dirigida a operadores a hiperescala que construyen clústeres de clase NVIDIA Vera Rubin que requieren capacidad de enfriamiento de varios megavatios por pod y añade una opción definida para despliegues grandes de alta densidad.
- Septiembre de 2026: La Comisión Europea adoptó un reglamento delegado que establece un esquema de calificación de sostenibilidad de la A a la G a escala de la UE para centros de datos con una demanda de potencia de TI instalada de al menos 500 kW. Califica a los operadores en efectividad del uso de energía y efectividad del uso de agua, con las primeras etiquetas previstas para 2027 y una propuesta de rendimiento energético mínimo prevista para el segundo trimestre de 2027. La norma hace que el rendimiento tanto energético como hídrico sea más visible dentro de un marco de informes común.
- Junio de 2026: Schneider Electric lanzó la línea de enfriadores Uniflair XCA, con hasta 2,5 MW de capacidad de enfriamiento por unidad, para centros de datos de inteligencia artificial de alta densidad que requieren infraestructura líquida de acoplamiento cercano y redundancia. El producto está destinado a despliegues que necesitan que los equipos de enfriamiento trabajen estrechamente con los sistemas líquidos que sirven a cargas de TI densas.
Alcance del Informe Global del Mercado de Enfriamiento Sostenible para Centros de Datos
El Mercado de Enfriamiento Sostenible para Centros de Datos se refiere al mercado de tecnologías, sistemas y servicios de enfriamiento energéticamente eficientes, bajos en carbono y conscientes del agua, diseñados para gestionar las cargas térmicas en los centros de datos minimizando el impacto ambiental, cubriendo el enfriamiento líquido (directo al chip, por inmersión, intercambiadores de calor de puerta trasera), la economización gratuita del lado del aire, el enfriamiento evaporativo y adiabático, los enfriadores con refrigerantes de bajo potencial de calentamiento global, la recuperación de calor residual, la optimización térmica impulsada por inteligencia artificial y los sistemas de circuito cerrado eficientes en agua.
El Informe del Mercado de Enfriamiento Sostenible para Centros de Datos está segmentado por Tecnología de Enfriamiento (Enfriamiento Basado en Aire, Enfriamiento Líquido Directo al Chip, Enfriamiento por Inmersión, Intercambiadores de Calor de Puerta Trasera, Enfriamiento Evaporativo y Adiabático, Sistemas de Enfriamiento Gratuito y Economizadores, y Otras Tecnologías de Enfriamiento Sostenible), Tecnología de Rechazo de Calor (Sistemas Enfriados por Aire, Sistemas Enfriados por Agua, Rechazo de Calor Evaporativo, Enfriadores Secos y Sistemas Híbridos de Rechazo de Calor), Componente del Sistema de Enfriamiento (Unidades de Distribución de Enfriamiento (CDUs), Enfriadores, Torres de Enfriamiento, Intercambiadores de Calor, Bombas y Sistemas de Distribución de Fluidos, Ventiladores y Equipos de Manejo de Aire, y Controles y Sistemas de Monitoreo de Enfriamiento), Enfoque de Sostenibilidad (Enfriamiento de Alta Eficiencia Energética, Enfriamiento Eficiente en Agua, Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global, Enfriamiento con Recuperación de Calor, y Optimización e Integración de Controles de Enfriamiento), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSPs) y Empresarial y de Borde), y Geografía (América del Norte (Estados Unidos, Canadá y México), América del Sur (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur), Europa (Reino Unido, Alemania, Francia, Países Bajos, Irlanda, España, Italia, Países Nórdicos y Resto de Europa), Asia-Pacífico (China, India, Japón, Australia, Singapur, Corea del Sur, Malasia, Indonesia y Resto de Asia-Pacífico), y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Catar, Sudáfrica, Egipto y Resto de Oriente Medio y África)). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Enfriamiento Basado en Aire |
| Enfriamiento Líquido Directo al Chip |
| Enfriamiento por Inmersión |
| Intercambiadores de Calor de Puerta Trasera |
| Enfriamiento Evaporativo y Adiabático |
| Sistemas de Enfriamiento Gratuito y Economizadores |
| Otras Tecnologías de Enfriamiento Sostenible |
| Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua |
| Rechazo de Calor Evaporativo |
| Enfriadores Secos |
| Sistemas Híbridos de Rechazo de Calor |
| Unidades de Distribución de Enfriamiento (CDUs) |
| Enfriadores |
| Torres de Enfriamiento |
| Intercambiadores de Calor |
| Bombas y Sistemas de Distribución de Fluidos |
| Ventiladores y Equipos de Manejo de Aire |
| Controles y Sistemas de Monitoreo de Enfriamiento |
| Enfriamiento de Alta Eficiencia Energética |
| Enfriamiento Eficiente en Agua |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global |
| Enfriamiento con Recuperación de Calor |
| Optimización e Integración de Controles de Enfriamiento |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tecnología de Enfriamiento | Enfriamiento Basado en Aire | |
| Enfriamiento Líquido Directo al Chip | ||
| Enfriamiento por Inmersión | ||
| Intercambiadores de Calor de Puerta Trasera | ||
| Enfriamiento Evaporativo y Adiabático | ||
| Sistemas de Enfriamiento Gratuito y Economizadores | ||
| Otras Tecnologías de Enfriamiento Sostenible | ||
| Por Tecnología de Rechazo de Calor | Sistemas Enfriados por Aire | |
| Sistemas Enfriados por Agua | ||
| Rechazo de Calor Evaporativo | ||
| Enfriadores Secos | ||
| Sistemas Híbridos de Rechazo de Calor | ||
| Por Componente del Sistema de Enfriamiento | Unidades de Distribución de Enfriamiento (CDUs) | |
| Enfriadores | ||
| Torres de Enfriamiento | ||
| Intercambiadores de Calor | ||
| Bombas y Sistemas de Distribución de Fluidos | ||
| Ventiladores y Equipos de Manejo de Aire | ||
| Controles y Sistemas de Monitoreo de Enfriamiento | ||
| Por Enfoque de Sostenibilidad | Enfriamiento de Alta Eficiencia Energética | |
| Enfriamiento Eficiente en Agua | ||
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global | ||
| Enfriamiento con Recuperación de Calor | ||
| Optimización e Integración de Controles de Enfriamiento | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSPs) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de enfriamiento sostenible para centros de datos?
Se proyecta que el mercado de enfriamiento sostenible para centros de datos aumente de 16,78 mil millones de USD en 2026 a 32,69 mil millones de USD para 2032, a un CAGR del 11,38% de 2027 a 2032.
¿Por qué los sistemas de enfriamiento líquido son cada vez más importantes para los centros de datos?
Los aceleradores de inteligencia artificial pueden superar los 1.000 W por chip, y los bastidores de alta densidad requieren arquitecturas de enfriamiento que muevan más calor del que los sistemas de aire convencionales pueden manejar.
¿Qué tecnología de enfriamiento se expande más rápido?
Se proyecta que el enfriamiento por inmersión se expanda a un CAGR del 11,66% hasta 2032, respaldado por su alta capacidad de eliminación de calor en configuraciones densas de inteligencia artificial.
¿Qué papel desempeñan las unidades de distribución de enfriamiento en las instalaciones de inteligencia artificial?
Las unidades de distribución de enfriamiento separan el enfriamiento de la instalación del circuito de enfriamiento tecnológico y son esenciales para muchos despliegues directos al chip. Se proyecta que se expandan a un CAGR del 11,83% hasta 2032.
¿Cómo afectan las normas de sostenibilidad a las decisiones de enfriamiento de los centros de datos?
Los requisitos de la UE calificarán a las instalaciones que cumplan los requisitos en efectividad del uso de energía y efectividad del uso de agua, haciendo que la eficiencia del enfriamiento y la gestión del agua sean más relevantes en la planificación de las instalaciones.
¿Qué región se expande más rápido en el enfriamiento sostenible para centros de datos?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,99% hasta 2032, respaldado por nueva capacidad en India, Malasia, Singapur y otras ubicaciones regionales.