
Marktgröße und Marktanteil für nachhaltige Kühlung in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 19.07 Milliarden US-Dollar |
| Marktgröße (2032) | 32.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Kühlung in Rechenzentren von Mordor Intelligence
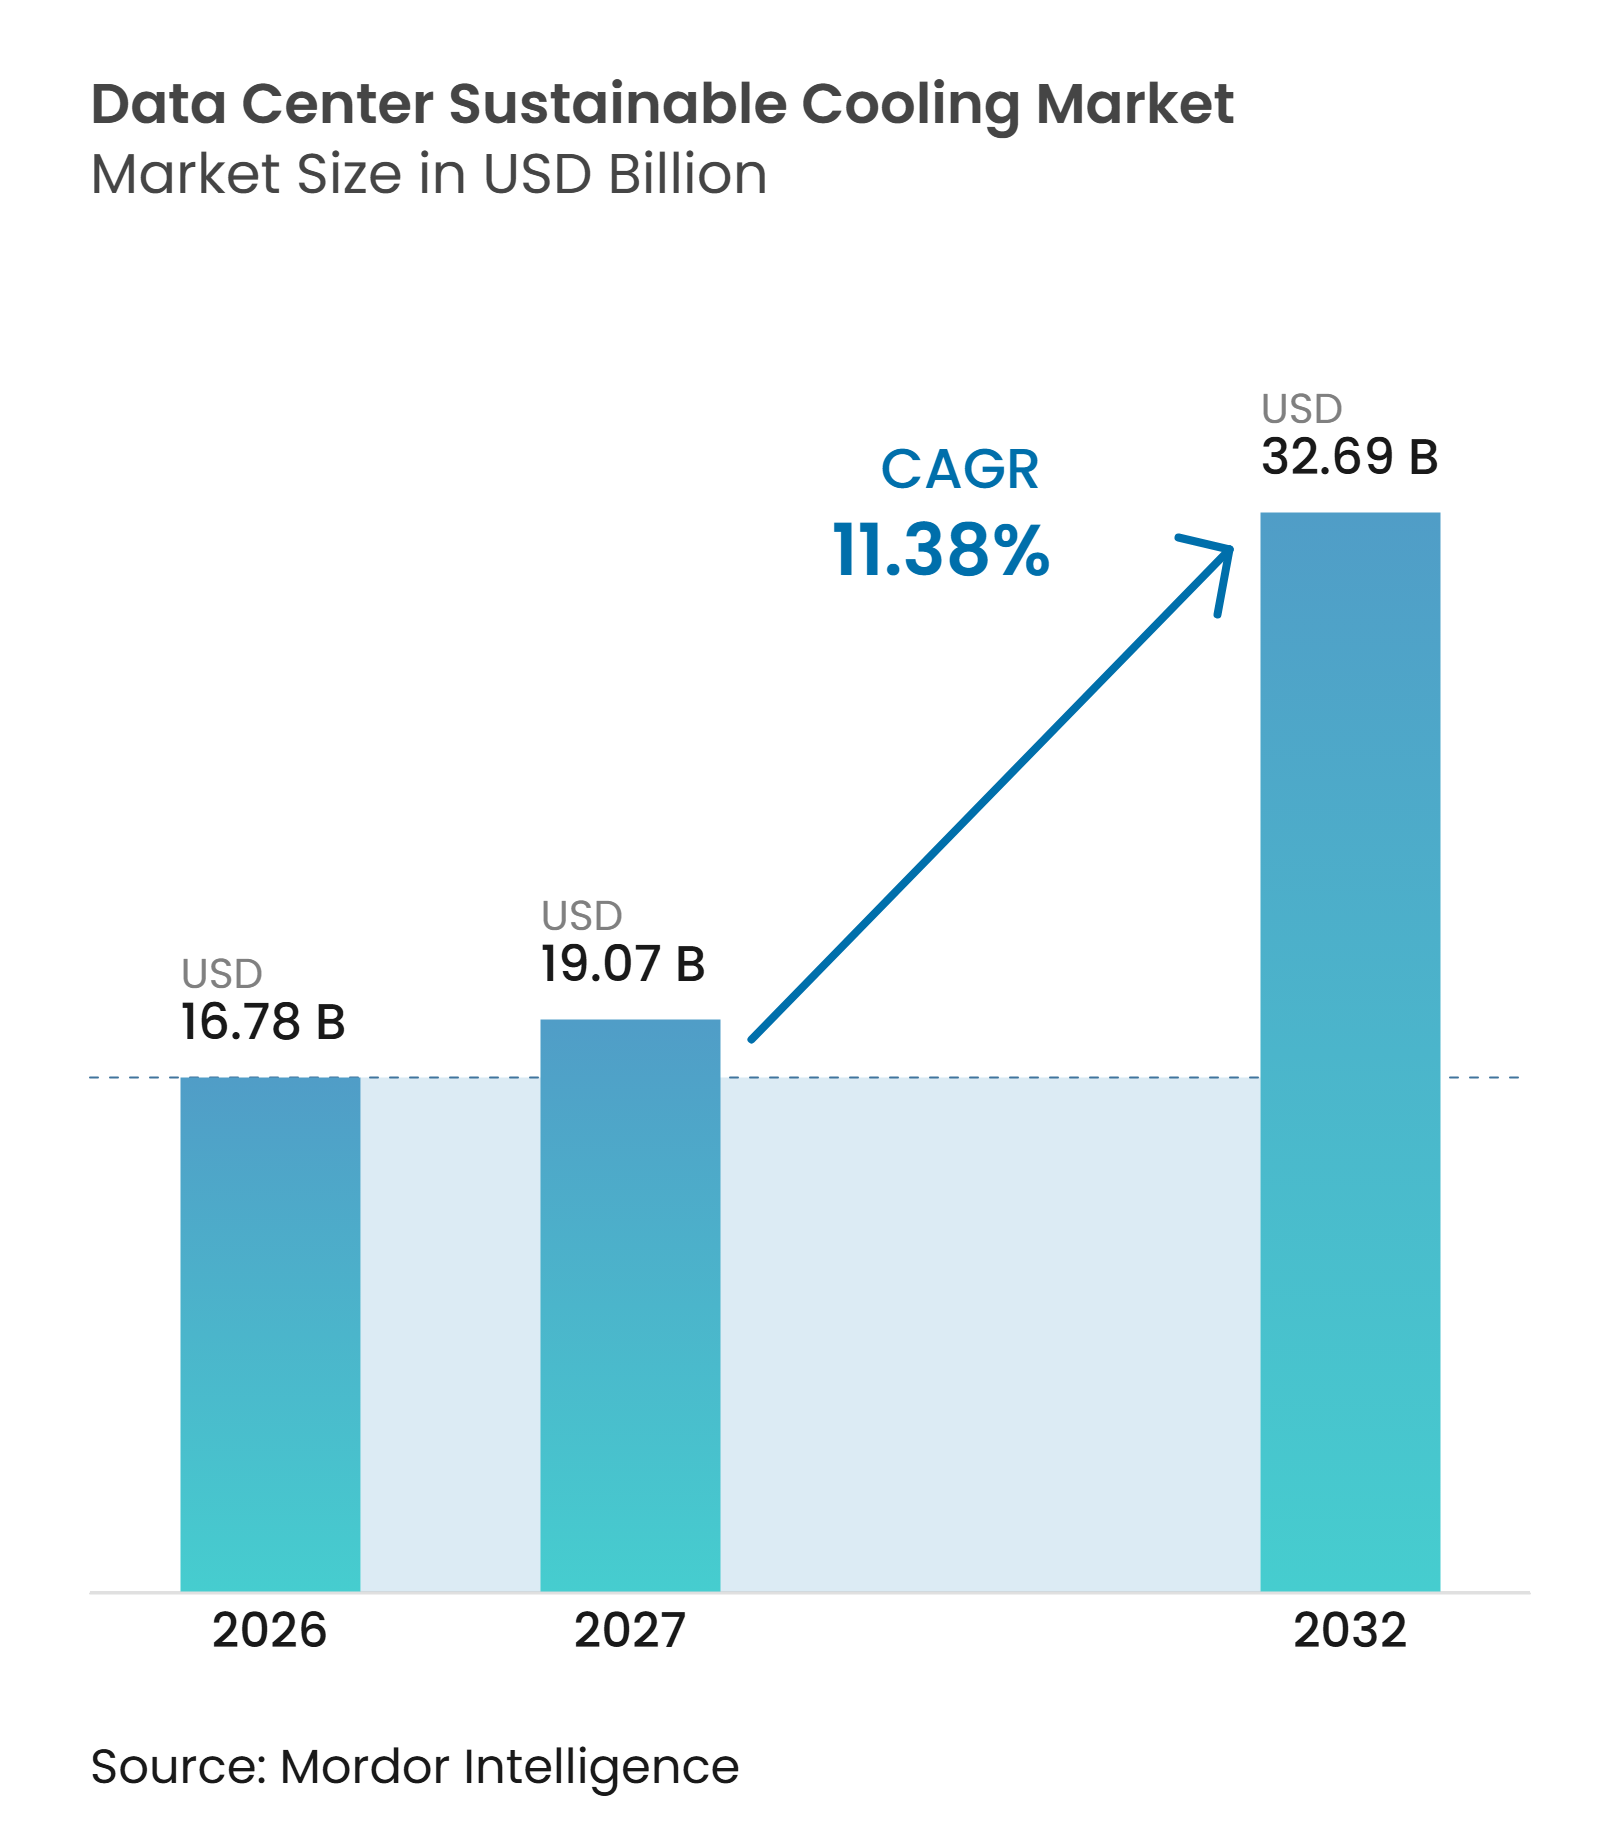
Die Marktgröße für nachhaltige Kühlung in Rechenzentren wird voraussichtlich von 16,78 Milliarden USD im Jahr 2026 auf 19,07 Milliarden USD im Jahr 2027 und bis 2032 auf 32,69 Milliarden USD anwachsen, mit einer CAGR von 11,38 % zwischen 2027 und 2032. Höhere Rack-Dichten verändern die Kühlung von einer unterstützenden Gebäudefunktion zu einer zentralen Designanforderung für KI-Infrastrukturen. Konventionelle Luftsysteme bleiben im installierten Bestand relevant, sind jedoch für die dichtesten Trainings- und Inferenz-Cluster weniger geeignet. Der Markt für nachhaltige Kühlung in Rechenzentren zieht daher Investitionen in flüssigkeitsbereite Designs, Wärmeabfuhrgeräte, Steuerungen und Flüssigkeitsmanagement an. Übernahmen und Produktintegration erleichtern es großen Anbietern, Geräte und Dienstleistungen entlang der gesamten Kühlkette anzubieten. Regulatorische Anforderungen an Energie, Wasser und Kältemittel sowie Berichtspflichten legen zudem größeren Wert auf Effizienz und Systeminteroperabilität.
Wichtigste Erkenntnisse des Berichts
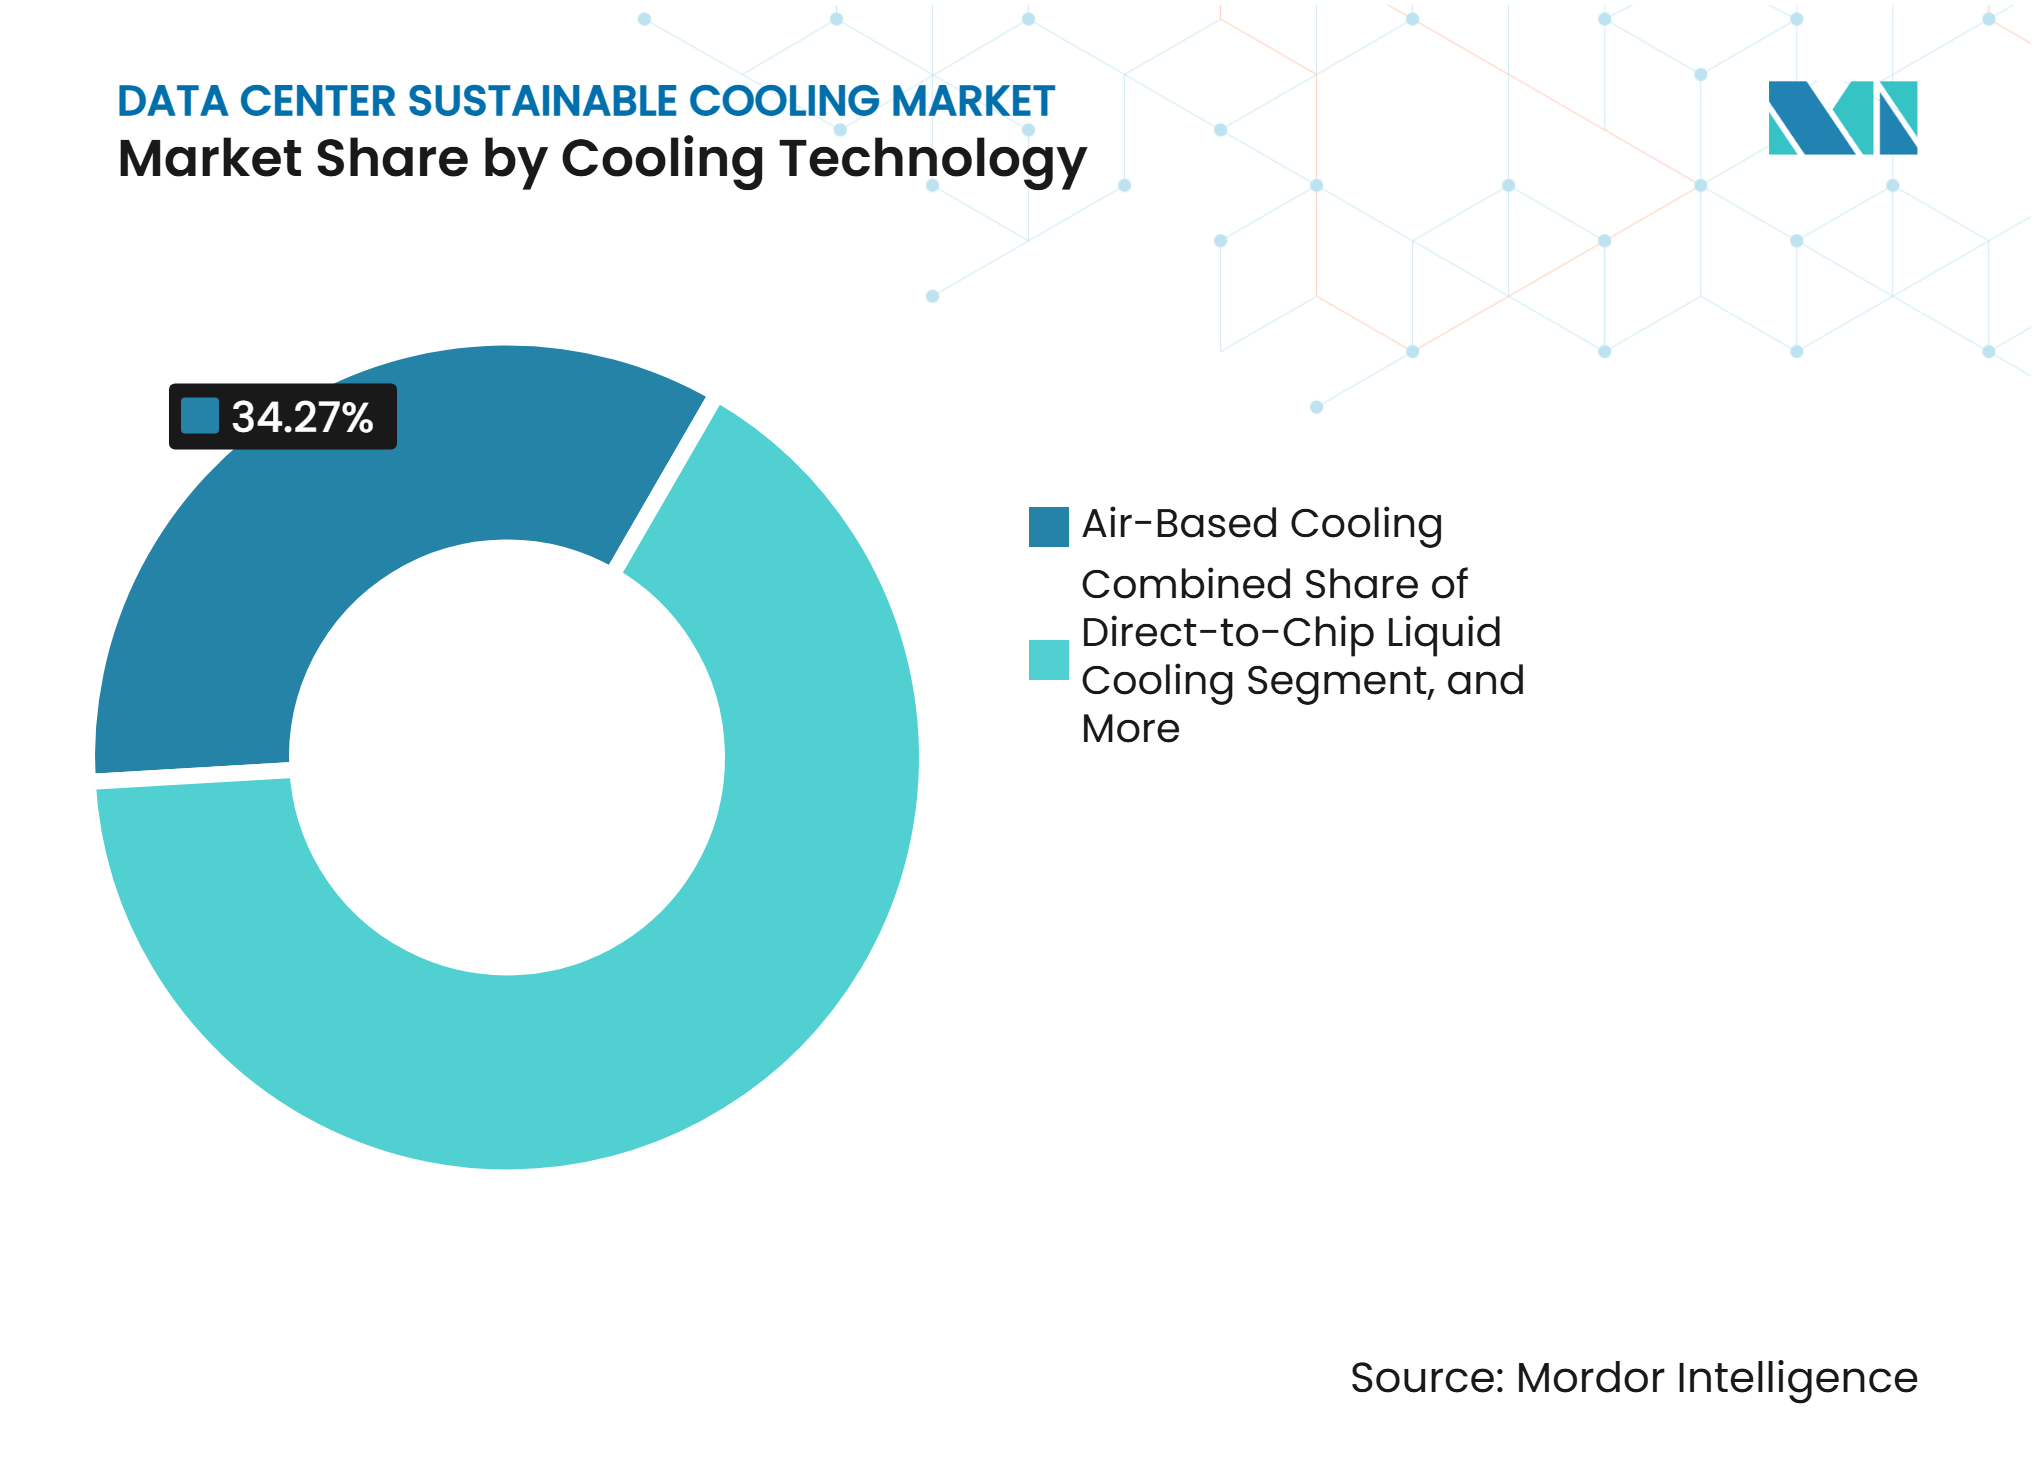
- Nach Kühltechnologie hielt luftbasierte Kühlung im Jahr 2026 einen Marktanteil von 34,27 % am Markt für nachhaltige Kühlung in Rechenzentren, während Immersionskühlung voraussichtlich bis 2032 mit einer CAGR von 11,66 % wachsen wird.
- Nach Wärmeabfuhrtechnologie entfielen auf luftgekühlte Systeme im Jahr 2026 46,73 % des Marktanteils für nachhaltige Kühlung in Rechenzentren, während hybride Wärmeabfuhrsysteme voraussichtlich bis 2032 mit einer CAGR von 11,94 % wachsen werden.
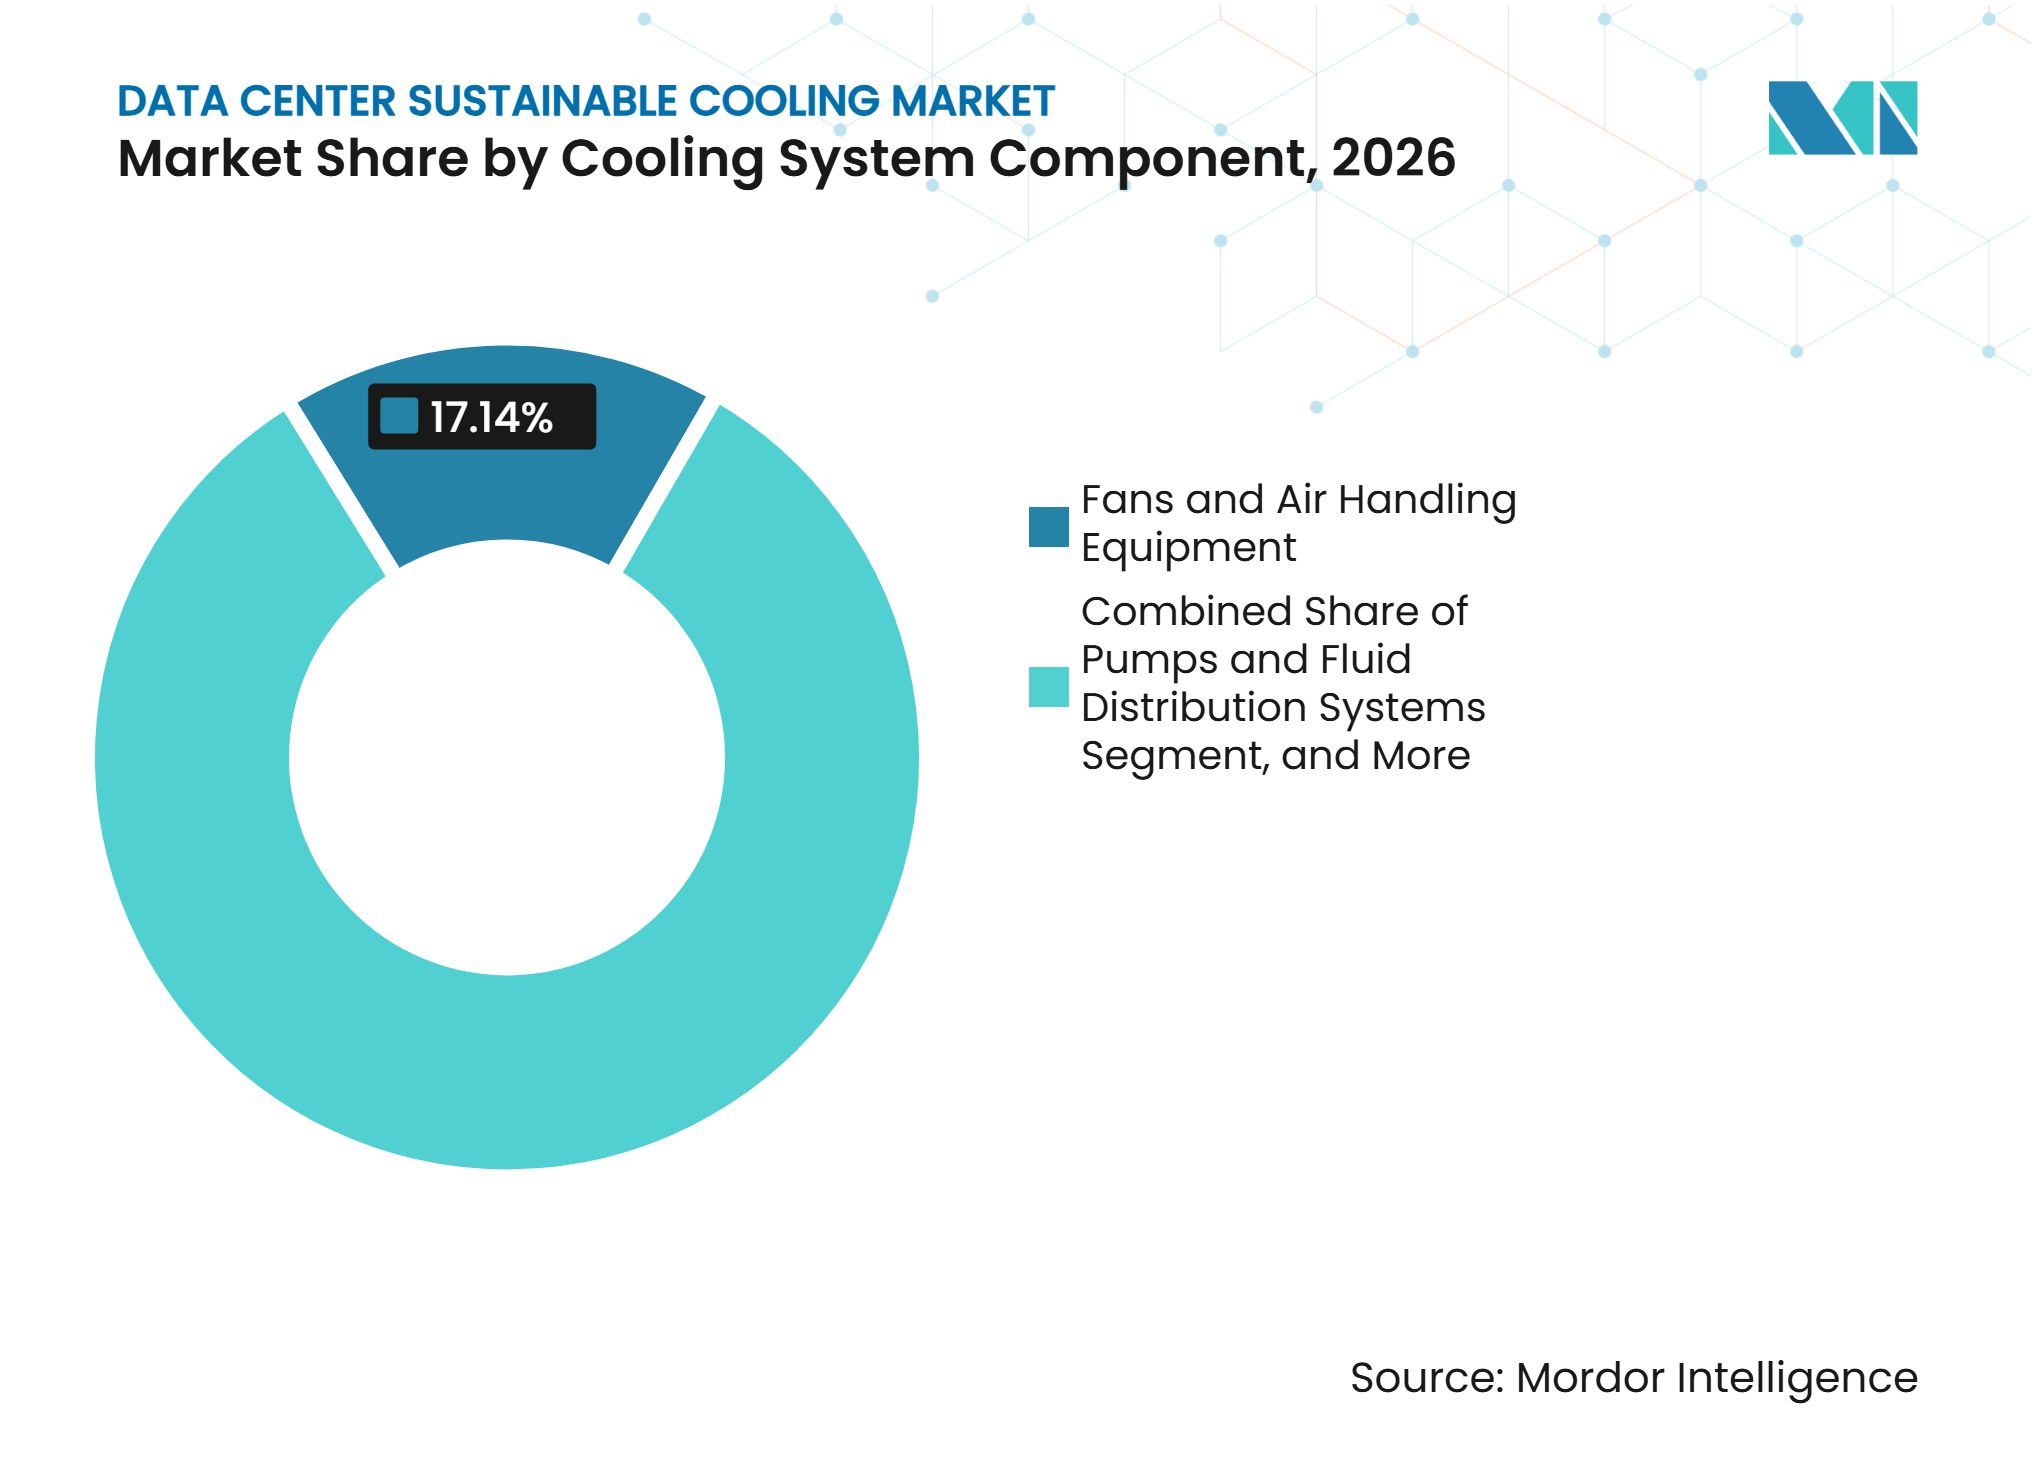
- Nach Kühlsystemkomponente entfielen auf Ventilatoren und Luftbehandlungsgeräte im Jahr 2026 17,14 % des Marktanteils für nachhaltige Kühlung in Rechenzentren, während Kühlverteilungseinheiten voraussichtlich bis 2032 mit einer CAGR von 11,83 % wachsen werden.
- Nach Nachhaltigkeitsansatz entfiel auf energieeffiziente Kühlung im Jahr 2026 ein Marktanteil von 38,29 % am Markt für nachhaltige Kühlung in Rechenzentren, während wärmerückgewinnungsfähige Kühlung voraussichtlich bis 2032 mit einer CAGR von 12,14 % wachsen wird.
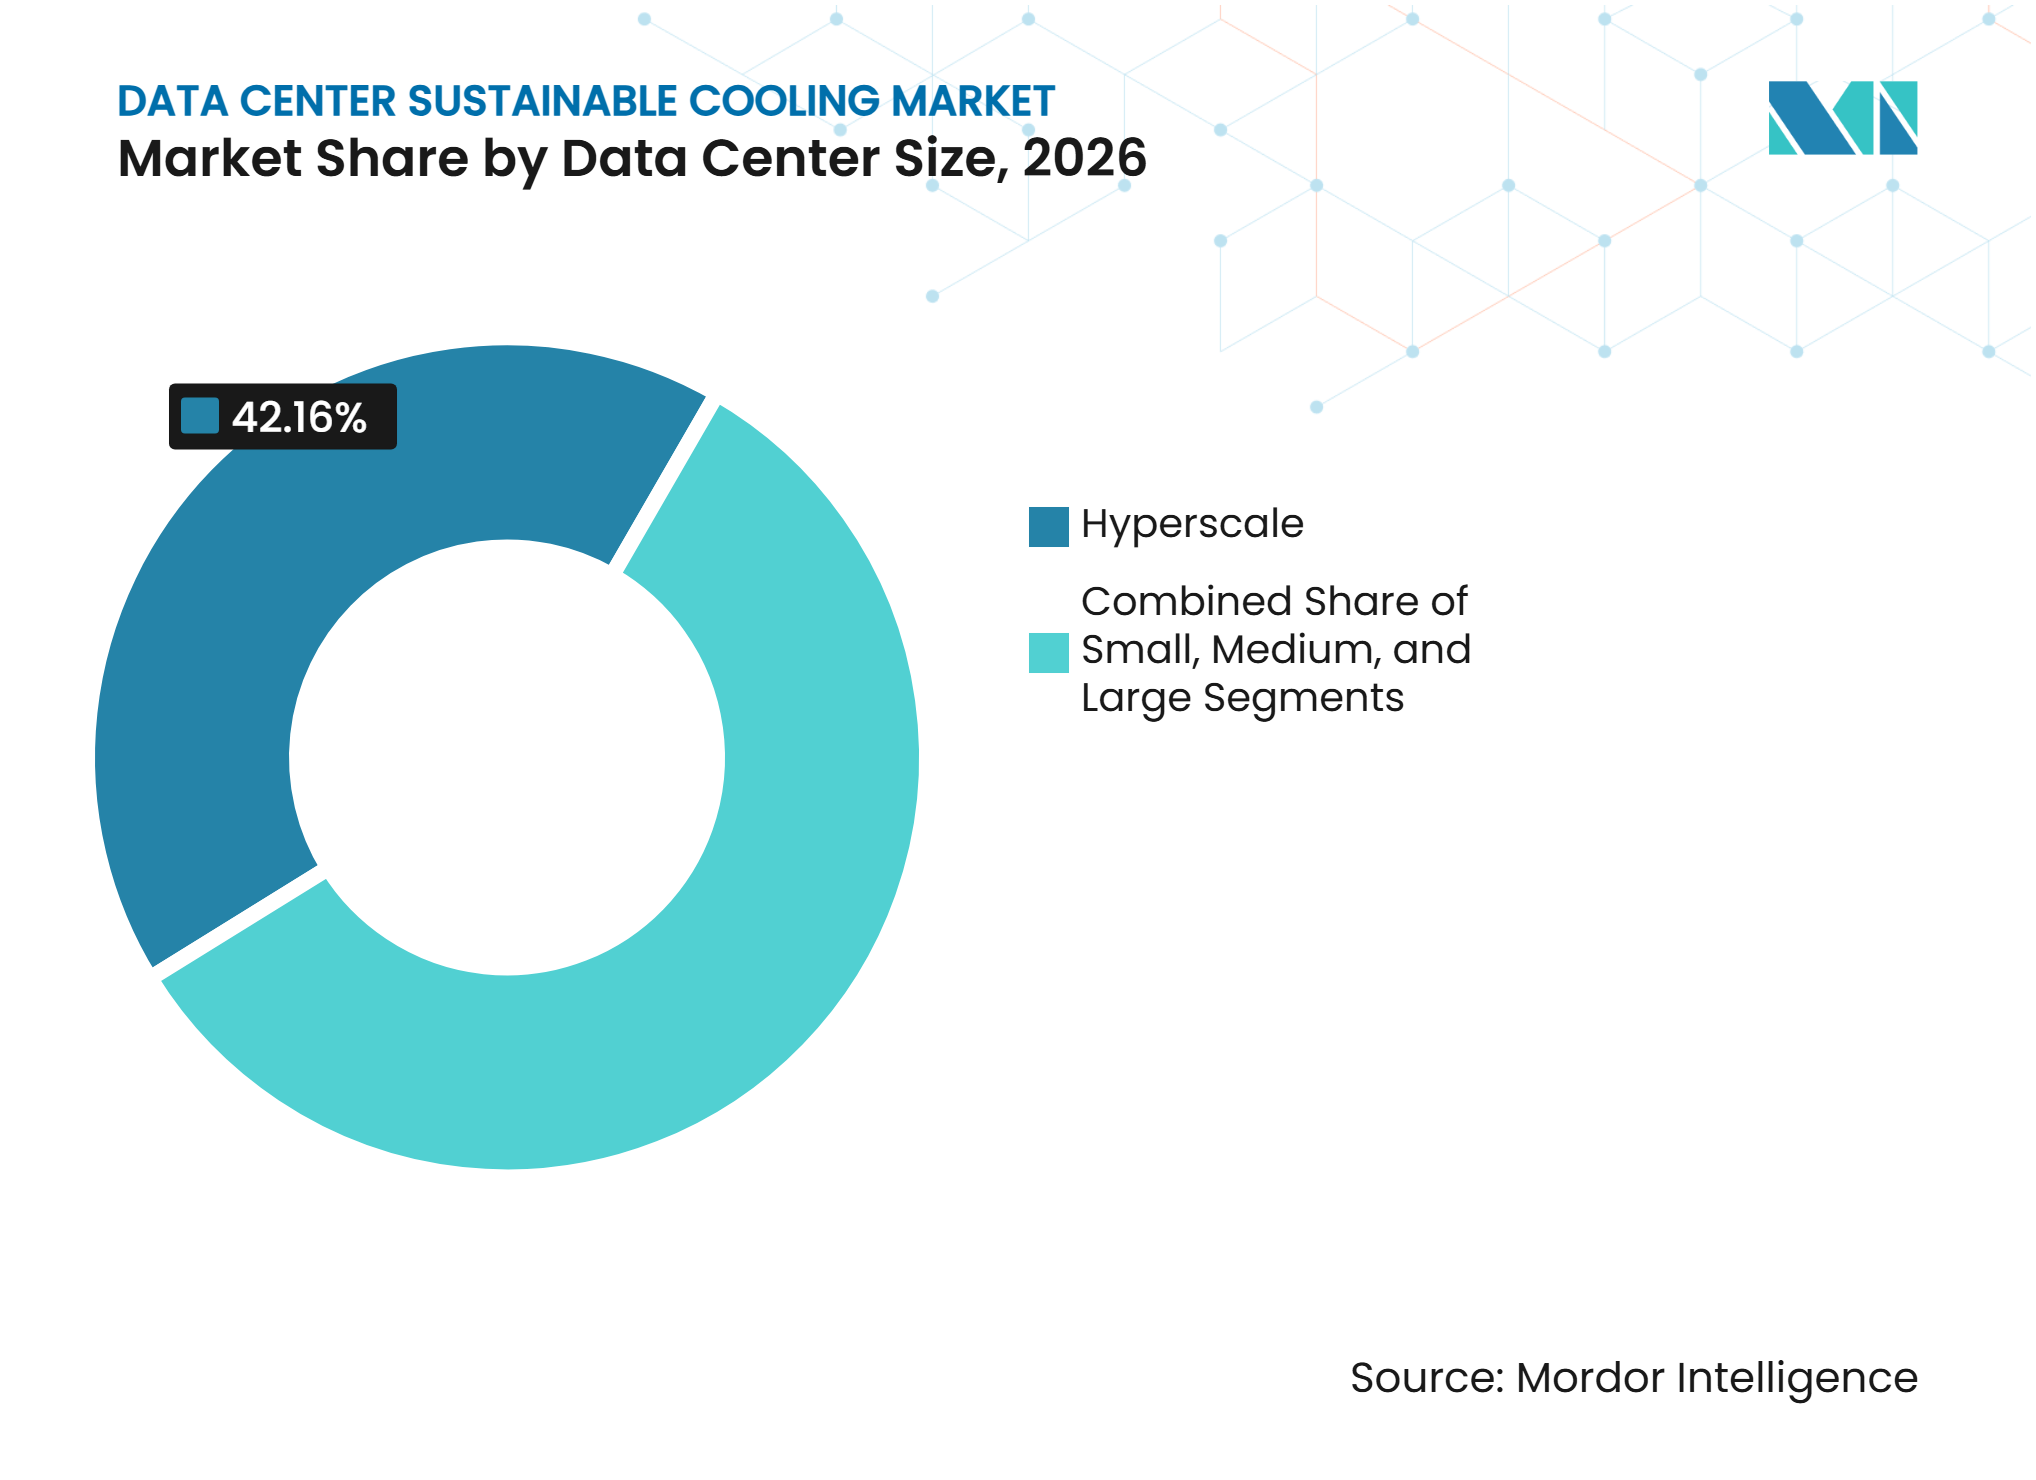
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Marktanteil von 42,16 % am Markt für nachhaltige Kühlung in Rechenzentren und sind bis 2032 die am schnellsten wachsende Größenkategorie.
- Nach Rechenzentrumstyp entfielen auf Cloud-Dienstanbieter im Jahr 2026 44,26 % des Marktanteils für nachhaltige Kühlung in Rechenzentren und sie sind bis 2032 die am schnellsten wachsende Betreiberkategorie.
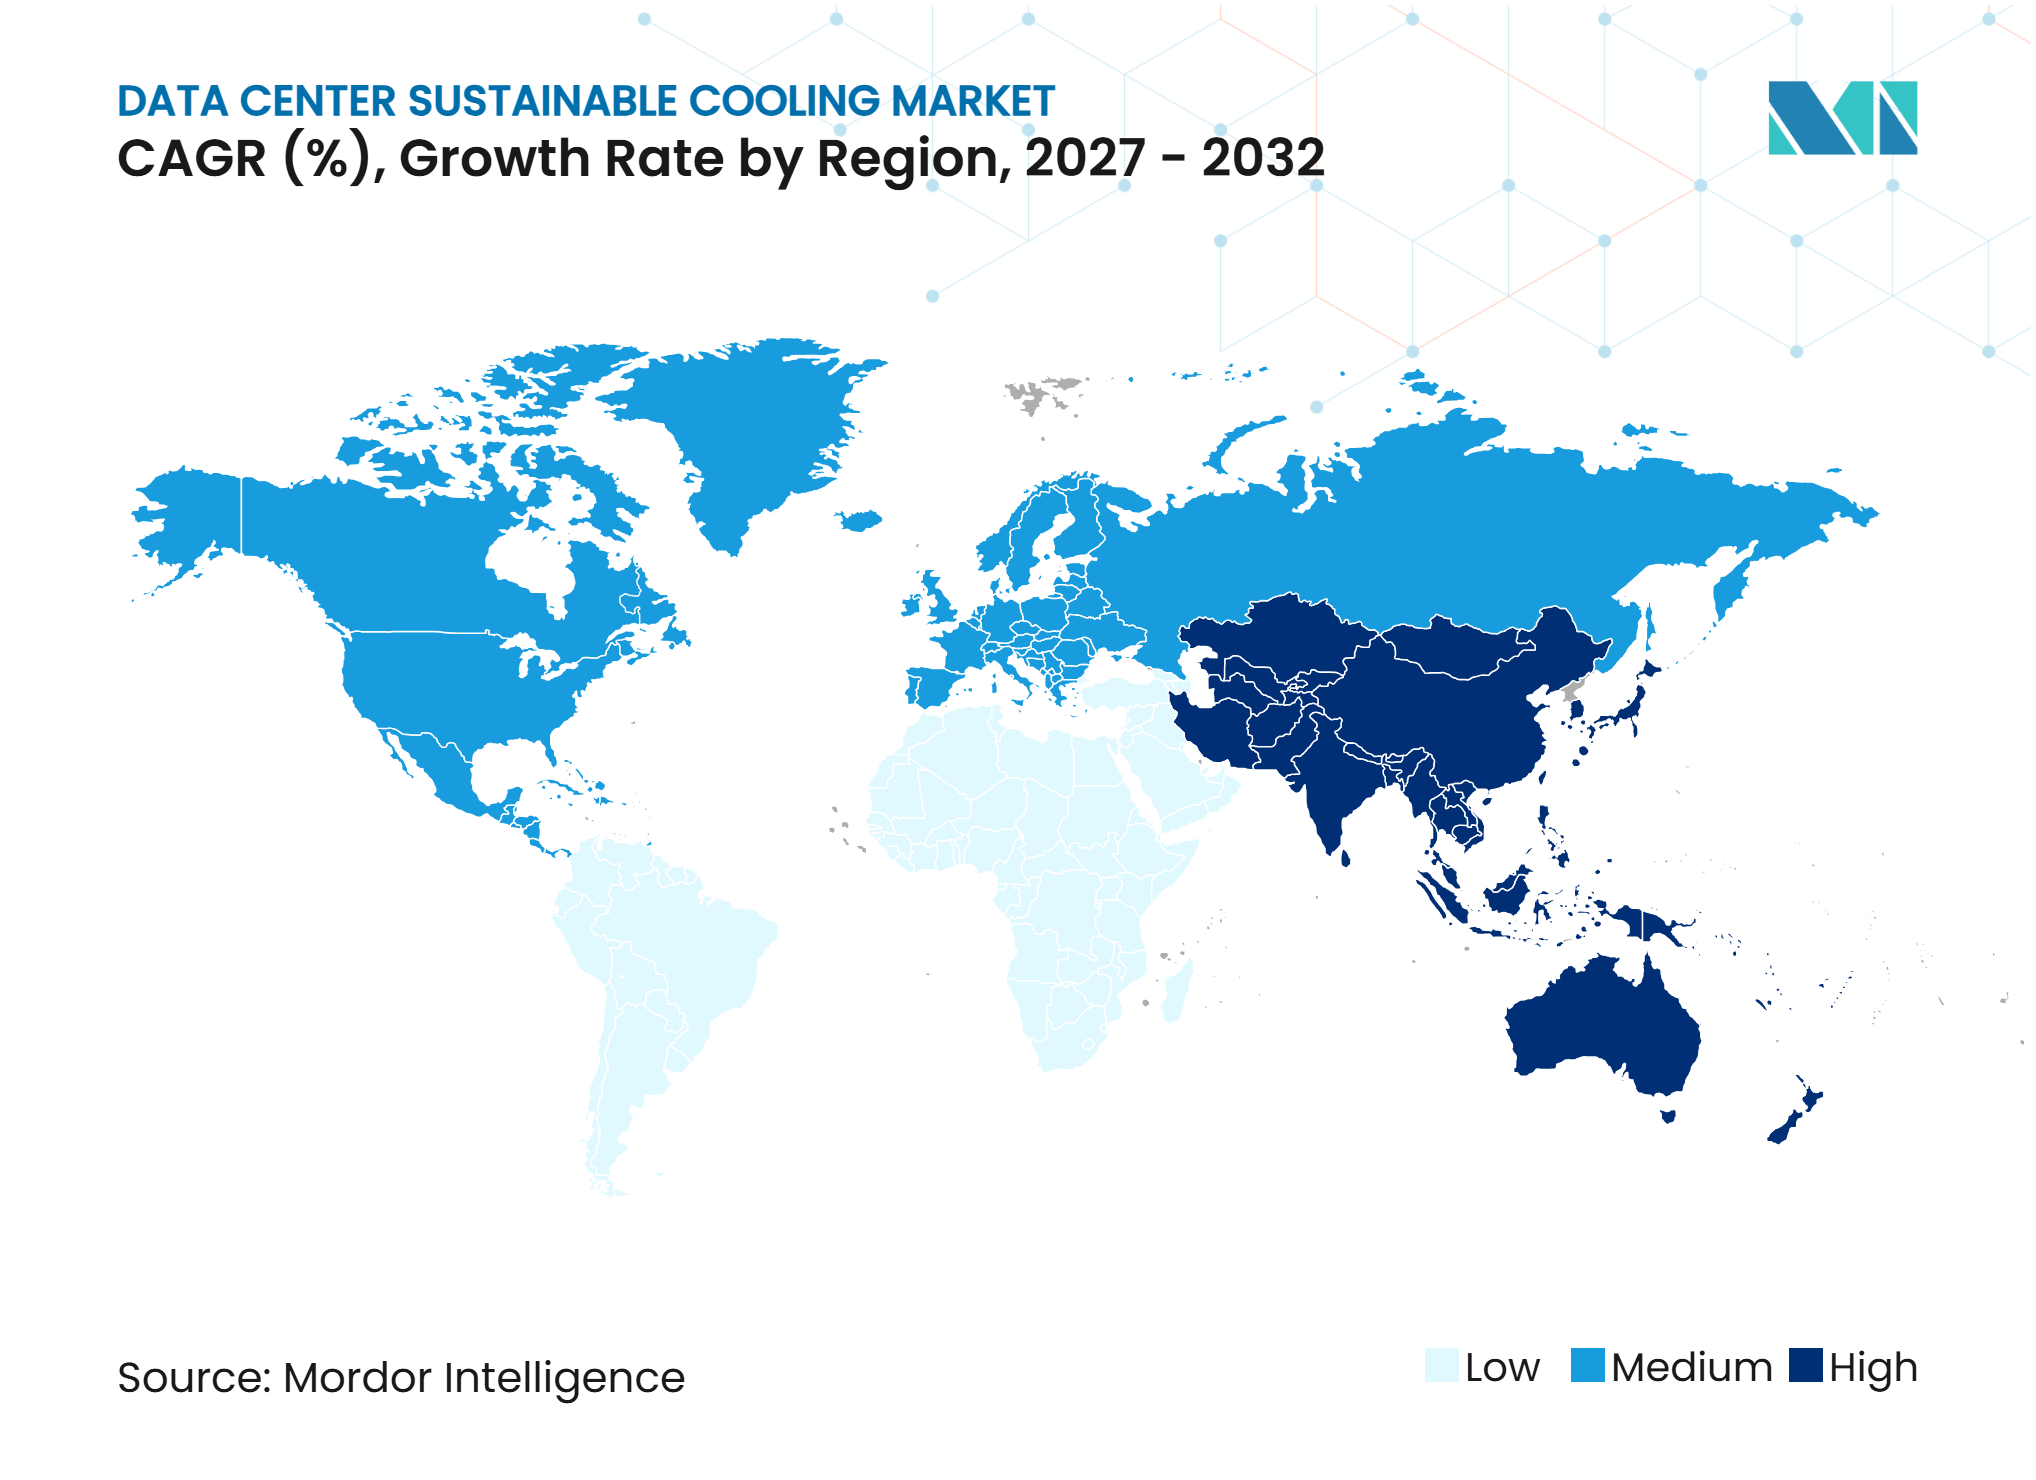
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,28 % am Markt für nachhaltige Kühlung in Rechenzentren, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einer CAGR von 11,99 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Wärmedichte durch KI- und HPC-Workloads | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hyperscale-Expansion in sekundären Ballungsräumen | +1.8% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verpflichtende PUE- und THG-Offenlegung | +1.5% | Europa, mit Ausstrahlungseffekten auf Nordamerika und den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| OEM-Garantien für Direct-to-Chip-Kreisläufe | +1.2% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| OCP-kompatible Kühlmittelstandardisierung | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Abwärmeverwertung über Fernwärmekreisläufe | +0.7% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Wärmedichte durch KI- und HPC-Workloads
Führende KI-Beschleuniger haben eine thermische Designleistung von über 1.000 W pro Chip und entwickeln sich in Richtung 2.000 W oder mehr. Diese Lasten erzeugen Rack-Bedingungen, die konventionelle Luftsysteme ohne erhebliche mechanische Unterstützung nicht bewältigen können. ASHRAE empfiehlt Direct-to-Chip- oder Rear-Door-Wärmetauscher-Architekturen für Racks, die zwischen 50 kW und 120 kW betrieben werden. Die Leitlinien zeigen, dass diese Leistungsniveaus mittlerweile mit Trainings- und Inferenz-Clustern und nicht mehr mit isolierten Einzelfällen verbunden sind. Eine 2025 veröffentlichte, begutachtete Übersichtsarbeit stellte fest, dass direkte Flüssigkeitskühlung und Rear-Door-Wärmetauscher ausgereifte Optionen für thermische Effizienz, Skalierbarkeit und Wärmenutzung bieten. Sie stellte auch fest, dass prädiktive Steuerungen die Anlagenleistung gegenüber statischer Luftkühlung verbessern können, was die Wahl der Kühlarchitektur für Gerätekapazität, Systemsteuerung, Nutzungspotenzial und die Fähigkeit relevant macht, dichte Cluster innerhalb akzeptabler thermischer Grenzen zu betreiben.[1]
Hyperscale-Expansion in sekundären Ballungsräumen
Neue Campusse an sekundären Standorten stärken die Nachfrage nach flüssigkeitsbereiter Kühlung bereits in der ersten Planungsphase. An diesen Standorten fehlt häufig der große installierte Bestand an veralteter Kühlinfrastruktur, der in etablierten Knotenpunkten vorhanden ist. Das erleichtert es Betreibern, Flüssigkeitssysteme, Trockenkühler und andere geeignete Geräte einzusetzen, ohne komplexe Nachrüstungen planen zu müssen. Wassereffizienz und Kältemittel mit niedrigem Treibhauspotenzial können dort einen höheren Wert haben, wo Fernwärmenetze begrenzt sind. Der Markt für nachhaltige Kühlung in Rechenzentren kann daher von Neubauprojekten profitieren, die die thermische Architektur als Teil der Standortauswahl betrachten. Dieselben Projekte müssen möglicherweise dennoch Kühlentscheidungen mit der lokalen Netzverfügbarkeit und den Wasserbedingungen in Einklang bringen, da ein geeignetes System die Dichtenanforderungen erfüllen muss und gleichzeitig zu den physischen Gegebenheiten, verfügbaren Versorgungsleistungen, erwarteten Betriebspraktiken und Nachhaltigkeitsprioritäten des gewählten Standorts passen muss.
Verpflichtende PUE- und THG-Offenlegung
Die Europäische Kommission verabschiedete am 21. September 2026 eine delegierte Verordnung, die ein A-bis-G-Nachhaltigkeitslabel für Rechenzentren mit einer installierten IT-Leistungsaufnahme von mindestens 500 kW einführt. Das Label bewertet Einrichtungen anhand der Strom- und Wassernutzungseffizienz, wobei die ersten Labels für 2027 erwartet werden. Schweden schreibt seit dem 1. Juli 2025 eine jährliche Energieleistungsberichterstattung für qualifizierende Rechenzentrumsbetreiber vor. Diese Anforderungen stellen die Kühlleistung in den Mittelpunkt öffentlicher Berichterstattung und Beschaffungsentscheidungen. Betreiber, die in effiziente oder wärmerückgewinnungsfähige Systeme investieren, können stärkere Leistungsergebnisse nutzen, um Mietergespräche zu unterstützen. Der Markt für nachhaltige Kühlung in Rechenzentren gewinnt auch einen klareren Compliance-Rahmen, da die Berichterstattung von freiwilliger Praxis zur formellen Offenlegung übergeht und Energieverbrauch, Wasserverbrauch, dokumentierte Leistung sowie die technischen Entscheidungen dahinter für Betreiber, Mieter, Regulierungsbehörden und andere Interessengruppen sichtbarer werden.
OEM-Garantien für Direct-to-Chip-Kreisläufe
Garantieabdeckungen haben bisher den Einsatz von Flüssigkeitskühlsystemen von Drittanbietern rund um hochwertige Prozessoren verlangsamt. NVIDIA führte im September 2025 einen CDU-Selbstvalidierungspfad für Anbieter ein, die eine Aufnahme in die Reference Validated List anstreben. Dieser Ansatz bietet Geräteanbietern einen klareren Weg, die Kompatibilität mit unterstützter Hardware nachzuweisen. Schneider Electric hat erklärt, dass sein Motivair-CDU-Portfolio NVIDIA-Hardware unterstützt und Leistungen von 105 kW bis 2,5 MW abdeckt. Das Unternehmen beschreibt auch geschlossene luftgekühlte Kältemaschinen als Mittel zur Reduzierung des Wasserverbrauchs an Rechenzentrumsstandorten. Die Allianz von OCP und ASHRAE arbeitet daran, offene Spezifikationen mit etablierten Kühlstandards in Einklang zu bringen, um Unsicherheiten bei Multi-Vendor-Implementierungen zu reduzieren, indem Gerätedesign, Validierungserwartungen, Anlagenleistungsanforderungen und Kühlmittelpraktiken in einem Rahmen verknüpft werden, den Betreiber beim Vergleich unterstützter Lösungen nutzen können.[2]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalaufwandsprämie für fortschrittliche Flüssigkeitstechnologie | -2.1% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Komplexität der Nachrüstung bestehender Serverraumflächen | -1.5% | Global, am stärksten in etablierten Märkten | Langfristig (≥ 4 Jahre) |
| Begrenzte Fachkenntnisse unter Anlagentechnikern | -1.0% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| PFAS-Beschränkungen und Unsicherheit beim Ersatz von Zweiphasenfluiden | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalaufwandsprämie für fortschrittliche Flüssigkeitstechnologie
Direct-to-Chip- und Immersionssysteme erfordern höhere Anfangsinvestitionen als konventionelle luftgekühlte Installationen. Ihre Kosten umfassen CDUs, Kühlplatten, Verteiler, Kältemaschinen, Sekundärkreisläufe und spezialisierte Inbetriebnahme. Immersionsinstallationen können auch Strukturarbeiten erfordern, um das Tankgewicht zu tragen. Betreiber müssen die Kreislaufsauberkeit, pH-Kontrolle und Korrosionsschutzmittelwerte vor der Inbetriebnahme validieren. Der Markt für nachhaltige Kühlung in Rechenzentren sieht sich einer langsameren Akzeptanz gegenüber, wo Mieter noch keine hochdichte KI-Kapazität benötigen. In diesen Fällen kann ein konventionelles luftgekühltes System zum Zeitpunkt der Installation kostengünstiger bleiben, und die Notwendigkeit, eine vollständige Ausstattung mit Flüssigkeitsgeräten, Vorbereitungsarbeiten, Betriebsprüfungen und spezialisiertem Support zu finanzieren, kann eine Entscheidung verzögern, bis die Workload-Dichte die zusätzliche Investition klar rechtfertigt.
Komplexität der Nachrüstung bestehender Serverraumflächen
Die meisten bestehenden Serverraumflächen wurden mit Doppelböden und perforierten Fliesen zur Luftverteilung konzipiert. Direct-to-Chip-Systeme benötigen Rohrleitungen, Leckageerkennung, Eindämmung und neue thermische Zonierung, für die diese Einrichtungen nicht ausgelegt wurden. Live-Upgrades müssen häufig phasenweise durchgeführt werden, um Kühlunterbrechungen für bestehende Kunden zu vermeiden. Das kann Betreiber mit gemischten Luft-und-Flüssigkeits-Umgebungen zurücklassen, die schwieriger zu überwachen und zu warten sind. Eine 2025 veröffentlichte, begutachtete Übersichtsarbeit stellte fest, dass die Nachrüstbarkeit von der Kompatibilität zwischen dem bestehenden Wasserregime und dem Kühlkreislauf der Technologie abhängt. ASHRAE-Standard 90.4 fügt Anlagenleistungsanforderungen für neue Systeme hinzu, die in bestehenden Einrichtungen installiert werden, sodass Nachrüstpläne das Gebäudelayout, das bestehende System, den vorgeschlagenen Flüssigkeitskreislauf, die Arbeitsabfolge und die Leistungsanforderungen nach der Installation berücksichtigen müssen.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Luftbasierte Kühlung behält ihren Vorteil im installierten BestandLuftbasierte Kühlung hielt im Jahr 2026 einen Marktanteil von 34,27 % am Markt für nachhaltige Kühlung in Rechenzentren. Ihre Position spiegelt die Größe des installierten Bestands wider, der entstand, als Racks üblicherweise mit 5–20 kW betrieben wurden. Ventilatoren, Computerraum-Luftbehandlungsgeräte, Gangeinhaustung und verwandte Systeme sind dem Anlagenpersonal vertraut. Diese Systeme können für Workloads unter 30 kW pro Rack weiterhin kostenwettbewerbsfähig sein. Direct-to-Chip-Flüssigkeitskühlung, Rear-Door-Wärmetauscher, Verdunstungssysteme, adiabatische Systeme, freie Kühlung und Economizer-Designs bedienen unterschiedliche Dichte- und Kostenanforderungen. Die Branche für nachhaltige Kühlung in Rechenzentren setzt weiterhin auf Luftsysteme, wo deren thermische Grenzen zur Workload passen.
Immersionskühlung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,66 % wachsen. Ihre Attraktivität ist am stärksten für Hyperscale-Betreiber, die tankbasierte Designs im Austausch für höhere thermische Kapazität akzeptieren können. Eine 2025 veröffentlichte, begutachtete Übersichtsarbeit stellte fest, dass Zweiphasendesigns eine hohe Wärmeabfuhrleistung bei anspruchsvollen thermischen Lasten auf Chip-Ebene bieten können. Dies macht sie für KI-Fabrik-Konfigurationen relevant, bei denen die Rack-Dichten 100 kW überschreiten. Die Garantieunterstützung für Immersionskühlung ist weniger ausgereift als die Unterstützung für Direct-to-Chip-Systeme. NVIDIAs veröffentlichter Validierungspfad konzentriert sich zunächst auf CDU-basierte Implementierungen, was Immersionsprojekte einschränken kann, die auf OEM-gestützte GPU-Unterstützung angewiesen sind.



Nach Wärmeabfuhrtechnologie:
Hybridsysteme erfüllen Wasser- und ZuverlässigkeitsanforderungenLuftgekühlte Systeme entfielen im Jahr 2026 auf 46,73 % des Marktanteils für nachhaltige Kühlung in Rechenzentren. Sie bieten niedrigere Installationskosten, begrenzten Wasserverbrauch und vertraute Wartungspraktiken für Einrichtungen mit mittlerer Dichte. Wassergekühlte Geräte, Verdunstungssysteme, Trockenkühler und Hybridsysteme bedienen die verbleibende Nachfrage. Betreiber wählen unter ihnen basierend auf Klima, Wasserverfügbarkeit, Kühllast und Nachhaltigkeitszielen. Geschlossene und trockene Kühloptionen sind besonders relevant in wasserarmen Gebieten. Der Markt für nachhaltige Kühlung in Rechenzentren ist auf Wärmeabfuhrentscheidungen angewiesen, die die Kapazität aufrechterhalten, ohne unnötige Wasserbelastung zu erzeugen.
Hybride Wärmeabfuhrsysteme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,94 % wachsen. Diese Systeme nutzen Trockenkühler, wenn die Umgebungsbedingungen es erlauben, und fügen bei Spitzenlastzeiten Verdunstungs- oder mechanische Kühlung hinzu. Dieser Betriebsansatz bietet Einrichtungen einen praktischen Mittelweg zwischen Nasskühlung und einem vollständig luftseitigen Design. Vertiv übernahm ThermoKey im März 2026, um Trockenkühler und Mikrokanalwärmetauscher in sein Portfolio aufzunehmen. Das Unternehmen verknüpfte die Übernahme mit Optionen mit niedrigem Treibhauspotenzial, die die EU-F-Gas-Anforderungen unterstützen. Der europäische F-Gas-Ausstieg beeinflusst daher die Geräteauswahl, auch dort, wo ein vollständig wasserbasiertes System die thermischen Anforderungen anderweitig erfüllen könnte.
Nach Kühlsystemkomponente:
CDUs gewinnen an Bedeutung, da Flüssigkeitsinstallationen skalierenVentilatoren und Luftbehandlungsgeräte entfielen im Jahr 2026 auf 17,14 % des Marktanteils für nachhaltige Kühlung in Rechenzentren. Ihre führende Position spiegelt den großen installierten Bestand an Computerraum-Luftbehandlungsgeräten, In-Row-Systemen und perforierten Fliesendesigns wider. Kältemaschinen, Kühltürme, Wärmetauscher, Pumpen, Flüssigkeitsverteilungsgeräte und Kühlsteuerungen bilden den Rest des Komponentenmixes. Überwachungssysteme gewinnen an Bedeutung, da prädiktive Steuerungen im Anlagenmanagement immer häufiger eingesetzt werden. Sie helfen Betreibern, Flüssigkeitsbedingungen, Gerätelast und thermische Leistung zu beobachten. Die Branche für nachhaltige Kühlung in Rechenzentren ist weiterhin auf diese Komponenten angewiesen, auch wenn Flüssigkeitskühlung prominenter wird.
Kühlverteilungseinheiten werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,83 % wachsen. Eine CDU verbindet das anlagenseitige Kühlsystem mit dem Technologiekühlkreislauf und ist damit eine Kernkomponente in Direct-to-Chip-Designs. LiquidStack gab im Mai 2026 die kommerzielle Verfügbarkeit seiner GigaModular-CDU-Plattform mit validierter Kapazität von bis zu 14 MW bekannt. Das modulare Design ermöglicht es, die Kapazität entsprechend den Campus-Implementierungsphasen zu erweitern. Das Open Compute Project veröffentlichte im August 2026 Version 1.3 seiner Einphasen-Wasserkühlplatten-Kühlmittelspezifikation. Die Spezifikation legt gemeinsame Anforderungen für pH-Wert, Korrosion, gelöste Feststoffe und mikrobielle Kontrolle fest und verbessert die Interoperabilität über CDU-Kreisläufe hinweg.

Nach Nachhaltigkeitsansatz:
Wärmerückgewinnung verbindet Effizienz mit kommerziellem WertEnergieeffiziente Kühlung hielt im Jahr 2026 einen Marktanteil von 38,29 % am Markt für nachhaltige Kühlung in Rechenzentren. Diese Kategorie umfasst Geräte und Steuerungsstrategien, die den Kühlenergieverbrauch im Verhältnis zur IT-Last senken. Wassereffizienz, Kältemittel mit niedrigem Treibhauspotenzial und integrierte Optimierungssteuerungen befassen sich mit anderen Nachhaltigkeitsmaßnahmen. Das europäische Nachhaltigkeitslabel wird qualifizierende Rechenzentren sowohl nach der Stromnutzungseffizienz als auch nach der Wassernutzungseffizienz bewerten. Diese Unterscheidung bestätigt, dass niedriger Energieverbrauch und niedriger Wasserverbrauch separate technische Ziele sind. Der Markt für nachhaltige Kühlung in Rechenzentren benötigt Systeme, die beide Maßnahmen berücksichtigen, ohne die Dienstleistungszuverlässigkeit zu verringern.
Wärmerückgewinnungsfähige Kühlung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,14 % wachsen. Zurückgewonnene Wärme kann Fernwärmenetze versorgen, anstatt als Abwärme abgeführt zu werden. Fortum nahm während der Heizsaison 2025–2026 zwei Wärmepumpenanlagen an Microsoft-Rechenzentrumsstandorten in Espoo und Kirkkonummi in Betrieb. Die Standorte liefern 350 MW thermische Kapazität an Fortums Fernwärmenetz und versorgen 250.000 Einwohner. Die Investition betrug 225 Millionen EUR (243 Millionen USD). Eine Studie aus dem Jahr 2026 ergab, dass ein großräumiges Fernwärmesystem über große Entfernungen mit mehrstufigen Wärmepumpen einen System-Leistungskoeffizienten von 3,46 und eine Amortisationszeit von 2,57 Jahren für eine 100-MW-Wärmequelle erzielen könnte.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen setzen KühlanforderungenHyperscale-Rechenzentren entfielen im Jahr 2026 auf 42,16 % des Marktanteils für nachhaltige Kühlung im Rechenzentrumsmarkt. Sie stellen auch bis 2032 die am schnellsten wachsende Größenkategorie dar. Große Einrichtungen bereiten sich zunehmend auf flüssigkeitsbereite Implementierungen vor, um die Mieternachfrage nach KI-fähiger Dichte zu erfüllen. Mittelgroße und kleine Betreiber sehen sich längeren Vorlaufzeiten und höheren Kosten pro Rack gegenüber, wenn sie einen Flüssigkeitsübergang in Betracht ziehen. Ihre Einrichtungen erfordern häufig weitere Umgestaltungen, bevor neue Kreisläufe installiert werden können. Der Markt für nachhaltige Kühlung in Rechenzentren konzentriert sich daher weiterhin auf Projekte, die integrierte Kühldesigns in großem Maßstab finanzieren können.
Hyperscale-Betreiber spielen auch eine wichtige Rolle bei der Definition von Geräteanforderungen durch OEM-Co-Entwicklung und offene Spezifikationen. Ihre Beschaffungsvolumina können die Verfügbarkeit und die Kosten von CDUs, Kühlplatten, Kältemaschinen und Steuerungen für kleinere Betreiber beeinflussen. Google erklärte im Mai 2025, dass die Hälfte seines globalen Rechenzentrums-Fußabdrucks flüssigkeitsgekühlt aktiviert oder implementiert war. Das Unternehmen beschrieb rund 1 GW Flüssigkeitskühlkapazität über 2.000 Pods, die mit Tensor Processing Unit-KI-Chips ausgestattet sind. Es berichtete auch von einer Betriebszeit von 99,999 % für diese Implementierungen. Dieser Maßstab unterstützt die breitere Akzeptanz von Flüssigkeitsinfrastruktur und gibt Lieferanten einen starken Anreiz, Geräte für Standorte im Mehrere-Megawatt-Bereich zu entwickeln.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter etablieren technische StandardsCloud-Dienstanbieter entfielen im Jahr 2026 auf 44,26 % des Marktanteils für nachhaltige Kühlung in Rechenzentren. Sie sind auch bis 2032 der am schnellsten wachsende Rechenzentrumstyp. Ihre Entscheidungen zu CDUs, Kühlmittelspezifikationen und Kreislaufdesign können die breitere Lieferkette beeinflussen. Offene Spezifikationen können Colocation-Anbieter und Unternehmensbetreiber dazu ermutigen, sich an einer gemeinsamen Technologiebasis auszurichten. Colocation-, Unternehmens- und Edge-Rechenzentren machen die verbleibende Nachfrage aus. Unternehmens- und Edge-Einrichtungen müssen steigende Rechendichten bewältigen, auch wenn ihre Gebäude ursprünglich nicht für Flüssigkeitskühlung ausgelegt wurden.
Colocation-Anbieter stehen vor einer schwierigen Finanzierungs- und Betriebsaufgabe. Sie müssen die Kühlkapazität verbessern und dabei Service-Level-Vereinbarungen und Leistungsdichteverpflichtungen einhalten, die unter luftgekühlten Annahmen getroffen wurden. Bestehende Mieter können während des gesamten Upgrades einen unterbrechungsfreien Service erfordern. Dies macht phasenweise Upgrades wichtig, auch wenn phasenweise Arbeiten die Komplexität erhöhen. Cloud-Dienstanbieter kontrollieren mehr ihrer Kühlarchitektur, wenn sie ihre eigenen Campusse entwickeln. Colocation-Betreiber können reagieren, indem sie modulare Geräte einsetzen, die hochdichte Nachfrage unterstützen, ohne einen sofortigen vollständigen Austausch der gesamten Einrichtung zu erfordern.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,28 % am Markt für nachhaltige Kühlung in Rechenzentren, was seine große Konzentration von Hyperscale-KI-Trainingscampussen und etablierten Anbietern von CDUs und Kältemaschinen widerspiegelt. Texas, Virginia, Georgia und Ohio sind wichtige Entwicklungsgebiete für KI-fokussierte Einrichtungen, wo steigende Rack-Dichteanforderungen die Nachfrage nach geschlossener Flüssigkeitskühlung, Trockenkühlern und wassereffizienten Wärmeabfuhrgeräten erhöhen. Einrichtungseigentümer müssen diese Systeme mit praktischen Wartungskapazitäten kombinieren, da der Übergang Rohrleitungen, Flüssigkeitssteuerung und Servicepraktiken sowie die anfängliche Auswahl thermischer Geräte beeinflusst. Die Überprüfung der PFAS-Zulassungen für Zweiphasenfluide durch die Umweltschutzbehörde ist ein wichtiger regulatorischer Einfluss für die Immersionskühlung. Diese Unsicherheit unterstützt das Interesse an Einphasen-Direct-to-Chip-Systemen, während PFAS-freie dielektrische Optionen reifen und Betreiber zuverlässige Geräteentscheidungen für bereits in der Entwicklung befindliche Projekte suchen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,99 % wachsen. Indien baut Kapazitäten in Mumbai, Chennai, Hyderabad, Pune und aufstrebenden Standorten wie Visakhapatnam aus, während KI-Workloads und große Cloud-Implementierungen den Bedarf an Kühlsystemen erhöhen, die dichte Geräte bewältigen können. Malaysia entwickelt Infrastruktur für recyceltes Wasser zur Rechenzentrumskühlung durch die Partnerschaft von AirTrunk und Johor Special Water, die eine Reduzierung des Süßwasserbedarfs für die Kühlung um 50–70 % anstrebt. Singapurs Anforderungen aus dem Jahr 2025 für effiziente IT-Geräte, die bei Einlasstemperaturen von bis zu 35 °C betrieben werden können, zeigen, wie Märkte in heißen Klimazonen Gerätestandards nutzen können, um die Effizienz von Einrichtungen zu fördern.
Europa, Südamerika, Naher Osten und Afrika
Europa verlagert Kapazitäten über seine etablierten FLAP-D-Märkte hinaus, da sich Kühl-, Netz- und Standortanforderungen ändern, und der Berichtsrahmen der EU-Energieeffizienzrichtlinie sowie das delegierte Nachhaltigkeitslabel sind wichtige Compliance-Faktoren bei der Technologieauswahl. Deutschlands Energieeffizienzgesetz schreibt vor, dass Rechenzentren ab 2027 100 % erneuerbaren Strom beziehen müssen, während nordische Fernwärmenetze eine Möglichkeit bieten, zurückgewonnene Serverwärme zu monetarisieren. Metas Standort in Odense liefert zurückgewonnene Wärme an das Fjernvarme-Fyn-Netz und gewinnt jährlich 100.000 MWh zurück. Südamerika entwickelt sich durch Brasilien, Mexiko, Chile und Kolumbien, wo kühlere Standorte die Stunden freier Kühlung verlängern und den mechanischen Kühlenergiebedarf von Einrichtungen reduzieren können. Saudi-Arabien und die Vereinigten Arabischen Emirate sehen sich heißen, trockenen Bedingungen gegenüber, die die Bedeutung von Trockenkühlung und geschlossenen Flüssigkeitsdesigns mit niedrigem Wasserverbrauch erhöhen.
Wettbewerbslandschaft
Marktkonzentration
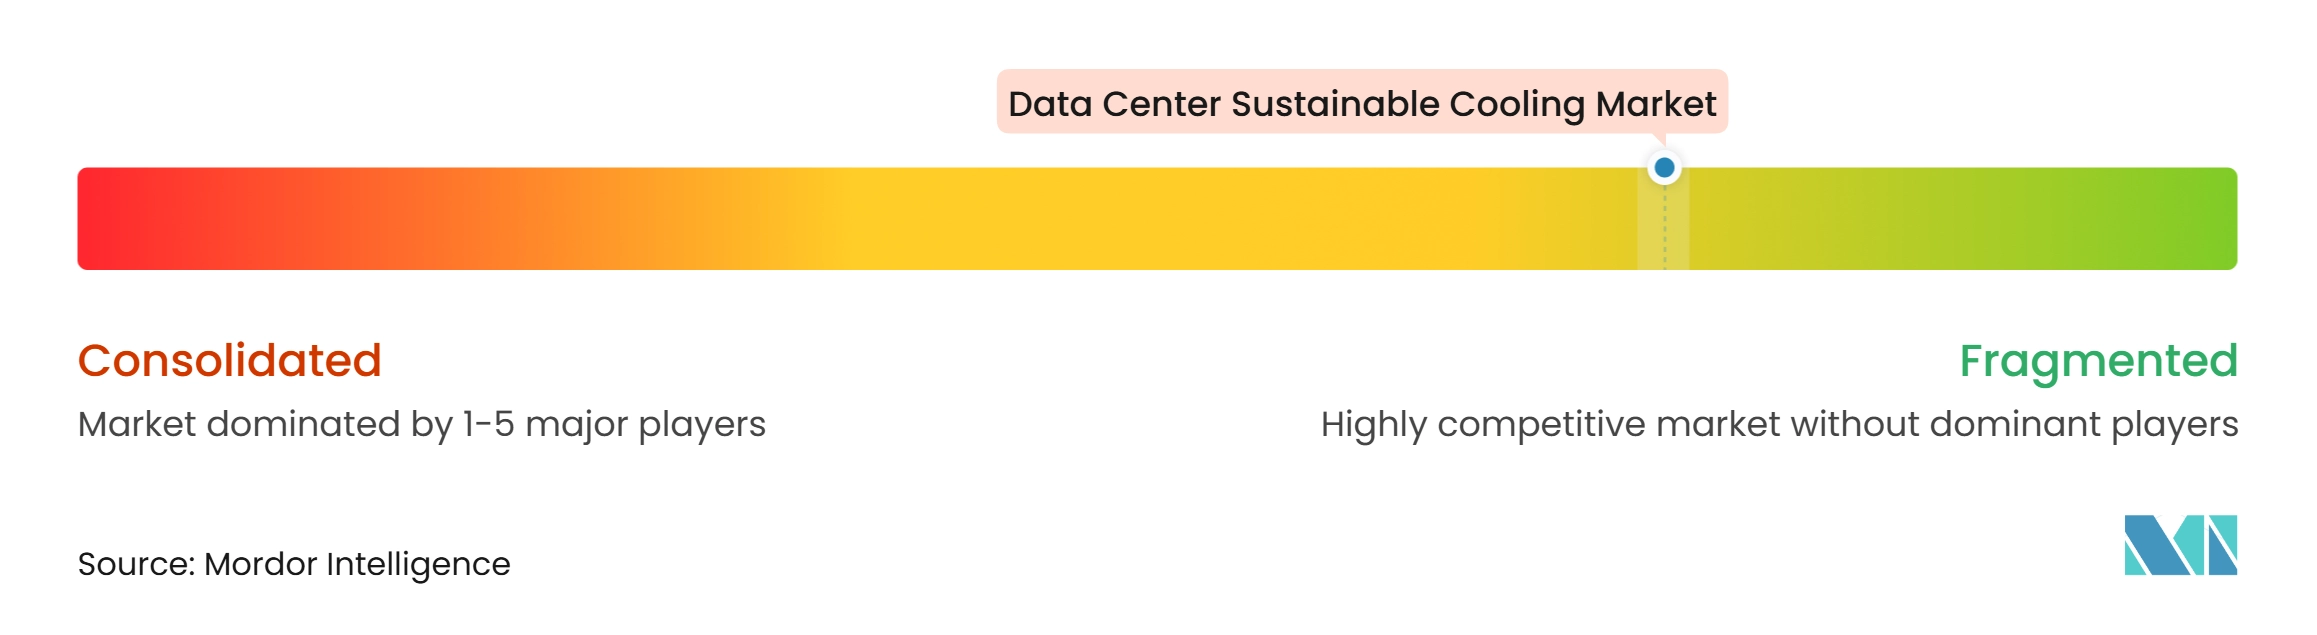
Der Markt für nachhaltige Kühlung in Rechenzentren ist auf Produktebene fragmentiert, aber die strategische Konsolidierung wird immer sichtbarer, da große Industrielieferanten versuchen, die Geräte, das Flüssigkeitsmanagement, den Service und den technischen Support zu kombinieren, die für hochdichte Einrichtungen erforderlich sind. Ecolab schloss im März 2026 eine Vereinbarung zur Übernahme von CoolIT Systems für 4,75 Milliarden USD in bar ab, eine Transaktion, die den Wert veranschaulicht, der auf spezialisierte Hardware in einer umfassenderen Kühl- und Wassermanagementplattform gelegt wird. Ecolab erklärte, dass die Kombination CoolITs CDUs, Kühlplatten und Direct-to-Chip-Kühlkapazitäten mit seiner Wasserchemie, digitalem Monitoring und globalem Servicenetz verbinden würde, wodurch Kunden Zugang zu einem stärker integrierten Leistungsangebot erhalten. Dieser Ansatz ist wichtig, weil Kunden mit großen KI-Implementierungen thermische Leistung, Kreislaufqualität, Geräteverfügbarkeit, Wasserverbrauch und Servicezugang gemeinsam verwalten müssen, anstatt jeden Punkt als separate Beschaffungsentscheidung zu behandeln.
Trane Technologies schloss seine LiquidStack-Übernahme im März 2026 ab und fügte hochdichte Flüssigkeits-, Direct-to-Chip- und Immersionskühlprodukte einem breiteren Wärmemanagementportfolio hinzu, das bereits Geräte umfasst, die auf der Anlagenseite des Kühlsystems eingesetzt werden. Die Transaktion gibt Trane Technologies eine engere Verbindung zwischen Kühlerzeugung, Wärmeabfuhr, Steuerungen, Verteilung und thermischen Geräten auf Serverebene, die in KI-fokussierten Standortdesigns zunehmend voneinander abhängig sind. LiquidStack machte seine GigaModular-CDU anschließend im Mai 2026 mit validierter Kapazität von bis zu 14 MW kommerziell verfügbar und demonstrierte damit den Maßstab der Geräte, die nun für phasenweise Campus-Ausbauten entwickelt werden. Schneider Electric erweiterte sein Flüssigkeitskühlungsangebot auch durch Motivair, mit einem Portfolio, das CDUs von 105 kW bis 2,5 MW, Rear-Door-Wärmetauscher, Flüssigkeits-zu-Luft-Wärmeabfuhreinheiten, dynamische Kühlplatten und Technologiekühlsysteme umfasst. Zusammen zeigen diese Schritte, dass große Anbieter versuchen, den gesamten Weg von der Anlagenkühlanlage über die Flüssigkeitsverteilung bis zur Serverschnittstelle zu beliefern, anstatt ein enges Stück eines zunehmend integrierten Systems zu verkaufen.
Spezialisten behalten Chancen, wo sie Nachrüstungen in luftgekühlten Serverraumflächen vereinfachen können, insbesondere wenn ihre Geräte an bestehende Kaltwassernetze angeschlossen werden können und den Bedarf an einem vollständigen Austausch der Anlageninfrastruktur reduzieren. Modulare CDUs können einen schrittweisen Weg für Kunden bieten, die neue Flüssigkeitskapazität benötigen, aber keine umfangreiche Abschaltung, größere Bauarbeiten oder eine plötzliche Änderung jedes Racks in einer Live-Umgebung akzeptieren können. Die Kühlmittelspezifikation des Open Compute Project legt gemeinsame Erwartungen für pH-Wert, Korrosion, gelöste Feststoffe und mikrobielle Kontrolle in Einphasen-Kühlplattenkreisläufen fest und macht die technische Interoperabilität für Käufer sichtbarer. Dieser gemeinsame Rahmen kann Unternehmen mit starker Anwendungstechnik, Inbetriebnahme und Servicekapazität belohnen, weil sie Kunden dabei helfen können, einen Standard in einen zuverlässigen Betrieb an einem bestimmten Standort umzusetzen. Er kann auch Colocation- und Unternehmenskunden helfen, Multi-Vendor-Lösungen mit klareren technischen Anforderungen zu vergleichen, obwohl die endgültige Wahl weiterhin vom Wassersystem der Einrichtung, den Betriebstemperaturen, den Mieterverpflichtungen und der Fähigkeit zur Wartung der Geräte abhängen wird.
Branchenführer im Markt für nachhaltige Kühlung in Rechenzentren
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Trane Technologies plc
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Kühlung in Rechenzentren Unternehmen in diesem Bericht
- Vertiv Group Corp.
- Schneider Electric SE
- Trane Technologies plc
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Mitsubishi Heavy Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Modine Manufacturing Company
- CoolIT Systems Inc.
- Motivair Corporation
- LiquidStack Inc.
- Submer Technologies SL
- Boyd Corporation
- Delta Electronics, Inc.
- Alfa Laval AB
- Baltimore Aircoil Company
Neueste Industrielle Entwicklungen in Markt für nachhaltige Kühlung in Rechenzentren
- Oktober 2026: Vertiv gab die Übernahme von King Environmental Services bekannt, einem Spezialisten für Flüssigkeitsmanagement in Rechenzentren. Die Transaktion soll vor Ende 2026 abgeschlossen werden und stärkt Vertivs Fähigkeit, integrierte Kreislaufinbetriebnahme, Chemiemanagement und Vor-Ort-Service neben seinem Hardwareportfolio anzubieten. Sie erweitert Vertivs Rolle von einem Geräteanbieter hin zu einem Lifecycle-Servicepartner für Kunden, die Flüssigkeitskühlkreisläufe betreiben.
- September 2026: Trane Technologies und LiquidStack brachten eine 2,5-MW-CDU auf den Markt, mit geplanten kommerziellen Lieferungen ab dem zweiten Quartal 2027. Das Gerät richtet sich an Hyperscale-Betreiber, die NVIDIA-Vera-Rubin-Klassen-Cluster aufbauen, die eine Kühlkapazität von mehreren Megawatt pro Pod benötigen, und bietet eine definierte Option für große, hochdichte Implementierungen.
- September 2026: Die Europäische Kommission verabschiedete eine delegierte Verordnung, die ein EU-weites A-bis-G-Nachhaltigkeitsbewertungssystem für Rechenzentren mit einer installierten IT-Leistungsaufnahme von mindestens 500 kW einführt. Es bewertet Betreiber nach Stromnutzungseffizienz und Wassernutzungseffizienz, wobei die ersten Labels für 2027 und ein Mindestenergieleistungsvorschlag für das zweite Quartal 2027 erwartet werden. Die Regelung macht sowohl Energie- als auch Wasserleistung innerhalb eines gemeinsamen Berichtsrahmens sichtbarer.
- Juni 2026: Schneider Electric brachte die Uniflair-XCA-Kältemaschinen-Linie mit bis zu 2,5 MW Kühlkapazität pro Einheit für hochdichte KI-Rechenzentren auf den Markt, die eine eng gekoppelte Flüssigkeitsinfrastruktur und Redundanz benötigen. Das Produkt ist für Implementierungen gedacht, bei denen Kühlgeräte eng mit Flüssigkeitssystemen zusammenarbeiten müssen, die dichte IT-Lasten bedienen.
Globaler Berichtsumfang des Marktes für nachhaltige Kühlung in Rechenzentren
Der Markt für nachhaltige Kühlung in Rechenzentren bezieht sich auf den Markt für energieeffiziente, kohlenstoffarme und wasserbewusste Kühltechnologien, -systeme und -dienstleistungen, die zur Bewältigung thermischer Lasten in Rechenzentren unter Minimierung der Umweltauswirkungen konzipiert sind, und umfasst Flüssigkeitskühlung (Direct-to-Chip, Immersion, Rear-Door-Wärmetauscher), freie Kühlung und luftseitige Economizer, Verdunstungs- und adiabatische Kühlung, Kältemaschinen mit Kältemitteln mit niedrigem Treibhauspotenzial, Abwärmerückgewinnung, KI-gesteuerte thermische Optimierung und wassereffizienz geschlossene Kreislaufsysteme.
Der Bericht über den Markt für nachhaltige Kühlung in Rechenzentren ist segmentiert nach Kühltechnologie (luftbasierte Kühlung, Direct-to-Chip-Flüssigkeitskühlung, Immersionskühlung, Rear-Door-Wärmetauscher, Verdunstungs- und adiabatische Kühlung, freie Kühlung und Economizer-Systeme sowie andere nachhaltige Kühltechnologien), Wärmeabfuhrtechnologie (luftgekühlte Systeme, wassergekühlte Systeme, Verdunstungswärmeabfuhr, Trockenkühler und hybride Wärmeabfuhrsysteme), Kühlsystemkomponente (Kühlverteilungseinheiten (CDUs), Kältemaschinen, Kühltürme, Wärmetauscher, Pumpen und Flüssigkeitsverteilungssysteme, Ventilatoren und Luftbehandlungsgeräte sowie Kühlsteuerungen und Überwachungssysteme), Nachhaltigkeitsansatz (energieeffiziente Kühlung, wassereffizienz Kühlung, Kältemittellösungen mit niedrigem Treibhauspotenzial, wärmerückgewinnungsfähige Kühlung sowie integrierte Kühloptimierung und Steuerungen), Rechenzentrumsgröße (klein, mittelgroß, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Südamerika (Brasilien, Argentinien, Chile, Kolumbien, Peru und Rest von Südamerika), Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, Spanien, Italien, nordische Länder und Rest von Europa), asiatisch-pazifischer Raum (China, Indien, Japan, Australien, Singapur, Südkorea, Malaysia, Indonesien und Rest des asiatisch-pazifischen Raums) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Katar, Südafrika, Ägypten und Rest des Nahen Ostens und Afrikas)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftbasierte Kühlung |
| Direct-to-Chip-Flüssigkeitskühlung |
| Immersionskühlung |
| Rear-Door-Wärmetauscher |
| Verdunstungs- und adiabatische Kühlung |
| Freie Kühlung und Economizer-Systeme |
| Andere nachhaltige Kühltechnologien |
| Luftgekühlte Systeme |
| Wassergekühlte Systeme |
| Verdunstungswärmeabfuhr |
| Trockenkühler |
| Hybride Wärmeabfuhrsysteme |
| Kühlverteilungseinheiten (CDUs) |
| Kältemaschinen |
| Kühltürme |
| Wärmetauscher |
| Pumpen und Flüssigkeitsverteilungssysteme |
| Ventilatoren und Luftbehandlungsgeräte |
| Kühlsteuerungen und Überwachungssysteme |
| Energieeffiziente Kühlung |
| Wassereffizienz Kühlung |
| Kältemittellösungen mit niedrigem Treibhauspotenzial |
| Wärmerückgewinnungsfähige Kühlung |
| Integrierte Kühloptimierung und Steuerungen |
| Klein |
| Mittelgroß |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
| Nach Kühltechnologie | Luftbasierte Kühlung | |
| Direct-to-Chip-Flüssigkeitskühlung | ||
| Immersionskühlung | ||
| Rear-Door-Wärmetauscher | ||
| Verdunstungs- und adiabatische Kühlung | ||
| Freie Kühlung und Economizer-Systeme | ||
| Andere nachhaltige Kühltechnologien | ||
| Nach Wärmeabfuhrtechnologie | Luftgekühlte Systeme | |
| Wassergekühlte Systeme | ||
| Verdunstungswärmeabfuhr | ||
| Trockenkühler | ||
| Hybride Wärmeabfuhrsysteme | ||
| Nach Kühlsystemkomponente | Kühlverteilungseinheiten (CDUs) | |
| Kältemaschinen | ||
| Kühltürme | ||
| Wärmetauscher | ||
| Pumpen und Flüssigkeitsverteilungssysteme | ||
| Ventilatoren und Luftbehandlungsgeräte | ||
| Kühlsteuerungen und Überwachungssysteme | ||
| Nach Nachhaltigkeitsansatz | Energieeffiziente Kühlung | |
| Wassereffizienz Kühlung | ||
| Kältemittellösungen mit niedrigem Treibhauspotenzial | ||
| Wärmerückgewinnungsfähige Kühlung | ||
| Integrierte Kühloptimierung und Steuerungen | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittelgroß | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für nachhaltige Kühlung in Rechenzentren?
Der Markt für nachhaltige Kühlung in Rechenzentren wird voraussichtlich von 16,78 Milliarden USD im Jahr 2026 auf 32,69 Milliarden USD bis 2032 wachsen, mit einer CAGR von 11,38 % von 2027 bis 2032.
Warum werden Flüssigkeitskühlsysteme für Rechenzentren immer wichtiger?
KI-Beschleuniger können 1.000 W pro Chip überschreiten, und hochdichte Racks erfordern Kühlarchitekturen, die mehr Wärme abführen, als konventionelle Luftsysteme bewältigen können.
Welche Kühltechnologie wächst am schnellsten?
Immersionskühlung wird voraussichtlich bis 2032 mit einer CAGR von 11,66 % wachsen, unterstützt durch ihre hohe Wärmeabfuhrkapazität in dichten KI-Konfigurationen.
Welche Rolle spielen Kühlverteilungseinheiten in KI-Einrichtungen?
CDUs trennen die Anlagenkühlung vom Technologiekühlkreislauf und sind für viele Direct-to-Chip-Implementierungen unerlässlich. Sie werden voraussichtlich bis 2032 mit einer CAGR von 11,83 % wachsen.
Wie beeinflussen Nachhaltigkeitsvorschriften Entscheidungen zur Rechenzentrumskühlung?
EU-Anforderungen werden qualifizierende Einrichtungen nach Stromnutzungseffizienz und Wassernutzungseffizienz bewerten, was Kühleffizienz und Wassermanagement in der Anlagenplanung wichtiger macht.
Welche Region wächst am schnellsten bei nachhaltiger Rechenzentrumskühlung?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 11,99 % wachsen, unterstützt durch neue Kapazitäten in Indien, Malaysia, Singapur und anderen regionalen Standorten.