
Tamanho e Participação do Mercado de Gestão de Riscos de Segurança de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
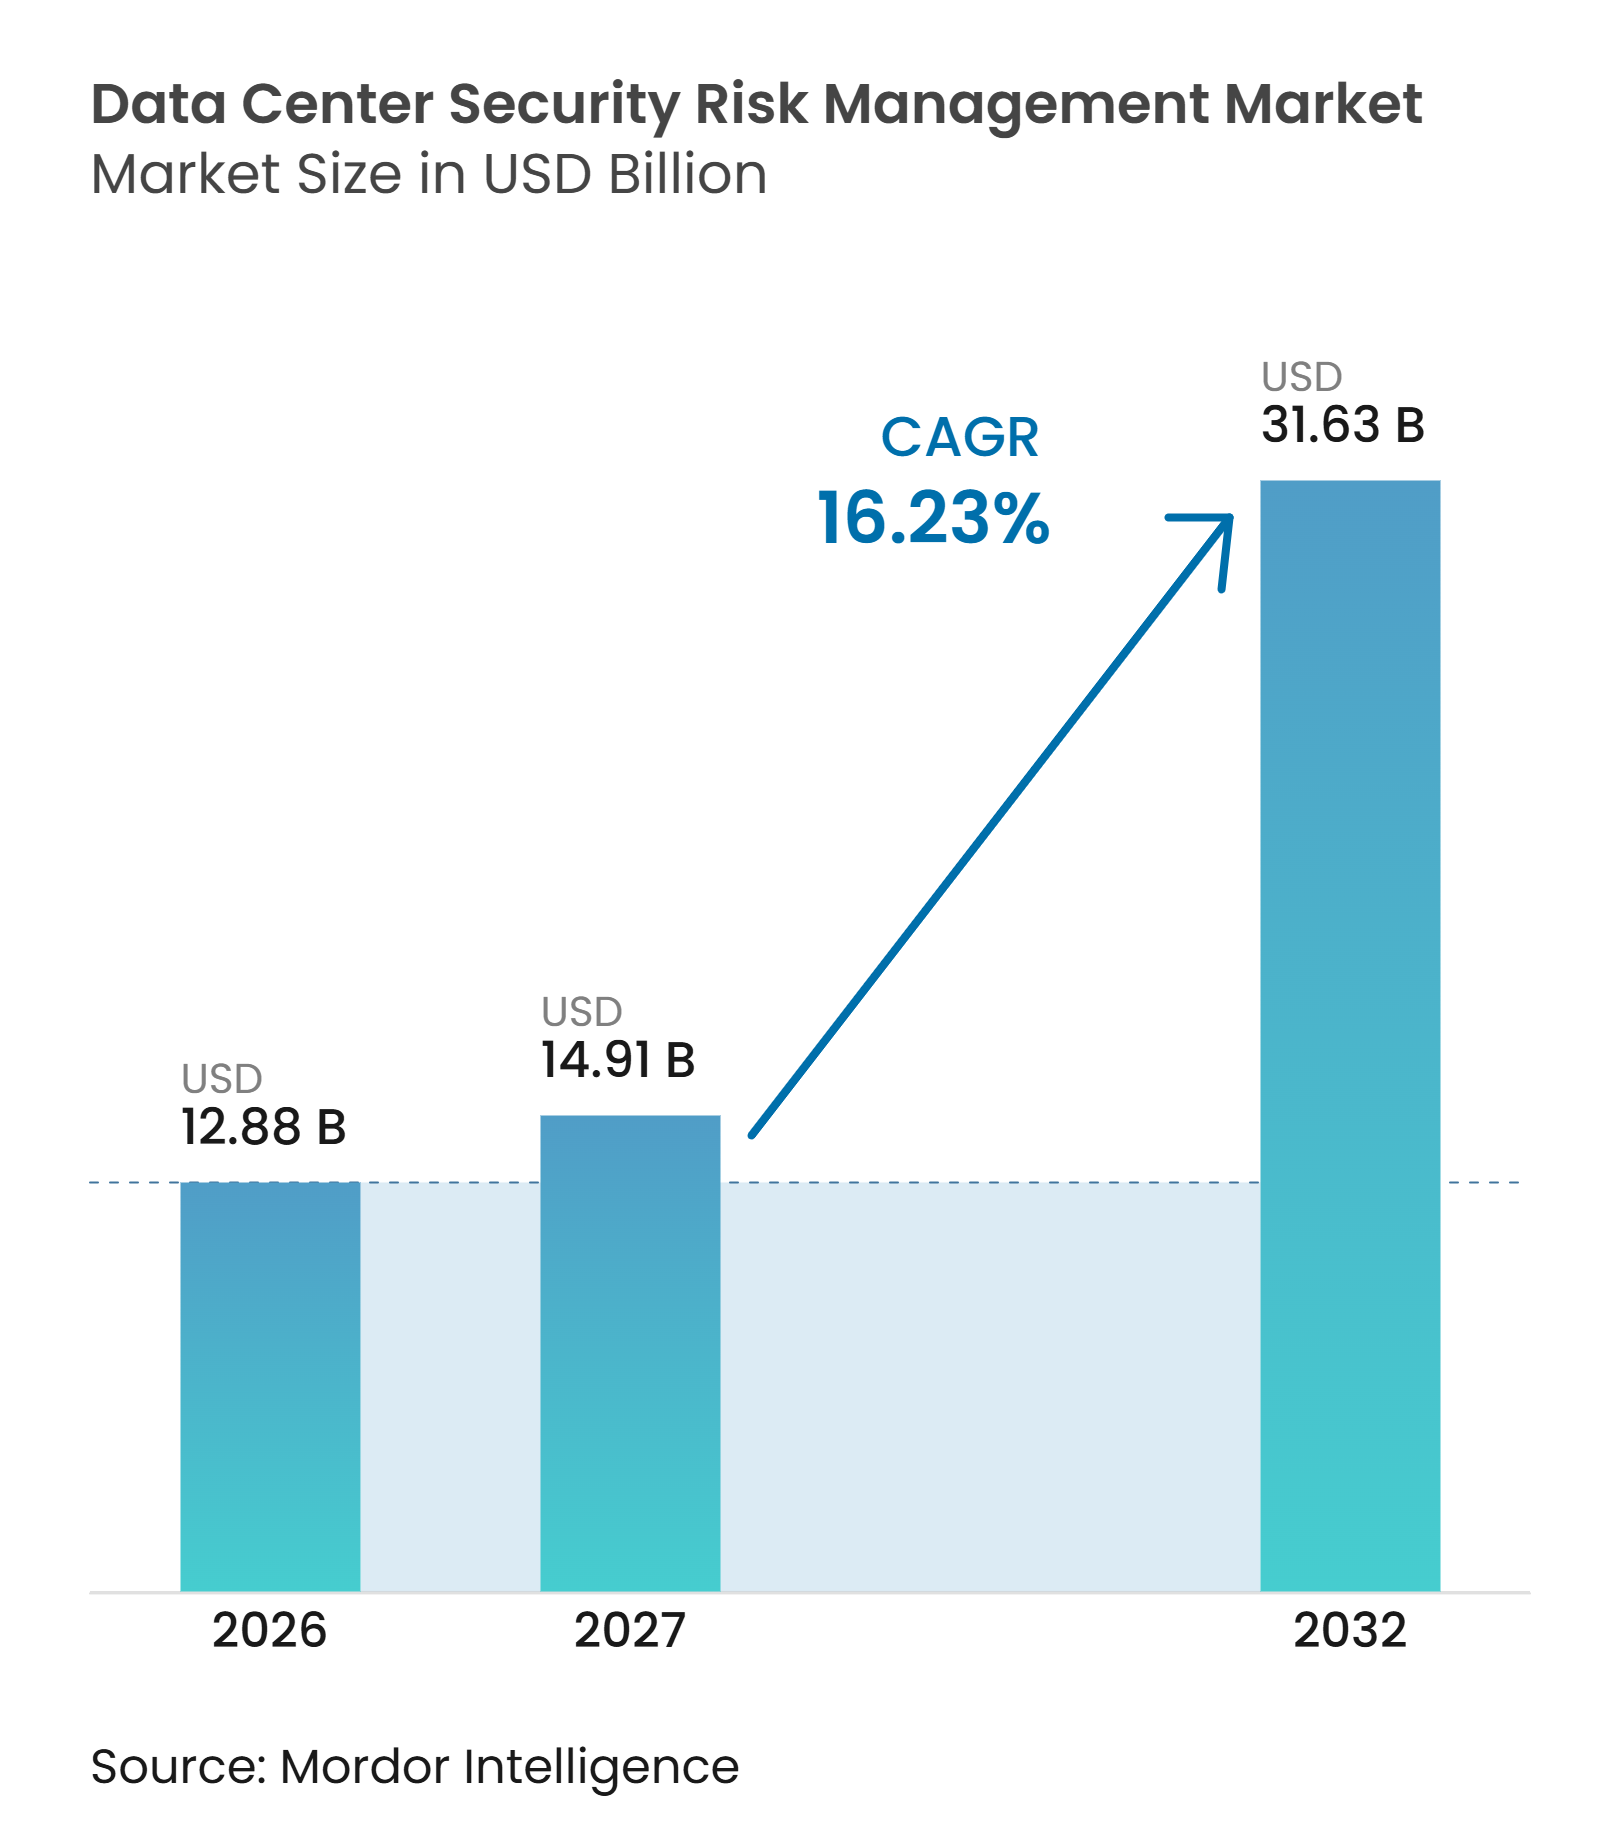
| Tamanho do Mercado (2027) | 14.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.23 % |
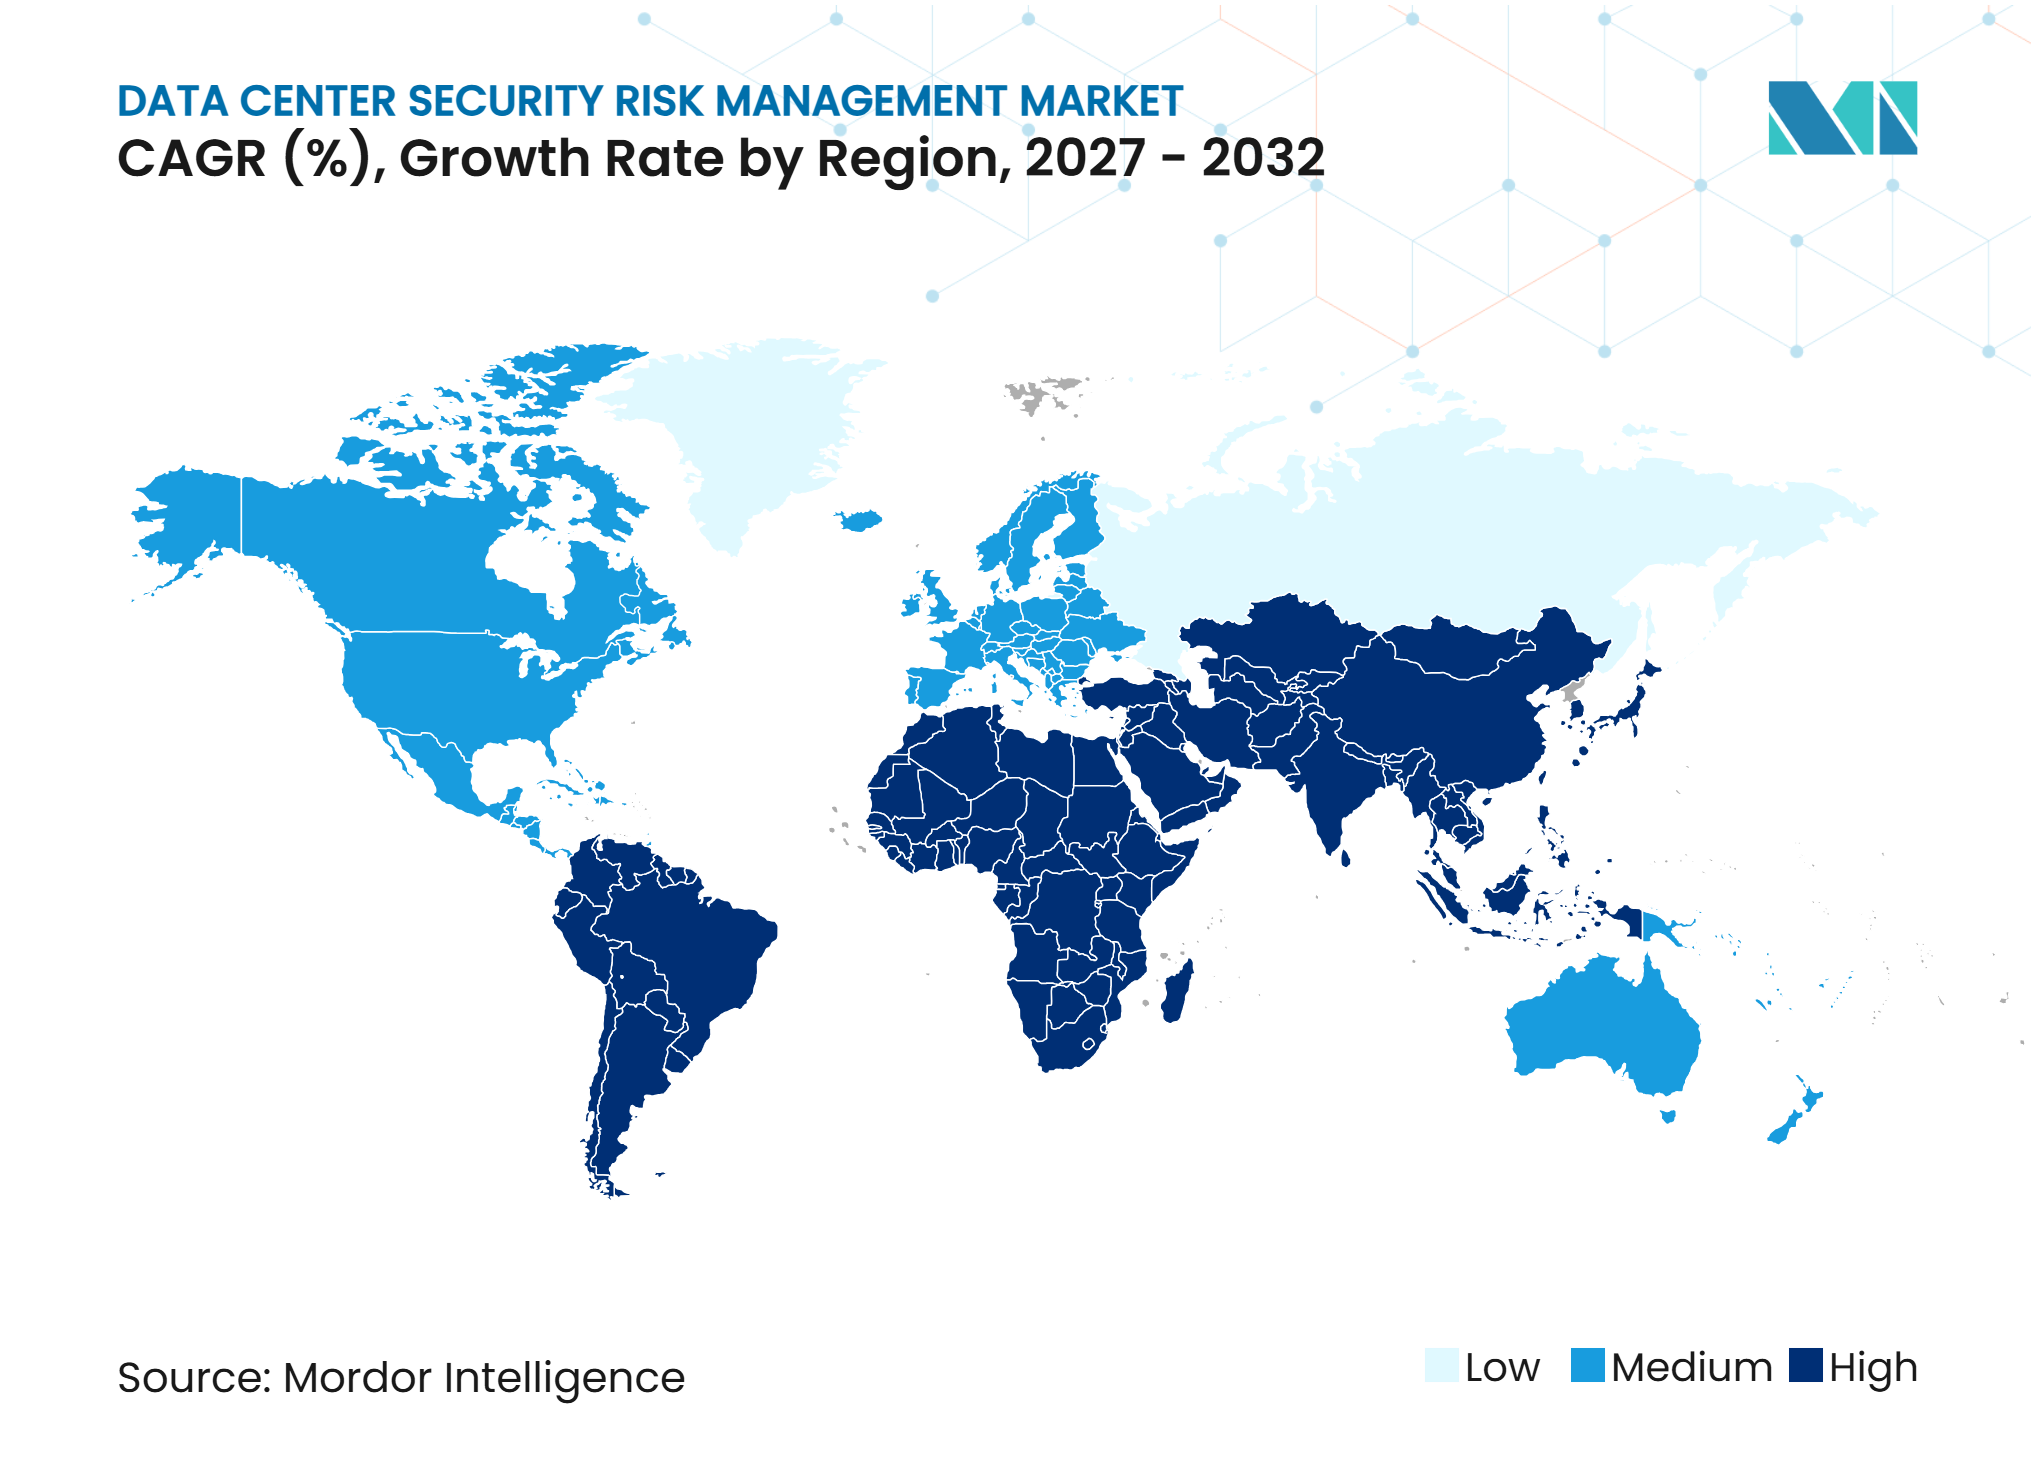
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Riscos de Segurança de Data Centers pela Mordor Intelligence
O tamanho do mercado de gestão de riscos de segurança de data centers está projetado para expandir de 12,88 bilhões de USD em 2026 para 14,91 bilhões de USD em 2027, e para 31,63 bilhões de USD até 2032, registrando um CAGR de 16,23% entre 2027 e 2032. O mercado de gestão de riscos de segurança de data centers está sendo remodelado por infraestruturas de IA mais densas, maiores áreas de campus e uma ligação mais estreita entre acesso físico e risco cibernético. As especificações de segurança agora se estendem além da proteção do perímetro para salas de dados, salas de equipamentos, fluxos de trabalho de visitantes, monitoramento centralizado, triagem mais rigorosa de visitantes e registros detalhados de cada movimentação aprovada em áreas sensíveis. Os operadores estão priorizando plataformas que consolidam acesso, vídeo, alertas de intrusão e registros de auditoria em uma única visão operacional. Essa abordagem pode reduzir lacunas entre as equipes de instalações e de TI, ao mesmo tempo em que fornece evidências necessárias para revisões de clientes e regulatórias. O mercado de gestão de riscos de segurança de data centers também se beneficia da demanda impulsionada pela construção, uma vez que novos sites de hiperescala e de colocation exigem controles em camadas antes do início das operações.
Principais Conclusões do Relatório
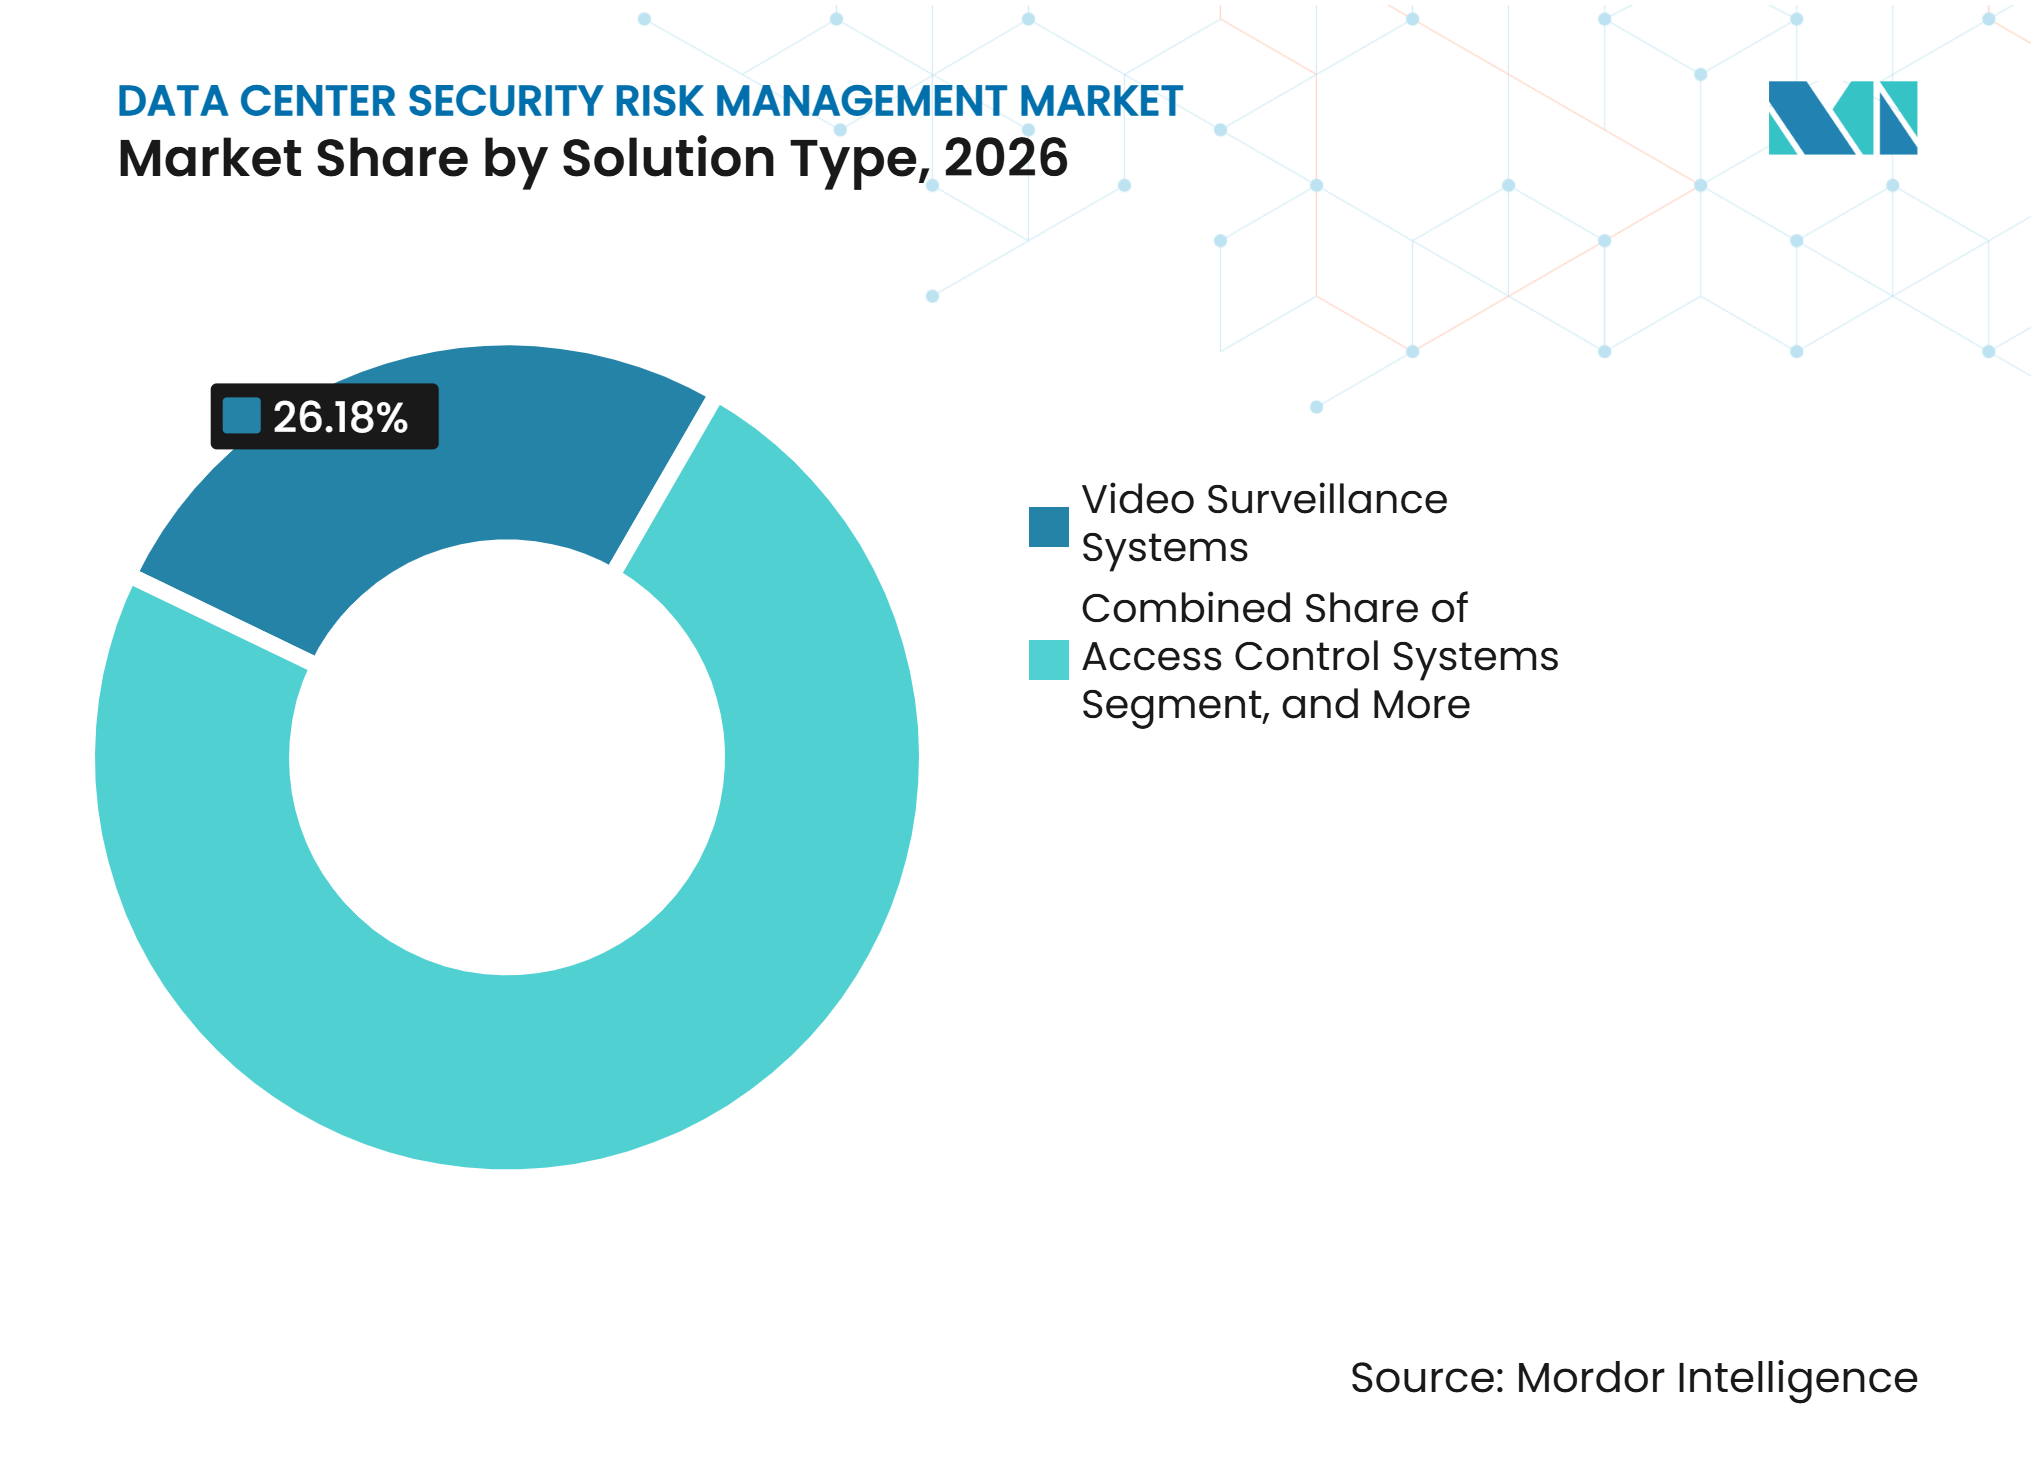
- Por tipo de solução, os Sistemas de Videovigilância detinham 26,18% da participação do mercado de gestão de riscos de segurança de data centers em 2026, enquanto os Sistemas Integrados de Gestão de Segurança Física estão projetados para expandir a um CAGR de 16,78% até 2032.
- Por tecnologia de segurança, o Controle de Acesso por Cartão e Credencial detinha 27,28% da participação do mercado de gestão de riscos de segurança de data centers em 2026, enquanto a Análise de Vídeo e Vigilância Inteligente estão projetadas para expandir a um CAGR de 17,05% até 2032.
- Por camada de segurança, o Acesso à Sala de Dados e a Áreas Restritas representava 37,15% da participação do mercado de gestão de riscos de segurança de data centers em 2026, enquanto o Centro de Operações de Segurança e Monitoramento Central estão projetados para expandir a um CAGR de 17,36% até 2032.
- Por tipo de serviço, os Serviços de Vigilância e Patrulha de Segurança detinham 38,25% da participação do mercado de gestão de riscos de segurança de data centers em 2026, enquanto o Monitoramento de Segurança Gerenciado está projetado para expandir a um CAGR de 17,61% até 2032.
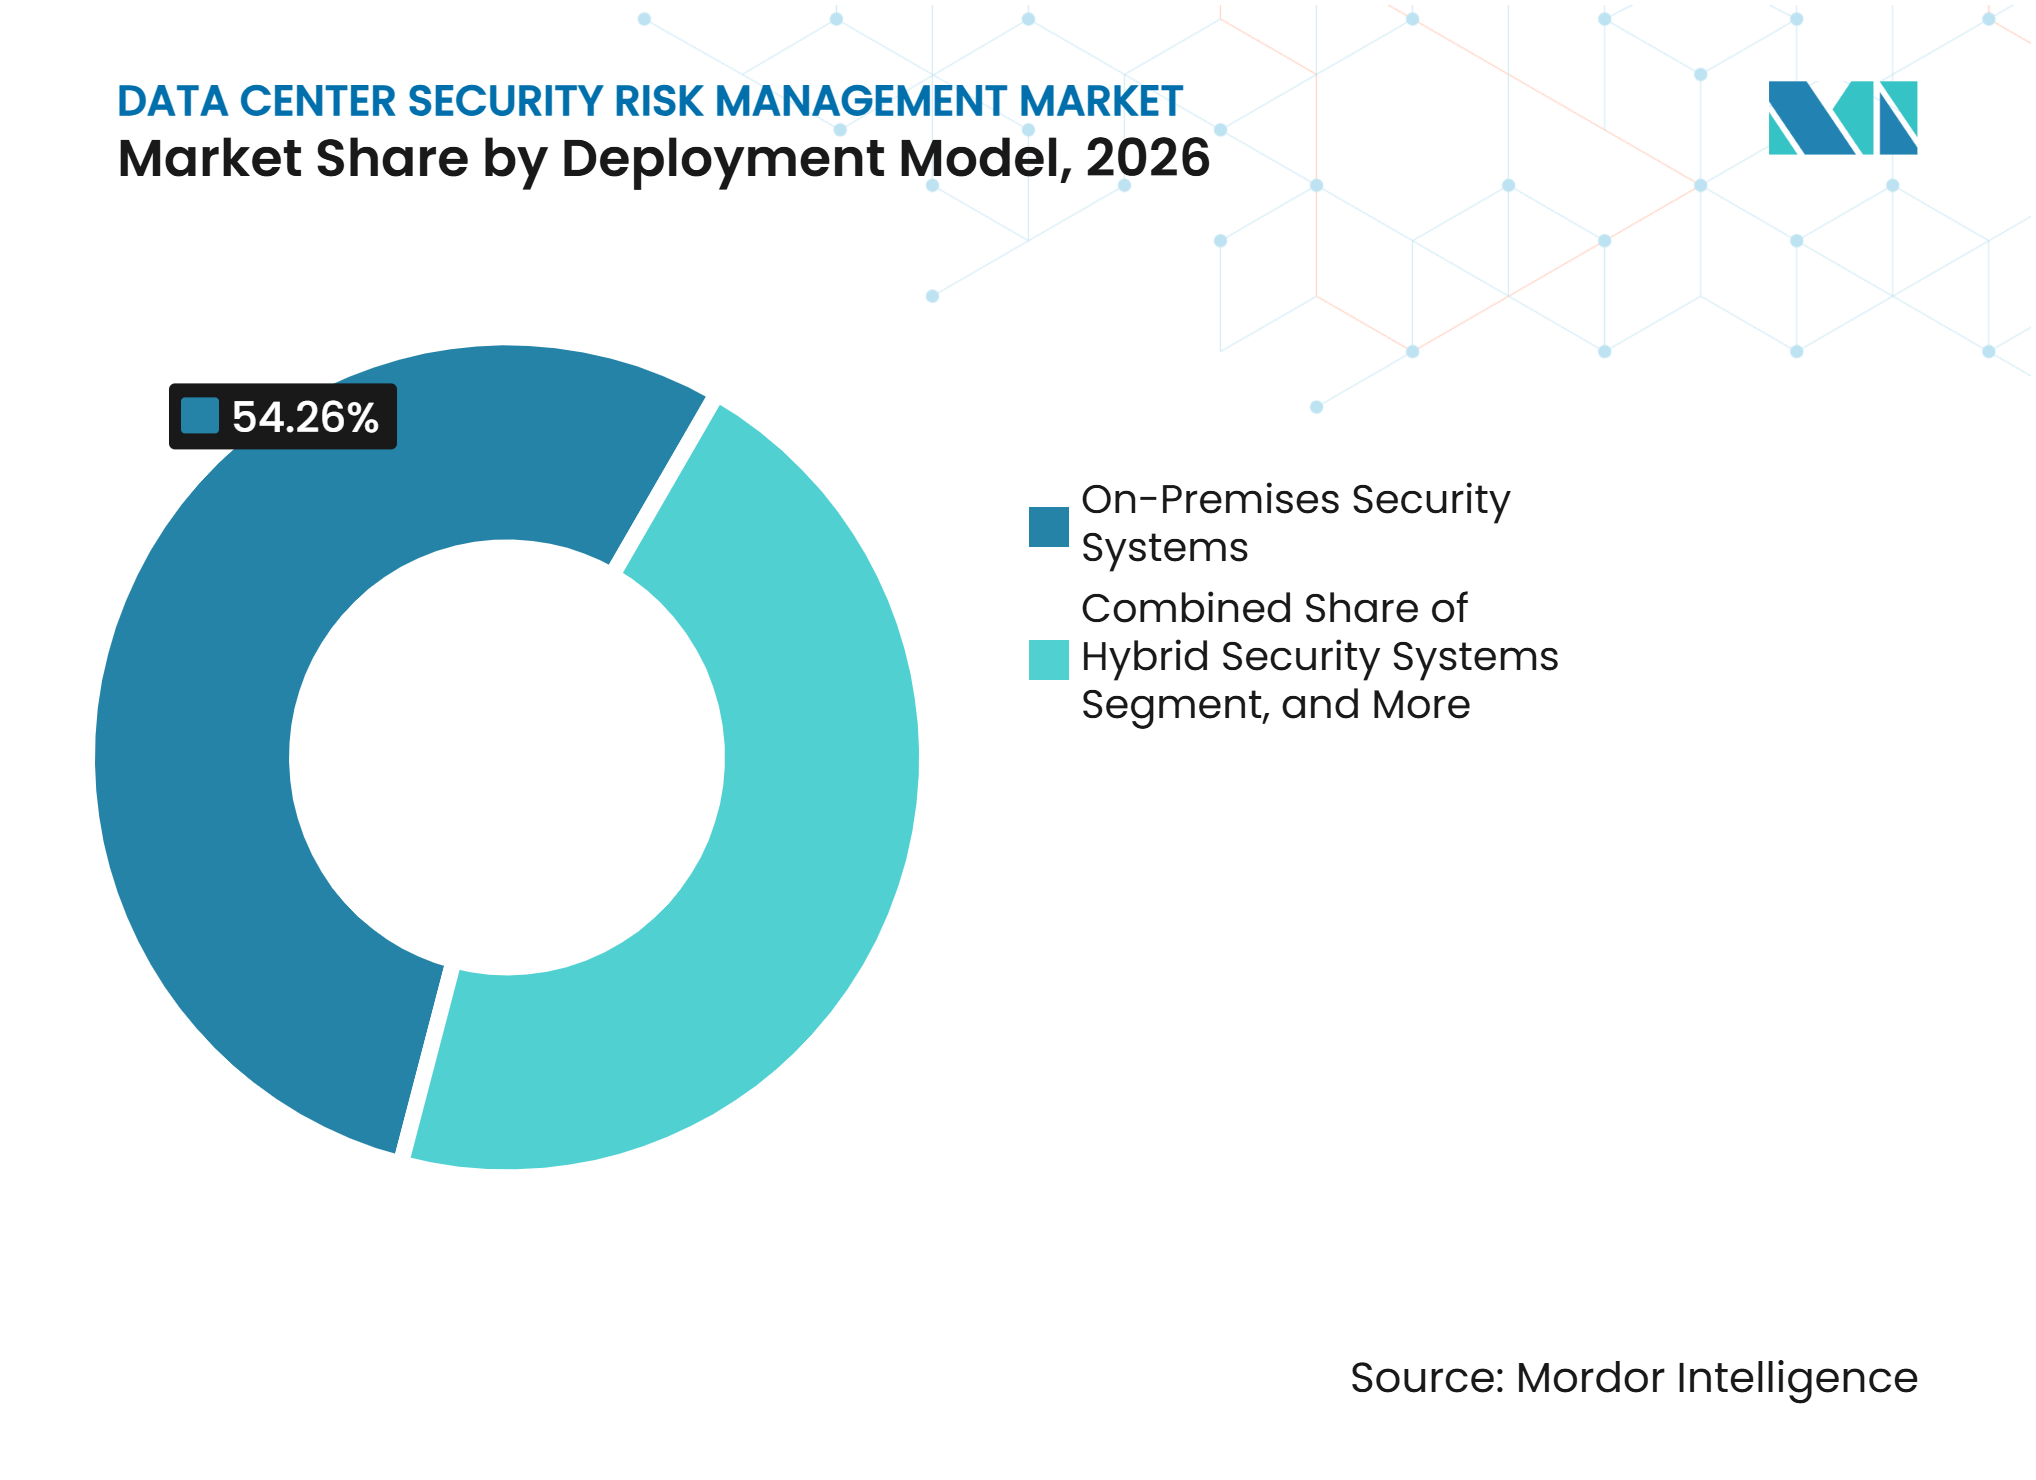
- Por modelo de implantação, os Sistemas de Segurança On-Premises representavam 54,26% da participação do mercado de gestão de riscos de segurança de data centers em 2026, enquanto os Sistemas de Segurança Gerenciados em Nuvem estão projetados para expandir a um CAGR de 18,27% até 2032.
- Por tamanho de data center, os data centers de hiperescala detinham 57,39% da participação do mercado de gestão de riscos de segurança de data centers em 2026 e estão projetados para expandir a um CAGR de 18,51% até 2032.
- Por tipo de data center, os data centers de colocation representavam 62,14% da participação do mercado de gestão de riscos de segurança de data centers em 2026, enquanto os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 18,80% até 2032.
- Por geografia, a América do Norte detinha 46,19% da participação do mercado de gestão de riscos de segurança de data centers em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Concentração de Infraestrutura Digital Crítica e Equipamentos de Alto Valor | +3.5% | Global | Longo prazo (≥ 4 anos) |
| Preocupações Crescentes com Acesso Não Autorizado, Roubo, Sabotagem e Ameaças Internas | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Campi de Hiperescala e Colocation Exigindo Segurança em Camadas | +2.8% | América do Norte, Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Crescente Adoção de Plataformas Integradas de Gestão de Segurança Física | +2.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos Crescentes para Registro de Acesso, Gestão de Visitantes e Auditorias de Segurança | +1.8% | Global | Médio prazo (2-4 anos) |
| Maior Ênfase na Proteção de Infraestrutura Crítica e no Atendimento aos Requisitos de Segurança dos Clientes | +1.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Concentração de Infraestrutura Digital Crítica e Equipamentos de Alto Valor
A infraestrutura de IA está aumentando a exposição financeira concentrada em cada sala de dados. A AFCOM relatou que a densidade média de rack atingiu 27 kW em 2026, em comparação com 16 kW no ano anterior. A maior densidade torna uma violação física mais consequente, pois uma única zona restrita pode conter equipamentos de computação valiosos e cargas de trabalho sensíveis. O mercado de gestão de riscos de segurança de data centers, portanto, atribui maior valor ao controle de acesso em nível de rack, autenticação biométrica e verificações contínuas de identidade. Os operadores também precisam de controles que preservem uma trilha de evidências quando funcionários, contratados ou visitantes entram em zonas sensíveis. Esses requisitos deslocam a segurança física de uma despesa de instalação para uma parte central da resiliência operacional.
Preocupações Crescentes com Acesso Não Autorizado, Roubo, Sabotagem e Ameaças Internas
As ameaças humanas, tanto internas quanto externas, foram citadas por 61% dos entrevistados da AFCOM em 2026, à frente do ransomware, com 58%. Esse resultado coloca mais atenção nos padrões de turno, acesso de contratados, design de zonas e supervisão de visitantes. A CISA aconselha os operadores de infraestrutura crítica a usar programas focados em prevenção que definam, detectem, avaliem e gerenciem o risco interno antes que ele se torne um incidente.[1] O mercado de gestão de riscos de segurança de data centers está respondendo com verificação de identidade mais rigorosa em fronteiras restritas e registros de acesso mais detalhados. As equipes de segurança também estão revisando se os fluxos de trabalho mais antigos baseados apenas em crachá podem abordar adequadamente o tailgating e o compartilhamento de credenciais. Essas mudanças sustentam a demanda por ferramentas que conectam identidade, eventos de acesso e evidências em vídeo.
Expansão de Campi de Hiperescala e Colocation Exigindo Segurança em Camadas
Grandes campi precisam de várias camadas de proteção porque incluem perímetros separados, edifícios, áreas de carregamento e salas de dados. A Associação da Indústria de Segurança identifica a necessidade de proteger todo o ambiente do data center, desde o perímetro externo até os espaços internos sensíveis. Projetos em terrenos novos criam oportunidades para integrar acesso, vigilância, detecção de intrusão e monitoramento central ao design do local. Os sites de colocation também precisam separar os inquilinos sem desacelerar as operações legítimas. Isso favorece fornecedores capazes de coordenar múltiplos sistemas durante a construção e o comissionamento. O mercado de gestão de riscos de segurança de data centers se beneficia de projetos de primeira instalação porque as especificações podem incluir controles integrados antes que a instalação entre em operação.
Crescente Adoção de Plataformas Integradas de Gestão de Segurança Física
Os operadores estão consolidando sistemas independentes de controle de acesso, vídeo e intrusão em plataformas integradas. A Johnson Controls introduziu o CCURE IQ 3.10 em março de 2025 com gerenciamento unificado de acesso, vídeo e intrusão, análise de borda e capacidades de auditoria forense. Esses sistemas podem fornecer às salas de controle uma visão única de incidentes e reduzir a reconciliação manual entre registros separados. As arquiteturas integradas também suportam a documentação de acesso e as evidências de auditoria esperadas nos programas ISO 27001 e SOC 2. A abordagem pode prolongar os relacionamentos com fornecedores porque as mudanças de plataforma exigem configuração, treinamento e suporte contínuo de integração. Também aumenta a concorrência entre os fornecedores que buscam oferecer uma pilha de segurança mais ampla.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Operacionais de Sistemas Abrangentes de Segurança Física | -2.2% | Global | Longo prazo (≥ 4 anos) |
| Complexidade de Integração de Controle de Acesso, Videovigilância e Detecção de Intrusão | -1.8% | Global | Médio prazo (2-4 anos) |
| Desafios na Segurança de Grandes Campi e Instalações Geograficamente Distribuídas | -1.4% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de Pessoal de Segurança Qualificado e Integradores Especializados | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Operacionais de Sistemas Abrangentes de Segurança Física
Implantações abrangentes exigem investimento em leitores, câmeras, equipamentos de perímetro, software, integração e pessoal operacional. Esse ônus de custo é particularmente difícil para data centers de pequeno e médio porte que não possuem o poder de compra de hiperescala. Os sistemas biométricos podem adicionar hardware, gerenciamento de credenciais e requisitos de governança de privacidade a cada zona protegida. Os operadores também incorrem em custos recorrentes com assinaturas de software, manutenção, atualizações de modelos, monitoramento e revisões periódicas de segurança. Os processos ISO 27001 e SOC 2 podem adicionar carga de trabalho recorrente porque a documentação e os testes de controle devem permanecer atualizados. Essas condições incentivam algumas instalações a usar serviços de monitoramento gerenciado em vez de manter todas as capacidades de segurança internamente.
Complexidade de Integração de Controle de Acesso, Videovigilância e Detecção de Intrusão
Muitas instalações em operação utilizam equipamentos de segurança de várias gerações e fornecedores. Conectar sistemas de acesso legados a plataformas de vídeo modernas ou software de gerenciamento em nuvem pode exigir gateways, middleware e testes cuidadosos. A Associação da Indústria de Segurança lista sistemas isolados e problemas de interoperabilidade entre os desafios persistentes de modernização para operadores de data centers. As instalações em operação devem concluir as mudanças sem interromper as operações contínuas ou enfraquecer suas evidências de auditoria. A responsabilidade também pode ser dividida entre equipes de TI que gerenciam redes e equipes de instalações que gerenciam hardware físico. Essa divisão pode atrasar projetos e aumentar a demanda por integradores com expertise tanto operacional quanto de segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
A Vigilância Mantém Escala Enquanto as Plataformas Integradas AvançamOs Sistemas de Videovigilância detinham uma participação de mercado de 26,18% no mercado de gestão de riscos de segurança de data centers em 2026. As câmeras permanecem amplamente implantadas porque os operadores precisam de verificação visual em perímetros, entradas, zonas de carregamento e salas de dados durante as operações de rotina e durante a investigação de incidentes. Sua base instalada consolidada sustenta os gastos com substituição e atualização em todos os tipos de instalações, incluindo sites estabelecidos com equipamentos próximos dos ciclos de renovação. O vídeo assistido por IA também melhora o valor da cobertura existente, ajudando as equipes a identificar movimentos incomuns e correlacionar eventos. Os Sistemas de Controle de Acesso permanecem essenciais nos pontos de entrada de funcionários e em áreas restritas onde a autorização individual é necessária.
Os Sistemas Integrados de Gestão de Segurança Física estão projetados para expandir a um CAGR de 16,78% até 2032. Eles abordam os limites operacionais do gerenciamento de produtos separados que produzem alarmes e registros desconectados entre sites, turnos e equipes de segurança de instalações. O tamanho do mercado de gestão de riscos de segurança de data centers para plataformas integradas é sustentado pela demanda por fluxos de trabalho consolidados, relatórios centralizados e supervisão de múltiplos sites. Os Sistemas de Detecção de Intrusão e os Sistemas de Segurança de Perímetro protegem os limites externos de campi maiores, onde as câmeras sozinhas podem não fornecer cobertura adequada durante períodos de baixa visibilidade ou ao longo de longas linhas de fronteira. A Avaliação de Riscos de Segurança e Consultoria também se beneficiam da necessidade de testar controles e documentar resultados para auditorias.



Por Tecnologia de Segurança:
Sistemas de Credenciais Lideram Enquanto o Vídeo Inteligente Ganha TerrenoO Controle de Acesso por Cartão e Credencial detinha uma participação de 27,28% em 2026 por ser um método prático e familiar para muitas portas e áreas administrativas. A tecnologia possui uma base instalada substancial e um custo por porta menor do que as alternativas biométricas avançadas, o que sustenta seu uso contínuo em áreas de menor risco. Também se adapta ao acesso rotineiro de funcionários e aos fluxos de trabalho de visitantes quando vinculado a registros de identidade. No entanto, os cartões físicos não identificam independentemente o tailgating ou o compartilhamento de credenciais. Essa limitação torna-se mais importante nas entradas de salas de dados, fileiras de gabinetes e outras zonas sensíveis onde o uso indevido de credenciais pode criar exposição operacional material.
A Análise de Vídeo e Vigilância Inteligente estão projetadas para expandir a um CAGR de 17,05% até 2032. Essas ferramentas transformam o vídeo de um registro usado após um incidente em uma fonte de alertas operacionais ao vivo que podem apoiar uma avaliação mais rápida pela equipe da sala de controle. A Motorola Solutions introduziu o Inform em setembro de 2025 para unificar vídeo, controle de acesso e dados de sensores de terceiros em uma única interface de resposta a incidentes.[2] O Controle de Acesso Biométrico também é usado em limiares de alta segurança onde é necessria uma confirmação de identidade mais robusta. A detecção de perímetro, radar, sensores de cerca e reconhecimento de placas de veículos formam camadas adicionais para grandes campi com múltiplas vias de acesso, edifícios e pontos de entrega.
Por Camada de Segurança:
A Proteção da Sala de Dados Ancora os Gastos Enquanto o Monitoramento Central EscalaO Acesso à Sala de Dados e a Áreas Restritas representava uma participação de 37,15% em 2026. Essas áreas contêm os servidores, equipamentos de rede e cargas de trabalho dos clientes que os operadores consideram os ativos mais sensíveis da instalação e exigem verificações de autorização consistentes em cada ponto de entrada. A participação do mercado de gestão de riscos de segurança de data centers detida por essa camada reflete a demanda por controles de acesso, cobertura de vídeo, medidas anti-tailgating e registros detalhados de entrada. Os programas ISO 27001 e SOC 2 reforçam a necessidade de documentar o acesso a espaços restritos. Os controles em nível de rack também estão se tornando mais relevantes à medida que a infraestrutura de IA aumenta a concentração de equipamentos e o acesso deve ser limitado a um grupo menor e aprovado.
O Centro de Operações de Segurança e Monitoramento Central estão projetados para expandir a um CAGR de 17,36% até 2032. Os operadores de múltiplos sites usam o monitoramento central para reduzir o custo de manter equipes de segurança completas em cada local, enquanto aplicam procedimentos de escalonamento comuns em seus portfólios. Esse modelo permite que o pessoal remoto avalie alarmes, coordene respostas e mantenha procedimentos operacionais consistentes. É particularmente útil para instalações distribuídas e com menos pessoal que ainda precisam de supervisão contínua. Os controles de perímetro, doca de carregamento e sala de equipamentos críticos permanecem necessários porque cada um expõe uma via de acesso distinta que requer seu próprio procedimento de verificação e resposta.
Por Tipo de Serviço:
A Vigilância Permanece Essencial Enquanto o Monitoramento Gerenciado ExpandeOs Serviços de Vigilância e Patrulha de Segurança detinham uma participação de 38,25% em 2026. O pessoal humano permanece importante para escolta de visitantes, escalonamento, verificações de rotina e dissuasão visível, particularmente onde as condições exigem julgamento além de uma resposta de alarme pré-definida. Os guardas também gerenciam situações que não podem ser resolvidas apenas por software ou instruções remotas. Seu papel é especialmente significativo em áreas de carregamento e grandes perímetros com atividade regular de contratados. O mercado de gestão de riscos de segurança de data centers depende de pessoal treinado para aplicar consistentemente os procedimentos do local durante eventos de acesso que exigem avaliação física imediata.
O Monitoramento de Segurança Gerenciado está projetado para expandir a um CAGR de 17,61% até 2032. O monitoramento remoto oferece aos operadores uma alternativa para equipar cada site com uma sala de controle local completa, especialmente onde uma instalação opera com uma equipe local limitada. A Motorola Solutions expandiu sua oferta de segurança empresarial em março de 2026 com monitoramento remoto de vídeo e capacidades de resposta assistidas por IA. O Design e Integração de Sistemas de Segurança, Instalação e Comissionamento, e Manutenção e Atualizações de Sistemas permanecem vinculados a novos ciclos de construção e renovação. Os serviços de auditoria também permanecem relevantes quando os clientes exigem evidências de que os controles da instalação operam conforme o pretendido.
Por Modelo de Implantação:
O Controle On-Premises Lidera Enquanto o Gerenciamento em Nuvem AceleraOs Sistemas de Segurança On-Premises representavam uma participação de 54,26% em 2026. Os operadores valorizam o controle local para decisões de acesso que devem permanecer disponíveis independentemente da conectividade externa, porque as decisões de entrada em zonas restritas não podem ser adiadas durante uma interrupção. Esse modelo também aborda preocupações sobre soberania de dados e o tratamento de registros de segurança sensíveis. Muitas instalações de hiperescala e colocation possuem infraestrutura local existente que sustenta seu uso contínuo. A participação do mercado de gestão de riscos de segurança de data centers para sistemas on-premises também reflete os longos ciclos de substituição de hardware físico.
Os Sistemas de Segurança Gerenciados em Nuvem estão projetados para expandir a um CAGR de 18,27% até 2032. Eles podem simplificar atualizações de políticas, relatórios e administração em portfólios de instalações dispersas, onde a configuração manual site a site consumiria tempo substancial da equipe. A Genetec lançou uma opção de Security Center SaaS hospedada no Reino Unido em fevereiro de 2026, permitindo que os clientes armazenem e processem dados de segurança física dentro das fronteiras do Reino Unido. Os Sistemas de Segurança Híbridos permanecem relevantes para operadores que gerenciam equipamentos locais mais antigos junto com novas ferramentas conectadas à nuvem. Os Serviços de Segurança Gerenciados combinam monitoramento e suporte tecnológico em um único arranjo contratual.

Por Tamanho do Data Center:
Os Sites de Hiperescala Definem os Requisitos de Segurança em Todo o SetorOs data centers de hiperescala detinham 57,39% da participação do mercado de gestão de riscos de segurança de data centers em 2026. Essas instalações exigem segurança extensiva de perímetro, edifício, sala de dados e nível de equipamento porque seus campi concentram infraestrutura valiosa em um pequeno número de locais. A AFCOM constatou que 72% dos entrevistados esperavam que as cargas de trabalho de IA aumentassem os requisitos de capacidade, enquanto 74% planejavam implantar soluções habilitadas para IA. Esse ambiente ressalta a importância da entrada biométrica, vídeo inteligente, monitoramento centralizado e controles em nível de rack para proteger áreas sensíveis sem desacelerar o trabalho autorizado. Os operadores de hiperescala também estabelecem padrões detalhados de aquisição que influenciam os fornecedores em todo o setor.
Os data centers de hiperescala estão projetados para expandir a um CAGR de 18,51% até 2032. Sua combinação de escala e crescimento os torna uma importante fonte de novos projetos de segurança em design, instalação, integração, monitoramento e serviços contínuos de manutenção. Os grandes data centers representam uma oportunidade de atualização porque buscam controles comparáveis aos usados em sites de hiperescala. As instalações de pequeno e médio porte enfrentam limites de capital mais apertados e ambientes tecnológicos mais diversos. Os modelos de serviço gerenciado podem ajudar esses operadores a obter capacidades de monitoramento e resposta sem construir todas as funções internamente.
Por Tipo de Data Center:
O Colocation Precisa de Amplitude Enquanto os Provedores de Nuvem Precisam de EscalaOs data centers de colocation representavam 62,14% do mercado em 2026. Seus operadores devem proteger vários inquilinos com diferentes direitos de acesso dentro da mesma instalação. Isso requer controles que separem gaiolas, gabinetes, suítes e espaços compartilhados sem limitar as atividades autorizadas de cada inquilino, contratado e visitante aprovado. O mercado de gestão de riscos de segurança de data centers apoia as instalações de colocation por meio de proteção de perímetro, biometria, registro de auditoria, segurança de gabinetes e controles de visitantes. As revisões de segurança dos inquilinos também podem exigir que os operadores demonstrem como os eventos de acesso são documentados e investigados.
Os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 18,80% até 2032. Seus grandes campi exigem designs de segurança que possam escalar em múltiplos edifícios e zonas operacionais, mantendo registros consistentes de identidade e eventos. A Convergint entregou um projeto de segurança física para um cliente de hiperescala em Frankfurt em setembro de 2026, incluindo videovigilância, controle de acesso, autenticação biométrica, tecnologia anti-tailgating, gerenciamento de chaves, travas de gabinetes de servidores e monitoramento de alarmes. Os data centers empresariais e de borda têm menor intensidade de segurança por site, mas seus números podem aumentar a necessidade de supervisão remota. As instalações de borda sem atendimento exigem controle de acesso automatizado, detecção de adulteração e comunicações confiáveis.
Análise Geográfica
América do Norte
A América do Norte detinha 46,19% da participação do mercado de gestão de riscos de segurança de data centers em 2026. Os clusters de hiperescala na Virgínia, Texas, Arizona e no Noroeste do Pacífico estabelecem requisitos exigentes para acesso a instalações, monitoramento e auditabilidade. As cargas de trabalho governamentais adicionam fatores de conformidade por meio de estruturas como FedRAMP, o Quadro de Segurança Cibernética do NIST e as orientações da CISA. As orientações da CISA sobre ameaças internas apoiam programas focados em prevenção para operadores de infraestrutura crítica. Os grandes operadores estão aplicando essas expectativas aos fluxos de trabalho de contratados e às verificações de identidade em zonas restritas. A base instalada regional também sustenta atualizações de sistemas mais antigos de acesso e vídeo. O monitoramento centralizado está ganhando relevância à medida que os operadores gerenciam portfólios mais amplos com procedimentos consistentes.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,94% até 2032 no mercado de gestão de riscos de segurança de data centers. Novos campi de hiperescala e colocation criam demanda por sistemas de segurança projetados nas instalações antes do comissionamento. A Digital Edge anunciou em janeiro de 2026 um investimento de 4,5 bilhões de USD em um campus pronto para IA na Indonésia com capacidade inicial de 500 MW e potencial para escalar para 1 GW. Projetos dessa escala exigem várias fronteiras controladas em edifícios, salas de dados e áreas de equipamentos. Os requisitos nacionais de proteção de dados em mercados como a Índia também reforçam o interesse em registros de acesso governados e arquiteturas de segurança localmente apropriadas. As ferramentas biométricas e de vigilância inteligente são relevantes onde os operadores precisam de confirmação de identidade mais robusta em limiares de alta segurança. A construção em terrenos novos permite que os provedores implantem sistemas integrados em vez de conectar produtos legados fragmentados.
Europa, América do Sul e Oriente Médio e África
Os operadores europeus estão aplicando abordagens de segurança em camadas que incluem autenticação biométrica, medidas anti-tailgating e controles em nível de gabinete. O projeto da Convergint em setembro de 2026 em Frankfurt demonstra como esses controles podem ser integrados em um ambiente de hiperescala. A diretiva NIS 2 da UE e a ISO 27001 influenciam a documentação, a governança de acesso e as práticas de revisão contínua nas instalações europeias. A opção de hospedagem no Reino Unido da Genetec reflete a demanda por plataformas de segurança física que atendam às expectativas locais de tratamento de dados.[3] A América do Sul está construindo demanda junto com melhorias de conectividade e novos investimentos em colocation nas principais áreas metropolitanas. O Oriente Médio e a África também estão desenvolvendo campi em nuvem sob requisitos nacionais de soberania de dados e infraestrutura crítica. Nessas regiões, as plataformas integradas podem ajudar os operadores a aplicar políticas comuns enquanto acomodam as necessidades locais de conformidade.
Cenário Competitivo
Concentração do Mercado
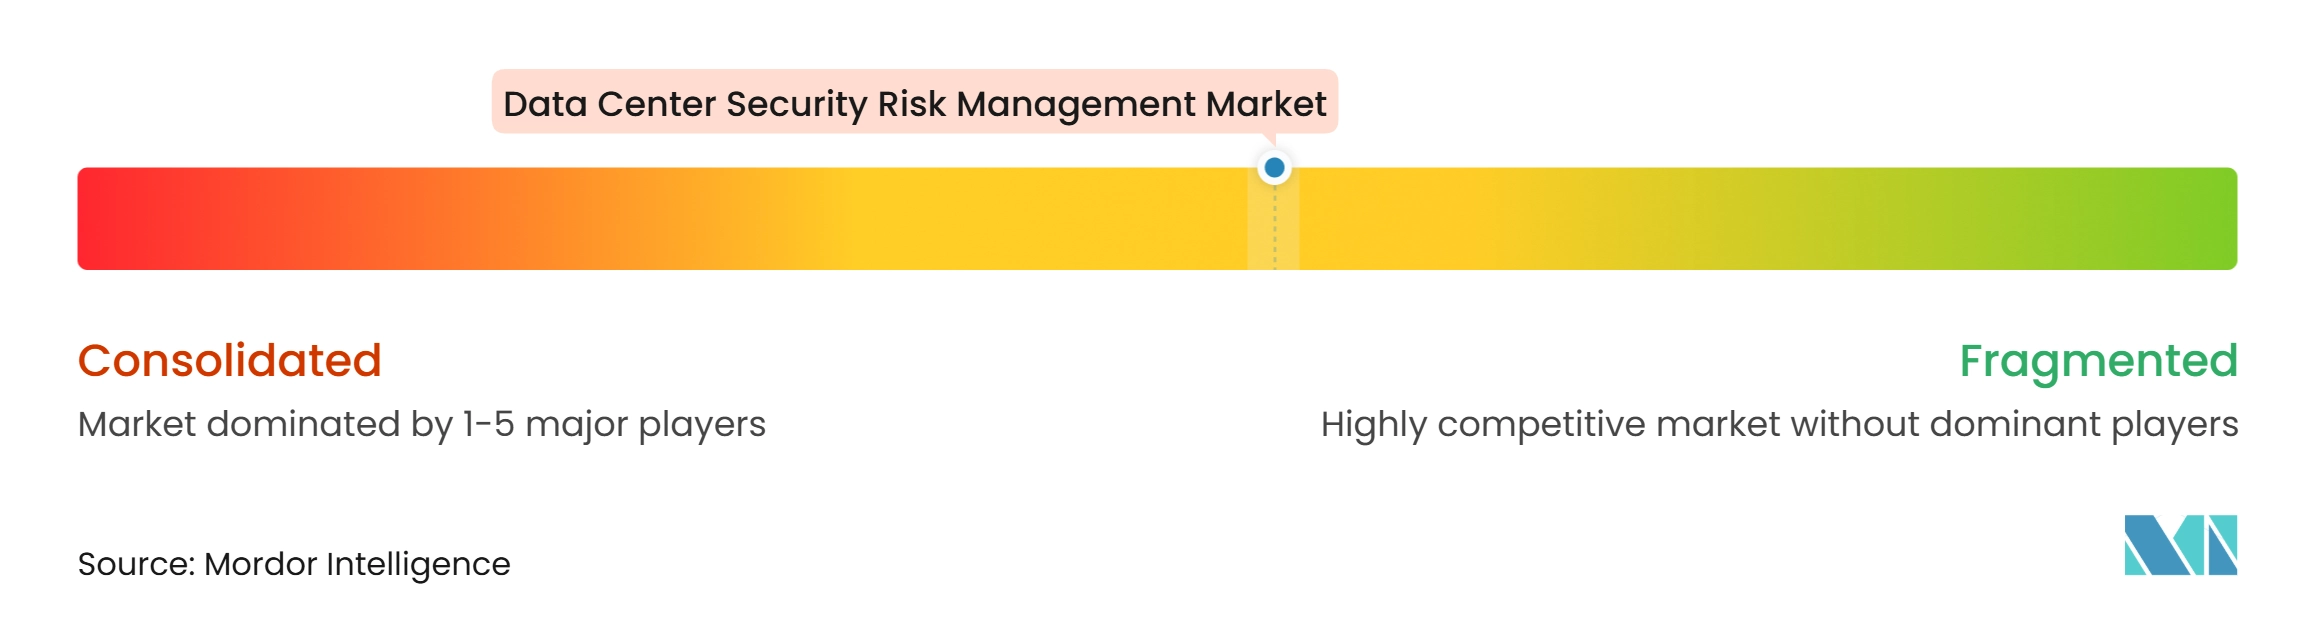
O mercado de gestão de riscos de segurança de data centers é moderadamente consolidado entre os fornecedores de plataformas amplas e fragmentado nas categorias especializadas. Johnson Controls, Honeywell por meio da LenelS2, Bosch Building Technologies, ASSA ABLOY e Allegion oferecem portfólios em controle de acesso, vídeo e detecção de intrusão. Sua escala é desafiada por fornecedores que enfatizam gerenciamento em nuvem, análise habilitada por IA e integração de sistemas mais rápida. A Johnson Controls introduziu o CCURE IQ 3.10 em 2025 com uma interface integrada para acesso, vídeo, gerenciamento de intrusão e capacidades de auditoria.[4] Esse tipo de oferta atende à preferência dos clientes por uma única visão operacional em vez de várias ferramentas desconectadas.
A concorrência está cada vez mais focada na ligação entre eventos de acesso físico, dados de sensores e resposta a incidentes. A Motorola Solutions introduziu o Inform em 2025 para conectar vídeo da Avigilon, controle de acesso e dados de sensores de terceiros em um único fluxo de trabalho de resposta. Ela expandiu a abordagem em 2026 com o Operator, alertas assistidos por IA e monitoramento remoto de vídeo Blue Eye. Os fornecedores que podem demonstrar interoperabilidade clara e evidências de auditoria confiáveis estão melhor posicionados para instalações com requisitos operacionais rigorosos. Os fornecedores especializados mantêm papéis na detecção de perímetro, segurança de rack e controle de acesso orientado à conformidade, onde a expertise técnica profunda permanece importante.
A proteção em nível de rack está se tornando uma área de concorrência mais clara à medida que as implantações densas de IA aumentam o valor de fileiras individuais de equipamentos. A Dormakaba adquiriu a TANlock em julho de 2025 para expandir sua oferta de segurança para data centers e infraestrutura crítica por meio de travas de rack eletromecânicas, módulos de autenticação e leitores IP. A TBS Biometrics demonstrou acesso a gabinetes autenticado por íris no data center Stollen Luzern, mostrando o papel da autenticação avançada em ambientes de alta segurança. Os fornecedores estão, portanto, competindo na capacidade de proteger cada camada de uma instalação enquanto vinculam eventos a uma plataforma central.
Líderes do Setor de Gestão de Riscos de Segurança de Data Centers
-
ASSA ABLOY AB
-
Allegion plc
-
Axis Communications AB
-
Genetec Inc.
-
Verkada Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Riscos de Segurança de Data Centers Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Bosch Building Technologies GmbH
- Genetec Inc.
- Axis Communications AB
- Motorola Solutions, Inc.
- Verkada Inc.
- Avigilon Corporation
- HID Global Corporation
- LenelS2, Inc.
- Gallagher Security (Gallagher Group Limited)
- Suprema Inc.
- IDEMIA Group SAS
- ASSA ABLOY AB
- Allegion plc
- Securitas Technology Corporation
- Convergint Technologies LLC
- Allied Universal Holdco LLC
- Gunnebo AB
- Senstar Technologies Corporation
Desenvolvimentos industriais recentes em Mercado de Gestão de Riscos de Segurança de Data Centers
- Outubro de 2026: A Motorola Solutions apresentou Inteligência Empresarial e Resiliência Operacional na ISC West 2026 em Las Vegas, com destaque para o Operator, anteriormente denominado Inform, para orquestração de resposta a incidentes agêntica em sistemas de vídeo, acesso e sensores, novos modelos de câmera Avigilon H6A, Assist Chat para consultas de segurança orientadas por IA e monitoramento remoto de vídeo Blue Eye para serviços de guarda virtual liderados por humanos 24 horas por dia, 7 dias por semana em implantações empresariais incluindo data centers.
- Setembro de 2026: A Convergint entregou uma solução de segurança física complexa e escalável para um cliente confidencial de data center de hiperescala em Frankfurt, Alemanha, cobrindo videovigilância empresarial, controle de acesso, autenticação biométrica, tecnologia anti-tailgating, gerenciamento inteligente de chaves, travas de gabinetes de servidores e monitoramento de alarmes, com escopo expandido do perímetro inicial do site para múltiplas salas de dados durante a construção.
- Janeiro de 2026: A Digital Edge anunciou um investimento de 4,5 bilhões de USD para construir o Campus CGK, um dos maiores data centers de hiperescala prontos para IA da Indonésia com capacidade inicial de 500 MW e escalabilidade para 1 GW, no Parque Industrial GIIC em Bekasi, criando demanda downstream significativa para design e instalação de sistemas de segurança física em um campus de múltiplos edifícios.
- Janeiro de 2026: A Mitsubishi Electric concluiu sua aquisição da Nozomi Networks, a empresa de segurança de OT e IoT que superou 100 milhões de USD em receita recorrente anual em 2025. A aquisição preserva a plataforma de segurança cibernética de OT neutra em relação a fornecedores da Nozomi, ao mesmo tempo em que estabelece uma nova fase de crescimento dentro do portfólio de segurança de infraestrutura crítica e industrial da Mitsubishi Electric, que inclui clientes de data centers globalmente.
Escopo do Relatório Global do Mercado de Gestão de Riscos de Segurança de Data Centers
O Mercado de Gestão de Riscos de Segurança de Data Centers abrange tecnologias de segurança física, plataformas e serviços projetados para proteger instalações de data centers, pessoal, infraestrutura crítica e ativos de TI de alto valor contra acesso não autorizado, intrusão, roubo, sabotagem, vandalismo, ameaças internas e outros riscos de segurança física. O mercado inclui sistemas de controle de acesso, soluções de vigilância, tecnologias de detecção de intrusão, sistemas de proteção de perímetro, plataformas integradas de gestão de segurança, serviços de monitoramento e soluções de consultoria em segurança que ajudam os operadores a manter a continuidade operacional, a conformidade regulatória e a proteção de infraestrutura crítica em ambientes de data centers de colocation, nuvem, empresarial, borda e hiperescala.
O Relatório do Mercado de Gestão de Riscos de Segurança de Data Centers é Segmentado por Tipo de Solução (Sistemas de Controle de Acesso, Sistemas de Videovigilância, Sistemas de Detecção de Intrusão, Sistemas de Segurança de Perímetro, Sistemas de Gestão de Visitantes e Contratados, Plataformas de Operações e Monitoramento de Segurança, Sistemas Integrados de Gestão de Segurança Física e Avaliação de Riscos de Segurança e Consultoria), Tecnologia de Segurança (Controle de Acesso por Cartão e Credencial, Controle de Acesso Biométrico, Análise de Vídeo e Vigilância Inteligente, Detecção de Intrusão por Movimento e Perímetro, Detecção por Radar e Cerca, Reconhecimento de Placas de Veículos, Integração de Informações de Segurança e Eventos e Gestão de Identidade e Acesso para Instalações Físicas), Camada de Segurança (Proteção do Perímetro e Limite do Site, Segurança de Entrada e Recepção do Edifício, Acesso à Sala de Dados e Áreas Restritas, Segurança da Sala de Equipamentos Críticos, Acesso à Doca de Carregamento e Entrega e Centro de Operações de Segurança e Monitoramento Central), Tipo de Serviço (Avaliação de Riscos de Segurança e Auditoria, Design e Integração de Sistemas de Segurança, Instalação e Comissionamento, Monitoramento de Segurança Gerenciado, Serviços de Vigilância e Patrulha de Segurança e Manutenção e Atualizações de Sistemas), Modelo de Implantação (Sistemas de Segurança On-Premises, Sistemas de Segurança Gerenciados em Nuvem, Sistemas de Segurança Híbridos e Serviços de Segurança Gerenciados), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial e Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Controle de Acesso |
| Sistemas de Videovigilância |
| Sistemas de Detecção de Intrusão |
| Sistemas de Segurança de Perímetro |
| Sistemas de Gestão de Visitantes e Contratados |
| Plataformas de Operações e Monitoramento de Segurança |
| Sistemas Integrados de Gestão de Segurança Física |
| Avaliação de Riscos de Segurança e Consultoria |
| Controle de Acesso por Cartão e Credencial |
| Controle de Acesso Biométrico |
| Análise de Vídeo e Vigilância Inteligente |
| Detecção de Intrusão por Movimento e Perímetro |
| Detecção por Radar e Cerca |
| Reconhecimento de Placas de Veículos |
| Integração de Informações de Segurança e Eventos |
| Gestão de Identidade e Acesso para Instalações Físicas |
| Proteção do Perímetro e Limite do Site |
| Segurança de Entrada e Recepção do Edifício |
| Acesso à Sala de Dados e Áreas Restritas |
| Segurança da Sala de Equipamentos Críticos |
| Acesso à Doca de Carregamento e Entrega |
| Centro de Operações de Segurança e Monitoramento Central |
| Avaliação de Riscos de Segurança e Auditoria |
| Design e Integração de Sistemas de Segurança |
| Instalação e Comissionamento |
| Monitoramento de Segurança Gerenciado |
| Serviços de Vigilância e Patrulha de Segurança |
| Manutenção e Atualizações de Sistemas |
| Sistemas de Segurança On-Premises |
| Sistemas de Segurança Gerenciados em Nuvem |
| Sistemas de Segurança Híbridos |
| Serviços de Segurança Gerenciados |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África |
| Por Tipo de Solução | Sistemas de Controle de Acesso | |
| Sistemas de Videovigilância | ||
| Sistemas de Detecção de Intrusão | ||
| Sistemas de Segurança de Perímetro | ||
| Sistemas de Gestão de Visitantes e Contratados | ||
| Plataformas de Operações e Monitoramento de Segurança | ||
| Sistemas Integrados de Gestão de Segurança Física | ||
| Avaliação de Riscos de Segurança e Consultoria | ||
| Por Tecnologia de Segurança | Controle de Acesso por Cartão e Credencial | |
| Controle de Acesso Biométrico | ||
| Análise de Vídeo e Vigilância Inteligente | ||
| Detecção de Intrusão por Movimento e Perímetro | ||
| Detecção por Radar e Cerca | ||
| Reconhecimento de Placas de Veículos | ||
| Integração de Informações de Segurança e Eventos | ||
| Gestão de Identidade e Acesso para Instalações Físicas | ||
| Por Camada de Segurança | Proteção do Perímetro e Limite do Site | |
| Segurança de Entrada e Recepção do Edifício | ||
| Acesso à Sala de Dados e Áreas Restritas | ||
| Segurança da Sala de Equipamentos Críticos | ||
| Acesso à Doca de Carregamento e Entrega | ||
| Centro de Operações de Segurança e Monitoramento Central | ||
| Por Tipo de Serviço | Avaliação de Riscos de Segurança e Auditoria | |
| Design e Integração de Sistemas de Segurança | ||
| Instalação e Comissionamento | ||
| Monitoramento de Segurança Gerenciado | ||
| Serviços de Vigilância e Patrulha de Segurança | ||
| Manutenção e Atualizações de Sistemas | ||
| Por Modelo de Implantação | Sistemas de Segurança On-Premises | |
| Sistemas de Segurança Gerenciados em Nuvem | ||
| Sistemas de Segurança Híbridos | ||
| Serviços de Segurança Gerenciados | ||
| Por Tamanho do Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de gestão de riscos de segurança de data centers?
O tamanho do mercado de gestão de riscos de segurança de data centers está projetado para atingir 31,63 bilhões de USD até 2032, a partir de 14,91 bilhões de USD em 2027, a um CAGR de 16,23%.
O que está impulsionando a demanda por gestão de riscos de segurança de data centers?
A maior densidade de infraestrutura de IA, a expansão de campi de hiperescala e as necessidades mais fortes de governança de acesso estão aumentando a demanda por sistemas de segurança em camadas.
Qual tipo de solução lidera a gestão de riscos de segurança de data centers?
Os Sistemas de Videovigilância lideraram com uma participação de 26,18% em 2026, enquanto os Sistemas Integrados de Gestão de Segurança Física estão projetados para expandir a um CAGR de 16,78% até 2032.
Por que os sistemas de segurança gerenciados em nuvem estão ganhando adoção?
Eles podem centralizar políticas, relatórios e monitoramento em vários sites, enquanto as opções de hospedagem regional podem ajudar a atender aos requisitos de tratamento de dados.
Qual tipo de data center tem a maior participação?
Os data centers de colocation representavam 62,14% de participação em 2026 porque os operadores devem proteger vários inquilinos e demonstrar forte segregação de acesso.
Qual região está se expandindo mais rapidamente para a gestão de riscos de segurança de data centers?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,94% até 2032, sustentada pela nova construção de hiperescala e colocation.