
Tamaño y Participación del Mercado de Gestión de Riesgos de Seguridad en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.23 % |
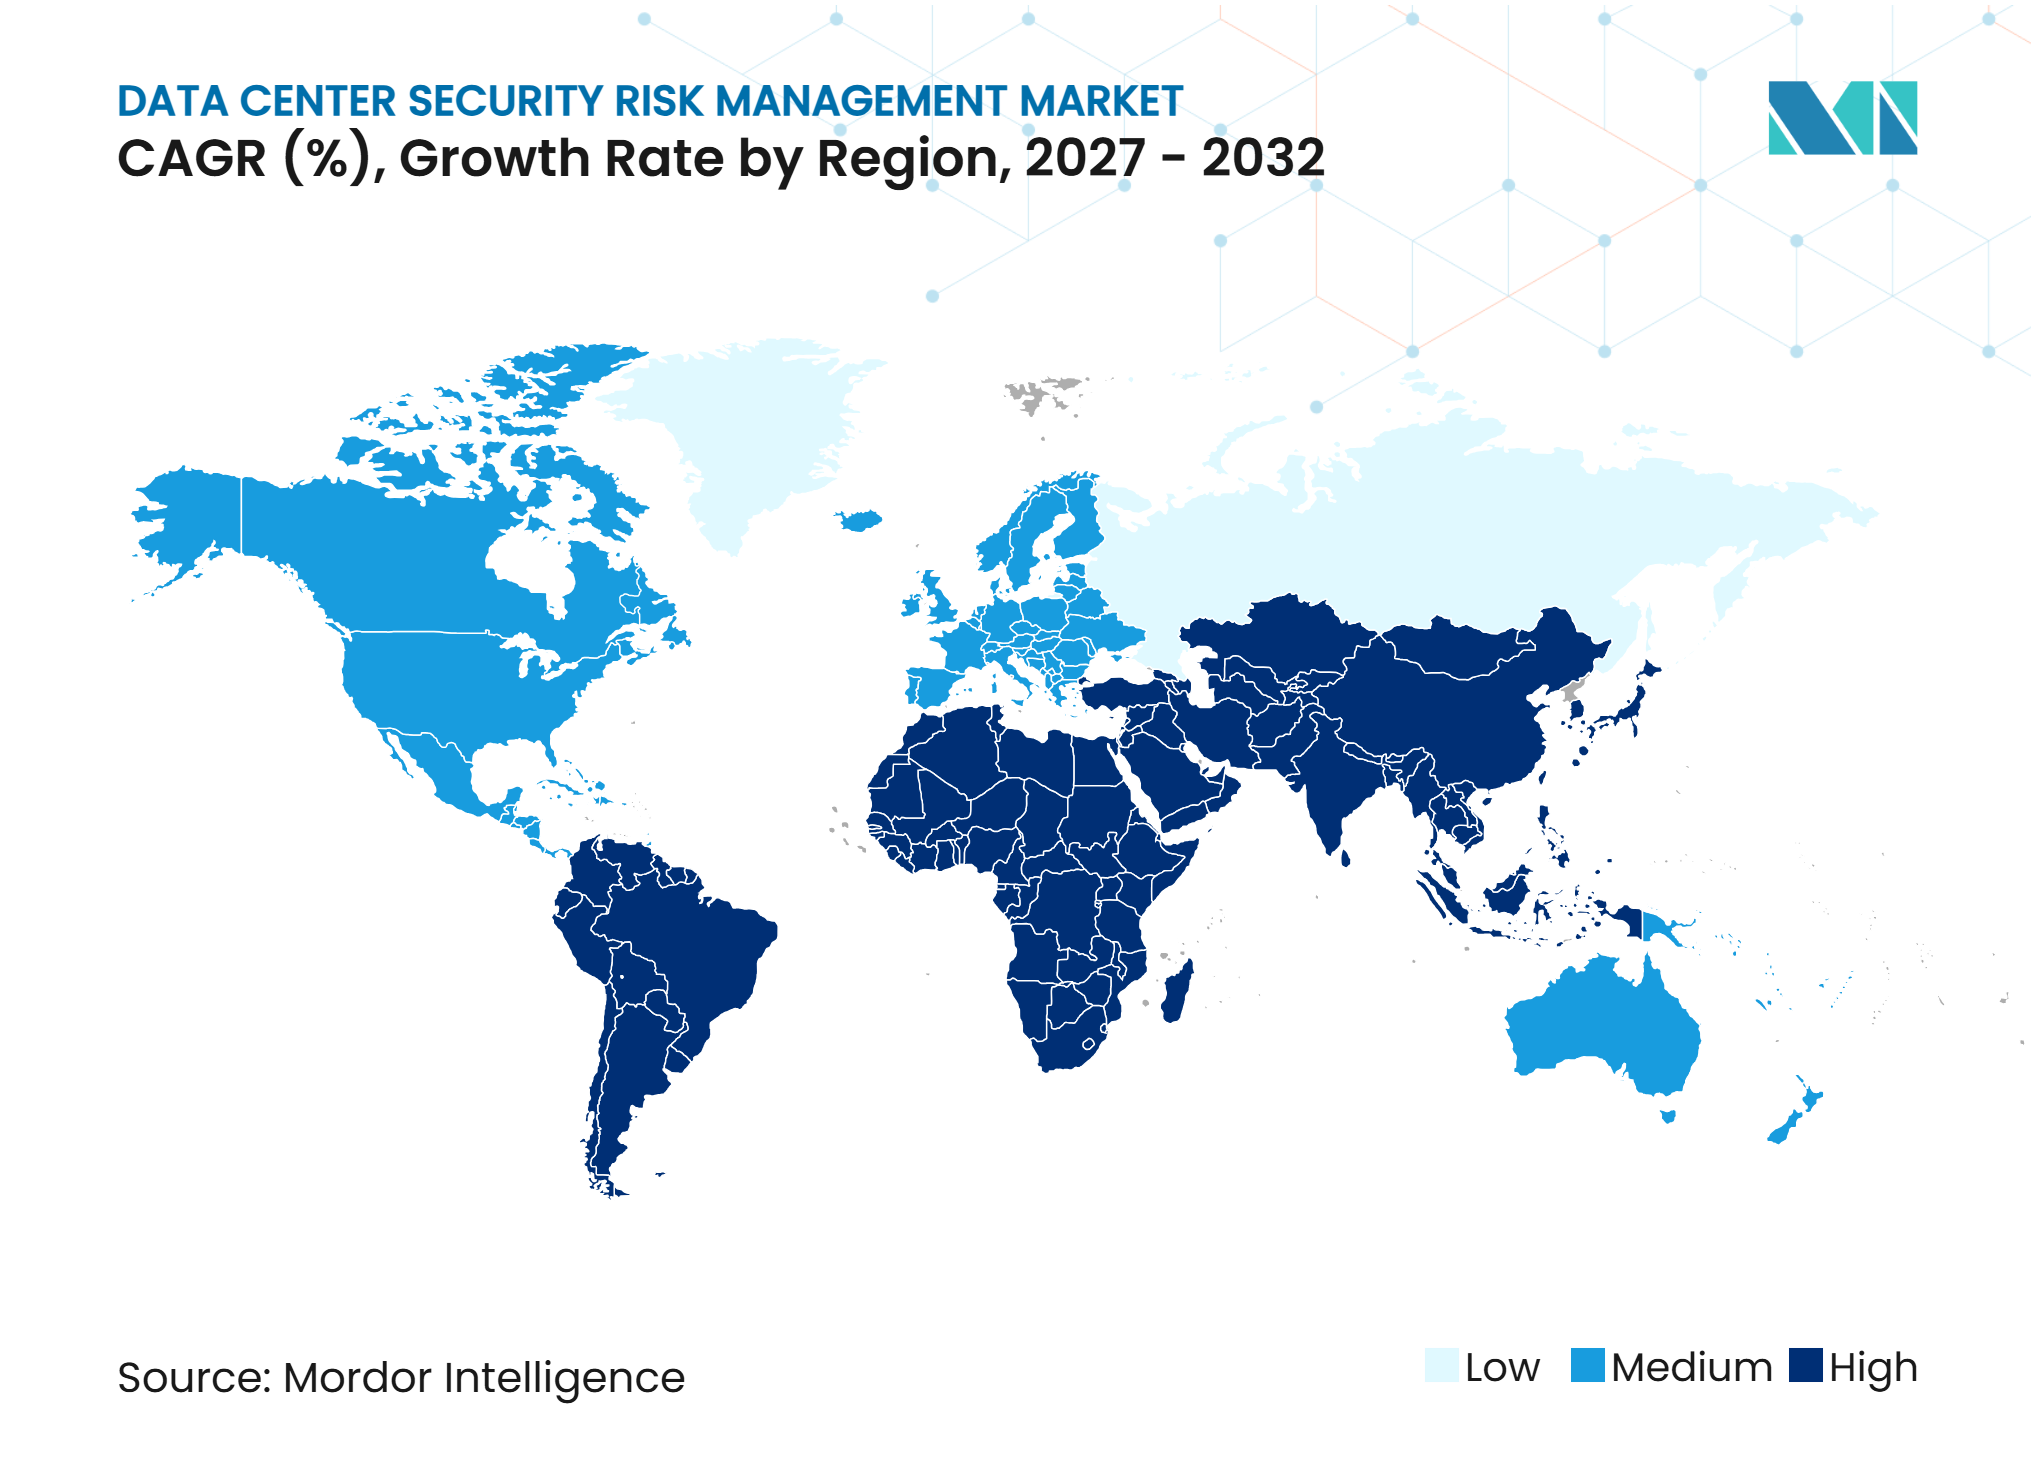
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Riesgos de Seguridad en Centros de Datos por Mordor Intelligence
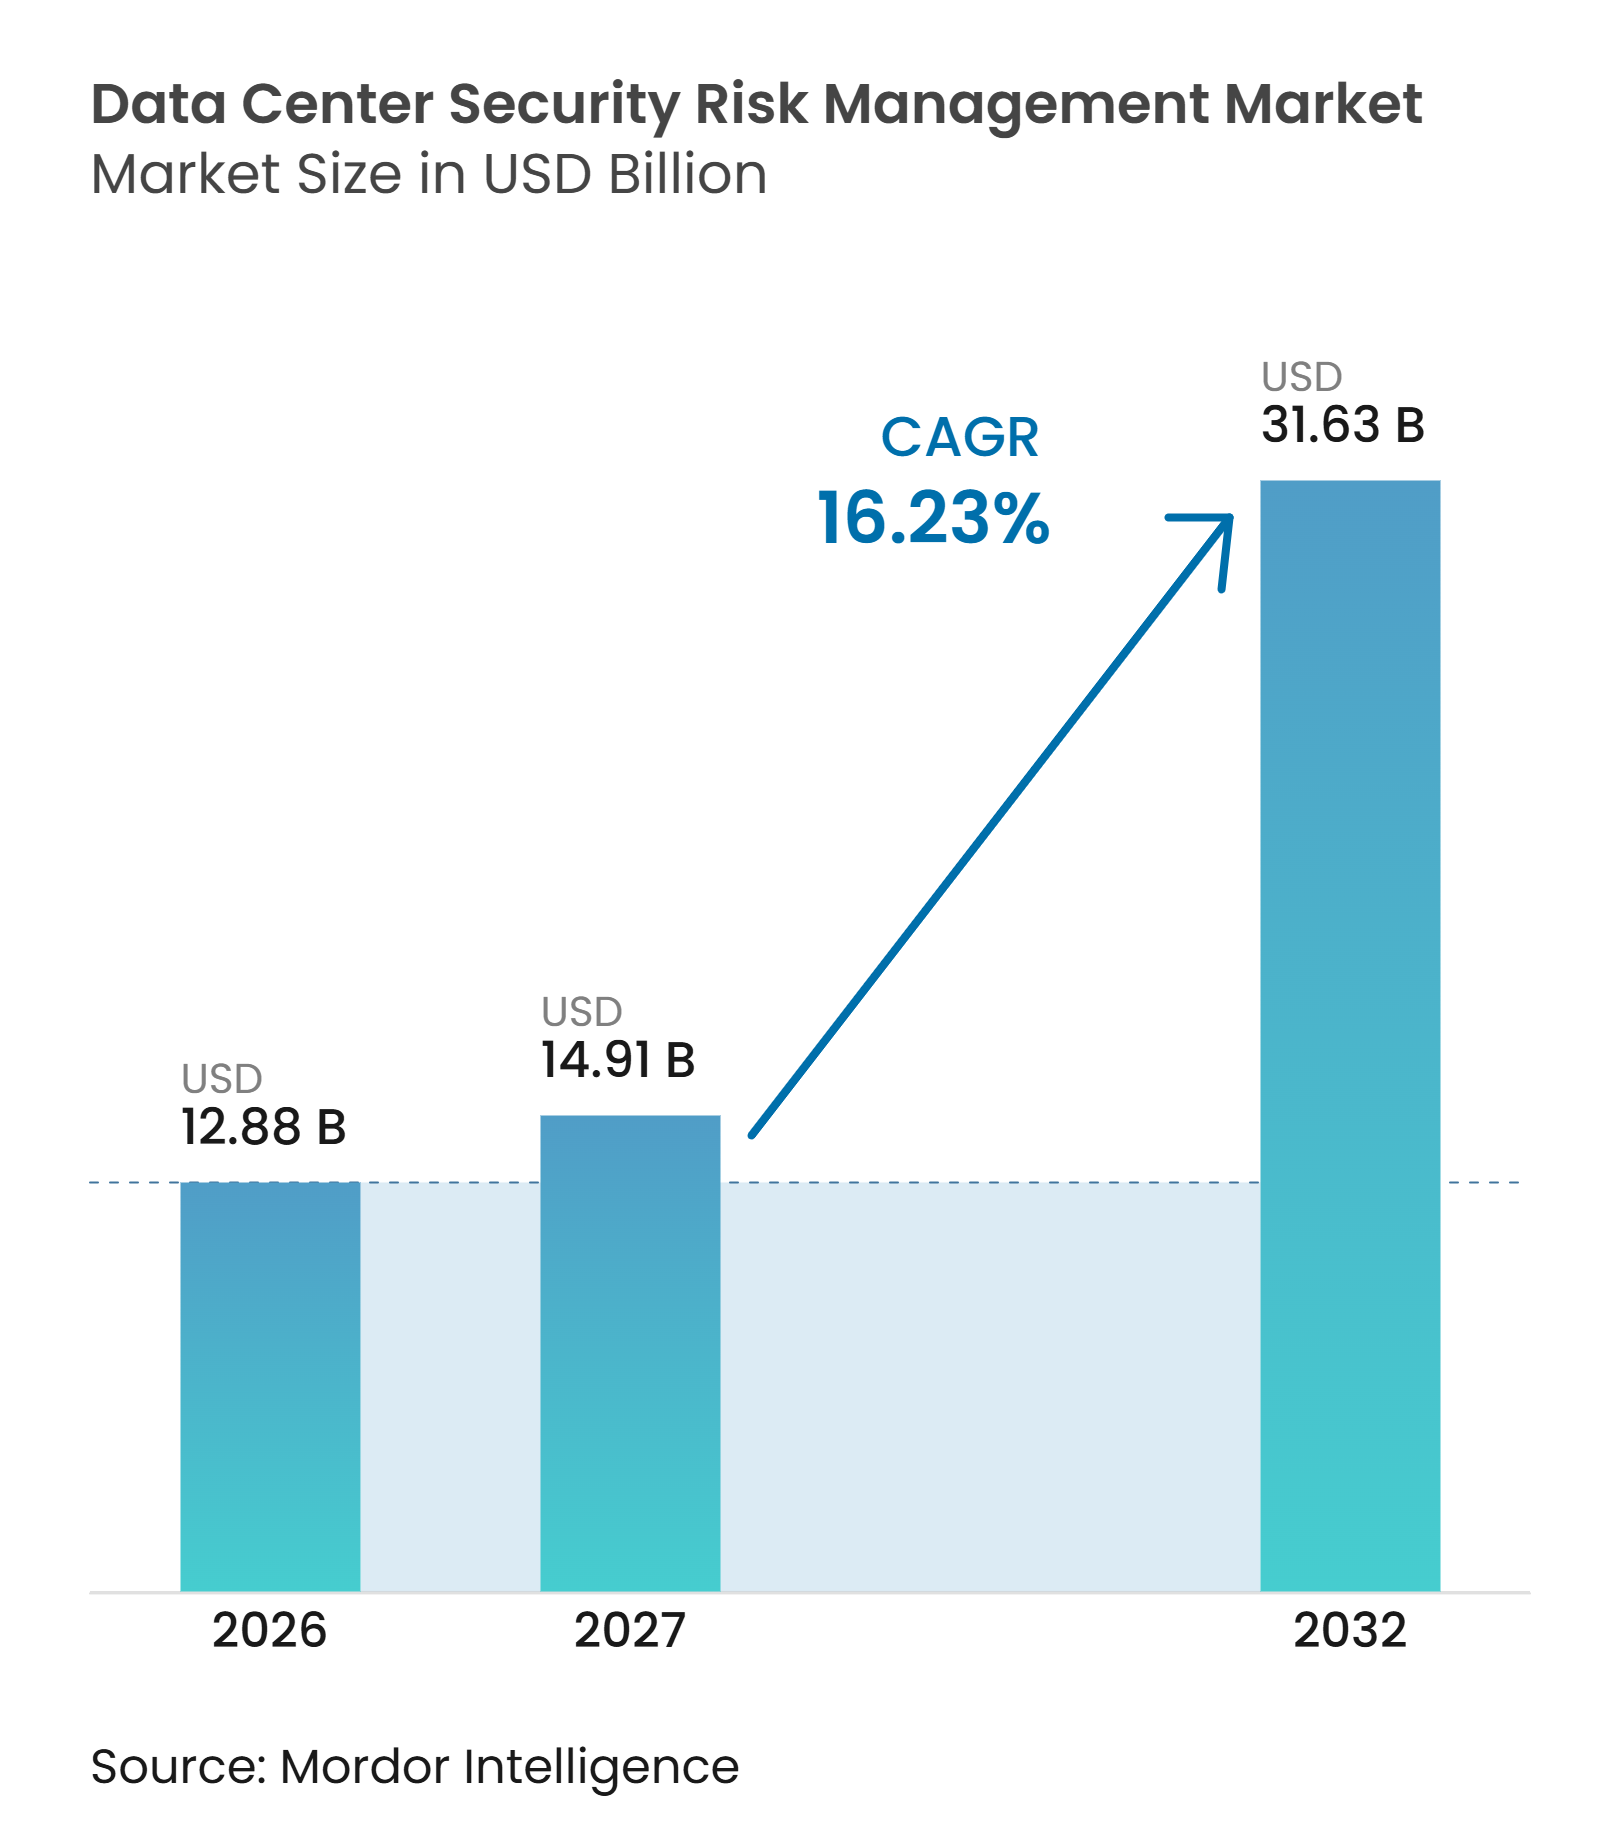
Se proyecta que el tamaño del mercado de gestión de riesgos de seguridad en centros de datos se expanda de 12,88 mil millones de USD en 2026 a 14,91 mil millones de USD en 2027, y a 31,63 mil millones de USD para 2032, registrando un CAGR del 16,23% entre 2027 y 2032. El mercado de gestión de riesgos de seguridad en centros de datos está siendo reformado por una infraestructura de IA más densa, superficies de campus más amplias y un vínculo más estrecho entre el acceso físico y el riesgo cibernético. Las especificaciones de seguridad ahora se extienden más allá de la protección perimetral hacia las salas de datos, las salas de equipos, los flujos de trabajo de visitantes, el monitoreo centralizado, una verificación más rigurosa de visitantes y registros detallados de cada movimiento autorizado a través de áreas sensibles. Los operadores están favoreciendo plataformas que consolidan el acceso, el video, las alertas de intrusión y los registros de auditoría en una única vista operativa. Este enfoque puede reducir las brechas entre los equipos de instalaciones y de TI, al tiempo que respalda la evidencia necesaria para las revisiones de clientes y regulatorias. El mercado de gestión de riesgos de seguridad en centros de datos también se beneficia de la demanda impulsada por la construcción, ya que los nuevos sitios de hiperescala y coubicación requieren controles por capas antes de que comiencen las operaciones.
Conclusiones Clave del Informe
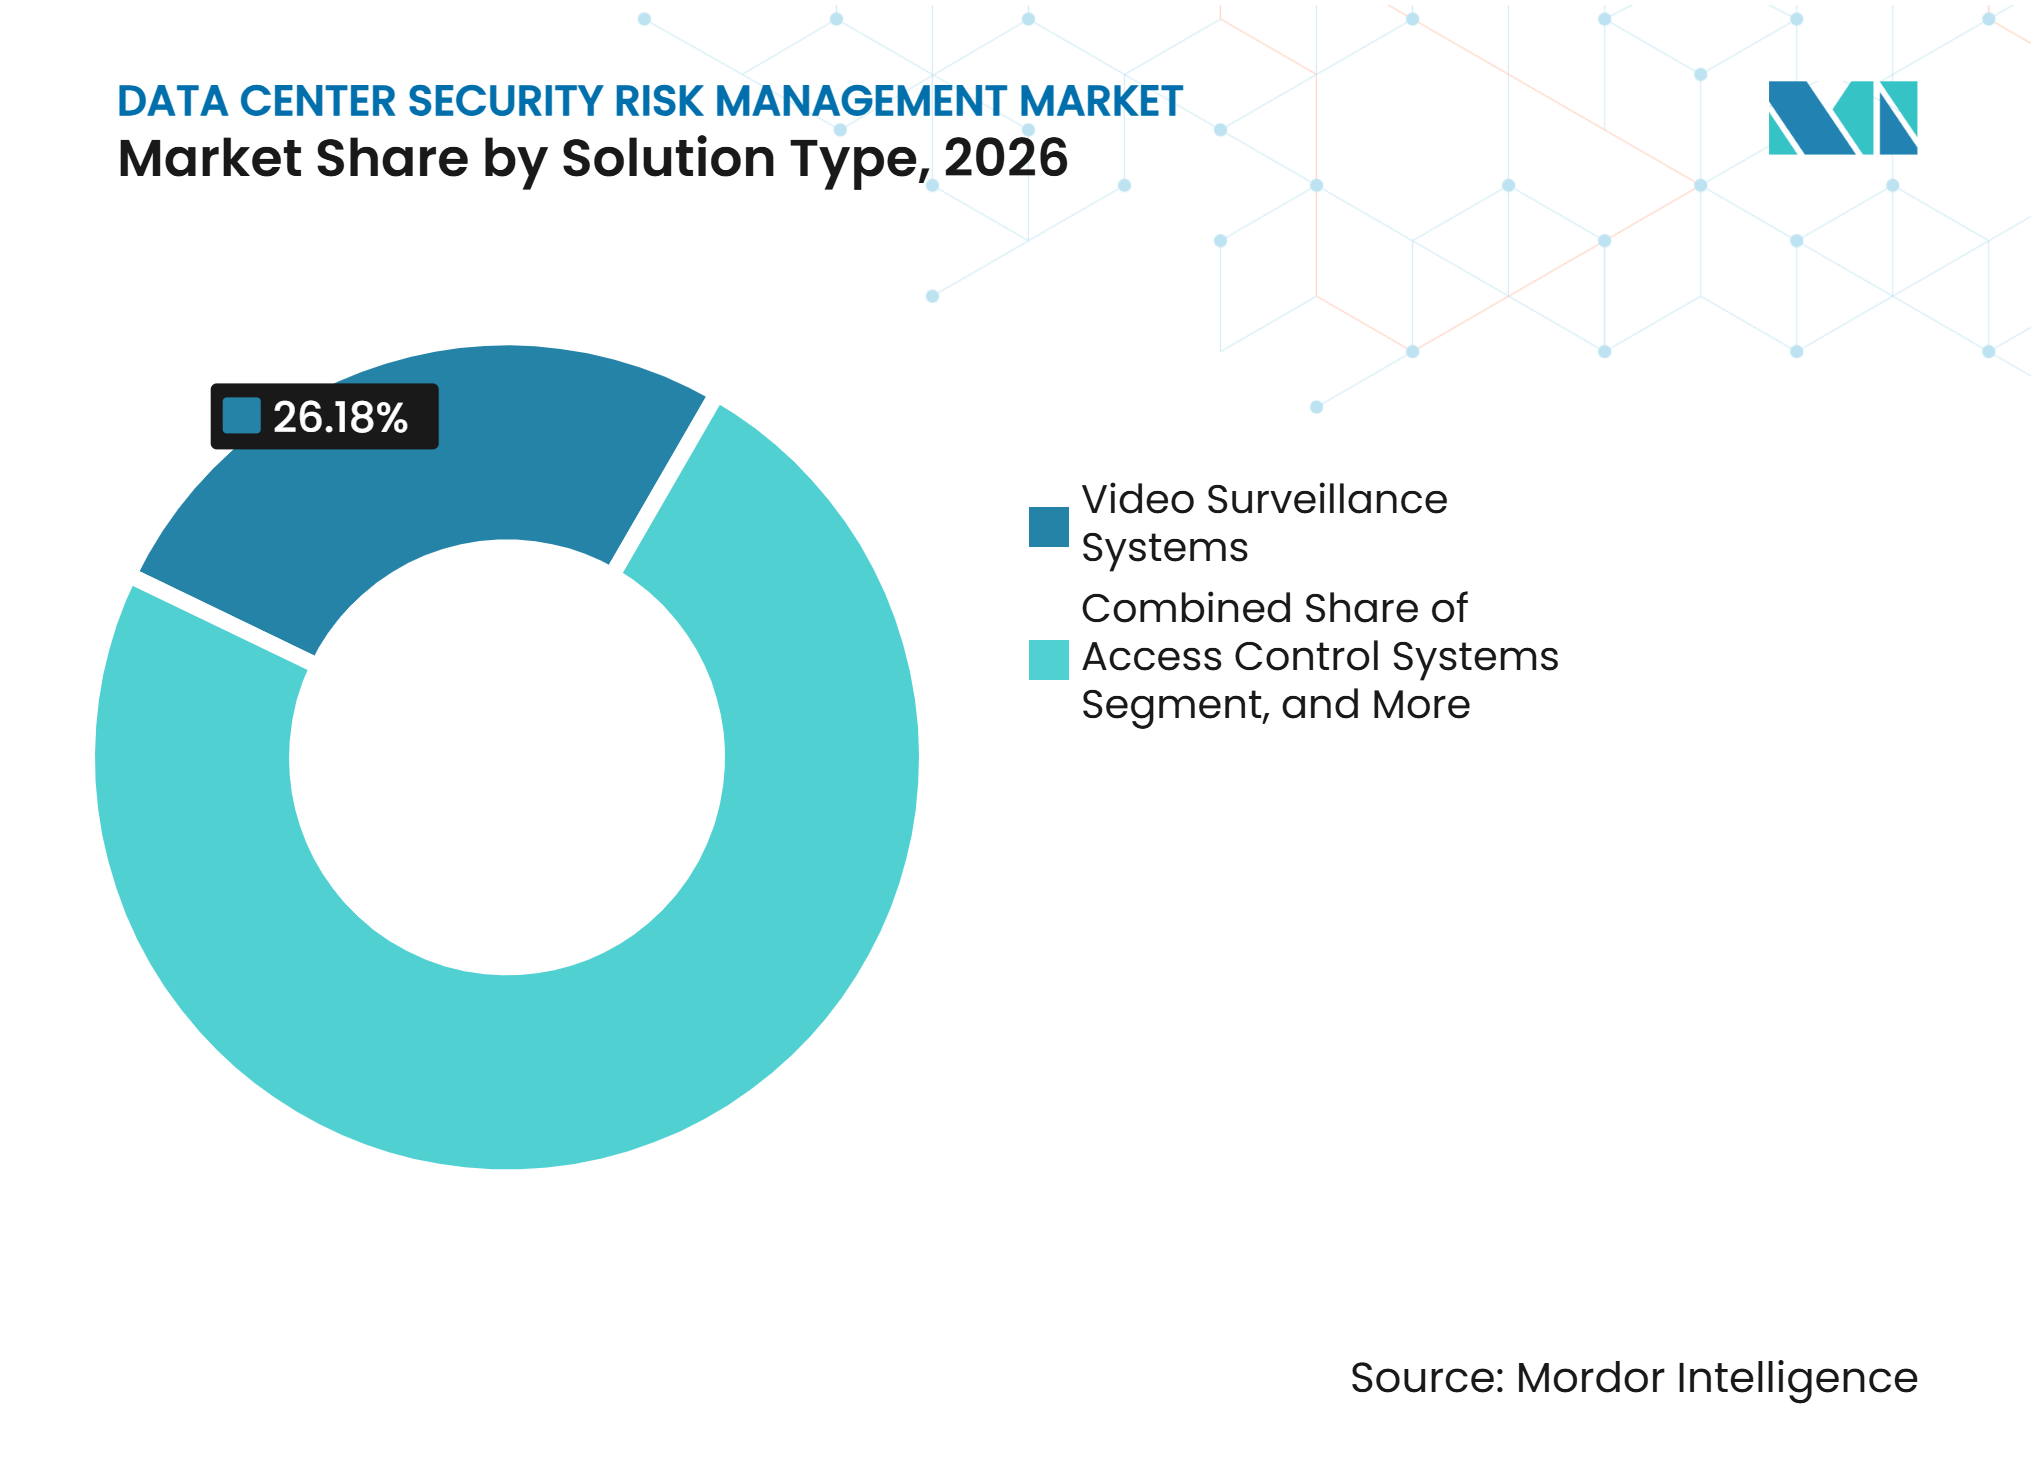
- Por tipo de solución, los Sistemas de Videovigilancia representaron el 26,18% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026, mientras que se proyecta que los Sistemas Integrados de Gestión de Seguridad Física se expandan a un CAGR del 16,78% hasta 2032.
- Por tecnología de seguridad, el Control de Acceso Basado en Tarjetas y Credenciales representó el 27,28% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026, mientras que se proyecta que el Análisis de Video y la Videovigilancia Inteligente se expandan a un CAGR del 17,05% hasta 2032.
- Por capa de seguridad, el Acceso a Salas de Datos y Áreas Restringidas representó el 37,15% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026, mientras que se proyecta que el Centro de Operaciones de Seguridad y el Monitoreo Central se expandan a un CAGR del 17,36% hasta 2032.
- Por tipo de servicio, los Servicios de Vigilancia y Patrullaje de Seguridad representaron el 38,25% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026, mientras que se proyecta que el Monitoreo de Seguridad Gestionado se expanda a un CAGR del 17,61% hasta 2032.
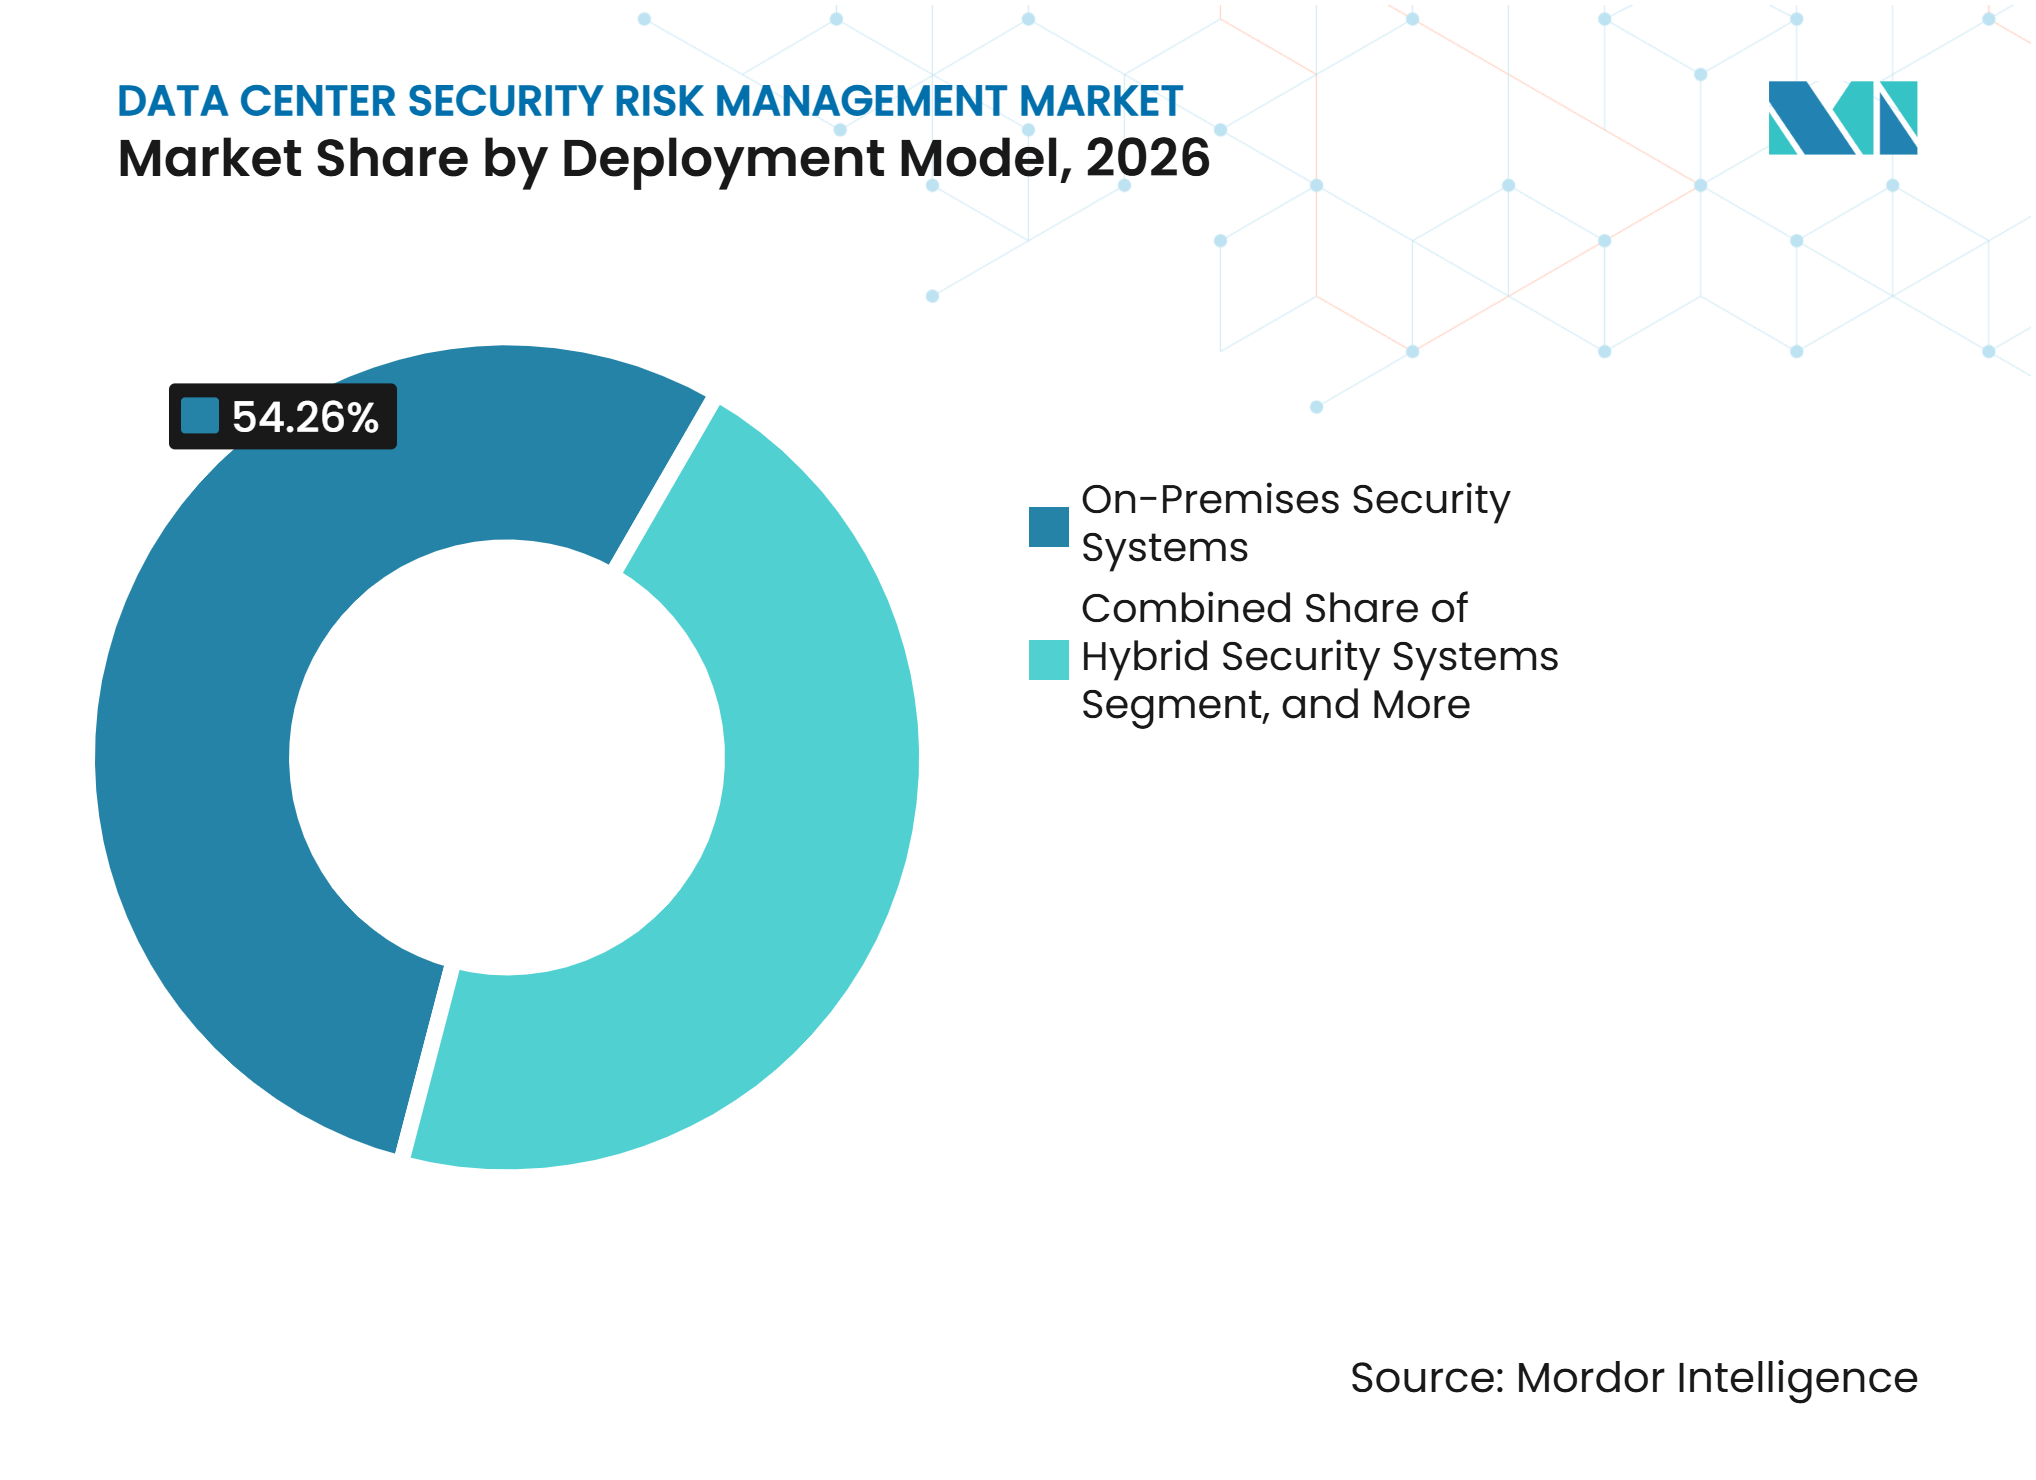
- Por modelo de implementación, los Sistemas de Seguridad en las Instalaciones representaron el 54,26% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026, mientras que se proyecta que los Sistemas de Seguridad Gestionados en la Nube se expandan a un CAGR del 18,27% hasta 2032.
- Por tamaño del centro de datos, los centros de datos de hiperescala representaron el 57,39% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026 y se proyecta que se expandan a un CAGR del 18,51% hasta 2032.
- Por tipo de centro de datos, los centros de datos de coubicación representaron el 62,14% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 18,80% hasta 2032.
- Por geografía, América del Norte representó el 46,19% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 17,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Concentración de Infraestructura Digital Crítica y Equipos de Alto Valor | +3.5% | Global | Largo plazo (≥ 4 años) |
| Crecientes Preocupaciones sobre Acceso No Autorizado, Robo, Sabotaje y Amenazas Internas | +3.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de Campuses de Hiperescala y Coubicación que Requieren Seguridad por Capas | +2.8% | América del Norte, Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Creciente Adopción de Plataformas Integradas de Gestión de Seguridad Física | +2.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Registro de Acceso, Gestión de Visitantes y Auditorías de Seguridad | +1.8% | Global | Mediano plazo (2-4 años) |
| Mayor Énfasis en la Protección de Infraestructura Crítica y el Cumplimiento de los Requisitos de Seguridad de los Clientes | +1.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Concentración de Infraestructura Digital Crítica y Equipos de Alto Valor
La infraestructura de IA está aumentando la exposición financiera concentrada en cada sala de datos. AFCOM informó que la densidad promedio de bastidores alcanzó los 27 kW en 2026, en comparación con los 16 kW del año anterior. Una mayor densidad hace que una brecha física sea más grave, ya que una sola zona restringida puede contener equipos informáticos valiosos y cargas de trabajo sensibles. El mercado de gestión de riesgos de seguridad en centros de datos, por lo tanto, otorga mayor valor al control de acceso a nivel de bastidor, la autenticación biométrica y las verificaciones continuas de identidad. Los operadores también necesitan controles que preserven un rastro de evidencia cuando el personal, los contratistas o los visitantes ingresan a zonas sensibles. Estos requisitos desplazan la seguridad física de un gasto de instalaciones hacia una parte central de la resiliencia operativa.
Crecientes Preocupaciones sobre Acceso No Autorizado, Robo, Sabotaje y Amenazas Internas
Las amenazas humanas, tanto internas como externas, fueron citadas por el 61% de los encuestados de AFCOM en 2026, por delante del ransomware con un 58%. Este resultado pone mayor atención en los patrones de turnos, el acceso de contratistas, el diseño de zonas y la supervisión de visitantes. La CISA aconseja a los operadores de infraestructura crítica utilizar programas orientados a la prevención que definan, detecten, evalúen y gestionen el riesgo interno antes de que se convierta en un incidente.[1] El mercado de gestión de riesgos de seguridad en centros de datos está respondiendo con una verificación de identidad más rigurosa en los límites restringidos y registros de acceso más detallados. Los equipos de seguridad también están revisando si los flujos de trabajo más antiguos basados únicamente en tarjetas pueden abordar adecuadamente el seguimiento no autorizado y las credenciales compartidas. Estos cambios respaldan la demanda de herramientas que conecten la identidad, los eventos de acceso y la evidencia en video.
Expansión de Campuses de Hiperescala y Coubicación que Requieren Seguridad por Capas
Los grandes campuses necesitan varias capas de protección porque incluyen perímetros, edificios, áreas de carga y salas de datos separados. La Asociación de la Industria de Seguridad identifica la necesidad de proteger todo el entorno del centro de datos, desde el perímetro exterior hasta los espacios internos sensibles. Los proyectos en terrenos nuevos crean oportunidades para integrar el acceso, la videovigilancia, la detección de intrusiones y el monitoreo central en el diseño del sitio. Los sitios de coubicación también necesitan separar a los inquilinos sin ralentizar las operaciones legítimas. Esto favorece a los proveedores capaces de coordinar múltiples sistemas durante la construcción y la puesta en marcha. El mercado de gestión de riesgos de seguridad en centros de datos se beneficia de los proyectos de primera instalación porque las especificaciones pueden incluir controles integrados antes de que la instalación entre en operación.
Creciente Adopción de Plataformas Integradas de Gestión de Seguridad Física
Los operadores están consolidando los sistemas independientes de control de acceso, video e intrusión en plataformas integradas. Johnson Controls introdujo CCURE IQ 3.10 en marzo de 2025 con capacidades unificadas de gestión de acceso, video e intrusión, análisis en el borde y auditoría forense. Estos sistemas pueden proporcionar a las salas de control una vista única de los incidentes y reducir la conciliación manual entre registros separados. Las arquitecturas integradas también respaldan la documentación de acceso y la evidencia de auditoría esperadas bajo los programas ISO 27001 y SOC 2. El enfoque puede prolongar las relaciones con los proveedores porque los cambios de plataforma requieren configuración, capacitación y soporte de integración continuo. También aumenta la competencia entre los proveedores que buscan ofrecer una pila de seguridad más amplia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Operativos de los Sistemas Integrales de Seguridad Física | -2.2% | Global | Largo plazo (≥ 4 años) |
| Complejidad de la Integración del Control de Acceso, la Videovigilancia y la Detección de Intrusiones | -1.8% | Global | Mediano plazo (2-4 años) |
| Desafíos para Asegurar Grandes Campuses e Instalaciones Geográficamente Distribuidas | -1.4% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Personal de Seguridad Calificado e Integradores Especializados | -1.0% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operativos de los Sistemas Integrales de Seguridad Física
Las implementaciones integrales requieren inversión en lectores, cámaras, equipos perimetrales, software, integración y personal operativo. Esta carga de costos es particularmente difícil para los centros de datos pequeños y medianos que carecen del poder adquisitivo de la hiperescala. Los sistemas biométricos pueden añadir requisitos de hardware, gestión de credenciales y gobernanza de privacidad a cada zona protegida. Los operadores también incurren en costos recurrentes por suscripciones de software, mantenimiento, actualizaciones de modelos, monitoreo y revisiones periódicas de seguridad. Los procesos de ISO 27001 y SOC 2 pueden añadir carga de trabajo recurrente porque la documentación y las pruebas de control deben mantenerse actualizadas. Estas condiciones llevan a algunas instalaciones a utilizar servicios de monitoreo gestionado en lugar de mantener todas las capacidades de seguridad internamente.
Complejidad de la Integración del Control de Acceso, la Videovigilancia y la Detección de Intrusiones
Muchas instalaciones en operación utilizan equipos de seguridad de varias generaciones y proveedores. Conectar sistemas de acceso heredados a plataformas de video modernas o software de gestión en la nube puede requerir pasarelas, middleware y pruebas cuidadosas. La Asociación de la Industria de Seguridad enumera los sistemas aislados y los problemas de interoperabilidad entre los desafíos persistentes de modernización para los operadores de centros de datos. Las instalaciones en funcionamiento deben completar los cambios sin interrumpir las operaciones continuas ni debilitar su evidencia de auditoría. La responsabilidad también puede estar dividida entre los equipos de TI que gestionan las redes y los equipos de instalaciones que gestionan el hardware físico. Esta división puede retrasar los proyectos y aumentar la demanda de integradores con experiencia tanto operativa como de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Videovigilancia Mantiene su Escala Mientras las Plataformas Integradas AvanzanLos Sistemas de Videovigilancia representaron una participación de mercado del 26,18% en el mercado de gestión de riesgos de seguridad en centros de datos en 2026. Las cámaras siguen siendo ampliamente implementadas porque los operadores necesitan verificación visual en perímetros, entradas, zonas de carga y salas de datos durante las operaciones rutinarias y durante la investigación de incidentes. Su base instalada establecida respalda el gasto en reemplazo y actualización en todos los tipos de instalaciones, incluidos los sitios establecidos con equipos que se acercan a los ciclos de renovación. El video asistido por IA también mejora el valor de la cobertura existente al ayudar a los equipos a identificar movimientos inusuales y correlacionar eventos. Los Sistemas de Control de Acceso siguen siendo esenciales en los puntos de entrada del personal y en las áreas restringidas donde se requiere autorización individual.
Se proyecta que los Sistemas Integrados de Gestión de Seguridad Física se expandan a un CAGR del 16,78% hasta 2032. Abordan los límites operativos de gestionar productos separados que producen alarmas y registros desconectados entre sitios, turnos y equipos de seguridad de instalaciones. El tamaño del mercado de gestión de riesgos de seguridad en centros de datos para plataformas integradas está respaldado por la demanda de flujos de trabajo consolidados, informes centralizados y supervisión de múltiples sitios. Los Sistemas de Detección de Intrusiones y los Sistemas de Seguridad Perimetral protegen los límites exteriores de los campuses más grandes, donde las cámaras por sí solas pueden no proporcionar una cobertura adecuada durante períodos de poca visibilidad o a lo largo de líneas de límite extensas. La Evaluación de Riesgos de Seguridad y la Consultoría también se benefician de la necesidad de probar los controles y documentar los resultados para las auditorías.



Por Tecnología de Seguridad:
Los Sistemas de Credenciales Lideran Mientras el Video Inteligente Gana TerrenoEl Control de Acceso Basado en Tarjetas y Credenciales representó una participación del 27,28% en 2026, ya que sigue siendo un método práctico y familiar para muchas puertas y áreas administrativas. La tecnología tiene una base instalada sustancial y un costo por puerta más bajo que las alternativas biométricas avanzadas, lo que respalda su uso continuo en áreas de menor riesgo. También se adapta a los flujos de trabajo de acceso rutinario del personal y de visitantes cuando se vincula a registros de identidad. Sin embargo, las tarjetas físicas no identifican de forma independiente el seguimiento no autorizado ni el uso compartido de credenciales. Esta limitación se vuelve más importante en las entradas a salas de datos, filas de gabinetes y otras zonas sensibles donde el uso indebido de credenciales puede crear una exposición operativa material.
Se proyecta que el Análisis de Video y la Videovigilancia Inteligente se expandan a un CAGR del 17,05% hasta 2032. Estas herramientas transforman el video de un registro utilizado después de un incidente en una fuente de alertas operativas en tiempo real que pueden respaldar una evaluación más temprana por parte del personal de la sala de control. Motorola Solutions introdujo Inform en septiembre de 2025 para unificar el video, el control de acceso y los datos de sensores de terceros en una única interfaz de respuesta a incidentes.[2] El Control de Acceso Biométrico también se utiliza en umbrales de alta seguridad donde se necesita una confirmación de identidad más sólida. La detección perimetral, el radar, los sensores de vallas y el reconocimiento de matrículas forman capas adicionales para los grandes campuses con múltiples vías de acceso, edificios y puntos de entrega.
Por Capa de Seguridad:
La Protección de la Sala de Datos Ancla el Gasto Mientras el Monitoreo Central EscalaEl Acceso a Salas de Datos y Áreas Restringidas representó una participación del 37,15% en 2026. Estas áreas contienen los servidores, los equipos de red y las cargas de trabajo de los clientes que los operadores consideran los activos de instalaciones más sensibles y requieren verificaciones de autorización consistentes en cada punto de entrada. La participación del mercado de gestión de riesgos de seguridad en centros de datos que tiene esta capa refleja la demanda de controles de acceso, cobertura de video, medidas anti-seguimiento no autorizado y registros detallados de entrada. Los programas ISO 27001 y SOC 2 refuerzan la necesidad de documentar el acceso a los espacios restringidos. Los controles a nivel de bastidor también se están volviendo más relevantes a medida que la infraestructura de IA aumenta la concentración de equipos y el acceso debe limitarse a un grupo más pequeño y aprobado.
Se proyecta que el Centro de Operaciones de Seguridad y el Monitoreo Central se expandan a un CAGR del 17,36% hasta 2032. Los operadores de múltiples sitios utilizan el monitoreo central para reducir el costo de mantener equipos de seguridad completos en cada ubicación, al tiempo que aplican procedimientos de escalada comunes en sus carteras. Este modelo permite al personal remoto evaluar alarmas, coordinar la respuesta y mantener procedimientos operativos consistentes. Es particularmente útil para instalaciones distribuidas y con poco personal que aún necesitan supervisión continua. Los controles de perímetro, muelle de carga y sala de equipos críticos siguen siendo necesarios porque cada uno expone una vía de acceso distinta que requiere su propio procedimiento de verificación y respuesta.
Por Tipo de Servicio:
La Vigilancia Sigue Siendo Esencial Mientras el Monitoreo Gestionado se ExpandeLos Servicios de Vigilancia y Patrullaje de Seguridad representaron una participación del 38,25% en 2026. El personal humano sigue siendo importante para el acompañamiento de visitantes, la escalada, las verificaciones rutinarias y la disuasión visible, particularmente donde las condiciones requieren un juicio más allá de una respuesta de alarma preestablecida. Los guardias también gestionan situaciones que no pueden resolverse únicamente con software o instrucciones remotas. Su función es especialmente significativa en las áreas de carga y en los grandes perímetros con actividad regular de contratistas. El mercado de gestión de riesgos de seguridad en centros de datos depende del personal capacitado para aplicar de manera consistente los procedimientos del sitio durante los eventos de acceso que requieren una evaluación física inmediata.
Se proyecta que el Monitoreo de Seguridad Gestionado se expanda a un CAGR del 17,61% hasta 2032. El monitoreo remoto ofrece a los operadores una alternativa a dotar de personal a cada sitio con una sala de control local completa, especialmente cuando una instalación opera con un equipo local limitado. Motorola Solutions amplió su oferta de seguridad empresarial en marzo de 2026 con monitoreo de video remoto y capacidades de respuesta asistida por IA. El Diseño e Integración de Sistemas de Seguridad, la Instalación y Puesta en Marcha, y el Mantenimiento y las Actualizaciones de Sistemas siguen vinculados a los nuevos ciclos de construcción y renovación. Los servicios de auditoría también siguen siendo relevantes cuando los clientes requieren evidencia de que los controles de las instalaciones funcionan según lo previsto.
Por Modelo de Implementación:
El Control en las Instalaciones Lidera Mientras la Gestión en la Nube se AceleraLos Sistemas de Seguridad en las Instalaciones representaron una participación del 54,26% en 2026. Los operadores valoran el control local para las decisiones de acceso que deben permanecer disponibles independientemente de la conectividad externa, porque las decisiones de entrada a zonas restringidas no pueden aplazarse durante una interrupción. Este modelo también aborda las preocupaciones sobre la soberanía de los datos y el manejo de registros de seguridad sensibles. Muchas instalaciones de hiperescala y coubicación tienen infraestructura local existente que respalda su uso continuo. La participación del mercado de gestión de riesgos de seguridad en centros de datos para los sistemas en las instalaciones también refleja los largos ciclos de reemplazo del hardware físico.
Se proyecta que los Sistemas de Seguridad Gestionados en la Nube se expandan a un CAGR del 18,27% hasta 2032. Pueden simplificar las actualizaciones de políticas, los informes y la administración en carteras de instalaciones dispersas donde la configuración manual sitio por sitio consumiría un tiempo considerable del personal. Genetec lanzó una opción de Security Center como Servicio alojada en el Reino Unido en febrero de 2026, permitiendo a los clientes almacenar y procesar datos de seguridad física dentro de las fronteras del Reino Unido. Los Sistemas de Seguridad Híbridos siguen siendo relevantes para los operadores que gestionan equipos locales más antiguos junto con nuevas herramientas conectadas a la nube. Los Servicios de Seguridad Gestionados combinan el monitoreo y el soporte tecnológico en un único acuerdo contractual.

Por Tamaño del Centro de Datos:
Los Sitios de Hiperescala Establecen los Requisitos de Seguridad en Todo el SectorLos centros de datos de hiperescala representaron el 57,39% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026. Estas instalaciones requieren una seguridad extensa a nivel de perímetro, edificio, sala de datos y equipos, porque sus campuses concentran infraestructura valiosa en un pequeño número de ubicaciones. AFCOM encontró que el 72% de los encuestados esperaba que las cargas de trabajo de IA aumentaran los requisitos de capacidad, mientras que el 74% planeaba implementar soluciones con capacidad de IA. Este entorno subraya la importancia de la entrada biométrica, el video inteligente, el monitoreo centralizado y los controles a nivel de bastidor para proteger las áreas sensibles sin ralentizar el trabajo autorizado. Los operadores de hiperescala también establecen estándares de adquisición detallados que influyen en los proveedores de todo el sector.
Se proyecta que los centros de datos de hiperescala se expandan a un CAGR del 18,51% hasta 2032. Su combinación de escala y crecimiento los convierte en una fuente importante de nuevos proyectos de seguridad en diseño, instalación, integración, monitoreo y servicios de mantenimiento continuo. Los grandes centros de datos representan una oportunidad de actualización porque buscan controles comparables a los utilizados en los sitios de hiperescala. Las instalaciones pequeñas y medianas enfrentan límites de capital más estrictos y entornos tecnológicos más diversos. Los modelos de servicio gestionado pueden ayudar a esos operadores a obtener capacidades de monitoreo y respuesta sin construir cada función internamente.
Por Tipo de Centro de Datos:
La Coubicación Necesita Amplitud Mientras los Proveedores de Nube Necesitan EscalaLos centros de datos de coubicación representaron el 62,14% del mercado en 2026. Sus operadores deben proteger a varios inquilinos con diferentes derechos de acceso dentro de la misma instalación. Esto requiere controles que separen jaulas, gabinetes, suites y espacios compartidos sin limitar las actividades autorizadas de cada inquilino, contratista y visitante aprobado. El mercado de gestión de riesgos de seguridad en centros de datos apoya a las instalaciones de coubicación a través de la protección perimetral, la biometría, el registro de auditoría, la seguridad de gabinetes y los controles de visitantes. Las revisiones de seguridad de los inquilinos también pueden requerir que los operadores demuestren cómo se documentan e investigan los eventos de acceso.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 18,80% hasta 2032. Sus grandes campuses requieren diseños de seguridad que puedan escalar en múltiples edificios y zonas operativas, manteniendo al mismo tiempo registros de identidad y eventos consistentes. Convergint entregó un proyecto de seguridad física para un cliente de hiperescala en Fráncfort en septiembre de 2026, que incluía videovigilancia, control de acceso, autenticación biométrica, tecnología anti-seguimiento no autorizado, gestión de llaves, cerraduras de gabinetes de servidores y monitoreo de alarmas. Los centros de datos empresariales y de borde tienen una menor intensidad de seguridad por sitio, pero su número puede aumentar la necesidad de supervisión remota. Las instalaciones de borde desatendidas requieren control de acceso automatizado, detección de manipulaciones y comunicaciones confiables.
Análisis Geográfico
América del Norte
América del Norte representó el 46,19% de la participación del mercado de gestión de riesgos de seguridad en centros de datos en 2026. Los clústeres de hiperescala en Virginia, Texas, Arizona y el Noroeste del Pacífico establecen requisitos exigentes para el acceso a las instalaciones, el monitoreo y la auditabilidad. Las cargas de trabajo gubernamentales añaden factores de cumplimiento a través de marcos como FedRAMP, el Marco de Ciberseguridad del NIST y la orientación de la CISA. La guía de amenazas internas de la CISA respalda programas orientados a la prevención para los operadores de infraestructura crítica. Los grandes operadores están aplicando estas expectativas a los flujos de trabajo de contratistas y a las verificaciones de identidad en zonas restringidas. La base instalada regional también respalda las actualizaciones de los sistemas de acceso y video más antiguos. El monitoreo centralizado está ganando relevancia a medida que los operadores gestionan carteras más amplias con procedimientos consistentes.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,94% hasta 2032 en el mercado de gestión de riesgos de seguridad en centros de datos. Los nuevos campuses de hiperescala y coubicación crean demanda de sistemas de seguridad diseñados en las instalaciones antes de la puesta en marcha. Digital Edge anunció en enero de 2026 una inversión de 4,5 mil millones de USD en un campus listo para IA en Indonesia con una capacidad inicial de 500 MW y el potencial de escalar a 1 GW. Los proyectos de esta escala requieren varios límites controlados en edificios, salas de datos y áreas de equipos. Los requisitos nacionales de protección de datos en mercados como India también refuerzan el interés en registros de acceso gobernados y arquitecturas de seguridad apropiadas para el contexto local. Las herramientas biométricas y de videovigilancia inteligente son relevantes donde los operadores necesitan una confirmación de identidad más sólida en umbrales de alta seguridad. La construcción en terrenos nuevos permite a los proveedores implementar sistemas integrados en lugar de conectar productos heredados fragmentados.
Europa, América del Sur y Oriente Medio y África
Los operadores europeos están aplicando enfoques de seguridad por capas que incluyen autenticación biométrica, medidas anti-seguimiento no autorizado y controles a nivel de gabinete. El proyecto de Convergint en Fráncfort en septiembre de 2026 demuestra cómo estos controles pueden integrarse en un entorno de hiperescala. La directiva NIS 2 de la UE y la norma ISO 27001 influyen en la documentación, la gobernanza del acceso y las prácticas de revisión continua en las instalaciones europeas. La opción de alojamiento en el Reino Unido de Genetec refleja la demanda de plataformas de seguridad física que cumplan con las expectativas locales de manejo de datos.[3] América del Sur está desarrollando demanda junto con mejoras de conectividad y nuevas inversiones en coubicación en las principales áreas metropolitanas. Oriente Medio y África también están desarrollando campuses en la nube bajo requisitos nacionales de soberanía de datos e infraestructura crítica. En todas estas regiones, las plataformas integradas pueden ayudar a los operadores a aplicar políticas comunes al tiempo que se adaptan a las necesidades de cumplimiento locales.
Panorama Competitivo
Concentración del Mercado
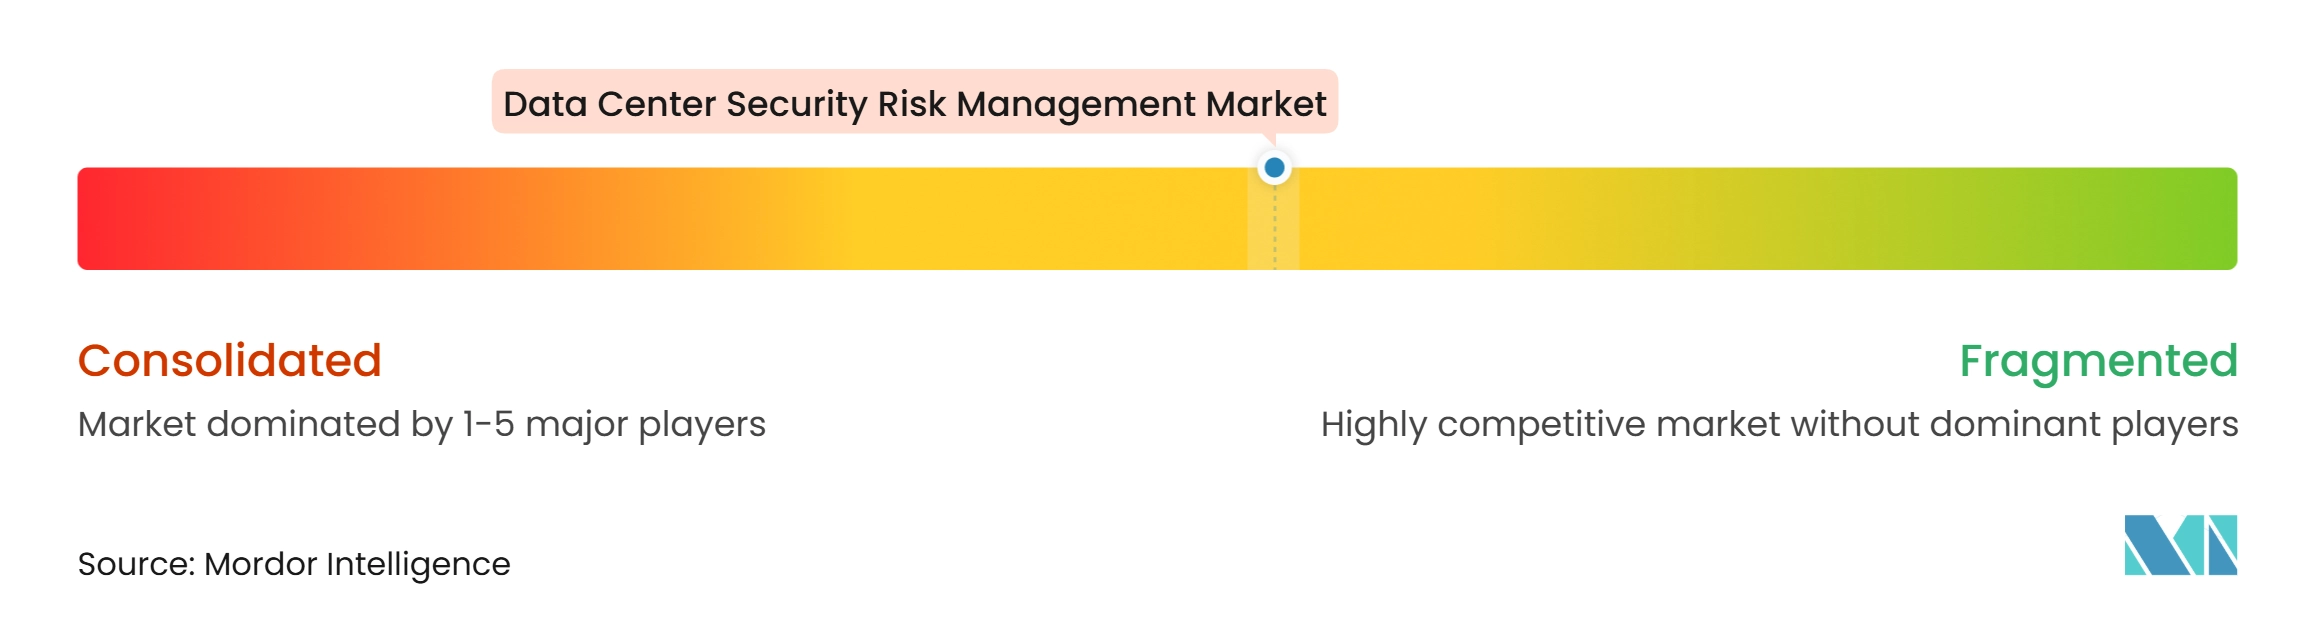
El mercado de gestión de riesgos de seguridad en centros de datos está moderadamente consolidado entre los proveedores de plataformas amplias y fragmentado en las categorías especializadas. Johnson Controls, Honeywell a través de LenelS2, Bosch Building Technologies, ASSA ABLOY y Allegion ofrecen carteras en control de acceso, video y detección de intrusiones. Su escala es desafiada por proveedores que enfatizan la gestión en la nube, el análisis habilitado por IA y una integración de sistemas más rápida. Johnson Controls introdujo CCURE IQ 3.10 en 2025 con una interfaz integrada para el acceso, el video, la gestión de intrusiones y las capacidades de auditoría.[4] Este tipo de oferta responde a la preferencia de los clientes por una única vista operativa en lugar de varias herramientas desconectadas.
La competencia se centra cada vez más en el vínculo entre los eventos de acceso físico, los datos de sensores y la respuesta a incidentes. Motorola Solutions introdujo Inform en 2025 para conectar el video de Avigilon, el control de acceso y los datos de sensores de terceros en un único flujo de trabajo de respuesta. Amplió el enfoque en 2026 con Operator, alertas asistidas por IA y monitoreo de video remoto Blue Eye. Los proveedores que pueden demostrar una interoperabilidad clara y una evidencia de auditoría confiable están mejor posicionados para las instalaciones con requisitos operativos estrictos. Los proveedores especializados mantienen roles en la detección perimetral, la seguridad de bastidores y el control de acceso orientado al cumplimiento, donde la experiencia técnica profunda sigue siendo importante.
La protección a nivel de bastidor se está convirtiendo en un área de competencia más clara a medida que las implementaciones densas de IA aumentan el valor de las filas individuales de equipos. Dormakaba adquirió TANlock en julio de 2025 para ampliar su oferta de seguridad para centros de datos e infraestructura crítica a través de cerraduras de bastidor electromecánicas, módulos de autenticación y lectores IP. TBS Biometrics demostró el acceso a gabinetes autenticado por iris en el centro de datos Stollen Luzern, mostrando el papel de la autenticación avanzada en entornos de alta seguridad. Los proveedores, por lo tanto, compiten en la capacidad de proteger cada capa de una instalación mientras vinculan los eventos a una plataforma central.
Líderes de la Industria de Gestión de Riesgos de Seguridad en Centros de Datos
-
ASSA ABLOY AB
-
Allegion plc
-
Axis Communications AB
-
Genetec Inc.
-
Verkada Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Riesgos de Seguridad en Centros de Datos Empresas cubiertas en este informe
- Johnson Controls International plc
- Honeywell International Inc.
- Bosch Building Technologies GmbH
- Genetec Inc.
- Axis Communications AB
- Motorola Solutions, Inc.
- Verkada Inc.
- Avigilon Corporation
- HID Global Corporation
- LenelS2, Inc.
- Gallagher Security (Gallagher Group Limited)
- Suprema Inc.
- IDEMIA Group SAS
- ASSA ABLOY AB
- Allegion plc
- Securitas Technology Corporation
- Convergint Technologies LLC
- Allied Universal Holdco LLC
- Gunnebo AB
- Senstar Technologies Corporation
Desarrollos recientes de la industria en Mercado de Gestión de Riesgos de Seguridad en Centros de Datos
- Octubre de 2026: Motorola Solutions presentó Inteligencia Empresarial y Resiliencia Operativa en ISC West 2026 en Las Vegas, con Operator, anteriormente Inform, para la orquestación de respuesta a incidentes agéntica en sistemas de video, acceso y sensores, nuevos modelos de cámara Avigilon H6A, Assist Chat para consultas de seguridad impulsadas por IA y monitoreo de video remoto Blue Eye para servicios de guardia virtual liderados por humanos las 24 horas del día, los 7 días de la semana en implementaciones empresariales que incluyen centros de datos.
- Septiembre de 2026: Convergint entregó una solución de seguridad física compleja y escalable para un cliente confidencial de centro de datos de hiperescala en Fráncfort, Alemania, que abarcaba videovigilancia empresarial, control de acceso, autenticación biométrica, tecnología anti-seguimiento no autorizado, gestión inteligente de llaves, cerraduras de gabinetes de servidores y monitoreo de alarmas, con un alcance ampliado desde el perímetro inicial del sitio hasta múltiples salas de datos durante la construcción.
- Enero de 2026: Digital Edge anunció una inversión de 4,5 mil millones de USD para construir el Campus CGK, uno de los centros de datos de hiperescala listos para IA más grandes de Indonesia con una capacidad inicial de 500 MW y escalabilidad a 1 GW, en el Parque Industrial GIIC en Bekasi, creando una demanda significativa en la cadena de valor para el diseño e instalación de sistemas de seguridad física en un campus de múltiples edificios.
- Enero de 2026: Mitsubishi Electric completó su adquisición de Nozomi Networks, la empresa de seguridad de OT e IoT que superó los 100 millones de USD en ingresos recurrentes anuales en 2025. La adquisición preserva la plataforma de ciberseguridad de OT neutral con respecto a los proveedores de Nozomi, al tiempo que establece una nueva fase de crecimiento dentro de la cartera de seguridad industrial e infraestructura crítica de Mitsubishi Electric, que incluye clientes de centros de datos a nivel mundial.
Alcance del Informe Global del Mercado de Gestión de Riesgos de Seguridad en Centros de Datos
El Mercado de Gestión de Riesgos de Seguridad en Centros de Datos abarca tecnologías de seguridad física, plataformas y servicios diseñados para proteger las instalaciones de los centros de datos, el personal, la infraestructura crítica y los activos de TI de alto valor contra el acceso no autorizado, la intrusión, el robo, el sabotaje, el vandalismo, las amenazas internas y otros riesgos de seguridad física. El mercado incluye sistemas de control de acceso, soluciones de videovigilancia, tecnologías de detección de intrusiones, sistemas de protección perimetral, plataformas integradas de gestión de seguridad, servicios de monitoreo y soluciones de consultoría de seguridad que ayudan a los operadores a mantener la continuidad operativa, el cumplimiento normativo y la protección de la infraestructura crítica en entornos de centros de datos de coubicación, nube, empresariales, de borde e hiperescala.
El Informe del Mercado de Gestión de Riesgos de Seguridad en Centros de Datos está segmentado por Tipo de Solución (Sistemas de Control de Acceso, Sistemas de Videovigilancia, Sistemas de Detección de Intrusiones, Sistemas de Seguridad Perimetral, Sistemas de Gestión de Visitantes y Contratistas, Plataformas de Operaciones y Monitoreo de Seguridad, Sistemas Integrados de Gestión de Seguridad Física y Evaluación de Riesgos de Seguridad y Consultoría), Tecnología de Seguridad (Control de Acceso Basado en Tarjetas y Credenciales, Control de Acceso Biométrico, Análisis de Video y Videovigilancia Inteligente, Detección de Movimiento e Intrusión Perimetral, Detección por Radar y Vallas, Reconocimiento de Matrículas, Integración de Información de Seguridad y Eventos, y Gestión de Identidad y Acceso para Instalaciones Físicas), Capa de Seguridad (Protección del Perímetro y Límite del Sitio, Seguridad de Entrada al Edificio y Recepción, Acceso a Salas de Datos y Áreas Restringidas, Seguridad de Salas de Equipos Críticos, Acceso al Muelle de Carga y Entrega, y Centro de Operaciones de Seguridad y Monitoreo Central), Tipo de Servicio (Evaluación de Riesgos de Seguridad y Auditoría, Diseño e Integración de Sistemas de Seguridad, Instalación y Puesta en Marcha, Monitoreo de Seguridad Gestionado, Servicios de Vigilancia y Patrullaje de Seguridad, y Mantenimiento y Actualizaciones de Sistemas), Modelo de Implementación (Sistemas de Seguridad en las Instalaciones, Sistemas de Seguridad Gestionados en la Nube, Sistemas de Seguridad Híbridos y Servicios de Seguridad Gestionados), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube (CSPs) y Empresarial y de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Control de Acceso |
| Sistemas de Videovigilancia |
| Sistemas de Detección de Intrusiones |
| Sistemas de Seguridad Perimetral |
| Sistemas de Gestión de Visitantes y Contratistas |
| Plataformas de Operaciones y Monitoreo de Seguridad |
| Sistemas Integrados de Gestión de Seguridad Física |
| Evaluación de Riesgos de Seguridad y Consultoría |
| Control de Acceso Basado en Tarjetas y Credenciales |
| Control de Acceso Biométrico |
| Análisis de Video y Videovigilancia Inteligente |
| Detección de Movimiento e Intrusión Perimetral |
| Detección por Radar y Vallas |
| Reconocimiento de Matrículas |
| Integración de Información de Seguridad y Eventos |
| Gestión de Identidad y Acceso para Instalaciones Físicas |
| Protección del Perímetro y Límite del Sitio |
| Seguridad de Entrada al Edificio y Recepción |
| Acceso a Salas de Datos y Áreas Restringidas |
| Seguridad de Salas de Equipos Críticos |
| Acceso al Muelle de Carga y Entrega |
| Centro de Operaciones de Seguridad y Monitoreo Central |
| Evaluación de Riesgos de Seguridad y Auditoría |
| Diseño e Integración de Sistemas de Seguridad |
| Instalación y Puesta en Marcha |
| Monitoreo de Seguridad Gestionado |
| Servicios de Vigilancia y Patrullaje de Seguridad |
| Mantenimiento y Actualizaciones de Sistemas |
| Sistemas de Seguridad en las Instalaciones |
| Sistemas de Seguridad Gestionados en la Nube |
| Sistemas de Seguridad Híbridos |
| Servicios de Seguridad Gestionados |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Catar | |
| Resto de Oriente Medio y África |
| Por Tipo de Solución | Sistemas de Control de Acceso | |
| Sistemas de Videovigilancia | ||
| Sistemas de Detección de Intrusiones | ||
| Sistemas de Seguridad Perimetral | ||
| Sistemas de Gestión de Visitantes y Contratistas | ||
| Plataformas de Operaciones y Monitoreo de Seguridad | ||
| Sistemas Integrados de Gestión de Seguridad Física | ||
| Evaluación de Riesgos de Seguridad y Consultoría | ||
| Por Tecnología de Seguridad | Control de Acceso Basado en Tarjetas y Credenciales | |
| Control de Acceso Biométrico | ||
| Análisis de Video y Videovigilancia Inteligente | ||
| Detección de Movimiento e Intrusión Perimetral | ||
| Detección por Radar y Vallas | ||
| Reconocimiento de Matrículas | ||
| Integración de Información de Seguridad y Eventos | ||
| Gestión de Identidad y Acceso para Instalaciones Físicas | ||
| Por Capa de Seguridad | Protección del Perímetro y Límite del Sitio | |
| Seguridad de Entrada al Edificio y Recepción | ||
| Acceso a Salas de Datos y Áreas Restringidas | ||
| Seguridad de Salas de Equipos Críticos | ||
| Acceso al Muelle de Carga y Entrega | ||
| Centro de Operaciones de Seguridad y Monitoreo Central | ||
| Por Tipo de Servicio | Evaluación de Riesgos de Seguridad y Auditoría | |
| Diseño e Integración de Sistemas de Seguridad | ||
| Instalación y Puesta en Marcha | ||
| Monitoreo de Seguridad Gestionado | ||
| Servicios de Vigilancia y Patrullaje de Seguridad | ||
| Mantenimiento y Actualizaciones de Sistemas | ||
| Por Modelo de Implementación | Sistemas de Seguridad en las Instalaciones | |
| Sistemas de Seguridad Gestionados en la Nube | ||
| Sistemas de Seguridad Híbridos | ||
| Servicios de Seguridad Gestionados | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Coubicación | |
| Proveedores de Servicios en la Nube (CSPs) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de riesgos de seguridad en centros de datos?
Se proyecta que el tamaño del mercado de gestión de riesgos de seguridad en centros de datos alcance los 31,63 mil millones de USD para 2032, desde los 14,91 mil millones de USD en 2027, a un CAGR del 16,23%.
¿Qué está impulsando la demanda de gestión de riesgos de seguridad en centros de datos?
La mayor densidad de infraestructura de IA, la expansión de los campuses de hiperescala y las mayores necesidades de gobernanza del acceso están aumentando la demanda de sistemas de seguridad por capas.
¿Qué tipo de solución lidera la gestión de riesgos de seguridad en centros de datos?
Los Sistemas de Videovigilancia lideraron con una participación del 26,18% en 2026, mientras que se proyecta que los Sistemas Integrados de Gestión de Seguridad Física se expandan a un CAGR del 16,78% hasta 2032.
¿Por qué están ganando adopción los sistemas de seguridad gestionados en la nube?
Pueden centralizar las políticas, los informes y el monitoreo en varios sitios, mientras que las opciones de alojamiento regional pueden ayudar a abordar los requisitos de manejo de datos.
¿Qué tipo de centro de datos tiene la mayor participación?
Los centros de datos de coubicación representaron una participación del 62,14% en 2026, porque los operadores deben proteger a varios inquilinos y demostrar una sólida segregación del acceso.
¿Qué región se está expandiendo más rápido en gestión de riesgos de seguridad en centros de datos?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,94% hasta 2032, respaldado por la nueva construcción de hiperescala y coubicación.