
データセンターセキュリティリスク管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
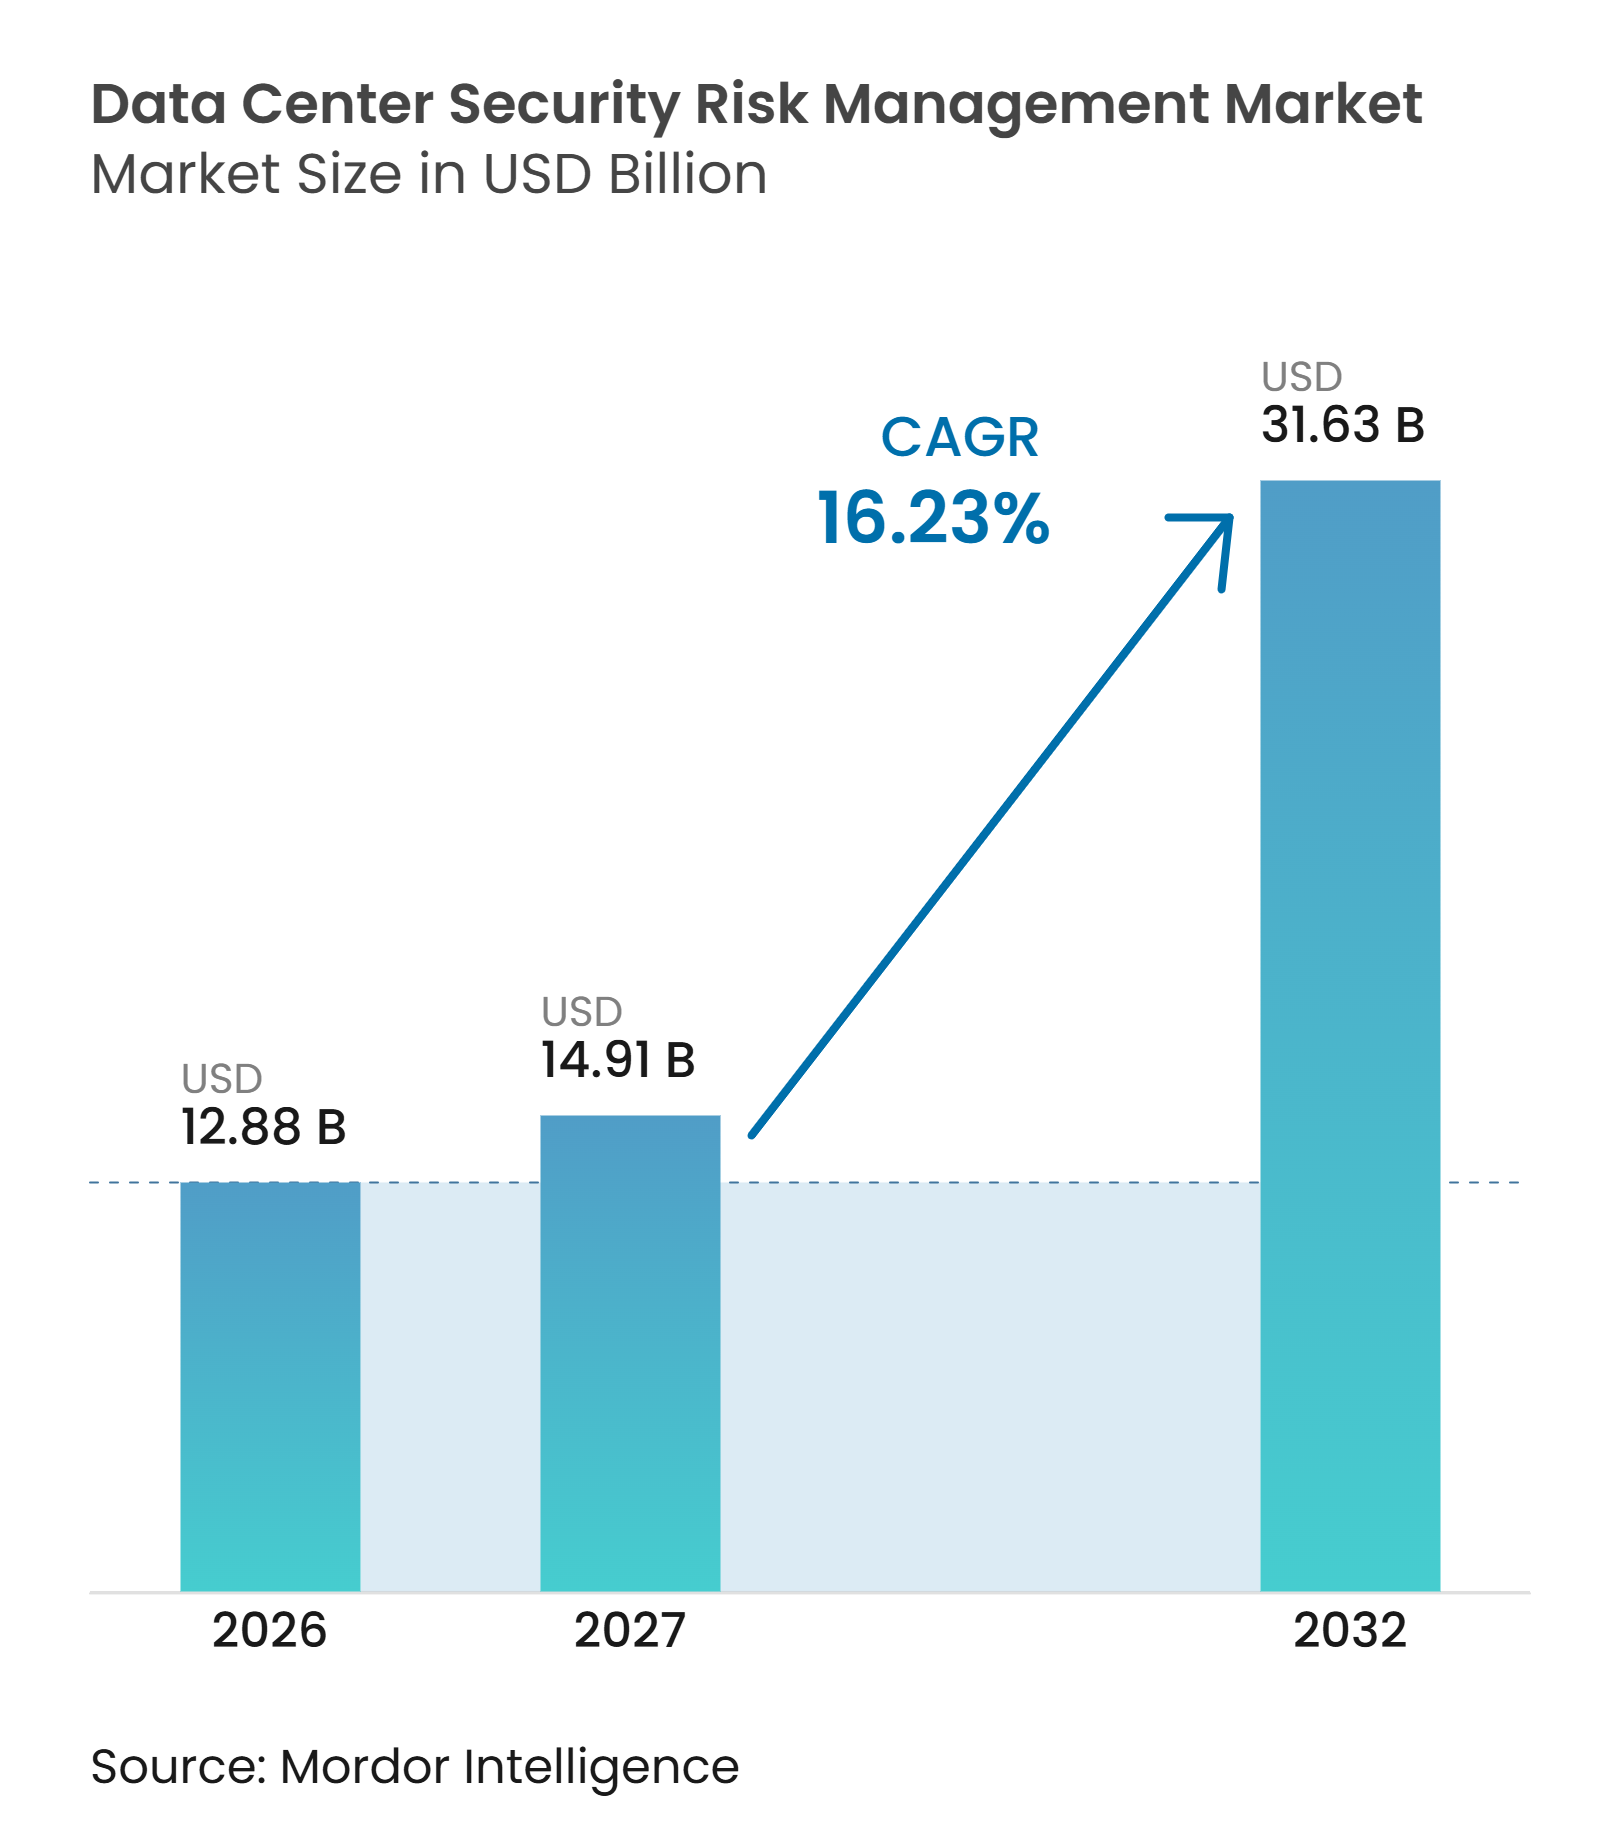
| 市場規模 (2027) | 14.91 十億米ドル |
| 市場規模 (2032) | 31.63 十億米ドル |
| 成長率 (2027 - 2032) | 16.23 % |
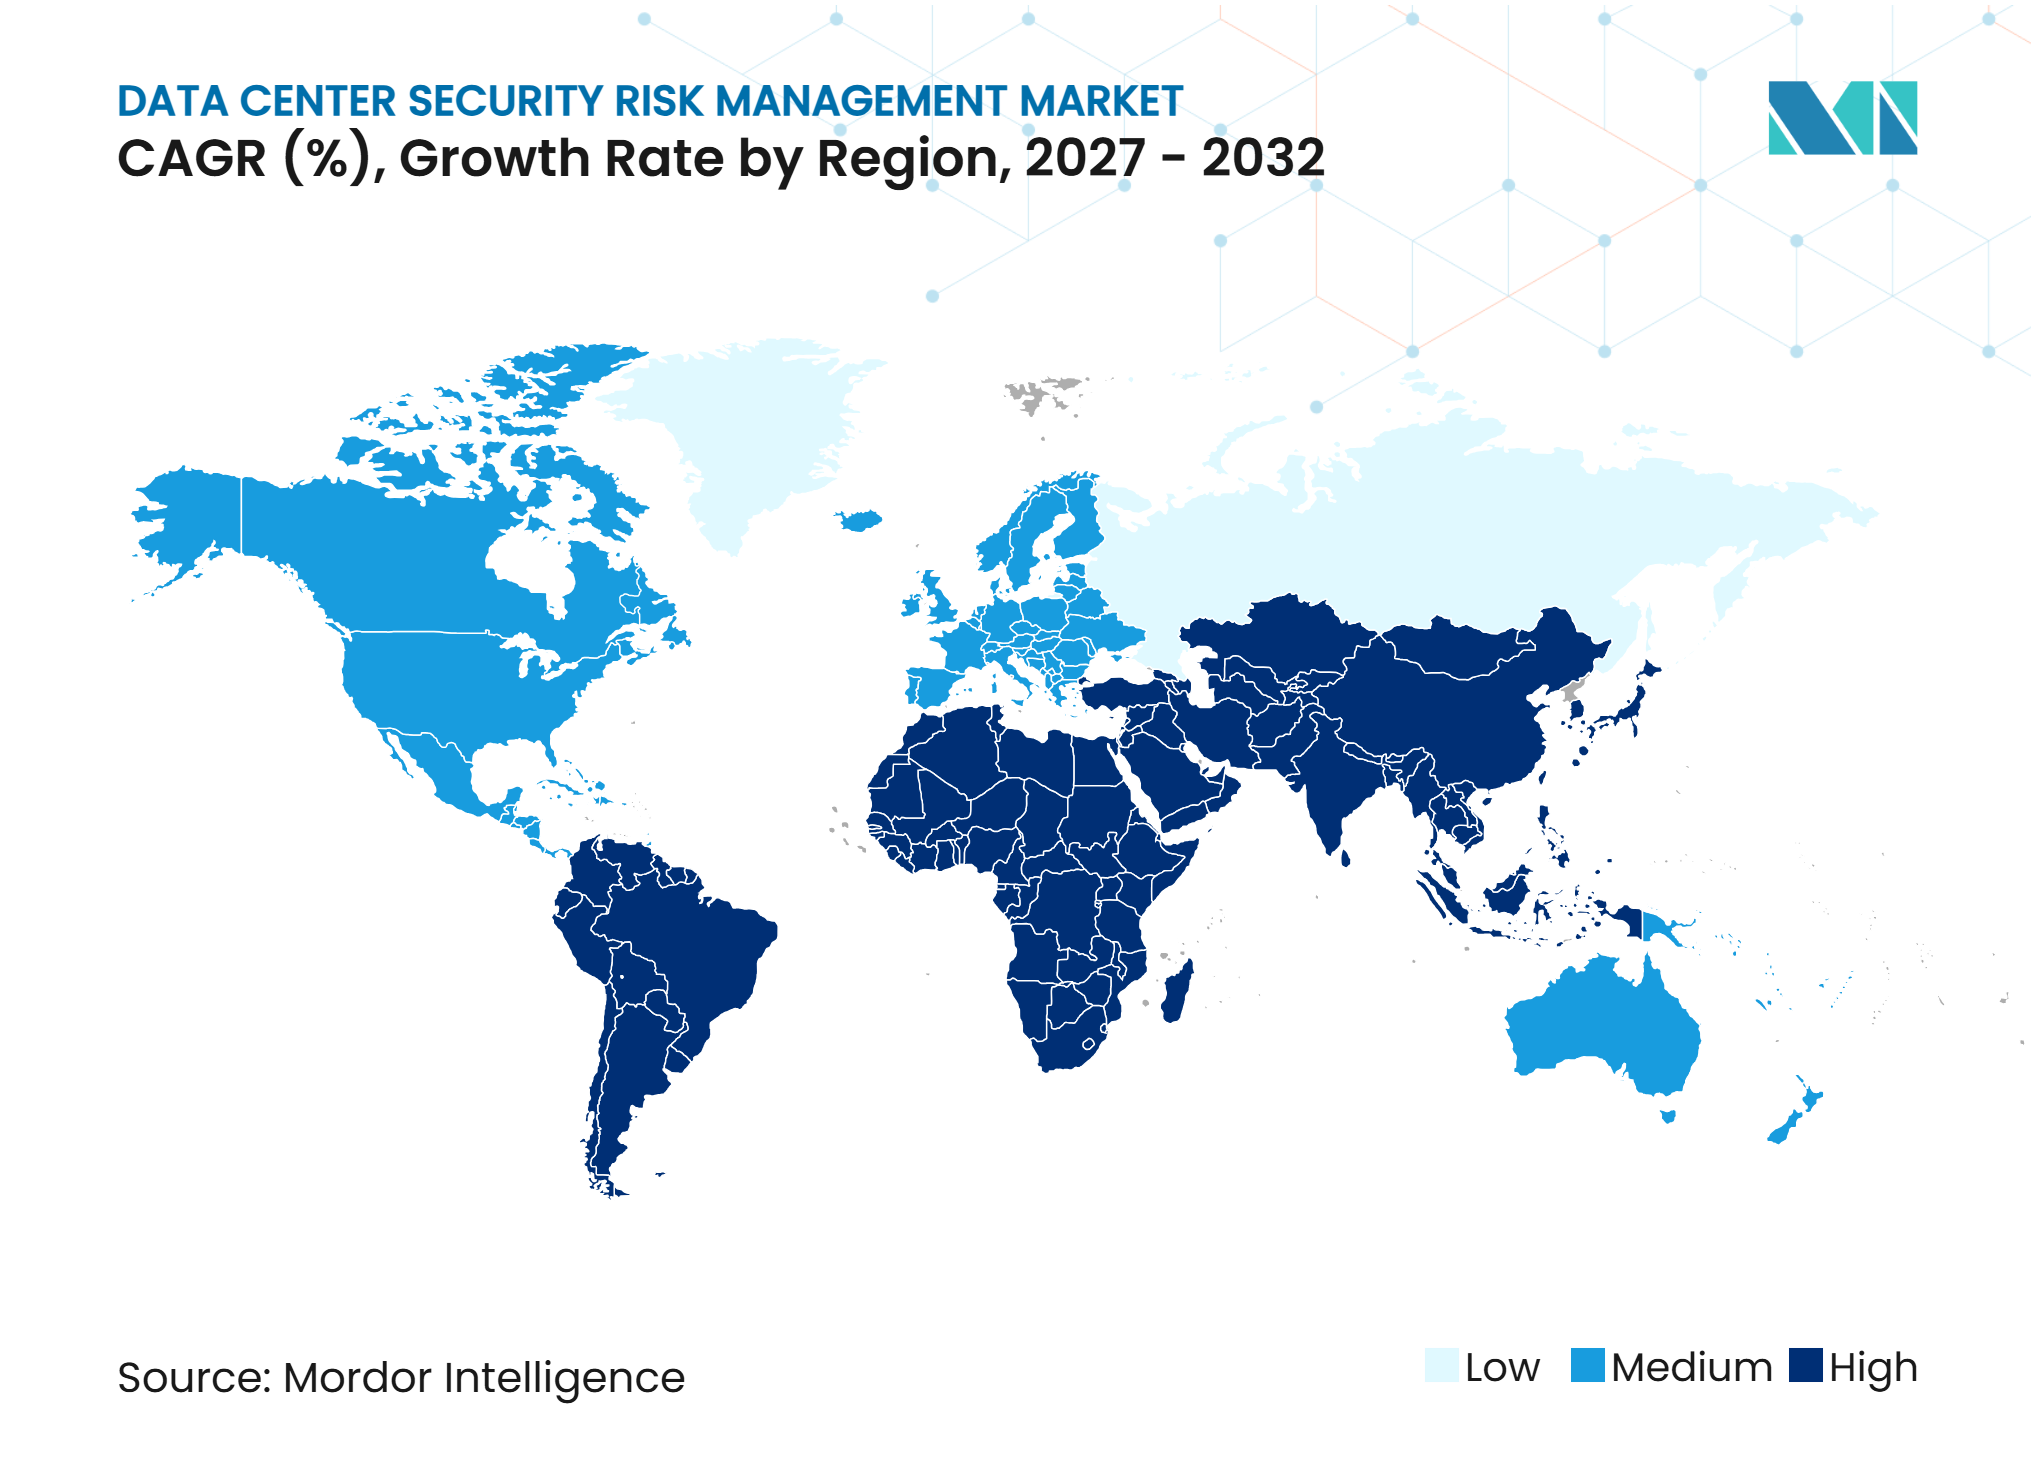
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターセキュリティリスク管理市場分析
データセンターセキュリティリスク管理市場規模は、2026年の12.88 ビリオン 米ドルから2027年には14.91 ビリオン 米ドルへ、さらに2032年までに31.63 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 16.23%を記録すると予測されています。データセンターセキュリティリスク管理市場は、より高密度なAIインフラ、より広大なキャンパスフットプリント、および物理的アクセスとサイバーリスクのより緊密な連携によって再編されつつあります。セキュリティ仕様は、境界保護を超えて、データホール、機器室、訪問者ワークフロー、集中監視、より強固な訪問者審査、および機密エリアを通過するすべての承認済み移動の詳細な記録にまで拡張されています。オペレーターは、アクセス、映像、侵入アラート、および監査記録を単一の運用ビューに統合するプラットフォームを優先しています。このアプローチにより、施設チームとITチーム間のギャップを縮小しながら、顧客および規制当局のレビューに必要なエビデンスを支援することができます。データセンターセキュリティリスク管理市場はまた、建設主導の需要からも恩恵を受けており、新たなハイパースケールおよびコロケーションサイトでは、運用開始前に多層的な制御が必要とされます。
レポートの主要ポイント
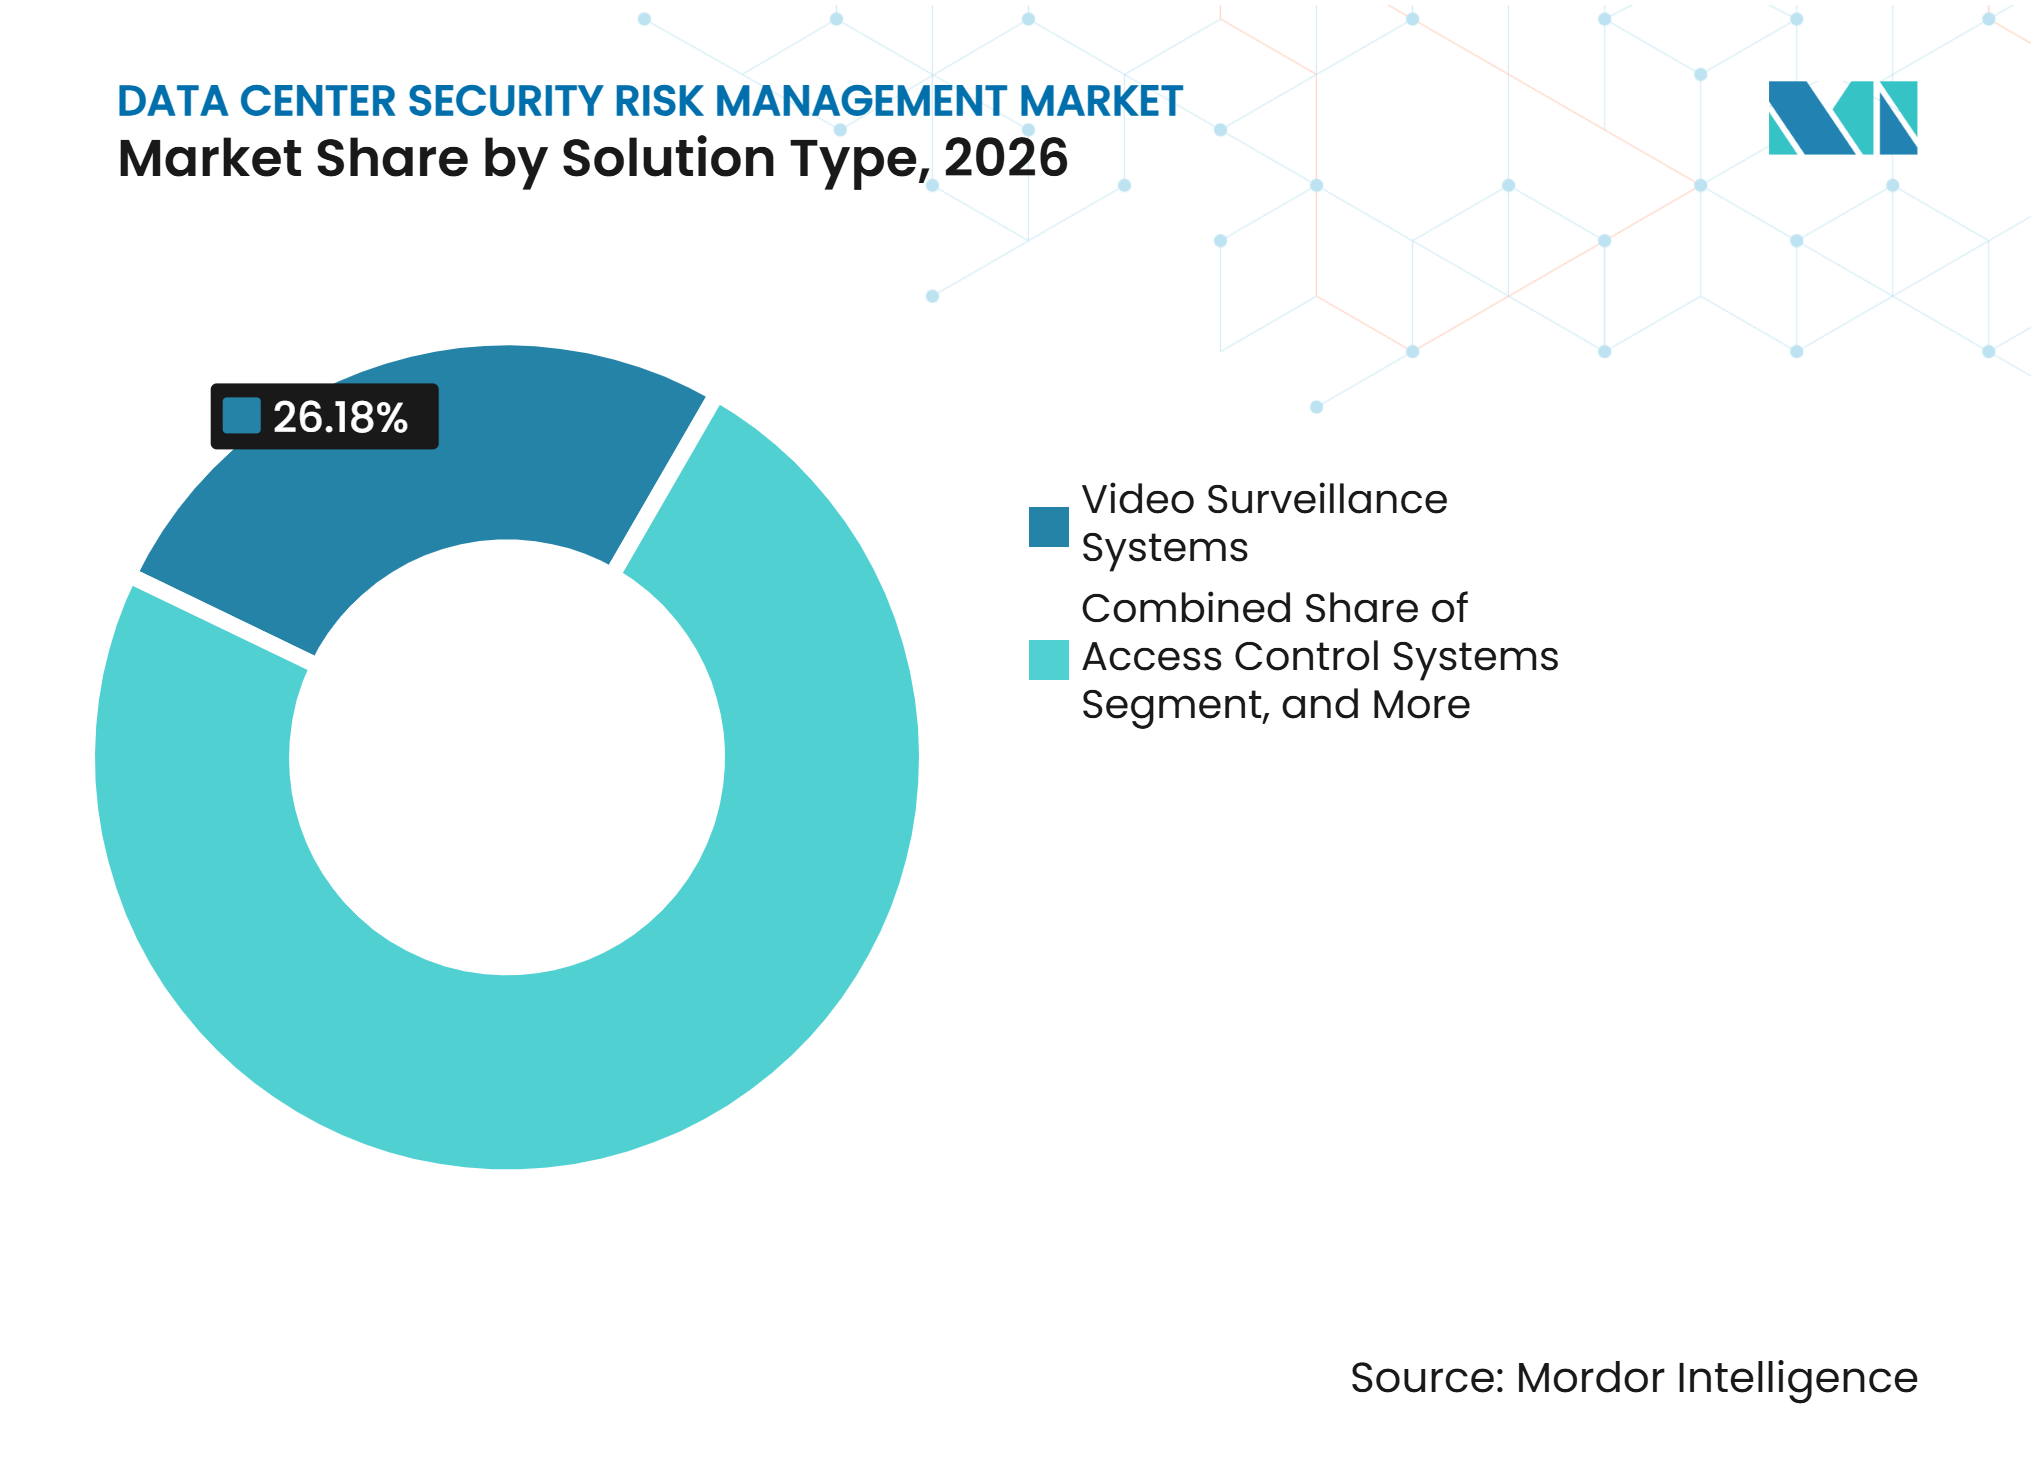
- ソリューションタイプ別では、映像監視システムが2026年のデータセンターセキュリティリスク管理市場シェアの26.18%を占め、統合型物理セキュリティ管理システムは2032年にかけてCAGR 16.78%で拡大すると予測されています。
- セキュリティ技術別では、カードおよびクレデンシャルベースのアクセス制御が2026年のデータセンターセキュリティリスク管理市場シェアの27.28%を占め、映像アナリティクスおよびインテリジェント監視は2032年にかけてCAGR 17.05%で大すると予測されています。
- セキュリティレイヤー別では、データホールおよび制限エリアアクセスが2026年のデータセンターセキュリティリスク管理市場シェアの37.15%を占め、セキュリティオペレーションセンターおよび集中監視は2032年にかけてCAGR 17.36%で拡大すると予測されています。
- サービスタイプ別では、セキュリティガードおよびパトロールサービスが2026年のデータセンターセキュリティリスク管理市場シェアの38.25%を占め、マネージドセキュリティモニタリングは2032年にかけてCAGR 17.61%で拡大すると予測されています。
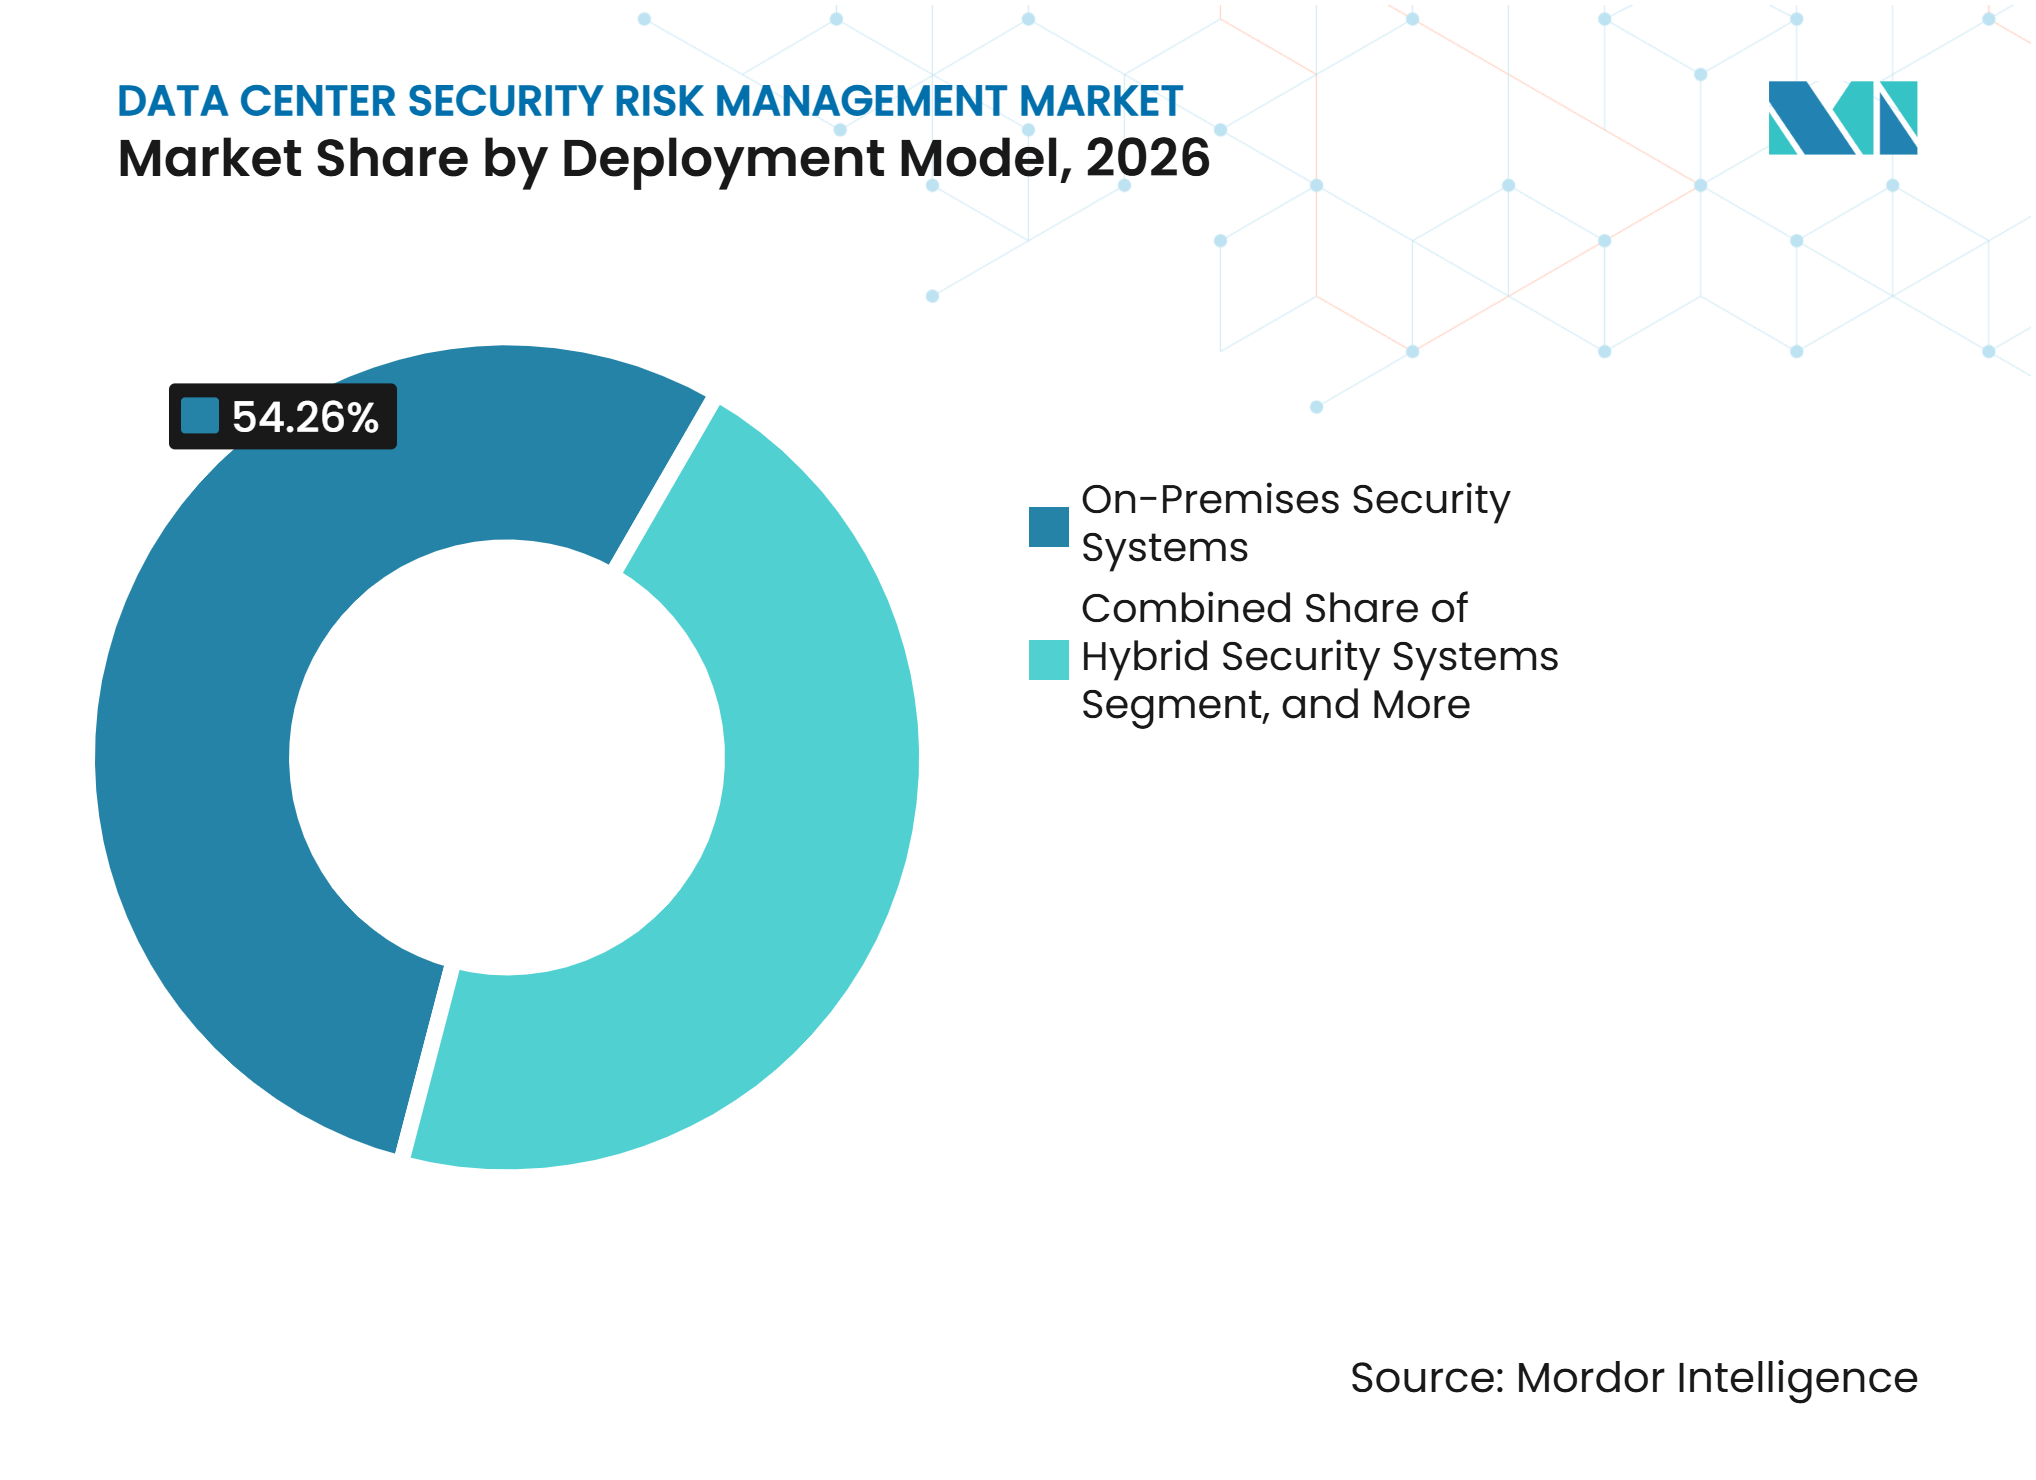
- 導入モデル別では、オンプレミスセキュリティシステムが2026年のデータセンターセキュリティリスク管理市場シェアの54.26%を占め、クラウドマネージドセキュリティシステムは2032年にかけてCAGR 18.27%で拡大すると予測されています。
- データセンター規模別では、ハイパースケールデータセンターが2026年のデータセンターセキュリティリスク管理市場シェアの57.39%を占め、2032年にかけてCAGR 18.51%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年のデータセンターセキュリティリスク管理市場シェアの62.14%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 18.80%で拡大すると予測されています。
- 地域別では、北米が2026年のデータセンターセキュリティリスク管理市場シェアの46.19%を占め、アジア太平洋地域は2032年にかけてCAGR 17.94%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要なデジタルインフラおよび高価値機器の集中度の増大 | +3.5% | グローバル | 長期(4年以上) |
| 不正アクセス、窃盗、妨害行為、および内部脅威に関する懸念の高まり | +3.2% | グローバル | 短期(2年以内) |
| 多層セキュリティを必要とするハイパースケールおよびコロケーションキャンパスの拡大 | +2.8% | 北米、アジア太平洋、欧州 | 長期(4年以上) |
| 統合型物理セキュリティ管理プラットフォームの採用拡大 | +2.4% | 北米および欧州 | 中期(2〜4年) |
| アクセスログ、訪問者管理、およびセキュリティ監査に関する要件の増加 | +1.8% | グローバル | 中期(2〜4年) |
| 重要インフラの保護および顧客セキュリティ要件への対応に対する重視の高まり | +1.5% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重要なデジタルインフラおよび高価値機器の集中度の増大
AIインフラは、各データホールに集中する財務的エクスポージャーを増大させています。AFCOMは、2026年の平均ラック密度が27kWに達したと報告しており、前年の16kWから増加しています。密度が高まると、単一の制限ゾーンに価値ある計算機器と機密ワークロードが含まれる可能性があるため、物理的な侵害がより深刻な結果をもたらします。そのため、データセンターセキュリティリスク管理市場では、ラックレベルのアクセス制御、生体認証、および継続的な本人確認がより重視されています。オペレーターはまた、スタッフ、請負業者、または訪問者が機密ゾーンに入室する際のエビデンストレイルを保持する制御も必要としています。これらの要件により、物理的セキュリティは施設費用から運用レジリエンスの中核へと移行しています。
不正アクセス、窃盗、妨害行為、および内部脅威に関する懸念の高まり
内部および外部の人的脅威は、2026年のAFCOM回答者の61%によって挙げられており、ランサムウェアの58%を上回っています。この結果は、シフトパターン、請負業者のアクセス、ゾーン設計、および訪問者監督により多くの注意を向けさせています。CISAは、重要インフラオペレーターに対し、インシデントになる前に内部リスクを定義、検出、評価、および管理する予防重視のプログラムを使用するよう助言しています。[1] データセンターセキュリティリスク管理市場は、制限された境界でのより強固な本人確認と、より詳細なアクセスログによって対応しています。セキュリティチームはまた、古いバッジのみのワークフローがテールゲーティングや共有クレデンシャルに適切に対処できるかどうかも検討しています。これらの変化は、アイデンティティ、アクセスイベント、および映像エビデンスを結びつけるツールへの需要を支えています。
多層セキュリティを必要とするハイパースケールおよびコロケーションキャンパスの拡大
大規模なキャンパスには、独立した境界、建物、積み込みエリア、およびデータホールが含まれるため、複数の保護レイヤーが必要です。セキュリティ産業協会は、外部境界から機密な内部空間に至るまで、データセンター環境全体を保護する必要性を指摘しています。グリーンフィールドプロジェクトは、アクセス、監視、侵入検知、および集中監視をサイト設計に組み込む機会を生み出します。コロケーションサイトはまた、正当な業務を妨げることなくテナントを分離する必要があります。これにより、建設およびコミッショニング中に複数のシステムを調整できるサプライヤーが有利になります。データセンターセキュリティリスク管理市場は、施設が稼働する前に統合された制御を仕様に含めることができるため、初回設置プロジェクトから恩恵を受けています。
統合型物理セキュリティ管理プラットフォームの採用拡大
オペレーターは、スタンドアロンのアクセス制御、映像、および侵入システムを統合プラットフォームに統合しています。Johnson Controlsは2025年3月にCCURE IQ 3.10を導入し、統合されたアクセス、映像、侵入管理、エッジアナリティクス、およびフォレンジック監査機能を提供しました。これらのシステムは、コントロールルームにインシデントの単一ビューを提供し、個別のレコード間の手動照合を削減することができます。統合アーキテクチャはまた、ISO 27001およびSOC 2プログラムの下で期待されるアクセス文書化と監査エビデンスを支援します。このアプローチは、プラットフォームの変更に設定、トレーニング、および継続的な統合サポートが必要なため、サプライヤーとの関係を長期化させる可能性があります。また、より広範なセキュリティスタックを提供しようとするベンダー間の競争も激化させています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包括的な物理セキュリティシステムの高い資本コストおよび運用コスト | -2.2% | グローバル | 長期(4年以上) |
| アクセス制御、映像監視、および侵入検知の統合の複雑さ | -1.8% | グローバル | 中期(2〜4年) |
| 大規模キャンパスおよび地理的に分散した施設のセキュリティ確保における課題 | -1.4% | 北米およびアジア太平洋 | 長期(4年以上) |
| 資格を持つセキュリティ人材および専門インテグレーターの不足 | -1.0% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
包括的な物理セキュリティシステムの高い資本コストおよび運用コスト
包括的な導入には、リーダー、カメラ、境界機器、ソフトウェア、統合、および運用スタッフへの投資が必要です。このコスト負担は、ハイパースケールの購買力を持たない中小規模のデータセンターにとって特に困難です。生体認証システムは、保護された各ゾーンにハードウェア、クレデンシャル管理、およびプライバシーガバナンスの要件を追加する可能性があります。オペレーターはまた、ソフトウェアサブスクリプション、メンテナンス、モデル更新、監視、および定期的なセキュリティレビューの継続的なコストも負担します。ISO 27001およびSOC 2プロセスは、文書化と制御テストを最新の状態に保つ必要があるため、継続的な作業負荷を追加する可能性があります。これらの状況により、一部の施設では、すべてのセキュリティ機能を社内で維持するのではなく、マネージドモニタリングサービスを利用するようになっています。
アクセス制御、映像監視、および侵入検知の統合の複雑さ
多くの稼働中の施設では、複数の世代およびベンダーのセキュリティ機器を使用しています。レガシーアクセスシステムを最新の映像プラットフォームやクラウド管理ソフトウェアに接続するには、ゲートウェイ、ミドルウェア、および慎重なテストが必要になる場合があります。セキュリティ産業協会は、データセンターオペレーターの継続的な近代化課題の中に、サイロ化されたシステムと相互運用性の問題を挙げています。稼働中の施設は、継続的な運用を中断したり、監査エビデンスを弱めたりすることなく変更を完了する必要があります。責任はまた、ネットワークを管理するITチームと物理ハードウェアを管理する施設チームの間で分担される場合もあります。この分担により、プロジェクトが遅延し、運用とセキュリティの両方の専門知識を持つインテグレーターへ需要が増加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
監視がスケールを維持しながら統合プラットフォームが前進映像監視システムは、2026年のデータセンターセキュリティリスク管理市場において26.18%の市場シェアを占めました。カメラは、オペレーターが通常業務中およびインシデント調査中に境界、入口、積み込みゾーン、およびデータホールでの視覚的確認を必要とするため、広く導入され続けています。確立された設置ベースは、機器の更新サイクルが近づいている既存サイトを含む、施設タイプ全体での交換およびアップグレード支出を支えています。AI支援映像はまた、チームが異常な動きを特定してイベントを相関させるのを支援することで、既存のカバレッジの価値を向上させます。アクセス制御システムは、個別の認証が必要なスタッフ入口および制限エリアで引き続き不可欠です。
統合型物理セキュリティ管理システムは、2032年にかけてCAGR 16.78%で拡大すると予測されています。これらは、サイト、シフト、および施設セキュリティチーム全体で切断されたアラームとレコードを生成する個別製品を管理する運用上の限界に対処します。統合プラットフォームのデータセンターセキュリティリスク管理市場規模は、統合されたワークフロー、集中レポート、およびマルチサイト監視への需要によって支えられています。侵入検知システムおよび境界セキュリティシステムは、カメラだけでは視界不良時や長い境界線に沿って十分なカバレッジを提供できない可能性がある大規模キャンパスの外部境界を保護します。セキュリティリスク評価およびコンサルティングも、制御をテストして監査のために結果を文書化する必要性から恩恵を受けています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
セキュリティ技術別:
クレデンシャルシステムがリードしながらインテリジェント映像が台頭カードおよびクレデンシャルベースのアクセス制御は、多くのドアおよび管理エリアで実用的かつ馴染みのある方法であり続けているため、2026年に27.28%のシェアを占めました。この技術は実質的な設置ベースを持ち、高度な生体認証の代替手段よりもドアあたりのコストが低いため、リスクの低いエリアでの継続的な使用を支えています。また、アイデンティティレコードにリンクされている場合、通常のスタッフアクセスおよび訪問者ワークフローにも適合します。ただし、物理的なカードは独立してテールゲーティングやクレデンシャル共有を識別することはできません。この制限は、クレデンシャルの悪用が重大な運用上のエクスポージャーを生み出す可能性があるデータホール入口、キャビネット列、およびその他の機密ゾーンでより重要になります。
映像アナリティクスおよびインテリジェント監は、2032年にかけてCAGR 17.05%で拡大すると予測されています。これらのツールは、映像をインシデント後に使用される記録から、コントロールルームスタッフによる早期評価を支援できるライブ運用アラートのソースへと変換します。Motorola Solutionsは2025年9月にInformを導入し、映像、アクセス制御、およびサードパーティセンサーデータを単一のインシデント対応インターフェースに統合しました。[2] 生体認証アクセス制御は、より強固な本人確認が必要な高セキュリティの閾値でも使用されています。境界検知、レーダー、フェンスセンサー、およびナンバープレート認識は、複数のアクセス道路、建物、および配送ポイントを持つ大規模キャンパスに追加のレイヤーを形成します。
セキュリティレイヤー別:
データホール保護が支出の基盤となりながら集中監視が拡大データホールおよび制限エリアアクセスは、2026年に37.15%のシェアを占めました。これらのエリアには、オペレーターが最も機密性の高い施設資産と見なすサーバー、ネットワーク機器、および顧客ワークロードが含まれており、各入口での一貫した認証チェックが必要です。このレイヤーが保有するデータセンターセキュリティリスク管理市場シェアは、アクセス制御、映像カバレッジ、アンチテールゲーティング対策、および詳細な入室記録への需要を反映しています。ISO 27001およびSOC 2プログラムは、制限されたスペースへのアクセスを文書化する必要性を強化しています。AIインフラが機器の集中度を高め、アクセスをより少数の承認されたグループに限定する必要があるため、ラックレベルの制御もより関連性が高まっています。
セキュリティオペレーションセンターおよび集中監視は、2032年にかけてCAGR 17.36%で拡大すると予測されています。マルチサイトオペレーターは、集中監視を使用して、すべての場所でフルセキュリティチームを維持するコストを削減しながら、ポートフォリオ全体に共通のエスカレーション手順を適用しています。このモデルにより、リモート担当者がアラームを評価し、対応を調整し、一貫した運用手順を維持することができます。これは、継続的な監視が依然として必要な分散型および少人数スタッフの施設に特に有用です。境界、積み込みドック、および重要機器室の制御は、それぞれが独自の検証および対応手順を必要とする独自のアクセス経路を露出させるため、引き続き必要です。
サービスタイプ別:
ガードが不可欠であり続けながらマネージドモニタリングが拡大セキュリティガードおよびパトロールサービスは、2026年に38.25%のシェアを占めました。人員は、特に事前設定されたアラーム対応を超えた判断が必要な状況において、訪問者のエスコート、エスカレーション、定期チェック、および目に見える抑止力として引き続き重要です。ガードはまた、ソフトウェアやリモート指示だけでは解決できない状況も管理します。彼らの役割は、定期的な請負業者活動がある積み込みエリアや大規な境界において特に重要です。データセンターセキュリティリスク管理市場は、即時の物理的評価が必要なアクセスイベント中にサイト手順を一貫して適用するために、訓練された人員に依存しています。
マネージドセキュリティモニタリングは、2032年にかけてCAGR 17.61%で拡大すると予測されています。リモートモニタリングは、特に施設が限られたオンサイトチームで運営されている場合に、すべてのサイトにフルローカルコントロールルームを配置する代替手段をオペレーターに提供します。Motorola Solutionsは2026年3月に、リモート映像モニタリングおよびAI支援対応機能を備えたエンタープライズセキュリティ提供を拡大しました。セキュリティシステム設計および統合、設置およびコミッショニング、ならびにメンテナンスおよびシステムアップグレードは、新規建設および更新サイクルに引き続き結びついています。監査サービスも、顧客が施設の制御が意図通りに機能していることのエビデンスを必要とする場合に引き続き関連性があります。
導入モデル別:
オンプレミス制御がリードしながらクラウド管理が加速オンプレミスセキュリティシステムは、2026年に54.26%のシェアを占めました。オペレーターは、制限ゾーンへの入室決定は中断中に延期できないため、外部接続に関係なくアクセス決定が利用可能でなければならないローカル制御を重視しています。このモデルはまた、データ主権と機密セキュリティレコードの取り扱いに関する懸念にも対処します。多くのハイパースケールおよびコロケーション施設には、継続的な使用を支える既存のローカルインフラがあります。オンプレミスシステムのデータセンターセキュリティリスク管理市場シェアはまた、物理ハードウェアの長い交換サイクルも反映しています。
クラウドマネージドセキュリティシステムは、2032年にかけてCAGR 18.27%で拡大すると予測されています。これらは、手動のサイトごとの設定が相当なスタッフ時間を消費する分散した施設ポートフォリオ全体でのポリシー更新、レポート、および管理を簡素化することができます。Genetecは2026年2月に英国ホスト型のSecurity Center SaaSオプションを開始し、顧客が英国内で物理セキュリティデータを保存および処理できるようにしました。ハイブリッドセキュリティシステムは、古いローカル機器と新しいクラウド接続ツールを並行して管理するオペレーターに引き続き関連性があります。マネージドセキュリティサービスは、単一の契約上の取り決めでモニタリングと技術サポートを組み合わせています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケールサイトがセクター全体のセキュリティ要件を設定ハイパースケールデータセンターは、2026年のデータセンターセキュリティリスク管理市場シェアの57.39%を占めました。これらの施設は、キャンパスが少数の場所に価値あるインフラを集中させているため、広範な境界、建物、データホール、および機器レベルのセキュリティが必要です。AFCOMは、回答者の72%がAIワークロードによって容量要件が増加すると予想し、74%がAI対応ソリューションを導入する計画があることを発見しました。この環境は、承認された作業を遅らせることなく機密エリアを保護するための生体認証入室、インテリジェント映像、集中監視、およびラックレベルの制御の重要性を強調しています。ハイパースケールオペレーターはまた、セクター全体のサプライヤーに影響を与える詳細な調達基準を確立しています。
ハイパースケールデータセンターは、2032年にかけてCAGR 18.51%で拡大すると予測されています。その規模と成長の組み合わせにより、設計、設置、統合、監視、および継続的なメンテナンスサービスにわたる新しいセキュリティプロジェクトの主要なソースとなっています。大規模データセンターは、ハイパースケールサイトで使用されるものに匹敵する制御を求めているため、アップグレードの機会を表しています。中小規模の施設は、より厳しい資本制限とより多様な技術環境に直面しています。マネージドサービスモデルは、これらのオペレーターがすべての機能を社内で構築することなく、モニタリングおよび対応機能を取得するのに役立ちます。
データセンタータイプ別:
コロケーションは幅広さを必要とし、クラウドプロバイダーは規模を必要とするコロケーションデータセンターは、2026年の市場の62.14%を占めました。そのオペレーターは、同じ施設内で異なるアクセス権を持つ複数のテナントを保護する必要があります。これには、各テナント、請負業者、および承認された訪問者の承認された活動を制限することなく、ケージ、キャビネット、スイート、および共有スペースを分離する制御が必要です。データセンターセキュリティリスク管理市場は、境界保護、生体認証、監査ログ、キャビネットセキュリティ、および訪問者制御を通じてコロケーション施設を支援しています。テナントのセキュリティレビューはまた、アクセスイベントがどのように文書化および調査されるかをオペレーターが実証することを要求する場合もあります。
クラウドサービスプロバイダーは、2032年にかけてCAGR 18.80%で拡大すると予測されています。その大規模なキャンパスは、一貫したアイデンティティとイベントレコードを維持しながら、複数の建物と運用ゾーンにわたってスケールできるセキュリティ設計を必要とします。Convergintは2026年9月にフランクフルトのハイパースケールクライアントのために物理セキュリティプロジェクトを納入し、映像監視、アクセス制御、生体認証、アンチテールゲーティング技術、鍵管理、キャビネットロック、およびアラームモニタリングを含みました。エンタープライズおよびエッジデータセンターはサイトあたりのセキュリティ強度が低いですが、その数はリモート監視の必要性を高める可能性があります。無人エッジ施設は、自動アクセス制御、改ざん検知、および信頼性の高い通信を必要とします。
地域分析
北米
北米は、2026年のデータセンターセキュリティリスク管理市場シェアの46.19%を占めました。バージニア州、テキサス州、アリゾナ州、および太平洋岸北西部のハイパースケールクラスーは、施設アクセス、監視、および監査可能性に対する厳しい要件を設定しています。政府のワークロードは、FedRAMP、NISTサイバーセキュリティフレームワーク、およびCISAガイダンスなどのフレームワークを通じてコンプライアンス要因を追加します。CISAの内部脅威ガイダンスは、重要インフラオペレーターの予防重視のプログラムを支援しています。大規模オペレーターは、これらの期待を請負業者のワークフローおよび制限ゾーンの本人確認に適用しています。地域の設置ベースはまた、古いアクセスおよび映像システムのアップグレードも支援しています。集中監視は、オペレーターが一貫した手順でより広いポートフォリオを管理するにつれて関連性が高まっています。
アジア太平洋
アジア太平洋地域は、データセンターセキュリティリスク管理市場において2032年にかけてCAGR 17.94%で拡大すると予測されています。新しいハイパースケールおよびコロケーションキャンパスは、コミッショニング前に施設に設計されたセキュリティシステムへの需要を生み出しています。Digital Edgeは2026年1月に、インドネシアにおいて初期容量500MWで最大1GWまでスケール可能なAI対応キャンパスへの45億米ドルの投資を発表しました。この規模のプロジェクトは、建物、データホール、および機器エリアにわたって複数の制御された境界を必要とします。インドなどの市場における国家データ保護要件も、管理されたアクセスレコードおよびローカルに適切なセキュリティアーキテクチャへの関心を強化しています。生体認証およびインテリジェント監視ツールは、オペレーターが高セキュリティの閾値でより強固な本人確認を必要とする場合に関連性があります。グリーンフィールド建設により、プロバイダーは断片化されたレガシー製品を接続するのではなく、統合システムを導入することができます。
欧州、南米、中東・アフリカ
欧州のオペレーターは、生体認証、アンチテールゲーティング対策、およびキャビネットレベルの制御を含む多層セキュリティアプローチを適用しています。Convergintの2026年9月のフランクフルトでのプロジェクトは、これらの制御がハイパースケール環境にどのように統合できるかを示しています。EU NIS 2指令およびISO 27001は、欧州施設全体の文書化、アクセスガバナンス、および継続的なレビュー慣行に影響を与えています。GenetecのUKホスティングオプションは、ローカルデータ取り扱い要件を満たす物理セキュリティプラットフォームへの需要を反映しています。[3] 南米は、主要都市圏における接続性の改善と新しいコロケーション投資とともに需要を構築しています。中東・アフリカも、国家データ主権および重要インフラ要件の下でクラウドキャンパスを開発しています。これらの地域全体で、統合プラットフォームはオペレーターがローカルコンプライアンスニーズに対応しながら共通ポリシーを適用するのに役立ちます。
競合環境
市場集中度
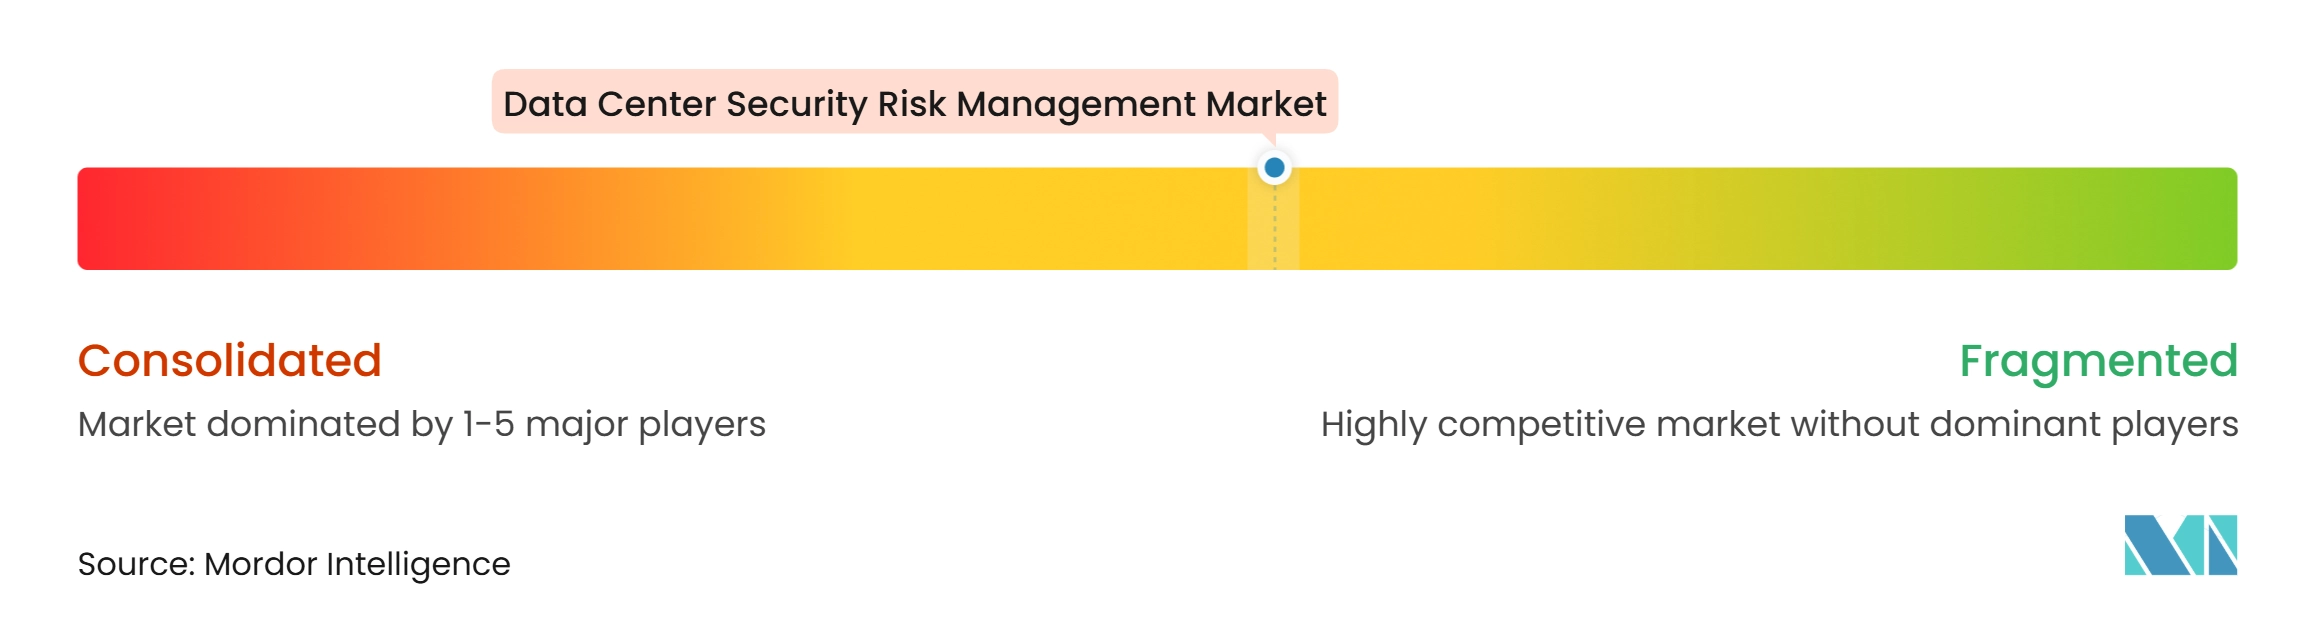
データセンターセキュリティリスク管理市場は、広範なプラットフォームサプライヤー間では適度に集中しており、専門カテゴリー全体では断片化しています。Johnson Controls、LenelS2を通じたHoneywell、Bosch Building Technologies、ASSA ABLOY、およびAllegionは、アクセス制御、映像、および侵入検知にわたるポートフォリオを提供しています。彼らの規模は、クラウド管理、AI対応アナリティクス、およびより迅速なシステム統合を重視するベンダーによって挑戦されています。Johnson Controlsは2025年にCCURE IQ 3.10を導入し、アクセス、映像、侵入管理、および監査機能のための統合インターフェースを提供しました。[4] このタイプの提供は、複数の切断されたツールではなく単一の運用ビューに対する顧客の好みに対応しています。
競争は、物理的アクセスイベント、センサーデータ、およびインシデント対応の間のリンクにますます焦点を当てています。Motorola Solutionsは2025年にInformを導入し、Avigilon映像、アクセス制御、およびサードパーティセンサーデータを単一の対応ワークフローに接続しました。2026年にはOperator、AI支援アラート、およびBlue Eyeリモート映像モニタリングでこのアプローチを拡大しました。明確な相互運用性と信頼性の高い監査エビデンスを示すことができるベンダーは、厳格な運用要件を持つ施設に対してより有利な立場にあります。専門サプライヤーは、深い技術的専門知識が引き続き重要な境界検知、ラックセキュリティ、およびコンプライアンス指向のアクセス制御において役割を維持しています。
高密度AIの導入により個々の機器列の価値が高まるにつれて、ラックレベルの保護はより明確な競争領域になっています。Dormakaba社は2025年7月にTANlockを買収し、電気機械式ラックロック、認証モジュール、およびIPリーダーを通じてデータセンターおよび重要インフラセキュリティ向けの提供を拡大しました。TBS Biometricsは、Stollen Luzernデータセンターで虹彩認証キャビネットアクセスを実証し、高セキュリティ環境における高度な認証の役割を示しました。したがって、サプライヤーは、イベントを中央プラットフォームにリンクしながら施設の各レイヤーを保護する能力で競争しています。
データセンターセキュリティリスク管理業界リーダー
-
ASSA ABLOY AB
-
Allegion plc
-
Axis Communications AB
-
Genetec Inc.
-
Verkada Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターセキュリティリスク管理市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Bosch Building Technologies GmbH
- Genetec Inc.
- Axis Communications AB
- Motorola Solutions, Inc.
- Verkada Inc.
- Avigilon Corporation
- HID Global Corporation
- LenelS2, Inc.
- Gallagher Security (Gallagher Group Limited)
- Suprema Inc.
- IDEMIA Group SAS
- ASSA ABLOY AB
- Allegion plc
- Securitas Technology Corporation
- Convergint Technologies LLC
- Allied Universal Holdco LLC
- Gunnebo AB
- Senstar Technologies Corporation
最近の産業開発事情 データセンターセキュリティリスク管理市場
- 2026年10月:Motorola Solutionsは、ラスベガスで開催されたISC West 2026においてエンタープライズインテリジェンスおよびオペレーショナルレジリエンスを披露しました。映像、アクセス、およびセンサーシステム全体でのエージェンティックなインシデント対応オーケストレーションのための旧称InformであるOperator、新しいAvigilon H6Aカメラモデル、AI駆動のセキュリティクエリのためのAssist Chat、およびデータセンターを含むエンタープライズ展開全体での24時間365日の人間主導の仮想ガードサービスのためのBlue Eyeリモート映像モニタングを特集しました。
- 2026年9月:Convergintは、ドイツのフランクフルトにある機密ハイパースケールデータセンタークライアントのために、エンタープライズ映像監視、アクセス制御、生体認証、アンチテールゲーティング技術、インテリジェント鍵管理、サーバーキャビネットロック、およびアラームモニタリングをカバーする複雑でスケーラブルな物理セキュリティソリューションを納入しました。建設中に初期サイト境界から複数のデータホールへと範囲が拡大されました。
- 2026年1月:Digital Edgeは、ブカシのGIIC工業団地において、初期容量500MWで最大1GWまでスケール可能なインドネシア最大級のAI対応ハイパースケールデータセンターの一つであるCGKキャンパスを建設するための45億米ドルの投資を発表し、マルチビルディングキャンパス全体での物理セキュリティシステム設計および設置に対する大きな下流需要を生み出しました。
- 2026年1月:三菱電機は、2025年に年間経常収益1億米ドルを超えたOTおよびIoTセキュリティ企業であるNozomi Networksの買収を完了しました。この買収により、Nozomiのベンダー中立のOTサイバーセキュリティプラットフォームが維持されながら、世界中のデータセンタークライアントを含む三菱電機の重要インフラおよび産業セキュリティポートフォリオ内で新たな成長フェーズが確立されました。
グローバルデータセンターセキュリティリスク管理市場レポートの範囲
データセンターセキュリティリスク管理市場は、不正アクセス、侵入、窃盗、妨害行為、破壊行為、内部脅威、およびその他の物理的セキュリティリスクからデータセンター施設、人員、重要インフラ、および高価値IT資産を保護するために設計された物理セキュリティ技術、プラットフォーム、およびサービスを包含しています。市場には、コロケーション、クラウド、エンタープライズ、エッジ、およびハイパースケールデータセンター環境全体でオペレーターが運用継続性、規制コンプライアンス、および重要インフラ保護を維持するのに役立つアクセス制御システム、監視ソリューション、侵入検知技術、境界保護システム、統合セキュリティ管理プラットフォーム、モニタリングサービス、およびセキュリティコンサルティングソリューションが含まれます。
データセンターセキュリティリスク管理市場レポートは、ソリューションタイプ(アクセス制御システム、映像監視システム、侵入検知システム、境界セキュリティシステム、訪問者・請負業者管理システム、セキュリティオペレーションおよびモニタリングプラットフォーム、統合型物理セキュリティ管理システム、セキュリティリスク評価およびコンサルティング)、セキュリティ技術(カードおよびクレデンシャルベースのアクセス制御、生体認証アクセス制御、映像アナリティクスおよびインテリジェント監視、モーションおよび境界侵入検知、レーダーおよびフェンス検知、ナンバープレート認識、セキュリティ情報およびイベント統合、物理施設向けアイデンティティおよびアクセス管理)、セキュリティレイヤー(サイト境界および境界線保護、建物入口および受付セキュリティ、データホールおよび制限エリアアクセス、重要機器室セキュリティ、積み込みドックおよび配送アクセス、セキュリティオペレーションセンターおよび集中監視)、サービスタイプ(セキュリティリスク評価および監査、セキュリティシステム設計および統合、設置およびコミッショニング、マネージドセキュリティモニタリング、セキュリティガードおよびパトロールサービス、メンテナンスおよびシステムアップグレード)、導入モデル(オンプレミスセキュリティシステム、クラウドマネージドセキュリティシステム、ハイブリッドセキュリティシステム、マネージドセキュリティサービス)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アクセス制御システム |
| 映像監視システム |
| 侵入検知システム |
| 境界セキュリティシステム |
| 訪問者・請負業者管理システム |
| セキュリティオペレーションおよびモニタリングプラットフォーム |
| 統合型物理セキュリティ管理システム |
| セキュリティリスク評価およびコンサルティング |
| カードおよびクレデンシャルベースのアクセス制御 |
| 生体認証アクセス制御 |
| 映像アナリティクスおよびインテリジェント監視 |
| モーションおよび境界侵入検知 |
| レーダーおよびフェンス検知 |
| ナンバープレート認識 |
| セキュリティ情報およびイベント統合 |
| 物理施設向けアイデンティティおよびアクセス管理 |
| サイト境界および境界線保護 |
| 建物入口および受付セキュリティ |
| データホールおよび制限エリアアクセス |
| 重要機器室セキュリティ |
| 積み込みドックおよび配送アクセス |
| セキュリティオペレーションセンターおよび集中監視 |
| セキュリティリスク評価および監査 |
| セキュリティシステム設計および統合 |
| 設置およびコミッショニング |
| マネージドセキュリティモニタリング |
| セキュリティガードおよびパトロールサービス |
| メンテナンスおよびシステムアップグレード |
| オンプレミスセキュリティシステム |
| クラウドマネージドセキュリティシステム |
| ハイブリッドセキュリティシステム |
| マネージドセキュリティサービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ |
| ソリューションタイプ別 | アクセス制御システム | |
| 映像監視システム | ||
| 侵入検知システム | ||
| 境界セキュリティシステム | ||
| 訪問者・請負業者管理システム | ||
| セキュリティオペレーションおよびモニタリングプラットフォーム | ||
| 統合型物理セキュリティ管理システム | ||
| セキュリティリスク評価およびコンサルティング | ||
| セキュリティ技術別 | カードおよびクレデンシャルベースのアクセス制御 | |
| 生体認証アクセス制御 | ||
| 映像アナリティクスおよびインテリジェント監視 | ||
| モーションおよび境界侵入検知 | ||
| レーダーおよびフェンス検知 | ||
| ナンバープレート認識 | ||
| セキュリティ情報およびイベント統合 | ||
| 物理施設向けアイデンティティおよびアクセス管理 | ||
| セキュリティレイヤー別 | サイト境界および境界線保護 | |
| 建物入口および受付セキュリティ | ||
| データホールおよび制限エリアアクセス | ||
| 重要機器室セキュリティ | ||
| 積み込みドックおよび配送アクセス | ||
| セキュリティオペレーションセンターおよび集中監視 | ||
| サービスタイプ別 | セキュリティリスク評価および監査 | |
| セキュリティシステム設計および統合 | ||
| 設置およびコミッショニング | ||
| マネージドセキュリティモニタリング | ||
| セキュリティガードおよびパトロールサービス | ||
| メンテナンスおよびシステムアップグレード | ||
| 導入モデル別 | オンプレミスセキュリティシステム | |
| クラウドマネージドセキュリティシステム | ||
| ハイブリッドセキュリティシステム | ||
| マネージドセキュリティサービス | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| カタール | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンターセキュリティリスク管理市場の規模はどのくらいですか?
データセンターセキュリティリスク管理市場規模は、2027年の14.91 ビリオン 米ドルから2032年までに31.63 ビリオン 米ドルに達すると予測されており、CAGR 16.23%で成長します。
データセンターセキュリティリスク管理の需要を牽引しているものは何ですか?
AIインフラ密度の向上、ハイパースケールキャンパスの拡大、およびより強固なアクセスガバナンスニーズが、多層セキュリティシステムへの需要を高めています。
データセンターセキュリティリスク管理においてどのソリューションタイプがリードしていますか?
映像監視システムが2026年に26.18%のシェアでリードし、統合型物理セキュリティ管理システムは2032年にかけてCAGR 16.78%で拡大すると予測されています。
クラウドマネージドセキュリティシステムはなぜ採用が進んでいますか?
複数のサイトにわたってポリシー、レポート、およびモニタリングを集中化でき、地域ホスティングオプションによりデータ取り扱い要件への対応が可能です。
どのデータセンタータイプが最大のシェアを持っていますか?
コロケーションデータセンターは、オペレーターが複数のテナントを保護し、強固なアクセス分離を実証する必要があるため、2026年に62.14%のシェアを占めました。
データセンターセキュリティリスク管理において最も急速に拡大している地域はどこですか?
アジア太平洋地域は、新しいハイパースケールおよびコロケーション建設に支えられ、2032年にかけてCAGR 17.94%で拡大すると予測されています。