
Tamanho e Participação do Mercado de Energia Renovável para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
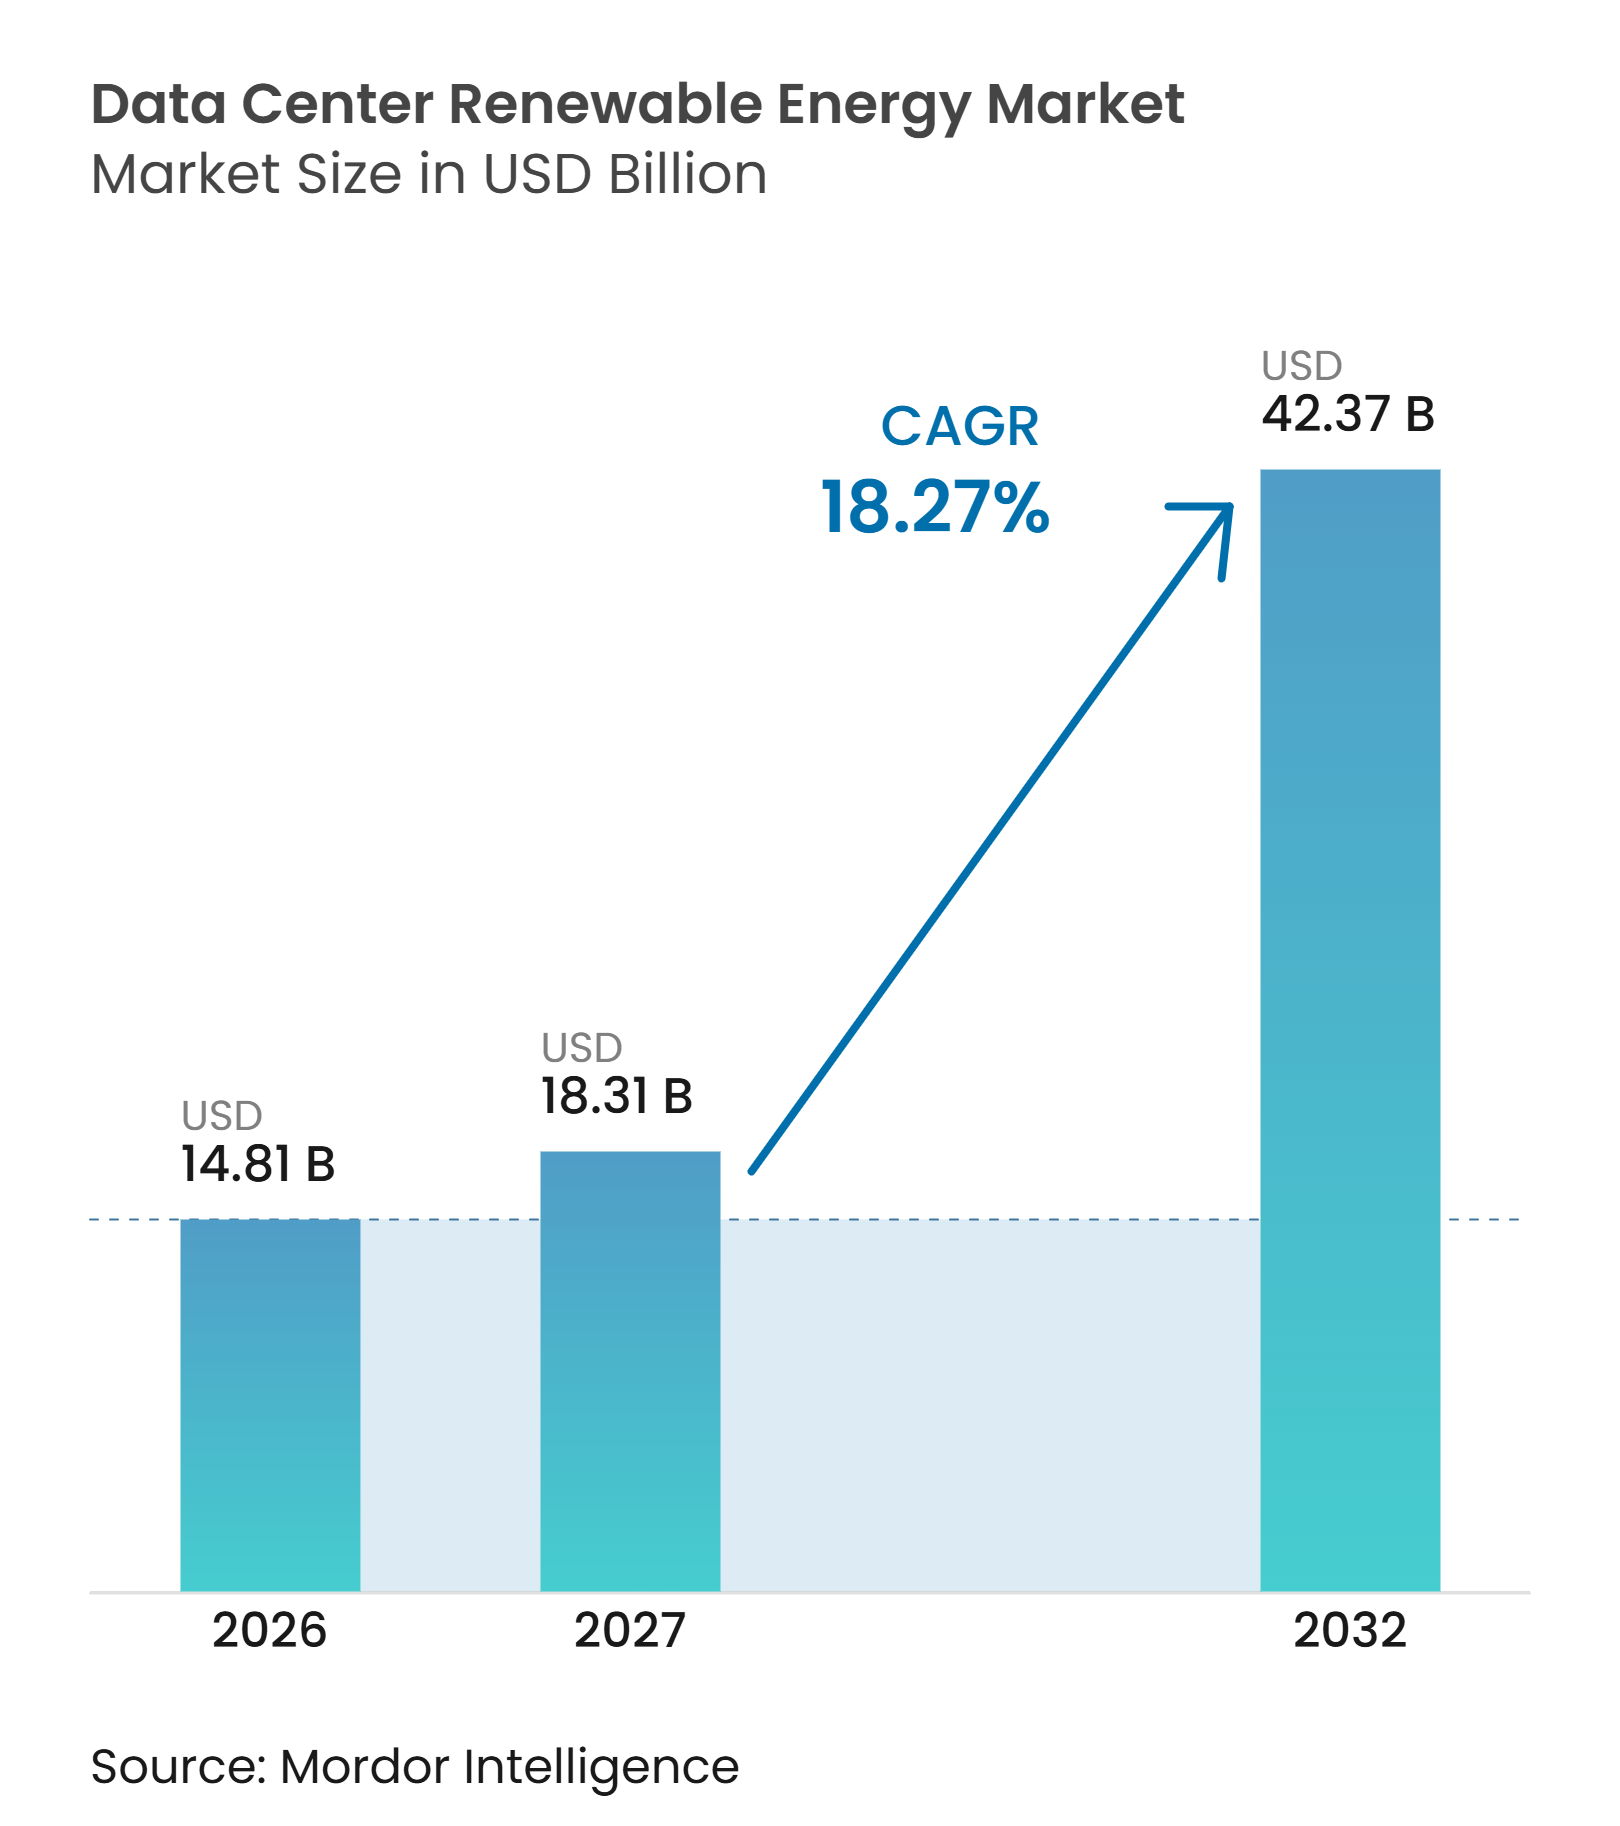
| Tamanho do Mercado (2027) | 18.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 42.37 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.27 % |
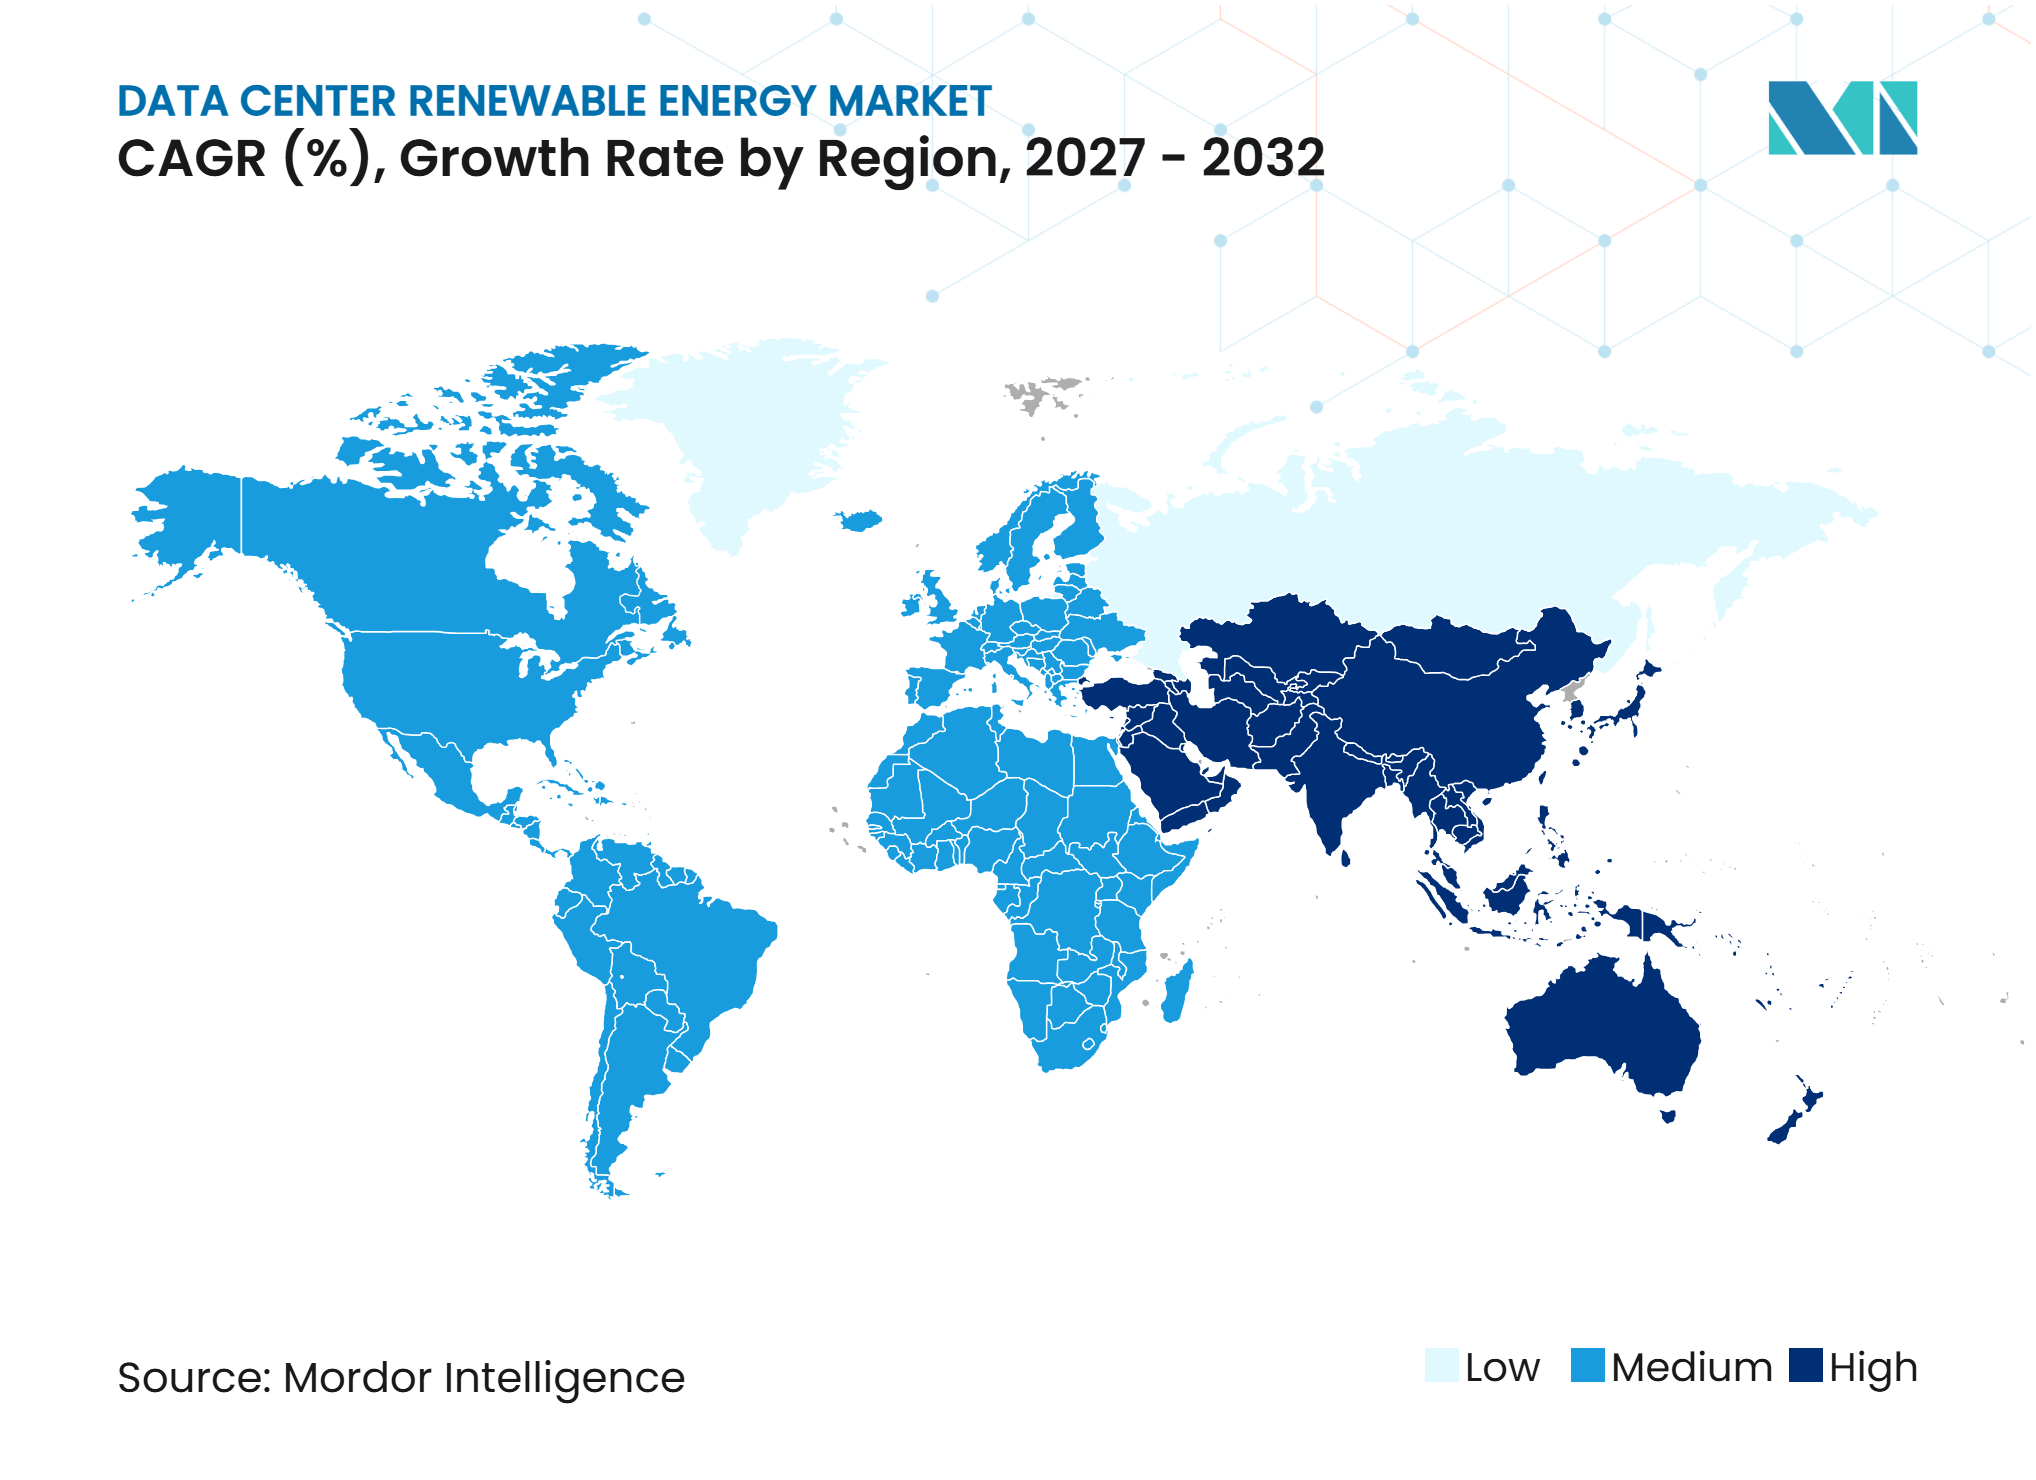
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável para Data Centers por Mordor Intelligence
O tamanho do mercado de energia renovável para data centers está projetado para expandir de 14,81 bilhões de USD em 2026 para 18,31 bilhões de USD em 2027, e para 42,37 bilhões de USD até 2032, registrando um CAGR de 18,27% entre 2027 e 2032. Em volume, o mercado é estimado em 197,46 milhões de GWh em 2026 e 244,13 milhões de GWh em 2027, com projeção de atingir 516,19 milhões de GWh até 2032, a um CAGR de 16,19% no período 2027-2032. As cargas de trabalho de treinamento e inferência de inteligência artificial estão aumentando as necessidades de eletricidade mais rapidamente do que os modelos convencionais de planejamento de data centers conseguem acomodar. A aquisição de energia renovável tornou-se, portanto, parte do planejamento de disponibilidade de energia e do controle de custos de longo prazo, em vez de uma atividade de sustentabilidade separada. Grandes operadores estão utilizando contratos de longa duração e portfólios que combinam diversas tecnologias para garantir o fornecimento em suas regiões de operação. O congestionamento da rede elétrica e o corte de geração estão aumentando o valor do armazenamento, da energia geotérmica, da energia hidrelétrica e de outros recursos limpos firmes. Essas condições favorecem compradores que podem se comprometer com grandes contratos, ao mesmo tempo em que criam oportunidades para fornecedores capazes de oferecer energia confiável próxima a novos campi de data centers.
Principais Conclusões do Relatório
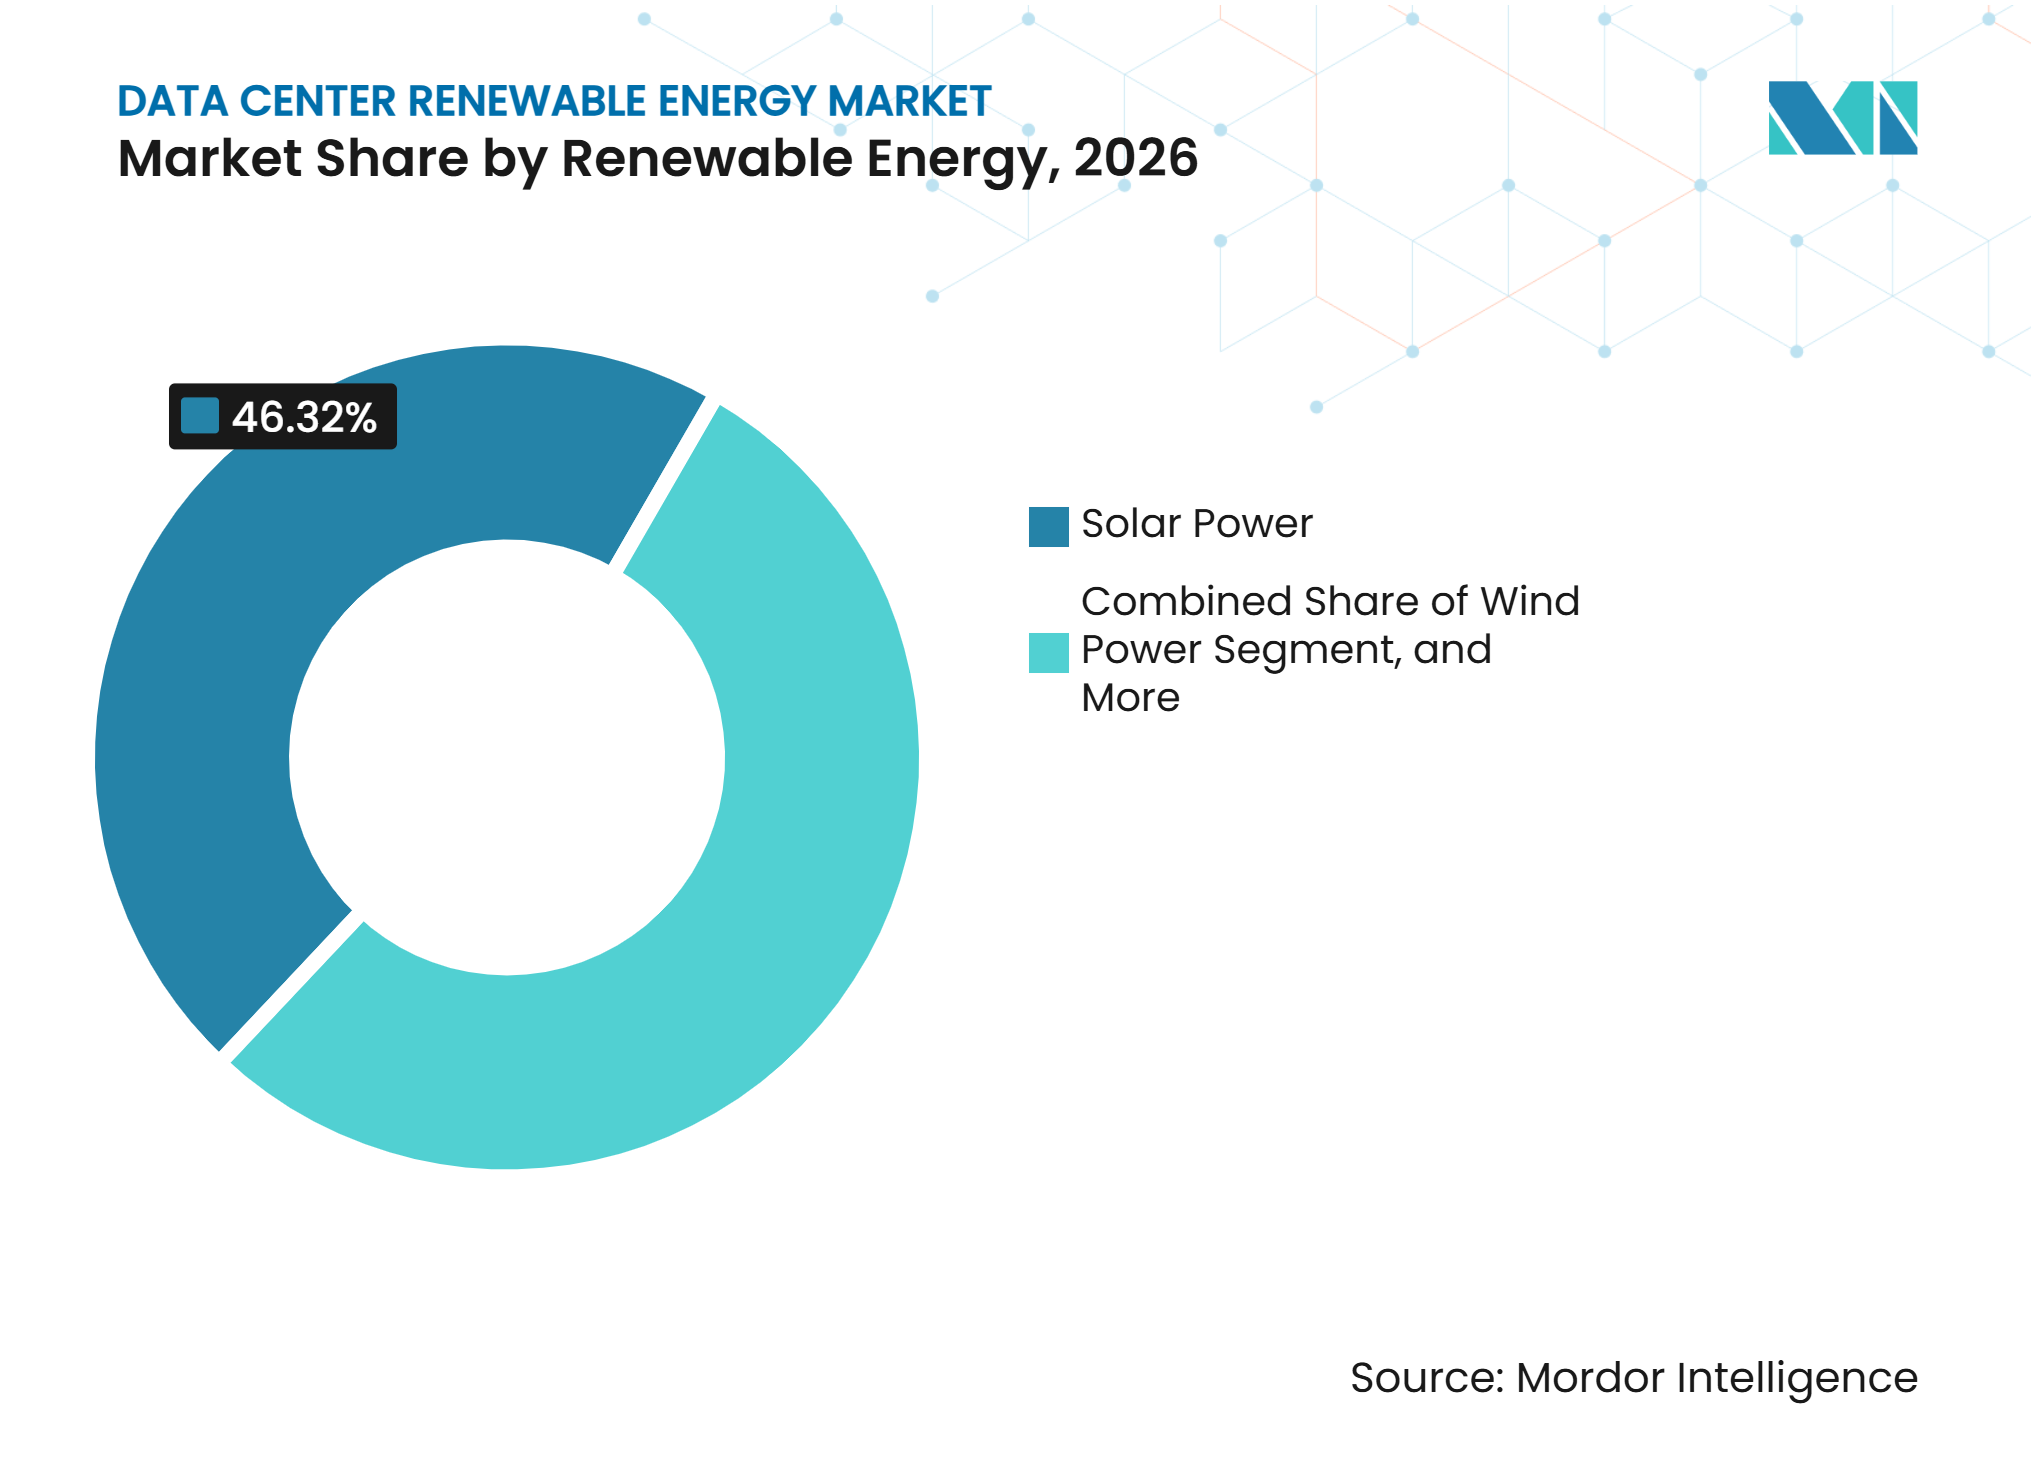
- Por fonte de energia renovável, a energia solar detinha 46,32% da participação do mercado de energia renovável para data centers em 2026, enquanto a energia geotérmica está projetada para expandir a um CAGR de 19,47% até 2032.
- Por modelo de aquisição, os PPAs virtuais ou financeiros detinham 38,17% da participação de receita em 2026, enquanto a geração renovável no local está projetada para expandir a um CAGR de 19,26% até 2032.
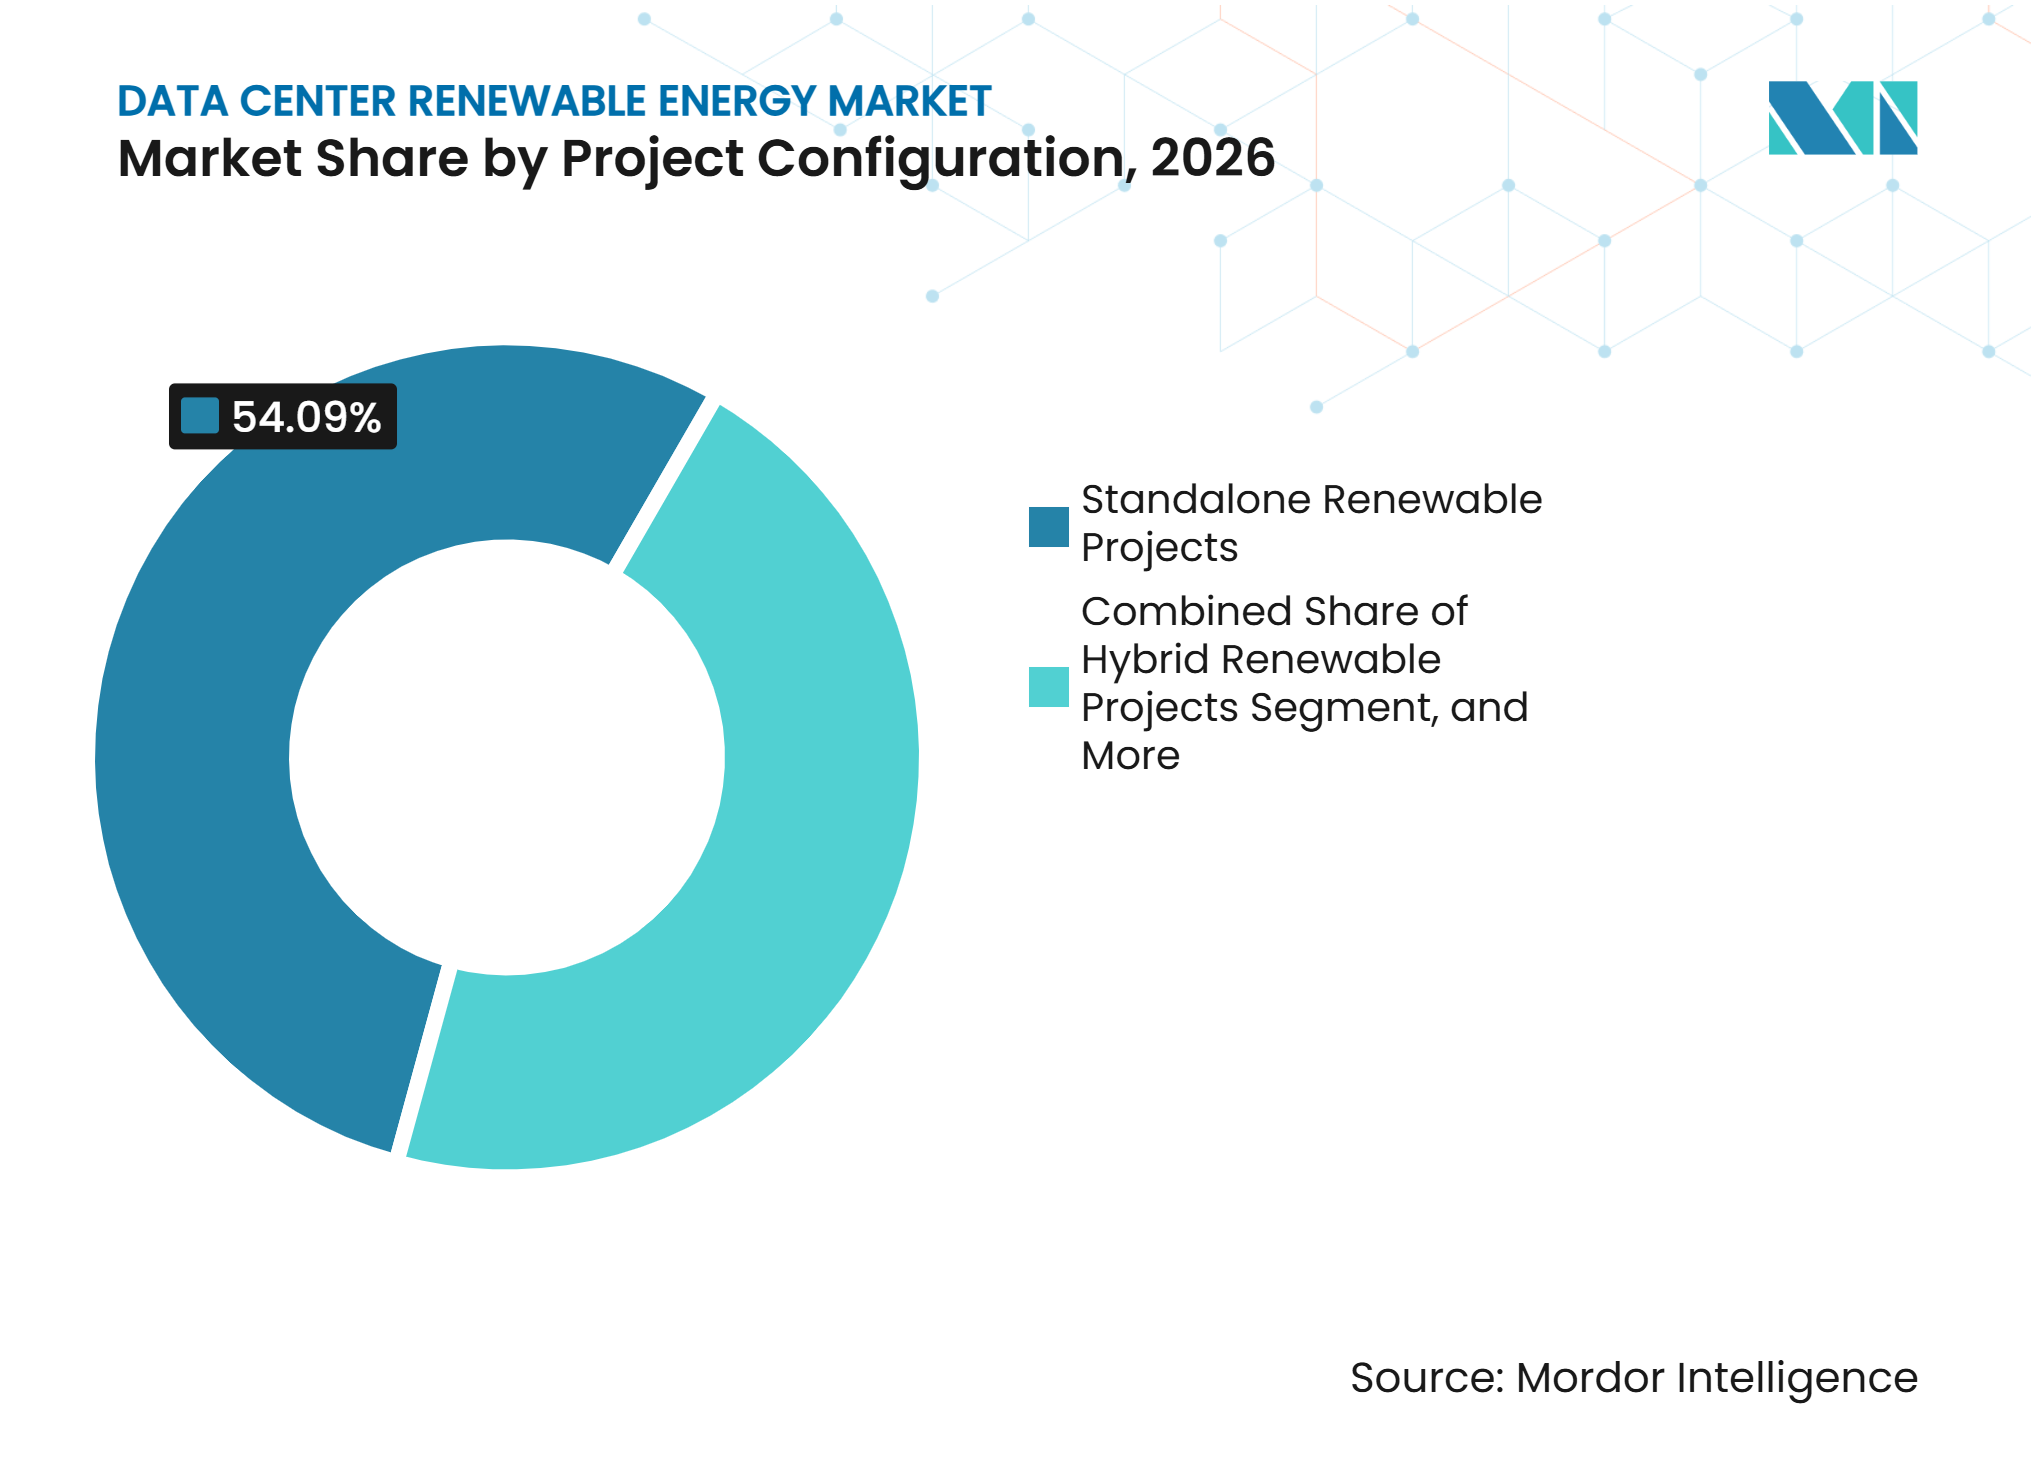
- Por configuração de projeto, os projetos renováveis independentes detinham 54,09% da participação de receita em 2026, enquanto os projetos renováveis com outras soluções de firmeza estão projetados para expandir a um CAGR de 20,04% até 2032.
- Por duração do contrato, os contratos de longo prazo representaram 57,63% da receita no mercado de energia renovável para data centers em 2026 e estão projetados para expandir a um CAGR de 18,87% até 2032.
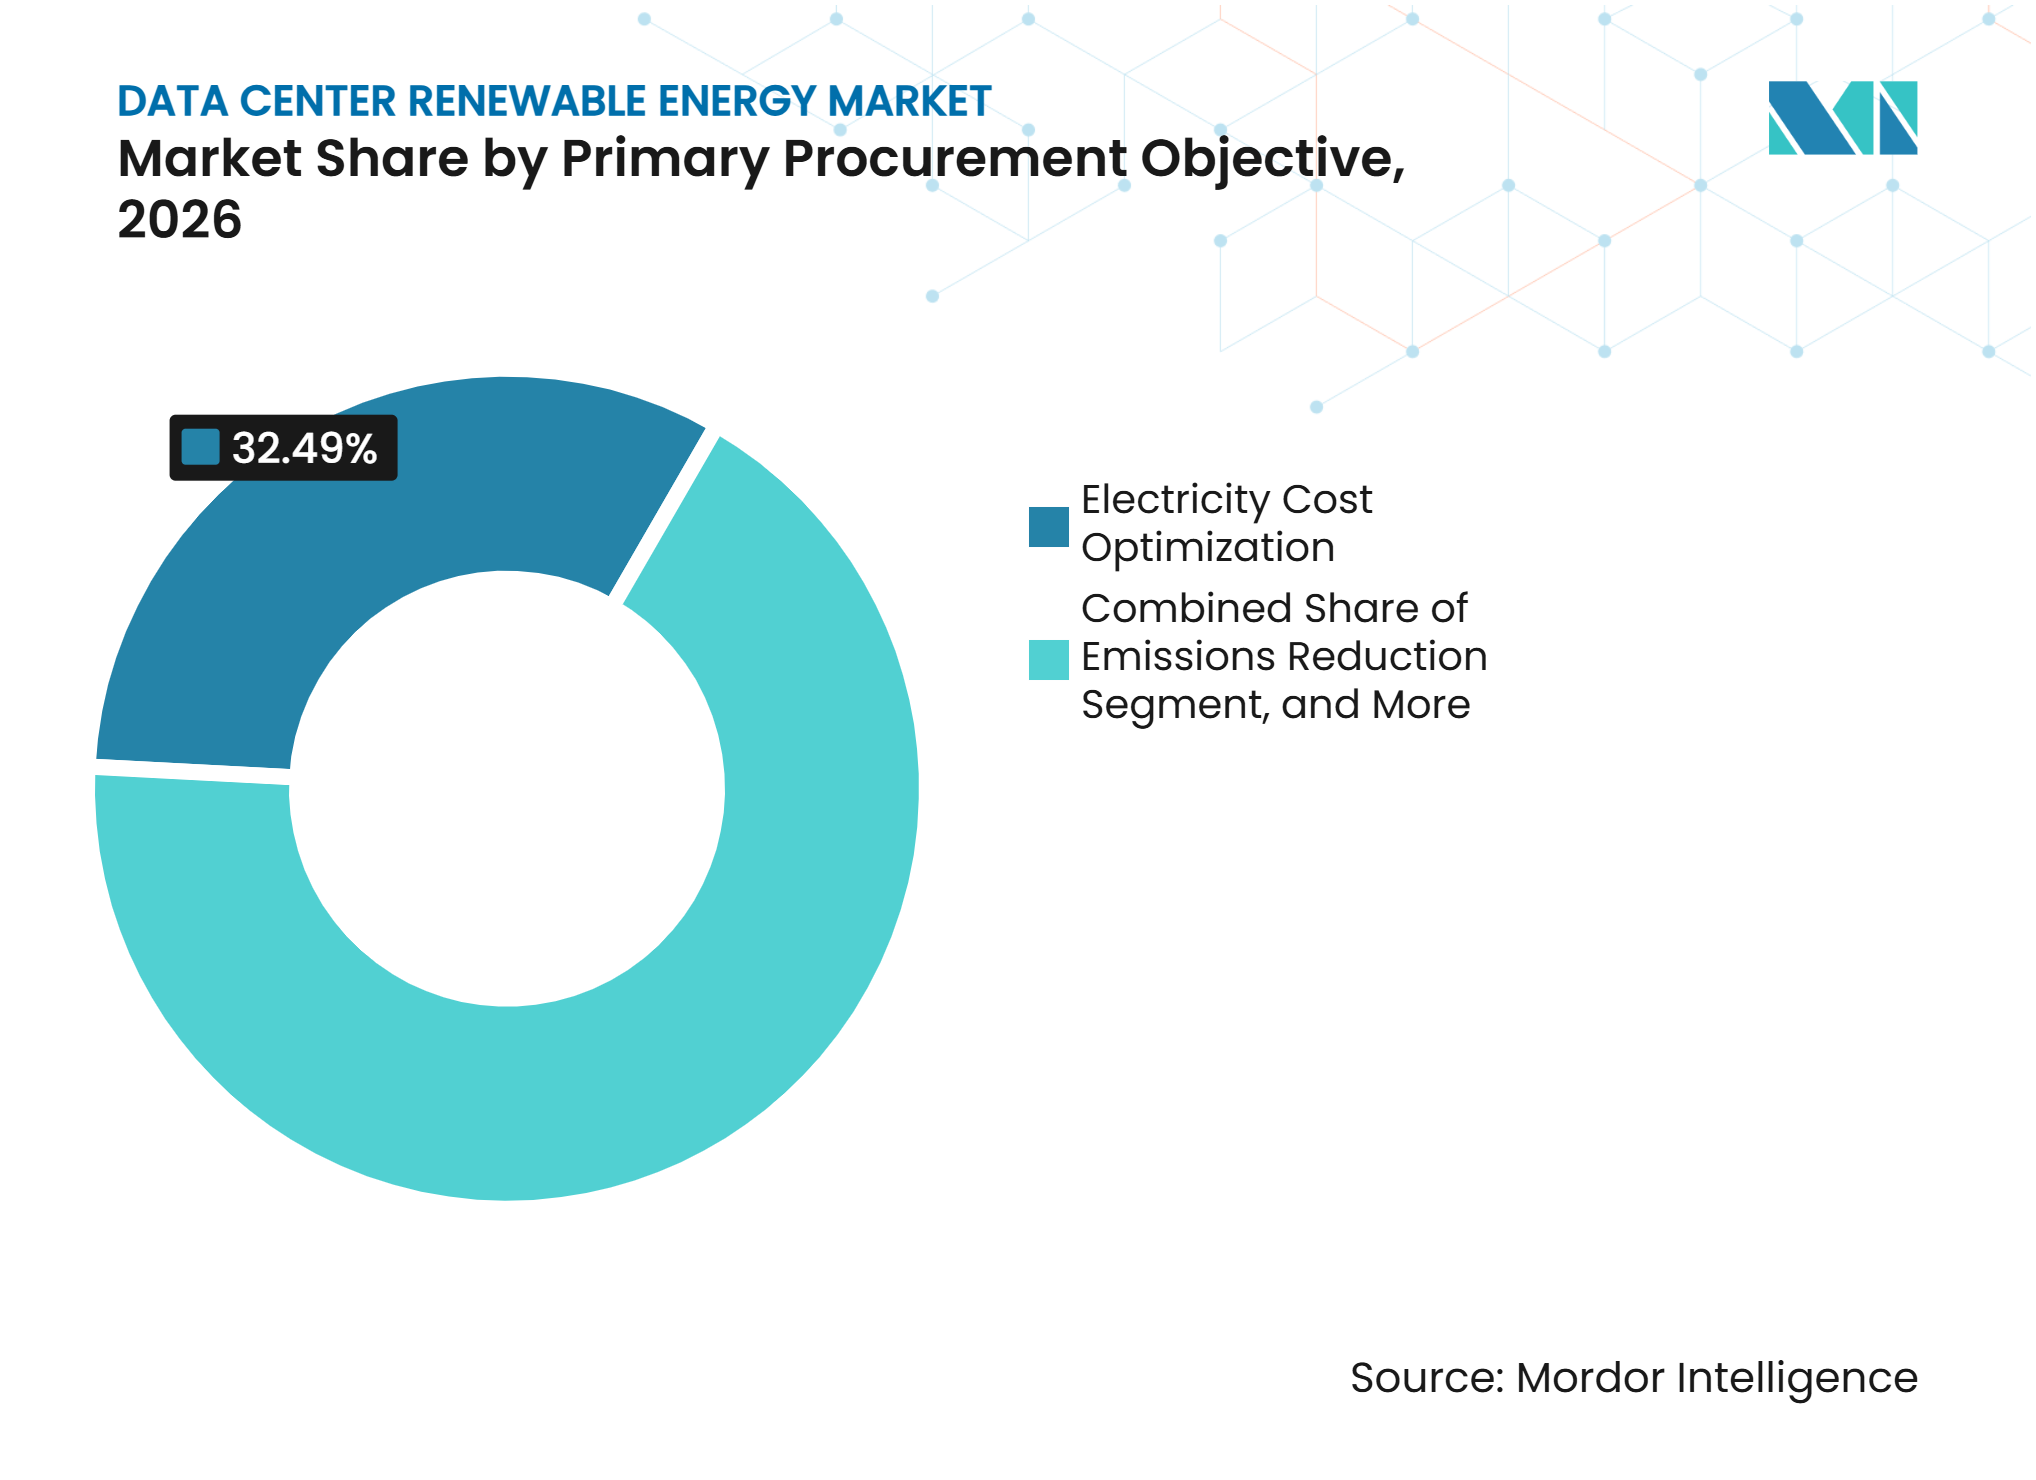
- Por objetivo principal de aquisição, a otimização do custo de eletricidade representou 32,49% da receita em 2026, enquanto o correspondência de energia renovável está projetada para expandir a um CAGR de 19,02% até 2032.
- Por tamanho do data center, as instalações de hiperescala detinham 54,26% da participação de receita em 2026 e estão projetadas para expandir a um CAGR de 19,04% até 2032.
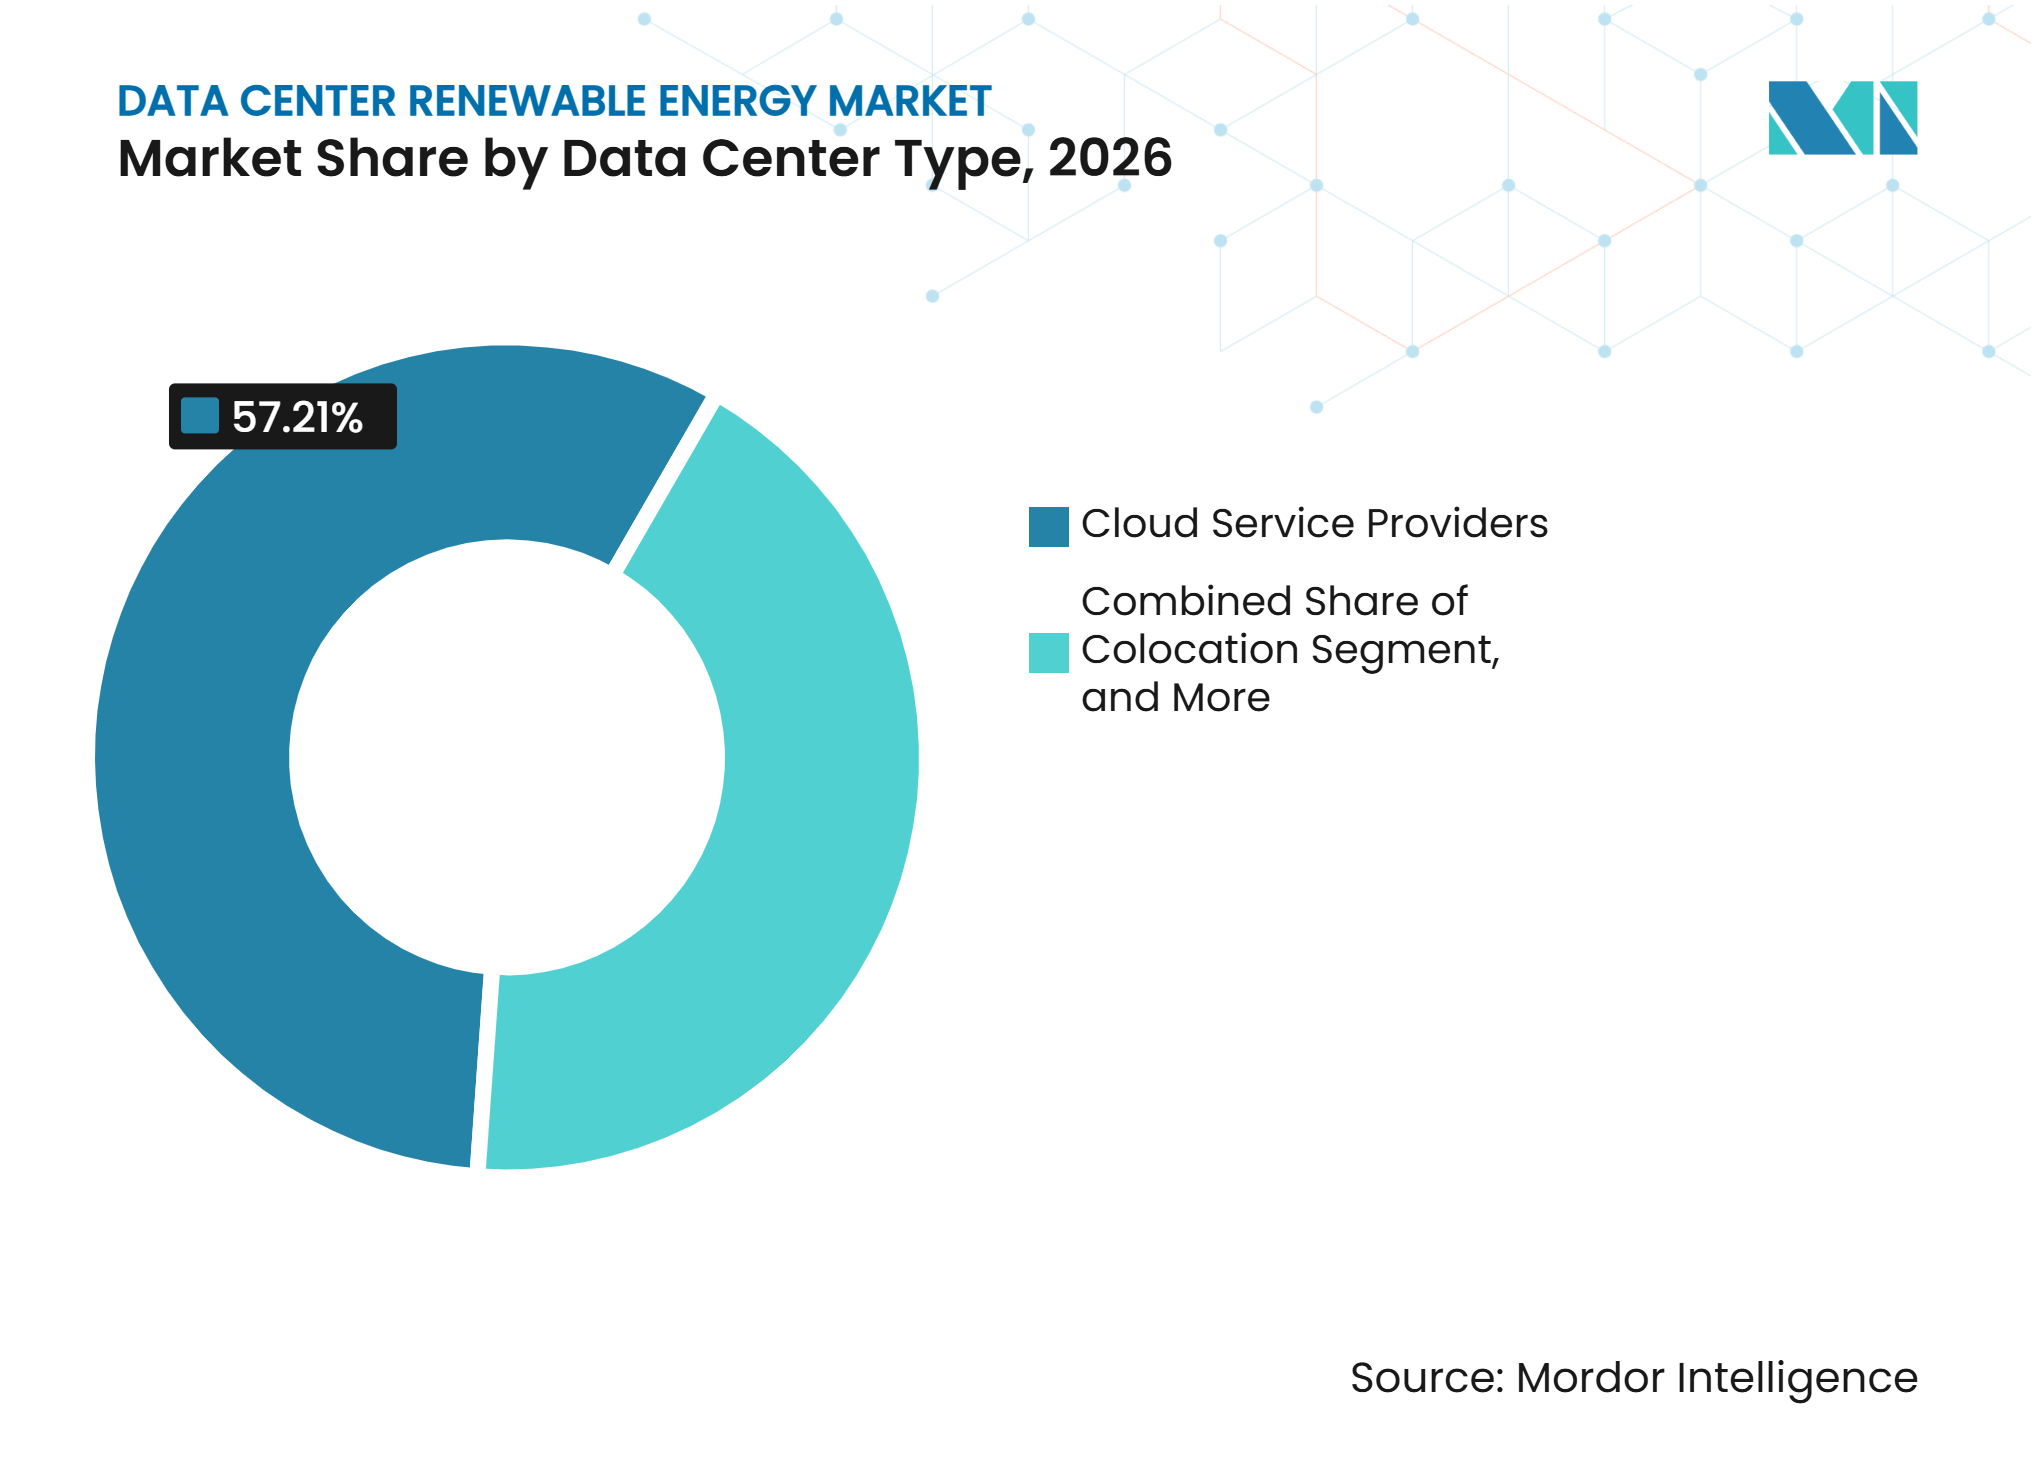
- Por tipo de data center, os provedores de serviços em nuvem detinham 57,21% da participação de receita em 2026 e estão projetados para expandir a um CAGR de 18,79% até 2032.
- Por geografia, a América do Norte detinha 42,03% da participação de receita em 2026, enquanto o Oriente Médio está projetado para expandir a um CAGR de 19,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Necessidades de Eletricidade de Data Centers de Inteligência Artificial e Nuvem | +4.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Adoção de PPAs Renováveis por Operadores de Hiperescala e Colocalização | +3.5% | Global, mais forte na América do Norte, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Compromissos Corporativos com Energia Renovável e Redução de Carbono | +3.2% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Melhoria da Economia da Energia Solar e Eólica | +2.1% | Global, concentrado na Ásia-Pacífico, Oriente Médio e América do Norte | Médio prazo (2-4 anos) |
| Incentivos Governamentais e Políticas de Energia Limpa | +1.5% | Global, concentrado na América do Norte, Europa, Japão e Índia | Médio prazo (2-4 anos) |
| Crescimento das Estratégias de Aquisição de Energia Sem Carbono 24 Horas por Dia, 7 Dias por Semana | +1.0% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Necessidades de Eletricidade de Data Centers de Inteligência Artificial e Nuvem
O mercado de energia renovável para data centers está sendo moldado pelo treinamento de inteligência artificial e pela inferência em tempo real, que impõem demandas muito maiores e mais contínuas aos sistemas elétricos do que as cargas de trabalho convencionais de nuvem. A Agência Internacional de Energia espera que o consumo de eletricidade dos data centers atinja 945 TWh até 2030, enquanto as instalações focadas em inteligência artificial devem triplicar seu consumo de energia no mesmo período. O Departamento de Energia dos Estados Unidos também citou trabalhos do Instituto de Pesquisa em Energia Elétrica mostrando que os data centers norte-americanos poderiam representar até 9% da geração nacional de eletricidade até 2030, em comparação com 4% em 2025. As principais empresas de tecnologia estão convertendo seus investimentos em computação em compromissos de energia mais longos e maiores. A necessidade de energia contínua significa que os operadores estão cada vez mais buscando fornecimento limpo capaz de atender à demanda horária, e não apenas à correspondência anual de renováveis. Os acordos condicionais de compra de energia de data centers com projetos de reatores modulares pequenos atingiram 45 GW em abril de 2026, demonstrando que os compradores também estão examinando recursos limpos firmes.
Adoção de PPAs Renováveis por Operadores de Hiperescala e Colocalização
Os PPAs renováveis oferecem aos grandes operadores de data centers uma forma prática de garantir o fornecimento, gerenciar a exposição a preços e apoiar o desenvolvimento de novos projetos. Os operadores de data centers assinaram 45 TWh de PPAs renováveis no primeiro semestre de 2026, quase 20% acima do mesmo período de 2025, com quase 70% do volume contratado nos Estados Unidos. O mix de contratos está se expandindo além da energia solar e eólica para incluir sistemas geotérmicos aprimorados, armazenamento de energia de longa duração, reatores modulares pequenos e arranjos de usinas virtuais de energia. Essa mudança torna a aquisição mais exigente, pois os compradores precisam avaliar riscos tecnológicos, de entrega e de rede em um portfólio. A Clearway Energy Group assinou 3 PPAs de longo prazo com o Google totalizando 1,17 GW nos estados do Missouri, Texas e Virgínia Ocidental em janeiro de 2026, apoiando mais de 2,4 bilhões de USD em investimentos em infraestrutura de energia limpa. O mercado de energia renovável para data centers, portanto, atribui maior peso a desenvolvedores capazes de oferecer contratos multirregionais e gerenciar projetos ao longo de todo o seu ciclo de desenvolvimento.
Compromissos Corporativos com Energia Renovável e Redução de Carbono
Os compromissos corporativos continuam tornando a aquisição de eletricidade limpa menos sensível a mudanças de curto prazo nos preços de energia. O Google contratou mais de 12 GW de nova energia limpa em 2025, seu maior volume anual, enquanto a eficácia de uso de energia de toda a sua frota foi de 1,09. A Microsoft informou que correspondeu 100% do seu consumo anual de eletricidade com energia renovável no ano fiscal de 2025 e havia contratado 40 GW em 26 países, com 19 GW em operação. Os acordos de compra de longo prazo com compradores de grau de investimento ajudam os desenvolvedores a garantir financiamento de projetos para novos ativos renováveis. Essa conexão entre aquisição corporativa e financiamento de projetos fornece uma base de demanda estável para o mercado de energia renovável para data centers. Também ressalta a importância da qualidade de crédito dos compradores, da duração dos contratos e da capacidade de adaptação a perfis de energia em mudança ao longo do tempo.
Melhoria da Economia da Energia Solar e Eólica
Os projetos de energia solar e eólica continuam sendo centrais porque podem ser desenvolvidos com relativa rapidez e implantados em muitas regiões. Um estudo revisado por pares de 2025 constatou que a energia solar combinada com armazenamento em baterias poderia fornecer eletricidade a data centers a 25,11 USD/MWh em condições otimizadas, embora os resultados variassem com os custos de capital e os fatores de capacidade locais. A Agência Internacional de Energia espera que a geração renovável global aumente a quase 8% ao ano até 2030.[1] Custos de geração mais baixos suportam uma gama mais ampla de contratos, incluindo acordos para instalações empresariais e de colocalização que não conseguem negociar os mesmos termos que os operadores de hiperescala. No entanto, a geração variável de baixo custo não elimina o custo de atender a cargas contínuas. Os compradores estão respondendo combinando energia solar e eólica com armazenamento, hidroeletricidade, energia geotérmica e gestão de demanda, em vez de depender de uma única tecnologia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Transmissão e Corte de Energia Renovável | -1.8% | América do Norte, particularmente ERCOT, PJM e CAISO, e Europa | Curto prazo (≤ 2 anos) |
| Intermitência da Geração Solar e Eólica | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Projetos Adequados Próximos a Clusters de Data Centers | -1.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Custos de Armazenamento e Firmeza para Geração Renovável Variável | -0.9% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Transmissão e Corte de Energia Renovável
A capacidade de transmissão é uma restrição importante quando os recursos renováveis estão localizados longe dos clusters de data centers. O mercado de energia renovável para data centers deve levar em conta as filas de interconexão, o congestionamento e o corte de geração ao avaliar o valor entregue de um contrato. A Agência Internacional de Energia observa que os atrasos na conexão à rede elétrica e as restrições de rede estão se tornando barreiras importantes para o fornecimento de demanda de eletricidade relacionada à inteligência artificial. Novas linhas de transmissão exigem longos períodos de desenvolvimento, licenças em diversas jurisdições e acordo sobre alocação de custos. Essas condições podem levar os operadores a considerar geração no local, armazenamento e arranjos de carga flexível onde o acesso à rede é incerto. No Reino Unido, o Pacto de Data Centers estabelece expectativas para que os operadores participantes apoiem a resiliência da rede elétrica e a energia limpa, demonstrando como os requisitos de conformidade estão se tornando parte do planejamento de locais.[2]
Intermitência da Geração Solar e Eólica
A produção solar e eólica varia por hora e por estação, enquanto as cargas de computação de inteligência artificial exigem um alto nível de continuidade de serviço. Essa incompatibilidade torna o armazenamento, a geração despachável e os portfólios diversificados importantes para novas instalações. Um estudo revisado por pares de 2025 sobre microrredes de data centers europeus constatou que sistemas híbridos renováveis fora da rede tinham custos nivelados de GBP 70-102/MWh, equivalentes a USD 87-128/MWh às taxas de câmbio médias de 2025 declaradas. A Agência Internacional de Energia afirmou que atender de forma confiável às necessidades dos data centers de inteligência artificial pode sobrecarregar as capacidades técnicas dos sistemas de energia no local. A Lei de Eficiência Energética da Alemanha exige que os data centers obtenham 100% de sua eletricidade de energia renovável a partir de janeiro de 2027, aumentando a necessidade de um fornecimento limpo credível e apoiando o armazenamento. Os operadores estão, consequentemente, prestando mais atenção a recursos limpos com produção previsível e a contratos que possam gerenciar períodos de menor geração renovável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia Renovável:
Solar Ancora o Fornecimento, Geotérmica AceleraA energia solar detinha 46,32% de participação por fonte em 2026. Sua liderança reflete ciclos de desenvolvimento de 18 a 24 meses, custos decrescentes de módulos e ampla disponibilidade nas principais regiões de data centers. A produção solar se alinha bem com a demanda de eletricidade diurna e pode ser contratada em formatos padronizados. É especialmente útil quando os cronogramas de construção de data centers exigem que o fornecimento seja desenvolvido rapidamente. A energia eólica é a segunda maior fonte e adiciona geração durante os períodos noturnos e de transição. A combinação de energia solar e eólica pode reduzir a concentração de produção em qualquer hora do dia. A energia hidrelétrica está se tornando mais valiosa porque pode fornecer energia limpa despachável. A Brookfield Asset Management e o Google assinaram um acordo-quadro em julho de 2025 para até 3.000 MW de energia hidrelétrica nos EUA ao longo de 20 anos, começando com 670 MW de instalações na Pensilvânia. A biomassa, o biogás e outras fontes renováveis continuam a atender locais com condições específicas de combustível, colocalização ou confiabilidade.
A energia geotérmica está projetada para expandir a um CAGR de 19,47% até 2032. Seu fator de capacidade de quase 90% a torna bem adequada para cargas de trabalho de inferência que exigem eletricidade contínua sem depender de armazenamento pareado. O Departamento de Energia dos EUA identifica a energia geotérmica como uma fonte potencial de energia confiável para data centers, particularmente onde os recursos podem ser desenvolvidos próximos à demanda. O projeto Cape Station da Fervo Energy em Utah está entregando 100 MW à rede em 2026 e está programado para atingir 500 MW até 2028. O Google contratou 396 MW do projeto sob um PPA de longo prazo. O setor de energia renovável para data centers também está considerando a energia geotérmica porque ela pode suportar reivindicações de energia granulares e correspondidas por hora. Essa qualidade pode se tornar mais importante à medida que o EnergyTag e programas de certificados comparáveis ganhem uso mais amplo. O mix de fontes resultante provavelmente continuará liderado pela energia solar, mas os recursos firmes terão maior valor em contratos para cargas de computação contínuas.



Por Modelo de Aquisição:
PPAs Virtuais Lideram, Geração no Local CresceOs PPAs virtuais ou financeiros detinham 38,17% do mercado de energia renovável para data centers por modelo de aquisição em 2026. Eles permitem que um comprador contrate com um projeto renovável sem exigir uma conexão física entre o projeto e cada instalação. Essa estrutura pode atender a provedores de nuvem que operam em múltiplos mercados de rede elétrica. Um único acordo pode combinar liquidação financeira com atributos renováveis que apoiam metas em toda a empresa. Os PPAs físicos fora do local são a segunda maior opção porque oferecem uma relação direta entre um projeto local e uma carga local. Os programas de energia verde de concessionárias, os certificados de energia renovável e as garantias de origem continuam relevantes para compradores menores que não têm recursos para celebrar contratos personalizados. A escolha entre esses modelos frequentemente depende do tamanho da carga, da localização, das regras legais e da capacidade do comprador de gerenciar o risco contratual. O mercado de energia renovável para data centers confere aos PPAs virtuais um papel claro onde escala e alcance geográfico são importantes.
A geração renovável no local está projetada para expandir a um CAGR de 19,26% até 2032. O congestionamento da rede elétrica e os longos prazos de interconexão tornam a geração local atraente onde uma instalação precisa de um caminho mais direto para o fornecimento. Os sistemas solares e de baterias no local também podem reduzir a exposição a tarifas elevadas de concessionárias em locais selecionados. Eles não eliminam a necessidade de energia confiável de um data center, portanto, geralmente fazem parte de um plano de energia mais amplo. O Japão ilustra a mudança em direção à aquisição corporativa, com 148 transações de PPA corporativo anunciadas em 2025. O ambiente de política europeia também valoriza a verificação do fornecimento local de energia renovável para instalações sujeitas a obrigações energéticas obrigatórias. Os sistemas no local podem, portanto, se tornar uma rota prática para instalações empresariais e de borda que não conseguem garantir contratos de múltiplos gigawatts. O modelo não substitui o fornecimento de concessionárias, mas pode reduzir os riscos de prazo e confiabilidade em mercados restritos.
Por Configuração de Projeto:
Projetos Independentes Prevalecem, Soluções de Firmeza Ganham EspaçoOs projetos renováveis independentes detinham 54,09% de participação por configuração de projeto em 2026. Os projetos de tecnologia única de energia solar e eólica têm estruturas de financiamento estabelecidas, contratos familiares e benchmarks de preços mais claros. Essas características reduzem o tempo de transação para compradores e desenvolvedores. Elas também permitem que os operadores adicionem capacidade renovável em etapas à medida que a carga de seus data centers aumenta. Os projetos híbridos que combinam energia solar e eólica estão ganhando popularidade porque seus perfis de produção podem se complementar. Os projetos renováveis com armazenamento em baterias também estão se expandindo onde as tarifas de uso por horário ou os termos contratuais exigem maior certeza de entrega. A demanda por projetos complexos é sustentada por compradores que atribuem um prêmio à eletricidade limpa e confiável. Ainda assim, o formato independente mais simples continua útil para correspondência anual e para compradores que podem gerenciar necessidades residuais de fornecimento por meio de outros arranjos.
Os projetos renováveis com outras soluções de firmeza estão projetados para expandir a um CAGR de 20,04% até 2032. Esta categoria inclui sistemas geotérmicos aprimorados, resposta à demanda, usinas virtuais de energia e co-localização de reatores modulares pequenos. A Agência Internacional de Energia informou que os acordos condicionais de compra de energia de data centers com projetos de reatores modulares pequenos atingiram 45 GW em abril de 2026. Esses arranjos são relevantes para campi que têm metas contratuais de energia sem carbono 24 horas por dia, 7 dias por semana. Eles podem reduzir a exposição aos limites da energia solar e eólica durante períodos de baixa produção. Eles também exigem maior diligência técnica, maiores compromissos de capital e planejamento de desenvolvimento mais longo do que um PPA convencional. O setor de energia renovável para data centers está tratando a firmeza como parte central da nova aquisição de hiperescala, em vez de uma adição opcional. Essa mudança está ampliando o pool de fornecedores elegíveis para participar de grandes programas de energia.

Por Duração do Contrato:
Contratos de Longo Prazo Dominam o MercadoOs contratos de longo prazo detinham 57,63% de participação em 2026. Também estão projetados para expandir a um CAGR de 18,87% até 2032. Prazos de 15 a 25 anos oferecem aos desenvolvedores de energia renovável um fluxo de caixa previsível que pode suportar o financiamento de dívida de projetos. Para os compradores de data centers, esses acordos melhoram a visibilidade sobre os custos e o fornecimento futuro de energia. Isso é particularmente relevante à medida que grandes campi de inteligência artificial são planejados vários anos antes de atingirem a carga total. Os contratos de médio prazo fornecem uma ponte enquanto projetos maiores são desenvolvidos. Os acordos de curto prazo são mais frequentemente usados para cobrir necessidades residuais ou por compradores com cargas menores e menos certas. A posição de liderança dos contratos de longo prazo mostra o quão estreitamente o desenvolvimento de grandes data centers está vinculado ao financiamento de projetos renováveis.
O portfólio de 3 PPAs da Clearway Energy Group com o Google em janeiro de 2026 mostra a escala dessa abordagem. Os acordos totalizam 1,17 GW nos estados do Missouri, Texas e Virgínia Ocidental, com durações de até 20 anos. Tais contratos podem subsidiar grandes investimentos em infraestrutura renovável, ao mesmo tempo em que oferecem aos compradores uma fonte segura de fornecimento. A Agência Internacional de Energia identifica os PPAs de longo prazo como um mecanismo importante para o financiamento de nova capacidade renovável. Ao mesmo tempo, a concentração entre um pequeno número de compradores muito grandes pode aumentar a exposição para os desenvolvedores se um comprador mudar sua abordagem de aquisição. Os desenvolvedores, portanto, provavelmente valorizarão uma base mais ampla de clientes de data centers de médio e grande porte. Os contratos de longo prazo continuarão sendo centrais, mas a diversificação do portfólio será importante para ambas as contrapartes.
Por Objetivo Principal de Aquisição:
Otimização de Custos Lidera, Correspondência CresceA otimização do custo de eletricidade detinha 32,49% do mercado de energia renovável para data centers por objetivo principal de aquisição em 2026. Para provedores de colocalização e operadores empresariais, a aquisição de energia renovável é frequentemente avaliada primeiro como um meio de gerenciar os custos de eletricidade. Os acordos de longo prazo podem limitar a exposição a preços spot voláteis quando o preço do contrato é estabelecido em condições favoráveis. A redução de emissões é o segundo maior objetivo porque grandes empresas enfrentam metas internas e requisitos de sustentabilidade da cadeia de suprimentos. A segurança de fornecimento de longo prazo também está ganhando relevância em regiões onde a confiabilidade da rede elétrica e o prazo de conexão são incertos. Esses objetivos podem se sobrepor no mesmo contrato, mas o objetivo principal molda o mix de tecnologia e a duração selecionados pelo comprador. O mercado de energia renovável para data centers continua a apoiar a aquisição focada em custos porque a eletricidade continua sendo uma despesa operacional importante.
A correspondência de energia renovável está projetada para expandir a um CAGR de 19,02% até 2032. A mudança está indo além dos certificados anuais em direção à correspondência de energia sem carbono por hora e por localização específica. O Google tornou a energia sem carbono 24 horas por dia, 7 dias por semana uma parte central de sua abordagem de eletricidade limpa. Atingir tais metas requer um portfólio que inclua energia solar, eólica, armazenamento, energia geotérmica, energia hidrelétrica e energia nuclear. Isso aumenta o custo e a complexidade da aquisição para operadores sem poder de compra de hiperescala. O setor de energia renovável para data centers está, portanto, vendo uma divisão entre a correspondência anual simples e a correspondência horária detalhada. Esta última pode fornecer uma ligação mais forte entre o consumo de eletricidade e a geração limpa local. Também cria demanda por fornecedores capazes de gerenciar despacho, certificados e liquidação em múltiplas tecnologias.
Por Tamanho do Data Center:
Operadores de Hiperescala Definem a Escala de AquisiçãoAs instalações de hiperescala detinham 54,26% de participação por tamanho de data center em 2026. Estão projetadas para expandir a um CAGR de 19,04% até 2032. Um campus de hiperescala de 500 MW pode distribuir o trabalho jurídico, financeiro e técnico de PPAs complexos por uma carga muito maior do que um site menor consegue. Isso cria uma vantagem na negociação de contratos de portfólio e no apoio ao desenvolvimento de novos projetos. A Agência Internacional de Energia informou que as despesas de capital de 5 grandes empresas de tecnologia superaram 400 bilhões de USD em 2025 e deviam aumentar 75% em 2026. Esse investimento está sustentando a demanda por contratos renováveis em uma escala que molda os pipelines de desenvolvedores. Os grandes data centers formam o próximo nível e estão cada vez mais entrando no mercado de PPAs à medida que a adoção empresarial de inteligência artificial aumenta suas necessidades de energia. As instalações médias e pequenas dependem mais frequentemente de programas de concessionárias, certificados e contratos mais curtos.
Os compradores de hiperescala também influenciam o ambiente de contratação mais amplo. Seus grandes acordos estabelecem modelos e relacionamentos com desenvolvedores que podem ser usados posteriormente por operadores menores. As 148 transações de PPA corporativo anunciadas no Japão em 2025 mostram como um ecossistema de aquisição maduro pode apoiar mais compradores. O mercado de energia renovável para data centers se beneficia quando grandes compradores estabelecem demanda por projetos que podem posteriormente atender a vários grupos de clientes. No entanto, instalações menores ainda enfrentam limitações devido a seus prazos de arrendamento mais curtos e cargas de energia mais baixas. Serviços de agregação e contratos padronizados podem ajudar a reduzir essas barreiras. A vantagem estrutural dos operadores de hiperescala permanecerá significativa porque eles podem se comprometer antecipadamente e assumir mais riscos de projeto. Sua atividade provavelmente continuará definindo o ritmo para adições de capacidade e para a adoção de fornecimento limpo firme.
Por Tipo de Data Center:
Provedores de Nuvem Impulsionam a Demanda RenovávelOs provedores de serviços em nuvem detinham 57,21% do mercado de energia renovável para data centers por tipo de data center em 2026. Estão projetados para expandir a um CAGR de 18,79% até 2032. Suas grandes pegadas de campus e operações multirregionais permitem que assinem PPAs de portfólio em vários mercados de energia. Isso lhes dá a escala para apoiar projetos renováveis de grande escala e combinar diferentes tecnologias em um único programa. Google, Microsoft, Amazon e Meta contrataram um total combinado de 16.777 MW de renováveis corporativos em 2025. O Google sozinho contratou mais de 12 GW de nova energia limpa durante o ano. Essas decisões influenciam o investimento dos desenvolvedores porque os contratos dos principais provedores de nuvem fornecem evidências claras de demanda de longo prazo. Eles também incentivam o uso de tecnologias menos estabelecidas quando o fornecimento convencional não consegue atender às metas de energia limpa 24 horas por dia, 7 dias por semana.
Os provedores de colocalização são o segundo maior grupo e usam a aquisição de energia renovável para atender às expectativas de seus inquilinos de hiperescala. Seus clientes avaliam cada vez mais o perfil de carbono da infraestrutura arrendada. Os data centers empresariais e de borda continuam sendo uma parte menor do mercado de energia renovável para data centers porque têm cargas menores e menos recursos para PPAs complexos. Muitos desses operadores usam programas de energia verde de concessionárias ou certificados de energia renovável como primeiro passo. A Diretiva de Relatórios de Sustentabilidade Corporativa da União Europeia também está aumentando a atenção à divulgação de eletricidade do Escopo 2 entre grandes empresas. As expectativas de conformidade poderiam ampliar a demanda por aquisição de energia renovável além dos maiores provedores de nuvem. A oportunidade prática reside em oferecer contratos mais simples e soluções locais a operadores sem capacidade de compra de hiperescala. Isso permitiria que os fornecedores atendessem a uma base mais ampla sem exigir que cada comprador gerencie um PPA personalizado.
Análise Geográfica
América do Norte: Âncora Estrutural para Aquisição em Grande Escala
A América do Norte detinha 42,03% da participação do mercado de energia renovável para data centers em 2026. A região combina capacidade de hiperescala, estruturas de PPA estabelecidas e grandes recursos de energia solar e eólica. Os operadores estão diversificando além da energia solar independente para energia eólica, hidrelétrica, armazenamento e energia geotérmica, conforme ilustrado pelo acordo de 1,9 GW do Google com a Xcel Energy e seu acordo-quadro de energia hidrelétrica com a Brookfield. O acesso à rede elétrica está moldando a localização dos projetos e o valor dos contratos, enquanto o Canadá adiciona fornecimento de energia hidrelétrica e o México atrai investimentos iniciais em data centers.
Oriente Médio: Energia Limpa e Investimento em Data Centers Convergem
O Oriente Médio está projetado para expandir a um CAGR de 19,31% até 2032. Programas renováveis apoiados pelo Estado, tarifas baixas de energia solar e eólica e planos de infraestrutura de inteligência artificial estão sustentando esse ritmo. Os Emirados Árabes Unidos tinham 7,5 GW de capacidade renovável operacional em 2026 e iniciaram um projeto solar de 5,2 GW com 19 GWh de armazenamento em baterias para entregar 1 GW de eletricidade renovável de carga base. A DataVolt e a NEOM assinaram um acordo em fevereiro de 2025 para um campus de data center de inteligência artificial de emissão líquida zero de 5 bilhões de USD e 1,5 GW em Oxagon, enquanto o programa renovável da Arábia Saudita tem como meta 50% de eletricidade renovável até 2030.
Europa, Ásia-Pacífico, América do Sul e África: Regulamentação e Demanda Emergente Moldam o Crescimento
A aquisição de energia renovável na Europa é moldada por regras de energia e divulgação, incluindo o requisito de 100% de eletricidade renovável para data centers da Alemanha, em vigor a partir de janeiro de 2027, e o Pacto de Data Centers do Reino Unido. Na região da Ásia-Pacífico, a atividade de PPA corporativo do Japão e o Programa Corporativo de Energia Verde da Malásia são opções cada vez mais atraentes para compradores, incluindo o PPA malásio de 21 anos da TotalEnergies com o Google para 1 TWh de eletricidade renovável certificada. Uttar Pradesh tem como meta 50% de adoção de energia renovável para novos data centers até 2030 e oferece incentivos para taxas de eletricidade e encargos de transmissão para instalações abastecidas por fontes renováveis.[3] A América do Sul está avançando por meio do apoio político baseado em sustentabilidade do Brasil, enquanto a África está em um estágio mais inicial de investimento em data centers relacionados à nuvem. Nessas regiões, a política, o acesso à transmissão e os certificados credíveis determinarão o ritmo de uma aquisição de energia limpa mais detalhada.
Cenário Competitivo
Concentração do Mercado
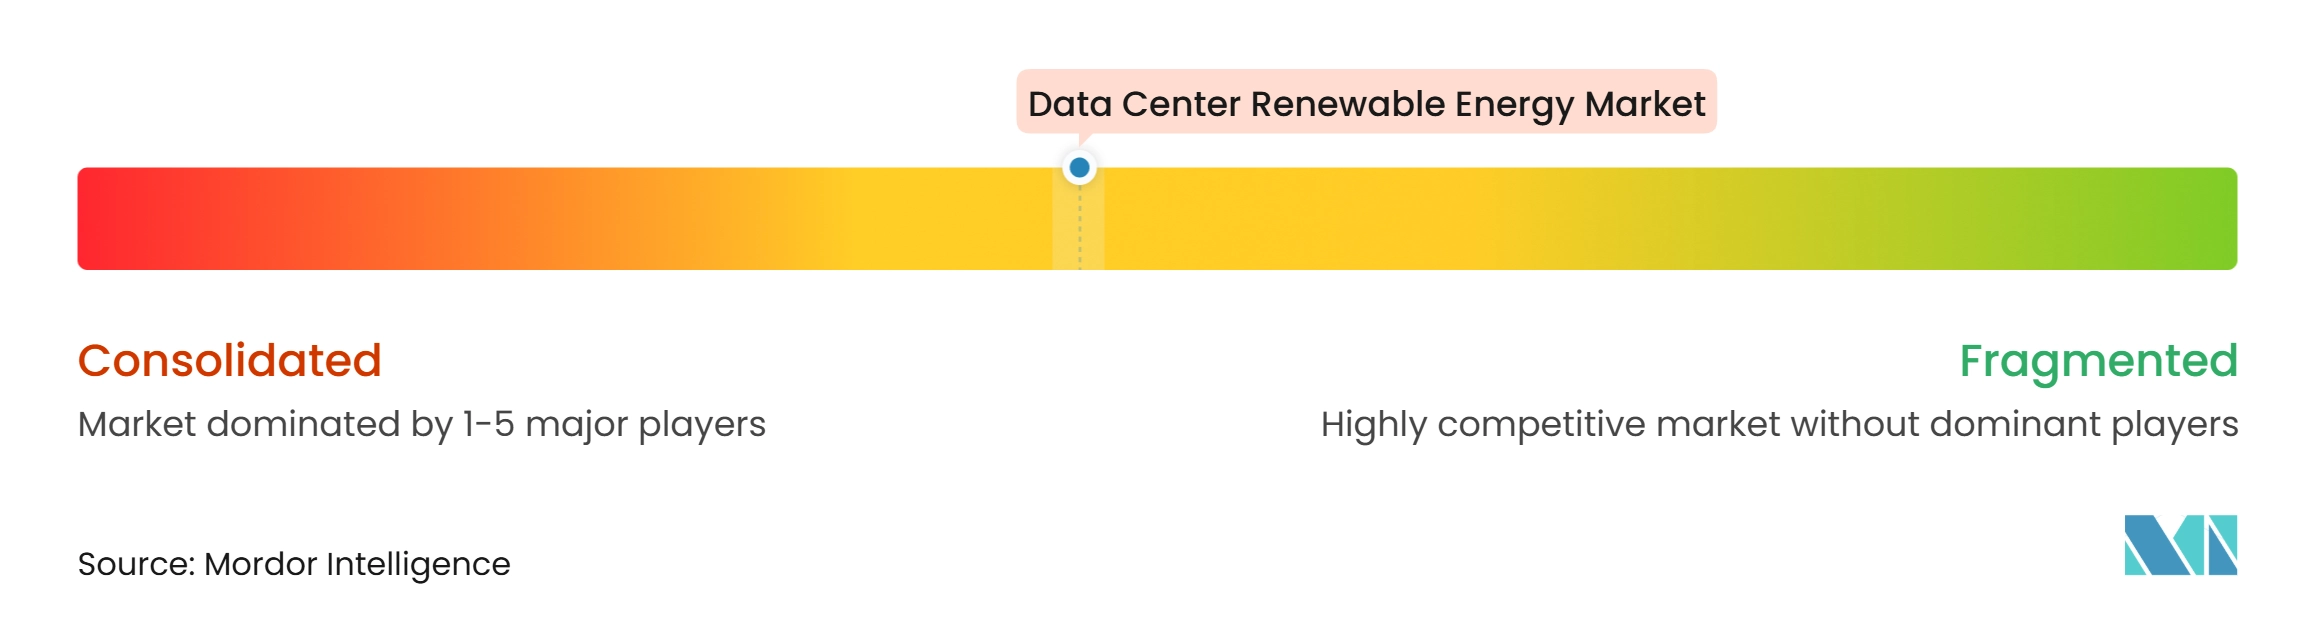
O mercado de energia renovável para data centers é moderadamente concentrado entre grandes produtores independentes de energia, concessionárias e desenvolvedores renováveis especializados. Grandes empresas de nuvem e mídia social atuam como âncoras de demanda porque seus contratos moldam o prazo, a qualidade de crédito e a seleção de tecnologia. Os fornecedores precisam de alcance geográfico e amplitude técnica porque a energia limpa 24 horas por dia, 7 dias por semana exige mais do que energia solar e eólica. As filas de interconexão, os longos períodos de desenvolvimento e o capital necessário para contratos em escala de gigawatt limitam a entrada rápida. A força competitiva, portanto, depende da capacidade de fornecer fornecimento limpo e firme, armazenamento ou portfólios coordenados.
A Iberdrola e a Echelon Data Centers formaram uma joint venture em julho de 2025 para o projeto Madrid Sur de 144 MW, com uma conexão de rede de 230 MW, energia solar no local planejada e fornecimento de energia limpa da Iberdrola. O acordo mostra como as concessionárias podem assumir um papel de capital em infraestrutura de data centers. A Fervo Energy está construindo uma posição em energia geotérmica aprimorada por meio do Cape Station e de seu PPA com o Google. A Brookfield e o Google também usaram um grande acordo-quadro de energia hidrelétrica para garantir fornecimento limpo de longa duração. Esses exemplos vinculam a propriedade de projetos, a geração firme e a contratação de longo prazo como capacidades competitivas.
Oportunidades permanecem em energia limpa firme para operadores abaixo do nível de hiperescala, sistemas no local para instalações de borda e empresariais, e locais emergentes no Sudeste Asiático, Índia e África Subsaariana. As plataformas de gestão de energia podem coordenar geração, armazenamento e uso de eletricidade em portfólios de múltiplas fontes para correspondência horária. O EnergyTag fornece uma estrutura para certificados de energia baseados em tempo que podem suportar reivindicações detalhadas de eletricidade limpa. Uma pontuação de concentração de mercado de 5 reflete a concentração moderada relatada e a presença de barreiras substanciais à entrada, enquanto nenhuma participação combinada dos principais players foi fornecida.
Líderes do Setor de Energia Renovável para Data Centers
-
Ørsted A/S
-
Iberdrola, S.A.
-
Enel Green Power S.p.A.
-
Brookfield Renewable Partners L.P.
-
NextEra Energy Resources, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável para Data Centers Empresas cobertas neste relatório
- NextEra Energy Resources, LLC
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- Ørsted A/S
- RWE AG
- EDP Renováveis, S.A.
- Brookfield Renewable Partners L.P.
- The AES Corporation
- Invenergy LLC
- Lightsource Renewable Energy Holdings Limited
- ENGIE S.A.
- Statkraft AS
- Clearway Energy Group LLC
- Canadian Solar Inc.
- JinkoSolar Holding Co., Ltd.
- First Solar, Inc.
- BayWa r.e. AG
- Abu Dhabi Future Energy Company PJSC
- ACWA Power Company
- Adani Green Energy Limited
- Adani Green Energy
Desenvolvimentos industriais recentes em Mercado de Energia Renovável para Data Centers
- Março de 2026: A Cosmo Eco Power celebrou um PPA Corporativo com a Saison Technology para fornecer energia eólica da Fazenda Eólica Aizu-Wakamatsu aos data centers da Saison a partir de abril de 2026, permitindo que o operador alcance 100% de uso de energia renovável em todas as instalações.
- Fevereiro de 2026: A RWE e a Amazon assinaram um PPA de 110 MW para energia eólica offshore do projeto Nordseecluster B na Alemanha, com base em um acordo-quadro estratégico de junho de 2025 que vincula a energia renovável da RWE aos serviços de nuvem e inteligência artificial da Amazon Web Services.
- Fevereiro de 2026: A Microsoft anunciou que correspondeu 100% do seu consumo anual de eletricidade com energia renovável no ano fiscal de 2025 pela primeira vez, tendo contratado 40 GW de nova energia renovável em 26 países, com 19 GW já em operação.
- Janeiro de 2026: A Clearway Energy Group assinou 3 PPAs de longo prazo com o Google totalizando 1,17 GW nos estados do Missouri, Texas e Virgínia Ocidental, representando mais de 2,4 bilhões de USD em investimentos em infraestrutura de energia limpa, com durações de contrato de até 20 anos.
Escopo do Relatório Global do Mercado de Energia Renovável para Data Centers
O Mercado de Energia Renovável para Data Centers reflete a crescente integração de soluções de energia limpa e sustentável nas operações de data centers para atender à crescente demanda de eletricidade e reduzir o impacto ambiental. O mercado é impulsionado pela crescente adoção de energia renovável, pelos compromissos corporativos de sustentabilidade, pela otimização dos custos de energia e pela necessidade de um fornecimento de energia confiável e de longo prazo.
O Relatório do Mercado de Energia Renovável para Data Centers é Segmentado por Fonte de Energia Renovável (Energia Solar, Energia Eólica, Energia Hidrelétrica, Energia Geotérmica, Energia de Biomassa e Biogás e Outras Fontes Renováveis), Modelo de Aquisição (Geração Renovável no Local, PPAs Físicos Fora do Local, PPAs Virtuais ou Financeiros, Programas de Energia Verde de Concessionárias e Certificados de Energia Renovável e Garantias de Origem), Configuração de Projeto (Projetos Renováveis Independentes, Projetos Renováveis Híbridos, Projetos Renováveis com Armazenamento em Baterias e Projetos Renováveis com Outras Soluções de Firmeza), Duração do Contrato (Contratos de Curto Prazo, Contratos de Médio Prazo e Contratos de Longo Prazo), Objetivo Principal de Aquisição (Otimização do Custo de Eletricidade, Redução de Emissões, Correspondência de Energia Renovável e Segurança de Fornecimento de Longo Prazo), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (América do Norte, América do Sul, Europa, Oriente Médio, África e Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MWh/GWh).
Visão geral da segmentação
| Energia Solar |
| Energia Eólica |
| Energia Hidrelétrica |
| Energia Geotérmica |
| Energia de Biomassa e Biogás |
| Outras Fontes Renováveis |
| Geração Renovável no Local |
| PPAs Físicos Fora do Local |
| PPAs Virtuais ou Financeiros |
| Programas de Energia Verde de Concessionárias |
| Certificados de Energia Renovável e Garantias de Origem |
| Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos |
| Projetos Renováveis com Armazenamento em Baterias |
| Projetos Renováveis com Outras Soluções de Firmeza |
| Contratos de Curto Prazo |
| Contratos de Médio Prazo |
| Contratos de Longo Prazo |
| Otimização do Custo de Eletricidade |
| Redução de Emissões |
| Correspondência de Energia Renovável |
| Segurança de Fornecimento de Longo Prazo |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem |
| Empresarial e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Restante da Europa | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
| Por Fonte de Energia Renovável | Energia Solar | |
| Energia Eólica | ||
| Energia Hidrelétrica | ||
| Energia Geotérmica | ||
| Energia de Biomassa e Biogás | ||
| Outras Fontes Renováveis | ||
| Por Modelo de Aquisição | Geração Renovável no Local | |
| PPAs Físicos Fora do Local | ||
| PPAs Virtuais ou Financeiros | ||
| Programas de Energia Verde de Concessionárias | ||
| Certificados de Energia Renovável e Garantias de Origem | ||
| Por Configuração de Projeto | Projetos Renováveis Independentes | |
| Projetos Renováveis Híbridos | ||
| Projetos Renováveis com Armazenamento em Baterias | ||
| Projetos Renováveis com Outras Soluções de Firmeza | ||
| Por Duração do Contrato | Contratos de Curto Prazo | |
| Contratos de Médio Prazo | ||
| Contratos de Longo Prazo | ||
| Por Objetivo Principal de Aquisição | Otimização do Custo de Eletricidade | |
| Redução de Emissões | ||
| Correspondência de Energia Renovável | ||
| Segurança de Fornecimento de Longo Prazo | ||
| Por Tamanho do Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocalização | |
| Provedores de Serviços em Nuvem | ||
| Empresarial e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Restante da Europa | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável para data centers?
O tamanho do mercado de energia renovável para data centers está projetado para crescer de 14,81 bilhões de USD em 2026 para 42,37 bilhões de USD até 2032 a um CAGR de 18,27%.
Qual fonte renovável lidera a aquisição de energia para data centers?
A energia solar liderou por fonte com 46,32% de participação em 2026, apoiada por ciclos de desenvolvimento curtos e ampla disponibilidade geográfica.
Por que os data centers estão assinando PPAs renováveis?
Os PPAs ajudam os operadores a garantir fornecimento de longo prazo, gerenciar custos de energia e apoiar os compromissos corporativos de eletricidade limpa.
O que está impulsionando o uso de energia geotérmica em data centers?
A energia geotérmica está projetada para expandir a um CAGR de 19,47% porque seu fator de capacidade de quase 90% suporta cargas de trabalho contínuas de inferência de inteligência artificial.
Qual região tem a maior expansão projetada?
O Oriente Médio está projetado para expandir a um CAGR de 19,31% até 2032, apoiado por programas de investimento renovável e projetos de data centers de inteligência artificial.
Como os contratos renováveis de longo prazo apoiam os data centers?
Os contratos de longo prazo detinham 57,63% de participação em 2026 e podem melhorar a visibilidade dos custos de energia, ao mesmo tempo em que ajudam os desenvolvedores a financiar novos projetos de energia limpa.