
Marktgröße und Marktanteile für erneuerbare Energien in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 18.31 Milliarden US-Dollar |
| Marktgröße (2032) | 42.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.27 % |
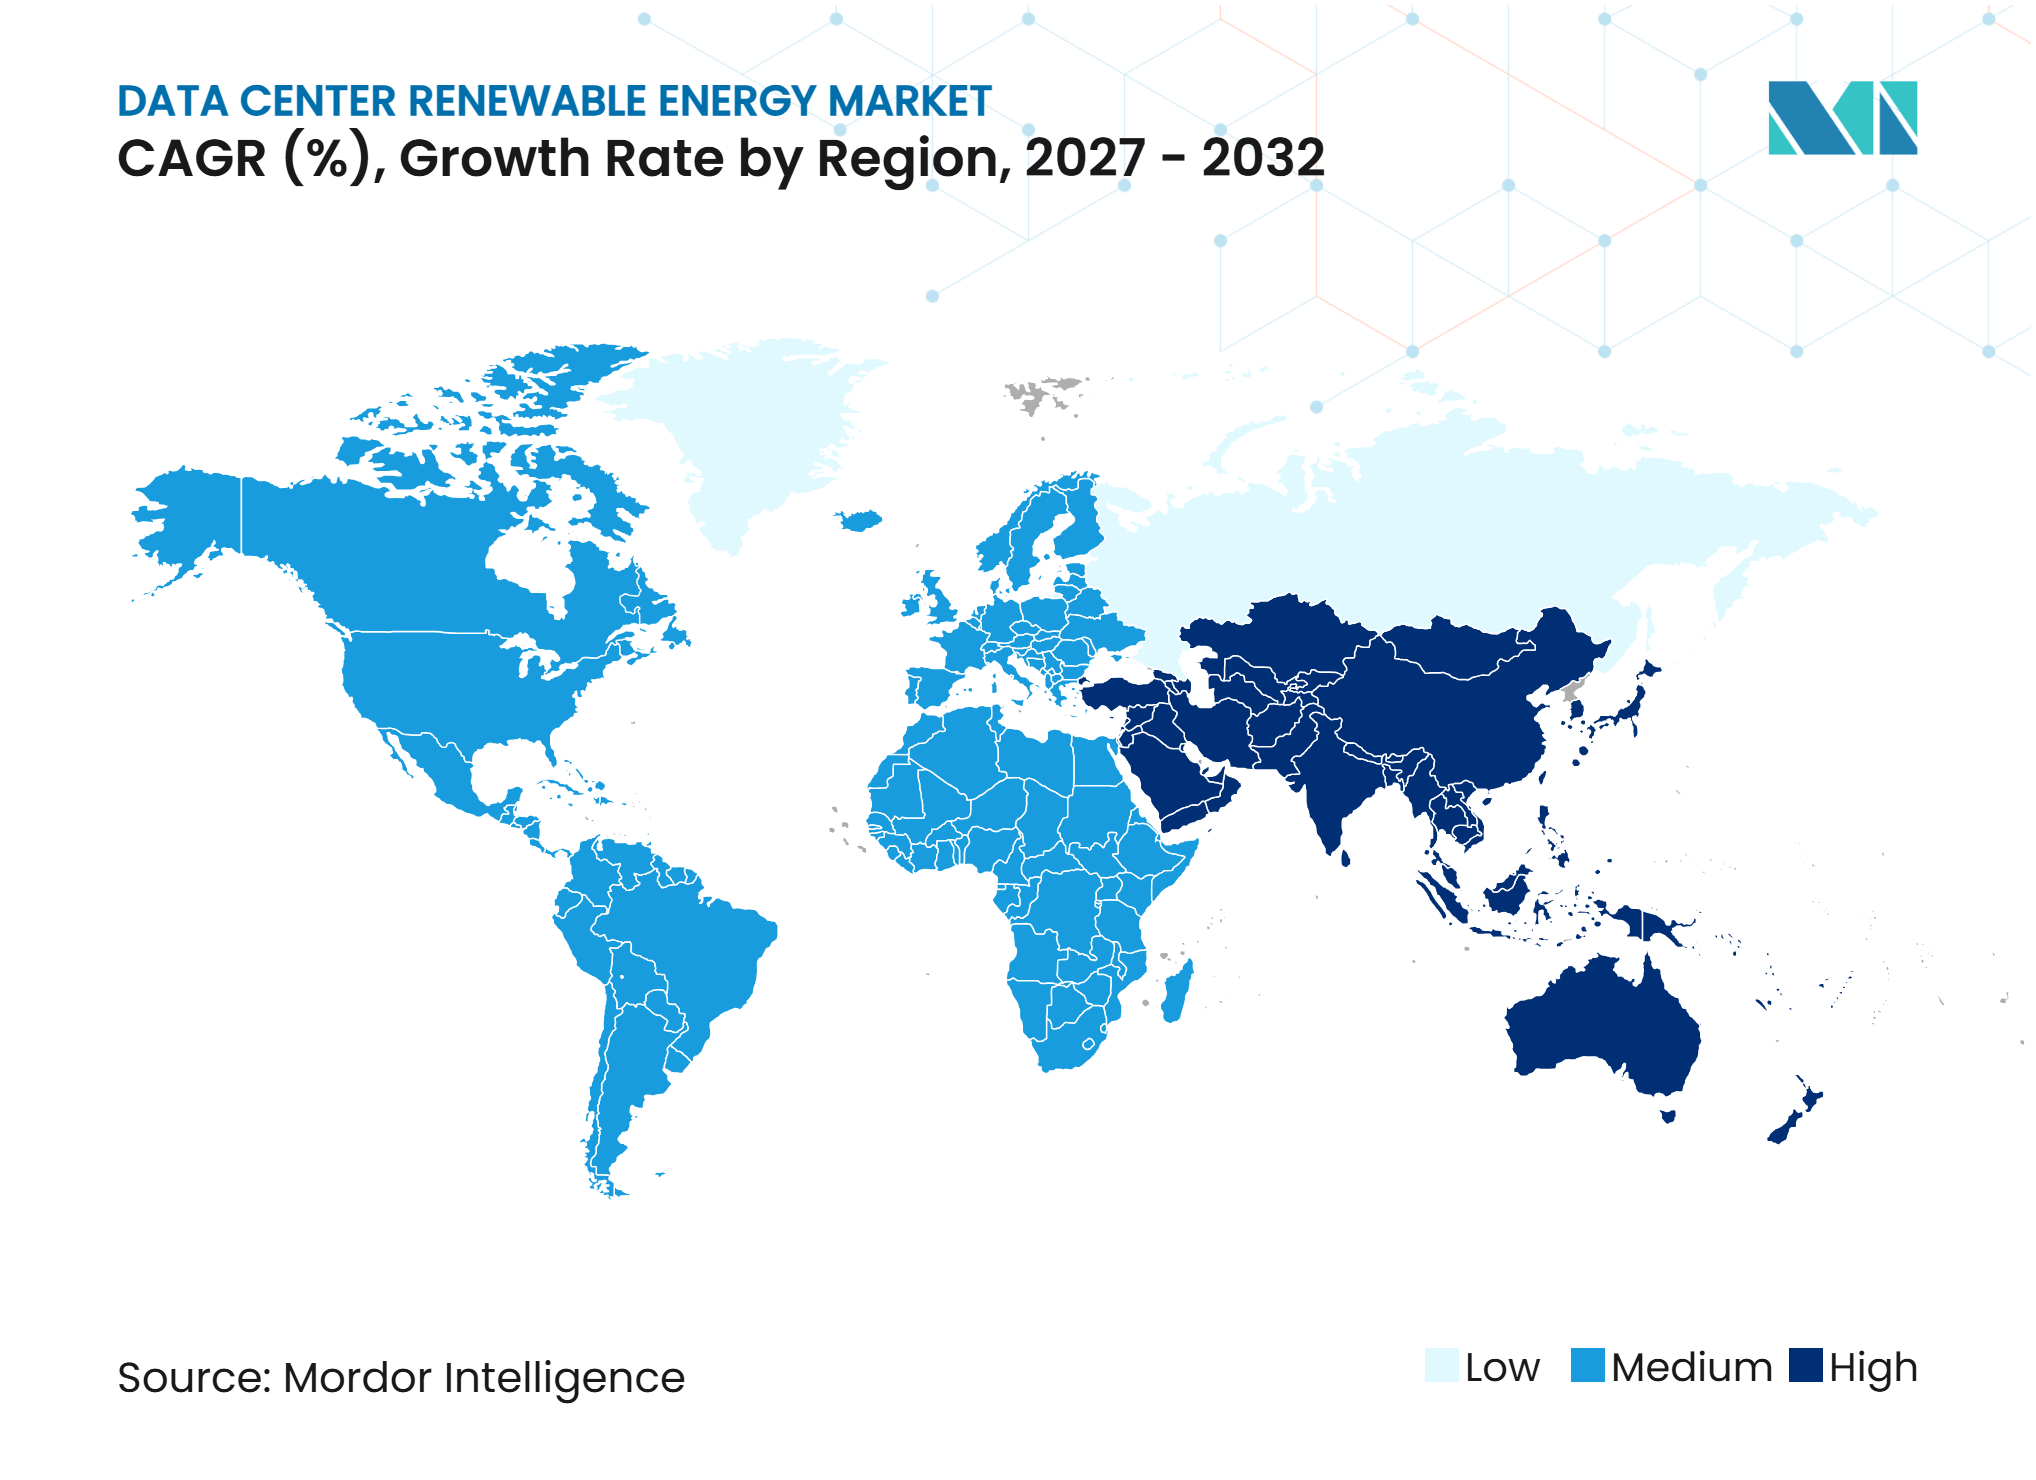
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für erneuerbare Energien in Rechenzentren von Mordor Intelligence
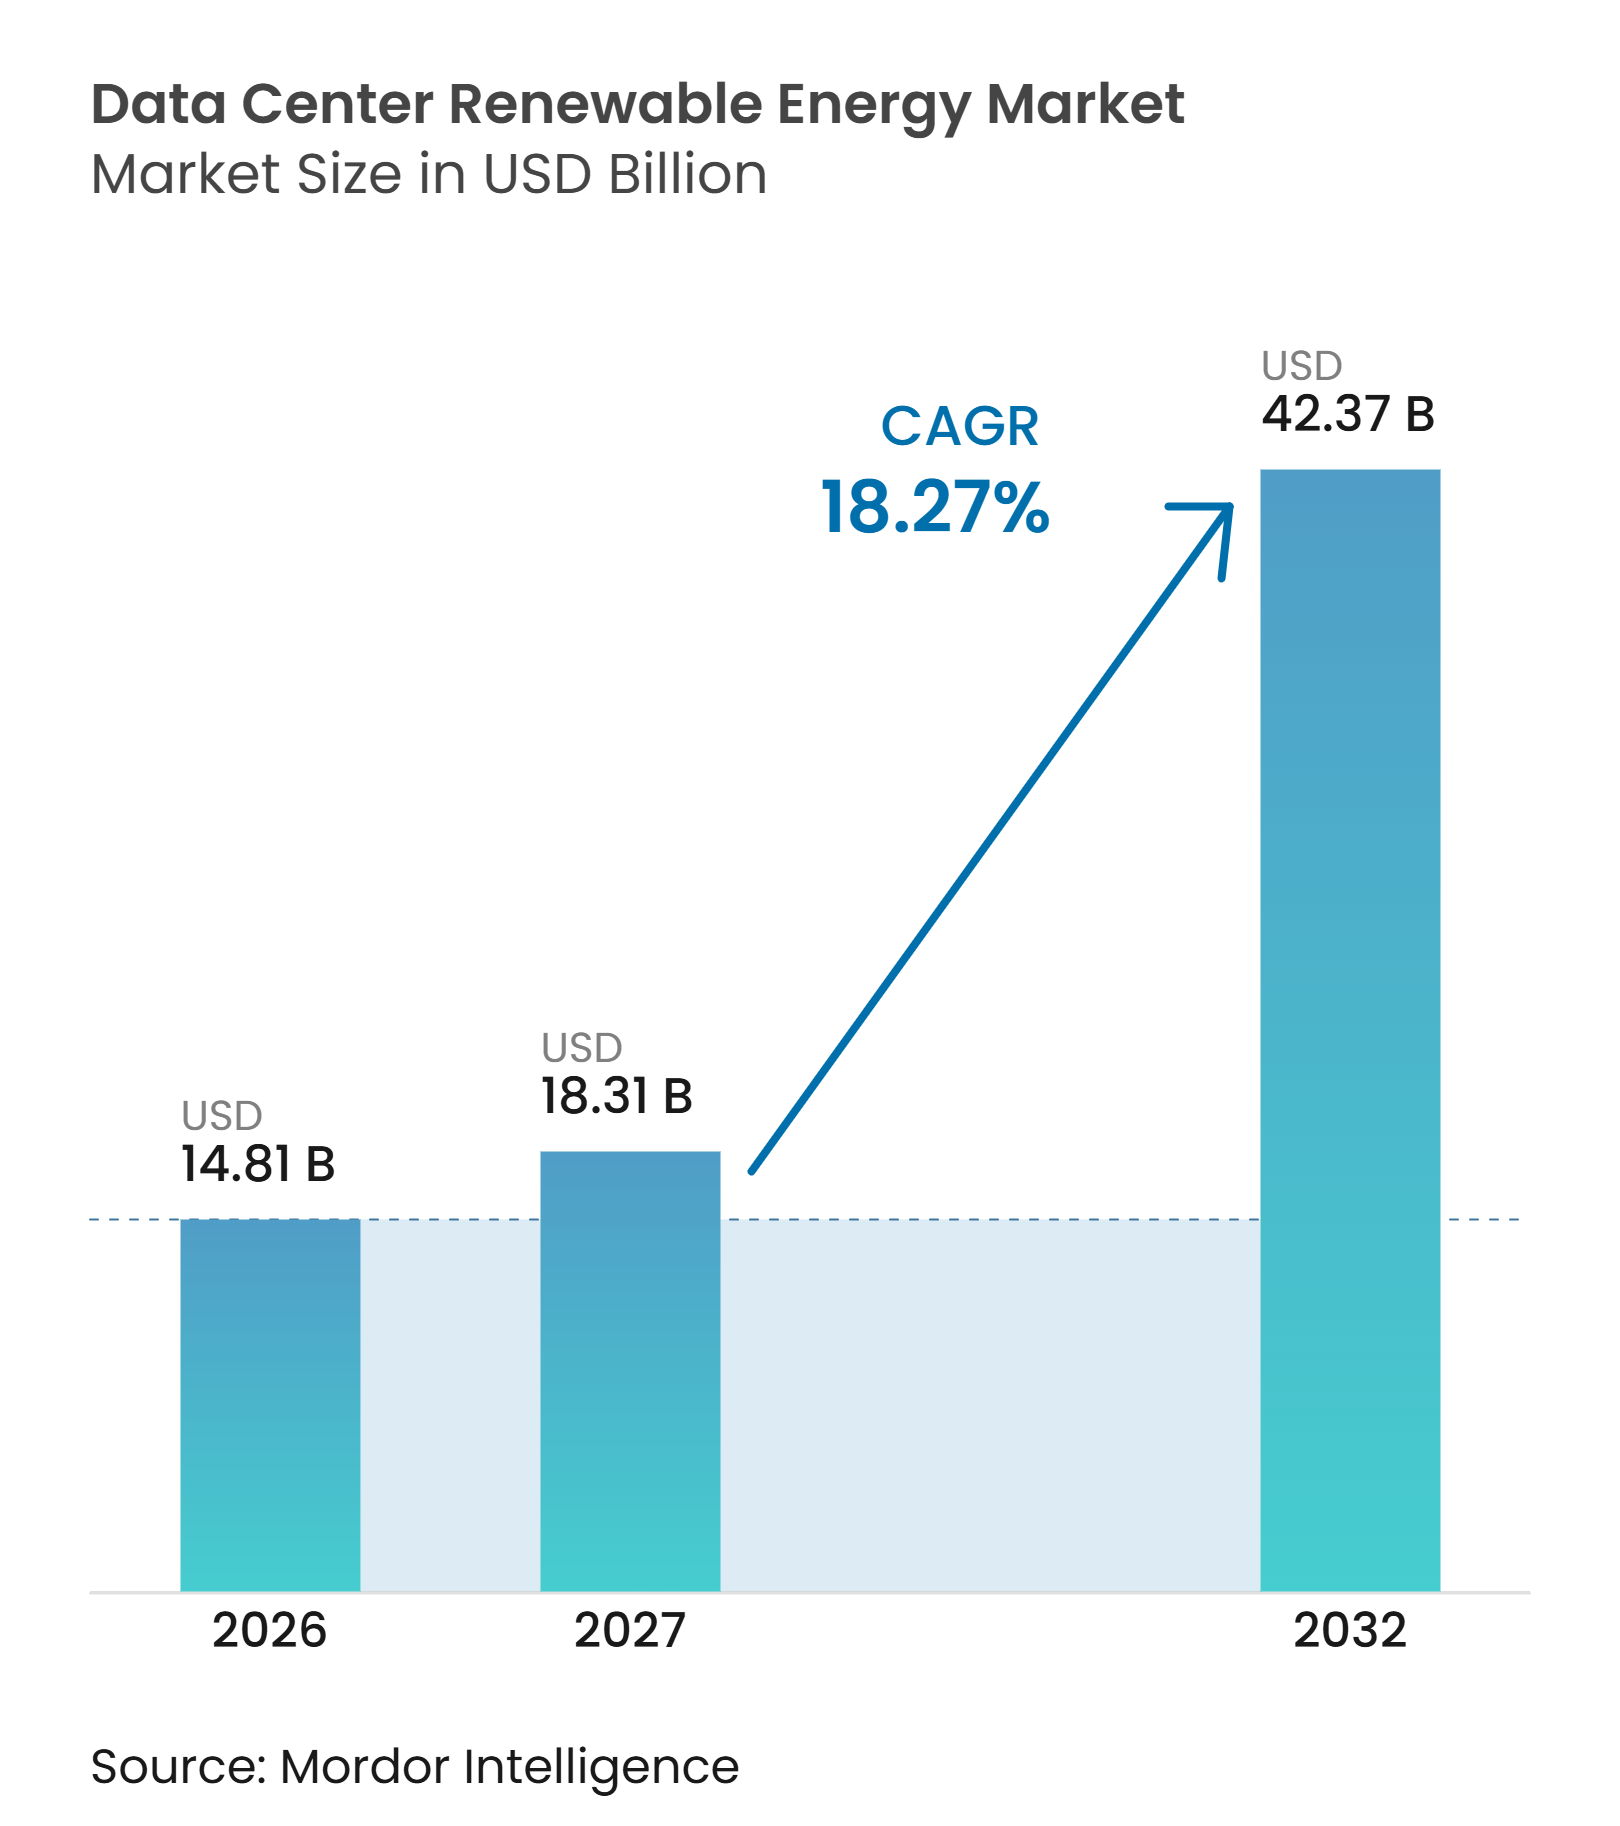
Die Marktgröße für erneuerbare Energien in Rechenzentren wird voraussichtlich von 14,81 Milliarden USD im Jahr 2026 auf 18,31 Milliarden USD im Jahr 2027 und bis 2032 auf 42,37 Milliarden USD anwachsen, was einem CAGR von 18,27 % zwischen 2027 und 2032 entspricht. Volumenmäßig wird der Markt für 2026 auf 197,46 Millionen GWh und für 2027 auf 244,13 Millionen GWh geschätzt und soll bis 2032 516,19 Millionen GWh erreichen, bei einem CAGR von 16,19 % über den Zeitraum 2027–2032. KI-Training und Inferenz-Workloads erhöhen den Strombedarf schneller, als herkömmliche Planungsmodelle für Rechenzentren bewältigen können. Die Beschaffung erneuerbarer Energien ist daher zu einem Bestandteil der Stromverfügbarkeitsplanung und der langfristigen Kostenkontrolle geworden und nicht mehr eine separate Nachhaltigkeitsaktivität. Große Betreiber nutzen langfristige Verträge und Portfolios, die mehrere Technologien kombinieren, um die Versorgung in ihren Betriebsregionen zu sichern. Netzüberlastung und Abregelung steigern den Wert von Speichern, Geothermie, Wasserkraft und anderen gesicherten sauberen Ressourcen. Diese Bedingungen begünstigen Käufer, die sich zu großen Verträgen verpflichten können, und schaffen gleichzeitig Chancen für Anbieter, die zuverlässige Energie in der Nähe neuer Rechenzentrumscampusse anbieten können.
Wichtigste Erkenntnisse des Berichts
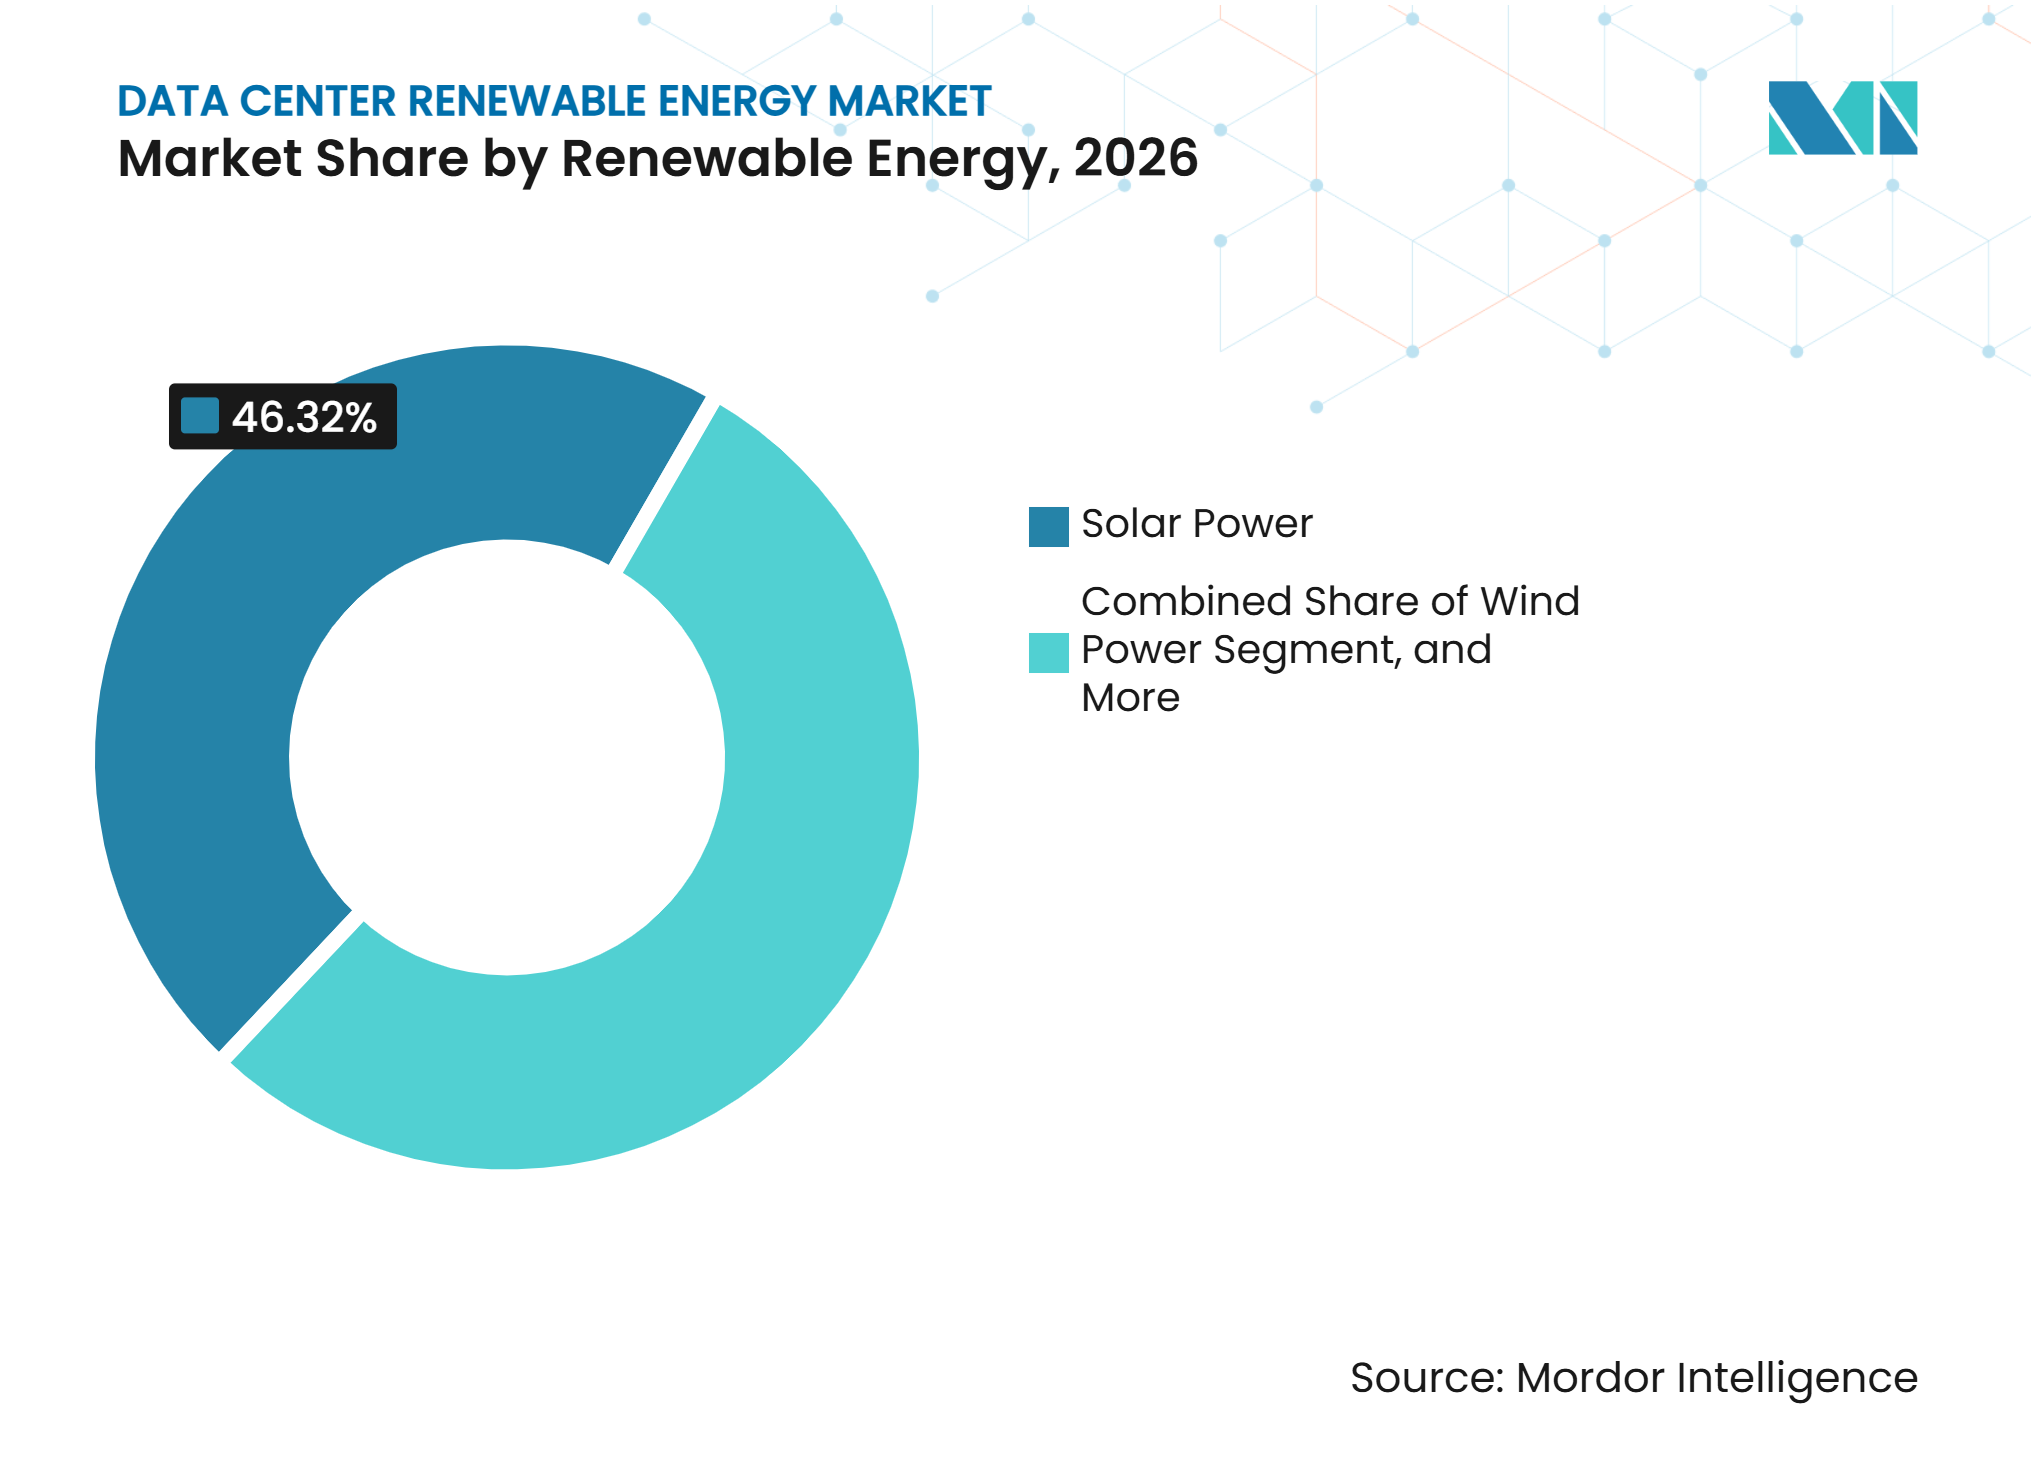
- Nach erneuerbarer Energiequelle hielt Solarenergie im Jahr 2026 einen Marktanteil von 46,32 % am Markt für erneuerbare Energien in Rechenzentren, während Geothermie bis 2032 voraussichtlich mit einem CAGR von 19,47 % wachsen wird.
- Nach Beschaffungsmodell hielten virtuelle oder finanzielle PPAs im Jahr 2026 einen Umsatzanteil von 38,17 %, während die Vor-Ort-Erzeugung erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 19,26 % wachsen wird.
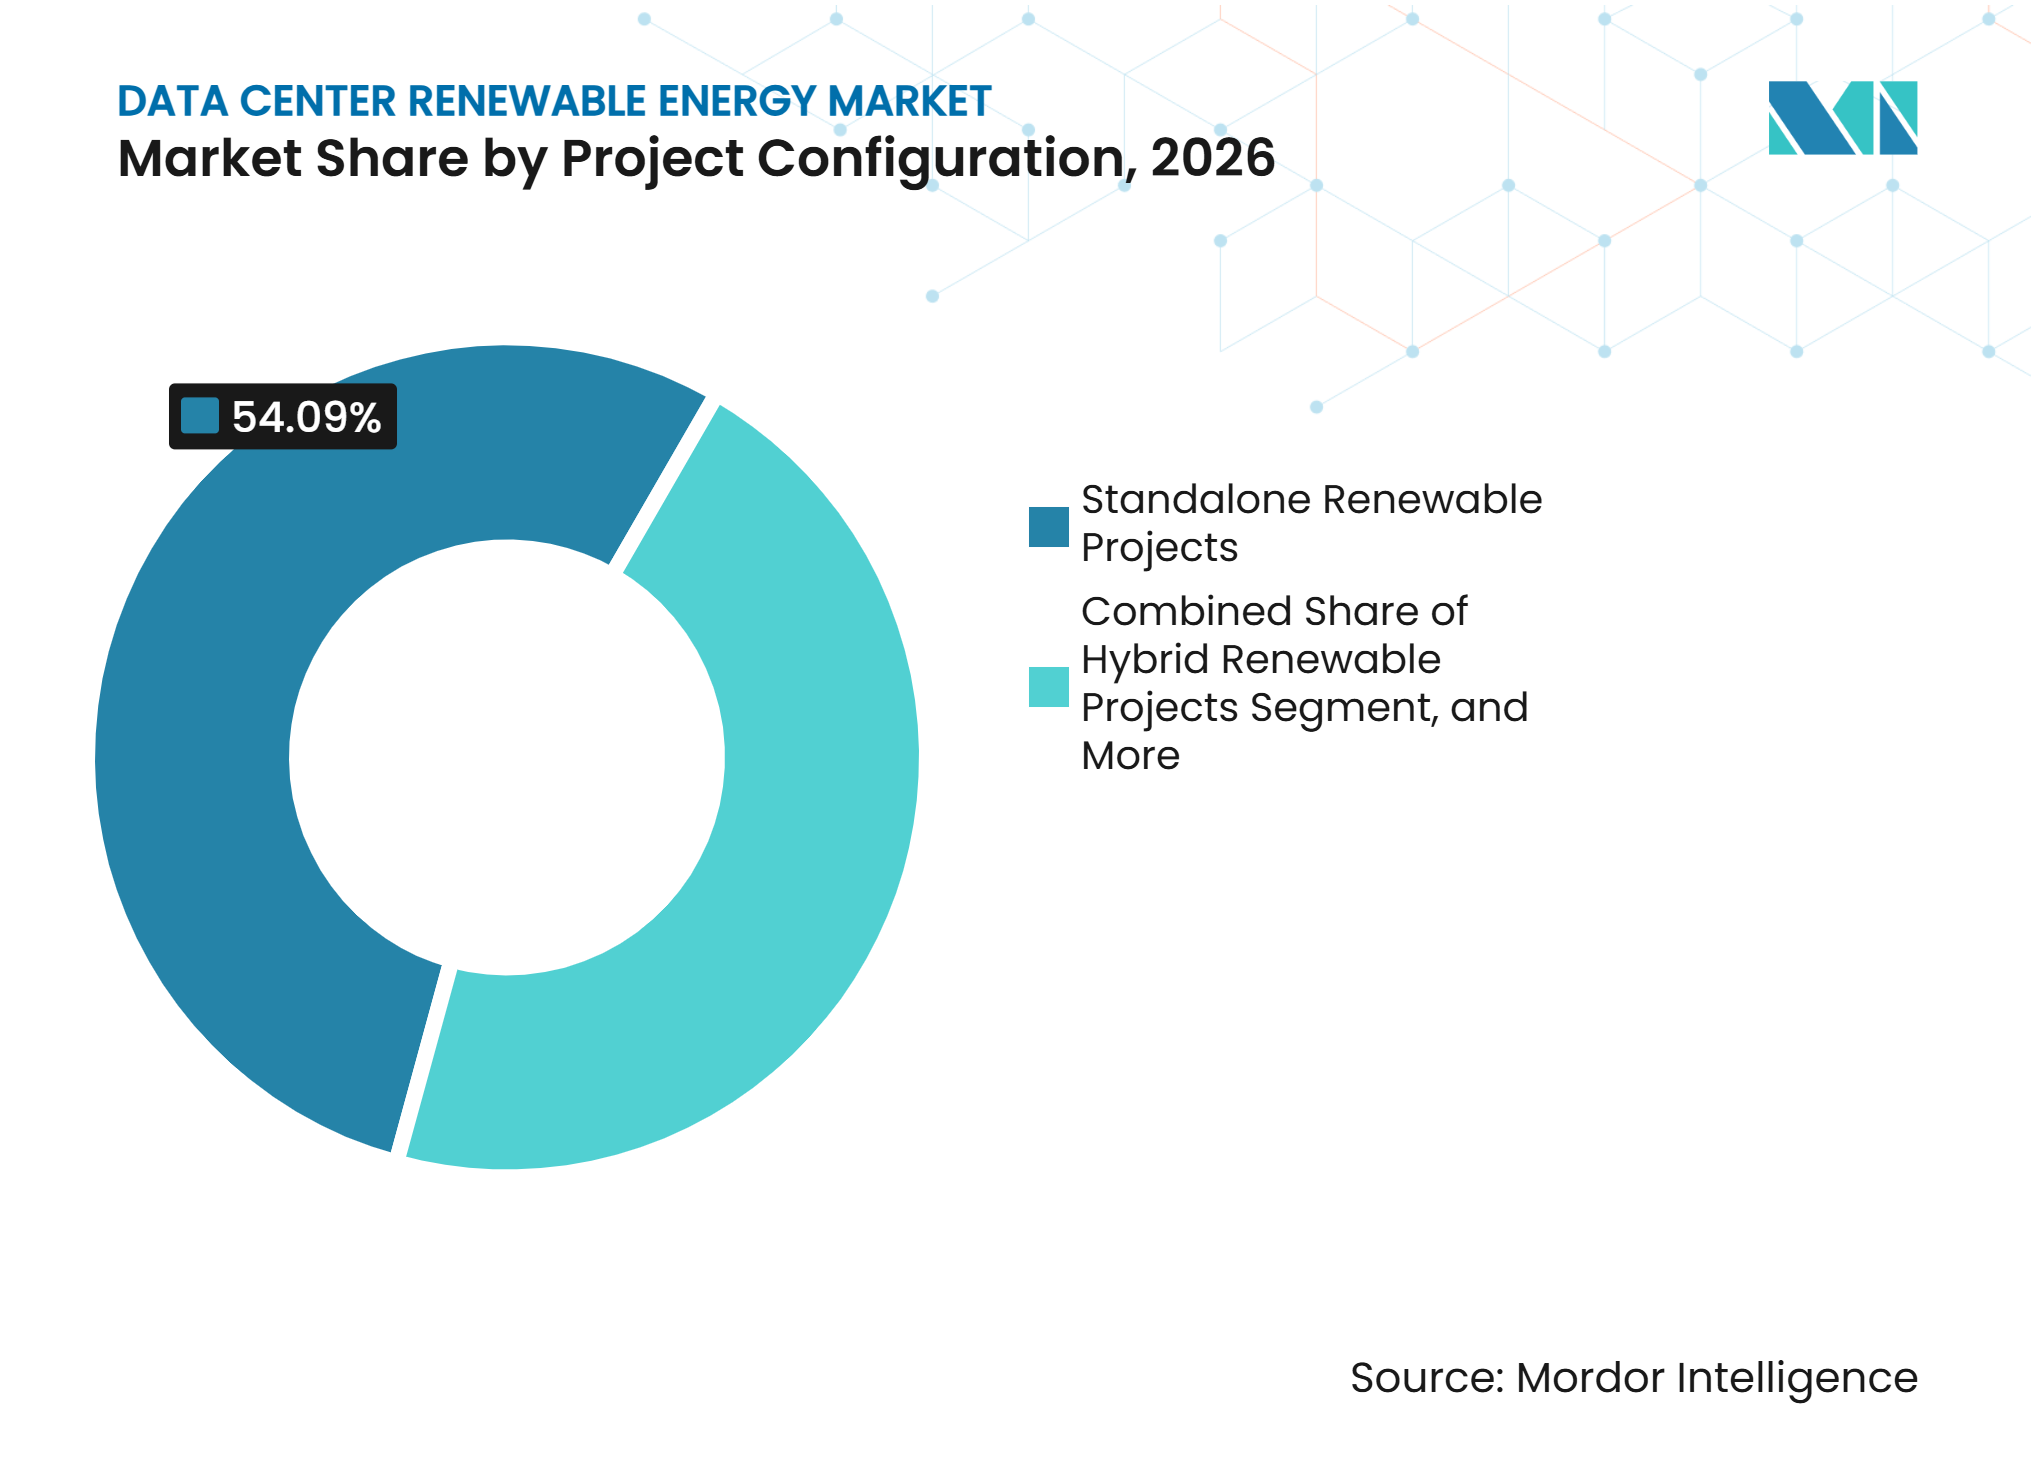
- Nach Projektkonfiguration hielten eigenständige Projekte für erneuerbare Energien im Jahr 2026 einen Umsatzanteil von 54,09 %, während Projekte für erneuerbare Energien mit anderen Absicherungslösungen bis 2032 voraussichtlich mit einem CAGR von 20,04 % wachsen werden.
- Nach Vertragslaufzeit entfielen im Jahr 2026 57,63 % des Umsatzes im Markt für erneuerbare Energien in Rechenzentren auf langfristige Verträge, die bis 2032 voraussichtlich mit einem CAGR von 18,87 % wachsen werden.
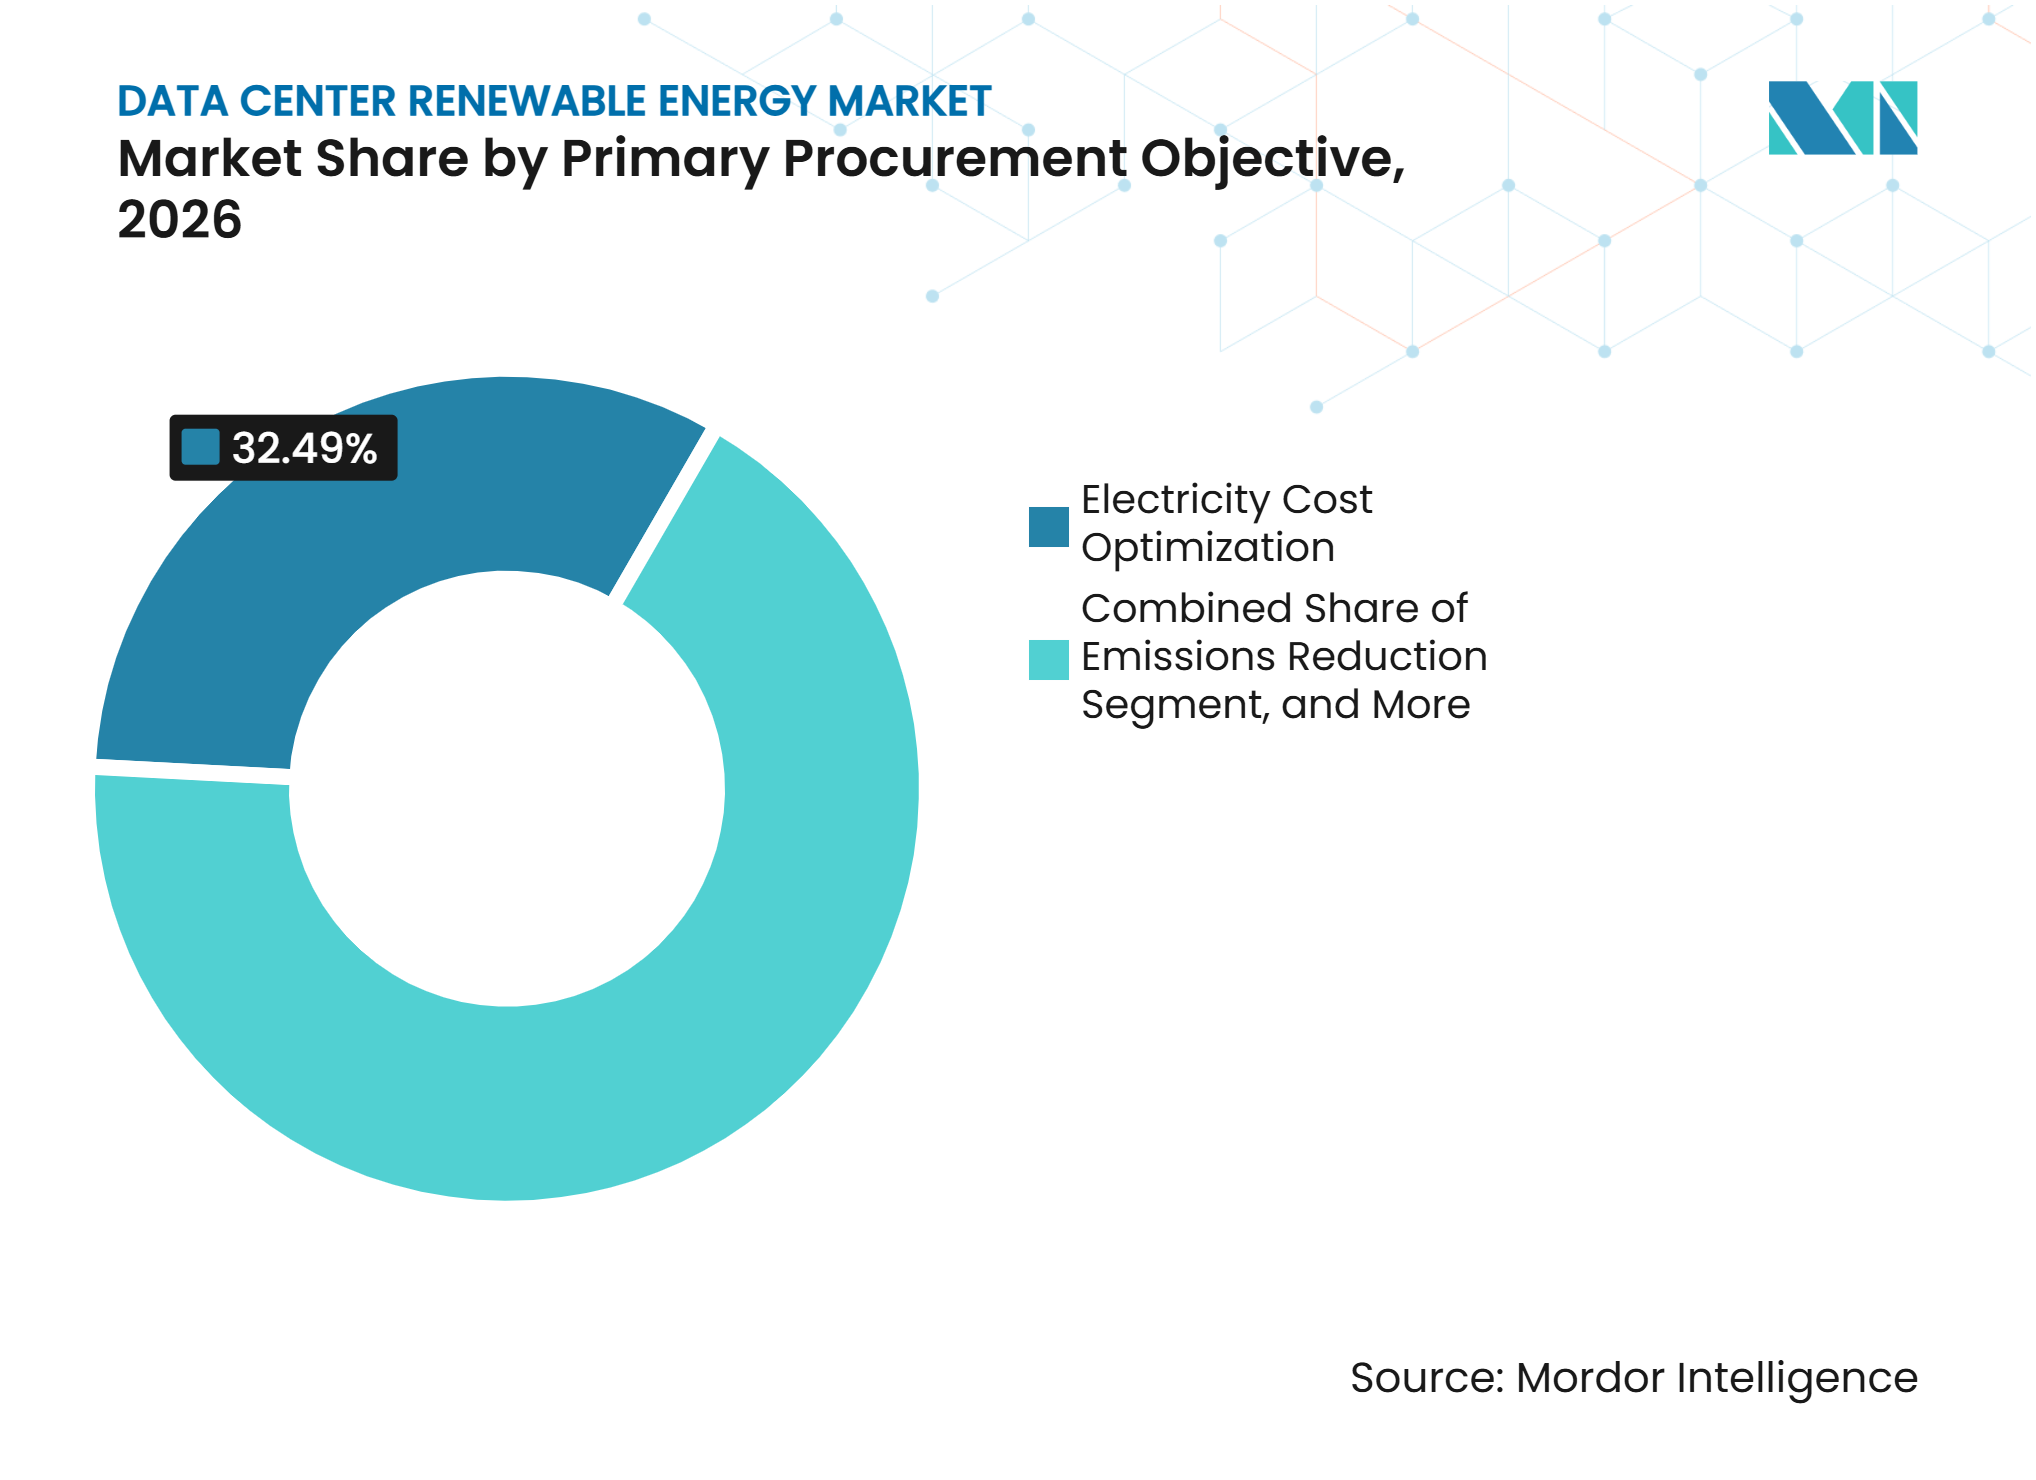
- Nach primärem Beschaffungsziel entfielen im Jahr 2026 32,49 % des Umsatzes auf die Optimierung der Stromkosten, während die Nutzung erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 19,02 % wachsen wird.
- Nach Rechenzentrumskapazität hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 54,26 % und werden bis 2032 voraussichtlich mit einem CAGR von 19,04 % wachsen.
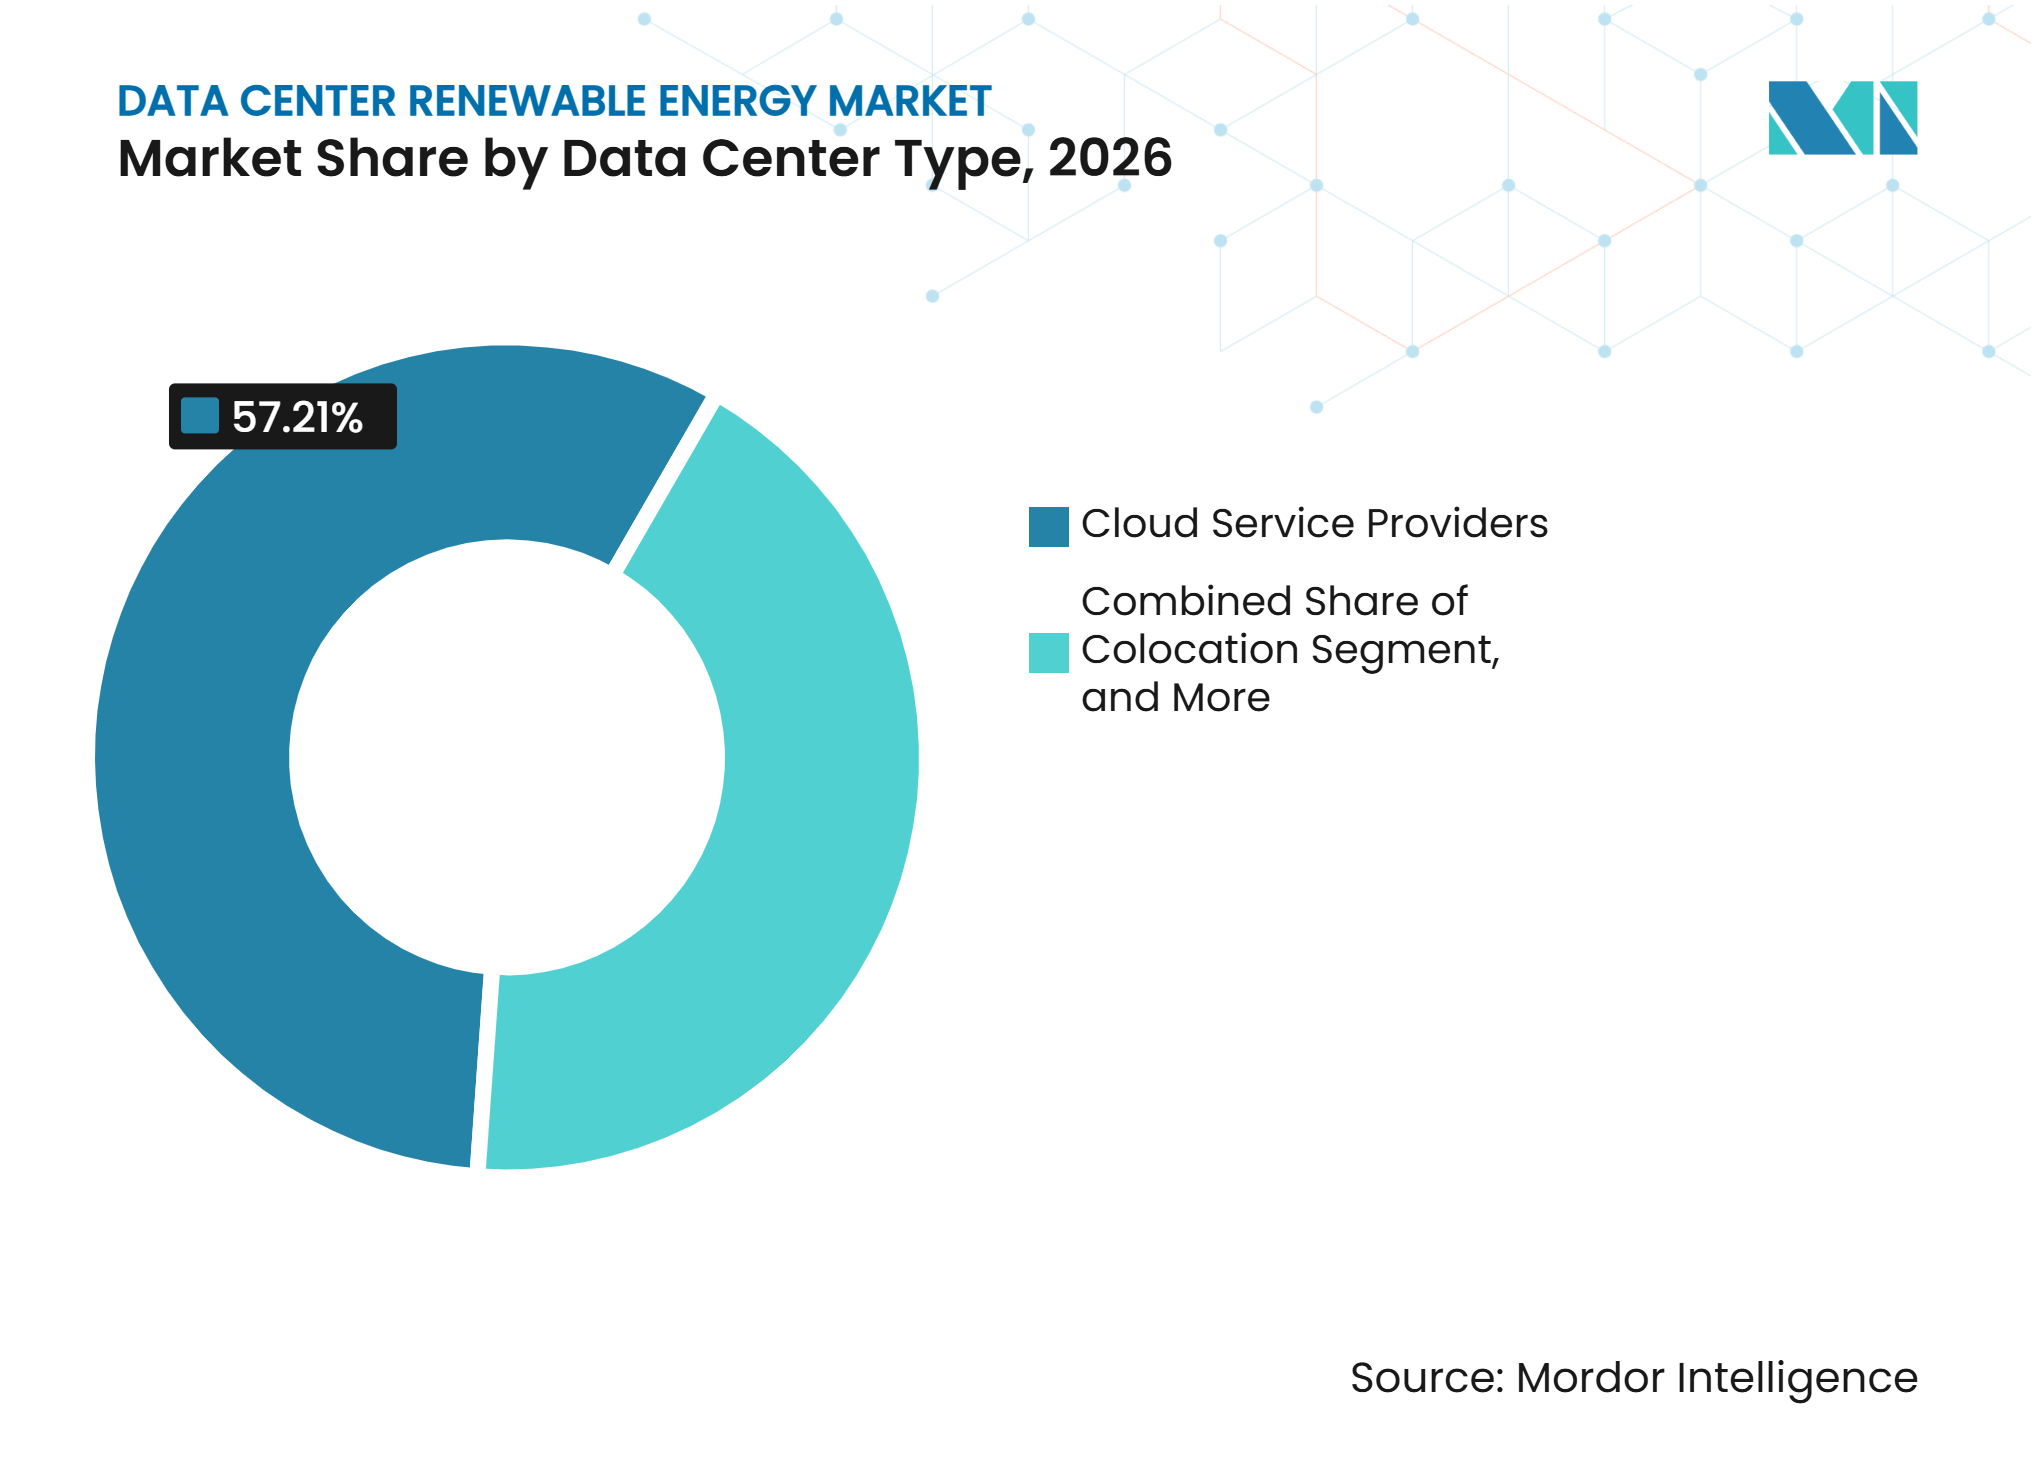
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 57,21 % und werden bis 2032 voraussichtlich mit einem CAGR von 18,79 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,03 %, während der Nahe Osten bis 2032 voraussichtlich mit einem CAGR von 19,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Strombedarf von KI- und Cloud-Rechenzentren | +4.8% | Global, konzentriert in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Übernahme erneuerbarer PPAs durch Hyperscaler und Colocation-Betreiber | +3.5% | Global, am stärksten in Nordamerika, Europa und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Unternehmensverpflichtungen zu erneuerbaren Energien und CO₂-Reduzierung | +3.2% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbesserte Wirtschaftlichkeit von Solar- und Windenergie | +2.1% | Global, konzentriert in Asien-Pazifik, dem Nahen Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und Richtlinien für saubere Energie | +1.5% | Global, konzentriert in Nordamerika, Europa, Japan und Indien | Mittelfristig (2–4 Jahre) |
| Wachstum von Beschaffungsstrategien für rund um die Uhr kohlenstofffreie Energie | +1.0% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Strombedarf von KI- und Cloud-Rechenzentren
Der Markt für erneuerbare Energien in Rechenzentren wird durch KI-Training und Echtzeit-Inferenz geprägt, die weit größere und kontinuierlichere Anforderungen an Stromsysteme stellen als herkömmliche Cloud-Workloads. Die Internationale Energieagentur erwartet, dass der Stromverbrauch von Rechenzentren bis 2030 945 TWh erreichen wird, während KI-fokussierte Einrichtungen ihren Stromverbrauch im gleichen Zeitraum voraussichtlich verdreifachen werden. Das US-Energieministerium hat sich auch auf Arbeiten des Electric Power Research Institute berufen, die zeigen, dass US-amerikanische Rechenzentren bis 2030 bis zu 9 % der nationalen Stromerzeugung ausmachen könnten, verglichen mit 4 % im Jahr 2025. Große Technologieunternehmen übersetzen ihre Recheninvestitionen in längere und größere Strombezugsverpflichtungen. Der Bedarf an kontinuierlicher Stromversorgung bedeutet, dass Betreiber zunehmend saubere Versorgung suchen, die den stündlichen Bedarf decken kann, nicht nur den jährlichen Ausgleich erneuerbarer Energien. Bedingte Abnahmevereinbarungen für Rechenzentren mit Projekten für kleine modulare Reaktoren erreichten bis April 2026 45 GW, was zeigt, dass Käufer auch gesicherte saubere Ressourcen prüfen.
Übernahme erneuerbarer PPAs durch Hyperscaler und Colocation-Betreiber
Erneuerbare PPAs bieten großen Rechenzentrumsbetreibern einen praktischen Weg, die Versorgung zu sichern, das Preisrisiko zu steuern und die Entwicklung neuer Projekte zu unterstützen. Rechenzentrumsbetreiber unterzeichneten im ersten Halbjahr 2026 erneuerbare PPAs über 45 TWh, was fast 20 % über dem gleichen Zeitraum des Jahres 2025 liegt, wobei fast 70 % des vertraglich vereinbarten Volumens in den Vereinigten Staaten entfielen. Der Vertragsmix erweitert sich über Solar- und Windenergie hinaus auf verbesserte Geothermiesysteme, Langzeitspeicher, kleine modulare Reaktoren und virtuelle Kraftwerksanlagen. Diese Verschiebung macht die Beschaffung anspruchsvoller, da Käufer Technologie-, Liefer- und Netzrisiken über ein Portfolio hinweg bewerten müssen. Clearway Energy Group unterzeichnete im Januar 2026 3 langfristige PPAs mit Google über insgesamt 1,17 GW in Missouri, Texas und West Virginia und unterstützte damit mehr als 2,4 Milliarden USD an Investitionen in saubere Energieinfrastruktur. Der Markt für erneuerbare Energien in Rechenzentren legt daher mehr Gewicht auf Entwickler, die Mehrregionenverträge anbieten und Projekte über ihren gesamten Entwicklungszyklus hinweg managen können.
Unternehmensverpflichtungen zu erneuerbaren Energien und CO₂-Reduzierung
Unternehmensverpflichtungen machen die Beschaffung sauberer Energie weiterhin weniger anfällig für kurzfristige Änderungen der Energiepreise. Google hat im Jahr 2025 mehr als 12 GW neue saubere Energie vertraglich vereinbart – sein größtes jährliches Volumen –, während die flottenweit gemittelte Power Usage Effectiveness bei 1,09 lag. Microsoft berichtete, dass es im Geschäftsjahr 2025 erstmals 100 % seines jährlichen Stromverbrauchs mit erneuerbarer Energie ausgeglichen hatte und 40 GW in 26 Ländern vertraglich vereinbart hatte, davon 19 GW bereits in Betrieb. Langfristige Abnahmevereinbarungen mit Käufern mit Investment-Grade-Rating helfen Entwicklern, die Projektfinanzierung für neue erneuerbare Anlagen zu sichern. Diese Verbindung zwischen Unternehmensbeschaffung und Projektfinanzierung bietet eine stabile Nachfragebasis für den Markt für erneuerbare Energien in Rechenzentren. Sie unterstreicht auch die Bedeutung der Kreditqualität der Käufer, der Vertragslaufzeit und der Fähigkeit, sich im Laufe der Zeit an veränderte Stromprofile anzupassen.
Verbesserte Wirtschaftlichkeit von Solar- und Windenergie
Solar- und Windprojekte bleiben zentral, da sie relativ schnell entwickelt und in vielen Regionen eingesetzt werden können. Eine im Jahr 2025 begutachtete Studie ergab, dass Solar kombiniert mit Batteriespeicher unter optimierten Bedingungen Strom für Rechenzentren zu 25,11 USD/MWh liefern könnte, obwohl die Ergebnisse je nach Kapitalkosten und lokalen Kapazitätsfaktoren variierten. Die Internationale Energieagentur erwartet, dass die globale erneuerbare Stromerzeugung bis 2030 jährlich um nahezu 8 % zunehmen wird.[1] Niedrigere Erzeugungskosten unterstützen ein breiteres Spektrum an Verträgen, einschließlich Vereinbarungen für Unternehmens- und Colocation-Einrichtungen, die nicht die gleichen Konditionen wie Hyperscaler aushandeln können. Niedrigkostige variable Erzeugung beseitigt jedoch nicht die Kosten für die Versorgung kontinuierlicher Lasten. Käufer reagieren darauf, indem sie Solar- und Windenergie mit Speichern, Wasserkraft, Geothermie und Nachfragemanagement kombinieren, anstatt sich auf eine einzige Technologie zu verlassen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übertragungsengpässe und Abregelung erneuerbarer Energien | -1.8% | Nordamerika, insbesondere ERCOT, PJM und CAISO, sowie Europa | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Solar- und Windstromerzeugung | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit geeigneter Projekte in der Nähe von Rechenzentrumsclustern | -1.2% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Speicher- und Absicherungskosten für variable erneuerbare Stromerzeugung | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungsengpässe und Abregelung erneuerbarer Energien
Die Übertragungskapazität ist ein wesentliches Hemmnis, wenn erneuerbare Ressourcen weit von Rechenzentrumsclustern entfernt sind. Der Markt für erneuerbare Energien in Rechenzentren muss Netzanschlusswartelisten, Engpässe und Abregelungen berücksichtigen, wenn der gelieferte Wert eines Vertrags bewertet wird. Die Internationale Energieagentur stellt fest, dass Verzögerungen beim Netzanschluss und Netzengpässe zu wichtigen Hindernissen für die Deckung des KI-bezogenen Strombedarfs werden. Neue Übertragungsleitungen erfordern lange Entwicklungszeiträume, Genehmigungen in mehreren Zuständigkeitsbereichen und eine Einigung über die Kostenaufteilung. Diese Bedingungen können Betreiber dazu veranlassen, Vor-Ort-Erzeugung, Speicher und flexible Lastanordnungen in Betracht zu ziehen, wenn der Netzzugang unsicher ist. Im Vereinigten Königreich legt der Data Centre Covenant Erwartungen an teilnehmende Betreiber fest, die Netzresilienz und saubere Energie zu unterstützen, was zeigt, wie Compliance-Anforderungen Teil der Standortplanung werden.[2]
Volatilität der Solar- und Windstromerzeugung
Die Solar- und Windstromproduktion variiert nach Stunde und Jahreszeit, während KI-Rechenlasten ein hohes Maß an Dienstkontinuität erfordern. Diese Diskrepanz macht Speicher, steuerbare Erzeugung und diversifizierte Portfolios für neue Einrichtungen wichtig. Eine im Jahr 2025 begutachtete Studie über europäische Rechenzentrum-Mikronetze ergab, dass netzunabhängige erneuerbare Hybridsysteme Stromgestehungskosten von 70–102 GBP/MWh hatten, was zu den angegebenen durchschnittlichen Wechselkursen von 2025 87–128 USD/MWh entspricht. Die Internationale Energieagentur hat erklärt, dass die zuverlässige Deckung des Bedarfs von KI-Rechenzentren die technischen Kapazitäten von Vor-Ort-Stromsystemen belasten kann. Das deutsche Energieeffizienzgesetz verpflichtet Rechenzentren ab Januar 2027, 100 % ihres Stroms aus erneuerbaren Energien zu beziehen, was den Bedarf an einer glaubwürdigen sauberen Versorgung erhöht und Speicher unterstützt. Betreiber schenken daher sauberen Ressourcen mit vorhersehbarer Produktion und Verträgen, die Perioden geringerer erneuerbarer Stromerzeugung bewältigen können, mehr Aufmerksamkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach erneuerbarer Energiequelle:
Solar verankert das Angebot, Geothermie beschleunigt sichSolarenergie hielt im Jahr 2026 einen Anteil von 46,32 % nach Quelle. Ihre Führungsposition spiegelt Entwicklungszyklen von 18–24 Monaten, sinkende Modulkosten und eine breite Verfügbarkeit in den wichtigsten Rechenzentrumregionen wider. Die Solarstromproduktion passt gut zum Strombedarf tagsüber und kann in standardisierten Formaten vertraglich vereinbart werden. Sie ist besonders nützlich, wenn Rechenzentrums-Bauzeitpläne erfordern, dass die Versorgung schnell entwickelt wird. Windenergie ist die zweitgrößte Quelle und liefert Strom in der Nacht und in Schulterperioden. Die Kombination von Solar- und Windenergie kann die Konzentration der Produktion zu einem bestimmten Zeitpunkt des Tages reduzieren. Wasserkraft wird wertvoller, da sie steuerbare saubere Energie liefern kann. Brookfield Asset Management und Google unterzeichneten im Juli 2025 eine Rahmenvereinbarung für bis zu 3.000 MW US-amerikanische Wasserkraft über 20 Jahre, beginnend mit 670 MW aus Anlagen in Pennsylvania. Biomasse, Biogas und andere erneuerbare Quellen bedienen weiterhin Standorte mit spezifischen Brennstoff-, Colocation- oder Zuverlässigkeitsbedingungen.
Geothermie wird bis 2032 voraussichtlich mit einem CAGR von 19,47 % wachsen. Ihr Kapazitätsfaktor von nahezu 90 % macht sie gut geeignet für Inferenz-Workloads, die kontinuierlichen Strom ohne Abhängigkeit von gepaarten Speichern erfordern. Das US-Energieministerium identifiziert Geothermie als potenzielle Quelle zuverlässiger Energie für Rechenzentren, insbesondere dort, wo Ressourcen nahe am Bedarf entwickelt werden können. Das Cape Station-Projekt von Fervo Energy in Utah liefert im Jahr 2026 100 MW ins Netz und soll bis 2028 500 MW erreichen. Google hat 396 MW aus dem Projekt im Rahmen eines langfristigen PPA vertraglich vereinbart. Die Branche für erneuerbare Energien in Rechenzentren zieht Geothermie auch in Betracht, weil sie granulare, stundengenau abgeglichene Energienachweise unterstützen kann. Diese Eigenschaft könnte wichtiger werden, wenn EnergyTag und vergleichbare Zertifikatsprogramme eine breitere Anwendung finden. Der resultierende Quellenmix wird voraussichtlich weiterhin von Solar angeführt werden, aber gesicherte Ressourcen werden in Verträgen für kontinuierliche Rechenlasten einen höheren Wert haben.



Nach Beschaffungsmodell:
Virtuelle PPAs führen, Vor-Ort-Erzeugung steigtVirtuelle oder finanzielle PPAs hielten im Jahr 2026 38,17 % des Marktes für erneuerbare Energien in Rechenzentren nach Beschaffungsmodell. Sie ermöglichen es einem Käufer, einen Vertrag mit einem erneuerbaren Projekt abzuschließen, ohne eine physische Verbindung zwischen dem Projekt und jeder Einrichtung zu erfordern. Diese Struktur kann Cloud-Anbieter bedienen, die in mehreren Netzmärkten tätig sind. Eine einzige Vereinbarung kann die finanzielle Abrechnung mit erneuerbaren Attributen kombinieren, die unternehmensweite Ziele unterstützen. Physische Off-Site-PPAs sind die zweitgrößte Option, da sie eine direkte Beziehung zwischen einem lokalen Projekt und einer lokalen Last bieten. Grüne Stromprogramme von Versorgungsunternehmen, Herkunftsnachweise für erneuerbare Energien und Herkunftsgarantien bleiben für kleinere Käufer relevant, denen die Ressourcen fehlen, um maßgeschneiderte Verträge abzuschließen. Die Wahl zwischen diesen Modellen hängt oft von der Lastgröße, dem Standort, den rechtlichen Vorschriften und der Fähigkeit des Käufers ab, Vertragsrisiken zu managen. Der Markt für erneuerbare Energien in Rechenzentren gibt virtuellen PPAs eine klare Rolle, wo Größe und geografische Reichweite wichtig sind.
Die Vor-Ort-Erzeugung erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 19,26 % wachsen. Netzüberlastung und lange Netzanschlusszeiten machen die lokale Erzeugung attraktiv, wenn eine Einrichtung einen direkteren Versorgungsweg benötigt. Vor-Ort-Solar- und Batteriesysteme können auch die Exposition gegenüber hohen Versorgungstarifen an ausgewählten Standorten verringern. Sie beseitigen nicht den Bedarf eines Rechenzentrums an zuverlässiger Energie, daher sind sie in der Regel Teil eines umfassenderen Stromplans. Japan veranschaulicht die Verschiebung hin zur Unternehmensbeschaffung mit 148 angekündigten Corporate-PPA-Transaktionen im Jahr 2025. Das europäische politische Umfeld legt auch Wert auf eine nachweisbare lokale Beschaffung erneuerbarer Energien für Einrichtungen, die obligatorischen Energieverpflichtungen unterliegen. Vor-Ort-Systeme könnten daher ein praktischer Weg für Unternehmens- und Edge-Einrichtungen werden, die keine Multi-Gigawatt-Verträge sichern können. Das Modell ist kein Ersatz für die Versorgung durch Versorgungsunternehmen, kann aber Timing- und Zuverlässigkeitsrisiken in eingeschränkten Märkten reduzieren.
Nach Projektkonfiguration:
Eigenständige Projekte dominieren, Absicherungslösungen gewinnenEigenständige Projekte für erneuerbare Energien hielten im Jahr 2026 einen Anteil von 54,09 % nach Projektkonfiguration. Einzeltechnologie-Solar- und Windprojekte verfügen über etablierte Finanzierungsstrukturen, vertraute Verträge und klarere Preisbenchmarks. Diese Merkmale reduzieren die Transaktionszeit für Käufer und Entwickler. Sie ermöglichen es Betreibern auch, erneuerbare Kapazitäten schrittweise hinzuzufügen, wenn ihre Rechenzentrumslast zunimmt. Hybridprojekte, die Solar- und Windenergie kombinieren, gewinnen an Popularität, da ihre Produktionsprofile sich gegenseitig ergänzen können. Projekte für erneuerbare Energien mit Batteriespeicher expandieren ebenfalls dort, wo zeitabhängige Tarife oder Vertragsbedingungen eine größere Liefersicherheit erfordern. Die Nachfrage nach komplexen Projekten wird von Käufern unterstützt, die zuverlässigen, sauberen Strom prämieren. Das einfachere eigenständige Format bleibt jedoch nützlich für den jährlichen Ausgleich und für Käufer, die den verbleibenden Versorgungsbedarf durch andere Vereinbarungen decken können.
Projekte für erneuerbare Energien mit anderen Absicherungslösungen werden bis 2032 voraussichtlich mit einem CAGR von 20,04 % wachsen. Diese Kategorie umfasst verbesserte Geothermiesysteme, Demand Response, virtuelle Kraftwerke und die gemeinsame Standortnutzung mit kleinen modularen Reaktoren. Die Internationale Energieagentur berichtete, dass bedingte Abnahmevereinbarungen für Rechenzentren mit Projekten für kleine modulare Reaktoren bis April 2026 45 GW erreichten. Diese Vereinbarungen sind für Campusse relevant, die vertragliche Ziele für rund um die Uhr kohlenstofffreie Energie haben. Sie können die Exposition gegenüber den Grenzen von Solar- und Windenergie in Perioden geringer Produktion reduzieren. Sie erfordern auch mehr technische Sorgfalt, höhere Kapitalbindungen und eine längere Entwicklungsplanung als ein herkömmlicher PPA. Die Branche für erneuerbare Energien in Rechenzentren behandelt Absicherung als einen Kernbestandteil der neuen Hyperscale-Beschaffung und nicht als optionale Ergänzung. Diese Veränderung erweitert den Pool der Anbieter, die für die Teilnahme an großen Stromprogrammen in Frage kommen.

Nach Vertragslaufzeit:
Langfristige Verträge dominieren den MarktLangfristige Verträge hielten im Jahr 2026 einen Anteil von 57,63 %. Sie werden bis 2032 auch voraussichtlich mit einem CAGR von 18,87 % wachsen. Laufzeiten von 15–25 Jahren geben erneuerbaren Entwicklern einen vorhersehbaren Cashflow, der die Projektfremdfinanzierung unterstützen kann. Für Rechenzentrumskäufer verbessern diese Vereinbarungen die Transparenz über zukünftige Stromkosten und -versorgung. Dies ist besonders relevant, da große KI-Campusse mehrere Jahre vor Erreichen der Volllast geplant werden. Mittelfristige Verträge bieten eine Überbrückung, während größere Projekte entwickelt werden. Kurzfristige Vereinbarungen werden häufiger zur Deckung des Restbedarfs oder von Käufern mit kleineren, weniger sicheren Lasten genutzt. Die führende Position langfristiger Verträge zeigt, wie eng die Entwicklung großer Rechenzentren mit der Finanzierung erneuerbarer Projekte verknüpft ist.
Das Portfolio von Clearway Energy Group aus 3 PPAs mit Google vom Januar 2026 zeigt den Umfang dieses Ansatzes. Die Vereinbarungen umfassen insgesamt 1,17 GW in Missouri, Texas und West Virginia mit Laufzeiten von bis zu 20 Jahren. Solche Verträge können große Investitionen in erneuerbare Infrastruktur absichern und Käufern gleichzeitig eine sichere Versorgungsquelle bieten. Die Internationale Energieagentur identifiziert langfristige PPAs als wichtigen Mechanismus zur Finanzierung neuer erneuerbarer Kapazitäten. Gleichzeitig kann die Konzentration auf eine kleine Anzahl sehr großer Käufer das Risiko für Entwickler erhöhen, wenn ein Käufer seinen Beschaffungsansatz ändert. Entwickler werden daher wahrscheinlich eine breitere Basis mittelgroßer und großer Rechenzentrumskunden schätzen. Langfristige Verträge werden zentral bleiben, aber die Portfoliodiversifizierung wird für beide Vertragsparteien wichtig sein.
Nach primärem Beschaffungsziel:
Kostenoptimierung führt, Nutzung erneuerbarer Energien wächstDie Optimierung der Stromkosten hielt im Jahr 2026 32,49 % des Marktes für erneuerbare Energien in Rechenzentren nach primärem Beschaffungsziel. Für Colocation-Anbieter und Unternehmensbetreiber wird die Beschaffung erneuerbarer Energien oft zunächst als Mittel zur Steuerung der Stromkosten bewertet. Langfristige Vereinbarungen können die Exposition gegenüber volatilen Spotpreisen begrenzen, wenn der Vertragspreis unter günstigen Bedingungen festgelegt wird. Die Emissionsreduzierung ist das zweitgrößte Ziel, da große Unternehmen internen Zielen und Nachhaltigkeitsanforderungen in der Lieferkette gegenüberstehen. Die langfristige Versorgungssicherheit gewinnt auch in Regionen an Relevanz, in denen die Netzzuverlässigkeit und der Anschlusszeitpunkt unsicher sind. Diese Ziele können sich im selben Vertrag überschneiden, aber das Hauptziel bestimmt den Technologiemix und die vom Käufer gewählte Laufzeit. Der Markt für erneuerbare Energien in Rechenzentren unterstützt weiterhin die kostenfokussierte Beschaffung, da Strom eine wesentliche Betriebsausgabe bleibt.
Die Nutzung erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 19,02 % wachsen. Die Verschiebung geht über jährliche Zertifikate hinaus hin zu stündlichem und standortspezifischem Abgleich kohlenstofffreier Energie. Google hat die rund um die Uhr kohlenstofffreie Energie zu einem zentralen Bestandteil seines Ansatzes für sauberen Strom gemacht. Die Erfüllung solcher Ziele erfordert ein Portfolio, das Solar-, Wind-, Speicher-, Geothermie-, Wasserkraft- und Kernkraft umfasst. Dies erhöht die Kosten und Komplexität der Beschaffung für Betreiber ohne Hyperscale-Kaufkraft. Die Branche für erneuerbare Energien in Rechenzentren sieht daher eine Kluft zwischen einfachem jährlichem Abgleich und detailliertem stündlichem Abgleich. Letzterer kann eine stärkere Verbindung zwischen dem Stromverbrauch und der lokalen sauberen Erzeugung herstellen. Er schafft auch Nachfrage nach Anbietern, die in der Lage sind, Dispatch, Zertifikate und Abrechnung über mehrere Technologien hinweg zu managen.
Nach Rechenzentrumskapazität:
Hyperscale-Betreiber definieren die BeschaffungsgrößeHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 54,26 % nach Rechenzentrumskapazität. Sie werden bis 2032 voraussichtlich mit einem CAGR von 19,04 % wachsen. Ein 500-MW-Hyperscale-Campus kann den rechtlichen, finanziellen und technischen Aufwand komplexer PPAs auf eine viel größere Last verteilen als ein kleinerer Standort. Dies schafft einen Vorteil bei der Aushandlung von Portfolioverträgen und der Unterstützung neuer Projektentwicklungen. Die Internationale Energieagentur berichtete, dass die Investitionsausgaben von 5 großen Technologieunternehmen im Jahr 2025 400 Milliarden USD überstiegen und im Jahr 2026 voraussichtlich um 75 % steigen werden. Diese Investition hält die Nachfrage nach erneuerbaren Verträgen in einem Umfang aufrecht, der Entwickler-Pipelines prägt. Große Rechenzentren bilden die nächste Stufe und treten zunehmend in den PPA-Markt ein, da die Einführung von Unternehmens-KI ihren Strombedarf erhöht. Mittelgroße und kleine Einrichtungen verlassen sich häufiger auf Versorgungsprogramme, Zertifikate und kürzere Verträge.
Hyperscale-Käufer beeinflussen auch das breitere Vertragsumfeld. Ihre großen Vereinbarungen etablieren Vorlagen und Entwicklerbeziehungen, die später von kleineren Betreibern genutzt werden können. Japans 148 angekündigte Corporate-PPA-Transaktionen im Jahr 2025 zeigen, wie ein reifendes Beschaffungsökosystem mehr Käufer unterstützen kann. Der Markt für erneuerbare Energien in Rechenzentren profitiert, wenn große Käufer Nachfrage nach Projekten schaffen, die anschließend mehreren Kundengruppen dienen können. Kleinere Einrichtungen stoßen jedoch weiterhin auf Grenzen aufgrund ihrer kürzeren Mietlaufzeiten und geringeren Stromlasten. Aggregationsdienstleistungen und standardisierte Verträge können dazu beitragen, diese Hindernisse zu reduzieren. Der strukturelle Vorteil von Hyperscalern wird erheblich bleiben, da sie sich frühzeitig verpflichten und mehr Projektrisiken übernehmen können. Ihre Aktivität wird voraussichtlich weiterhin das Tempo für Kapazitätszuwächse und die Einführung gesicherter sauberer Versorgung bestimmen.
Nach Rechenzentrumstyp:
Cloud-Anbieter treiben die erneuerbare Nachfrage anCloud-Dienstanbieter hielten im Jahr 2026 57,21 % des Marktes für erneuerbare Energien in Rechenzentren nach Rechenzentrumstyp. Sie werden bis 2032 voraussichtlich mit einem CAGR von 18,79 % wachsen. Ihre großen Campus-Fußabdrücke und Mehrregionenbetriebe ermöglichen es ihnen, Portfolio-PPAs in mehreren Strommärkten abzuschließen. Dies gibt ihnen die Größe, um großmaßstäbliche erneuerbare Projekte zu unterstützen und verschiedene Technologien in einem einzigen Programm zu kombinieren. Google, Microsoft, Amazon und Meta haben im Jahr 2025 gemeinsam 16.777 MW an Unternehmens-Erneuerbaren vertraglich vereinbart. Google allein hat im Laufe des Jahres mehr als 12 GW neue saubere Energie vertraglich vereinbart. Diese Entscheidungen beeinflussen Entwicklerinvestitionen, da Verträge von großen Cloud-Anbietern klare Belege für eine langfristige Nachfrage liefern. Sie fördern auch den Einsatz weniger etablierter Technologien, wenn herkömmliche Versorgung die Ziele für rund um die Uhr saubere Energie nicht erfüllen kann.
Colocation-Anbieter sind die zweitgrößte Gruppe und nutzen die Beschaffung erneuerbarer Energien, um den Erwartungen ihrer Hyperscale-Mieter gerecht zu werden. Ihre Kunden bewerten zunehmend das CO₂-Profil der gemieteten Infrastruktur. Unternehmens- und Edge-Rechenzentren bleiben ein kleinerer Teil des Marktes für erneuerbare Energien in Rechenzentren, da sie geringere Lasten und weniger Ressourcen für komplexe PPAs haben. Viele dieser Betreiber nutzen grüne Stromprogramme von Versorgungsunternehmen oder Herkunftsnachweise für erneuerbare Energien als ersten Schritt. Die Corporate Sustainability Reporting Directive der Europäischen Union erhöht auch die Aufmerksamkeit für die Offenlegung von Scope-2-Strom bei großen Unternehmen. Compliance-Erwartungen könnten die Nachfrage nach erneuerbarer Beschaffung über die größten Cloud-Anbieter hinaus ausweiten. Die praktische Chance liegt darin, einfachere Verträge und lokale Lösungen für Betreiber ohne Hyperscale-Kaufkraft anzubieten. Dies würde es Anbietern ermöglichen, eine breitere Basis zu bedienen, ohne dass jeder Käufer einen maßgeschneiderten PPA managen muss.
Geografische Analyse
Nordamerika: Struktureller Anker für großmaßstäbliche Beschaffung
Nordamerika hielt im Jahr 2026 42,03 % des Marktanteils für erneuerbare Energien in Rechenzentren. Die Region kombiniert Hyperscale-Kapazität, etablierte PPA-Strukturen und große Solar- und Windressourcen. Betreiber diversifizieren über eigenständige Solarenergie hinaus in Wind-, Wasserkraft-, Speicher- und Geothermie, wie durch Googles 1,9-GW-Vereinbarung mit Xcel Energy und seinen Wasserkraft-Rahmenvertrag mit Brookfield veranschaulicht. Der Netzzugang prägt Projektstandort und Vertragswert, während Kanada Wasserkraftversorgung hinzufügt und Mexiko frühe Rechenzentrumsinvestitionen anzieht.
Naher Osten: Saubere Energie und Rechenzentrumsinvestitionen konvergieren
Der Nahe Osten wird bis 2032 voraussichtlich mit einem CAGR von 19,31 % wachsen. Staatlich geförderte Programme für erneuerbare Energien, niedrige Solar- und Windtarife sowie KI-Infrastrukturpläne unterstützen dieses Tempo. Die Vereinigten Arabischen Emirate verfügten im Jahr 2026 über 7,5 GW operative erneuerbare Kapazität und starteten ein 5,2-GW-Solarprojekt mit 19 GWh Batteriespeicher, um 1 GW Grundlast-Erneuerbaren-Strom zu liefern. DataVolt und NEOM unterzeichneten im Februar 2025 eine Vereinbarung für einen 5 Milliarden USD schweren, 1,5-GW-Netto-Null-KI-Rechenzentrumscampus in Oxagon, während Saudi-Arabiens Programm für erneuerbare Energien bis 2030 auf 50 % erneuerbaren Strom abzielt.
Europa, Asien-Pazifik, Südamerika und Afrika: Regulierung und aufkommende Nachfrage prägen das Wachstum
Die erneuerbare Beschaffung in Europa wird durch Energie- und Offenlegungsvorschriften geprägt, darunter Deutschlands Anforderung von 100 % erneuerbarem Strom für Rechenzentren ab Januar 2027 und der Data Centre Covenant des Vereinigten Königreichs. In der Asien-Pazifik-Region sind Japans Corporate-PPA-Aktivitäten und Malaysias Corporate Green Power Program zunehmend attraktive Optionen für Käufer, einschließlich TotalEnergies' 21-jährigem malaysischem PPA mit Google für 1 TWh zertifizierten erneuerbaren Strom. Uttar Pradesh strebt bis 2030 eine 50-prozentige Nutzung erneuerbarer Energien für neue Rechenzentren an und bietet Anreize für Stromsteuer und Übertragungsgebühren für Einrichtungen mit erneuerbarer Energieversorgung.[3] Südamerika schreitet durch Brasiliens nachhaltigkeitsbasierte politische Unterstützung voran, während Afrika sich in einem früheren Stadium cloud-bezogener Rechenzentrumsinvestitionen befindet. In all diesen Regionen werden Politik, Übertragungszugang und glaubwürdige Zertifikate das Tempo einer detaillierteren sauberen Strombeschaffung bestimmen.
Wettbewerbslandschaft
Marktkonzentration
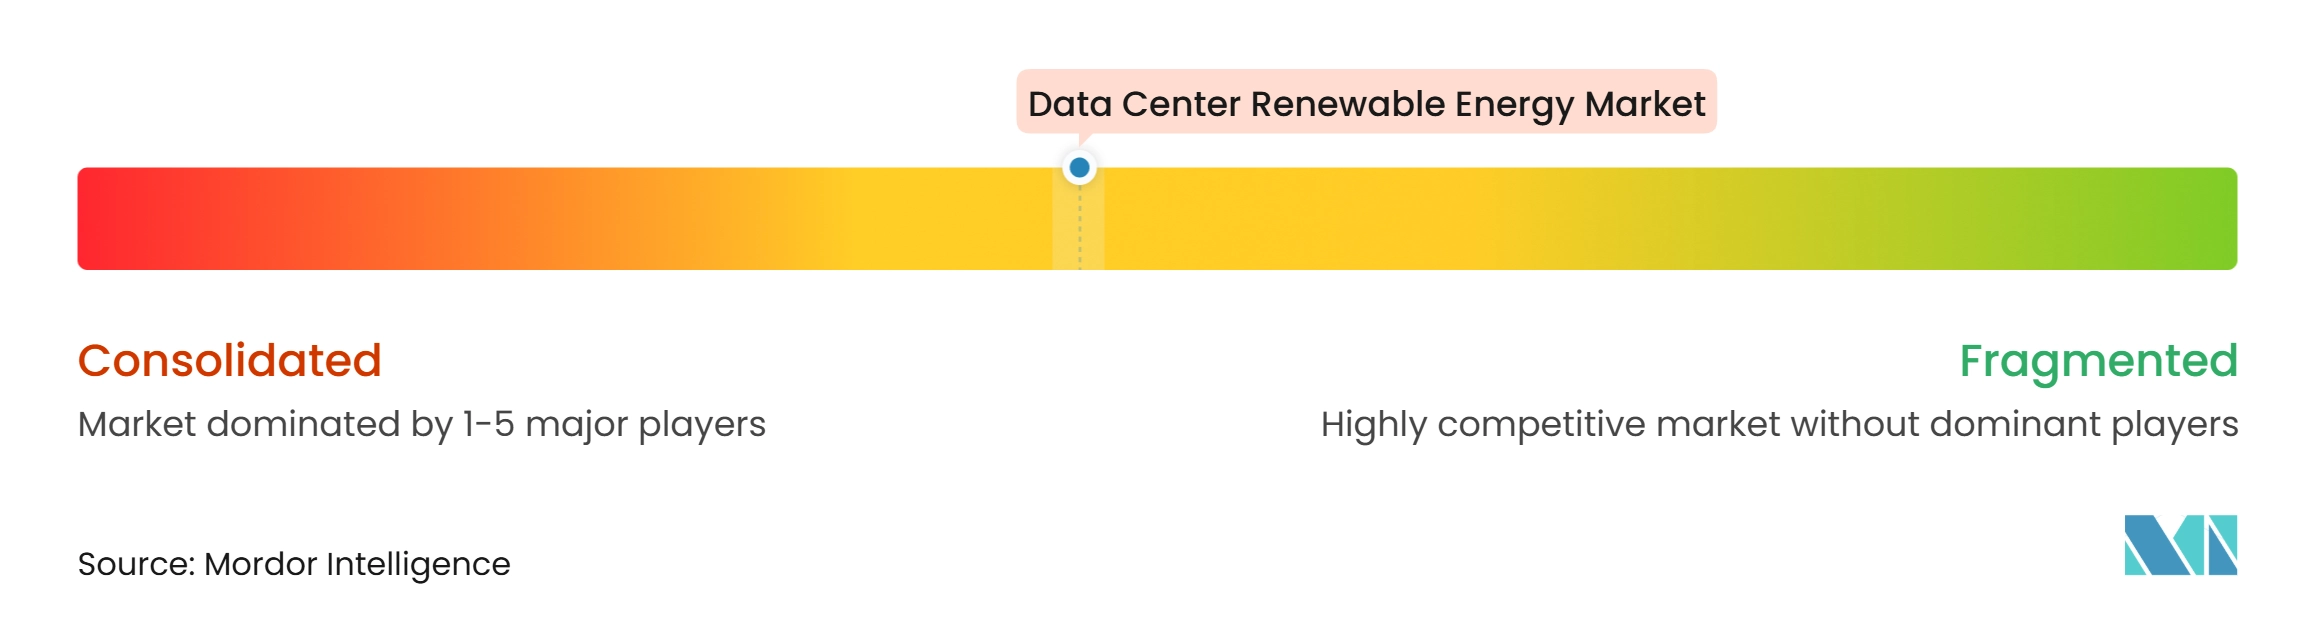
Der Markt für erneuerbare Energien in Rechenzentren ist mäßig konzentriert unter großen unabhängigen Stromerzeugern, Versorgungsunternehmen und spezialisierten Entwicklern erneuerbarer Energien. Große Cloud- und Social-Media-Unternehmen dienen als Nachfrageanker, da ihre Verträge die Laufzeit, Kreditqualität und Technologieauswahl prägen. Anbieter benötigen geografische Reichweite und technische Bandbreite, da rund um die Uhr saubere Energie mehr als Solar- und Windenergie erfordert. Netzanschlusswartelisten, lange Entwicklungszeiträume und das für Gigawatt-Verträge erforderliche Kapital begrenzen den schnellen Markteintritt. Die Wettbewerbsstärke hängt daher von der Fähigkeit ab, gesicherte, saubere Versorgung, Speicher oder koordinierte Portfolios zu liefern.
Iberdrola und Echelon Data Centers gründeten im Juli 2025 ein Gemeinschaftsunternehmen für das 144-MW-Projekt Madrid Sur mit einem 230-MW-Netzanschluss, geplantem Vor-Ort-Solar und einer sauberen Stromversorgung durch Iberdrola. Das Geschäft zeigt, wie Versorgungsunternehmen eine Eigenkapitalbeteiligung an der Rechenzentruminfrastruktur übernehmen können. Fervo Energy baut eine Position in verbesserter Geothermie durch Cape Station und seinen Google-PPA auf. Brookfield und Google haben auch eine große Wasserkraft-Rahmenvereinbarung genutzt, um langfristige saubere Versorgung zu sichern. Diese Beispiele verknüpfen Projekteigentümerschaft, gesicherte Erzeugung und langfristige Vertragsgestaltung als Wettbewerbsfähigkeiten.
Chancen bestehen bei gesicherter sauberer Energie für Betreiber unterhalb der Hyperscale-Stufe, Vor-Ort-Systemen für Edge- und Unternehmenseinrichtungen sowie aufstrebenden Standorten in Südostasien, Indien und Sub-Sahara-Afrika. Energiemanagementsysteme können Erzeugung, Speicher und Stromverbrauch über Multi-Source-Portfolios für den stündlichen Abgleich koordinieren. EnergyTag bietet einen Rahmen für zeitbasierte Energiezertifikate, die detaillierte Ansprüche auf sauberen Strom unterstützen können. Ein Marktkonzentrationsindex von 5 spiegelt die berichtete mäßige Konzentration und das Vorhandensein erheblicher Markteintrittsbarrieren wider, während kein kombinierter Anteil der führenden Marktteilnehmer angegeben wurde.
Marktführer für erneuerbare Energien in Rechenzentren
-
Ørsted A/S
-
Iberdrola, S.A.
-
Enel Green Power S.p.A.
-
Brookfield Renewable Partners L.P.
-
NextEra Energy Resources, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Rechenzentren Unternehmen in diesem Bericht
- NextEra Energy Resources, LLC
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- Ørsted A/S
- RWE AG
- EDP Renováveis, S.A.
- Brookfield Renewable Partners L.P.
- The AES Corporation
- Invenergy LLC
- Lightsource Renewable Energy Holdings Limited
- ENGIE S.A.
- Statkraft AS
- Clearway Energy Group LLC
- Canadian Solar Inc.
- JinkoSolar Holding Co., Ltd.
- First Solar, Inc.
- BayWa r.e. AG
- Abu Dhabi Future Energy Company PJSC
- ACWA Power Company
- Adani Green Energy Limited
- Adani Green Energy
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Rechenzentren
- März 2026: Cosmo Eco Power schloss einen Corporate PPA mit Saison Technology ab, um ab April 2026 Windenergie aus dem Windpark Aizu-Wakamatsu an Saisons Rechenzentren zu liefern, wodurch der Betreiber in der Lage ist, in allen Einrichtungen 100 % erneuerbare Energie zu nutzen.
- Februar 2026: RWE und Amazon unterzeichneten einen 110-MW-PPA für Offshore-Wind aus dem Nordseecluster-B-Projekt in Deutschland, aufbauend auf einer strategischen Rahmenvereinbarung vom Juni 2025, die RWEs erneuerbare Energien mit Amazon Web Services Cloud- und KI-Diensten verknüpft.
- Februar 2026: Microsoft gab bekannt, dass es im Geschäftsjahr 2025 erstmals 100 % seines jährlichen Stromverbrauchs mit erneuerbarer Energie ausgeglichen hat, nachdem es 40 GW neue erneuerbare Energie in 26 Ländern vertraglich vereinbart hatte, davon 19 GW bereits in Betrieb.
- Januar 2026: Clearway Energy Group unterzeichnete 3 langfristige PPAs mit Google über insgesamt 1,17 GW in Missouri, Texas und West Virginia, was mehr als 2,4 Milliarden USD an Investitionen in saubere Energieinfrastruktur darstellt, mit Vertragslaufzeiten von bis zu 20 Jahren.
Globaler Berichtsumfang für den Markt für erneuerbare Energien in Rechenzentren
Der Markt für erneuerbare Energien in Rechenzentren spiegelt die wachsende Integration sauberer, nachhaltiger Energielösungen in den Rechenzentrumsbetrieb wider, um den steigenden Strombedarf zu decken und die Umweltauswirkungen zu reduzieren. Der Markt wird durch die zunehmende Nutzung erneuerbarer Energien, Unternehmensverpflichtungen zur Nachhaltigkeit, Optimierung der Energiekosten und den Bedarf an einer zuverlässigen, langfristigen Stromversorgung angetrieben.
Der Bericht über den Markt für erneuerbare Energien in Rechenzentren ist segmentiert nach erneuerbarer Energiequelle (Solarenergie, Windenergie, Wasserkraft, Geothermie, Biomasse- und Biogasenergie und andere erneuerbare Quellen), Beschaffungsmodell (Vor-Ort-Erzeugung erneuerbarer Energien, physische Off-Site-PPAs, virtuelle oder finanzielle PPAs, grüne Stromprogramme von Versorgungsunternehmen sowie Herkunftsnachweise für erneuerbare Energien und Herkunftsgarantien), Projektkonfiguration (eigenständige Projekte für erneuerbare Energien, Hybridprojekte für erneuerbare Energien, Projekte für erneuerbare Energien mit Batteriespeicher und Projekte für erneuerbare Energien mit anderen Absicherungslösungen), Vertragslaufzeit (kurzfristige Verträge, mittelfristige Verträge und langfristige Verträge), primärem Beschaffungsziel (Optimierung der Stromkosten, Emissionsreduzierung, Nutzung erneuerbarer Energien und langfristige Versorgungssicherheit), Rechenzentrumskapazität (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, Naher Osten, Afrika und Asien-Pazifik). Die Marktprognosen werden in Wert (USD) und Volumen (MWh/GWh) angegeben.
Segmentierungsübersicht
| Solarenergie |
| Windenergie |
| Wasserkraft |
| Geothermie |
| Biomasse- und Biogasenergie |
| Andere erneuerbare Quellen |
| Vor-Ort-Erzeugung erneuerbarer Energien |
| Physische Off-Site-PPAs |
| Virtuelle oder finanzielle PPAs |
| Grüne Stromprogramme von Versorgungsunternehmen |
| Herkunftsnachweise für erneuerbare Energien und Herkunftsgarantien |
| Eigenständige Projekte für erneuerbare Energien |
| Hybridprojekte für erneuerbare Energien |
| Projekte für erneuerbare Energien mit Batteriespeicher |
| Projekte für erneuerbare Energien mit anderen Absicherungslösungen |
| Kurzfristige Verträge |
| Mittelfristige Verträge |
| Langfristige Verträge |
| Optimierung der Stromkosten |
| Emissionsreduzierung |
| Nutzung erneuerbarer Energien |
| Langfristige Versorgungssicherheit |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Rest von Europa | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Rest von Naher Osten und Afrika | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Rest von Asien-Pazifik |
| Nach erneuerbarer Energiequelle | Solarenergie | |
| Windenergie | ||
| Wasserkraft | ||
| Geothermie | ||
| Biomasse- und Biogasenergie | ||
| Andere erneuerbare Quellen | ||
| Nach Beschaffungsmodell | Vor-Ort-Erzeugung erneuerbarer Energien | |
| Physische Off-Site-PPAs | ||
| Virtuelle oder finanzielle PPAs | ||
| Grüne Stromprogramme von Versorgungsunternehmen | ||
| Herkunftsnachweise für erneuerbare Energien und Herkunftsgarantien | ||
| Nach Projektkonfiguration | Eigenständige Projekte für erneuerbare Energien | |
| Hybridprojekte für erneuerbare Energien | ||
| Projekte für erneuerbare Energien mit Batteriespeicher | ||
| Projekte für erneuerbare Energien mit anderen Absicherungslösungen | ||
| Nach Vertragslaufzeit | Kurzfristige Verträge | |
| Mittelfristige Verträge | ||
| Langfristige Verträge | ||
| Nach primärem Beschaffungsziel | Optimierung der Stromkosten | |
| Emissionsreduzierung | ||
| Nutzung erneuerbarer Energien | ||
| Langfristige Versorgungssicherheit | ||
| Nach Rechenzentrumskapazität | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Rest von Europa | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Rest von Naher Osten und Afrika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Rest von Asien-Pazifik | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in Rechenzentren?
Die Marktgröße für erneuerbare Energien in Rechenzentren wird voraussichtlich von 14,81 Milliarden USD im Jahr 2026 auf 42,37 Milliarden USD bis 2032 bei einem CAGR von 18,27 % steigen.
Welche erneuerbare Quelle führt bei der Strombeschaffung für Rechenzentren?
Solarenergie führte nach Quelle mit einem Anteil von 46,32 % im Jahr 2026, unterstützt durch kurze Entwicklungszyklen und breite geografische Verfügbarkeit.
Warum unterzeichnen Rechenzentren erneuerbare PPAs?
PPAs helfen Betreibern, eine langfristige Versorgung zu sichern, Stromkosten zu steuern und Unternehmensverpflichtungen für sauberen Strom zu unterstützen.
Was treibt den Einsatz von Geothermie in Rechenzentren an?
Geothermie wird voraussichtlich mit einem CAGR von 19,47 % wachsen, da ihr nahezu 90-prozentiger Kapazitätsfaktor kontinuierliche KI-Inferenz-Workloads unterstützt.
Welche Region hat die höchste prognostizierte Wachstumsrate?
Der Nahe Osten wird bis 2032 voraussichtlich mit einem CAGR von 19,31 % wachsen, unterstützt durch Programme für erneuerbare Investitionen und KI-Rechenzentrumsprojekte.
Wie unterstützen langfristige erneuerbare Verträge Rechenzentren?
Langfristige Verträge hielten im Jahr 2026 einen Anteil von 57,63 % und können die Transparenz über Stromkosten verbessern und Entwicklern helfen, neue saubere Energieprojekte zu finanzieren.