
Tamaño y Participación del Mercado de Energía Renovable para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 18.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 42.37 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable para Centros de Datos por Mordor Intelligence
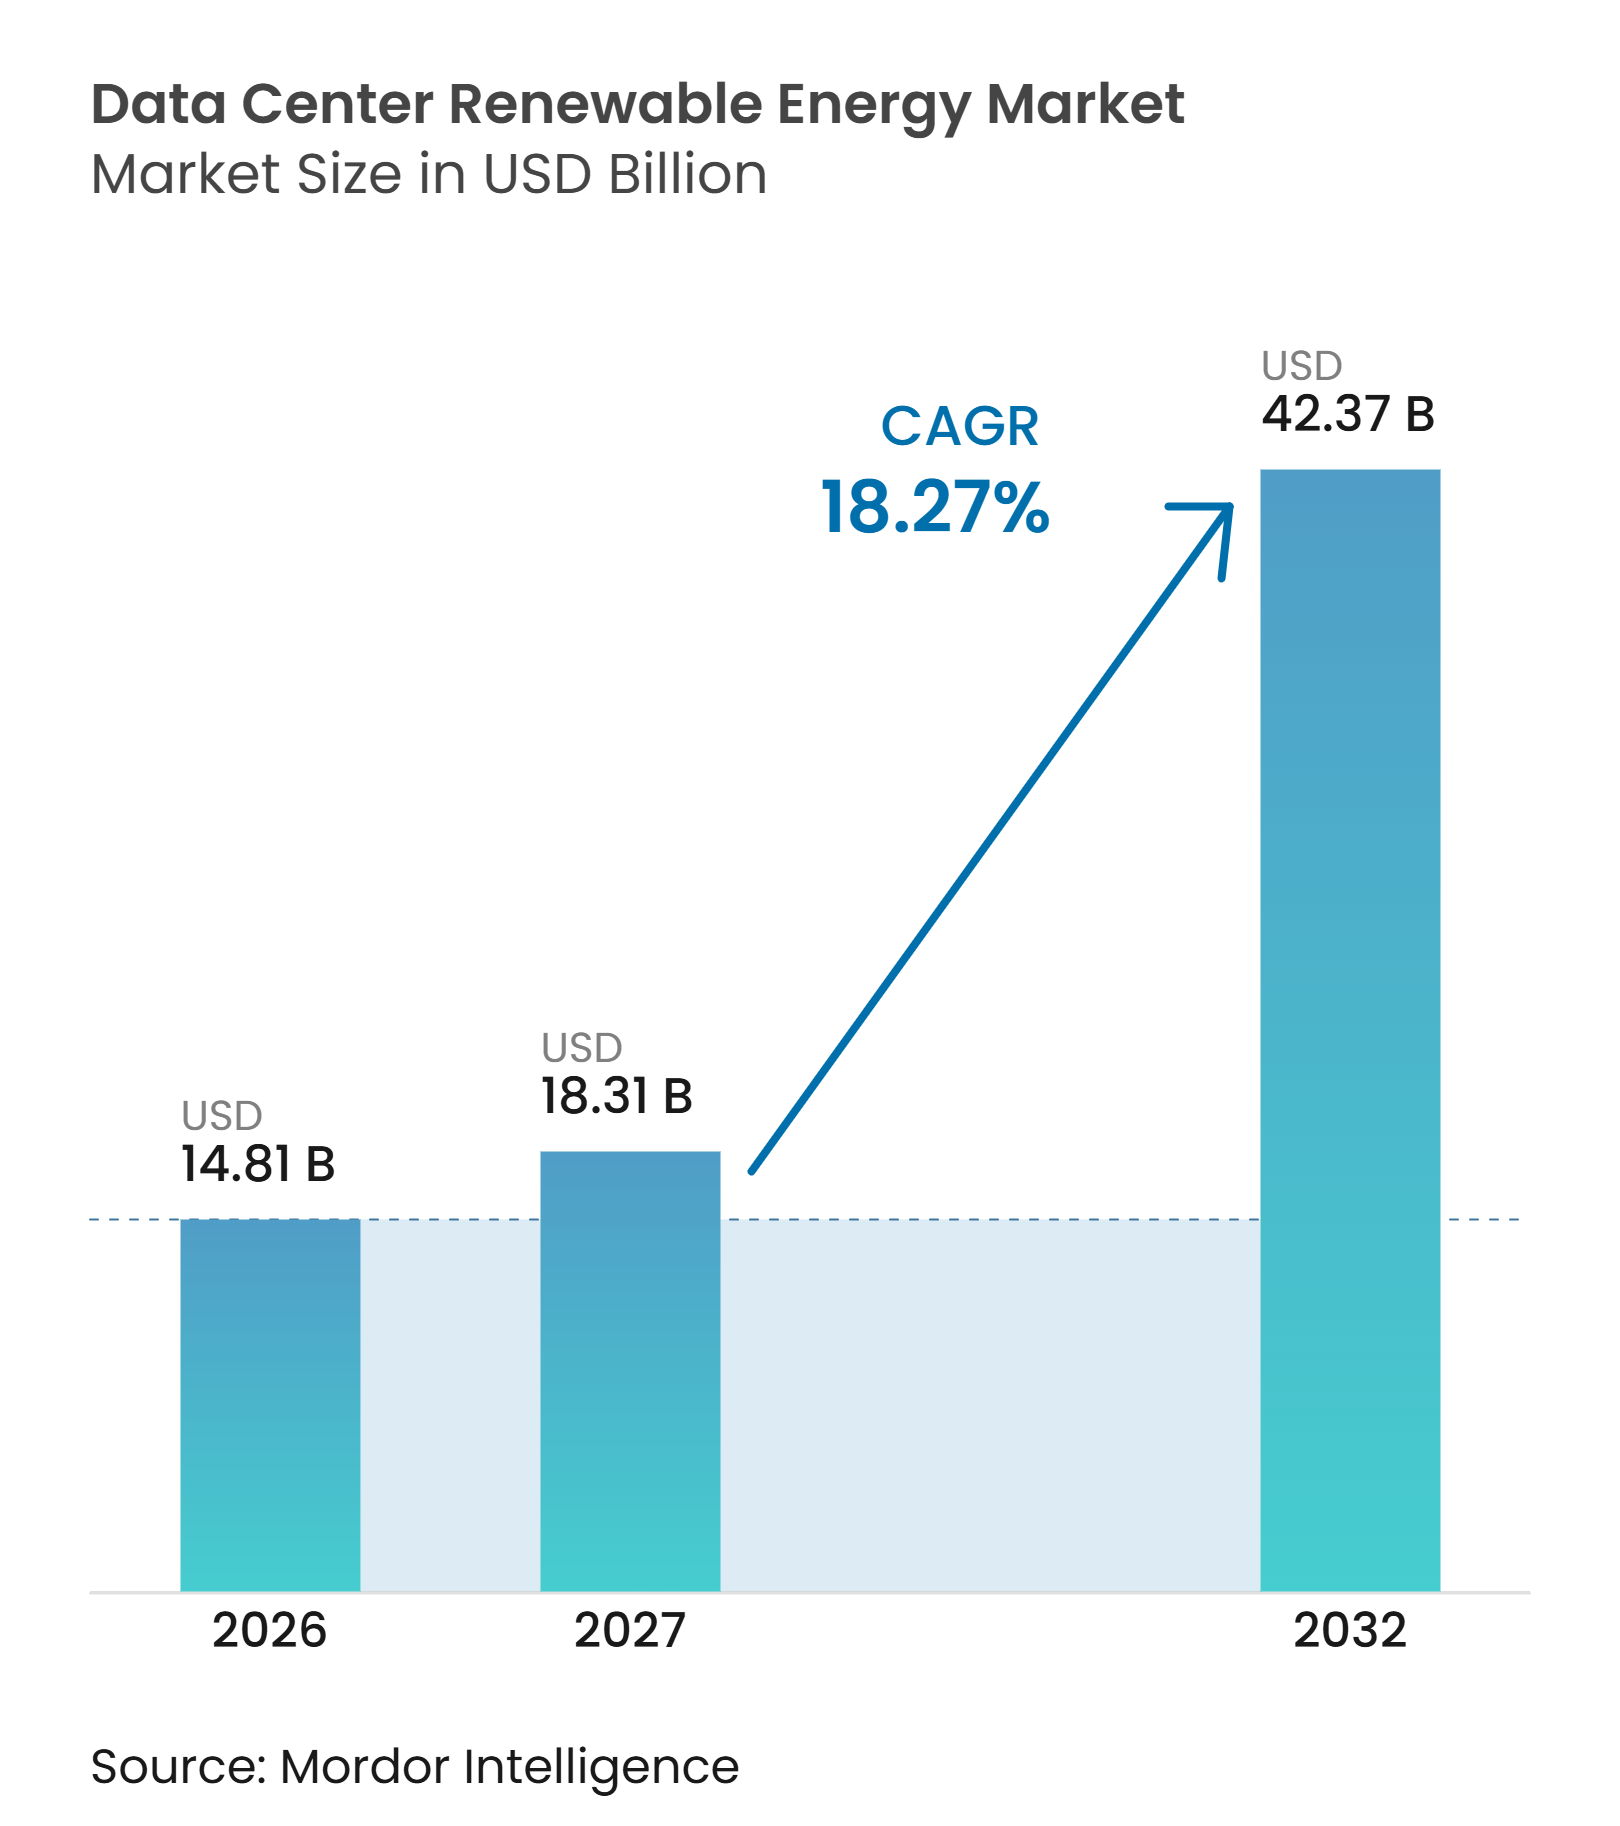
Se proyecta que el tamaño del mercado de energía renovable para centros de datos se expanda de 14,81 mil millones de USD en 2026 a 18,31 mil millones de USD en 2027, y a 42,37 mil millones de USD para 2032, registrando un CAGR del 18,27% entre 2027 y 2032. En términos de volumen, el mercado se estima en 197,46 millones de GWh en 2026 y 244,13 millones de GWh en 2027, y se proyecta que alcance 516,19 millones de GWh para 2032, con un CAGR del 16,19% durante 2027-2032. Las cargas de trabajo de entrenamiento e inferencia de inteligencia artificial están aumentando las necesidades de electricidad más rápido de lo que los modelos convencionales de planificación de centros de datos pueden acomodar. La adquisición de energía renovable se ha convertido, por tanto, en parte de la planificación de disponibilidad de energía y del control de costos a largo plazo, en lugar de ser una actividad de sostenibilidad separada. Los grandes operadores utilizan contratos de larga duración y carteras que combinan varias tecnologías para asegurar el suministro en sus regiones operativas. La congestión de la red y el vertimiento están aumentando el valor del almacenamiento, la energía geotérmica, la energía hidroeléctrica y otros recursos limpios firmes. Estas condiciones favorecen a los compradores que pueden comprometerse con contratos grandes, al tiempo que crean oportunidades para los proveedores que pueden ofrecer energía confiable cerca de los nuevos campus de centros de datos.
Conclusiones Clave del Informe
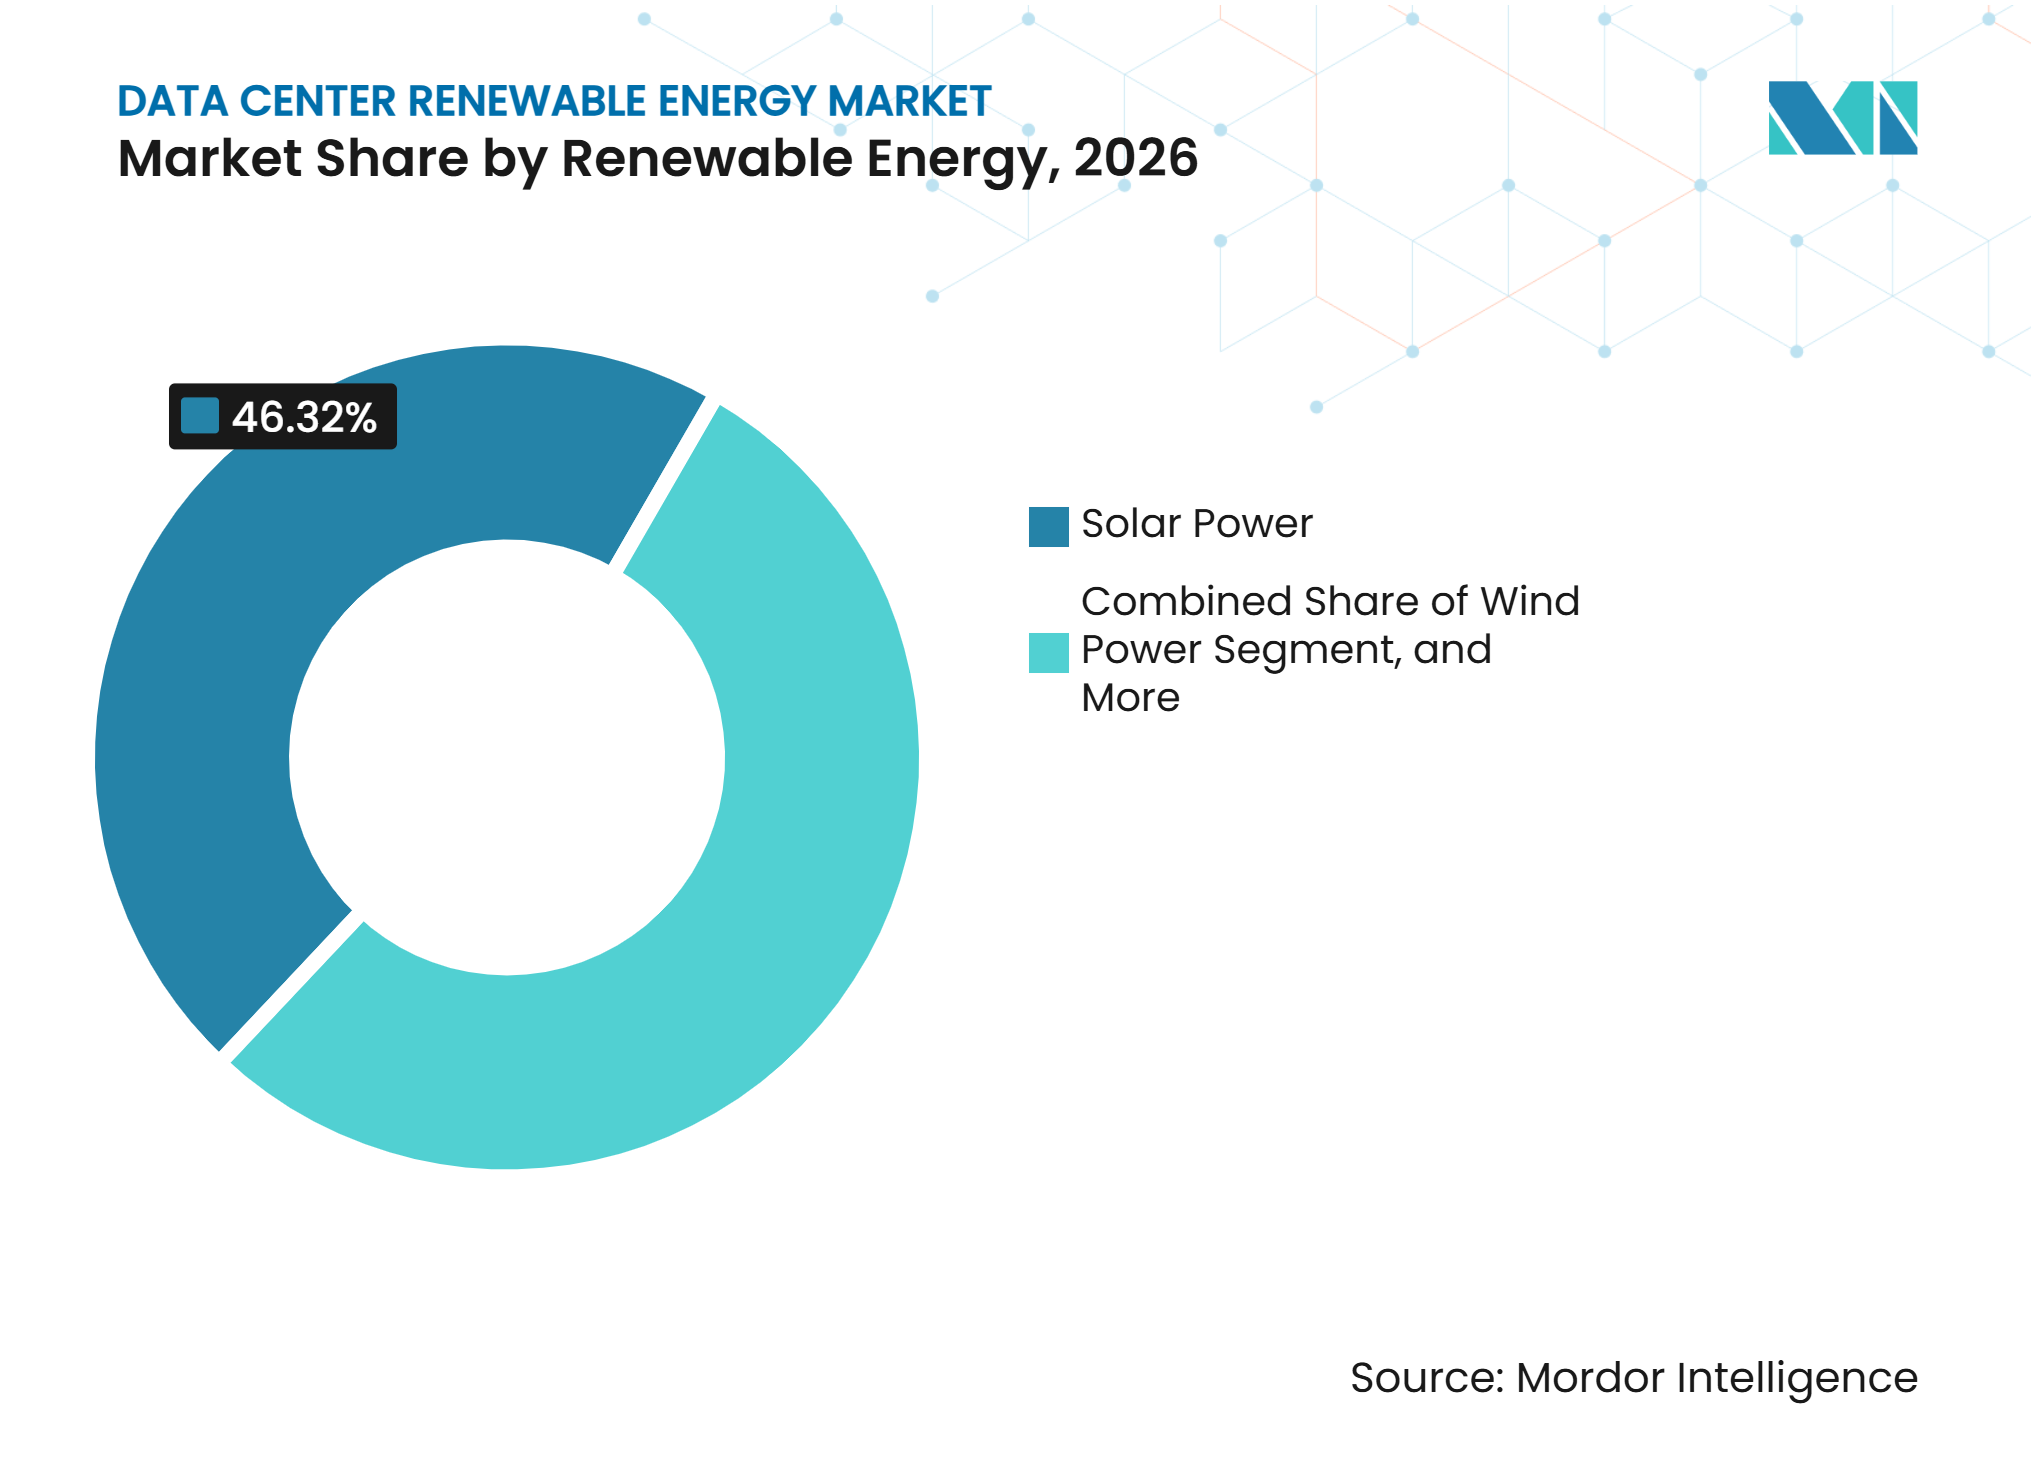
- Por fuente de energía renovable, la energía solar representó el 46,32% de la participación del mercado de energía renovable para centros de datos en 2026, mientras que se proyecta que la energía geotérmica se expanda a un CAGR del 19,47% hasta 2032.
- Por modelo de adquisición, los Acuerdos de Compra de Energía virtuales o financieros representaron el 38,17% de los ingresos en 2026, mientras que se proyecta que la generación renovable en el sitio se expanda a un CAGR del 19,26% hasta 2032.
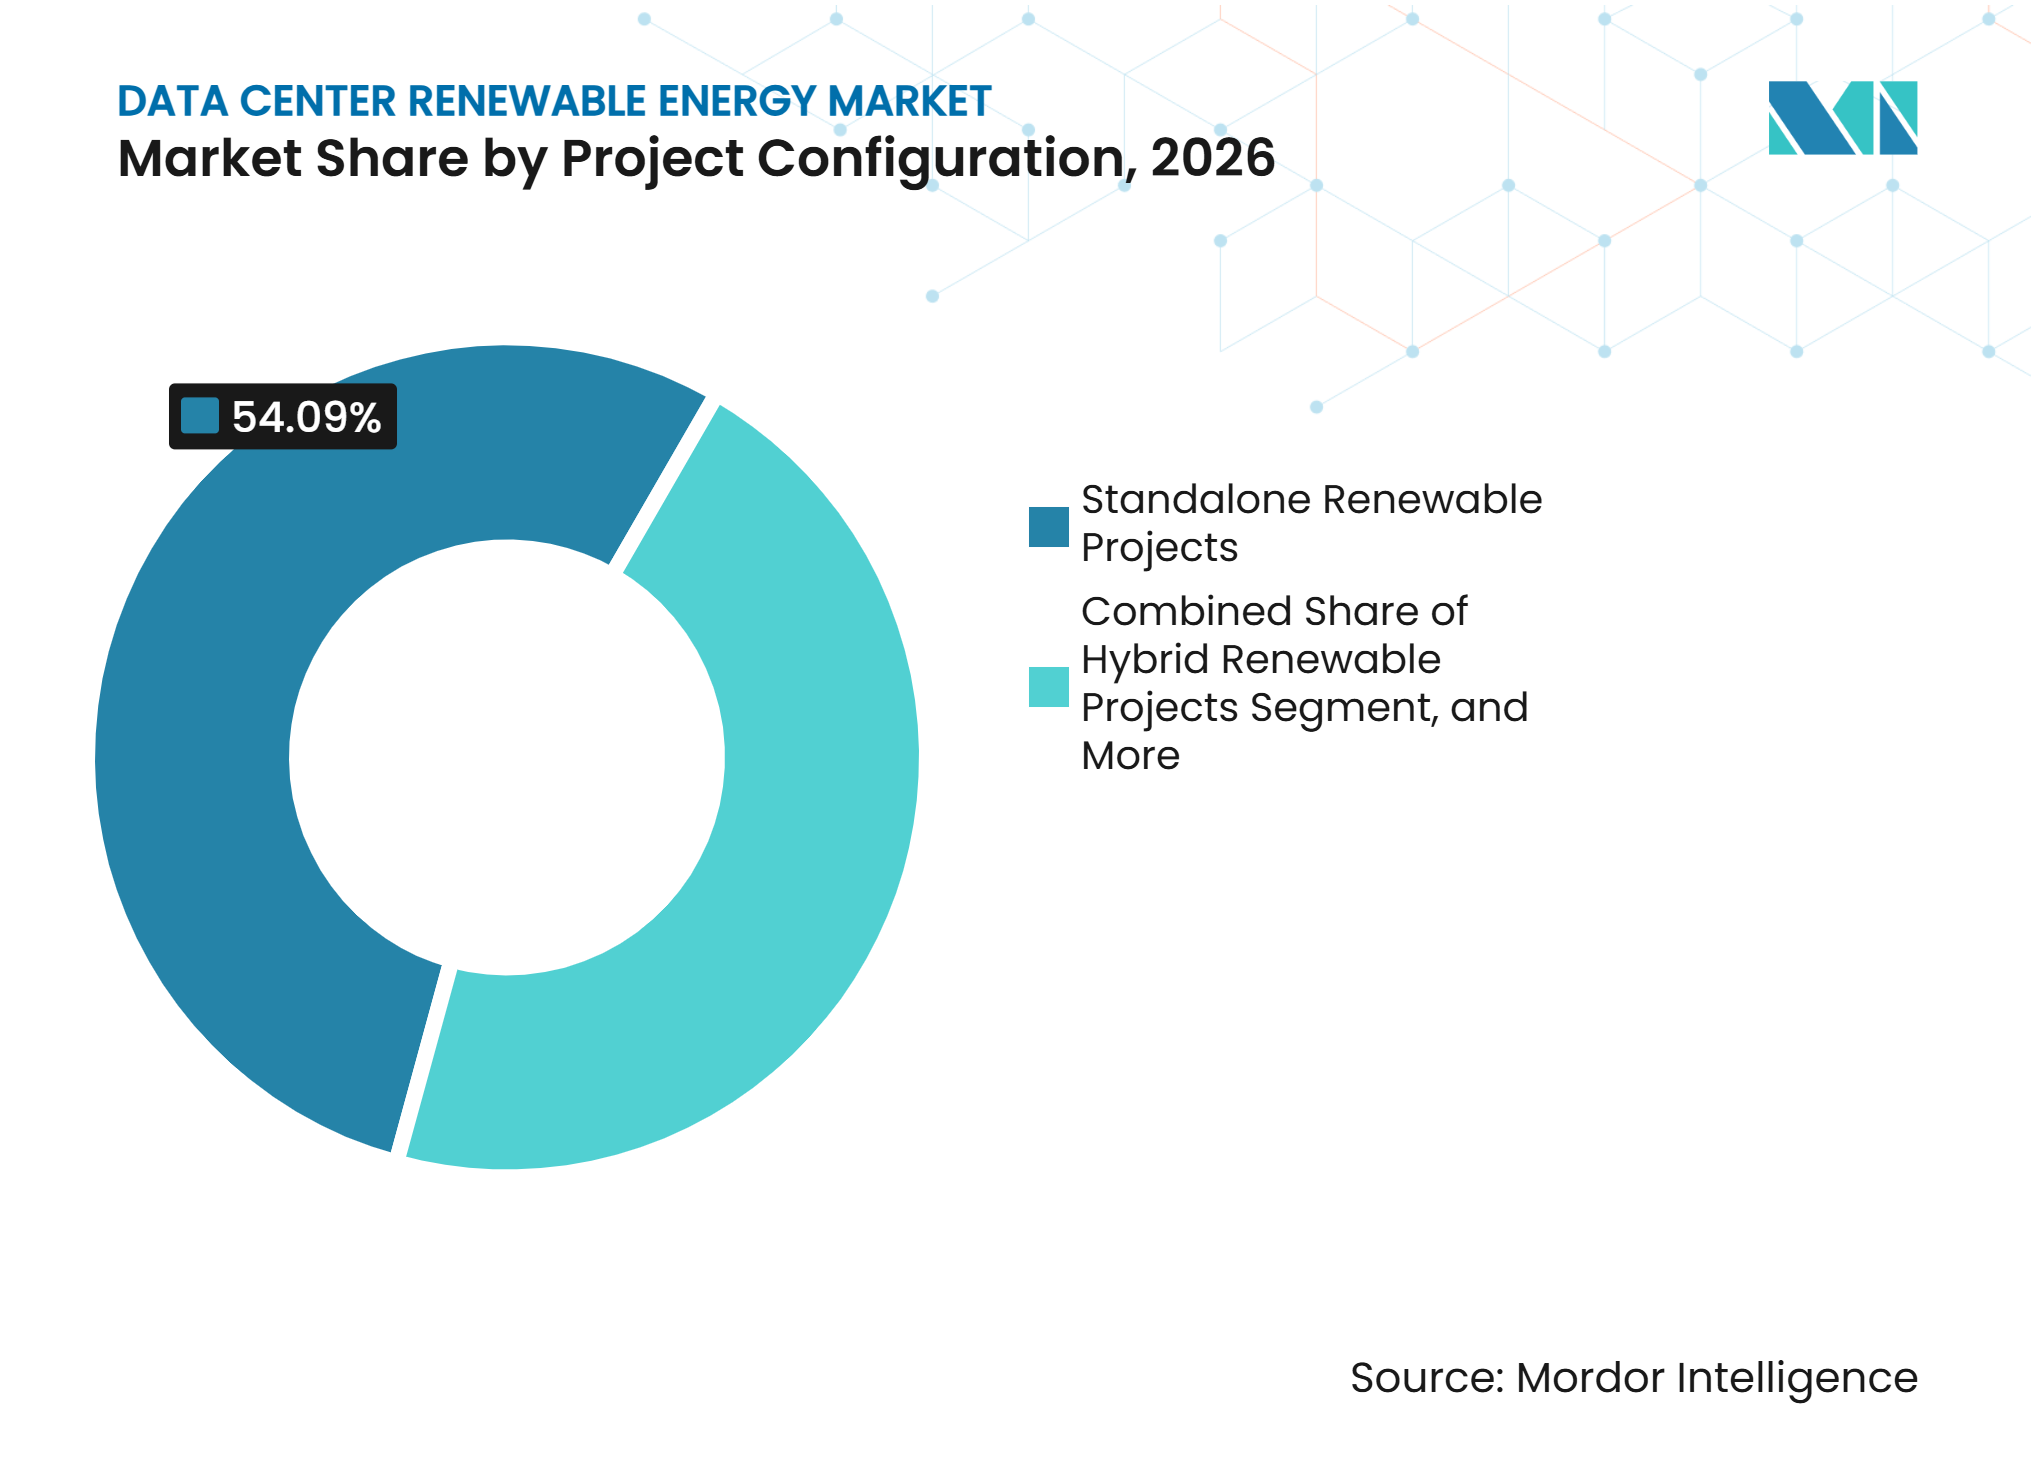
- Por configuración de proyecto, los proyectos renovables independientes representaron el 54,09% de los ingresos en 2026, mientras que se proyecta que los proyectos renovables con otras soluciones de firmeza se expandan a un CAGR del 20,04% hasta 2032.
- Por duración del contrato, los contratos a largo plazo representaron el 57,63% de los ingresos en el mercado de energía renovable para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 18,87% hasta 2032.
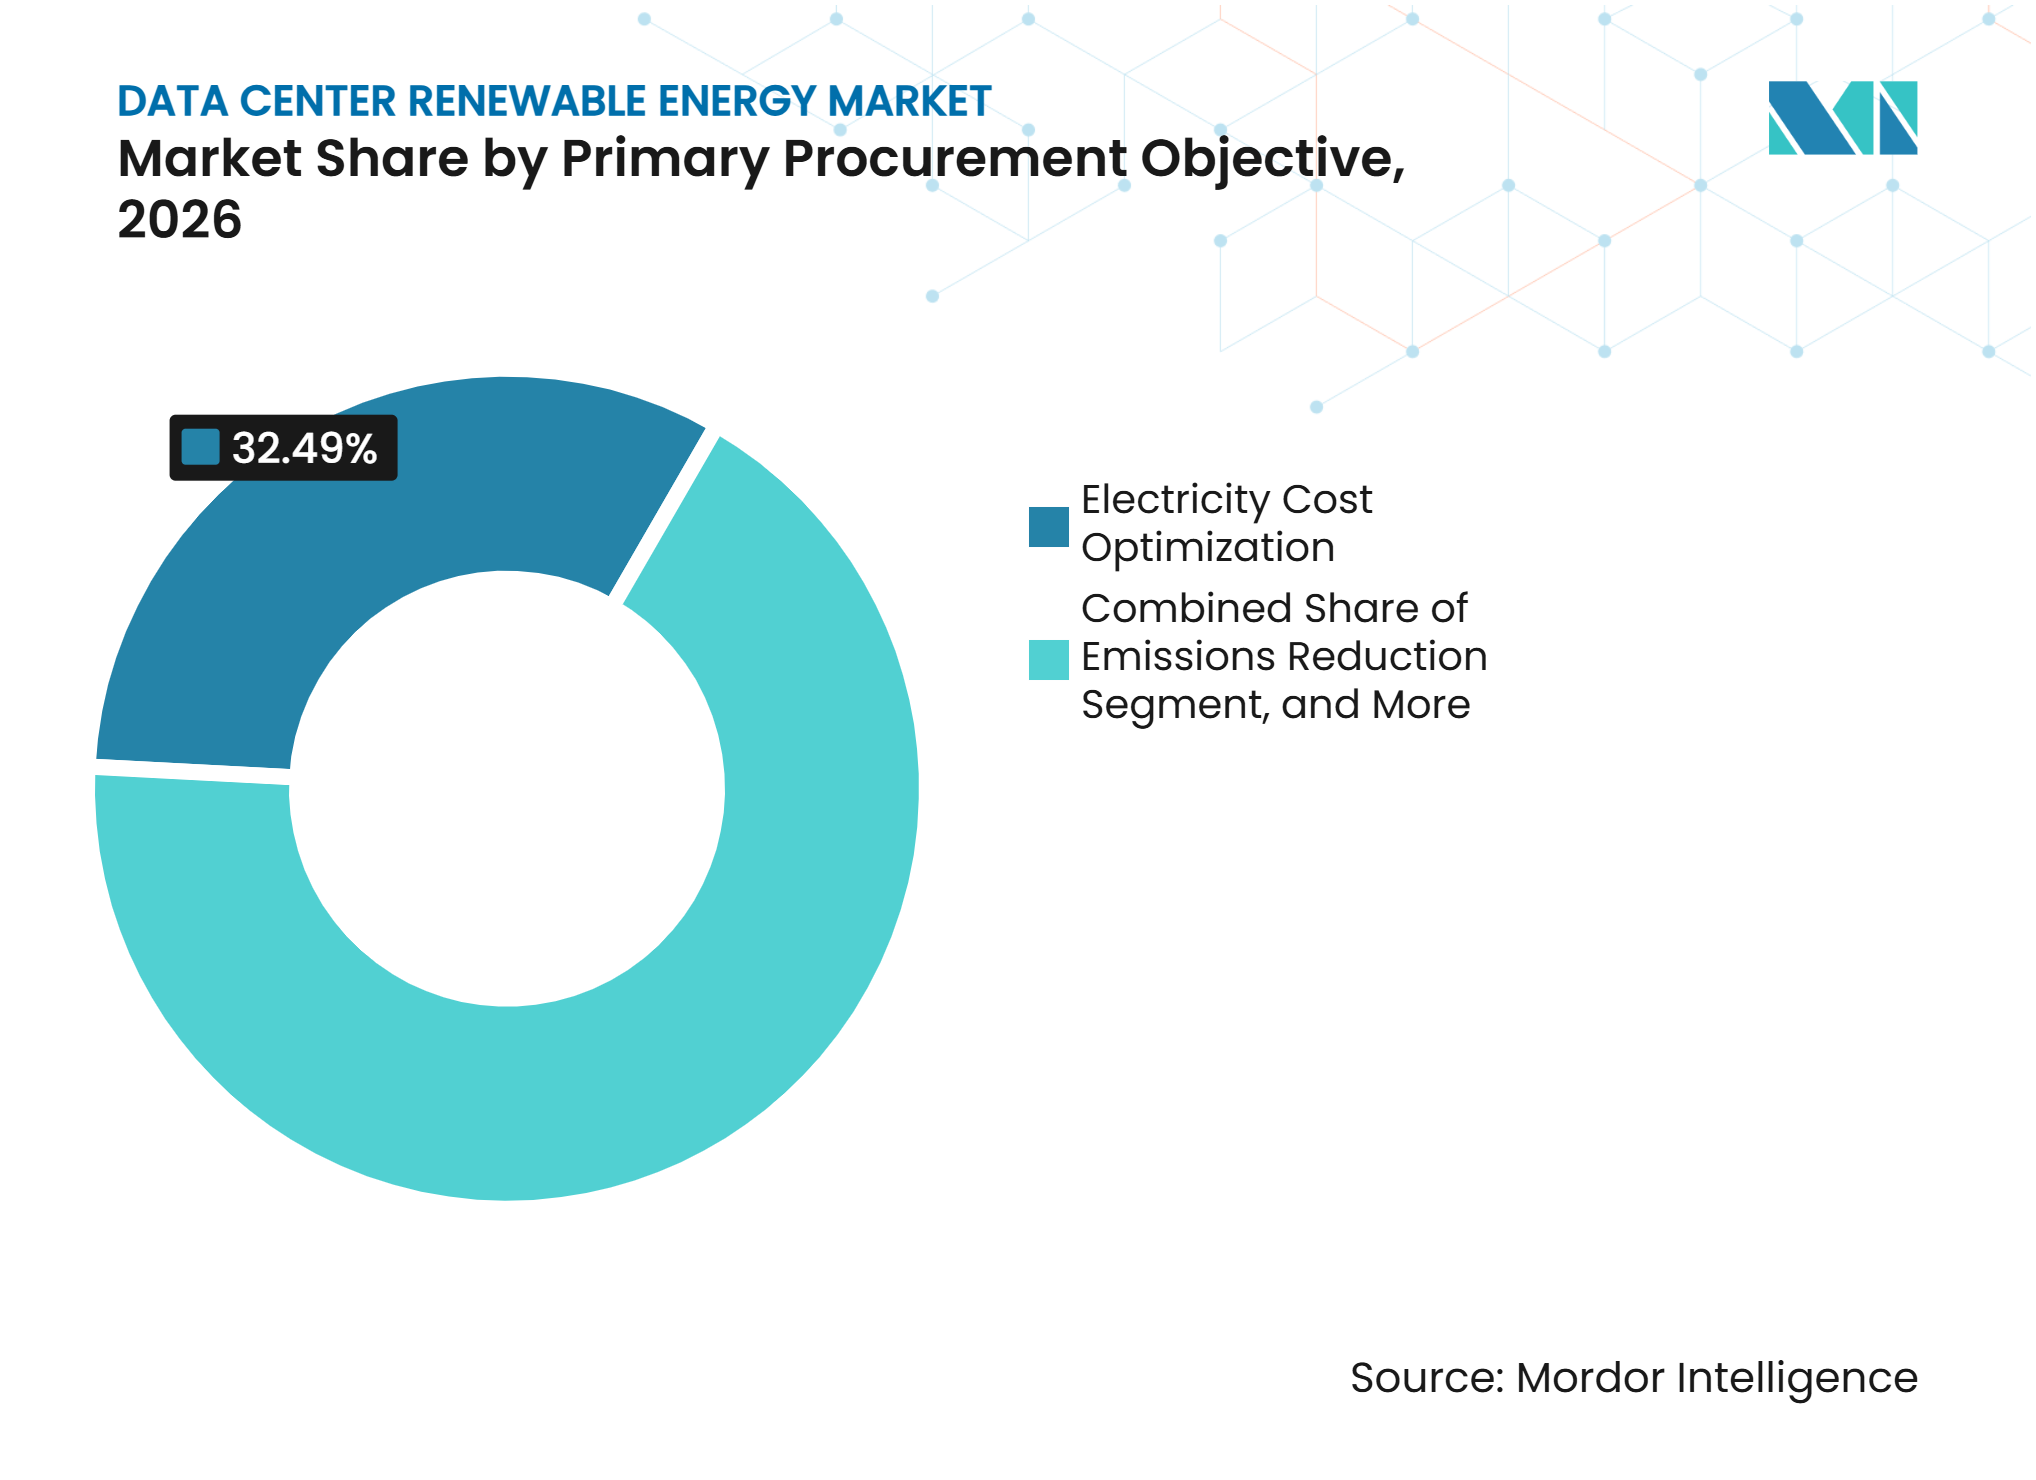
- Por objetivo principal de adquisición, la optimización del costo de electricidad representó el 32,49% de los ingresos en 2026, mientras que se proyecta que la correspondencia de energía renovable se expanda a un CAGR del 19,02% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 54,26% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 19,04% hasta 2032.
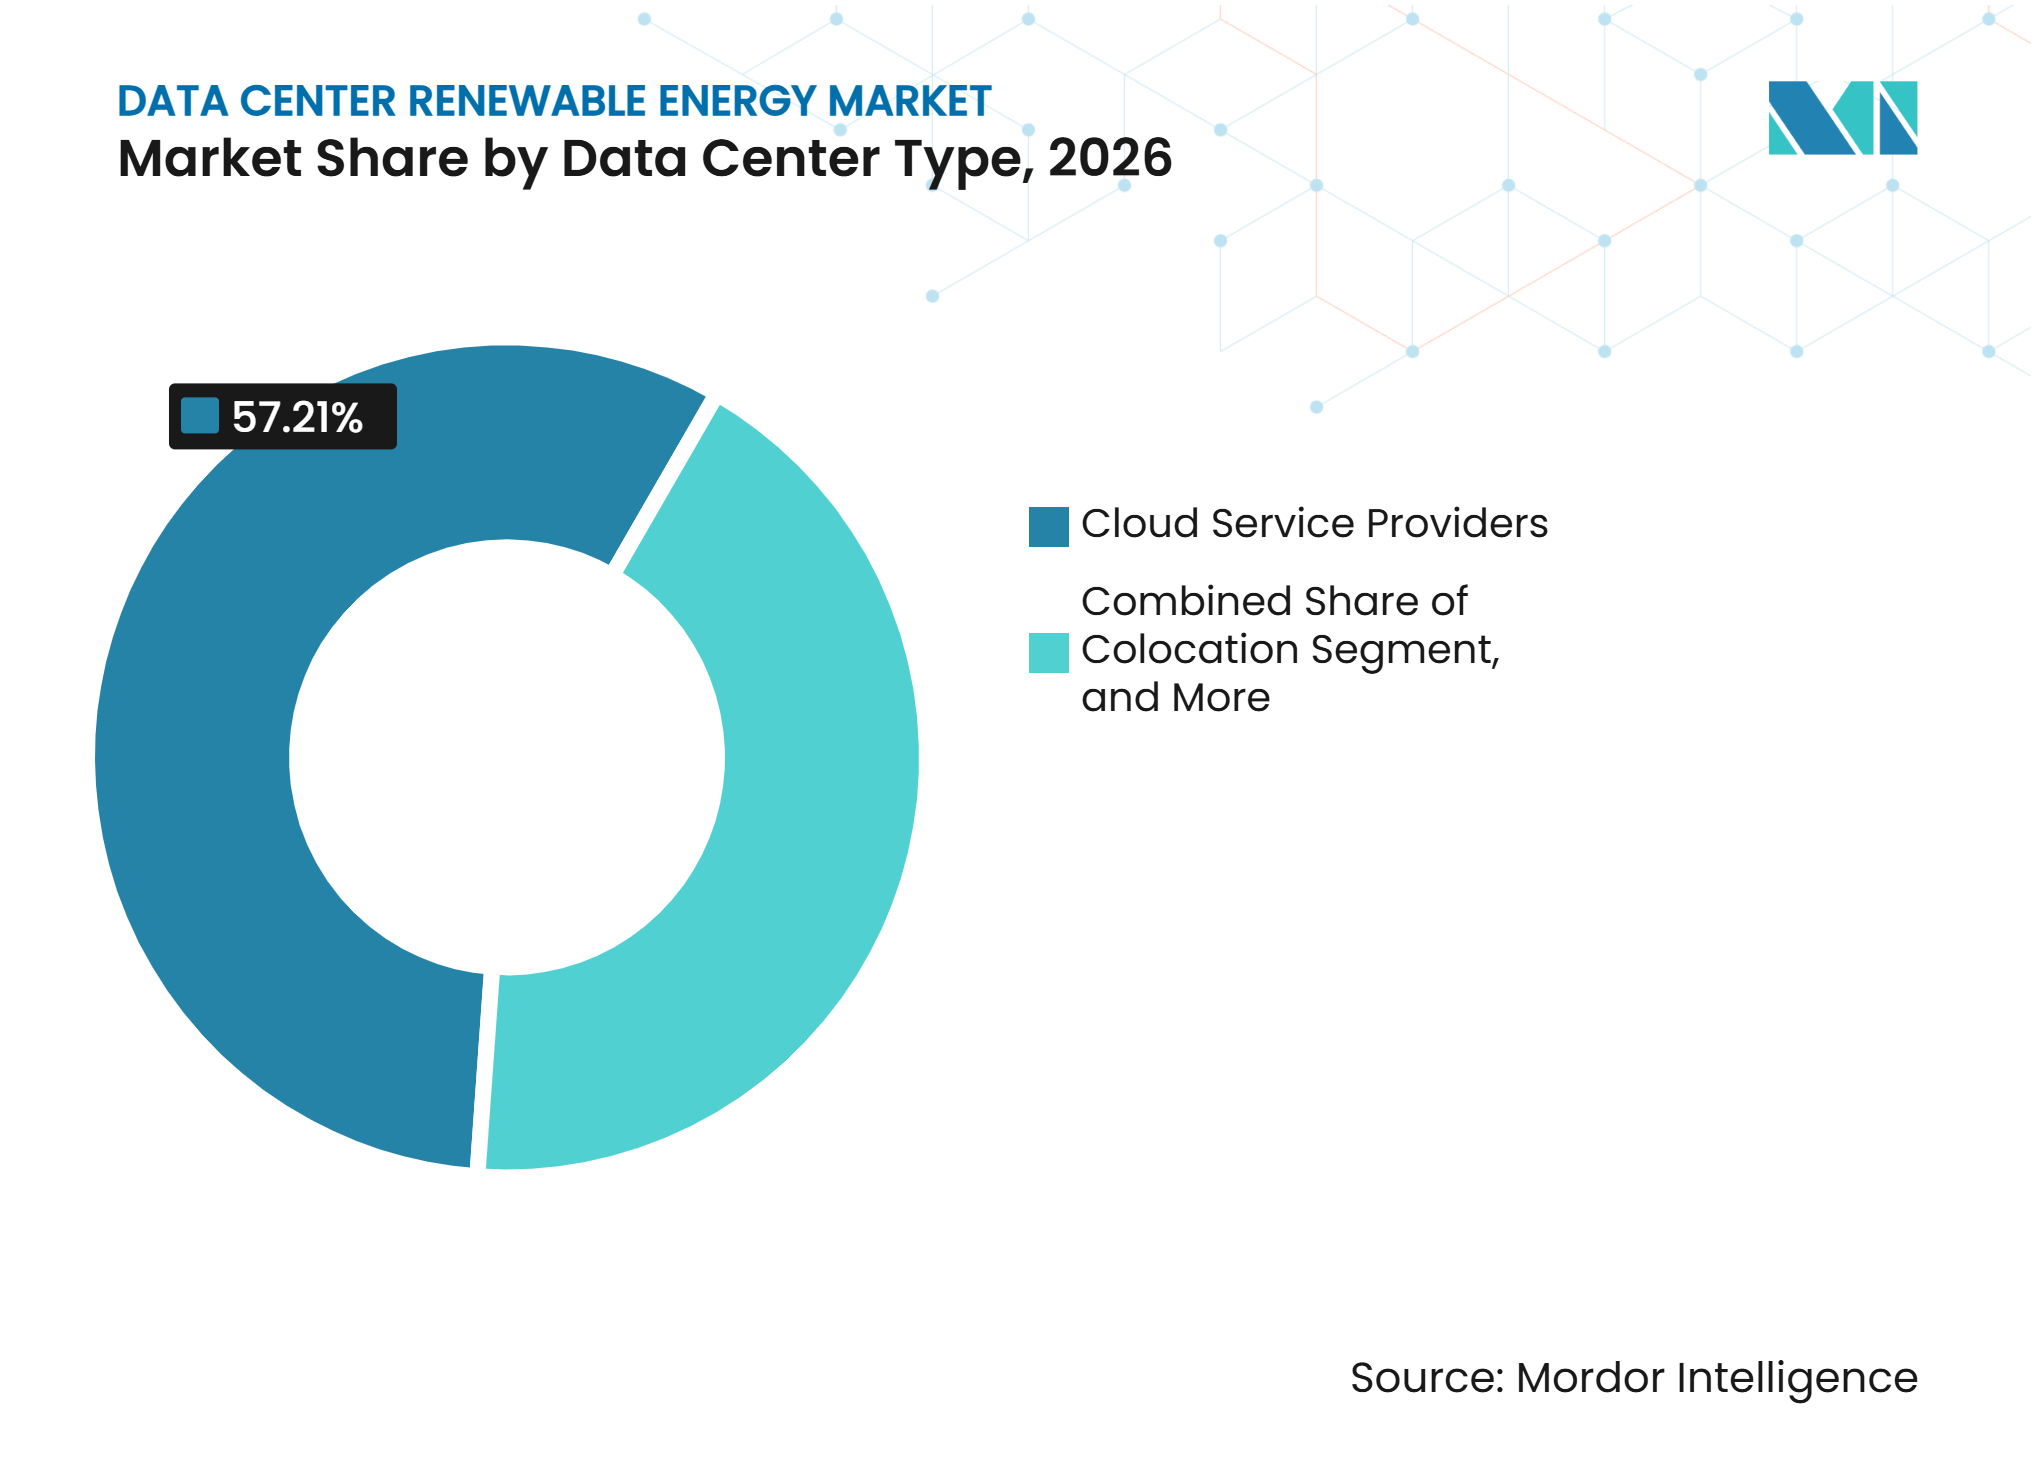
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 57,21% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 18,79% hasta 2032.
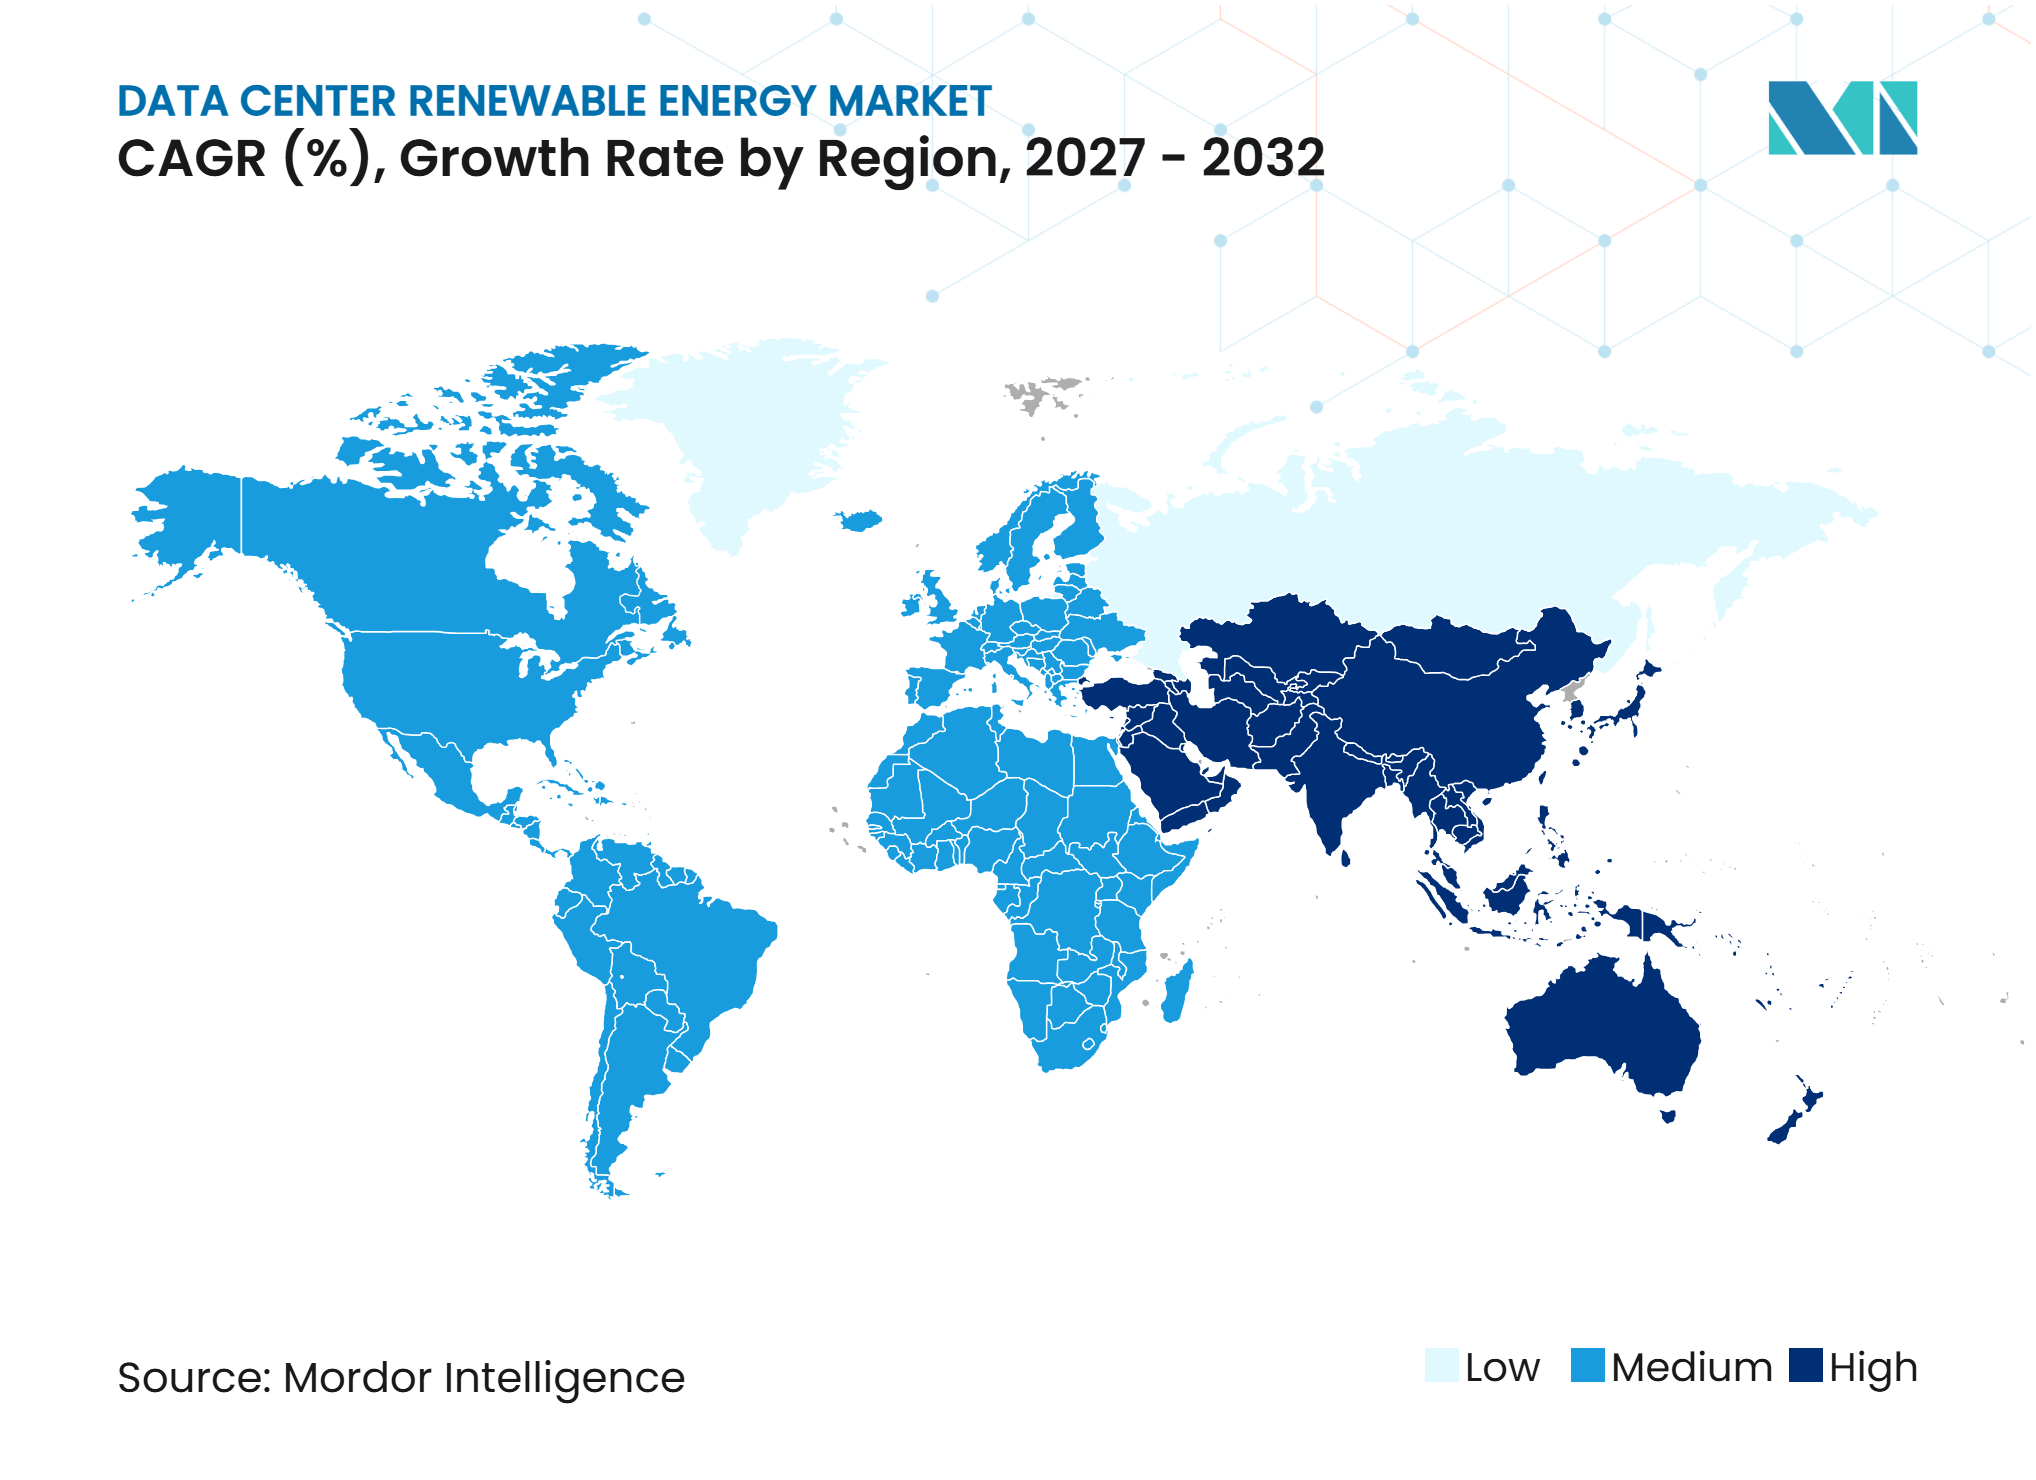
- Por geografía, América del Norte representó el 42,03% de los ingresos en 2026, mientras que se proyecta que Oriente Medio se expanda a un CAGR del 19,31% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Requisitos de Electricidad de los Centros de Datos de Inteligencia Artificial y en la Nube | +4.8% | Global, concentrado en América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Adopción de Acuerdos de Compra de Energía Renovables por Parte de Operadores de Hiperescala y Coubicación | +3.5% | Global, más fuerte en América del Norte, Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Compromisos Corporativos de Energía Renovable y Reducción de Carbono | +3.2% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mejora de la Economía de la Energía Solar y Eólica | +2.1% | Global, concentrado en Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales y Políticas de Energía Limpia | +1.5% | Global, concentrado en América del Norte, Europa, Japón e India | Mediano plazo (2-4 años) |
| Crecimiento de las Estrategias de Adquisición de Energía Libre de Carbono las 24 Horas del Día, los 7 Días de la Semana | +1.0% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Requisitos de Electricidad de los Centros de Datos de Inteligencia Artificial y en la Nube
El mercado de energía renovable para centros de datos está siendo moldeado por el entrenamiento de inteligencia artificial y la inferencia en tiempo real, que imponen demandas mucho mayores y más continuas sobre los sistemas eléctricos que las cargas de trabajo convencionales en la nube. La Agencia Internacional de Energía espera que el consumo de electricidad de los centros de datos alcance 945 TWh para 2030, mientras que se espera que las instalaciones enfocadas en inteligencia artificial tripliquen su uso de energía en el mismo período. El Departamento de Energía de los Estados Unidos también ha citado trabajos del Instituto de Investigación de Energía Eléctrica que muestran que los centros de datos de los Estados Unidos podrían representar hasta el 9% de la generación nacional de electricidad para 2030, en comparación con el 4% en 2025. Las principales empresas tecnológicas están traduciendo sus inversiones en computación en compromisos de energía más largos y de mayor escala. La necesidad de energía continua significa que los operadores buscan cada vez más suministro limpio que pueda atender la demanda por hora, no solo la correspondencia anual de energía renovable. Los acuerdos condicionales de compra de energía de centros de datos con proyectos de reactores modulares pequeños alcanzaron 45 GW en abril de 2026, lo que demuestra que los compradores también están examinando recursos limpios firmes.
Adopción de Acuerdos de Compra de Energía Renovables por Parte de Operadores de Hiperescala y Coubicación
Los Acuerdos de Compra de Energía renovables ofrecen a los grandes operadores de centros de datos una forma práctica de asegurar el suministro, gestionar la exposición a los precios y apoyar el desarrollo de nuevos proyectos. Los operadores de centros de datos firmaron 45 TWh de Acuerdos de Compra de Energía renovables en el primer semestre de 2026, casi un 20% por encima del mismo período de 2025, con casi el 70% del volumen contratado en los Estados Unidos. La combinación de contratos se está extendiendo más allá de la energía solar y eólica para incluir sistemas geotérmicos mejorados, almacenamiento de energía de larga duración, reactores modulares pequeños y acuerdos de plantas de energía virtual. Este cambio hace que la adquisición sea más exigente porque los compradores deben evaluar los riesgos tecnológicos, de entrega y de red en toda una cartera. Clearway Energy Group firmó 3 Acuerdos de Compra de Energía a largo plazo con Google por un total de 1,17 GW en Missouri, Texas y Virginia Occidental en enero de 2026, respaldando más de 2,4 mil millones de USD en inversión en infraestructura de energía limpia. El mercado de energía renovable para centros de datos, por tanto, otorga mayor importancia a los desarrolladores que pueden ofrecer contratos multirregionales y gestionar proyectos a lo largo de todo su ciclo de desarrollo.
Compromisos Corporativos de Energía Renovable y Reducción de Carbono
Los compromisos corporativos continúan haciendo que la adquisición de electricidad limpia sea menos sensible a los cambios a corto plazo en los precios de la energía. Google contrató más de 12 GW de nueva energía limpia en 2025, su mayor cantidad anual, mientras que la efectividad del uso de energía de toda su flota fue de 1,09. Microsoft informó que igualó el 100% de su consumo anual de electricidad con energía renovable en el año fiscal 2025 y había contratado 40 GW en 26 países, con 19 GW en línea. Los acuerdos de compra a largo plazo con compradores de grado de inversión ayudan a los desarrolladores a asegurar el financiamiento de proyectos para nuevos activos renovables. Esa conexión entre la adquisición corporativa y el financiamiento de proyectos proporciona una base de demanda estable para el mercado de energía renovable para centros de datos. También subraya la importancia de la calidad crediticia de los compradores, la duración del contrato y la capacidad de adaptarse a los perfiles de energía cambiantes a lo largo del tiempo.
Mejora de la Economía de la Energía Solar y Eólica
Los proyectos solares y eólicos siguen siendo fundamentales porque pueden desarrollarse con relativa rapidez y desplegarse en muchas regiones. Un estudio revisado por pares de 2025 encontró que la energía solar combinada con almacenamiento de baterías podría suministrar electricidad a los centros de datos a 25,11 USD/MWh en condiciones optimizadas, aunque los resultados variaron con los costos de capital y los factores de capacidad locales. La Agencia Internacional de Energía espera que la generación renovable global aumente a casi el 8% anual hasta 2030.[1] Los menores costos de generación respaldan una gama más amplia de contratos, incluidos los acuerdos para instalaciones empresariales y de coubicación que no pueden negociar los mismos términos que los operadores de hiperescala. Sin embargo, la generación variable de bajo costo no elimina el costo de atender cargas continuas. Los compradores están respondiendo combinando energía solar y eólica con almacenamiento, hidroelectricidad, energía geotérmica y gestión de la demanda, en lugar de depender de una sola tecnología.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Transmisión y Vertimiento de Energía Renovable | -1.8% | América del Norte, particularmente ERCOT, PJM y CAISO, y Europa | Corto plazo (≤ 2 años) |
| Intermitencia de la Generación Solar y Eólica | -1.5% | Global | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Proyectos Adecuados Cerca de los Clústeres de Centros de Datos | -1.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Costos de Almacenamiento y Firmeza para la Generación Renovable Variable | -0.9% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Transmisión y Vertimiento de Energía Renovable
La capacidad de transmisión es una restricción importante cuando los recursos renovables están ubicados lejos de los clústeres de centros de datos. El mercado de energía renovable para centros de datos debe tener en cuenta las colas de interconexión, la congestión y el vertimiento al evaluar el valor entregado de un contrato. La Agencia Internacional de Energía señala que los retrasos en la conexión a la red y las restricciones de la red se están convirtiendo en barreras importantes para suministrar la demanda de electricidad relacionada con la inteligencia artificial. Las nuevas líneas de transmisión requieren largos períodos de desarrollo, permisos en varias jurisdicciones y acuerdo sobre la asignación de costos. Estas condiciones pueden llevar a los operadores a considerar la generación en el sitio, el almacenamiento y los acuerdos de carga flexible donde el acceso a la red es incierto. En el Reino Unido, el Pacto de Centros de Datos establece expectativas para que los operadores participantes apoyen la resiliencia de la red y la energía limpia, lo que muestra cómo los requisitos de cumplimiento se están convirtiendo en parte de la planificación del sitio.[2]
Intermitencia de la Generación Solar y Eólica
La producción solar y eólica varía por hora y por temporada, mientras que las cargas de computación de inteligencia artificial requieren un alto nivel de continuidad del servicio. Esta discrepancia hace que el almacenamiento, la generación despachable y las carteras diversificadas sean importantes para las nuevas instalaciones. Un estudio revisado por pares de 2025 sobre microrredes de centros de datos europeos encontró que los sistemas híbridos renovables fuera de la red tenían costos nivelados de 70-102 GBP/MWh, equivalentes a 87-128 USD/MWh a los tipos de cambio promedio de 2025 indicados. La Agencia Internacional de Energía ha declarado que satisfacer de manera confiable las necesidades de los centros de datos de inteligencia artificial puede poner a prueba las capacidades técnicas de los sistemas de energía en el sitio. La Ley de Eficiencia Energética de Alemania exige que los centros de datos obtengan el 100% de su electricidad de fuentes renovables a partir de enero de 2027, lo que aumenta la necesidad de un suministro limpio creíble y apoya el almacenamiento. Los operadores están, en consecuencia, prestando más atención a los recursos limpios con producción predecible y a los contratos que pueden gestionar períodos de menor generación renovable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía Renovable:
La Energía Solar Ancla el Suministro, la Geotérmica AceleraLa energía solar representó el 46,32% de la participación por fuente en 2026. Su liderazgo refleja ciclos de desarrollo de 18 a 24 meses, costos de módulos en descenso y amplia disponibilidad en las principales regiones de centros de datos. La producción solar se alinea bien con la demanda de electricidad diurna y puede contratarse en formatos estandarizados. Es especialmente útil cuando los calendarios de construcción de centros de datos requieren que el suministro se desarrolle rápidamente. La energía eólica es la segunda fuente más grande y añade generación durante los períodos nocturnos y de transición. Combinar energía solar y eólica puede reducir la concentración de producción en cualquier momento del día. La energía hidroeléctrica se está volviendo más valiosa porque puede proporcionar energía limpia despachable. Brookfield Asset Management y Google firmaron un acuerdo marco en julio de 2025 para hasta 3.000 MW de energía hidroeléctrica de los Estados Unidos durante 20 años, comenzando con 670 MW de instalaciones en Pensilvania. La biomasa, el biogás y otras fuentes renovables continúan sirviendo a ubicaciones con condiciones específicas de combustible, coubicación o confiabilidad.
Se proyecta que la energía geotérmica se expanda a un CAGR del 19,47% hasta 2032. Su factor de capacidad de casi el 90% la hace muy adecuada para las cargas de trabajo de inferencia que requieren electricidad continua sin depender del almacenamiento combinado. El Departamento de Energía de los Estados Unidos identifica la energía geotérmica como una fuente potencial de energía confiable para los centros de datos, particularmente donde los recursos pueden desarrollarse cerca de la demanda. El proyecto Cape Station de Fervo Energy en Utah está entregando 100 MW a la red en 2026 y está programado para alcanzar 500 MW para 2028. Google ha contratado 396 MW del proyecto bajo un Acuerdo de Compra de Energía a largo plazo. La industria de energía renovable para centros de datos también está considerando la energía geotérmica porque puede respaldar reclamaciones de energía granulares y correspondidas por hora. Esta cualidad puede volverse más importante a medida que EnergyTag y programas de certificados comparables ganen un uso más amplio. Es probable que la combinación de fuentes resultante siga siendo liderada por la energía solar, pero los recursos firmes tendrán mayor valor en los contratos para cargas de computación continuas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Adquisición:
Los Acuerdos de Compra de Energía Virtuales Lideran, la Generación en el Sitio CreceLos Acuerdos de Compra de Energía virtuales o financieros representaron el 38,17% del mercado de energía renovable para centros de datos por modelo de adquisición en 2026. Permiten a un comprador contratar con un proyecto renovable sin requerir una conexión física entre el proyecto y cada instalación. Esta estructura puede servir a proveedores de nube que operan en múltiples mercados de red. Un solo acuerdo puede combinar la liquidación financiera con atributos renovables que respalden los objetivos de toda la empresa. Los Acuerdos de Compra de Energía físicos fuera del sitio son la segunda opción más grande porque ofrecen una relación directa entre un proyecto local y una carga local. Los programas de energía verde de las empresas de servicios públicos, los certificados de energía renovable y las garantías de origen siguen siendo relevantes para los compradores más pequeños que carecen de los recursos para celebrar contratos a medida. La elección entre estos modelos a menudo depende del tamaño de la carga, la ubicación, las normas legales y la capacidad del comprador para gestionar el riesgo contractual. El mercado de energía renovable para centros de datos otorga a los Acuerdos de Compra de Energía virtuales un papel claro donde la escala y el alcance geográfico son importantes.
Se proyecta que la generación renovable en el sitio se expanda a un CAGR del 19,26% hasta 2032. La congestión de la red y los largos plazos de interconexión hacen que la generación local sea atractiva donde una instalación necesita una ruta más directa al suministro. Los sistemas solares y de baterías en el sitio también pueden reducir la exposición a las altas tarifas de las empresas de servicios públicos en ubicaciones seleccionadas. No eliminan la necesidad de un centro de datos de contar con energía confiable, por lo que generalmente forman parte de un plan de energía más amplio. Japón ilustra el cambio hacia la adquisición corporativa, con 148 transacciones de Acuerdos de Compra de Energía corporativos anunciadas en 2025. El entorno de política europeo también valora la verificación del abastecimiento local de energía renovable para las instalaciones sujetas a obligaciones energéticas obligatorias. Los sistemas en el sitio pueden, por tanto, convertirse en una ruta práctica para las instalaciones empresariales y de borde que no pueden asegurar contratos de varios gigavatios. El modelo no es un reemplazo del suministro de las empresas de servicios públicos, pero puede reducir los riesgos de tiempo y confiabilidad en mercados restringidos.
Por Configuración de Proyecto:
Los Proyectos Independientes Prevalecen, las Soluciones de Firmeza Ganan TerrenoLos proyectos renovables independientes representaron el 54,09% de la participación por configuración de proyecto en 2026. Los proyectos solares y eólicos de una sola tecnología tienen estructuras de financiamiento establecidas, contratos familiares y referencias de precios más claras. Estas características reducen el tiempo de transacción para compradores y desarrolladores. También permiten a los operadores agregar capacidad renovable por etapas a medida que aumenta la carga de su centro de datos. Los proyectos híbridos que combinan energía solar y eólica están ganando popularidad porque sus perfiles de producción pueden complementarse entre sí. Los proyectos renovables con almacenamiento de baterías también se están expandiendo donde las tarifas por tiempo de uso o los términos del contrato requieren mayor certeza de entrega. La demanda de proyectos complejos está respaldada por compradores que otorgan una prima a la electricidad limpia y confiable. Aun así, el formato independiente más simple sigue siendo útil para la correspondencia anual y para los compradores que pueden gestionar las necesidades de suministro residual a través de otros acuerdos.
Se proyecta que los proyectos renovables con otras soluciones de firmeza se expandan a un CAGR del 20,04% hasta 2032. Esta categoría incluye sistemas geotérmicos mejorados, respuesta a la demanda, plantas de energía virtual y coubicación de reactores modulares pequeños. La Agencia Internacional de Energía informó que los acuerdos condicionales de compra de energía de centros de datos con proyectos de reactores modulares pequeños alcanzaron 45 GW en abril de 2026. Estos acuerdos son relevantes para los campus que tienen objetivos contractuales de energía libre de carbono las 24 horas del día, los 7 días de la semana. Pueden reducir la exposición a los límites de la energía solar y eólica durante períodos de baja producción. También requieren una mayor diligencia técnica, mayores compromisos de capital y una planificación de desarrollo más prolongada que un Acuerdo de Compra de Energía convencional. La industria de energía renovable para centros de datos está tratando la firmeza como una parte central de la nueva adquisición de hiperescala en lugar de como una adición opcional. Ese cambio está ampliando el grupo de proveedores elegibles para participar en grandes programas de energía.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Duración del Contrato:
Los Contratos a Largo Plazo Dominan el MercadoLos contratos a largo plazo representaron el 57,63% de la participación en 2026. También se proyecta que se expandan a un CAGR del 18,87% hasta 2032. Los plazos de 15 a 25 años ofrecen a los desarrolladores de energía renovable un flujo de caja predecible que puede respaldar el financiamiento de deuda del proyecto. Para los compradores de centros de datos, estos acuerdos mejoran la visibilidad sobre los costos y el suministro de energía futuros. Esto es particularmente relevante ya que los grandes campus de inteligencia artificial se planifican varios años antes de alcanzar su carga completa. Los contratos a mediano plazo proporcionan un puente mientras se desarrollan proyectos más grandes. Los acuerdos a corto plazo se utilizan con mayor frecuencia para cubrir necesidades residuales o por compradores con cargas más pequeñas y menos ciertas. La posición de liderazgo de los contratos a largo plazo muestra cuán estrechamente vinculado está el desarrollo de grandes centros de datos con el financiamiento de proyectos renovables.
La cartera de enero de 2026 de Clearway Energy Group de 3 Acuerdos de Compra de Energía con Google muestra la escala de este enfoque. Los acuerdos totalizan 1,17 GW en Missouri, Texas y Virginia Occidental, con duraciones de hasta 20 años. Dichos contratos pueden respaldar importantes inversiones en infraestructura renovable al tiempo que ofrecen a los compradores una fuente segura de suministro. La Agencia Internacional de Energía identifica los Acuerdos de Compra de Energía a largo plazo como un mecanismo importante para financiar nueva capacidad renovable. Al mismo tiempo, la concentración entre un pequeño número de compradores muy grandes puede aumentar la exposición de los desarrolladores si un comprador cambia su enfoque de adquisición. Por tanto, es probable que los desarrolladores valoren una base más amplia de clientes de centros de datos medianos y grandes. Los contratos a largo plazo seguirán siendo fundamentales, pero la diversificación de la cartera será importante para ambas contrapartes.
Por Objetivo Principal de Adquisición:
La Optimización de Costos Lidera, la Correspondencia CreceLa optimización del costo de electricidad representó el 32,49% del mercado de energía renovable para centros de datos por objetivo principal de adquisición en 2026. Para los proveedores de coubicación y los operadores empresariales, la adquisición de energía renovable a menudo se evalúa primero como un medio para gestionar los costos de electricidad. Los acuerdos a largo plazo pueden limitar la exposición a los precios al contado volátiles cuando el precio del contrato se establece en condiciones favorables. La reducción de emisiones es el segundo objetivo más importante porque las grandes empresas enfrentan objetivos internos y requisitos de sostenibilidad de la cadena de suministro. La seguridad del suministro a largo plazo también está ganando relevancia en regiones donde la confiabilidad de la red y el tiempo de conexión son inciertos. Estos objetivos pueden superponerse en el mismo contrato, pero el objetivo principal da forma a la combinación de tecnología y la duración seleccionada por el comprador. El mercado de energía renovable para centros de datos continúa apoyando la adquisición centrada en costos porque la electricidad sigue siendo un gasto operativo importante.
Se proyecta que la correspondencia de energía renovable se expanda a un CAGR del 19,02% hasta 2032. El cambio está avanzando más allá de los certificados anuales hacia la correspondencia de energía libre de carbono por hora y por ubicación específica. Google ha hecho de la energía libre de carbono las 24 horas del día, los 7 días de la semana una parte central de su enfoque de electricidad limpia. Cumplir tales objetivos requiere una cartera que incluya energía solar, eólica, almacenamiento, energía geotérmica, energía hidroeléctrica y energía nuclear. Esto aumenta el costo y la complejidad de la adquisición para los operadores sin poder de compra de hiperescala. La industria de energía renovable para centros de datos está, por tanto, viendo una división entre la correspondencia anual simple y la correspondencia horaria detallada. Esta última puede ofrecer un vínculo más sólido entre el consumo de electricidad y la generación limpia local. También crea demanda de proveedores capaces de gestionar el despacho, los certificados y la liquidación en múltiples tecnologías.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño del Centro de Datos:
Los Operadores de Hiperescala Definen la Escala de AdquisiciónLas instalaciones de hiperescala representaron el 54,26% de la participación por tamaño del centro de datos en 2026. Se proyecta que se expandan a un CAGR del 19,04% hasta 2032. Un campus de hiperescala de 500 MW puede distribuir el trabajo legal, financiero y técnico de los Acuerdos de Compra de Energía complejos en una carga mucho mayor que la que puede manejar un sitio más pequeño. Esto crea una ventaja en la negociación de contratos de cartera y en el apoyo al desarrollo de nuevos proyectos. La Agencia Internacional de Energía informó que el gasto de capital de 5 grandes empresas tecnológicas superó los 400 mil millones de USD en 2025 y se esperaba que aumentara un 75% en 2026. Esa inversión está sosteniendo la demanda de contratos renovables a una escala que da forma a las carteras de proyectos de los desarrolladores. Los grandes centros de datos forman el siguiente nivel y están ingresando cada vez más al mercado de Acuerdos de Compra de Energía a medida que la adopción empresarial de inteligencia artificial aumenta sus necesidades de energía. Las instalaciones medianas y pequeñas dependen con mayor frecuencia de los programas de las empresas de servicios públicos, los certificados y los contratos más cortos.
Los compradores de hiperescala también influyen en el entorno de contratación más amplio. Sus grandes acuerdos establecen plantillas y relaciones con desarrolladores que luego pueden ser utilizadas por operadores más pequeños. Las 148 transacciones de Acuerdos de Compra de Energía corporativos anunciadas en Japón en 2025 muestran cómo un ecosistema de adquisición maduro puede apoyar a más compradores. El mercado de energía renovable para centros de datos se beneficia cuando los grandes compradores establecen demanda para proyectos que posteriormente pueden servir a varios grupos de clientes. Sin embargo, las instalaciones más pequeñas aún enfrentan limitaciones por sus plazos de arrendamiento más cortos y sus cargas de energía más bajas. Los servicios de agregación y los contratos estandarizados pueden ayudar a reducir esas barreras. La ventaja estructural de los operadores de hiperescala seguirá siendo significativa porque pueden comprometerse temprano y asumir más riesgo de proyecto. Es probable que su actividad continúe marcando el ritmo de las adiciones de capacidad y de la adopción de suministro limpio firme.
Por Tipo de Centro de Datos:
Los Proveedores de Nube Impulsan la Demanda RenovableLos proveedores de servicios en la nube representaron el 57,21% del mercado de energía renovable para centros de datos por tipo de centro de datos en 2026. Se proyecta que se expandan a un CAGR del 18,79% hasta 2032. Sus grandes huellas de campus y operaciones multirregionales les permiten firmar Acuerdos de Compra de Energía de cartera en varios mercados de energía. Esto les da la escala para apoyar proyectos renovables a gran escala y combinar diferentes tecnologías en un solo programa. Google, Microsoft, Amazon y Meta contrataron un total combinado de 16.777 MW de energías renovables corporativas en 2025. Solo Google contrató más de 12 GW de nueva energía limpia durante el año. Estas decisiones influyen en la inversión de los desarrolladores porque los contratos de los principales proveedores de nube proporcionan evidencia clara de la demanda a largo plazo. También fomentan el uso de tecnologías menos establecidas cuando el suministro convencional no puede cumplir los objetivos de energía limpia las 24 horas del día, los 7 días de la semana.
Los proveedores de coubicación son el segundo grupo más grande y utilizan la adquisición de energía renovable para cumplir con las expectativas de sus inquilinos de hiperescala. Sus clientes evalúan cada vez más el perfil de carbono de la infraestructura arrendada. Los centros de datos empresariales y de borde siguen siendo una parte menor del mercado de energía renovable para centros de datos porque tienen cargas más bajas y menos recursos para Acuerdos de Compra de Energía complejos. Muchos de estos operadores utilizan programas de energía verde de las empresas de servicios públicos o certificados de energía renovable como primer paso. La Directiva de Informes de Sostenibilidad Corporativa de la Unión Europea también está aumentando la atención a la divulgación de electricidad de Alcance 2 entre las grandes empresas. Los requisitos de cumplimiento podrían ampliar la demanda de adquisición de energía renovable más allá de los mayores proveedores de nube. La oportunidad práctica radica en ofrecer contratos más simples y soluciones locales a los operadores sin capacidad de compra de hiperescala. Esto permitiría a los proveedores atender a una base más amplia sin requerir que cada comprador gestione un Acuerdo de Compra de Energía a medida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte: Ancla Estructural para la Adquisición a Gran Escala
América del Norte representó el 42,03% de la participación del mercado de energía renovable para centros de datos en 2026. La región combina capacidad de hiperescala, estructuras de Acuerdos de Compra de Energía establecidas y grandes recursos solares y eólicos. Los operadores están diversificándose más allá de la energía solar independiente hacia la energía eólica, hidroeléctrica, de almacenamiento y geotérmica, como lo ilustra el acuerdo de 1,9 GW de Google con Xcel Energy y su marco de energía hidroeléctrica con Brookfield. El acceso a la red está dando forma a la ubicación del proyecto y al valor del contrato, mientras que Canadá añade suministro hidroeléctrico y México atrae inversión temprana en centros de datos.
Oriente Medio: La Energía Limpia y la Inversión en Centros de Datos Convergen
Se proyecta que Oriente Medio se expanda a un CAGR del 19,31% hasta 2032. Los programas renovables respaldados por el Estado, las bajas tarifas solares y eólicas y los planes de infraestructura de inteligencia artificial están apoyando este ritmo. Los Emiratos Árabes Unidos tenían 7,5 GW de capacidad renovable operativa en 2026 e iniciaron un proyecto solar de 5,2 GW con 19 GWh de almacenamiento de baterías para entregar 1 GW de electricidad renovable de carga base. DataVolt y NEOM firmaron un acuerdo en febrero de 2025 para un campus de centros de datos de inteligencia artificial de cero emisiones netas de 5 mil millones de USD y 1,5 GW en Oxagon, mientras que el programa renovable de Arabia Saudita tiene como objetivo el 50% de electricidad renovable para 2030.
Europa, Asia-Pacífico, América del Sur y África: La Regulación y la Demanda Emergente Dan Forma al Crecimiento
La adquisición de energía renovable en Europa está moldeada por las normas de energía y divulgación, incluido el requisito del 100% de electricidad renovable para los centros de datos de Alemania, vigente desde enero de 2027, y el Pacto de Centros de Datos del Reino Unido. En la región de Asia-Pacífico, la actividad de Acuerdos de Compra de Energía corporativos de Japón y el Programa de Energía Verde Corporativa de Malasia son opciones cada vez más atractivas para los compradores, incluido el Acuerdo de Compra de Energía malayo de 21 años de TotalEnergies con Google para 1 TWh de electricidad renovable certificada. Uttar Pradesh tiene como objetivo el 50% de adopción de energía renovable para los nuevos centros de datos para 2030 y ofrece incentivos para el deber de electricidad y los cargos de transmisión para las instalaciones abastecidas con energía renovable.[3] América del Sur está avanzando a través del apoyo de políticas basadas en la sostenibilidad de Brasil, mientras que África se encuentra en una etapa más temprana de inversión en centros de datos relacionados con la nube. En todas estas regiones, la política, el acceso a la transmisión y los certificados creíbles determinarán el ritmo de una adquisición de energía limpia más detallada.
Panorama Competitivo
Concentración del Mercado
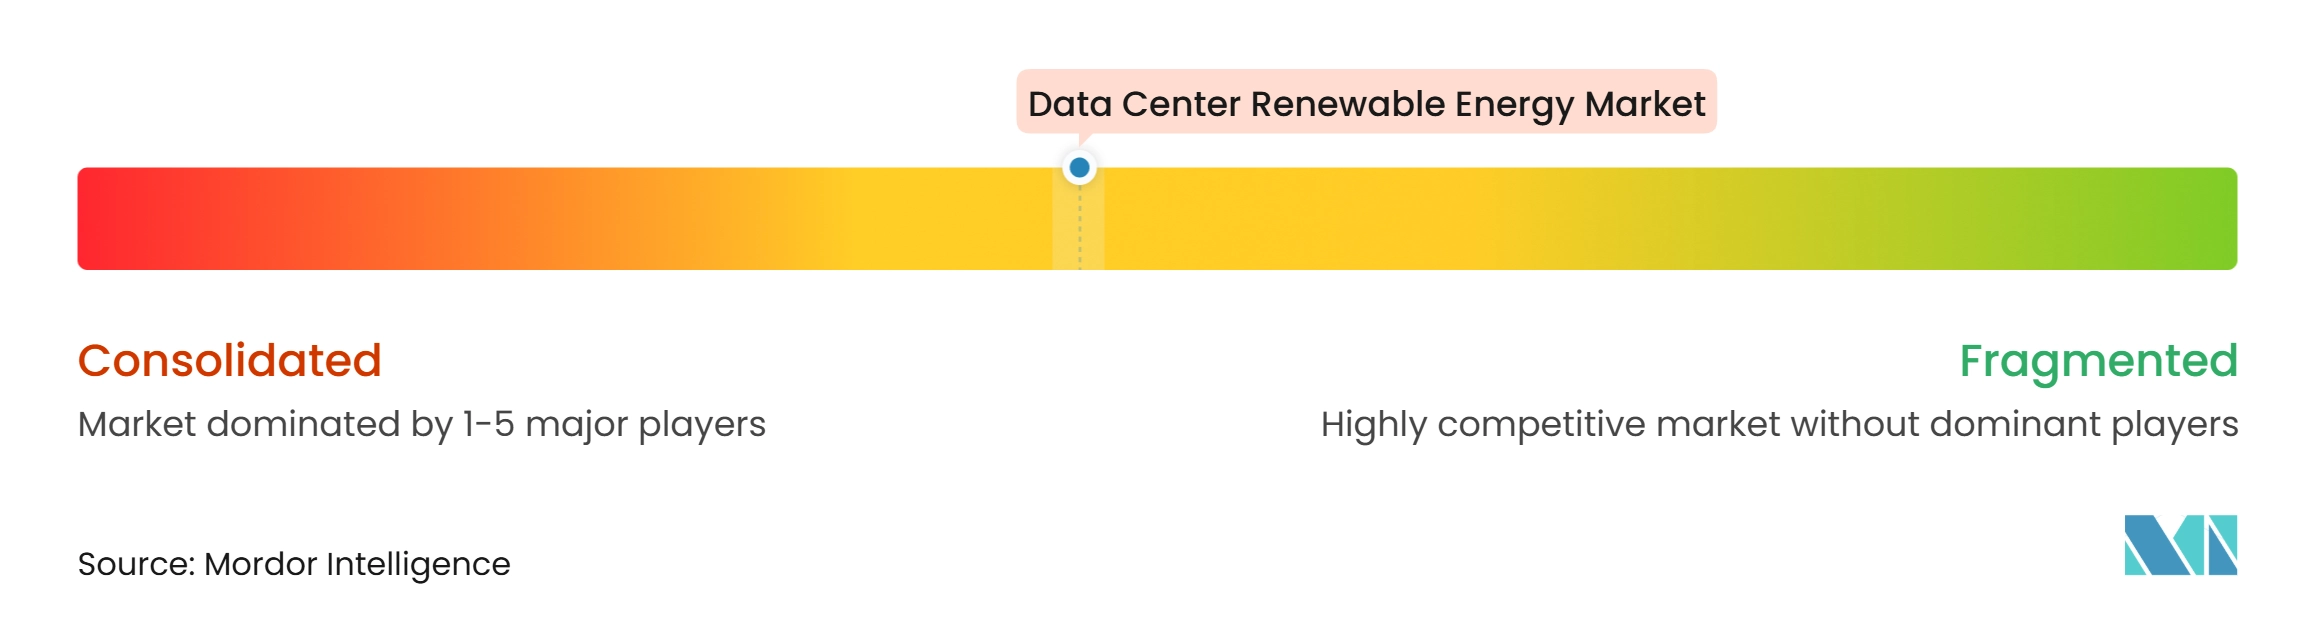
El mercado de energía renovable para centros de datos está moderadamente concentrado entre grandes productores independientes de energía, empresas de servicios públicos y desarrolladores renovables especializados. Las grandes empresas de nube y redes sociales sirven como anclas de demanda porque sus contratos dan forma al plazo, la calidad crediticia y la selección de tecnología. Los proveedores necesitan alcance geográfico y amplitud técnica porque la energía limpia las 24 horas del día, los 7 días de la semana requiere más que energía solar y eólica. Las colas de interconexión, los largos períodos de desarrollo y el capital necesario para contratos a escala de gigavatios limitan la entrada rápida. La fortaleza competitiva, por tanto, depende de la capacidad de entregar suministro limpio firme, almacenamiento o carteras coordinadas.
Iberdrola y Echelon Data Centers formaron una empresa conjunta en julio de 2025 para el proyecto Madrid Sur de 144 MW, con una conexión a la red de 230 MW, energía solar en el sitio planificada y un suministro de energía limpia de Iberdrola. El acuerdo muestra cómo las empresas de servicios públicos pueden asumir un papel de capital en la infraestructura de centros de datos. Fervo Energy está construyendo una posición en energía geotérmica mejorada a través de Cape Station y su Acuerdo de Compra de Energía con Google. Brookfield y Google también han utilizado un gran acuerdo marco de energía hidroeléctrica para asegurar suministro limpio de larga duración. Estos ejemplos vinculan la propiedad del proyecto, la generación firme y la contratación a largo plazo como capacidades competitivas.
Las oportunidades permanecen en energía limpia firme para operadores por debajo del nivel de hiperescala, sistemas en el sitio para instalaciones de borde y empresariales, y ubicaciones emergentes en el Sudeste Asiático, India y África Subsahariana. Las plataformas de gestión de energía pueden coordinar la generación, el almacenamiento y el uso de electricidad en carteras de múltiples fuentes para la correspondencia horaria. EnergyTag proporciona un marco para certificados de energía basados en el tiempo que pueden respaldar reclamaciones detalladas de electricidad limpia. Una puntuación de concentración de mercado de 5 refleja la concentración moderada informada y la presencia de barreras de entrada sustanciales, mientras que no se proporcionó una participación combinada de los principales actores.
Líderes de la Industria de Energía Renovable para Centros de Datos
-
Ørsted A/S
-
Iberdrola, S.A.
-
Enel Green Power S.p.A.
-
Brookfield Renewable Partners L.P.
-
NextEra Energy Resources, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable para Centros de Datos Empresas cubiertas en este informe
- NextEra Energy Resources, LLC
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- Ørsted A/S
- RWE AG
- EDP Renováveis, S.A.
- Brookfield Renewable Partners L.P.
- The AES Corporation
- Invenergy LLC
- Lightsource Renewable Energy Holdings Limited
- ENGIE S.A.
- Statkraft AS
- Clearway Energy Group LLC
- Canadian Solar Inc.
- JinkoSolar Holding Co., Ltd.
- First Solar, Inc.
- BayWa r.e. AG
- Abu Dhabi Future Energy Company PJSC
- ACWA Power Company
- Adani Green Energy Limited
- Adani Green Energy
Desarrollos recientes de la industria en Mercado de Energía Renovable para Centros de Datos
- Marzo de 2026: Cosmo Eco Power celebró un Acuerdo de Compra de Energía Corporativo con Saison Technology para suministrar energía eólica del Parque Eólico Aizu-Wakamatsu a los centros de datos de Saison a partir de abril de 2026, lo que permite al operador lograr un uso del 100% de energía renovable en todas sus instalaciones.
- Febrero de 2026: RWE y Amazon firmaron un Acuerdo de Compra de Energía de 110 MW para energía eólica marina del proyecto Nordseecluster B en Alemania, basándose en un acuerdo marco estratégico de junio de 2025 que vincula la energía renovable de RWE con los servicios de nube e inteligencia artificial de Amazon Web Services.
- Febrero de 2026: Microsoft anunció que igualó el 100% de su consumo anual de electricidad con energía renovable en el año fiscal 2025 por primera vez, habiendo contratado 40 GW de nueva energía renovable en 26 países, con 19 GW ya en línea.
- Enero de 2026: Clearway Energy Group firmó 3 Acuerdos de Compra de Energía a largo plazo con Google por un total de 1,17 GW en Missouri, Texas y Virginia Occidental, representando más de 2,4 mil millones de USD en inversión en infraestructura de energía limpia, con duraciones de contrato de hasta 20 años.
Alcance del Informe Global del Mercado de Energía Renovable para Centros de Datos
El Mercado de Energía Renovable para Centros de Datos refleja la creciente integración de soluciones de energía limpia y sostenible en las operaciones de los centros de datos para satisfacer la creciente demanda de electricidad y reducir el impacto ambiental. El mercado está impulsado por la creciente adopción de energía renovable, los compromisos corporativos de sostenibilidad, la optimización del costo de la energía y la necesidad de un suministro de energía confiable a largo plazo.
El Informe del Mercado de Energía Renovable para Centros de Datos está Segmentado por Fuente de Energía Renovable (Energía Solar, Energía Eólica, Energía Hidroeléctrica, Energía Geotérmica, Energía de Biomasa y Biogás, y Otras Fuentes Renovables), Modelo de Adquisición (Generación Renovable en el Sitio, Acuerdos de Compra de Energía Físicos Fuera del Sitio, Acuerdos de Compra de Energía Virtuales o Financieros, Programas de Energía Verde de Empresas de Servicios Públicos, y Certificados de Energía Renovable y Garantías de Origen), Configuración de Proyecto (Proyectos Renovables Independientes, Proyectos Renovables Híbridos, Proyectos Renovables con Almacenamiento de Baterías, y Proyectos Renovables con Otras Soluciones de Firmeza), Duración del Contrato (Contratos a Corto Plazo, Contratos a Mediano Plazo, y Contratos a Largo Plazo), Objetivo Principal de Adquisición (Optimización del Costo de Electricidad, Reducción de Emisiones, Correspondencia de Energía Renovable, y Seguridad del Suministro a Largo Plazo), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube, y Empresarial y de Borde), y Geografía (América del Norte, América del Sur, Europa, Oriente Medio, África y Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MWh/GWh).
Resumen de la segmentación
| Energía Solar |
| Energía Eólica |
| Energía Hidroeléctrica |
| Energía Geotérmica |
| Energía de Biomasa y Biogás |
| Otras Fuentes Renovables |
| Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio |
| Acuerdos de Compra de Energía Virtuales o Financieros |
| Programas de Energía Verde de Empresas de Servicios Públicos |
| Certificados de Energía Renovable y Garantías de Origen |
| Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos |
| Proyectos Renovables con Almacenamiento de Baterías |
| Proyectos Renovables con Otras Soluciones de Firmeza |
| Contratos a Corto Plazo |
| Contratos a Mediano Plazo |
| Contratos a Largo Plazo |
| Optimización del Costo de Electricidad |
| Reducción de Emisiones |
| Correspondencia de Energía Renovable |
| Seguridad del Suministro a Largo Plazo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por Fuente de Energía Renovable | Energía Solar | |
| Energía Eólica | ||
| Energía Hidroeléctrica | ||
| Energía Geotérmica | ||
| Energía de Biomasa y Biogás | ||
| Otras Fuentes Renovables | ||
| Por Modelo de Adquisición | Generación Renovable en el Sitio | |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio | ||
| Acuerdos de Compra de Energía Virtuales o Financieros | ||
| Programas de Energía Verde de Empresas de Servicios Públicos | ||
| Certificados de Energía Renovable y Garantías de Origen | ||
| Por Configuración de Proyecto | Proyectos Renovables Independientes | |
| Proyectos Renovables Híbridos | ||
| Proyectos Renovables con Almacenamiento de Baterías | ||
| Proyectos Renovables con Otras Soluciones de Firmeza | ||
| Por Duración del Contrato | Contratos a Corto Plazo | |
| Contratos a Mediano Plazo | ||
| Contratos a Largo Plazo | ||
| Por Objetivo Principal de Adquisición | Optimización del Costo de Electricidad | |
| Reducción de Emisiones | ||
| Correspondencia de Energía Renovable | ||
| Seguridad del Suministro a Largo Plazo | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Coubicación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía renovable para centros de datos?
Se proyecta que el tamaño del mercado de energía renovable para centros de datos aumente de 14,81 mil millones de USD en 2026 a 42,37 mil millones de USD para 2032 a un CAGR del 18,27%.
¿Qué fuente renovable lidera la adquisición de energía para centros de datos?
La energía solar lideró por fuente con una participación del 46,32% en 2026, respaldada por ciclos de desarrollo cortos y amplia disponibilidad geográfica.
¿Por qué los centros de datos están firmando Acuerdos de Compra de Energía renovables?
Los Acuerdos de Compra de Energía ayudan a los operadores a asegurar el suministro a largo plazo, gestionar los costos de energía y respaldar los compromisos corporativos de electricidad limpia.
¿Qué está impulsando el uso de la energía geotérmica en los centros de datos?
Se proyecta que la energía geotérmica se expanda a un CAGR del 19,47% porque su factor de capacidad de casi el 90% respalda las cargas de trabajo continuas de inferencia de inteligencia artificial.
¿Qué región tiene la mayor expansión proyectada?
Se proyecta que Oriente Medio se expanda a un CAGR del 19,31% hasta 2032, respaldado por programas de inversión renovable y proyectos de centros de datos de inteligencia artificial.
¿Cómo respaldan los contratos renovables a largo plazo a los centros de datos?
Los contratos a largo plazo representaron el 57,63% de la participación en 2026 y pueden mejorar la visibilidad del costo de la energía al tiempo que ayudan a los desarrolladores a financiar nuevos proyectos de energía limpia.