
Taille et part du marché des énergies renouvelables pour les centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 18.31 Milliards de dollars |
| Taille du Marché (2032) | 42.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables pour les centres de données par Mordor Intelligence
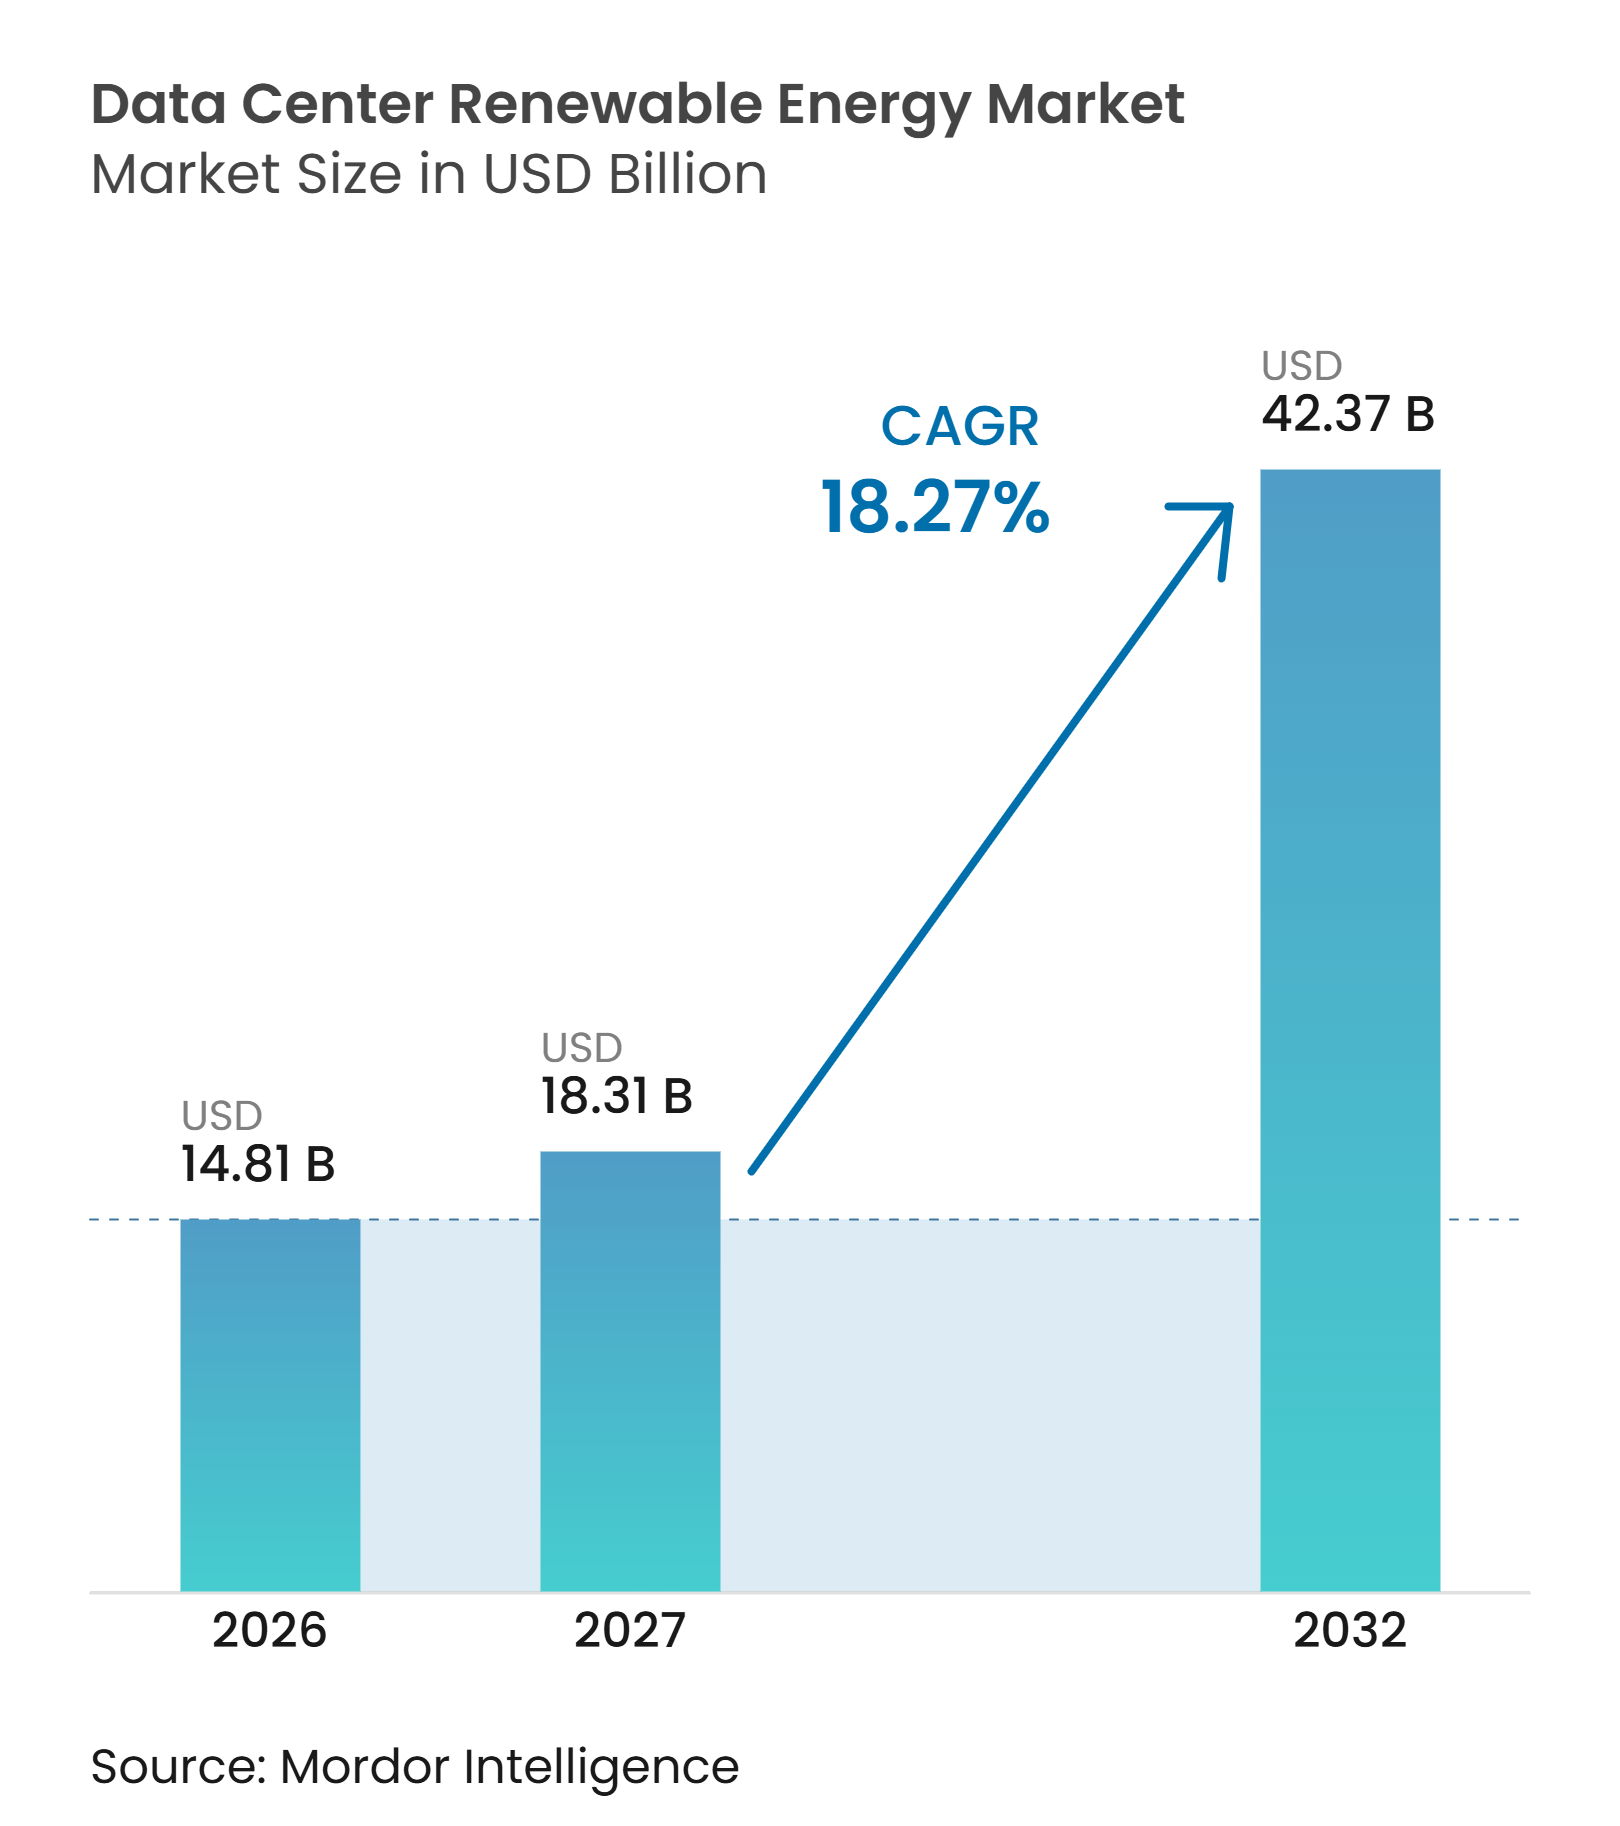
La taille du marché des énergies renouvelables pour les centres de données devrait s'étendre de 14,81 milliards USD en 2026 à 18,31 milliards USD en 2027, puis à 42,37 milliards USD d'ici 2032, enregistrant un CAGR de 18,27 % entre 2027 et 2032. En volume, le marché est estimé à 197,46 millions GWh en 2026 et 244,13 millions GWh en 2027, et devrait atteindre 516,19 millions GWh d'ici 2032, avec un CAGR de 16,19 % sur la période 2027-2032. Les charges de travail d'entraînement et d'inférence de l'IA augmentent les besoins en électricité plus rapidement que les modèles de planification conventionnels des centres de données ne peuvent y répondre. L'approvisionnement en énergie renouvelable est donc devenu une composante de la planification de la disponibilité de l'énergie et du contrôle des coûts à long terme, plutôt qu'une activité de développement durable distincte. Les grands opérateurs utilisent des contrats de longue durée et des portefeuilles combinant plusieurs technologies pour sécuriser l'approvisionnement dans leurs régions d'exploitation. La congestion du réseau et l'écrêtement augmentent la valeur du stockage, de la géothermie, de l'hydroélectricité et d'autres ressources propres pilotables. Ces conditions favorisent les acheteurs capables de s'engager sur de grands contrats, tout en créant des opportunités pour les fournisseurs pouvant offrir une énergie fiable à proximité des nouveaux campus de centres de données.
Principaux enseignements du rapport
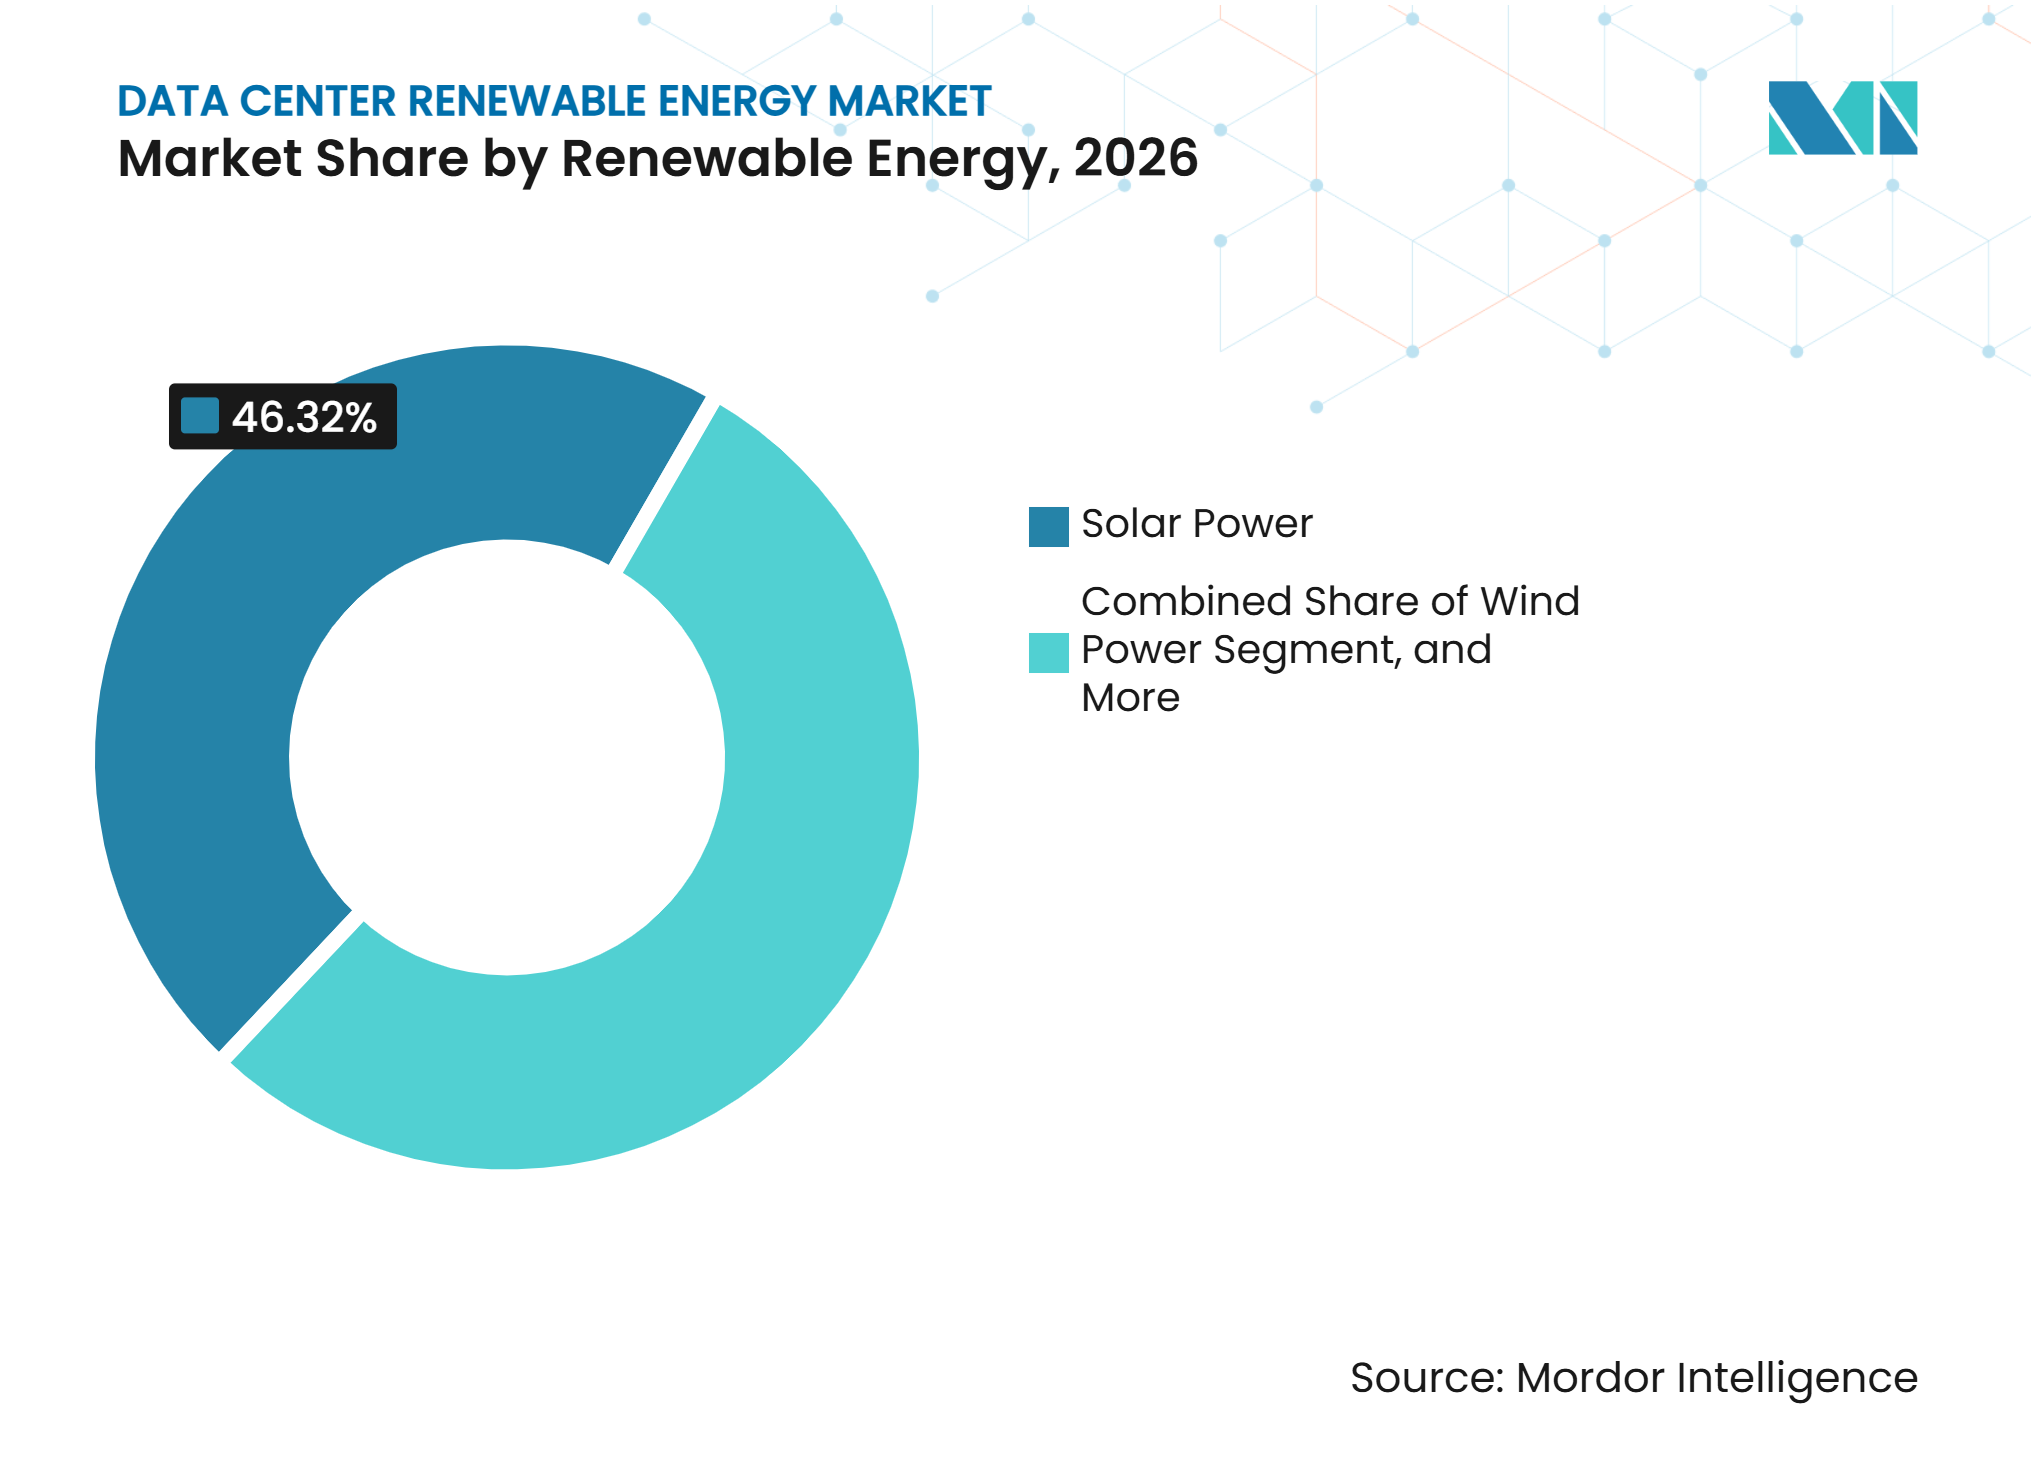
- Par source d'énergie renouvelable, l'énergie solaire détenait 46,32 % de la part du marché des énergies renouvelables pour les centres de données en 2026, tandis que la géothermie devrait se développer à un CAGR de 19,47 % jusqu'en 2032.
- Par modèle d'approvisionnement, les contrats d'achat d'électricité virtuels ou financiers détenaient 38,17 % de la part des revenus en 2026, tandis que la production d'énergie renouvelable sur site devrait se développer à un CAGR de 19,26 % jusqu'en 2032.
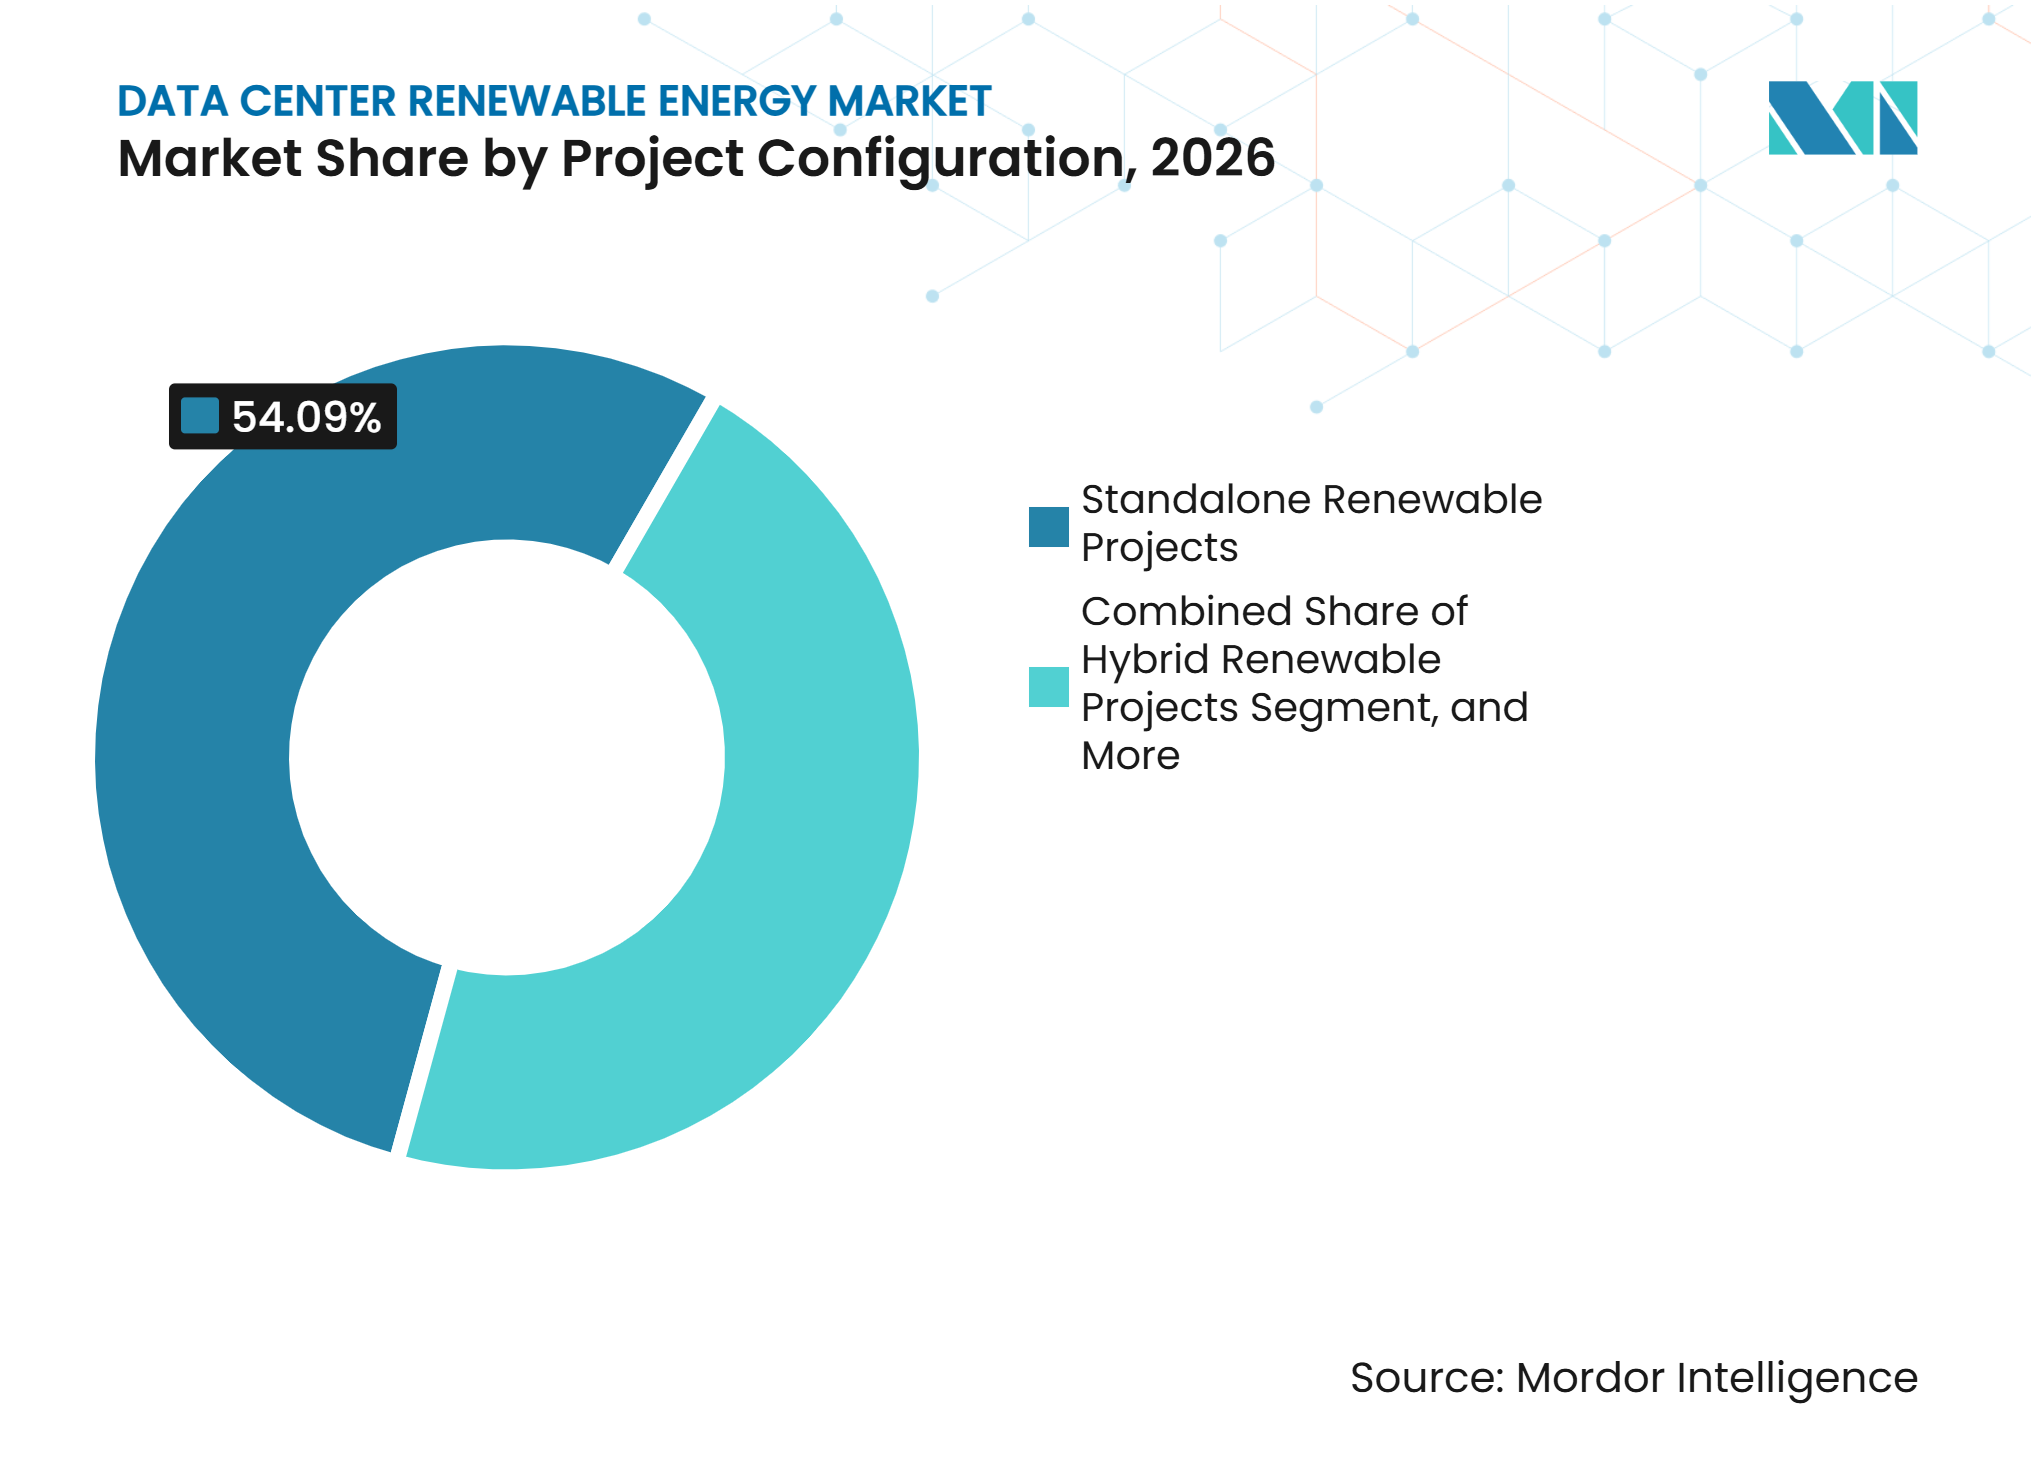
- Par configuration de projet, les projets d'énergie renouvelable autonomes détenaient 54,09 % de la part des revenus en 2026, tandis que les projets d'énergie renouvelable avec d'autres solutions de stabilisation devraient se développer à un CAGR de 20,04 % jusqu'en 2032.
- Par durée de contrat, les contrats à long terme représentaient 57,63 % des revenus du marché des énergies renouvelables pour les centres de données en 2026 et devraient se développer à un CAGR de 18,87 % jusqu'en 2032.
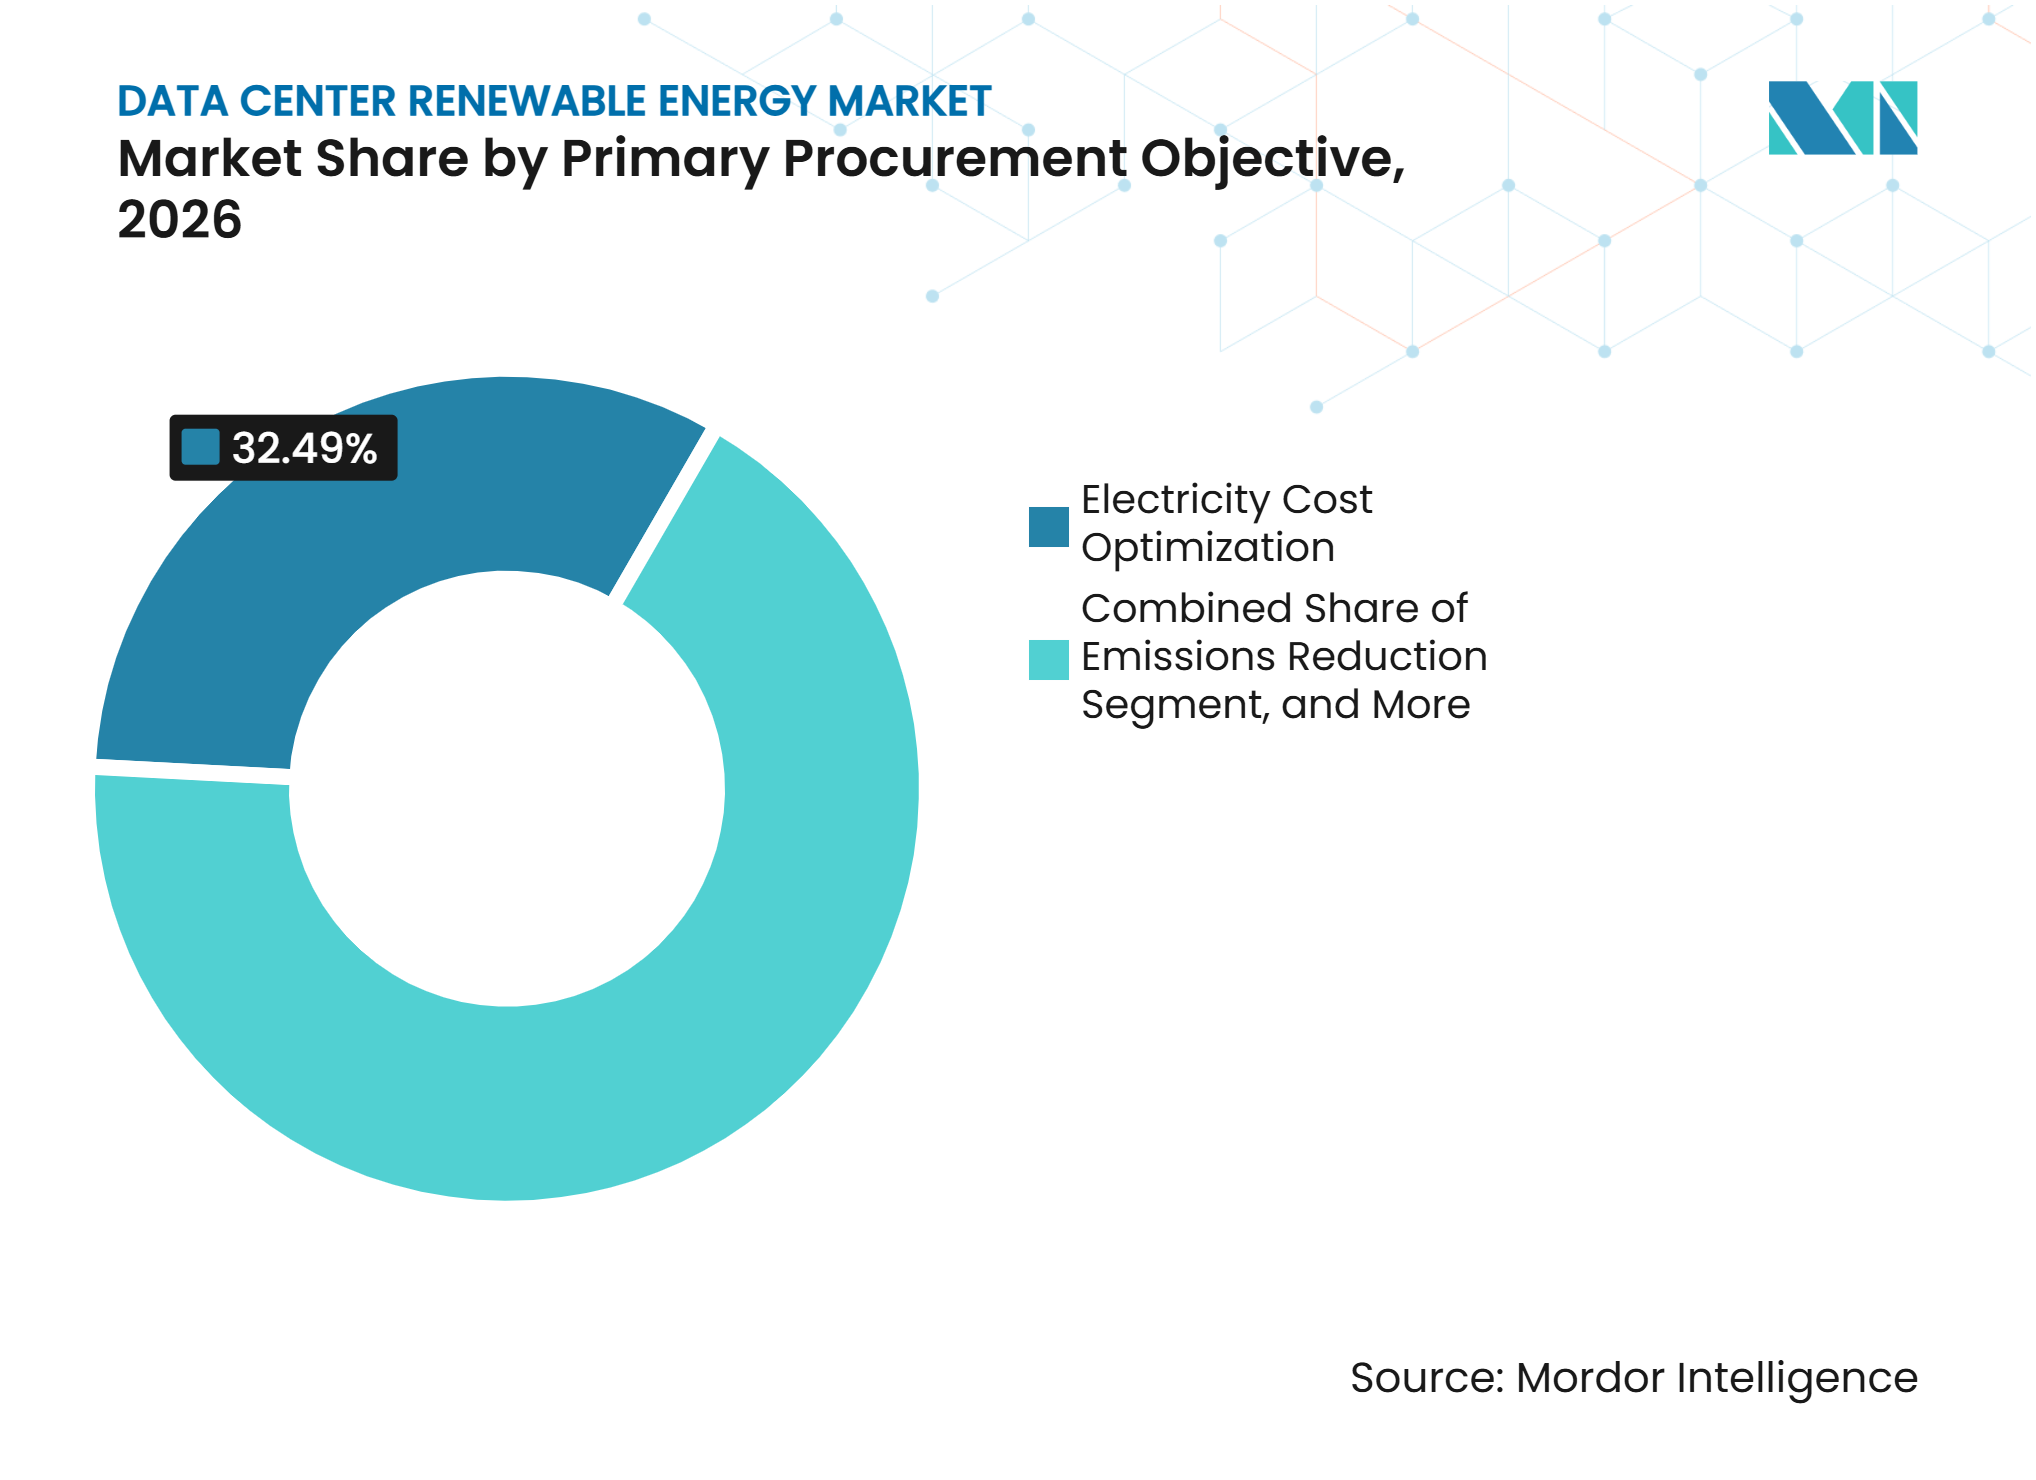
- Par objectif principal d'approvisionnement, l'optimisation des coûts d'électricité représentait 32,49 % des revenus en 2026, tandis que la correspondance en énergie renouvelable devrait se développer à un CAGR de 19,02 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient 54,26 % de la part des revenus en 2026 et devraient se développer à un CAGR de 19,04 % jusqu'en 2032.
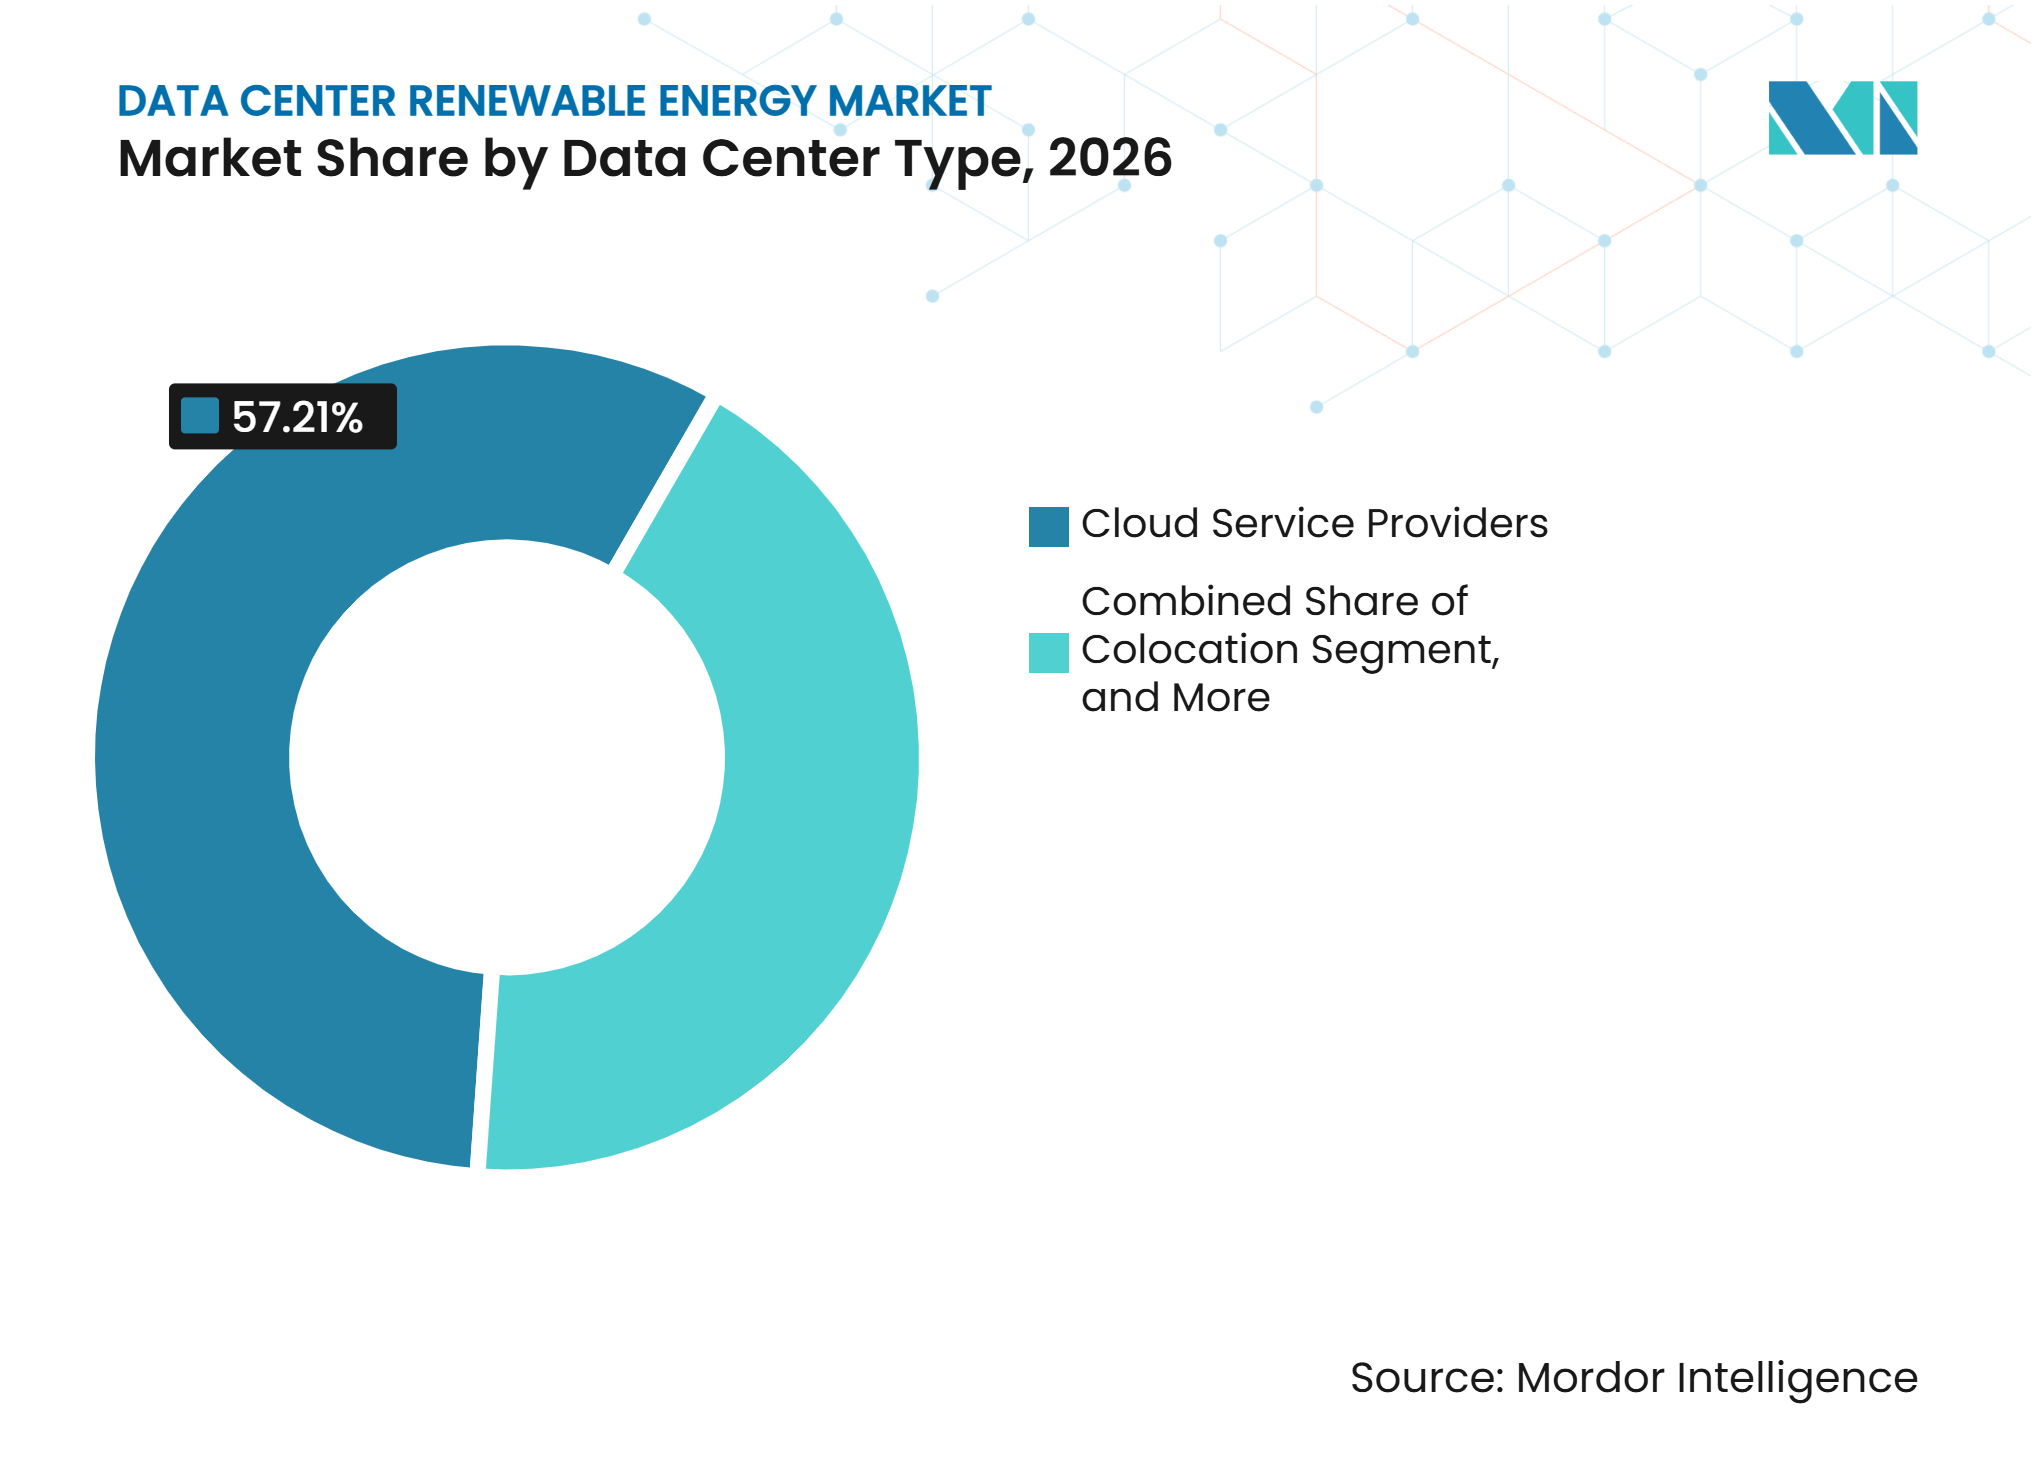
- Par type de centre de données, les fournisseurs de services cloud détenaient 57,21 % de la part des revenus en 2026 et devraient se développer à un CAGR de 18,79 % jusqu'en 2032.
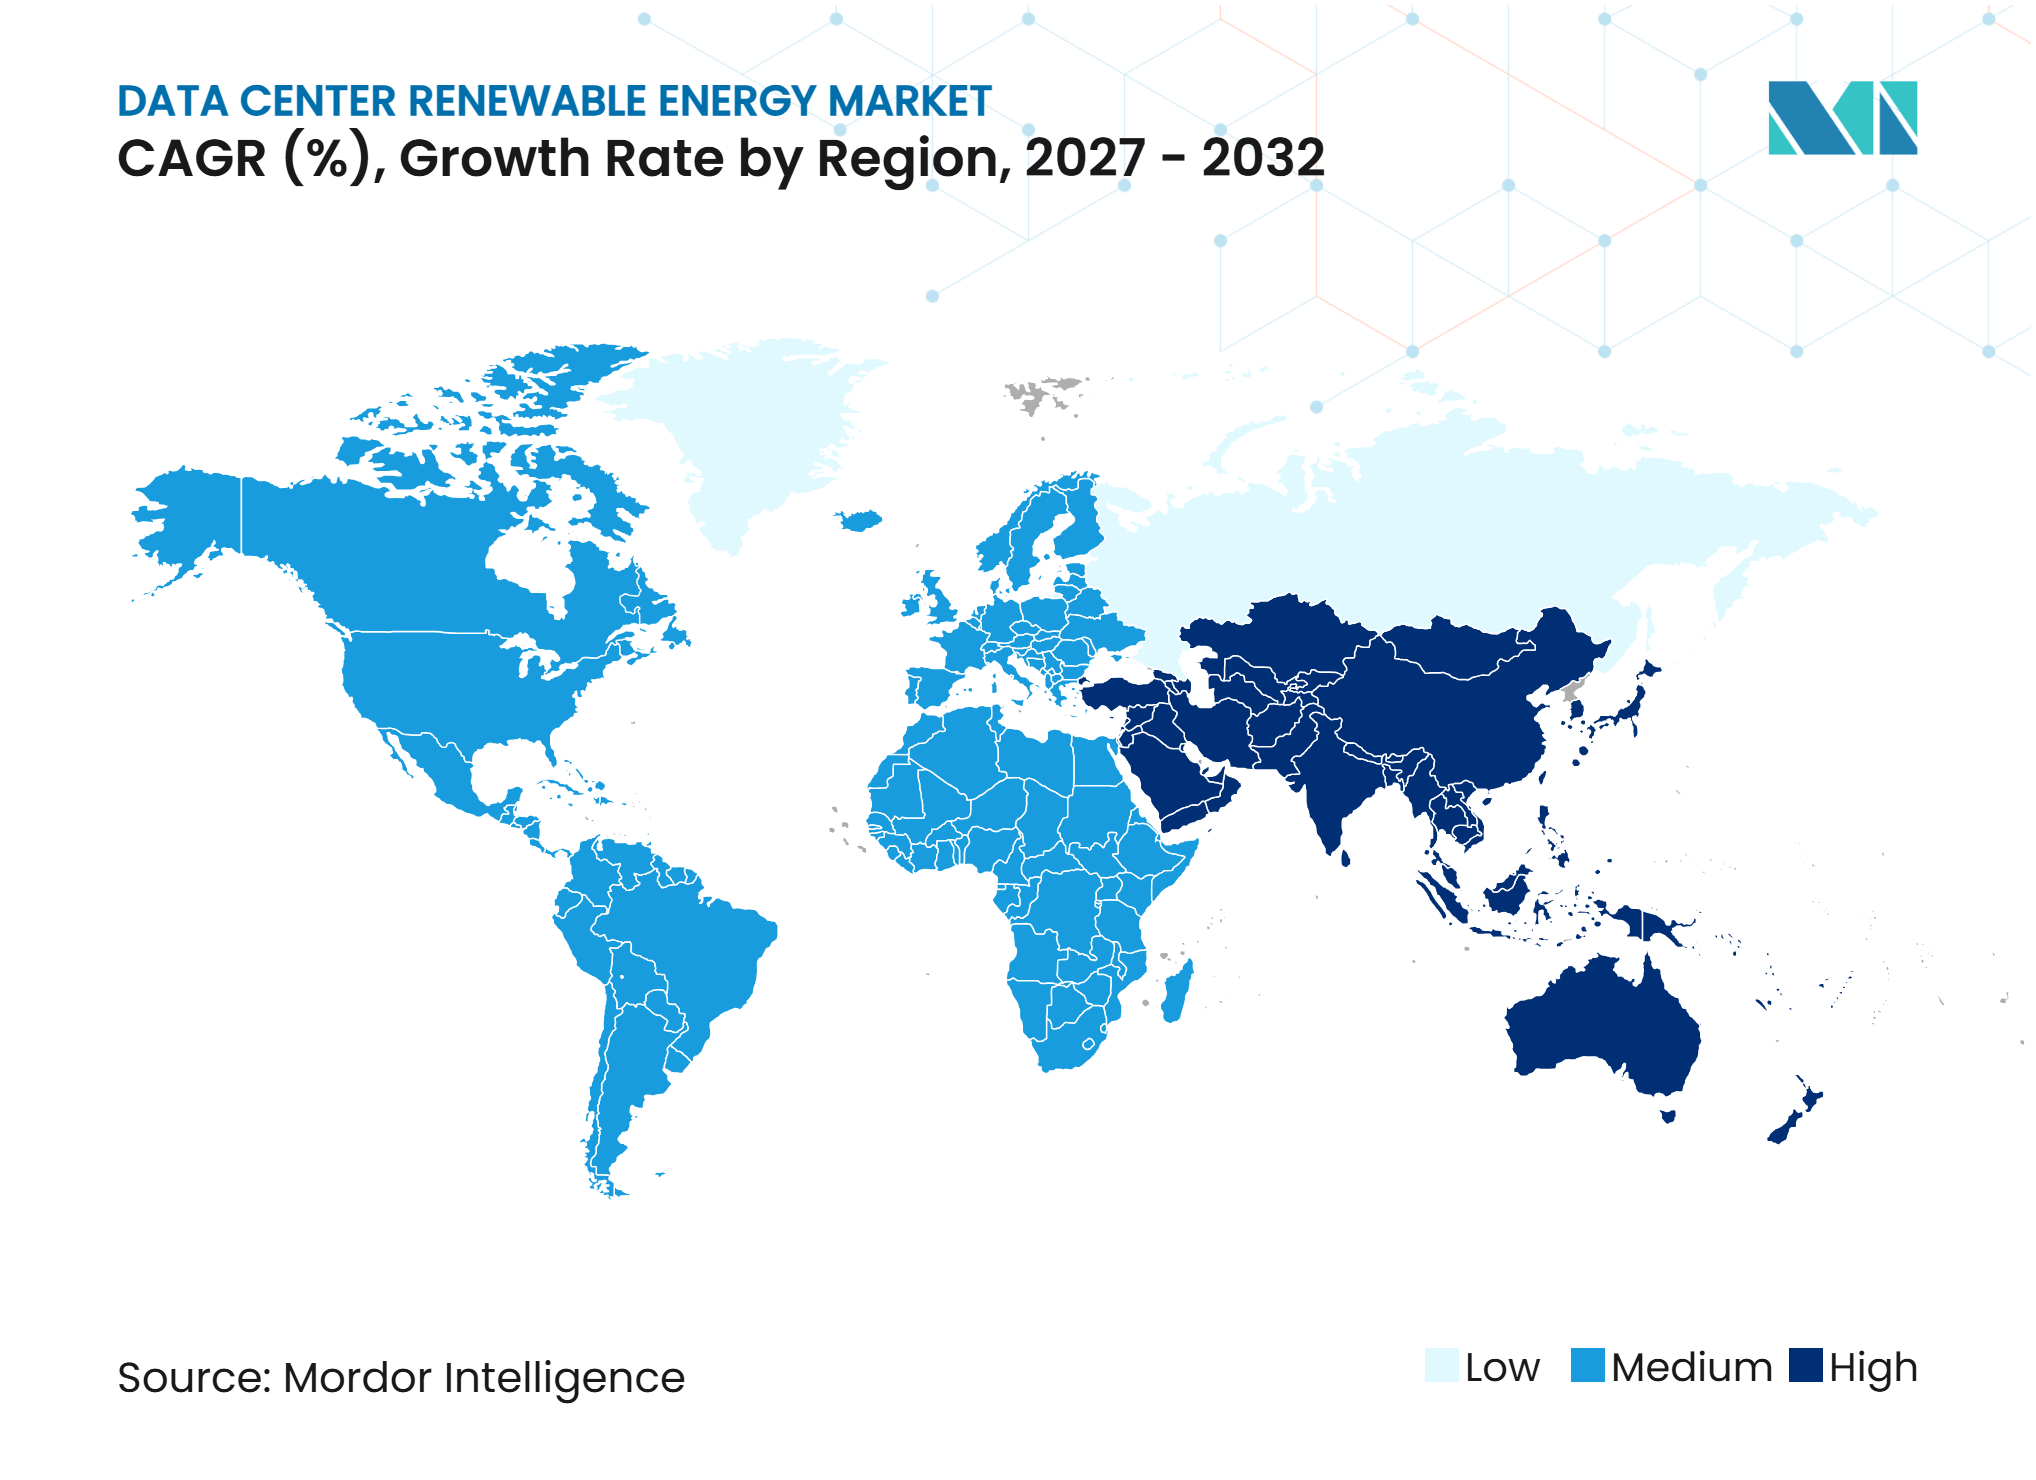
- Par géographie, l'Amérique du Nord détenait 42,03 % de la part des revenus en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 19,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des besoins en électricité des centres de données IA et cloud | +4.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Adoption des contrats d'achat d'électricité renouvelable par les opérateurs hyperscale et de colocation | +3.5% | Mondial, plus fort en Amérique du Nord, en Europe et au Moyen-Orient | Court terme (≤ 2 ans) |
| Engagements des entreprises en matière d'énergie renouvelable et de réduction des émissions de carbone | +3.2% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Amélioration de l'économie de l'énergie solaire et éolienne | +2.1% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Moyen terme (2-4 ans) |
| Incitations gouvernementales et politiques en faveur de l'énergie propre | +1.5% | Mondial, concentré en Amérique du Nord, en Europe, au Japon et en Inde | Moyen terme (2-4 ans) |
| Croissance des stratégies d'approvisionnement en énergie sans carbone 24h/24 et 7j/7 | +1.0% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des besoins en électricité des centres de données IA et cloud
Le marché des énergies renouvelables pour les centres de données est façonné par l'entraînement de l'IA et l'inférence en temps réel, qui imposent des exigences bien plus importantes et plus continues aux systèmes électriques que les charges de travail cloud conventionnelles. L'Agence internationale de l'énergie prévoit que la consommation d'électricité des centres de données atteindra 945 TWh d'ici 2030, tandis que les installations axées sur l'IA devraient tripler leur consommation d'énergie sur la même période. Le Département de l'énergie des États-Unis a également cité des travaux de l'Electric Power Research Institute montrant que les centres de données américains pourraient représenter jusqu'à 9 % de la production nationale d'électricité d'ici 2030, contre 4 % en 2025. Les grandes entreprises technologiques traduisent leurs investissements informatiques en engagements énergétiques plus longs et plus importants. Le besoin d'une alimentation continue signifie que les opérateurs recherchent de plus en plus une fourniture propre capable de répondre à la demande horaire, et pas seulement à la correspondance annuelle en énergie renouvelable. Les accords conditionnels d'achat d'électricité par les centres de données avec des projets de petits réacteurs modulaires ont atteint 45 GW en avril 2026, montrant que les acheteurs examinent également les ressources propres pilotables.
Adoption des contrats d'achat d'électricité renouvelable par les opérateurs hyperscale et de colocation
Les contrats d'achat d'électricité renouvelable offrent aux grands opérateurs de centres de données un moyen pratique de sécuriser l'approvisionnement, de gérer l'exposition aux prix et de soutenir le développement de nouveaux projets. Les opérateurs de centres de données ont signé 45 TWh de contrats d'achat d'électricité renouvelable au premier semestre 2026, soit près de 20 % de plus que sur la même période de 2025, avec près de 70 % du volume contracté aux États-Unis. Le mix contractuel s'étend au-delà du solaire et de l'éolien pour inclure les systèmes géothermiques améliorés, le stockage d'énergie de longue durée, les petits réacteurs modulaires et les arrangements de centrales électriques virtuelles. Cette évolution rend l'approvisionnement plus exigeant, car les acheteurs doivent évaluer les risques technologiques, de livraison et de réseau dans l'ensemble d'un portefeuille. Clearway Energy Group a signé 3 contrats d'achat d'électricité à long terme avec Google totalisant 1,17 GW dans le Missouri, le Texas et la Virginie-Occidentale en janvier 2026, soutenant plus de 2,4 milliards USD d'investissements dans les infrastructures d'énergie propre. Le marché des énergies renouvelables pour les centres de données accorde donc plus de poids aux développeurs capables d'offrir des contrats multi-régions et de gérer les projets tout au long de leur cycle de développement complet.
Engagements des entreprises en matière d'énergie renouvelable et de réduction des émissions de carbone
Les engagements des entreprises continuent de rendre l'approvisionnement en électricité propre moins sensible aux variations à court terme des prix de l'énergie. Google a contracté plus de 12 GW de nouvelle énergie propre en 2025, son montant annuel le plus élevé, tandis que l'efficacité d'utilisation de l'énergie de l'ensemble de sa flotte était de 1,09. Microsoft a annoncé avoir couvert 100 % de sa consommation annuelle d'électricité par des énergies renouvelables au cours de l'exercice fiscal 2025 et avait contracté 40 GW dans 26 pays, dont 19 GW en ligne. Les accords d'achat à long terme avec des acheteurs de qualité investissement aident les développeurs à obtenir le financement de projets pour de nouveaux actifs renouvelables. Ce lien entre l'approvisionnement des entreprises et le financement de projets fournit une base de demande stable pour le marché des énergies renouvelables pour les centres de données. Il souligne également l'importance de la qualité de crédit des acheteurs, de la durée des contrats et de leur capacité à s'adapter à l'évolution des profils de puissance au fil du temps.
Amélioration de l'économie de l'énergie solaire et éolienne
Les projets solaires et éoliens restent centraux car ils peuvent être développés relativement rapidement et déployés dans de nombreuses régions. Une étude évaluée par des pairs en 2025 a révélé que le solaire combiné au stockage par batteries pourrait fournir de l'électricité aux centres de données à 25,11 USD/MWh dans des conditions optimisées, bien que les résultats varient selon les coûts en capital et les facteurs de capacité locaux. L'Agence internationale de l'énergie prévoit que la production mondiale d'énergie renouvelable augmentera à près de 8 % par an jusqu'en 2030.[1] Des coûts de production plus faibles soutiennent un plus large éventail de contrats, y compris des accords pour les installations d'entreprise et de colocation qui ne peuvent pas négocier les mêmes conditions que les opérateurs hyperscale. Cependant, une production variable à faible coût ne supprime pas le coût de la desserte des charges continues. Les acheteurs répondent en combinant le solaire et l'éolien avec le stockage, l'hydroélectricité, la géothermie et la gestion de la demande, plutôt qu'en s'appuyant sur une seule technologie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de transmission et écrêtement des énergies renouvelables | -1.8% | Amérique du Nord, notamment ERCOT, PJM et CAISO, et Europe | Court terme (≤ 2 ans) |
| Intermittence de la production solaire et éolienne | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité limitée de projets adaptés à proximité des clusters de centres de données | -1.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Coûts de stockage et de stabilisation pour la production d'énergie renouvelable variable | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de transmission et écrêtement des énergies renouvelables
La capacité de transmission est une contrainte majeure lorsque les ressources renouvelables sont situées loin des clusters de centres de données. Le marché des énergies renouvelables pour les centres de données doit tenir compte des files d'attente d'interconnexion, de la congestion et de l'écrêtement lors de l'évaluation de la valeur livrée d'un contrat. L'Agence internationale de l'énergie note que les retards de raccordement au réseau et les contraintes de réseau deviennent des obstacles importants à l'approvisionnement en électricité liée à l'IA. Les nouvelles lignes de transmission nécessitent de longues périodes de développement, des permis dans plusieurs juridictions et un accord sur la répartition des coûts. Ces conditions peuvent amener les opérateurs à envisager la production sur site, le stockage et des arrangements de charge flexible lorsque l'accès au réseau est incertain. Au Royaume-Uni, le Pacte pour les centres de données fixe des attentes pour les opérateurs participants afin de soutenir la résilience du réseau et l'énergie propre, montrant comment les exigences de conformité font partie intégrante de la planification des sites.[2]
Intermittence de la production solaire et éolienne
La production solaire et éolienne varie selon les heures et les saisons, tandis que les charges de calcul de l'IA nécessitent un niveau élevé de continuité de service. Ce décalage rend le stockage, la production pilotable et les portefeuilles diversifiés importants pour les nouvelles installations. Une étude évaluée par des pairs en 2025 portant sur les microréseaux de centres de données européens a révélé que les systèmes hybrides renouvelables hors réseau avaient des coûts nivelés de 70 à 102 GBP/MWh, soit 87 à 128 USD/MWh aux taux de change moyens de 2025 indiqués. L'Agence internationale de l'énergie a déclaré que répondre de manière fiable aux besoins des centres de données IA peut mettre à rude épreuve les capacités techniques des systèmes d'alimentation sur site. La loi allemande sur l'efficacité énergétique exige que les centres de données s'approvisionnent à 100 % en électricité d'origine renouvelable à compter de janvier 2027, ce qui accroît le besoin d'un approvisionnement propre crédible et soutient le stockage. Les opérateurs accordent par conséquent plus d'attention aux ressources propres à production prévisible et aux contrats capables de gérer les périodes de faible production renouvelable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie renouvelable :
le solaire ancre l'offre, la géothermie s'accélèreL'énergie solaire détenait 46,32 % de la part par source en 2026. Sa position de leader reflète des cycles de développement de 18 à 24 mois, la baisse des coûts des modules et une large disponibilité dans les principales régions de centres de données. La production solaire s'aligne bien avec la demande d'électricité diurne et peut être contractée dans des formats standardisés. Elle est particulièrement utile lorsque les calendriers de construction des centres de données exigent que l'approvisionnement soit développé rapidement. L'énergie éolienne est la deuxième source en importance et ajoute de la production pendant les périodes nocturnes et intermédiaires. L'association du solaire et de l'éolien peut réduire la concentration de la production à un moment donné de la journée. L'hydroélectricité devient plus précieuse car elle peut fournir de l'énergie propre pilotable. Brookfield Asset Management et Google ont signé un accord-cadre en juillet 2025 pour jusqu'à 3 000 MW d'hydroélectricité américaine sur 20 ans, en commençant par 670 MW provenant d'installations en Pennsylvanie. La biomasse, le biogaz et d'autres sources renouvelables continuent de desservir les sites présentant des conditions spécifiques en matière de combustible, de colocation ou de fiabilité.
La géothermie devrait se développer à un CAGR de 19,47 % jusqu'en 2032. Son facteur de capacité de près de 90 % la rend bien adaptée aux charges de travail d'inférence nécessitant une électricité continue sans recourir au stockage couplé. Le Département de l'énergie des États-Unis identifie la géothermie comme une source potentielle d'énergie fiable pour les centres de données, notamment là où les ressources peuvent être développées à proximité de la demande. Le projet Cape Station de Fervo Energy dans l'Utah fournit 100 MW au réseau en 2026 et devrait atteindre 500 MW d'ici 2028. Google a contracté 396 MW du projet dans le cadre d'un contrat d'achat d'électricité à long terme. Le secteur des énergies renouvelables pour les centres de données envisage également la géothermie car elle peut soutenir des déclarations d'énergie granulaires et correspondant à l'heure. Cette qualité pourrait devenir plus importante à mesure qu'EnergyTag et des programmes de certificats comparables gagnent une utilisation plus large. Le mix de sources résultant restera probablement dominé par le solaire, mais les ressources pilotables auront une valeur plus grande dans les contrats pour les charges de calcul continues.



Par modèle d'approvisionnement :
les contrats d'achat d'électricité virtuels en tête, la production sur site en hausseLes contrats d'achat d'électricité virtuels ou financiers détenaient 38,17 % du marché des énergies renouvelables pour les centres de données par modèle d'approvisionnement en 2026. Ils permettent à un acheteur de contracter avec un projet renouvelable sans nécessiter de connexion physique entre le projet et chaque installation. Cette structure peut servir les fournisseurs cloud opérant sur plusieurs marchés de réseau. Un seul accord peut combiner un règlement financier avec des attributs renouvelables soutenant les objectifs à l'échelle de l'entreprise. Les contrats d'achat d'électricité physiques hors site sont la deuxième option en importance car ils offrent une relation directe entre un projet local et une charge locale. Les programmes d'énergie verte des services publics, les certificats d'énergie renouvelable et les garanties d'origine restent pertinents pour les petits acheteurs qui ne disposent pas des ressources nécessaires pour conclure des contrats sur mesure. Le choix entre ces modèles dépend souvent de la taille de la charge, de l'emplacement, des règles juridiques et de la capacité de l'acheteur à gérer le risque contractuel. Le marché des énergies renouvelables pour les centres de données confère aux contrats d'achat d'électricité virtuels un rôle clair là où l'échelle et la portée géographique sont importantes.
La production d'énergie renouvelable sur site devrait se développer à un CAGR de 19,26 % jusqu'en 2032. La congestion du réseau et les longs délais d'interconnexion rendent la production locale attractive là où une installation a besoin d'un accès plus direct à l'approvisionnement. Les systèmes solaires et de batteries sur site peuvent également réduire l'exposition aux tarifs élevés des services publics dans certains endroits. Ils ne suppriment pas le besoin d'un centre de données en énergie fiable, ils font donc généralement partie d'un plan d'alimentation plus large. Le Japon illustre l'évolution vers l'approvisionnement des entreprises, avec 148 transactions de contrats d'achat d'électricité d'entreprise annoncées en 2025. L'environnement politique européen accorde également de la valeur à l'approvisionnement local vérifiable en énergie renouvelable pour les installations soumises à des obligations énergétiques obligatoires. Les systèmes sur site pourraient donc devenir une voie pratique pour les installations d'entreprise et de périphérie qui ne peuvent pas obtenir des contrats de plusieurs gigawatts. Le modèle ne remplace pas l'approvisionnement auprès des services publics, mais il peut réduire les risques de délai et de fiabilité sur les marchés contraints.
Par configuration de projet :
les projets autonomes prédominent, les solutions de stabilisation progressentLes projets d'énergie renouvelable autonomes détenaient 54,09 % de la part par configuration de projet en 2026. Les projets solaires et éoliens à technologie unique disposent de structures de financement établies, de contrats familiers et de références de prix plus claires. Ces caractéristiques réduisent le temps de transaction pour les acheteurs et les développeurs. Elles permettent également aux opérateurs d'ajouter de la capacité renouvelable par étapes à mesure que leur charge de centre de données augmente. Les projets hybrides combinant solaire et éolien gagnent en popularité car leurs profils de production peuvent se compléter mutuellement. Les projets d'énergie renouvelable avec stockage par batteries se développent également là où les tarifs selon l'heure d'utilisation ou les conditions contractuelles exigent une plus grande certitude de livraison. La demande de projets complexes est soutenue par des acheteurs qui accordent une prime à l'électricité propre et fiable. Néanmoins, le format autonome plus simple reste utile pour la correspondance annuelle et pour les acheteurs qui peuvent gérer les besoins d'approvisionnement résiduels par d'autres arrangements.
Les projets d'énergie renouvelable avec d'autres solutions de stabilisation devraient se développer à un CAGR de 20,04 % jusqu'en 2032. Cette catégorie comprend les systèmes géothermiques améliorés, la réponse à la demande, les centrales électriques virtuelles et la co-implantation de petits réacteurs modulaires. L'Agence internationale de l'énergie a rapporté que les accords conditionnels d'achat d'électricité par les centres de données avec des projets de petits réacteurs modulaires avaient atteint 45 GW en avril 2026. Ces arrangements sont pertinents pour les campus ayant des objectifs contractuels d'énergie sans carbone 24h/24 et 7j/7. Ils peuvent réduire l'exposition aux limites du solaire et de l'éolien pendant les périodes de faible production. Ils nécessitent également une diligence technique plus importante, des engagements en capital plus élevés et une planification de développement plus longue qu'un contrat d'achat d'électricité conventionnel. Le secteur des énergies renouvelables pour les centres de données traite la stabilisation comme une composante essentielle du nouvel approvisionnement hyperscale plutôt que comme un ajout optionnel. Ce changement élargit le pool de fournisseurs éligibles à participer aux grands programmes d'énergie.

Par durée de contrat :
les contrats à long terme dominent le marchéLes contrats à long terme détenaient 57,63 % de la part en 2026. Ils devraient également se développer à un CAGR de 18,87 % jusqu'en 2032. Des durées de 15 à 25 ans offrent aux développeurs d'énergie renouvelable un flux de trésorerie prévisible pouvant soutenir le financement par emprunt des projets. Pour les acheteurs de centres de données, ces accords améliorent la visibilité sur les futurs coûts et approvisionnements en énergie. Cela est particulièrement pertinent car les grands campus d'IA sont planifiés plusieurs années avant d'atteindre leur pleine charge. Les contrats à moyen terme servent de pont pendant que des projets plus importants sont développés. Les accords à court terme sont plus souvent utilisés pour couvrir les besoins résiduels ou par des acheteurs ayant des charges plus petites et moins certaines. La position dominante des contrats à long terme montre à quel point le développement des grands centres de données est étroitement lié au financement de projets renouvelables.
Le portefeuille de 3 contrats d'achat d'électricité de Clearway Energy Group avec Google en janvier 2026 illustre l'ampleur de cette approche. Les accords totalisent 1,17 GW dans le Missouri, le Texas et la Virginie-Occidentale, avec des durées allant jusqu'à 20 ans. De tels contrats peuvent sous-tendre des investissements majeurs dans les infrastructures renouvelables tout en offrant aux acheteurs une source d'approvisionnement sécurisée. L'Agence internationale de l'énergie identifie les contrats d'achat d'électricité à long terme comme un mécanisme important pour financer de nouvelles capacités renouvelables. Dans le même temps, la concentration parmi un petit nombre de très grands acheteurs peut accroître l'exposition des développeurs si un acheteur modifie son approche d'approvisionnement. Les développeurs sont donc susceptibles d'accorder de la valeur à une base plus large de clients de centres de données de taille moyenne et grande. Les contrats à long terme resteront centraux, mais la diversification du portefeuille sera importante pour les deux contreparties.
Par objectif principal d'approvisionnement :
l'optimisation des coûts en tête, la correspondance en hausseL'optimisation des coûts d'électricité détenait 32,49 % du marché des énergies renouvelables pour les centres de données par objectif principal d'approvisionnement en 2026. Pour les fournisseurs de colocation et les opérateurs d'entreprise, l'approvisionnement en énergie renouvelable est souvent d'abord évalué comme un moyen de gérer les coûts d'électricité. Les accords à long terme peuvent limiter l'exposition aux prix au comptant volatils lorsque le prix du contrat est fixé dans des conditions favorables. La réduction des émissions est le deuxième objectif en importance car les grandes entreprises font face à des objectifs internes et à des exigences de durabilité de la chaîne d'approvisionnement. La sécurité d'approvisionnement à long terme gagne également en pertinence dans les régions où la fiabilité du réseau et les délais de raccordement sont incertains. Ces objectifs peuvent se chevaucher dans le même contrat, mais l'objectif principal détermine le mix technologique et la durée sélectionnés par l'acheteur. Le marché des énergies renouvelables pour les centres de données continue de soutenir l'approvisionnement axé sur les coûts car l'électricité reste une dépense d'exploitation majeure.
La correspondance en énergie renouvelable devrait se développer à un CAGR de 19,02 % jusqu'en 2032. L'évolution va au-delà des certificats annuels vers une correspondance en énergie sans carbone horaire et spécifique à l'emplacement. Google a fait de l'énergie sans carbone 24h/24 et 7j/7 un élément central de son approche en matière d'électricité propre. Atteindre de tels objectifs nécessite un portefeuille comprenant le solaire, l'éolien, le stockage, la géothermie, l'hydroélectricité et le nucléaire. Cela augmente le coût et la complexité de l'approvisionnement pour les opérateurs sans pouvoir d'achat hyperscale. Le secteur des énergies renouvelables pour les centres de données voit donc une division entre la correspondance annuelle simple et la correspondance horaire détaillée. Cette dernière peut établir un lien plus fort entre la consommation d'électricité et la production propre locale. Elle crée également une demande pour des fournisseurs capables de gérer le dispatching, les certificats et le règlement sur plusieurs technologies.
Par taille de centre de données :
les opérateurs hyperscale définissent l'échelle d'approvisionnementLes installations hyperscale détenaient 54,26 % de la part par taille de centre de données en 2026. Elles devraient se développer à un CAGR de 19,04 % jusqu'en 2032. Un campus hyperscale de 500 MW peut répartir le travail juridique, financier et technique des contrats d'achat d'électricité complexes sur une charge bien plus importante qu'un site plus petit ne le peut. Cela crée un avantage dans la négociation de contrats de portefeuille et le soutien au développement de nouveaux projets. L'Agence internationale de l'énergie a rapporté que les dépenses en capital de 5 grandes entreprises technologiques ont dépassé 400 milliards USD en 2025 et devraient augmenter de 75 % en 2026. Cet investissement soutient la demande de contrats renouvelables à une échelle qui façonne les pipelines des développeurs. Les grands centres de données constituent le niveau suivant et entrent de plus en plus sur le marché des contrats d'achat d'électricité à mesure que l'adoption de l'IA par les entreprises augmente leurs besoins en énergie. Les installations de taille moyenne et petite s'appuient plus souvent sur les programmes des services publics, les certificats et les contrats plus courts.
Les acheteurs hyperscale influencent également l'environnement contractuel plus large. Leurs grands accords établissent des modèles et des relations avec les développeurs qui peuvent ensuite être utilisés par des opérateurs plus petits. Les 148 transactions de contrats d'achat d'électricité d'entreprise annoncées au Japon en 2025 montrent comment un écosystème d'approvisionnement mature peut soutenir davantage d'acheteurs. Le marché des énergies renouvelables pour les centres de données bénéficie lorsque les grands acheteurs créent une demande pour des projets pouvant ensuite servir plusieurs groupes de clients. Cependant, les installations plus petites font toujours face à des limites dues à leurs durées de bail plus courtes et à leurs charges d'énergie plus faibles. Les services d'agrégation et les contrats standardisés peuvent aider à réduire ces obstacles. L'avantage structurel des opérateurs hyperscale restera significatif car ils peuvent s'engager tôt et prendre plus de risques de projet. Leur activité est susceptible de continuer à définir le rythme des ajouts de capacité et de l'adoption d'un approvisionnement propre pilotable.
Par type de centre de données :
les fournisseurs cloud alimentent la demande renouvelableLes fournisseurs de services cloud détenaient 57,21 % du marché des énergies renouvelables pour les centres de données par type de centre de données en 2026. Ils devraient se développer à un CAGR de 18,79 % jusqu'en 2032. Leurs grandes empreintes de campus et leurs opérations multi-régions leur permettent de signer des contrats d'achat d'électricité de portefeuille sur plusieurs marchés de l'énergie. Cela leur donne l'échelle nécessaire pour soutenir des projets renouvelables à grande échelle et combiner différentes technologies dans un seul programme. Google, Microsoft, Amazon et Meta ont contracté un total combiné de 16 777 MW d'énergies renouvelables d'entreprise en 2025. Google seul a contracté plus de 12 GW de nouvelle énergie propre au cours de l'année. Ces décisions influencent l'investissement des développeurs car les contrats des grands fournisseurs cloud fournissent une preuve claire de la demande à long terme. Elles encouragent également l'utilisation de technologies moins établies lorsque l'approvisionnement conventionnel ne peut pas atteindre les objectifs d'énergie propre 24h/24 et 7j/7.
Les fournisseurs de colocation constituent le deuxième groupe en importance et utilisent l'approvisionnement en énergie renouvelable pour répondre aux attentes de leurs locataires hyperscale. Leurs clients évaluent de plus en plus le profil carbone des infrastructures louées. Les centres de données d'entreprise et de périphérie restent une partie plus petite du marché des énergies renouvelables pour les centres de données car ils ont des charges plus faibles et moins de ressources pour les contrats d'achat d'électricité complexes. Beaucoup de ces opérateurs utilisent les programmes d'énergie verte des services publics ou les certificats d'énergie renouvelable comme première étape. La directive européenne sur le reporting de durabilité des entreprises accroît également l'attention portée à la divulgation de l'électricité de portée 2 parmi les grandes entreprises. Les exigences de conformité pourraient élargir la demande d'approvisionnement en énergie renouvelable au-delà des plus grands fournisseurs cloud. L'opportunité pratique réside dans l'offre de contrats plus simples et de solutions locales aux opérateurs sans capacité d'achat hyperscale. Cela permettrait aux fournisseurs de servir une base plus large sans exiger que chaque acheteur gère un contrat d'achat d'électricité sur mesure.
Analyse géographique
Amérique du Nord : ancre structurelle pour l'approvisionnement à grande échelle
L'Amérique du Nord détenait 42,03 % de la part du marché des énergies renouvelables pour les centres de données en 2026. La région combine une capacité hyperscale, des structures de contrats d'achat d'électricité établies et d'importantes ressources solaires et éoliennes. Les opérateurs diversifient leurs sources au-delà du solaire autonome vers l'éolien, l'hydroélectricité, le stockage et la géothermie, comme l'illustre l'accord de 1,9 GW de Google avec Xcel Energy et son accord-cadre hydroélectrique avec Brookfield. L'accès au réseau façonne l'emplacement des projets et la valeur des contrats, tandis que le Canada ajoute de l'approvisionnement hydroélectrique et que le Mexique attire les premiers investissements dans les centres de données.
Moyen-Orient : convergence de l'énergie propre et des investissements dans les centres de données
Le Moyen-Orient devrait se développer à un CAGR de 19,31 % jusqu'en 2032. Les programmes renouvelables soutenus par l'État, les faibles tarifs solaires et éoliens et les plans d'infrastructure IA soutiennent ce rythme. Les Émirats arabes unis disposaient de 7,5 GW de capacité renouvelable opérationnelle en 2026 et ont lancé un projet solaire de 5,2 GW avec 19 GWh de stockage par batteries pour fournir 1 GW d'électricité renouvelable de base. DataVolt et NEOM ont signé un accord en février 2025 pour un campus de centre de données IA net zéro de 5 milliards USD et 1,5 GW à Oxagon, tandis que le programme renouvelable de l'Arabie saoudite vise 50 % d'électricité renouvelable d'ici 2030.
Europe, Asie-Pacifique, Amérique du Sud et Afrique : la réglementation et la demande émergente façonnent la croissance
L'approvisionnement en énergie renouvelable en Europe est façonné par les règles énergétiques et de divulgation, notamment l'exigence allemande de 100 % d'électricité renouvelable pour les centres de données, en vigueur à partir de janvier 2027, et le Pacte pour les centres de données du Royaume-Uni. Dans la région Asie-Pacifique, l'activité des contrats d'achat d'électricité d'entreprise au Japon et le Programme d'énergie verte des entreprises en Malaisie sont des options de plus en plus attractives pour les acheteurs, notamment le contrat d'achat d'électricité malaisien de 21 ans de TotalEnergies avec Google pour 1 TWh d'électricité renouvelable certifiée. L'Uttar Pradesh vise 50 % d'adoption d'énergie renouvelable pour les nouveaux centres de données d'ici 2030 et offre des incitations pour les droits d'électricité et les frais de transmission pour les installations alimentées par des sources renouvelables.[3] L'Amérique du Sud progresse grâce au soutien politique axé sur la durabilité au Brésil, tandis que l'Afrique est à un stade plus précoce d'investissement dans les centres de données liés au cloud. Dans ces régions, la politique, l'accès à la transmission et des certificats crédibles détermineront le rythme d'un approvisionnement en énergie propre plus détaillé.
Paysage concurrentiel
Concentration du Marché
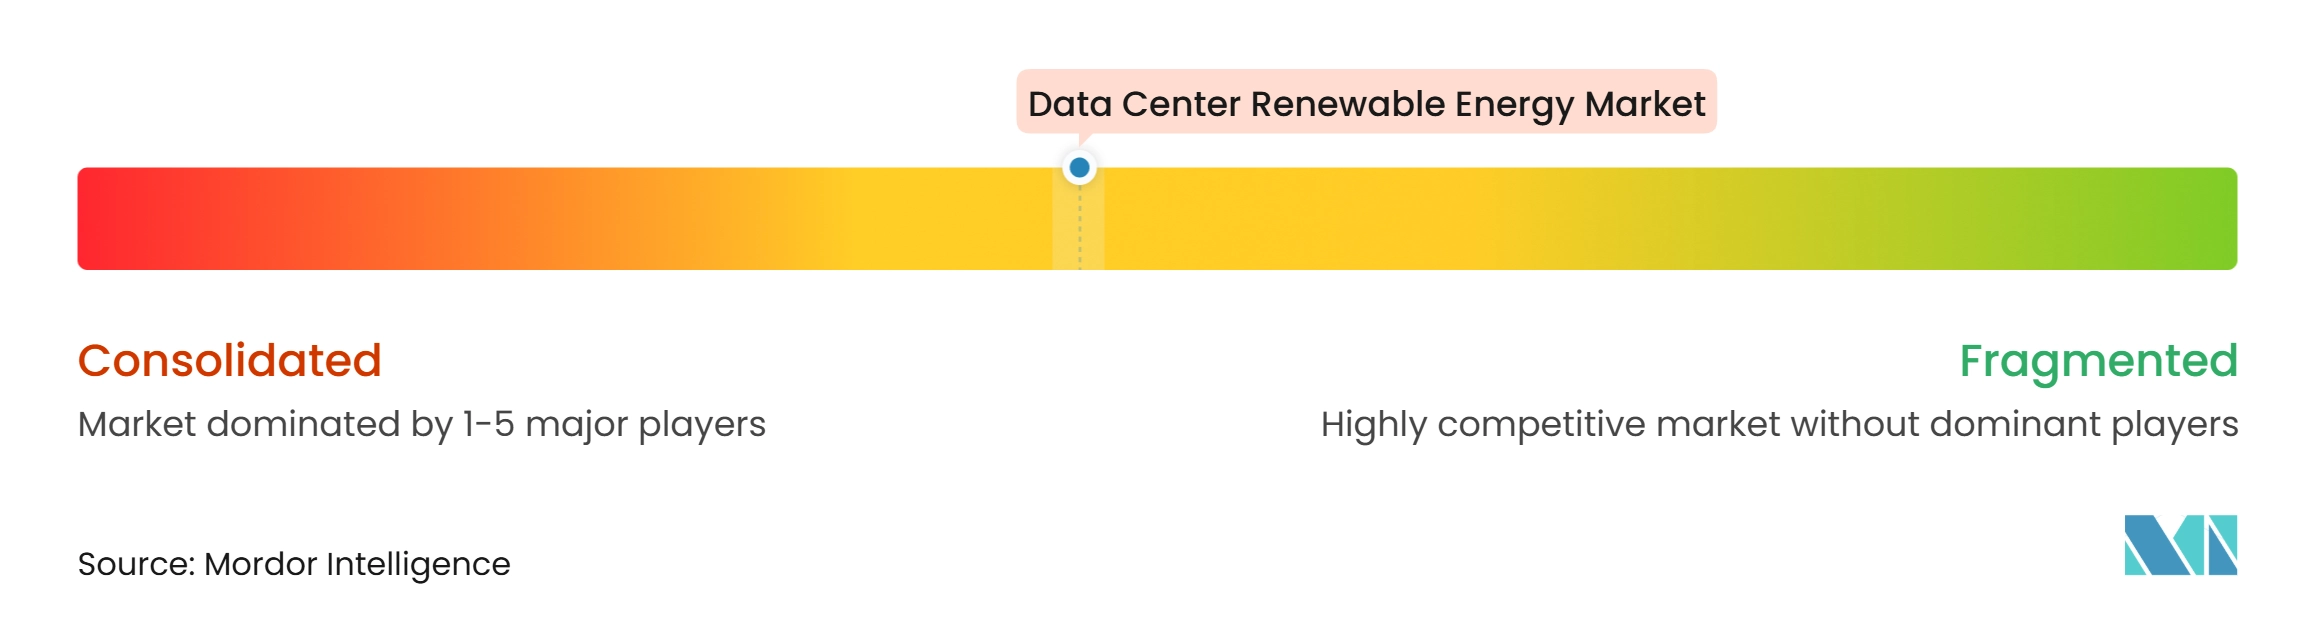
Le marché des énergies renouvelables pour les centres de données est modérément concentré parmi les grands producteurs d'électricité indépendants, les services publics et les développeurs spécialisés dans les énergies renouvelables. Les grandes entreprises cloud et de médias sociaux servent d'ancres de demande car leurs contrats façonnent la durée, la qualité de crédit et la sélection technologique. Les fournisseurs ont besoin d'une portée géographique et d'une gamme technique car l'énergie propre 24h/24 et 7j/7 nécessite plus que le solaire et l'éolien. Les files d'attente d'interconnexion, les longues périodes de développement et le capital nécessaire pour les contrats à l'échelle du gigawatt limitent l'entrée rapide. La force concurrentielle dépend donc de la capacité à fournir une énergie propre et pilotable, du stockage ou des portefeuilles coordonnés.
Iberdrola et Echelon Data Centers ont formé une coentreprise en juillet 2025 pour le projet Madrid Sur de 144 MW, avec un raccordement au réseau de 230 MW, une énergie solaire sur site planifiée et un approvisionnement en énergie propre d'Iberdrola. L'accord montre comment les services publics peuvent prendre une participation en capital dans les infrastructures de centres de données. Fervo Energy construit une position dans la géothermie améliorée grâce à Cape Station et à son contrat d'achat d'électricité avec Google. Brookfield et Google ont également utilisé un grand accord-cadre hydroélectrique pour sécuriser un approvisionnement propre de longue durée. Ces exemples lient la propriété de projet, la production pilotable et la contractualisation à long terme comme capacités concurrentielles.
Des opportunités subsistent dans l'énergie propre pilotable pour les opérateurs en dessous du niveau hyperscale, les systèmes sur site pour les installations de périphérie et d'entreprise, et les emplacements émergents en Asie du Sud-Est, en Inde et en Afrique subsaharienne. Les plateformes de gestion de l'énergie peuvent coordonner la production, le stockage et la consommation d'électricité dans des portefeuilles multi-sources pour une correspondance horaire. EnergyTag fournit un cadre pour les certificats d'énergie basés sur le temps pouvant soutenir des déclarations détaillées d'électricité propre. Un score de concentration du marché de 5 reflète la concentration modérée rapportée et la présence de barrières à l'entrée substantielles, tandis qu'aucune part combinée des principaux acteurs n'a été fournie.
Leaders du secteur des énergies renouvelables pour les centres de données
-
Ørsted A/S
-
Iberdrola, S.A.
-
Enel Green Power S.p.A.
-
Brookfield Renewable Partners L.P.
-
NextEra Energy Resources, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables pour les centres de données Entreprises couvertes dans ce rapport
- NextEra Energy Resources, LLC
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- Ørsted A/S
- RWE AG
- EDP Renováveis, S.A.
- Brookfield Renewable Partners L.P.
- The AES Corporation
- Invenergy LLC
- Lightsource Renewable Energy Holdings Limited
- ENGIE S.A.
- Statkraft AS
- Clearway Energy Group LLC
- Canadian Solar Inc.
- JinkoSolar Holding Co., Ltd.
- First Solar, Inc.
- BayWa r.e. AG
- Abu Dhabi Future Energy Company PJSC
- ACWA Power Company
- Adani Green Energy Limited
- Adani Green Energy
Développements industriels récents dans Marché des énergies renouvelables pour les centres de données
- Mars 2026 : Cosmo Eco Power a conclu un contrat d'achat d'électricité d'entreprise avec Saison Technology pour fournir de l'énergie éolienne provenant du parc éolien d'Aizu-Wakamatsu aux centres de données de Saison à partir d'avril 2026, permettant à l'opérateur d'atteindre 100 % d'utilisation d'énergie renouvelable dans toutes ses installations.
- Février 2026 : RWE et Amazon ont signé un contrat d'achat d'électricité de 110 MW pour l'éolien offshore du projet Nordseecluster B en Allemagne, s'appuyant sur un accord-cadre stratégique de juin 2025 liant l'énergie renouvelable de RWE aux services cloud et IA d'Amazon Web Services.
- Février 2026 : Microsoft a annoncé avoir couvert 100 % de sa consommation annuelle d'électricité par des énergies renouvelables au cours de l'exercice fiscal 2025 pour la première fois, ayant contracté 40 GW de nouvelle énergie renouvelable dans 26 pays, dont 19 GW déjà en ligne.
- Janvier 2026 : Clearway Energy Group a signé 3 contrats d'achat d'électricité à long terme avec Google totalisant 1,17 GW dans le Missouri, le Texas et la Virginie-Occidentale, représentant plus de 2,4 milliards USD d'investissements dans les infrastructures d'énergie propre, avec des durées de contrat allant jusqu'à 20 ans.
Portée du rapport mondial sur le marché des énergies renouvelables pour les centres de données
Le marché des énergies renouvelables pour les centres de données reflète l'intégration croissante de solutions énergétiques propres et durables dans les opérations des centres de données pour répondre à la demande croissante d'électricité et réduire l'impact environnemental. Le marché est porté par l'adoption croissante des énergies renouvelables, les engagements des entreprises en matière de durabilité, l'optimisation des coûts énergétiques et le besoin d'un approvisionnement en énergie fiable à long terme.
Le rapport sur le marché des énergies renouvelables pour les centres de données est segmenté par source d'énergie renouvelable (énergie solaire, énergie éolienne, hydroélectricité, géothermie, biomasse et biogaz, et autres sources renouvelables), modèle d'approvisionnement (production d'énergie renouvelable sur site, contrats d'achat d'électricité physiques hors site, contrats d'achat d'électricité virtuels ou financiers, programmes d'énergie verte des services publics, et certificats d'énergie renouvelable et garanties d'origine), configuration de projet (projets d'énergie renouvelable autonomes, projets d'énergie renouvelable hybrides, projets d'énergie renouvelable avec stockage par batteries, et projets d'énergie renouvelable avec d'autres solutions de stabilisation), durée de contrat (contrats à court terme, contrats à moyen terme et contrats à long terme), objectif principal d'approvisionnement (optimisation des coûts d'électricité, réduction des émissions, correspondance en énergie renouvelable et sécurité d'approvisionnement à long terme), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud, et entreprise et périphérie) et géographie (Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient, Afrique et Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MWh/GWh).
Aperçu de la segmentation
| Énergie solaire |
| Énergie éolienne |
| Hydroélectricité |
| Géothermie |
| Biomasse et biogaz |
| Autres sources renouvelables |
| Production d'énergie renouvelable sur site |
| Contrats d'achat d'électricité physiques hors site |
| Contrats d'achat d'électricité virtuels ou financiers |
| Programmes d'énergie verte des services publics |
| Certificats d'énergie renouvelable et garanties d'origine |
| Projets d'énergie renouvelable autonomes |
| Projets d'énergie renouvelable hybrides |
| Projets d'énergie renouvelable avec stockage par batteries |
| Projets d'énergie renouvelable avec d'autres solutions de stabilisation |
| Contrats à court terme |
| Contrats à moyen terme |
| Contrats à long terme |
| Optimisation des coûts d'électricité |
| Réduction des émissions |
| Correspondance en énergie renouvelable |
| Sécurité d'approvisionnement à long terme |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
| Par source d'énergie renouvelable | Énergie solaire | |
| Énergie éolienne | ||
| Hydroélectricité | ||
| Géothermie | ||
| Biomasse et biogaz | ||
| Autres sources renouvelables | ||
| Par modèle d'approvisionnement | Production d'énergie renouvelable sur site | |
| Contrats d'achat d'électricité physiques hors site | ||
| Contrats d'achat d'électricité virtuels ou financiers | ||
| Programmes d'énergie verte des services publics | ||
| Certificats d'énergie renouvelable et garanties d'origine | ||
| Par configuration de projet | Projets d'énergie renouvelable autonomes | |
| Projets d'énergie renouvelable hybrides | ||
| Projets d'énergie renouvelable avec stockage par batteries | ||
| Projets d'énergie renouvelable avec d'autres solutions de stabilisation | ||
| Par durée de contrat | Contrats à court terme | |
| Contrats à moyen terme | ||
| Contrats à long terme | ||
| Par objectif principal d'approvisionnement | Optimisation des coûts d'électricité | |
| Réduction des émissions | ||
| Correspondance en énergie renouvelable | ||
| Sécurité d'approvisionnement à long terme | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des énergies renouvelables pour les centres de données ?
La taille du marché des énergies renouvelables pour les centres de données devrait passer de 14,81 milliards USD en 2026 à 42,37 milliards USD d'ici 2032, à un CAGR de 18,27 %.
Quelle source renouvelable domine l'approvisionnement en énergie des centres de données ?
L'énergie solaire était en tête par source avec 46,32 % de part en 2026, soutenue par des cycles de développement courts et une large disponibilité géographique.
Pourquoi les centres de données signent-ils des contrats d'achat d'électricité renouvelable ?
Les contrats d'achat d'électricité aident les opérateurs à sécuriser un approvisionnement à long terme, à gérer les coûts énergétiques et à soutenir les engagements des entreprises en matière d'électricité propre.
Qu'est-ce qui stimule l'utilisation de la géothermie dans les centres de données ?
La géothermie devrait se développer à un CAGR de 19,47 % car son facteur de capacité de près de 90 % soutient les charges de travail d'inférence IA continues.
Quelle région affiche la plus forte expansion projetée ?
Le Moyen-Orient devrait se développer à un CAGR de 19,31 % jusqu'en 2032, soutenu par des programmes d'investissement renouvelable et des projets de centres de données IA.
Comment les contrats renouvelables à long terme soutiennent-ils les centres de données ?
Les contrats à long terme détenaient 57,63 % de la part en 2026 et peuvent améliorer la visibilité sur les coûts énergétiques tout en aidant les développeurs à financer de nouveaux projets d'énergie propre.