
データセンター再生可能エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
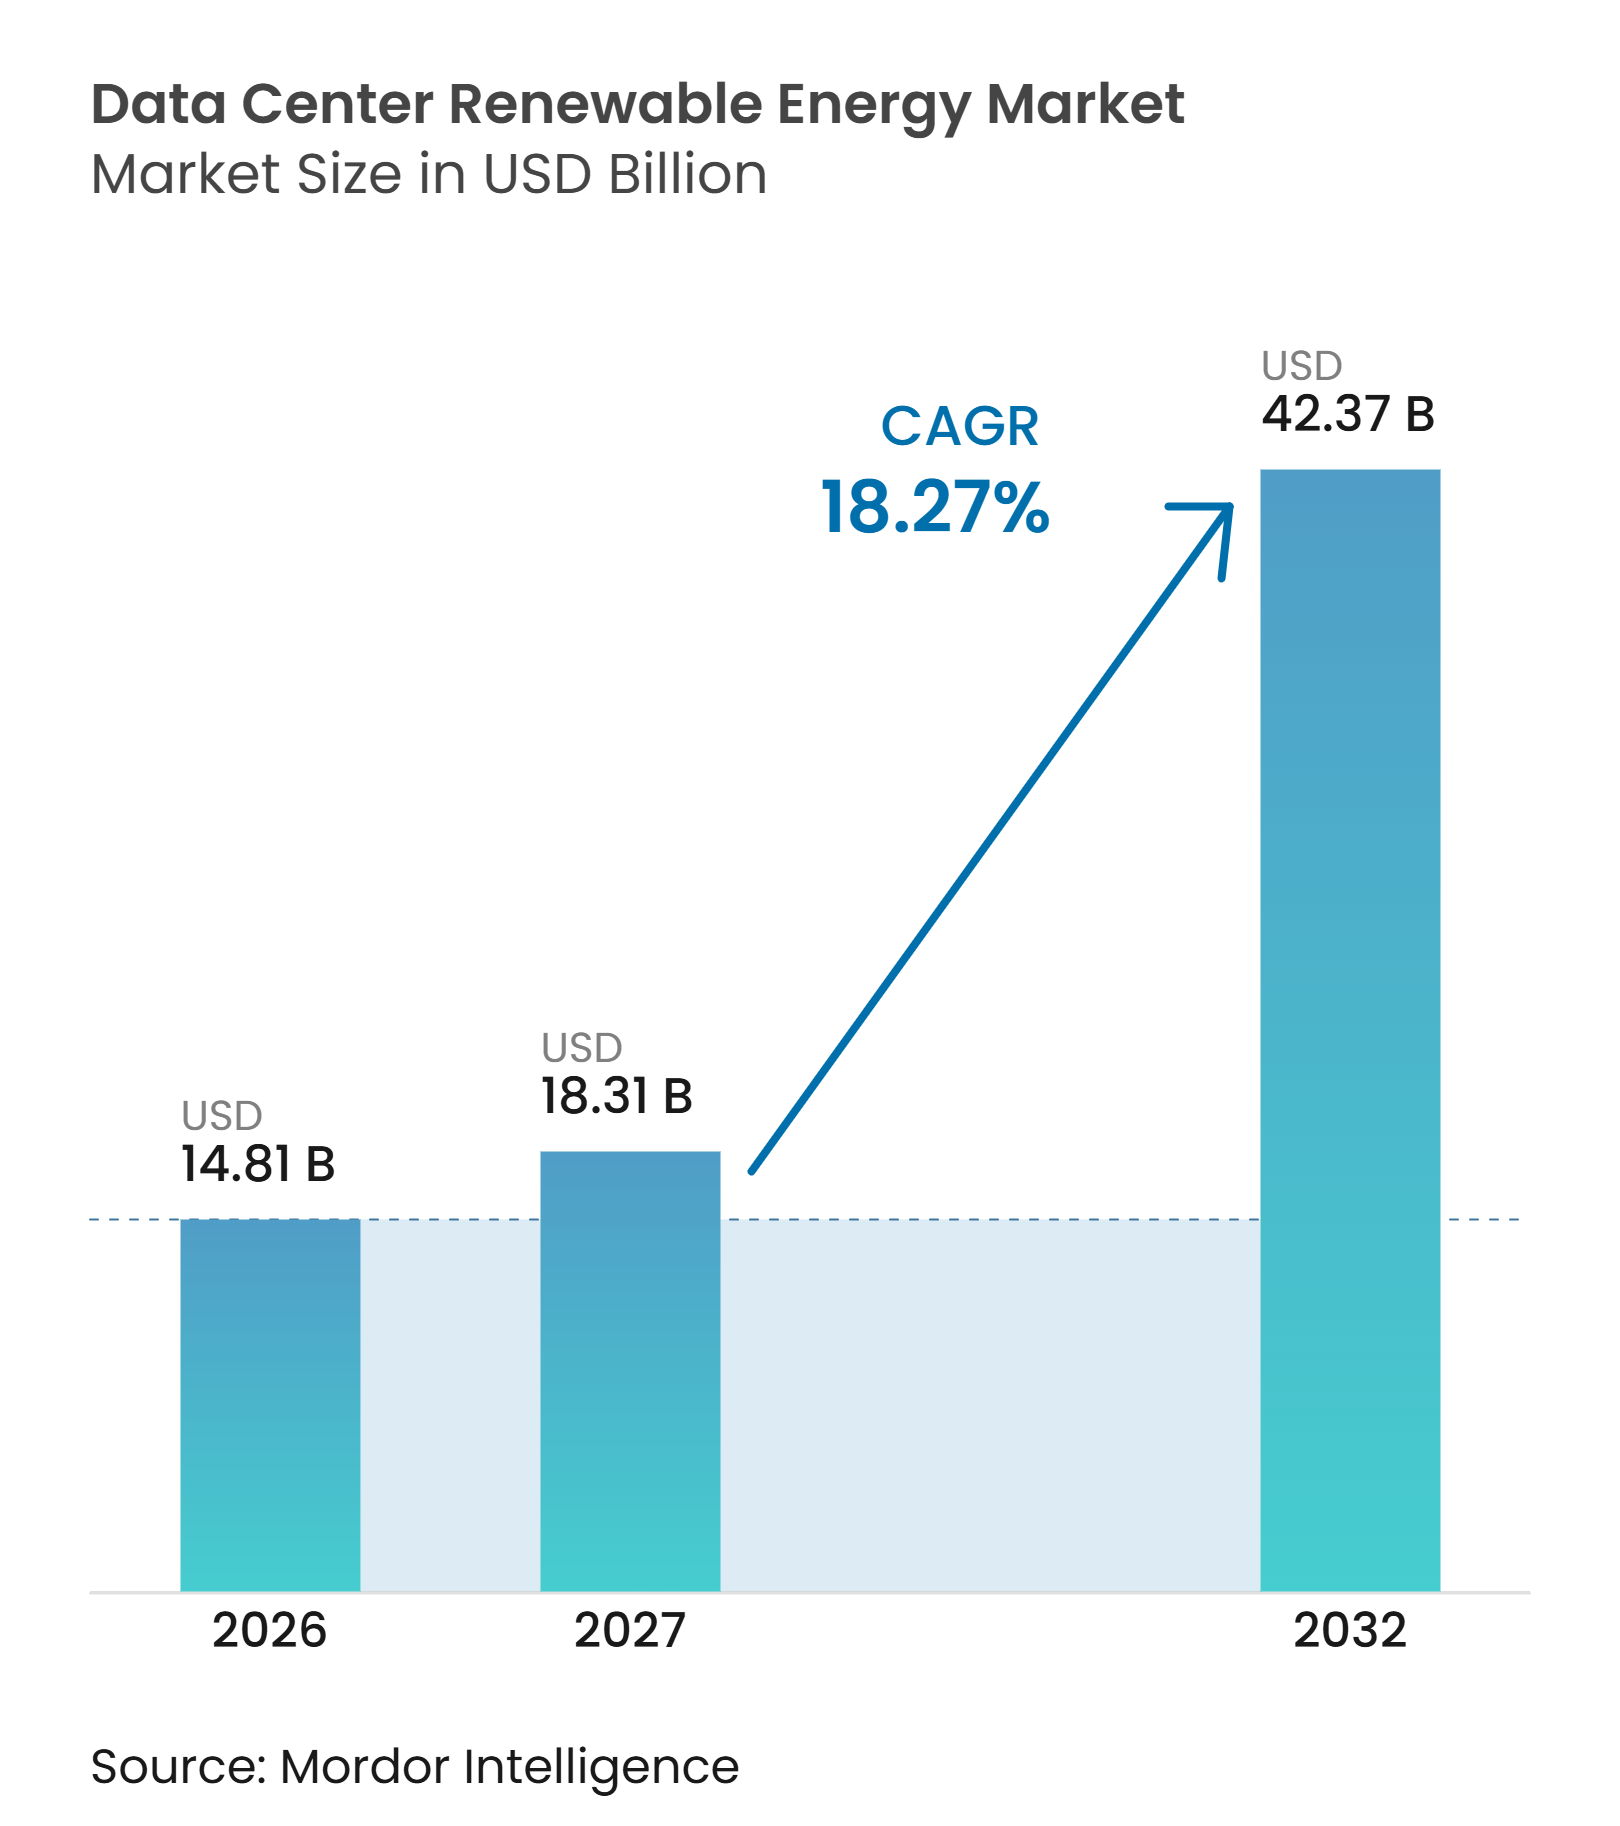
| 市場規模 (2027) | 18.31 十億米ドル |
| 市場規模 (2032) | 42.37 十億米ドル |
| 成長率 (2027 - 2032) | 18.27 % |
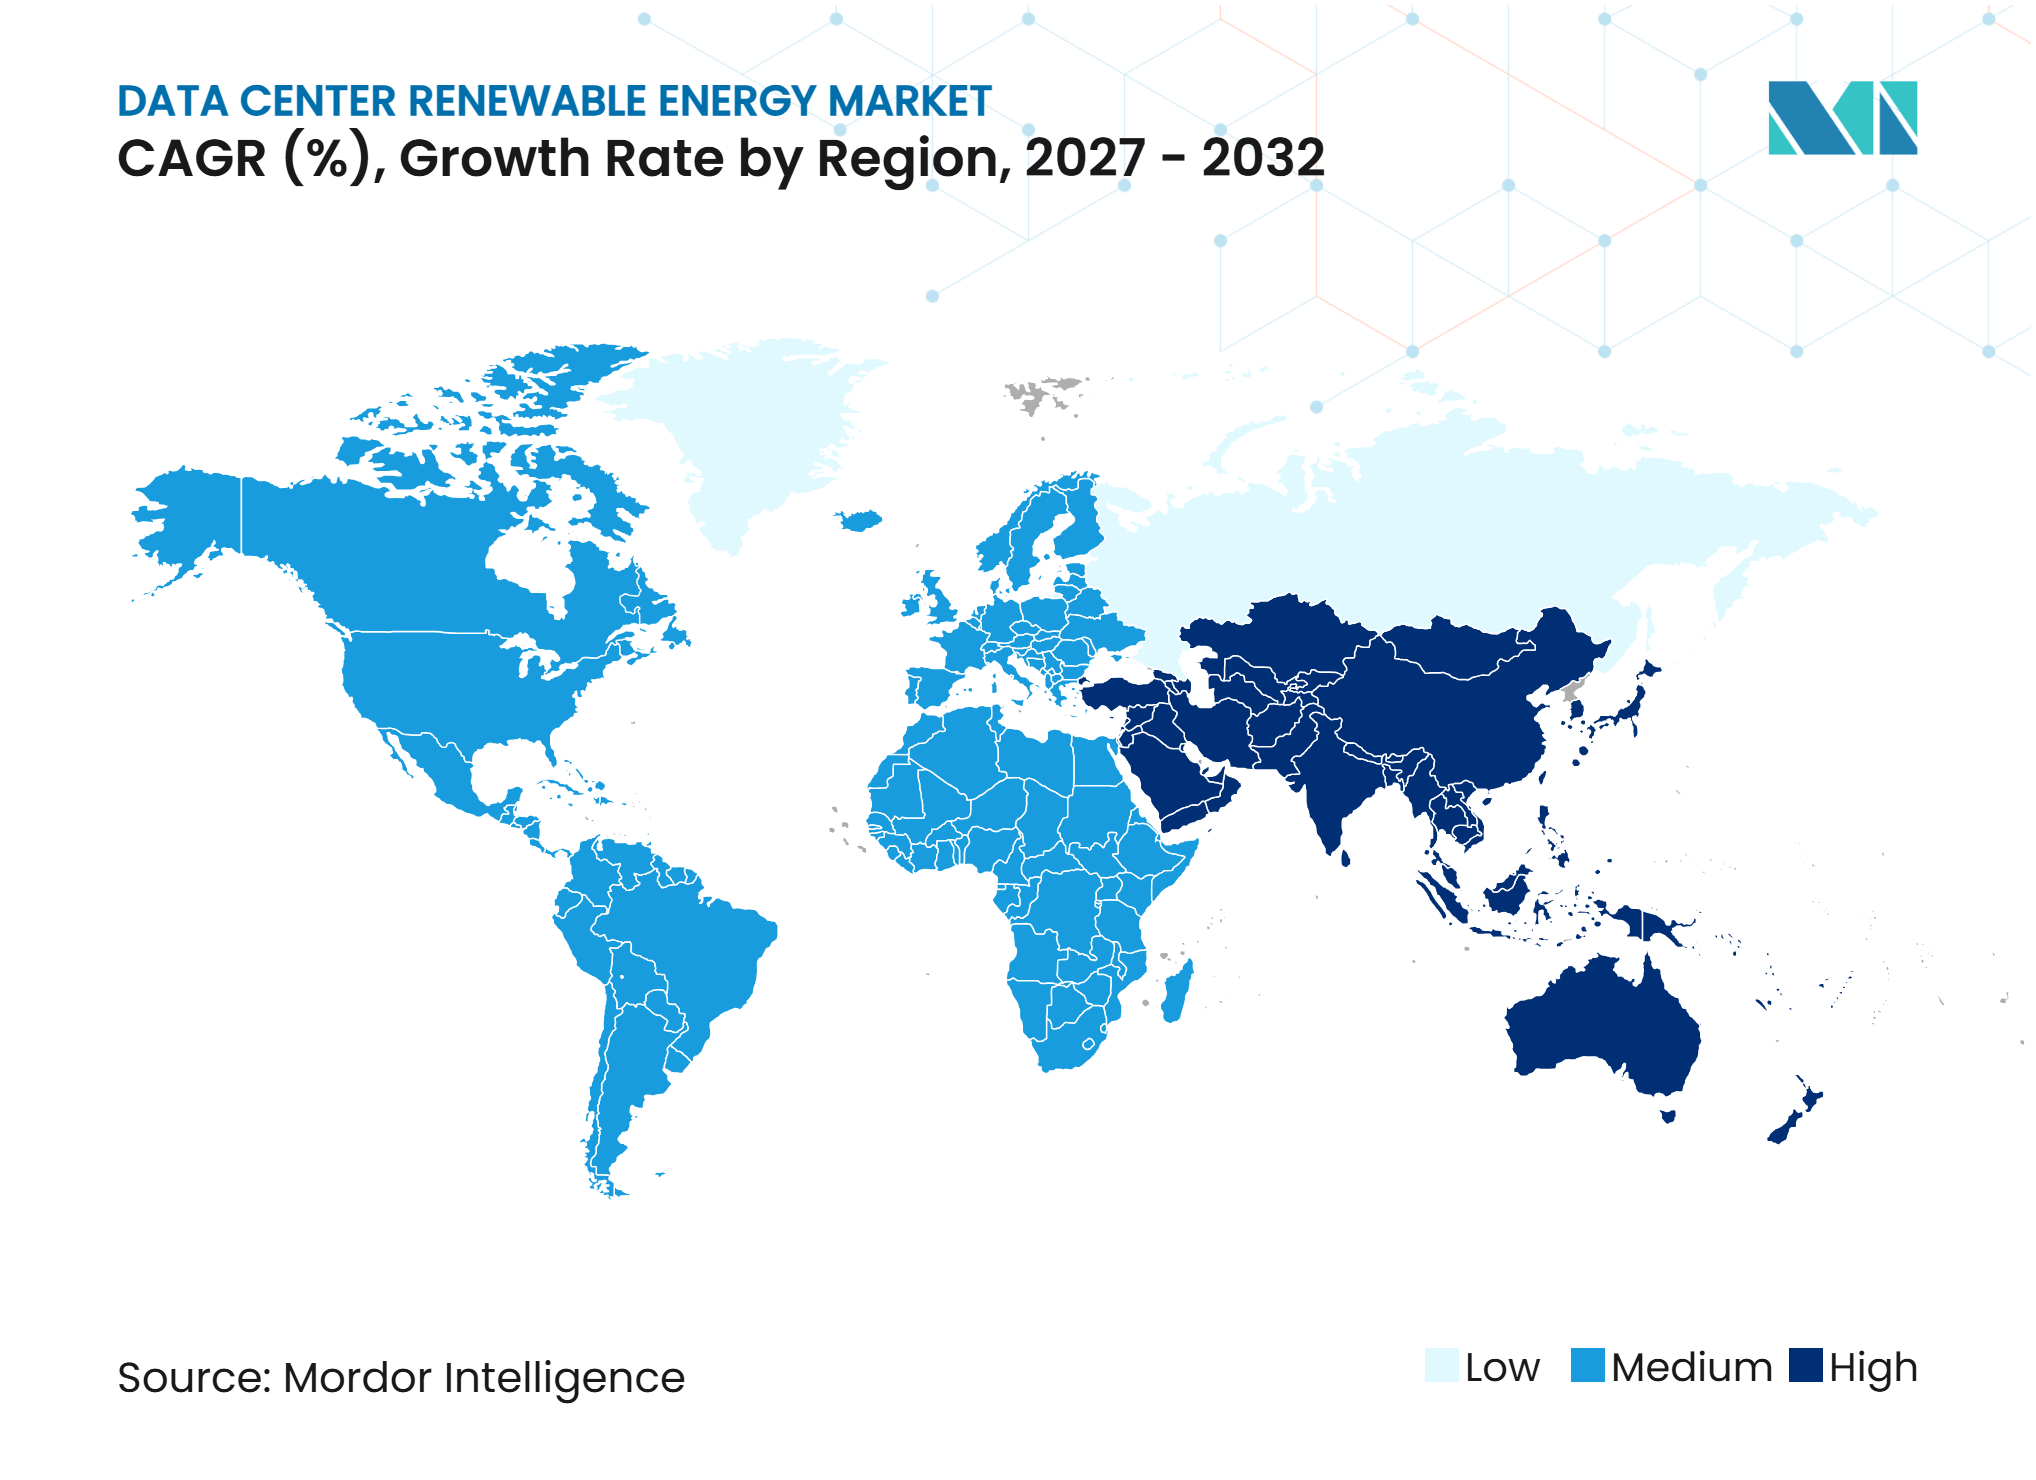
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター再生可能エネルギー市場分析
データセンター再生可能エネルギー市場規模は、2026年の14.81 ビリオン 米ドルから2027年には18.31 ビリオン 米ドルへ、そして2032年までに42.37 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 18.27%を記録すると予測されています。量ベースでは、市場は2026年に197.46 ミリオン GWh、2027年に244.13 ミリオン GWhと推定され、2027年から2032年にかけてCAGR 16.19%で2032年までに516.19 ミリオン GWhに達すると予測されています。AIのトレーニングおよび推論ワークロードは、従来のデータセンター計画モデルが対応できる速度を超えて電力需要を増大させています。そのため、再生可能エネルギー調達は、独立したサステナビリティ活動ではなく、電力供給計画および長期コスト管理の一部となっています。大規模オペレーターは、長期契約と複数の技術を組み合わせたポートフォリオを活用して、運営地域全体での供給を確保しています。系統混雑とカーテイルメントは、蓄電、地熱発電、水力発電、その他の安定したクリーンリソースの価値を高めています。こうした状況は、大規模契約にコミットできるバイヤーに有利に働く一方、新しいデータセンターキャンパス近くで信頼性の高い電力を提供できるサプライヤーに機会をもたらしています。
主要レポートのポイント
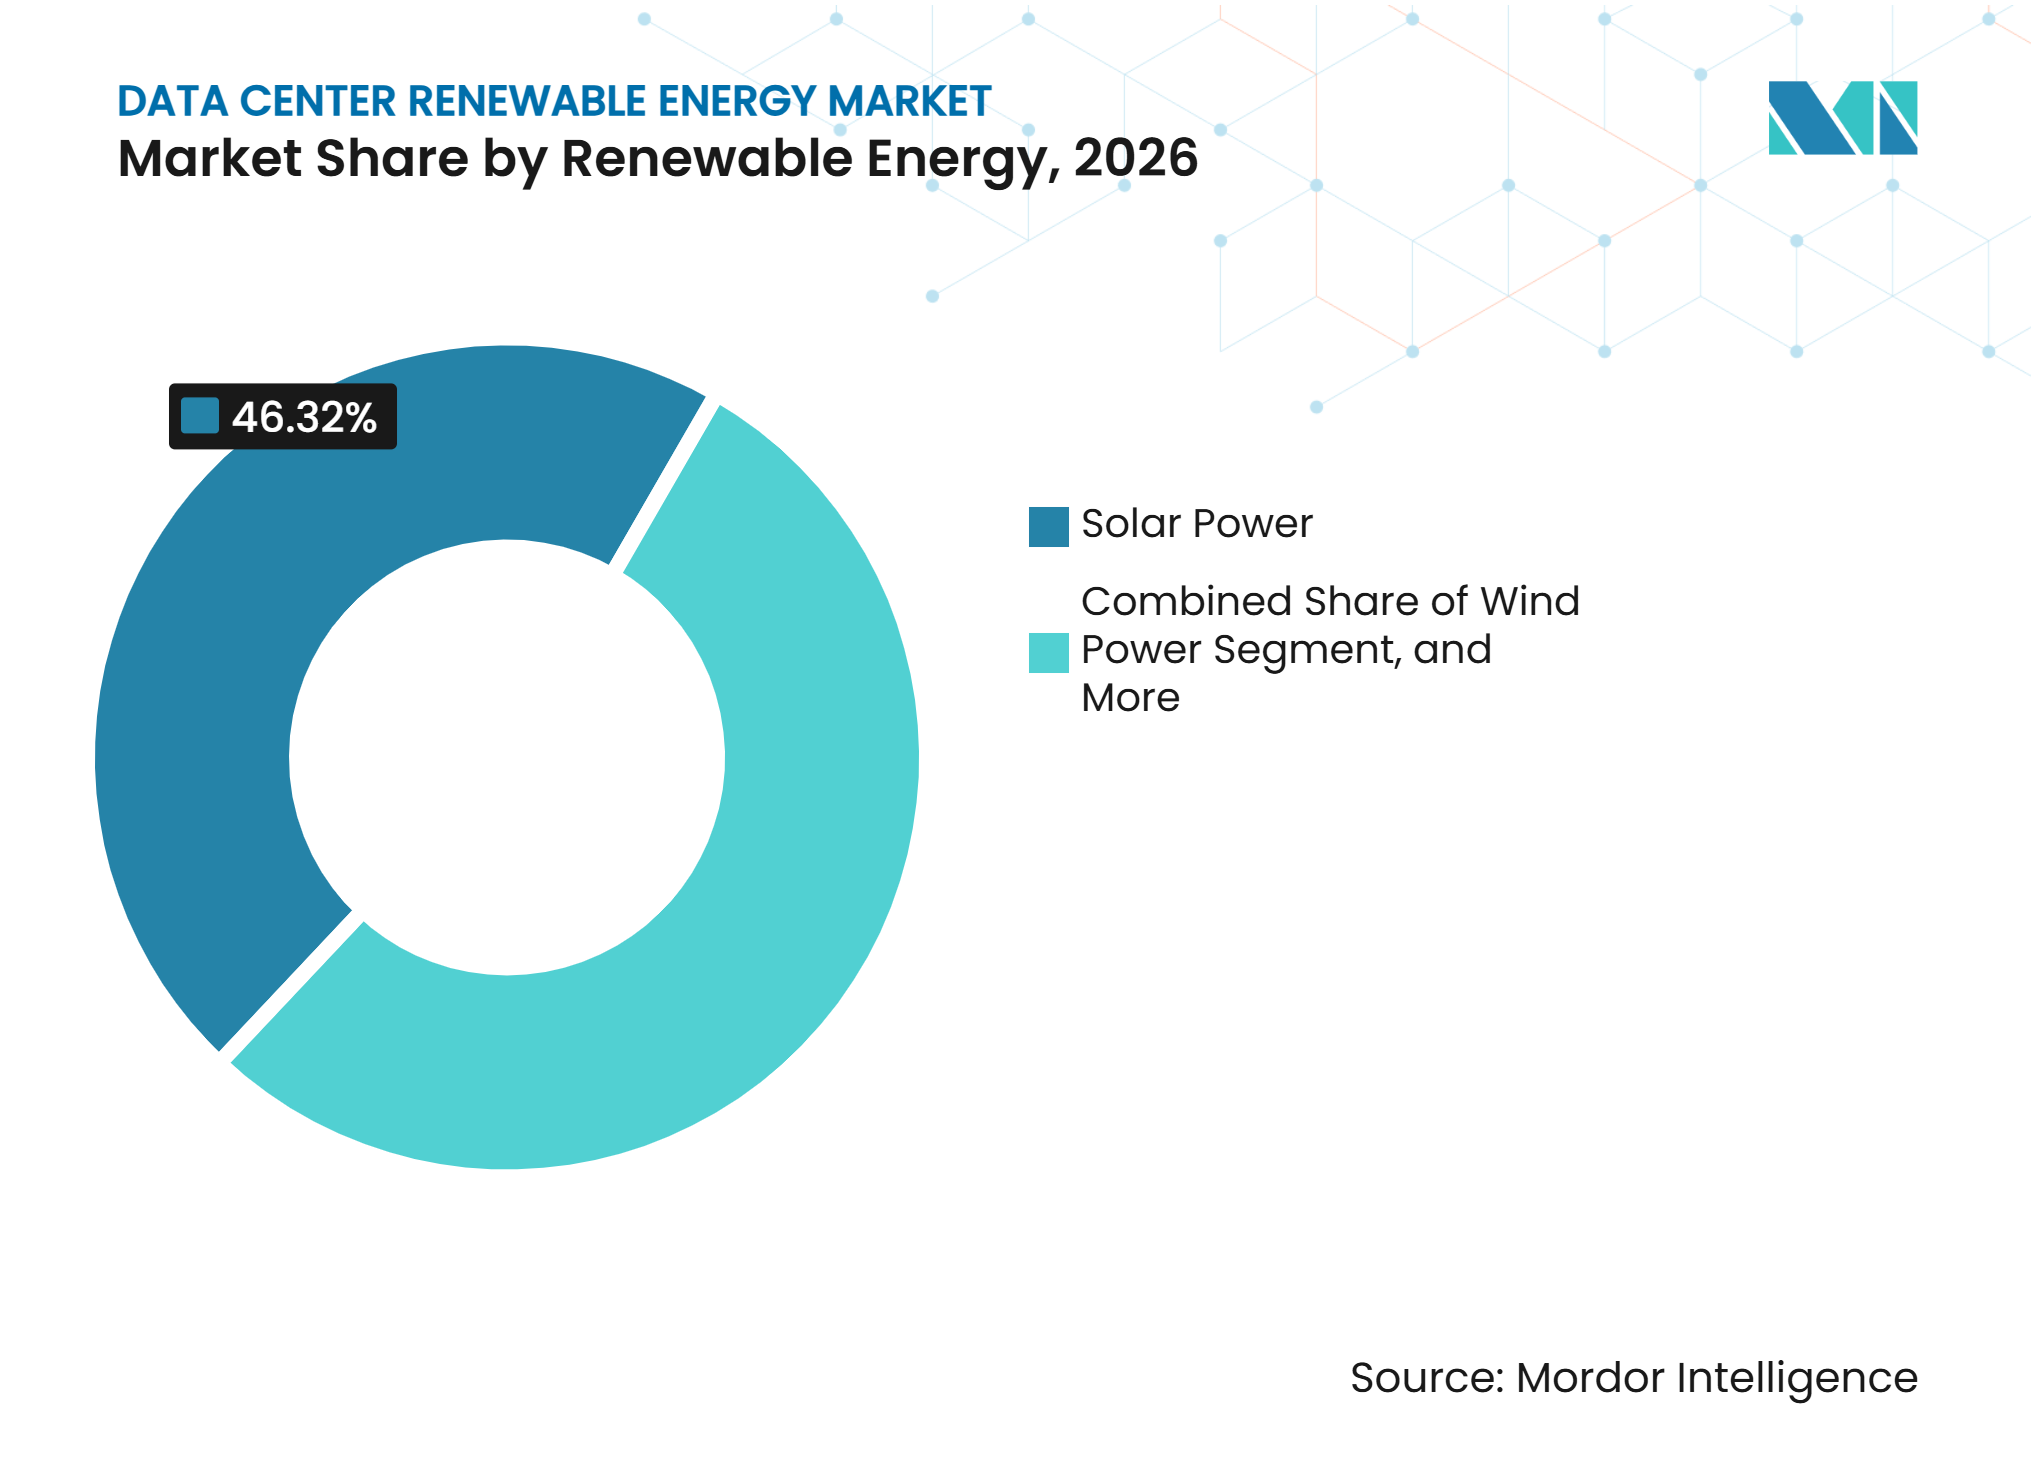
- 再生可能エネルギー源別では、太陽光発電が2026年のデータセンター再生可能エネルギー市場シェアの46.32%を占め、地熱発電は2032年にかけてCAGR 19.47%で拡大すると予測されています。
- 調達モデル別では、バーチャルまたはファイナンシャルPPAが2026年に38.17%の収益シェアを占め、オンサイト再生可能エネルギー発電は2032年にかけてCAGR 19.26%で拡大すると予測されています。
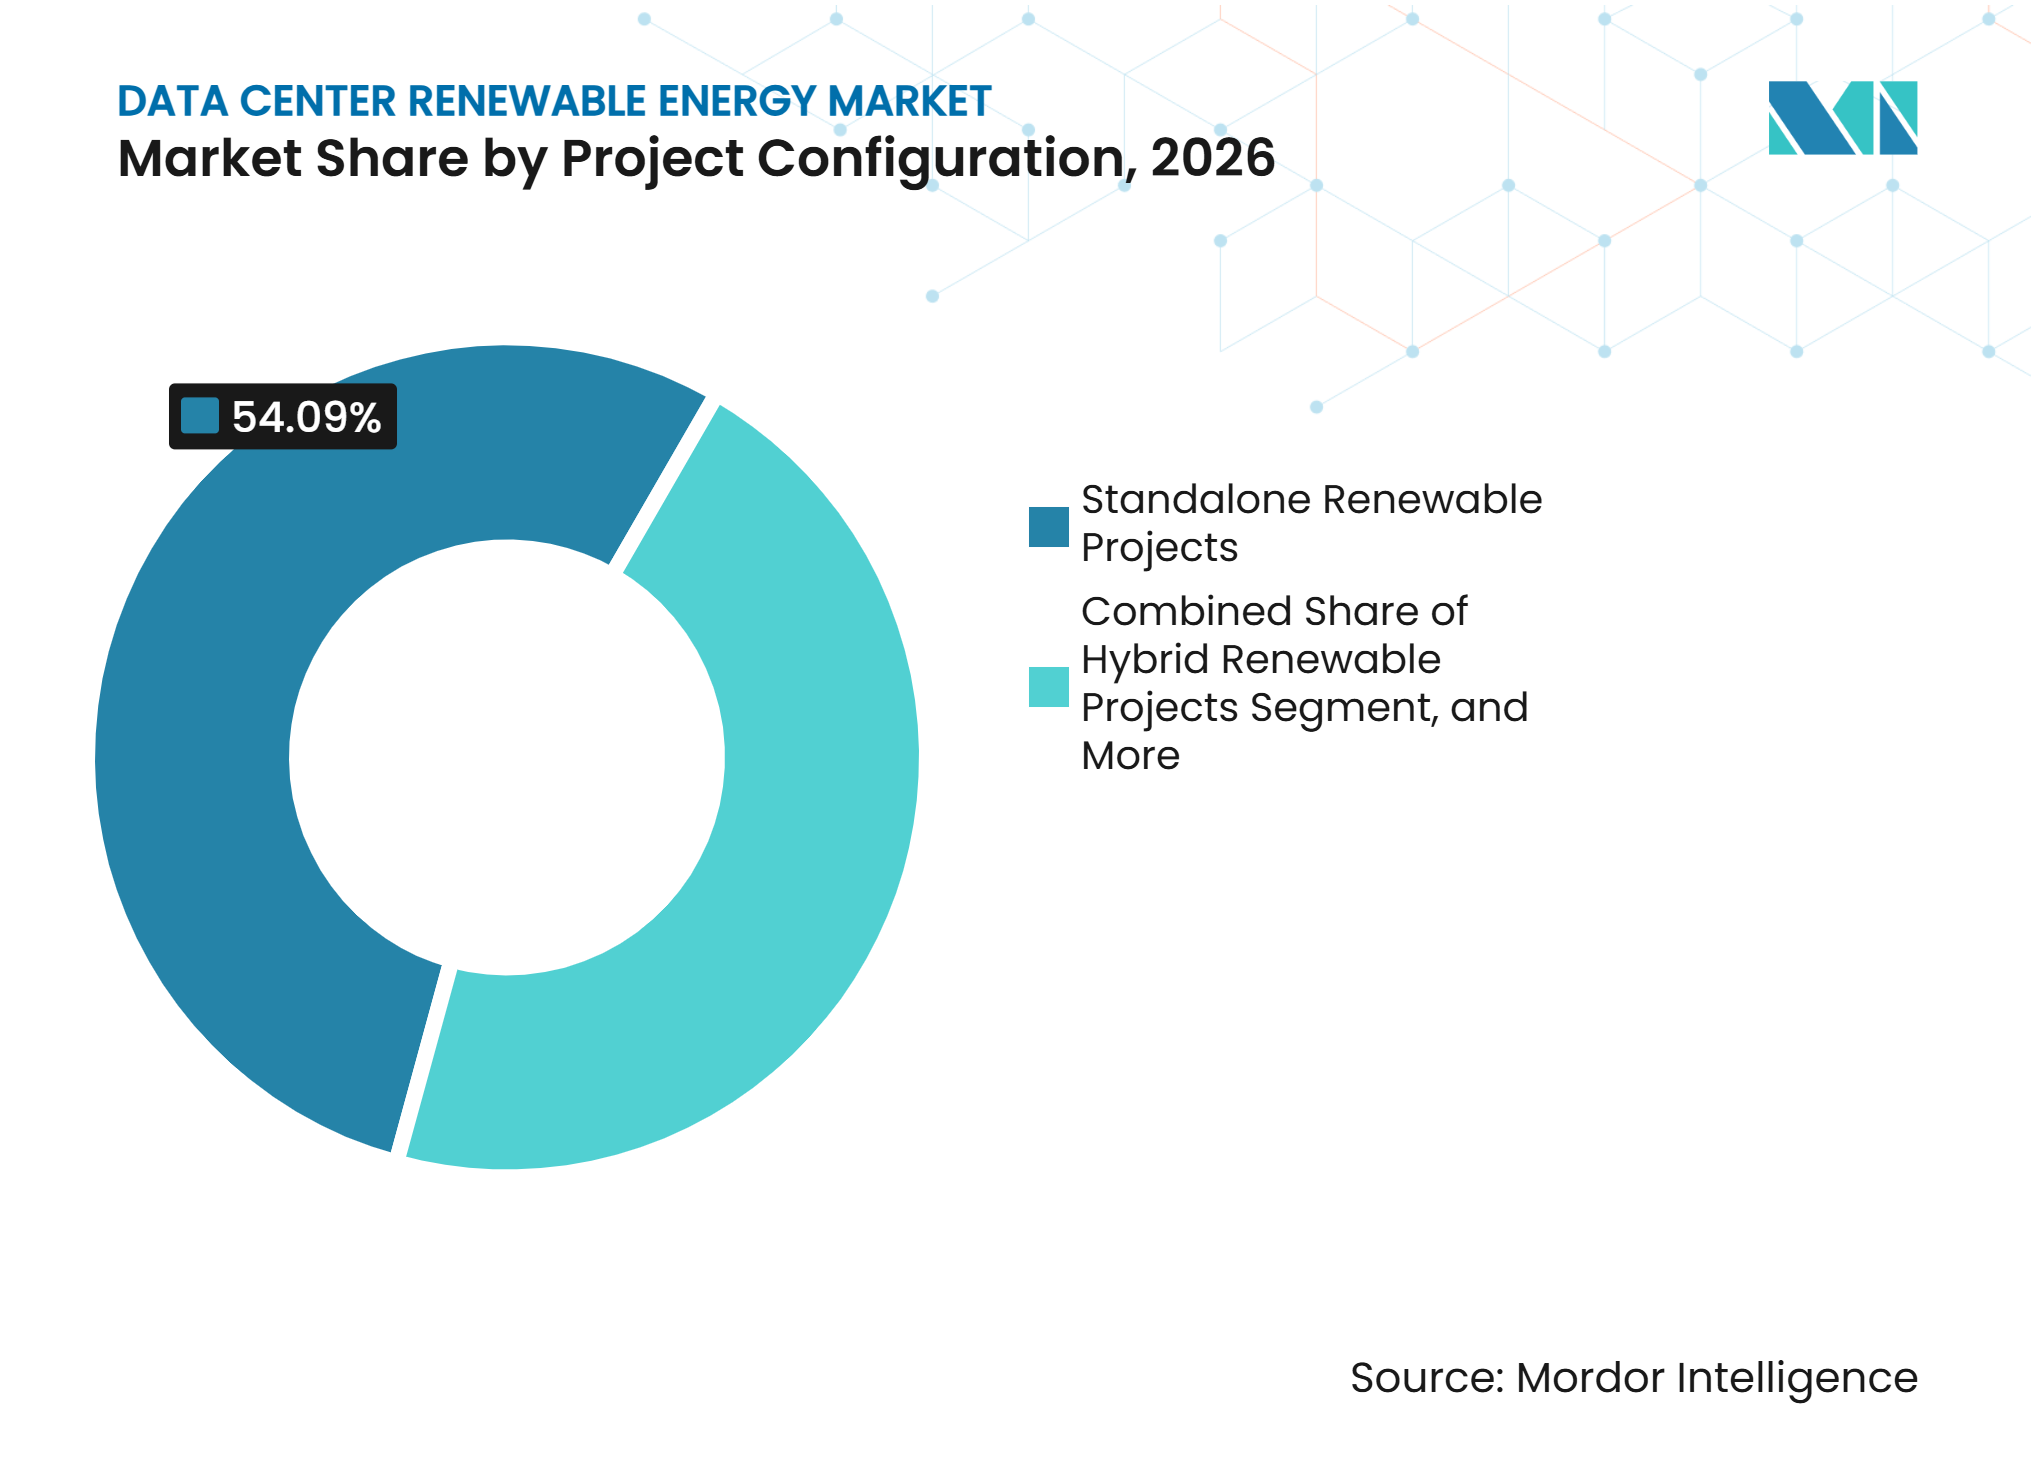
- プロジェクト構成別では、独立型再生可能エネルギープロジェクトが2026年に54.09%の収益シェアを占め、その他の安定化ソリューションを伴う再生可能エネルギープロジェクトは2032年にかけてCAGR 20.04%で拡大すると予測されています。
- 契約期間別では、長期契約が2026年のデータセンター再生可能エネルギー市場において収益の57.63%を占め、2032年にかけてCAGR 18.87%で拡大すると予測されています。
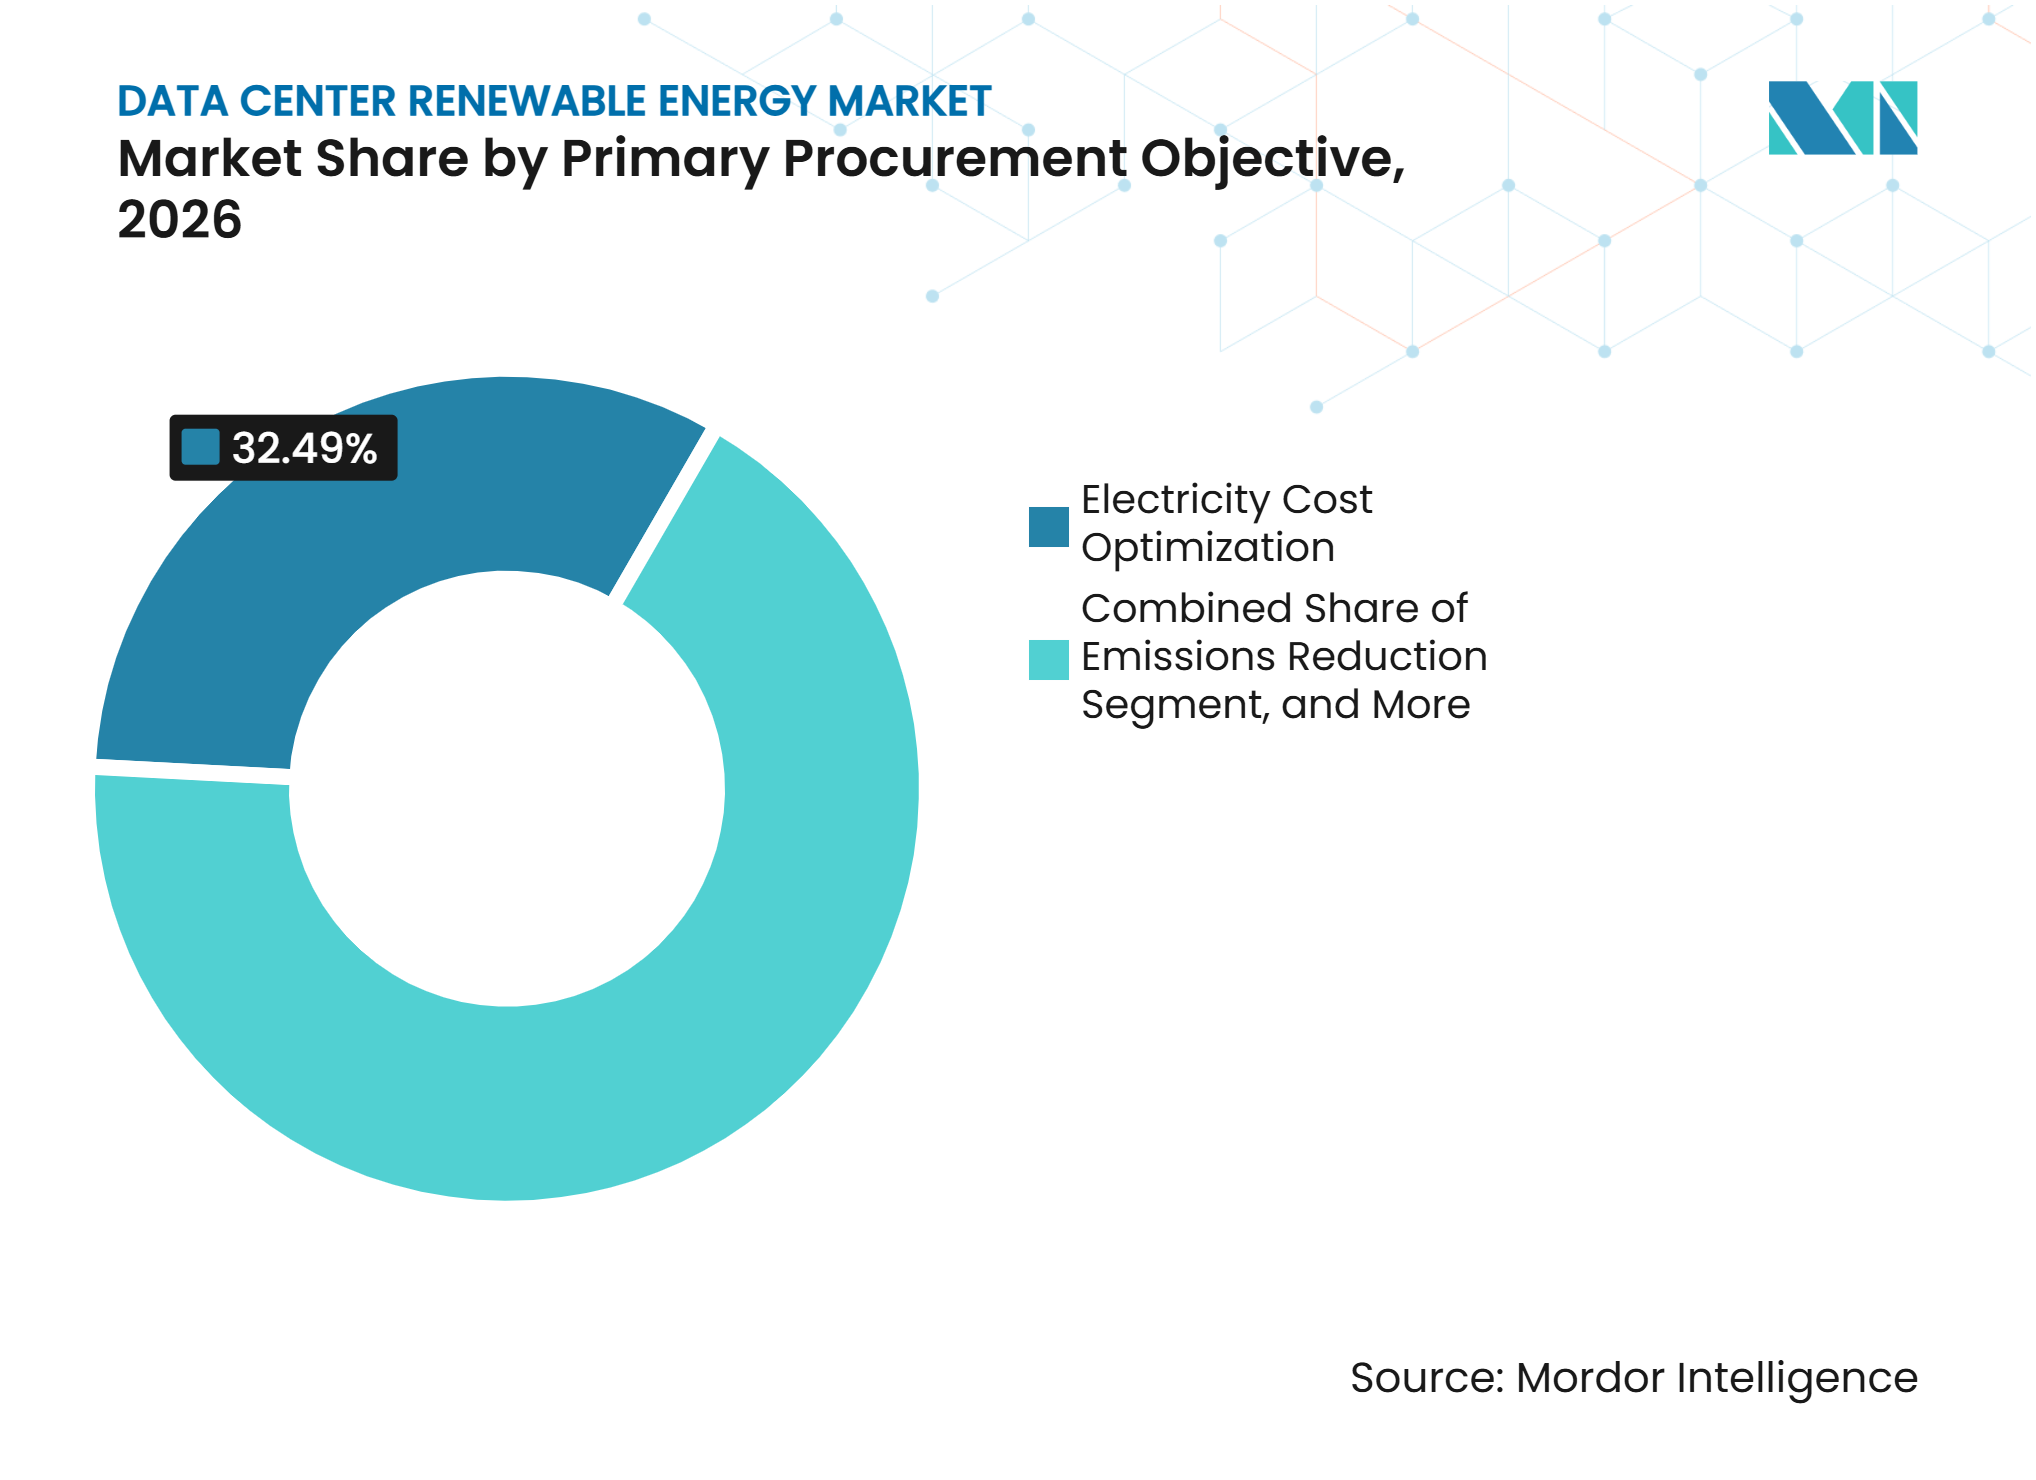
- 主要調達目的別では、電力スト最適化が2026年の収益の32.49%を占め、再生可能エネルギーマッチングは2032年にかけてCAGR 19.02%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年に54.26%の収益シェアを占め、2032年にかけてCAGR 19.04%で拡大すると予測されています。
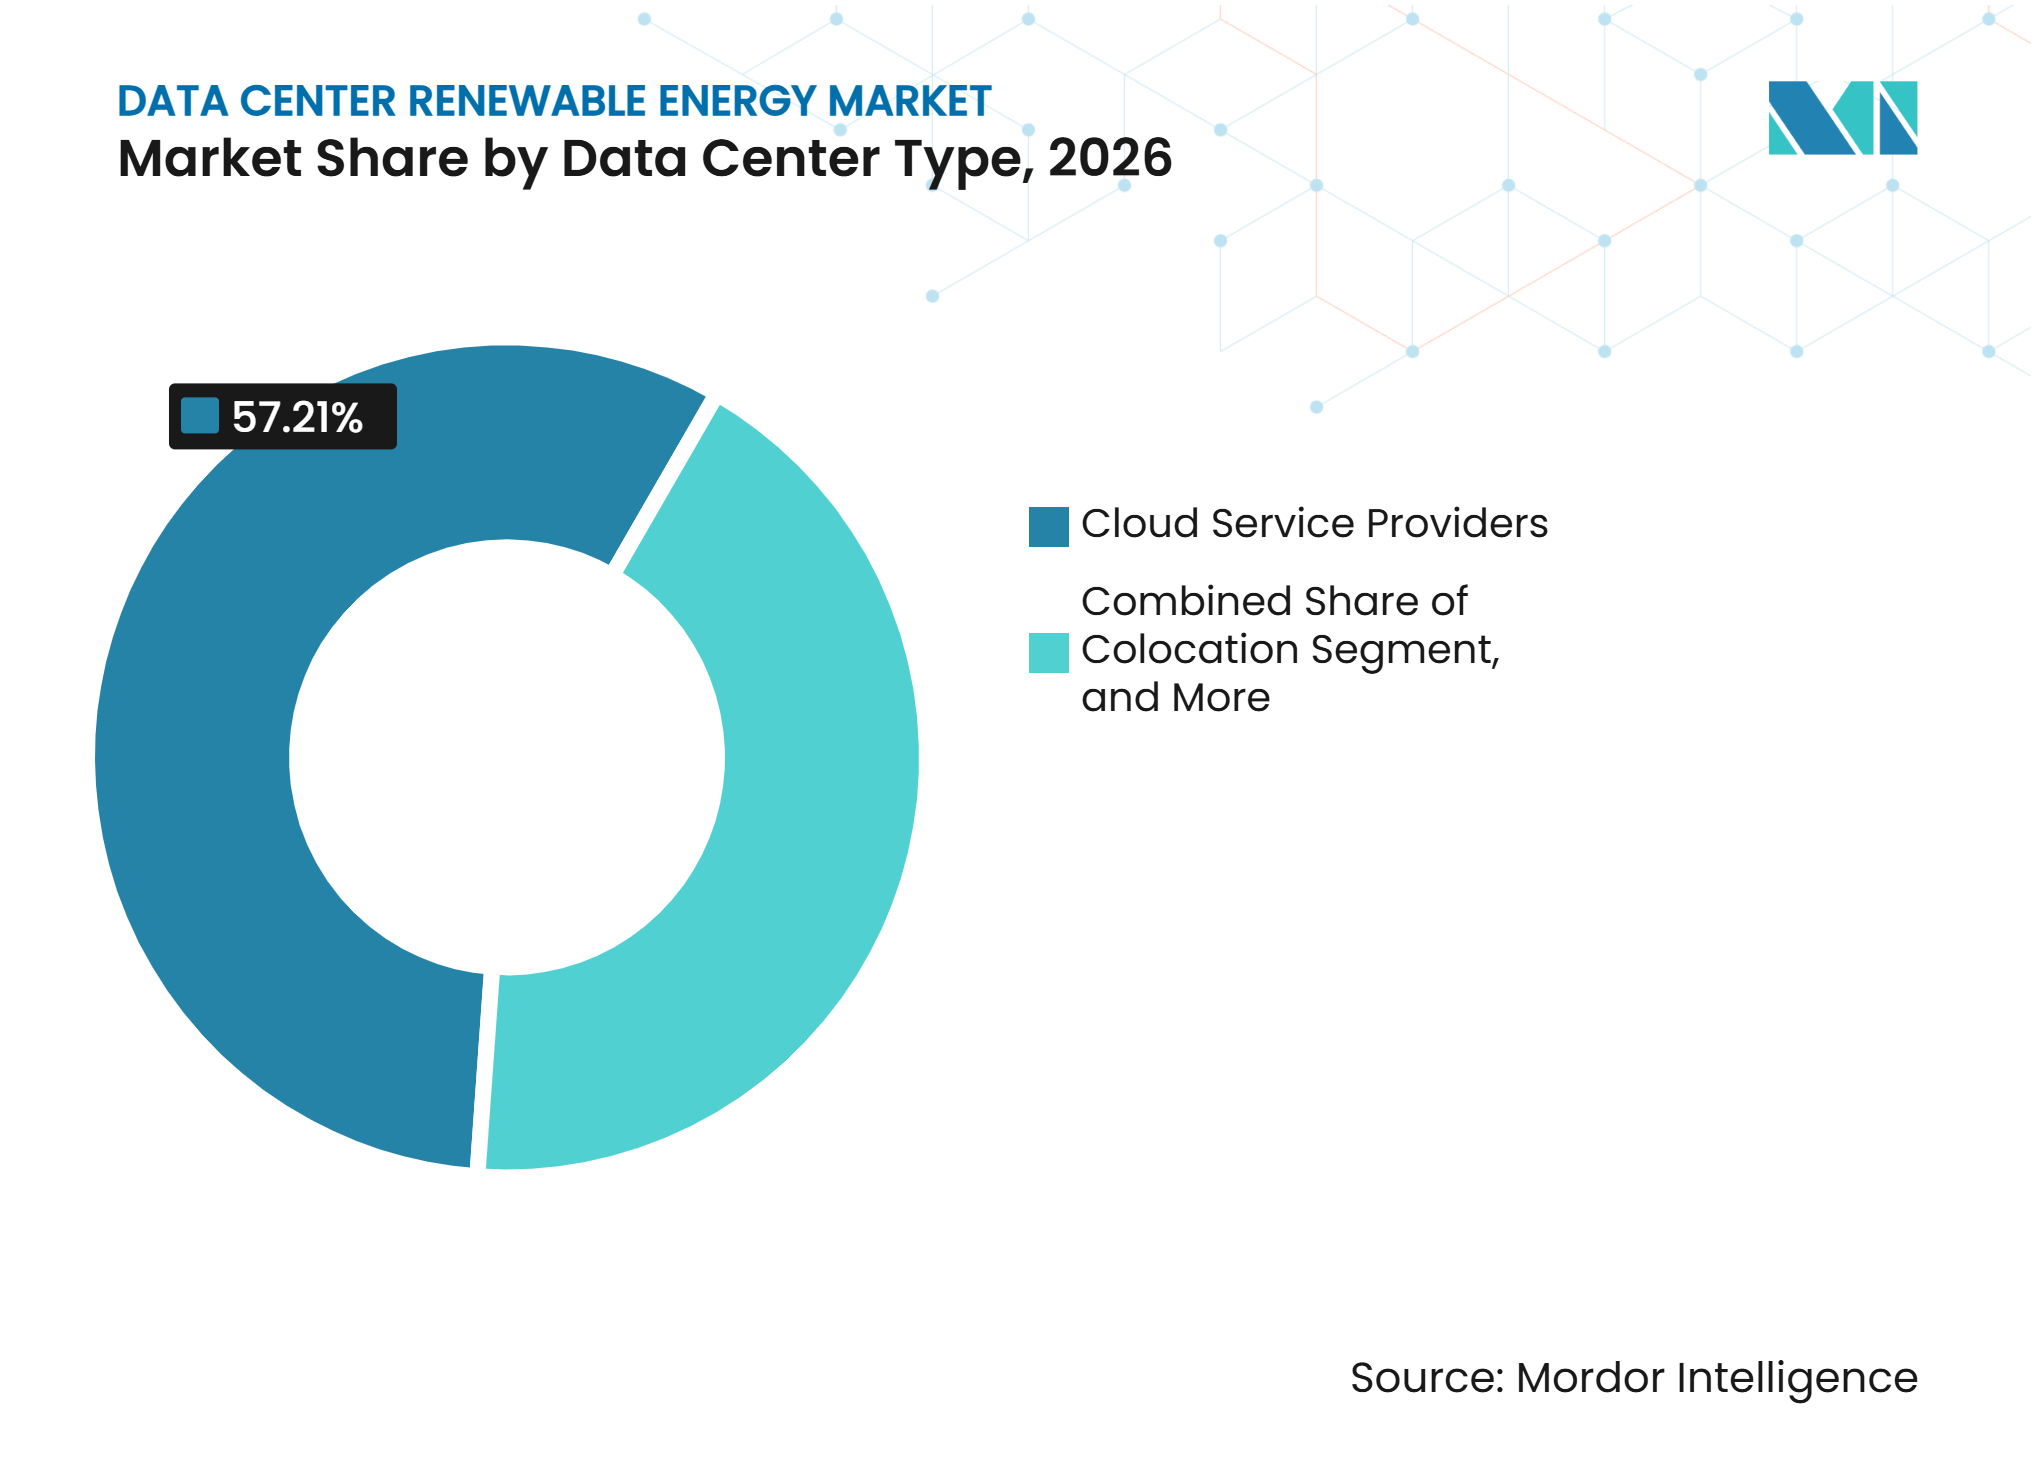
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に57.21%の収益シェアを占め、2032年にかけてCAGR 18.79%で拡大すると予測されています。
- 地域別では、北米が2026年に42.03%の収益シェアを占め、中東は2032年にかけてCAGR 19.31%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびクラウドデータセンターの電力需要の増大 | +4.8% | グローバル、北米・アジア太平洋・欧州に集中 | 短期(2年以内) |
| ハイパースケーラーおよびコロケーションオペレーターによる再生可能エネルギーPPAの採用 | +3.5% | グローバル、北米・欧州・中東で最も強い | 短期(2年以内) |
| 企業の再生可能エネルギーおよびカーボン削減コミットメント | +3.2% | グローバル、北米・欧州で最も強い | 中期(2〜4年) |
| 太陽光発電および風力発電のコスト改善 | +2.1% | グローバル、アジア太平洋・中東・北米に集中 | 中期(2〜4年) |
| 政府のインセンティブとクリーンエネルギー政策 | +1.5% | グローバル、北米・欧州・日本・インドに集中 | 中期(2〜4年) |
| 24時間365日カーボンフリーエネルギー調達戦略の成長 | +1.0% | グローバル、北米・欧州が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびクラウドデータセンターの電力需要の増大
データセンター再生可能エネルギー市場は、AIのトレーニングおよびリアルタイム推論によって形成されており、これらは従来のクラウドワークロードよりもはるかに大きく継続的な電力需要を電力システムに課しています。国際エネルギー機関は、データセンターの電力消費量が2030年までに945 TWhに達すると予測しており、AI特化型施設は同期間に電力使用量を3倍にすると見込まれています。米国エネルギー省も、電力研究所の研究を引用し、米国のデータセンターが2030年までに国内電力発電量の最大9%を占める可能性があると指摘しており、2025年の4%から増加する見通しです。大手テクノロジー企業は、コンピューティング投資をより長期かつ大規模な電力コミットメントに転換しています。継続的な電力の必要性から、オペレーターは年間再生可能エネルギーマッチングだけでなく、時間単位の需要に対応できるクリーン供給をますます求めるようになっています。小型モジュール炉プロジェクトとのデータセンター条件付き引き取り契約は2026年4月までに45 GWに達しており、バイヤーが安定したクリーンリソースも検討していることを示しています。
ハイパースケーラーおよびコロケーションオペレーターによる再生可能エネルギーPPAの採用
再生可能エネルギーPPAは、大規模データセンターオペレーターが供給を確保し、価格リスクを管理し、新規プロジェクト開発を支援するための実践的な手段を提供します。データセンターオペレーターは2026年上半期に45 TWhの再生可能エネルギーPPAに署名しており、これは2025年同期比で約20%増加し、契約量の約70%が米国でした。契約の組み合わせは、太陽光発電と風力発電を超えて、強化熱システム、長期エネルギー貯蔵、小型モジュール炉、バーチャルパワープラントの取り決めにまで拡大しています。この変化により、バイヤーはポートフォリオ全体で技術、供給、および系統リスクを評価しなければならないため、調達はより複雑になっています。Clearway Energy Groupは2026年1月にGoogleと3件の長期PPAに署名し、ミズーリ州、テキサス州、ウェストバージニア州にわたる合計1.17 GWを確保し、24 億 米ドル以上のクリーンエネルギーインフラ投資を支援しています。データセンター再生可能エネルギー市場は、マルチリージョン契約を提供し、プロジェクトの開発サイクル全体を管理できるデベロッパーをより重視しています。
企業の再生可能エネルギーおよびカーボン削減コミットメント
企業のコミットメントは、クリーン電力調達をエネルギー価格の短期的な変動に対して引き続き影響を受けにくくしています。Googleは2025年に12 GW以上の新規クリーンエネルギーを契約し、これは年間最大量であり、フリート全体の電力使用効率(PUE)は1.09でした。Microsoftは、2025年度に初めて年間電力消費量の100%を再生可能エネルギーでマッチングし、26カ国で40 GWを契約し、そのうち19 GWがオンラインになっていると報告しました。投資適格バイヤーとの長期引き取り契約は、デベロッパーが新規再生可能エネルギー資産のプロジェクトファイナンスを確保するのに役立ちます。企業調達とプロジェクトファイナンスのこの結びつきは、データセンター再生可能エネルギー市場に安定した需要基盤を提供します。また、バイヤーの信用力、契約期間、および時間の経過とともに変化する電力プロファイルへの適応能力の重要性を強調しています。
太陽光発電および風力発電のコスト改善
太陽光発電および風力発電プロジェクトは、比較的短期間で開発でき、多くの地域に展開できるため、引き続き中心的な役割を果たしています。2025年の査読済み研究では、太陽光発電と蓄電池を組み合わせることで、最適化された条件下でデータセンターに25.11米ドル/MWhで電力を供給できることが示されましたが、結果は資本コストと地域の設備利用率によって異なりました。国際エネルギー機関は、2030年までにグローバルな再生可能エネルギー発電量が年間約8%増加すると予測しています。[1] 発電コストの低下は、ハイパースケーラーと同じ条件を交渉できないエンタープライズおよびコロケーション施設向けの契約を含む、より幅広い契約をサポートします。ただし、低コストの変動発電は、継続的な負荷に対応するコストを排除するものではありません。バイヤーは、単一の技術に依存するのではなく、太陽光発電と風力発電を蓄電、水力発電、地熱発電、需要管理と組み合わせることで対応しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 送電制約と再生可能エネルギーのカーテイルメント | -1.8% | 北米(特にERCOT、PJM、CAISO)および欧州 | 短期(2年以内) |
| 太陽光発電および風力発電の間欠性 | -1.5% | グローバル | 短(2年以内) |
| データセンタークラスター近くの適切なプロジェクトの限られた可用性 | -1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 変動再生可能エネルギー発電の蓄電および安定化コスト | -0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
送電制約と再生可能エネルギーのカーテイルメント
再生可能エネルギーリソースがデータセンタークラスターから遠く離れている場合、送電容量は大きな制約となります。データセンター再生可能エネルギー市場は、契約の供給価値を評価する際に、系統連系待ち行列、混雑、およびカーテイルメントを考慮しなければなりません。国際エネルギー機関は、系統接続の遅延とネットワーク制約が、AI関連の電力需要を供給する上での重要な障壁になりつつあると指摘しています。新しい送電線は、長い開発期間、複数の管轄区域にわたる許可、およびコスト配分に関する合意を必要とします。こうした状況から、系統アクセスが不確実な場合、オペレーターはオンサイト発電、蓄電、および柔軟な負荷の取り決めを検討するようになる可能性があります。英国では、データセンター誓約(Data Centre Covenant)が、参加オペレーターに対して系統の回復力とクリーン電力を支援することへの期待を設定しており、コンプライアンス要件がサイト計画の一部になりつつあることを示しています。[2]
太陽光発電および風力発電の間欠性
太陽光発電および風力発電の出力は時間帯や季節によって変動しますが、AIコンピューティング負荷は高いサービス継続性を必要とします。このミスマッチにより、蓄電、ディスパッチ可能な発電、および多様化されたポートフォリオが新規施設にとって重要になっています。2025年の欧州データセンターマイクログリッドに関する査読済み研究では、オフグリッドの再生可能エネルギーハイブリッドシステムの均等化コストが70〜102英ポンド/MWhであり、記載された2025年の平均為替レートで87〜128米ドル/MWhに相当することが示されました。国際エネルギー機関は、AIデータセンターのニーズを確実に満たすことが、オンサイト電力システムの技術的能力に負担をかける可能性があると述べています。ドイツのエネルギー効率法は、2027年1月以降、データセンターが電力の100%を再生可能エネルギーから調達することを義務付けており、信頼性の高いクリーン供給の必要性を高め、蓄電を支援しています。オペレーターは、その結果として、予測可能な出力を持つクリーンリソースと、再生可能エネルギー発電が低下する期間を管理できる契約にさらに注目しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
再生可能エネルギー源別:
太陽光発電が供給を支え、地熱発電が加速太陽光発電は2026年に源別で46.32%のシェアを占めました。そのリードは、18〜24ヶ月の開発サイクル、モジュールコストの低下、および主要なデータセンター地域全体での広範な可用性を反映しています。太陽光発電の出力は日中の電力需要と合致しており、標準化された形式で契約できます。データセンターの建設スケジュールが供給を迅速に開発することを要求する場合に特に有用です。風力発電は2番目に大きな源であり、夜間および肩の時間帯に発電を追加します。太陽光発電と風力発電組み合わせることで、特定の時間帯への出力集中を軽減できます。水力発電は、ディスパッチ可能なクリーン電力を提供できるため、より価値が高まっています。Brookfield Asset ManagementとGoogleは2025年7月に、ペンシルベニア州の施設からの670 MWを皮切りに、20年間で最大3,000 MWの米国水力発電に関する基本合意書に署名しました。バイオマス、バイオガス、その他の再生可能エネルギー源は、特定の燃料、コロケーション、または信頼性条件を持つ場所での利用が続いています。
地熱発電は2032年にかけてCAGR 19.47%で拡大すると予測されています。約90%の設備利用率は、蓄電との組み合わせに依存せずに継続的な電力を必要とする推論ワークロードに適しています。米国エネルギー省は、特に需要に近い場所でリソースを開発できる場合、地熱発電をデータセンターの信頼性の高い電力源として特定しています。Fervo EnergyのユタのCape Stationプロジェクトは2026年に100 MWを系統に供給しており、2028年までに500 MWに達する予定です。Googleは長期PPAの下でプロジェクトから396 MWを契約しています。データセンター再生可能エネルギー産業は、地熱発電が時間単位でマッチングされたエネルギークレームをサポートできるため、地熱発電も検討しています。この特性は、EnergyTagおよび同等の証明書プログラムがより広く普及するにつれて、より重要になる可能性があります。結果として生じる源の組み合わせは、引き続き太陽光発電が主導する可能性が高いですが、安定したリソースは継続的なコンピューティング負荷の契約においてより大きな価値を持つでしょう。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
調達モデル別:
バーチャルPPAが主導、オンサイト発電が増加バーチャルまたはファイナンシャルPPAは、2026年の調達モデル別データセンター再生可能エネルギー市場の38.17%を占めました。これにより、バイヤーはプロジェクトと各施設の間に物理的な接続を必要とせずに再生可能エネルギープロジェクトと契約できます。この構造は、複数の系統市場で運営するクラウドプロバイダーに対応できます。単一の契約で、会社全体の目標をサポートする再生可能エネルギー属性と財務決済を組み合わせることができます。オフサイト物理PPAは、地域プロジェクトと地域負荷の間の直接的な関係を提供するため、2番目に大きなオプションです。ユーティリティグリーン電力プログラム、再生可能エネルギー証書、および原産地保証は、独自の契約を締結するリソースを持たない小規模バイヤーにとって引き続き関連性があります。これらのモデルの選択は、多くの場合、負荷規模、場所、法的規則、およびバイヤーの契約リスク管理能力によって異なります。データセンター再生可能エネルギー市場は、規模と地理的リーチが重要な場合に、バーチャルPPAに明確な役割を与えています。
オンサイト再生可能エネルギー発電は2032年にかけてCAGR 19.26%で拡大すると予測されています。系統混雑と長い系統連系タイムラインにより、施設が供給へのより直接的な経路を必要とする場合、ローカル発電が魅力的になります。オンサイトの太陽光発電と蓄電池システムは、特定の場所での高いユーティリティ料金へのエクスポージャーを低減することもできます。これらはデータセンターの信頼性の高い電力の必要性を排除するものではないため、通常はより広範な電力計画の一部です。日本は企業調達へのシフトを示しており、2025年に148件の企業PPA取引が発表されました。欧州の政策環境も、強制的なエネルギー義務の対象となる施設に対して、再生可能エネルギーの検証可能なローカル調達に価値を置いています。オンサイトシステムは、マルチギガワット契約を確保できないエンタープライズおよびエッジ施設にとって実用的な経路になる可能性があります。このモデルはユーティリティ供給の代替ではありませんが、制約のある市場でのタイミングと信頼性のリスクを軽減できます。
プロジェクト構成別:
独立型プロジェクトが優勢、安定化ソリューションが台頭独立型再生可能エネルギープロジェクトは2026年にプロジェクト構成別で54.09%のシェアを占めました。単一技術の太陽光発電および風力発電プロジェクトは、確立されたファイナンス構造、馴染みのある契約、およびより明確な価格ベンチマークを持っています。これらの特性により、バイヤーとデベロッパーの取引時間が短縮されます。また、データセンターの負荷が増加するにつれて、オペレーターが段階的に再生可能エネルギー容量を追加することも可能です。太陽光発電と風力発電を組み合わせたハイブリッドプロジェクトは、出力プロファイルが互いに補完できるため、人気が高まっています。蓄電池を組み合わせた再生可能エネルギープロジェクトも、時間帯別料金または契約条件がより高い供給確実性を必要とする場合に拡大しています。複雑なプロジェクトへの需要は、信頼性の高いクリーン電力にプレミアムを置くバイヤーによって支えられています。それでも、よりシンプルな独立型形式は、年間マッチングや、他の取り決めを通じて残余の供給ニーズを管理できるバイヤーにとって引き続き有用です。
その他の安定化ソリューションを伴う再生可能エネルギープロジェクトは2032年にかけてCAGR 20.04%で拡大すると予測されています。このカテゴリには、強化地熱システム、デマンドレスポンス、バーチャルパワープラント、および小型モジュール炉の共同立地が含まれます。国際エネルギー機関は、小型モジュール炉プロジェクトとのデータセンター条件付き引き取り契約が2026年4月までに45 GWに達したと報告しました。これらの取り決めは、24時間365日カーボンフリーエネルギーの契約目標を持つキャンパスに関連しています。これらは、出力が低い期間における太陽光発電と風力発電の限界へのエクスポージャーを軽減できます。また、従来のPPAよりも高い技術的デューデリジェンス、より高い資本コミットメント、および長期的な開発計画を必要とします。データセンター再生可能エネルギー産業は、安定化をオプションの追加ではなく、新しいハイパースケール調達のコア部分として扱っています。この変化により、大規模電力プログラムへの参加資格を持つサプライヤーのプールが拡大しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
契約期間別:
長期契約が市場を支配長期契約は2026年に57.63%のシェアを占めました。また、2032年にかけてCAGR 18.87%で拡大すると予測されています。15〜25年の契約期間は、再生可能エネルギーデベロッパーにプロジェクトの負債ファイナンスをサポートできる予測可能なキャッシュフローを提供します。データセンターバイヤーにとって、これらの契約は将来の電力コストと供給の見通しを改善します。これは、大規模なAIキャンパスが完全な負荷に達する数年前に計画される場合に特に関連します。中期契約は、より大規模なプロジェクトが開発される間のブリッジを提供します。短期契約は、残余ニーズをカバーするため、またはより小規模で不確実な負荷を持つバイヤーによってより多く使用されます。長期契約の主導的な地位は、大規模なデータセンター開発が再生可能エネルギープロジェクトファイナンスといかに密接に結びついているかを示しています。
Clearway Energy Groupの2026年1月のGoogleとの3件のPPAポートフォリオは、このアプローチの規模を示しています。契約はミズーリ州、テキサス州、ウェストバージニア州にわたる合計1.17 GWで、最長20年の期間です。このような契約は、バイヤーに安全な供給源を提供しながら、主要な再生可能エネルギーインフラ投資を支援できます。国際エネルギー機関は、長期PPAを新規再生可能エネルギー容量のファイナンスのための重要なメカニズムとして特定しています。同時に、少数の非常に大規模なバイヤーへの集中は、バイヤーが調達アプローチを変更した場合にデベロッパーのエクスポージャーを増大させる可能性があります。そのため、デベロッパーは中規模および大規模データセンター顧客のより広い基盤を重視する可能性があります。長期契約は引き続き中心的な役割を果たしますが、ポートフォリオの多様化は両当事者にとって重要になるでしょう。
主要調達目的別:
コスト最適化が主導、マッチングが成長電力コスト最適化は2026年の主要調達目的別データセンター再生可能エネルギー市場の32.49%を占めました。コロケーションプロバイダーおよびエンタープライズオペレーターにとって、再生可能エネルギー調達は多くの場合、まず電力コスト管理の手段として評価されます。長期契約は、契約価格が有利な条件で設定されている場合、変動するスポット価格へのエクスポージャーを制限できます。大企業は内部目標とサプライチェーンのサステナビリティ要件に直面しているため、排出量削減が2番目に大きな目的です。長期供給セキュリティも、系統の信頼性と接続タイミングが不確実な地域でますます関連性が高まっています。これらの目的は同じ契約で重複する可能性がありますが、主要な目的はバイヤーが選択する技術の組み合わせと期間を形成します。電力は引き続き主要な運営費用であるため、データセンター再生可能エネルギー市場はコスト重視の調達を引き続きサポートしています。
再生可能エネルギーマッチングは2032年にかけてCAGR 19.02%で拡大すると予測されています。このシフトは、年間証書を超えて、時間単位および場所固有のカーボンフリーエネルギーマッチングへと移行しています。Googleは24時間365日カーボンフリーエネルギーをクリーン電力アプローチの中心的な部分としています。このような目標を達成するには、太陽光発電、風力発電、蓄電、地熱発電、水力発電、および原子力発電を含むポートフォリオが必要です。これにより、ハイパースケールの購買力を持たないオペレーターの調達コストと複雑さが増大します。データセンター再生可能エネルギー産業は、シンプルな年間マッチングと詳細な時間単位マッチングの間の分断を目にしています。後者は、電力消費とローカルなクリーン発電の間のより強い結びつきを提供できます。また、複数の技術にわたってディスパッチ、証書、および決済を管理できるサプライヤーへの需要を生み出します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケールオペレーターが調達規模を定義ハイパースケール施設は2026年にデータセンター規模別で54.26%のシェアを占めました。2032年にかけてCAGR 19.04%で拡大すると予測されています。500 MWのハイパースケールキャンパスは、複雑なPPAの法的、財務的、および技術的作業を、より小規模なサイトよりもはるかに大きな負荷に分散させることができます。これにより、ポートフォリオ契約の交渉と新規プロジェクト開発の支援において優位性が生まれます。国際エネルギー機関は、5大テクノロジー企業の設備投資が2025年に4,000 億 米ドルを超え、2026年には75%増加すると予測されていたと報告しました。その投資は、デベロッパーのパイプラインを形成する規模での再生可能エネルギー契約への需要を維持しています。大規模データセンターは次の層を形成しており、エンタープライズAIの採用が電力需要を高めるにつれて、PPAマーケットへの参入が増えています。中規模および小規模施設は、ユーティリティプログラム、証書、および短期契約に依存することが多いです。
ハイパースケールバイヤーはより広い契約環境にも影響を与えます。彼らの大規模な契約は、後に小規模オペレーターが使用できるテンプレートとデベロッパーとの関係を確立します。2025年に発表された日本の148件の企業PPA取引は、成熟した調達エコシステムがより多くのバイヤーをサポートできることを示しています。データセンター再生可能エネルギー市場は、大規模バイヤーが後に複数の顧客グループにサービスを提供できるプロジェクトへの需要を確立する場合に恩恵を受けます。ただし、小規模施設は依然として短いリース期間と低い電力負荷による制限に直面しています。アグリゲーションサービスと準化された契約は、これらの障壁を軽減するのに役立つ可能性があります。ハイパースケーラーの構造的優位性は、早期にコミットし、より多くのプロジェクトリスクを引き受けることができるため、引き続き重要です。彼らの活動は、容量追加と安定したクリーン供給の採用のペースを設定し続ける可能性があります。
データセンタータイプ別:
クラウドプロバイダーが再生可能エネルギー需要を牽引クラウドサービスプロバイダーは2026年にデータセンタータイプ別データセンター再生可能エネルギー市場の57.21%を占めました。2032年にかけてCAGR 18.79%で拡大すると予測されています。大規模なキャンパスフットプリントとマルチリージョン運営により、複数の電力市場にわたってポートフォリオPPAに署名できます。これにより、大規模な再生可能エネルギープロジェクトをサポートし、単一のプログラムで異なる技術を組み合わせる規模が得られます。Google、Microsoft、Amazon、およびMetaは2025年に合計16,777 MWの企業再生可能エネルギーを契約しました。Googleだけで年間12 GW以上の新規クリーンエネルギーを契約しました。これらの決定は、大手クラウドプロバイダーからの契約が長期需要の明確な証拠を提供するため、デベロッパーの投資に影響を与えます。また、従来の供給が24時間365日クリーン電力目標を満たせない場合に、確立度の低い技術の使用を促進します。
コロケーションプロバイダーは2番目に大きなグループであり、ハイパースケールテナントの期待に応えるために再生可能エネルギー調達を使用しています。顧客はリースされたインフラのカーボンプロファイルをますます評価しています。エンタープライズおよびエッジデータセンターは、負荷が低く複雑なPPAのリソースが少ないため、データセンター再生可能エネルギー市場の小さな部分に留まっています。これらのオペレーターの多くは、最初のステップとしてユーティリティグリーン電力プログラムまたは再生可能エネルギー証書を使用しています。欧州連合の企業サステナビリティ報告指令(CSRD)も、大企業間でスコープ2電力開示への注目を高めています。コンプライアンスへの期待は、最大のクラウドプロバイダーを超えて再生可能エネルギー調達への需要を拡大する可能性があります。実際の機会は、ハイパースケールの購買力を持たないオペレーターにシンプルな契約とローカルソリューションを提供することにあります。これにより、すべてのバイヤーが独自のPPAを管理することを要求せずに、サプライヤーがより広い基盤にサービスを提供できるようになります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米:大規模調達の構造的な基盤
北米は2026年のデータセンター再生可能エネルギー市場シェアの42.03%を占めました。この地域は、ハイパースケール容量、確立されたPPA構造、および大規模な太陽光発電と風力発電リソースを組み合わせています。オペレーターは、GoogleのXcel Energyとの1.9 GW契約およびBrookfieldとの水力発電フレームワークに示されるように、独立型太陽光発電を超えて風力発電、水力発電、蓄電、および地熱発電に多様化しています。系統アクセスはプロジェクトの場所と契約価値を形成しており、カナダは水力発電供給を追加し、メキシコは初期のデータセンター投資を引き付けています。
中東:クリーン電力とデータセンター投資が収束
中東は2032年にかけてCAGR 19.31%で拡大すると予測されています。国家支援の再生可能エネルギープログラム、低い太陽光発電および風力発電の料金、およびAIインフラ計画がこのペースを支えています。アラブ首長国連邦は2026年に7.5 GWの稼働中の再生可能エネルギー容量を持ち、19 GWhの蓄電池を備えた5.2 GWの太陽光発電プロジェクトを開始して1 GWのベースロード再生可能電力を供給しています。DataVoltとNEOMは2025年2月にオクサゴンに50 億 米ドル、1.5 GWのネットゼロAIデータセンターキャンパスに関する合意に署名し、サウジアラビアの再生可能エネルギープログラムは2030年までに再生可能電力50%を目標としています。
欧州、アジア太平洋、南米、アフリカ:規制と新興需要が成長を形成
欧州の再生可能エネルギー調達は、2027年1月から有効なデータセンターへの100%再生可能電力要件を定めたドイツのエネルギー効率法や英国のデータセンター誓約(Data Centre Covenant)を含むエネルギーおよび開示規則によって形成されています。アジア太平洋地域では、日本の企業PPA活動とマレーシアの企業グリーン電力プログラムが、TotalEnergiesのGoogleとの1 TWhの認定再生可能電力に関する21年間のマレーシアPPAを含むバイヤーにとってますます魅力的な選択肢となっています。ウッタル・プラデーシュ州は2030年までに新規データセンターの再生可能エネルギー採用率50%を目標とし、再生可能エネルギー源の施設に対して電力税と送電料金のインセンティブを提供しています。[3] 南米はブラジルのサステナビリティに基づく政策支援を通じて前進しており、アフリカはクラウド関連のデータセンター投資の初期段階にあります。これらの地域全体で、政策、送電アクセス、および信頼性の高い証書が、より詳細なクリーン電力調達のペースを決定します。
競合ランドスケープ
市場集中度
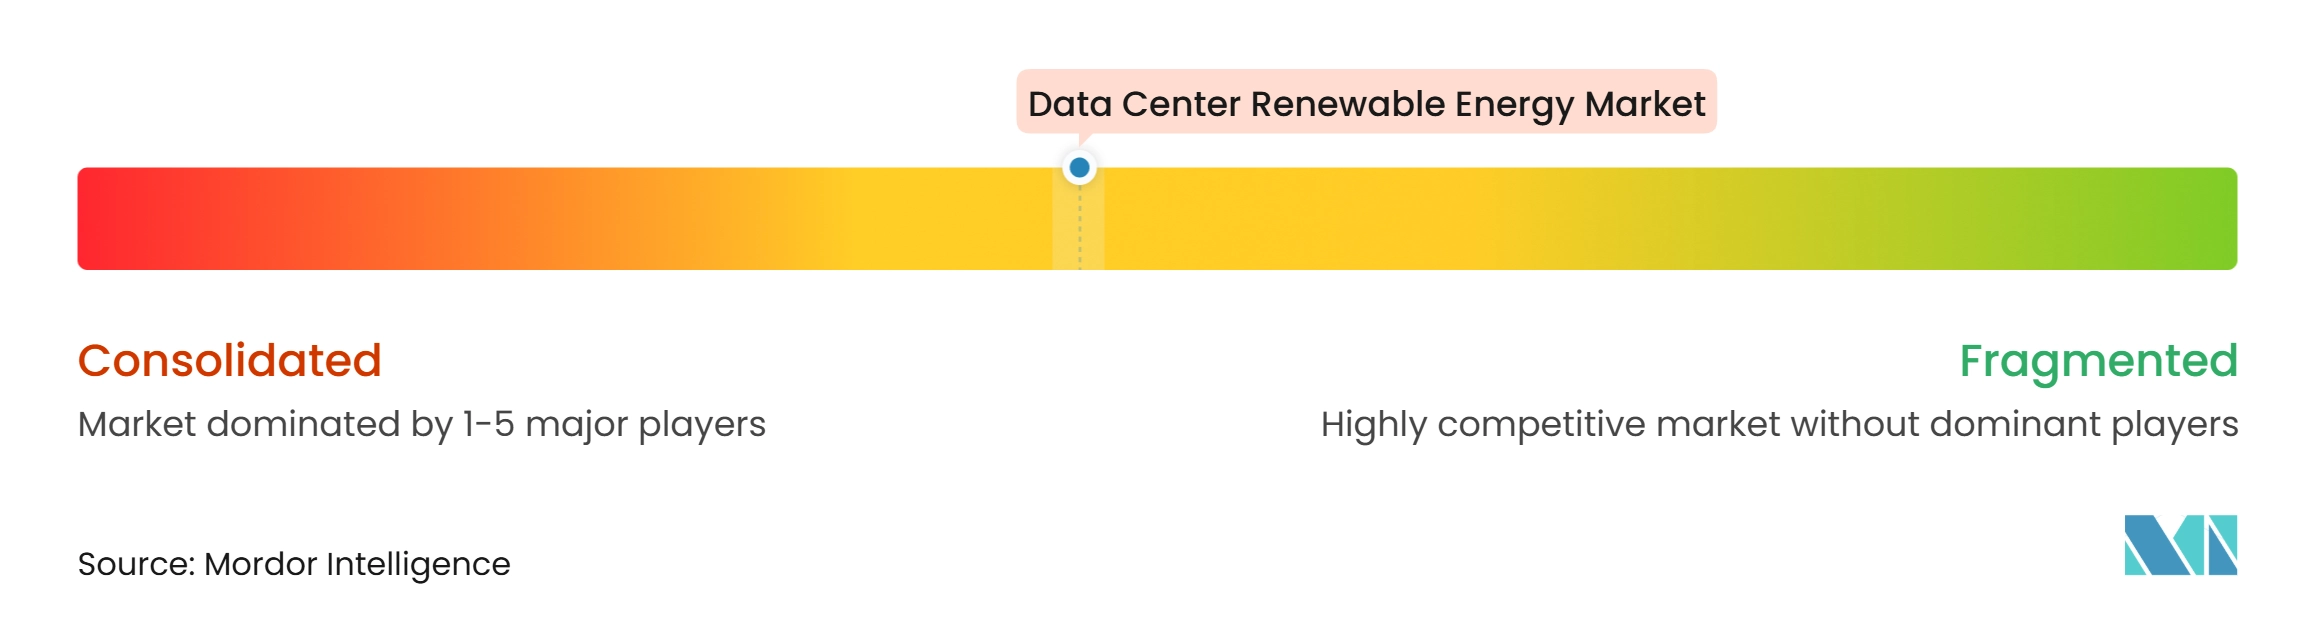
データセンター再生可能エネルギー市場は、大規模な独立系発電事業者、ユーティリティ、および専門の再生可能エネルギーデベロッパーの間で適度に集中しています。大規模なラウドおよびソーシャルメディア企業は、その契約が契約期間、信用力、および技術選択を形成するため、需要の基盤として機能しています。24時間365日のクリーン電力には太陽光発電と風力発電以上のものが必要なため、サプライヤーは地理的リーチと技術的範囲を必要とします。系統連系待ち行列、長い開発期間、およびギガワット規模の契約に必要な資本は、急速な参入を制限します。したがって、競争力は、安定したクリーン供給、蓄電、または調整されたポートフォリオを提供する能力に依存します。
IberdrolaとEchelon Data Centersは2025年7月に144 MWのマドリード・スールプロジェクトのジョイントベンチャーを設立し、230 MWの系統接続、計画されたオンサイト太陽光発電、およびIberdrolaのクリーン電力供給を備えています。この取引は、ユーティリティがデータセンターインフラにおいてエクイティの役割を担う方法を示しています。Fervo EnergyはCape StationとGoogleとのPPAを通じて強化地熱発電における地位を構築しています。BrookfieldとGoogleも大規模な水力発電フレームワーク合意を使用して長期のクリーン供給を確保しています。これらの例は、プロジェクト所有権、安定した発電、および長期契約を競争力として結びつけています。
機会は、ハイパースケール層以下のオペレーター向けの安定したクリーン電力、エッジおよびエンタープライズ施設向けのオンサイトシステム、および東南アジア、インド、サブサハラアフリカの新興拠点に残っています。エネルギー管理プラットフォームは、時間単位マッチングのために複数のソースポートフォリオにわたって発電、蓄電、および電力使用を調整できます。EnergyTagは、詳細なクリーン電力クレームをサポートできる時間ベースのエネルギー証書のフレームワークを提供します。市場集中スコア5は、報告された適度な集中と実質的な参入障壁の存在を反映しており、上位プレイヤーの合計シェアは提供されていません。
データセンター再生可能エネルギー産業リーダー
-
Ørsted A/S
-
Iberdrola, S.A.
-
Enel Green Power S.p.A.
-
Brookfield Renewable Partners L.P.
-
NextEra Energy Resources, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター再生可能エネルギー市場 このレポートでカバーされる企業
- NextEra Energy Resources, LLC
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- Ørsted A/S
- RWE AG
- EDP Renováveis, S.A.
- Brookfield Renewable Partners L.P.
- The AES Corporation
- Invenergy LLC
- Lightsource Renewable Energy Holdings Limited
- ENGIE S.A.
- Statkraft AS
- Clearway Energy Group LLC
- Canadian Solar Inc.
- JinkoSolar Holding Co., Ltd.
- First Solar, Inc.
- BayWa r.e. AG
- Abu Dhabi Future Energy Company PJSC
- ACWA Power Company
- Adani Green Energy Limited
- Adani Green Energy
最近の産業開発事情 データセンター再生可能エネルギー市場
- 2026年3月:Cosmo Eco Powerは、Saison Technologyと企業PPAを締結し、2026年4月から会津若松風力発電所からの風力発電をSaisonのデータセンターに供給し、オペレーターが全施設で再生可能エネルギー使用率100%を達成できるようにしました。
- 2026年2月:RWEとAmazonは、ドイツのNordseecluster Bプロジェクトからの洋上風力発電110 MWのPPAに署名し、RWEの再生可能エネルギーとAmazon Web Servicesのクラウドおよびサービスを結びつける2025年6月の戦略的フレームワーク合意に基づいています。
- 2026年2月:Microsoftは、26カ国で40 GWの新規再生可能エネルギーを契約し、そのうち19 GWがすでにオンラインになっており、2025年度に初めて年間電力消費量の100%を再生可能エネルギーでマッチングしたと発表しました。
- 2026年1月:Clearway Energy Groupは、Googleとミズーリ州、テキサス州、ウェストバージニア州にわたる合計1.17 GWの3件の長期PPAに署名し、最長20年の契約期間で24 億 米ドル以上のクリーンエネルギーインフラ投資を代表しています。
グローバルデータセンター再生可能エネルギー市場レポートの範囲
データセンター再生可能エネルギー市場は、増大する電力需要を満たし環境への影響を軽減するために、クリーンでサステナブルな電力ソリューションをデータセンター運営に統合する動きの高まりを反映しています。市場は、再生可能エネルギーの採用増加、企業のサステナビリティコミットメント、エネルギーコスト最適化、および信頼性の高い長期電力供給の必要性によって牽引されています。
データセンター再生可能エネルギー市場レポートは、再生可能エネルギー源(太陽光発電、風力発電、水力発電、地熱発電、バイオマスおよびバイオガス発電、その他の再生可能エネルギー源)、調達モデル(オンサイト再生可能エネルギー発電、オフサイト物理PPA、バーチャルまたはファイナンシャルPPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書および原産地保証)、プロジェクト構成(独立型再生可能エネルギープロジェクト、ハイブリッド再生可能エネルギープロジェクト、蓄電池を伴う再生可能エネルギープロジェクト、その他の安定化ソリューションを伴う再生可能エネルギープロジェクト)、契約期間(短期契約、中期契約、長期契約)、主調達目的(電力コスト最適化、排出量削減、再生可能エネルギーマッチング、長期供給セキュリティ)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、および地域(北米、南米、欧州、中東、アフリカ、アジア太平洋)別にセグメント化されています。市場予測は価値(米ドル)および量(MWh/GWh)で提供されます。
セグメンテーション概要
| 太陽光発電 |
| 風力発電 |
| 水力発電 |
| 地熱発電 |
| バイオマスおよびバイオガス発電 |
| その他の再生可能エネルギー源 |
| オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA |
| バーチャルまたはファイナンシャルPPA |
| ユーティリティグリーン電力プログラム |
| 再生可能エネルギー証書および原産地保証 |
| 独立型再生可能エネギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト |
| 蓄電池を伴う再生可能エネルギープロジェクト |
| その他の安定化ソリューションを伴う再生可能エネルギープロジェクト |
| 短期契約 |
| 中期契約 |
| 長期契約 |
| 電力コスト最適化 |
| 排出量削減 |
| 再生可能エネルギーマッチング |
| 長期供給セキュリティ |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 欧州その他 | |
| 中東およびアフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| 中東およびアフリカその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| アジア太平洋その他 |
| 再生可能エネルギー源別 | 太陽光発電 | |
| 風力発電 | ||
| 水力発電 | ||
| 地熱発電 | ||
| バイオマスおよびバイオガス発電 | ||
| その他の再生可能エネルギー源 | ||
| 調達モデル別 | オンサイト再生可能エネルギー発電 | |
| オフサイト物理PPA | ||
| バーチャルまたはファイナンシャルPPA | ||
| ユーティリティグリーン電力プログラム | ||
| 再生可能エネルギー証書および原産地保証 | ||
| プロジェクト構成別 | 独立型再生可能エネギープロジェクト | |
| ハイブリッド再生可能エネルギープロジェクト | ||
| 蓄電池を伴う再生可能エネルギープロジェクト | ||
| その他の安定化ソリューションを伴う再生可能エネルギープロジェクト | ||
| 契約期間別 | 短期契約 | |
| 中期契約 | ||
| 長期契約 | ||
| 主要調達目的別 | 電力コスト最適化 | |
| 排出量削減 | ||
| 再生可能エネルギーマッチング | ||
| 長期供給セキュリティ | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 欧州その他 | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| 中東およびアフリカその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
レポートで回答される主要な質問
データセンター再生可能エネルギー市場規模はどのくらいですか?
データセンター再生可能エネルギー市場規模は、2026年の14.81 ビリオン 米ドルから2032年までに42.37 ビリオン 米ドルへ、CAGR 18.27%で拡大すると予測されています。
データセンターの電力調達をリードする再生可能エネルギー源はどれですか?
太陽光発電は2026年に46.32%のシェアで源別をリードし、短い開発サイクルと広範な地理的可用性に支えられています。
データセンターが再生可能エネルギーPPAに署名する理由は何ですか?
PPAはオペレーターが長期供給を確保し、電力コストを管理し、企業のクリーン電力コミットメントを支援するのに役立ちます。
データセンターにおける地熱発電の利用を促進しているものは何ですか?
地熱発電は、約90%の設備利用率が継続的なAI推論ワークロードをサポートするため、CAGR 19.47%で拡大すると予測されています。
最も高い拡大が予測されている地域はどこですか?
中東は、再生可能エネルギー投資プログラムとAIデータセンタープロジェクトに支えられ、2032年にかけてCAGR 19.31%で拡大すると予測されています。
長期再生可能エネルギー契約はどのようにデータセンターをサポートしますか?
長期契約は2026年に57.63%のシェアを占め、電力コストの見通しを改善しながら、デベロッパーが新規クリーンエネルギープロジェクトをファイナンスするのを支援できます。