
Tamanho e Participação do Mercado de Conectividade Óptica para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 45.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 101.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.55 % |
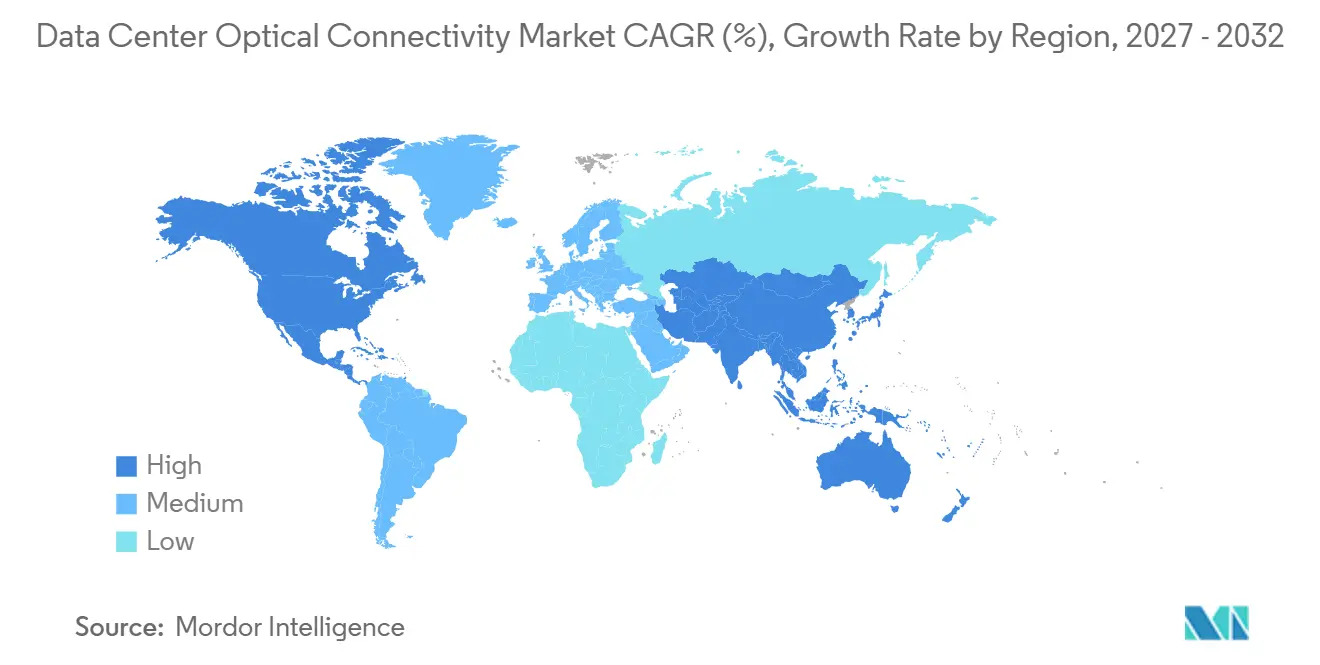
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
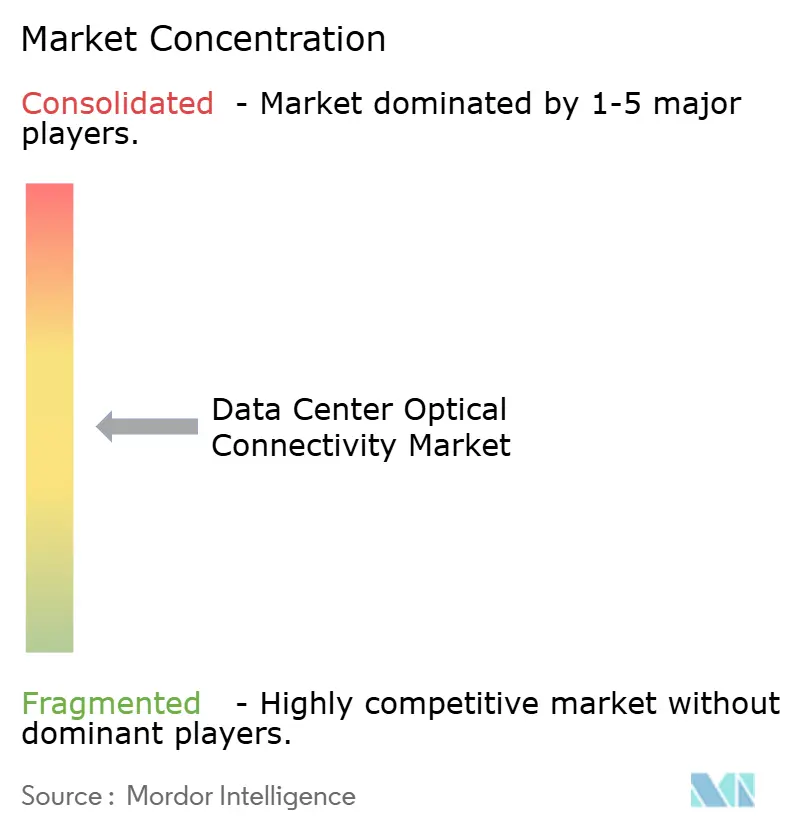
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectividade Óptica para Data Centers por Mordor Intelligence
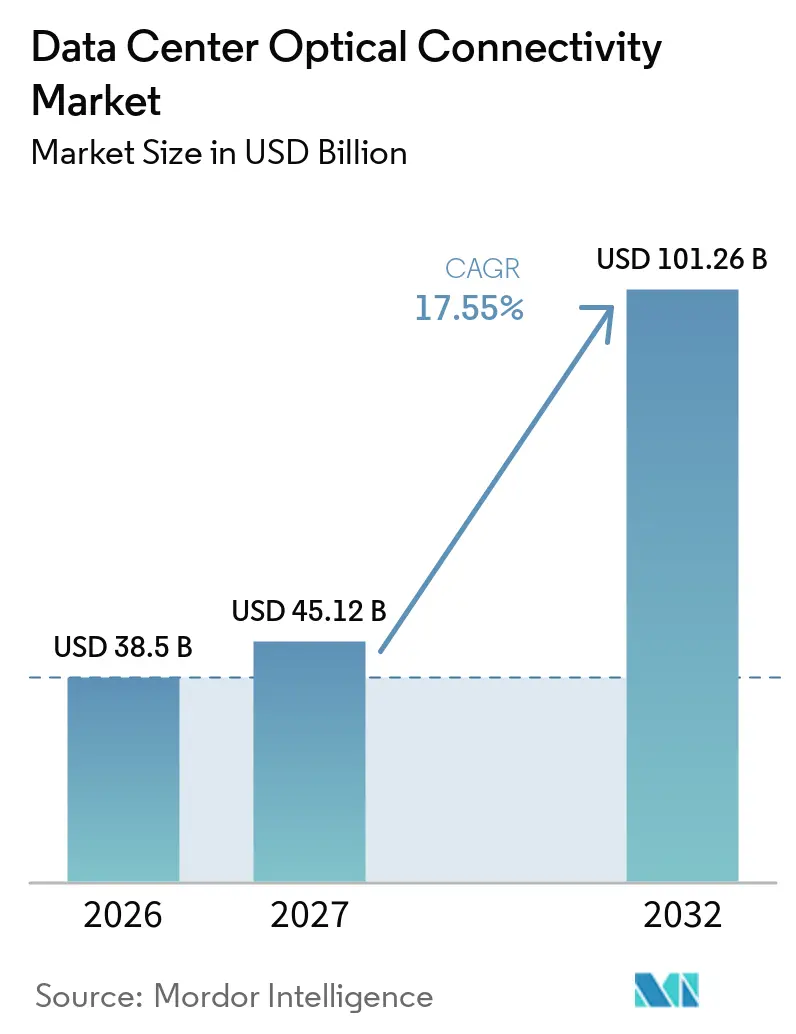
O tamanho do Mercado de Conectividade Óptica para Data Centers foi avaliado em 38,50 bilhões de USD em 2026 e estima-se que cresça de 45,12 bilhões de USD em 2027 para atingir 101,26 bilhões de USD até 2032, a um CAGR de 17,55% durante o período de previsão (2027-2032).
O mercado de conectividade óptica para data centers está sendo remodelado por sistemas de treinamento e inferência de IA que necessitam de largura de banda muito maior entre recursos de computação, comutação e armazenamento, incluindo fluxos de tráfego densos que se movem repetidamente pela mesma instalação. Clusters de IA maiores também aumentam a quantidade de fibra, conectores e links de curto alcance instalados em cada instalação, pois racks, pods e salas de dados individuais precisam trocar mais informações ao mesmo tempo. A transição de plataformas 400G para 800G e 1,6T está elevando o conteúdo óptico de novos projetos de infraestrutura. Os compromissos de fornecimento e a qualificação de produtos estão se tornando mais importantes porque os operadores precisam de acesso confiável a lasers e módulos especializados, e porque os cronogramas de implantação podem ser afetados quando uma única peça não está disponível. O mercado de conectividade óptica para data centers, portanto, oferece oportunidades para fornecedores que conseguem combinar fabricação em volume, eficiência energética, conformidade com padrões, entrega confiável e qualificação disciplinada de produtos em implantações complexas de clientes.
Principais Conclusões do Relatório
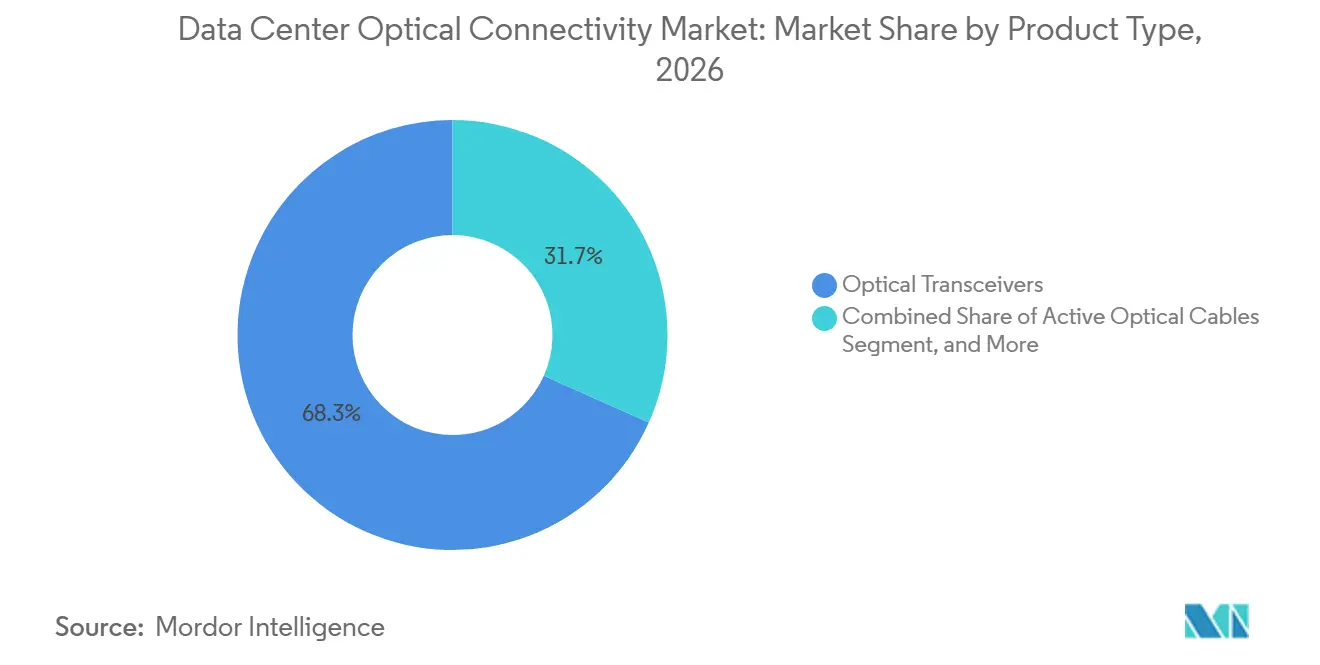
- Por tipo de produto, os transceivers ópticos lideraram com 68,32% da participação do mercado de conectividade óptica para data centers em 2026, enquanto os switches de circuito óptico devem expandir a um CAGR de 33,60% até 2032.
- Por arquitetura de conectividade, a óptica plugável convencional detinha 86,71% de participação em 2026, enquanto a óptica co-empacotada deve expandir a um CAGR de 37,40% até 2032.
- Por taxa de dados, o segmento de até 400 Gbps detinha 51,82% de participação em 2026, enquanto o segmento de 1,6 Tbps deve expandir a um CAGR de 40,30% até 2032.
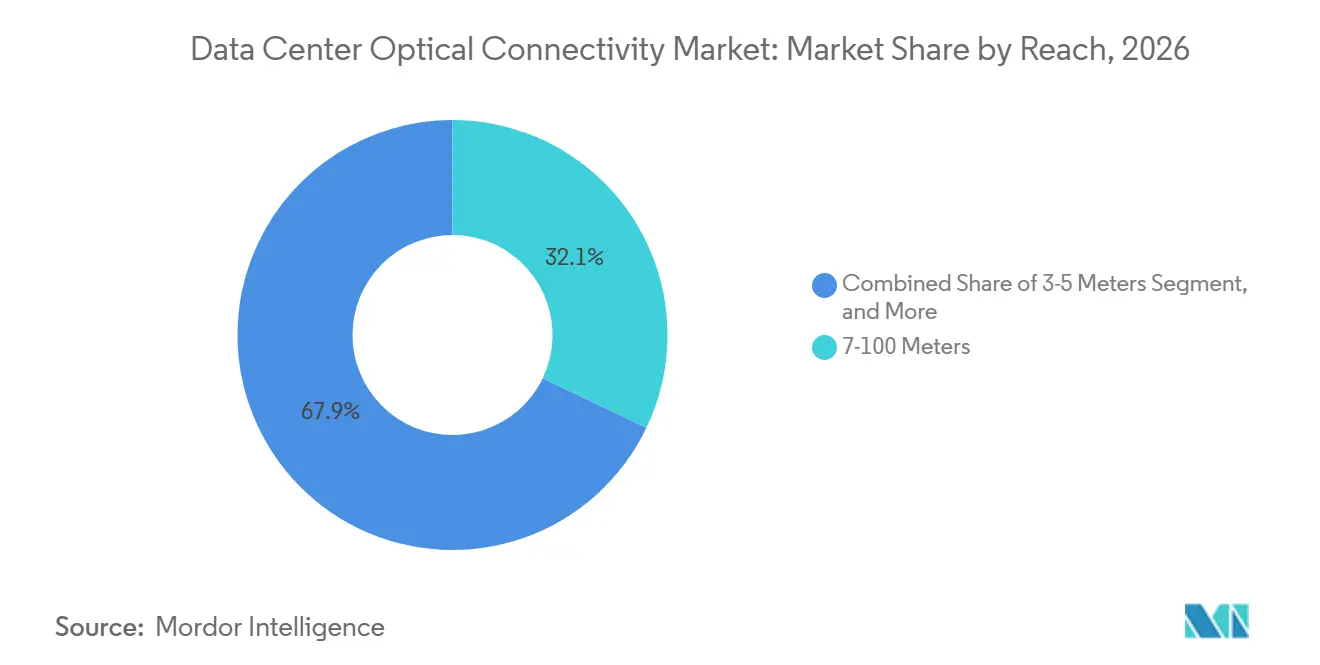
- Por alcance, o segmento de 7 a 100 metros detinha 32,10% de participação em 2026, enquanto o segmento de 3 a 5 metros deve expandir a um CAGR de 18,10% até 2032.
- Por aplicação, GPU para Switch detinha 29,71% de participação em 2026, enquanto as conexões GPU para GPU devem expandir a um CAGR de 30,15% até 2032.
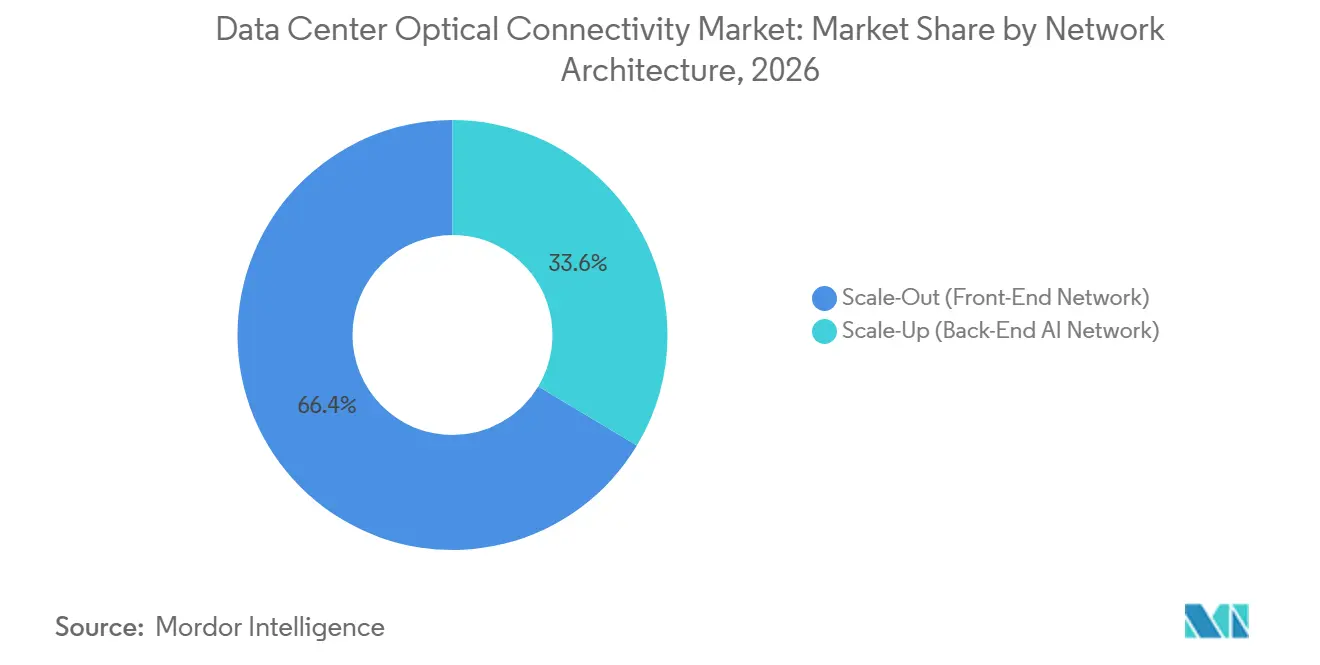
- Por arquitetura de rede, Scale-Out detinha 66,40% de participação em 2026, enquanto Scale-Up deve expandir a um CAGR de 32,23% até 2032.
- Por tipo de data center, os data centers hiperscala detinham 65,71% de participação em 2026, enquanto os data centers de borda e micro data centers devem expandir a um CAGR de 25,89% até 2032.
- Por geografia, a América do Norte detinha 36,12% de participação em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 18,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Rápida de IA e Data Centers Hiperscala | +5.1% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Conectividade Óptica 800G e 1,6T | +4.0% | América do Norte, Ásia-Pacífico, Europa | Curto prazo (≤ 2 anos) |
| Aumento da Densidade de GPU e Tráfego de Dados Leste-Oeste | +3.2% | América do Norte, China, Europa | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Conectividade de Baixa Latência e Alta Largura de Banda | +2.7% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio | Médio prazo (2 a 4 anos) |
| Aumento das Velocidades de Rede e dos Requisitos de Largura de Banda dos Data Centers | +2.3% | Global | Médio prazo (2 a 4 anos) |
| Aumento da Densidade de Fibra e Densidade de Portas em Data Centers | +1.8% | América do Norte e Europa, com ganhos iniciais na Índia e nos Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida de IA e Data Centers Hiperscala
Os programas de infraestrutura de IA estão expandindo o número e a escala dos links ópticos necessários em instalações hiperscala. Novos clusters de GPU utilizam mais conexões de alta velocidade do que implantações convencionais de nuvem, particularmente nas camadas de comutação e entre sistemas agrupados. Os operadores também estão migrando de ciclos de aquisição curtos para acordos de fornecimento plurianuais para componentes ópticos críticos. A Meta firmou um acordo plurianual com a Corning até 2030, e a Amazon também estabeleceu um acordo de fornecimento de longo prazo separado. Esses compromissos demonstram que os principais compradores encaram a capacidade óptica como um requisito operacional, e não como uma compra de componente de rotina. O mercado de conectividade óptica para data centers se beneficia quando essas reservas apoiam novas construções e reduzem a incerteza para fornecedores qualificados.
Adoção Crescente de Conectividade Óptica 800G e 1,6T
A migração para links 800G e 1,6T está alterando as premissas de design para novos clusters de IA. Módulos de maior velocidade permitem que os operadores aumentem a largura de banda sem expandir o número de portas de switch na mesma proporção. A transição também eleva a importância do desempenho do laser, da qualidade do sinal, da precisão do empacotamento e do controle térmico. A plataforma GB300 da NVIDIA está associada a requisitos de maior largura de banda nos links de spine do cluster, o que sustenta a demanda por conectividade 1,6T. Os compradores precisam qualificar plataformas emergentes com antecedência, pois a validação óptica pode levar mais tempo do que uma atualização de rede padrão. O mercado de conectividade óptica para data centers está, portanto, atravessando um período em que várias gerações de velocidade coexistirão no mesmo campus.
Aumento da Densidade de GPU e Tráfego de Dados Leste-Oeste
Configurações mais densas de GPU geram tráfego substancial entre aceleradores, switches e recursos de armazenamento. Modelos de mistura de especialistas requerem trocas frequentes entre especialistas distribuídos, o que aumenta a pressão sobre os caminhos de rede leste-oeste. Esse padrão de tráfego favorece estruturas que podem fornecer baixa latência enquanto mantêm flexibilidade entre as fases de treinamento. A comutação de circuito óptico pode reconfigurar conexões entre cargas de trabalho e reduzir a necessidade de conversão elétrica repetida. A óptica co-empacotada também pode reduzir a energia necessária para links de altíssima velocidade, aproximando as funções ópticas do silício de comutação. O mercado de conectividade óptica para data centers se beneficia dessa mudança porque cada aumento na densidade de GPU eleva o valor de caminhos ópticos de curto alcance confiáveis.
Demanda Crescente por Conectividade de Baixa Latência e Alta Largura de Banda
O treinamento e a inferência distribuídos de IA requerem mais do que capacidade, pois o tempo de troca de dados também afeta o desempenho do sistema. Instalações interligadas em um campus ou área metropolitana precisam de transmissão previsível e baixa variação no atraso. Plugáveis coerentes e links de interconexão de data centers atendem a esses requisitos, onde instalações separadas operam como um único ambiente de computação. A NTT-ME lançou seu serviço Japan Premium Direct Connect All-Photonics Connect em janeiro de 2026, demonstrando um caminho comercial para interconexão óptica de baixa latência entre data centers em Tóquio.[1] O serviço reflete uma necessidade mais ampla de links de alta capacidade que suportem cargas de trabalho distribuídas além de um único edifício. O mercado de conectividade óptica para data centers pode se beneficiar à medida que mais operadores conectam capacidade de IA entre sites, em vez de concentrar todas as cargas de trabalho em uma única instalação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Conectividade Óptica Avançada | -2.7% | Global, mais agudo nos mercados emergentes da Ásia-Pacífico e do Oriente Médio | Curto prazo (≤ 2 anos) |
| Restrições de Fornecimento de Componentes Ópticos e Fibra Especializada | -2.0% | Global, mais severo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Desafios de Energia, Térmicos e de Integridade de Sinal | -1.5% | Global | Médio prazo (2 a 4 anos) |
| Complexidade da Atualização das Redes Existentes de Data Centers | -1.1% | América do Norte e Europa, com grande base instalada legada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Conectividade Óptica Avançada
Links ópticos de alta velocidade apresentam custos de componentes e qualificação mais elevados do que as gerações anteriores. Lasers EML de fosfeto de índio requerem fabricação especializada, alinhamento óptico e empacotamento avançado. Uma base limitada de fornecedores upstream capazes pode sustentar pressão de preços quando a demanda cresce rapidamente. Isso cria um desafio maior para operadores empresariais e de colocation que não possuem contratos de volume plurianuais. A pressão de custos pode atrasar as atualizações para plataformas 800G fora dos maiores operadores de nuvem. O mercado de conectividade óptica para data centers pode, portanto, ver a adoção progredir de forma desigual entre implantações hiperscala, de colocation, empresariais e de borda.
Restrições de Fornecimento de Componentes Ópticos e Fibra Especializada
As restrições de fornecimento se estendem além dos módulos para fibra especializada, substratos de laser e conjuntos de cabos de alta densidade. As instalações de IA precisam de muito mais fibra do que os data centers convencionais, pois sua arquitetura possui mais links de alta velocidade entre racks, fileiras e camadas de comutação. A disponibilidade de materiais e a capacidade de fabricação podem atrasar a entrega mesmo quando um operador tem recursos financeiros e capacidade de construção. As restrições de exportação sobre materiais críticos acrescentam outra fonte de incerteza para as cadeias de fornecimento de fosfeto de índio. Contratos de fibra de longo prazo podem reduzir o risco de alocação, enquanto operadores sem eles podem enfrentar atrasos no comissionamento de nova capacidade. Essas condições reforçam a vantagem de fornecedores que garantiram capacidade de fabricação e arranjos de fornecimento diversificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Transceivers Ópticos Ancoram a Demanda enquanto Switches de Circuito AceleramOs transceivers ópticos capturaram 68,32% da participação do mercado de conectividade óptica para data centers em 2026, refletindo seu papel central nos designs de links de data centers estabelecidos. Seu fator de forma plug-and-play suporta substituição, reparo e atualizações sem redesenhar a plataforma de comutação completa, uma vantagem que sustenta o mercado de conectividade óptica para data centers à medida que as frotas operacionais se expandem. Essa capacidade de manutenção permanece importante para operadores que gerenciam grandes frotas em múltiplas instalações, onde as equipes de manutenção precisam restaurar a capacidade de rede sem interromper operações mais amplas do cluster. Cabos ópticos ativos e conjuntos de cabos de fibra óptica também atendem a rotas de tronco de alta contagem de fibras em clusters de GPU. Esses conjuntos suportam conexões densas de spine e reduzem a complexidade onde muitos links precisam ser instalados em espaço limitado de rack, incluindo as rotas estruturadas que conectam configurações repetidas de GPU e switch.
Os switches de circuito óptico devem expandir a um CAGR de 33,60% até 2032, tornando-os a categoria de produto de crescimento mais rápido no setor de conectividade óptica para data centers. Seu apelo vem da capacidade de reconfigurar caminhos ópticos para cargas de trabalho de treinamento em mudança, que podem mover requisitos de comunicação entre grupos de aceleradores à medida que as fases de treinamento de modelos mudam. O Open Compute Project relatou que uma abordagem de comutação de circuito óptico na Fabric Jupiter do Google reduziu o consumo de energia da rede em 41%, reduziu as despesas de capital em 30% e melhorou o throughput em 5x em comparação com alternativas elétricas.[2] As ofertas baseadas em MEMS da Lumentum, Molex e Telescent estão expandindo as opções comerciais disponíveis. Conectores ópticos e conjuntos de interconexão permanecerão necessários porque clusters de IA mais densos precisam de cabeamento confiável entre racks, pods e salas de dados.

Por Arquitetura de Conectividade:
Óptica Plugável Lidera enquanto Óptica Co-Empacotada Ganha TerrenoA óptica plugável convencional detinha 86,71% do segmento de arquitetura de conectividade em 2026, sustentada por uma cadeia de fornecimento madura e uma extensa base instalada. Os operadores valorizam sua capacidade de manutenção em campo, pois os módulos podem ser substituídos sem alterar a plataforma de switch, uma vantagem operacional para instalações que gerenciam milhares de portas ópticas individuais. A óptica plugável linear e a óptica de recepção linear oferecem uma abordagem intermediária que reduz o consumo de energia enquanto mantém um modelo de manutenção familiar no mercado de conectividade óptica para data centers. A óptica quase empacotada aborda caminhos curtos de GPU para GPU onde o alcance elétrico é limitado e a densidade de largura de banda é crítica. A solução de óptica quase empacotada de 6,4T da Accelink ilustra o interesse comercial inicial nesses designs mais integrados.
A óptica co-empacotada deve expandir a um CAGR de 37,40% até 2032, à medida que os operadores migram da validação técnica para implantações em volume. A arquitetura posiciona a óptica mais próxima do silício de comutação, o que pode reduzir a perda elétrica e melhorar a eficiência energética em altas velocidades de porta, particularmente onde os traços elétricos convencionais se tornam mais difíceis de gerenciar. Os padrões de interface do Optical Internetworking Forum podem reduzir as preocupações com dependência de fornecedor único para compradores que avaliam esses sistemas altamente integrados. O Tomahawk 6 Davisson da Broadcom e o Spectrum-X Photonics da NVIDIA foram identificados como plataformas de switch com óptica co-empacotada integrada em produção comercial em 2026. O mercado de conectividade óptica para data centers continuará a depender de plugáveis no curto prazo, pois os operadores precisam de uma combinação de capacidade de manutenção, interoperabilidade e desempenho de alta densidade.
Por Taxa de Dados:
400 Gbps em Transição enquanto 1,6T Entra em Implantação em VolumeA categoria de até 400 Gbps detinha 51,82% do segmento de taxa de dados em 2026, devido à sua grande base instalada nas redes de data centers. Grande parte desse equipamento foi implantado a partir de 2022 e permanece útil para muitas cargas de trabalho de nuvem e empresariais, mesmo que os clusters de IA recém-projetados exijam um perfil de largura de banda mais exigente. Novos projetos de clusters de IA são cada vez mais construídos em torno de 800G como ponto de partida prático para conectividade de alta largura de banda em leaf e spine. O nível acima de 1,6 Tbps permanece em estágio inicial e inclui plataformas visando taxas de 3,2T e superiores. Seu desenvolvimento está vinculado a avanços em silício de 200G por lane e empacotamento óptico, que permanecem centrais para o mercado de conectividade óptica para data centers.
O segmento de 1,6 Tbps deve expandir a um CAGR de 40,30% até 2032. Está intimamente ligado a sistemas de GPU de próxima geração e à necessidade de maior capacidade na camada de spine. Taxas de dados mais altas tornam o gerenciamento térmico, a integridade do sinal e a qualificação óptica mais exigentes, de modo que a seleção de produtos depende cada vez mais de como módulos, switches, cabos e sistemas de resfriamento funcionam juntos. Os operadores frequentemente precisam executar 800G e 1,6T em paralelo enquanto suas instalações fazem a transição para plataformas de switch e módulo mais recentes. O setor de conectividade óptica para data centers precisará de abordagens de compatibilidade que permitam configurações de breakout e migração em etapas, em vez de um único evento de substituição.
Por Alcance:
Links de Curto Alcance Suportam a Densidade de Clusters de GPUA faixa de 7 a 100 metros detinha 32,10% do segmento de alcance em 2026, cobrindo muitas conexões spine-leaf em um campus. É sustentada pela base instalada de fibra multimodo e transceivers baseados em VCSEL usados para links comuns dentro das instalações, que continuam a conectar equipamentos entre fileiras e salas em grandes campi. A faixa de 100 a 500 metros atende conexões entre edifícios e clusters de salas de dados. Links acima de 500 metros suportam necessidades de interconexão de data centers em nível de campus. As categorias mais curtas são menores hoje, mas sua relevância aumenta à medida que a óptica se aproxima da computação e faz a transição para o silício.
O segmento de 3 a 5 metros deve expandir a um CAGR de 18,10% até 2032. Racks densos de GPU criam mais caminhos ópticos curtos dentro de equipamentos de servidor e comutação co-localizados, à medida que os projetistas trabalham para manter a largura de banda enquanto encaixam mais recursos de computação e rede em espaços físicos limitados. Arquiteturas co-empacotadas e quase empacotadas podem deslocar os requisitos de conexão de distâncias de patch panel para rotas especializadas de menos de 5 metros. Essas rotas requerem conjuntos de fibra de baixa perda e interfaces de conector projetadas para espaços restritos. O mercado de conectividade óptica para data centers ainda exigirá links de 7 a 100 metros em grandes volumes, pois a expansão de clusters continua entre racks e salas de dados.
Por Aplicação:
GPU para Switch Lidera enquanto GPU para GPU AceleraGPU para Switch representou 29,71% do segmento de aplicação em 2026, tornando-se a maior aplicação para conectividade óptica. As redes de IA scale-out dependem desse caminho porque as GPUs se conectam a switches de topo de rack e de nível superior, criando muitos links repetidos que juntos formam a estrutura de rede para grandes sistemas de treinamento. Os links de Servidor para Switch e de Switch para Switch também permanecem essenciais em instalações de IA e de nuvem convencional. A interconexão de data centers conecta locais separados dentro de um campus ou área metropolitana para treinamento distribuído. Os plugáveis coerentes 800ZR e 800ZR+ são relevantes para esses requisitos de maior distância no mercado de conectividade óptica para data centers.
As conexões diretas de GPU para GPU devem expandir a um CAGR de 30,15% até 2032. Seu avanço está vinculado a redes scale-up que precisam de caminhos ópticos à medida que o tamanho do cluster excede o alcance prático do cobre, especialmente quando os sistemas aceleradores precisam trocar informações em taxas de lane muito mais altas. As estruturas NVLink e UALink emergentes aumentam a importância das conexões de acelerador de alta largura de banda. A conectividade de armazenamento também precisa de caminhos ópticos rápidos à medida que os serviços de inferência recuperam grandes checkpoints de modelos. O tamanho do mercado de conectividade óptica para data centers para aplicações de GPU para GPU é influenciado pelo ritmo em que as plataformas co-empacotadas migram de sistemas de desenvolvimento para racks implantados.
Por Arquitetura de Rede:
Scale-Out Lidera enquanto Scale-Up se Torna EstratégicoScale-Out detinha 66,40% do segmento de arquitetura de rede em 2026, refletindo a grande base instalada de redes front-end leaf-spine. Essas redes conectam servidores, GPUs, armazenamento e switches em todo o data center, e sua estrutura familiar leaf-spine oferece aos operadores um caminho gerenciável para adotar novas tecnologias ópticas. Elas também são um ponto de implantação inicial para óptica co-empacotada em nível de switch. O Tomahawk 6 Davisson da Broadcom e o Spectrum-X Photonics da NVIDIA trouxeram a óptica co-empacotada para plataformas scale-out orientadas à produção durante 2026. As decisões de compra nessa área permanecem intimamente conectadas às escolhas dos operadores de data centers e fornecedores de switches.
Scale-Up deve expandir a um CAGR de 32,23% até 2032, sustentado pela migração de longo prazo do cobre para conexões ópticas dentro de pods de GPU. Os requisitos de scale-up são cada vez mais moldados pelos provedores de plataformas de GPU, pois esses fornecedores definem a estrutura de back-end, as interfaces do acelerador e as condições para qualificar conexões ópticas em sistemas altamente integrados. A comutação de circuito óptico pode suportar essa arquitetura alterando caminhos entre fases de treinamento. O trabalho de estrutura fotônica OPUS da Cisco demonstrou uma abordagem de comutação de circuito óptico em bancadas de teste atingindo 2.048 GPUs. O mercado de conectividade óptica para data centers será afetado pelo fato de essa validação técnica se converter em ampla qualificação comercial para sistemas de GPU em produção.
Por Tipo de Data Center:
Hiperscala Ancora a Demanda enquanto a Capacidade de Borda EscalaOs data centers hiperscala detinham 65,71% do segmento de tipo de data center em 2026. Essa posição de liderança reflete a concentração de capacidade de IA entre os maiores operadores dos EUA e da China no mercado de conectividade óptica para data centers. As instalações de treinamento de IA também requerem mais portas ópticas por rack do que os data centers de nuvem convencionais, aumentando a importância de fornecedores que podem suportar cabeamento de alta densidade e entrega confiável de componentes. Os provedores de colocation atendem a inquilinos com diferentes necessidades de alcance e velocidade, o que sustenta sua preferência por plugáveis baseados em padrões. As instalações empresariais estão migrando para arranjos híbridos, reduzindo alguns gastos diretos à medida que as cargas de trabalho migram para nuvens públicas.
Os data centers de borda e micro data centers devem expandir a um CAGR de 25,89% até 2032. Eles suportam inferência de IA, computação de borda 5G e usos sensíveis à latência da Internet das Coisas que precisam de computação mais próxima dos usuários, em vez de depender apenas dos caminhos de longa distância que conectam campi de nuvem centralizados. Essas instalações favorecem produtos compactos com consumo de energia controlado e desempenho térmico. Cabos ópticos ativos e conjuntos de transceivers de curto alcance são bem adequados para instalações menores que não utilizam designs de chassis hiperscala. Essa parte do setor de conectividade óptica para data centers amplia a demanda além dos maiores campi de nuvem centralizados.
Análise Geográfica
Mercado de Conectividade Óptica para Data Centers nas Américas
A América do Norte detinha 36,12% do total regional em 2026. A região é apoiada por investimentos em infraestrutura de IA da Amazon, Alphabet, Meta, Microsoft e Oracle. A alta demanda por links de 800G e plugáveis coerentes aumentou a importância da capacidade doméstica de componentes. A Coherent recebeu uma carta de intenção de até 50 milhões de USD no âmbito do CHIPS Act para expandir sua instalação em Sherman, Texas.[3] A Corning está ampliando a capacidade de conectividade óptica e a produção de fibra nos EUA por meio de instalações planejadas na Carolina do Norte e no Texas, enquanto a América do Sul permanece em um estágio mais inicial de seu ciclo de implantação, e o Brasil é apoiado por construções de hiperescaladores e pela demanda do setor financeiro.
Mercado de Conectividade Óptica para Data Centers na EMEA
A Europa é apoiada por grandes localizações de hiperescala e colocation na Alemanha, no Reino Unido e na França. A Lei Europeia de IA está influenciando as escolhas de infraestrutura por meio de requisitos relacionados a padrões e sistemas responsáveis. Essas condições podem favorecer redes ópticas auditáveis e baseadas em padrões em detrimento de abordagens proprietárias. O Oriente Médio é liderado pelos Emirados Árabes Unidos e pela Arábia Saudita, onde programas nacionais de IA e investimentos de hiperescaladores estão expandindo a infraestrutura digital. A África permanece em um estágio mais inicial, com África do Sul, Egito e Nigéria conectados a estações de aterrissagem de cabos e campi regionais de nuvem, de modo que as oportunidades para fornecedores diferem substancialmente em toda a região.
Mercado de Conectividade Óptica para Data Centers na APAC
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 18,58% até 2032, a taxa regional mais rápida no mercado de conectividade óptica para data centers. A China possui uma grande base doméstica de componentes ópticos que inclui InnoLight, Eoptolink, Hisense Broadband e Accelink, enquanto a Índia é apoiada pela expansão de fibra, investimentos em transporte 5G e programas públicos de infraestrutura digital. O Japão tornou-se um importante ambiente de testes para redes all-photonics por meio do lançamento do serviço comercial da NTT-ME em janeiro de 2026.[4] Taiwan e Coreia do Sul desempenham um papel fundamental no lado da oferta, pois os processos avançados de empacotamento suportam a fotônica de silício utilizada em ópticas co-empacotadas, vinculando estreitamente a base de fabricação da região à implantação de infraestrutura global.
Cenário Competitivo
O mercado de conectividade óptica para data centers é moderadamente fragmentado em transceivers e componentes de laser, enquanto as atividades de cabo, conector e conjunto de fibra têm uma base de fornecedores mais ampla. Coherent, Lumentum, InnoLight e Eoptolink têm posições fortes no fornecimento de módulos de alta velocidade e componentes relacionados a laser. Corning, Amphenol, Molex, Sumitomo Electric e Fujikura têm papéis importantes em produtos de cabo, conector e conjunto de fibra. A concorrência é cada vez mais moldada pela capacidade de garantir capacidade qualificada para plataformas focadas em IA. Os investimentos e acordos de fornecimento da NVIDIA com provedores de componentes ópticos mostram como os fornecedores de plataformas estão buscando acesso direto à capacidade upstream.
A Molex anunciou um acordo para adquirir a Teramount em abril de 2026, adicionando conectividade destacável de fibra para chip ao seu portfólio de interconexão óptica. A iniciativa aborda a crescente necessidade de conectar sistemas ópticos diretamente a chips de alto desempenho, ao mesmo tempo que permite uma oferta de fornecedor mais integrada. Em março de 2026, US Conec, Corning, Fujikura e Sumitomo Electric Lightwave anunciaram uma estrutura multi-fonte para ferrules de feixe expandido e conectores MMC. Essa abordagem pode ampliar a base de fornecimento qualificado para links de IA de alta densidade e limitar a dependência de uma única fonte de conector. A Molex também apresentou sua Plataforma de Switch de Circuito Óptico de Alta Radix para implantação em clusters de IA, destacando o interesse na reconfiguração em nível de fibra.
Espaços em branco permanecem na comutação de circuito óptico para operadores abaixo do maior nível hiperscala, na padronização de fibra multinúcleo e na óptica co-empacotada para conexões scale-up de GPU. A Sumitomo Electric e parceiros do setor iniciaram um esforço multi-fonte para uma especificação de fibra multinúcleo para data centers de IA em fevereiro de 2026. Os requisitos de Ethernet do IEEE e os acordos de implementação do Optical Internetworking Forum estão se tornando importantes para a qualificação de fornecedores, o que beneficia os fornecedores estabelecidos que podem suportar trabalho de padronização, ciclos de qualificação e escala de produção ao mesmo tempo. Empresas menores ainda podem competir onde fornecem conectores de feixe expandido especializados, conjuntos de fibra multinúcleo ou switches de circuito óptico MEMS que resolvem um requisito claro de integração ou capacidade para os operadores.
Líderes do Setor de Conectividade Óptica para Data Centers
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Accelink Technologies Co., Ltd.
-
Eoptolink Technology
-
Applied Optoelectronics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Conectividade Óptica para Data Centers Empresas cobertas neste relatório
- Coherent Corp.
- Lumentum Holdings Inc.
- InnoLight Technology
- Eoptolink Technology
- Applied Optoelectronics, Inc.
- Accelink Technologies Co., Ltd.
- Source Photonics, Inc.
- HG Genuine
- Hisense Broadband Multimedia Technology Co., Ltd
- Corning Incorporated
- Amphenol Corporation
- Molex, LLC
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- US Conec Ltd.
- Senko Advanced Components, Inc.
- Sterlite Technologies (STL) Limited
- Ayar Labs, Inc.
- Lightmatter, Inc.
Desenvolvimentos industriais recentes em Mercado de Conectividade Óptica para Data Centers
- Setembro de 2026: A Ayar Labs garantiu 150 milhões de USD adicionais, elevando seu total de captação primária de capital em 2026 para 650 milhões de USD e levando o financiamento acumulado a mais de 870 milhões de USD. A Wiwynn ingressou como investidora estratégica ao lado da Nvidia, AMD e MediaTek, com os recursos direcionados para acelerar a produção em volume da óptica co-empacotada TeraPHY e um novo centro de design de chips em Bengaluru, Índia, com previsão de prontidão do produto até o final de 2027.
- Maio de 2026: A NVIDIA e a Corning anunciaram uma parceria estratégica plurianual incluindo um acordo de warrant de 500 milhões de USD. A Corning comprometeu-se a aumentar dez vezes a capacidade de fabricação de conectividade óptica nos EUA e a produção de fibra em mais de 50%, com 3 novas instalações de fabricação avançada planejadas na Carolina do Norte e no Texas para garantir o fornecimento para redes de data centers de IA de próxima geração.
- Abril de 2026: A Molex anunciou um acordo para adquirir a Teramount Ltd., uma desenvolvedora israelense da plataforma de conectividade de óptica co-empacotada destacável de fibra para chip TeraVERSE. O negócio, com previsão de conclusão no segundo semestre de 2026, permite que a Molex ofereça uma pilha completa de interconexão óptica para implantações de clusters de IA hiperscala.
- Março de 2026: US Conec, Corning, Fujikura e Sumitomo Electric Lightwave anunciaram acordos de licenciamento multi-fonte para o ferrule de feixe expandido PRIZM TMT e a plataforma de conector MMC VSFF associada, ampliando a cadeia de fornecimento de conectividade óptica de alta densidade para arquiteturas de link de fábricas de IA e reduzindo a dependência de um único fornecedor.
Escopo do Relatório Global do Mercado de Conectividade Óptica para Data Centers
A conectividade óptica para data centers refere-se a componentes de fibra óptica de alta velocidade, cabos e transceivers projetados para facilitar a transmissão de dados de alta largura de banda e baixa latência dentro e entre data centers em todo o mundo.
O Relatório do Mercado de Conectividade Óptica para Data Centers é Segmentado por Tipo de Produto (Transceivers Ópticos, Cabos Ópticos Ativos, Conjuntos de Cabos de Fibra Óptica, Conectores Ópticos, Conjuntos de Interconexão Óptica e Switches de Circuito Óptico), Arquitetura de Conectividade (Óptica Plugável Convencional, Óptica Plugável Linear (LPO/LRO), Óptica Quase Empacotada (NPO) e Óptica Co-Empacotada (CPO)), Taxa de Dados (Até 400 Gbps, 800 Gbps, 1,6 Tbps e Acima de 1,6 Tbps), Alcance (Até 3 Metros, 3 a 5 Metros, 5 a 7 Metros, 7 a 100 Metros, 100 a 500 Metros e Acima de 500 Metros), Aplicação (GPU para Switch, GPU para GPU, Switch para Switch, Servidor para Switch, Conectividade de Armazenamento e Interconexão de Data Centers), Arquitetura de Rede (Scale-Up e Scale-Out), Tipo de Data Center (Hiperscala, Colocation, Empresarial e Data Centers de Borda e Micro), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transceivers Ópticos |
| Cabos Ópticos Ativos |
| Conjuntos de Cabos de Fibra Óptica |
| Conectores Ópticos |
| Conjuntos de Interconexão Óptica |
| Switches de Circuito Óptico |
| Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) |
| Óptica Quase Empacotada (NPO) |
| Óptica Co-Empacotada (CPO) |
| Até 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Acima de 1,6 Tbps |
| Até 3 Metros |
| 3 a 5 Metros |
| 5 a 7 Metros |
| 7 a 100 Metros |
| 100 a 500 Metros |
| Acima de 500 Metros |
| GPU para Switch |
| GPU para GPU |
| Switch para Switch |
| Servidor para Switch |
| Conectividade de Armazenamento |
| Interconexão de Data Centers |
| Scale-Up |
| Scale-Out |
| Hiperscala |
| Colocation |
| Empresarial |
| Data Centers de Borda e Micro |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Países Baixos | |
| Reino Unido | |
| Irlanda | |
| Espanha | |
| Itália | |
| Suécia | |
| Noruega | |
| Finlândia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Indonésia | |
| Austrália | |
| Singapura | |
| Malásia | |
| Vietnã | |
| Tailândia | |
| Taiwan | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Transceivers Ópticos | |
| Cabos Ópticos Ativos | ||
| Conjuntos de Cabos de Fibra Óptica | ||
| Conectores Ópticos | ||
| Conjuntos de Interconexão Óptica | ||
| Switches de Circuito Óptico | ||
| Por Arquitetura de Conectividade | Óptica Plugável Convencional | |
| Óptica Plugável Linear (LPO/LRO) | ||
| Óptica Quase Empacotada (NPO) | ||
| Óptica Co-Empacotada (CPO) | ||
| Por Taxa de Dados | Até 400 Gbps | |
| 800 Gbps | ||
| 1,6 Tbps | ||
| Acima de 1,6 Tbps | ||
| Por Alcance | Até 3 Metros | |
| 3 a 5 Metros | ||
| 5 a 7 Metros | ||
| 7 a 100 Metros | ||
| 100 a 500 Metros | ||
| Acima de 500 Metros | ||
| Por Aplicação | GPU para Switch | |
| GPU para GPU | ||
| Switch para Switch | ||
| Servidor para Switch | ||
| Conectividade de Armazenamento | ||
| Interconexão de Data Centers | ||
| Por Arquitetura de Rede | Scale-Up | |
| Scale-Out | ||
| Por Tipo de Data Center | Hiperscala | |
| Colocation | ||
| Empresarial | ||
| Data Centers de Borda e Micro | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Países Baixos | ||
| Reino Unido | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Suécia | ||
| Noruega | ||
| Finlândia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Indonésia | ||
| Austrália | ||
| Singapura | ||
| Malásia | ||
| Vietnã | ||
| Tailândia | ||
| Taiwan | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de conectividade óptica para data centers?
O tamanho do mercado de conectividade óptica para data centers deve crescer de 38,50 bilhões de USD em 2026 para 101,26 bilhões de USD até 2032, a um CAGR de 17,55% de 2027 a 2032.
O que está impulsionando a demanda por conectividade óptica para data centers?
Os sistemas de treinamento e inferência de IA precisam de mais largura de banda, links de baixa latência e maior densidade de portas ópticas entre GPUs, switches, armazenamento e instalações.
Qual segmento de produto lidera a demanda por conectividade óptica para data centers?
Os transceivers ópticos lideraram o segmento de tipo de produto com 68,32% de participação em 2026, pois suportam arquiteturas de link estabelecidas e com capacidade de manutenção.
Qual arquitetura de conectividade está se expandindo mais rapidamente?
A óptica co-empacotada deve expandir a um CAGR de 37,40% até 2032, à medida que os operadores buscam menor perda elétrica e melhor eficiência energética em altas velocidades.
Qual região está se expandindo mais rapidamente no mercado de conectividade óptica para data centers?
A Ásia-Pacífico deve expandir a um CAGR de 18,58% até 2032, sustentada por programas de infraestrutura de IA, implantação de 5G e fabricação de componentes.
Quais restrições afetam as implantações de conectividade óptica?
Os custos de componentes avançados, as restrições de fornecimento de fibra especializada e lasers, os requisitos térmicos e as atualizações de redes legadas podem desacelerar a adoção.