
Taille et part du marché de la connectivité optique des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 45.12 Milliards de dollars |
| Taille du Marché (2032) | 101.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la connectivité optique des centres de données par Mordor Intelligence
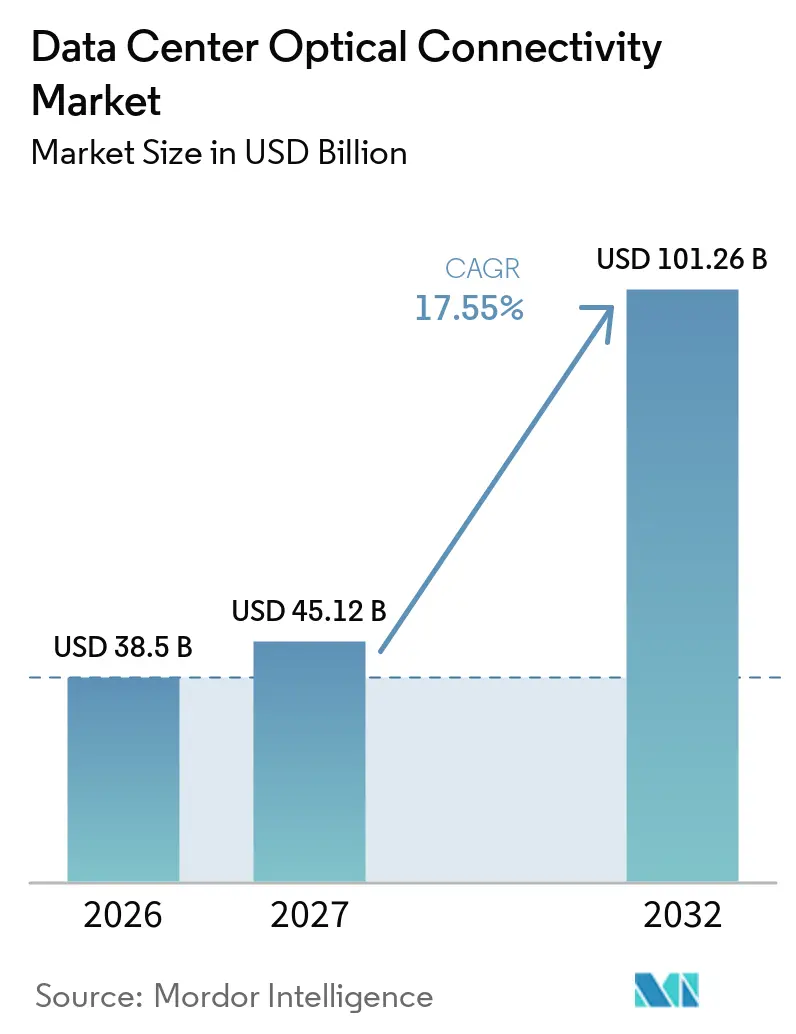
La taille du marché de la connectivité optique des centres de données était évaluée à 38,50 milliards USD en 2026 et devrait croître de 45,12 milliards USD en 2027 pour atteindre 101,26 milliards USD d'ici 2032, à un CAGR de 17,55 % durant la période de prévision (2027-2032).
Le marché de la connectivité optique des centres de données est en cours de transformation sous l'effet des systèmes d'entraînement et d'inférence d'IA qui nécessitent une bande passante bien plus élevée entre les ressources de calcul, de commutation et de stockage, notamment des flux de trafic dense qui transitent à plusieurs reprises au sein d'une même installation. Les clusters d'IA de plus grande taille augmentent également la quantité de fibres, de connecteurs et de liaisons à courte portée installés dans chaque installation, car les baies, pods et salles de données individuels doivent échanger davantage d'informations simultanément. La transition des plateformes 400G vers les plateformes 800G et 1,6T accroît la teneur optique des nouveaux projets d'infrastructure. Les engagements d'approvisionnement et la qualification des produits deviennent plus importants, car les opérateurs ont besoin d'un accès fiable à des lasers et modules spécialisés, et les calendriers de déploiement peuvent être affectés lorsqu'une seule pièce est indisponible. Le marché de la connectivité optique des centres de données offre donc des opportunités aux fournisseurs capables de combiner fabrication en volume, efficacité énergétique, conformité aux normes, livraison fiable et qualification rigoureuse des produits dans le cadre de déploiements clients complexes.
Points clés du rapport
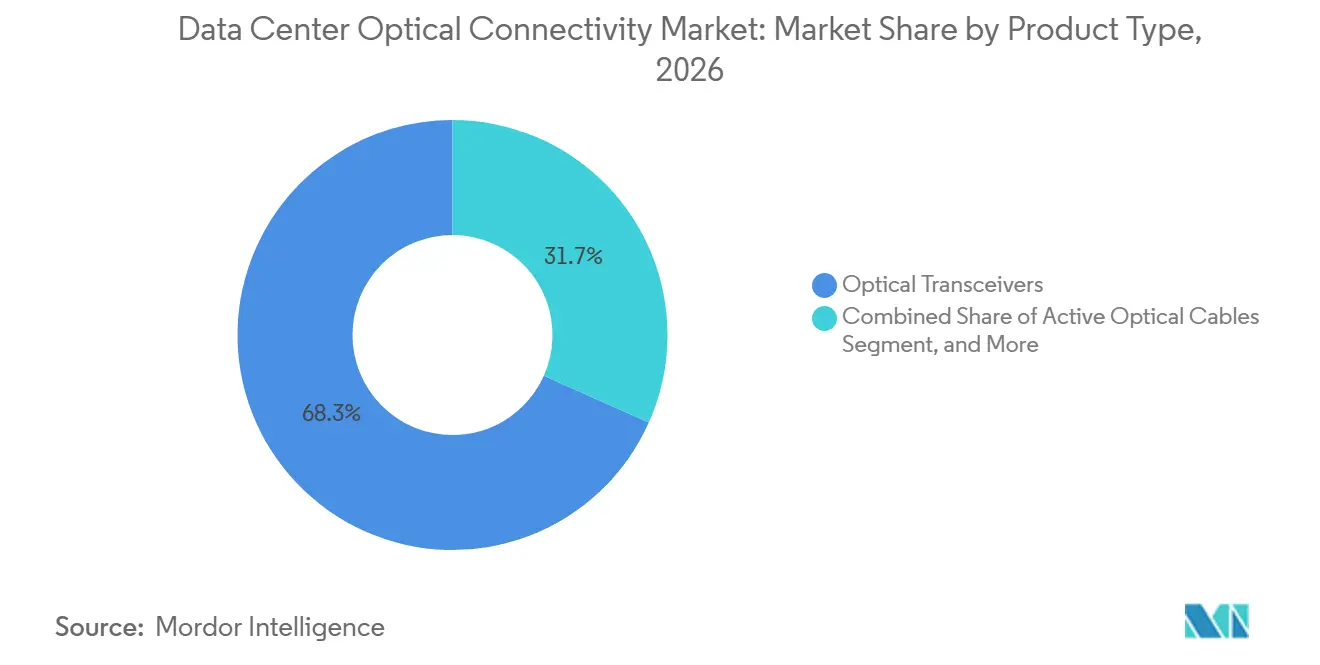
- Par type de produit, les émetteurs-récepteurs optiques ont dominé avec 68,32 % de la part du marché de la connectivité optique des centres de données en 2026, tandis que les commutateurs de circuits optiques devraient se développer à un CAGR de 33,60 % jusqu'en 2032.
- Par architecture de connectivité, l'optique enfichable conventionnelle détenait une part de 86,71 % en 2026, tandis que l'optique co-packagée devrait se développer à un CAGR de 37,40 % jusqu'en 2032.
- Par débit de données, le segment jusqu'à 400 Gbps détenait une part de 51,82 % en 2026, tandis que le segment 1,6 Tbps devrait se développer à un CAGR de 40,30 % jusqu'en 2032.
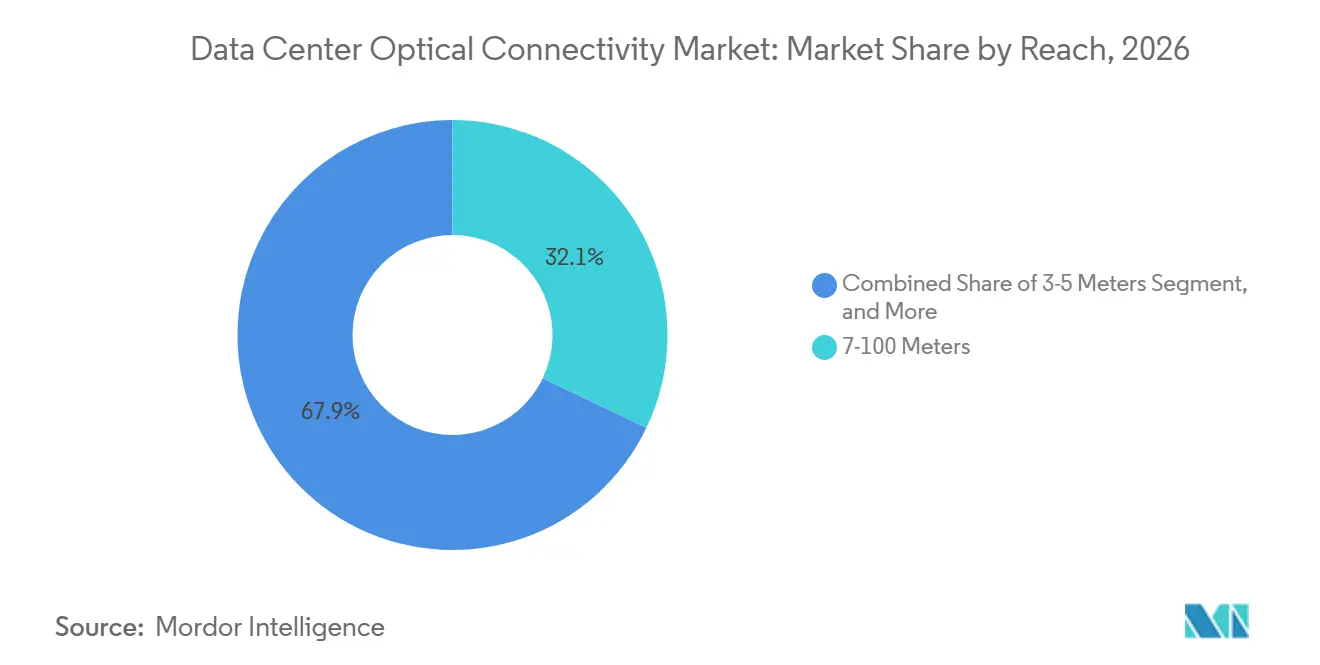
- Par portée, le segment 7-100 mètres détenait une part de 32,10 % en 2026, tandis que le segment 3-5 mètres devrait se développer à un CAGR de 18,10 % jusqu'en 2032.
- Par application, GPU vers commutateur détenait une part de 29,71 % en 2026, tandis que les connexions GPU vers GPU devraient se développer à un CAGR de 30,15 % jusqu'en 2032.
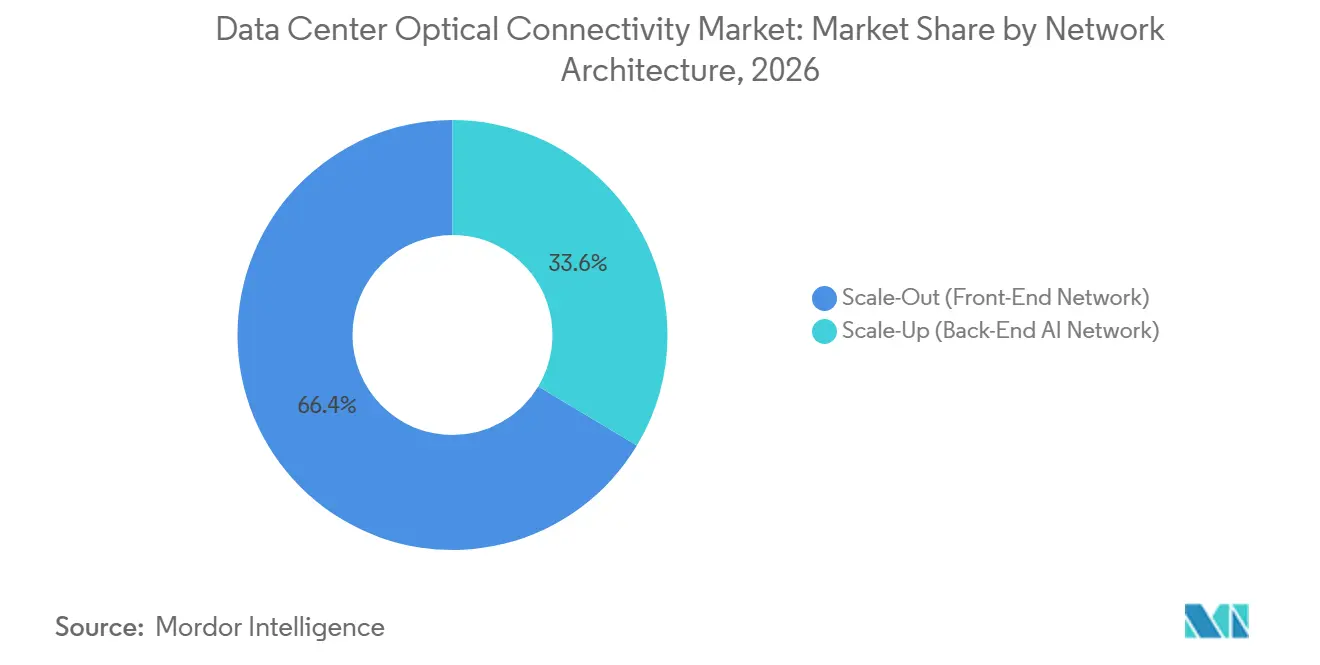
- Par architecture réseau, Scale-Out détenait une part de 66,40 % en 2026, tandis que Scale-Up devrait se développer à un CAGR de 32,23 % jusqu'en 2032.
- Par type de centre de données, les centres de données hyperscale détenaient une part de 65,71 % en 2026, tandis que les centres de données de périphérie et micro devraient se développer à un CAGR de 25,89 % jusqu'en 2032.
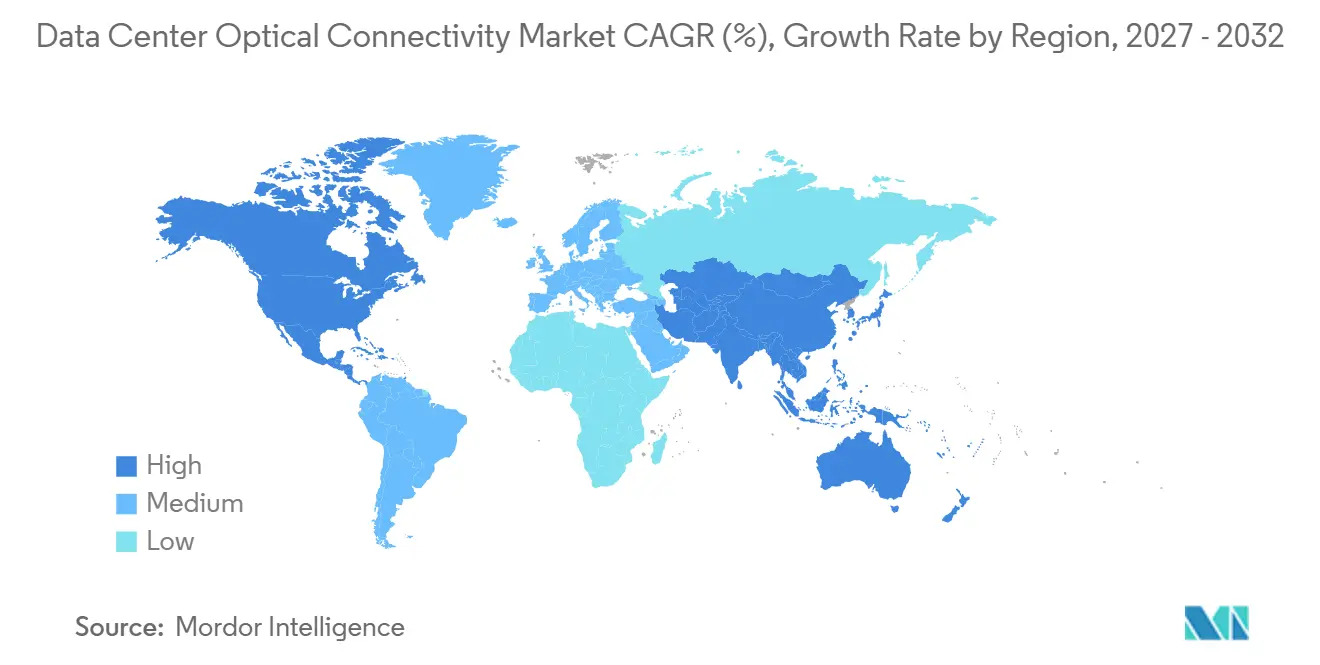
- Par géographie, l'Amérique du Nord détenait une part de 36,12 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion rapide de l'IA et des centres de données hyperscale | +5.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante de la connectivité optique 800G et 1,6T | +4.0% | Amérique du Nord, Asie-Pacifique, Europe | Court terme (≤ 2 ans) |
| Densité GPU croissante et trafic de données est-ouest | +3.2% | Amérique du Nord, Chine, Europe | Moyen terme (2-4 ans) |
| Demande croissante de connectivité à faible latence et à haute bande passante | +2.7% | Mondial, cœur Asie-Pacifique avec débordement vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Augmentation des vitesses et des besoins en bande passante des réseaux de centres de données | +2.3% | Mondial | Moyen terme (2-4 ans) |
| Augmentation de la densité de fibres et de ports dans les centres de données | +1.8% | Amérique du Nord et Europe, avec des gains précoces en Inde et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide de l'IA et des centres de données hyperscale
Les programmes d'infrastructure d'IA élargissent le nombre et l'échelle des liaisons optiques requises dans les installations hyperscale. Les nouveaux clusters GPU utilisent davantage de connexions à haute vitesse que les déploiements cloud conventionnels, notamment au niveau des couches de commutation et entre les systèmes en cluster. Les opérateurs passent également de cycles d'approvisionnement courts à des arrangements d'approvisionnement pluriannuels pour les composants optiques critiques. Meta a conclu un accord pluriannuel avec Corning jusqu'en 2030, et Amazon a également mis en place un arrangement d'approvisionnement à long terme distinct. Ces engagements montrent que les principaux acheteurs considèrent la capacité optique comme une exigence opérationnelle plutôt que comme un achat de composants de routine. Le marché de la connectivité optique des centres de données bénéficie lorsque ces réservations soutiennent de nouvelles constructions et réduisent l'incertitude pour les fournisseurs qualifiés.
Adoption croissante de la connectivité optique 800G et 1,6T
L'évolution vers les liaisons 800G et 1,6T modifie les hypothèses de conception des nouveaux clusters d'IA. Les modules à plus haute vitesse permettent aux opérateurs d'augmenter la bande passante sans accroître le nombre de ports de commutation au même rythme. La transition accroît également l'importance des performances laser, de la qualité du signal, de la précision d'encapsulation et du contrôle thermique. La plateforme GB300 de NVIDIA est associée à des exigences de bande passante plus élevées au niveau des liaisons de dorsale de cluster, ce qui soutient la demande de connectivité 1,6T. Les acheteurs doivent qualifier les plateformes émergentes tôt, car la validation optique peut prendre plus de temps qu'une actualisation réseau standard. Le marché de la connectivité optique des centres de données traverse donc une période durant laquelle plusieurs générations de vitesse coexisteront au sein d'un même campus.
Densité GPU croissante et trafic de données est-ouest
Des configurations GPU plus denses génèrent un trafic substantiel entre les accélérateurs, les commutateurs et les ressources de stockage. Les modèles de mélange d'experts nécessitent des échanges fréquents entre experts distribués, ce qui exerce une pression supplémentaire sur les chemins réseau est-ouest. Ce schéma de trafic favorise les structures capables de fournir une faible latence tout en conservant une flexibilité entre les phases d'entraînement. La commutation de circuits optiques peut reconfigurer les connexions entre les charges de travail et réduire le besoin de conversions électriques répétées. L'optique co-packagée peut également réduire la puissance requise pour les liaisons à très haute vitesse en rapprochant les fonctions optiques du silicium de commutation. Le marché de la connectivité optique des centres de données bénéficie de ce changement, car chaque augmentation de la densité GPU accroît la valeur des chemins optiques à courte portée fiables.
Demande croissante de connectivité à faible latence et à haute bande passante
L'entraînement et l'inférence d'IA distribués nécessitent plus que de la capacité, car le calendrier des échanges de données affecte également les performances du système. Les installations reliées à travers un campus ou une zone métropolitaine ont besoin d'une transmission prévisible et d'une faible variation de délai. Les modules enfichables cohérents et les liaisons d'interconnexion de centres de données répondent à ces exigences, où des installations distinctes fonctionnent comme un seul environnement informatique. NTT-ME a lancé son service Japan Premium Direct Connect All-Photonics Connect en janvier 2026, démontrant une voie commerciale pour l'interconnexion optique à faible latence entre les centres de données de Tokyo.[1] Ce service reflète un besoin plus large de liaisons à haute capacité prenant en charge des charges de travail distribuées au-delà d'un seul bâtiment. Le marché de la connectivité optique des centres de données peut en bénéficier à mesure que davantage d'opérateurs connectent des capacités d'IA entre sites plutôt que de concentrer chaque charge de travail dans une seule installation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la connectivité optique avancée | -2.7% | Mondial, plus aigu sur les marchés émergents d'Asie-Pacifique et du Moyen-Orient | Court terme (≤ 2 ans) |
| Contraintes d'approvisionnement en composants optiques et en fibres spéciales | -2.0% | Mondial, plus sévère en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Défis liés à la puissance, à la thermique et à l'intégrité du signal | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Complexité de la mise à niveau des réseaux de centres de données existants | -1.1% | Amérique du Nord et Europe, avec une large base installée héritée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la connectivité optique avancée
Les liaisons optiques à haute vitesse entraînent des coûts de composants et de qualification plus élevés que les générations précédentes. Les lasers EML à phosphure d'indium nécessitent une fabrication spécialisée, un alignement optique et un encapsulage avancé. Une base limitée de fournisseurs en amont capables peut maintenir une pression sur les prix lorsque la demande augmente rapidement. Cela crée un défi plus important pour les opérateurs d'entreprise et de colocation qui ne disposent pas de contrats de volume pluriannuels. La pression sur les coûts peut retarder les mises à niveau vers les plateformes 800G en dehors des plus grands opérateurs cloud. Le marché de la connectivité optique des centres de données pourrait donc voir l'adoption progresser de manière inégale entre les déploiements hyperscale, de colocation, d'entreprise et de périphérie.
Contraintes d'approvisionnement en composants optiques et en fibres spéciales
Les contraintes d'approvisionnement s'étendent au-delà des modules aux fibres spéciales, aux substrats laser et aux assemblages de câbles haute densité. Les installations d'IA nécessitent beaucoup plus de fibres que les centres de données conventionnels, car leur architecture comporte davantage de liaisons à haute vitesse entre les baies, les rangées et les couches de commutation. La disponibilité des matériaux et la capacité de fabrication peuvent retarder la livraison même lorsqu'un opérateur dispose de fonds et d'une capacité de construction. Les restrictions à l'exportation sur les matériaux critiques ajoutent une autre source d'incertitude pour les chaînes d'approvisionnement en phosphure d'indium. Les contrats de fibre à long terme peuvent réduire le risque d'allocation, tandis que les opérateurs qui n'en disposent pas peuvent faire face à des retards dans la mise en service de nouvelles capacités. Ces conditions renforcent l'avantage des fournisseurs qui ont sécurisé une capacité de fabrication et des arrangements d'approvisionnement diversifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les émetteurs-récepteurs optiques ancrent la demande tandis que les commutateurs de circuits s'accélèrentLes émetteurs-récepteurs optiques ont capturé 68,32 % de la part du marché de la connectivité optique des centres de données en 2026, reflétant leur rôle central dans les conceptions de liaisons établies des centres de données. Leur facteur de forme plug-and-play prend en charge le remplacement, la réparation et les mises à niveau sans reconcevoir la plateforme de commutation complète, un avantage qui soutient le marché de la connectivité optique des centres de données à mesure que les parcs opérationnels s'étendent. Cette maintenabilité reste importante pour les opérateurs gérant de grands parcs dans plusieurs installations, où les équipes de maintenance doivent restaurer la capacité réseau sans interrompre les opérations plus larges du cluster. Les câbles optiques actifs et les assemblages de câbles à fibres optiques servent également les routes de tronc à haute densité de fibres au sein des clusters GPU. Ces assemblages prennent en charge les connexions de dorsale dense et réduisent la complexité lorsque de nombreuses liaisons doivent être installées dans un espace de baie limité, y compris les routes structurées qui connectent les configurations GPU et de commutation répétées.
Les commutateurs de circuits optiques devraient se développer à un CAGR de 33,60 % jusqu'en 2032, ce qui en fait la catégorie de produits à la croissance la plus rapide dans le secteur de la connectivité optique des centres de données. Leur attrait vient de la capacité à reconfigurer les chemins optiques pour les charges de travail d'entraînement changeantes, qui peuvent déplacer les exigences de communication entre des groupes d'accélérateurs à mesure que les phases d'entraînement des modèles changent. L'Open Compute Project a rapporté qu'une approche de commutation de circuits optiques dans le réseau Jupiter Fabric de Google a réduit la puissance réseau de 41 %, réduit les dépenses d'investissement de 30 % et amélioré le débit de 5x par rapport aux alternatives électriques.[2] Les offres basées sur MEMS de Lumentum, Molex et Telescent élargissent les options commerciales disponibles. Les connecteurs optiques et les assemblages d'interconnexion resteront nécessaires, car les clusters d'IA plus denses nécessitent un câblage fiable entre les baies, les pods et les salles de données.

Par architecture de connectivité :
l'optique enfichable est en tête tandis que l'optique co-packagée gagne du terrainL'optique enfichable conventionnelle détenait 86,71 % du segment d'architecture de connectivité en 2026, soutenue par une chaîne d'approvisionnement mature et une large base installée. Les opérateurs apprécient sa maintenabilité sur le terrain, car les modules peuvent être remplacés sans modifier la plateforme de commutation, un avantage opérationnel pour les installations qui gèrent des milliers de ports optiques individuels. L'optique enfichable linéaire et l'optique de réception linéaire offrent une approche intermédiaire qui réduit la consommation d'énergie tout en conservant un modèle de maintenance familier dans le marché de la connectivité optique des centres de données. L'optique quasi-packagée répond aux courtes liaisons GPU vers GPU où la portée électrique est limitée et où la densité de bande passante est critique. La solution d'optique quasi-packagée 6,4T d'Accelink illustre l'intérêt commercial précoce pour ces conceptions plus intégrées.
L'optique co-packagée devrait se développer à un CAGR de 37,40 % jusqu'en 2032, à mesure que les opérateurs passent de la validation technique aux déploiements en volume. L'architecture place l'optique plus près du silicium de commutation, ce qui peut réduire les pertes électriques et améliorer l'efficacité énergétique à des vitesses de port élevées, notamment là où les traces électriques conventionnelles deviennent plus difficiles à gérer. Les normes d'interface de l'Optical Internetworking Forum peuvent réduire les préoccupations de verrouillage pour les acheteurs évaluant ces systèmes étroitement intégrés. Le Tomahawk 6 Davisson de Broadcom et le Spectrum-X Photonics de NVIDIA ont été identifiés comme des plateformes de commutation intégrant de l'optique co-packagée en production commerciale en 2026. Le marché de la connectivité optique des centres de données continuera de s'appuyer sur les modules enfichables à court terme, car les opérateurs ont besoin d'un mélange de maintenabilité, d'interopérabilité et de performances haute densité.
Par débit de données :
le 400 Gbps est en transition tandis que le 1,6T entre en déploiement en volumeLa catégorie jusqu'à 400 Gbps détenait 51,82 % du segment de débit de données en 2026, en raison de sa large base installée dans les réseaux de centres de données. Une grande partie de cet équipement a été déployée à partir de 2022 et reste utile pour de nombreuses charges de travail cloud et d'entreprise, même si les nouveaux clusters d'IA conçus nécessitent un profil de bande passante plus exigeant. Les nouveaux projets de clusters d'IA sont de plus en plus construits autour du 800G comme point de départ pratique pour la connectivité feuille et dorsale à haute bande passante. Le niveau supérieur à 1,6 Tbps reste à un stade précoce et comprend des plateformes ciblant des débits de 3,2T et plus. Son développement est lié aux avancées en matière de silicium 200G par voie et d'encapsulage optique, qui restent au cœur du marché de la connectivité optique des centres de données.
Le segment 1,6 Tbps devrait se développer à un CAGR de 40,30 % jusqu'en 2032. Il est étroitement lié aux systèmes GPU de nouvelle génération et au besoin d'une capacité de couche dorsale plus élevée. Des débits de données plus élevés rendent la gestion thermique, l'intégrité du signal et la qualification optique plus exigeantes, de sorte que la sélection des produits dépend de plus en plus de la façon dont les modules, les commutateurs, les câbles et les systèmes de refroidissement fonctionnent ensemble. Les opérateurs doivent souvent faire fonctionner le 800G et le 1,6T en parallèle pendant que leurs installations transitent vers des plateformes de commutation et de modules plus récentes. Le secteur de la connectivité optique des centres de données aura besoin d'approches de compatibilité permettant des configurations de répartition et une migration par étapes plutôt qu'un événement de remplacement unique.
Par portée :
les liaisons à courte portée soutiennent la densité des clusters GPULa plage 7-100 mètres détenait 32,10 % du segment de portée en 2026, couvrant de nombreuses connexions dorsale-feuille au sein d'un campus. Elle est soutenue par la base installée de fibres multimodes et d'émetteurs-récepteurs à base de VCSEL utilisés pour les liaisons intra-installation courantes, qui continuent de connecter les équipements entre les rangées et les salles au sein de grands campus. La plage 100-500 mètres sert les connexions entre les bâtiments et les clusters de salles de données. Les liaisons supérieures à 500 mètres répondent aux besoins d'interconnexion de centres de données au niveau du campus. Les catégories les plus courtes sont plus petites aujourd'hui, mais leur pertinence augmente à mesure que l'optique se rapproche du calcul et passe au silicium.
Le segment 3-5 mètres devrait se développer à un CAGR de 18,10 % jusqu'en 2032. Les baies GPU denses créent davantage de chemins optiques courts au sein des équipements serveur et de commutation co-localisés, car les concepteurs s'efforcent de conserver la bande passante tout en intégrant davantage de ressources de calcul et de réseau dans des empreintes physiques limitées. Les architectures co-packagées et quasi-packagées peuvent déplacer les exigences de connexion des distances de panneau de brassage vers des routes spécialisées de moins de 5 mètres. Ces routes nécessitent des assemblages de fibres à faibles pertes et des interfaces de connecteurs conçues pour des espaces contraints. Le marché de la connectivité optique des centres de données nécessitera toujours des liaisons de 7-100 mètres en grands volumes, car l'expansion des clusters se poursuit entre les baies et les salles de données.
Par application :
GPU vers commutateur est en tête tandis que GPU vers GPU s'accélèreGPU vers commutateur représentait 29,71 % du segment d'application en 2026, ce qui en fait la plus grande application pour la connectivité optique. Les réseaux d'IA Scale-Out dépendent de ce chemin, car les GPU se connectent aux commutateurs en haut de baie et aux commutateurs de niveau supérieur, créant de nombreuses liaisons répétées qui forment ensemble le tissu réseau pour les grands systèmes d'entraînement. Les liaisons serveur vers commutateur et commutateur vers commutateur restent également essentielles dans les installations d'IA et cloud conventionnelles. L'interconnexion de centres de données connecte des emplacements distincts au sein d'un campus ou d'une zone métropolitaine pour l'entraînement distribué. Les modules enfichables cohérents 800ZR et 800ZR+ sont pertinents pour ces exigences de plus longue distance dans le marché de la connectivité optique des centres de données.
Les connexions directes GPU vers GPU devraient se développer à un CAGR de 30,15 % jusqu'en 2032. Leur avancée est liée aux réseaux Scale-Up qui ont besoin de chemins optiques à mesure que la taille du cluster dépasse la portée pratique du cuivre, notamment lorsque les systèmes d'accélérateurs doivent échanger des informations à des débits de voie beaucoup plus élevés. NVLink et les structures UALink émergentes accroissent l'importance des connexions d'accélérateurs à haute bande passante. La connectivité de stockage a également besoin de chemins optiques rapides à mesure que les services d'inférence récupèrent de grands points de contrôle de modèles. La taille du marché de la connectivité optique des centres de données pour les applications GPU vers GPU est influencée par le rythme auquel les plateformes co-packagées passent des systèmes de développement aux baies déployées.
Par architecture réseau :
Scale-Out est en tête tandis que Scale-Up devient stratégiqueScale-Out détenait 66,40 % du segment d'architecture réseau en 2026, reflétant la large base installée des réseaux feuille-dorsale frontaux. Ces réseaux connectent les serveurs, les GPU, le stockage et les commutateurs à travers le centre de données, et leur structure feuille-dorsale familière offre aux opérateurs un chemin gérable pour adopter de nouvelles technologies optiques. Ils constituent également un point de déploiement initial pour l'optique co-packagée au niveau des commutateurs. Le Tomahawk 6 Davisson de Broadcom et le Spectrum-X Photonics de NVIDIA ont introduit l'optique co-packagée dans des plateformes Scale-Out orientées production en 2026. Les décisions d'achat dans ce domaine restent étroitement liées aux choix des opérateurs de centres de données et des fournisseurs de commutateurs.
Scale-Up devrait se développer à un CAGR de 32,23 % jusqu'en 2032, soutenu par le passage à plus long terme du cuivre aux connexions optiques à l'intérieur des pods GPU. Les exigences Scale-Up sont de plus en plus façonnées par les fournisseurs de plateformes GPU, car ces fournisseurs définissent le tissu dorsal, les interfaces d'accélérateurs et les conditions de qualification des connexions optiques au sein de systèmes étroitement intégrés. La commutation de circuits optiques peut soutenir cette architecture en changeant les chemins entre les phases d'entraînement. Les travaux sur le tissu photonique OPUS de Cisco ont démontré une approche de commutation de circuits optiques sur des bancs d'essai atteignant 2 048 GPU. Le marché de la connectivité optique des centres de données sera affecté par la question de savoir si cette validation technique se convertit en une qualification commerciale large pour les systèmes GPU de production.
Par type de centre de données :
l'hyperscale ancre la demande tandis que la capacité de périphérie s'étendLes centres de données hyperscale détenaient 65,71 % du segment de type de centre de données en 2026. Cette position dominante reflète la concentration de la capacité d'IA parmi les plus grands opérateurs américains et chinois dans le marché de la connectivité optique des centres de données. Les installations d'entraînement d'IA nécessitent également davantage de ports optiques par baie que les centres de données cloud conventionnels, ce qui accroît l'importance des fournisseurs capables de prendre en charge un câblage haute densité et une livraison fiable de composants. Les fournisseurs de colocation servent des locataires ayant des besoins différents en termes de portée et de vitesse, ce qui maintient leur préférence pour les modules enfichables basés sur des normes. Les installations d'entreprise évoluent vers des arrangements hybrides, réduisant certaines dépenses directes à mesure que les charges de travail migrent vers les clouds publics.
Les centres de données de périphérie et micro devraient se développer à un CAGR de 25,89 % jusqu'en 2032. Ils prennent en charge l'inférence d'IA, l'informatique de périphérie 5G et les utilisations de l'Internet des objets sensibles à la latence qui nécessitent du calcul plus proche des utilisateurs, plutôt que de s'appuyer uniquement sur les chemins longue distance qui connectent les campus cloud centralisés. Ces installations favorisent des produits compacts avec une consommation d'énergie et des performances thermiques contrôlées. Les câbles optiques actifs et les assemblages d'émetteurs-récepteurs à courte portée sont bien adaptés aux installations plus petites qui n'utilisent pas de conceptions de châssis hyperscale. Cette partie du secteur de la connectivité optique des centres de données élargit la demande au-delà des plus grands campus cloud centralisés.
Analyse géographique
Marché de la connectivité optique des centres de données en Amérique
L'Amérique du Nord détenait 36,12 % du total régional en 2026. La région est soutenue par les investissements dans l'infrastructure d'IA d'Amazon, Alphabet, Meta, Microsoft et Oracle. La forte demande de liaisons 800G et de modules enfichables cohérents a accru l'importance de la capacité nationale en composants. Coherent a reçu une lettre d'intention pour un financement pouvant atteindre 50 millions USD dans le cadre du CHIPS Act afin d'agrandir son site de Sherman, au Texas.[3] Corning augmente sa capacité de connectivité optique et de production de fibres aux États-Unis grâce à des installations prévues en Caroline du Nord et au Texas, tandis que l'Amérique du Sud se trouve à un stade plus précoce de son cycle de déploiement, et que le Brésil est soutenu par les constructions des hyperscalers et la demande du secteur financier.
Marché de la connectivité optique des centres de données en EMEA
L'Europe est soutenue par d'importants sites hyperscale et de colocation en Allemagne, au Royaume-Uni et en France. La loi européenne sur l'IA influence les choix d'infrastructure à travers des exigences liées aux normes et aux systèmes responsables. Ces conditions peuvent favoriser les réseaux optiques auditables et fondés sur des normes plutôt que les approches propriétaires. Le Moyen-Orient est porté par les Émirats arabes unis et l'Arabie saoudite, où les programmes nationaux d'IA et les investissements des hyperscalers développent l'infrastructure numérique. L'Afrique se trouve à un stade plus précoce, avec l'Afrique du Sud, l'Égypte et le Nigéria reliés à des stations d'atterrissage de câbles et à des campus cloud régionaux, de sorte que les opportunités pour les fournisseurs varient considérablement à travers la région.
Marché de la connectivité optique des centres de données en APAC
L'Asie-Pacifique devrait se développer à un CAGR de 18,58 % jusqu'en 2032, soit le taux régional le plus rapide du marché de la connectivité optique des centres de données. La Chine dispose d'une large base nationale de composants optiques comprenant InnoLight, Eoptolink, Hisense Broadband et Accelink, tandis que l'Inde est soutenue par l'expansion de la fibre, les investissements dans le transport 5G et les programmes d'infrastructure numérique publique. Le Japon est devenu un environnement de test important pour les réseaux tout-photoniques grâce au lancement du service commercial de NTT-ME en janvier 2026.[4] Taïwan et la Corée du Sud jouent un rôle fondamental du côté de l'offre, car les procédés d'encapsulation avancés soutiennent la photonique sur silicium utilisée dans les optiques co-packagées, reliant étroitement la base manufacturière de la région au déploiement de l'infrastructure mondiale.
Paysage concurrentiel
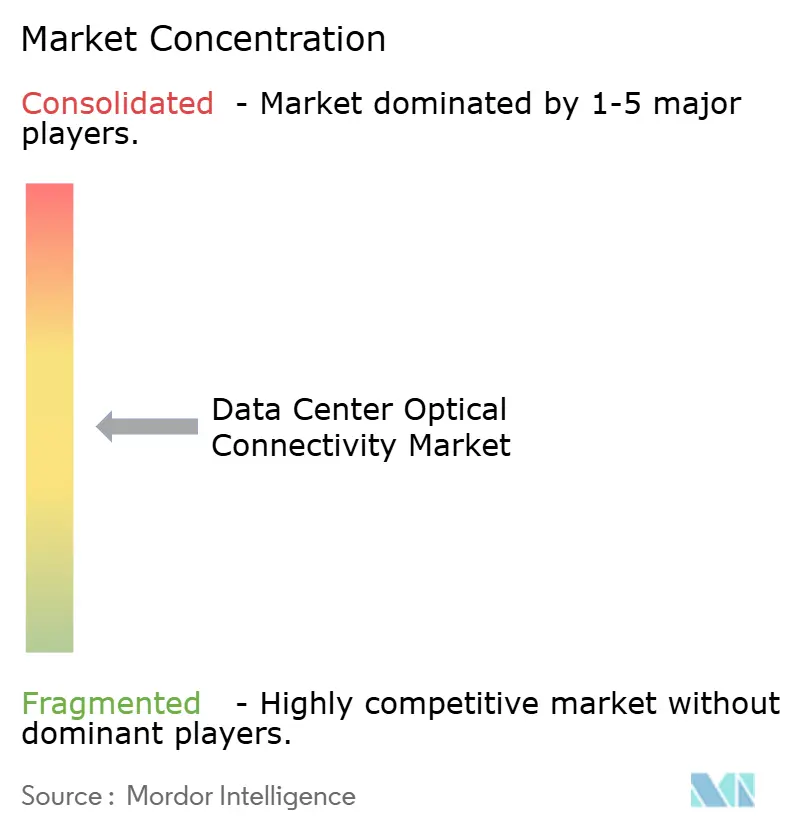
Le marché de la connectivité optique des centres de données est modérément fragmenté dans les émetteurs-récepteurs et les composants laser, tandis que les activités de câbles, connecteurs et assemblages de fibres ont une base de fournisseurs plus large. Coherent, Lumentum, InnoLight et Eoptolink occupent des positions solides dans l'approvisionnement en modules haute vitesse et en composants liés aux lasers. Corning, Amphenol, Molex, Sumitomo Electric et Fujikura jouent des rôles importants dans les produits de câbles, connecteurs et assemblages de fibres. La concurrence est de plus en plus façonnée par la capacité à sécuriser une capacité qualifiée pour les plateformes axées sur l'IA. Les investissements et les arrangements d'approvisionnement de NVIDIA avec les fournisseurs de composants optiques montrent comment les fournisseurs de plateformes cherchent un accès direct aux capacités en amont.
Molex a annoncé un accord pour acquérir Teramount en avril 2026, ajoutant une connectivité fibre vers puce détachable à son portefeuille d'interconnexion optique. Cette démarche répond au besoin croissant de connecter les systèmes optiques directement aux puces haute performance tout en permettant une offre de fournisseur plus intégrée. En mars 2026, US Conec, Corning, Fujikura et Sumitomo Electric Lightwave ont annoncé un cadre multi-sources pour les ferrules à faisceau élargi et les connecteurs MMC. Cette approche peut élargir la base d'approvisionnement qualifiée pour les liaisons d'IA haute densité et limiter la dépendance à une seule source de connecteurs. Molex a également présenté sa plateforme de commutation de circuits optiques à haute radix pour le déploiement de clusters d'IA, soulignant l'intérêt pour la reconfiguration au niveau de la fibre.
Des espaces blancs subsistent dans la commutation de circuits optiques pour les opérateurs en dessous du plus grand niveau hyperscale, dans la normalisation des fibres multicœurs et dans l'optique co-packagée pour les connexions Scale-Up GPU. Sumitomo Electric et des partenaires industriels ont lancé un effort multi-sources pour une spécification de fibre multicœur pour centres de données d'IA en février 2026. Les exigences Ethernet IEEE et les accords de mise en œuvre de l'Optical Internetworking Forum deviennent importants pour la qualification des fournisseurs, ce qui bénéficie aux fournisseurs établis capables de soutenir simultanément les travaux de normalisation, les cycles de qualification et l'échelle de production. Les petites entreprises peuvent encore être compétitives lorsqu'elles fournissent des connecteurs à faisceau élargi spécialisés, des assemblages de fibres multicœurs ou des commutateurs de circuits optiques MEMS qui résolvent une exigence claire d'intégration ou de capacité pour les opérateurs.
Leaders du secteur de la connectivité optique des centres de données
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Accelink Technologies Co., Ltd.
-
Eoptolink Technology
-
Applied Optoelectronics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la connectivité optique des centres de données Entreprises couvertes dans ce rapport
- Coherent Corp.
- Lumentum Holdings Inc.
- InnoLight Technology
- Eoptolink Technology
- Applied Optoelectronics, Inc.
- Accelink Technologies Co., Ltd.
- Source Photonics, Inc.
- HG Genuine
- Hisense Broadband Multimedia Technology Co., Ltd
- Corning Incorporated
- Amphenol Corporation
- Molex, LLC
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- US Conec Ltd.
- Senko Advanced Components, Inc.
- Sterlite Technologies (STL) Limited
- Ayar Labs, Inc.
- Lightmatter, Inc.
Développements industriels récents dans Marché de la connectivité optique des centres de données
- Septembre 2026 : Ayar Labs a obtenu 150 millions USD supplémentaires, portant son total de levée de capital primaire en 2026 à 650 millions USD et le financement cumulé à plus de 870 millions USD. Wiwynn a rejoint en tant qu'investisseur stratégique aux côtés de Nvidia, AMD et MediaTek, les fonds étant destinés à accélérer la production en volume de l'optique co-packagée TeraPHY et à ouvrir un nouveau centre de conception de puces à Bengaluru, en Inde, visant une disponibilité du produit d'ici fin 2027.
- Mai 2026 : NVIDIA et Corning ont annoncé un partenariat stratégique pluriannuel comprenant un accord de bons de souscription de 500 millions USD. Corning s'est engagé à multiplier par dix sa capacité de fabrication de connectivité optique aux États-Unis et à augmenter la production de fibres de plus de 50 %, avec 3 nouvelles installations de fabrication avancée prévues en Caroline du Nord et au Texas pour sécuriser l'approvisionnement des réseaux de centres de données d'IA de nouvelle génération.
- Avril 2026 : Molex a annoncé un accord pour acquérir Teramount Ltd., un développeur basé en Israël de la plateforme de connectivité optique co-packagée fibre vers puce détachable TeraVERSE. L'opération, dont la clôture est prévue au second semestre 2026, permet à Molex d'offrir une pile d'interconnexion optique de bout en bout pour les déploiements de clusters d'IA hyperscale.
- Mars 2026 : US Conec, Corning, Fujikura et Sumitomo Electric Lightwave ont annoncé des accords de licence multi-sources pour la ferrule à faisceau élargi PRIZM TMT et la plateforme de connecteurs MMC VSFF associée, élargissant la chaîne d'approvisionnement en connectivité optique haute densité pour les architectures de liaisons de centres de données d'IA et réduisant la dépendance à un seul fournisseur.
Portée du rapport mondial sur le marché de la connectivité optique des centres de données
La connectivité optique des centres de données désigne les composants à fibres optiques haute vitesse, les câbles et les émetteurs-récepteurs conçus pour faciliter la transmission de données à haute bande passante et à faible latence au sein des centres de données et entre eux dans le monde entier.
Le rapport sur le marché de la connectivité optique des centres de données est segmenté par type de produit (émetteurs-récepteurs optiques, câbles optiques actifs, assemblages de câbles à fibres optiques, connecteurs optiques, assemblages d'interconnexion optique et commutateurs de circuits optiques), architecture de connectivité (optique enfichable conventionnelle, optique enfichable linéaire (LPO/LRO), optique quasi-packagée (NPO) et optique co-packagée (CPO)), débit de données (jusqu'à 400 Gbps, 800 Gbps, 1,6 Tbps et supérieur à 1,6 Tbps), portée (jusqu'à 3 mètres, 3-5 mètres, 5-7 mètres, 7-100 mètres, 100-500 mètres et supérieur à 500 mètres), application (GPU vers commutateur, GPU vers GPU, commutateur vers commutateur, serveur vers commutateur, connectivité de stockage et interconnexion de centres de données), architecture réseau (Scale-Up et Scale-Out), type de centre de données (hyperscale, colocation, entreprise et centres de données de périphérie et micro) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Émetteurs-récepteurs optiques |
| Câbles optiques actifs |
| Assemblages de câbles à fibres optiques |
| Connecteurs optiques |
| Assemblages d'interconnexion optique |
| Commutateurs de circuits optiques |
| Optique enfichable conventionnelle |
| Optique enfichable linéaire (LPO/LRO) |
| Optique quasi-packagée (NPO) |
| Optique co-packagée (CPO) |
| Jusqu'à 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Supérieur à 1,6 Tbps |
| Jusqu'à 3 mètres |
| 3-5 mètres |
| 5-7 mètres |
| 7-100 mètres |
| 100-500 mètres |
| Supérieur à 500 mètres |
| GPU vers commutateur |
| GPU vers GPU |
| Commutateur vers commutateur |
| Serveur vers commutateur |
| Connectivité de stockage |
| Interconnexion de centres de données |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Entreprise |
| Centres de données de périphérie et micro |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Pays-Bas | |
| Royaume-Uni | |
| Irlande | |
| Espagne | |
| Italie | |
| Suède | |
| Norvège | |
| Finlande | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Indonésie | |
| Australie | |
| Singapour | |
| Malaisie | |
| Viêt Nam | |
| Thaïlande | |
| Taïwan | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Émetteurs-récepteurs optiques | |
| Câbles optiques actifs | ||
| Assemblages de câbles à fibres optiques | ||
| Connecteurs optiques | ||
| Assemblages d'interconnexion optique | ||
| Commutateurs de circuits optiques | ||
| Par architecture de connectivité | Optique enfichable conventionnelle | |
| Optique enfichable linéaire (LPO/LRO) | ||
| Optique quasi-packagée (NPO) | ||
| Optique co-packagée (CPO) | ||
| Par débit de données | Jusqu'à 400 Gbps | |
| 800 Gbps | ||
| 1,6 Tbps | ||
| Supérieur à 1,6 Tbps | ||
| Par portée | Jusqu'à 3 mètres | |
| 3-5 mètres | ||
| 5-7 mètres | ||
| 7-100 mètres | ||
| 100-500 mètres | ||
| Supérieur à 500 mètres | ||
| Par application | GPU vers commutateur | |
| GPU vers GPU | ||
| Commutateur vers commutateur | ||
| Serveur vers commutateur | ||
| Connectivité de stockage | ||
| Interconnexion de centres de données | ||
| Par architecture réseau | Scale-Up | |
| Scale-Out | ||
| Par type de centre de données | Hyperscale | |
| Colocation | ||
| Entreprise | ||
| Centres de données de périphérie et micro | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Pays-Bas | ||
| Royaume-Uni | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Suède | ||
| Norvège | ||
| Finlande | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Indonésie | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Taïwan | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la connectivité optique des centres de données ?
La taille du marché de la connectivité optique des centres de données devrait passer de 38,50 milliards USD en 2026 à 101,26 milliards USD d'ici 2032, à un CAGR de 17,55 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de connectivité optique des centres de données ?
Les systèmes d'entraînement et d'inférence d'IA nécessitent davantage de bande passante, des liaisons à faible latence et une densité de ports optiques plus élevée entre les GPU, les commutateurs, le stockage et les installations.
Quel segment de produit est en tête de la demande de connectivité optique des centres de données ?
Les émetteurs-récepteurs optiques ont dominé le segment de type de produit avec une part de 68,32 % en 2026, car ils prennent en charge des architectures de liaisons établies et maintenables.
Quelle architecture de connectivité se développe le plus rapidement ?
L'optique co-packagée devrait se développer à un CAGR de 37,40 % jusqu'en 2032, à mesure que les opérateurs recherchent des pertes électriques plus faibles et une meilleure efficacité énergétique à des vitesses élevées.
Quelle région se développe le plus rapidement pour la connectivité optique des centres de données ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,58 % jusqu'en 2032, soutenue par les programmes d'infrastructure d'IA, le déploiement de la 5G et la fabrication de composants.
Quelles contraintes affectent les déploiements de connectivité optique ?
Les coûts des composants avancés, les contraintes d'approvisionnement en fibres spéciales et en lasers, les exigences thermiques et les mises à niveau des réseaux hérités peuvent ralentir l'adoption.