
Marktgröße und Marktanteile für Optische Konnektivität in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 45.12 Milliarden US-Dollar |
| Marktgröße (2032) | 101.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
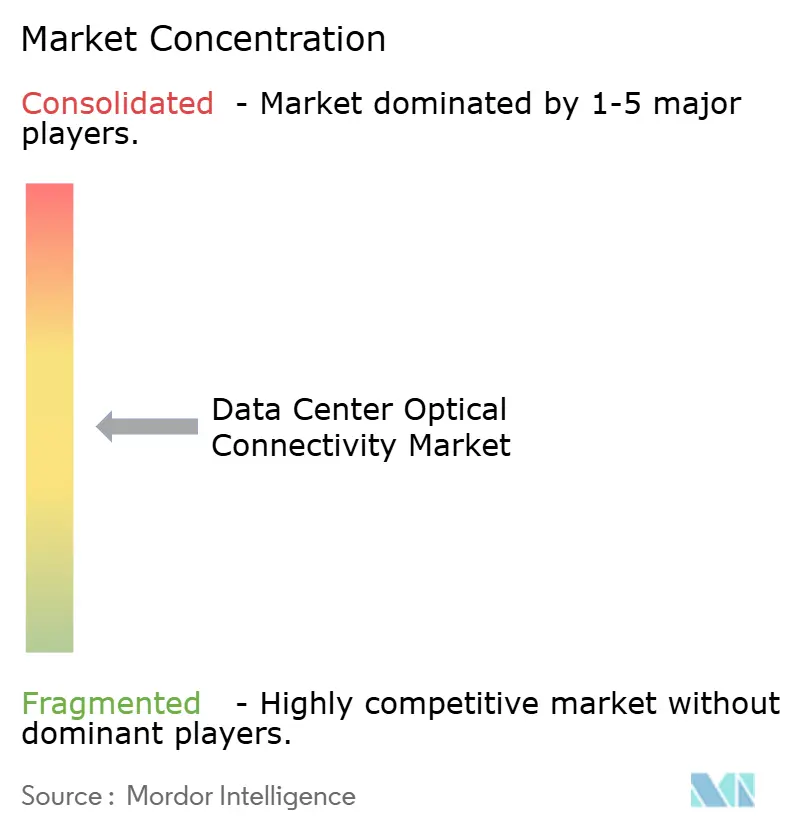
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Optische Konnektivität in Rechenzentren von Mordor Intelligence
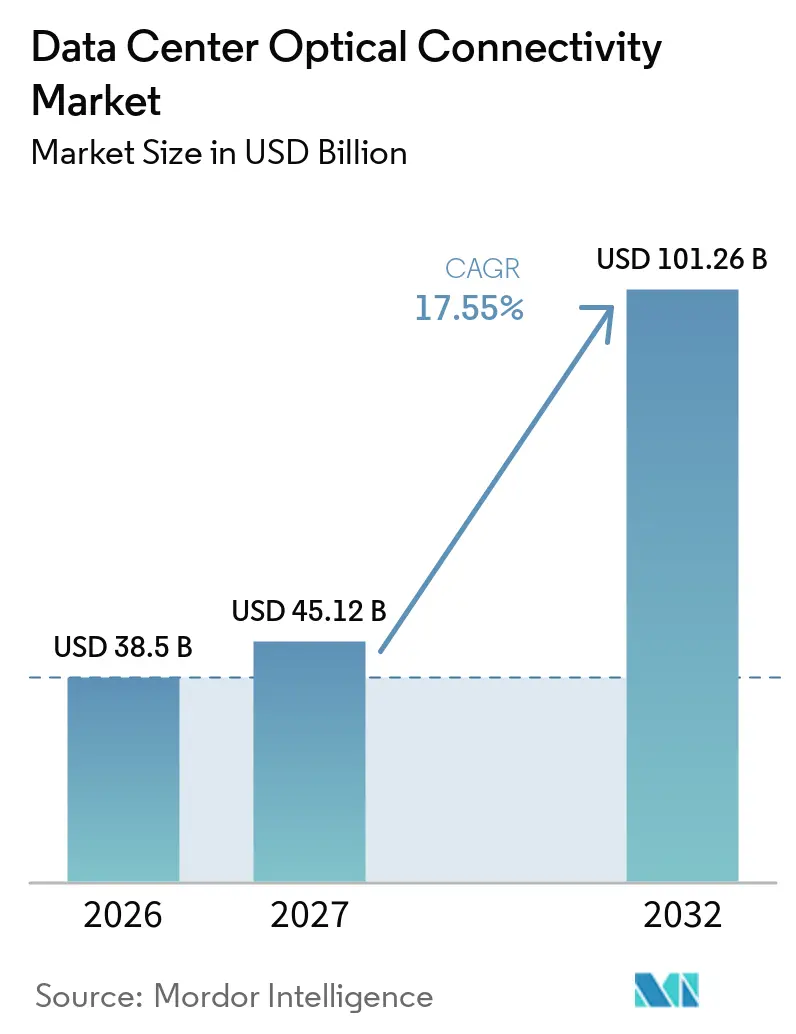
Die Marktgröße für Optische Konnektivität in Rechenzentren wurde im Jahr 2026 auf 38,50 Milliarden USD geschätzt und soll von 45,12 Milliarden USD im Jahr 2027 auf 101,26 Milliarden USD bis 2032 wachsen, bei einer CAGR von 17,55 % während des Prognosezeitraums (2027–2032).
Der Markt für Optische Konnektivität in Rechenzentren wird durch KI-Training- und Inferenzsysteme neu gestaltet, die eine deutlich höhere Bandbreite zwischen Rechen-, Switching- und Speicherressourcen benötigen, einschließlich dichter Datenverkehrsströme, die wiederholt durch dieselbe Einrichtung fließen. Größere KI-Cluster erhöhen auch die Menge an Glasfaser, Steckverbindern und Kurzstreckenverbindungen, die in jeder Einrichtung installiert werden, da einzelne Racks, Pods und Datenhallen gleichzeitig mehr Informationen austauschen müssen. Der Übergang von 400G- zu 800G- und 1,6T-Plattformen erhöht den optischen Anteil neuer Infrastrukturprojekte. Lieferverpflichtungen und Produktqualifizierungen gewinnen an Bedeutung, da Betreiber zuverlässigen Zugang zu spezialisierten Lasern und Modulen benötigen und Bereitstellungspläne beeinträchtigt werden können, wenn ein einzelnes Bauteil nicht verfügbar ist. Der Markt für Optische Konnektivität in Rechenzentren bietet daher Chancen für Lieferanten, die Serienproduktion, Energieeffizienz, Normkonformität, zuverlässige Lieferung und disziplinierte Produktqualifizierung über komplexe Kundenbereitstellungen hinweg kombinieren können.
Wichtigste Erkenntnisse des Berichts
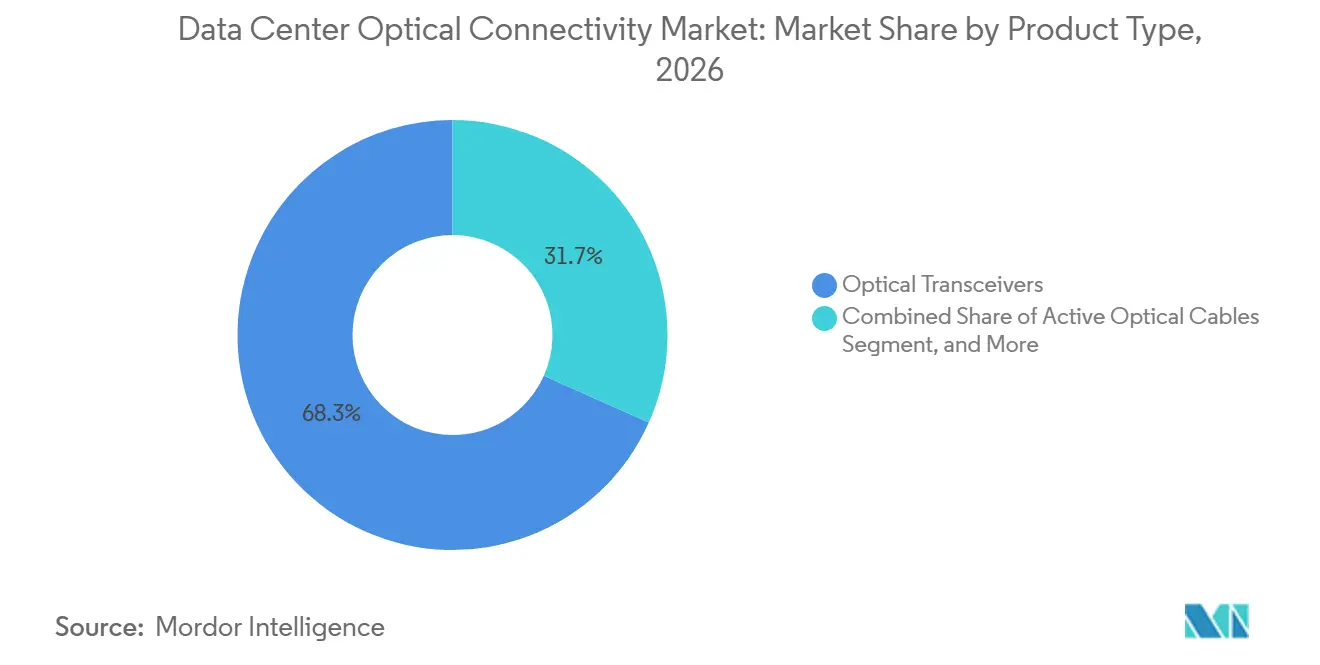
- Nach Produkttyp führten optische Transceiver mit einem Marktanteil von 68,32 % im Markt für Optische Konnektivität in Rechenzentren im Jahr 2026, während optische Schaltkreise voraussichtlich bis 2032 mit einer CAGR von 33,60 % wachsen werden.
- Nach Konnektivitätsarchitektur hielten konventionelle steckbare Optiken im Jahr 2026 einen Anteil von 86,71 %, während Co-Packaged Optics voraussichtlich bis 2032 mit einer CAGR von 37,40 % wachsen werden.
- Nach Datenrate hielt das Segment bis zu 400 Gbps im Jahr 2026 einen Anteil von 51,82 %, während das 1,6-Tbps-Segment voraussichtlich bis 2032 mit einer CAGR von 40,30 % wachsen wird.
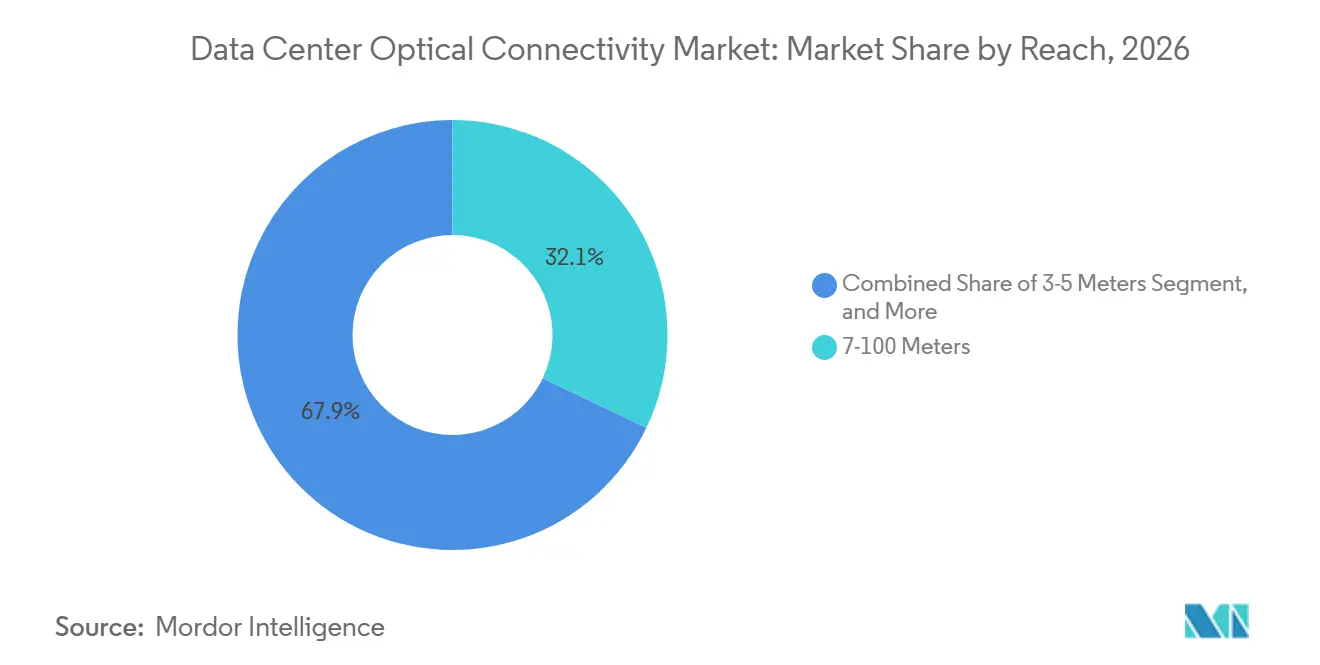
- Nach Reichweite hielt das Segment 7–100 Meter im Jahr 2026 einen Anteil von 32,10 %, während das Segment 3–5 Meter voraussichtlich bis 2032 mit einer CAGR von 18,10 % wachsen wird.
- Nach Anwendung hielt GPU-zu-Switch im Jahr 2026 einen Anteil von 29,71 %, während GPU-zu-GPU-Verbindungen voraussichtlich bis 2032 mit einer CAGR von 30,15 % wachsen werden.
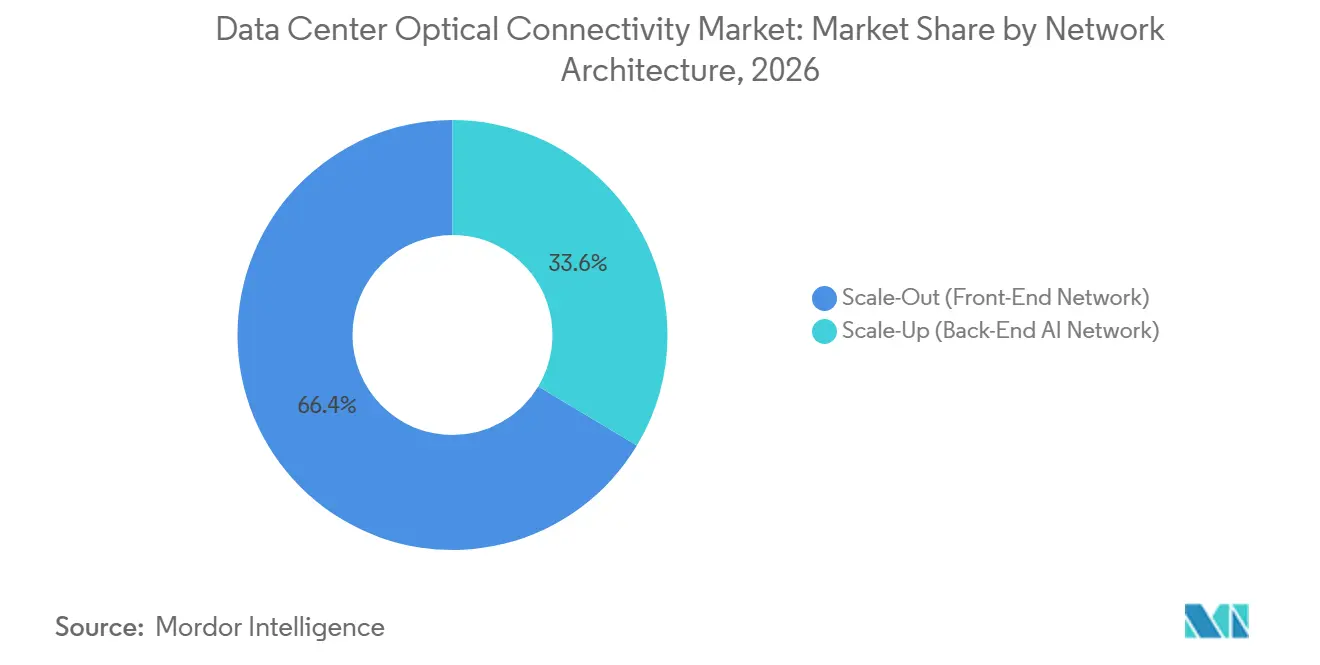
- Nach Netzwerkarchitektur hielt Scale-Out im Jahr 2026 einen Anteil von 66,40 %, während Scale-Up voraussichtlich bis 2032 mit einer CAGR von 32,23 % wachsen wird.
- Nach Rechenzentrumstyp hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 65,71 %, während Edge- und Mikro-Rechenzentren voraussichtlich bis 2032 mit einer CAGR von 25,89 % wachsen werden.
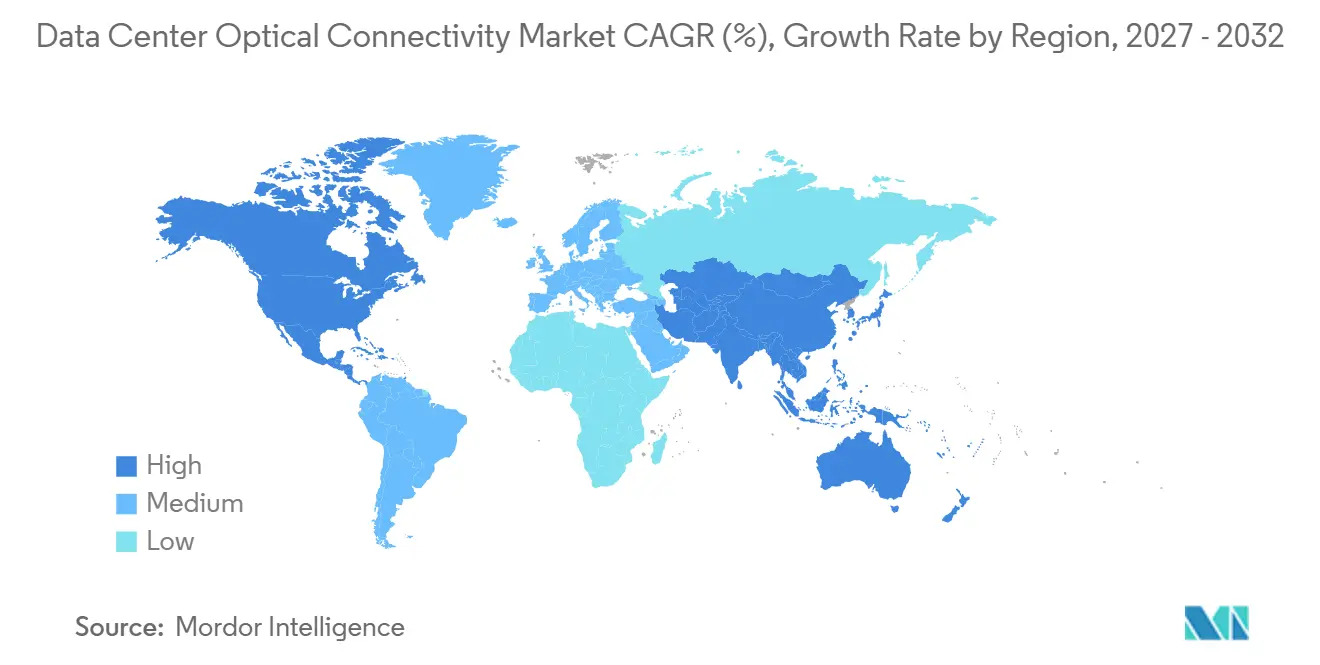
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,12 %, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einer CAGR von 18,58 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Expansion von KI und Hyperscale-Rechenzentren | +5.1% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von 800G- und 1,6T-Optischer Konnektivität | +4.0% | Nordamerika, asiatisch-pazifischer Raum, Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende GPU-Dichte und Ost-West-Datenverkehr | +3.2% | Nordamerika, China, Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Konnektivität mit niedriger Latenz und hoher Bandbreite | +2.7% | Global, asiatisch-pazifischer Raum als Kern mit Ausstrahlungseffekten in den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Steigende Netzwerkgeschwindigkeiten und Bandbreitenanforderungen in Rechenzentren | +2.3% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Glasfaserdichte und Portdichte in Rechenzentren | +1.8% | Nordamerika und Europa, mit frühen Gewinnen in Indien und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion von KI und Hyperscale-Rechenzentren
KI-Infrastrukturprogramme erweitern die Anzahl und den Umfang der in Hyperscale-Einrichtungen erforderlichen optischen Verbindungen. Neue GPU-Cluster nutzen mehr Hochgeschwindigkeitsverbindungen als herkömmliche Cloud-Bereitstellungen, insbesondere über Switching-Schichten und zwischen geclusterten Systemen. Betreiber wechseln auch von kurzen Beschaffungszyklen zu mehrjährigen Liefervereinbarungen für kritische optische Komponenten. Meta schloss eine mehrjährige Vereinbarung mit Corning bis 2030, und Amazon traf ebenfalls eine separate langfristige Liefervereinbarung. Diese Verpflichtungen zeigen, dass führende Käufer optische Kapazität als betriebliche Anforderung und nicht als routinemäßigen Komponentenkauf betrachten. Der Markt für Optische Konnektivität in Rechenzentren profitiert, wenn diese Reservierungen neue Bauprojekte unterstützen und die Unsicherheit für qualifizierte Lieferanten verringern.
Zunehmende Einführung von 800G- und 1,6T-Optischer Konnektivität
Der Übergang zu 800G- und 1,6T-Verbindungen verändert die Designannahmen für neue KI-Cluster. Module mit höherer Geschwindigkeit ermöglichen es Betreibern, die Bandbreite zu erhöhen, ohne die Anzahl der Switch-Ports im gleichen Maße zu erweitern. Der Übergang erhöht auch die Bedeutung von Laserleistung, Signalqualität, Verpackungspräzision und Wärmekontrolle. NVIDIAs GB300-Plattform ist mit höheren Bandbreitenanforderungen an Cluster-Spine-Verbindungen verbunden, was die Nachfrage nach 1,6T-Konnektivität unterstützt. Käufer müssen aufkommende Plattformen frühzeitig qualifizieren, da die optische Validierung länger dauern kann als eine standardmäßige Netzwerkaktualisierung. Der Markt für Optische Konnektivität in Rechenzentren durchläuft daher eine Phase, in der mehrere Geschwindigkeitsgenerationen innerhalb desselben Campus koexistieren werden.
Steigende GPU-Dichte und Ost-West-Datenverkehr
Dichtere GPU-Konfigurationen erzeugen erheblichen Datenverkehr zwischen Beschleunigern, Switches und Speicherressourcen. Mixture-of-Experts-Modelle erfordern häufige Austausche zwischen verteilten Experten, was zusätzlichen Druck auf Ost-West-Netzwerkpfade ausübt. Dieses Verkehrsmuster begünstigt Fabrics, die niedrige Latenz bieten und gleichzeitig Flexibilität über Trainingsphasen hinweg bewahren. Optisches Schaltkreis-Switching kann Verbindungen zwischen Workloads neu konfigurieren und den Bedarf an wiederholter elektrischer Konvertierung reduzieren. Co-Packaged Optics können auch den für sehr schnelle Verbindungen erforderlichen Energiebedarf reduzieren, indem optische Funktionen näher an das Switching-Silizium verlagert werden. Der Markt für Optische Konnektivität in Rechenzentren profitiert von dieser Veränderung, da jede Erhöhung der GPU-Dichte den Wert zuverlässiger optischer Kurzstreckenpfade steigert.
Wachsende Nachfrage nach Konnektivität mit niedriger Latenz und hoher Bandbreite
Verteiltes KI-Training und Inferenz erfordern mehr als Kapazität, da auch der Zeitpunkt des Datenaustauschs die Systemleistung beeinflusst. Einrichtungen, die über einen Campus oder ein Stadtgebiet hinweg verbunden sind, benötigen vorhersehbare Übertragung und geringe Latenzschwankungen. Kohärente Steckmodule und Rechenzentrum-Interconnect-Verbindungen erfüllen diese Anforderungen, wobei separate Einrichtungen als eine einzige Rechenumgebung betrieben werden. NTT-ME startete im Januar 2026 seinen Japan Premium Direct Connect All-Photonics Connect-Dienst und demonstrierte damit einen kommerziellen Weg für optische Verbindungen mit niedriger Latenz zwischen Tokioter Rechenzentren.[1] Der Dienst spiegelt einen breiteren Bedarf an Hochkapazitätsverbindungen wider, die Workloads unterstützen, die über ein einzelnes Gebäude hinaus verteilt sind. Der Markt für Optische Konnektivität in Rechenzentren kann davon profitieren, wenn mehr Betreiber KI-Kapazitäten standortübergreifend verbinden, anstatt jede Arbeitslast in einer einzigen Einrichtung zu konzentrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Optische Konnektivität | -2.7% | Global, am stärksten in aufstrebenden Märkten des asiatisch-pazifischen Raums und des Nahen Ostens | Kurzfristig (≤ 2 Jahre) |
| Lieferengpässe bei optischen Komponenten und Spezialglasfaser | -2.0% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei Energie, Wärme und Signalintegrität | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität der Aufrüstung bestehender Rechenzentrumsnetzwerke | -1.1% | Nordamerika und Europa, mit einer großen installierten Altbasis | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Optische Konnektivität
Hochgeschwindigkeits-Optische Verbindungen sind mit höheren Komponenten- und Qualifizierungskosten verbunden als frühere Generationen. Indiumphosphid-EML-Laser erfordern spezialisierte Fertigung, optische Ausrichtung und fortschrittliche Verpackung. Eine begrenzte Basis fähiger vorgelagerter Lieferanten kann den Preisdruck aufrechterhalten, wenn die Nachfrage schnell steigt. Dies stellt eine größere Herausforderung für Unternehmens- und Colocation-Betreiber dar, die keine mehrjährigen Volumenverträge haben. Kostendruck kann Upgrades auf 800G-Plattformen außerhalb der größten Cloud-Betreiber verzögern. Der Markt für Optische Konnektivität in Rechenzentren könnte daher eine ungleichmäßige Einführung über Hyperscale-, Colocation-, Unternehmens- und Edge-Bereitstellungen hinweg erleben.
Lieferengpässe bei optischen Komponenten und Spezialglasfaser
Lieferengpässe erstrecken sich über Module hinaus auf Spezialglasfaser, Lasersubstrate und hochdichte Kabelkonfektionen. KI-Einrichtungen benötigen deutlich mehr Glasfaser als herkömmliche Rechenzentren, da ihre Architektur mehr Hochgeschwindigkeitsverbindungen über Racks, Reihen und Switching-Schichten hinweg aufweist. Materialverfügbarkeit und Fertigungskapazität können die Lieferung verzögern, selbst wenn ein Betreiber über Mittel und Baukapazität verfügt. Exportbeschränkungen für kritische Materialien fügen eine weitere Unsicherheitsquelle für Indiumphosphid-Lieferketten hinzu. Langfristige Glasfaserverträge können das Zuteilungsrisiko senken, während Betreiber ohne solche Verträge Verzögerungen bei der Inbetriebnahme neuer Kapazitäten erleben können. Diese Bedingungen verstärken den Vorteil von Lieferanten, die Fertigungskapazitäten gesichert und vielfältige Beschaffungsvereinbarungen getroffen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Optische Transceiver verankern die Nachfrage, während Schaltkreise beschleunigenOptische Transceiver erfassten im Jahr 2026 68,32 % des Marktanteils für Optische Konnektivität in Rechenzentren, was ihre zentrale Rolle in etablierten Rechenzentrums-Verbindungsdesigns widerspiegelt. Ihr Plug-and-Play-Formfaktor unterstützt Austausch, Reparatur und Upgrades, ohne die gesamte Switching-Plattform neu zu gestalten – ein Vorteil, der den Markt für Optische Konnektivität in Rechenzentren unterstützt, wenn die Betriebsflotten wachsen. Diese Wartungsfreundlichkeit bleibt wichtig für Betreiber, die große Flotten über mehrere Einrichtungen hinweg betreiben, wo Wartungsteams die Netzwerkkapazität wiederherstellen müssen, ohne den breiteren Clusterbetrieb zu unterbrechen. Aktive optische Kabel und Glasfaserkabelkonfektionen bedienen auch Hochfaser-Trunk-Routen innerhalb von GPU-Clustern. Diese Konfektionen unterstützen dichte Spine-Verbindungen und reduzieren die Komplexität, wo viele Verbindungen in begrenztem Rack-Raum installiert werden müssen, einschließlich der strukturierten Routen, die wiederholte GPU- und Switch-Konfigurationen verbinden.
Optische Schaltkreise werden voraussichtlich bis 2032 mit einer CAGR von 33,60 % wachsen und sind damit die am schnellsten wachsende Produktkategorie in der Branche für Optische Konnektivität in Rechenzentren. Ihre Attraktivität ergibt sich aus der Fähigkeit, optische Pfade für sich ändernde Trainings-Workloads neu zu konfigurieren, was Kommunikationsanforderungen zwischen Gruppen von Beschleunigern verschieben kann, wenn sich die Modelltrainingsphasen ändern. Das Open Compute Project berichtete, dass ein optischer Schaltkreis-Switching-Ansatz in Googles Jupiter Fabric die Netzwerkleistung um 41 % reduzierte, die Investitionsausgaben um 30 % senkte und den Durchsatz im Vergleich zu elektrischen Alternativen um das 5-fache verbesserte.[2] MEMS-basierte Angebote von Lumentum, Molex und Telescent erweitern die verfügbaren kommerziellen Optionen. Optische Steckverbinder und Interconnect-Konfektionen werden weiterhin notwendig sein, da dichtere KI-Cluster zuverlässige Verkabelung zwischen Racks, Pods und Datenhallen benötigen.

Nach Konnektivitätsarchitektur:
Steckbare Optiken führen, während Co-Packaged Optics an Boden gewinnenKonventionelle steckbare Optiken hielten im Jahr 2026 86,71 % des Konnektivitätsarchitektur-Segments, unterstützt durch eine ausgereifte Lieferkette und eine umfangreiche installierte Basis. Betreiber schätzen ihre Wartungsfreundlichkeit im Feld, da Module ausgetauscht werden können, ohne die Switch-Plattform zu ändern – ein betrieblicher Vorteil für Einrichtungen, die Tausende einzelner optischer Ports verwalten. Lineare steckbare Optiken und lineare Empfangsoptiken bieten einen Zwischenansatz, der den Energieverbrauch reduziert und gleichzeitig ein vertrautes Wartungsmodell im Markt für Optische Konnektivität in Rechenzentren beibehält. Near-Packaged Optics adressieren kurze GPU-zu-GPU-Pfade, bei denen die elektrische Reichweite begrenzt und die Bandbreitendichte kritisch ist. Acclinks 6,4T-Near-Packaged-Optics-Lösung veranschaulicht das frühe kommerzielle Interesse an diesen stärker integrierten Designs.
Co-Packaged Optics werden voraussichtlich bis 2032 mit einer CAGR von 37,40 % wachsen, da Betreiber von der technischen Validierung zu Volumenbereitstellungen übergehen. Die Architektur platziert Optiken näher am Switching-Silizium, was elektrische Verluste reduzieren und die Energieeffizienz bei hohen Port-Geschwindigkeiten verbessern kann, insbesondere dort, wo herkömmliche elektrische Leiterbahnen schwieriger zu handhaben werden. Schnittstellenstandards des Optical Internetworking Forum können Lock-in-Bedenken für Käufer reduzieren, die diese eng integrierten Systeme evaluieren. Broadcoms Tomahawk 6 Davisson und NVIDIAs Spectrum-X Photonics wurden 2026 als kommerziell ausgelieferte Co-Packaged-Optics-integrierte Switch-Plattformen identifiziert. Der Markt für Optische Konnektivität in Rechenzentren wird kurzfristig weiterhin auf steckbare Module angewiesen sein, da Betreiber eine Mischung aus Wartungsfreundlichkeit, Interoperabilität und Hochdichte-Leistung benötigen.
Nach Datenrate:
400 Gbps im Übergang, während 1,6T in die Volumenbereitstellung eintrittDie Kategorie bis zu 400 Gbps hielt im Jahr 2026 51,82 % des Datenraten-Segments aufgrund ihrer großen installierten Basis in Rechenzentrumsnetzwerken. Ein Großteil dieser Ausrüstung wurde ab 2022 eingesetzt und bleibt für viele Cloud- und Unternehmens-Workloads nützlich, auch wenn neu konzipierte KI-Cluster ein anspruchsvolleres Bandbreitenprofil erfordern. Neue KI-Cluster-Projekte werden zunehmend um 800G als praktischen Ausgangspunkt für Hochbandbreiten-Leaf- und Spine-Konnektivität herum aufgebaut. Die Stufe über 1,6 Tbps befindet sich noch in einem frühen Stadium und umfasst Plattformen, die auf 3,2T und höhere Raten abzielen. Ihre Entwicklung ist an Fortschritte bei 200G-pro-Lane-Silizium und optischer Verpackung gebunden, die für den Markt für Optische Konnektivität in Rechenzentren zentral bleiben.
Das 1,6-Tbps-Segment wird voraussichtlich bis 2032 mit einer CAGR von 40,30 % wachsen. Es ist eng mit GPU-Systemen der nächsten Generation und dem Bedarf an höherer Spine-Schicht-Kapazität verbunden. Höhere Datenraten machen Wärmemanagement, Signalintegrität und optische Qualifizierung anspruchsvoller, sodass die Produktauswahl zunehmend davon abhängt, wie Module, Switches, Kabel und Kühlsysteme zusammenarbeiten. Betreiber müssen häufig 800G und 1,6T parallel betreiben, während ihre Einrichtungen auf neuere Switch- und Modulplattformen umsteigen. Die Branche für Optische Konnektivität in Rechenzentren wird Kompatibilitätsansätze benötigen, die Breakout-Konfigurationen und schrittweise Migration ermöglichen, anstatt eines einzelnen Austauschereignisses.
Nach Reichweite:
Kurzstreckenverbindungen unterstützen die GPU-Cluster-DichteDer Bereich 7–100 Meter hielt im Jahr 2026 32,10 % des Reichweiten-Segments und deckt viele Spine-Leaf-Verbindungen innerhalb eines Campus ab. Er wird durch die installierte Basis von Multimode-Glasfaser und VCSEL-basierten Transceivern unterstützt, die für gängige Intra-Einrichtungs-Verbindungen verwendet werden und weiterhin Geräte über Reihen und Hallen innerhalb großer Campus verbinden. Der Bereich 100–500 Meter bedient Verbindungen über Gebäude und Datenhallen-Cluster hinweg. Verbindungen über 500 Meter unterstützen Campus-weite Rechenzentrum-Interconnect-Anforderungen. Die kürzesten Kategorien sind heute kleiner, aber ihre Relevanz steigt, wenn Optiken näher an Rechen- und Switch-Silizium rücken.
Das Segment 3–5 Meter wird voraussichtlich bis 2032 mit einer CAGR von 18,10 % wachsen. Dichte GPU-Racks erzeugen mehr kurze optische Pfade innerhalb von co-lokierten Server- und Switching-Geräten, da Designer daran arbeiten, Bandbreite beizubehalten und gleichzeitig mehr Rechen- und Netzwerkressourcen in begrenzte physische Fußabdrücke zu integrieren. Co-Packaged- und Near-Packaged-Architekturen können Verbindungsanforderungen von Patch-Panel-Distanzen auf spezialisierte Sub-5-Meter-Routen verlagern. Diese Routen erfordern verlustarme Glasfaserkonfektionen und Steckverbinder-Schnittstellen, die für beengte Räume ausgelegt sind. Der Markt für Optische Konnektivität in Rechenzentren wird weiterhin 7–100-Meter-Verbindungen in großen Mengen benötigen, da die Cluster-Expansion über Racks und Datenhallen hinweg fortgesetzt wird.
Nach Anwendung:
GPU-zu-Switch führt, während GPU-zu-GPU beschleunigtGPU-zu-Switch machte im Jahr 2026 29,71 % des Anwendungssegments aus und ist damit die größte Anwendung für Optische Konnektivität. Scale-Out-KI-Netzwerke sind auf diesen Pfad angewiesen, da GPUs mit Top-of-Rack- und übergeordneten Switches verbunden werden und viele wiederholte Verbindungen entstehen, die zusammen das Netzwerk-Fabric für große Trainingssysteme bilden. Server-zu-Switch- und Switch-zu-Switch-Verbindungen bleiben ebenfalls in KI- und herkömmlichen Cloud-Einrichtungen unverzichtbar. Rechenzentrum-Interconnect verbindet separate Standorte innerhalb eines Campus oder Stadtgebiets für verteiltes Training. Kohärente 800ZR- und 800ZR+-Steckmodule sind für diese Anforderungen über längere Distanzen im Markt für Optische Konnektivität in Rechenzentren relevant.
Direkte GPU-zu-GPU-Verbindungen werden voraussichtlich bis 2032 mit einer CAGR von 30,15 % wachsen. Ihr Fortschritt ist an Scale-Up-Netzwerke gebunden, die optische Pfade benötigen, wenn die Cluster-Größe die praktische Reichweite von Kupfer überschreitet, insbesondere wenn Beschleunigersysteme Informationen bei deutlich höheren Lane-Raten austauschen müssen. NVLink und aufkommende UALink-Fabrics erhöhen die Bedeutung von Hochbandbreiten-Beschleunigerverbindungen. Speicherkonnektivität benötigt ebenfalls schnelle optische Pfade, da Inferenzdienste große Modell-Checkpoints abrufen. Die Marktgröße für Optische Konnektivität in Rechenzentren für GPU-zu-GPU-Anwendungen wird durch das Tempo beeinflusst, mit dem Co-Packaged-Plattformen von Entwicklungssystemen in bereitgestellte Racks übergehen.
Nach Netzwerkarchitektur:
Scale-Out führt, während Scale-Up strategisch wirdScale-Out hielt im Jahr 2026 66,40 % des Netzwerkarchitektur-Segments, was die große installierte Basis von Front-End-Leaf-Spine-Netzwerken widerspiegelt. Diese Netzwerke verbinden Server, GPUs, Speicher und Switches im gesamten Rechenzentrum, und ihre vertraute Leaf-Spine-Struktur bietet Betreibern einen handhabbaren Weg zur Einführung neuer optischer Technologien. Sie sind auch ein erster Bereitstellungspunkt für Co-Packaged Optics auf Switch-Ebene. Broadcoms Tomahawk 6 Davisson und NVIDIAs Spectrum-X Photonics brachten Co-Packaged Optics im Jahr 2026 in produktionsorientierte Scale-Out-Plattformen. Kaufentscheidungen in diesem Bereich bleiben eng mit den Entscheidungen von Rechenzentrumsbetreibern und Switch-Anbietern verbunden.
Scale-Up wird voraussichtlich bis 2032 mit einer CAGR von 32,23 % wachsen, unterstützt durch den langfristigen Übergang von Kupfer zu optischen Verbindungen innerhalb von GPU-Pods. Scale-Up-Anforderungen werden zunehmend von GPU-Plattformanbietern geprägt, da diese Anbieter das Back-End-Fabric, die Beschleuniger-Schnittstellen und die Bedingungen für die Qualifizierung optischer Verbindungen innerhalb eng integrierter Systeme definieren. Optisches Schaltkreis-Switching kann diese Architektur unterstützen, indem Pfade zwischen Trainingsphasen geändert werden. Ciscos OPUS-Photonik-Fabric-Arbeit demonstrierte einen optischen Schaltkreis-Switching-Ansatz auf Testbeds mit bis zu 2.048 GPUs. Der Markt für Optische Konnektivität in Rechenzentren wird davon beeinflusst werden, ob diese technische Validierung in eine breite kommerzielle Qualifizierung für Produktions-GPU-Systeme umgewandelt wird.
Nach Rechenzentrumstyp:
Hyperscale verankert die Nachfrage, während Edge-Kapazität skaliertHyperscale-Rechenzentren hielten im Jahr 2026 65,71 % des Rechenzentrumstyp-Segments. Diese führende Position spiegelt die Konzentration von KI-Kapazitäten bei den größten US-amerikanischen und chinesischen Betreibern im Markt für Optische Konnektivität in Rechenzentren wider. KI-Trainingseinrichtungen benötigen auch mehr optische Ports pro Rack als herkömmliche Cloud-Rechenzentren, was die Bedeutung von Lieferanten erhöht, die Hochdichte-Verkabelung und zuverlässige Komponentenlieferung unterstützen können. Colocation-Anbieter bedienen Mieter mit unterschiedlichen Reichweiten- und Geschwindigkeitsanforderungen, was ihre Präferenz für standardbasierte steckbare Module aufrechterhält. Unternehmenseinrichtungen verlagern sich auf hybride Arrangements und reduzieren einige direkte Ausgaben, wenn Workloads in öffentliche Clouds verlagert werden.
Edge- und Mikro-Rechenzentren werden voraussichtlich bis 2032 mit einer CAGR von 25,89 % wachsen. Sie unterstützen KI-Inferenz, 5G-Edge-Computing und latenzempfindliche Internet-der-Dinge-Anwendungen, die Rechenleistung näher an den Nutzern benötigen, anstatt sich nur auf die Langstreckenpfade zu verlassen, die zentralisierte Cloud-Campus verbinden. Diese Einrichtungen bevorzugen kompakte Produkte mit kontrolliertem Energieverbrauch und Wärmeleistung. Aktive optische Kabel und Kurzstrecken-Transceiver-Konfektionen sind gut für kleinere Einrichtungen geeignet, die keine Hyperscale-Chassis-Designs verwenden. Dieser Teil der Branche für Optische Konnektivität in Rechenzentren erweitert die Nachfrage über die größten zentralisierten Cloud-Campus hinaus.
Geografische Analyse
Markt für optische Konnektivität in Rechenzentren in Amerika
Nordamerika hielt im Jahr 2026 einen Anteil von 36,12 % am regionalen Gesamtmarkt. Die Region wird durch KI-Infrastrukturinvestitionen von Amazon, Alphabet, Meta, Microsoft und Oracle gestützt. Die hohe Nachfrage nach 800G-Verbindungen und kohärenten Steckmodulen hat die Bedeutung inländischer Komponentenkapazitäten erhöht. Coherent erhielt eine Absichtserklärung über bis zu 50 Millionen USD im Rahmen des CHIPS Act, um seinen Standort in Sherman, Texas, auszubauen.[3] Corning erhöht die US-amerikanische Kapazität für optische Konnektivität und Faserproduktion durch geplante Anlagen in North Carolina und Texas, während Südamerika sich noch in einem früheren Stadium seines Ausbauzyklusses befindet und Brasilien durch Hyperscaler-Bauprojekte sowie die Nachfrage aus dem Finanzsektor gestützt wird.
EMEA-Markt für optische Konnektivität in Rechenzentren
Europa wird durch bedeutende Hyperscale- und Colocation-Standorte in Deutschland, dem Vereinigten Königreich und Frankreich gestützt. Das europäische KI-Gesetz beeinflusst Infrastrukturentscheidungen durch Anforderungen in Bezug auf Standards und rechenschaftspflichtige Systeme. Diese Bedingungen können auditierbare und standardbasierte optische Netzwerke gegenüber proprietären Ansätzen begünstigen. Im Nahen Osten werden die Entwicklungen von den Vereinigten Arabischen Emiraten und Saudi-Arabien angeführt, wo nationale KI-Programme und Hyperscaler-Investitionen die digitale Infrastruktur ausbauen. Afrika befindet sich noch in einem früheren Stadium, wobei Südafrika, Ägypten und Nigeria an Kabellandestationen und regionale Cloud-Campusse angebunden sind, sodass sich die Lieferantenmöglichkeiten innerhalb der Region erheblich unterscheiden.
APAC-Markt für optische Konnektivität in Rechenzentren
Für den asiatisch-pazifischen Raum wird bis 2032 eine Expansion mit einer CAGR von 18,58 % prognostiziert – die schnellste regionale Wachstumsrate im Markt für optische Konnektivität in Rechenzentren. China verfügt über eine umfangreiche inländische Basis an optischen Komponenten, zu der InnoLight, Eoptolink, Hisense Broadband und Accelink gehören, während Indien durch den Glasfaserausbau, Investitionen in den 5G-Transport und öffentliche Programme für digitale Infrastruktur gestützt wird. Japan hat sich durch den kommerziellen Servicestart von NTT-ME im Januar 2026 zu einem wichtigen Testumfeld für All-Photonik-Netzwerke entwickelt.[4] Taiwan und Südkorea spielen eine grundlegende Rolle auf der Angebotsseite, da fortschrittliche Packaging-Prozesse die in Co-Packaged Optics eingesetzte Siliziumphotonik unterstützen und damit die Fertigungsbasis der Region eng mit dem globalen Infrastrukturausbau verknüpfen.
Wettbewerbslandschaft
Der Markt für Optische Konnektivität in Rechenzentren ist bei Transceivern und Laserkomponenten mäßig fragmentiert, während Kabel-, Steckverbinder- und Glasfaserkonfektionsaktivitäten eine breitere Lieferantenbasis aufweisen. Coherent, Lumentum, InnoLight und Eoptolink haben starke Positionen bei der Versorgung mit Hochgeschwindigkeitsmodulen und Laserkomponenten. Corning, Amphenol, Molex, Sumitomo Electric und Fujikura spielen wichtige Rollen bei Kabel-, Steckverbinder- und Glasfaserkonfektionsprodukten. Der Wettbewerb wird zunehmend durch die Fähigkeit geprägt, qualifizierte Kapazitäten für KI-fokussierte Plattformen zu sichern. NVIDIAs Investitionen und Liefervereinbarungen mit optischen Komponentenanbietern zeigen, wie Plattformanbieter direkten Zugang zu vorgelagerten Kapazitäten anstreben.
Molex kündigte im April 2026 eine Vereinbarung zur Übernahme von Teramount an und fügte damit lösbare Glasfaser-zu-Chip-Konnektivität zu seinem optischen Interconnect-Portfolio hinzu. Der Schritt adressiert den wachsenden Bedarf, optische Systeme direkt mit Hochleistungschips zu verbinden und gleichzeitig ein stärker integriertes Lieferantenangebot zu ermöglichen. Im März 2026 kündigten US Conec, Corning, Fujikura und Sumitomo Electric Lightwave einen Multi-Source-Rahmen für Expanded-Beam-Ferrules und MMC-Steckverbinder an. Dieser Ansatz kann die qualifizierte Lieferantenbasis für Hochdichte-KI-Verbindungen erweitern und die Abhängigkeit von einer einzigen Steckverbinderquelle begrenzen. Molex stellte auch seine High-Radix-Optische-Schaltkreis-Switch-Plattform für den Einsatz in KI-Clustern vor und unterstrich damit das Interesse an Neukonfiguration auf Glasfaserebene.
Weißer Raum verbleibt beim optischen Schaltkreis-Switching für Betreiber unterhalb der größten Hyperscale-Stufe, bei der Standardisierung von Mehrkernglasfaser und bei Co-Packaged Optics für GPU-Scale-Up-Verbindungen. Sumitomo Electric und Branchenpartner initiierten im Februar 2026 einen Multi-Source-Aufwand für eine KI-Rechenzentrum-Mehrkernglasfaser-Spezifikation. IEEE-Ethernet-Anforderungen und Implementierungsvereinbarungen des Optical Internetworking Forum werden für die Lieferantenqualifizierung immer wichtiger, was etablierten Anbietern zugute kommt, die gleichzeitig Standardisierungsarbeit, Qualifizierungszyklen und Produktionsmaßstab unterstützen können. Kleinere Unternehmen können weiterhin dort konkurrieren, wo sie spezialisierte Expanded-Beam-Steckverbinder, Mehrkernglasfaserkonfektionen oder MEMS-Optische-Schaltkreis-Switches anbieten, die eine klare Integrations- oder Kapazitätsanforderung für Betreiber lösen.
Marktführer in der Branche für Optische Konnektivität in Rechenzentren
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Accelink Technologies Co., Ltd.
-
Eoptolink Technology
-
Applied Optoelectronics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Konnektivität in Rechenzentren Unternehmen in diesem Bericht
- Coherent Corp.
- Lumentum Holdings Inc.
- InnoLight Technology
- Eoptolink Technology
- Applied Optoelectronics, Inc.
- Accelink Technologies Co., Ltd.
- Source Photonics, Inc.
- HG Genuine
- Hisense Broadband Multimedia Technology Co., Ltd
- Corning Incorporated
- Amphenol Corporation
- Molex, LLC
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- US Conec Ltd.
- Senko Advanced Components, Inc.
- Sterlite Technologies (STL) Limited
- Ayar Labs, Inc.
- Lightmatter, Inc.
Neueste Industrielle Entwicklungen in Markt für optische Konnektivität in Rechenzentren
- September 2026: Ayar Labs sicherte sich zusätzliche 150 Millionen USD und erhöhte damit die gesamte primäre Kapitalaufnahme für 2026 auf 650 Millionen USD, womit die kumulierte Finanzierung auf über 870 Millionen USD stieg. Wiwynn trat als strategischer Investor neben Nvidia, AMD und MediaTek bei, wobei die Erlöse auf die Beschleunigung der Serienproduktion von TeraPHY Co-Packaged Optics und ein neues Chip-Designzentrum in Bengaluru, Indien, ausgerichtet sind, mit dem Ziel der Produktbereitschaft bis Ende 2027.
- Mai 2026: NVIDIA und Corning kündigten eine mehrjährige strategische Partnerschaft einschließlich eines Warrant-Deals über 500 Millionen USD an. Corning verpflichtete sich, die US-amerikanische Fertigungskapazität für Optische Konnektivität um das Zehnfache und die Glasfaserproduktion um mehr als 50 % zu steigern, mit 3 neuen fortschrittlichen Fertigungsanlagen in North Carolina und Texas zur Sicherung der Versorgung für KI-Rechenzentrumsnetzwerke der nächsten Generation.
- April 2026: Molex kündigte eine Vereinbarung zur Übernahme von Teramount Ltd. an, einem in Israel ansässigen Entwickler der lösbaren TeraVERSE-Glasfaser-zu-Chip-Co-Packaged-Optics-Konnektivitätsplattform. Der Deal, der voraussichtlich in der zweiten Hälfte des Jahres 2026 abgeschlossen wird, ermöglicht es Molex, einen End-to-End-Optischen-Interconnect-Stack für Hyperscale-KI-Cluster-Bereitstellungen anzubieten.
- März 2026: US Conec, Corning, Fujikura und Sumitomo Electric Lightwave kündigten Multi-Source-Lizenzvereinbarungen für die PRIZM TMT Expanded-Beam-Ferrule und die zugehörige MMC-VSFF-Steckverbinderplattform an, wodurch die Hochdichte-Optische-Konnektivitäts-Lieferkette für KI-Fabrik-Verbindungsarchitekturen erweitert und die Abhängigkeit von einem einzigen Anbieter reduziert wird.
Globaler Berichtsumfang für den Markt für Optische Konnektivität in Rechenzentren
Optische Konnektivität in Rechenzentren bezieht sich auf Hochgeschwindigkeits-Glasfaserkomponenten, Kabel und Transceiver, die entwickelt wurden, um eine Hochbandbreiten-, Niedriglatenz-Datenübertragung innerhalb von und zwischen Rechenzentren weltweit zu ermöglichen.
Der Marktbericht für Optische Konnektivität in Rechenzentren ist segmentiert nach Produkttyp (Optische Transceiver, Aktive Optische Kabel, Glasfaserkabelkonfektionen, Optische Steckverbinder, Optische Interconnect-Konfektionen und Optische Schaltkreise), Konnektivitätsarchitektur (Konventionelle Steckbare Optiken, Lineare Steckbare Optiken (LPO/LRO), Near-Packaged Optics (NPO) und Co-Packaged Optics (CPO)), Datenrate (Bis zu 400 Gbps, 800 Gbps, 1,6 Tbps und Über 1,6 Tbps), Reichweite (Bis zu 3 Meter, 3–5 Meter, 5–7 Meter, 7–100 Meter, 100–500 Meter und Über 500 Meter), Anwendung (GPU-zu-Switch, GPU-zu-GPU, Switch-zu-Switch, Server-zu-Switch, Speicherkonnektivität und Rechenzentrum-Interconnect), Netzwerkarchitektur (Scale-Up und Scale-Out), Rechenzentrumstyp (Hyperscale, Colocation, Unternehmen und Edge- und Mikro-Rechenzentren) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Transceiver |
| Aktive Optische Kabel |
| Glasfaserkabelkonfektionen |
| Optische Steckverbinder |
| Optische Interconnect-Konfektionen |
| Optische Schaltkreise |
| Konventionelle Steckbare Optiken |
| Lineare Steckbare Optiken (LPO/LRO) |
| Near-Packaged Optics (NPO) |
| Co-Packaged Optics (CPO) |
| Bis zu 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Über 1,6 Tbps |
| Bis zu 3 Meter |
| 3–5 Meter |
| 5–7 Meter |
| 7–100 Meter |
| 100–500 Meter |
| Über 500 Meter |
| GPU-zu-Switch |
| GPU-zu-GPU |
| Switch-zu-Switch |
| Server-zu-Switch |
| Speicherkonnektivität |
| Rechenzentrum-Interconnect |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Unternehmen |
| Edge- und Mikro-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Niederlande | |
| Vereinigtes Königreich | |
| Irland | |
| Spanien | |
| Italien | |
| Schweden | |
| Norwegen | |
| Finnland | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Indonesien | |
| Australien | |
| Singapur | |
| Malaysia | |
| Vietnam | |
| Thailand | |
| Taiwan | |
| Philippinen | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Optische Transceiver | |
| Aktive Optische Kabel | ||
| Glasfaserkabelkonfektionen | ||
| Optische Steckverbinder | ||
| Optische Interconnect-Konfektionen | ||
| Optische Schaltkreise | ||
| Nach Konnektivitätsarchitektur | Konventionelle Steckbare Optiken | |
| Lineare Steckbare Optiken (LPO/LRO) | ||
| Near-Packaged Optics (NPO) | ||
| Co-Packaged Optics (CPO) | ||
| Nach Datenrate | Bis zu 400 Gbps | |
| 800 Gbps | ||
| 1,6 Tbps | ||
| Über 1,6 Tbps | ||
| Nach Reichweite | Bis zu 3 Meter | |
| 3–5 Meter | ||
| 5–7 Meter | ||
| 7–100 Meter | ||
| 100–500 Meter | ||
| Über 500 Meter | ||
| Nach Anwendung | GPU-zu-Switch | |
| GPU-zu-GPU | ||
| Switch-zu-Switch | ||
| Server-zu-Switch | ||
| Speicherkonnektivität | ||
| Rechenzentrum-Interconnect | ||
| Nach Netzwerkarchitektur | Scale-Up | |
| Scale-Out | ||
| Nach Rechenzentrumstyp | Hyperscale | |
| Colocation | ||
| Unternehmen | ||
| Edge- und Mikro-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Niederlande | ||
| Vereinigtes Königreich | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Schweden | ||
| Norwegen | ||
| Finnland | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Indonesien | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Vietnam | ||
| Thailand | ||
| Taiwan | ||
| Philippinen | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Optische Konnektivität in Rechenzentren?
Die Marktgröße für Optische Konnektivität in Rechenzentren wird voraussichtlich von 38,50 Milliarden USD im Jahr 2026 auf 101,26 Milliarden USD bis 2032 steigen, bei einer CAGR von 17,55 % von 2027 bis 2032.
Was treibt die Nachfrage nach Optischer Konnektivität in Rechenzentren an?
KI-Training- und Inferenzsysteme benötigen mehr Bandbreite, Verbindungen mit niedriger Latenz und höhere optische Portdichte über GPUs, Switches, Speicher und Einrichtungen hinweg.
Welches Produktsegment führt die Nachfrage nach Optischer Konnektivität in Rechenzentren an?
Optische Transceiver führten das Produkttyp-Segment mit einem Anteil von 68,32 % im Jahr 2026 an, da sie etablierte, wartungsfreundliche Verbindungsarchitekturen unterstützen.
Welche Konnektivitätsarchitektur wächst am schnellsten?
Co-Packaged Optics werden voraussichtlich bis 2032 mit einer CAGR von 37,40 % wachsen, da Betreiber geringere elektrische Verluste und bessere Energieeffizienz bei hohen Geschwindigkeiten anstreben.
Welche Region wächst am schnellsten bei Optischer Konnektivität in Rechenzentren?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 18,58 % wachsen, unterstützt durch KI-Infrastrukturprogramme, 5G-Bereitstellung und Komponentenfertigung.
Welche Einschränkungen beeinflussen Bereitstellungen von Optischer Konnektivität?
Kosten für fortschrittliche Komponenten, Lieferengpässe bei Spezialglasfaser und Lasern, Wärmeanforderungen und Upgrades von Legacy-Netzwerken können die Einführung verlangsamen.