
データセンター光接続市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 45.12 十億米ドル |
| 市場規模 (2032) | 101.26 十億米ドル |
| 成長率 (2027 - 2032) | 17.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター光接続市場分析
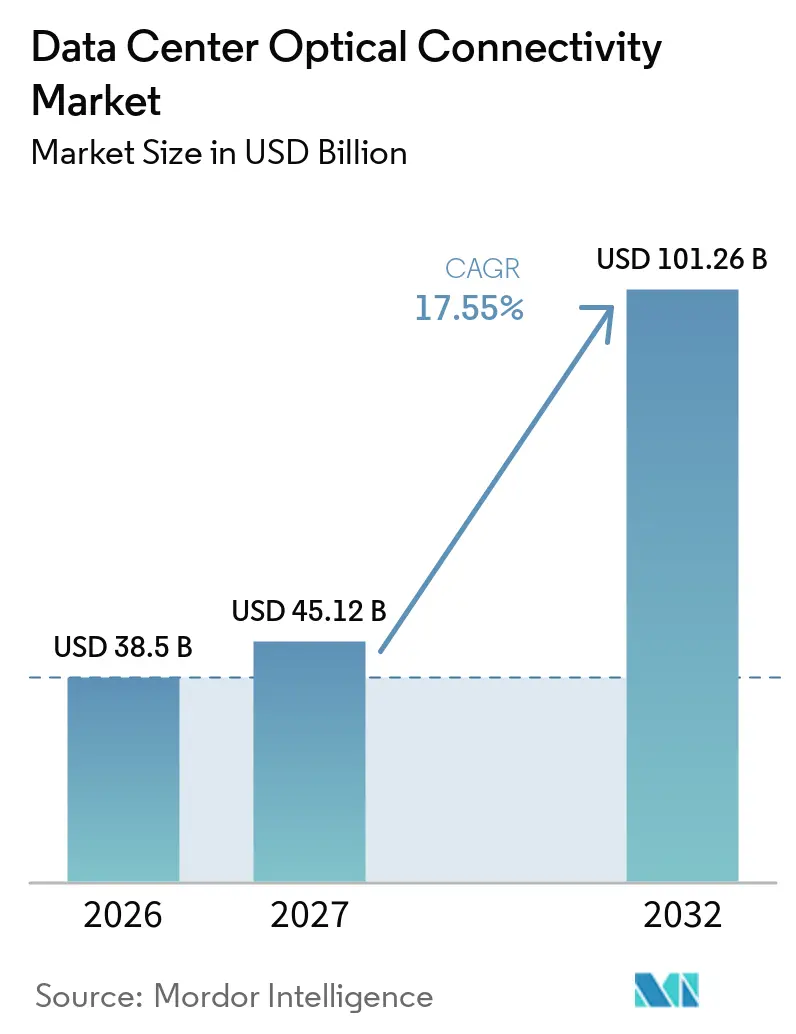
データセンター光接続市場規模は2026年に38.50 ビリオン 米ドルと評価されており、2027年の45.12 ビリオン 米ドルから2032年までに101.26 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは17.55%です。
データセンター光接続市場は、コンピューティング、スイッチング、ストレージリソース間でより高い帯域幅を必要とするAIトレーニングおよび推論システムによって再編されており、同一施設内で繰り返し移動する高密度なトラフィックフローを含んでいます。大規模なAIクラスターはまた、個々のラック、ポッド、データホール間でより多くの情報を同時に交換する必要があるため、各施設内に設置されるファイバー、コネクター、短距離リンクの量を増加させています。400Gから800Gおよび1.6Tプラットフォームへの移行は、新しいインフラプロジェクトにおける光コンテンツを増加させていま。オペレーターは特定のレーザーやモジュールへの信頼性の高いアクセスを必要とし、単一部品が入手不可能な場合に展開スケジュールが影響を受ける可能性があるため、供給コミットメントと製品認定の重要性が高まっています。そのため、データセンター光接続市場は、大量製造、電力効率、標準準拠、信頼性の高い納品、そして複雑な顧客展開全体にわたる厳密な製品認定を組み合わせることができるサプライヤーに機会を提供しています。
主要レポートのポイント
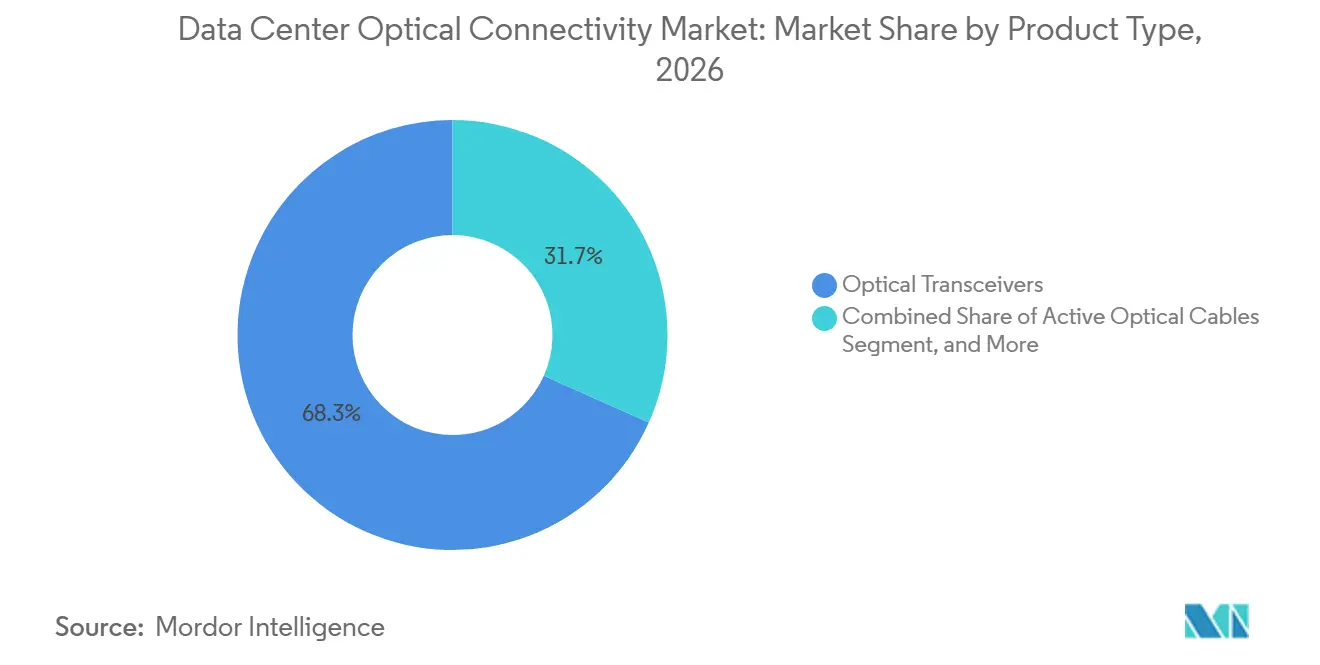
- 製品タイプ別では、光トランシーバーが2026年のデータセンター光接続市場シェアの68.32%をリードし、光回路スイッチは2032年にかけてCAGR 33.60%で拡大すると予測されています。
- 接続アーキテクチャ別では、従来型プラガブルオプティクスが2026年に86.71%のシェアを保有し、コパッケージドオプティクスは2032年にかけてCAGR 37.40%で拡大すると予測されています。
- データレート別では、400 Gbps以下のセグメントが2026年に51.82%のシェアを保有し、1.6 Tbpsセグメントは2032年にかけてCAGR 40.30%で拡大すると予測されています。
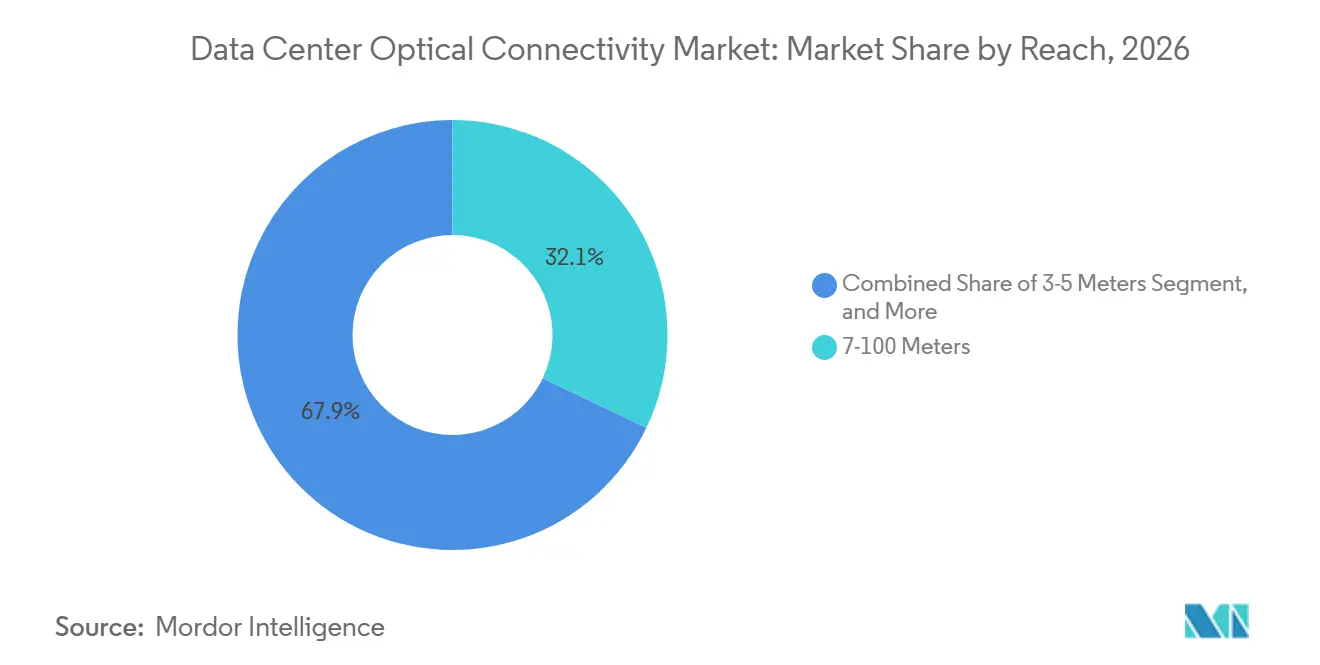
- 到達距離別では、7~100メートルセグメントが2026年に32.10%のシェアを保有し、3~5メートルセグメントは2032年にかけてCAGR 18.10%で拡大すると予測されています。
- アプリケーション別では、GPUからスイッチが2026年に29.71%のシェアを保有し、GPUからGPUの接続は2032年にかけてCAGR 30.15%で拡大すると予測されています。
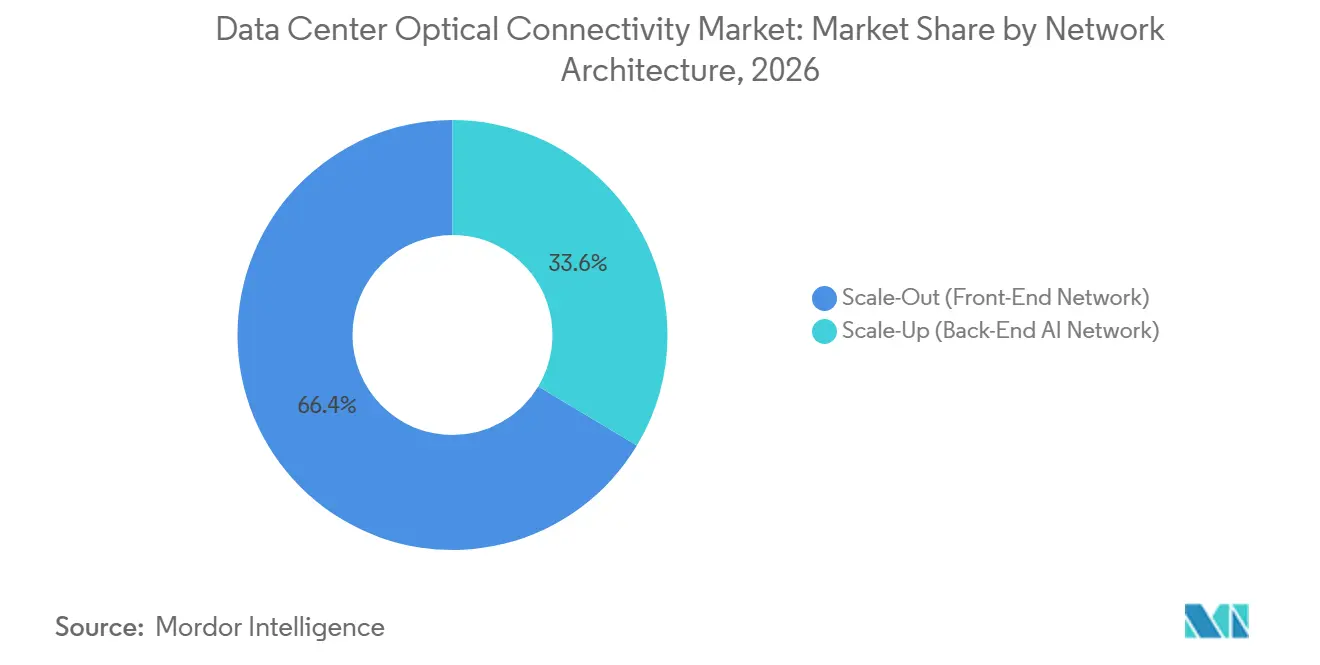
- ネットワークアーキテクチャ別では、スケールアウトが2026年に66.40%のシェアを保有し、スケールアップは2032年にかけてCAGR 32.23%で拡大すると予測されています。
- データセンタータイプ別では、ハイパースケールデータセンターが2026年に65.71%のシェアを保有し、エッジおよびマイクロデータセンターは2032年にかけてCAGR 25.89%で拡大すると予測されています。
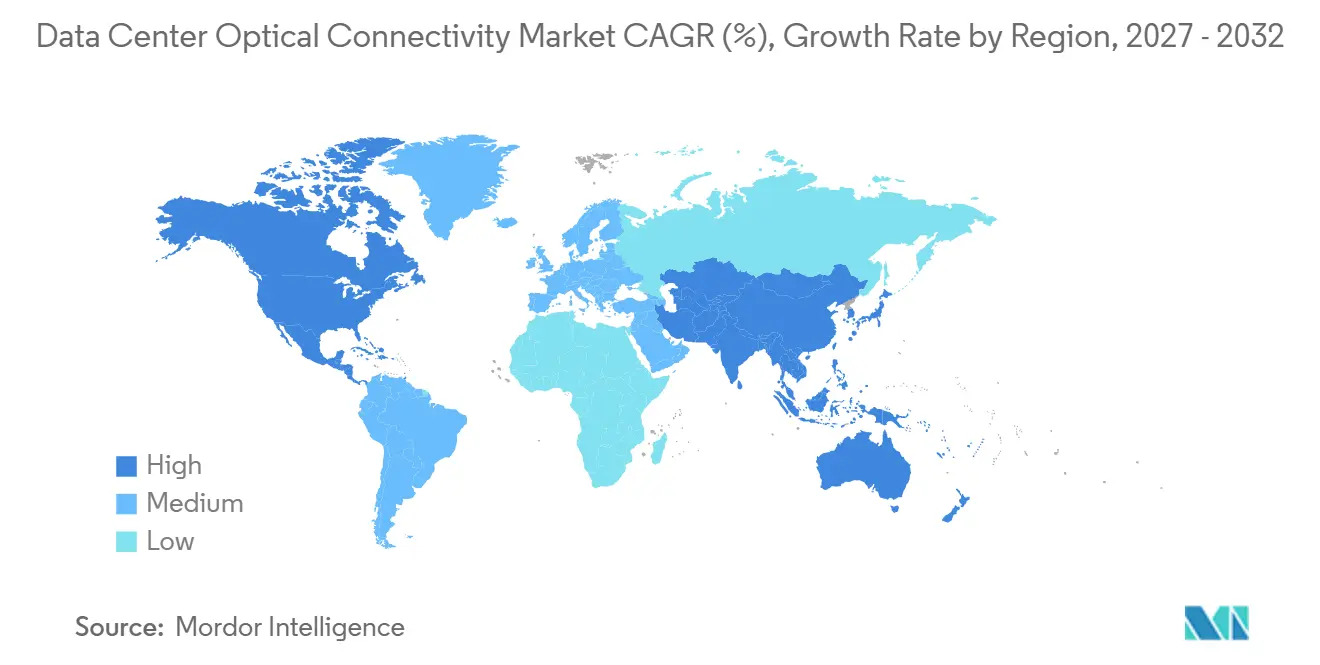
- 地域別では、北米が2026年に36.12%のシェアを保有し、アジア太平洋地域は2032年にかけてCAGR 18.58%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AIおよハイパースケールデータセンターの急速な拡大 | +5.1% | 北米およびアジア太平洋地域に集中したグローバル規模 | 短期(2年以内) |
| 800Gおよび1.6T光接続の採用拡大 | +4.0% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| GPU密度の上昇とイーストウエストデータトラフィックの増加 | +3.2% | 北米、中国、欧州 | 中期(2~4年) |
| 低遅延・高帯域幅接続に対する需要の拡大 | +2.7% | グローバル、アジア太平洋地域を中心に中東へ波及 | 中期(2~4年) |
| データセンターネットワーク速度および帯域幅要件の増大 | +2.3% | グローバル | 中期(2~4年) |
| データセンターにおけるファイバー密度およびポート密度の増加 | +1.8% | 北米および欧州、インドおよびアラブ首長国連邦での早期拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの急速な拡大
AIインフラプログラムは、ハイパースケール施設に必要な光リンクの数と規模を拡大しています。新しいGPUクラスターは、特にスイッチングレイヤー全体およびクラスターシステム間において、従来のクラウド展開よりも多くの高速接続を使用します。オペレーターはまた、重要な光コンポーネントの短期調達サイクルからマルチイヤーサプライアレンジメントへと移行しています。MetaはCorningと2030年まで延びるマルチイヤー契約を締結し、Amazonも別途長期供給取り決めを設けました。これらのコミットメントは、大手バイヤーが光容量を日常的なコンポーネント購入ではなく、運用上の要件と見なしていることを示しています。データセンター光接続市場は、こうした予約が新規建設を支援し、認定サプライヤーへの不確実性を軽減する場合に恩恵を受けます。
800Gおよび1.6T光接続の採用拡大
800Gおよび1.6Tリンクへの移行は、新しいAIクラスターの設計前提を変えています。高速モジュールにより、オペレーターは同じ速度でスイッチポート数を増やすことなく帯域幅を増加させることができます。この移行はまた、レーザー性能、信号品質、パッケージング精度、熱制御の重要性を高めています。NVIDIAのGB300プラットフォームは、クラスタースパインリンクにおけるより高い帯域幅要件と関連しており、1.6T接続への需要を支えています。光の検証は標準的なネットワク更新よりも長くかかる場合があるため、バイヤーは早期に新興プラットフォームを認定する必要があります。そのため、データセンター光接続市場は、複数の速度世代が同一キャンパス内で共存する移行期を経ています。
GPU密度の上昇とイーストウエストデータトラフィックの増加
より高密度なGPU構成は、アクセラレーター、スイッチ、ストレージリソース間に相当量のトラフィックを生み出します。混合エキスパートモデルは分散エキスパート間での頻繁なデータ交換を必要とし、イーストウエストネットワークパスに追加の負荷をかけます。このトラフィックパターンは、トレーニングステージ全体で柔軟性を維持しながら低遅延を提供できるファブリックを優遇します。光回路スイッチングは、ワークロード間の接続を再構成し、繰り返しの電気変換の必要性を軽減できます。コパッケージドオプティクスはまた、光機能をスイッチングシリコンに近づけることで、非常に高速なリンクに必要な電力を削減できます。GPU密度の増加はごとに信頼性の高い短距離光パスの価値を高めるため、デーセンター光接続市場はこの変化から恩恵を受けます。
低遅延・高帯域幅接続に対する需要の拡大
分散型AIトレーニングおよび推論は容量だけでなく、データ交換のタイミングもシステム性能に影響するため、より多くのものを必要とします。キャンパスまたは都市圏にまたがって接続された施設は、予測可能な伝送と遅延の低変動を必要とします。コヒーレントプラガブルおよびデータセンターインターコネクトリンクは、別々の施設が一つのコンピューティング環境として動作するこれらの要件に対応します。NTT-MEは2026年1月に日本プレミアムダイレクトコネクトオールフォトニクスコネクトサービスを開始し、東京のデータセンター間の低遅延光接続における商業的な道筋を示しました。[1] このサービスは、単一の建物にすべてのワークロードを集中させるのではなく、サイト間にAI容量を分散させるオペレーターが増えるにつれて、サイトをまたがって分散されたワークロードをサポートする大容量リンクに対するより広いニーズを反映しています。データセンター光接続市場は、より多くのオペレーターが一つの施設にすべてのワークロードを集中させるのではなく、サイト間でAI容量を接続するにつれて恩恵を受けることができます。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 先進光接続の高コスト | -2.7% | グローバル、新興アジア太平洋市場および中東市場で最も顕著 | 短期(2年以内) |
| 光コンポーネントおよび特殊ファイバーの供給制約 | -2.0% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| 電力、熱、信号完全性の課題 | -1.5% | グローバル | 中期(2~4年) |
| 既存データセンターネットワーク更新の複雑さ | -1.1% | 北米および欧州、大規模なレガシー設置ベース | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進光接続の高コスト
高速光リンクは、以前の世代よりも高いコンポーネントおよび認定ストを伴います。インジウムリン酸塩EMLレーザーは、特殊な製造、光アライメント、先進パッケージングを必要とします。能力のある上流サプライヤーの限られた基盤は、需要が急速に増加した場合に価格圧力を維持する可能性があります。これは、マルチイヤー数量契約を持たないエンタープライズおよびコロケーションオペレーターにとってより大きな課題を生み出します。コスト圧力は、最大のクラウドオペレーター以外での800Gプラットフォームへのアップグレードを遅延させる可能性があります。そのため、データセンター光接続市場はハイパースケール、コロケーション、エンタープライズ、エッジ展開全体で採用が不均等に進む可能性があります。
光コンポーネントおよび特殊ファイバーの供給制約
供給制約はモジュールを超えて特殊ファイバー、レーザー基板、高密度ケーブルアセンブリにまで及んでいます。AIファシリティは、ラック、列、スイッチングレイヤー全体にわたってより多くの高速リンクを持つアーキテクチャにより、従来のデータセンターよりもはるかに多くのファイーを必要とします。オペレーターが資金と建設能力を有していても、材料の入手可能性と製造能力が納品を遅らせる可能性があります。重要な材料への輸出規制は、インジウムリン酸塩サプライチェーンに別の不確実性の源を加えています。長期ファイバー契約は配分リスクを低減できる一方、それを持たないオペレーターは新しい能力の稼働に遅延が生じる可能性があります。これらの状況は、製造能力を確保し多様な調達アレンジメントを持つサプライヤーの優位性を強化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
光トランシーバーが需要を牽引し、回路スイッチが加速光トランシーバーは2026年のデータセンター光接続市場シェアの68.32%を占め、確立されたデータセンターリンク設計における中心的な役割を反映しています。そのプラグアンドプレイのフォームファクターは、完全なスイッチングプラットフォームを再設計することなく交換、修理、アップグレードをサポートし、運用フリートが拡大するにつれてデータセンター光接続市場を支えるという利点があります。このサービス性は、複数の施設にわたって大規模なフリートを運営するオペレーターにとって引き続き重要であり、保守チームがより広いクラスター運用を中断することなくネットワーク能力を回復する必要があります。アクティブ光ケーブルおよびファイバーオプティックケーブルアセンブリもGPUクラスター内の高ファイバー数トランクルートに使用されます。これらのアセンブリは高密度スパイン接続をサポートし、限られたラックスペースに多数のリンクを設置する必要がある場合に複雑さを軽減します。繰り返されるGPUおよびスイッチ構成を接続する構造化ルートも含みます。
光回路スイッチは2032年にかけてCAGR 33.60%で拡大すると予測されており、データセンター光接続産業において最も成長の速い製品カテゴリとなっています。その魅力は、変化するトレーニングワークロードのために光パスを再構成できる能力から来ており、モデルトレーニングフェーズの変化に応じてアクセラレーターのグループ間で通信要件を移動させることができます。オープンコンピュートプロジェクトは、GoogleのJupiter Fabricにおける光回スイッチングアプローチがネットワーク電力を41%削減し、設備投資を30%削減し、電気的代替手段と比較してスループットを5倍改善したと報告しています。[2] Lumentum、Molex、TelescountからのMEMSベースの製品が利用可能な商業オプションを拡大しています。光コネクターおよびインターコネクトアセンブリは、より高密度なAIクラスターがラック、ポッド、データホール間に信頼性の高いケーブリングを必要とするため、引き続き必要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
接続アーキテクチャ別:
プラガブルオプティクスがリードしコパッケージドオプティクスが台頭従来型プラガブルオプティクスは2026年の接続アーキテクチャセグメントの86.71%を保有し、成熟したサプライチェーンと広範な設置ベースに支えられています。オペレーターはそのフィールドサービス性を評価しており、スイッチプラットフォームを変更することなくモジュールを交換でき、数千の個別光ポートを管理する施設にとって運用上の利点があります。データセンター光接続市場において、リニアプラガブルオプティクスおよびリニアレシーブオプティクスは、慣れ親しんだ保守モデルを維持しながら電力使用量を削減する中間的なアプローチを提供します。ニアパッケージオプティクスは、電気的到達距離が限られ、帯域幅密度が重要なGPU間の短い経路に対応します。Accelinkの6.4Tニアパッケージドオプティクスソリューションは、これらのより統合された設計への初期の商業的関心を示しています。
コパッケージドオプティクスは2032年にかけてCAGR 37.40%で拡大すると予測されており、オペレーターが技術検証から量産展開へと移行するにつれて増加しています。このアーキテクチャは光学をスイッチングシリコンに近づけることで、特に従来の電気トレースの管理が困難になる高ポート速度において電気損失を削減し電力効率を改善できます。光インターネットワーキングフォーラムからのインターフェース標準は、これらの密接に統合されたシステムを評価するバイヤーのロックイン懸念を軽減できます。BroadcomのTomahawk 6 DavissonとNVIDIAのSpectrum-X Photonicsは、2026年にコパッケージドオプティクス統合スイッチプラットフォームとして商業出荷されていることが確認されました。データセンター光接続市場は、オペレーターがサービス性、相互運用性、高密度性能のバランスを必とするため、近い将来はプラガブルオプティクスに引き続き依存します。
データレート別:
400 Gbpsが移行し1.6Tが量産展開に入る400 Gbps以下のカテゴリは2026年のデータレートセグメントの51.82%を占め、データセンターネットワーク全体にわたる大規模な設置ベースによるものです。この機器の多くは2022年以降に展開されており、新しく設計されたAIクラスターがより要求度の高い帯域幅プロファイルを必要とする場合でも、多くのクラウドおよびエンタープライズワークロードに引き続き有用です。新しいAIクラスタープロジェクトは、高帯域幅リーフおよびスパイン接続の実用的な出発点として800Gを中心に構築されています。1.6 Tbps超の層は初期段階にあり、3.2Tおよびそれ以上のレートを対象とするプラットフォームを含んでいます。その開発は、データセンター光接続市場の中心であり続ける200Gパーレーンシリコンと光パッケージングの進歩に依存しています。
1.6 Tbpsセグメントは2032年にかけてCAGR 40.30%で拡大すると予測されています。これは次世代GPUシステムおよびより高いスパインレイヤー容量の必要性と密接に関連しています。より高いデータレートは熱管理、信号完全性、光認定をより要求するものにするため、製品選択はモジュール、スイッチ、ケーブル、冷却システムがどのように連携するかにますます依存するようになります。オペレーターは、施設がより新しいスイッチおよびモジュールプラットフォームに移行する間、800Gと1.6Tを並行して実行しなければならないことが多いです。データセンター光接続産業は、単一の交換イベントではなくブレークアウト構成と段階的な移行を可能にする互換性アプローチを必要とするでしょう。
到達距離別:
短距離リンクがGPUクラスター密度をサポート7~100メートルの範囲は2026年の到達距離セグメントの32.10%を占め、キャンパス内の多くのスパインリーフ接続をカバーしています。これは、大型キャンパス内の行およびホール全体にわたって機器を接続し続ける、一般的な施設内リンクに使用されるマルチモードファイバーとVCSELベースのトランシーバーの設置ベースによって支えられています。100~500メートルの範囲は、建物間およデータホールクラスター間の接続に使用されます。500メートル超のリンクはキャンパスレベルのデータセンターインターコネクトニーズをサポートします。最短カテゴリは現在規模が小さいですが、光学がコンピューティングとスイッチシリコンに近づくにつれてその関連性が高まります。
3~5メートルセグメントは2032年にかけてCAGR 18.10%で拡大すると予測されています。高密度GPUラックは、設計者が限られた物理的フットプリントにより多くのコンピューティングおよびネットワークリソースを収めながら帯域幅を維持するために取り組む中で、コロケーションされたサーバーおよびスイッチング機器内に短い光パスをより多く生み出します。コパッケージドおよびニアパッケージドアーキテクチャは、パッチパネル距離から特殊な5メートル未満のルートへと接続要件をシフトさせる可能性があります。これらのルートは、制約された空間向けに設計された低損失ファイバーアセンブリとコネクターインターフェースを必要とします。データセンター光接続市場は、クラスター拡張がラックとデータホー全体にわたって継続するため、引き続き大量の7~100メートルリンクを必要とするでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
アプリケーション別:
GPUからスイッチがリードしGPU間が加速GPUからスイッチは2026年のアプリケーションセグメントの29.71%を占め、光接続の最大アプリケーションとなっています。スケールアウトAIネットワークはGPUがトップオブラックおよびより上位レベルのスイッチに接続し、大規模トレーニングシステムのネットワークファブリックを形成する多くの繰り返しリンクを生み出すため、このパスに依存しています。サーバーからスイッチおびスイッチからスイッチのリンクもAIおよび従来のクラウド施設全体にわたって不可欠であり続けます。データセンターインターコネクトは、分散トレーニングのためにキャンパスまたは都市圏内の別々の拠点を接続します。コヒーレント800ZRおよび800ZR+プラガブルは、データセンター光接続市場内のこれらの長距離要件に関連しています。
GPU間ダイレクト接続は2032年にかけてCAGR 30.15%で拡大すると予測されています。その進展は、アクセラレーターシステムがはるかに高いレーンレートで情報を交換しなければならない場合に特に、クラスターサイズが銅線の実用的な到達距離を超えるにつれて光パスを必要とするスケールアップネットワークと関連しています。NVLinkおよび新興のUALinkファブリックは高帯域幅アクセラレーター接続の重要性を高めています。ストレージ接続もまた、推論サービスが大規模なモデルチェックポイントを取得するにつれて高速光パスを必要とします。GPU間アプリケーション向けのデータセンター光接続市場規模は、コパッケージドプラットフォームが開発システムから展開済ラックに移行するペースによって影響を受けます。
ネットワークアーキテクチャ別:
スケールアウトがリードしスケールアップが戦略的重要性を増すスケールアウトは2026年のネットワークアーキテクチャセグメントの66.40%を占め、フロントエンドリーフスパインネットワークの大規模な設置ベースを反映しています。これらのネットワークはデータセンター全体のサーバー、GPU、ストレージ、スイッチを接続し、その慣れ親しんだリーフスパイン構造はオペレーターに新しい光技術を採用するための管理可能なパスを提供します。また、スイッチレベルのコパッケージドオプティクスの初期展開ポイントでもあります。BroadcomのTomahawk 6 DavissonとNVIDIAのSpectrum-X Photonicsは、2026年中にコパッケージドオプティクスを生産指向のスケールアウトプラットフォームに導入しました。この分野における購買決定は、データセンターオペレーターとスイッチベンダーの選択と密接に関連し続けています。
スケールアップは2032年にかけてCAGR 32.23%で拡大すると予測されており、GPUポッド内での銅線から光接続の長期的な移行によって支えられています。スケールアップ要件は、GPUプラットフォームプロバイダーによってますます形成されており、それらのベンダーがバックエンドファブリック、アクセラレーターインターフェース、および密接に統合されたシステム内での光接続の認定条件を定義しているためです。光回路スイッチングは、トレーニングフェーズ間のパスを変更することでこのアーキテクチャをサポートできます。CiscoのOPUSフォトニックファブリックの研究は、2,048 GPUに達するテストベッドでの光回路スイッチングアプローチを実証しました。データセンター光接続市場は、この技術検証が生産GPUシステムの広範な商業認定に転換するかどうかによって影響を受けるでしょう。
データセンタータイプ別:
ハイパースケールが需要を牽引しエッジ容量が拡大ハイパースケールデータセンターは2026年のデータセンタータイプセグメントの65.71%を占めました。このリーディングポジションは、データセンター光接続市場において最大の米国および中国のオペレーター間でのAI容量の集中を反映しています。AIトレーニング施設もまた、従来のクラウドデータセンターよりもラックあたりの光ポート数が多く必要であり、高密度ケーブリングと信頼性の高いコンポーネント納品をサポートできるサプライヤーの重要性を高めています。コロケーションプロバイダーは異なる到達距離とスピードニーズを持つテナントにサービスを提供しており、標準ベースのプラガブルへの好みを維持しています。エンタープライズ施設はハイブリッドアレンジメントへとシフトしており、ワークロードがパブリッククラウドに移行するにつれて一部の直接支出を削減しています。
エッジおよびマイクロデタセンターは2032年にかけてCAGR 25.89%で拡大すると予測されています。これらは集中型クラウドキャンパスを接続する長距離パスのみに依存するのではなく、ユーザーに近いコンピューティングを必要とするAI推論、5Gエッジコンピューティング、および遅延に敏感なモノのインターネットの用途をサポートします。これらの施設は制御された電力消費と熱性能を持つコンパクトな製品を優先します。アクティブ光ケーブルと短距離トランシーバーアセンブリは、ハイパースケールシャーシ設計を使用しない小規模施設に適しています。データセンター光接続産業のこの部分は、最大の集中型クラウドキャンパスを超えて需要を広げます。
地域分析
南北アメリカのデータセンター光接続市場
北米は2026年の地域合計の36.12%を占めた。同地域は、Amazon、Alphabet、Meta、Microsoft、およびOracleによるAIインフラ投資に支えられている。800Gリンクおよびコヒーレントプラガブルへの高い需要により、国内コンポーネント供給能力の重要性が高まっている。Coherentは、AIインフラ向け世界最先端の製造施設であるテキサス州シャーマン工場の拡張に向け、CHIPSアクトに基づく最大5,000万米ドルの資金提供に関する意向書を受領した。[3] Corningはノースカロライナ州およびテキサス州の計画施設を通じて米国内の光接続能力および光ファイバー生産を拡大している。一方、南米は導入サイクルの初期段階にあり、ブラジルはハイパースケーラーの建設および金融セクターの需要に支えられている。
EMEAデータセンター光接続市場
欧州は、ドイツ、英国、フランスにおける主要なハイパースケールおよびコロケーション拠点に支えられている。欧州AIアクトは、標準規格および説明責任のあるシステムに関する要件を通じてインフラ選択影響を与えている。こうした状況は、独自仕様のアプローチよりも監査可能かつ標準規格に基づく光ネットワークを優位にする可能性がある。中東はUAEおよびサウジアラビアが牽引しており、国家AIプログラムおよびハイパースケーラーの投資によりデジタルインフラが拡大している。アフリカは依然として初期段階にあり、南アフリカ、エジプト、ナイジェリアは海底ケーブル陸揚げ局および地域クラウドキャンパスと連携しているため、サプライヤーの機会は地域全体で大きく異なる。
APACデータセンター光接続市場
アジア太平洋地域は2032年までに18.58%のCAGRで拡大すると予測されており、データセンター光接続市場において最も成長速度の速い地域となっている。中国はInnoLight、Eoptolink、Hisense Broadband、およびAccelinkを含む大規模な国内光コンポーネント基盤を有しており、インドは光ファイバーの拡張、5Gトランスポート投資、および公共デジタルインフラプログラムに支えられている。日本は、NTT-MEが2026年1月に商用サービスを開始したオールフォトニクスネットワーキングの重要な実証環境とっている。[4] 台湾および韓国は、先端パッケージングプロセスがコパッケージドオプティクスに使用されるシリコンフォトニクスを支えているため、供給側の基盤的役割を担っており、同地域の製造基盤をグローバルなインフラ展開と密接に結びつけている。
競合情勢
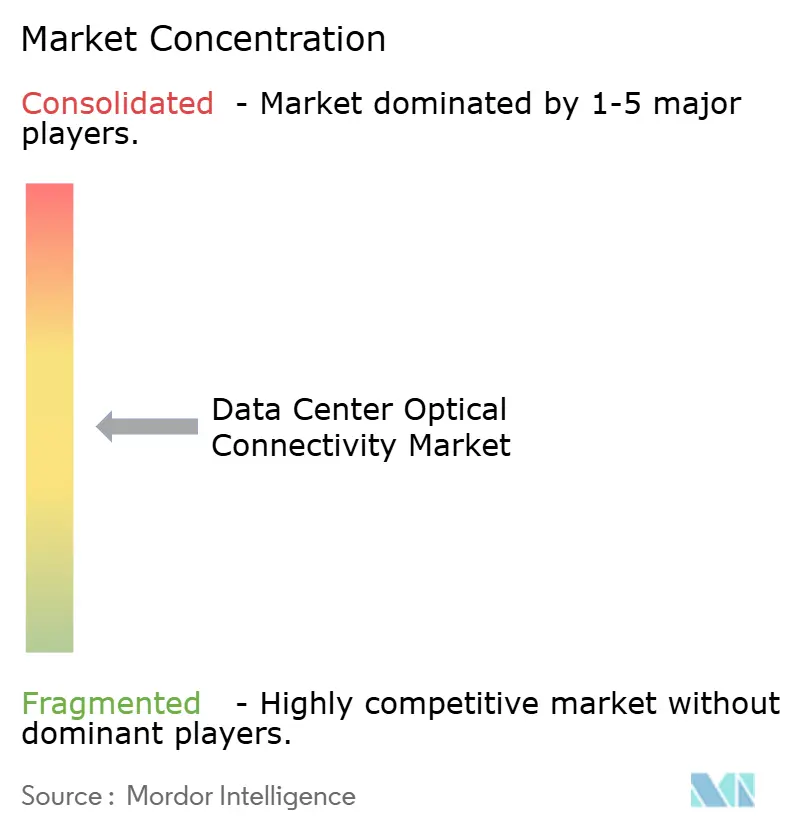
データセンター光接続市場は、トランシーバーおよびレーザーコンポーネントにおいて適度に分散されており、ケーブル、コネクター、ファイバーアセンブリ活動はより広いサプライヤーベースを有しています。Coherent、Lumentum、InnoLight、およびEoptolinkは高速モジュールおよびレーザー関連サプライにおいて強固な地位を持っています。Corning、Amphenol、Molex、住友電工、フジクラはケーブル、コネクター、ファイバーアセンブリ製品において重要な役割を持っています。競争はAIに特化したプラットフォームの認定済み能力を確保する能力によってますます形成されています。NVIDIAの光コンポーネントプロバイダーへの投資と供給アレンジメントは、プラットフォームベンダーが上流能力への直接アクセスを求めている方法を示しています。
Molexは2026年4月にTeramountを取得する契約を発表し、着脱可能なファイバーからチップへの接続性を光インターコネクトポートフォリオに追加しました。この動きは、より統合されたサプライヤー提供を可能にしながら、高性能チップに直接光システムを接続する必要性の高まりに対応しています。2026年3月、US Conec、Corning、Fujikura、住友電工ライトウェーブは、拡張ビームフェルールおよびMMCコネクターのマルチソースフレームワークを発表しました。このアプローチは、高密度AIリンクの認定済みサプライベースを広げ、一つのコネクターソースへの依存を制限できます。Molexはまた、AIクラスター展開向けの高基数光回路スイッチプラットフォームを発表しファイバーレベルの再構成への関心を示しました。
最大のハイパースケール層以下のオペレーター向け光回路スイッチング、マルチコアファイバー標準化、GPUスケールアップ接続向けコパッケージドオプティクスにおいてホワイトスペースが残っています。住友電工と業界パートナーは2026年2月にAIデータセンターマルチコアファイバー仕様のマルチソース取り組みを開始しました。IEEEイーサネット要件と光インターネットワーキングフォーラムの実装合意は、サプライヤー認定においてますます重要になっており、標準業務、認定サイクル、生産規模を同時にサポートできる確立されたベンダーに利益をもたらします。より小さな企業は、明確な統合または容量要件を解決する特殊な拡張ビームコネクター、マルチコアファイバーアセンブリ、またはMEMS光回路スイッチを提供する場合には引き続き競争できます。
データセンター光接続産業リーダー
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Accelink Technologies Co., Ltd.
-
Eoptolink Technology
-
Applied Optoelectronics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター光接続市場 このレポートでカバーされる企業
- Coherent Corp.
- Lumentum Holdings Inc.
- InnoLight Technology
- Eoptolink Technology
- Applied Optoelectronics, Inc.
- Accelink Technologies Co., Ltd.
- Source Photonics, Inc.
- HG Genuine
- Hisense Broadband Multimedia Technology Co., Ltd
- Corning Incorporated
- Amphenol Corporation
- Molex, LLC
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- US Conec Ltd.
- Senko Advanced Components, Inc.
- Sterlite Technologies (STL) Limited
- Ayar Labs, Inc.
- Lightmatter, Inc.
最近の産業開発事情 データセンター光接続市場
- 2026年9月:Ayar Labsは追加で1億5,000万米ドルを調達し、2026年の一次資本調達総額を6億5,000万米ドルに拡大し、累計資金調達額を8億7,000万米ドル超とした。WiwinnがNvidia、AMD、MediaTekとともに戦略的投資家として参加し、調達資金はTeraPHYコパッケージドオプティクスの量産加速と、2027年末までの製品準備完了を目指すインド・ベンガルールへの新しいチップ設計センターに充てられる予定。
- 2026年5月:NVIDIAとCorningは5億米ドルのワラント契約を含むマルチイヤー戦略パートナーシップを発表。Corningは米国の光接続製造能力を10倍、ファイバー生産を50%超拡大することを約束し、次世代AIデータセンターネットワークの供給を確保するため、ノースカロライナ州とテキサス州に3つの新しい先進製造施設を計画している。
- 2026年4月:MolexはイスラエルのTeramount Ltd.(TeraVERSE着脱可能ファイバーからチップへのコパッケージドオプティクス接続プラットフォームの開発者)を取得する契約を発表。2026年下半期に完了予定のこの取引により、MolexはハイパースケールAIクラスター展開向けのエンドツーエンド光インターコネクトスタックを提供できるようになる。
- 2026年3月:US Conec、Corning、Fujikura、住友電工ライトウェーブは、PRIZM TMT拡張ビームフェルールおよび関連MMC VSFFコネクタープラットフォームのマルチソースライセンス契約を発表し、AIファクトリーリンクアーキテクチャ向けの高密度光接続サプライチェーンを拡大し、単一ベンダーへの依存を軽減した。
グローバルデータセンター光接続市場レポートスコープ
データセンター光接続とは、世界中のデータセンター内およびデータセンター間で高帯域幅・低遅延のデータ伝送を促進するために設計された高速ファイバーオプティックコンポーネント、ケーブル、トランシーバーを指します。
データセンター光接続市場レポートは、製品タイプ(光トランシーバー、アクティブ光ケーブル、ファイバーオプティックケーブルアセンブリ、光コネクター、光インターコネクトアセンブリ、光回路スイッチ)、接続アーキテクチャ(従来型プラガブルオプティクス、リニアプラガブルオプティクス(LPO/LRO)、ニアパッケージドオプティクス(NPO)、コパッケージドオプティクス(CPO))、データレート(400 Gbps以下、800 Gbps、1.6 Tbps、1.6 Tbps超)、到達距離(3メートル以下、3~5メートル、5~7メートル、7~100メートル、100~500メートル、500メートル超)、アプリケーション(GPUからスイッチ、GPU間、スイッチ間、サーバーからスイッチ、ストレージ接続、データセンターインターコネクト)、ネットワークアーキテクチャ(スケールアップおよびスケールアウト)、データセンタータイプ(ハイパースケール、コロケーション、エンタープライズ、エッジおよびマイクロデータセンター)、地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 光トランシーバー |
| アクティブ光ケーブル |
| ファイバーオプティックケーブルアセンブリ |
| 光コネクター |
| 光インターコネクトアセンブリ |
| 光回路スイッチ |
| 従来型プラガブルオプティクス |
| リニアプラガブルオプティクス(LPO/LRO) |
| ニアパッケージドオプティクス(NPO) |
| コパッケージドオプティクス(CPO) |
| 400 Gbps以下 |
| 800 Gbps |
| 1.6 Tbps |
| 1.6 Tbps超 |
| 3メートル以下 |
| 3~5メートル |
| 5~7メートル |
| 7~100メートル |
| 100~500メートル |
| 500メートル超 |
| GPUからスイッチ |
| GPU間 |
| スイッチ間 |
| サーバーからスイッチ |
| ストレージ接続 |
| データセンターインターコネクト |
| スケールアップ |
| スケールアウト |
| ハイパースケール |
| コロケーション |
| エンタープライズ |
| エッジおよびマイクロデータセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| オランダ | |
| 英国 | |
| アイルランド | |
| ペイン | |
| イタリア | |
| スウェーデン | |
| ノルウェー | |
| フィンランド | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| インドネシア | |
| オーストラリア | |
| シンガポール | |
| マレーシア | |
| ベトナム | |
| タイ | |
| 台湾 | |
| フィリピン | |
| アジア太平洋その他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東およびアフリカその他 |
| 製品タイプ別 | 光トランシーバー | |
| アクティブ光ケーブル | ||
| ファイバーオプティックケーブルアセンブリ | ||
| 光コネクター | ||
| 光インターコネクトアセンブリ | ||
| 光回路スイッチ | ||
| 接続アーキテクチャ別 | 従来型プラガブルオプティクス | |
| リニアプラガブルオプティクス(LPO/LRO) | ||
| ニアパッケージドオプティクス(NPO) | ||
| コパッケージドオプティクス(CPO) | ||
| データレート別 | 400 Gbps以下 | |
| 800 Gbps | ||
| 1.6 Tbps | ||
| 1.6 Tbps超 | ||
| 到達距離別 | 3メートル以下 | |
| 3~5メートル | ||
| 5~7メートル | ||
| 7~100メートル | ||
| 100~500メートル | ||
| 500メートル超 | ||
| アプリケーション別 | GPUからスイッチ | |
| GPU間 | ||
| スイッチ間 | ||
| サーバーからスイッチ | ||
| ストレージ接続 | ||
| データセンターインターコネクト | ||
| ネットワークアーキテクチャ別 | スケールアップ | |
| スケールアウト | ||
| データセンタータイプ別 | ハイパースケール | |
| コロケーション | ||
| エンタープライズ | ||
| エッジおよびマイクロデータセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| オランダ | ||
| 英国 | ||
| アイルランド | ||
| ペイン | ||
| イタリア | ||
| スウェーデン | ||
| ノルウェー | ||
| フィンランド | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| インドネシア | ||
| オーストラリア | ||
| シンガポール | ||
| マレーシア | ||
| ベトナム | ||
| タイ | ||
| 台湾 | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
データセンター光接続市場の規模はどれくらいですか?
データセンター光接続市場規模は、2026年の38.50 ビリオン 米ドルから2032年までに101.26 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 17.55%で成長します。
データセンター光接続の需要を牽引しているものは何ですか?
AIトレーニングおよび推論システムは、GPU、スイッチ、ストレージ、施設全体にわたってより多くの帯域幅、低遅延リンク、より高い光ポート密度を必要とします。
どの製品セグメントがデータセンター光接続需要をリードしていますか?
光トランシーバーは、確立されたサービス可能なリンクアーキテクチャをサポートするため、2026年に68.32%のシェアで製品タイプセグメントをリードしました。
最も急速に拡大している接続アーキテクチャはどれですか?
コパッケージドオプティクスは、オペレーターが高速時に電気損失の低減と電力効率の向上を求めるにつれて、2032にかけてCAGR 37.40%で拡大すると予測されています。
データセンター光接続で最も急速に拡大している地域はどこですか?
アジア太平洋は、AIインフラプログラム、5G展開、コンポーネント製造によって支えられ、2032年にかけてCAGR 18.58%で拡大すると予測されています。
光接続展開に影響する制約要因は何ですか?
先進コンポーネントコスト、特殊ファイバーおよびレーザーの供給制約、熱要件、レガシーネットワークのアップグレードが採用を遅らせる可能性があります。