
Tamaño y Participación del Mercado de Conectividad Óptica para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 45.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 101.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad Óptica para Centros de Datos por Mordor Intelligence
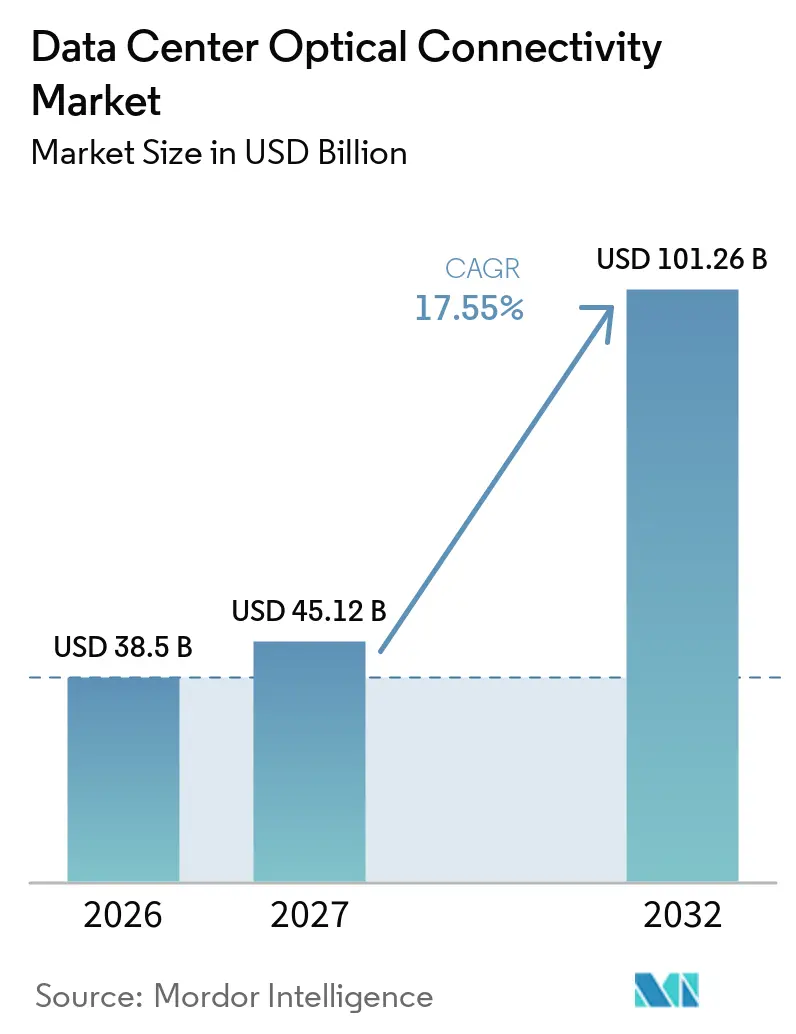
El tamaño del Mercado de Conectividad Óptica para Centros de Datos fue valorado en 38,50 mil millones de USD en 2026 y se estima que crecerá desde 45,12 mil millones de USD en 2027 hasta alcanzar los 101,26 mil millones de USD en 2032, a una CAGR del 17,55% durante el período de pronóstico (2027-2032).
El mercado de conectividad óptica para centros de datos está siendo reconfigurado por los sistemas de entrenamiento e inferencia de inteligencia artificial que requieren un ancho de banda mucho mayor entre los recursos de cómputo, conmutación y almacenamiento, incluidos los flujos de tráfico denso que se desplazan repetidamente a través de la misma instalación. Los clústeres de inteligencia artificial de mayor tamaño también incrementan la cantidad de fibra, conectores y enlaces de corto alcance instalados en cada instalación, dado que los racks, pods y salas de datos individuales deben intercambiar más información al mismo tiempo. La transición de plataformas 400G a 800G y 1,6T está elevando el contenido óptico de los nuevos proyectos de infraestructura. Los compromisos de suministro y la calificación de productos están adquiriendo mayor importancia porque los operadores necesitan acceso confiable a láseres y módulos especializados, y porque los calendarios de despliegue pueden verse afectados cuando un solo componente no está disponible. El mercado de conectividad óptica para centros de datos ofrece, por tanto, oportunidades para los proveedores que puedan combinar fabricación en volumen, eficiencia energética, cumplimiento de estándares, entrega confiable y una calificación disciplinada de productos en despliegues complejos para clientes.
Conclusiones Clave del Informe
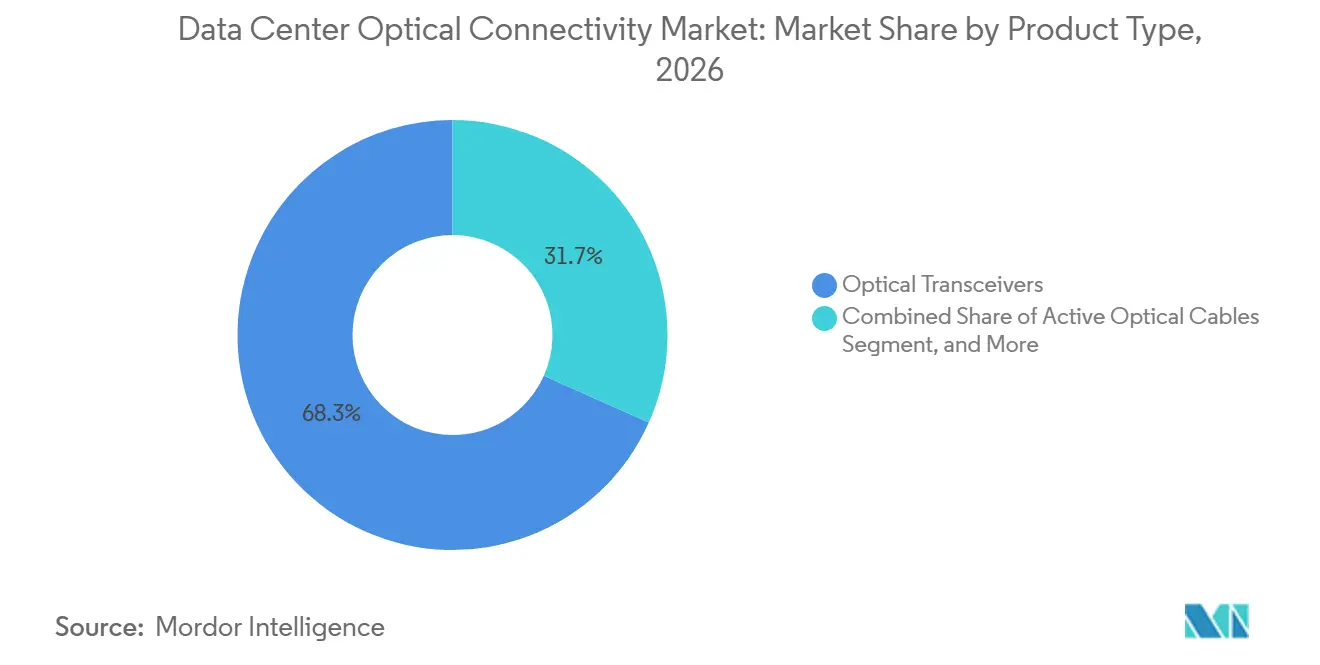
- Por tipo de producto, los transceptores ópticos lideraron con el 68,32% de la participación del mercado de conectividad óptica para centros de datos en 2026, mientras que se proyecta que los conmutadores de circuitos ópticos se expandirán a una CAGR del 33,60% hasta 2032.
- Por arquitectura de conectividad, la óptica conectable convencional mantuvo una participación del 86,71% en 2026, mientras que se proyecta que la óptica co-empaquetada se expandirá a una CAGR del 37,40% hasta 2032.
- Por velocidad de datos, el segmento de hasta 400 Gbps mantuvo una participación del 51,82% en 2026, mientras que se proyecta que el segmento de 1,6 Tbps se expandirá a una CAGR del 40,30% hasta 2032.
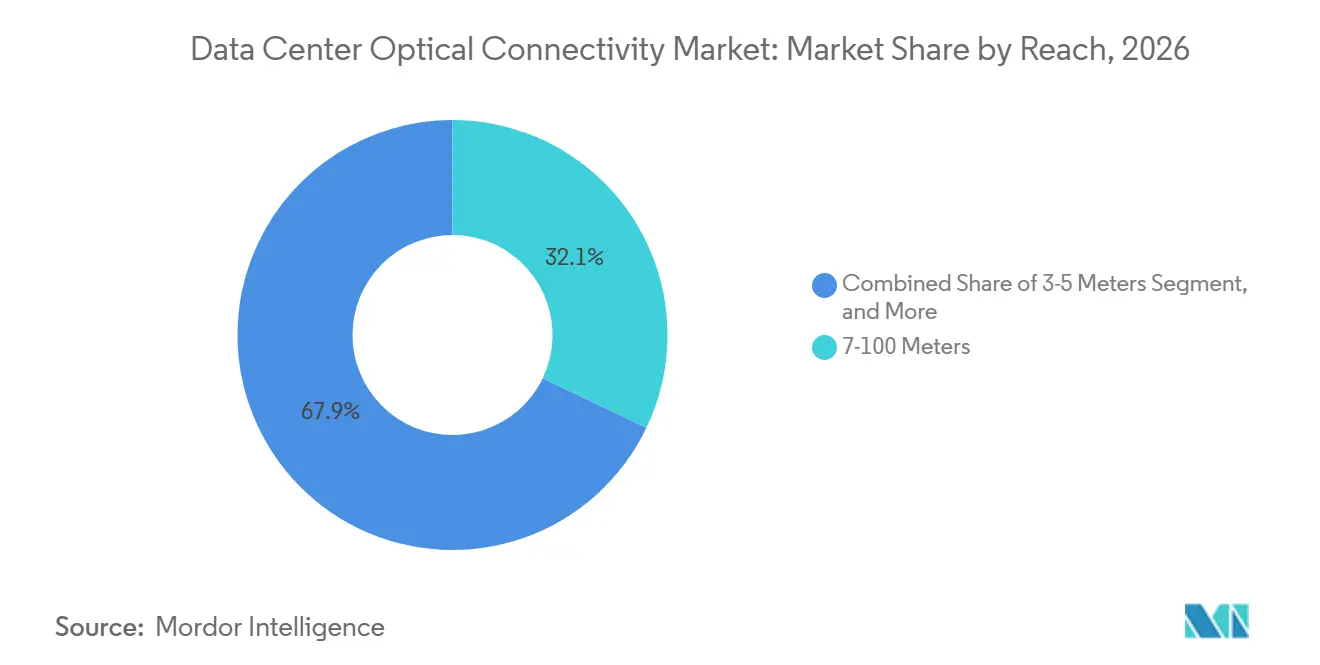
- Por alcance, el segmento de 7 a 100 metros mantuvo una participación del 32,10% en 2026, mientras que se proyecta que el segmento de 3 a 5 metros se expandirá a una CAGR del 18,10% hasta 2032.
- Por aplicación, GPU a Switch mantuvo una participación del 29,71% en 2026, mientras que se proyecta que las conexiones GPU a GPU se expandirán a una CAGR del 30,15% hasta 2032.
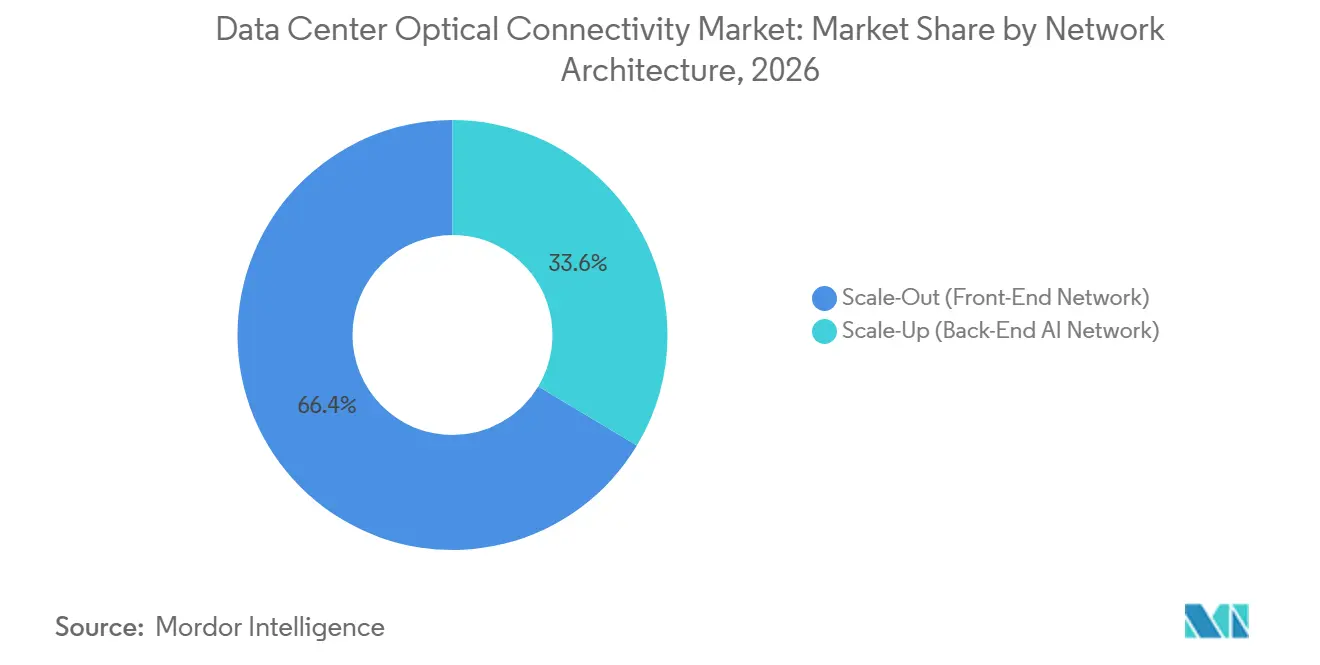
- Por arquitectura de red, Scale-Out mantuvo una participación del 66,40% en 2026, mientras que se proyecta que Scale-Up se expandirá a una CAGR del 32,23% hasta 2032.
- Por tipo de centro de datos, los centros de datos de hiperescala mantuvieron una participación del 65,71% en 2026, mientras que se proyecta que los centros de datos de borde y micro se expandirán a una CAGR del 25,89% hasta 2032.
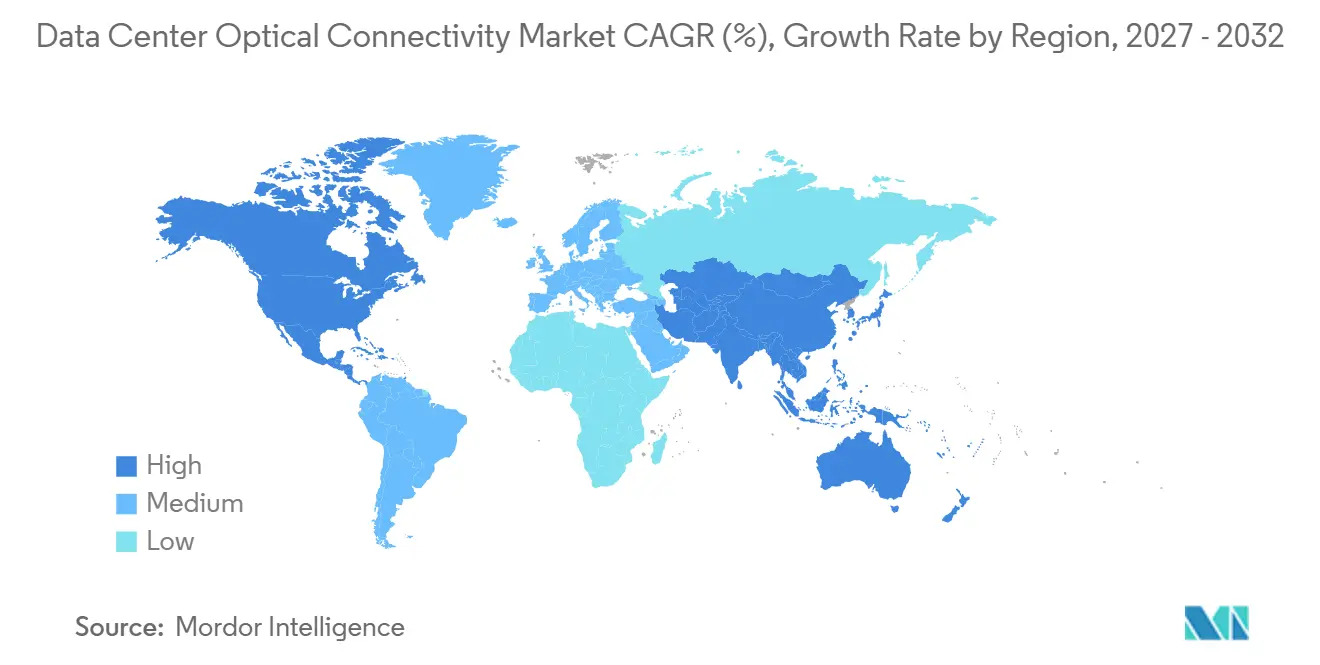
- Por geografía, América del Norte mantuvo una participación del 36,12% en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 18,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de la Inteligencia Artificial y los Centros de Datos de Hiperescala | +5.1% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción Creciente de Conectividad Óptica de 800G y 1,6T | +4.0% | América del Norte, Asia-Pacífico, Europa | Corto plazo (≤ 2 años) |
| Aumento de la Densidad de GPU y el Tráfico de Datos Este-Oeste | +3.2% | América del Norte, China, Europa | Mediano plazo (2-4 años) |
| Demanda Creciente de Conectividad de Baja Latencia y Alto Ancho de Banda | +2.7% | Global, con núcleo en Asia-Pacífico y expansión hacia Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de las Velocidades de Red y los Requisitos de Ancho de Banda en los Centros de Datos | +2.3% | Global | Mediano plazo (2-4 años) |
| Aumento de la Densidad de Fibra y la Densidad de Puertos en los Centros de Datos | +1.8% | América del Norte y Europa, con ganancias tempranas en India y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Inteligencia Artificial y los Centros de Datos de Hiperescala
Los programas de infraestructura de inteligencia artificial están ampliando el número y la escala de los enlaces ópticos requeridos en las instalaciones de hiperescala. Los nuevos clústeres de GPU utilizan más conexiones de alta velocidad que los despliegues de nube convencionales, particularmente en las capas de conmutación y entre sistemas agrupados. Los operadores también están pasando de ciclos de adquisición cortos a acuerdos de suministro plurianuales para componentes ópticos críticos. Meta celebró un acuerdo plurianual con Corning hasta 2030, y Amazon también estableció un acuerdo de suministro a largo plazo por separado. Estos compromisos demuestran que los principales compradores consideran la capacidad óptica como un requisito operativo y no como una compra rutinaria de componentes. El mercado de conectividad óptica para centros de datos se beneficia cuando estas reservas respaldan nuevas construcciones y reducen la incertidumbre para los proveedores calificados.
Adopción Creciente de Conectividad Óptica de 800G y 1,6T
El avance hacia los enlaces de 800G y 1,6T está cambiando los supuestos de diseño para los nuevos clústeres de inteligencia artificial. Los módulos de mayor velocidad permiten a los operadores aumentar el ancho de banda sin expandir el número de puertos de switch al mismo ritmo. La transición también eleva la importancia del rendimiento del láser, la calidad de la señal, la precisión del empaquetado y el control térmico. La plataforma GB300 de NVIDIA está asociada con mayores requisitos de ancho de banda en los enlaces de columna vertebral del clúster, lo que respalda la demanda de conectividad de 1,6T. Los compradores deben calificar las plataformas emergentes con anticipación porque la validación óptica puede llevar más tiempo que una actualización de red estándar. El mercado de conectividad óptica para centros de datos está, por tanto, atravesando un período en el que varias generaciones de velocidad coexistirán dentro del mismo campus.
Aumento de la Densidad de GPU y el Tráfico de Datos Este-Oeste
Las configuraciones de GPU más densas generan un tráfico sustancial entre aceleradores, switches y recursos de almacenamiento. Los modelos de mezcla de expertos requieren intercambios frecuentes entre expertos distribuidos, lo que ejerce una presión adicional sobre las rutas de red este-oeste. Este patrón de tráfico favorece las estructuras que pueden proporcionar baja latencia manteniendo la flexibilidad a lo largo de las etapas de entrenamiento. La conmutación de circuitos ópticos puede reconfigurar las conexiones entre cargas de trabajo y reducir la necesidad de conversiones eléctricas repetidas. La óptica co-empaquetada también puede reducir la energía requerida para los enlaces de muy alta velocidad al acercar las funciones ópticas al silicio de conmutación. El mercado de conectividad óptica para centros de datos se beneficia de este cambio porque cada aumento en la densidad de GPU eleva el valor de las rutas ópticas de corto alcance confiables.
Demanda Creciente de Conectividad de Baja Latencia y Alto Ancho de Banda
El entrenamiento e inferencia distribuidos de inteligencia artificial requieren más que capacidad, ya que el momento del intercambio de datos también afecta el rendimiento del sistema. Las instalaciones vinculadas a través de un campus o área metropolitana necesitan transmisión predecible y baja variación en el retardo. Los conectables coherentes y los enlaces de interconexión de centros de datos abordan estos requisitos, donde instalaciones separadas operan como un único entorno informático. NTT-ME lanzó su servicio Japan Premium Direct Connect All-Photonics Connect en enero de 2026, demostrando un camino comercial para la interconexión óptica de baja latencia entre centros de datos de Tokio.[1] El servicio refleja una necesidad más amplia de enlaces de alta capacidad que respalden cargas de trabajo distribuidas más allá de un único edificio. El mercado de conectividad óptica para centros de datos puede beneficiarse a medida que más operadores conecten capacidad de inteligencia artificial entre sitios en lugar de concentrar cada carga de trabajo en una sola instalación.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Conectividad Óptica Avanzada | -2.7% | Global, más agudo en los mercados emergentes de Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Restricciones de Suministro de Componentes Ópticos y Fibra Especializada | -2.0% | Global, más severo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Desafíos de Energía, Temperatura e Integridad de la Señal | -1.5% | Global | Mediano plazo (2-4 años) |
| Complejidad de la Actualización de las Redes Existentes de Centros de Datos | -1.1% | América del Norte y Europa, con una gran base instalada heredada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Conectividad Óptica Avanzada
Los enlaces ópticos de alta velocidad conllevan mayores costos de componentes y calificación que las generaciones anteriores. Los láseres EML de fosfuro de indio requieren fabricación especializada, alineación óptica y empaquetado avanzado. Una base limitada de proveedores upstream capaces puede sostener la presión sobre los precios cuando la demanda aumenta rápidamente. Esto crea un mayor desafío para los operadores empresariales y de colocación que no cuentan con contratos de volumen plurianuales. La presión sobre los costos puede retrasar las actualizaciones a plataformas de 800G fuera de los operadores de nube más grandes. El mercado de conectividad óptica para centros de datos puede, por tanto, ver una adopción que avanza de manera desigual entre los despliegues de hiperescala, colocación, empresarial y de borde.
Restricciones de Suministro de Componentes Ópticos y Fibra Especializada
Las restricciones de suministro se extienden más allá de los módulos a la fibra especializada, los sustratos de láser y los ensamblajes de cables de alta densidad. Las instalaciones de inteligencia artificial necesitan mucha más fibra que los centros de datos convencionales porque su arquitectura tiene más enlaces de alta velocidad a través de racks, filas y capas de conmutación. La disponibilidad de materiales y la capacidad de fabricación pueden retrasar la entrega incluso cuando un operador cuenta con fondos y capacidad de construcción. Las restricciones a la exportación de materiales críticos añaden otra fuente de incertidumbre para las cadenas de suministro de fosfuro de indio. Los contratos de fibra a largo plazo pueden reducir el riesgo de asignación, mientras que los operadores que no los tienen pueden enfrentar retrasos en la puesta en marcha de nueva capacidad. Estas condiciones refuerzan la ventaja de los proveedores que han asegurado capacidad de fabricación y acuerdos de abastecimiento diversificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Transceptores Ópticos Anclan la Demanda mientras los Conmutadores de Circuitos se AceleranLos transceptores ópticos capturaron el 68,32% de la participación del mercado de conectividad óptica para centros de datos en 2026, lo que refleja su papel central en los diseños de enlaces establecidos para centros de datos. Su factor de forma plug-and-play permite el reemplazo, la reparación y las actualizaciones sin rediseñar la plataforma de conmutación completa, una ventaja que respalda el mercado de conectividad óptica para centros de datos a medida que las flotas operativas se expanden. Esta capacidad de mantenimiento sigue siendo importante para los operadores que gestionan grandes flotas en múltiples instalaciones, donde los equipos de mantenimiento necesitan restaurar la capacidad de red sin interrumpir las operaciones más amplias del clúster. Los cables ópticos activos y los ensamblajes de cables de fibra óptica también sirven a las rutas troncales de alta densidad de fibra dentro de los clústeres de GPU. Estos ensamblajes soportan conexiones densas de columna vertebral y reducen la complejidad donde se deben instalar muchos enlaces en un espacio de rack limitado, incluidas las rutas estructuradas que conectan configuraciones repetidas de GPU y switch.
Se proyecta que los conmutadores de circuitos ópticos se expandirán a una CAGR del 33,60% hasta 2032, convirtiéndolos en la categoría de producto de más rápido movimiento en la industria de conectividad óptica para centros de datos. Su atractivo proviene de la capacidad de reconfigurar rutas ópticas para cargas de trabajo de entrenamiento cambiantes, que pueden mover los requisitos de comunicación entre grupos de aceleradores a medida que cambian las fases de entrenamiento de modelos. El Open Compute Project informó que un enfoque de conmutación de circuitos ópticos en la estructura Jupiter de Google redujo la energía de red en un 41%, redujo el gasto de capital en un 30% y mejoró el rendimiento en 5 veces en comparación con las alternativas eléctricas.[2] Las ofertas basadas en MEMS de Lumentum, Molex y Telescent están ampliando las opciones comerciales disponibles. Los conectores ópticos y los ensamblajes de interconexión seguirán siendo necesarios porque los clústeres de inteligencia artificial más densos necesitan cableado confiable entre racks, pods y salas de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Conectividad:
La Óptica Conectable Lidera mientras la Óptica Co-Empaquetada Gana TerrenoLa óptica conectable convencional mantuvo el 86,71% del segmento de arquitectura de conectividad en 2026, respaldada por una cadena de suministro madura y una amplia base instalada. Los operadores valoran su capacidad de mantenimiento en campo porque los módulos pueden reemplazarse sin cambiar la plataforma de switch, una ventaja operativa para las instalaciones que gestionan miles de puertos ópticos individuales. La óptica conectable lineal y la óptica de recepción lineal ofrecen un enfoque intermedio que reduce el consumo de energía manteniendo un modelo de mantenimiento familiar en el mercado de conectividad óptica para centros de datos. La óptica casi empaquetada aborda las rutas cortas de GPU a GPU donde el alcance eléctrico es limitado y la densidad de ancho de banda es crítica. La solución de óptica casi empaquetada de 6,4T de Accelink ilustra el interés comercial temprano en estos diseños más integrados.
Se proyecta que la óptica co-empaquetada se expandirá a una CAGR del 37,40% hasta 2032, a medida que los operadores avanzan de la validación técnica hacia los despliegues en volumen. La arquitectura coloca la óptica más cerca del silicio de conmutación, lo que puede reducir las pérdidas eléctricas y mejorar la eficiencia energética a altas velocidades de puerto, particularmente donde las trazas eléctricas convencionales se vuelven más difíciles de gestionar. Los estándares de interfaz del Foro de Interconexión Óptica en Red pueden reducir las preocupaciones de dependencia de un único proveedor para los compradores que evalúan estos sistemas estrechamente integrados. El Tomahawk 6 Davisson de Broadcom y el Spectrum-X Photonics de NVIDIA fueron identificados como plataformas de switch con óptica co-empaquetada integrada en producción comercial en 2026. El mercado de conectividad óptica para centros de datos seguirá dependiendo de los conectables en el corto plazo porque los operadores necesitan una combinación de capacidad de mantenimiento, interoperabilidad y rendimiento de alta densidad.
Por Velocidad de Datos:
Los 400 Gbps Transicionan mientras los 1,6T Entran en Despliegue en VolumenLa categoría de hasta 400 Gbps mantuvo el 51,82% del segmento de velocidad de datos en 2026, debido a su gran base instalada en las redes de centros de datos. Gran parte de este equipo fue desplegado a partir de 2022 y sigue siendo útil para muchas cargas de trabajo de nube y empresariales, incluso cuando los nuevos clústeres de inteligencia artificial diseñados requieren un perfil de ancho de banda más exigente. Los nuevos proyectos de clústeres de inteligencia artificial se construyen cada vez más en torno a los 800G como punto de partida práctico para la conectividad de hoja y columna vertebral de alto ancho de banda. El nivel superior a 1,6 Tbps se encuentra en una etapa temprana e incluye plataformas que apuntan a velocidades de 3,2T y superiores. Su desarrollo está vinculado a los avances en silicio de 200G por carril y el empaquetado óptico, que siguen siendo fundamentales para el mercado de conectividad óptica para centros de datos.
Se proyecta que el segmento de 1,6 Tbps se expandirá a una CAGR del 40,30% hasta 2032. Está estrechamente vinculado a los sistemas de GPU de próxima generación y a la necesidad de mayor capacidad en la capa de columna vertebral. Las velocidades de datos más altas hacen que la gestión térmica, la integridad de la señal y la calificación óptica sean más exigentes, por lo que la selección de productos depende cada vez más de cómo los módulos, switches, cables y sistemas de enfriamiento funcionan juntos. Los operadores a menudo deben ejecutar 800G y 1,6T en paralelo mientras sus instalaciones hacen la transición a plataformas de switch y módulos más nuevas. La industria de conectividad óptica para centros de datos necesitará enfoques de compatibilidad que permitan configuraciones de desglose y migración por etapas en lugar de un único evento de reemplazo.
Por Alcance:
Los Enlaces de Corto Alcance Respaldan la Densidad de los Clústeres de GPUEl rango de 7 a 100 metros mantuvo el 32,10% del segmento de alcance en 2026, cubriendo muchas conexiones de columna vertebral a hoja dentro de un campus. Está respaldado por la base instalada de fibra multimodo y transceptores basados en VCSEL utilizados para los enlaces comunes dentro de las instalaciones, que continúan conectando equipos a través de filas y salas dentro de grandes campus. El rango de 100 a 500 metros sirve a las conexiones entre edificios y clústeres de salas de datos. Los enlaces superiores a 500 metros soportan las necesidades de interconexión de centros de datos a nivel de campus. Las categorías más cortas son más pequeñas hoy en día, pero su relevancia aumenta a medida que la óptica se acerca más a la computación y al silicio de conmutación.
Se proyecta que el segmento de 3 a 5 metros se expandirá a una CAGR del 18,10% hasta 2032. Los racks de GPU densos crean más rutas ópticas cortas dentro de los equipos de servidor y conmutación co-ubicados, a medida que los diseñadores trabajan para mantener el ancho de banda mientras encajan más recursos de cómputo y red en huellas físicas limitadas. Las arquitecturas co-empaquetadas y casi empaquetadas pueden desplazar los requisitos de conexión desde las distancias de paneles de parcheo hasta rutas especializadas de menos de 5 metros. Estas rutas requieren ensamblajes de fibra de baja pérdida e interfaces de conector diseñadas para espacios restringidos. El mercado de conectividad óptica para centros de datos seguirá requiriendo enlaces de 7 a 100 metros en grandes volúmenes porque la expansión de los clústeres continúa a través de racks y salas de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
GPU a Switch Lidera mientras GPU a GPU se AceleraGPU a Switch representó el 29,71% del segmento de aplicaciones en 2026, convirtiéndolo en la mayor aplicación de conectividad óptica. Las redes de inteligencia artificial de escala horizontal dependen de esta ruta porque las GPU se conectan a los switches de la parte superior del rack y de nivel superior, creando muchos enlaces repetidos que juntos forman la estructura de red para los grandes sistemas de entrenamiento. Los enlaces de Servidor a Switch y de Switch a Switch también siguen siendo esenciales en las instalaciones de inteligencia artificial y de nube convencional. La interconexión de centros de datos conecta ubicaciones separadas dentro de un campus o área metropolitana para el entrenamiento distribuido. Los conectables coherentes 800ZR y 800ZR+ son relevantes para estos requisitos de mayor distancia dentro del mercado de conectividad óptica para centros de datos.
Se proyecta que las conexiones directas de GPU a GPU se expandirán a una CAGR del 30,15% hasta 2032. Su avance está vinculado a las redes de escala vertical que necesitan rutas ópticas a medida que el tamaño del clúster supera el alcance práctico del cobre, especialmente cuando los sistemas aceleradores deben intercambiar información a velocidades de carril mucho más altas. Las estructuras NVLink y las emergentes UALink aumentan la importancia de las conexiones de aceleradores de alto ancho de banda. La conectividad de almacenamiento también necesita rutas ópticas rápidas a medida que los servicios de inferencia recuperan grandes puntos de control de modelos. El tamaño del mercado de conectividad óptica para centros de datos para aplicaciones de GPU a GPU está influenciado por el ritmo al que las plataformas co-empaquetadas pasan de los sistemas de desarrollo a los racks desplegados.
Por Arquitectura de Red:
Scale-Out Lidera mientras Scale-Up se Vuelve EstratégicoScale-Out mantuvo el 66,40% del segmento de arquitectura de red en 2026, lo que refleja la gran base instalada de redes de hoja y columna vertebral de front-end. Estas redes conectan servidores, GPU, almacenamiento y switches a través del centro de datos, y su familiar estructura de hoja y columna vertebral ofrece a los operadores un camino manejable para adoptar nuevas tecnologías ópticas. También son un punto de despliegue inicial para la óptica co-empaquetada a nivel de switch. El Tomahawk 6 Davisson de Broadcom y el Spectrum-X Photonics de NVIDIA introdujeron la óptica co-empaquetada en plataformas de escala horizontal orientadas a la producción durante 2026. Las decisiones de compra en esta área siguen estando estrechamente vinculadas a las elecciones de los operadores de centros de datos y los proveedores de switches.
Se proyecta que Scale-Up se expandirá a una CAGR del 32,23% hasta 2032, respaldado por el movimiento a largo plazo del cobre a las conexiones ópticas dentro de los pods de GPU. Los requisitos de escala vertical están siendo cada vez más definidos por los proveedores de plataformas de GPU porque esos proveedores definen la estructura de back-end, las interfaces del acelerador y las condiciones para calificar las conexiones ópticas dentro de sistemas estrechamente integrados. La conmutación de circuitos ópticos puede respaldar esta arquitectura cambiando las rutas entre las fases de entrenamiento. El trabajo de la estructura fotónica OPUS de Cisco demostró un enfoque de conmutación de circuitos ópticos en bancos de prueba que alcanzaron 2.048 GPU. El mercado de conectividad óptica para centros de datos se verá afectado por si esta validación técnica se convierte en una calificación comercial amplia para los sistemas de GPU en producción.
Por Tipo de Centro de Datos:
La Hiperescala Ancla la Demanda mientras la Capacidad de Borde EscalaLos centros de datos de hiperescala mantuvieron el 65,71% del segmento de tipo de centro de datos en 2026. Esta posición de liderazgo refleja la concentración de capacidad de inteligencia artificial entre los mayores operadores estadounidenses y chinos en el mercado de conectividad óptica para centros de datos. Las instalaciones de entrenamiento de inteligencia artificial también requieren más puertos ópticos por rack que los centros de datos de nube convencionales, lo que aumenta la importancia de los proveedores que pueden soportar cableado de alta densidad y entrega confiable de componentes. Los proveedores de colocación atienden a inquilinos con diferentes necesidades de alcance y velocidad, lo que sostiene su preferencia por conectables basados en estándares. Las instalaciones empresariales están avanzando hacia acuerdos híbridos, reduciendo parte del gasto directo a medida que las cargas de trabajo se trasladan a nubes públicas.
Se proyecta que los centros de datos de borde y micro se expandirán a una CAGR del 25,89% hasta 2032. Respaldan la inferencia de inteligencia artificial, la computación de borde 5G y los usos del Internet de las Cosas sensibles a la latencia que necesitan cómputo más cercano a los usuarios, en lugar de depender únicamente de las rutas de larga distancia que conectan los campus de nube centralizados. Estas instalaciones favorecen productos compactos con consumo de energía controlado y rendimiento térmico. Los cables ópticos activos y los ensamblajes de transceptores de corto alcance son muy adecuados para instalaciones más pequeñas que no utilizan diseños de chasis de hiperescala. Esta parte de la industria de conectividad óptica para centros de datos amplía la demanda más allá de los mayores campus de nube centralizados.
Análisis Geográfico
Mercado de Conectividad Óptica para Centros de Datos en las Américas
América del Norte concentró el 36,12% del total regional en 2026. La región cuenta con el respaldo de la inversión en infraestructura de inteligencia artificial por parte de Amazon, Alphabet, Meta, Microsoft y Oracle. La elevada demanda de enlaces de 800G y de módulos coherentes enchufables ha incrementado la importancia de la capacidad de componentes nacionales. Coherent recibió una carta de intención por hasta 50 millones de USD en virtud de la Ley CHIPS para ampliar sus instalaciones en Sherman, Texas.[3] Corning está incrementando su capacidad de conectividad óptica y producción de fibra en Estados Unidos mediante instalaciones planificadas en Carolina del Norte y Texas, mientras que América del Sur se encuentra en una etapa más temprana de su ciclo de despliegue, y Brasil cuenta con el respaldo de construcciones de hiperescaladores y la demanda del sector financiero.
Mercado de Conectividad Óptica para Centros de Datos en EMEA
Europa cuenta con el respaldo de importantes ubicaciones de hiperescala y colocación en Alemania, el Reino Unido y Francia. La Ley Europea de Inteligencia Artificial está influyendo en las decisiones de infraestructura a través de requisitos relacionados con estándares y sistemas responsables. Estas condiciones pueden favorecer las redes ópticas auditables y basadas en estándares frente a los enfoques propietarios. Oriente Medio está siendo liderado por los Emiratos Árabes Unidos y Arabia Saudita, donde los programas nacionales de inteligencia artificial y la inversión de los hiperescaladores están expandiendo la infraestructura digital. África se encuentra en una etapa más temprana, con Sudáfrica, Egipto y Nigeria vinculados a estaciones de aterrizaje de cables y campus regionales en la nube, por lo que las oportunidades para los proveedores difieren sustancialmente en toda la región.
Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,58% hasta 2032, la tasa regional más rápida en el mercado de conectividad óptica para centros de datos. China cuenta con una amplia base de componentes ópticos nacionales que incluye a InnoLight, Eoptolink, Hisense Broadband y Accelink, mientras que India está respaldada por la expansión de fibra, la inversión en transporte 5G y los programas de infraestructura digital pública. Japón se ha convertido en un importante entorno de prueba para las redes de fotónica integral a través del lanzamiento del servicio comercial de NTT-ME en enero de 2026.[4] Taiwán y Corea del Sur desempeñan un papel fundamental en el lado de la oferta, ya que los procesos de empaquetado avanzado respaldan la fotónica de silicio utilizada en la óptica co-empaquetada, vinculando estrechamente la base manufacturera de la región con el despliegue de infraestructura global.
Panorama Competitivo
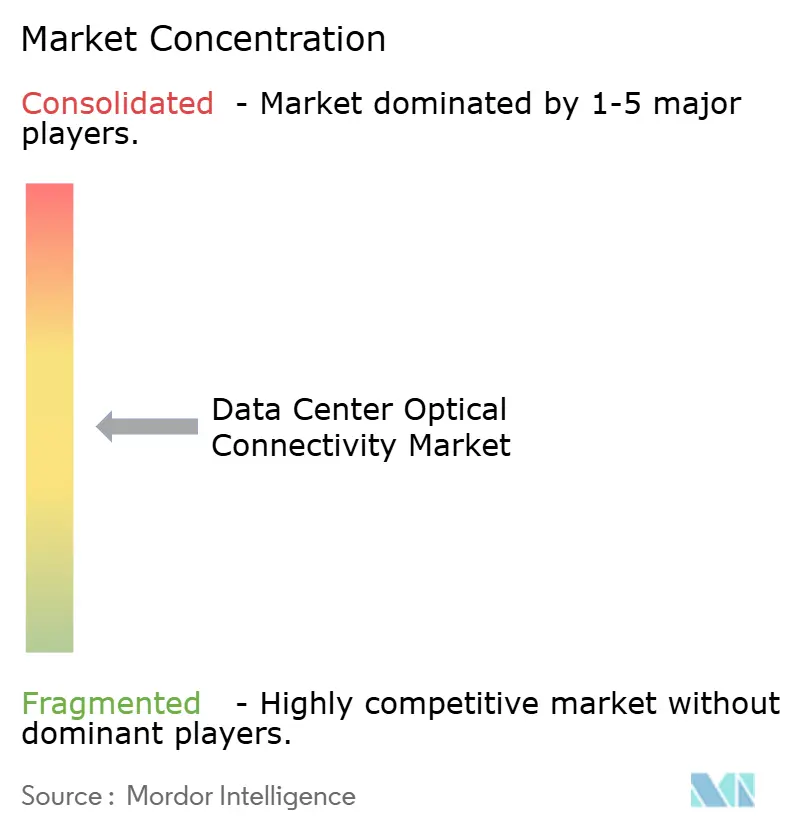
El mercado de conectividad óptica para centros de datos está moderadamente fragmentado en transceptores y componentes láser, mientras que las actividades de cable, conector y ensamblaje de fibra tienen una base de proveedores más amplia. Coherent, Lumentum, InnoLight y Eoptolink tienen posiciones sólidas en el suministro de módulos de alta velocidad y componentes relacionados con láseres. Corning, Amphenol, Molex, Sumitomo Electric y Fujikura tienen roles importantes en los productos de cable, conector y ensamblaje de fibra. La competencia está siendo cada vez más definida por la capacidad de asegurar capacidad calificada para plataformas orientadas a la inteligencia artificial. Las inversiones y los acuerdos de suministro de NVIDIA con proveedores de componentes ópticos muestran cómo los proveedores de plataformas buscan acceso directo a la capacidad upstream.
Molex anunció un acuerdo para adquirir Teramount en abril de 2026, añadiendo conectividad de fibra a chip desmontable a su cartera de interconexión óptica. El movimiento aborda la creciente necesidad de conectar sistemas ópticos directamente a chips de alto rendimiento mientras permite una oferta de proveedor más integrada. En marzo de 2026, US Conec, Corning, Fujikura y Sumitomo Electric Lightwave anunciaron un marco de múltiples fuentes para ferrules de haz expandido y conectores MMC. Este enfoque puede ampliar la base de suministro calificado para los enlaces de inteligencia artificial de alta densidad y limitar la dependencia de una única fuente de conectores. Molex también presentó su Plataforma de Conmutador de Circuitos Ópticos de Alta Radix para el despliegue de clústeres de inteligencia artificial, destacando el interés en la reconfiguración a nivel de fibra.
El espacio en blanco permanece en la conmutación de circuitos ópticos para operadores por debajo del mayor nivel de hiperescala, en la estandarización de fibra multinúcleo y en la óptica co-empaquetada para conexiones de escala vertical de GPU. Sumitomo Electric y socios de la industria iniciaron un esfuerzo de múltiples fuentes para una especificación de fibra multinúcleo para centros de datos de inteligencia artificial en febrero de 2026. Los requisitos de Ethernet del IEEE y los acuerdos de implementación del Foro de Interconexión Óptica en Red están adquiriendo importancia para la calificación de proveedores, lo que beneficia a los proveedores establecidos que pueden respaldar el trabajo de estándares, los ciclos de calificación y la escala de producción al mismo tiempo. Las empresas más pequeñas aún pueden competir donde proporcionan conectores de haz expandido especializados, ensamblajes de fibra multinúcleo o conmutadores de circuitos ópticos MEMS que resuelven un requisito claro de integración o capacidad para los operadores.
Líderes de la Industria de Conectividad Óptica para Centros de Datos
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Accelink Technologies Co., Ltd.
-
Eoptolink Technology
-
Applied Optoelectronics, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectividad Óptica para Centros de Datos Empresas cubiertas en este informe
- Coherent Corp.
- Lumentum Holdings Inc.
- InnoLight Technology
- Eoptolink Technology
- Applied Optoelectronics, Inc.
- Accelink Technologies Co., Ltd.
- Source Photonics, Inc.
- HG Genuine
- Hisense Broadband Multimedia Technology Co., Ltd
- Corning Incorporated
- Amphenol Corporation
- Molex, LLC
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- US Conec Ltd.
- Senko Advanced Components, Inc.
- Sterlite Technologies (STL) Limited
- Ayar Labs, Inc.
- Lightmatter, Inc.
Desarrollos recientes de la industria en Mercado de Conectividad Óptica para Centros de Datos
- Septiembre de 2026: Ayar Labs aseguró 150 millones de USD adicionales, extendiendo su captación total de capital primario en 2026 a 650 millones de USD y elevando la financiación acumulada a más de 870 millones de USD. Wiwynn se unió como inversor estratégico junto a Nvidia, AMD y MediaTek, con los fondos destinados a acelerar la producción en volumen de la óptica co-empaquetada TeraPHY y un nuevo centro de diseño de chips en Bengaluru, India, con el objetivo de tener el producto listo para finales de 2027.
- Mayo de 2026: NVIDIA y Corning anunciaron una asociación estratégica plurianual que incluye un acuerdo de garantías por 500 millones de USD. Corning se comprometió a multiplicar por diez la capacidad de fabricación de conectividad óptica en Estados Unidos y a aumentar la producción de fibra en más del 50%, con 3 nuevas instalaciones de fabricación avanzada planificadas en Carolina del Norte y Texas para asegurar el suministro para las redes de centros de datos de inteligencia artificial de próxima generación.
- Abril de 2026: Molex anunció un acuerdo para adquirir Teramount Ltd., una empresa con sede en Israel desarrolladora de la plataforma de conectividad de óptica co-empaquetada de fibra a chip desmontable TeraVERSE. El acuerdo, cuyo cierre se espera en la segunda mitad de 2026, permite a Molex ofrecer una pila de interconexión óptica de extremo a extremo para despliegues de clústeres de inteligencia artificial de hiperescala.
- Marzo de 2026: US Conec, Corning, Fujikura y Sumitomo Electric Lightwave anunciaron acuerdos de licencia de múltiples fuentes para el ferrule de haz expandido PRIZM TMT y la plataforma de conector MMC VSFF asociada, ampliando la cadena de suministro de conectividad óptica de alta densidad para las arquitecturas de enlace de fábricas de inteligencia artificial y reduciendo la dependencia de un único proveedor.
Alcance del Informe Global del Mercado de Conectividad Óptica para Centros de Datos
La conectividad óptica para centros de datos se refiere a componentes de fibra óptica de alta velocidad, cables y transceptores diseñados para facilitar la transmisión de datos de alto ancho de banda y baja latencia dentro de los centros de datos y entre ellos en todo el mundo.
El Informe del Mercado de Conectividad Óptica para Centros de Datos está segmentado por Tipo de Producto (Transceptores Ópticos, Cables Ópticos Activos, Ensamblajes de Cables de Fibra Óptica, Conectores Ópticos, Ensamblajes de Interconexión Óptica y Conmutadores de Circuitos Ópticos), Arquitectura de Conectividad (Óptica Conectable Convencional, Óptica Conectable Lineal (LPO/LRO), Óptica Casi Empaquetada (NPO) y Óptica Co-Empaquetada (CPO)), Velocidad de Datos (Hasta 400 Gbps, 800 Gbps, 1,6 Tbps y Superior a 1,6 Tbps), Alcance (Hasta 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros y Superior a 500 Metros), Aplicación (GPU a Switch, GPU a GPU, Switch a Switch, Servidor a Switch, Conectividad de Almacenamiento e Interconexión de Centros de Datos), Arquitectura de Red (Scale-Up y Scale-Out), Tipo de Centro de Datos (Hiperescala, Colocación, Empresarial y Centros de Datos de Borde y Micro) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transceptores Ópticos |
| Cables Ópticos Activos |
| Ensamblajes de Cables de Fibra Óptica |
| Conectores Ópticos |
| Ensamblajes de Interconexión Óptica |
| Conmutadores de Circuitos Ópticos |
| Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) |
| Óptica Casi Empaquetada (NPO) |
| Óptica Co-Empaquetada (CPO) |
| Hasta 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Superior a 1,6 Tbps |
| Hasta 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Superior a 500 Metros |
| GPU a Switch |
| GPU a GPU |
| Switch a Switch |
| Servidor a Switch |
| Conectividad de Almacenamiento |
| Interconexión de Centros de Datos |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Colocación |
| Empresarial |
| Centros de Datos de Borde y Micro |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Países Bajos | |
| Reino Unido | |
| Irlanda | |
| España | |
| Italia | |
| Suecia | |
| Noruega | |
| Finlandia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Indonesia | |
| Australia | |
| Singapur | |
| Malasia | |
| Vietnam | |
| Tailandia | |
| Taiwán | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Transceptores Ópticos | |
| Cables Ópticos Activos | ||
| Ensamblajes de Cables de Fibra Óptica | ||
| Conectores Ópticos | ||
| Ensamblajes de Interconexión Óptica | ||
| Conmutadores de Circuitos Ópticos | ||
| Por Arquitectura de Conectividad | Óptica Conectable Convencional | |
| Óptica Conectable Lineal (LPO/LRO) | ||
| Óptica Casi Empaquetada (NPO) | ||
| Óptica Co-Empaquetada (CPO) | ||
| Por Velocidad de Datos | Hasta 400 Gbps | |
| 800 Gbps | ||
| 1,6 Tbps | ||
| Superior a 1,6 Tbps | ||
| Por Alcance | Hasta 3 Metros | |
| 3-5 Metros | ||
| 5-7 Metros | ||
| 7-100 Metros | ||
| 100-500 Metros | ||
| Superior a 500 Metros | ||
| Por Aplicación | GPU a Switch | |
| GPU a GPU | ||
| Switch a Switch | ||
| Servidor a Switch | ||
| Conectividad de Almacenamiento | ||
| Interconexión de Centros de Datos | ||
| Por Arquitectura de Red | Scale-Up | |
| Scale-Out | ||
| Por Tipo de Centro de Datos | Hiperescala | |
| Colocación | ||
| Empresarial | ||
| Centros de Datos de Borde y Micro | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Países Bajos | ||
| Reino Unido | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Suecia | ||
| Noruega | ||
| Finlandia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Indonesia | ||
| Australia | ||
| Singapur | ||
| Malasia | ||
| Vietnam | ||
| Tailandia | ||
| Taiwán | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conectividad óptica para centros de datos?
Se proyecta que el tamaño del mercado de conectividad óptica para centros de datos crecerá desde 38,50 mil millones de USD en 2026 hasta 101,26 mil millones de USD en 2032, a una CAGR del 17,55% de 2027 a 2032.
¿Qué está impulsando la demanda de conectividad óptica para centros de datos?
Los sistemas de entrenamiento e inferencia de inteligencia artificial necesitan mayor ancho de banda, enlaces de baja latencia y mayor densidad de puertos ópticos en GPU, switches, almacenamiento e instalaciones.
¿Qué segmento de producto lidera la demanda de conectividad óptica para centros de datos?
Los transceptores ópticos lideraron el segmento de tipo de producto con una participación del 68,32% en 2026 porque respaldan arquitecturas de enlace establecidas y con capacidad de mantenimiento.
¿Qué arquitectura de conectividad se está expandiendo más rápido?
Se proyecta que la óptica co-empaquetada se expandirá a una CAGR del 37,40% hasta 2032 a medida que los operadores buscan menores pérdidas eléctricas y mejor eficiencia energética a altas velocidades.
¿Qué región se está expandiendo más rápido en conectividad óptica para centros de datos?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 18,58% hasta 2032, respaldada por programas de infraestructura de inteligencia artificial, despliegue de 5G y fabricación de componentes.
¿Qué restricciones afectan los despliegues de conectividad óptica?
Los costos de componentes avanzados, las restricciones de suministro de fibra especializada y láseres, los requisitos térmicos y las actualizaciones de redes heredadas pueden ralentizar la adopción.