
Tamanho e Participação do Mercado de Geração de Energia no Local para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 24.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 42.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.97 % |
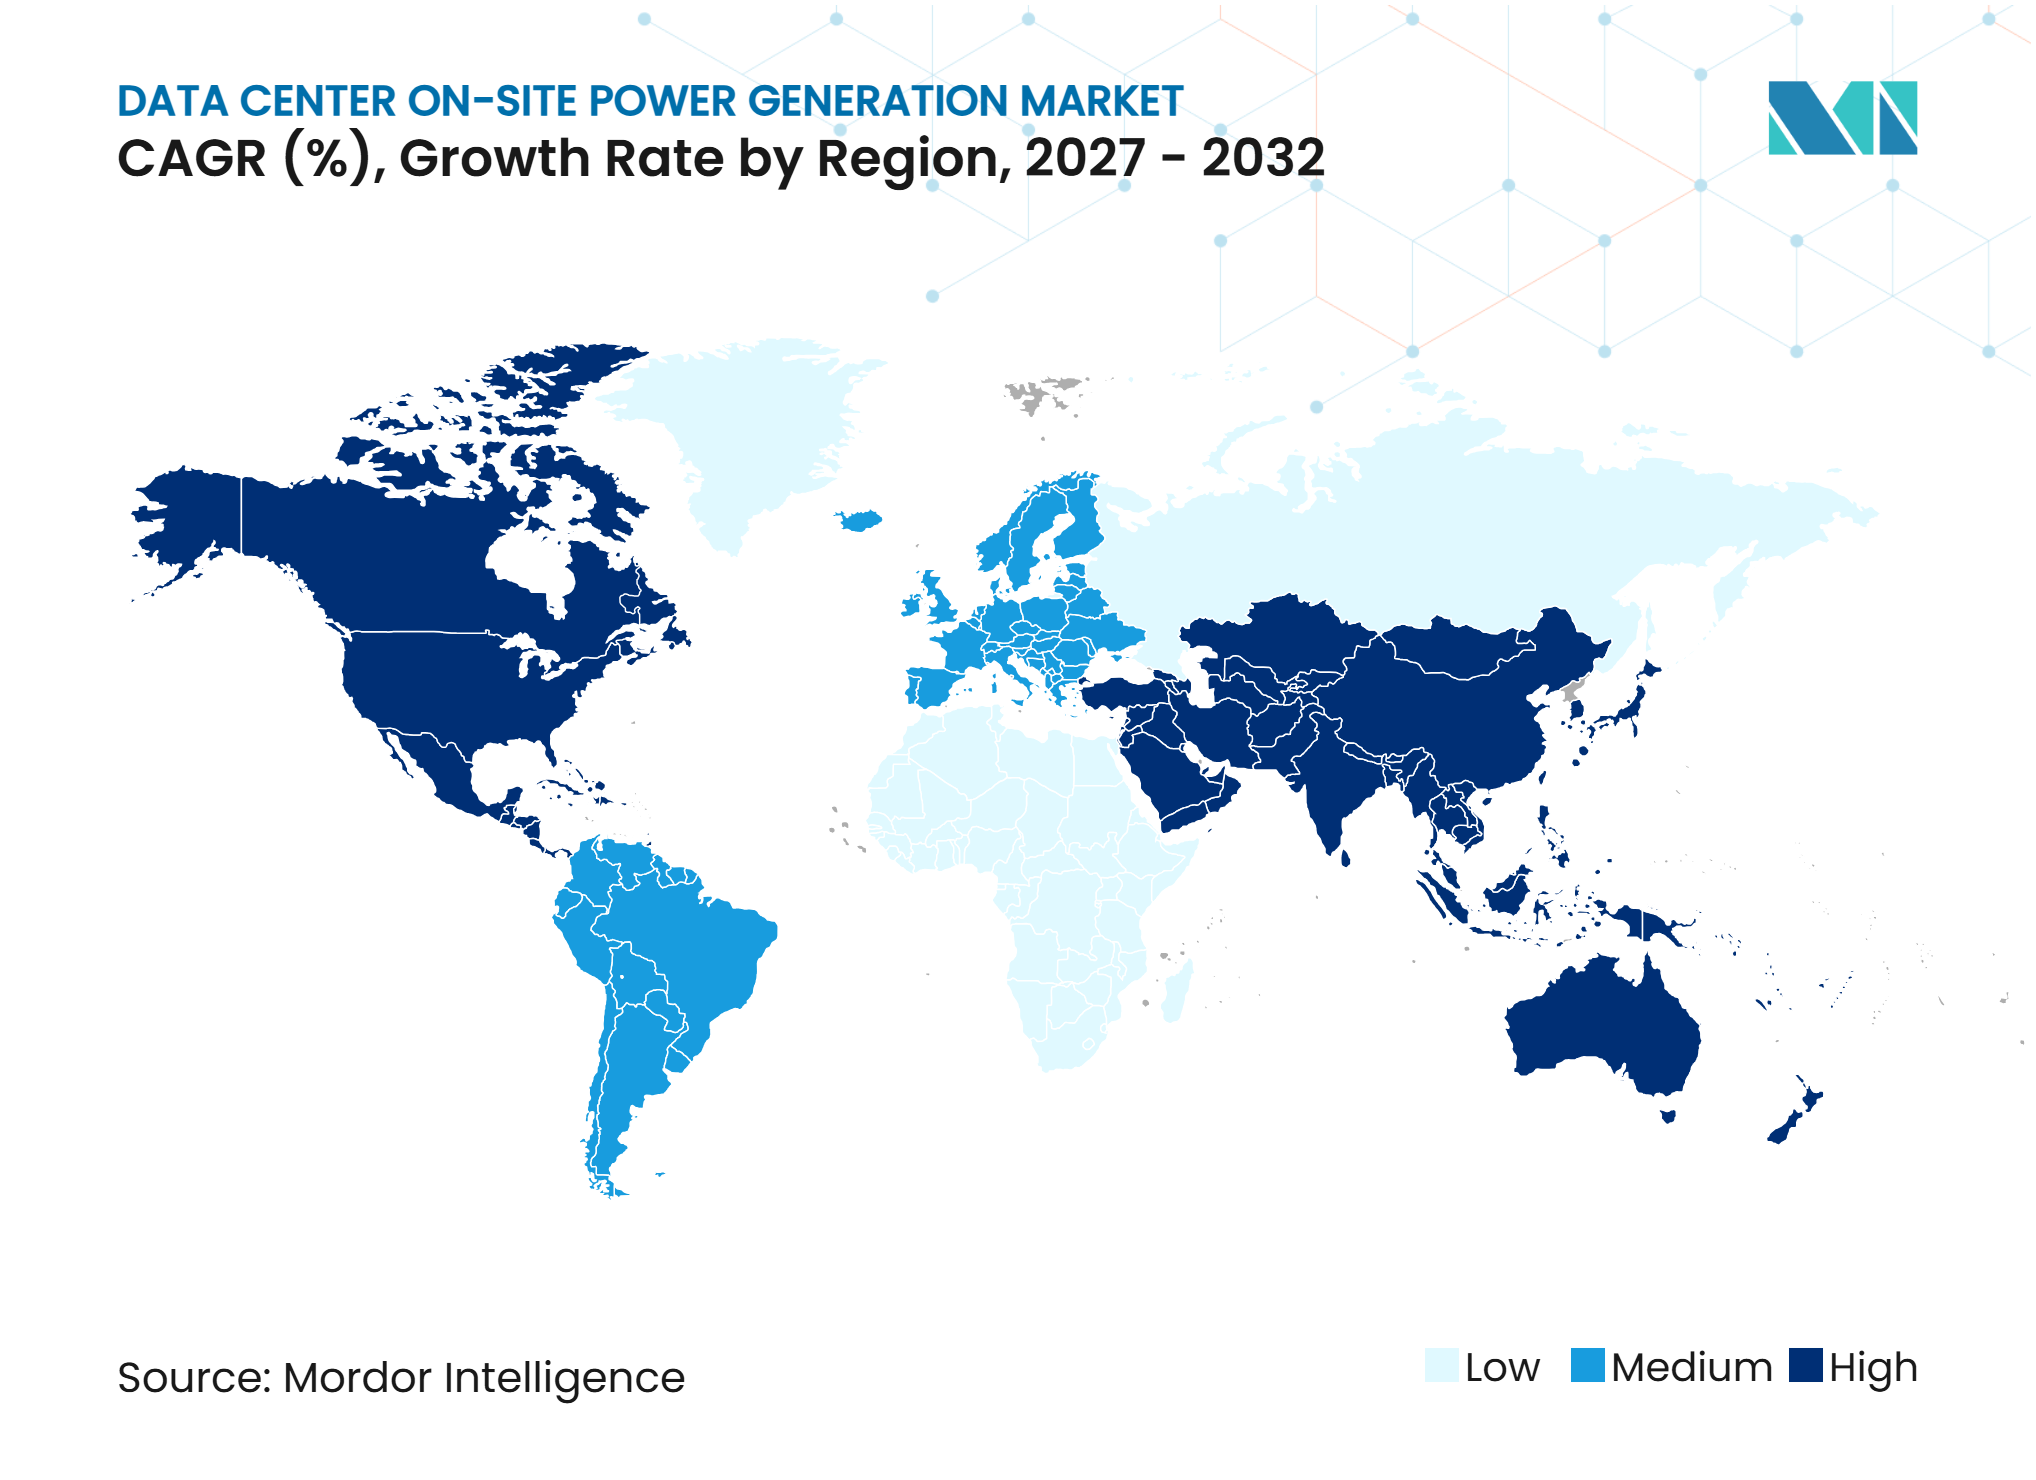
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geração de Energia no Local para Data Centers por Mordor Intelligence
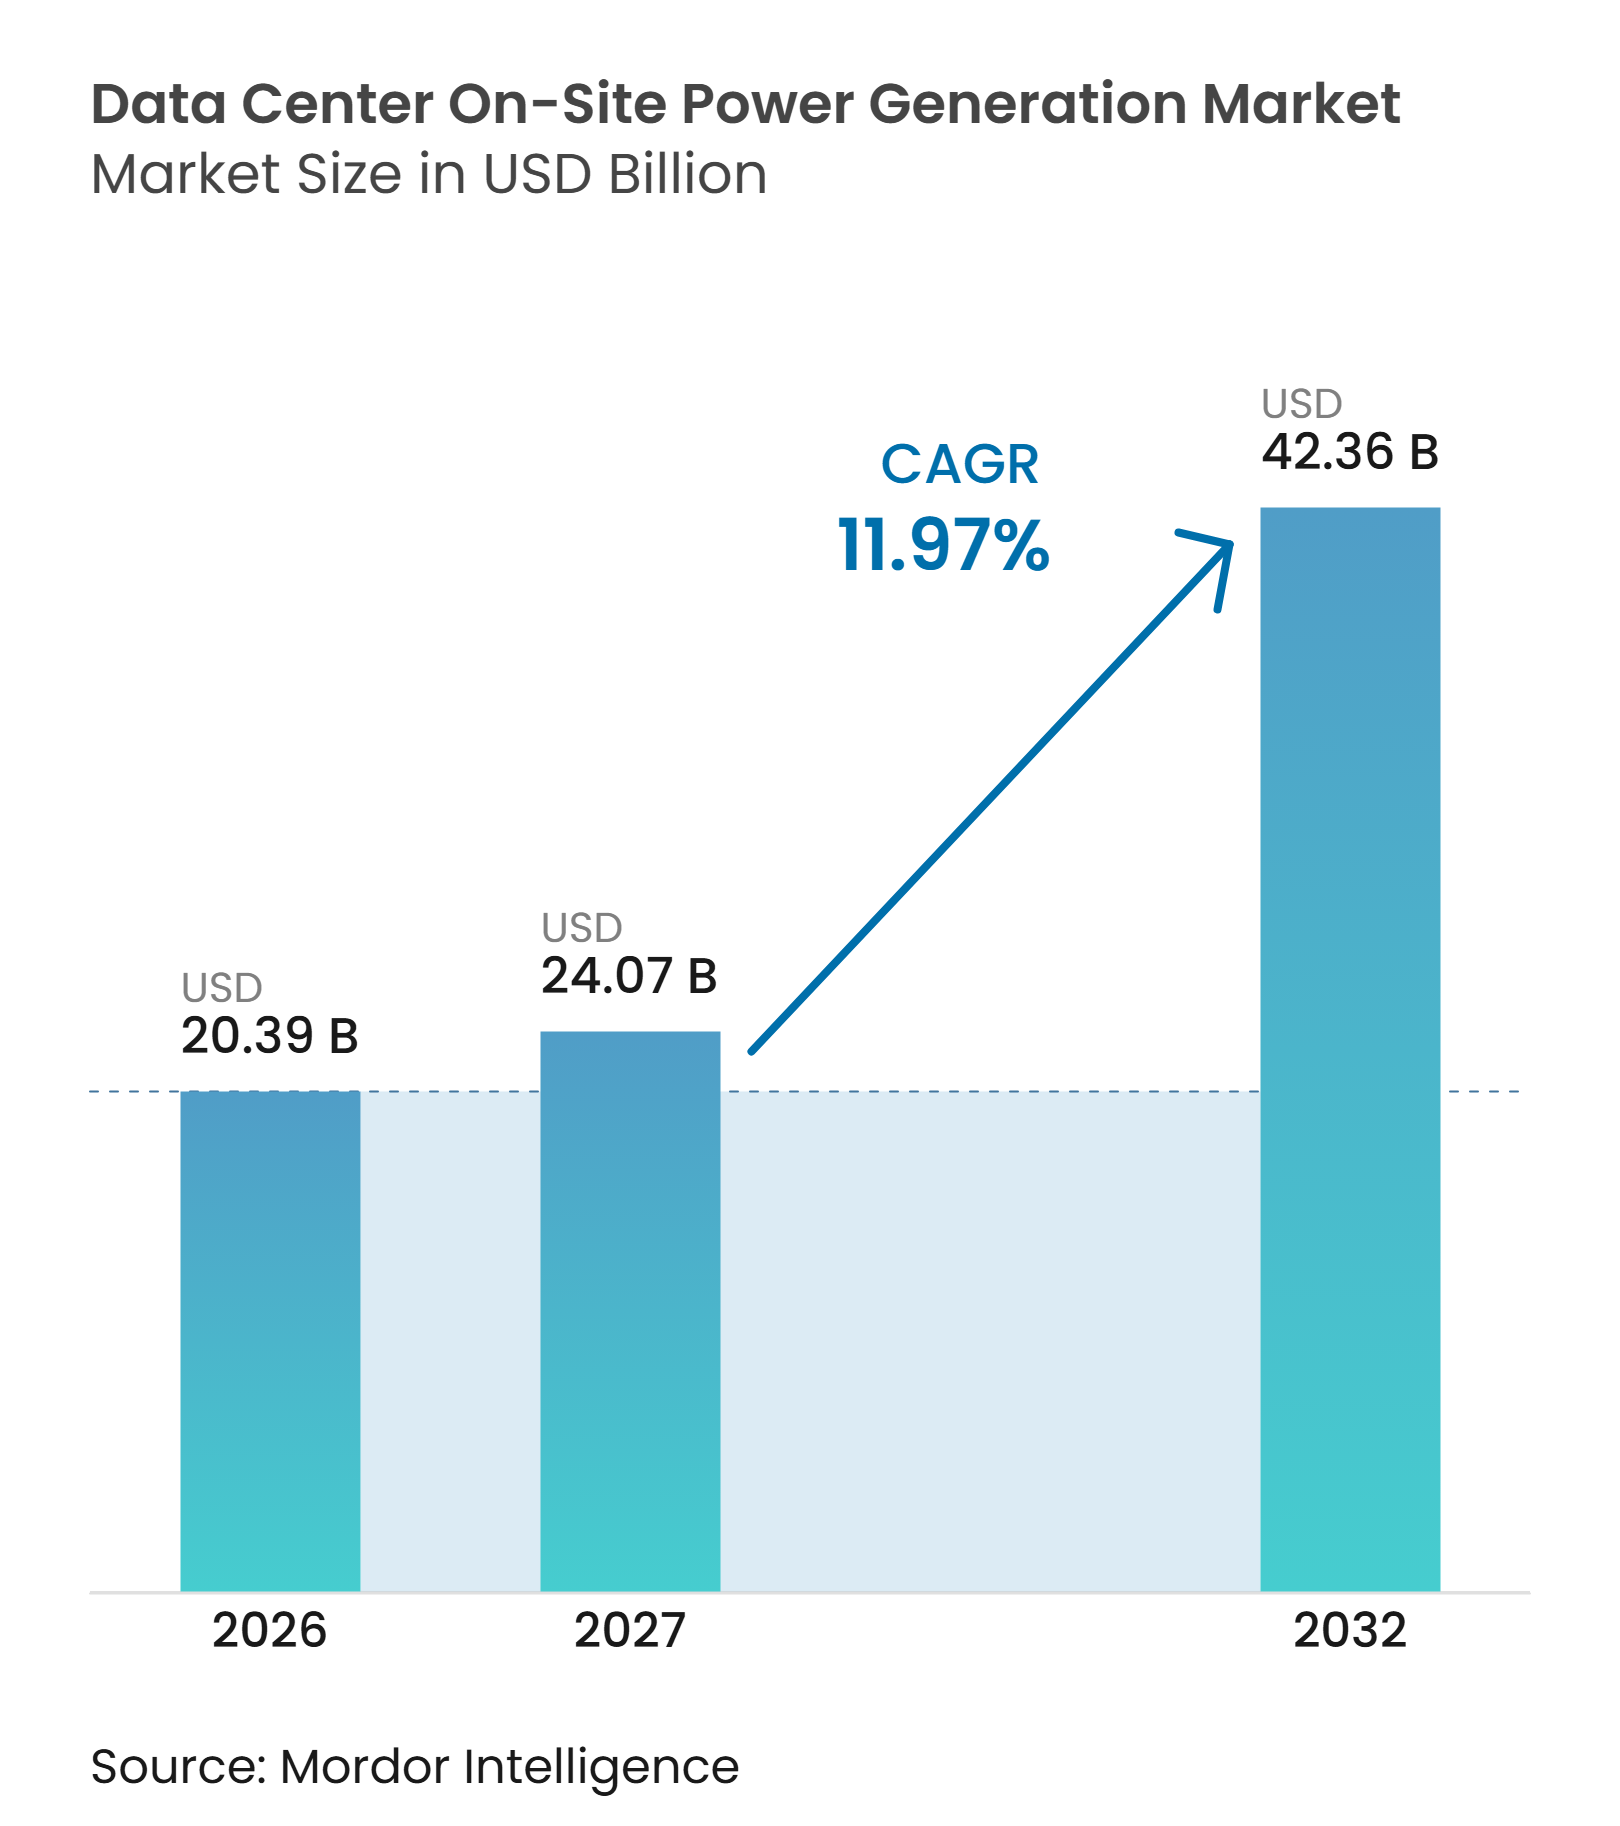
O tamanho do Mercado de Geração de Energia no Local para Data Centers está projetado em 20,39 bilhões de USD em 2026, 24,07 bilhões de USD em 2027, e deve atingir 42,36 bilhões de USD até 2032, crescendo a um CAGR de 11,97% de 2027 a 2032. A capacidade instalada deve aumentar de 76,90 milhões de MW em 2026 para 84,49 milhões de MW em 2027 e 139,11 milhões de MW até 2032, a um CAGR de volume de 10,47%. O valor avança mais rapidamente do que a capacidade instalada porque os operadores estão adquirindo ativos mais avançados, incluindo células de combustível e motores a gás, além de conjuntos de geradores a diesel. Os atrasos nas conexões à rede elétrica tornaram a geração de energia no local uma decisão central durante o planejamento de data centers, em vez de uma consideração de backup. A computação de IA também requer sistemas de energia maiores e mais responsivos, enquanto o prazo de construção de nova infraestrutura de transmissão permanece longo. Os fornecedores capazes de entregar equipamentos rapidamente, dar suporte a campi maiores e atender aos requisitos de emissões estão posicionados para aproveitar as oportunidades mais imediatas no Mercado de Geração de Energia no Local para Data Centers.
Principais Conclusões do Relatório
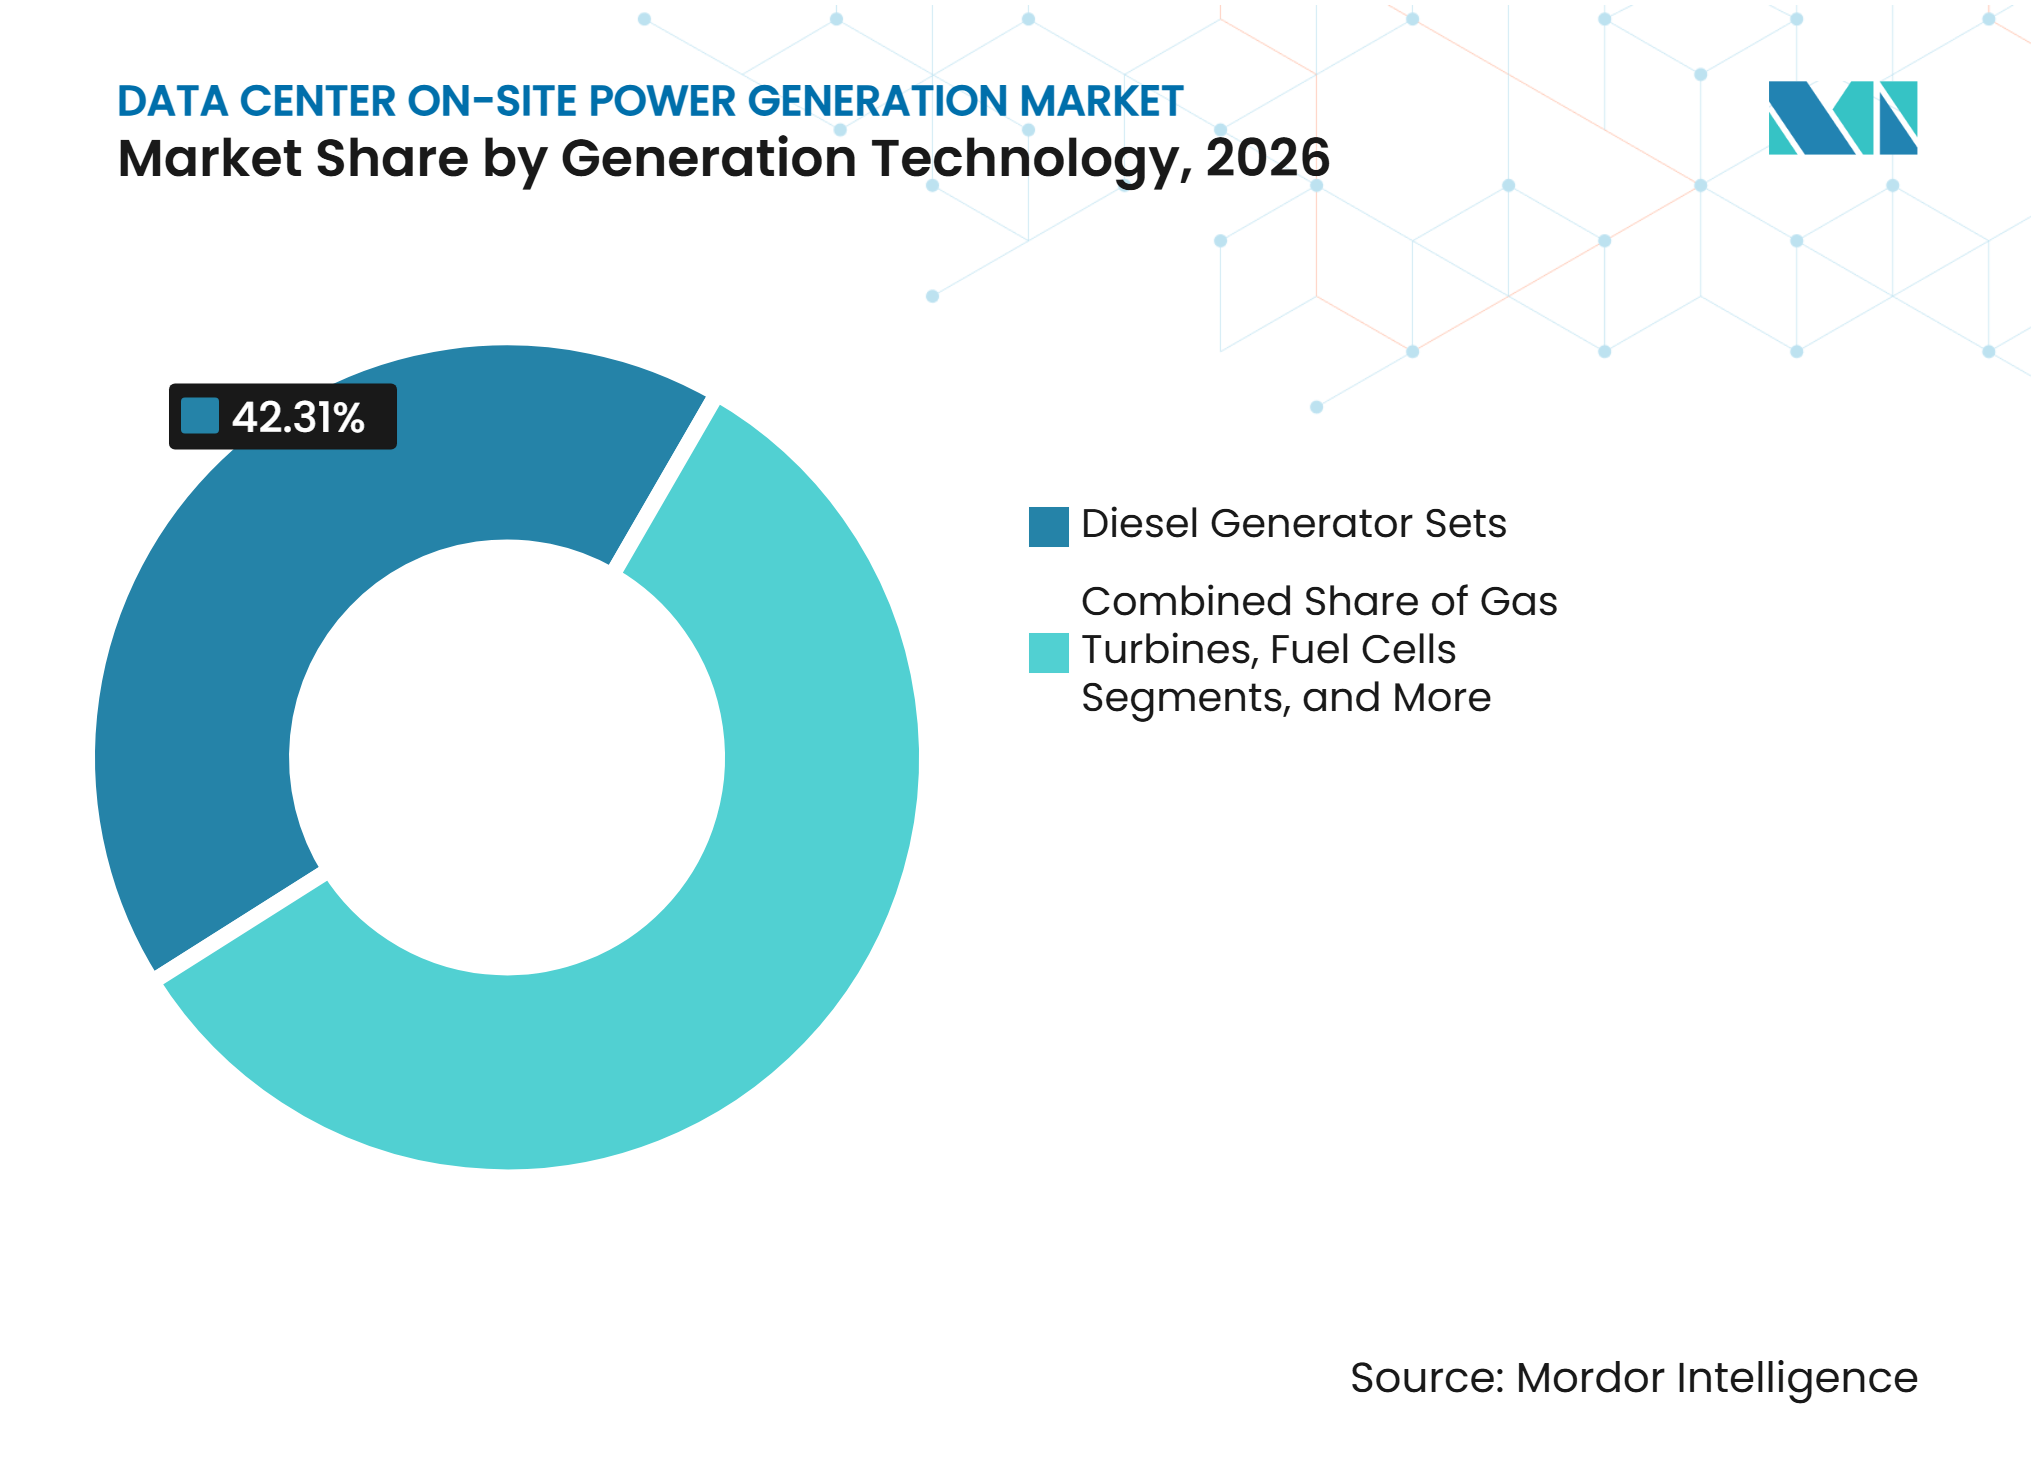
- Por tecnologia de geração, os conjuntos de geradores a diesel detinham 42,31% do Mercado de Geração de Energia no Local para Data Centers em 2026, enquanto as células de combustível devem expandir a um CAGR de 13,17% até 2032.
- Por capacidade de geração instalada, a categoria acima de 5-20 MW representou 33,83% em 2026 do Mercado de Geração de Energia no Local para Data Centers, enquanto a categoria acima de 20 MW deve expandir a um CAGR de 12,76% até 2032.
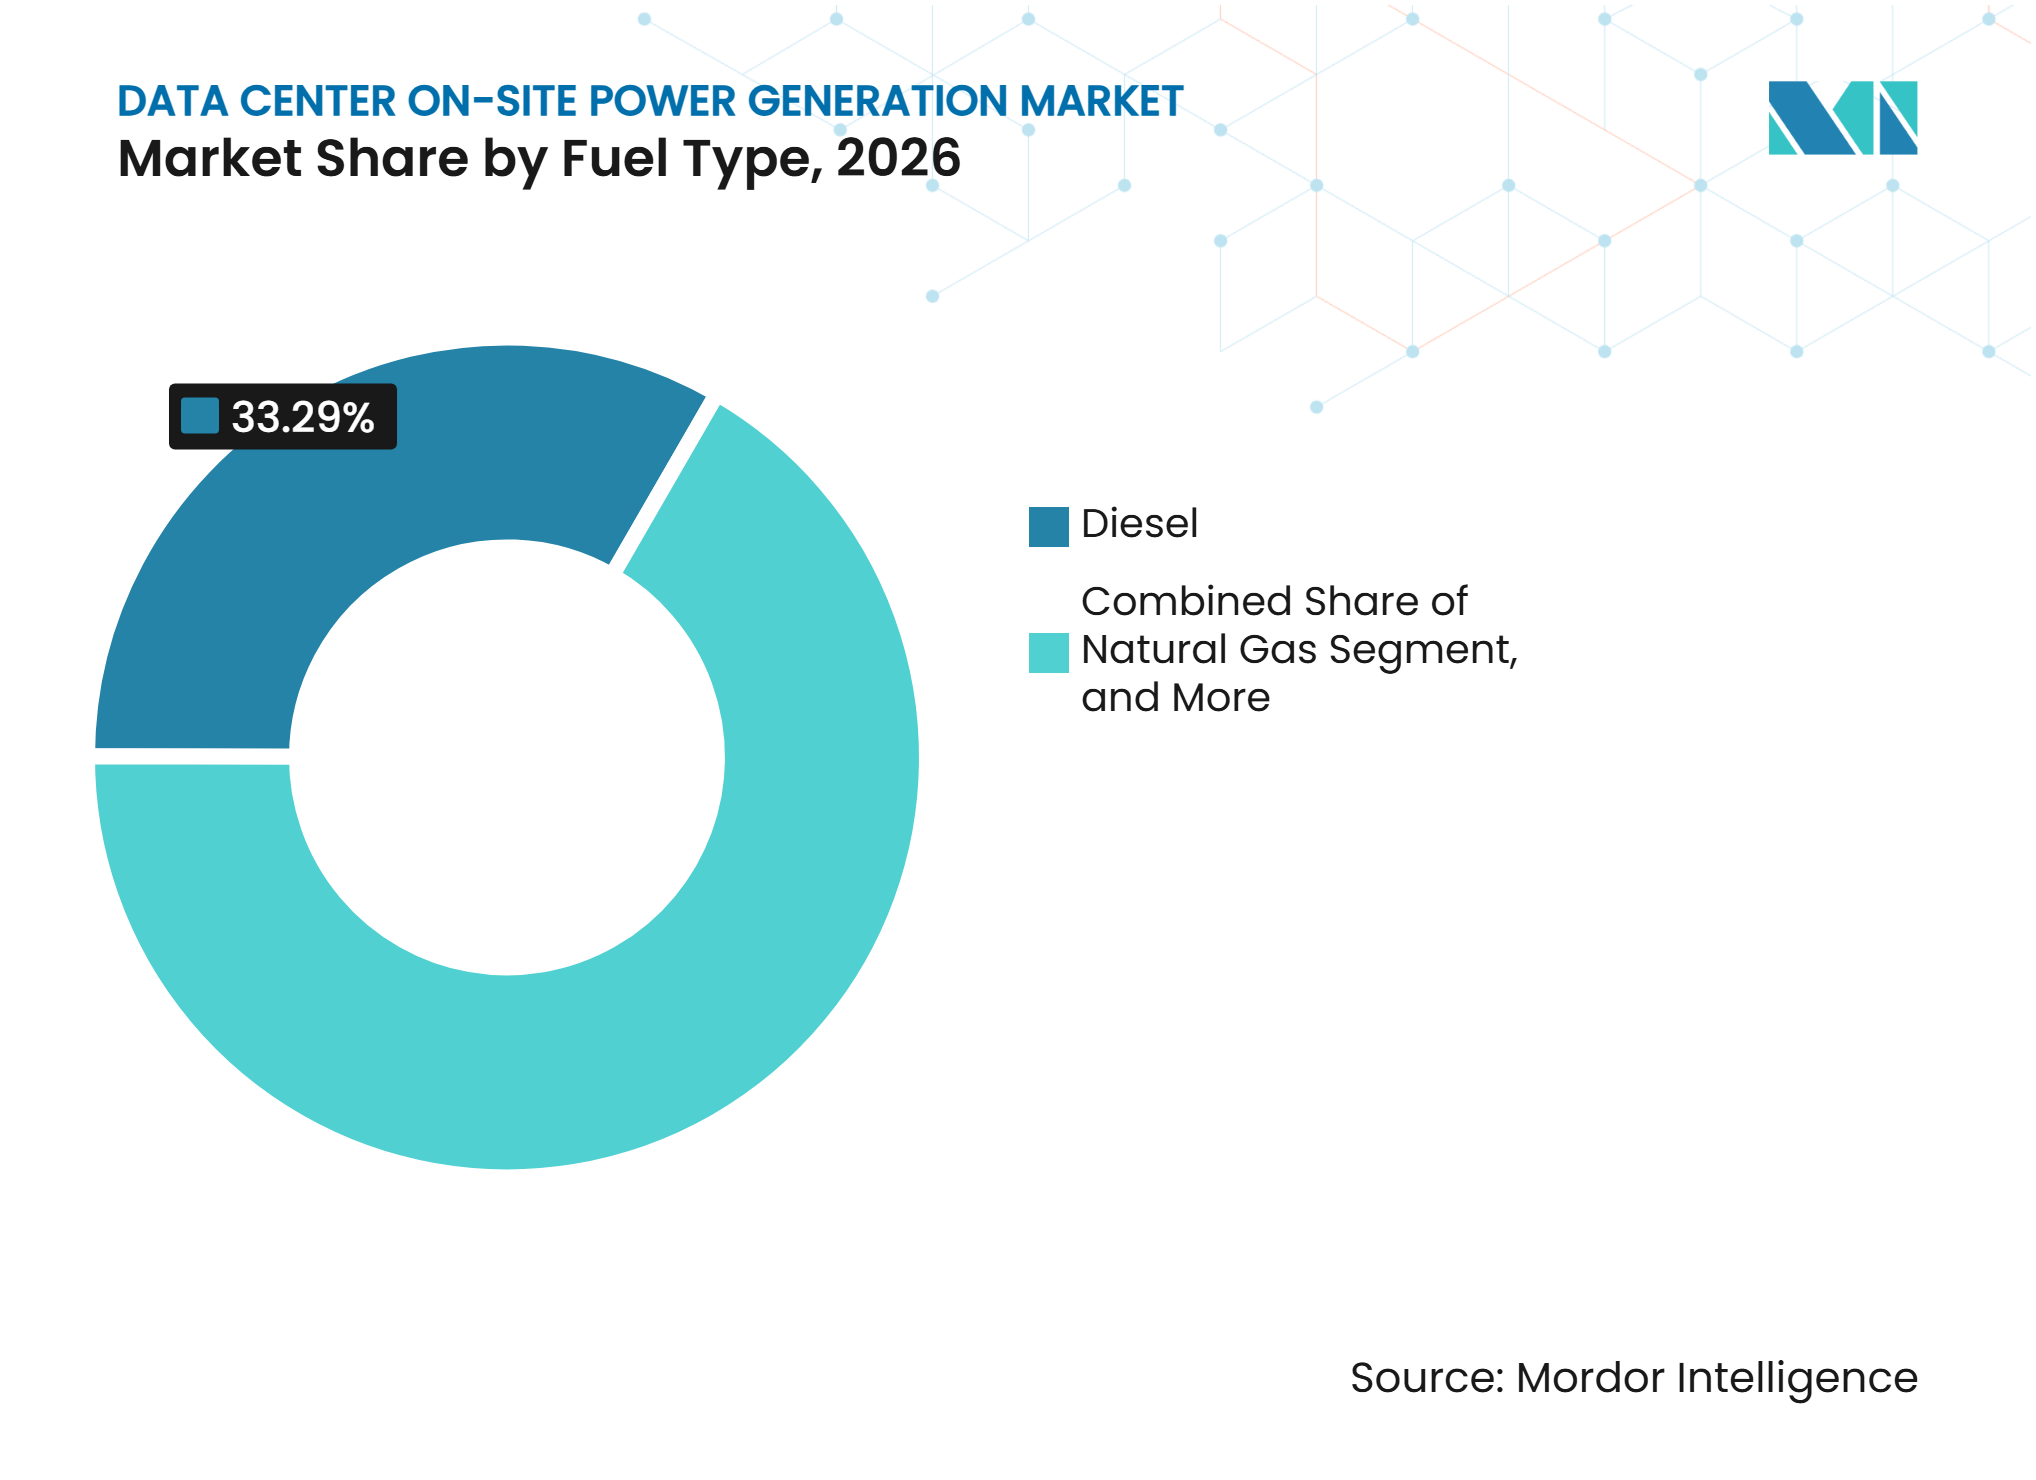
- Por tipo de combustível, o diesel detinha 33,29% em 2026, enquanto o hidrogênio e as misturas de hidrogênio devem expandir a um CAGR de 12,69% até 2032.
- Por aplicação, a energia de backup de emergência representou 57,17% em 2026, enquanto a energia temporária e de ponte deve expandir a um CAGR de 12,67% até 2032.
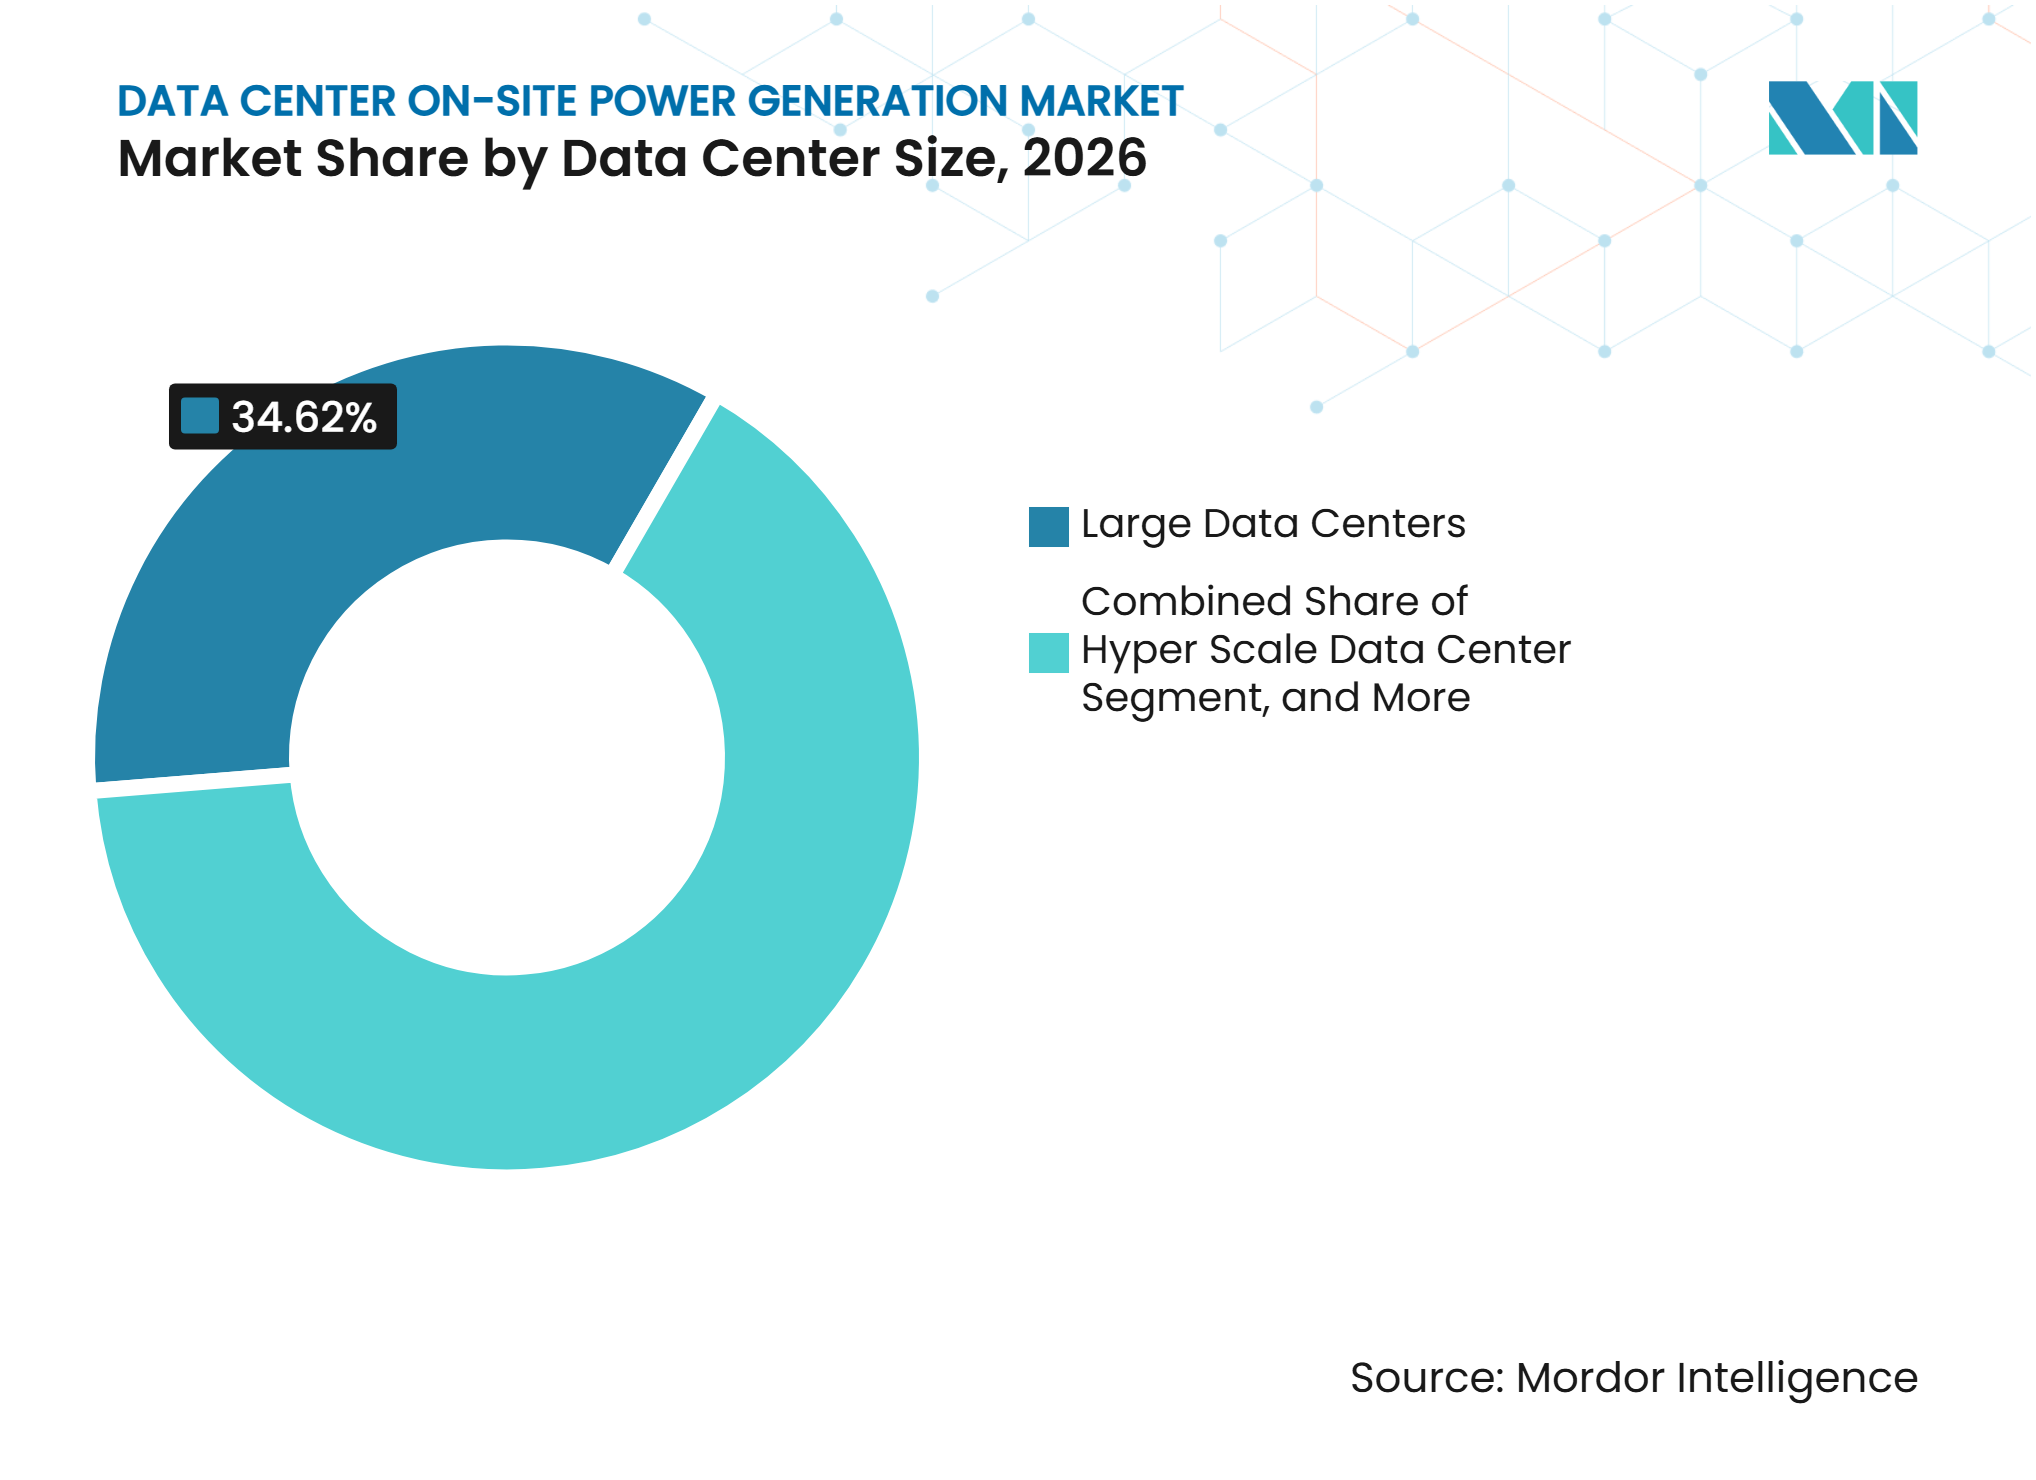
- Por tamanho de data center, os grandes data centers detinham 34,62% em 2026, enquanto os data centers de hiperescala devem expandir a um CAGR de 12,34% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem representaram 42,74% em 2026 e devem expandir a um CAGR de 12,53% até 2032.
- Por geografia, a América do Norte detinha 43,22% em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 12,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos nas Conexões à Rede Elétrica e na Disponibilidade de Energia | +3.2% | Global, agudo na América do Norte e Ásia-Pacífico, com repercussão na Europa | Curto prazo (≤ 2 anos) |
| Maior Demanda de Energia por IA e Computação de Alta Densidade | +2.9% | Global, liderado pela América do Norte e Ásia-Pacífico, com repercussão na Europa e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Requisitos Crescentes para Operações Ininterruptas de Data Centers | +1.7% | Global | Médio prazo (2-4 anos) |
| Adoção de Geração a Gás Dedicada e Energia de Ponte | +1.3% | América do Norte e Europa, estágio inicial na Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Demanda por Independência Energética e Maior Controle sobre o Fornecimento | +0.9% | Global, particularmente América do Norte, Oriente Médio e Sudeste Asiático | Médio prazo (2-4 anos) |
| Crescimento de Células de Combustível e Tecnologias de Geração no Local de Menor Emissão de Carbono | +0.7% | América do Norte, estágio inicial na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos nas Conexões à Rede Elétrica e na Disponibilidade de Energia
Os atrasos na interconexão à rede elétrica tornaram-se uma razão central para a geração no local no Mercado de Geração de Energia no Local para Data Centers. A Agência Internacional de Energia declarou que novas linhas de transmissão em economias avançadas podem levar de 4 a 8 anos para serem construídas.[1] A agência também relatou que os tempos de espera por componentes críticos da rede elétrica dobraram durante os 3 anos anteriores a 2026. A Schneider Electric observou que algumas filas de conexão à rede elétrica nos EUA se estendem por mais de uma década, o que não se alinha com os cronogramas típicos de construção de data centers.[2] Os operadores estão, portanto, selecionando locais com base mais diretamente na disponibilidade de energia, à frente de fatores como acesso a fibra óptica, custo do terreno e incentivos fiscais.[3] Essa mudança aumenta o valor dos sistemas de geração que podem operar antes que o serviço completo da rede elétrica esteja disponível.
Maior Demanda de Energia por IA e Computação de Alta Densidade
As cargas de trabalho de IA no Mercado de Geração de Energia no Local para Data Centers consomem mais eletricidade do que muitas cargas tradicionais de armazenamento e computação empresarial. A Agência Internacional de Energia espera que a demanda de eletricidade dos data centers aumente à medida que a adoção de IA se expande. A Bloom Energy declarou que a infraestrutura de data centers de IA pode custar entre 30 e 50 USD por watt, tornando o acesso atrasado à energia um risco financeiro significativo para os proprietários de projetos. O Mercado de Geração de Energia no Local para Data Centers se beneficia porque os desenvolvedores exigem soluções que possam ser implantadas junto a instalações de alta densidade. As flutuações de carga dos sistemas de treinamento e inferência também aumentam a necessidade de equipamentos de geração flexíveis e responsivos. Os sistemas dedicados podem ajudar os operadores a atender a esses requisitos de energia enquanto os projetos de transmissão permanecem em desenvolvimento.
Requisitos Crescentes para Operações Ininterruptas de Data Centers
A operação ininterrupta permanece um requisito primário de aquisição para data centers de missão crítica. A Bloom Energy relatou que seus sistemas de células de combustível de óxido sólido podem atingir disponibilidade entre 99,9% e 99,999% e suportar mais de 200.000 ciclos. A empresa também declarou que 109 MW de células de combustível podem oferecer a mesma disponibilidade de 99,9% que 130-150 MW de turbinas a gás. A Caterpillar documentou que seus conjuntos de geradores a gás natural G3516 podem passar de zero à carga total em 7 segundos. A resposta rápida é relevante para cargas de trabalho de IA que podem mudar abruptamente em segundos. Esses requisitos operacionais sustentam a aquisição de ativos de geração desenvolvidos especificamente para essa finalidade em todo o Mercado de Geração de Energia no Local para Data Centers.
Adoção de Geração a Gás Dedicada e Energia de Ponte
Motores e turbinas a gás natural podem fornecer energia no Mercado de Geração de Energia no Local para Data Centers em um prazo mais curto do que a nova infraestrutura de rede elétrica. A Schneider Electric descreveu a energia principal no local como uma opção para data centers que enfrentam restrições prolongadas de fornecimento público. A energia de ponte pode atender a uma instalação entre a conclusão da construção e a conexão final à rede elétrica. A Aggreko Japan lançou um serviço doméstico de energia de ponte para data centers em novembro de 2025. A empresa citou casos norte-americanos em que usinas de energia temporárias na escala de 50 MW anteciparam o comissionamento em 3 anos. Esse modelo permite que os operadores comissionem a capacidade de computação mais cedo e coletem dados operacionais antes do início do serviço permanente da concessionária. O Mercado de Geração de Energia no Local para Data Centers está, portanto, ganhando um papel na entrega de projetos, além do planejamento de resiliência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial e Custos de Instalação | -1.7% | Global, agudo em mercados emergentes com opções limitadas de financiamento | Médio prazo (2-4 anos) |
| Regulamentações de Emissões e Licenciamento Ambiental | -1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Disponibilidade de Gás Natural e Restrições de Infraestrutura de Combustível | -0.8% | Ásia-Pacífico, Oriente Médio e África e partes da América do Sul | Longo prazo (≥ 4 anos) |
| Restrições de Ruído, Terreno e Meio Ambiente Local | -0.4% | Europa e América do Norte urbana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Custos de Instalação
Os altos custos de instalação podem atrasar o investimento em sistemas de energia para o Mercado de Geração de Energia no Local para Data Centers. Os custos de engenharia, aquisição e construção para instalações de turbinas a gás nos Estados Unidos podem ser substanciais. As células de combustível podem ter custos de capital unitário mais elevados, embora seu perfil operacional possa compensar parte dessa diferença ao longo do tempo. Os operadores menores frequentemente recorrem a arranjos de energia como serviço porque esses modelos reduzem o requisito de capital inicial. Os provedores de energia de ponte também podem fornecer capacidade como despesa operacional em vez de uma grande compra inicial. Essa diferença de financiamento favorece os hiperescaladores e provedores de serviços em nuvem com balanços patrimoniais mais sólidos. Também pode ampliar a lacuna de adoção entre grandes operadores e instalações menores no Mercado de Geração de Energia no Local para Data Centers.
Regulamentações de Emissões e Licenciamento Ambiental
O licenciamento de emissões pode aumentar o tempo e o custo necessários para implantar a geração no local. A Agência de Proteção Ambiental dos EUA estabelece requisitos de emissões que afetam fontes de combustão estacionárias. Os operadores devem considerar os requisitos federais, estaduais e locais antes de instalar motores a diesel, motores a gás ou turbinas. A Califórnia possui requisitos separados para motores a diesel e distritos de qualidade do ar local que adicionam outra camada de conformidade. Os operadores europeus também devem levar em conta a Diretiva de Emissões Industriais quando aplicável. Esses requisitos favorecem os fornecedores capazes de apoiar a conformidade em todo o Mercado de Geração de Energia no Local para Data Centers.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Geração:
Conjuntos de Geradores a Diesel Lideram enquanto as Células de Combustível Reformulam o Pipeline de CrescimentoOs conjuntos de geradores a diesel detinham 42,31% da participação do Mercado de Geração de Energia no Local para Data Centers em 2026. Sua posição reflete redes de serviço estabelecidas, partidas rápidas e a capacidade de armazenar combustível no local para operação de emergência. Os conjuntos de geradores a gás natural e os motores alternativos estão ganhando uso para aplicações de energia principal e energia de ponte. A Caterpillar e a Cummins estão direcionando capacidade significativa para a demanda de data centers por equipamentos de geração a gás natural. As turbinas a gás da Solar Turbines, MAN Energy Solutions e Wärtsilä atendem a instalações maiores que precisam de operação contínua e flexibilidade de combustível.
Espera-se que as células de combustível registrem um CAGR de 13,17% até 2032. A Bloom Energy expandiu seu acordo com a Oracle em abril de 2026 para até 2,8 GW de capacidade de células de combustível de óxido sólido, com 1,2 GW contratado e implantação em andamento. A Bloom Energy declarou que o primeiro sistema foi entregue em 55 dias, antes do prazo de 90 dias. A INNIO concluiu uma demonstração de 3 MW de energia de backup alimentada a 100% de hidrogênio em abril de 2026. Isso apoia o potencial papel dos motores com capacidade para hidrogênio ao lado das células de combustível à medida que a infraestrutura de combustível se desenvolve.



Por Capacidade de Geração Instalada:
As Construções de Hiperescala Favorecem Faixas de Capacidade MaioresA faixa de 5-20 MW representou 33,83% da capacidade instalada no Mercado de Geração de Energia no Local para Data Centers em 2026. Essa faixa atende a grandes instalações de colocalização e campi em nuvem que construíram seus sistemas de energia no local em torno da escala do desenvolvimento anterior de data centers. A categoria abaixo de 1 MW suporta nós de borda e instalações menores onde células de combustível compactas e conjuntos de geradores a gás em contêineres podem se encaixar em locais com restrições de espaço. A faixa de 1-5 MW atende provedores de colocalização de médio porte e instalações empresariais. Esses operadores podem combinar geração distribuída com armazenamento em baterias em arranjos de energia híbrida.
A categoria acima de 20 MW deve expandir a um CAGR de 12,76% até 2032. A Wärtsilä anunciou um pedido de energia de 282 MW para data centers nos EUA em outubro de 2026, utilizando 15 motores Wärtsilä 50SG. O pedido demonstra os tamanhos maiores de projetos que estão entrando no Mercado de Geração de Energia no Local para Data Centers. Os acordos-quadro também estão substituindo a aquisição local a local para alguns compradores de hiperescala. Essa abordagem recompensa os fabricantes com capacidade de produção disponível e experiência na entrega de equipamentos ao longo de vários anos.
Por Tipo de Combustível:
O Diesel Mantém a Escala enquanto o Hidrogênio Alcança a Fronteira ComercialO diesel detinha 33,29% por tipo de combustível em 2026. O armazenamento de combustível no local torna o diesel útil para energia de backup de emergência porque o sistema não depende da entrega imediata de combustível durante uma interrupção. O gás natural é a segunda maior categoria de combustível e suporta tanto motores a gás quanto turbinas usadas para energia principal e de ponte. O óleo vegetal hidrotratado surgiu como um substituto de menor emissão no ciclo de vida para o diesel, enquanto os operadores europeus estão avaliando o biometano em configurações de motores a gás de combustível duplo. A seleção de combustível no Mercado de Geração de Energia no Local para Data Centers depende da disponibilidade local, das regras de emissões, das necessidades de armazenamento e do ciclo de operação pretendido.
Espera-se que o hidrogênio e as misturas de hidrogênio registrem um CAGR de 12,69% até 2032. A demonstração de 3 MW da INNIO na Áustria confirmou a viabilidade técnica da energia de backup alternativa alimentada a hidrogênio em uma escala relevante. A Equinix lançou um piloto de 12 semanas em sua instalação DB3 em Dublin em junho de 2026, usando células de combustível PEM e hidrogênio verde para fornecer até 0,5 MW de energia contínua. A Bridge Data Centres e a PacificLight Power também assinaram um memorando para uma usina a gás natural pronta para hidrogênio em Singapura. A infraestrutura, o armazenamento e o fornecimento de hidrogênio permanecem os principais limites para uma implantação mais ampla no curto prazo.

Por Aplicação:
A Energia de Backup Ancora a Demanda enquanto a Energia de Ponte Transforma a Economia de ImplantaçãoA energia de backup de emergência representou 57,17% do tamanho do Mercado de Geração de Energia no Local para Data Centers em 2026. Os conjuntos de geradores permanecem a última defesa contra interrupções da rede elétrica para instalações com altos requisitos de tempo de atividade. As classificações Tier IV, os compromissos de locação e as práticas de gestão de risco operacional reforçam essa demanda. As aplicações de energia principal e contínua atendem a instalações que buscam um maior grau de independência da rede elétrica. Essas aplicações são mais relevantes onde a confiabilidade da rede elétrica não pode suportar cargas focadas em IA sem redundância substancial do lado da concessionária.
A energia temporária e de ponte deve expandir a um CAGR de 12,67% até 2032. Uma pesquisa da Data Center Frontier constatou que 6 em cada 10 desenvolvedores usariam geração no local se a energia da concessionária não estivesse disponível a tempo. A Aggreko Japan relatou exemplos de usinas de energia temporárias de 50 MW que anteciparam o comissionamento em 3 anos. A energia de ponte pode permitir que um operador inicie as operações de computação antes que a infraestrutura da concessionária esteja concluída. Essa aplicação expande o papel dos equipamentos no local de proteção contra interrupções para o comissionamento de projetos.
Por Tamanho de Data Center:
Grandes Instalações Ancoram a Demanda enquanto a Hiperescala Impulsiona o CrescimentoOs grandes data centers detinham 34,62% da demanda no Mercado de Geração de Energia no Local para Data Centers em 2026. Essa categoria inclui campi de colocalização, nós regionais em nuvem e instalações empresariais com cargas de TI significativas. Esses locais atualizaram a geração de backup e, em alguns casos, adotaram energia principal para resiliência adicional. As instalações médias são um grupo-alvo central para células de combustível modulares e motores a gás na faixa de 1-10 MW. Os pequenos data centers e nós de borda estão aumentando em número, mas contribuem com menos capacidade de geração instalada porque cada local é menor.
Espera-se que os data centers de hiperescala expandam a um CAGR de 12,34% até 2032. A Caterpillar anunciou um acordo de compra de 2 GW para conjuntos de geradores a gás natural G3516 no Monarch Compute Campus na Virgínia Ocidental em janeiro de 2026. A Bloom Energy declarou que o Projeto Jupiter da Oracle poderia usar até 2,45 GW de capacidade de células de combustível. Esses desenvolvimentos mostram que as usinas de energia e os campi de data centers são cada vez mais projetados como um único programa de infraestrutura. Os fornecedores capazes de produzir e dar suporte a grandes frotas estão melhor posicionados para atender a esse segmento.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram tanto em Escala quanto em ExpansãoOs provedores de serviços em nuvem representaram 42,74% em 2026. Eles são os maiores compradores de equipamentos de geração porque seus data centers são tipicamente maiores e seus programas de capital são mais amplos do que os de outros tipos de operadores. Esses provedores frequentemente utilizam acordos de equipamentos plurianuais e arranjos de energia como serviço para garantir o fornecimento. Tais acordos podem reservar capacidade de fabricação antes que os projetos individuais atinjam a fase final de construção. Seu comportamento de aquisição tem um efeito substancial na disponibilidade de equipamentos em todo o Mercado de Geração de Energia no Local para Data Centers.
Os provedores de serviços em nuvem no Mercado de Geração de Energia no Local para Data Centers também devem expandir a um CAGR de 12,53% até 2032. A aquisição da Intersect Power pela Google, relatada em fevereiro de 2026, indicou que os provedores em nuvem podem buscar maior controle sobre os ativos de energia. Os provedores de colocalização também estão adotando a geração no local porque a confiabilidade e a sustentabilidade influenciam as decisões dos inquilinos. Os data centers empresariais e de borda têm capacidades médias menores e permanecem mais dependentes do backup a diesel. A adoção de geração avançada está emergindo em serviços financeiros, saúde e instalações governamentais onde os requisitos de tempo de atividade justificam um custo mais elevado.
Análise Geográfica
A América do Norte detinha 43,22% da participação do Mercado de Geração de Energia no Local para Data Centers em 2026. A região tem uma grande concentração de capacidade de hiperescaladores e colocalização. A Caterpillar anunciou uma expansão de 725 milhões de USD de sua instalação de motores em Lafayette em 2025, que deve mais do que dobrar a produção até 2027. Esse ambiente apoia os fornecedores do Mercado de Geração de Energia no Local para Data Centers capazes de entregar alternativas a gás natural, diesel e de menor emissão.
A Ásia-Pacífico deve expandir a um CAGR de 12,98% até 2032. A região está experimentando construções de nuvem e IA na China, Índia, Sudeste Asiático, Japão e outros mercados. A Aggreko Japan iniciou seu serviço doméstico de energia de ponte em novembro de 2025, citando atrasos de conexão à rede elétrica de mais de 5 anos. O Topco Group e a Bloom Energy instalaram um sistema de células de combustível de óxido sólido de 2,6 MW em um data center em Miaoli, Taiwan, em maio de 2026. A América do Sul permanece o menor segmento geográfico, com o Brasil representando a base de data centers mais desenvolvida da região.
A Europa enfrenta restrições significativas de energia juntamente com fortes requisitos de descarbonização, criando um ambiente operacional desafiador para o desenvolvimento e a expansão de data centers. Essas condições estão aumentando o interesse em alternativas mais limpas e confiáveis às soluções convencionais de energia de backup. O piloto de hidrogênio da Equinix em Dublin demonstra o crescente interesse da região em sistemas de energia baseados em hidrogênio como alternativa à geração a diesel, particularmente para apoiar a resiliência dos data centers enquanto reduz as emissões. A Agência Internacional de Energia identificou a meta da Arábia Saudita de 1,9 GW de capacidade de data centers até 2030 e 6,6 GW até 2034, refletindo a expansão planejada do país em infraestrutura digital. Enquanto isso, os Emirados Árabes Unidos têm acordos para 5 GW de capacidade de data centers focados em IA, sublinhando a escala do desenvolvimento planejado de data centers focados em IA na região.
Cenário Competitivo
Concentração do Mercado
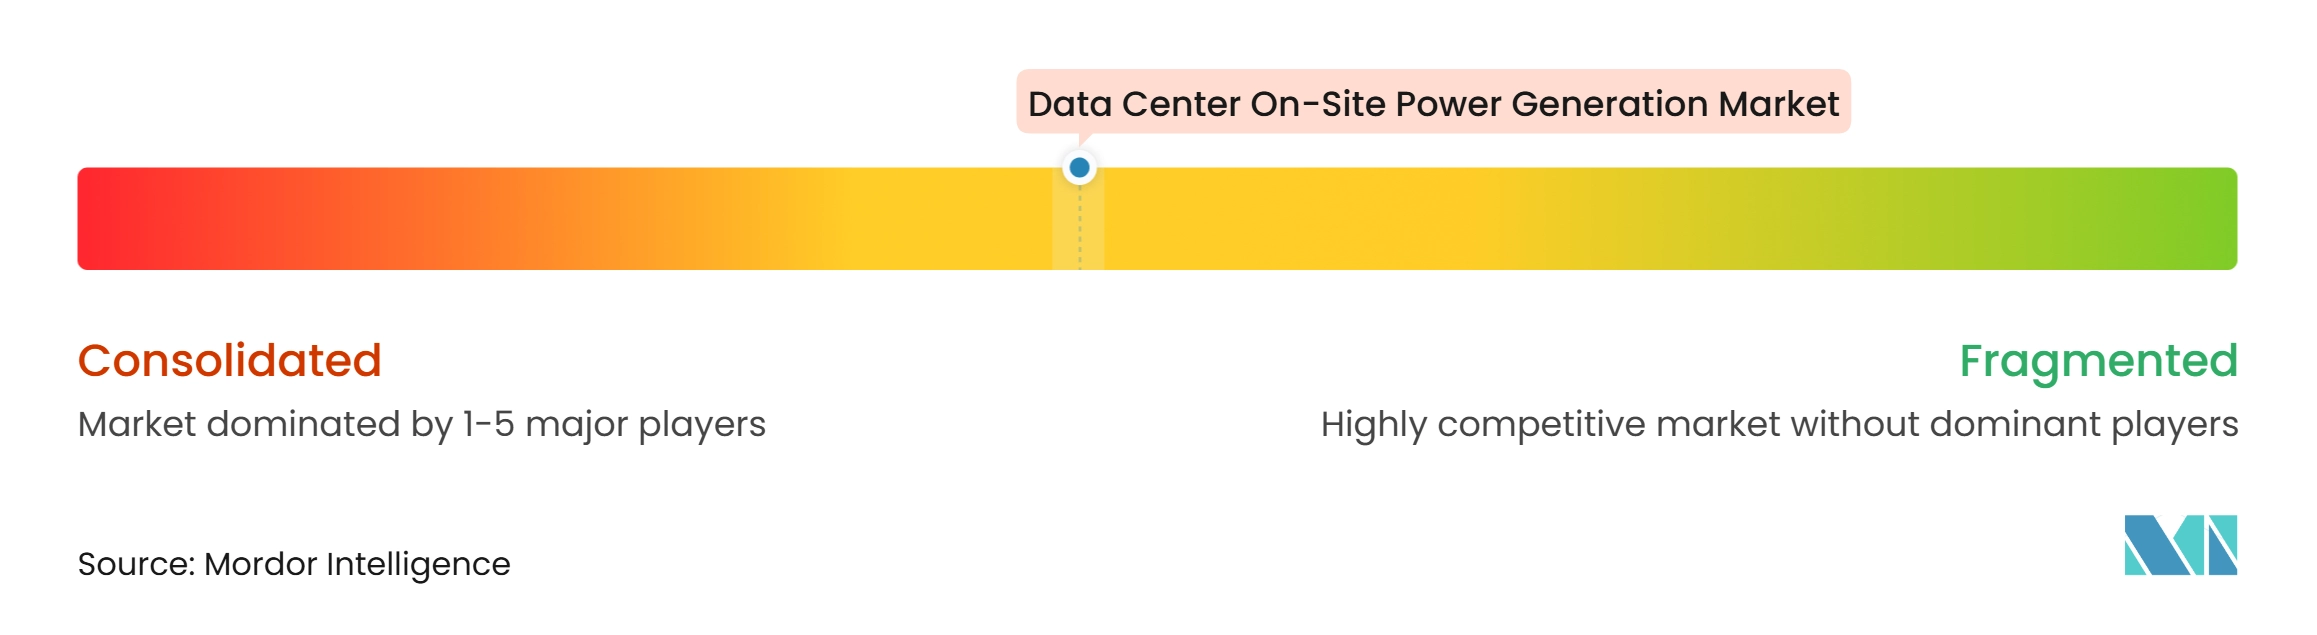
O Mercado de Geração de Energia no Local para Data Centers é moderadamente consolidado para projetos de grande capacidade e mais fragmentado abaixo de 5 MW. A Caterpillar, a Cummins e a Wärtsilä são os principais fornecedores de sistemas de motores alternativos a gás natural e diesel. A Wärtsilä declarou em outubro de 2026 que seus pedidos de data centers nos EUA ultrapassaram 3 GW em 7 projetos. Os principais diferenciais são a capacidade de fabricação, a certeza de entrega, a cobertura de serviços e o desempenho dos equipamentos.
Os fornecedores de energia limpa competem implantando mais rapidamente e emitindo menos diretamente. A Bloom Energy construiu uma posição importante em células de combustível de óxido sólido por meio de seu acordo com a Oracle e sua parceria de 5 bilhões de USD com a Brookfield. A INNIO está buscando motores alternativos com capacidade para hidrogênio, demonstrado por meio de seu projeto de energia de backup de 3 MW na Áustria. A Aggreko e a APR Energy atendem ao segmento de energia temporária e energia como serviço. O Mercado de Geração de Energia no Local para Data Centers também oferece oportunidades para fornecedores que combinam geração, armazenamento em baterias, gestão de energia e suporte à interconexão em um único modelo de entrega.
A Caterpillar, a Wärtsilä e a Bloom Energy fizeram movimentos estratégicos que mostram a direção da concorrência. A Caterpillar fez parceria com a Joule Capital Partners e a Wheeler Machinery para apoiar 4 GW de energia para um campus de computação de alto desempenho em Utah. A Wärtsilä garantiu um pedido de energia a gás natural de 282 MW para um data center nos EUA em outubro de 2026. A Bloom Energy expandiu sua parceria com a Oracle para implantar até 2,8 GW de capacidade de células de combustível.
Líderes do Setor de Geração de Energia no Local para Data Centers
-
Caterpillar
-
Cummins
-
Rolls-Royce Power Systems (MTU)
-
Rehlko
-
Mitsubishi Heavy Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geração de Energia no Local para Data Centers Empresas cobertas neste relatório
- Caterpillar
- Cummins
- Rolls-Royce Power Systems (MTU)
- Rehlko
- Generac Power Systems
- Wärtsilä
- Mitsubishi Power
- Solar Turbines
- Baker Hughes
- MAN Energy Solutions
- INNIO
- 2G Energy
- Bloom Energy
- FuelCell Energy
- Bosch
- Mitsubishi Heavy Industries
- Doosan Enerbility
- Atlas Copco
- Aggreko
- APR Energy
Desenvolvimentos industriais recentes em Mercado de Geração de Energia no Local para Data Centers
- Outubro de 2026: A Wärtsilä garantiu um pedido de solução de energia a gás natural no local de 282 MW de um grande produtor independente de energia dos EUA para um projeto de data center, utilizando 15 motores Wärtsilä 50SG. Este foi o sétimo pedido de data center nos EUA da Wärtsilä, elevando a capacidade total de data centers vendida nos EUA para mais de 3 GW, com entrega de equipamentos programada para 2028 e comissionamento completo esperado para 2029.
- Abril de 2026: A Bloom Energy e a Oracle expandiram sua parceria estratégica sob um acordo-mestre de serviços para até 2,8 GW de capacidade de células de combustível de óxido sólido para os projetos de data centers da Oracle nos EUA. Um inicial de 1,2 GW foi contratado e a implantação estava em andamento, com o primeiro sistema totalmente operacional entregue em 55 dias, mais de um mês antes do prazo programado de 90 dias.
- Abril de 2026: A PROPWR garantiu um acordo-quadro estratégico com a Caterpillar Inc. para fornecimento de energia para data centers, posicionando a PROPWR para entregar 2,6 GW de capacidade de geração de energia até o final de 2031 para aplicações de data centers em uma construção de múltiplas fases.
- Abril de 2026: O INNIO Group e o Net Zero Innovation Hub for Data Centers concluíram uma demonstração inédita no setor de energia de backup alimentada a 100% de hidrogênio na escala de 3 MW na instalação de pesquisa da INNIO em Jenbach, Áustria, com validação técnica da Microsoft, Google e Data4 em relação a perfis de carga de IA de data centers do mundo real.
Escopo do Relatório Global do Mercado de Geração de Energia no Local para Data Centers
O Mercado de Geração de Energia no Local para Data Centers compreende soluções que permitem aos data centers gerar eletricidade dentro ou adjacente às suas instalações para garantir um fornecimento de energia confiável, resiliente e ininterrupto. Esses sistemas apoiam a continuidade operacional reduzindo a dependência de redes elétricas externas, mitigando o risco de interrupções de energia e atendendo às crescentes demandas de energia da infraestrutura digital. O mercado inclui tecnologias projetadas para geração de energia de backup, principal e contínua, ajudando os operadores a aumentar a segurança energética, otimizar a eficiência operacional, apoiar objetivos de sustentabilidade e atender aos crescentes requisitos de energia dos ambientes de computação modernos e de alta densidade.
O Relatório do Mercado de Geração de Energia no Local para Data Centers é Segmentado por Tecnologia de Geração (Conjuntos de Geradores a Diesel, Conjuntos de Geradores a Gás Natural, Turbinas a Gás, Motores a Gás Alternativos, Células de Combustível e Outras Tecnologias de Geração), Capacidade de Geração Instalada (Abaixo de 1 MW, 1–5 MW, 5–20 MW e Acima de 20 MW), Tipo de Combustível (Diesel, Gás Natural, Combustíveis Renováveis e Biogás, Hidrogênio e Misturas de Hidrogênio e Outros Tipos de Combustível), Aplicação (Energia de Backup de Emergência, Energia Principal, Energia Contínua e Energia Temporária e de Ponte), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (América do Norte, América do Sul, Europa, Oriente Médio e África e Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MW).
Visão geral da segmentação
| Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural |
| Turbinas a Gás |
| Motores a Gás Alternativos |
| Células de Combustível |
| Outras Tecnologias de Geração |
| Abaixo de 1 MW |
| 1-5 MW |
| Acima de 5-20 MW |
| Acima de 20 MW |
| Diesel |
| Gás Natural |
| Combustíveis Renováveis e Biogás |
| Hidrogênio e Misturas de Hidrogênio |
| Outros Tipos de Combustível |
| Energia de Backup de Emergência |
| Energia Principal |
| Energia Contínua |
| Energia Temporária e de Ponte |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (PSN) |
| Empresarial e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Irlanda | |
| Países Baixos | |
| Espanha | |
| Itália | |
| Finlândia | |
| Suécia | |
| Restante da Europa | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Restante do Oriente Médio e África | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
| Por Tecnologia de Geração | Conjuntos de Geradores a Diesel | |
| Conjuntos de Geradores a Gás Natural | ||
| Turbinas a Gás | ||
| Motores a Gás Alternativos | ||
| Células de Combustível | ||
| Outras Tecnologias de Geração | ||
| Por Capacidade de Geração Instalada | Abaixo de 1 MW | |
| 1-5 MW | ||
| Acima de 5-20 MW | ||
| Acima de 20 MW | ||
| Por Tipo de Combustível | Diesel | |
| Gás Natural | ||
| Combustíveis Renováveis e Biogás | ||
| Hidrogênio e Misturas de Hidrogênio | ||
| Outros Tipos de Combustível | ||
| Por Aplicação | Energia de Backup de Emergência | |
| Energia Principal | ||
| Energia Contínua | ||
| Energia Temporária e de Ponte | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocalização | |
| Provedores de Serviços em Nuvem (PSN) | ||
| Empresarial e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Irlanda | ||
| Países Baixos | ||
| Espanha | ||
| Itália | ||
| Finlândia | ||
| Suécia | ||
| Restante da Europa | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de geração de energia no local para data centers?
O mercado de geração de energia no local para data centers está projetado em 20,39 bilhões de USD em 2026 e 42,36 bilhões de USD até 2032, a um CAGR de 11,97% de 2027 a 2032.
Por que os operadores de data centers estão adicionando geração de energia no local?
Atrasos nas conexões das concessionárias, demanda de energia relacionada à IA e requisitos de tempo de atividade estão levando os operadores a usar sistemas no local para energia de backup, principal e de ponte.
Qual tecnologia de geração lidera a demanda atual?
Os conjuntos de geradores a diesel detinham 42,31% em 2026 porque oferecem desempenho comprovado de backup de emergência e armazenamento de combustível no local.
Qual tecnologia de energia deve expandir mais rapidamente?
As células de combustível devem expandir a um CAGR de 13,17% até 2032, apoiadas por implantações que podem ser concluídas rapidamente.
Qual região tem a maior demanda por energia de data centers no local?
A América do Norte detinha 43,22% em 2026, apoiada por sua grande concentração de capacidade de hiperescala e colocalização.
O que está impulsionando a adoção de energia de ponte em data centers?
A energia de ponte permite que os data centers sejam comissionados mais cedo quando as conexões das concessionárias estão atrasadas, incluindo implantações temporárias que podem suportar grandes locais.