
Marktgröße und Marktanteil für die Vor-Ort-Stromerzeugung in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 24.07 Milliarden US-Dollar |
| Marktgröße (2032) | 42.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vor-Ort-Stromerzeugung in Rechenzentren von Mordor Intelligence
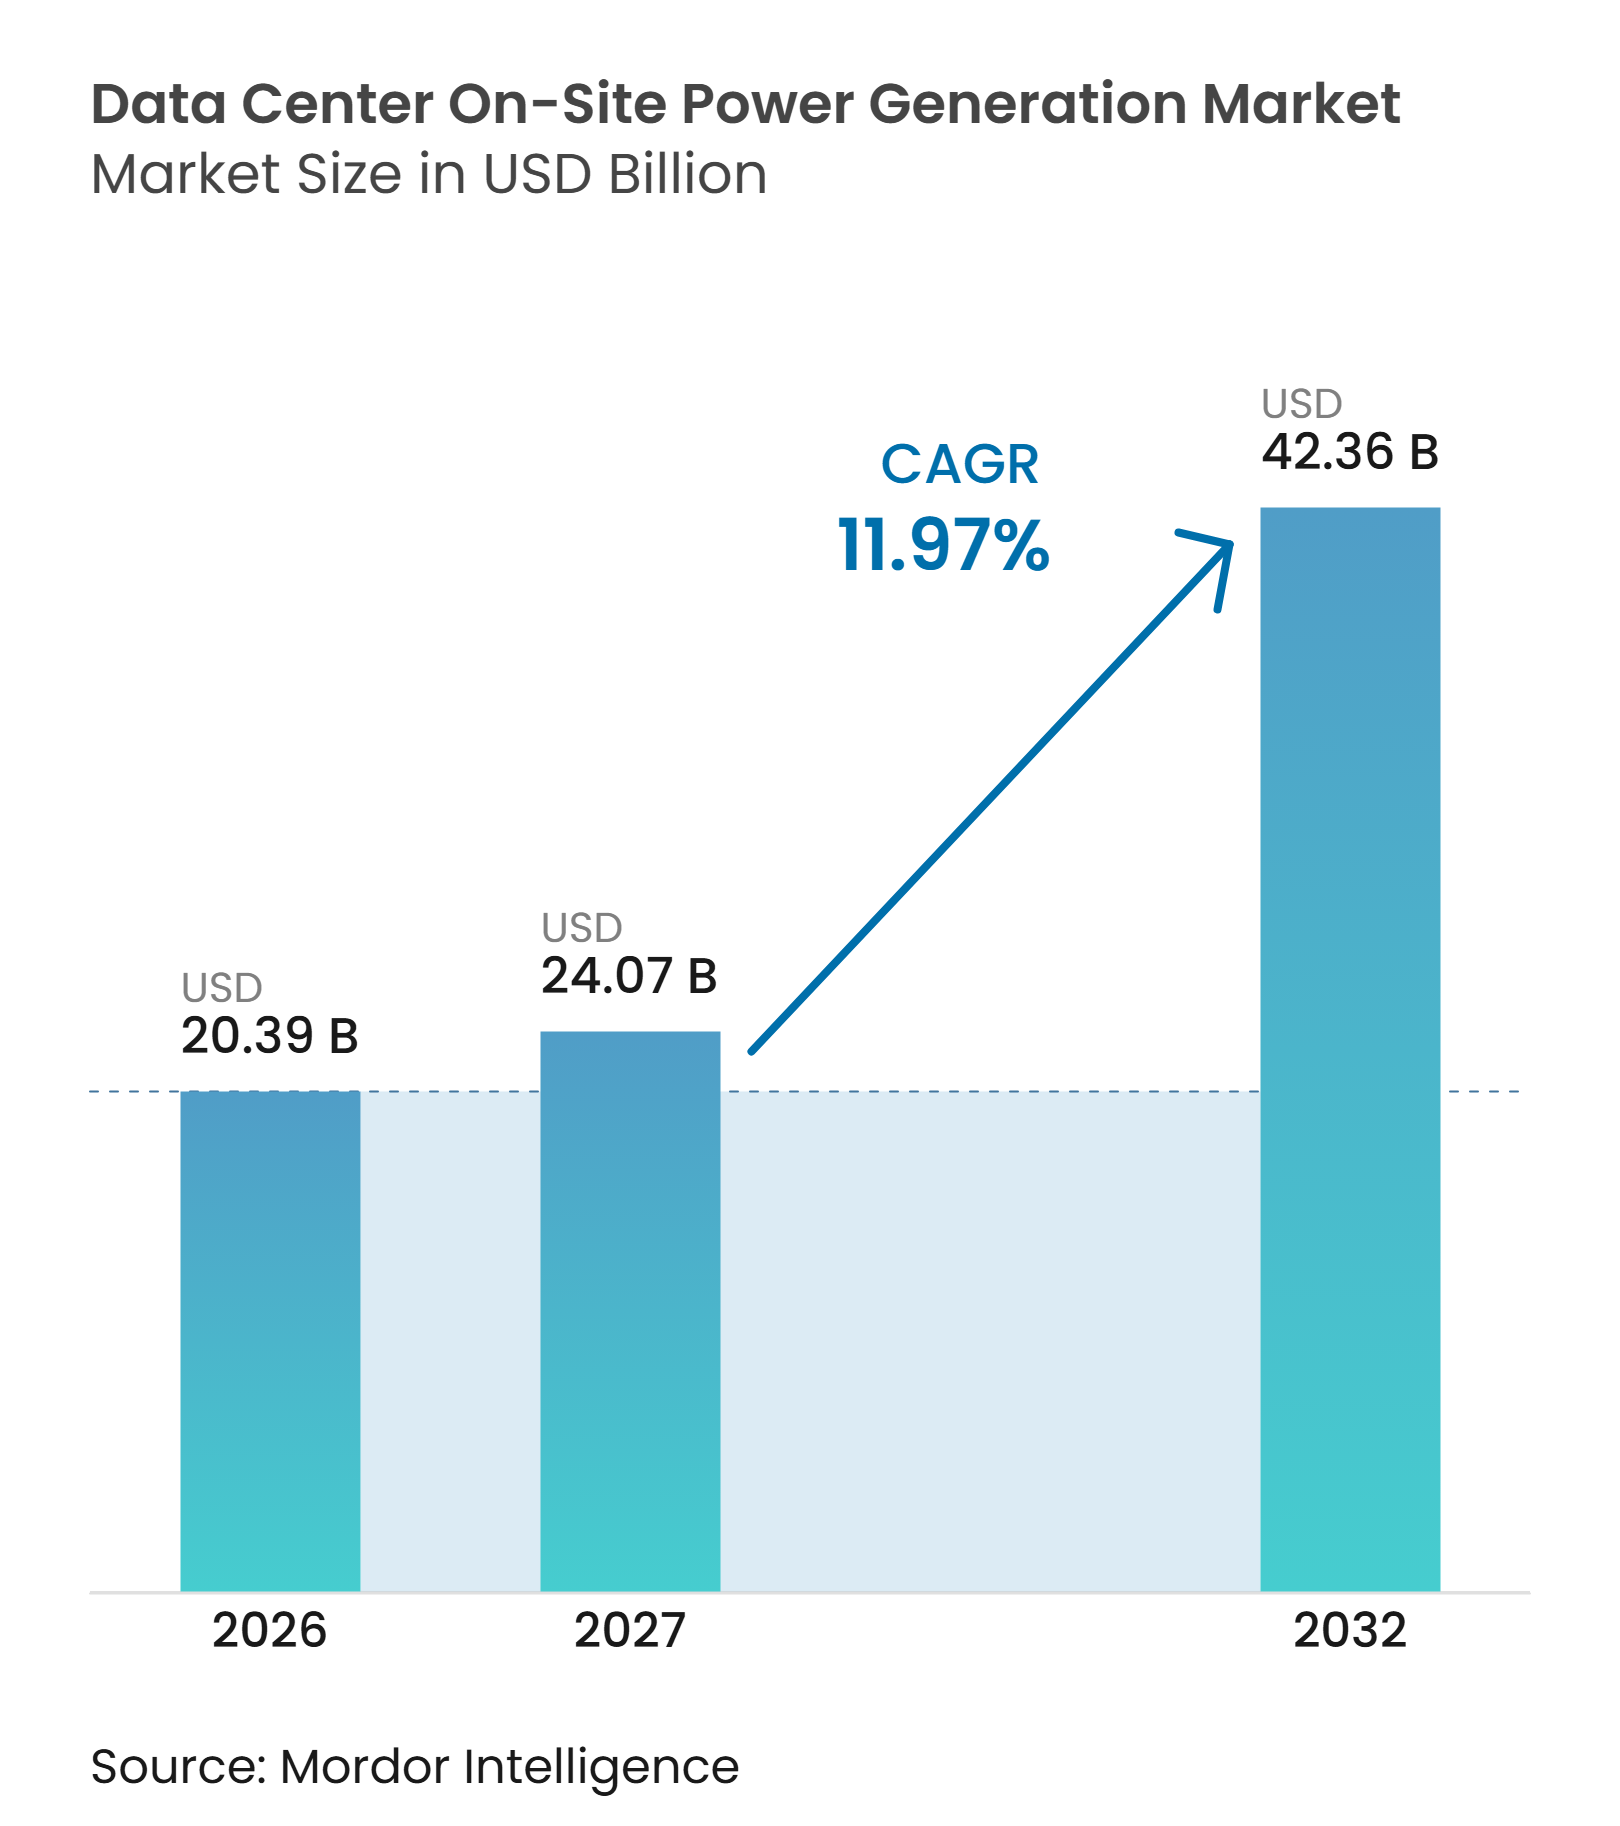
Die Marktgröße für Vor-Ort-Stromerzeugung in Rechenzentren wird für 2026 auf 20,39 Milliarden USD, für 2027 auf 24,07 Milliarden USD und bis 2032 auf 42,36 Milliarden USD prognostiziert, mit einem CAGR von 11,97 % von 2027 bis 2032. Die installierte Kapazität soll von 76,90 Millionen MW im Jahr 2026 auf 84,49 Millionen MW im Jahr 2027 und 139,11 Millionen MW bis 2032 steigen, mit einem Volumen-CAGR von 10,47 %. Der Wert wächst schneller als die installierte Kapazität, da Betreiber fortschrittlichere Anlagen erwerben, darunter Brennstoffzellen und Gasmotoren neben Dieselgeneratoren. Verzögerungen bei Netzanschlüssen haben die Vor-Ort-Stromerzeugung zu einer zentralen Entscheidung bei der Rechenzentrumplanung gemacht und nicht mehr zu einer reinen Backup-Überlegung. KI-Computing erfordert zudem größere und reaktionsfähigere Stromsysteme, während die Bauzeit für neue Übertragungsinfrastruktur weiterhin lang ist. Lieferanten, die Ausrüstung schnell bereitstellen, größere Campusse unterstützen und Emissionsanforderungen erfüllen können, sind gut positioniert, um die unmittelbarsten Chancen im Markt für Vor-Ort-Stromerzeugung in Rechenzentren zu nutzen.
Wichtigste Erkenntnisse des Berichts
- Nach Erzeugungstechnologie hielten Dieselgeneratoren im Jahr 2026 einen Anteil von 42,31 % am Markt für Vor-Ort-Stromerzeugung in Rechenzentren, während Brennstoffzellen bis 2032 voraussichtlich mit einem CAGR von 13,17 % wachsen werden.
- Nach installierter Erzeugungskapazität entfiel im Jahr 2026 ein Anteil von 33,83 % auf die Kategorie über 5–20 MW im Markt für Vor-Ort-Stromerzeugung in Rechenzentren, während die Kategorie über 20 MW bis 2032 voraussichtlich mit einem CAGR von 12,76 % wachsen wird.
- Nach Kraftstofftyp hielt Diesel im Jahr 2026 einen Anteil von 33,29 %, während Wasserstoff und Wasserstoffgemische bis 2032 voraussichtlich mit einem CAGR von 12,69 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 57,17 % auf die Notstromversorgung, während temporäre Stromversorgung und Überbrückungsstrom bis 2032 voraussichtlich mit einem CAGR von 12,67 % wachsen werden.
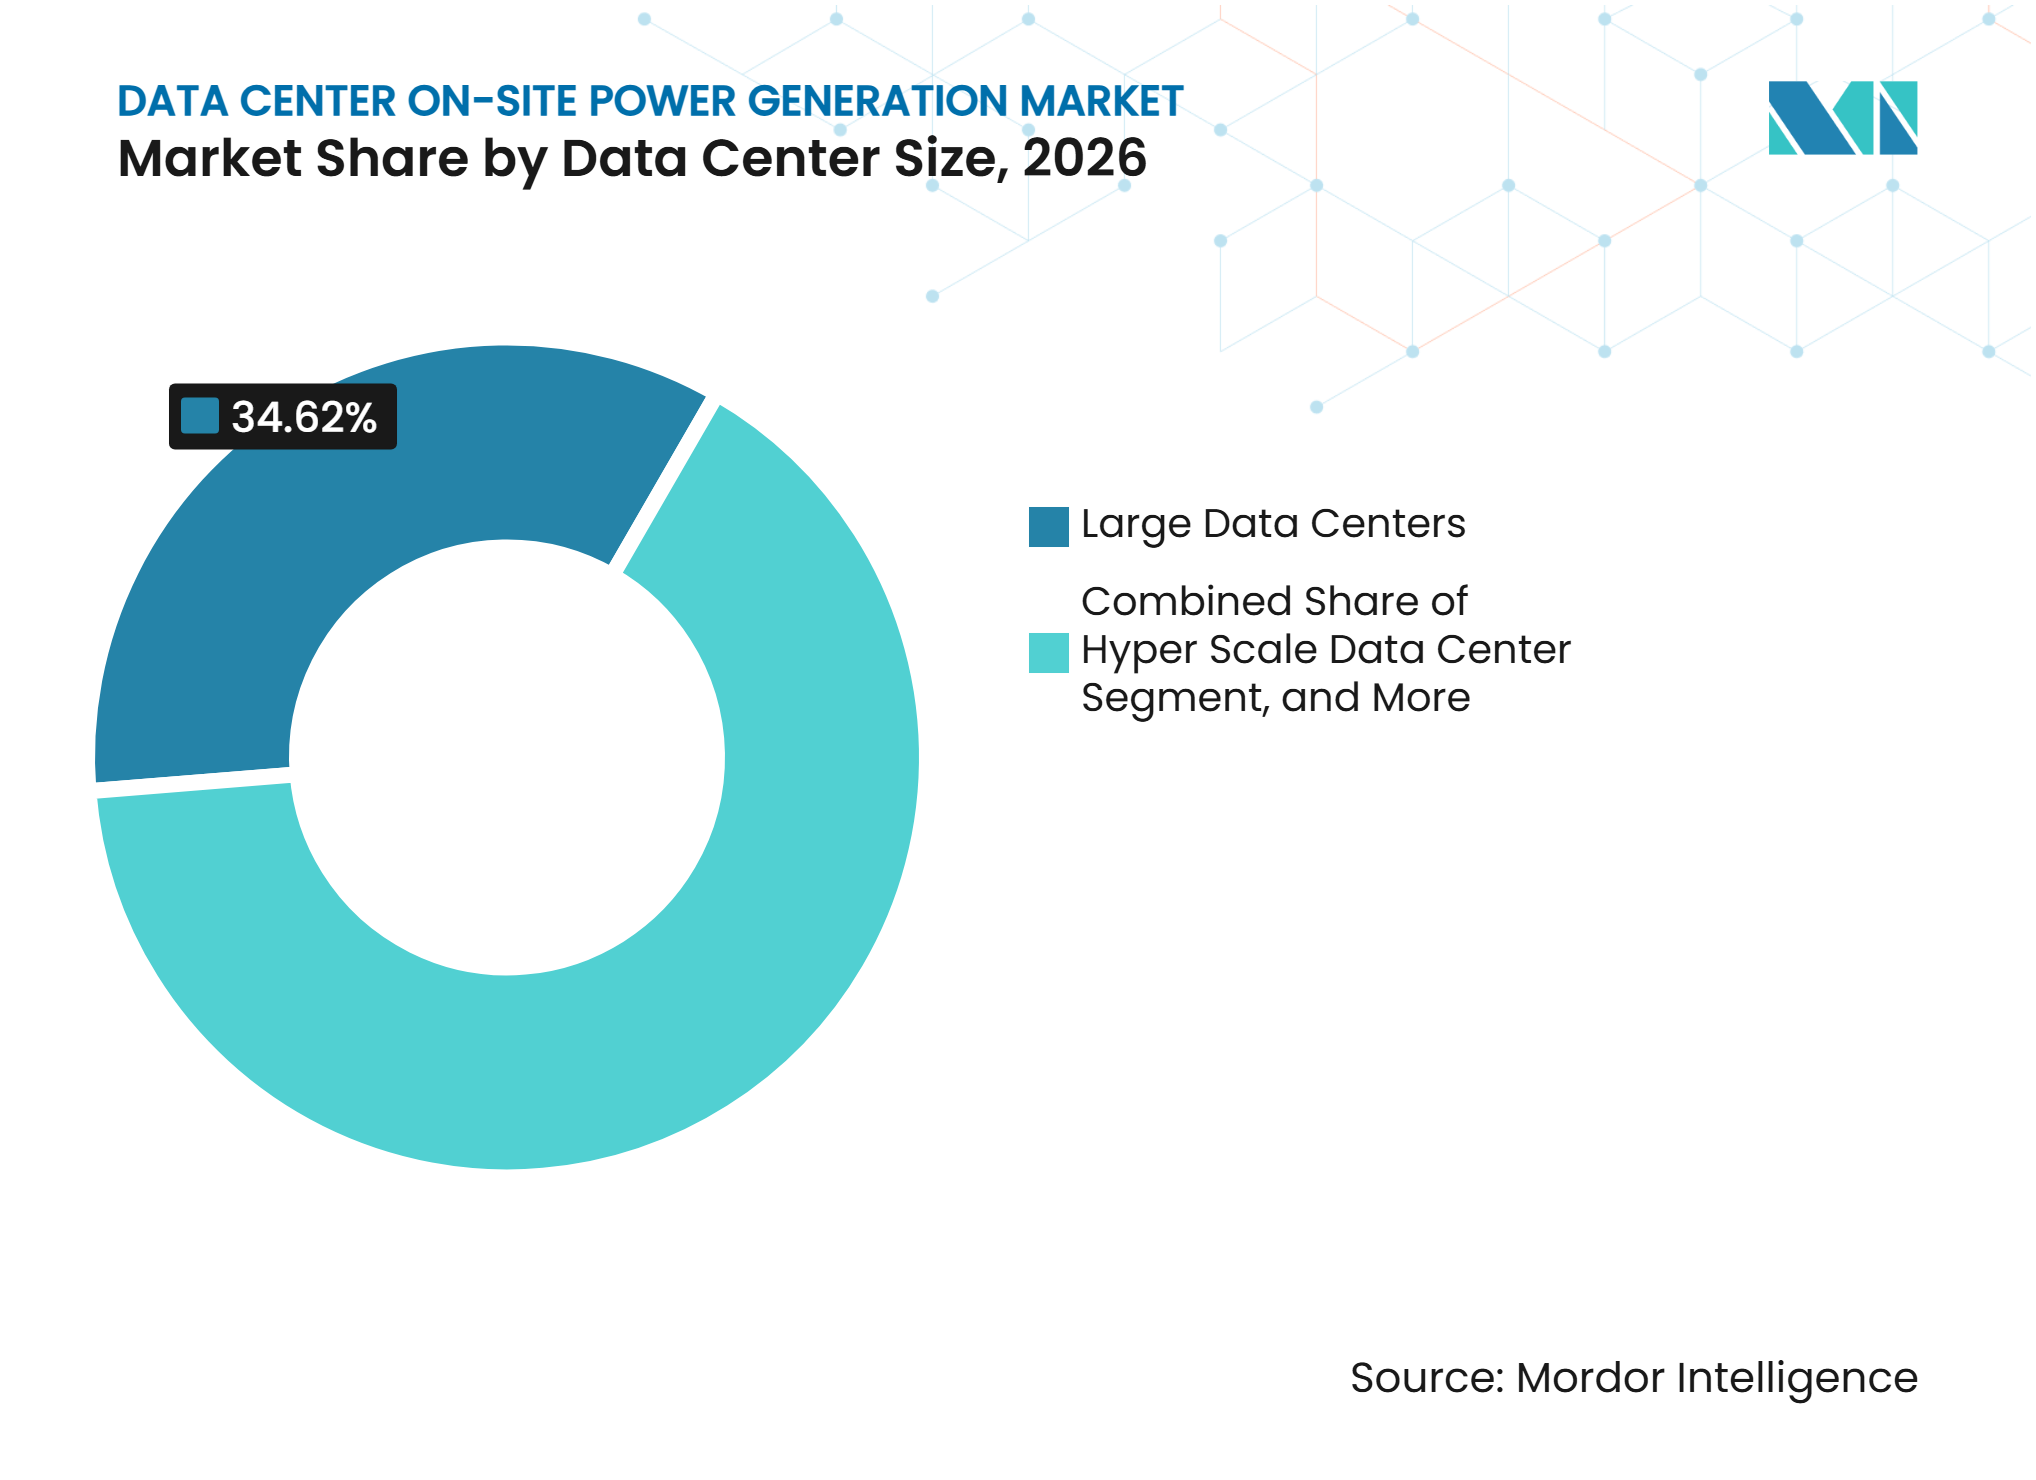
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 34,62 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 12,34 % wachsen werden.
- Nach Rechenzentrumstyp entfielen im Jahr 2026 42,74 % auf Cloud-Dienstanbieter, die bis 2032 voraussichtlich mit einem CAGR von 12,53 % wachsen werden.
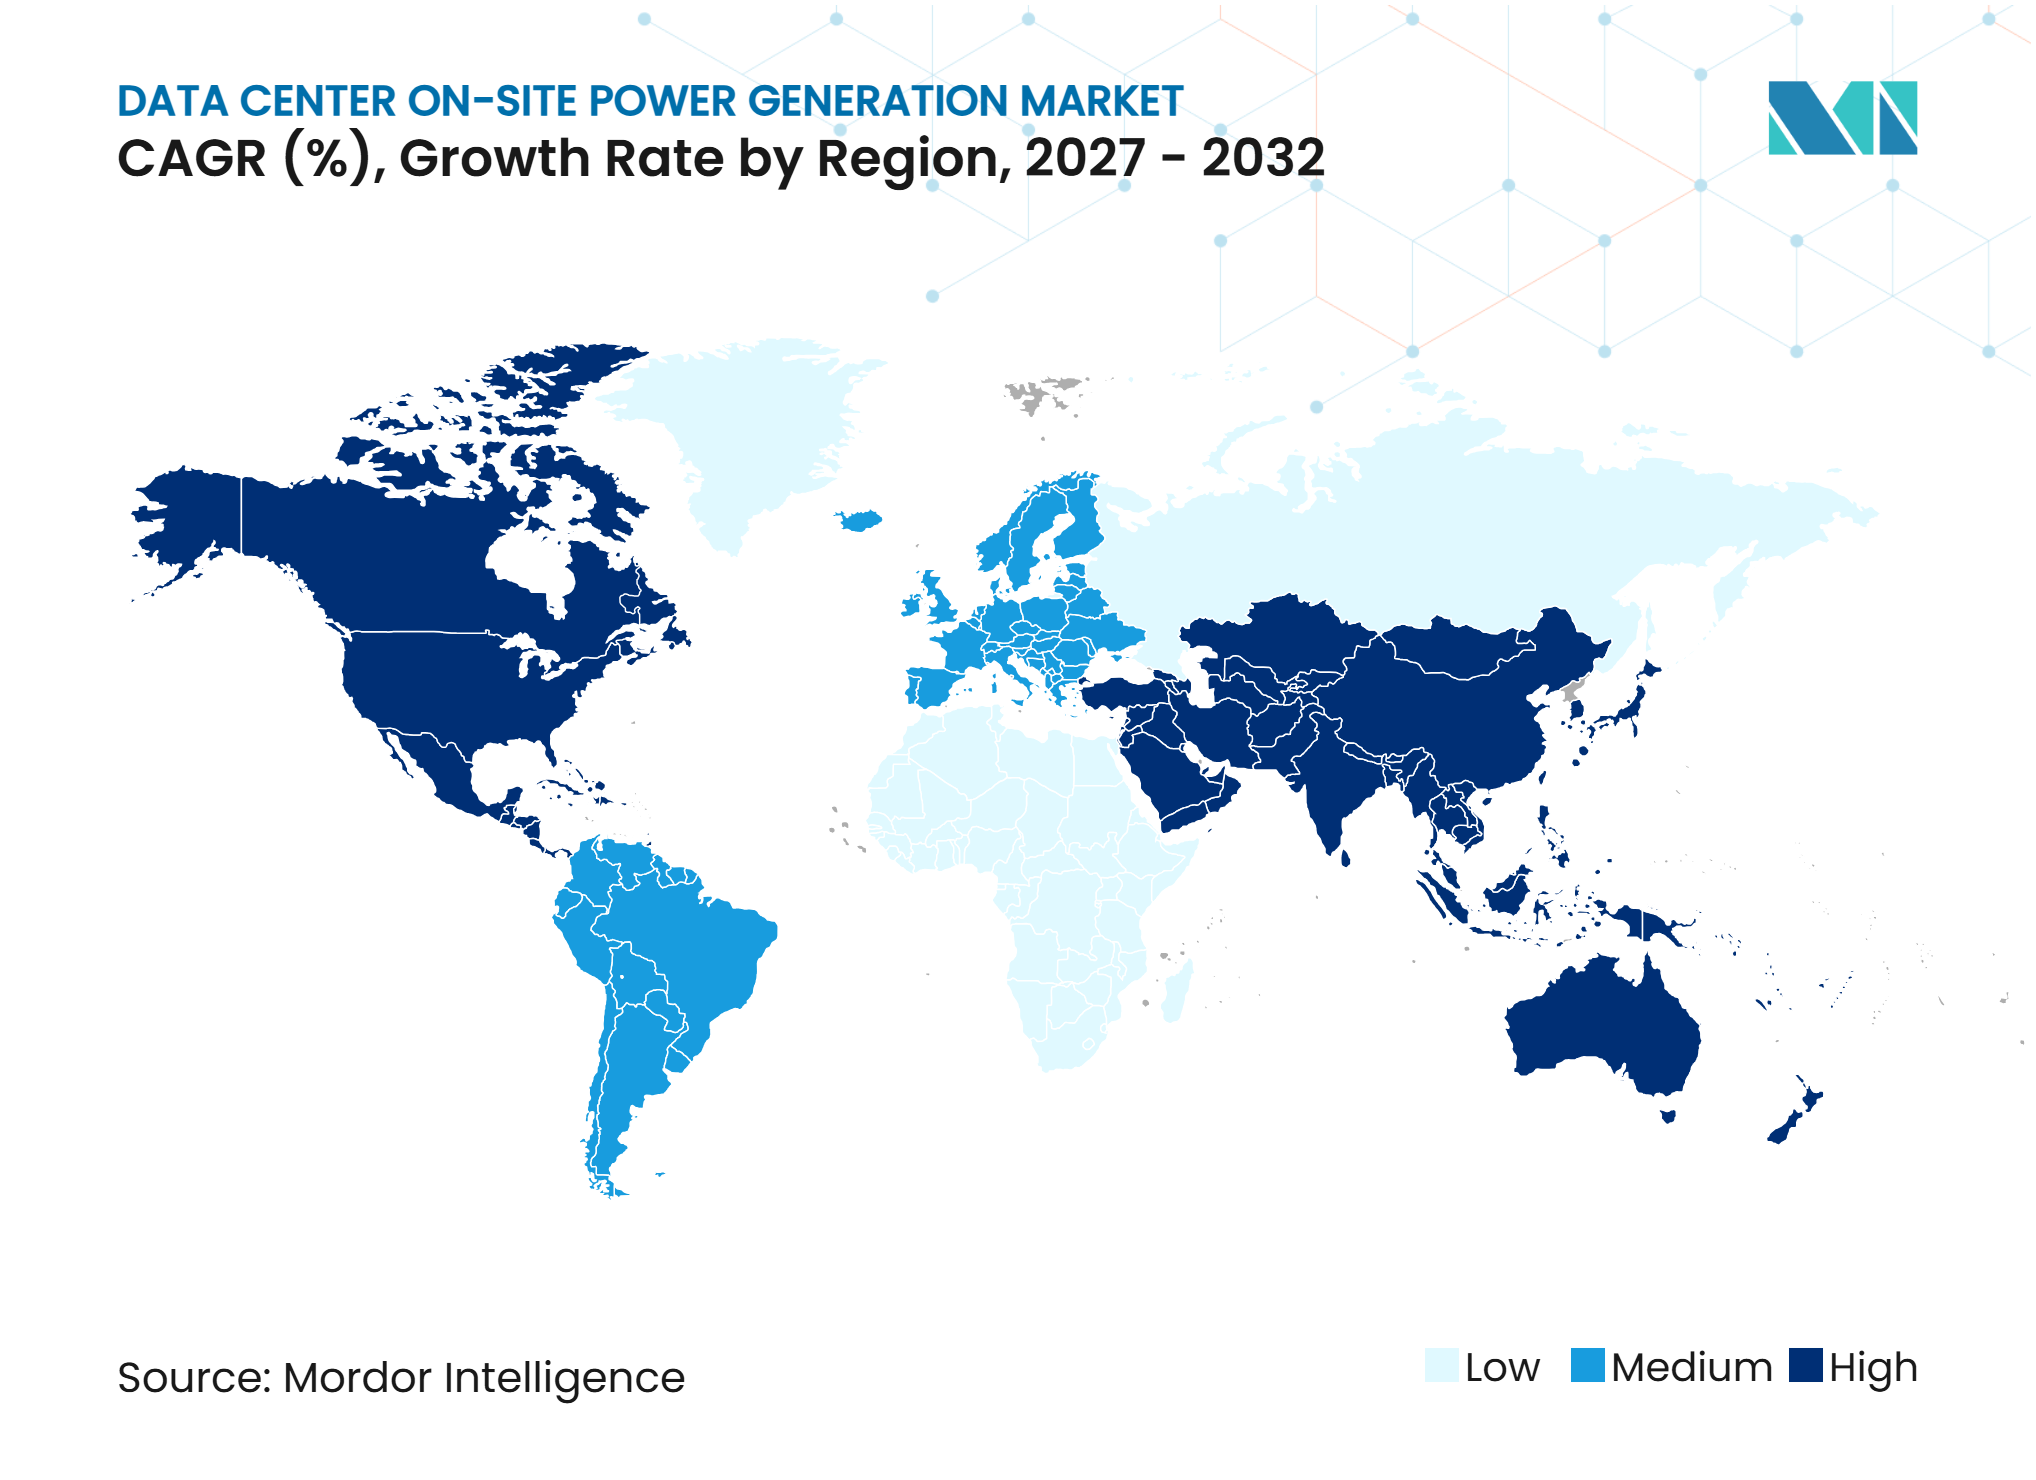
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 43,22 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 12,98 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei Netzanschlüssen und der Stromverfügbarkeit | +3.2% | Global, besonders ausgeprägt in Nordamerika und dem asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Höherer Strombedarf durch KI und hochdichtes Computing | +2.9% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Europa und den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Steigende Anforderungen an einen unterbrechungsfreien Rechenzentrumsbetrieb | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| Einsatz dedizierter gasbetriebener Erzeugung und Überbrückungsstrom | +1.3% | Nordamerika und Europa, Frühphase im asiatisch-pazifischen Raum und Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Energieunabhängigkeit und größerer Kontrolle über die Versorgung | +0.9% | Global, insbesondere Nordamerika, Naher Osten und Südostasien | Mittelfristig (2–4 Jahre) |
| Wachstum von Brennstoffzellen und emissionsärmeren Vor-Ort-Erzeugungstechnologien | +0.7% | Nordamerika, Frühphase in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei Netzanschlüssen und der Stromverfügbarkeit
Verzögerungen bei der Netzanbindung sind zu einem zentralen Grund für die Vor-Ort-Stromerzeugung im Markt für Vor-Ort-Stromerzeugung in Rechenzentren geworden. Die Internationale Energieagentur stellte fest, dass der Bau neuer Übertragungsleitungen in fortgeschrittenen Volkswirtschaften 4–8 Jahre dauern kann.[1] Die Behörde berichtete auch, dass sich die Wartezeiten für kritische Netzkomponenten in den 3 Jahren vor 2026 verdoppelt haben. Schneider Electric stellte fest, dass einige US-amerikanische Netzanschlusswarteschlangen sich über mehr als ein Jahrzehnt erstrecken, was nicht mit typischen Rechenzentrums-Bauzeitplänen vereinbar ist.[2] Betreiber wählen daher Standorte stärker nach verfügbarer Stromversorgung aus, noch vor Faktoren wie Glasfaserzugang, Grundstückskosten und Steueranreizen.[3] Diese Verschiebung erhöht den Wert von Erzeugungssystemen, die vor der vollständigen Netzversorgung betrieben werden können.
Höherer Strombedarf durch KI und hochdichtes Computing
KI-Workloads im Markt für Vor-Ort-Stromerzeugung in Rechenzentren verbrauchen mehr Strom als viele herkömmliche Speicher- und Unternehmens-Computing-Lasten. Die Internationale Energieagentur erwartet, dass die Stromnachfrage von Rechenzentren mit der Ausweitung der KI-Nutzung steigen wird. Bloom Energy erklärte, dass KI-Rechenzentrums-Infrastruktur 30–50 USD pro Watt kosten kann, was einen verzögerten Stromzugang zu einem erheblichen finanziellen Risiko für Projektinhaber macht. Der Markt für Vor-Ort-Stromerzeugung in Rechenzentren profitiert davon, weil Entwickler Lösungen benötigen, die parallel zu hochdichten Anlagen eingesetzt werden können. Lastschwankungen durch Training- und Inferenzsysteme erhöhen zudem den Bedarf an flexibler und reaktionsfähiger Erzeugungsausrüstung. Dedizierte Systeme können Betreibern helfen, diese Stromanforderungen zu erfüllen, während Übertragungsprojekte noch in der Entwicklung sind.
Steigende Anforderungen an einen unterbrechungsfreien Rechenzentrumsbetrieb
Der unterbrechungsfreie Betrieb bleibt eine primäre Beschaffungsanforderung für geschäftskritische Rechenzentren. Bloom Energy berichtete, dass seine Festoxid-Brennstoffzellensysteme eine Verfügbarkeit zwischen 99,9 % und 99,999 % erreichen und mehr als 200.000 Zyklen unterstützen können. Das Unternehmen erklärte auch, dass 109 MW Brennstoffzellen die gleiche 99,9 %-Verfügbarkeit wie 130–150 MW Gasturbinen liefern können. Caterpillar dokumentierte, dass seine G3516-Erdgasgeneratoren in 7 Sekunden von null auf Volllast hochfahren können. Schnelle Reaktionsfähigkeit ist relevant für KI-Workloads, die sich innerhalb von Sekunden stark verändern können. Diese Betriebsanforderungen unterstützen den Kauf zweckgebundener Erzeugungsanlagen im gesamten Markt für Vor-Ort-Stromerzeugung in Rechenzentren.
Einsatz dedizierter gasbetriebener Erzeugung und Überbrückungsstrom
Erdgasmotoren und -turbinen können im Markt für Vor-Ort-Stromerzeugung in Rechenzentren in kürzerer Zeit als neue Netzinfrastruktur Strom liefern. Schneider Electric beschrieb die Vor-Ort-Primärstromerzeugung als Option für Rechenzentren, die mit anhaltenden Netzengpässen konfrontiert sind. Überbrückungsstrom kann eine Anlage zwischen Baufertigstellung und endgültigem Netzanschluss versorgen. Aggreko Japan startete im November 2025 einen inländischen Überbrückungsstromservice für Rechenzentren. Das Unternehmen verwies auf nordamerikanische Fälle, in denen temporäre Kraftwerke im 50-MW-Maßstab die Inbetriebnahme um 3 Jahre vorverlegten. Dieses Modell ermöglicht es Betreibern, Rechenkapazitäten früher in Betrieb zu nehmen und Betriebsdaten zu sammeln, bevor der dauerhafte Netzanschluss beginnt. Der Markt für Vor-Ort-Stromerzeugung in Rechenzentren gewinnt daher sowohl bei der Projektabwicklung als auch bei der Resilienzplanung an Bedeutung.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Installationskosten | -1.7% | Global, besonders ausgeprägt in Schwellenmärkten mit begrenzten Finanzierungsmöglichkeiten | Mittelfristig (2–4 Jahre) |
| Emissionsvorschriften und Umweltgenehmigungen | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Erdgas und Einschränkungen der Kraftstoffinfrastruktur | -0.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Teile Südamerikas | Langfristig (≥ 4 Jahre) |
| Lärm-, Flächen- und lokale Umweltbeschränkungen | -0.4% | Europa und städtisches Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Installationskosten
Hohe Installationskosten können Investitionen in Stromsysteme für den Markt für Vor-Ort-Stromerzeugung in Rechenzentren verzögern. Engineering-, Beschaffungs- und Baukosten für Gasturbinenanlagen in den Vereinigten Staaten können erheblich sein. Brennstoffzellen können höhere Kapitalkosten pro Einheit aufweisen, obwohl ihr Betriebsprofil einen Teil dieses Unterschieds im Laufe der Zeit ausgleichen kann. Kleinere Betreiber verlassen sich häufig auf Energie-als-Dienstleistung-Vereinbarungen, da diese Modelle den anfänglichen Kapitalbedarf reduzieren. Überbrückungsstrom-Anbieter können Kapazitäten auch als Betriebsausgabe statt als große Vorabinvestition bereitstellen. Dieser Finanzierungsunterschied begünstigt Hyperscaler und Cloud-Dienstanbieter mit stärkeren Bilanzen. Er kann auch die Adoptionslücke zwischen großen Betreibern und kleineren Anlagen im Markt für Vor-Ort-Stromerzeugung in Rechenzentren vergrößern.
Emissionsvorschriften und Umweltgenehmigungen
Emissionsgenehmigungen können den Zeit- und Kostenaufwand für den Einsatz von Vor-Ort-Stromerzeugung erhöhen. Die US-amerikanische Umweltschutzbehörde legt Emissionsanforderungen fest, die stationäre Verbrennungsquellen betreffen. Betreiber müssen bundesstaatliche, staatliche und lokale Anforderungen berücksichtigen, bevor sie Dieselmotoren, Gasmotoren oder Turbinen installieren. Kalifornien hat separate Anforderungen für Dieselmotoren und lokale Luftbezirke, die eine weitere Compliance-Ebene hinzufügen. Europäische Betreiber müssen gegebenenfalls auch die Industrieemissionsrichtlinie berücksichtigen. Diese Anforderungen begünstigen Lieferanten, die Compliance im gesamten Markt für Vor-Ort-Stromerzeugung in Rechenzentren unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erzeugungstechnologie:
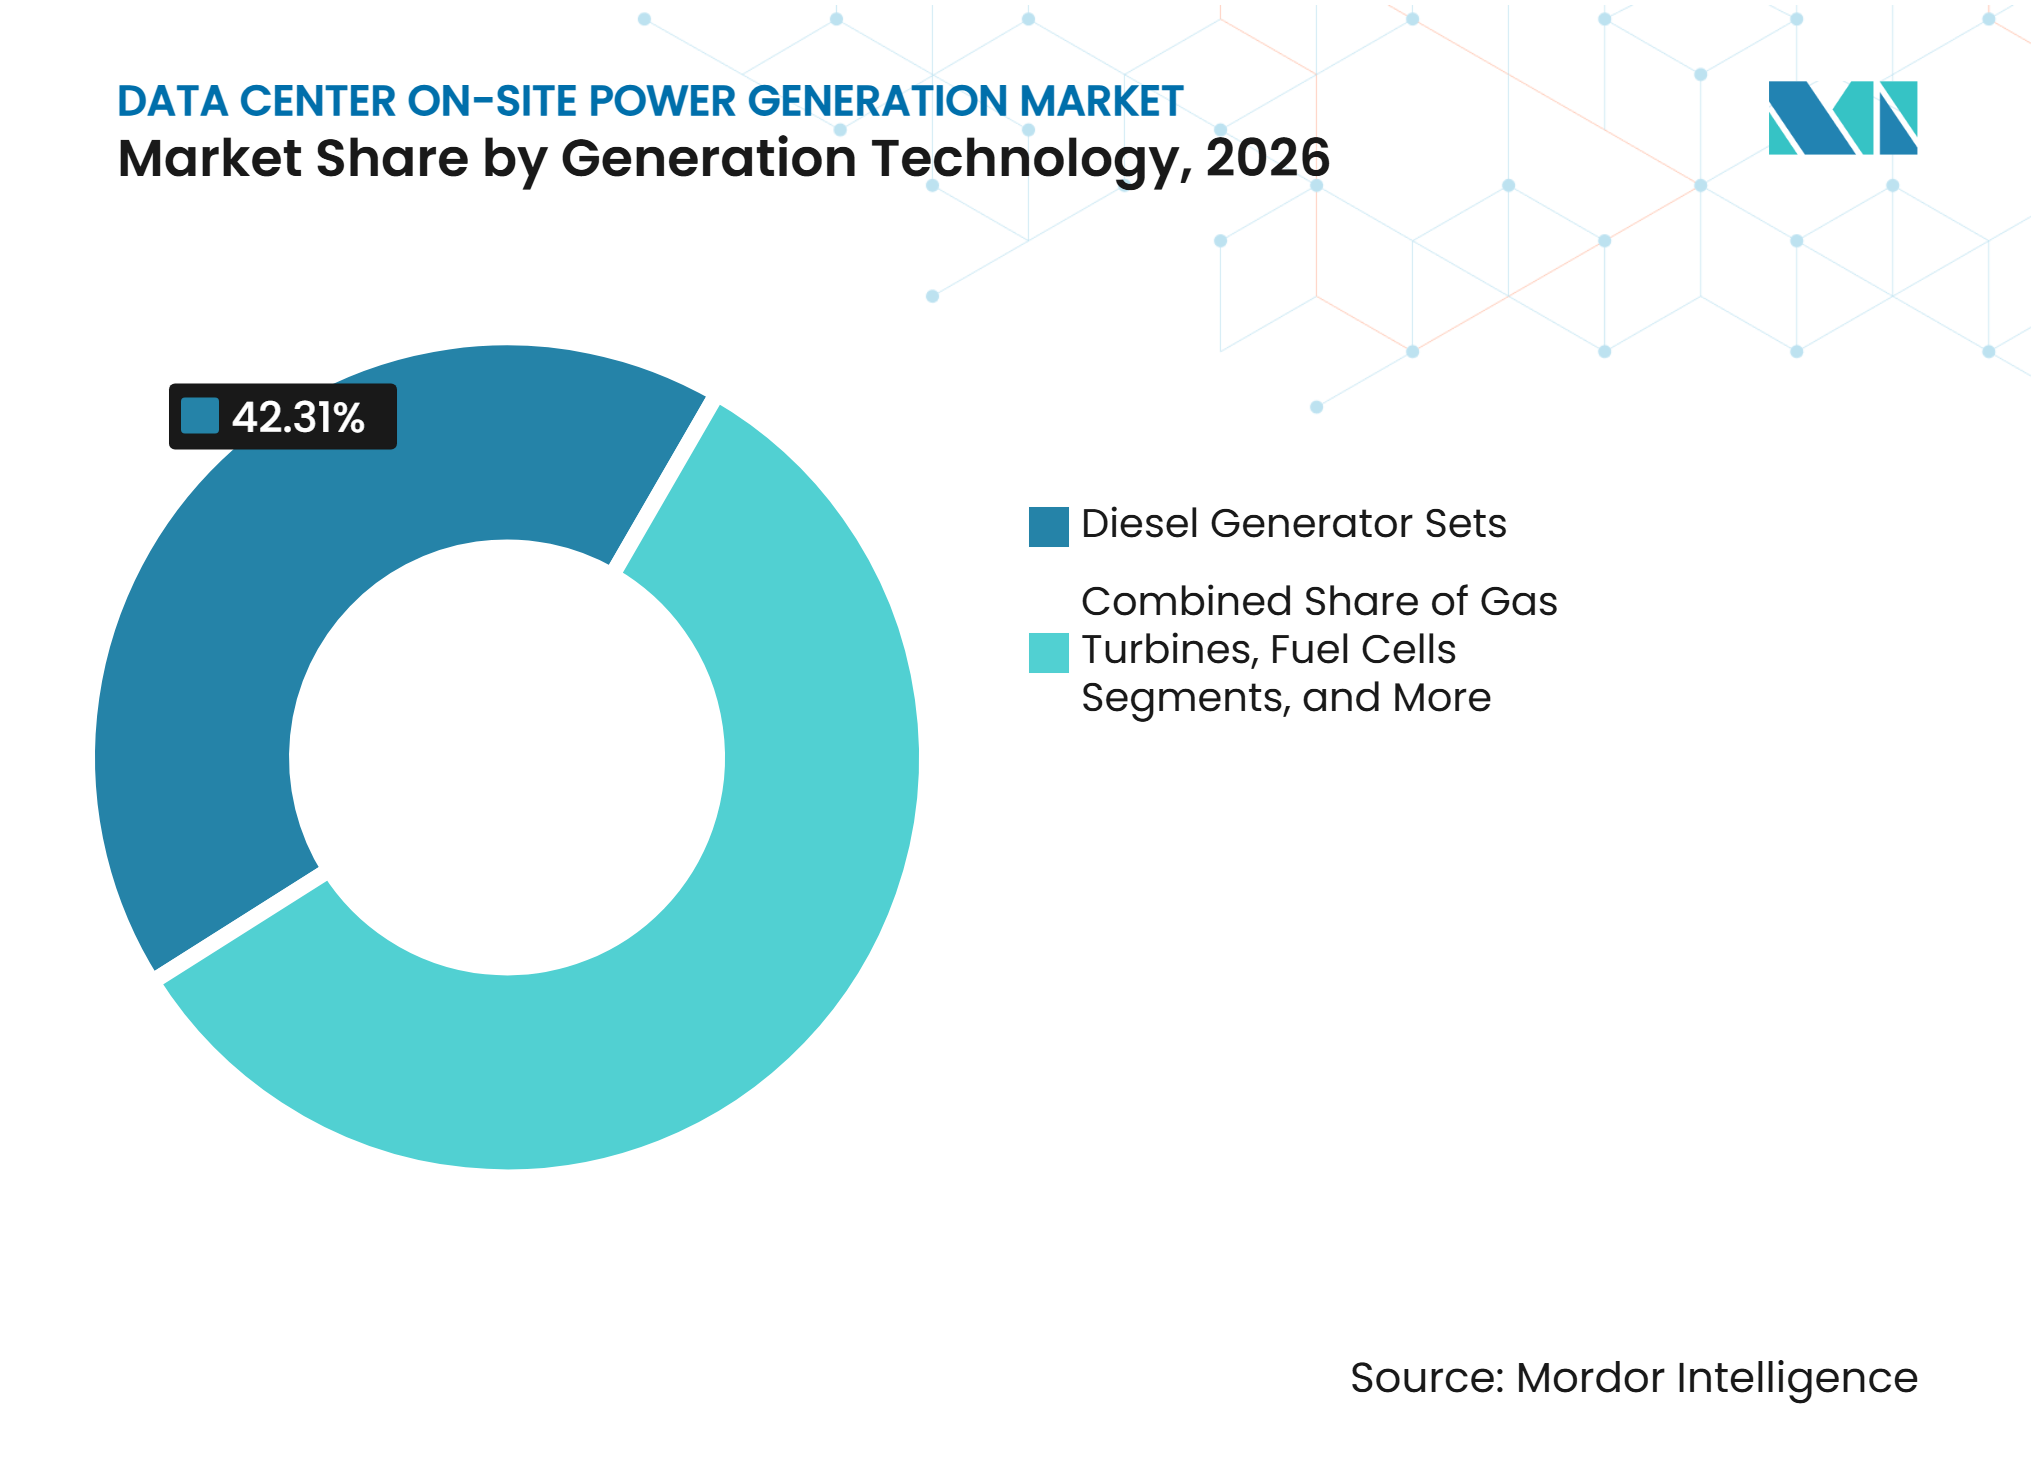
Dieselgeneratoren führen, während Brennstoffzellen die Wachstumspipeline neu gestaltenDieselgeneratoren hielten im Jahr 2026 einen Marktanteil von 42,31 % am Markt für Vor-Ort-Stromerzeugung in Rechenzentren. Ihre Position spiegelt etablierte Servicenetzwerke, schnelle Starts und die Möglichkeit wider, Kraftstoff vor Ort für den Notbetrieb zu lagern. Erdgasgeneratoren und Kolbenmotoren gewinnen für Primärstrom- und Überbrückungsstromanwendungen an Bedeutung. Caterpillar und Cummins lenken erhebliche Kapazitäten auf die Nachfrage von Rechenzentren nach Erdgaserzeugungsanlagen. Gasturbinen von Solar Turbines, MAN Energy Solutions und Wärtsilä bedienen größere Anlagen, die kontinuierlichen Betrieb und Kraftstoffflexibilität benötigen.
Brennstoffzellen werden bis 2032 voraussichtlich einen CAGR von 13,17 % verzeichnen. Bloom Energy erweiterte im April 2026 seine Vereinbarung mit Oracle um bis zu 2,8 GW Festoxid-Brennstoffzellenkapazität, wobei 1,2 GW vertraglich vereinbart und die Bereitstellung im Gange ist. Bloom Energy erklärte, dass das erste System in 55 Tagen geliefert wurde, mehr als einen Monat vor dem geplanten 90-Tage-Zeitplan. INNIO schloss im April 2026 eine 3-MW-Demonstration von 100 % wasserstoffbetriebenem Notstrom ab. Dies unterstützt die potenzielle Rolle wasserstofffähiger Motoren neben Brennstoffzellen, wenn sich die Kraftstoffinfrastruktur weiterentwickelt.



Nach installierter Erzeugungskapazität:
Hyperscale-Ausbauten begünstigen größere KapazitätsbänderDas 5–20-MW-Band entfiel im Jahr 2026 auf 33,83 % der installierten Kapazität im Markt für Vor-Ort-Stromerzeugung in Rechenzentren. Dieser Bereich bedient große Colocation-Anlagen und Cloud-Campusse, die ihre Vor-Ort-Stromsysteme entsprechend dem Maßstab der früheren Rechenzentrumsentwicklung aufgebaut haben. Die Kategorie unter 1 MW unterstützt Edge-Knoten und kleinere Anlagen, bei denen kompakte Brennstoffzellen und containerisierte Gasgeneratoren auf beengten Standorten Platz finden. Das 1–5-MW-Band bedient mittelständische Colocation-Anbieter und Unternehmensanlagen. Diese Betreiber können dezentrale Erzeugung mit Batteriespeicherung in hybriden Stromanordnungen kombinieren.
Die Kategorie über 20 MW wird bis 2032 voraussichtlich mit einem CAGR von 12,76 % wachsen. Wärtsilä gab im Oktober 2026 einen 282-MW-Auftrag für US-amerikanische Rechenzentrumsstromversorgung unter Verwendung von 15 Wärtsilä-50SG-Motoren bekannt. Der Auftrag demonstriert die größeren Projektgrößen, die in den Markt für Vor-Ort-Stromerzeugung in Rechenzentren eintreten. Rahmenvereinbarungen ersetzen auch die standortweise Beschaffung für einige Hyperscale-Käufer. Dieser Ansatz belohnt Hersteller mit verfügbarer Produktionskapazität und Erfahrung in der Ausrüstungslieferung über mehrere Jahre.
Nach Kraftstofftyp:
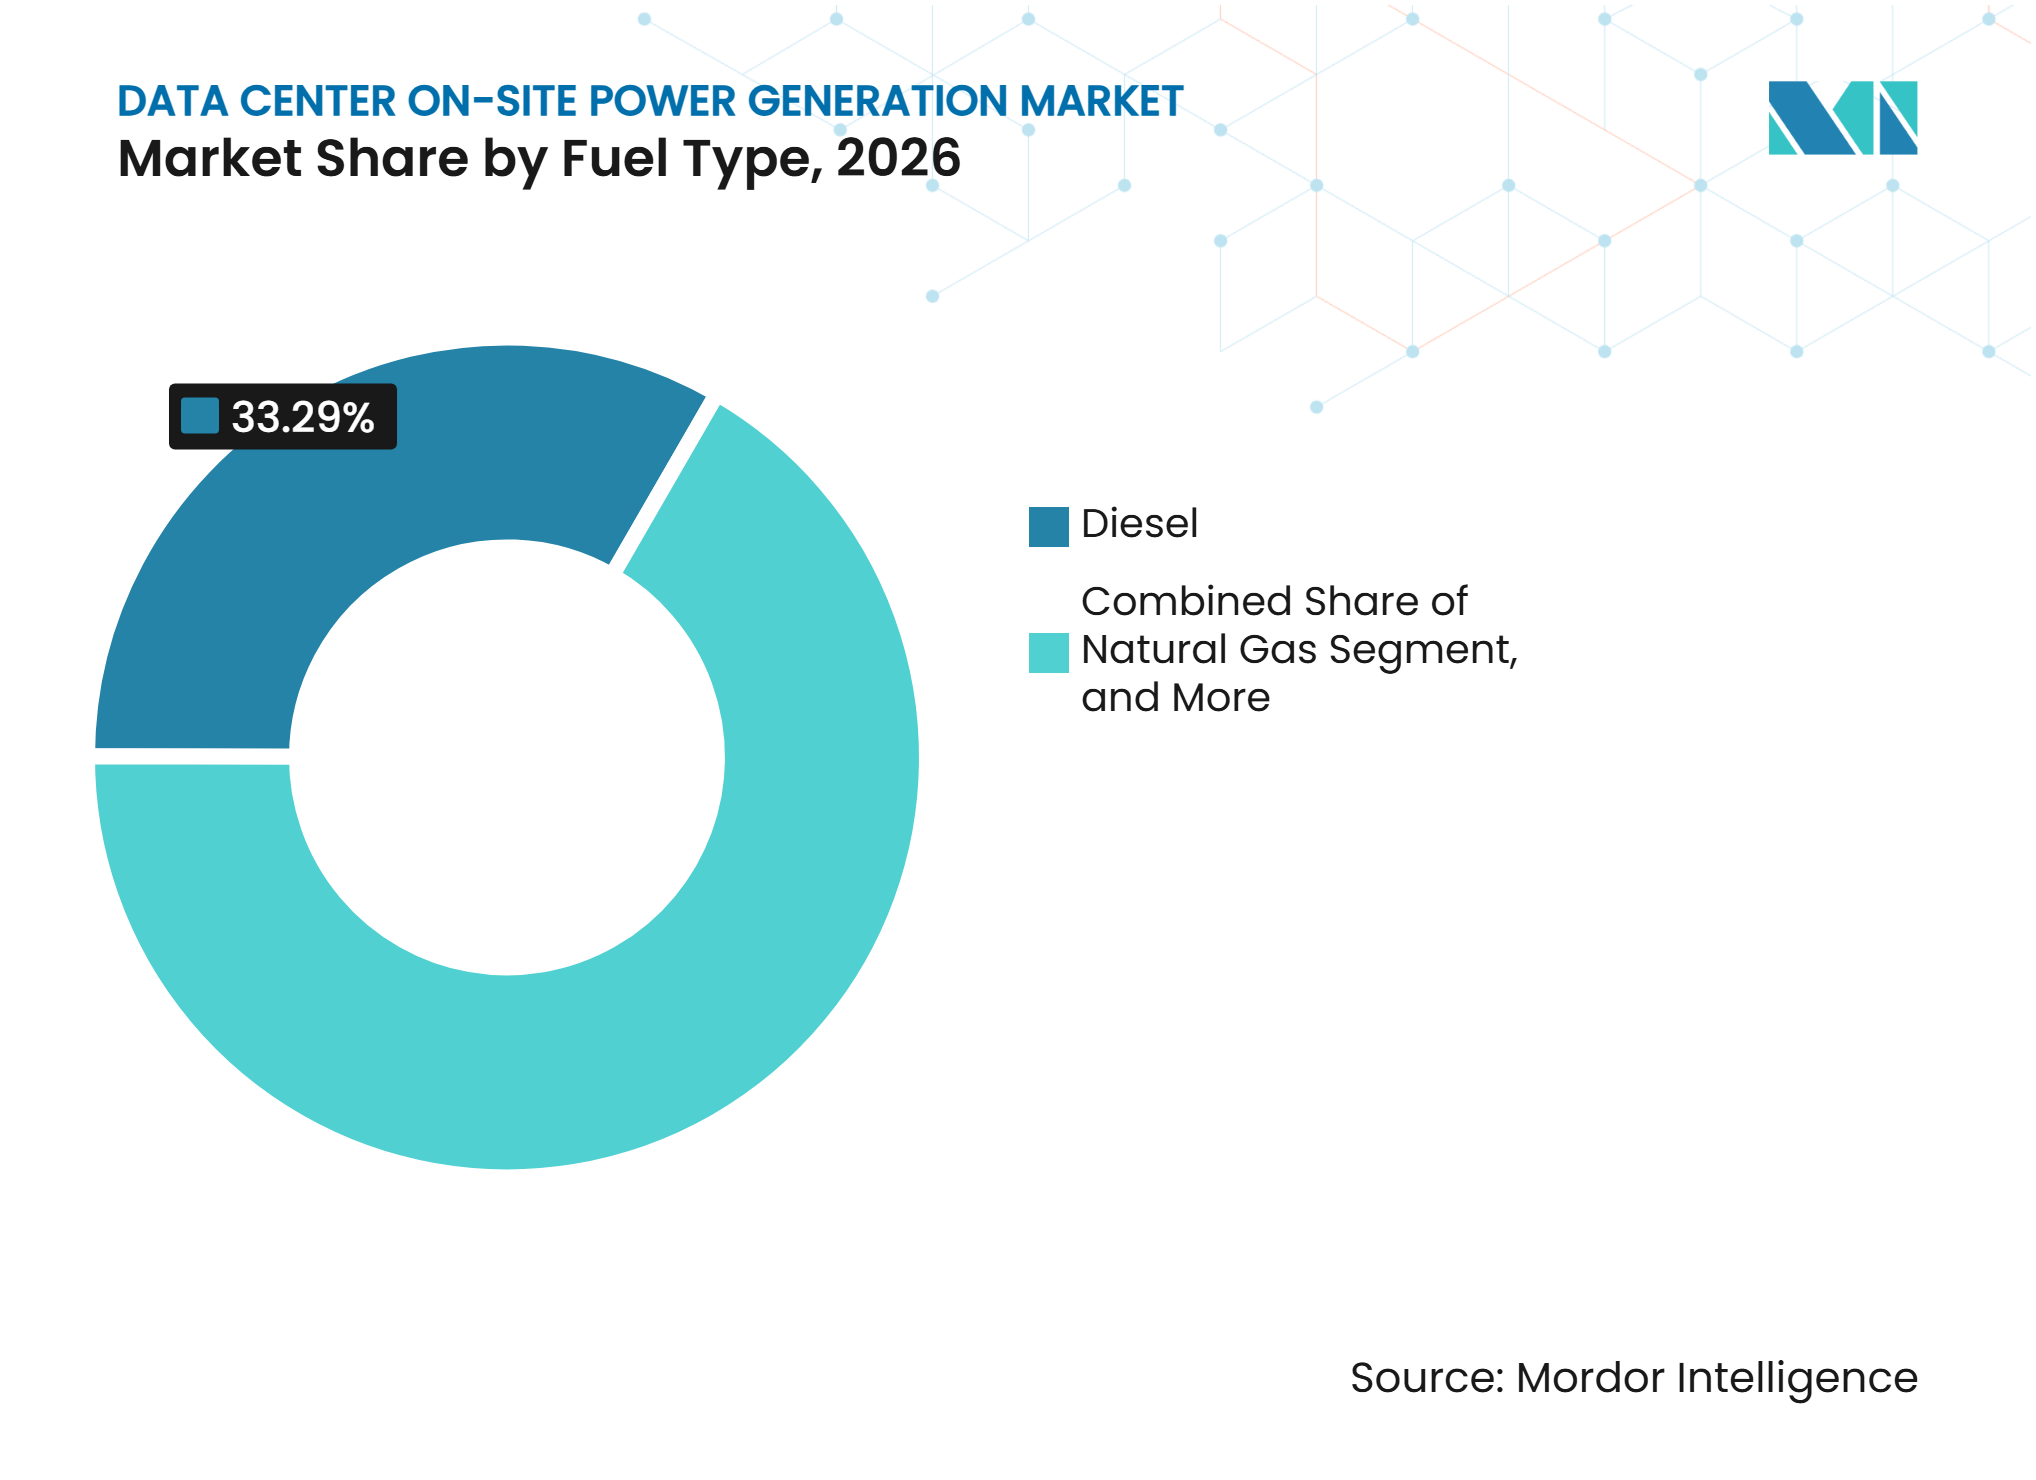
Diesel behält seinen Maßstab, während Wasserstoff die kommerzielle Grenze erreichtDiesel hielt im Jahr 2026 nach Kraftstofftyp einen Anteil von 33,29 %. Die Vor-Ort-Kraftstofflagerung macht Diesel für die Notstromversorgung nützlich, da das System bei einem Stromausfall nicht auf sofortige Kraftstofflieferung angewiesen ist. Erdgas ist die zweitgrößte Kraftstoffkategorie und unterstützt sowohl Gasmotoren als auch Turbinen für Primär- und Überbrückungsstrom. Hydriertes Pflanzenöl hat sich als emissionsärmerer Ersatz für Diesel etabliert, während europäische Betreiber Biomethan in Zweistoff-Gasmotorkonfigurationen evaluieren. Die Kraftstoffauswahl im Markt für Vor-Ort-Stromerzeugung in Rechenzentren hängt von der lokalen Verfügbarkeit, Emissionsvorschriften, Lageranforderungen und dem beabsichtigten Betriebszyklus ab.
Wasserstoff und Wasserstoffgemische werden bis 2032 voraussichtlich einen CAGR von 12,69 % verzeichnen. INNIOs 3-MW-Demonstration in Österreich bestätigte die technische Machbarkeit von wasserstoffbetriebenem Kolben-Notstrom in einem relevanten Maßstab. Equinix startete im Juni 2026 einen 12-wöchigen Pilotversuch in seiner DB3-Anlage in Dublin, bei dem PEM-Brennstoffzellen und grüner Wasserstoff eingesetzt wurden, um bis zu 0,5 MW Dauerleistung zu liefern. Bridge Data Centres und PacificLight Power unterzeichneten auch ein Memorandum für ein wasserstoffbereites Erdgaskraftwerk in Singapur. Wasserstoffinfrastruktur, -speicherung und -versorgung bleiben die wesentlichen Einschränkungen für eine breitere kurzfristige Bereitstellung.

Nach Anwendung:
Notstromversorgung verankert die Nachfrage, während Überbrückungsstrom die Bereitstellungsökonomie verändertDie Notstromversorgung entfiel im Jahr 2026 auf 57,17 % der Marktgröße für Vor-Ort-Stromerzeugung in Rechenzentren. Generatoren bleiben die letzte Verteidigungslinie gegen Netzausfälle für Anlagen mit hohen Verfügbarkeitsanforderungen. Tier-IV-Klassifizierungen, Mietvereinbarungen und betriebliche Risikopraktiken verstärken diese Nachfrage. Primär- und Dauerstromversorgungsanwendungen bedienen Anlagen, die ein höheres Maß an Netzunabhängigkeit anstreben. Diese Anwendungen sind am relevantesten, wo die Netzzuverlässigkeit KI-fokussierte Lasten ohne erhebliche netzseitige Redundanz nicht unterstützen kann.
Temporäre Stromversorgung und Überbrückungsstrom werden bis 2032 voraussichtlich mit einem CAGR von 12,67 % wachsen. Eine Umfrage von Data Center Frontier ergab, dass 6 von 10 Entwicklern Vor-Ort-Stromerzeugung nutzen würden, wenn Netzstrom nicht rechtzeitig verfügbar wäre. Aggreko Japan berichtete von Beispielen temporärer 50-MW-Kraftwerke, die die Inbetriebnahme um 3 Jahre vorverlegten. Überbrückungsstrom kann einem Betreiber ermöglichen, den Computerbetrieb aufzunehmen, bevor die Netzinfrastruktur fertiggestellt ist. Diese Anwendung erweitert die Rolle von Vor-Ort-Anlagen vom Ausfallschutz zur Projektinbetriebnahme.
Nach Rechenzentrumsgröße:
Große Anlagen verankern die Nachfrage, während Hyperscale das Wachstum antreibtGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 34,62 % der Nachfrage im Markt für Vor-Ort-Stromerzeugung in Rechenzentren. Diese Kategorie umfasst Colocation-Campusse, regionale Cloud-Knoten und Unternehmensanlagen mit erheblichen IT-Lasten. Diese Standorte haben die Backup-Stromerzeugung aufgerüstet und in einigen Fällen Primärstrom für zusätzliche Resilienz eingeführt. Mittelgroße Anlagen sind eine zentrale adressierbare Gruppe für modulare Brennstoffzellen und Gasmotoren im 1–10-MW-Bereich. Kleine Rechenzentren und Edge-Knoten nehmen an Zahl zu, tragen aber weniger zur installierten Erzeugungskapazität bei, da jeder Standort kleiner ist.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 12,34 % wachsen. Caterpillar gab im Januar 2026 eine 2-GW-Kaufvereinbarung für G3516-Erdgasgeneratoren am Monarch Compute Campus in West Virginia bekannt. Bloom Energy erklärte, dass Oracles Projekt Jupiter bis zu 2,45 GW Brennstoffzellenkapazität nutzen könnte. Diese Entwicklungen zeigen, dass Kraftwerke und Rechenzentrums-Campusse zunehmend als ein einziges Infrastrukturprogramm konzipiert werden. Lieferanten, die in der Lage sind, große Flotten zu produzieren und zu unterstützen, sind besser positioniert, um dieses Segment zu bedienen.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen sowohl bei Größe als auch bei ExpansionCloud-Dienstanbieter entfielen im Jahr 2026 auf 42,74 %. Sie sind die größten Käufer von Erzeugungsanlagen, da ihre Rechenzentren in der Regel größer sind und ihre Kapitalprogramme umfangreicher sind als die anderer Betreibertypen. Diese Anbieter nutzen häufig mehrjährige Ausrüstungsvereinbarungen und Energie-als-Dienstleistung-Vereinbarungen, um die Versorgung zu sichern. Solche Vereinbarungen können Fertigungskapazitäten reservieren, bevor einzelne Projekte die endgültige Bauphase erreichen. Ihr Beschaffungsverhalten hat einen erheblichen Einfluss auf die Ausrüstungsverfügbarkeit im gesamten Markt für Vor-Ort-Stromerzeugung in Rechenzentren.
Cloud-Dienstanbieter im Markt für Vor-Ort-Stromerzeugung in Rechenzentren werden bis 2032 voraussichtlich auch mit einem CAGR von 12,53 % wachsen. Googles Übernahme von Intersect Power, die im Februar 2026 gemeldet wurde, deutete darauf hin, dass Cloud-Anbieter möglicherweise eine größere Kontrolle über Energieanlagen anstreben. Colocation-Anbieter setzen ebenfalls auf Vor-Ort-Stromerzeugung, da Zuverlässigkeit und Nachhaltigkeit die Entscheidungen der Mieter beeinflussen. Unternehmens- und Edge-Rechenzentren haben kleinere durchschnittliche Kapazitäten und sind weiterhin stärker auf Diesel-Backup angewiesen. Die Einführung fortschrittlicher Stromerzeugung entwickelt sich in Finanzdienstleistungen, Gesundheitswesen und Regierungseinrichtungen, wo Verfügbarkeitsanforderungen höhere Kosten rechtfertigen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 43,22 % am Markt für Vor-Ort-Stromerzeugung in Rechenzentren. Die Region verfügt über eine große Konzentration von Hyperscaler- und Colocation-Kapazitäten. Caterpillar gab 2025 eine Erweiterung seiner Lafayette-Motorenanlage im Wert von 725 Millionen USD bekannt, die bis 2027 die Produktion mehr als verdoppeln soll. Dieses Umfeld unterstützt Lieferanten im Markt für Vor-Ort-Stromerzeugung in Rechenzentren, die in der Lage sind, Erdgas-, Diesel- und emissionsärmere Alternativen zu liefern.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 12,98 % wachsen. Die Region erlebt Cloud- und KI-Ausbauten in China, Indien, Südostasien, Japan und anderen Märkten. Aggreko Japan startete seinen inländischen Überbrückungsstromservice im November 2025 und verwies auf Netzanschlussverzögerungen von mehr als 5 Jahren. Topco Group und Bloom Energy installierten im Mai 2026 ein 2,6-MW-Festoxid-Brennstoffzellensystem in einem Rechenzentrum in Miaoli, Taiwan. Südamerika bleibt das kleinste geografische Segment, wobei Brasilien die entwickeltere Rechenzentrumsbasis der Region repräsentiert.
Europa steht vor erheblichen Stromengpässen neben starken Dekarbonisierungsanforderungen, was ein herausforderndes Betriebsumfeld für die Entwicklung und Erweiterung von Rechenzentren schafft. Diese Bedingungen steigern das Interesse an saubereren und zuverlässigeren Alternativen zu herkömmlichen Notstromlösungen. Equinix' Dubliner Wasserstoffpilotprojekt demonstriert das wachsende Interesse der Region an wasserstoffbasierten Stromsystemen als Alternative zur Dieselstromerzeugung, insbesondere zur Unterstützung der Rechenzentrums-Resilienz bei gleichzeitiger Emissionsreduzierung. Die Internationale Energieagentur identifizierte Saudi-Arabiens Ziel von 1,9 GW Rechenzentrums-Kapazität bis 2030 und 6,6 GW bis 2034, was die geplante Expansion der digitalen Infrastruktur des Landes widerspiegelt. Unterdessen verfügen die Vereinigten Arabischen Emirate über Vereinbarungen für 5 GW KI-Rechenzentrums-Kapazität, was den Umfang der geplanten KI-fokussierten Rechenzentrumsentwicklung in der Region unterstreicht.
Wettbewerbslandschaft
Marktkonzentration
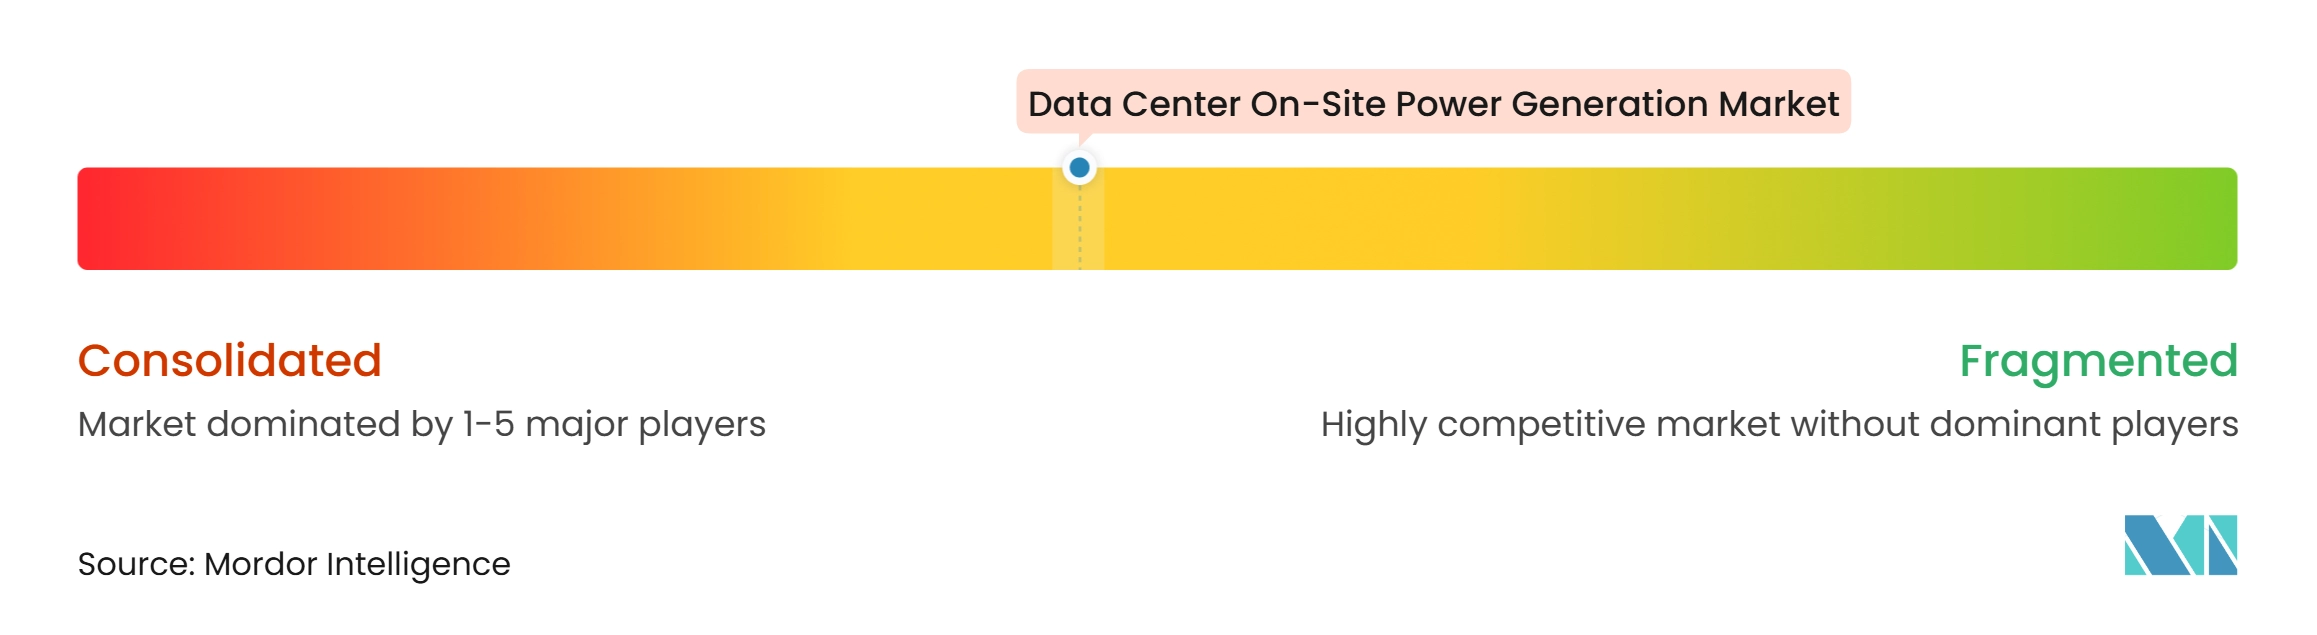
Der Markt für Vor-Ort-Stromerzeugung in Rechenzentren ist bei Großkapazitätsprojekten mäßig konsolidiert und unterhalb von 5 MW stärker fragmentiert. Caterpillar, Cummins und Wärtsilä sind führende Lieferanten von Erdgas- und Diesel-Kolbenmotorsystemen. Wärtsilä erklärte im Oktober 2026, dass seine US-amerikanischen Rechenzentrums-Aufträge 3 GW über 7 Projekte überstiegen. Die wichtigsten Differenzierungsmerkmale sind Fertigungskapazität, Liefersicherheit, Serviceabdeckung und Anlagenleistung.
Anbieter sauberer Energie konkurrieren durch schnellere Bereitstellung und geringere direkte Emissionen. Bloom Energy hat durch seine Vereinbarung mit Oracle und seine 5-Milliarden-USD-Partnerschaft mit Brookfield eine bedeutende Position bei Festoxid-Brennstoffzellen aufgebaut. INNIO verfolgt wasserstofffähige Kolbenmotoren, demonstriert durch sein 3-MW-Notstrom-Projekt in Österreich. Aggreko und APR Energy bedienen das Segment für temporäre Stromversorgung und Energie-als-Dienstleistung. Der Markt für Vor-Ort-Stromerzeugung in Rechenzentren bietet auch Chancen für Anbieter, die Stromerzeugung, Batteriespeicherung, Energiemanagement und Netzanbindungsunterstützung in einem einzigen Liefermodell kombinieren.
Caterpillar, Wärtsilä und Bloom Energy haben jeweils strategische Schritte unternommen, die die Richtung des Wettbewerbs aufzeigen. Caterpillar kooperierte mit Joule Capital Partners und Wheeler Machinery, um 4 GW Energie für einen Hochleistungs-Computing-Campus in Utah zu unterstützen. Wärtsilä sicherte sich im Oktober 2026 einen 282-MW-Erdgasstromauftrag für ein US-amerikanisches Rechenzentrum. Bloom Energy erweiterte seine Oracle-Partnerschaft, um bis zu 2,8 GW Brennstoffzellenkapazität bereitzustellen.
Branchenführer im Markt für Vor-Ort-Stromerzeugung in Rechenzentren
-
Caterpillar
-
Cummins
-
Rolls-Royce Power Systems (MTU)
-
Rehlko
-
Mitsubishi Heavy Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Vor-Ort-Stromerzeugung in Rechenzentren Unternehmen in diesem Bericht
- Caterpillar
- Cummins
- Rolls-Royce Power Systems (MTU)
- Rehlko
- Generac Power Systems
- Wärtsilä
- Mitsubishi Power
- Solar Turbines
- Baker Hughes
- MAN Energy Solutions
- INNIO
- 2G Energy
- Bloom Energy
- FuelCell Energy
- Bosch
- Mitsubishi Heavy Industries
- Doosan Enerbility
- Atlas Copco
- Aggreko
- APR Energy
Neueste Industrielle Entwicklungen in Markt für Vor-Ort-Stromerzeugung in Rechenzentren
- Oktober 2026: Wärtsilä erhielt einen Auftrag über eine 282-MW-Vor-Ort-Erdgasstromlösung von einem großen unabhängigen US-amerikanischen Stromerzeuger für ein Rechenzentrumsprojekt unter Verwendung von 15 Wärtsilä-50SG-Motoren. Dies war Wärtsiläs siebter US-amerikanischer Rechenzentrums-Auftrag, womit die gesamte in den USA verkaufte Rechenzentrums-Kapazität auf mehr als 3 GW stieg, mit geplanter Ausrüstungslieferung für 2028 und vollständiger Inbetriebnahme bis 2029.
- April 2026: Bloom Energy und Oracle erweiterten ihre strategische Partnerschaft im Rahmen eines Rahmendienstleistungsvertrags für bis zu 2,8 GW Festoxid-Brennstoffzellenkapazität für Oracles US-amerikanische Rechenzentrumsprojekte. Zunächst wurden 1,2 GW vertraglich vereinbart und die Bereitstellung war im Gange, wobei das erste vollständig betriebsbereite System in 55 Tagen geliefert wurde, mehr als einen Monat vor dem geplanten 90-Tage-Zeitplan.
- April 2026: PROPWR sicherte sich eine strategische Rahmenvereinbarung mit Caterpillar Inc. für die Rechenzentrums-Stromversorgung, die PROPWR in die Lage versetzt, bis Ende 2031 2,6 GW Stromerzeugungskapazität für Rechenzentrums-Anwendungen in einem mehrphasigen Ausbau zu liefern.
- April 2026: INNIO Group und das Net Zero Innovation Hub for Data Centers schlossen die branchenweit erste Demonstration von 100 % wasserstoffbetriebenem Notstrom im 3-MW-Maßstab in INNIOs Forschungsanlage in Jenbach, Österreich ab, mit technischer Validierung durch Microsoft, Google und Data4 anhand realer KI-Lastprofile von Rechenzentren.
Globaler Berichtsumfang des Marktes für Vor-Ort-Stromerzeugung in Rechenzentren
Der Markt für Vor-Ort-Stromerzeugung in Rechenzentren umfasst Lösungen, die es Rechenzentren ermöglichen, Strom innerhalb oder angrenzend an ihre Anlagen zu erzeugen, um eine zuverlässige, widerstandsfähige und unterbrechungsfreie Stromversorgung zu gewährleisten. Diese Systeme unterstützen die Betriebskontinuität, indem sie die Abhängigkeit von externen Netzen reduzieren, das Risiko von Stromausfällen mindern und den wachsenden Energiebedarf der digitalen Infrastruktur decken. Der Markt umfasst Technologien für Backup-, Primär- und Dauerstromversorgung, die Betreibern helfen, die Energiesicherheit zu erhöhen, die Betriebseffizienz zu optimieren, Nachhaltigkeitsziele zu unterstützen und die steigenden Stromanforderungen moderner, hochdichter Computing-Umgebungen zu erfüllen.
Der Bericht über den Markt für Vor-Ort-Stromerzeugung in Rechenzentren ist segmentiert nach Erzeugungstechnologie (Dieselgeneratoren, Erdgasgeneratoren, Gasturbinen, Kolben-Gasmotoren, Brennstoffzellen und weitere Erzeugungstechnologien), installierter Erzeugungskapazität (unter 1 MW, 1–5 MW, 5–20 MW und über 20 MW), Kraftstofftyp (Diesel, Erdgas, Erneuerbare Kraftstoffe und Biogas, Wasserstoff und Wasserstoffgemische sowie weitere Kraftstofftypen), Anwendung (Notstromversorgung, Primärstrom, Dauerstrom sowie temporäre Stromversorgung und Überbrückungsstrom), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmen und Edge) und Geografie (Nordamerika, Südamerika, Europa, Naher Osten und Afrika sowie asiatisch-pazifischer Raum). Die Marktprognosen werden in Wert (USD) und Volumen (MW) angegeben.
Segmentierungsübersicht
| Dieselgeneratoren |
| Erdgasgeneratoren |
| Gasturbinen |
| Kolben-Gasmotoren |
| Brennstoffzellen |
| Weitere Erzeugungstechnologien |
| Unter 1 MW |
| 1–5 MW |
| Über 5–20 MW |
| Über 20 MW |
| Diesel |
| Erdgas |
| Erneuerbare Kraftstoffe und Biogas |
| Wasserstoff und Wasserstoffgemische |
| Weitere Kraftstofftypen |
| Notstromversorgung |
| Primärstrom |
| Dauerstrom |
| Temporäre Stromversorgung und Überbrückungsstrom |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Irland | |
| Niederlande | |
| Spanien | |
| Italien | |
| Finnland | |
| Schweden | |
| Übriges Europa | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Übriger Naher Osten und Afrika | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
| Nach Erzeugungstechnologie | Dieselgeneratoren | |
| Erdgasgeneratoren | ||
| Gasturbinen | ||
| Kolben-Gasmotoren | ||
| Brennstoffzellen | ||
| Weitere Erzeugungstechnologien | ||
| Nach installierter Erzeugungskapazität | Unter 1 MW | |
| 1–5 MW | ||
| Über 5–20 MW | ||
| Über 20 MW | ||
| Nach Kraftstofftyp | Diesel | |
| Erdgas | ||
| Erneuerbare Kraftstoffe und Biogas | ||
| Wasserstoff und Wasserstoffgemische | ||
| Weitere Kraftstofftypen | ||
| Nach Anwendung | Notstromversorgung | |
| Primärstrom | ||
| Dauerstrom | ||
| Temporäre Stromversorgung und Überbrückungsstrom | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Irland | ||
| Niederlande | ||
| Spanien | ||
| Italien | ||
| Finnland | ||
| Schweden | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Vor-Ort-Stromerzeugung in Rechenzentren?
Der Markt für Vor-Ort-Stromerzeugung in Rechenzentren wird für 2026 auf 20,39 Milliarden USD und bis 2032 auf 42,36 Milliarden USD prognostiziert, mit einem CAGR von 11,97 % von 2027 bis 2032.
Warum setzen Rechenzentrumsbetreiber auf Vor-Ort-Stromerzeugung?
Verzögerte Netzanschlüsse, KI-bedingter Strombedarf und Verfügbarkeitsanforderungen veranlassen Betreiber, Vor-Ort-Systeme für Backup-, Primär- und Überbrückungsstrom einzusetzen.
Welche Erzeugungstechnologie dominiert die aktuelle Nachfrage?
Dieselgeneratoren hielten im Jahr 2026 einen Anteil von 42,31 %, da sie bewährte Notstromleistung und Vor-Ort-Kraftstofflagerung bieten.
Welche Stromerzeugungstechnologie wird voraussichtlich am schnellsten wachsen?
Brennstoffzellen werden bis 2032 voraussichtlich mit einem CAGR von 13,17 % wachsen, unterstützt durch Bereitstellungen, die schnell abgeschlossen werden können.
Welche Region hat die höchste Nachfrage nach Vor-Ort-Rechenzentrumsstrom?
Nordamerika hielt im Jahr 2026 einen Anteil von 43,22 %, unterstützt durch seine große Konzentration von Hyperscale- und Colocation-Kapazitäten.
Was treibt die Einführung von Überbrückungsstrom in Rechenzentren an?
Überbrückungsstrom ermöglicht es Rechenzentren, früher in Betrieb zu gehen, wenn Netzanschlüsse verzögert sind, einschließlich temporärer Bereitstellungen, die große Standorte unterstützen können.