
Taille et Part du Marché de la Production d'Énergie sur Site pour les Centres de Données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.07 Milliards de dollars |
| Taille du Marché (2032) | 42.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Production d'Énergie sur Site pour les Centres de Données par Mordor Intelligence
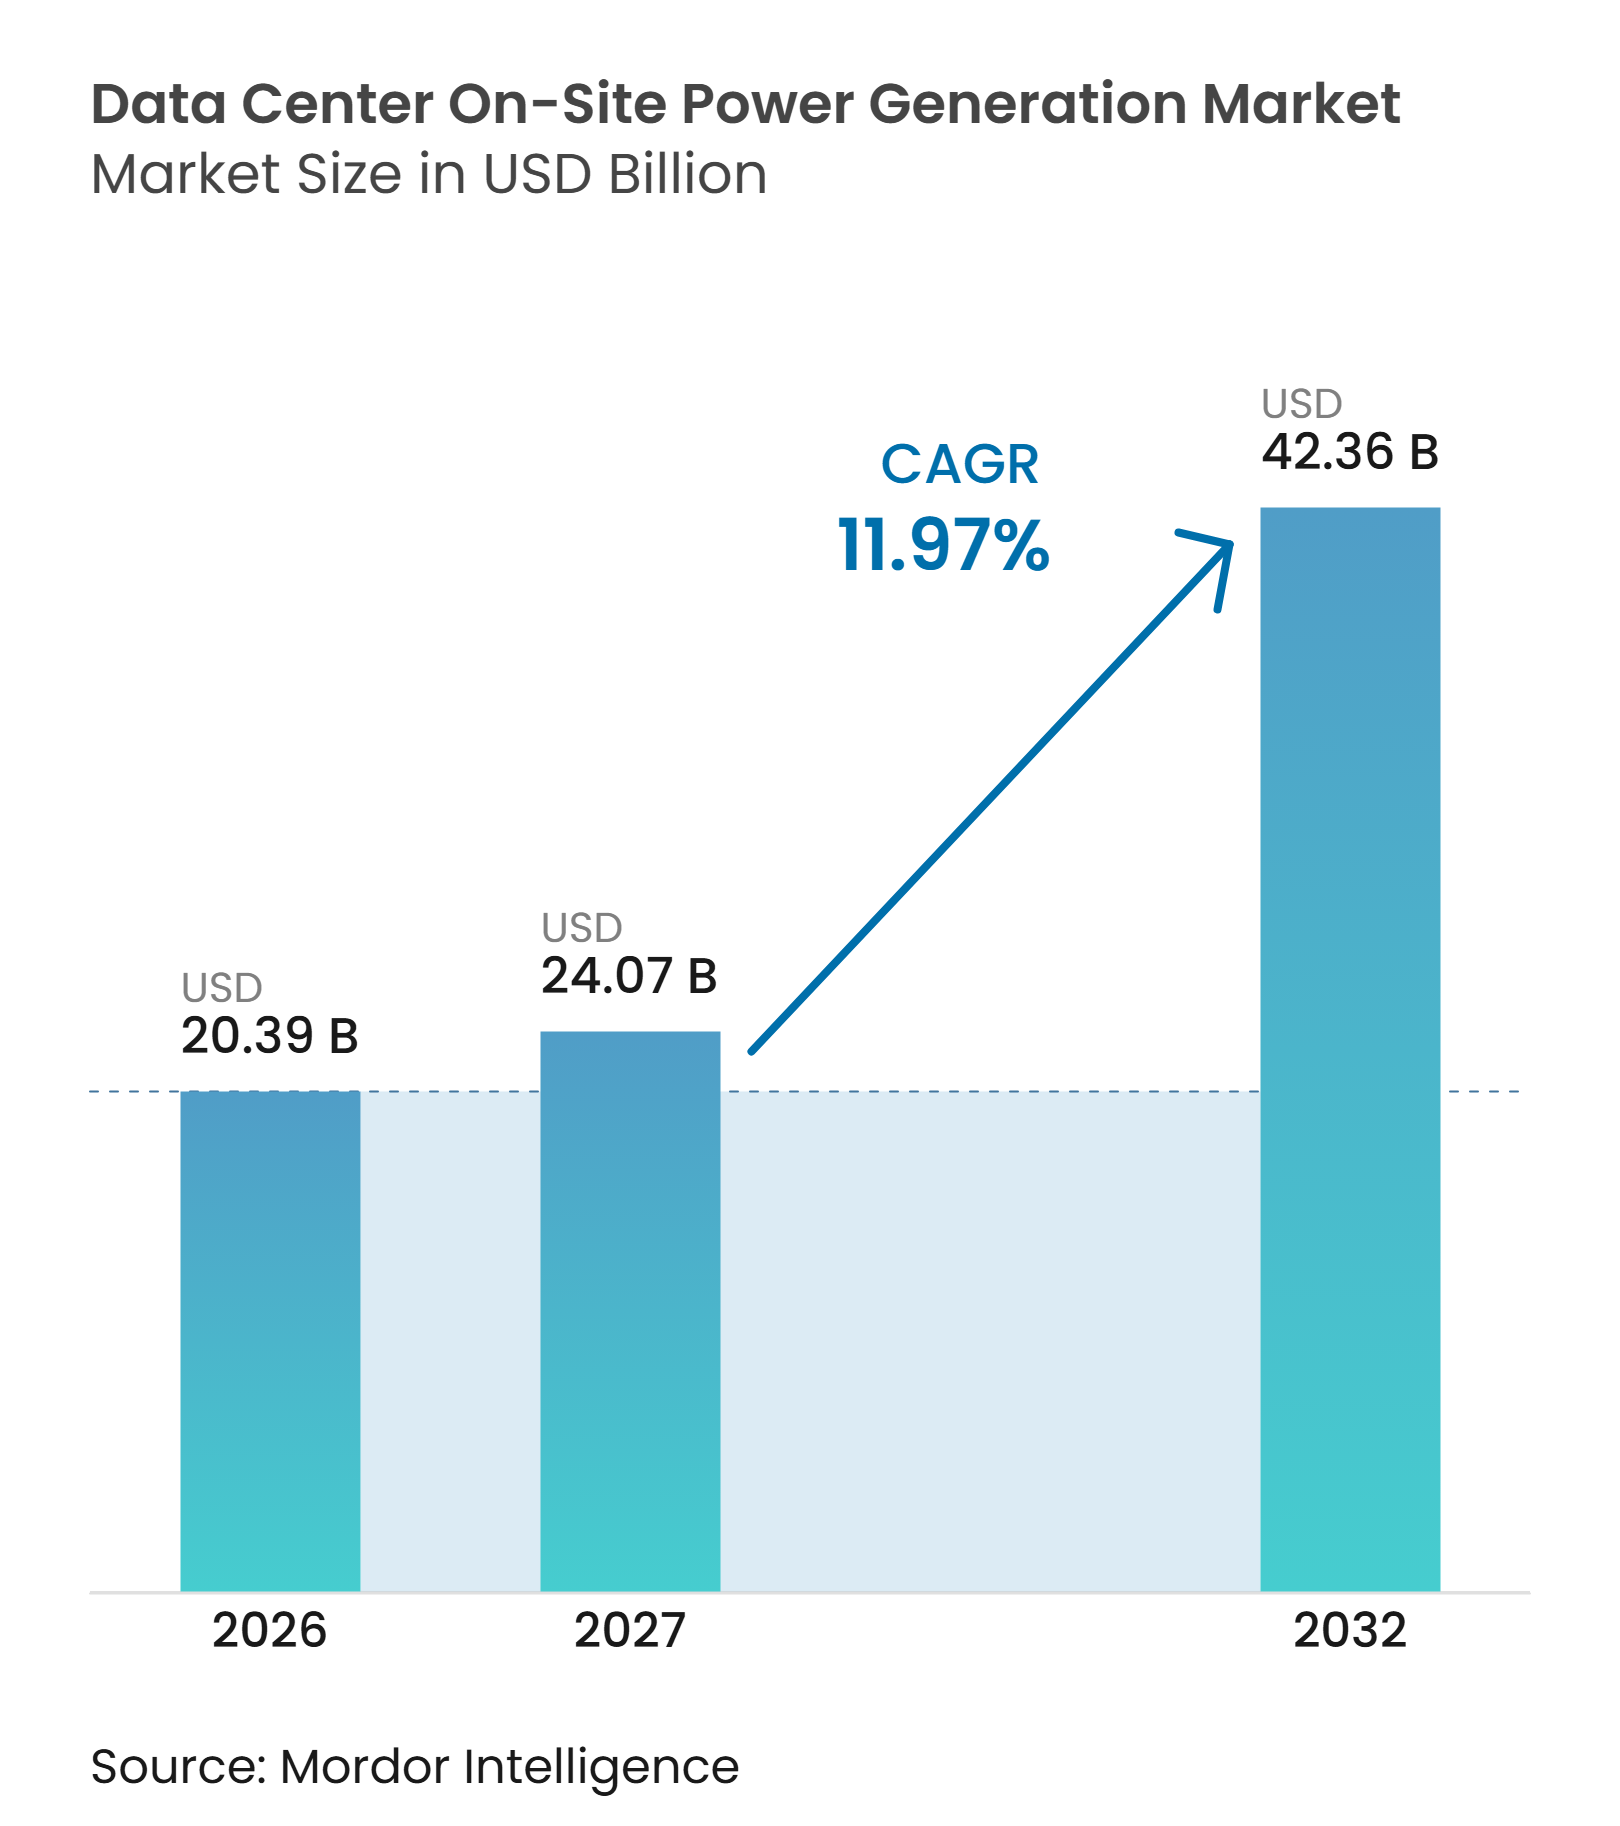
La taille du Marché de la Production d'Énergie sur Site pour les Centres de Données est projetée à 20,39 milliards USD en 2026, 24,07 milliards USD en 2027, et devrait atteindre 42,36 milliards USD d'ici 2032, avec un CAGR de 11,97 % de 2027 à 2032. La capacité installée devrait augmenter de 76,90 millions de MW en 2026 à 84,49 millions de MW en 2027 et 139,11 millions de MW d'ici 2032, avec un CAGR en volume de 10,47 %. La valeur progresse plus rapidement que la capacité installée parce que les opérateurs acquièrent des actifs plus avancés, notamment des piles à combustible et des moteurs à gaz, en complément des groupes électrogènes diesel. Les retards dans les raccordements aux réseaux électriques ont fait de la production d'énergie sur site une décision centrale lors de la planification des centres de données, plutôt qu'une simple considération de secours. L'informatique d'intelligence artificielle nécessite également des systèmes d'alimentation plus grands et plus réactifs, tandis que le délai de construction des nouvelles infrastructures de transport d'électricité reste long. Les fournisseurs capables de livrer des équipements rapidement, de soutenir des campus de grande envergure et de respecter les exigences en matière d'émissions sont bien positionnés pour saisir les opportunités les plus immédiates sur le Marché de la Production d'Énergie sur Site pour les Centres de Données.
Principaux Enseignements du Rapport
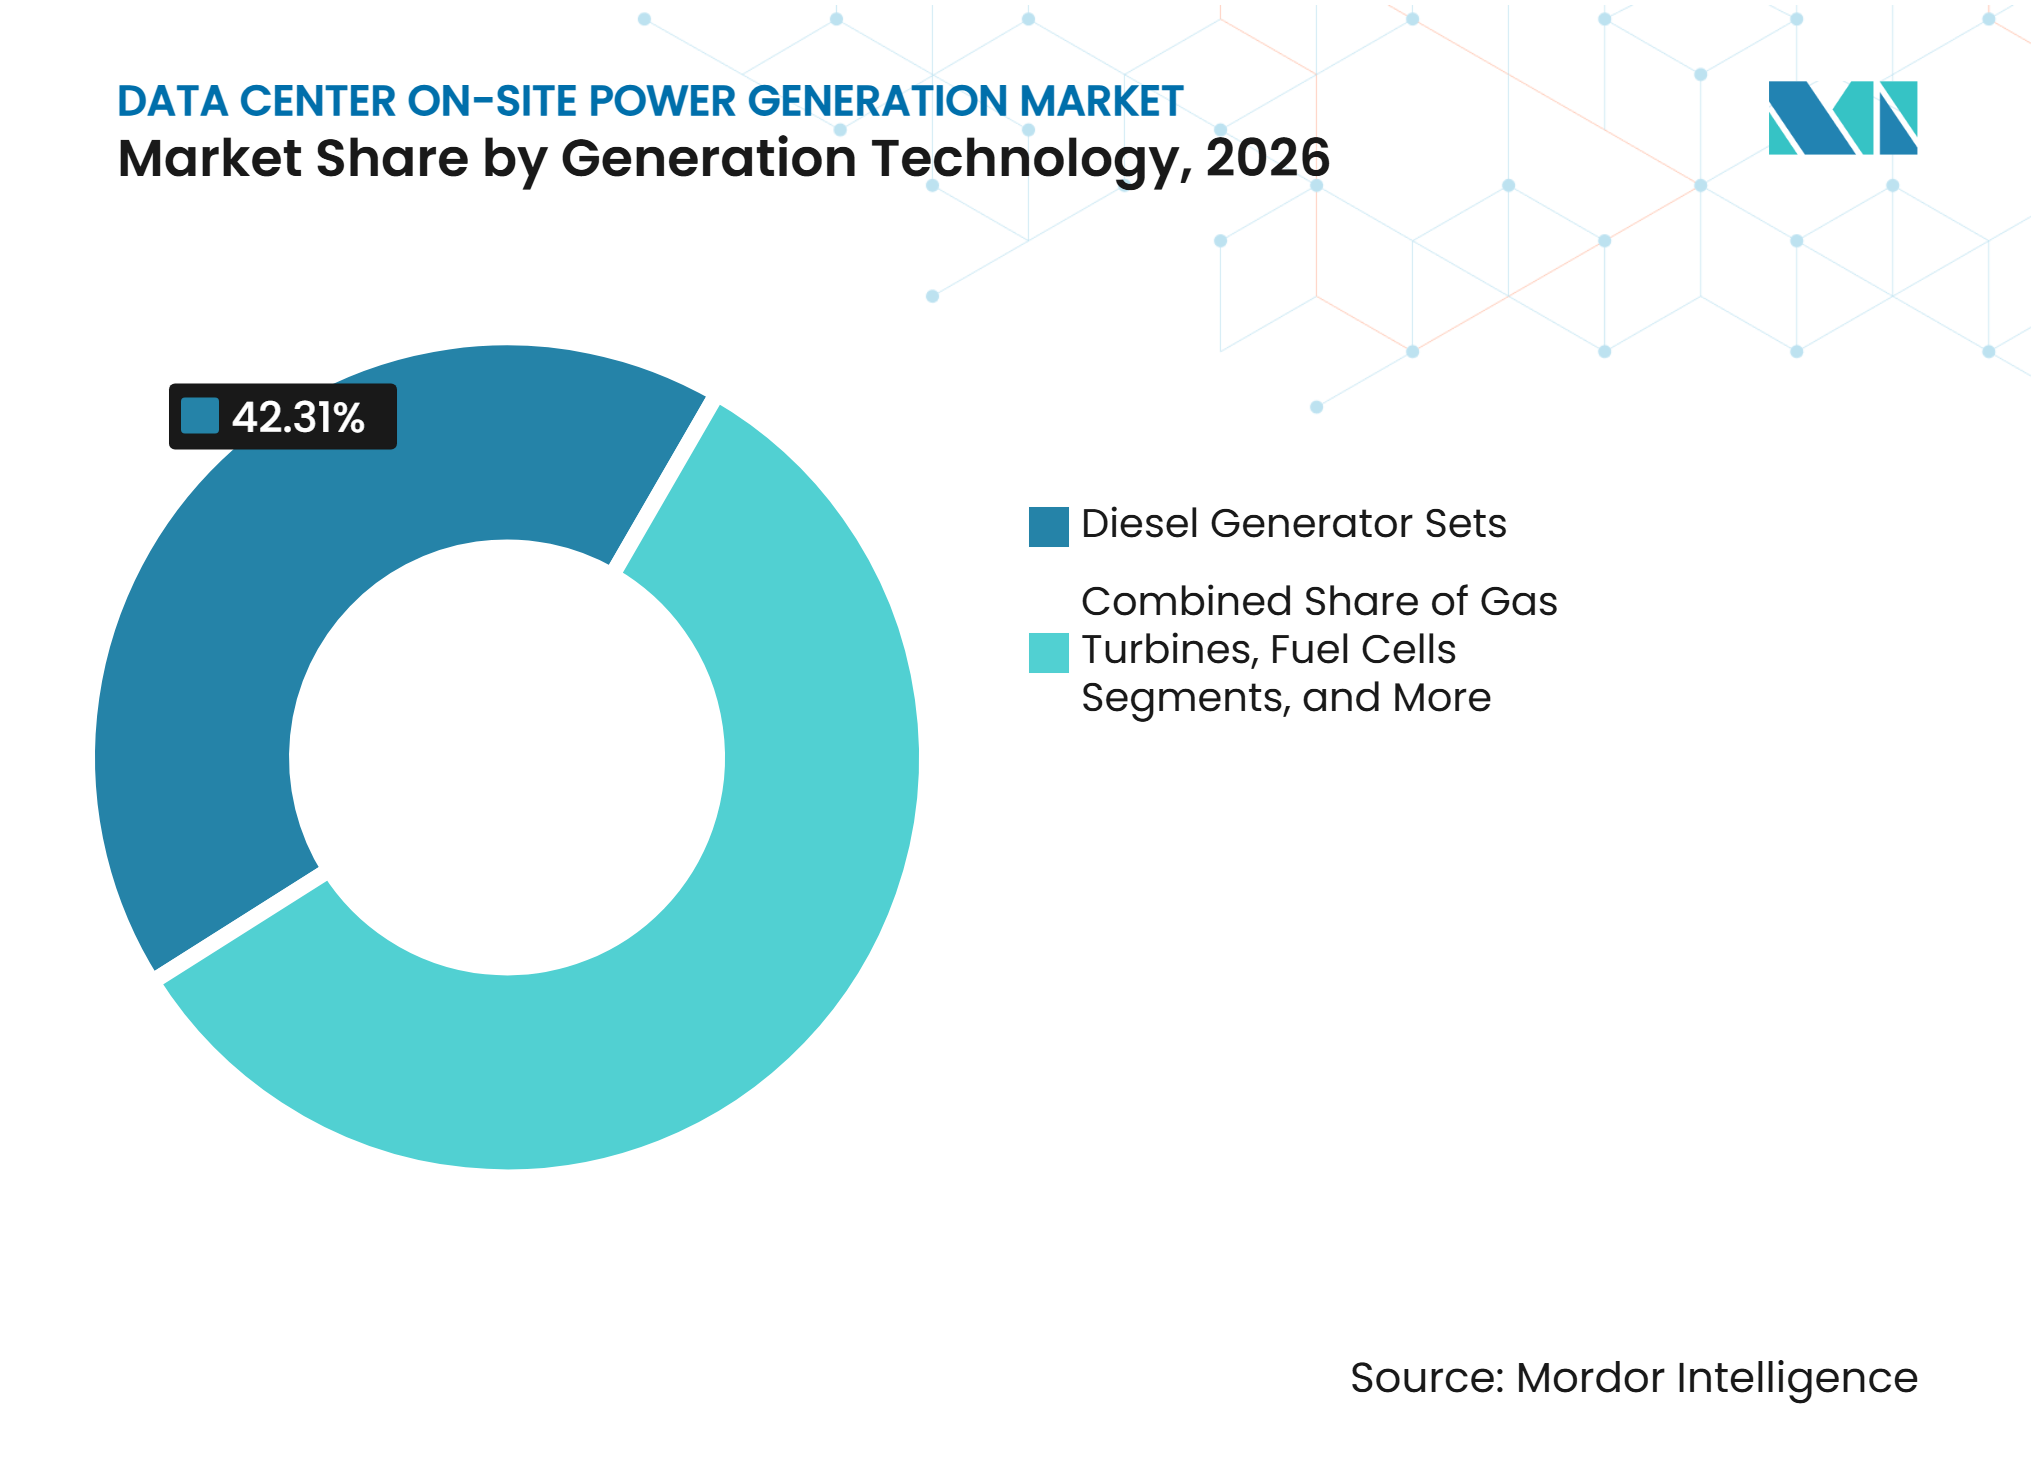
- Par technologie de production, les groupes électrogènes diesel détenaient 42,31 % du Marché de la Production d'Énergie sur Site pour les Centres de Données en 2026, tandis que les piles à combustible devraient se développer à un CAGR de 13,17 % jusqu'en 2032.
- Par capacité de production installée, la catégorie supérieure à 5-20 MW représentait 33,83 % en 2026 du Marché de la Production d'Énergie sur Site pour les Centres de Données, tandis que la catégorie supérieure à 20 MW devrait se développer à un CAGR de 12,76 % jusqu'en 2032.
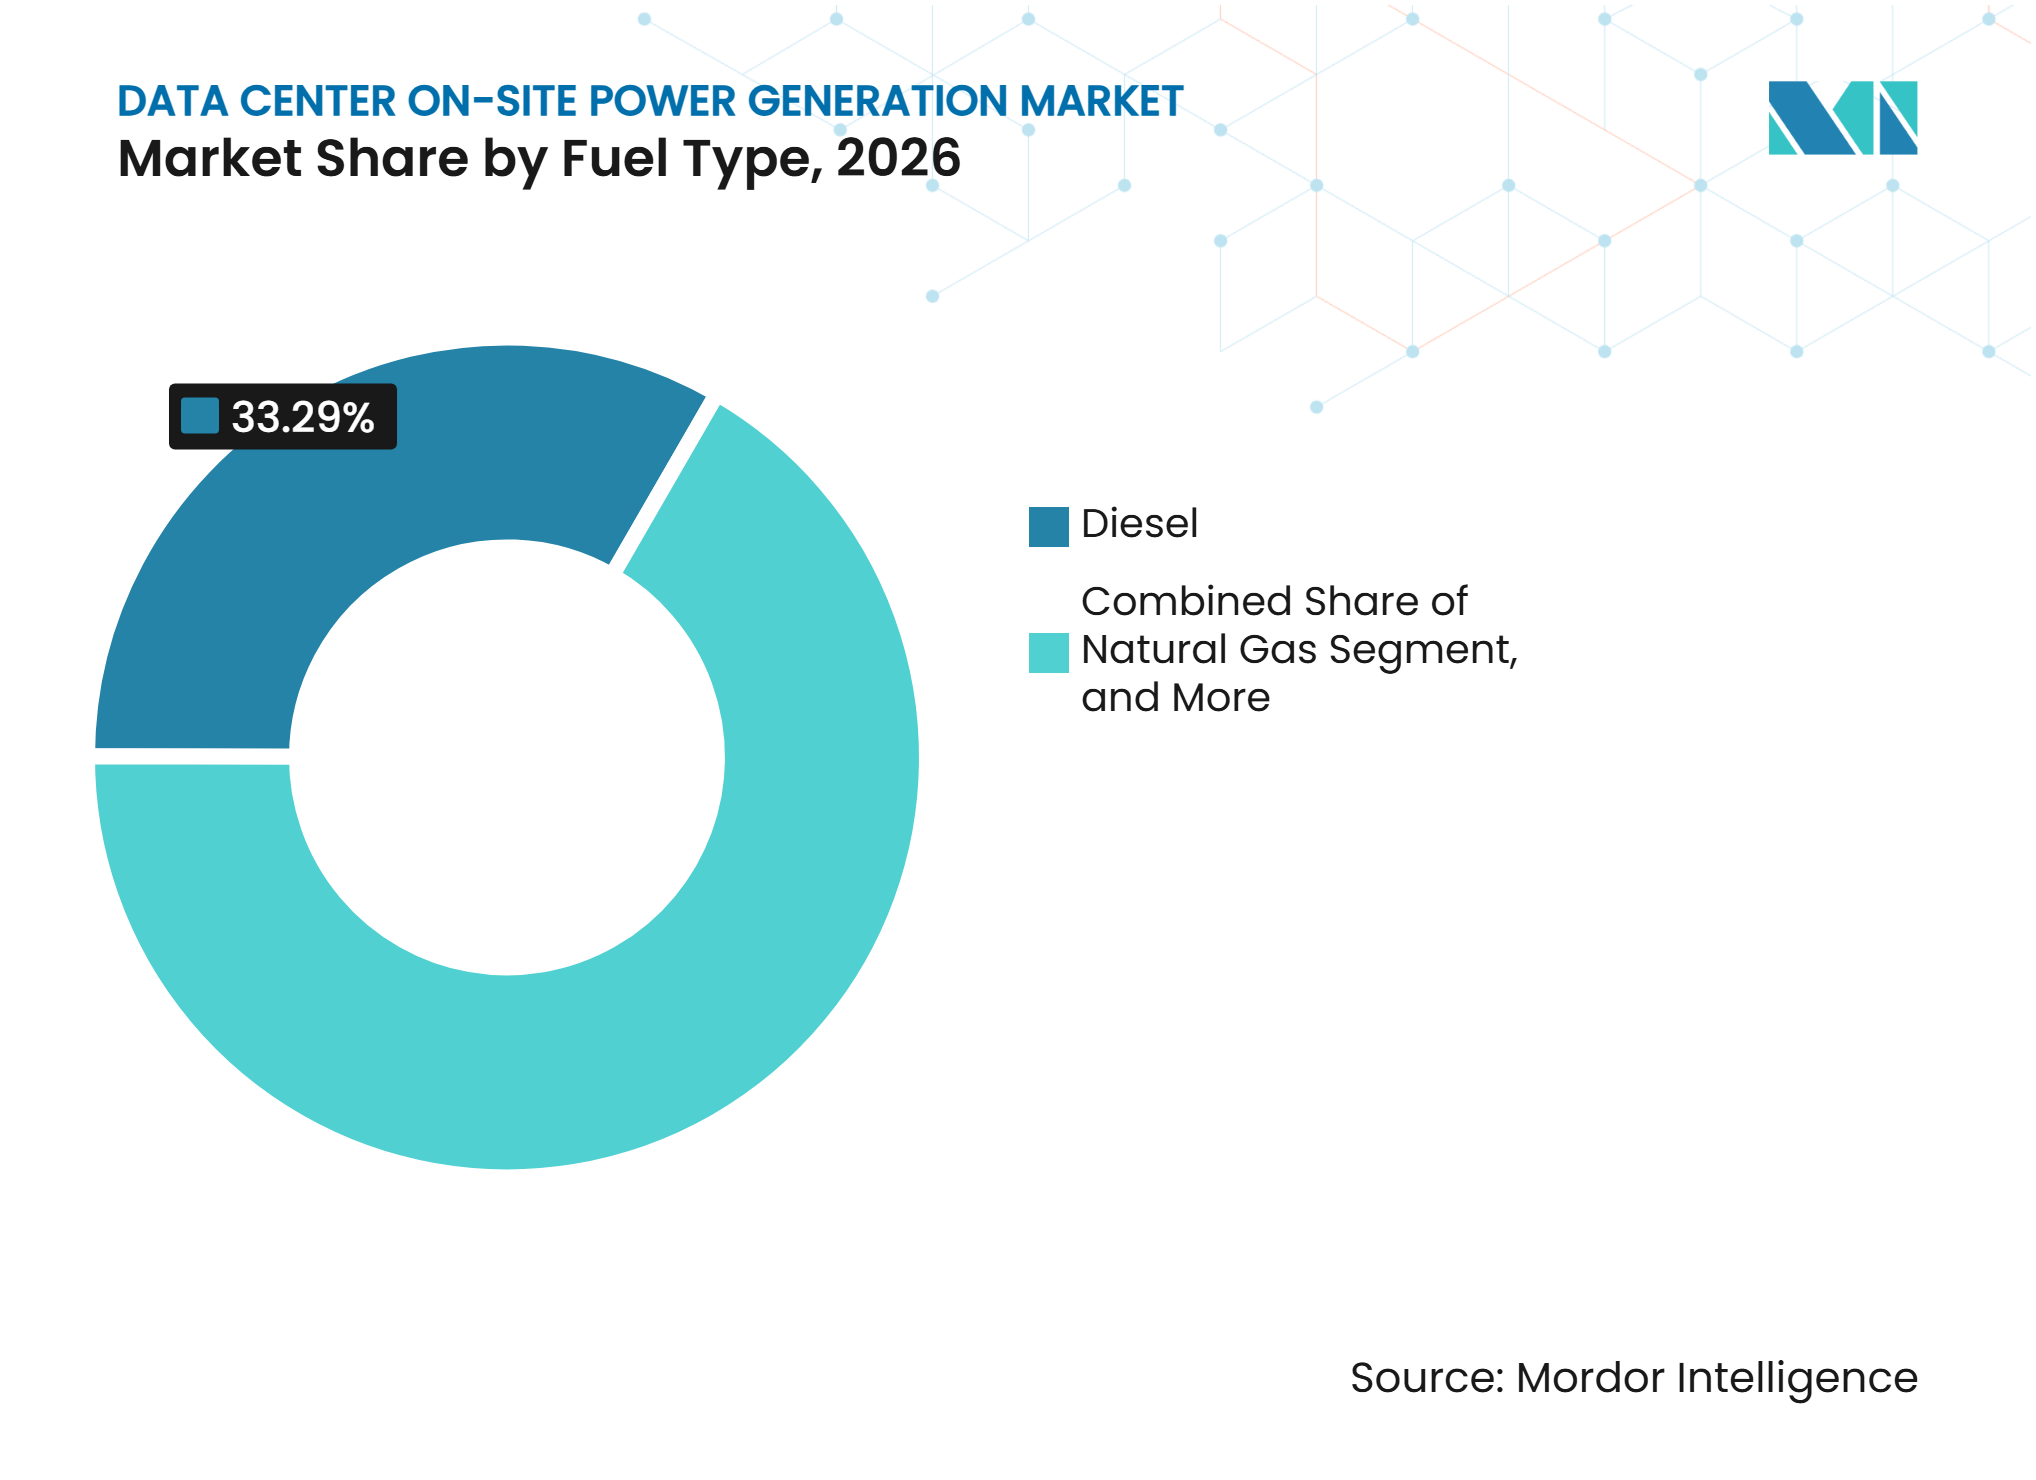
- Par type de carburant, le diesel détenait 33,29 % en 2026, tandis que l'hydrogène et les mélanges hydrogène devraient se développer à un CAGR de 12,69 % jusqu'en 2032.
- Par application, l'alimentation de secours d'urgence représentait 57,17 % en 2026, tandis que l'alimentation temporaire et de transition devrait se développer à un CAGR de 12,67 % jusqu'en 2032.
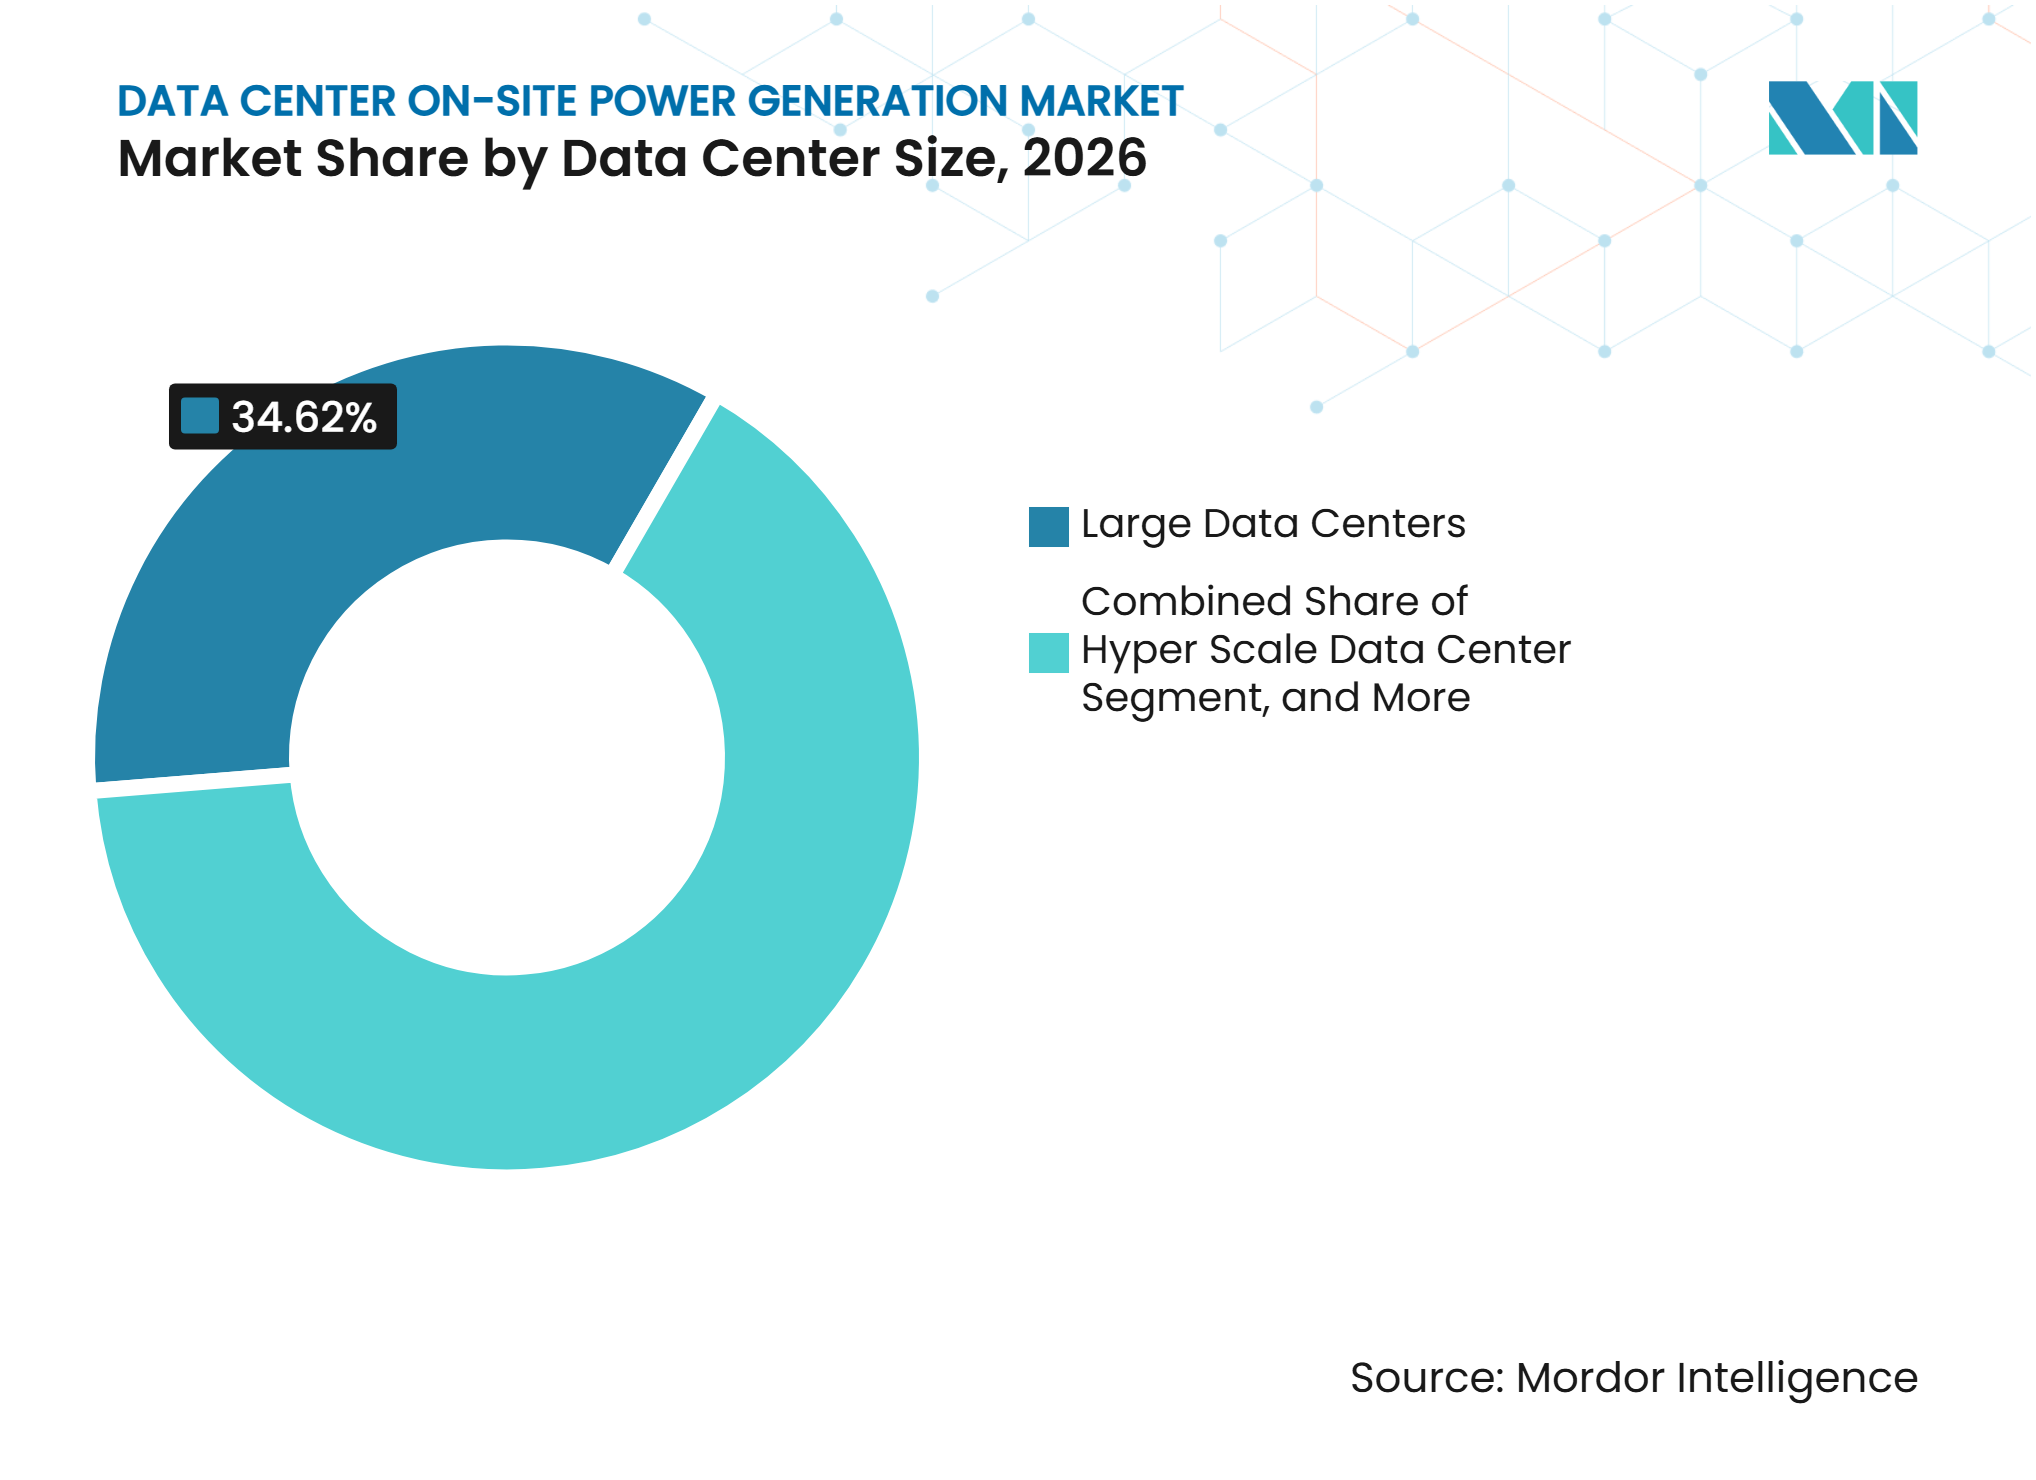
- Par taille de centre de données, les grands centres de données détenaient 34,62 % en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 12,34 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient 42,74 % en 2026 et devraient se développer à un CAGR de 12,53 % jusqu'en 2032.
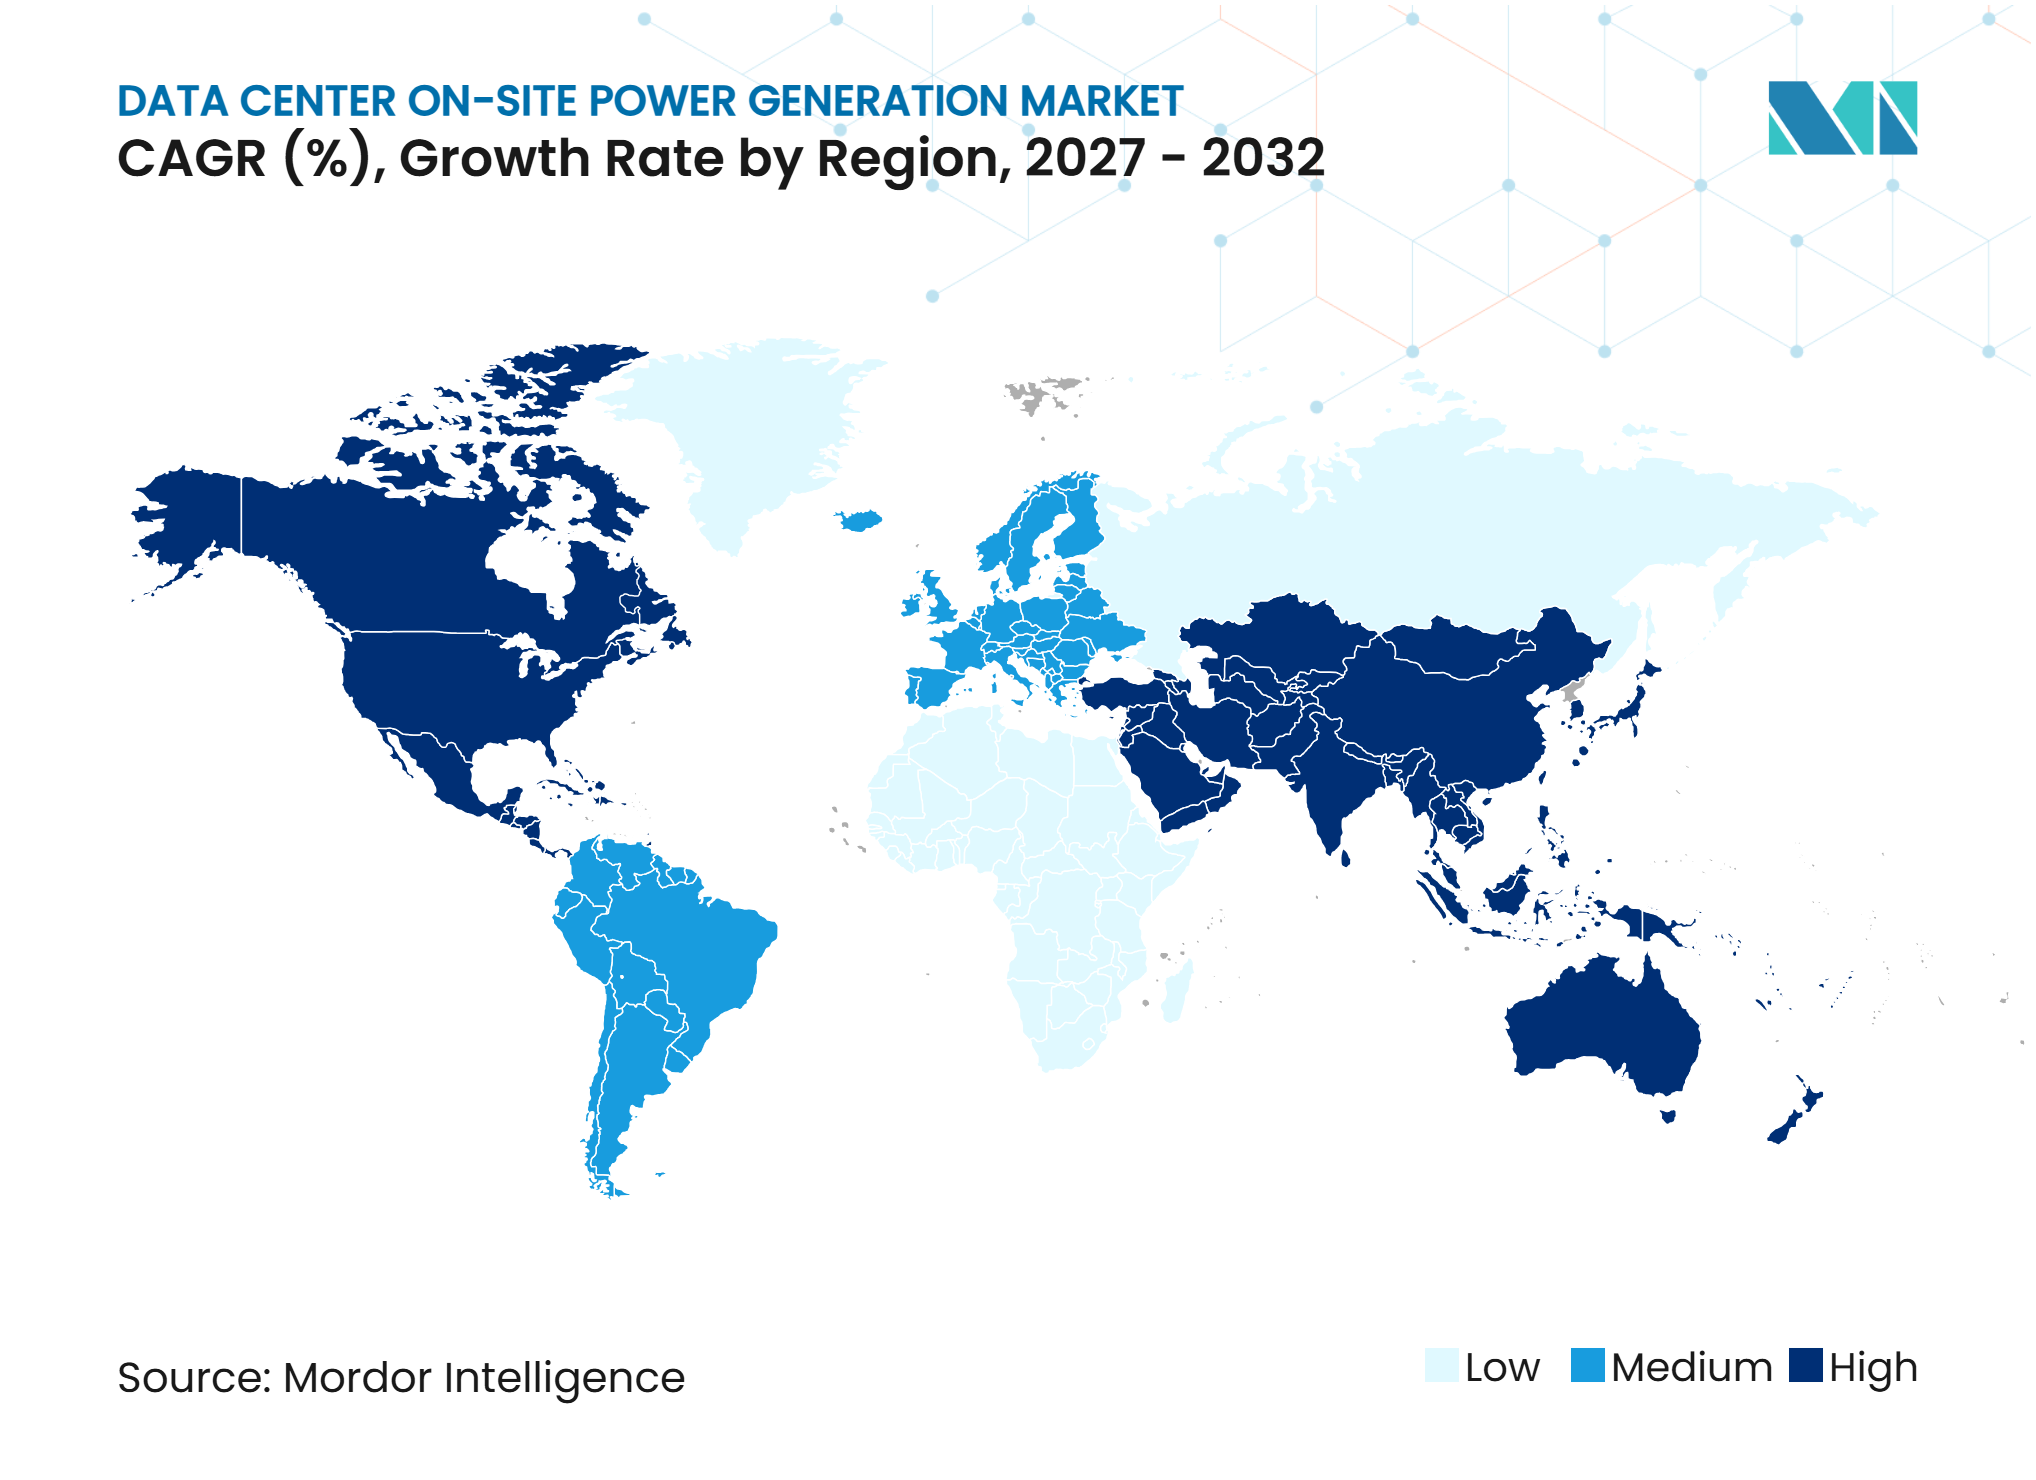
- Par géographie, l'Amérique du Nord détenait 43,22 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Retards dans les Raccordements au Réseau Électrique et Disponibilité de l'Énergie | +3.2% | Mondial, aigu en Amérique du Nord et en Asie-Pacifique, avec des répercussions en Europe | Court terme (≤ 2 ans) |
| Demande d'Énergie Plus Élevée due à l'Intelligence Artificielle et à l'Informatique Haute Densité | +2.9% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique, avec des répercussions en Europe et au Moyen-Orient | Long terme (≥ 4 ans) |
| Exigences Croissantes en Matière d'Opérations Ininterrompues des Centres de Données | +1.7% | Mondial | Moyen terme (2-4 ans) |
| Adoption de la Production au Gaz Dédiée et de l'Alimentation de Transition | +1.3% | Amérique du Nord et Europe, phase précoce en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Demande d'Indépendance Énergétique et de Meilleur Contrôle de l'Approvisionnement | +0.9% | Mondial, particulièrement en Amérique du Nord, au Moyen-Orient et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Croissance des Piles à Combustible et des Technologies de Production sur Site à Faibles Émissions de Carbone | +0.7% | Amérique du Nord, phase précoce en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retards dans les Raccordements au Réseau Électrique et Disponibilité de l'Énergie
Les retards d'interconnexion au réseau sont devenus une raison centrale de recourir à la production sur site dans le Marché de la Production d'Énergie sur Site pour les Centres de Données. L'Agence Internationale de l'Énergie a indiqué que la construction de nouvelles lignes de transport dans les économies avancées peut prendre 4 à 8 ans.[1] L'agence a également signalé que les délais d'attente pour les composants critiques du réseau ont doublé au cours des 3 années précédant 2026. Schneider Electric a noté que certaines files d'attente de raccordement au réseau aux États-Unis s'étendent au-delà d'une décennie, ce qui ne correspond pas aux calendriers de construction typiques des centres de données.[2] Les opérateurs choisissent donc leurs sites en se basant plus directement sur la disponibilité de l'énergie, avant des facteurs tels que l'accès à la fibre optique, le coût du foncier et les incitations fiscales.[3] Ce changement accroît la valeur des systèmes de production capables de fonctionner avant que le service complet du réseau soit disponible.
Demande d'Énergie Plus Élevée due à l'Intelligence Artificielle et à l'Informatique Haute Densité
Les charges de travail d'intelligence artificielle dans le Marché de la Production d'Énergie sur Site pour les Centres de Données consomment plus d'électricité que de nombreuses charges de stockage et d'informatique d'entreprise traditionnelles. L'Agence Internationale de l'Énergie prévoit que la demande d'électricité des centres de données augmentera à mesure que l'adoption de l'intelligence artificielle s'étendra. Bloom Energy a indiqué que l'infrastructure des centres de données d'intelligence artificielle peut coûter entre 30 et 50 USD par watt, ce qui fait du retard d'accès à l'énergie un risque financier significatif pour les propriétaires de projets. Le Marché de la Production d'Énergie sur Site pour les Centres de Données en bénéficie parce que les développeurs ont besoin de solutions pouvant être déployées aux côtés d'installations haute densité. Les fluctuations de charge des systèmes d'entraînement et d'inférence augmentent également le besoin d'équipements de production flexibles et réactifs. Des systèmes dédiés peuvent aider les opérateurs à répondre à ces besoins en énergie pendant que les projets de transport restent en cours de développement.
Exigences Croissantes en Matière d'Opérations Ininterrompues des Centres de Données
Le fonctionnement ininterrompu reste une exigence d'approvisionnement primordiale pour les centres de données à mission critique. Bloom Energy a indiqué que ses systèmes de piles à combustible à oxyde solide peuvent atteindre une disponibilité comprise entre 99,9 % et 99,999 % et supporter plus de 200 000 cycles. La société a également indiqué que 109 MW de piles à combustible peuvent offrir la même disponibilité de 99,9 % que 130 à 150 MW de turbines à gaz. Caterpillar a documenté que ses groupes électrogènes à gaz naturel G3516 peuvent passer de zéro à pleine charge en 7 secondes. La réponse rapide est pertinente pour les charges de travail d'intelligence artificielle qui peuvent varier brusquement en quelques secondes. Ces exigences opérationnelles soutiennent les achats d'actifs de production spécialement conçus à cet effet sur l'ensemble du Marché de la Production d'Énergie sur Site pour les Centres de Données.
Adoption de la Production au Gaz Dédiée et de l'Alimentation de Transition
Les moteurs et turbines à gaz naturel peuvent fournir de l'énergie dans le Marché de la Production d'Énergie sur Site pour les Centres de Données dans un délai plus court que les nouvelles infrastructures de réseau. Schneider Electric a décrit l'alimentation principale sur site comme une option pour les centres de données confrontés à des contraintes prolongées de la part des services publics. L'alimentation de transition peut desservir une installation entre l'achèvement de la construction et le raccordement définitif au réseau. Aggreko Japan a lancé un service national d'alimentation de transition pour les centres de données en novembre 2025. La société a cité des cas nord-américains dans lesquels des centrales électriques temporaires à l'échelle de 50 MW ont avancé la mise en service de 3 ans. Ce modèle permet aux opérateurs de mettre en service des capacités informatiques plus tôt et de collecter des données opérationnelles avant le début du service permanent des services publics. Le Marché de la Production d'Énergie sur Site pour les Centres de Données joue donc un rôle croissant dans la livraison de projets ainsi que dans la planification de la résilience.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Investissement Initial et d'Installation Élevés | -1.7% | Mondial, aigu dans les marchés émergents avec des options de financement limitées | Moyen terme (2-4 ans) |
| Réglementations sur les Émissions et Autorisations Environnementales | -1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Disponibilité du Gaz Naturel et Contraintes d'Infrastructure de Carburant | -0.8% | Asie-Pacifique, Moyen-Orient et Afrique, et parties de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Restrictions liées au Bruit, au Foncier et à l'Environnement Local | -0.4% | Europe et Amérique du Nord urbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Investissement Initial et d'Installation Élevés
Des coûts d'installation élevés peuvent retarder les investissements dans les systèmes d'alimentation pour le Marché de la Production d'Énergie sur Site pour les Centres de Données. Les coûts d'ingénierie, d'approvisionnement et de construction pour les installations de turbines à gaz aux États-Unis peuvent être substantiels. Les piles à combustible peuvent avoir des coûts en capital unitaires plus élevés, bien que leur profil d'exploitation puisse compenser en partie cette différence au fil du temps. Les opérateurs de plus petite taille s'appuient souvent sur des arrangements d'énergie en tant que service car ces modèles réduisent l'exigence de capital initial. Les fournisseurs d'alimentation de transition peuvent également fournir de la capacité en tant que charge d'exploitation plutôt qu'un achat initial important. Cette différence de financement favorise les hyperscalers et les fournisseurs de services cloud disposant de bilans plus solides. Elle peut également élargir l'écart d'adoption entre les grands opérateurs et les installations plus petites dans le Marché de la Production d'Énergie sur Site pour les Centres de Données.
Réglementations sur les Émissions et Autorisations Environnementales
Les autorisations d'émissions peuvent augmenter le temps et les coûts nécessaires au déploiement de la production sur site. L'Agence de Protection de l'Environnement des États-Unis établit des exigences en matière d'émissions qui affectent les sources de combustion stationnaires. Les opérateurs doivent tenir compte des exigences fédérales, étatiques et locales avant d'installer des moteurs diesel, des moteurs à gaz ou des turbines. La Californie dispose d'exigences distinctes pour les moteurs diesel et les districts locaux de qualité de l'air qui ajoutent une couche de conformité supplémentaire. Les opérateurs européens doivent également tenir compte de la Directive sur les Émissions Industrielles lorsque cela est pertinent. Ces exigences favorisent les fournisseurs capables de soutenir la conformité sur l'ensemble du Marché de la Production d'Énergie sur Site pour les Centres de Données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie de Production :
Les Groupes Électrogènes Diesel en Tête tandis que les Piles à Combustible Redéfinissent le Pipeline de CroissanceLes groupes électrogènes diesel détenaient 42,31 % de la part du Marché de la Production d'Énergie sur Site pour les Centres de Données en 2026. Leur position reflète des réseaux de service établis, des démarrages rapides et la capacité à stocker du carburant sur site pour les opérations de secours d'urgence. Les groupes électrogènes à gaz naturel et les moteurs alternatifs gagnent en utilisation pour les applications d'alimentation principale et d'alimentation de transition. Caterpillar et Cummins orientent une capacité significative vers la demande des centres de données en équipements de production à gaz naturel. Les turbines à gaz de Solar Turbines, MAN Energy Solutions et Wärtsilä desservent les installations plus grandes qui ont besoin d'un fonctionnement continu et d'une flexibilité de carburant.
Les piles à combustible devraient enregistrer un CAGR de 13,17 % jusqu'en 2032. Bloom Energy a élargi son accord avec Oracle en avril 2026 pour jusqu'à 2,8 GW de capacité de piles à combustible à oxyde solide, avec 1,2 GW sous contrat et le déploiement en cours. Bloom Energy a indiqué que le premier système a été livré en 55 jours, en avance sur le calendrier de 90 jours. INNIO a achevé une démonstration de 3 MW d'alimentation de secours alimentée à 100 % à l'hydrogène en avril 2026. Cela soutient le rôle potentiel des moteurs capables de fonctionner à l'hydrogène aux côtés des piles à combustible à mesure que l'infrastructure de carburant se développe.



Par Capacité de Production Installée :
Les Constructions Hyperscale Favorisent les Tranches de Capacité Plus ImportantesLa tranche 5-20 MW représentait 33,83 % de la capacité installée dans le Marché de la Production d'Énergie sur Site pour les Centres de Données en 2026. Cette plage dessert les grandes installations de colocation et les campus cloud qui ont construit leurs systèmes d'alimentation sur site à l'échelle du développement antérieur des centres de données. La catégorie inférieure à 1 MW soutient les nœuds périphériques et les installations plus petites où des piles à combustible compactes et des groupes électrogènes à gaz conteneurisés peuvent s'adapter à des sites contraints. La tranche 1-5 MW dessert les fournisseurs de colocation du marché intermédiaire et les installations d'entreprise. Ces opérateurs peuvent combiner la production distribuée avec le stockage par batteries dans des arrangements d'alimentation hybrides.
La catégorie supérieure à 20 MW devrait se développer à un CAGR de 12,76 % jusqu'en 2032. Wärtsilä a annoncé une commande d'alimentation pour centre de données aux États-Unis de 282 MW en octobre 2026 utilisant 15 moteurs Wärtsilä 50SG. La commande démontre les tailles de projets plus importantes entrant dans le Marché de la Production d'Énergie sur Site pour les Centres de Données. Les accords-cadres remplacent également l'approvisionnement site par site pour certains acheteurs hyperscale. Cette approche récompense les fabricants disposant d'une capacité de production disponible et d'une expérience dans la livraison d'équipements sur plusieurs années.
Par Type de Carburant :
Le Diesel Maintient son Échelle tandis que l'Hydrogène Atteint la Frontière CommercialeLe diesel détenait 33,29 % par type de carburant en 2026. Le stockage de carburant sur site rend le diesel utile pour l'alimentation de secours d'urgence car le système ne dépend pas d'une livraison immédiate de carburant lors d'une panne. Le gaz naturel est la deuxième catégorie de carburant en importance et soutient à la fois les moteurs à gaz et les turbines utilisés pour l'alimentation principale et l'alimentation de transition. L'huile végétale hydrotraitée est apparue comme un substitut à cycle de vie plus faible en émissions pour le diesel, tandis que les opérateurs européens évaluent le biométhane dans des configurations de moteurs à gaz bi-carburant. Le choix du carburant dans le Marché de la Production d'Énergie sur Site pour les Centres de Données dépend de la disponibilité locale, des règles d'émissions, des besoins de stockage et du cycle d'utilisation prévu.
L'hydrogène et les mélanges hydrogène devraient enregistrer un CAGR de 12,69 % jusqu'en 2032. La démonstration de 3 MW d'INNIO en Autriche a confirmé la viabilité technique de l'alimentation de secours alternative à l'hydrogène à une échelle pertinente. Equinix a lancé un pilote de 12 semaines dans son installation DB3 à Dublin en juin 2026, utilisant des piles à combustible à membrane échangeuse de protons et de l'hydrogène vert pour fournir jusqu'à 0,5 MW d'alimentation continue. Bridge Data Centres et PacificLight Power ont également signé un protocole d'accord pour une centrale à gaz naturel prête à l'hydrogène à Singapour. L'infrastructure, le stockage et l'approvisionnement en hydrogène restent les principales limites à un déploiement plus large à court terme.

Par Application :
L'Alimentation de Secours Ancre la Demande tandis que l'Alimentation de Transition Modifie l'Économie du DéploiementL'alimentation de secours d'urgence représentait 57,17 % de la taille du Marché de la Production d'Énergie sur Site pour les Centres de Données en 2026. Les groupes électrogènes restent la dernière défense contre les pannes de réseau pour les installations ayant des exigences élevées de disponibilité. Les classifications Tier IV, les engagements de location et les pratiques de gestion des risques opérationnels renforcent cette demande. Les applications d'alimentation principale et continue desservent les installations cherchant un plus grand degré d'indépendance vis-à-vis du réseau. Ces applications sont les plus pertinentes là où la fiabilité du réseau ne peut pas soutenir les charges axées sur l'intelligence artificielle sans une redondance substantielle côté services publics.
L'alimentation temporaire et de transition devrait se développer à un CAGR de 12,67 % jusqu'en 2032. Une enquête de Data Center Frontier a révélé que 6 développeurs sur 10 utiliseraient la production sur site si l'alimentation des services publics n'était pas disponible à temps. Aggreko Japan a rapporté des exemples de centrales électriques temporaires de 50 MW qui ont avancé la mise en service de 3 ans. L'alimentation de transition peut permettre à un opérateur de démarrer les opérations informatiques avant que l'infrastructure des services publics ne soit complète. Cette application élargit le rôle des équipements sur site, de la protection contre les pannes à la mise en service des projets.
Par Taille de Centre de Données :
Les Grandes Installations Ancrent la Demande tandis que l'Hyperscale Stimule la CroissanceLes grands centres de données détenaient 34,62 % de la demande dans le Marché de la Production d'Énergie sur Site pour les Centres de Données en 2026. Cette catégorie comprend les campus de colocation, les nœuds cloud régionaux et les installations d'entreprise avec des charges informatiques importantes. Ces sites ont mis à niveau la production de secours et, dans certains cas, ont adopté l'alimentation principale pour une résilience supplémentaire. Les installations de taille moyenne constituent un groupe cible central pour les piles à combustible modulaires et les moteurs à gaz dans la plage 1-10 MW. Les petits centres de données et les nœuds périphériques augmentent en nombre mais contribuent moins à la capacité de production installée car chaque site est plus petit.
Les centres de données hyperscale devraient se développer à un CAGR de 12,34 % jusqu'en 2032. Caterpillar a annoncé un accord d'achat de 2 GW pour des groupes électrogènes à gaz naturel G3516 au Monarch Compute Campus en Virginie-Occidentale en janvier 2026. Bloom Energy a indiqué que le Projet Jupiter d'Oracle pourrait utiliser jusqu'à 2,45 GW de capacité de piles à combustible. Ces développements montrent que les centrales électriques et les campus de centres de données sont de plus en plus conçus comme un programme d'infrastructure unique. Les fournisseurs capables de produire et de soutenir de grandes flottes sont mieux placés pour servir ce segment.
Par Type de Centre de Données :
Les Fournisseurs de Services Cloud Mènent à la Fois en Échelle et en ExpansionLes fournisseurs de services cloud représentaient 42,74 % en 2026. Ils sont les plus grands acheteurs d'quipements de production car leurs centres de données sont généralement plus grands et leurs programmes d'investissement sont plus larges que ceux des autres types d'opérateurs. Ces fournisseurs utilisent souvent des accords d'équipement pluriannuels et des arrangements d'énergie en tant que service pour sécuriser l'approvisionnement. De tels accords peuvent réserver la capacité de fabrication avant que les projets individuels n'atteignent la phase de construction finale. Leur comportement d'approvisionnement a un effet substantiel sur la disponibilité des équipements sur l'ensemble du Marché de la Production d'Énergie sur Site pour les Centres de Données.
Les fournisseurs de services cloud dans le Marché de la Production d'Énergie sur Site pour les Centres de Données devraient également se développer à un CAGR de 12,53 % jusqu'en 2032. L'acquisition d'Intersect Power par Google, rapportée en février 2026, a indiqué que les fournisseurs cloud pourraient chercher un plus grand contrôle sur les actifs énergétiques. Les fournisseurs de colocation adoptent également la production sur site car la fiabilité et la durabilité influencent les décisions des locataires. Les centres de données d'entreprise et périphériques ont des capacités moyennes plus petites et restent plus dépendants de l'alimentation de secours diesel. L'adoption de la production avancée émerge dans les services financiers, les soins de santé et les installations gouvernementales où les exigences de disponibilité justifient un coût plus élevé.
Analyse Géographique
L'Amérique du Nord détenait 43,22 % de la part du Marché de la Production d'Énergie sur Site pour les Centres de Données en 2026. La région présente une grande concentration de capacité hyperscale et de colocation. Caterpillar a annoncé une expansion de 725 millions USD de son usine de moteurs de Lafayette en 2025, qui devrait plus que doubler la production d'ici 2027. Cet environnement soutient les fournisseurs du Marché de la Production d'Énergie sur Site pour les Centres de Données capables de livrer des alternatives au gaz naturel, au diesel et à faibles émissions.
L'Asie-Pacifique devrait se développer à un CAGR de 12,98 % jusqu'en 2032. La région connaît des constructions cloud et d'intelligence artificielle en Chine, en Inde, en Asie du Sud-Est, au Japon et dans d'autres marchés. Aggreko Japan a lancé son service national d'alimentation de transition en novembre 2025, citant des retards de raccordement au réseau de plus de 5 ans. Topco Group et Bloom Energy ont installé un système de piles à combustible à oxyde solide de 2,6 MW dans un centre de données à Miaoli, à Taïwan, en mai 2026. L'Amérique du Sud reste le plus petit segment géographique, le Brésil représentant la base de centres de données la plus développée de la région.
L'Europe fait face à des contraintes d'alimentation significatives parallèlement à de fortes exigences de décarbonisation, créant un environnement opérationnel difficile pour le développement et l'expansion des centres de données. Ces conditions suscitent un intérêt croissant pour des alternatives plus propres et plus fiables aux solutions d'alimentation de secours conventionnelles. Le pilote hydrogène d'Equinix à Dublin démontre l'intérêt croissant de la région pour les systèmes d'alimentation à base d'hydrogène comme alternative à la production diesel, notamment pour soutenir la résilience des centres de données tout en réduisant les émissions. L'Agence Internationale de l'Énergie a identifié l'objectif de l'Arabie Saoudite de 1,9 GW de capacité de centres de données d'ici 2030 et 6,6 GW d'ici 2034, reflétant l'expansion planifiée de l'infrastructure numérique du pays. Pendant ce temps, les Émirats Arabes Unis ont des accords pour 5 GW de capacité de centres de données d'intelligence artificielle, soulignant l'ampleur du développement planifié de centres de données axés sur l'intelligence artificielle dans la région.
Paysage Concurrentiel
Concentration du Marché
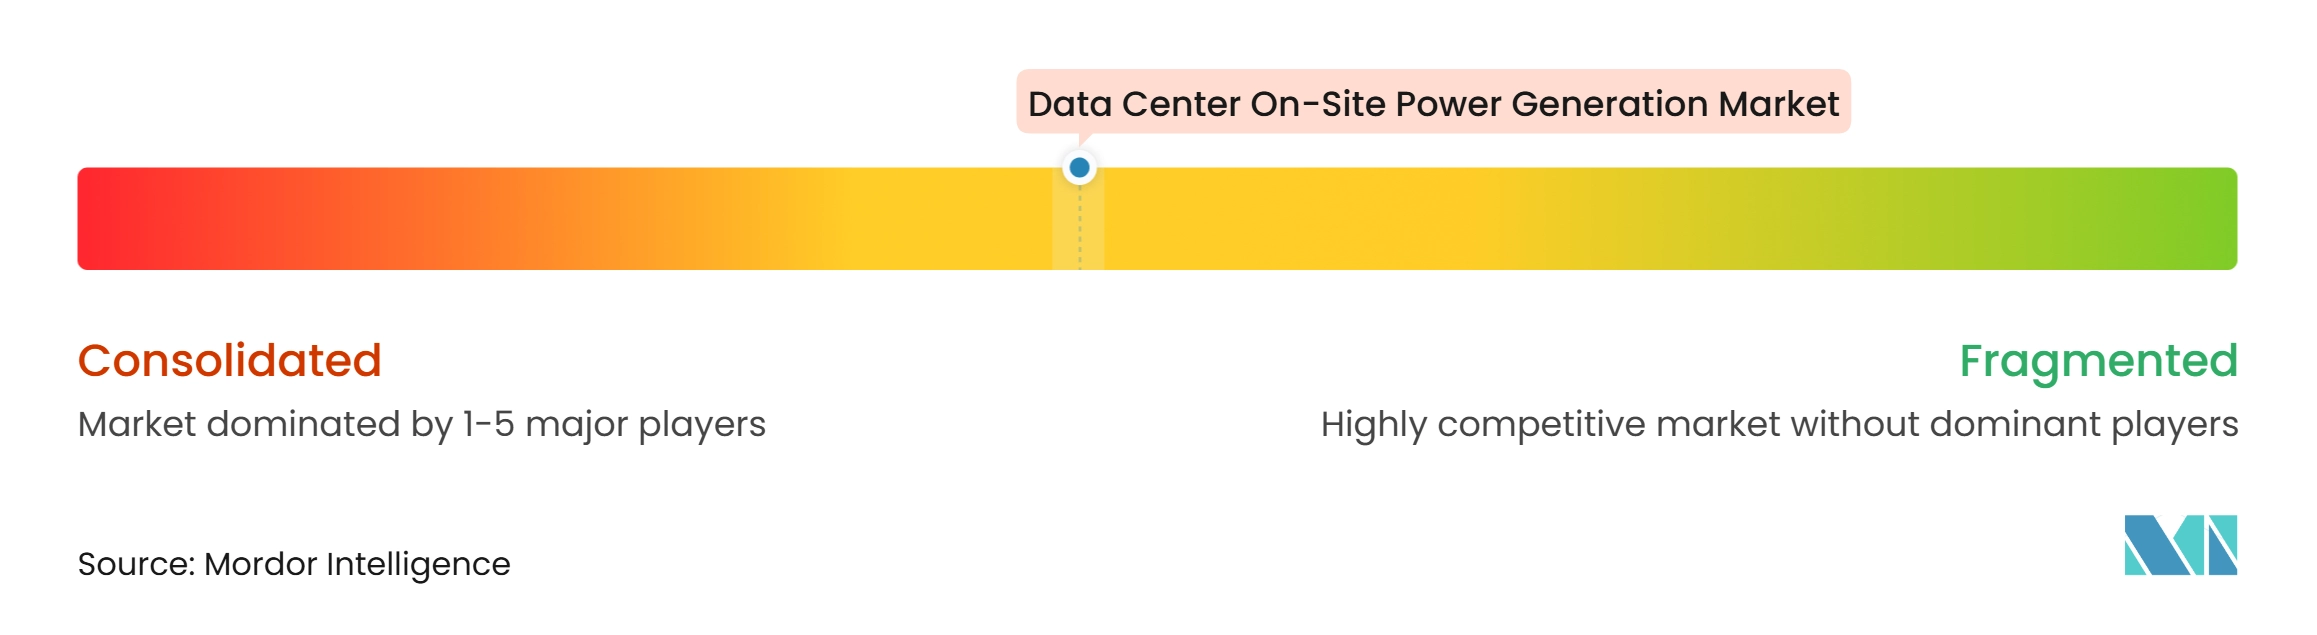
Le Marché de la Production d'Énergie sur Site pour les Centres de Données est modérément consolidé pour les projets de grande capacité et plus fragmenté en dessous de 5 MW. Caterpillar, Cummins et Wärtsilä sont les principaux fournisseurs de systèmes de moteurs alternatifs à gaz naturel et diesel. Wärtsilä a déclaré en octobre 2026 que ses commandes de centres de données aux États-Unis dépassaient 3 GW sur 7 projets. Les principaux facteurs de différenciation sont la capacité de fabrication, la certitude de livraison, la couverture de service et les performances des équipements.
Les fournisseurs d'énergie propre se différencient par un déploiement plus rapide et des émissions directes plus faibles. Bloom Energy a construit une position majeure dans les piles à combustible à oxyde solide grâce à son accord avec Oracle et son partenariat de 5 milliards USD avec Brookfield. INNIO développe des moteurs alternatifs capables de fonctionner à l'hydrogène, démontré par son projet d'alimentation de secours de 3 MW en Autriche. Aggreko et APR Energy desservent le segment de l'alimentation temporaire et de l'énergie en tant que service. Le Marché de la Production d'Énergie sur Site pour les Centres de Données offre également des opportunités aux fournisseurs qui combinent la production, le stockage par batteries, la gestion de l'énergie et le soutien à l'interconnexion au sein d'un modèle de livraison unique.
Caterpillar, Wärtsilä et Bloom Energy ont chacun effectué des mouvements stratégiques qui montrent la direction de la concurrence. Caterpillar s'est associé à Joule Capital Partners et Wheeler Machinery pour soutenir 4 GW d'énergie pour un campus informatique haute performance en Utah. Wärtsilä a obtenu une commande d'alimentation au gaz naturel de 282 MW pour un centre de données aux États-Unis en octobre 2026. Bloom Energy a élargi son partenariat avec Oracle pour déployer jusqu'à 2,8 GW de capacité de piles à combustible.
Leaders du Secteur de la Production d'Énergie sur Site pour les Centres de Données
-
Caterpillar
-
Cummins
-
Rolls-Royce Power Systems (MTU)
-
Rehlko
-
Mitsubishi Heavy Industries
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Production d'Énergie sur Site pour les Centres de Données Entreprises couvertes dans ce rapport
- Caterpillar
- Cummins
- Rolls-Royce Power Systems (MTU)
- Rehlko
- Generac Power Systems
- Wärtsilä
- Mitsubishi Power
- Solar Turbines
- Baker Hughes
- MAN Energy Solutions
- INNIO
- 2G Energy
- Bloom Energy
- FuelCell Energy
- Bosch
- Mitsubishi Heavy Industries
- Doosan Enerbility
- Atlas Copco
- Aggreko
- APR Energy
Développements industriels récents dans Marché de la Production d'Énergie sur Site pour les Centres de Données
- Octobre 2026 : Wärtsilä a obtenu une commande de solution d'alimentation au gaz naturel sur site de 282 MW auprès d'un grand producteur d'électricité indépendant américain pour un projet de centre de données, utilisant 15 moteurs Wärtsilä 50SG. Il s'agissait de la septième commande de centre de données aux États-Unis pour Wärtsilä, portant la capacité totale vendue aux centres de données américains à plus de 3 GW, avec une livraison des équipements prévue pour 2028 et une mise en service complète attendue en 2029.
- Avril 2026 : Bloom Energy et Oracle ont élargi leur partenariat stratégique dans le cadre d'un accord de services principal pour jusqu'à 2,8 GW de capacité de piles à combustible à oxyde solide pour les projets de centres de données d'Oracle aux États-Unis. Un premier contrat de 1,2 GW a été signé et le déploiement était en cours, avec le premier système entièrement opérationnel livré en 55 jours, soit plus d'un mois avant le calendrier prévu de 90 jours.
- Avril 2026 : PROPWR a obtenu un accord-cadre stratégique avec Caterpillar Inc. pour l'alimentation des centres de données, positionnant PROPWR pour livrer 2,6 GW de capacité de production d'énergie d'ici fin 2031 pour des applications de centres de données dans le cadre d'un déploiement multi-phases.
- Avril 2026 : INNIO Group et le Net Zero Innovation Hub for Data Centers ont réalisé une démonstration industrielle inédite d'alimentation de secours alimentée à 100 % à l'hydrogène à l'échelle de 3 MW dans l'installation de recherche d'INNIO à Jenbach, en Autriche, avec une validation technique de Microsoft, Google et Data4 par rapport aux profils de charge d'intelligence artificielle réels des centres de données.
Périmètre du Rapport sur le Marché Mondial de la Production d'Énergie sur Site pour les Centres de Données
Le Marché de la Production d'Énergie sur Site pour les Centres de Données comprend les solutions qui permettent aux centres de données de produire de l'électricité au sein ou à proximité de leurs installations afin d'assurer une alimentation électrique fiable, résiliente et ininterrompue. Ces systèmes soutiennent la continuité opérationnelle en réduisant la dépendance aux réseaux externes, en atténuant le risque de pannes de courant et en répondant aux besoins énergétiques croissants de l'infrastructure numérique. Le marché comprend des technologies conçues pour la production d'énergie de secours, principale et continue, aidant les opérateurs à renforcer la sécurité énergétique, à optimiser l'efficacité opérationnelle, à soutenir les objectifs de durabilité et à répondre aux exigences croissantes en énergie des environnements informatiques modernes à haute densité.
Le Rapport sur le Marché de la Production d'Énergie sur Site pour les Centres de Données est segmenté par technologie de production (groupes électrogènes diesel, groupes électrogènes à gaz naturel, turbines à gaz, moteurs à gaz alternatifs, piles à combustible et autres technologies de production), capacité de production installée (moins de 1 MW, 1–5 MW, 5–20 MW et plus de 20 MW), type de carburant (diesel, gaz naturel, carburants renouvelables et biogaz, hydrogène et mélanges hydrogène, et autres types de carburant), application (alimentation de secours d'urgence, alimentation principale, alimentation continue et alimentation temporaire et de transition), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérique), et géographie (Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient et Afrique, et Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MW).
Aperçu de la segmentation
| Groupes Électrogènes Diesel |
| Groupes Électrogènes à Gaz Naturel |
| Turbines à Gaz |
| Moteurs à Gaz Alternatifs |
| Piles à Combustible |
| Autres Technologies de Production |
| Moins de 1 MW |
| 1-5 MW |
| Supérieure à 5-20 MW |
| Supérieure à 20 MW |
| Diesel |
| Gaz Naturel |
| Carburants Renouvelables et Biogaz |
| Hydrogène et Mélanges Hydrogène |
| Autres Types de Carburant |
| Alimentation de Secours d'Urgence |
| Alimentation Principale |
| Alimentation Continue |
| Alimentation Temporaire et de Transition |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de Services Cloud (FSC) |
| Entreprise et Périphérique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Irlande | |
| Pays-Bas | |
| Espagne | |
| Italie | |
| Finlande | |
| Suède | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
| Par Technologie de Production | Groupes Électrogènes Diesel | |
| Groupes Électrogènes à Gaz Naturel | ||
| Turbines à Gaz | ||
| Moteurs à Gaz Alternatifs | ||
| Piles à Combustible | ||
| Autres Technologies de Production | ||
| Par Capacité de Production Installée | Moins de 1 MW | |
| 1-5 MW | ||
| Supérieure à 5-20 MW | ||
| Supérieure à 20 MW | ||
| Par Type de Carburant | Diesel | |
| Gaz Naturel | ||
| Carburants Renouvelables et Biogaz | ||
| Hydrogène et Mélanges Hydrogène | ||
| Autres Types de Carburant | ||
| Par Application | Alimentation de Secours d'Urgence | |
| Alimentation Principale | ||
| Alimentation Continue | ||
| Alimentation Temporaire et de Transition | ||
| Par Taille de Centre de Données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par Type de Centre de Données | Colocation | |
| Fournisseurs de Services Cloud (FSC) | ||
| Entreprise et Périphérique | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Irlande | ||
| Pays-Bas | ||
| Espagne | ||
| Italie | ||
| Finlande | ||
| Suède | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Israël | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la production d'énergie sur site pour les centres de données ?
Le marché de la production d'énergie sur site pour les centres de données est projeté à 20,39 milliards USD en 2026 et 42,36 milliards USD d'ici 2032, avec un CAGR de 11,97 % de 2027 à 2032.
Pourquoi les opérateurs de centres de données ajoutent-ils de la production d'énergie sur site ?
Les retards dans les raccordements aux services publics, la demande d'énergie liée à l'intelligence artificielle et les exigences de disponibilité poussent les opérateurs à utiliser des systèmes sur site pour l'alimentation de secours, principale et de transition.
Quelle technologie de production domine la demande actuelle ?
Les groupes électrogènes diesel détenaient 42,31 % en 2026 car ils offrent des performances d'alimentation de secours d'urgence éprouvées et un stockage de carburant sur site.
Quelle technologie d'alimentation devrait se développer le plus rapidement ?
Les piles à combustible devraient se développer à un CAGR de 13,17 % jusqu'en 2032, soutenues par des déploiements pouvant être réalisés rapidement.
Quelle région présente la demande la plus élevée en alimentation sur site pour les centres de données ?
L'Amérique du Nord détenait 43,22 % en 2026, soutenue par sa grande concentration de capacité hyperscale et de colocation.
Qu'est-ce qui stimule l'adoption de l'alimentation de transition dans les centres de données ?
L'alimentation de transition permet aux centres de données de mettre en service plus tôt lorsque les raccordements aux services publics sont retardés, y compris des déploiements temporaires pouvant soutenir de grands sites.