
データセンターオンサイト発電市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
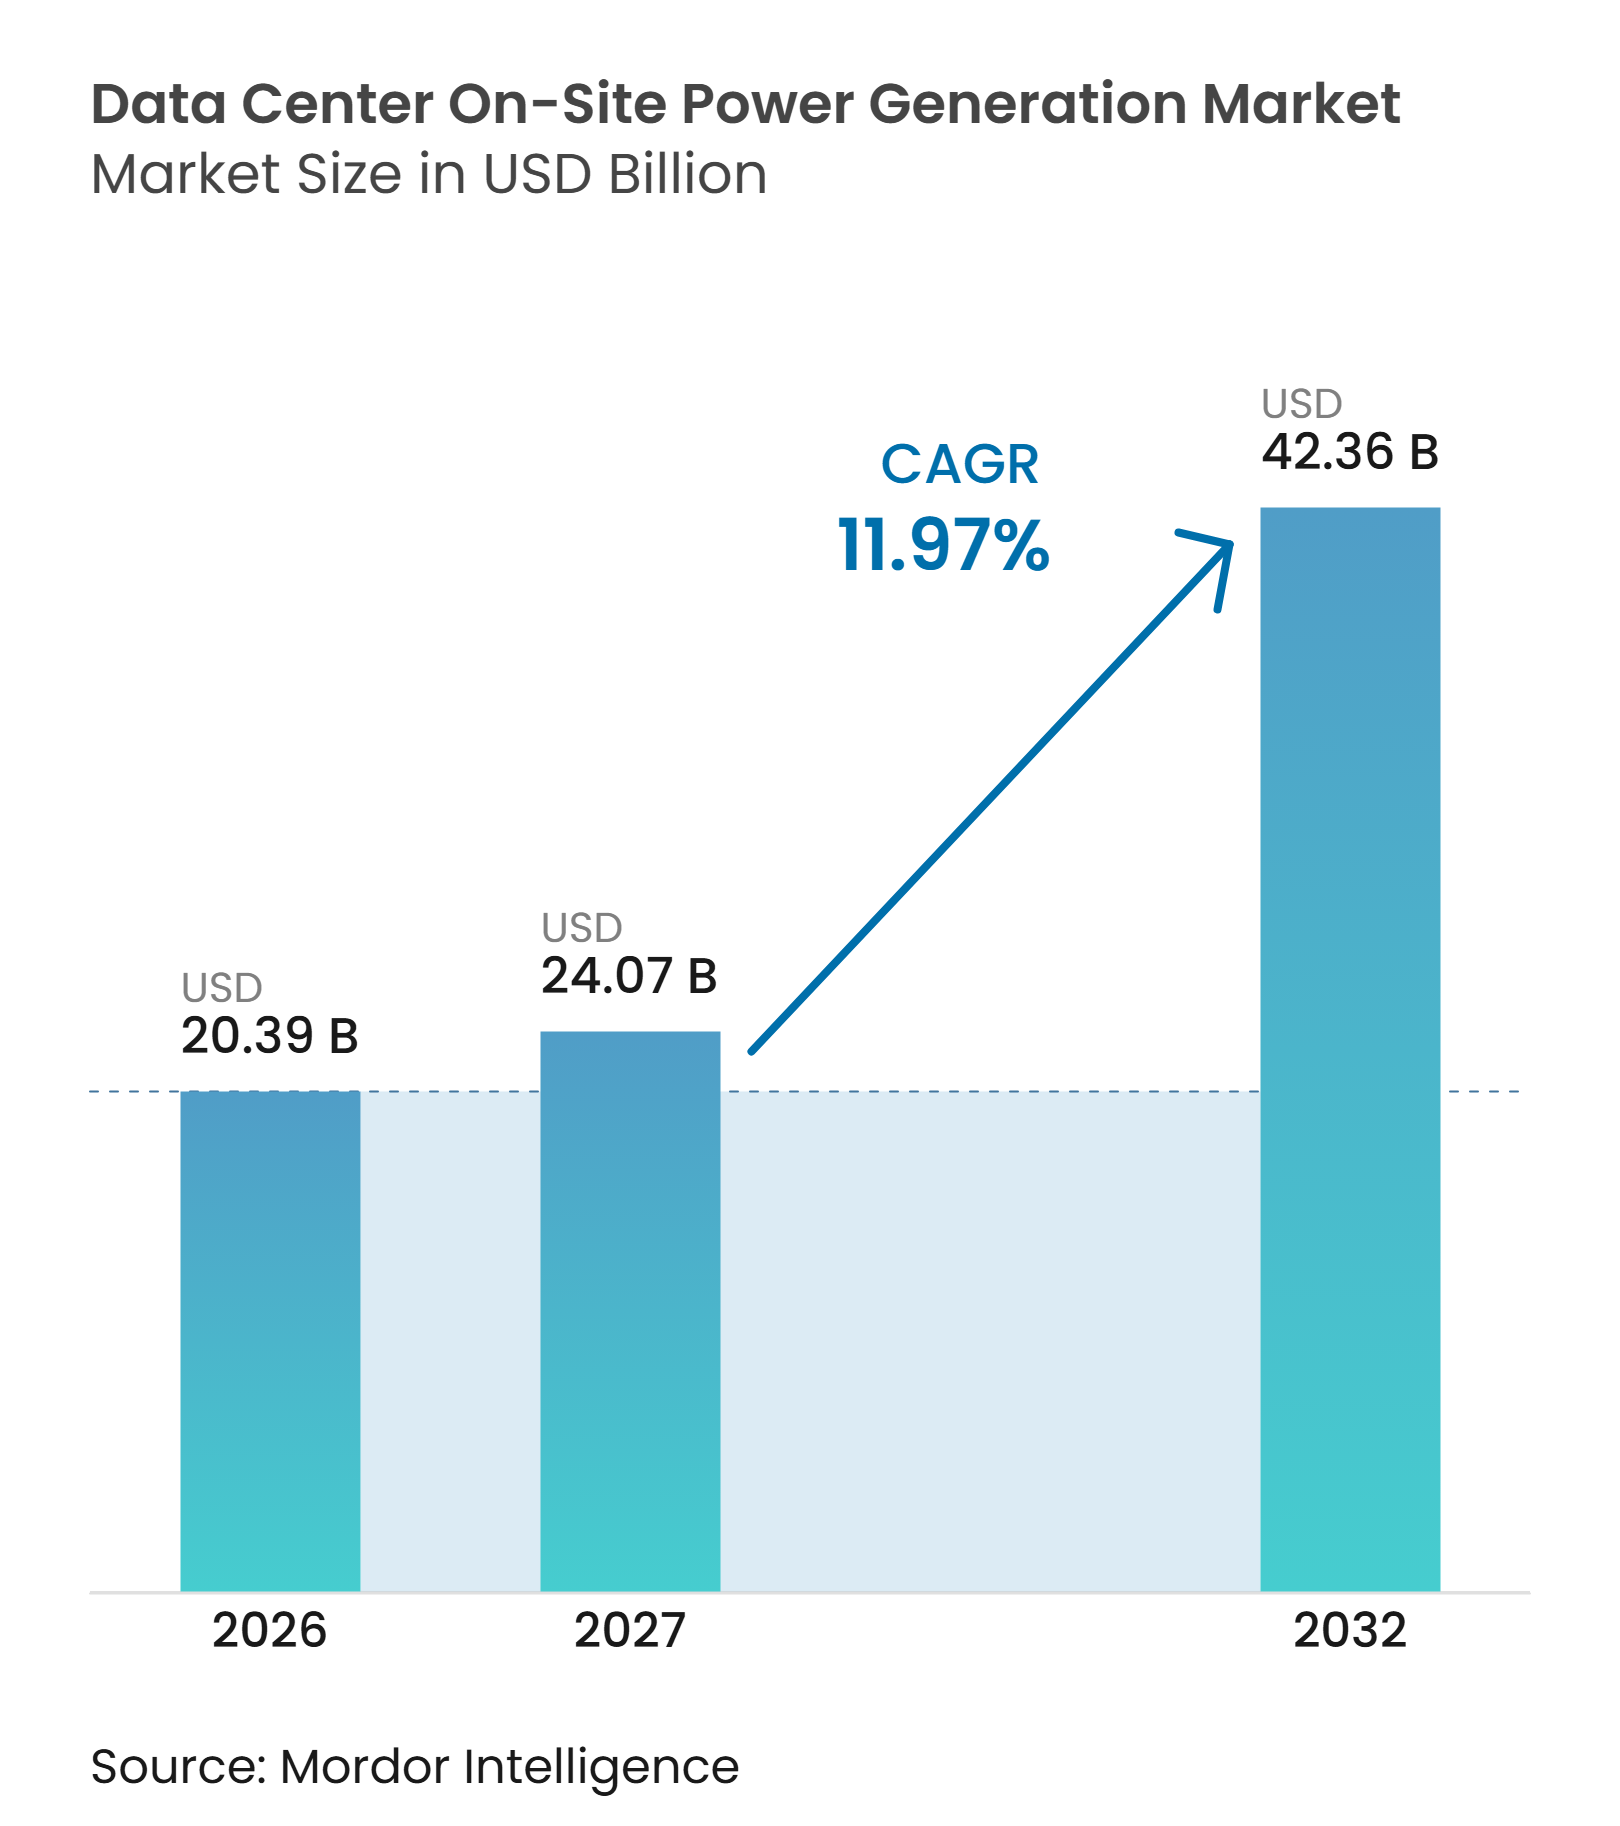
| 市場規模 (2027) | 24.07 十億米ドル |
| 市場規模 (2032) | 42.36 十億米ドル |
| 成長率 (2027 - 2032) | 11.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターオンサイト発電市場分析
データセンターオンサイト発電市場規模は、2026年に20.39 ビリオン 米ドル、2027年に24.07 ビリオン 米ドルと予測され、2032年までに42.36 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 11.97%で成長する見込みです。設置容量は2026年の7,690 ミリオン MWから2027年には8,449 ミリオン MWへ、2032年には13,911 ミリオン MWへと増加し、容量CAGRは10.47%となる見通しです。燃料電池やガスエンジンなどのより高度な資産がディーゼル発電機セットと並んで購入されているため、金額は設置容量よりも速いペースで拡大しています。電力系統接続の遅延により、オンサイト発電はバックアップの検討事項ではなく、データセンター計画における中核的な意思決定事項となっています。AI コンピューティングはより大規模で応答性の高い電力システムを必要とする一方、新たな送電インフラの建設期間は依然として長期にわたります。機器を迅速に供給し、大規模キャンパスをサポートし、排出規制要件を満たすことができるサプライヤーは、データセンターオンサイト発電市場において最も差し迫った機会に対応できる立場にあります。
レポートの主要ポイント
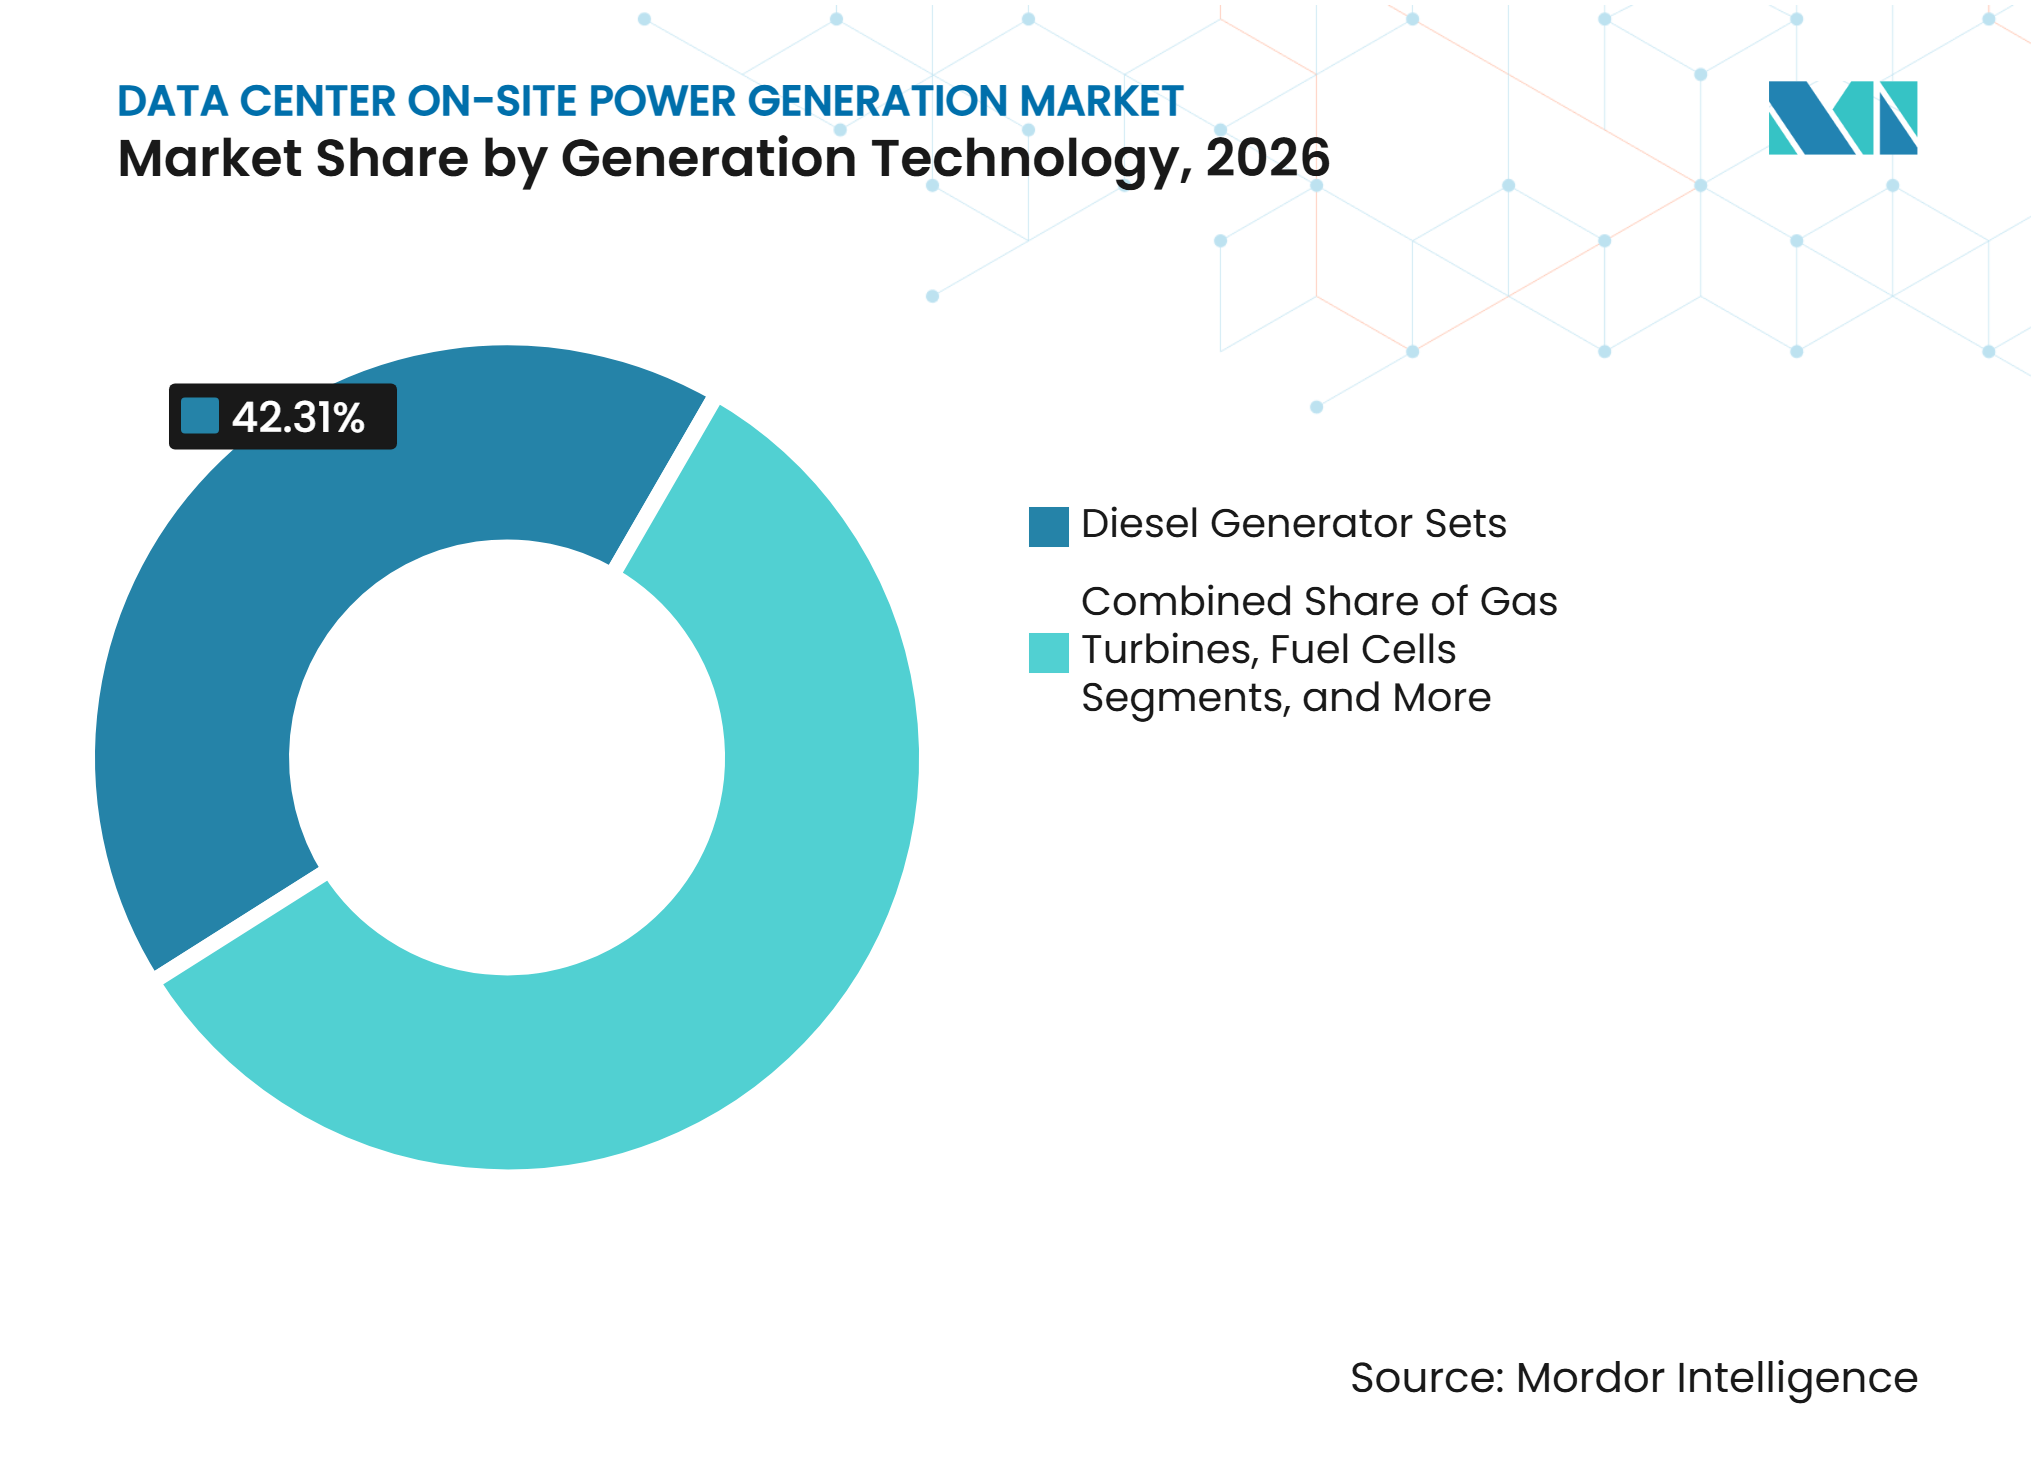
- 発電技術別では、ディーゼル発電機セットが2026年のデータセンターオンサイト発電市場において42.31%のシェアを占め、燃料電池は2032年にかけてCAGR 13.17%で拡大する見込みです。
- 設置発電容量別では、5MW超~20MW以下のカテゴリーが2026年のデータセンターオンサイト発電市場において33.83%を占め、20MW超のカテゴリーは2032年にかけてCAGR 12.76%で拡大する見込みです。
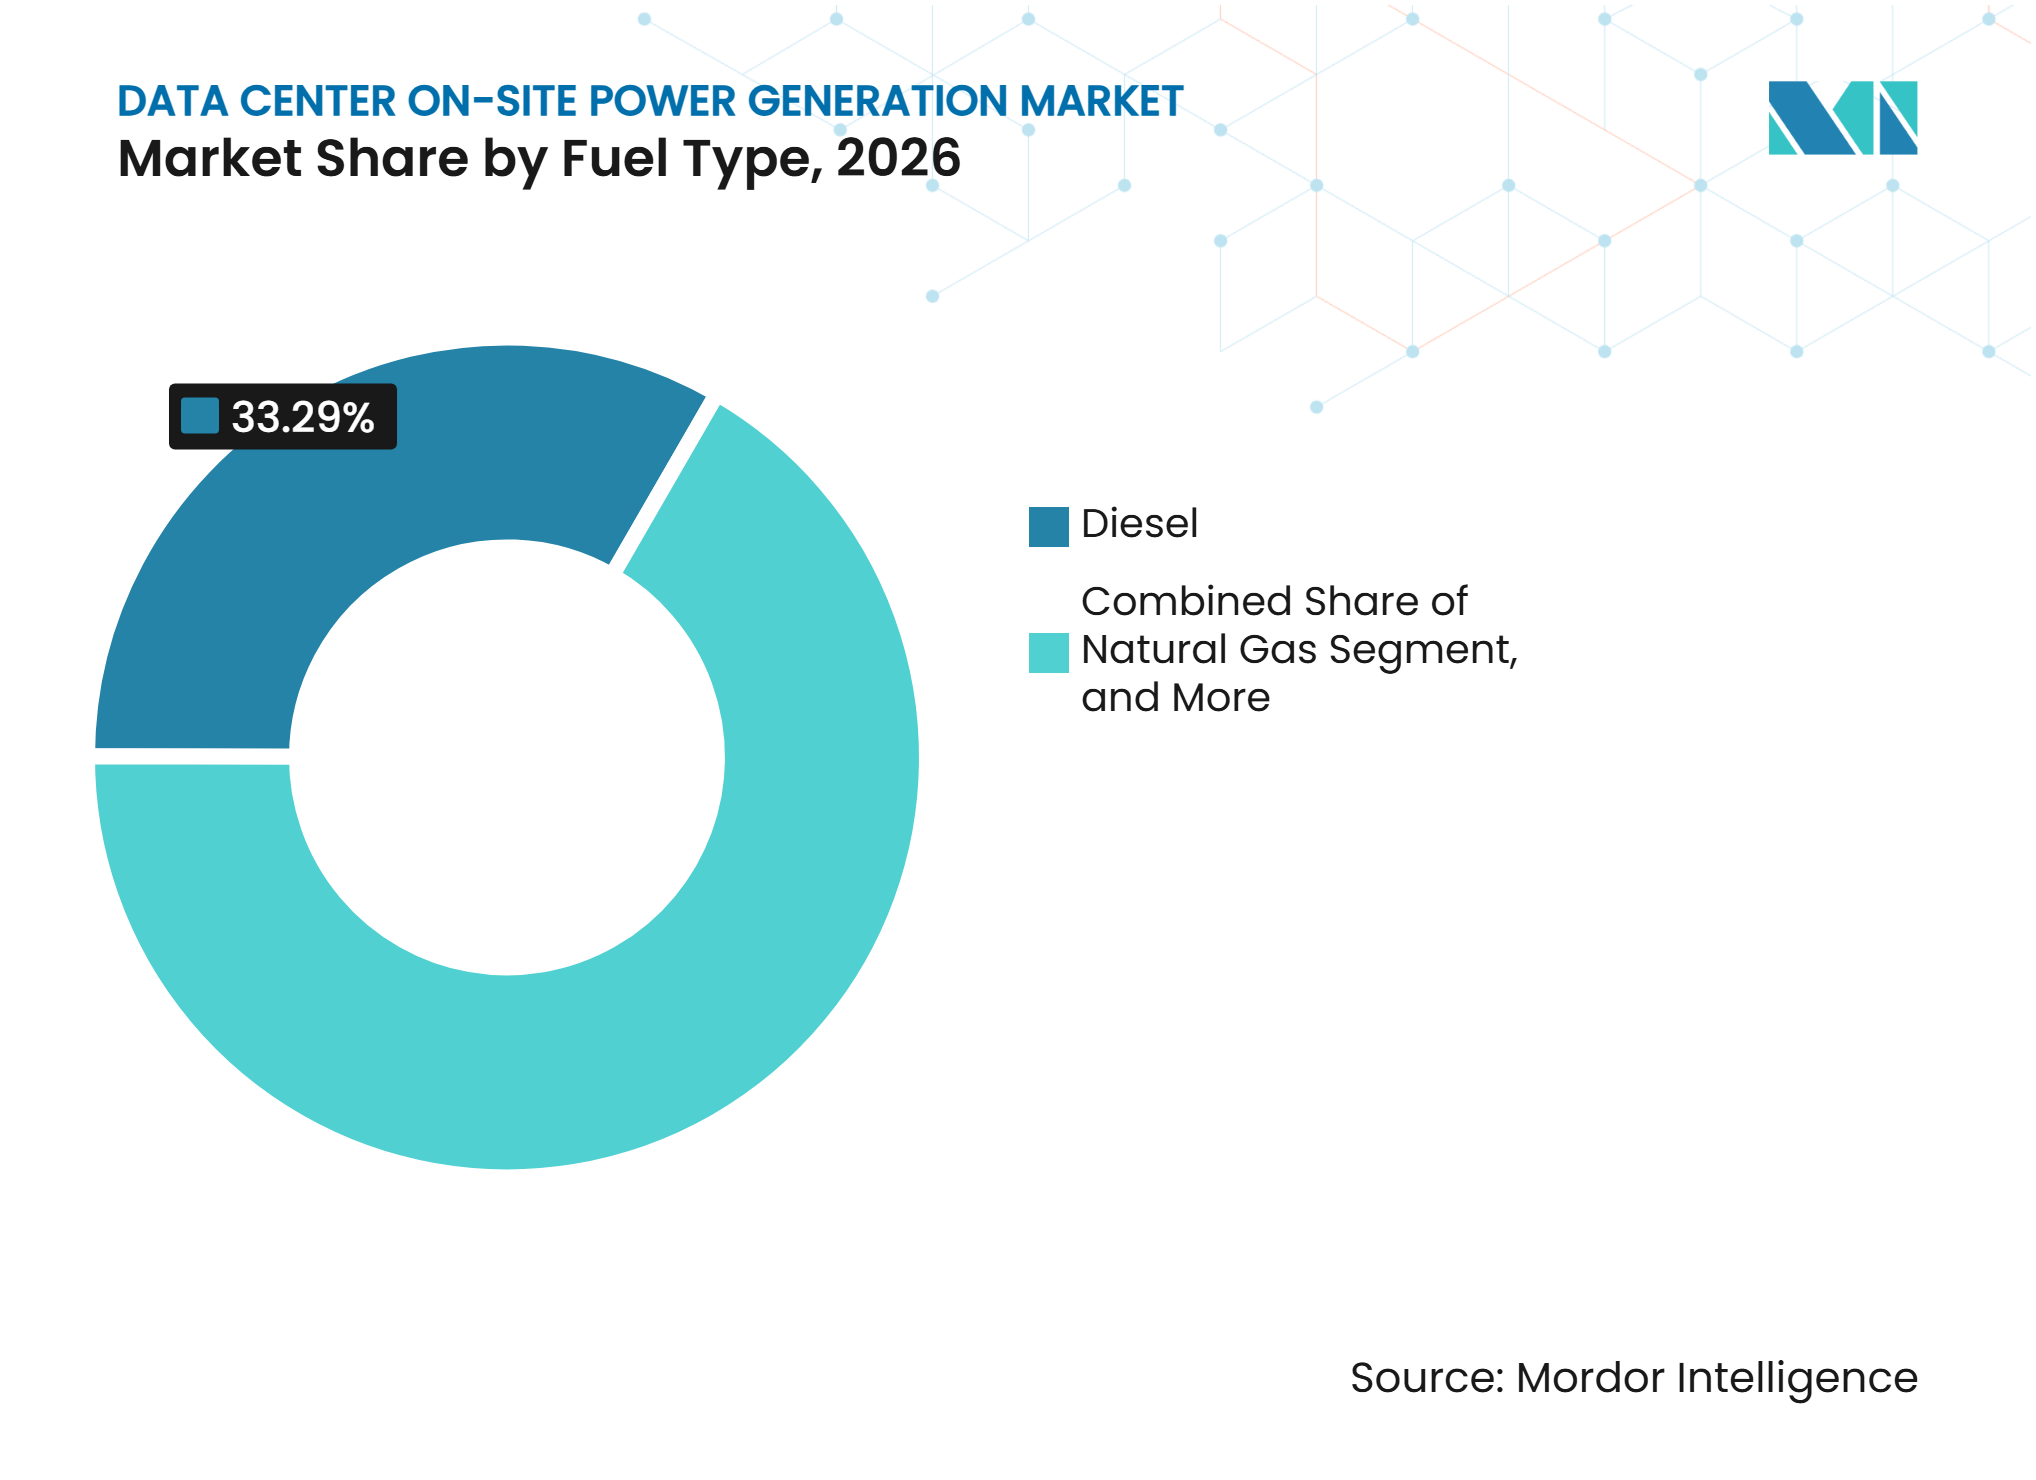
- 燃料タイプ別では、ディーゼルが2026年に33.29%を占め、水素および水素混合燃料は2032年にかけてCAGR 12.69%で拡大する見込みです。
- 用途別では、緊急バックアップ電力が2026年に57.17%を占め、一時的・ブリッジ電力は2032年にかけてCAGR 12.67%で拡大する見込みです。
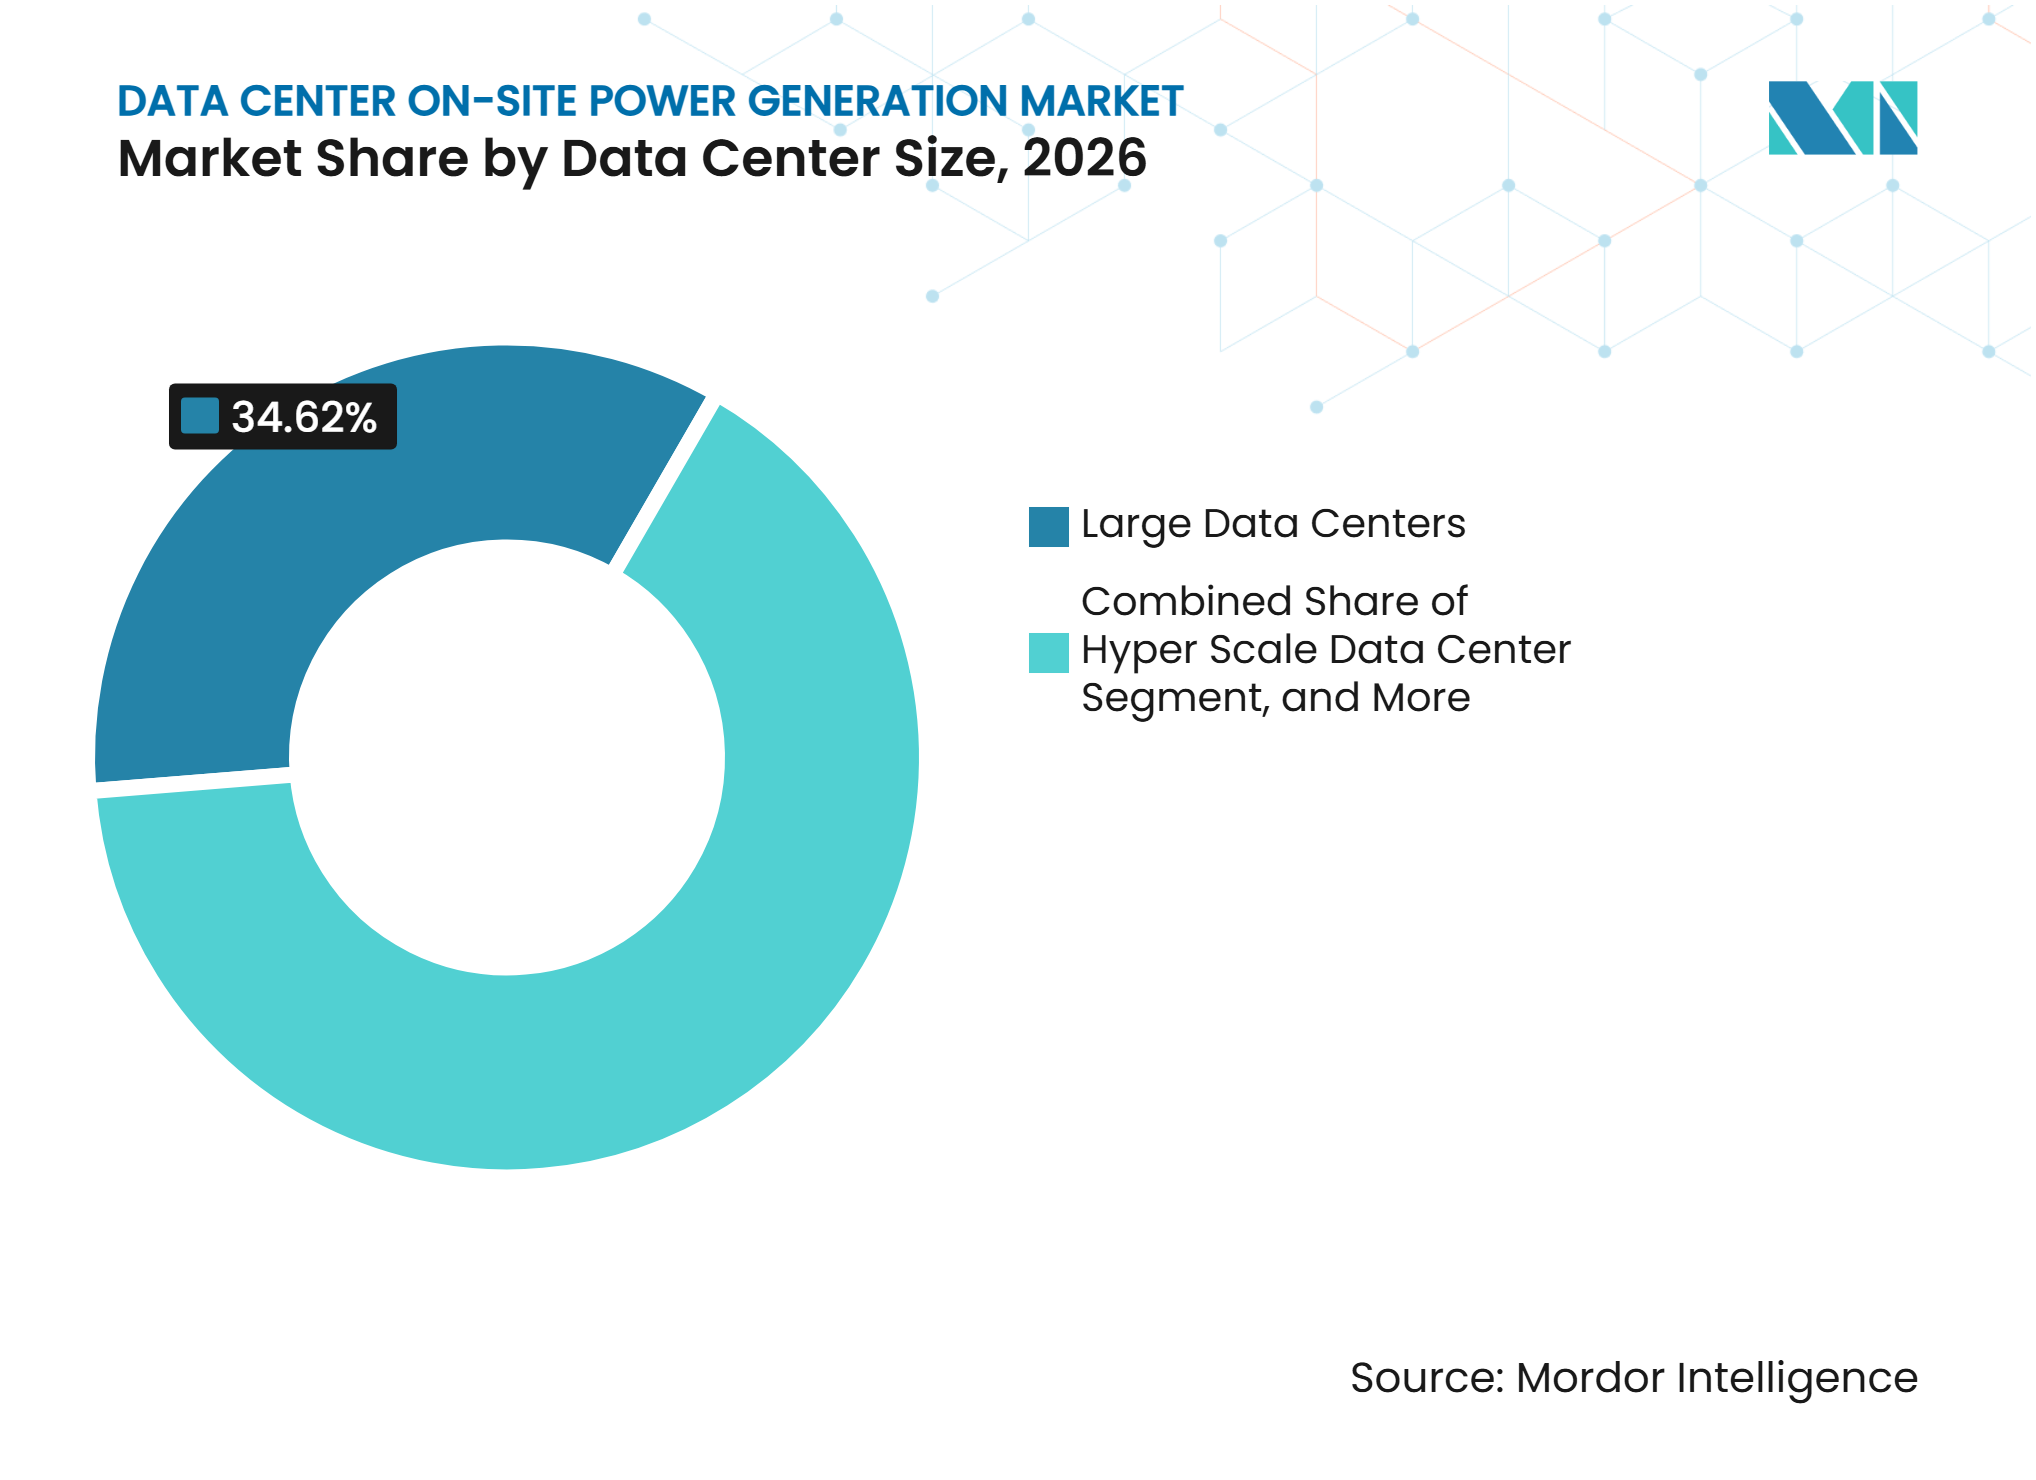
- データセンター規模別では、大規模データセンターが2026年に34.62%を占め、ハイパースケールデータセンターは2032年にかけてCAGR 12.34%で拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に42.74%を占め、2032年にかけてCAGR 12.53%で拡大る見込みです。
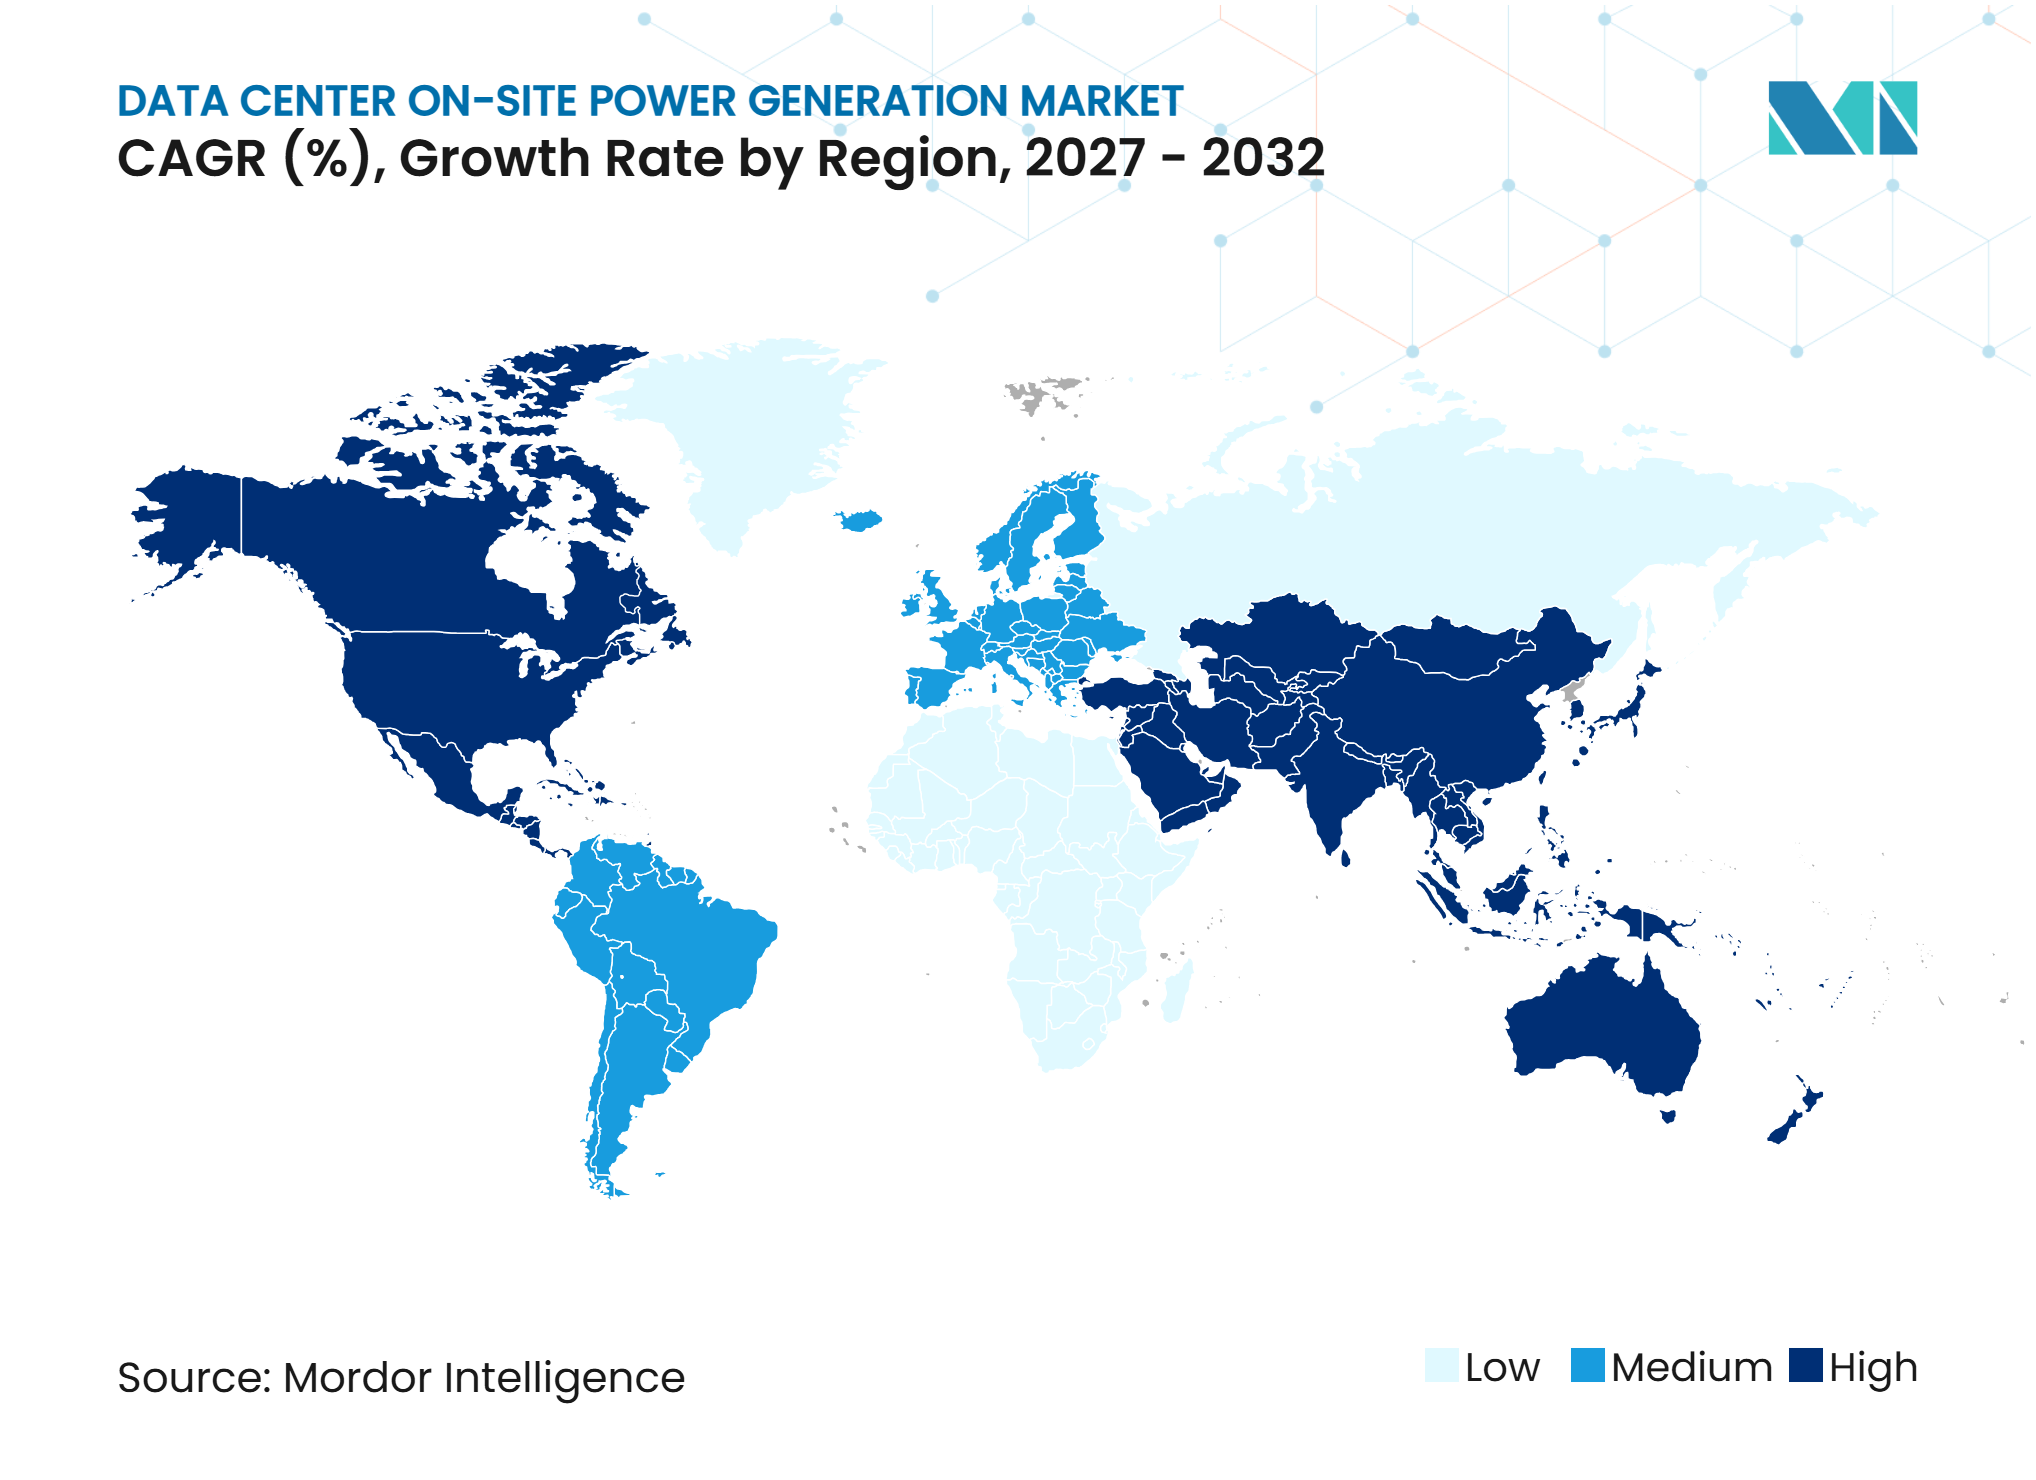
- 地域別では、北米が2026年に43.22%を占め、アジア太平洋地域は2032年にかけてCAGR 12.98%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電力系統接続の遅延と電力供給の問題 | +3.2% | グローバル、特に北米とアジア太平洋地域で深刻、欧州にも波及 | 短期(2年以内) |
| AIおよび高密度コンピューティングによる電力需要の増大 | +2.9% | グローバル、北米とアジア太平洋地域が主導、欧州および中東にも波及 | 長期(4年以上) |
| データセンターの無停止運用に対する要件の高まり | +1.7% | グローバル | 中期(2~4年) |
| 専用ガス焚き発電およびブリッジ電力の採用 | +1.3% | 北米および欧州、アジア太平洋地域と中東では初期段階 | 短期(2年以内) |
| エネルギー自立と供給管理強化への需要 | +0.9% | グローバル、特に北米、中東、東南アジア | 中期(2~4年) |
| 燃料電池および低炭素オンサイト発電技術の成長 | +0.7% | 北米、欧州とアジア太平洋地域では初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力系統接続の遅延と電力供給の問題
系統連系の遅延は、データセンターオンサイト発電市場においてオンサイト発電の中心的な理由となっています。国際エネルギー機関は、先進国における新規送電線の建設には4~8年かかる可能性があると述べています。[1] 同機関はまた、重要な系統コンポーネントの待機時間が2026年以前の3年間で2倍になったと報告しています。Schneider Electricは、米国の一部の系統接続待機列が10年以上に及ぶ場合があり、これは典型的なデータセンターの建設スケジュールと合致しないと指摘しています。[2] そのため、事業者はファイバーアクセス、土地コスト、税制優遇などの要素よりも、利用可能な電力を優先してサイトを選定しています。[3] このシフトにより、完全な系統サービスが利用可能になる前に稼働できる発電システムの価値が高まっています。
AIおよび高密度コンピューティングによる電力需要の増大
データセンターオンサイト発電市場におけるAIワークロードは、多くの従来型ストレージおよびエンタープライズコンピューティング負荷よりも多くの電力を消費します。国際エネルギー機関は、AI普及の拡大に伴いデータセンターの電力需要が増加すると予測しています。Bloom Energyは、AIデータセンターインフラのコストが1ワットあたり30~50米ドルに達する可能性があり、電力アクセスの遅延がプロジェクトオーナーにとって重大な財務リスクになると述べています。データセンターオンサイト発電市場は、開発者が高密度施設と並行して展開できるソリューションを必要としているため、恩恵を受けています。トレーニングおよび推論システムからの負荷変動も、柔軟で応答性の高い発電設備の必要性を高めています。専用システムは、送電プロジェクトが開発中の間、事業者がこれらの電力要件を満たすのに役立ちます。
データセンターの無停止運用に対する要件の高まり
無停止運用は、ミッションクリティカルなデータセンターにとって主要な調達要件であり続けています。Bloom Energyは、同社の固体酸化物型燃料電池システムが99.9%から99.999%の可用性を達成し、20万サイクル以上をサポートできると報告しています。同社はまた、109MWの燃料電池が130~150MWのガスタービンと同等の99.9%の可用性を提供できると述べています。Caterpillarは、同社のG3516天然ガス発電機セットがゼロから全負荷まで7秒で移行できることを記録しています。高速応答は、数秒以内に急激に変化する可能性があるAIワークロードに関連しています。これらの運用要件は、データセンターオンサイト発電市場全体で専用発電資産の購入を後押ししています。
専用ガス焚き発電およびブリッジ電力の採用
天然ガスエンジンおよびタービンは、新規系統インフラよりも短い期間でデータセンターオンサイト発電市場に電力を供給できます。Schneider Electricは、長期的な電力系統制約に直面するデータセンターのオプションとして、オンサイト主電力を説明しています。ブリッジ電力は、建設完了から最終的な系統接続までの間、施設にサービスを提供できます。Aggreko Japanは2025年11月にデータセンター向けの国内ブリッジ電力サービスを開始しました。同社は、50MWスケールの一時的な発電所がコミッショニングを3年前倒しにした北米の事例を挙げています。このモデルにより、事業者はコンピューティング容量をより早期に稼働させ、恒久的な電力系統サービスが開始される前に運用データを収集することができます。データセンターオンサイト発電市場は、レジリエンシー計画だけでなく、プロジェクト納入においても役割を担うようになっています。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期投資および設置コスト | -1.7% | グローバル、資金調達オプションが限られた新興市場で深刻 | 中期(2~4年) |
| 排出規制および環境許可 | -1.2% | 北米および欧州 | 中期(2~4年) |
| 天然ガスの供給可能性と燃料インフラの制約 | -0.8% | アジア太平洋地域、中東・アフリカ、南米の一部 | 長期(4年以上) |
| 騒音、土地、および地域環境規制 | -0.4% | 欧州および都市部の北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資および設置コスト
高い設置コストは、データセンターオンサイト発電市場における電力システムへの投資を遅らせる可能性があります。米国におけるガスタービン設置のエンジニアリング、調達、建設コストは相当な規模になり得ます。燃料電池は単位資本コストが高い場合がありますが、その運用プロファイルにより、時間の経過とともにこの差の一部を相殺できる可能性があります。小規模事業者は、初期資本要件を削減するため、エネルギー・ア・ア・サービスの取り決めに依存することが多いです。ブリッジ電力プロバイダーも、大規模な初期購入ではなく、運用費用として容量を供給できます。この資金調達の違いは、より強固なバランスシートを持つハイパースケーラーおよびクラウドサービスプロバイダーに有利に働きます。また、データセンターオンサイト発電市場において、大規模事業者と小規模施設の間の採用格差を拡大させる可能性もあります。
排出規制および環境許可
排出許可は、オンサイト発電の展開に必要な時間とコストを増加させる可能性があります。米国環境保護庁は、固定燃焼源に影響する排出要件を定めています。事業者は、ディーゼルエンジン、ガスエンジン、またはタービンを設置する前に、連邦、州、および地方の要件を考慮する必要があります。カリフォルニア州には、別途のディーゼルエンジンおよび地域大気管理区の要件があり、さらなるコンプライアンス層が加わります。欧州の事業者も、該当する場合は産業排出指令を考慮する必要があります。これらの要件は、データセンターオンサイト発電市場全体でコンプライアンスをサポートできるサプライヤーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電技術別:
ディーゼル発電機セットが主導し、燃料電池が成長パイプラインを再形成ディーゼル発電機セットは2026年のデータセンターオンサイト発電市場シェアの42.31%を占めました。その地位は、確立されたサービスネットワーク、高速起動、および緊急運用のためのオンサイト燃料貯蔵能力を反映しています。天然ガス発電機セットおよびレシプロエンジンは、主電力およびブリッジ電力用途での使用が増加しています。CaterpillarとCumminsは、天然ガス発電設備に対するデータセンター需要に向けて相当な生産能力を振り向けています。Solar Turbines、MAN Energy Solutions、Wärtsiläのガスタービンは、継続的な運用と燃料柔軟性を必要とする大規模施設にサービスを提供しています。
燃料電池は2032年にかけてCAGR 13.17%を記録する見込みです。Bloom Energyは2026年4月にOracleとの契約を拡大し、最大2.8GWの固体酸化物型燃料電池容量について合意し、1.2GWが契約済みで展開が進行中です。Bloom Energyは、最初のシステムが90日のスケジュールより35日早い55日で納入されたと述べています。INNIOは2026年4月に100%水素燃料バックアップ電力の3MWデモンストレーションを完了しました。これは、燃料インフラが発展するにつれて、燃料電池と並んで水素対応エンジンが果たす潜在的な役割を支持するものです。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
設置発電容量別:
ハイパースケールの建設拡大が大容量帯を優遇5~20MWの帯域は、2026年のデータセンターオンサイト発電市場における設置容量の33.83%を占めました。この範囲は、以前のデータセンター開発規模に合わせてオンサイト電力システムを構築した大規模コロケーション施設およびクラウドキャンパスにサービスを提供しています。1MW未満のカテゴリーは、コンパクトな燃料電池やコンテナ型ガス発電機セットが制約のあるサイトに収まるエッジノードや小規模施設をサポートしています。1~5MWの帯域は、中堅市場のコロケーションプロバイダーおよびエンタープライズ施設にサービスを提供しています。これらの事業者は、ハイブリッド電力構成において分散型発電と蓄電池ストレージを組み合わせることができます。
20MW超のカテゴリーは2032年にかけてCAGR 12.76%で拡大する見込みです。Wärtsiläは2026年10月に15台のWärtsilä 50SGエンジンを使用した282MWの米国データセンター電力受注を発表しました。この受注は、データセンターオンサイト発電市場に参入するより大規模なプロジェクト規模を示しています。フレームワーク契約も、一部のハイパースケール購入者においてサイトごとの調達に取って代わりつつあります。このアプローチは、数年にわたって機器を納入する生産能力と経験を持つメーカーに有利に働きます。
燃料タイプ別:
ディーゼルが規模を維持しながら水素が商業フロンティアに到達ディーゼルは2026年の燃料タイプ別で33.29%を占めました。オンサイト燃料貯蔵により、停電時に即時の燃料配送に依存しないため、ディーゼルは緊急バックアップ電力に有用です。天然ガスは2番目に大きな燃料カテゴリーであり、主電力およびブリッジ電力に使用されるガスエンジンとタービンの両方をサポートしています。水素化植物油は、ディーゼルのライフサイクル排出量を低減する代替品として台頭しており、欧州の事業者はデュアル燃料ガスエンジン構成でバイオメタンを評価しています。データセンターオンサイト発電市場における燃料選択は、地域の供給可能性、排出規制、貯蔵ニーズ、および意図する運用サイクルによって異なります。
水素および水素混合燃料は2032年にかけてCAGR 12.69%を記録する見込みです。オーストリアにおけるINNIOの3MWデモンストレーションは、関連規模での水素燃料レシプロバックアップ電力の技術的実現可能性を確認しました。Equinixは2026年6月にダブリンのDB3施設で12週間のパイロットを開始し、PEM燃料電池とグリーン水素を使用して最大0.5MWの継続電力を供給しました。Bridge Data CentresとPacificLight Powerもシンガポールにおける水素対応天然ガスプラントに関する覚書に署名しました。水素インフラ、貯蔵、および供給は、近期のより広範な展開における主な制約として残っています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
バックアップ電力が需要を支え、ブリッジ電力が展開経済を変革緊急バックアップ電力は2026年のデータセンターオンサイト発電市場規模の57.17%を占めました。発電機セットは、高い稼働率要件を持つ施設にとって系統停電に対する最後の防衛線であり続けています。ティアIV分類、リース契約、および運用リスク慣行がこの需要を強化しています。主電力および継続電力用途は、よ高度な系統独立性を求める施設にサービスを提供しています。これらの用途は、電力系統の信頼性が実質的な電力系統側の冗長性なしにAI重視の負荷をサポートできない場所で最も関連性が高いです。
一時的・ブリッジ電力は2032年にかけてCAGR 12.67%で拡大する見込みです。Data Center Frontierの調査では、開発者の10人中6人が電力系統電力が間に合わない場合にオンサイト発電を使用すると回答しました。Aggreko Japanは、コミッショニングを3年前倒しにした50MWの一時的な発電所の事例を報告しています。ブリッジ電力により、事業者は電力系統インフラが完成する前にコンピューティング運用を開始できます。この用途は、オンサイト機器の役割を停電保護からプロジェクトコミッショニングへと拡大します。
データセンター規模別:
大規模施設が需要を支え、ハイパースケールが成長を牽引大規模データセンターは2026年のデータセンターオンサイト発電市場需要の34.62%を占めました。このカテゴリーには、コロケーションキャンパス、地域クラウドノード、および重要なIT負荷を持つエンタープライズ施設が含まれます。これらのサイトはバックアップ発電をアップグレードし、場合によっては追加のレジリエンスのために主電力を採用しています。中規模施設は、1~10MWの範囲のモジュール型燃料電池およびガスエンジンにとってコアとなる対象グループです。小規模データセンターおよびエッジノードは数が増加していますが、各サイトが小規模であるため、設置発電容量への貢献は少ないです。
ハイパースケールデータセンターは2032年にかけてCAGR 12.34%で拡大する見込みです。Caterpillarは2026年1月にウェストバージニア州のMonarch Compute CampusにおけるG3516天然ガス発電機セットの2GW購入契約を発表しました。Bloom Energyは、OracleのProject Jupiterが最大2.45GWの燃料電池容量を使用する可能性があると述べています。これらの動向は、発電所とデータセンターキャンパスが単一のインフラプログラムとして設計されるケースが増えていることを示しています。大規模フリートを生産・サポートできるサプライヤーは、このセグメントにサービスを提供するうえで有利な立場にあります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが規模と拡大の両面でリードクラウドサービスプロバイダーは2026年に42.74%を占めました。同社のデータセンターは通常、他の事業者タイプよりも大規模であり、資本プログラムも広範であるため、発電設備の最大の購入者となっています。これらのプロバイダーは多くの場合、供給を確保するために複数年の機器契約およびエネルギー・アズ・ア・サービスの取り決めを使用しています。このような契約により、個々のプロジェクトが最終建設フェーズに達する前に製造能力を確保できます。その調達行動は、データセターオンサイト発電市場全体の機器供給可能性に実質的な影響を与えています。
データセンターオンサイト発電市場におけるクラウドサービスプロバイダーも、2032年にかけてCAGR 12.53%で拡大する見込みです。2026年2月に報告されたGoogleによるIntersect Powerの買収は、クラウドプロバイダーがエネルギー資産に対するより大きな管理を求める可能性を示しました。コロケーションプロバイダーも、信頼性と持続可能性がテナントの意思決定に影響するため、オンサイト発電を採用しています。エンタープライズおよびエッジデータセンターは平均容量が小さく、ディーゼルバックアップへの依存度が高いままです。高度な発電の採用は、稼働率要件がより高いコストを正当化する金融サービス、ヘルスケア、および政府施設で台頭しています。
地域分析
北米は2026年のデータセンターオンサイト発電市場シェアの43.22%を占めました。同地域はハイパースケーラーおよびコロケーション容量の大きな集積地を有しています。Caterpillarは2025年にラファイエットエンジン施設の7.25億 米ドルの拡張を発表し、2027年までに生産量を2倍以上にする予定です。この環境は、天然ガス、ディーゼル、および低排出代替品を供給できるデータセンターオンサイト発電市場のサプライヤーを支援しています。
アジア太平洋地域は2032年にかけてCAGR 12.98%で拡大する見込みです。同地域は中国、インド、東南アジア、日本、その他の市場でクラウドおよびAIの建設拡大を経験しています。Aggreko Japanは2025年11月に国内ブリッジ電力サービスを開始し、5年以上の系統接続遅延を挙げています。Topco GroupとBloom Energyは2026年5月に台湾の苗栗にあるデータセンターに2.6MWの固体酸化物型燃料電池システムを設置しました。南米は最小の地理的セグメントであり、ブラジルが同地域のより発展したデータセンター基盤を代表しています。
欧州は、強力な脱炭素化要件とともに重大な電力制約に直面しており、データセンターの開発と拡張にとって困難な運用環境を生み出しています。これらの状況は、従来のバックアップ電力ソリューションに代わる、よりクリーンで信頼性の高い代替手段への関心を高めています。Equinixのダブリン水素パイロットは、特にデータセンターのレジリエンスをサポートしながら排出量を削減するための、ディーゼル発電に代わる水素ベースの電力システムへの同地域の関心の高まりを示しています。国際エネルギー機関は、サウジアラビアが2030年までに1.9GW、2034年までに6.6GWのデータセンター容量を目標としていることを特定し、同国のデジタルインフラの計画的拡大を反映しています。一方、アラブ首長国連邦はAIデータセンター容量5GWの契約を締結しており、同地域におけるAI重視のデータセンター開発の計画規模を強調しています。
競合環境
市場集中度
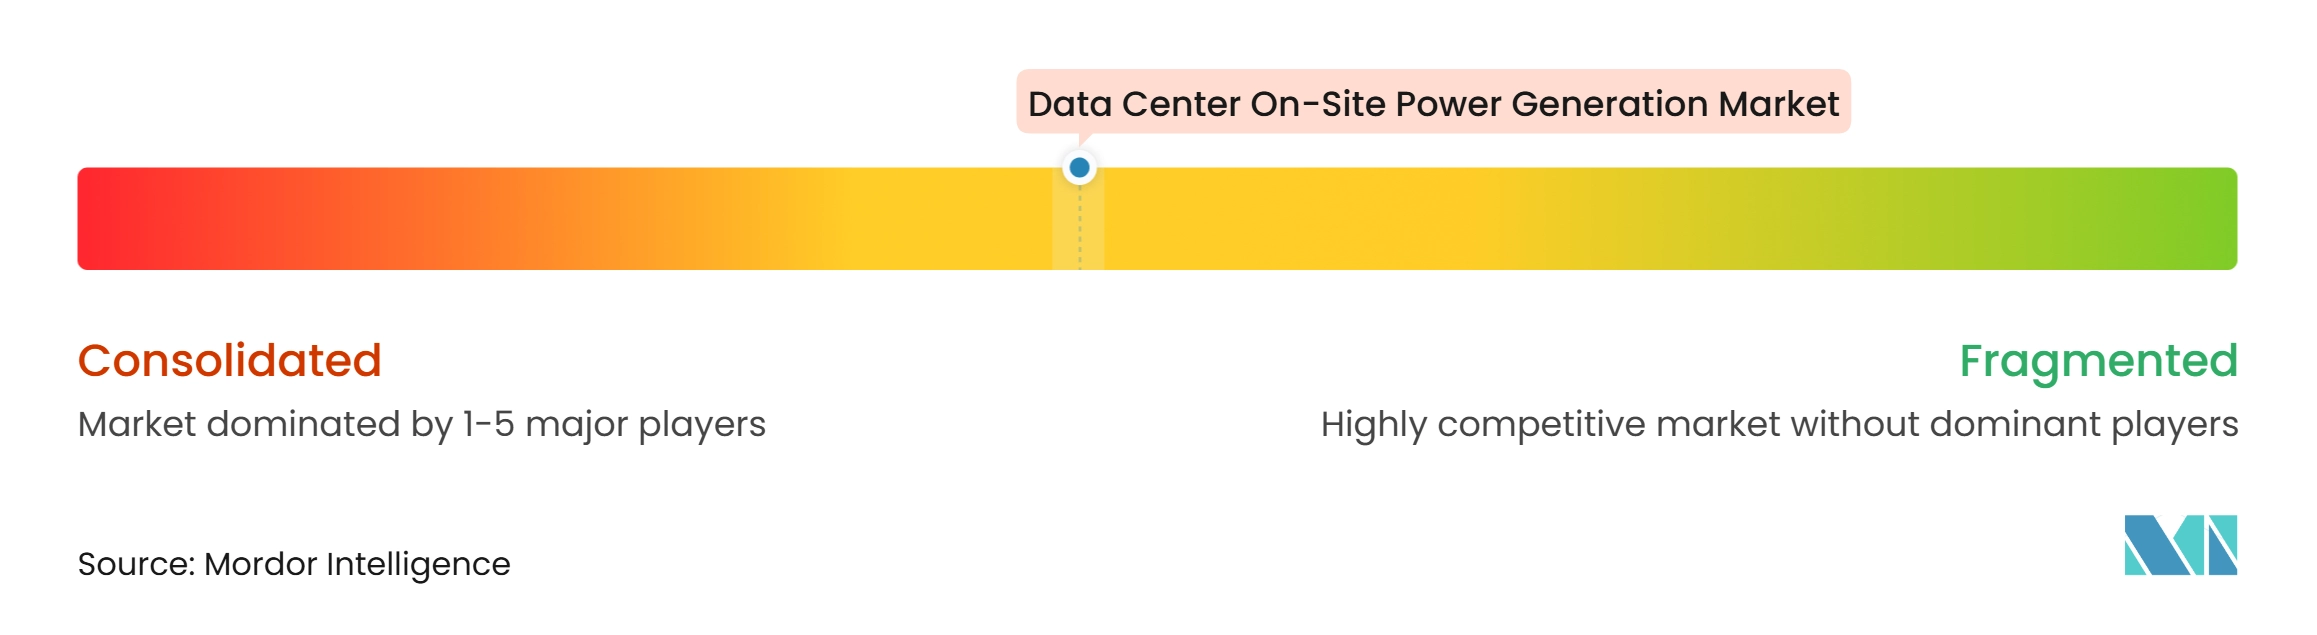
データセンターオンサイト発電市場は、大容量プロジェクトでは適度に集約されており、5MW未満ではより分散しています。Caterpillar、Cummins、Wärtsiläは天然ガスおびディーゼルレシプロエンジンシステムの主要サプライヤーです。Wärtsiläは2026年10月に、米国のデータセンター受注が7プロジェクトで3GWを超えたと述べています。主要な差別化要因は、製造能力、納入確実性、サービスカバレッジ、および機器性能です。
クリーン電力サプライヤーは、より迅速な展開と直接排出量の削減によって競争しています。Bloom Energyは、Oracleとの契約およびBrookfieldとの5 ビリオン 米ドルのパートナーシップを通じて、固体酸化物型燃料電池において主要な地位を築いています。INNIOは、オーストリアでの3MWバックアップ電力プロジェクトで実証された水素対応レシプロエンジンを追求しています。AggrekoとAPR Energyは一時的電力およびエネルギー・アズ・ア・サービスセグメントにサービスを提供しています。データセンターオンサイト発電市場はまた、発電、蓄電池ストレージ、電力管理、および系統連系サポートを単一の納入モデルに組み合わせるベンダーにも機会を提供しています。
Caterpillar、Wärtsilä、Bloom Energyはそれぞれ、競争の方向性を示す戦略的な動きを行っています。Caterpillarは、ユタ州のハイパフォーマンスコンピューティングキャンパスに4GWのエネルギーを供給するため、Joule Capital PartnersおよびWheeler Machineryと提携しました。Wärtsiläは2026年10月に米国データセンター向けの282MW天然ガス電力受注を確保しました。Bloom Energyは最大2.8GWの燃料電池容量を展開するためにOracleとのパートナーシップを拡大しました。
データセンターオンサイト発電産業リーダー
-
Caterpillar
-
Cummins
-
Rolls-Royce Power Systems (MTU)
-
Rehlko
-
Mitsubishi Heavy Industries
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターオンサイト発電市場 このレポートでカバーされる企業
- Caterpillar
- Cummins
- Rolls-Royce Power Systems (MTU)
- Rehlko
- Generac Power Systems
- Wärtsilä
- Mitsubishi Power
- Solar Turbines
- Baker Hughes
- MAN Energy Solutions
- INNIO
- 2G Energy
- Bloom Energy
- FuelCell Energy
- Bosch
- Mitsubishi Heavy Industries
- Doosan Enerbility
- Atlas Copco
- Aggreko
- APR Energy
最近の産業開発事情 データセンターオンサイト発電市場
- 2026年10月:Wärtsiläは、15台のWärtsilä 50SGエンジンを使用したデータセンタープロジェクト向けに、米国の大手独立系発電事業者から282MWのオンサイト天然ガス電力ソリューション受注を確保しました。これはWärtsiläの7番目の米国データセンター受注であり、米国データセンターへの総販売容量が3GWを超え、機器納入は2028年に予定され、完全なコミッショニングは2029年に予定されています。
- 2026年4月:Bloom EnergyとOracleは、Oracleの米国データセンタープロジェクト向けに最大2.8GWの固体酸化物型燃料電池容量に関するマスターサービス契約のもとで戦略的パートナーシップを拡大しました。当初1.2GWが契約済みで展開が進行中であり、最初の完全稼働システムは90日の予定スケジュールより1ヶ月以上早い55日で納入されました。
- 2026年4月:PROPWRはCaterpillar Inc.とデータセンター電力供給に関する戦略的フレームワーク契約を締結し、PROPWRが複数フェーズの建設にわたるデータセンター用途向けに2031年末までに2.6GWの発電容量を供給できる立場に位置付けられました。
- 2026年4月:INNIO GroupとNet Zero Innovation Hub for Data Centersは、INNIOのオーストリア・イェンバッハの研究施設において、Microsoft、Google、Data4からの実際のデータセンターAI負荷プロファイルに対する技術検証のもと、3MWスケールでの100%水素燃料バックアップ電力の業界初デモンストレーションを完了しました。
グローバルデータセンターオンサイト発電市場レポートスコープ
データセンターオンサイト発電市場は、データセンターが施設内またはその隣接地で電力を発電し、信頼性が高く、レジリエントで無停止の電力供給を確保できるソリューションで構成されています。これらのシステムは、外部系統への依存を低減し、停電リスクを軽減し、デジタルインフラの増大するエネルギー需要に対応することで、運用継続性をサポートします。市場には、バックアップ、主電力、および継続電力発電向けに設計された技術が含まれており、事業者がエネルギーセキュリティを強化し、運用効率を最適化し、持続可能性目標をサポートし、現代の高密度コンピューティング環境の増大する電力要件を満たすのに役立ちます。
データセンターオンサイト発電市場レポートは、発電技術別(ディーゼル発電機セット、天然ガス発電機セット、ガスタービン、レシプロガスエンジン、燃料電池、その他の発電技術)、設置発電容量別(1MW未満、1~5MW、5~20MW、20MW超)、燃料タイプ別(ディーゼル、天然ガス、再生可能燃料およびバイオガス、水素および水素混合燃料、その他の燃料タイプ)、用途別(緊急バックアップ電力、主電力、継続電力、一時的・ブリッジ電力)、データセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、地域別(北米、南米、欧州、中東・アフリカ、アジア太平洋)にセグメント化されています。市場予測は金額(米ドル)および容量(MW)で提供されます。
セグメンテーション概要
| ディーゼル発電機セット |
| 天然ガス発電機セット |
| ガスタービン |
| レシプロガスエンジン |
| 燃料電池 |
| その他の発電技術 |
| 1MW未満 |
| 1~5MW |
| 5MW超~20MW以下 |
| 20MW超 |
| ディーゼル |
| 天然ガス |
| 再生可能燃料およびバイオガス |
| 水素および水素混合燃料 |
| その他の燃料タイプ |
| 緊急バックアップ電力 |
| 主電力 |
| 継続電力 |
| 一時的・ブリッジ電力 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| アイルランド | |
| オランダ | |
| スペイン | |
| イタリア | |
| フィンランド | |
| スウェーデン | |
| そ他の欧州 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| その他の中東・アフリカ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 |
| 発電技術別 | ディーゼル発電機セット | |
| 天然ガス発電機セット | ||
| ガスタービン | ||
| レシプロガスエンジン | ||
| 燃料電池 | ||
| その他の発電技術 | ||
| 設置発電容量別 | 1MW未満 | |
| 1~5MW | ||
| 5MW超~20MW以下 | ||
| 20MW超 | ||
| 燃料タイプ別 | ディーゼル | |
| 天然ガス | ||
| 再生可能燃料およびバイオガス | ||
| 水素および水素混合燃料 | ||
| その他の燃料タイプ | ||
| 用途別 | 緊急バックアップ電力 | |
| 主電力 | ||
| 継続電力 | ||
| 一時的・ブリッジ電力 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| アイルランド | ||
| オランダ | ||
| スペイン | ||
| イタリア | ||
| フィンランド | ||
| スウェーデン | ||
| そ他の欧州 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| その他の中東・アフリカ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
データセンターオンサイト発電市場の規模はどのくらいですか?
データセンターオンサイト発電市場は2026年に20.39 ビリオン 米ドル、2032年までに42.36 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 11.97%で成長します。
データセンター事業者がオンサイト発電を追加する理由は何ですか?
電力系統接続の遅延、AI関連の電力需要、および稼働率要件により、事業者はバックアップ、主電力、ブリッジ電力にオンサイトシステムを使用するようになっています。
現在の需要をリードしている発電技術はどれですか?
ディーゼル発電機セットは、実証済みの緊急バックアップ性能とオンサイト燃料貯蔵を提供するため、2026年に42.31%を占めました。
最も急速に拡大すると予想される電力技術はどれですか?
燃料電池は、迅速に完了できる展開に支えられ、2032年にかけてCAGR 13.17%で拡大する見込みです。
オンサイトデータセンター電力の需要が最も高い地域はどこですか?
北米は、ハイパースケールおよびコロケーション容量の大きな集積地に支えられ、2026年に43.22%を占めました。
データセンターにおけるブリッジ電力採用を促進しているものは何ですか?
ブリッジ電力により、電力系統接続が遅延した場合にデータセンターをより早期に稼働させることができ、大規模サイトをサポートできる一時的な展開も含まれます。