
Tamaño y Participación del Mercado de Generación de Energía In Situ para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 24.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 42.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generación de Energía In Situ para Centros de Datos por Mordor Intelligence
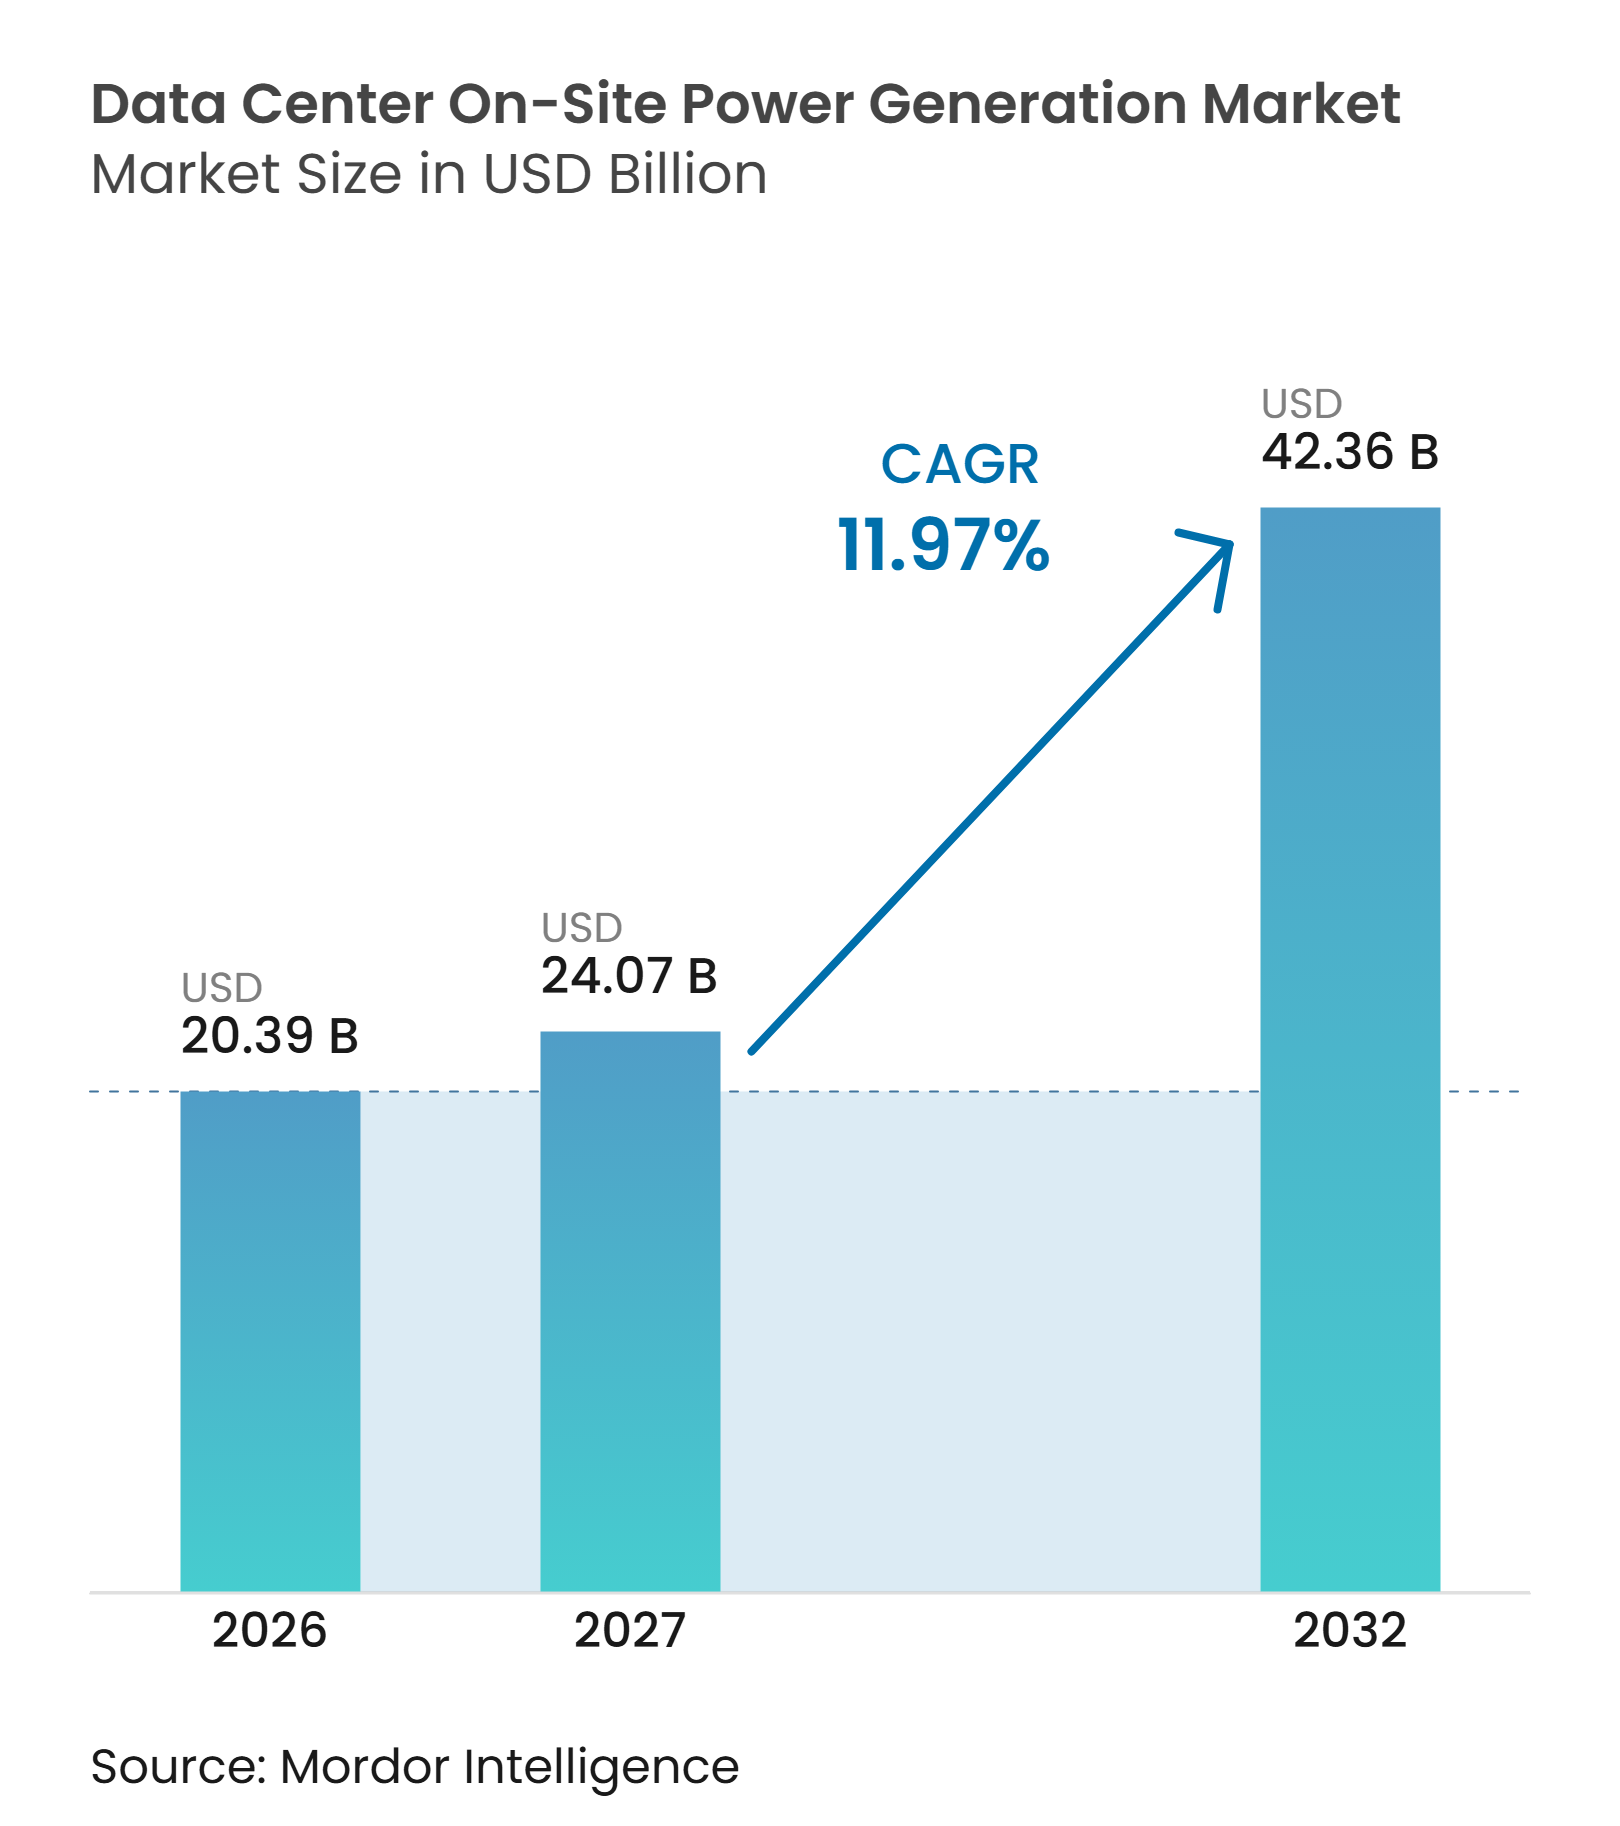
Se proyecta que el tamaño del Mercado de Generación de Energía In Situ para Centros de Datos será de 20,39 mil millones de USD en 2026, 24,07 mil millones de USD en 2027, y alcanzará los 42,36 mil millones de USD para 2032, creciendo a una CAGR del 11,97% de 2027 a 2032. La capacidad instalada está prevista para aumentar de 76,90 millones de MW en 2026 a 84,49 millones de MW en 2027 y 139,11 millones de MW para 2032, con una CAGR de volumen del 10,47%. El valor avanza más rápido que la capacidad instalada porque los operadores están adquiriendo activos más avanzados, incluidas celdas de combustible y motores de gas, junto con grupos electrógenos diésel. Los retrasos en las conexiones a la red eléctrica han convertido la generación in situ en una decisión central durante la planificación de los centros de datos, en lugar de una consideración de respaldo. La computación de inteligencia artificial también requiere sistemas de energía más grandes y con mayor capacidad de respuesta, mientras que el tiempo de construcción de la nueva infraestructura de transmisión sigue siendo prolongado. Los proveedores que pueden suministrar equipos rápidamente, dar soporte a campus más grandes y cumplir con los requisitos de emisiones están posicionados para abordar las oportunidades más inmediatas en el Mercado de Generación de Energía In Situ para Centros de Datos.
Conclusiones Clave del Informe
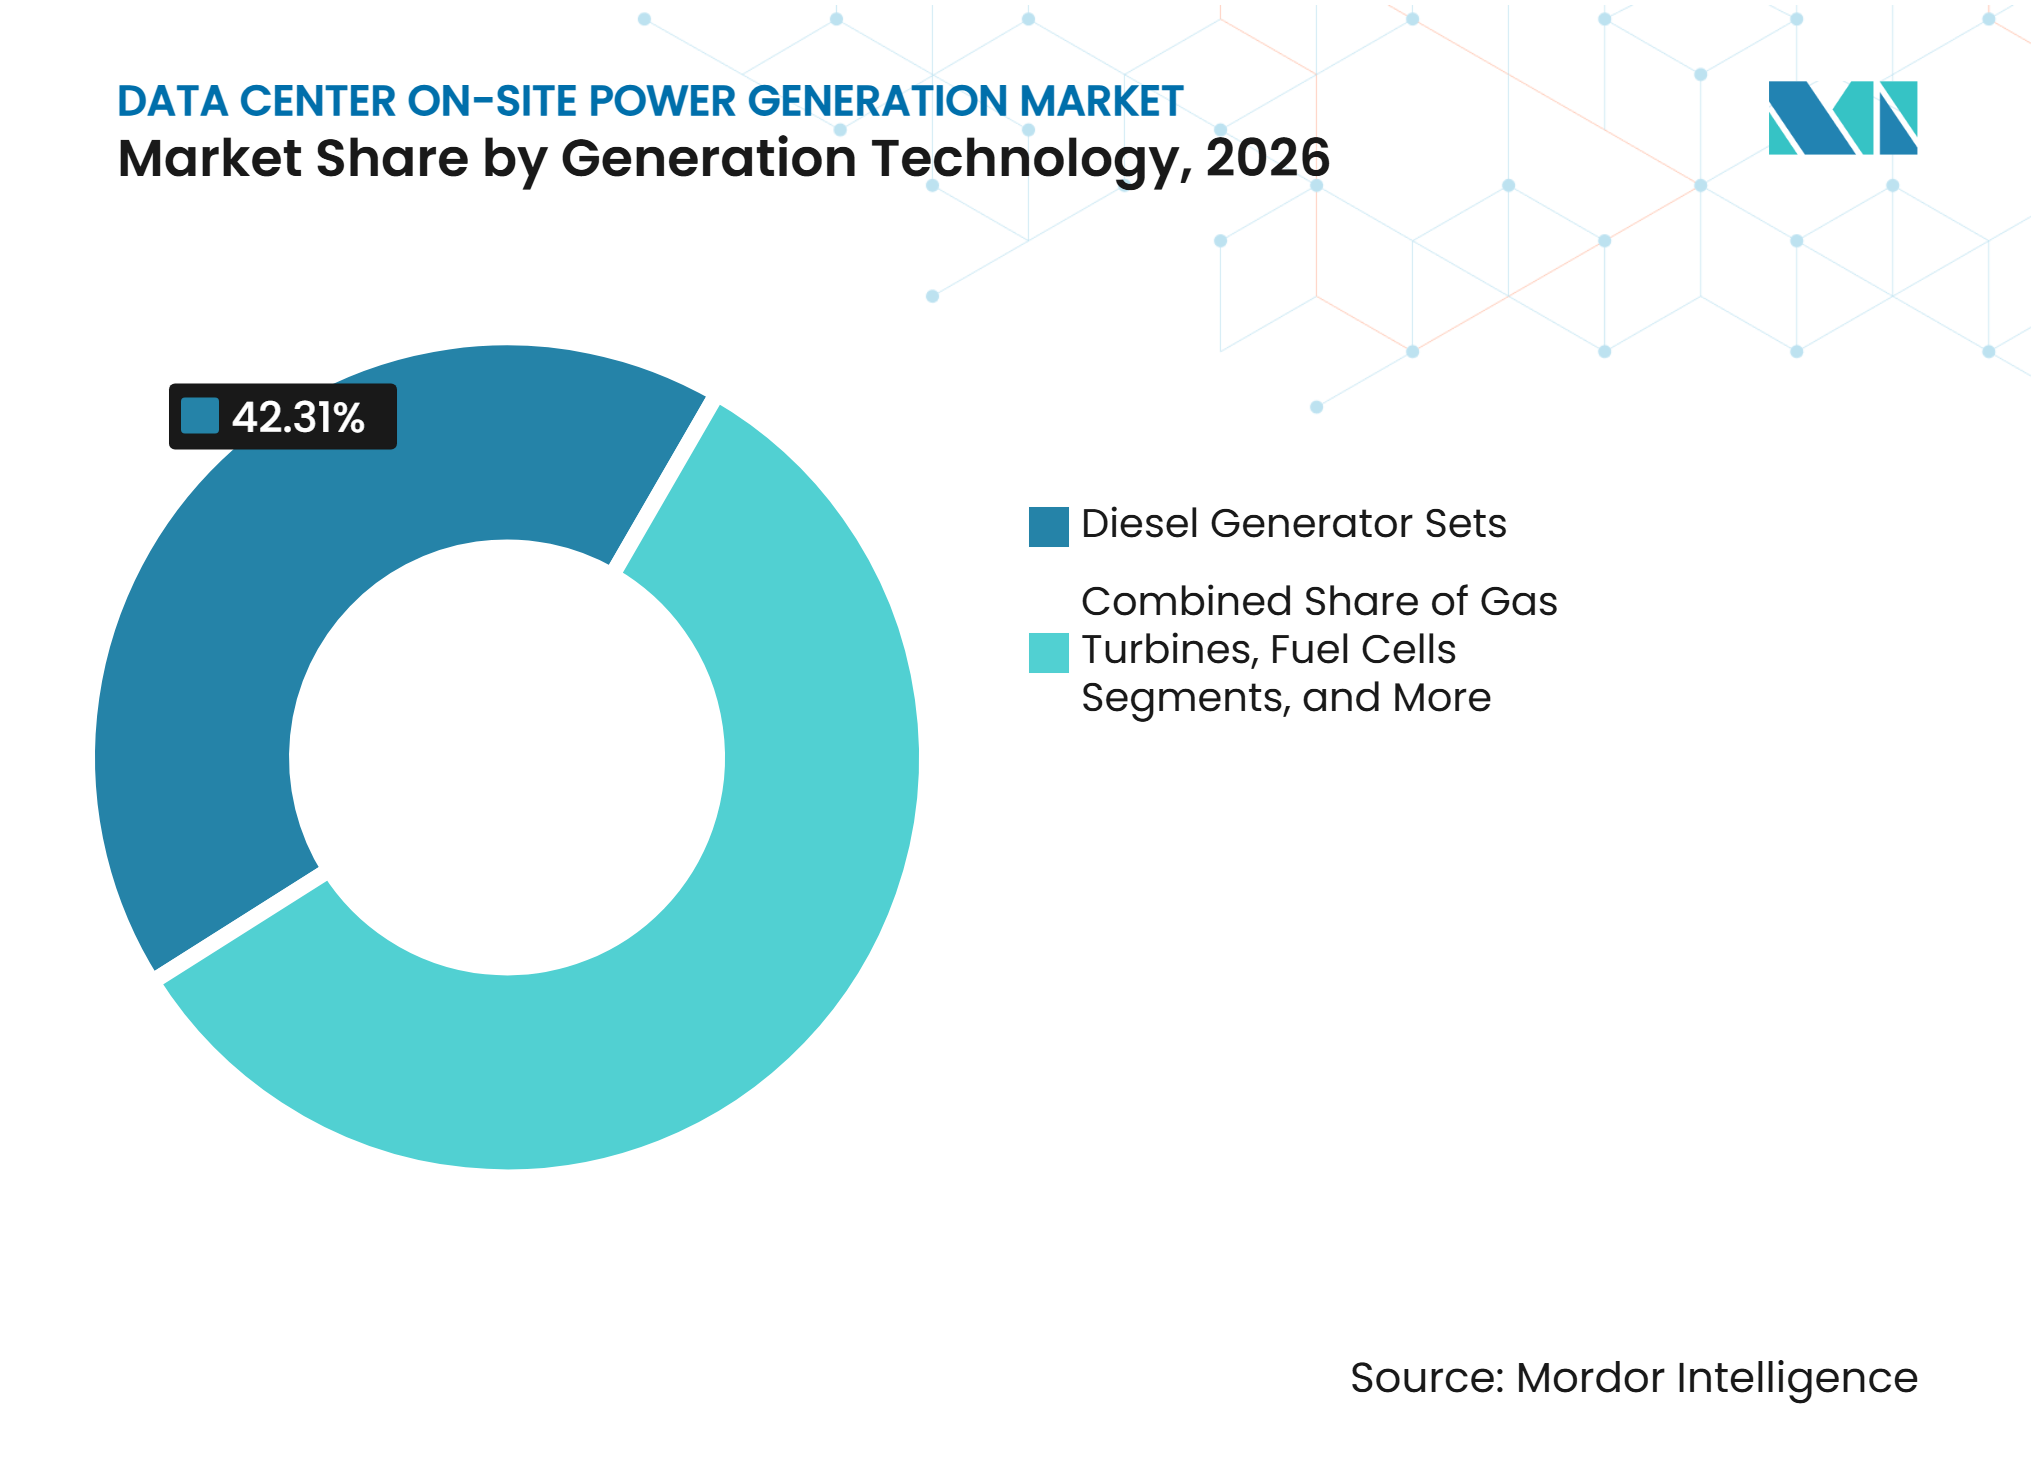
- Por tecnología de generación, los grupos electrógenos diésel representaron el 42,31% del Mercado de Generación de Energía In Situ para Centros de Datos en 2026, mientras que se proyecta que las celdas de combustible se expandirán a una CAGR del 13,17% hasta 2032.
- Por capacidad de generación instalada, la categoría de más de 5-20 MW representó el 33,83% en 2026 del Mercado de Generación de Energía In Situ para Centros de Datos, mientras que se espera que la categoría de más de 20 MW se expanda a una CAGR del 12,76% hasta 2032.
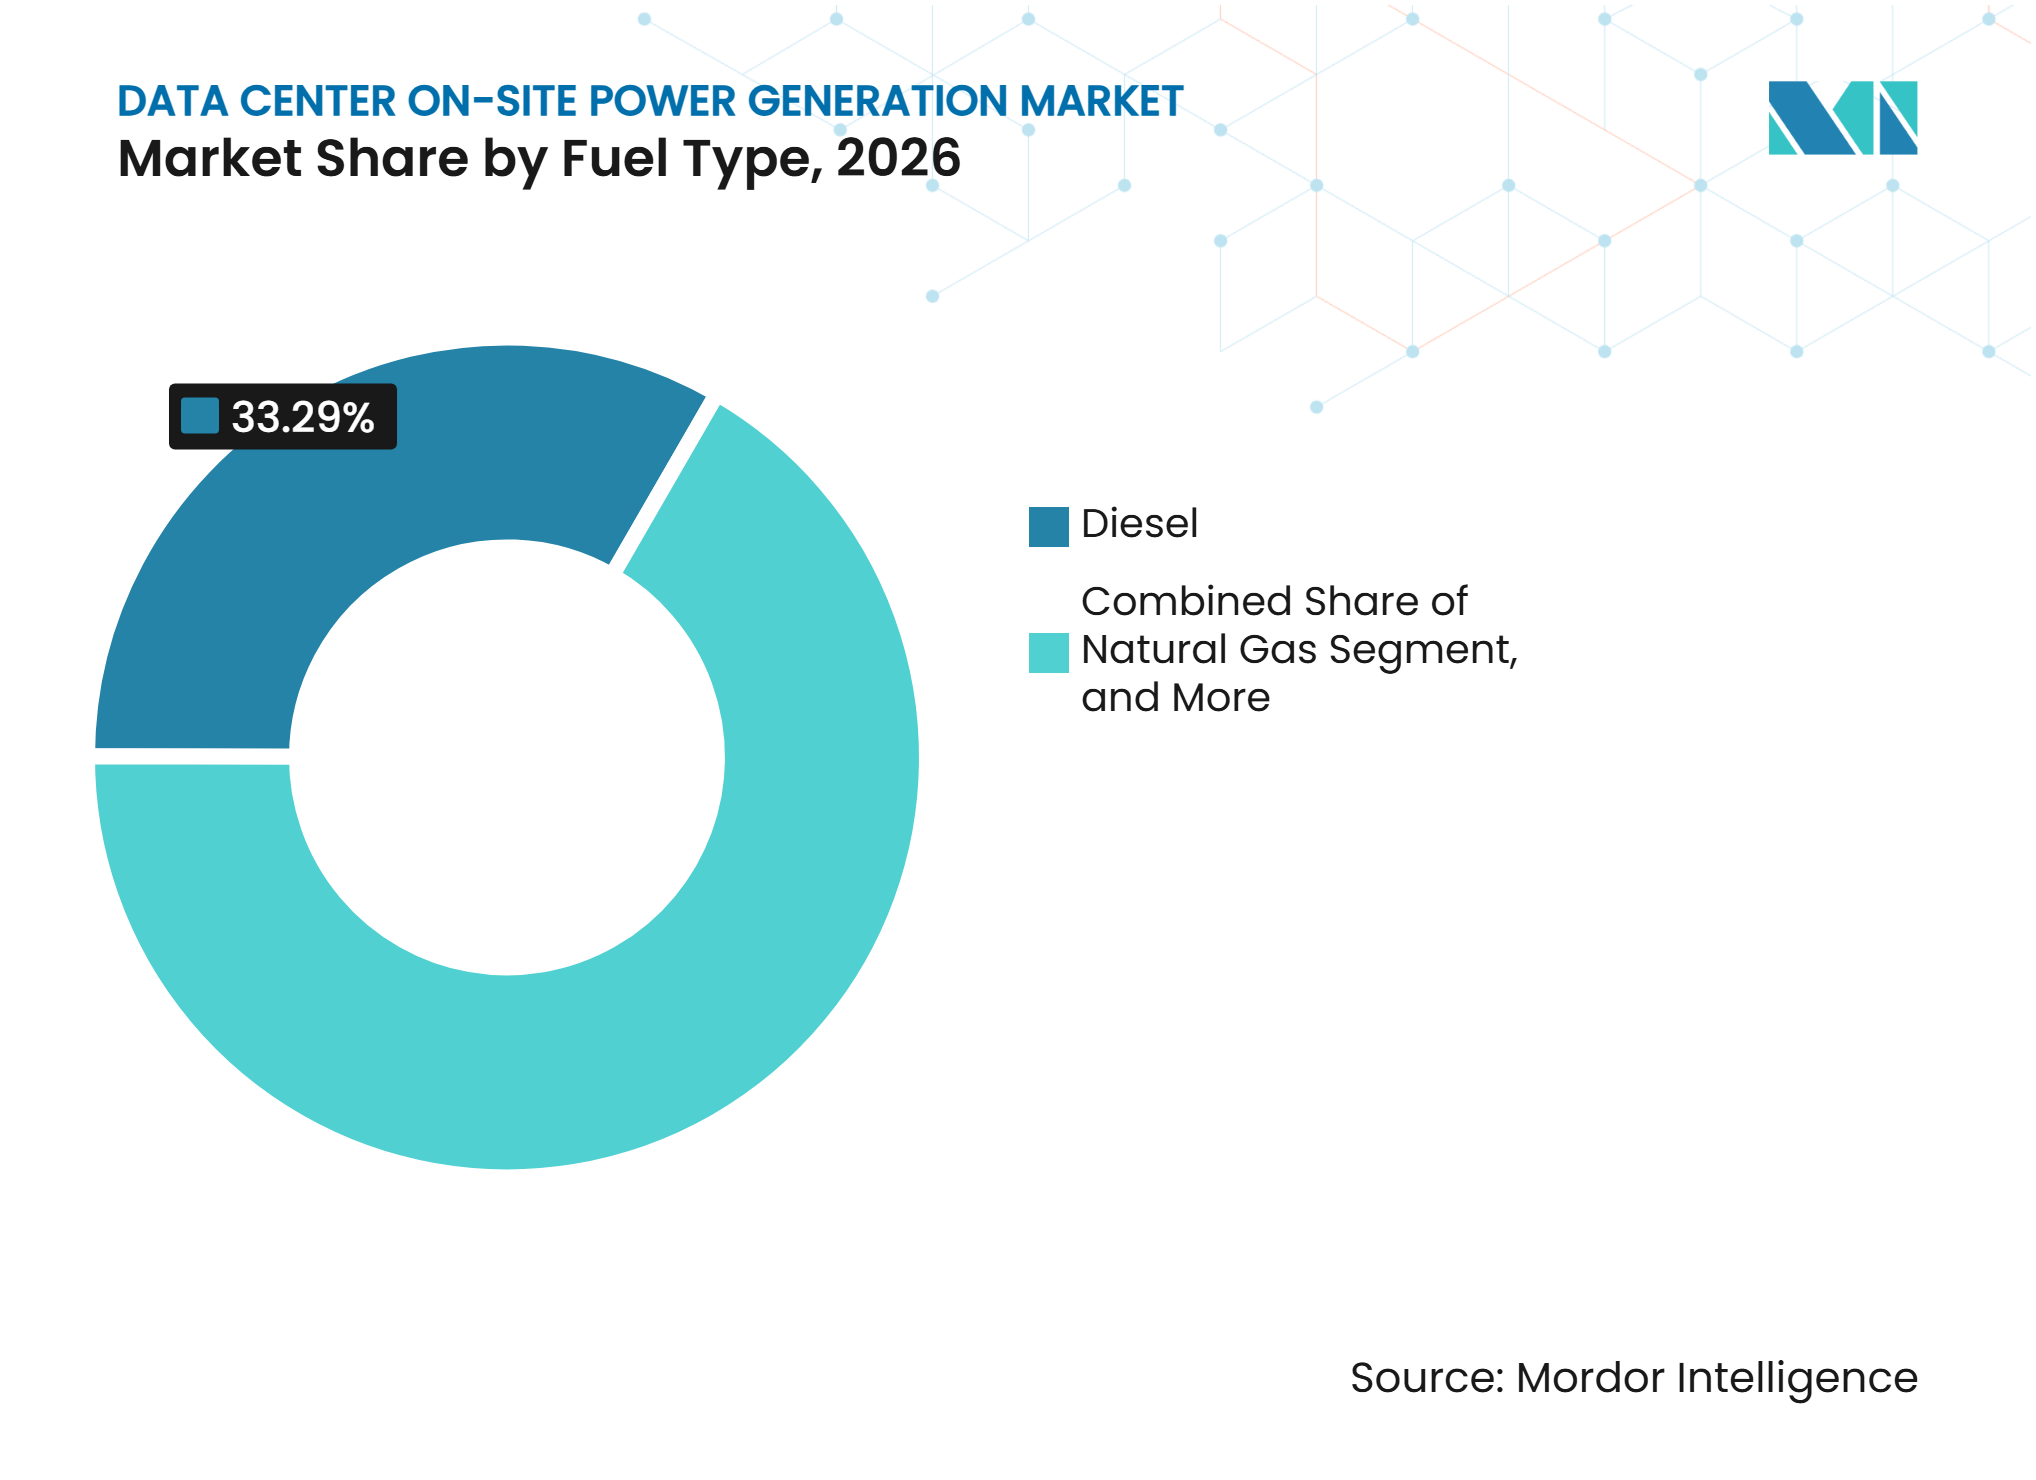
- Por tipo de combustible, el diésel representó el 33,29% en 2026, mientras que se proyecta que el hidrógeno y las mezclas de hidrógeno se expandirán a una CAGR del 12,69% hasta 2032.
- Por aplicación, la energía de respaldo de emergencia representó el 57,17% en 2026, mientras que se proyecta que la energía temporal y de puente se expandirá a una CAGR del 12,67% hasta 2032.
- Por tamaño de centro de datos, los centros de datos grandes representaron el 34,62% en 2026, mientras que se espera que los centros de datos de hiperescala se expandan a una CAGR del 12,34% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 42,74% en 2026 y se proyecta que se expandirán a una CAGR del 12,53% hasta 2032.
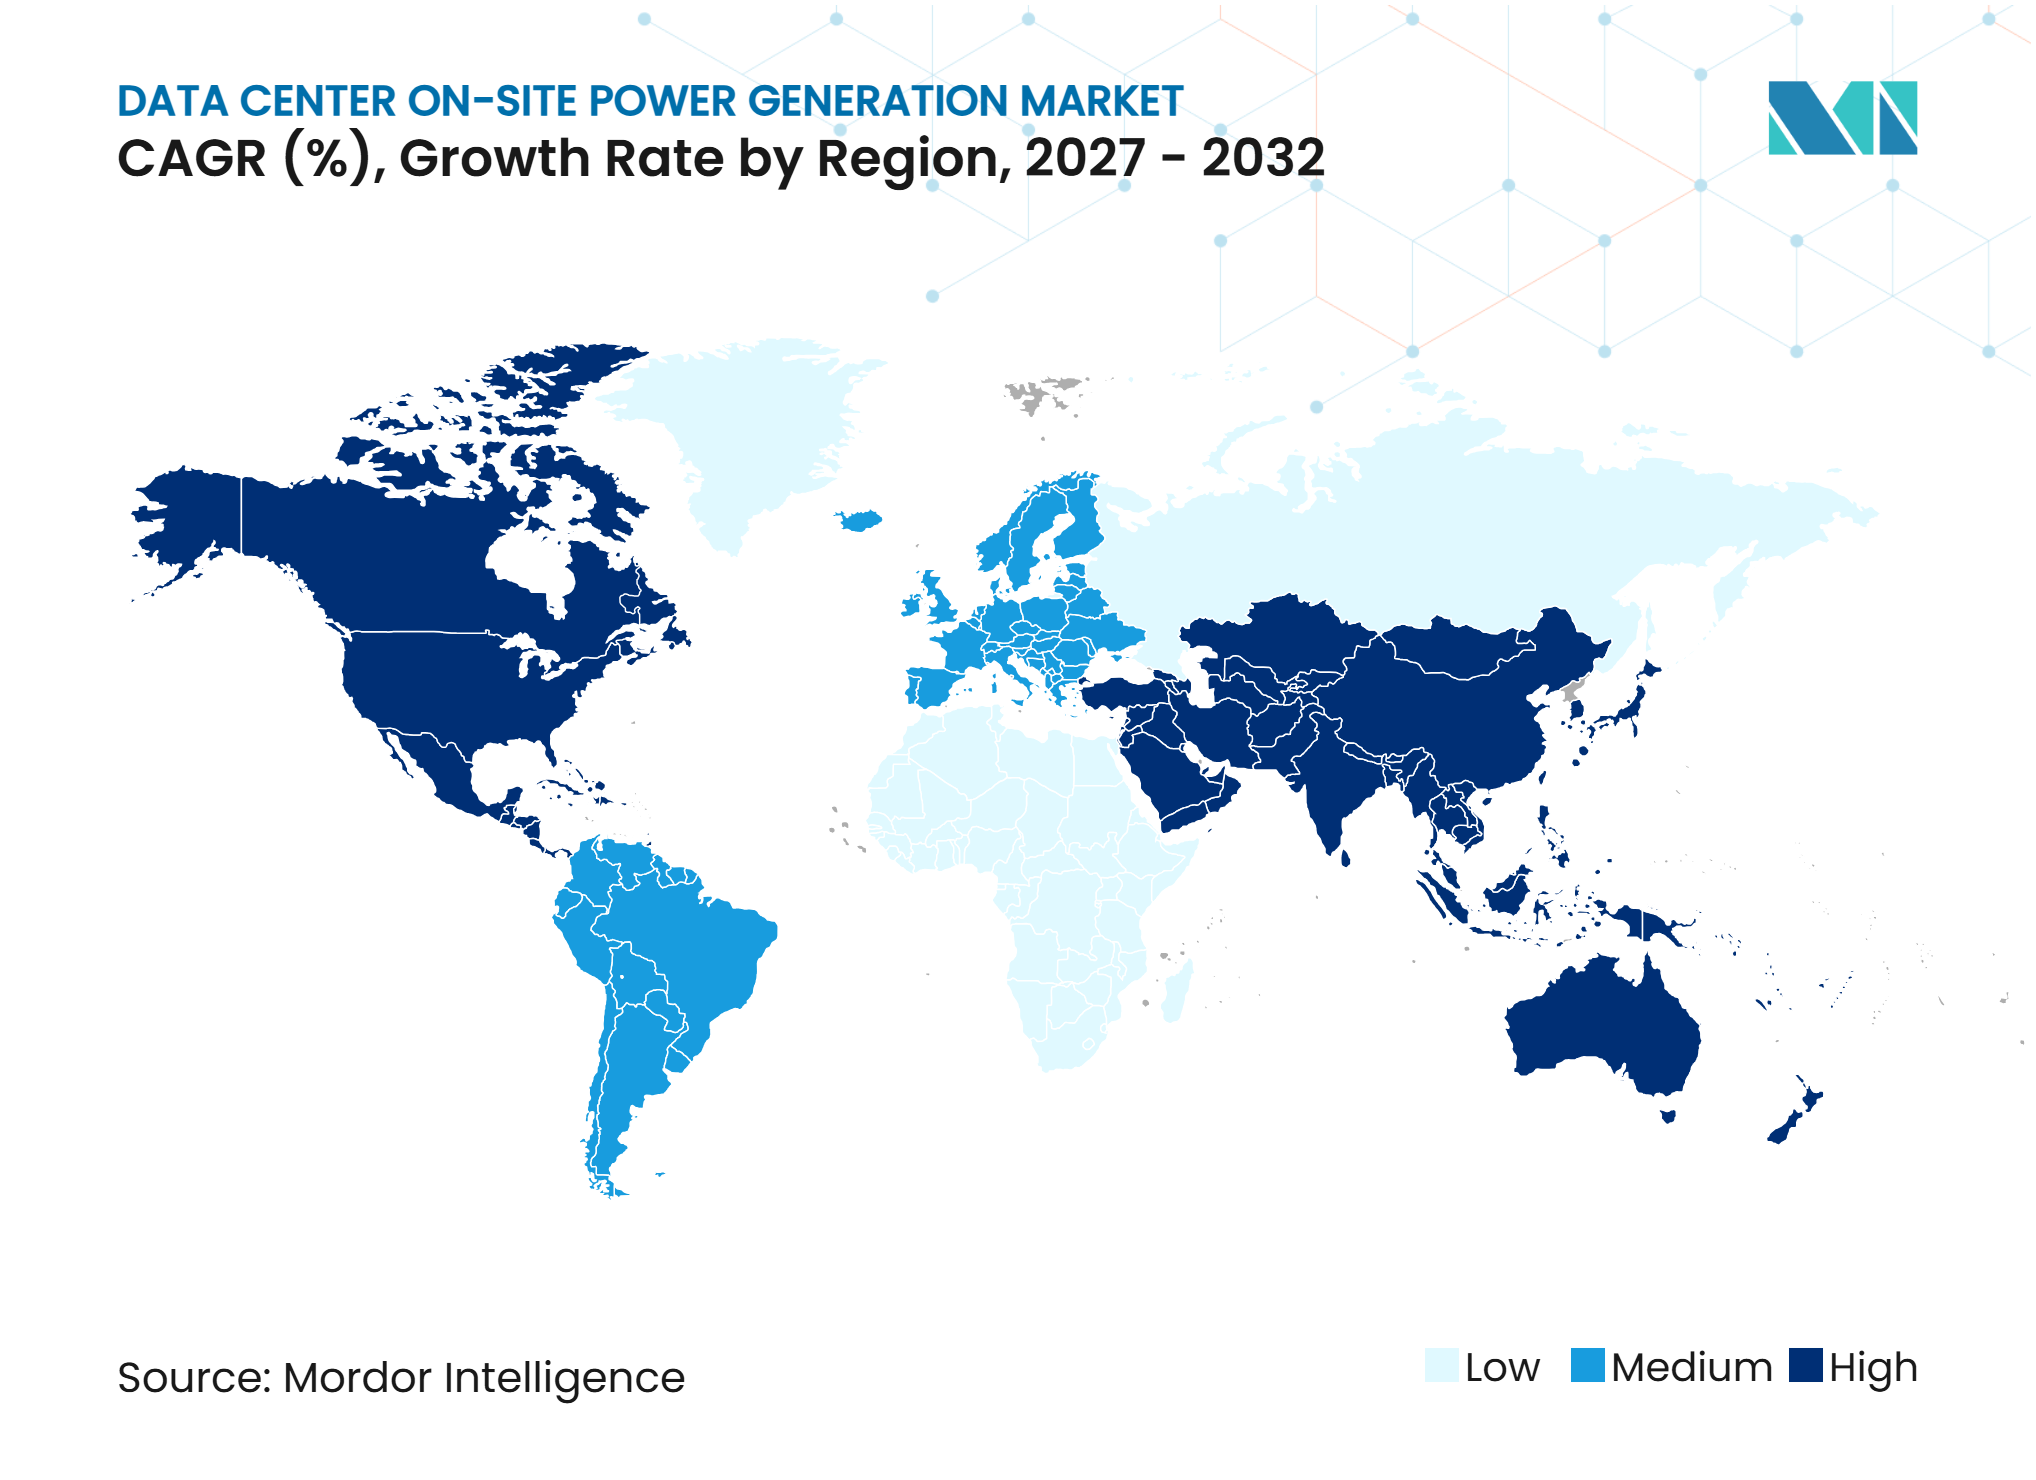
- Por geografía, América del Norte representó el 43,22% en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 12,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en las Conexiones a la Red Eléctrica y Disponibilidad de Energía | +3.2% | Global, agudo en América del Norte y Asia-Pacífico, con repercusiones en Europa | Corto plazo (≤ 2 años) |
| Mayor Demanda de Energía por la Inteligencia Artificial y la Computación de Alta Densidad | +2.9% | Global, liderado por América del Norte y Asia-Pacífico, con repercusiones en Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Crecientes Requisitos para las Operaciones Ininterrumpidas de los Centros de Datos | +1.7% | Global | Mediano plazo (2-4 años) |
| Adopción de Generación Dedicada a Gas y Energía de Puente | +1.3% | América del Norte y Europa, etapa inicial en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Demanda de Independencia Energética y Mayor Control sobre el Suministro | +0.9% | Global, particularmente América del Norte, Oriente Medio y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Crecimiento de las Celdas de Combustible y Tecnologías de Generación In Situ de Menor Emisión de Carbono | +0.7% | América del Norte, etapa inicial en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en las Conexiones a la Red Eléctrica y Disponibilidad de Energía
Los retrasos en la interconexión a la red eléctrica se han convertido en una razón central para la generación in situ en el Mercado de Generación de Energía In Situ para Centros de Datos. La Agencia Internacional de Energía declaró que las nuevas líneas de transmisión en las economías avanzadas pueden tardar entre 4 y 8 años en construirse.[1] La agencia también informó que los tiempos de espera para los componentes críticos de la red eléctrica se duplicaron durante los 3 años anteriores a 2026. Schneider Electric señaló que algunas colas de conexión a la red eléctrica en Estados Unidos se extienden más de una década, lo que no se alinea con los calendarios típicos de construcción de centros de datos.[2] Por lo tanto, los operadores están seleccionando sitios basándose más directamente en la energía disponible, por delante de factores como el acceso a fibra óptica, el costo del terreno y los incentivos fiscales.[3] Este cambio incrementa el valor de los sistemas de generación que pueden operar antes de que el servicio completo de la red eléctrica esté disponible.
Mayor Demanda de Energía por la Inteligencia Artificial y la Computación de Alta Densidad
Las cargas de trabajo de inteligencia artificial en el Mercado de Generación de Energía In Situ para Centros de Datos consumen más electricidad que muchas cargas tradicionales de almacenamiento y computación empresarial. La Agencia Internacional de Energía espera que la demanda de electricidad de los centros de datos aumente a medida que se expanda la adopción de la inteligencia artificial. Bloom Energy declaró que la infraestructura de centros de datos de inteligencia artificial puede costar entre 30 y 50 USD por vatio, lo que convierte el acceso retrasado a la energía en un riesgo financiero significativo para los propietarios de proyectos. El Mercado de Generación de Energía In Situ para Centros de Datos se beneficia porque los desarrolladores requieren soluciones que puedan desplegarse junto con instalaciones de alta densidad. Las fluctuaciones de carga de los sistemas de entrenamiento e inferencia también aumentan la necesidad de equipos de generación flexibles y con alta capacidad de respuesta. Los sistemas dedicados pueden ayudar a los operadores a satisfacer estos requisitos de energía mientras los proyectos de transmisión permanecen en desarrollo.
Crecientes Requisitos para las Operaciones Ininterrumpidas de los Centros de Datos
La operación ininterrumpida sigue siendo un requisito de adquisición primario para los centros de datos de misión crítica. Bloom Energy informó que sus sistemas de celdas de combustible de óxido sólido pueden lograr una disponibilidad de entre el 99,9% y el 99,999% y soportar más de 200.000 ciclos. La empresa también declaró que 109 MW de celdas de combustible pueden ofrecer la misma disponibilidad del 99,9% que 130-150 MW de turbinas de gas. Caterpillar documentó que sus grupos electrógenos de gas natural G3516 pueden pasar de cero a plena carga en 7 segundos. La respuesta rápida es relevante para las cargas de trabajo de inteligencia artificial que pueden cambiar bruscamente en cuestión de segundos. Estos requisitos operativos respaldan la adquisición de activos de generación diseñados específicamente en todo el Mercado de Generación de Energía In Situ para Centros de Datos.
Adopción de Generación Dedicada a Gas y Energía de Puente
Los motores y turbinas de gas natural pueden suministrar energía en el Mercado de Generación de Energía In Situ para Centros de Datos en un plazo más corto que la nueva infraestructura de red eléctrica. Schneider Electric describió la energía primaria in situ como una opción para los centros de datos que enfrentan restricciones prolongadas de servicios públicos. La energía de puente puede dar servicio a una instalación entre la finalización de la construcción y la conexión definitiva a la red eléctrica. Aggreko Japan lanzó un servicio doméstico de energía de puente para centros de datos en noviembre de 2025. La empresa citó casos en América del Norte en los que plantas de energía temporales a escala de 50 MW adelantaron la puesta en marcha en 3 años. Este modelo permite a los operadores poner en marcha la capacidad de computación antes y recopilar datos operativos antes de que comience el servicio permanente de la empresa de servicios públicos. Por lo tanto, el Mercado de Generación de Energía In Situ para Centros de Datos está ganando un papel en la entrega de proyectos, además de en la planificación de resiliencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial y Costos de Instalación | -1.7% | Global, agudo en mercados emergentes con opciones de financiamiento limitadas | Mediano plazo (2-4 años) |
| Regulaciones de Emisiones y Permisos Ambientales | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Disponibilidad de Gas Natural y Restricciones de Infraestructura de Combustible | -0.8% | Asia-Pacífico, Oriente Medio y África, y partes de América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Ruido, Terreno y Medio Ambiente Local | -0.4% | Europa y América del Norte urbana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Costos de Instalación
Los altos costos de instalación pueden retrasar la inversión en sistemas de energía para el Mercado de Generación de Energía In Situ para Centros de Datos. Los costos de ingeniería, adquisición y construcción para instalaciones de turbinas de gas en Estados Unidos pueden ser sustanciales. Las celdas de combustible pueden tener costos de capital unitario más elevados, aunque su perfil operativo puede compensar parte de esta diferencia a lo largo del tiempo. Los operadores más pequeños a menudo recurren a acuerdos de energía como servicio porque estos modelos reducen el requisito de capital inicial. Los proveedores de energía de puente también pueden suministrar capacidad como gasto operativo en lugar de una gran compra inicial. Esta diferencia de financiamiento favorece a los hiperescaladores y proveedores de servicios en la nube con balances más sólidos. También puede ampliar la brecha de adopción entre los grandes operadores y las instalaciones más pequeñas en el Mercado de Generación de Energía In Situ para Centros de Datos.
Regulaciones de Emisiones y Permisos Ambientales
Los permisos de emisiones pueden aumentar el tiempo y el costo necesarios para desplegar la generación in situ. La Agencia de Protección Ambiental de Estados Unidos establece requisitos de emisiones que afectan a las fuentes de combustión estacionarias. Los operadores deben considerar los requisitos federales, estatales y locales antes de instalar motores diésel, motores de gas o turbinas. California tiene requisitos separados para motores diésel y distritos de calidad del aire local que añaden otra capa de cumplimiento. Los operadores europeos también deben tener en cuenta la Directiva de Emisiones Industriales cuando sea pertinente. Estos requisitos favorecen a los proveedores que pueden apoyar el cumplimiento normativo en todo el Mercado de Generación de Energía In Situ para Centros de Datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Generación:
Los Grupos Electrógenos Diésel Lideran mientras las Celdas de Combustible Reconfiguran el Canal de CrecimientoLos grupos electrógenos diésel representaron el 42,31% de la participación del Mercado de Generación de Energía In Situ para Centros de Datos en 2026. Su posición refleja redes de servicio consolidadas, arranques rápidos y la capacidad de almacenar combustible in situ para operaciones de emergencia. Los grupos electrógenos de gas natural y los motores alternativos están ganando uso para aplicaciones de energía primaria y de puente. Caterpillar y Cummins están destinando una capacidad significativa a la demanda de los centros de datos de equipos de generación de gas natural. Las turbinas de gas de Solar Turbines, MAN Energy Solutions y Wärtsilä sirven a instalaciones más grandes que necesitan operación continua y flexibilidad de combustible.
Se espera que las celdas de combustible registren una CAGR del 13,17% hasta 2032. Bloom Energy amplió su acuerdo con Oracle en abril de 2026 para hasta 2,8 GW de capacidad de celdas de combustible de óxido sólido, con 1,2 GW contratados y el despliegue en marcha. Bloom Energy declaró que el primer sistema fue entregado en 55 días, por delante de un calendario de 90 días. INNIO completó una demostración de 3 MW de energía de respaldo alimentada al 100% con hidrógeno en abril de 2026. Esto respalda el papel potencial de los motores capaces de usar hidrógeno junto con las celdas de combustible a medida que se desarrolla la infraestructura de combustible.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Generación Instalada:
Las Construcciones de Hiperescala Favorecen las Bandas de Mayor CapacidadLa banda de 5-20 MW representó el 33,83% de la capacidad instalada en el Mercado de Generación de Energía In Situ para Centros de Datos en 2026. Este rango sirve a grandes instalaciones de colocación y campus en la nube que construyeron sus sistemas de energía in situ en torno a la escala del desarrollo previo de centros de datos. La categoría por debajo de 1 MW da soporte a nodos perimetrales e instalaciones más pequeñas donde las celdas de combustible compactas y los grupos electrógenos de gas en contenedores pueden adaptarse a sitios con espacio limitado. La banda de 1-5 MW sirve a proveedores de colocación del mercado medio e instalaciones empresariales. Estos operadores pueden combinar la generación distribuida con el almacenamiento de baterías en configuraciones de energía híbrida.
Se proyecta que la categoría de más de 20 MW se expandirá a una CAGR del 12,76% hasta 2032. Wärtsilä anunció un pedido de energía para centros de datos en Estados Unidos de 282 MW en octubre de 2026 utilizando 15 motores Wärtsilä 50SG. El pedido demuestra los tamaños de proyecto más grandes que ingresan al Mercado de Generación de Energía In Situ para Centros de Datos. Los acuerdos marco también están reemplazando la adquisición sitio por sitio para algunos compradores de hiperescala. Este enfoque recompensa a los fabricantes con capacidad de producción disponible y experiencia en la entrega de equipos durante varios años.
Por Tipo de Combustible:
El Diésel Mantiene su Escala mientras el Hidrógeno Alcanza la Frontera ComercialEl diésel representó el 33,29% por tipo de combustible en 2026. El almacenamiento de combustible in situ hace que el diésel sea útil para la energía de respaldo de emergencia porque el sistema no depende de la entrega inmediata de combustible durante un corte de suministro. El gas natural es la segunda categoría de combustible más grande y da soporte tanto a motores de gas como a turbinas utilizadas para energía primaria y de puente. El aceite vegetal hidrotratado ha surgido como un reemplazo de menor ciclo de vida de emisiones para el diésel, mientras que los operadores europeos están evaluando el biometano en configuraciones de motores de gas de doble combustible. La selección de combustible en el Mercado de Generación de Energía In Situ para Centros de Datos depende de la disponibilidad local, las normas de emisiones, las necesidades de almacenamiento y el ciclo de uso previsto.
Se espera que el hidrógeno y las mezclas de hidrógeno registren una CAGR del 12,69% hasta 2032. La demostración de 3 MW de INNIO en Austria confirmó la viabilidad técnica de la energía de respaldo alternativa alimentada con hidrógeno a una escala relevante. Equinix lanzó un piloto de 12 semanas en su instalación DB3 de Dublín en junio de 2026, utilizando celdas de combustible de membrana de intercambio de protones e hidrógeno verde para suministrar hasta 0,5 MW de energía continua. Bridge Data Centres y PacificLight Power también firmaron un memorando para una planta de gas natural lista para hidrógeno en Singapur. La infraestructura, el almacenamiento y el suministro de hidrógeno siguen siendo los principales límites para un despliegue más amplio a corto plazo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Energía de Respaldo Ancla la Demanda mientras la Energía de Puente Cambia la Economía del DespliegueLa energía de respaldo de emergencia representó el 57,17% del tamaño del Mercado de Generación de Energía In Situ para Centros de Datos en 2026. Los grupos electrógenos siguen siendo la última defensa contra los cortes de la red eléctrica para las instalaciones con altos requisitos de tiempo de actividad. Las clasificaciones Tier IV, los compromisos de arrendamiento y las prácticas de gestión del riesgo operativo refuerzan esta demanda. Las aplicaciones de energía primaria y continua sirven a instalaciones que buscan un mayor grado de independencia de la red eléctrica. Estas aplicaciones son más relevantes donde la fiabilidad de la red eléctrica no puede soportar cargas orientadas a la inteligencia artificial sin una redundancia sustancial del lado de la empresa de servicios públicos.
Se proyecta que la energía temporal y de puente se expandirá a una CAGR del 12,67% hasta 2032. Una encuesta de Data Center Frontier encontró que 6 de cada 10 desarrolladores utilizarían la generación in situ si la energía de la empresa de servicios públicos no estuviera disponible a tiempo. Aggreko Japan informó ejemplos de plantas de energía temporales de 50 MW que adelantaron la puesta en marcha en 3 años. La energía de puente puede permitir a un operador iniciar operaciones de computación antes de que la infraestructura de servicios públicos esté completa. Esta aplicación amplía el papel del equipo in situ desde la protección contra cortes hasta la puesta en marcha de proyectos.
Por Tamaño de Centro de Datos:
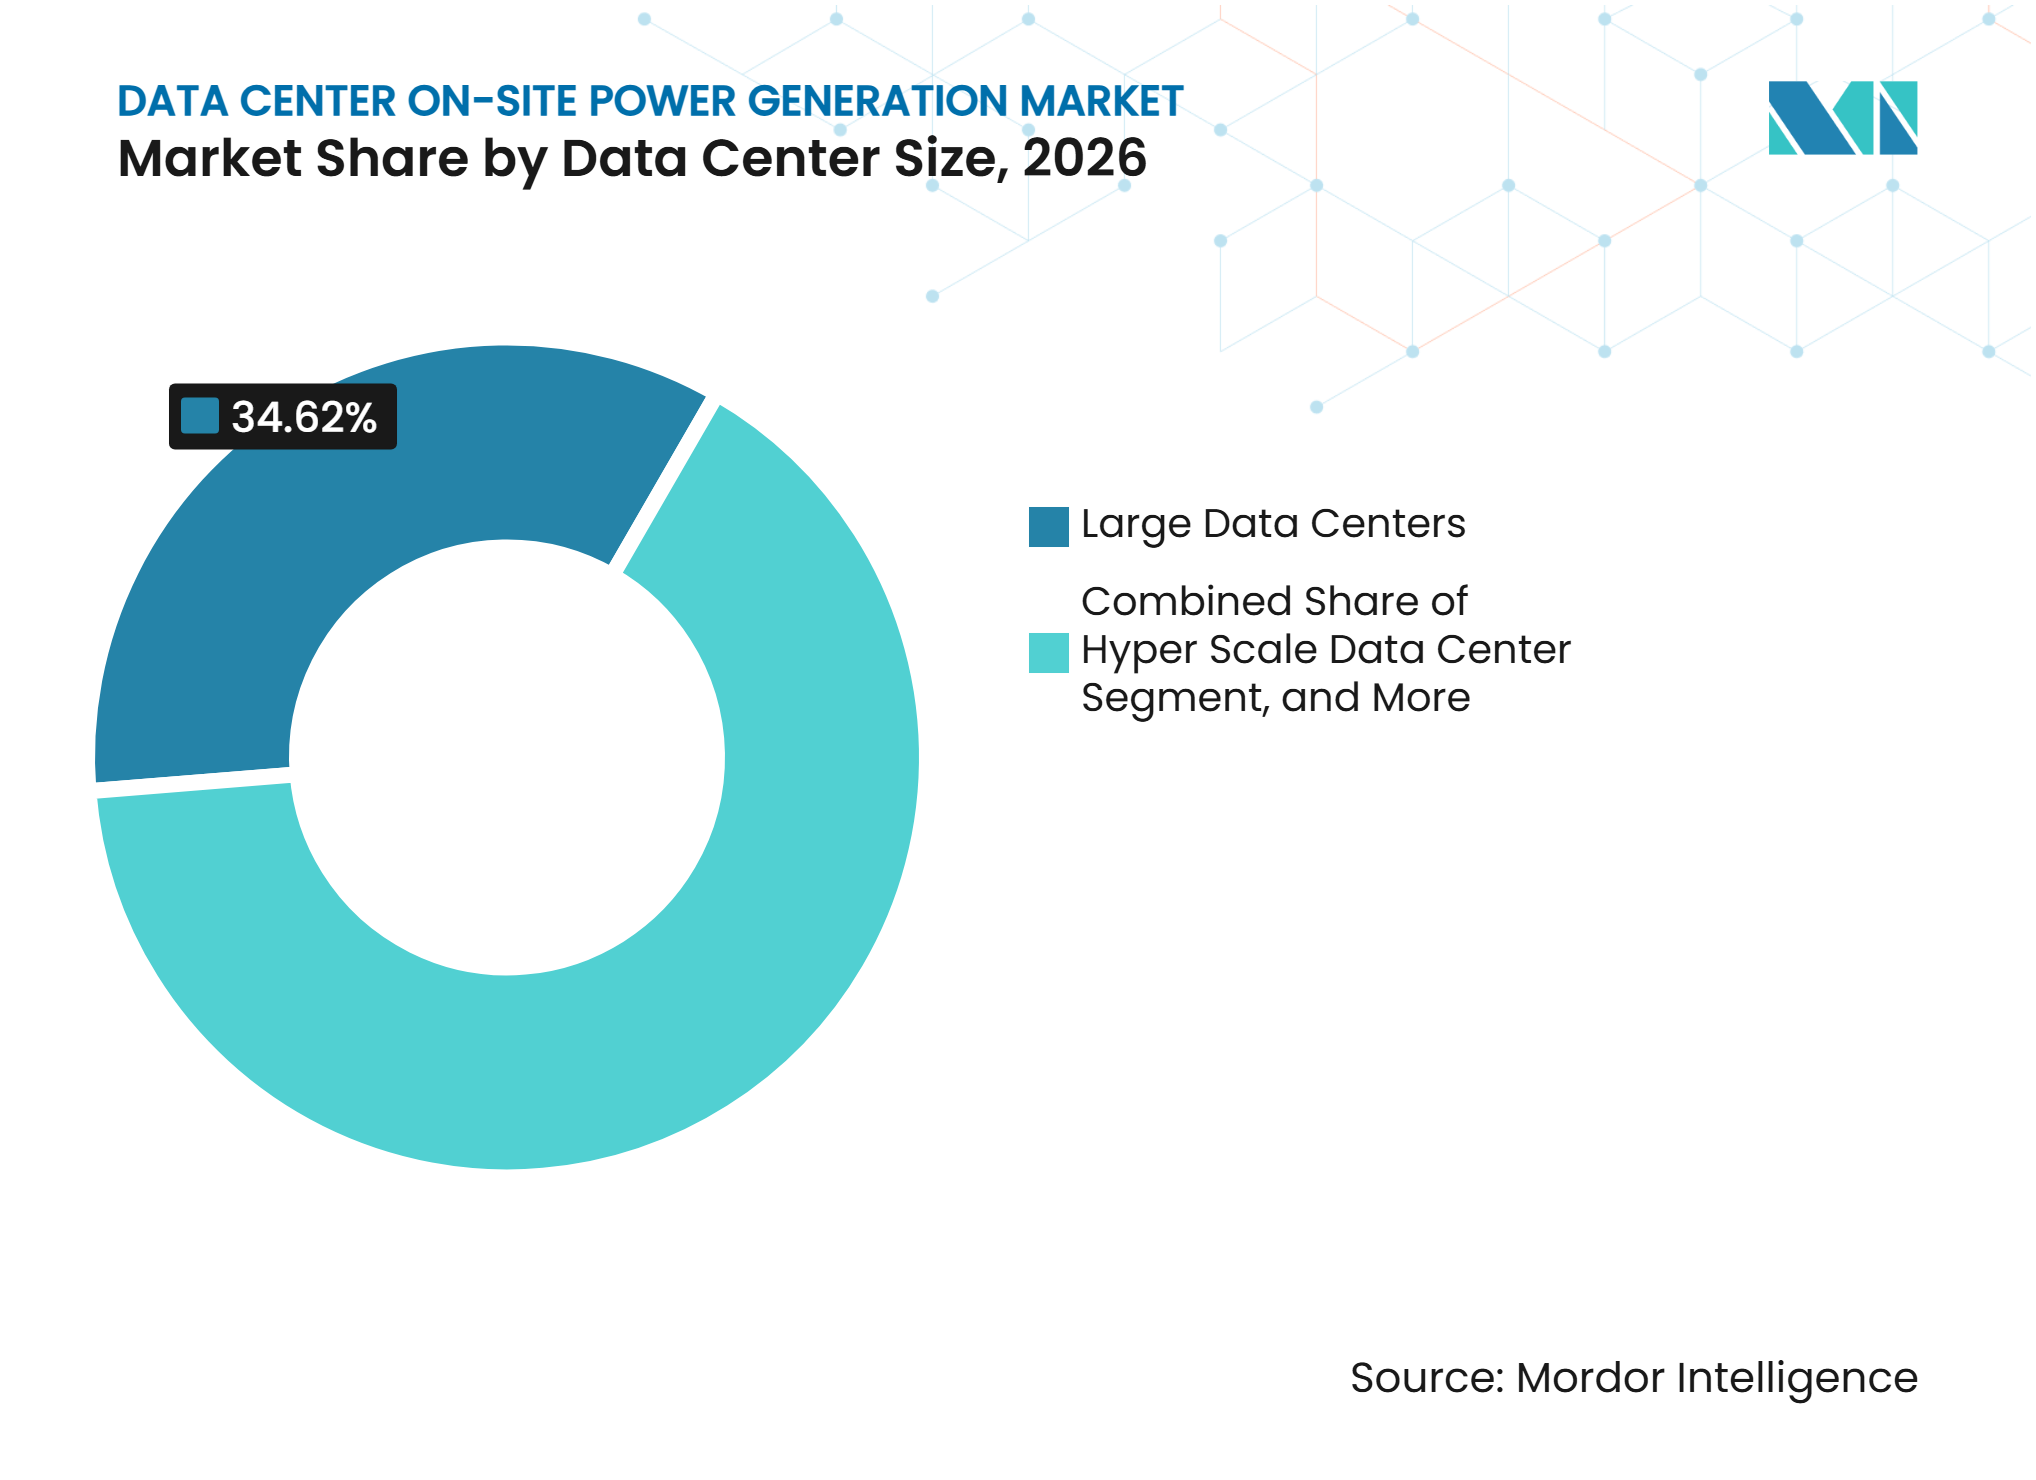
Las Grandes Instalaciones Anclan la Demanda mientras la Hiperescala Impulsa el CrecimientoLos centros de datos grandes representaron el 34,62% de la demanda en el Mercado de Generación de Energía In Situ para Centros de Datos en 2026. Esta categoría incluye campus de colocación, nodos regionales en la nube e instalaciones empresariales con cargas de TI significativas. Estos sitios han actualizado la generación de respaldo y, en algunos casos, han adoptado la energía primaria para mayor resiliencia. Las instalaciones medianas son un grupo objetivo central para las celdas de combustible modulares y los motores de gas en el rango de 1-10 MW. Los centros de datos pequeños y los nodos perimetrales están aumentando en número, pero contribuyen con menos capacidad de generación instalada porque cada sitio es más pequeño.
Se espera que los centros de datos de hiperescala se expandan a una CAGR del 12,34% hasta 2032. Caterpillar anunció un acuerdo de compra de 2 GW para grupos electrógenos de gas natural G3516 en el Monarch Compute Campus en Virginia Occidental en enero de 2026. Bloom Energy declaró que el Proyecto Júpiter de Oracle podría utilizar hasta 2,45 GW de capacidad de celdas de combustible. Estos desarrollos muestran que las plantas de energía y los campus de centros de datos se están diseñando cada vez más como un único programa de infraestructura. Los proveedores capaces de producir y dar soporte a grandes flotas están mejor posicionados para servir a este segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran tanto en Escala como en ExpansiónLos proveedores de servicios en la nube representaron el 42,74% en 2026. Son los mayores compradores de equipos de generación porque sus centros de datos son típicamente más grandes y sus programas de capital son más amplios que los de otros tipos de operadores. Estos proveedores a menudo utilizan acuerdos de equipos plurianuales y acuerdos de energía como servicio para asegurar el suministro. Dichos acuerdos pueden reservar capacidad de fabricación antes de que los proyectos individuales alcancen la fase de construcción final. Su comportamiento de adquisición tiene un efecto sustancial en la disponibilidad de equipos en todo el Mercado de Generación de Energía In Situ para Centros de Datos.
También se proyecta que los proveedores de servicios en la nube en el Mercado de Generación de Energía In Situ para Centros de Datos se expandirán a una CAGR del 12,53% hasta 2032. La adquisición de Intersect Power por parte de Google, reportada en febrero de 2026, indicó que los proveedores en la nube pueden buscar un mayor control sobre los activos energéticos. Los proveedores de colocación también están adoptando la generación in situ porque la fiabilidad y la sostenibilidad influyen en las decisiones de los inquilinos. Los centros de datos empresariales y perimetrales tienen capacidades promedio más pequeñas y siguen siendo más dependientes del respaldo diésel. La adopción de generación avanzada está emergiendo en servicios financieros, atención médica e instalaciones gubernamentales donde los requisitos de tiempo de actividad justifican un costo más elevado.
Análisis Geográfico
América del Norte representó el 43,22% de la participación del Mercado de Generación de Energía In Situ para Centros de Datos en 2026. La región tiene una gran concentración de capacidad de hiperescaladores y colocación. Caterpillar anunció una expansión de 725 millones de USD de su instalación de motores en Lafayette en 2025, que está prevista para más que duplicar la producción para 2027. Este entorno da soporte a los proveedores del Mercado de Generación de Energía In Situ para Centros de Datos capaces de suministrar alternativas de gas natural, diésel y de menores emisiones.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 12,98% hasta 2032. La región está experimentando construcciones de nube e inteligencia artificial en China, India, el Sudeste Asiático, Japón y otros mercados. Aggreko Japan inició su servicio doméstico de energía de puente en noviembre de 2025, citando retrasos en la conexión a la red eléctrica de más de 5 años. Topco Group y Bloom Energy instalaron un sistema de celdas de combustible de óxido sólido de 2,6 MW en un centro de datos en Miaoli, Taiwán, en mayo de 2026. América del Sur sigue siendo el segmento geográfico más pequeño, con Brasil representando la base de centros de datos más desarrollada de la región.
Europa enfrenta importantes restricciones de energía junto con fuertes requisitos de descarbonización, lo que crea un entorno operativo desafiante para el desarrollo y la expansión de centros de datos. Estas condiciones están aumentando el interés en alternativas más limpias y fiables a las soluciones convencionales de energía de respaldo. El piloto de hidrógeno de Equinix en Dublín demuestra el creciente interés de la región en los sistemas de energía basados en hidrógeno como alternativa a la generación diésel, particularmente para apoyar la resiliencia de los centros de datos mientras se reducen las emisiones. La Agencia Internacional de Energía identificó el objetivo de Arabia Saudita de 1,9 GW de capacidad de centros de datos para 2030 y 6,6 GW para 2034, lo que refleja la expansión planificada del país en infraestructura digital. Mientras tanto, los Emiratos Árabes Unidos tienen acuerdos para 5 GW de capacidad de centros de datos de inteligencia artificial, lo que subraya la escala del desarrollo planificado de centros de datos orientados a la inteligencia artificial en la región.
Panorama Competitivo
Concentración del Mercado
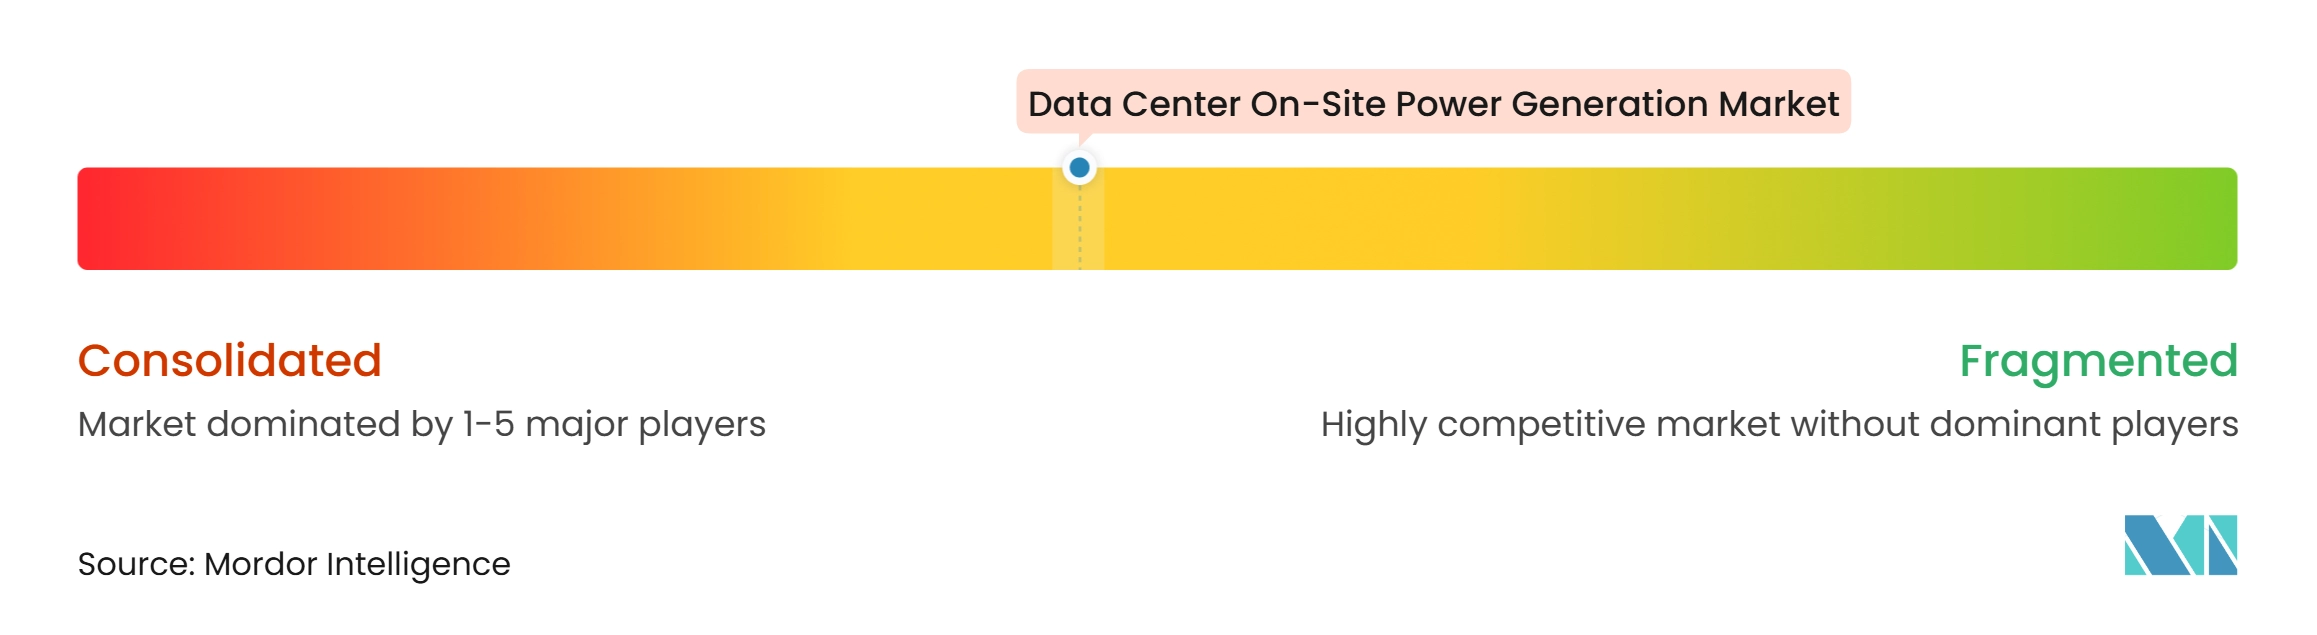
El Mercado de Generación de Energía In Situ para Centros de Datos está moderadamente consolidado para proyectos de gran capacidad y es más fragmentado por debajo de 5 MW. Caterpillar, Cummins y Wärtsilä son los principales proveedores de sistemas de motores alternativos de gas natural y diésel. Wärtsilä declaró en octubre de 2026 que sus pedidos de centros de datos en Estados Unidos superaron los 3 GW en 7 proyectos. Los principales diferenciadores son la capacidad de fabricación, la certeza de entrega, la cobertura de servicio y el rendimiento del equipo.
Los proveedores de energía limpia compiten desplegándose más rápido y emitiendo menos directamente. Bloom Energy ha construido una posición importante en celdas de combustible de óxido sólido a través de su acuerdo con Oracle y su asociación de 5.000 millones de USD con Brookfield. INNIO está desarrollando motores alternativos capaces de usar hidrógeno, demostrado a través de su proyecto de energía de respaldo de 3 MW en Austria. Aggreko y APR Energy sirven al segmento de energía temporal y energía como servicio. El Mercado de Generación de Energía In Situ para Centros de Datos también ofrece oportunidades para los proveedores que combinan generación, almacenamiento de baterías, gestión de energía y soporte de interconexión dentro de un único modelo de entrega.
Caterpillar, Wärtsilä y Bloom Energy han realizado cada uno movimientos estratégicos que muestran la dirección de la competencia. Caterpillar se asoció con Joule Capital Partners y Wheeler Machinery para dar soporte a 4 GW de energía para un campus de computación de alto rendimiento en Utah. Wärtsilä aseguró un pedido de energía de gas natural de 282 MW para un centro de datos en Estados Unidos en octubre de 2026. Bloom Energy amplió su asociación con Oracle para desplegar hasta 2,8 GW de capacidad de celdas de combustible.
Líderes de la Industria de Generación de Energía In Situ para Centros de Datos
-
Caterpillar
-
Cummins
-
Rolls-Royce Power Systems (MTU)
-
Rehlko
-
Mitsubishi Heavy Industries
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generación de Energía In Situ para Centros de Datos Empresas cubiertas en este informe
- Caterpillar
- Cummins
- Rolls-Royce Power Systems (MTU)
- Rehlko
- Generac Power Systems
- Wärtsilä
- Mitsubishi Power
- Solar Turbines
- Baker Hughes
- MAN Energy Solutions
- INNIO
- 2G Energy
- Bloom Energy
- FuelCell Energy
- Bosch
- Mitsubishi Heavy Industries
- Doosan Enerbility
- Atlas Copco
- Aggreko
- APR Energy
Desarrollos recientes de la industria en Mercado de Generación de Energía In Situ para Centros de Datos
- Octubre de 2026: Wärtsilä aseguró un pedido de solución de energía de gas natural in situ de 282 MW de un importante productor de energía independiente de Estados Unidos para un proyecto de centro de datos, utilizando 15 motores Wärtsilä 50SG. Este fue el séptimo pedido de centro de datos de Wärtsilä en Estados Unidos, elevando la capacidad total de centros de datos vendida en ese país a más de 3 GW, con la entrega de equipos programada para 2028 y la puesta en marcha completa esperada para 2029.
- Abril de 2026: Bloom Energy y Oracle ampliaron su asociación estratégica bajo un acuerdo maestro de servicios para hasta 2,8 GW de capacidad de celdas de combustible de óxido sólido para los proyectos de centros de datos de Oracle en Estados Unidos. Se contrataron inicialmente 1,2 GW y el despliegue estaba en marcha, con el primer sistema completamente operativo entregado en 55 días, más de un mes antes del plazo programado de 90 días.
- Abril de 2026: PROPWR aseguró un acuerdo marco estratégico con Caterpillar Inc. para el suministro de energía a centros de datos, posicionando a PROPWR para entregar 2,6 GW de capacidad de generación de energía para finales de 2031 para aplicaciones de centros de datos en una construcción de múltiples fases.
- Abril de 2026: INNIO Group y el Centro de Innovación Net Zero para Centros de Datos completaron la primera demostración de la industria de energía de respaldo alimentada al 100% con hidrógeno a escala de 3 MW en la instalación de investigación de INNIO en Jenbach, Austria, con validación técnica de Microsoft, Google y Data4 frente a perfiles de carga de inteligencia artificial de centros de datos del mundo real.
Alcance del Informe Global del Mercado de Generación de Energía In Situ para Centros de Datos
El Mercado de Generación de Energía In Situ para Centros de Datos comprende soluciones que permiten a los centros de datos generar electricidad dentro o adyacente a sus instalaciones para garantizar un suministro de energía fiable, resiliente e ininterrumpido. Estos sistemas apoyan la continuidad operativa al reducir la dependencia de las redes externas, mitigar el riesgo de cortes de energía y abordar las crecientes demandas energéticas de la infraestructura digital. El mercado incluye tecnologías diseñadas para la generación de energía de respaldo, primaria y continua, ayudando a los operadores a mejorar la seguridad energética, optimizar la eficiencia operativa, apoyar los objetivos de sostenibilidad y satisfacer los crecientes requisitos de energía de los entornos de computación modernos de alta densidad.
El Informe del Mercado de Generación de Energía In Situ para Centros de Datos está segmentado por Tecnología de Generación (Grupos Electrógenos Diésel, Grupos Electrógenos de Gas Natural, Turbinas de Gas, Motores de Gas Alternativos, Celdas de Combustible y Otras Tecnologías de Generación), Capacidad de Generación Instalada (Por debajo de 1 MW, 1–5 MW, 5–20 MW y Más de 20 MW), Tipo de Combustible (Diésel, Gas Natural, Combustibles Renovables y Biogás, Hidrógeno y Mezclas de Hidrógeno y Otros Tipos de Combustible), Aplicación (Energía de Respaldo de Emergencia, Energía Primaria, Energía Continua y Energía Temporal y de Puente), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y Perimetral) y Geografía (América del Norte, América del Sur, Europa, Oriente Medio y África y Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MW).
Resumen de la segmentación
| Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural |
| Turbinas de Gas |
| Motores de Gas Alternativos |
| Celdas de Combustible |
| Otras Tecnologías de Generación |
| Por debajo de 1 MW |
| 1-5 MW |
| Más de 5-20 MW |
| Más de 20 MW |
| Diésel |
| Gas Natural |
| Combustibles Renovables y Biogás |
| Hidrógeno y Mezclas de Hidrógeno |
| Otros Tipos de Combustible |
| Energía de Respaldo de Emergencia |
| Energía Primaria |
| Energía Continua |
| Energía Temporal y de Puente |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y Perimetral |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Irlanda | |
| Países Bajos | |
| España | |
| Italia | |
| Finlandia | |
| Suecia | |
| Resto de Europa | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Resto de Oriente Medio y África | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por Tecnología de Generación | Grupos Electrógenos Diésel | |
| Grupos Electrógenos de Gas Natural | ||
| Turbinas de Gas | ||
| Motores de Gas Alternativos | ||
| Celdas de Combustible | ||
| Otras Tecnologías de Generación | ||
| Por Capacidad de Generación Instalada | Por debajo de 1 MW | |
| 1-5 MW | ||
| Más de 5-20 MW | ||
| Más de 20 MW | ||
| Por Tipo de Combustible | Diésel | |
| Gas Natural | ||
| Combustibles Renovables y Biogás | ||
| Hidrógeno y Mezclas de Hidrógeno | ||
| Otros Tipos de Combustible | ||
| Por Aplicación | Energía de Respaldo de Emergencia | |
| Energía Primaria | ||
| Energía Continua | ||
| Energía Temporal y de Puente | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y Perimetral | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Irlanda | ||
| Países Bajos | ||
| España | ||
| Italia | ||
| Finlandia | ||
| Suecia | ||
| Resto de Europa | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de generación de energía in situ para centros de datos?
Se proyecta que el mercado de generación de energía in situ para centros de datos alcance los 20,39 mil millones de USD en 2026 y los 42,36 mil millones de USD para 2032, con una CAGR del 11,97% de 2027 a 2032.
¿Por qué los operadores de centros de datos están añadiendo generación de energía in situ?
Los retrasos en las conexiones de servicios públicos, la demanda de energía relacionada con la inteligencia artificial y los requisitos de tiempo de actividad están llevando a los operadores a utilizar sistemas in situ para energía de respaldo, primaria y de puente.
¿Qué tecnología de generación lidera la demanda actual?
Los grupos electrógenos diésel representaron el 42,31% en 2026 porque ofrecen un rendimiento de respaldo de emergencia probado y almacenamiento de combustible in situ.
¿Qué tecnología de energía se espera que se expanda más rápido?
Se proyecta que las celdas de combustible se expandirán a una CAGR del 13,17% hasta 2032, respaldadas por despliegues que pueden completarse rápidamente.
¿Qué región tiene la mayor demanda de energía in situ para centros de datos?
América del Norte representó el 43,22% en 2026, respaldada por su gran concentración de capacidad de hiperescala y colocación.
¿Qué está impulsando la adopción de energía de puente en los centros de datos?
La energía de puente permite a los centros de datos ponerse en marcha antes cuando las conexiones de servicios públicos se retrasan, incluidos despliegues temporales que pueden dar soporte a grandes sitios.