
Tamanho e Participação do Mercado de Seguros para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros para Data Centers por Mordor Intelligence
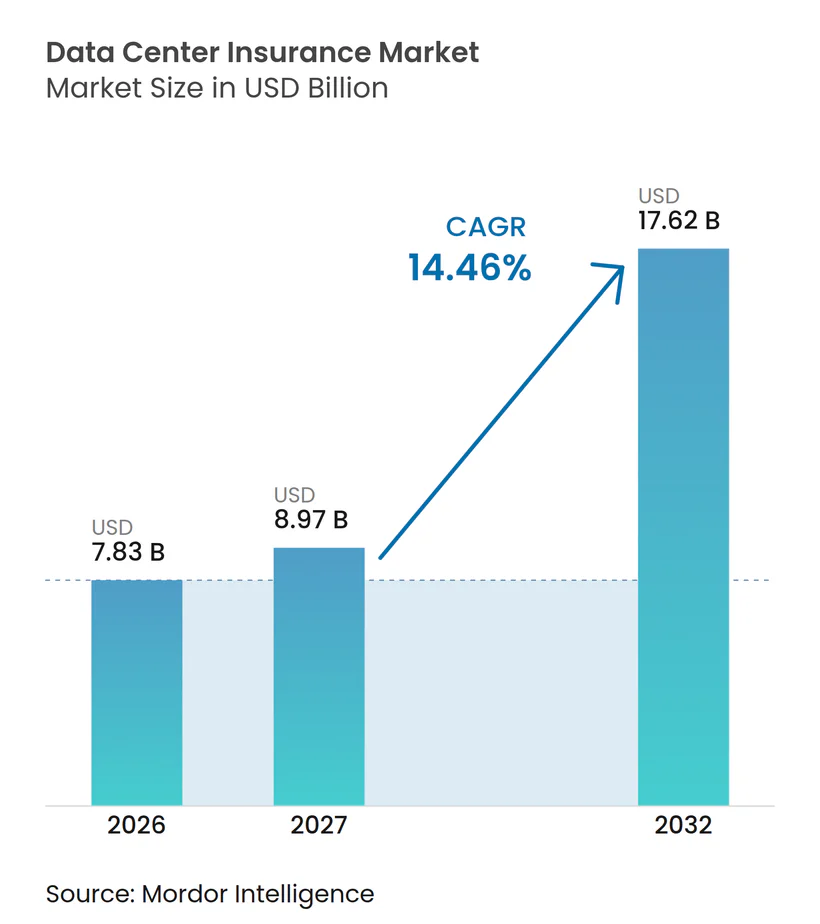
O tamanho do Mercado de Seguros para Data Centers está projetado em 7,83 bilhões de USD em 2026, 8,97 bilhões de USD em 2027, e deve atingir 17,62 bilhões de USD até 2032, crescendo a um CAGR de 14,46% de 2027 a 2032. O Mercado de Seguros para Data Centers está em expansão à medida que a infraestrutura de IA eleva o valor e a complexidade técnica das instalações em construção e em operação. Grandes campi necessitam cada vez mais de cobertura que acompanhe os ativos desde a construção até o comissionamento e as operações em funcionamento. Os credores também estão atribuindo maior peso às condições de seguro, pois interrupções de serviço podem enfraquecer o fluxo de caixa contratado. As seguradoras estão respondendo com produtos coordenados de danos à propriedade, interrupção de negócios, cibernético, responsabilidade civil e paramétrico. Limites de capacidade e franquias mais elevadas podem abrir espaço para cativas, títulos vinculados a seguros e instalações especializadas de subscrição.
Principais Conclusões do Relatório
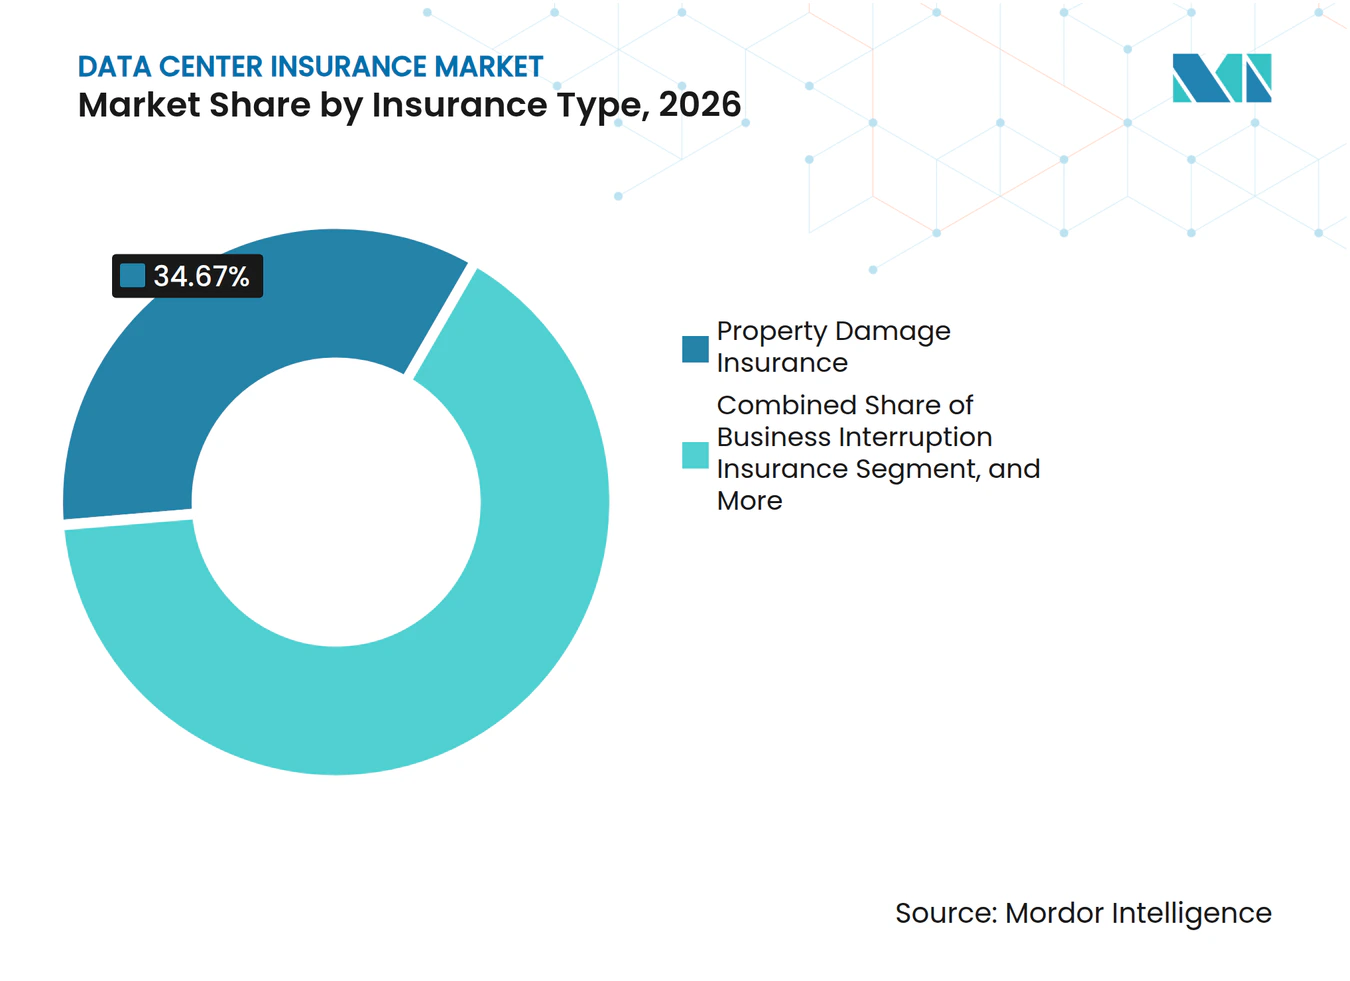
- Por tipo de seguro, o seguro de danos à propriedade detinha 34,67% da participação do Mercado de Seguros para Data Centers em 2026, enquanto o seguro cibernético está projetado para expandir a um CAGR de 15,83% até 2032.
- Por estrutura de cobertura, as apólices combinadas de propriedade e interrupção de negócios responderam por 38,43% do tamanho do Mercado de Seguros para Data Centers em 2026, enquanto o seguro paramétrico deve crescer a um CAGR de 15,17% até 2032.
- Por exposição a riscos, falhas em equipamentos elétricos e mecânicos responderam por 23,87% da participação em 2026, enquanto a interrupção operacional relacionada a ataques cibernéticos está projetada para crescer a um CAGR de 15,63% até 2032.
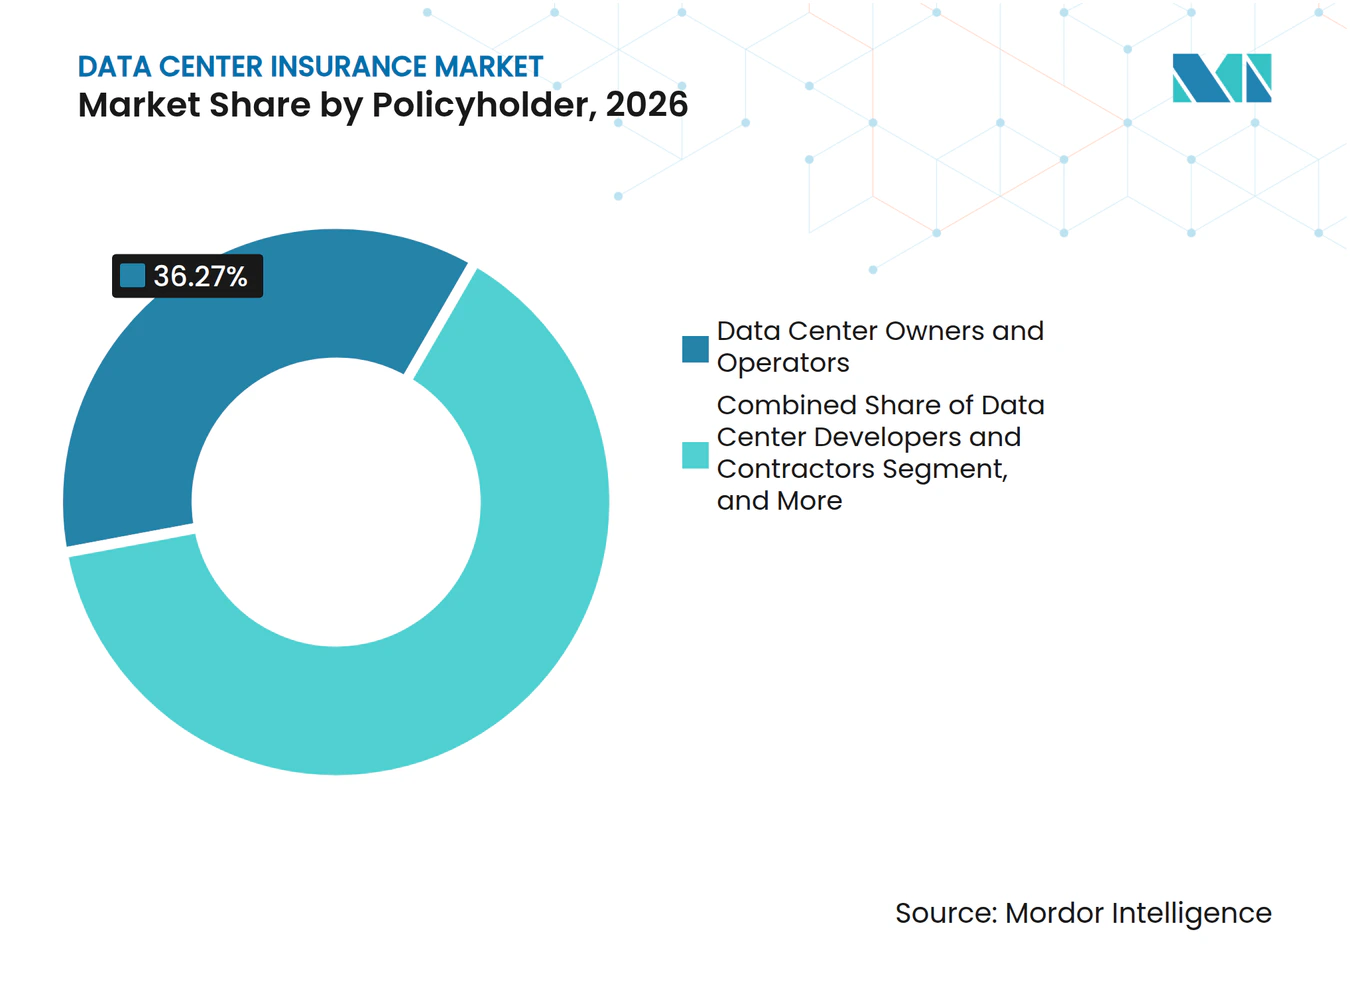
- Por segurado, proprietários e operadores de data centers responderam por 36,27% do prêmio em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 15,43% até 2032.
- Por canal de distribuição de seguros, corretores e consultores de seguros detinham 52,63% de participação em 2026, enquanto as MGAs e agências especializadas de subscrição estão projetadas para crescer a um CAGR de 15,79% até 2032.
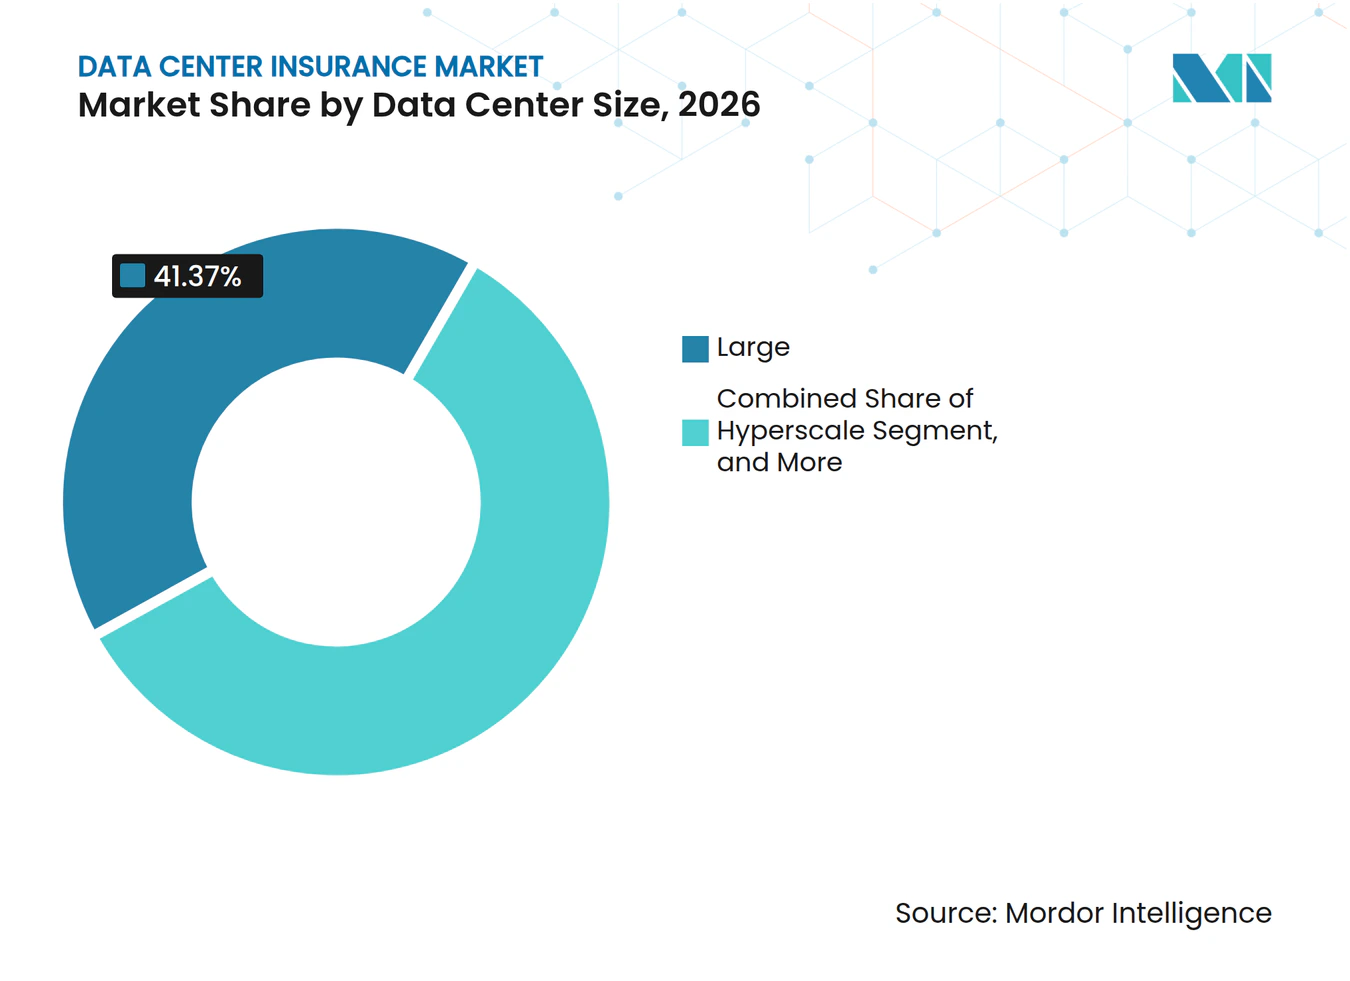
- Por tamanho de data center, os grandes data centers responderam por 41,37% do prêmio em 2026, enquanto os data centers de hiperescala devem crescer a um CAGR de 15,24% até 2032.
- Por tipo de data center, os data centers de colocation detinham 43,83% do prêmio em 2026, enquanto os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 15,41% até 2032.
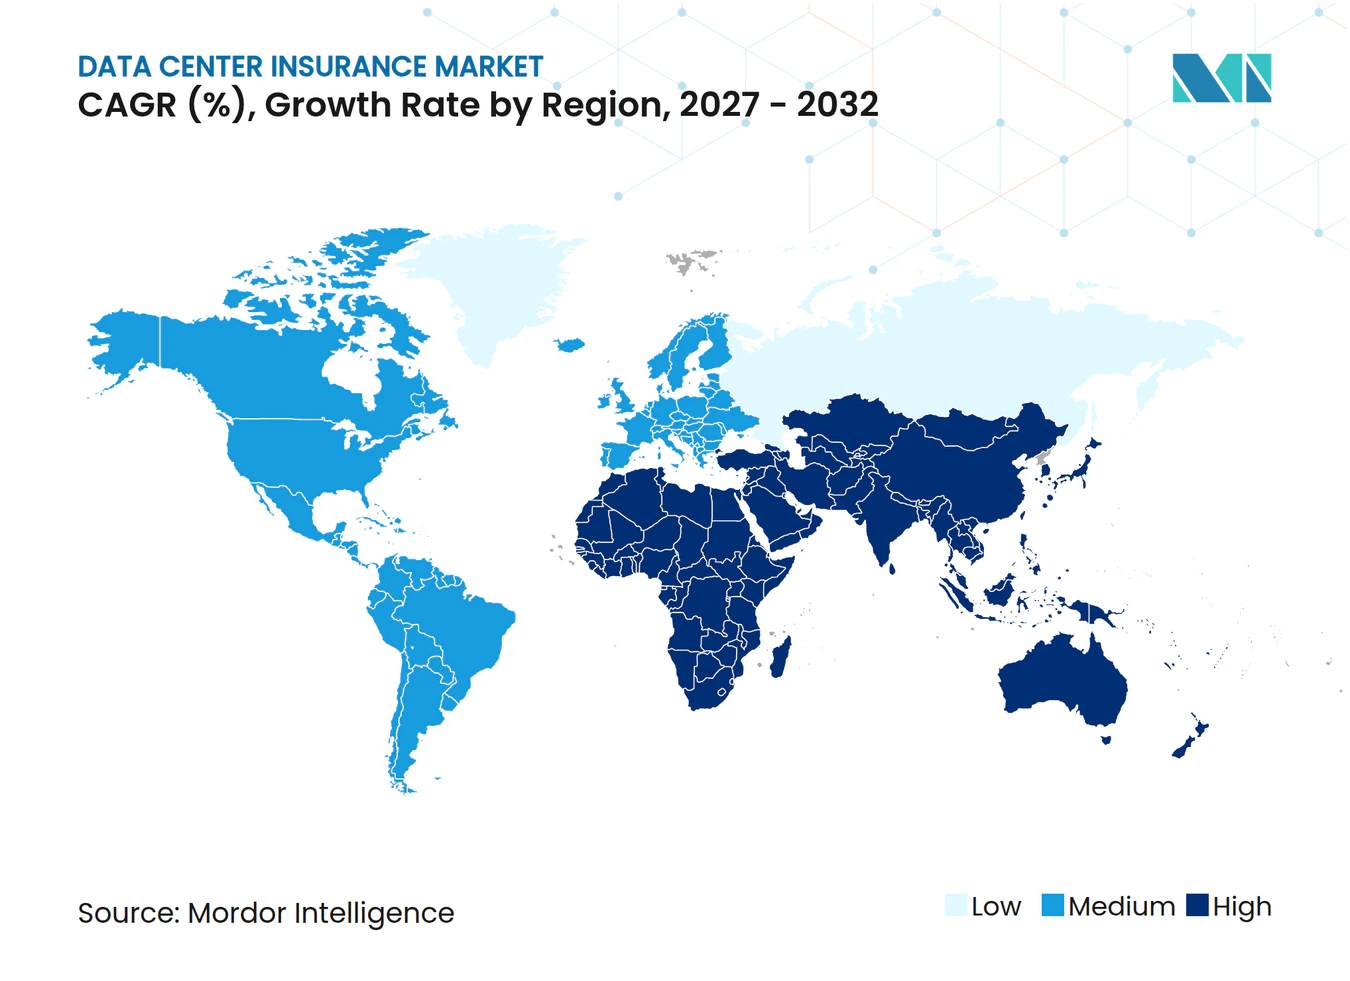
- Por geografia, a América do Norte detinha 44,67% do prêmio em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 15,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Computação em IA e Nuvem | +3.2% | Global, liderado pela América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão dos Pipelines de Construção de Data Centers de Alto Valor | +2.7% | América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Crescente Custo Financeiro de Paralisações e Violações de SLA | +2.1% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Cobertura Integrada de Propriedade, Interrupção de Negócios, Cibernético e Responsabilidade Civil | +1.8% | Global, particularmente América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Maior Escrutínio de Credores e Investidores sobre a Resiliência dos Data Centers | +1.4% | América do Norte, Europa, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Seguro Paramétrico para Paralisações e Interrupções em Nuvem | +1.2% | Global, concentrado na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Computação em IA e Nuvem
O Mercado de Seguros para Data Centers é sustentado pelo rápido investimento em infraestrutura de IA, que aumenta tanto os valores dos ativos quanto as dependências operacionais. Os servidores de IA requerem mais de 100 quilowatts por rack, em comparação com a faixa convencional de 5 a 15 quilowatts. Essa densidade aumenta as consequências de falhas de resfriamento, incêndios e falhas de equipamentos. Espera-se que as cargas de trabalho de inferência se tornem a principal necessidade de computação em IA até 2027, o que amplia a exposição ao longo de períodos operacionais contínuos. Essas mudanças favorecem programas de seguro que avaliam riscos físicos e digitais de forma integrada.
Expansão dos Pipelines de Construção de Data Centers de Alto Valor
O Mercado de Seguros para Data Centers se beneficia quando os valores de construção aumentam, pois os requisitos de risco de construção, atraso no início das operações, carga e responsabilidade civil crescem. O custo médio de projeto atingiu 633 milhões de USD em 2025, enquanto o custo por metro quadrado atingiu 1.033 USD. A construção e o comissionamento simultâneos podem gerar incerteza sobre o ponto em que cada apólice entra em vigor. Grandes projetos, portanto, necessitam de termos de transferência mais claros entre a cobertura de construção e a cobertura operacional. Os requisitos dos credores também tornam o seguro uma parte central do financiamento desde o início das obras até a estabilização.
Crescente Custo Financeiro de Paralisações e Violações de SLA
Uma paralisação de 45 minutos em uma instalação de 100 MW gerando 144 milhões de USD em aluguel anual pode produzir 24 milhões de USD em perdas por créditos de serviço. A perda pode reduzir o fluxo de caixa anual em 42%, mesmo quando não ocorreu nenhum dano físico. A cobertura de propriedade padrão frequentemente não responde a esse tipo de perda contratual. Falhas no fornecimento de energia respondem por 45% das paralisações, o que coloca a confiabilidade dos sistemas de UPS no centro das discussões sobre resiliência. A paralisação da AWS us-east-1 em outubro de 2025 gerou perdas estimadas de 500 milhões a 650 milhões de USD para empresas norte-americanas. Essa exposição sustenta a demanda por proteção de SLA e interrupção digital de negócios.
Crescente Demanda por Cobertura Integrada de Propriedade, Interrupção de Negócios, Cibernético e Responsabilidade Civil
Um único evento pode gerar sinistros simultâneos de propriedade, interrupção de negócios, cibernético e responsabilidade civil. O Mercado de Seguros para Data Centers está caminhando para coberturas coordenadas, pois apólices separadas podem produzir lacunas e disputas no momento de um sinistro. Grandes campi podem exigir 10 bilhões de USD ou mais em limites de programa. Nenhuma seguradora isolada consegue fornecer capacidade suficiente para muitas dessas colocações. Requisitos atualizados de engenharia de risco também estão moldando os termos das apólices e as especificações de construção. As diretrizes da FM Global de 2026 elevaram a classificação recomendada de resistência ao fogo das paredes de 1 hora para 2 horas. Programas integrados podem alinhar a cobertura com esses requisitos técnicos comuns.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Prêmios, Franquias e Retenções de Cobertura | -1.2% | Global, mais agudo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Capacidade Limitada para Riscos Concentrados de Múltiplos Bilhões de Dólares | -0.9% | Global, particularmente para projetos de hiperescala na América do Norte e Europa | Médio prazo (2-4 anos) |
| Exclusões e Sublimites para Catástrofes, Cibernético e Tecnologias Emergentes | -0.7% | Global, com expansão para mercados emergentes | Médio prazo (2-4 anos) |
| Histórico de Perdas Limitado e Dados de Risco Não Padronizados para Instalações Preparadas para IA | -0.6% | Global, mais agudo na Coreia do Sul, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Prêmios, Franquias e Retenções de Cobertura
A pressão sobre os prêmios pode tornar a cobertura exigida pelos credores difícil de custear para operadores menores. Os custos de construção na Ásia-Pacífico subiram 10% em relação ao ano anterior em 2025, o que torna mais difícil manter os valores de reposição na renovação.[1] Instalações que antes exigiam 2 bilhões de USD em limites podem exigir 20 bilhões de USD apenas para a infraestrutura. O hardware de computação pode aumentar ainda mais a exposição total. Um operador sul-coreano supostamente considerou uma taxa de prêmio proposta em 2026 para um data center de IA excessivamente cara. Custos mais elevados podem levar alguns compradores a reter mais risco ou aceitar cobertura parcial.
Capacidade Limitada para Riscos Concentrados de Múltiplos Bilhões de Dólares
A exposição à interrupção de negócios é difícil de modelar porque depende da capacidade de computação e de locais interconectados. A concentração geográfica agrava esse problema quando eventos naturais afetam múltiplos campi em uma única região. Mais da capacidade dos EUA está em áreas de alta frequência de granizo, e quase 40% está em áreas com dias de tornado significativos a muito elevados. Cativas e títulos vinculados a seguros podem complementar o resseguro convencional quando os limites das seguradoras estão restritos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
A Cobertura Cibernética se Expande Dentro de um Amplo Mix de ProteçãoO seguro de danos à propriedade detinha 34,67% do mercado de seguros para data centers em 2026, pois os valores dos ativos físicos continuam sendo a base central para o design dos programas. O tamanho do Mercado de Seguros para Data Centers para programas relacionados à propriedade é sustentado por campi de IA que podem ultrapassar 20 bilhões de USD em custo de construção antes da instalação do hardware. O seguro cibernético está projetado para crescer a um CAGR de 15,83% até 2032, à medida que os controles conectados expandem a superfície de ataque operacional. Sistemas de resfriamento, energia e monitoramento podem criar caminhos de perda mesmo onde o acesso ao hardware é rigidamente controlado. A cobertura de interrupção de negócios continua sendo uma grande preocupação de severidade, pois a receita pode superar o valor de reposição de um edifício. A cobertura de catástrofes naturais também está se tornando mais importante à medida que as localizações das instalações enfrentam exposições a granizo, tornado, inundação e outros eventos climáticos severos.
As apólices de risco de construção e montagem, responsabilidade civil geral e quebra de equipamentos continuam atendendo a requisitos de risco distintos. O Mercado de Seguros para Data Centers também deve abordar litígios relacionados a zoneamento, preocupações ambientais e ruído de novos projetos. Processos judiciais e arbitragens envolvendo data centers mais que triplicaram desde 2021, o que amplia as necessidades de responsabilidade civil além das reclamações operacionais convencionais. A AIG introduziu um produto paramétrico de interrupção em nuvem em agosto de 2026 com um período de espera de 2 horas. Isso se compara a um limite de 30 dias frequentemente associado às apólices convencionais de interrupção de negócios. Gatilhos mais rápidos podem tornar a cobertura mais relevante para interrupções de serviço de curta duração. O resultado é um mix de produtos mais amplo que atribui diferentes ferramentas a danos físicos, paralisações e eventos digitais.



Por Estrutura de Cobertura:
Gatilhos Paramétricos Abordam Eventos de Curta DuraçãoAs apólices combinadas de propriedade e interrupção de negócios detinham 38,43% do prêmio da estrutura de cobertura em 2026. Essa participação reflete a estreita conexão entre perda física e interrupção de receita em instalações que devem operar continuamente. A participação do Mercado de Seguros para Data Centers detida por esses programas combinados demonstra por que os clientes valorizam limites e processos de sinistros alinhados. O seguro paramétrico deve crescer a um CAGR de 15,17% até 2032. Ele aborda paralisações de curta duração sem danos que podem ser financeiramente significativas, mas são difíceis de recuperar sob apólices de indenização. Os gatilhos pré-acordados podem se referir ao tempo de atividade, tensão de energia ou desempenho do resfriamento. O pagamento pode ocorrer após um evento acordado sem um processo tradicional de comprovação de perda.
As apólices individuais continuam relevantes para operadores menores com exposições mais padronizadas. As apólices combinadas estão ganhando interesse entre clientes corporativos que desejam menos lacunas em riscos relacionados. Estruturas cativas e de autosseguro também estão crescendo entre operadores de hiperescala, pois a capacidade comercial pode não cobrir totalmente um único campus. Estruturas híbridas podem combinar proteção paramétrica para eventos de curta duração com cobertura de indenização para perdas maiores. Esse design separa interrupções rápidas e mensuráveis de sinistros físicos complexos. Também pode tornar a alocação de risco mais transparente para investidores e credores. O Mercado de Seguros para Data Centers está, portanto, desenvolvendo estruturas de apólices em torno dos diferentes efeitos financeiros dos tipos de paralisação.
Por Exposição a Riscos:
Falha de Equipamentos Permanece como a Maior ExposiçãoFalhas em equipamentos elétricos e mecânicos responderam por 23,87% do segmento de exposição a riscos em 2026. As falhas em equipamentos elétricos e mecânicos lideraram a participação do Mercado de Seguros para Data Centers, pois os sistemas de energia e resfriamento são essenciais para as operações contínuas. Falhas de energia, principalmente relacionadas a falhas de UPS, respondem por 45% das paralisações de data centers. Falhas de resfriamento respondem por outros 14% das paralisações. A interrupção operacional relacionada a ataques cibernéticos está projetada para crescer a um CAGR de 15,63% até 2032, à medida que a tecnologia conectada se expande.
Danos por água e inundações responderam por quase 24% dos custos totais de perdas na mesma análise. O resfriamento líquido direto ao chip pode introduzir caminhos de água mais complexos em ambientes com alta densidade de GPUs. A construção acelerada também pode trazer contratados menos experientes para trabalhos especializados de resfriamento. Tempestades convectivas severas causaram 51 bilhões de USD em perdas globais durante 2025. Uma explosão de bateria no Serviço Nacional de Recursos de Informação da Coreia do Sul em setembro de 2025 desativou 647 serviços governamentais. Esses eventos mostram por que equipamentos, clima, incêndio e interrupções na cadeia de suprimentos precisam de uma revisão integrada de riscos.
Por Segurado:
Proprietários Lideram a Demanda Atual por PrêmiosProprietários e operadores de data centers representaram 36,27% do prêmio em 2026. Sua propriedade direta de ativos de alto valor e obrigações de SLA cria demanda por cobertura de propriedade, responsabilidade civil e interrupção de negócios. O tamanho do Mercado de Seguros para Data Centers associado aos programas de proprietários e operadores reflete essas amplas exposições contratuais e de ativos. Os provedores de serviços em nuvem estão projetados para crescer a um CAGR de 15,43% até 2032. Os provedores de colocation continuam sendo compradores significativos porque múltiplos inquilinos compartilham o mesmo ambiente físico.
Desenvolvedores e contratados têm necessidades diferentes durante a construção, incluindo cobertura de risco de construção, atrasos no início das operações e responsabilidade civil de contratados. Fornecedores de equipamentos e serviços também enfrentam grandes valores de reposição para instalações densas de GPUs. Esses grupos de compradores exigem linguagem de apólice que aborde seu papel específico no ciclo de vida da instalação. Suas diferentes necessidades sustentam a demanda por subscrição especializada em vez de uma única apólice padrão.

Por Canal de Distribuição de Seguros:
Corretores Lideram Colocações ComplexasCorretores e consultores de seguros detinham 52,63% do prêmio do canal de distribuição em 2026. Sua posição reflete a necessidade de organizar capacidade de muitas seguradoras em colocações em camadas e sindicalizadas. A participação do Mercado de Seguros para Data Centers detida por intermediários é reforçada por seu papel na negociação de redações, limites e condições dos credores. As MGAs e agências especializadas de subscrição devem crescer a um CAGR de 15,79% até 2032. Elas podem aplicar conhecimento técnico concentrado a projetos que não se encaixam em termos comerciais genéricos. O seguro direto ainda tem um papel para instalações menores com riscos padronizados. Programas apoiados por resseguro estão ganhando relevância para projetos de hiperescala que exigem fontes adicionais de capital.
O canal de corretagem tornou-se um importante portal competitivo para seguradoras que buscam grandes mandatos. Aon, Marsh McLennan e Howden construíram práticas dedicadas e instalações de subscrição para riscos de data centers. O Programa de Seguro do Ciclo de Vida de Data Centers da Aon atingiu 2,5 bilhões de USD em capacidade em janeiro de 2026. A Marsh expandiu sua instalação Nimbus para 2,7 bilhões de USD em julho de 2026. Essas instalações oferecem aos compradores acesso estruturado à capacidade e suporte técnico. Os credores também podem considerar os padrões mínimos de cobertura elaborados por corretores como relevantes para as decisões de financiamento. Isso torna a expertise dos intermediários importante ao longo de todo o processo de colocação.
Por Tamanho de Data Center:
Instalações de Hiperescala Definem o Desafio de CapacidadeOs grandes data centers responderam por 41,37% dos prêmios em 2026 devido à sua combinação de altos valores segurados, múltiplos inquilinos e obrigações contratuais de serviço. Os data centers de hiperescala devem crescer a um CAGR de 15,24% até 2032. Esses valores exigem que várias seguradoras participem da mesma colocação. Os pequenos data centers frequentemente utilizam formulários padrão de propriedade comercial. As instalações médias estão buscando cada vez mais cobertura de ciclo de vida mais ampla à medida que as operações se tornam mais complexas.
A exposição de hiperescala envolve mais do que o tamanho de um edifício ou sala de servidores. Um campus pode envolver empresas de tecnologia, desenvolvedores especializados, concessionárias de serviços públicos, patrocinadores de capital e credores públicos ou privados. Cada parte pode ter expectativas diferentes para cobertura de construção, propriedade, cibernético e responsabilidade civil. A ATA lançou sua instalação Global de Seguros para Data Centers e Infraestrutura de IA em janeiro de 2026 com até 750 milhões de USD em capacidade.[2] A instalação combinou coberturas de propriedade, hardware de computação, cibernético, carga, responsabilidade civil ambiental e terrorismo.
Por Tipo de Data Center:
Colocation Sustenta o Volume Atual de PrêmiosOs data centers de colocation responderam por 43,83% do prêmio por tipo de data center em 2026. Sua estrutura multilocatária coloca vários fluxos de receita e obrigações de SLA em um único ativo físico. Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 15,41% até 2032. A participação do Mercado de Seguros para Data Centers representada pelo colocation reflete a necessidade de considerar a exposição contratual de cada inquilino. Os provedores de serviços em nuvem são sustentados pela demanda por serviços de inferência de IA hospedados na nuvem e pela contínua construção de hiperescala. Data centers corporativos e de borda também estão adicionando volume de prêmios. Os sites de borda colocam cargas de trabalho críticas mais próximas de usuários industriais, financeiros e de resposta a emergências.
As instalações operadas por provedores de serviços em nuvem tipicamente têm maior densidade de racks e interconexão mais complexa do que muitos sites de colocation. Seus operadores também podem investir mais intensamente em engenharia de risco e resiliência operacional. A interrupção de negócios nesses sites continua difícil de estruturar porque depende da capacidade de computação, uso de energia e operações de campus vinculadas. Essa complexidade favorece o uso de arranjos paramétricos e cativas. As implantações de borda distribuída criam um desafio diferente porque o risco está distribuído por muitos locais menores. As seguradoras precisam avaliar como falhas locais podem afetar serviços que dependem de uma rede mais ampla. O Mercado de Seguros para Data Centers está adaptando estruturas de cobertura tanto para o risco centralizado de hiperescala quanto para a exposição de borda distribuída.
Análise Geográfica
A América do Norte detinha 44,67% da participação do Mercado de Seguros para Data Centers em 2026. O pipeline dos EUA superou 430 GW de capacidade divulgada, com 59% em desenvolvimento ativo e quase 80 GW em construção até meados de 2026. O Federal Reserve estimou que o investimento anualizado dos EUA em data centers atingiria 370 bilhões de USD até meados de 2026. Esse ritmo aumenta a demanda por seguros de construção e operacionais. Mais de 400 moratórias de data centers afetaram 18% dos sites rastreados nos EUA desde janeiro de 2026.
A Ásia-Pacífico está projetada para crescer a um CAGR de 15,86% até 2032. Espera-se que a capacidade regional aumente de 9 GW para mais de 28 GW até 2030, excluindo a China. O Sudeste Asiático respondeu por metade da capacidade em construção no primeiro semestre de 2026. Os custos de construção subiram 10% em relação ao ano anterior em 2025, e 89% da capacidade regional existente enfrentou estresse crônico de calor e seca. A Coreia do Sul planejou 18,4 GW de capacidade de data centers de IA até 2035. A Samsung Fire and Marine Insurance estava desenvolvendo diretrizes de avaliação de risco para data centers de IA em 2026.
O pipeline de projetos da Europa Ocidental foi avaliado em 695 bilhões de USD no terceiro trimestre de 2026. O GDPR e a Lei de IA da UE são considerações importantes de conformidade para os termos das apólices relacionados à soberania e localização de dados. A Zurich expandiu o Data Center Project Guard para o Brasil, Alemanha, Itália, países nórdicos e Espanha durante junho de 2026.[3] O Brasil é o principal hub da América do Sul e a AXA introduziu uma solução dedicada para data centers lá durante setembro de 2026. As instalações dos Emirados Árabes Unidos e da Arábia Saudita enfrentam uma preocupação de subscrição diferente após ataques de drones a instalações nos Emirados Árabes Unidos e no Bahrein. A África permanece em um estágio mais inicial, embora os padrões de financiamento de projetos estejam criando expectativas básicas de seguro.
Cenário Competitivo
Concentração do Mercado
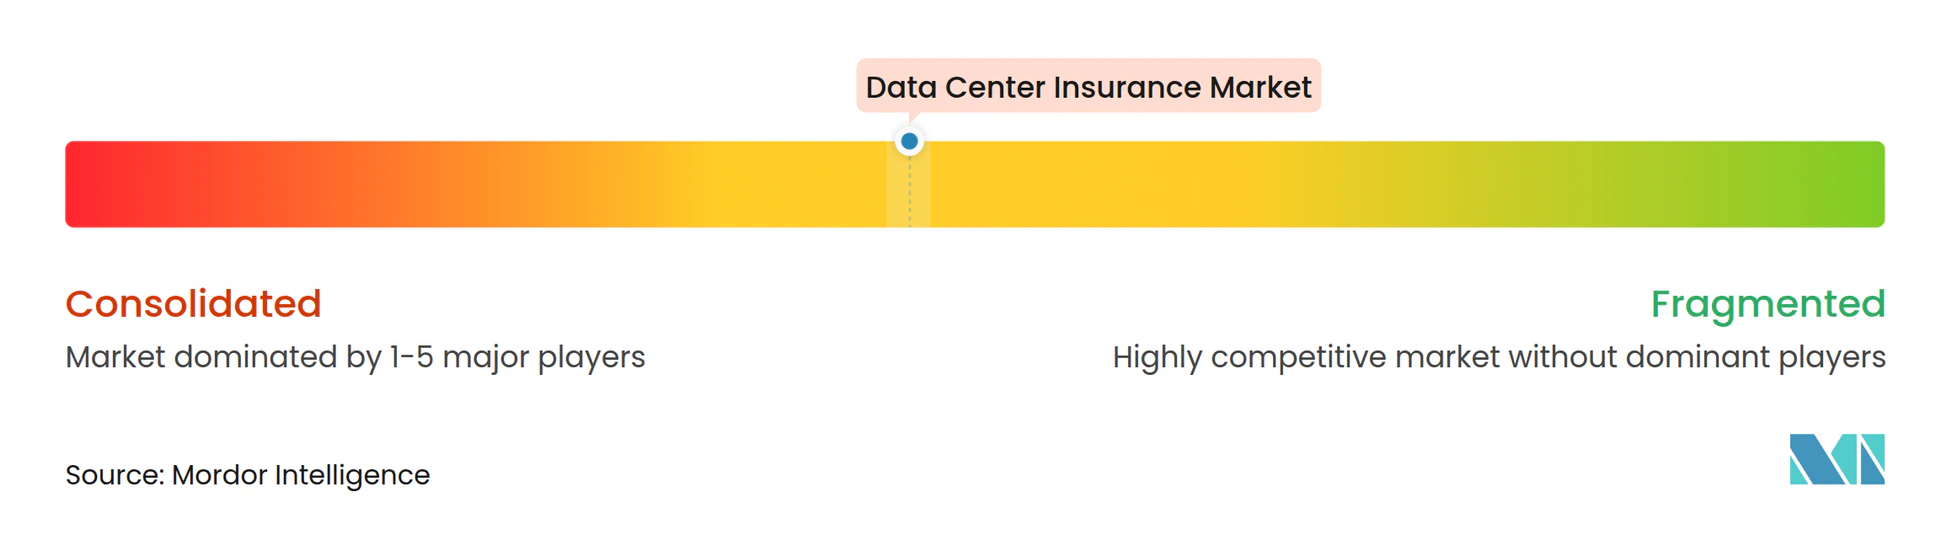
O Mercado de Seguros para Data Centers tem concentração moderada a alta no nível de resseguro, enquanto o seguro primário permanece mais fragmentado. Munich Re e Swiss Re têm posições técnicas e de capacidade em programas globais complexos. Seguradoras primárias, sindicatos da Lloyd's e seguradoras regionais competem em linhas de apólices e geografias específicas. A amplitude de produtos e a engenharia de risco importam cada vez mais do que o preço para grandes colocações. AIG, Chubb, Zurich e AXA XL têm desenvolvido produtos coordenados em construção, propriedade, cibernético e responsabilidade civil. A abertura comercial permanece mais forte na proteção paramétrica vinculada a SLA, responsabilidade civil em computação de borda e risco ambiental. Essas áreas têm menos estruturas estabelecidas de subscrição.
A AIG expandiu sua oferta de interrupção em nuvem em agosto de 2026 por meio de uma parceria com a Parametrix. O produto utiliza proteção paramétrica de interrupção digital de negócios dentro de uma apólice cibernética. A Zurich expandiu sua oferta Data Center Project Guard além dos EUA durante junho de 2026. A oferta combina risco de construção, proteção paramétrica contra intempéries e cobertura de propriedade operacional pós-construção. A Aon expandiu seu programa de ciclo de vida para 2,5 bilhões de USD em janeiro de 2026. Essas ações indicam que os participantes estão buscando relacionamentos de longo prazo ao longo do ciclo de vida do projeto.
A Parametrix desenvolveu monitoramento para mais de 750 data centers e 7.000 serviços em nuvem.[4] Seu modelo suporta determinação de gatilho em tempo real e liquidação rápida de sinistros. Essa capacidade cria pressão sobre os produtos convencionais de indenização para responder mais rapidamente a paralisações mensuráveis. A Howden também fez parceria com a Foresight para analisar cronogramas de construção Primavera P6 em busca de riscos ocultos de atraso em projetos de hiperescala. As plataformas de corretagem podem influenciar a seleção de seguradoras porque organizam capacidade estruturada para grandes projetos. A competição está, portanto, ocorrendo por meio de capacidade, design de produtos, capacidade de engenharia e acesso a dados especializados.
Líderes do Setor de Seguros para Data Centers
-
Munich Reinsurance Company
-
Swiss Reinsurance Company Ltd.
-
Allianz SE
-
AXA XL Insurance Company
-
Zurich Insurance Group Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros para Data Centers Empresas cobertas neste relatório
- Munich Reinsurance Company
- Swiss Reinsurance Company Ltd.
- Allianz SE
- AXA XL Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- American International Group, Inc.
- The Society of Lloyd’s
- Beazley plc
- Berkshire Hathaway Specialty Insurance Company
- Factory Mutual Insurance Company
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo International Holdings Ltd.
- CNA Financial Corporation
- The Travelers Companies, Inc.
- Howden Broking Group Limited
- Marsh & McLennan Companies, Inc.
- Aon plc
Desenvolvimentos industriais recentes em Mercado de Seguros para Data Centers
- Setembro de 2026: A AXA lançou uma solução abrangente de seguros para data centers no Brasil, oferecendo coberturas de propriedade, cibernético, carga, engenharia e fiança de desempenho em uma estrutura de balcão único. O lançamento posiciona a AXA como a primeira grande seguradora europeia com um produto dedicado a data centers no Brasil, que ocupa o quinto lugar globalmente em número de data centers, sinalizando ambições mais amplas no mercado sul-americano.
- Agosto de 2026: A AIG lançou uma solução paramétrica de interrupção em nuvem desenvolvida em parceria com a Parametrix, oferecendo um gatilho com período de espera de 2 horas e integrando proteção paramétrica de interrupção digital de negócios dentro de uma única apólice cibernética. A solução é respaldada pelo monitoramento da Parametrix de mais de 750 data centers e mais de 9.000 provedores de serviços de tecnologia globalmente.
- Julho de 2026: A Marsh expandiu sua instalação de seguros de construção de data centers Nimbus para 2,7 bilhões de USD em capacidade e estendeu o alcance do programa para a Ásia, respondendo ao acelerado investimento no Sudeste Asiático. A expansão torna o Nimbus uma das maiores instalações dedicadas de construção de data centers disponíveis para o mercado global.
- Junho de 2026: A Zurich Insurance expandiu sua oferta Data Center Project Guard além dos EUA para o Brasil, Alemanha, Itália, países nórdicos e Espanha, ampliando o acesso internacional à sua solução integrada de risco de construção, cobertura paramétrica contra intempéries e propriedade operacional pós-construção. A empresa indicou planos de adicionar mais países em fases subsequentes.
Escopo do Relatório Global do Mercado de Seguros para Data Centers
O Mercado de Seguros para Data Centers representa a receita anual gerada a partir de prêmios de seguros comerciais especializados destinados a proteger a infraestrutura de data centers ao longo de todo o seu ciclo de vida, desde a construção até as operações plenas. Este mercado abrange apólices especializadas e tipos de cobertura personalizados que abordam os riscos únicos associados à infraestrutura digital de missão crítica, incluindo danos à propriedade, responsabilidade civil cibernética, interrupção de negócios, quebra de equipamentos, responsabilidade civil profissional e responsabilidade civil geral.
O Relatório do Mercado de Seguros para Data Centers é Segmentado por Tipos de Seguro (Seguro de Danos à Propriedade, Seguro de Interrupção de Negócios, Seguro de Quebra de Equipamentos, Seguro Cibernético, Seguro de Catástrofes Naturais, Seguro de Responsabilidade Civil Geral e de Terceiros, Seguro de Risco de Construção e Montagem e Outros Tipos de Seguro), Estrutura de Cobertura (Apólices Individuais, Apólices Combinadas de Propriedade e Interrupção de Negócios, Apólices Combinadas, Seguro Paramétrico e Arranjos de Cativa e Autosseguro), Exposição a Riscos (Incêndio e Explosão, Falha em Equipamentos Elétricos e Mecânicos, Interrupção no Fornecimento de Energia, Inundação e Danos por Água, Tempestades e Clima Severo, Terremotos e Outros Riscos Geofísicos, Interrupção Operacional Relacionada a Ataques Cibernéticos e Interrupção de Terceiros e da Cadeia de Suprimentos), Segurado (Proprietários e Operadores de Data Centers, Provedores de Colocation, Provedores de Serviços em Nuvem, Desenvolvedores e Contratados de Data Centers e Fornecedores de Equipamentos e Serviços para Data Centers), Canal de Distribuição de Seguros (Seguro Direto, Corretores e Consultores de Seguros, Agentes Gerais Gestores e Agências Especializadas de Subscrição e Programas de Seguros Apoiados por Resseguro), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Corporativo e de Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Seguro de Danos à Propriedade |
| Seguro de Interrupção de Negócios |
| Seguro de Quebra de Equipamentos |
| Seguro Cibernético |
| Seguro de Catástrofes Naturais |
| Seguro de Responsabilidade Civil Geral e de Terceiros |
| Seguro de Risco de Construção e Montagem |
| Outros Tipos de Seguro |
| Apólices Individuais |
| Apólices Combinadas de Propriedade e Interrupção de Negócios |
| Apólices Combinadas |
| Seguro Paramétrico |
| Arranjos de Cativa e Autosseguro |
| Incêndio e Explosão |
| Falha em Equipamentos Elétricos e Mecânicos |
| Interrupção no Fornecimento de Energia |
| Inundação e Danos por Água |
| Tempestades e Clima Severo |
| Terremotos e Outros Riscos Geofísicos |
| Interrupção Operacional Relacionada a Ataques Cibernéticos |
| Interrupção de Terceiros e da Cadeia de Suprimentos |
| Proprietários e Operadores de Data Centers |
| Provedores de Colocation |
| Provedores de Serviços em Nuvem |
| Desenvolvedores e Contratados de Data Centers |
| Fornecedores de Equipamentos e Serviços para Data Centers |
| Seguro Direto |
| Corretores e Consultores de Seguros |
| Agentes Gerais Gestores e Agências Especializadas de Subscrição |
| Programas de Seguros Apoiados por Resseguro |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Seguro | Seguro de Danos à Propriedade | |
| Seguro de Interrupção de Negócios | ||
| Seguro de Quebra de Equipamentos | ||
| Seguro Cibernético | ||
| Seguro de Catástrofes Naturais | ||
| Seguro de Responsabilidade Civil Geral e de Terceiros | ||
| Seguro de Risco de Construção e Montagem | ||
| Outros Tipos de Seguro | ||
| Por Estrutura de Cobertura | Apólices Individuais | |
| Apólices Combinadas de Propriedade e Interrupção de Negócios | ||
| Apólices Combinadas | ||
| Seguro Paramétrico | ||
| Arranjos de Cativa e Autosseguro | ||
| Por Exposição a Riscos | Incêndio e Explosão | |
| Falha em Equipamentos Elétricos e Mecânicos | ||
| Interrupção no Fornecimento de Energia | ||
| Inundação e Danos por Água | ||
| Tempestades e Clima Severo | ||
| Terremotos e Outros Riscos Geofísicos | ||
| Interrupção Operacional Relacionada a Ataques Cibernéticos | ||
| Interrupção de Terceiros e da Cadeia de Suprimentos | ||
| Por Segurado | Proprietários e Operadores de Data Centers | |
| Provedores de Colocation | ||
| Provedores de Serviços em Nuvem | ||
| Desenvolvedores e Contratados de Data Centers | ||
| Fornecedores de Equipamentos e Serviços para Data Centers | ||
| Por Canal de Distribuição de Seguros | Seguro Direto | |
| Corretores e Consultores de Seguros | ||
| Agentes Gerais Gestores e Agências Especializadas de Subscrição | ||
| Programas de Seguros Apoiados por Resseguro | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Corporativo e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Seguros para Data Centers?
O Mercado de Seguros para Data Centers está projetado para atingir 8,97 bilhões de USD em 2027 e 17,62 bilhões de USD até 2032, com um CAGR de 14,46%.
O que está impulsionando a demanda por seguros para data centers?
Os gastos com infraestrutura de IA, os maiores valores de construção, os requisitos mais rigorosos dos credores e o aumento da exposição a paralisações estão expandindo as necessidades de seguro.
Qual tipo de seguro está crescendo mais rapidamente para data centers?
O seguro cibernético está projetado para crescer a um CAGR de 15,83% até 2032, à medida que as dependências de tecnologia operacional e nuvem aumentam.
Por que as apólices paramétricas são relevantes para data centers?
Elas podem pagar após um gatilho predefinido de tempo de atividade, tensão ou resfriamento, o que pode abordar interrupções de serviço de curta duração sem danos.
Qual região lidera a demanda por seguros para data centers?
A América do Norte detinha 44,67% do prêmio em 2026, sustentada por um grande pipeline de desenvolvimento nos EUA e altos níveis de investimento.
O que limita a capacidade de seguro para campi de hiperescala?
Campi individuais podem exigir de 10 bilhões a 30 bilhões de USD em limites, enquanto a capacidade global para uma grande colocação é estimada em 15 bilhões a 20 bilhões de USD.