
Taille et part du marché de l'assurance des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
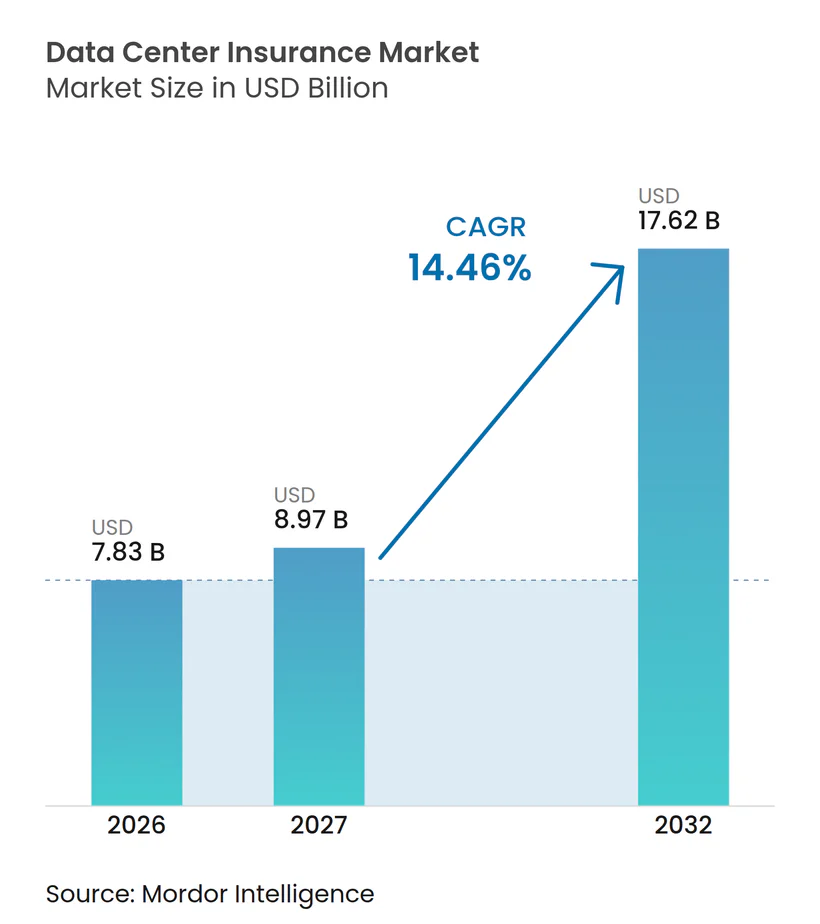
| Taille du Marché (2027) | 8.97 Milliards de dollars |
| Taille du Marché (2032) | 17.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance des centres de données par Mordor Intelligence
La taille du marché de l'assurance des centres de données est projetée à 7,83 milliards USD en 2026, 8,97 milliards USD en 2027, et devrait atteindre 17,62 milliards USD d'ici 2032, avec un CAGR de 14,46 % de 2027 à 2032. Le marché de l'assurance des centres de données est en expansion car l'infrastructure d'IA augmente la valeur et la complexité technique des installations en construction et en exploitation. Les grands campus ont de plus en plus besoin d'une couverture qui accompagne les actifs depuis la construction jusqu'à la mise en service et les opérations en direct. Les prêteurs accordent également une plus grande importance aux conditions d'assurance, car les interruptions de service peuvent affaiblir les flux de trésorerie contractuels. Les assureurs répondent avec des produits coordonnés couvrant les dommages matériels, les pertes d'exploitation, la cyber-responsabilité, la responsabilité civile et les produits paramétriques. Les limites de capacité et les franchises plus élevées peuvent laisser une ouverture pour les captives, les titres liés à l'assurance et les facilités de souscription spécialisées.
Points clés du rapport
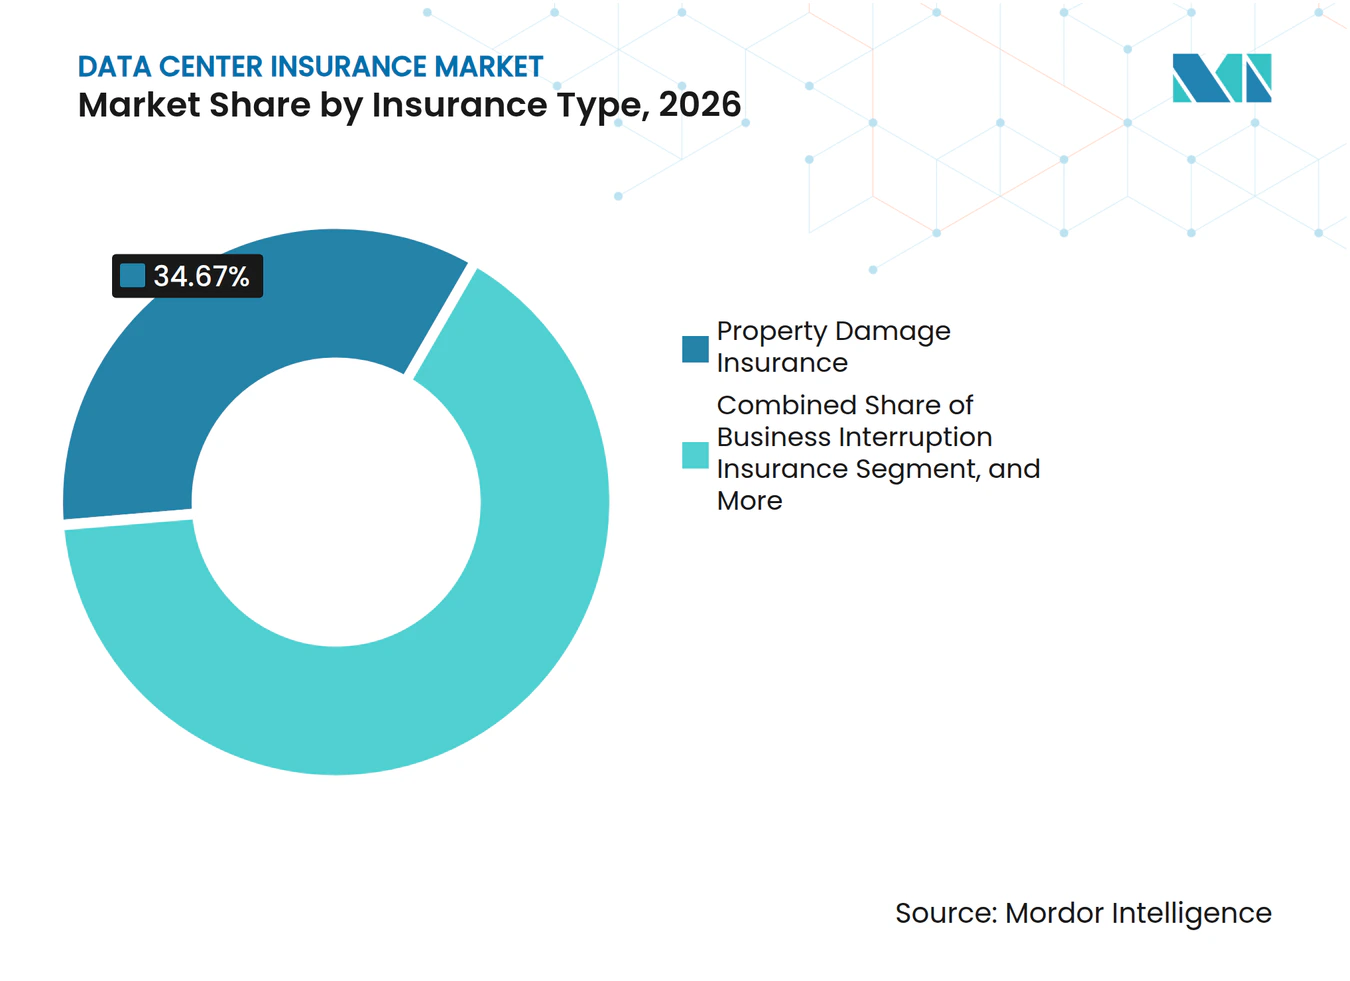
- Par type d'assurance, l'assurance dommages matériels détenait 34,67 % de la part du marché de l'assurance des centres de données en 2026, tandis que l'assurance cyber devrait se développer à un CAGR de 15,83 % jusqu'en 2032.
- Par structure de couverture, les polices combinées dommages matériels et pertes d'exploitation représentaient 38,43 % de la taille du marché de l'assurance des centres de données en 2026, tandis que l'assurance paramétrique devrait croître à un CAGR de 15,17 % jusqu'en 2032.
- Par exposition aux risques, les défaillances d'équipements électriques et mécaniques représentaient 23,87 % de la part en 2026, tandis que les perturbations opérationnelles liées au cyber devraient croître à un CAGR de 15,63 % jusqu'en 2032.
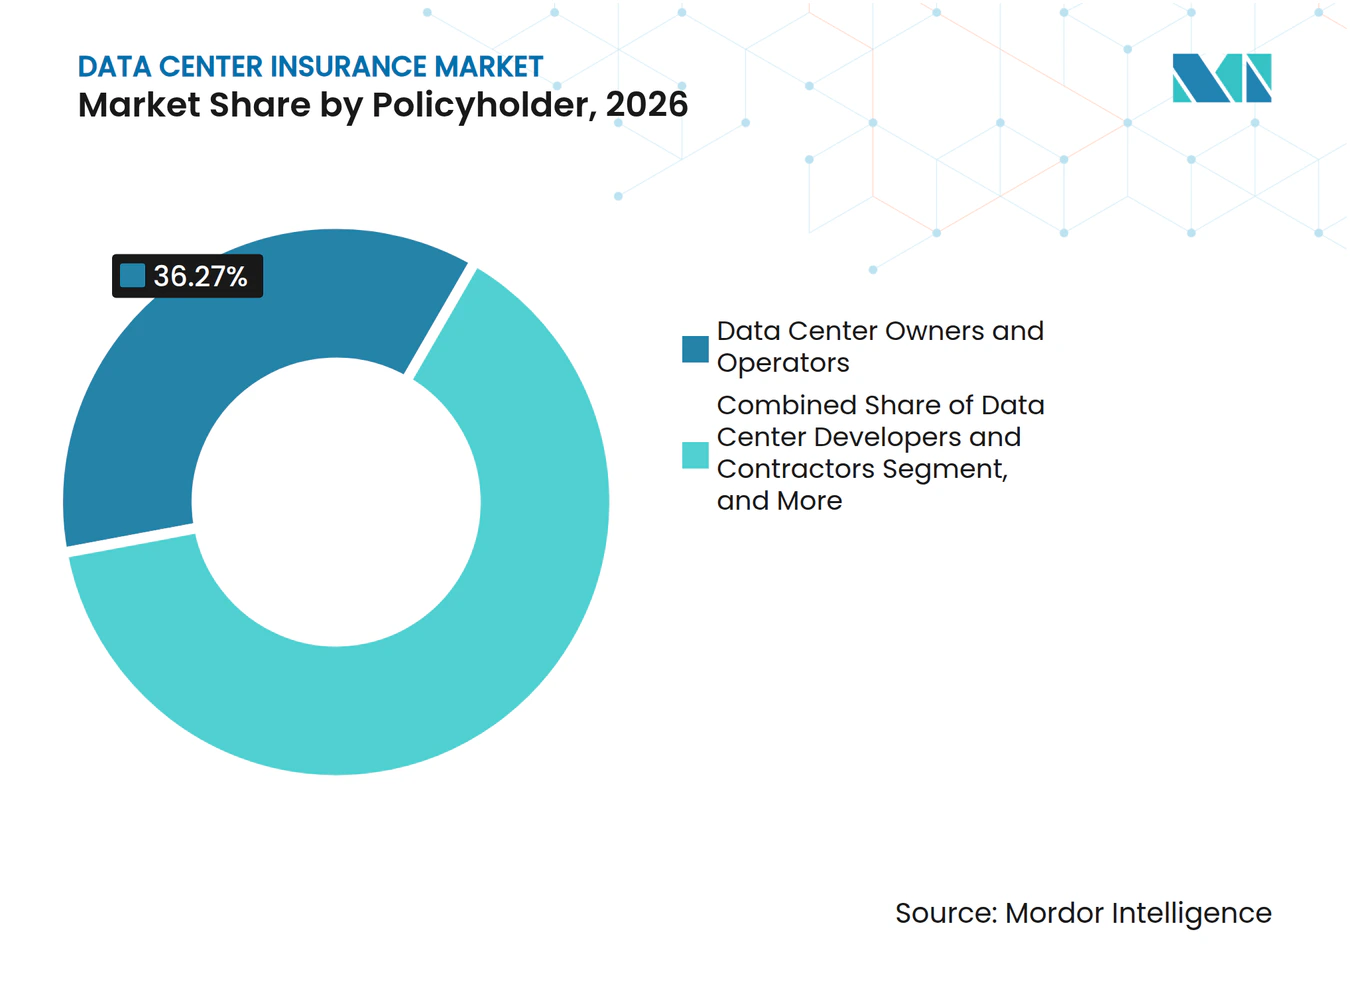
- Par souscripteur, les propriétaires et exploitants de centres de données représentaient 36,27 % des primes en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,43 % jusqu'en 2032.
- Par canal de distribution d'assurance, les courtiers et consultants en assurance détenaient 52,63 % de la part en 2026, tandis que les agents généraux gestionnaires et les agences de souscription spécialisées devraient croître à un CAGR de 15,79 % jusqu'en 2032.
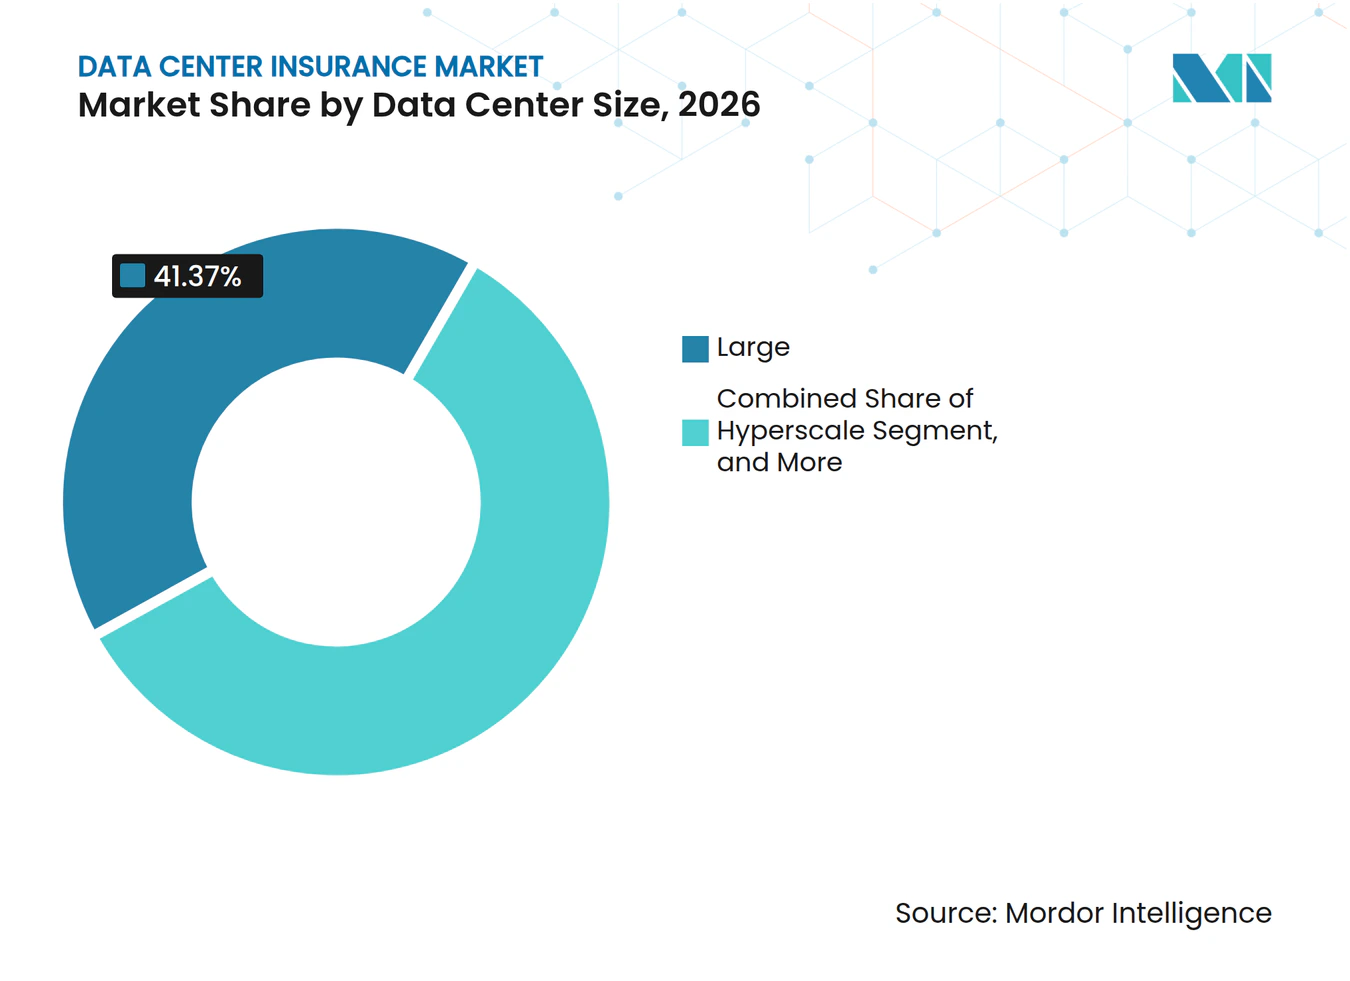
- Par taille de centre de données, les grands centres de données représentaient 41,37 % des primes en 2026, tandis que les centres de données hyperscale devraient croître à un CAGR de 15,24 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation détenaient 43,83 % des primes en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,41 % jusqu'en 2032.
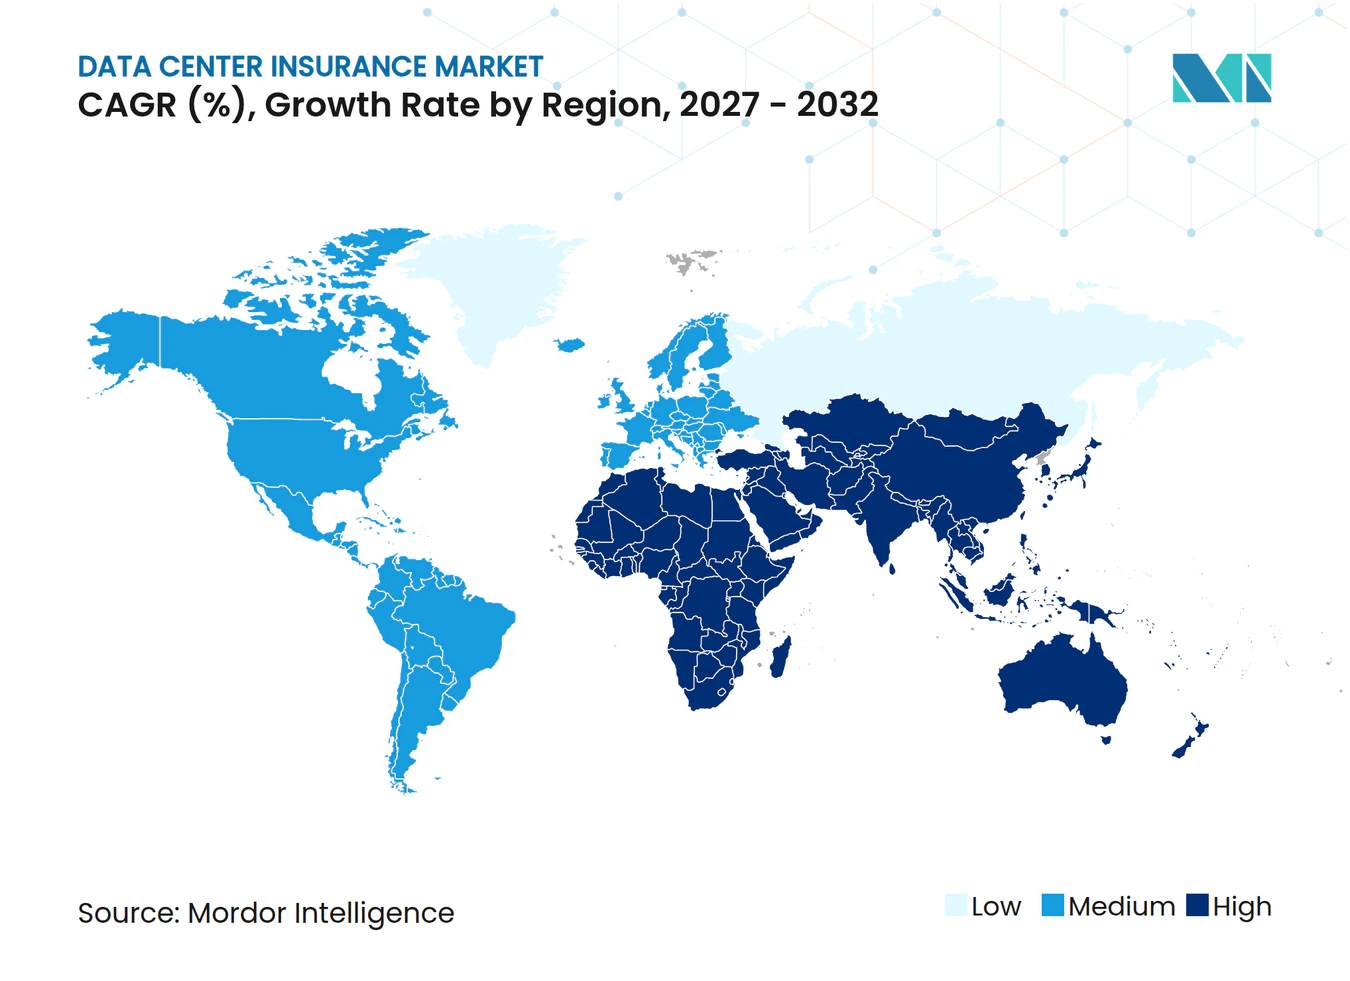
- Par géographie, l'Amérique du Nord détenait 44,67 % des primes en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en IA et en calcul cloud | +3.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des pipelines de construction de centres de données à haute valeur | +2.7% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2-4 ans) |
| Coût financier croissant des interruptions de service et des violations de SLA | +2.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de couverture intégrée dommages matériels, pertes d'exploitation, cyber et responsabilité civile | +1.8% | Mondial, notamment en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Contrôle accru des prêteurs et des investisseurs sur la résilience des centres de données | +1.4% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de l'assurance paramétrique pour les interruptions de service et les pannes cloud | +1.2% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en IA et en calcul cloud
Le marché de l'assurance des centres de données est soutenu par des investissements rapides dans l'infrastructure d'IA, qui augmentent à la fois les valeurs des actifs et les dépendances opérationnelles. Les serveurs d'IA nécessitent plus de 100 kilowatts par rack, contre la plage conventionnelle de 5 à 15 kilowatts. Cette densité accroît les conséquences des défaillances de refroidissement, des incendies et des pannes d'équipements. Les charges de travail d'inférence devraient devenir le principal besoin de calcul en IA d'ici 2027, ce qui étend l'exposition sur des périodes d'exploitation continues. Ces changements favorisent les programmes d'assurance qui évaluent conjointement les risques physiques et numériques.
Expansion des pipelines de construction de centres de données à haute valeur
Le marché de l'assurance des centres de données bénéficie de la hausse des valeurs de construction, car les exigences en matière d'assurance risques chantier, de retard de démarrage, de transport et de responsabilité civile augmentent. Le coût moyen des projets a atteint 633 millions USD en 2025, tandis que le coût au pied carré a atteint 1 033 USD. La construction et la mise en service simultanées peuvent créer une incertitude quant au moment auquel chaque police prend effet. Les grands projets nécessitent donc des conditions de transfert plus claires entre la couverture construction et la couverture opérationnelle. Les exigences des prêteurs font également de l'assurance un élément central du financement, depuis le début des travaux jusqu'à la stabilisation.
Coût financier croissant des interruptions de service et des violations de SLA
Une interruption de 45 minutes dans une installation de 100 MW générant 144 millions USD de loyers annuels peut entraîner 24 millions USD de pertes liées aux crédits de service. La perte peut réduire le flux de trésorerie annuel de 42 %, même en l'absence de dommages matériels. La couverture dommages matériels standard ne répond souvent pas à ce type de perte contractuelle. Les défaillances d'alimentation électrique représentent 45 % des interruptions, ce qui place la fiabilité des onduleurs au cœur des discussions sur la résilience. La panne AWS us-east-1 d'octobre 2025 a généré des pertes estimées entre 500 millions USD et 650 millions USD pour les entreprises américaines. Cette exposition soutient la demande de protection par SLA et d'assurance pertes d'exploitation numériques.
Demande croissante de couverture intégrée dommages matériels, pertes d'exploitation, cyber et responsabilité civile
Un seul événement peut générer simultanément des sinistres en dommages matériels, pertes d'exploitation, cyber et responsabilité civile. Le marché de l'assurance des centres de données évolue vers une couverture coordonnée, car des polices séparées peuvent créer des lacunes et des litiges au moment d'un sinistre. Les grands campus peuvent nécessiter 10 milliards USD ou plus en limites de programme. Aucun assureur unique ne peut fournir une capacité suffisante pour bon nombre de ces placements. Les exigences actualisées en matière d'ingénierie des risques façonnent également les conditions des polices et les spécifications de construction. Les recommandations 2026 de FM Global ont relevé la résistance au feu recommandée des murs de 1 heure à 2 heures. Les programmes intégrés peuvent aligner la couverture sur ces exigences techniques communes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des primes, des franchises et des rétentions de couverture | -1.2% | Mondial, plus aigu en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Capacité limitée pour les risques concentrés de plusieurs milliards de dollars | -0.9% | Mondial, notamment pour les projets hyperscale en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exclusions et sous-limites pour les catastrophes, le cyber et les technologies émergentes | -0.7% | Mondial, avec des retombées vers les marchés émergents | Moyen terme (2-4 ans) |
| Historique de sinistres limité et données de risque non standardisées pour les installations prêtes pour l'IA | -0.6% | Mondial, plus aigu en Corée du Sud, en Inde et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des primes, des franchises et des rétentions de couverture
La pression sur les primes peut rendre difficile pour les petits opérateurs d'assumer la couverture exigée par les prêteurs. Les coûts de construction en Asie-Pacifique ont augmenté de 10 % d'une année sur l'autre en 2025, ce qui rend plus difficile le maintien des valeurs de remplacement au renouvellement.[1] Les installations qui nécessitaient autrefois 2 milliards USD de limites peuvent en nécessiter 20 milliards USD pour la seule infrastructure. Le matériel informatique peut encore augmenter l'exposition totale. Un opérateur sud-coréen aurait jugé trop élevé un taux de prime proposé en 2026 pour un centre de données d'IA. Des coûts plus élevés peuvent amener certains acheteurs à conserver davantage de risques ou à accepter une couverture partielle.
Capacité limitée pour les risques concentrés de plusieurs milliards de dollars
L'exposition aux pertes d'exploitation est difficile à modéliser car elle dépend de la capacité de calcul et des emplacements interconnectés. La concentration géographique aggrave ce problème lorsque des événements naturels affectent plusieurs campus dans une même région. Une plus grande partie de la capacité américaine se trouve dans des zones à forte fréquence de grêle, et près de 40 % dans des zones à risque significatif à très élevé de tornades. Les captives et les titres liés à l'assurance peuvent compléter la réassurance conventionnelle lorsque les limites des assureurs sont contraintes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'assurance :
la couverture cyber s'étend au sein d'un mix de protection élargiL'assurance dommages matériels détenait 34,67 % du marché de l'assurance des centres de données en 2026, car les valeurs des actifs physiques restent la base principale de la conception des programmes. La taille du marché de l'assurance des centres de données pour les programmes liés aux dommages matériels est soutenue par les campus d'IA qui peuvent dépasser 20 milliards USD en coût de construction avant l'installation du matériel. L'assurance cyber devrait croître à un CAGR de 15,83 % jusqu'en 2032, car les systèmes de contrôle connectés élargissent la surface d'attaque opérationnelle. Les systèmes de refroidissement, d'alimentation et de surveillance peuvent créer des vecteurs de sinistres même lorsque l'accès au matériel est strictement contrôlé. La couverture pertes d'exploitation reste une préoccupation majeure en termes de gravité, car les revenus peuvent dépasser la valeur de remplacement d'un bâtiment. La couverture des catastrophes naturelles devient également plus importante à mesure que les emplacements des installations sont exposés à la grêle, aux tornades, aux inondations et à d'autres phénomènes météorologiques extrêmes.
Les polices tous risques chantier et montage, responsabilité civile générale et bris de machines continuent de répondre à des exigences de risque distinctes. Le marché de l'assurance des centres de données doit également traiter les litiges liés au zonage, aux préoccupations environnementales et au bruit des nouveaux projets. Les procès et arbitrages liés aux centres de données ont plus que triplé depuis 2021, ce qui élargit les besoins en responsabilité civile au-delà des sinistres opérationnels conventionnels. AIG a lancé un produit paramétrique de panne cloud en août 2026 avec un délai d'attente de 2 heures. Cela se compare à un seuil de 30 jours souvent associé aux polices conventionnelles de pertes d'exploitation. Des déclencheurs plus rapides peuvent rendre la couverture plus pertinente pour les courtes interruptions de service. Il en résulte un mix de produits plus large qui attribue différents outils aux dommages matériels, aux interruptions de service et aux événements numériques.



Par structure de couverture :
les déclencheurs paramétriques répondent aux événements de courte duréeLes polices combinées dommages matériels et pertes d'exploitation détenaient 38,43 % des primes de la structure de couverture en 2026. Cette part reflète le lien étroit entre la perte physique et la perturbation des revenus dans les installations qui doivent fonctionner en continu. La part du marché de l'assurance des centres de données détenue par ces programmes combinés démontre pourquoi les clients valorisent l'alignement des limites et des processus de sinistres. L'assurance paramétrique devrait croître à un CAGR de 15,17 % jusqu'en 2032. Elle répond aux courtes interruptions sans dommages matériels qui peuvent être financièrement significatives mais difficiles à récupérer dans le cadre de polices d'indemnisation. Les déclencheurs préalablement convenus peuvent se référer à la disponibilité, à la tension électrique ou aux performances de refroidissement. Le paiement peut intervenir après un événement convenu sans processus traditionnel de preuve de perte.
Les polices autonomes restent pertinentes pour les petits opérateurs dont les expositions sont plus standardisées. Les polices groupées suscitent un intérêt croissant parmi les clients entreprises qui souhaitent moins de lacunes entre les risques connexes. Les structures de captives et d'auto-assurance se développent également parmi les opérateurs hyperscale, car la capacité commerciale peut ne pas couvrir entièrement un seul campus. Les structures hybrides peuvent combiner une protection paramétrique pour les événements courts avec une couverture d'indemnisation pour les pertes plus importantes. Cette conception sépare les perturbations rapides et mesurables des sinistres physiques complexes. Elle peut également rendre l'allocation des risques plus transparente pour les investisseurs et les prêteurs. Le marché de l'assurance des centres de données développe donc des structures de polices autour des différents effets financiers des types d'interruption.
Par exposition aux risques :
la défaillance des équipements reste la principale expositionLes défaillances d'équipements électriques et mécaniques représentaient 23,87 % du segment d'exposition aux risques en 2026. Les défaillances d'équipements électriques et mécaniques ont conduit la part du marché de l'assurance des centres de données, car les systèmes d'alimentation et de refroidissement sont essentiels aux opérations continues. Les pannes d'alimentation, principalement liées aux défaillances des onduleurs, représentent 45 % des interruptions des centres de données. Les défaillances de refroidissement représentent 14 % supplémentaires des interruptions. Les perturbations opérationnelles liées au cyber devraient croître à un CAGR de 15,63 % jusqu'en 2032 à mesure que la technologie connectée se développe.
Les dégâts des eaux et les inondations représentaient près de 24 % du coût total des sinistres dans la même analyse. Le refroidissement liquide direct sur puce peut introduire des circuits hydrauliques plus complexes dans les environnements à forte densité de GPU. La construction rapide peut également amener des entrepreneurs moins expérimentés dans des travaux de refroidissement spécialisés. Les tempêtes convectives sévères ont causé 51 milliards USD de pertes mondiales en 2025. Une explosion de batterie au Service national des ressources d'information de Corée du Sud en septembre 2025 a mis hors service 647 services gouvernementaux. Ces événements montrent pourquoi les équipements, les intempéries, les incendies et les perturbations de la chaîne d'approvisionnement nécessitent une revue intégrée des risques.
Par souscripteur :
les propriétaires dominent la demande de primes actuelleLes propriétaires et exploitants de centres de données représentaient 36,27 % des primes en 2026. Leur propriété directe d'actifs à haute valeur et leurs obligations de SLA créent une demande de couverture dommages matériels, responsabilité civile et pertes d'exploitation. La taille du marché de l'assurance des centres de données associée aux programmes propriétaires et exploitants reflète ces larges expositions contractuelles et d'actifs. Les fournisseurs de services cloud devraient croître à un CAGR de 15,43 % jusqu'en 2032. Les fournisseurs de colocation restent des acheteurs importants car plusieurs locataires partagent le même environnement physique.
Les promoteurs et entrepreneurs ont des besoins différents pendant la construction, notamment une couverture tous risques chantier, retards de démarrage et responsabilité civile des entrepreneurs. Les fournisseurs d'équipements et de services font également face à des valeurs de remplacement élevées pour les installations GPU à forte densité. Ces groupes d'acheteurs nécessitent un libellé de police qui tient compte de leur rôle spécifique dans le cycle de vie de l'installation. Leurs besoins différents soutiennent la demande de souscription spécialisée plutôt qu'une police standard unique.

Par canal de distribution d'assurance :
les courtiers dominent les placements complexesLes courtiers et consultants en assurance détenaient 52,63 % des primes du canal de distribution en 2026. Leur position reflète la nécessité d'organiser la capacité de nombreux assureurs dans des placements en couches et syndiqués. La part du marché de l'assurance des centres de données détenue par les intermédiaires est renforcée par leur rôle dans la négociation des libellés, des limites et des conditions des prêteurs. Les agents généraux gestionnaires et les agences de souscription spécialisées devraient croître à un CAGR de 15,79 % jusqu'en 2032. Ils peuvent appliquer une connaissance technique concentrée aux projets qui ne correspondent pas aux conditions commerciales génériques. L'assurance directe joue encore un rôle pour les petites installations présentant des risques standardisés. Les programmes soutenus par la réassurance gagnent en pertinence pour les projets hyperscale qui nécessitent des sources de capital supplémentaires.
Le canal des courtiers est devenu une passerelle concurrentielle importante pour les assureurs cherchant de grands mandats. Aon, Marsh McLennan et Howden ont développé des pratiques dédiées et des facilités de souscription pour les risques liés aux centres de données. Le programme d'assurance du cycle de vie des centres de données d'Aon a atteint 2,5 milliards USD de capacité en janvier 2026. Marsh a étendu sa facilité Nimbus à 2,7 milliards USD en juillet 2026. Ces facilités offrent aux acheteurs un accès structuré à la capacité et au soutien technique. Les prêteurs peuvent également considérer les normes de couverture minimale conçues par les courtiers comme pertinentes pour les décisions de financement. Cela rend l'expertise des intermédiaires importante tout au long du processus de placement.
Par taille de centre de données :
les installations hyperscale définissent le défi de capacitéLes grands centres de données représentaient 41,37 % des primes en 2026 en raison de leur combinaison de valeurs assurées élevées, de locataires multiples et d'obligations de service contractuelles. Les centres de données hyperscale devraient croître à un CAGR de 15,24 % jusqu'en 2032. Ces valeurs nécessitent la participation de plusieurs assureurs au même placement. Les petits centres de données utilisent souvent des formulaires de propriété commerciale standard. Les installations de taille moyenne recherchent de plus en plus une couverture de cycle de vie plus large à mesure que les opérations deviennent plus complexes.
L'exposition hyperscale implique bien plus que la taille d'un bâtiment ou d'une salle de serveurs. Un campus peut impliquer des entreprises technologiques, des promoteurs spécialisés, des services publics, des sponsors en capital et des prêteurs publics ou privés. Chaque partie peut avoir des attentes différentes en matière de couverture construction, dommages matériels, cyber et responsabilité civile. ATA a lancé sa facilité mondiale d'assurance pour centres de données et infrastructures d'IA en janvier 2026 avec jusqu'à 750 millions USD de capacité.[2] La facilité combinait les couvertures dommages matériels, matériel informatique, cyber, transport, responsabilité environnementale et terrorisme.
Par type de centre de données :
la colocation soutient le volume de primes actuelLes centres de données de colocation représentaient 43,83 % des primes par type de centre de données en 2026. Leur structure multi-locataires place plusieurs flux de revenus et obligations de SLA sur un seul actif physique. Les fournisseurs de services cloud devraient se développer à un CAGR de 15,41 % jusqu'en 2032. La part du marché de l'assurance des centres de données représentée par la colocation reflète la nécessité de prendre en compte l'exposition contractuelle de chaque locataire. Les fournisseurs de services cloud sont soutenus par la demande de services d'inférence d'IA hébergés dans le cloud et par la poursuite de la construction hyperscale. Les centres de données d'entreprise et de périphérie ajoutent également du volume de primes. Les sites périphériques placent des charges de travail critiques plus près des utilisateurs industriels, financiers et de réponse aux urgences.
Les installations exploitées par les fournisseurs de services cloud ont généralement une densité de racks plus élevée et une interconnexion plus complexe que de nombreux sites de colocation. Leurs opérateurs peuvent également investir davantage dans l'ingénierie des risques et la résilience opérationnelle. Les pertes d'exploitation sur ces sites restent difficiles à structurer car elles dépendent de la capacité de calcul, de la consommation d'énergie et des opérations de campus liées. Cette complexité favorise l'utilisation d'arrangements paramétriques et de captives. Les déploiements périphériques distribués créent un défi différent car le risque est réparti sur de nombreux emplacements plus petits. Les assureurs doivent évaluer comment les défaillances locales pourraient affecter les services qui dépendent d'un réseau plus large. Le marché de l'assurance des centres de données adapte les structures de couverture à la fois aux risques hyperscale centralisés et aux expositions périphériques distribuées.
Analyse géographique
L'Amérique du Nord détenait 44,67 % de la part du marché de l'assurance des centres de données en 2026. Le pipeline américain dépassait 430 GW de capacité déclarée, avec 59 % en développement actif et près de 80 GW en construction à mi-2026. La Réserve fédérale a estimé que l'investissement annualisé des États-Unis dans les centres de données atteindrait 370 milliards USD à mi-2026. Ce rythme accroît la demande d'assurance construction et opérationnelle. Plus de 400 moratoires sur les centres de données ont affecté 18 % des sites américains suivis depuis janvier 2026.
L'Asie-Pacifique devrait croître à un CAGR de 15,86 % jusqu'en 2032. La capacité régionale devrait passer de 9 GW à plus de 28 GW d'ici 2030, hors Chine. L'Asie du Sud-Est représentait la moitié de la capacité en construction au premier semestre 2026. Les coûts de construction ont augmenté de 10 % d'une année sur l'autre en 2025, et 89 % de la capacité régionale existante était confrontée à un stress chronique lié à la chaleur et à la sécheresse. La Corée du Sud prévoyait 18,4 GW de capacité de centres de données d'IA d'ici 2035. Samsung Fire and Marine Insurance développait des lignes directrices d'évaluation des risques pour les centres de données d'IA en 2026.
Le pipeline de projets d'Europe occidentale était évalué à 695 milliards USD au troisième trimestre 2026. Le RGPD et la loi européenne sur l'IA sont des considérations de conformité importantes pour les conditions des polices liées à la souveraineté et à la localisation des données. Zurich a étendu Data Center Project Guard au Brésil, à l'Allemagne, à l'Italie, aux pays nordiques et à l'Espagne en juin 2026.[3] Le Brésil est le principal hub d'Amérique du Sud et AXA y a lancé une solution dédiée aux centres de données en septembre 2026. Les installations des Émirats arabes unis et d'Arabie saoudite font face à une préoccupation de souscription différente à la suite de frappes de drones sur des installations aux Émirats arabes unis et à Bahreïn. L'Afrique en est à un stade plus précoce, bien que les normes de financement de projets créent des attentes d'assurance de base.
Paysage concurrentiel
Concentration du Marché
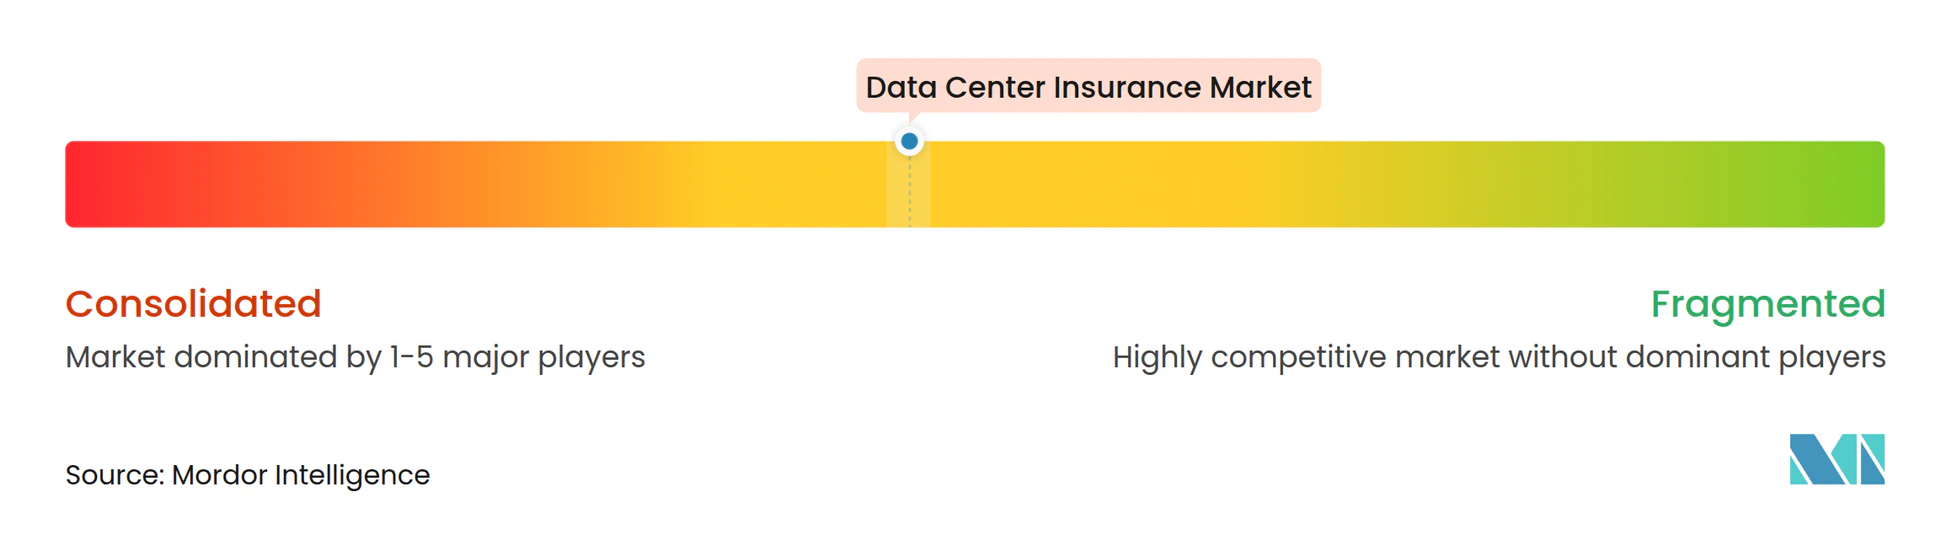
Le marché de l'assurance des centres de données présente une concentration modérée à élevée au niveau de la réassurance, tandis que l'assurance primaire reste plus fragmentée. Munich Re et Swiss Re disposent de positions techniques et de capacité dans des programmes mondiaux complexes. Les assureurs primaires, les syndicats de Lloyd's et les assureurs régionaux se font concurrence sur des lignes de polices et des zones géographiques spécifiques. L'étendue des produits et l'ingénierie des risques comptent de plus en plus davantage que le prix pour les grands placements. AIG, Chubb, Zurich et AXA XL ont développé des produits coordonnés couvrant la construction, les dommages matériels, le cyber et la responsabilité civile. L'ouverture commerciale reste la plus forte dans la protection paramétrique liée aux SLA, la responsabilité civile liée à l'informatique périphérique et le risque environnemental. Ces domaines disposent de moins de cadres de souscription établis.
AIG a étendu son offre de panne cloud en août 2026 grâce à un partenariat avec Parametrix. Le produit utilise une protection paramétrique des pertes d'exploitation numériques au sein d'une police cyber. Zurich a étendu son offre Data Center Project Guard au-delà des États-Unis en juin 2026. L'offre combine la couverture risques chantier, la protection météorologique paramétrique et la couverture de propriété opérationnelle post-construction. Aon a étendu son programme de cycle de vie à 2,5 milliards USD en janvier 2026. Ces actions indiquent que les participants recherchent des relations à long terme tout au long du cycle de vie du projet.
Parametrix a développé une surveillance pour plus de 750 centres de données et 7 000 services cloud.[4] Son modèle prend en charge la détermination des déclencheurs en temps réel et le règlement rapide des sinistres. Cette capacité crée une pression sur les produits d'indemnisation conventionnels pour répondre plus rapidement aux interruptions mesurables. Howden s'est également associé à Foresight pour analyser les calendriers de construction Primavera P6 à la recherche de risques de retard cachés dans les projets hyperscale. Les plateformes de courtage peuvent influencer la sélection des assureurs car elles organisent une capacité structurée pour les grands projets. La concurrence se joue donc à travers la capacité, la conception des produits, la capacité d'ingénierie et l'accès aux données spécialisées.
Leaders du secteur de l'assurance des centres de données
-
Munich Reinsurance Company
-
Swiss Reinsurance Company Ltd.
-
Allianz SE
-
AXA XL Insurance Company
-
Zurich Insurance Group Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance des centres de données Entreprises couvertes dans ce rapport
- Munich Reinsurance Company
- Swiss Reinsurance Company Ltd.
- Allianz SE
- AXA XL Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- American International Group, Inc.
- The Society of Lloyd’s
- Beazley plc
- Berkshire Hathaway Specialty Insurance Company
- Factory Mutual Insurance Company
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo International Holdings Ltd.
- CNA Financial Corporation
- The Travelers Companies, Inc.
- Howden Broking Group Limited
- Marsh & McLennan Companies, Inc.
- Aon plc
Développements industriels récents dans Marché de l'assurance des centres de données
- Septembre 2026 : AXA a lancé une solution complète d'assurance pour centres de données au Brésil, offrant des couvertures dommages matériels, cyber, transport, ingénierie et cautionnement de bonne exécution dans une structure guichet unique. Ce lancement positionne AXA comme le premier grand assureur européen avec un produit dédié aux centres de données au Brésil, qui se classe cinquième mondial par nombre de centres de données, signalant des ambitions plus larges sur le marché sud-américain.
- Août 2026 : AIG a lancé une solution paramétrique de panne cloud développée en partenariat avec Parametrix, offrant un déclencheur avec un délai d'attente de 2 heures et intégrant une protection paramétrique des pertes d'exploitation numériques au sein d'une seule police cyber. La solution est soutenue par la surveillance par Parametrix de plus de 750 centres de données et de plus de 9 000 fournisseurs de services technologiques dans le monde.
- Juillet 2026 : Marsh a étendu sa facilité d'assurance construction pour centres de données Nimbus à 2,7 milliards USD de capacité et a étendu la portée du programme à l'Asie, en réponse à l'accélération des investissements en Asie du Sud-Est. Cette expansion fait de Nimbus l'une des plus grandes facilités dédiées à la construction de centres de données disponibles sur le marché mondial.
- Juin 2026 : Zurich Insurance a étendu son offre Data Center Project Guard au-delà des États-Unis au Brésil, à l'Allemagne, à l'Italie, aux pays nordiques et à l'Espagne, élargissant l'accès international à sa solution intégrée de couverture risques chantier, couverture météorologique paramétrique et propriété opérationnelle post-construction. La société a indiqué des plans pour ajouter d'autres pays dans les phases suivantes.
Périmètre du rapport mondial sur le marché de l'assurance des centres de données
Le marché de l'assurance des centres de données représente les revenus annuels générés par les primes d'assurance commerciale spécialisées conçues pour protéger l'infrastructure des centres de données tout au long de son cycle de vie complet, de la construction aux opérations complètes. Ce marché englobe des polices spécialisées et des types de couverture sur mesure qui répondent aux risques uniques associés aux infrastructures numériques critiques, notamment les dommages matériels, la cyber-responsabilité, les pertes d'exploitation, le bris de machines, la responsabilité professionnelle et la responsabilité civile générale.
Le rapport sur le marché de l'assurance des centres de données est segmenté par types d'assurance (assurance dommages matériels, assurance pertes d'exploitation, assurance bris de machines, assurance cyber, assurance catastrophes naturelles, assurance responsabilité civile générale et responsabilité envers les tiers, assurance tous risques chantier et montage, et autres types d'assurance), structure de couverture (polices autonomes, polices combinées dommages matériels et pertes d'exploitation, polices groupées, assurance paramétrique, et arrangements de captives et d'auto-assurance), exposition aux risques (incendie et explosion, défaillances d'équipements électriques et mécaniques, perturbation de l'alimentation électrique, inondations et dégâts des eaux, tempêtes et phénomènes météorologiques extrêmes, tremblements de terre et autres aléas géophysiques, perturbations opérationnelles liées au cyber, et perturbations par des tiers et de la chaîne d'approvisionnement), souscripteur (propriétaires et exploitants de centres de données, fournisseurs de colocation, fournisseurs de services cloud, promoteurs et entrepreneurs de centres de données, et fournisseurs d'équipements et de services pour centres de données), canal de distribution d'assurance (assurance directe, courtiers et consultants en assurance, agents généraux gestionnaires et agences de souscription spécialisées, et programmes d'assurance soutenus par la réassurance), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assurance dommages matériels |
| Assurance pertes d'exploitation |
| Assurance bris de machines |
| Assurance cyber |
| Assurance catastrophes naturelles |
| Assurance responsabilité civile générale et responsabilité envers les tiers |
| Assurance tous risques chantier et montage |
| Autres types d'assurance |
| Polices autonomes |
| Polices combinées dommages matériels et pertes d'exploitation |
| Polices groupées |
| Assurance paramétrique |
| Arrangements de captives et d'auto-assurance |
| Incendie et explosion |
| Défaillances d'équipements électriques et mécaniques |
| Perturbation de l'alimentation électrique |
| Inondations et dégâts des eaux |
| Tempêtes et phénomènes météorologiques extrêmes |
| Tremblements de terre et autres aléas géophysiques |
| Perturbations opérationnelles liées au cyber |
| Perturbations par des tiers et de la chaîne d'approvisionnement |
| Propriétaires et exploitants de centres de données |
| Fournisseurs de colocation |
| Fournisseurs de services cloud |
| Promoteurs et entrepreneurs de centres de données |
| Fournisseurs d'équipements et de services pour centres de données |
| Assurance directe |
| Courtiers et consultants en assurance |
| Agents généraux gestionnaires et agences de souscription spécialisées |
| Programmes d'assurance soutenus par la réassurance |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type d'assurance | Assurance dommages matériels | |
| Assurance pertes d'exploitation | ||
| Assurance bris de machines | ||
| Assurance cyber | ||
| Assurance catastrophes naturelles | ||
| Assurance responsabilité civile générale et responsabilité envers les tiers | ||
| Assurance tous risques chantier et montage | ||
| Autres types d'assurance | ||
| Par structure de couverture | Polices autonomes | |
| Polices combinées dommages matériels et pertes d'exploitation | ||
| Polices groupées | ||
| Assurance paramétrique | ||
| Arrangements de captives et d'auto-assurance | ||
| Par exposition aux risques | Incendie et explosion | |
| Défaillances d'équipements électriques et mécaniques | ||
| Perturbation de l'alimentation électrique | ||
| Inondations et dégâts des eaux | ||
| Tempêtes et phénomènes météorologiques extrêmes | ||
| Tremblements de terre et autres aléas géophysiques | ||
| Perturbations opérationnelles liées au cyber | ||
| Perturbations par des tiers et de la chaîne d'approvisionnement | ||
| Par souscripteur | Propriétaires et exploitants de centres de données | |
| Fournisseurs de colocation | ||
| Fournisseurs de services cloud | ||
| Promoteurs et entrepreneurs de centres de données | ||
| Fournisseurs d'équipements et de services pour centres de données | ||
| Par canal de distribution d'assurance | Assurance directe | |
| Courtiers et consultants en assurance | ||
| Agents généraux gestionnaires et agences de souscription spécialisées | ||
| Programmes d'assurance soutenus par la réassurance | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'assurance des centres de données ?
Le marché de l'assurance des centres de données devrait atteindre 8,97 milliards USD en 2027 et 17,62 milliards USD d'ici 2032, avec un CAGR de 14,46 %.
Qu'est-ce qui stimule la demande d'assurance pour les centres de données ?
Les dépenses en infrastructure d'IA, les valeurs de construction plus élevées, les exigences plus strictes des prêteurs et l'exposition croissante aux interruptions de service élargissent les besoins en assurance.
Quel type d'assurance connaît la croissance la plus rapide pour les centres de données ?
L'assurance cyber devrait croître à un CAGR de 15,83 % jusqu'en 2032, à mesure que les dépendances aux technologies opérationnelles et au cloud augmentent.
Pourquoi les polices paramétriques sont-elles pertinentes pour les centres de données ?
Elles peuvent payer après un déclencheur prédéfini de disponibilité, de tension ou de refroidissement, ce qui peut répondre aux courtes interruptions de service sans dommages matériels.
Quelle région est en tête de la demande d'assurance pour les centres de données ?
L'Amérique du Nord détenait 44,67 % des primes en 2026, soutenue par un important pipeline de développement américain et des niveaux d'investissement élevés.
Qu'est-ce qui limite la capacité d'assurance pour les campus hyperscale ?
Les campus individuels peuvent nécessiter entre 10 milliards USD et 30 milliards USD de limites, tandis que la capacité mondiale pour un grand placement est estimée entre 15 milliards USD et 20 milliards USD.