
Tamaño y Participación del Mercado de Seguros para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.46 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Centros de Datos por Mordor Intelligence
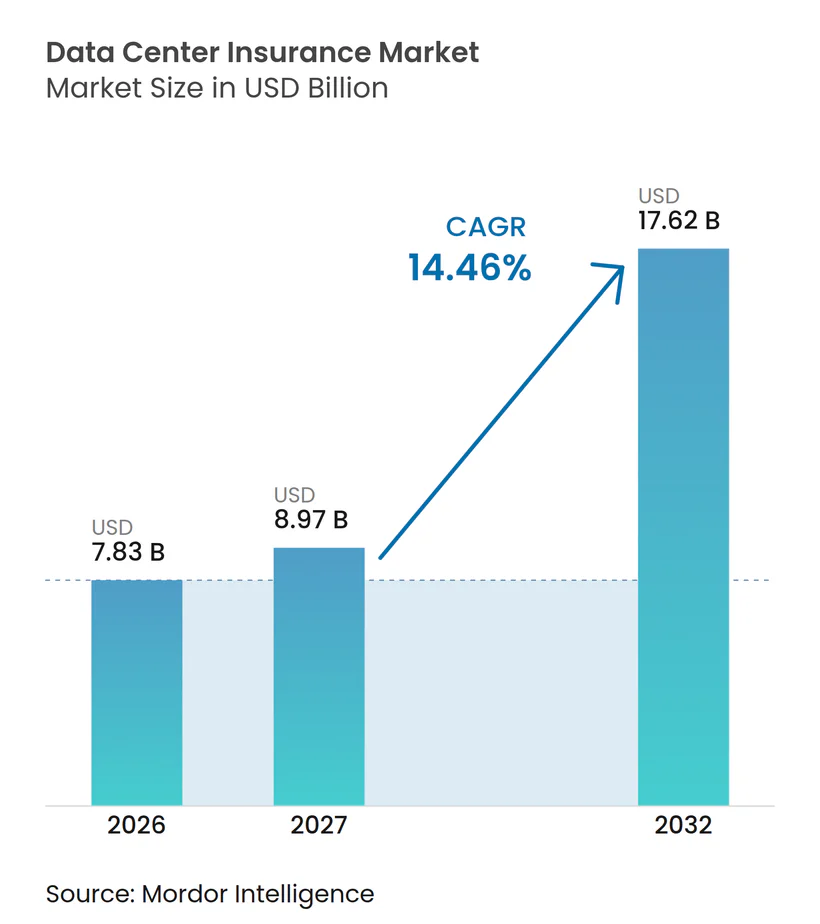
Se proyecta que el tamaño del Mercado de Seguros para Centros de Datos sea de 7,83 mil millones de USD en 2026, 8,97 mil millones de USD en 2027, y alcance los 17,62 mil millones de USD para 2032, creciendo a una CAGR del 14,46% de 2027 a 2032. El Mercado de Seguros para Centros de Datos se está expandiendo a medida que la infraestructura de IA eleva el valor y la complejidad técnica de las instalaciones en construcción y en operación. Los grandes campus necesitan cada vez más cobertura que acompañe a los activos desde la construcción hasta la puesta en marcha y las operaciones en vivo. Los prestamistas también están otorgando mayor importancia a las condiciones del seguro porque las interrupciones del servicio pueden debilitar el flujo de caja contratado. Las aseguradoras están respondiendo con productos coordinados de propiedad, interrupción de negocio, cibernético, responsabilidad civil y paramétricos. Los límites de capacidad y las retenciones más elevadas pueden dejar una apertura para cautivas, valores vinculados a seguros e instalaciones de suscripción especializadas.
Conclusiones Clave del Informe
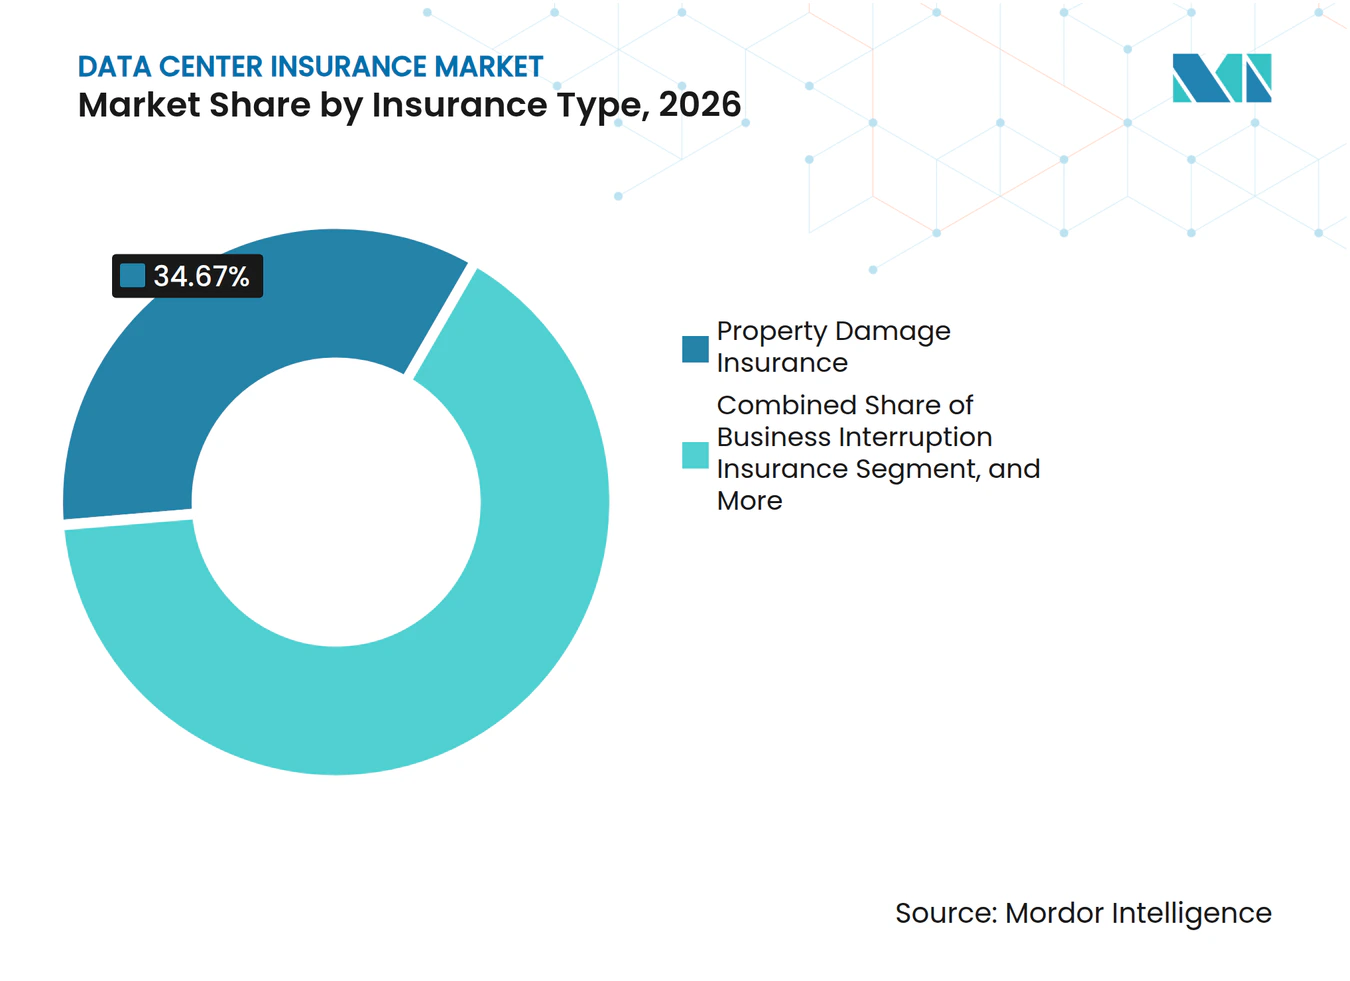
- Por tipo de seguro, el seguro de daños a la propiedad representó el 34,67% de la participación del Mercado de Seguros para Centros de Datos en 2026, mientras que se proyecta que el seguro cibernético se expanda a una CAGR del 15,83% hasta 2032.
- Por estructura de cobertura, las pólizas combinadas de propiedad e interrupción de negocio representaron el 38,43% del tamaño del Mercado de Seguros para Centros de Datos en 2026, mientras que se espera que el seguro paramétrico crezca a una CAGR del 15,17% hasta 2032.
- Por exposición al riesgo, las fallas en equipos eléctricos y mecánicos representaron el 23,87% de la participación en 2026, mientras que se proyecta que la interrupción operacional relacionada con ciberataques crezca a una CAGR del 15,63% hasta 2032.
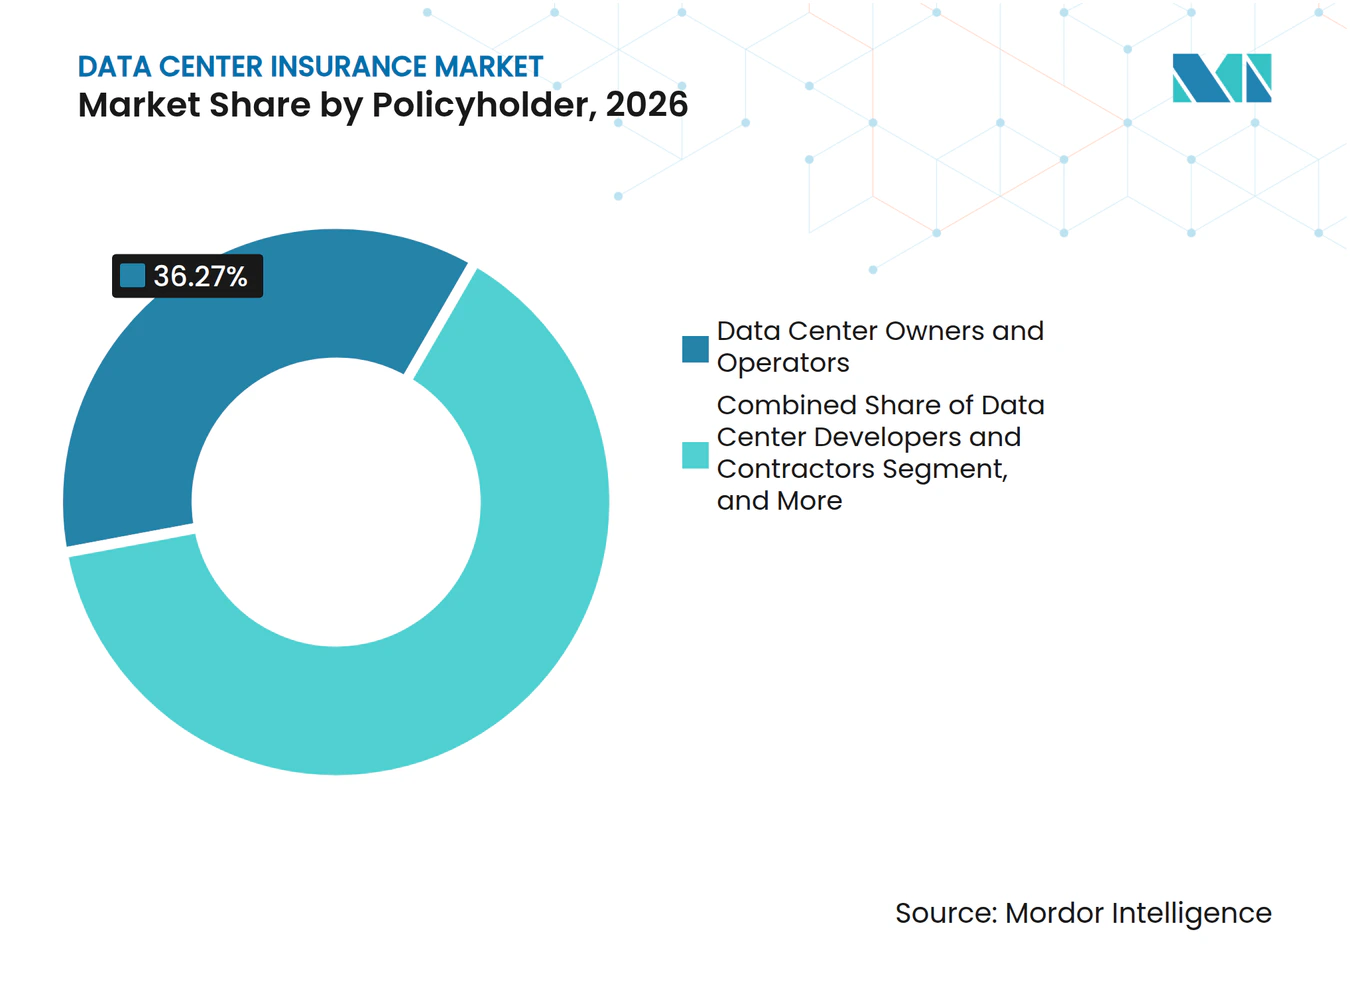
- Por tomador del seguro, los propietarios y operadores de centros de datos representaron el 36,27% de las primas en 2026, mientras que se espera que los proveedores de servicios en la nube se expandan a una CAGR del 15,43% hasta 2032.
- Por canal de distribución de seguros, los corredores y consultores de seguros mantuvieron una participación del 52,63% en 2026, mientras que se proyecta que los Agentes Generales Administradores y las agencias de suscripción especializadas crezcan a una CAGR del 15,79% hasta 2032.
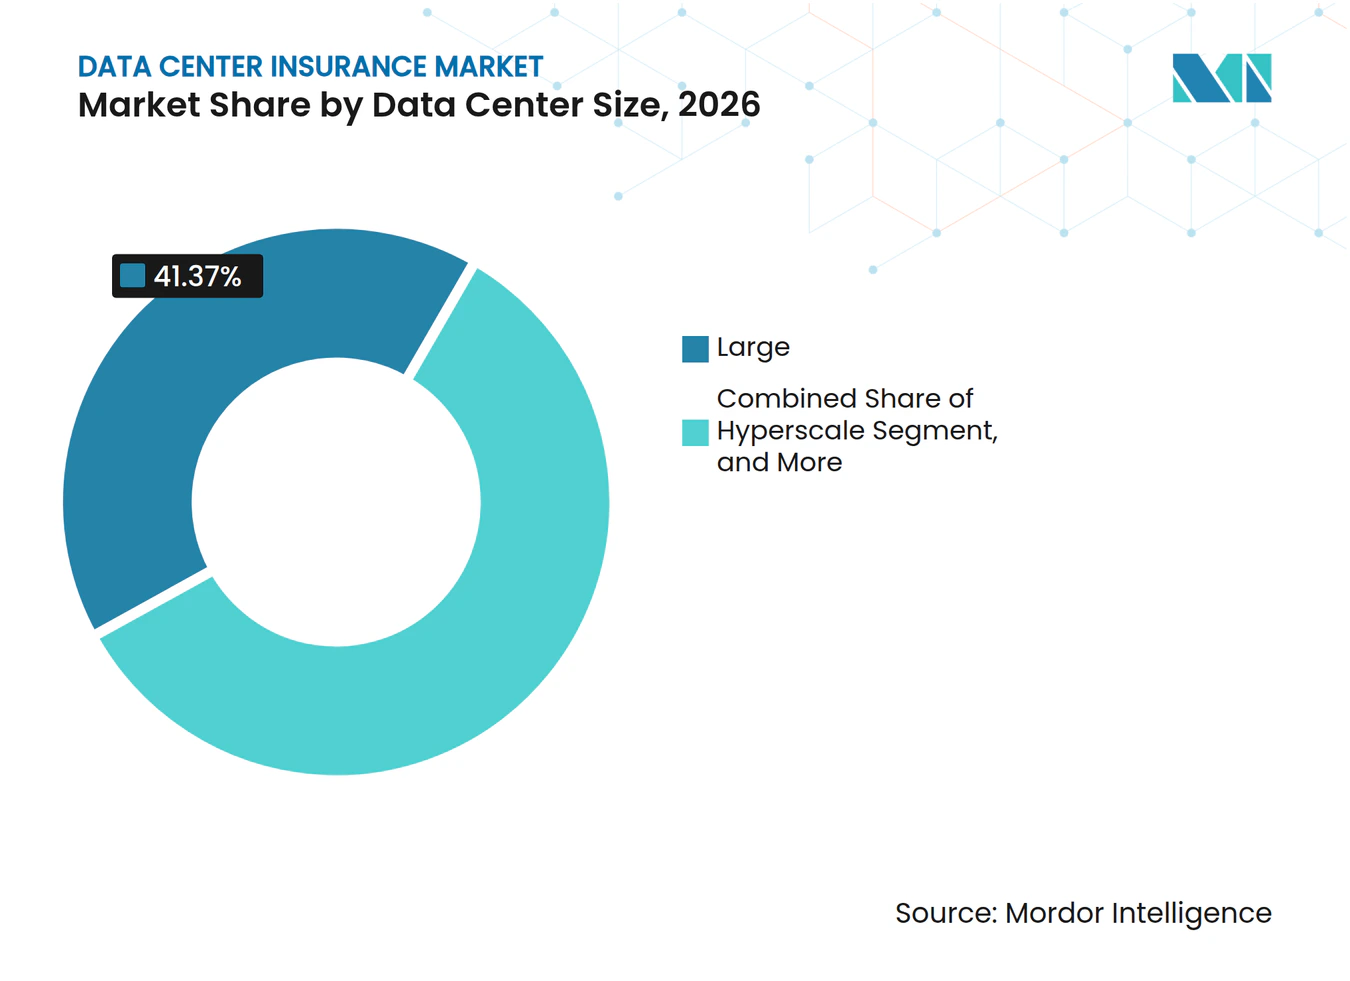
- Por tamaño del centro de datos, los centros de datos grandes representaron el 41,37% de las primas en 2026, mientras que se espera que los centros de datos de hiperescala crezcan a una CAGR del 15,24% hasta 2032.
- Por tipo de centro de datos, los centros de datos de colocación mantuvieron el 43,83% de las primas en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 15,41% hasta 2032.
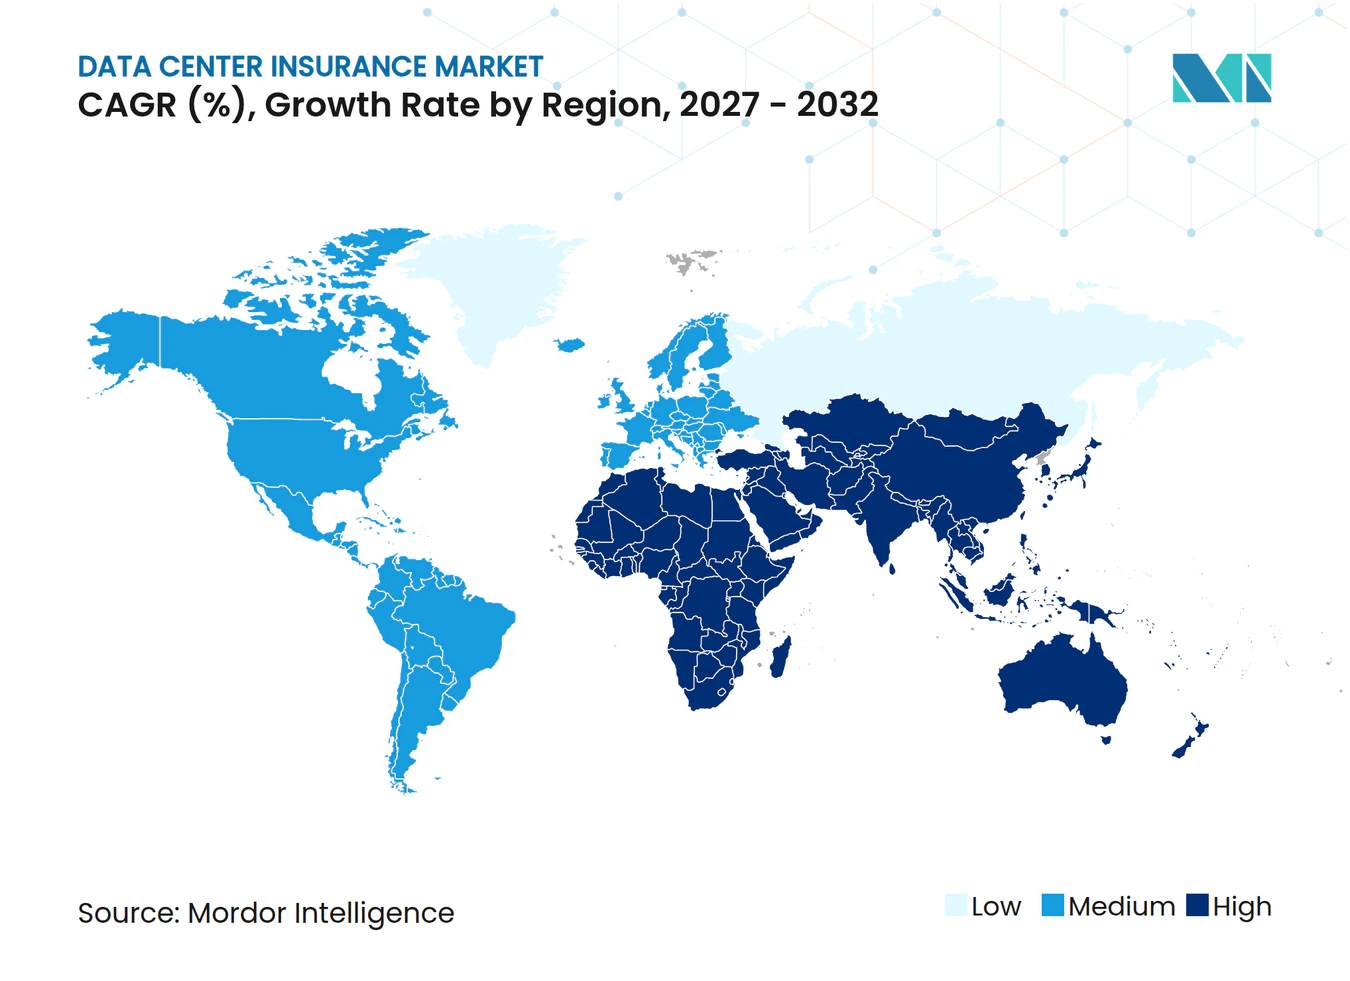
- Por geografía, América del Norte mantuvo el 44,67% de las primas en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 15,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Computación en IA y Nube | +3.2% | Global, liderado por América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de las Carteras de Construcción de Centros de Datos de Alto Valor | +2.7% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Creciente Costo Financiero del Tiempo de Inactividad y los Incumplimientos de SLA | +2.1% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda Creciente de Cobertura Integrada de Propiedad, Interrupción de Negocio, Cibernético y Responsabilidad Civil | +1.8% | Global, particularmente América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Mayor Escrutinio de Prestamistas e Inversores sobre la Resiliencia de los Centros de Datos | +1.4% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Seguros Paramétricos por Tiempo de Inactividad e Interrupciones en la Nube | +1.2% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Computación en IA y Nube
El Mercado de Seguros para Centros de Datos está respaldado por la rápida inversión en infraestructura de IA, lo que aumenta tanto los valores de los activos como las dependencias operacionales. Los servidores de IA requieren más de 100 kilovatios por bastidor, en comparación con el rango convencional de 5 a 15 kilovatios. Esta densidad aumenta las consecuencias de las fallas de refrigeración, incendios y averías de equipos. Se espera que las cargas de trabajo de inferencia se conviertan en la necesidad dominante de computación de IA para 2027, lo que extiende la exposición a lo largo de períodos operativos continuos. Estos cambios favorecen los programas de seguros que evalúan los riesgos físicos y digitales de manera conjunta.
Expansión de las Carteras de Construcción de Centros de Datos de Alto Valor
El Mercado de Seguros para Centros de Datos se beneficia cuando los valores de construcción aumentan, ya que los requisitos de riesgo de constructor, retraso en el inicio de operaciones, carga y responsabilidad civil se incrementan. El costo promedio de los proyectos alcanzó los 633 millones de USD en 2025, mientras que el costo por pie cuadrado llegó a 1.033 USD. La construcción y la puesta en marcha simultáneas pueden generar incertidumbre sobre el punto en que cada póliza entra en vigor. Los proyectos de gran envergadura, por lo tanto, necesitan términos de traspaso más claros entre la cobertura de construcción y la operacional. Los requisitos de los prestamistas también hacen del seguro una parte central del financiamiento desde el inicio de las obras hasta la estabilización.
Creciente Costo Financiero del Tiempo de Inactividad y los Incumplimientos de SLA
Una interrupción de 45 minutos en una instalación de 100 MW que genera 144 millones de USD en renta anual puede producir 24 millones de USD en pérdidas por créditos de servicio. La pérdida puede reducir el flujo de caja anual en un 42%, incluso cuando no se ha producido ningún daño físico. La cobertura de propiedad estándar a menudo no responde a este tipo de pérdida contractual. Las fallas en el suministro de energía representan el 45% de las interrupciones, lo que sitúa la fiabilidad de los sistemas de alimentación ininterrumpida en el centro de los debates sobre resiliencia. La interrupción de AWS us-east-1 en octubre de 2025 generó pérdidas estimadas de entre 500 millones y 650 millones de USD para las empresas estadounidenses. Esta exposición respalda la demanda de protección por interrupción de negocio digital y por incumplimiento de SLA.
Demanda Creciente de Cobertura Integrada de Propiedad, Interrupción de Negocio, Cibernético y Responsabilidad Civil
Un solo evento puede generar simultáneamente reclamaciones de propiedad, interrupción de negocio, cibernético y responsabilidad civil. El Mercado de Seguros para Centros de Datos se está orientando hacia coberturas coordinadas porque las pólizas separadas pueden producir brechas y disputas en el momento de una reclamación. Los grandes campus pueden requerir 10 mil millones de USD o más en límites de programa. Ningún asegurador individual puede proporcionar capacidad suficiente para muchas de estas colocaciones. Los requisitos actualizados de ingeniería de riesgos también están dando forma a los términos de las pólizas y a las especificaciones de construcción. La guía de FM Global de 2026 elevó la calificación recomendada de resistencia al fuego de las paredes de 1 hora a 2 horas. Los programas integrados pueden alinear la cobertura con esos requisitos técnicos comunes.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Primas, Deducibles y Retenciones de Cobertura | -1.2% | Global, más agudo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Capacidad Limitada para Riesgos Concentrados de Miles de Millones de Dólares | -0.9% | Global, particularmente para proyectos de hiperescala en América del Norte y Europa | Mediano plazo (2-4 años) |
| Exclusiones y Sublímites para Catástrofes, Cibernético y Tecnologías Emergentes | -0.7% | Global, con extensión a mercados emergentes | Mediano plazo (2-4 años) |
| Historial de Pérdidas Limitado y Datos de Riesgo No Estandarizados para Instalaciones Preparadas para IA | -0.6% | Global, más agudo en Corea del Sur, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Primas, Deducibles y Retenciones de Cobertura
La presión sobre las primas puede dificultar que los operadores más pequeños puedan costear la cobertura que exigen los prestamistas. Los costos de construcción en Asia-Pacífico aumentaron un 10% interanual en 2025, lo que hace más difícil mantener los valores de reposición en la renovación.[1] Las instalaciones que antes requerían 2 mil millones de USD en límites pueden requerir 20 mil millones de USD solo para la infraestructura. El hardware informático puede aumentar aún más la exposición total. Un operador surcoreano supuestamente consideró demasiado costosa una tasa de prima propuesta en 2026 para un centro de datos de IA. Los costos más elevados pueden llevar a algunos compradores a retener más riesgo o aceptar cobertura parcial.
Capacidad Limitada para Riesgos Concentrados de Miles de Millones de Dólares
La exposición por interrupción de negocio es difícil de modelar porque depende de la capacidad informática y de las ubicaciones interconectadas. La concentración geográfica agrava este problema cuando eventos naturales afectan a múltiples campus en una sola región. Una mayor parte de la capacidad de los Estados Unidos se encuentra en zonas de alta frecuencia de granizo, y casi el 40% está en zonas con días de tornado significativos a muy altos. Las cautivas y los valores vinculados a seguros pueden complementar el reaseguro convencional cuando los límites de los aseguradores son insuficientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Seguro:
La Cobertura Cibernética se Expande dentro de una Combinación Amplia de ProtecciónEl seguro de daños a la propiedad representó el 34,67% del mercado de seguros para centros de datos en 2026, ya que los valores de los activos físicos siguen siendo la base principal para el diseño de los programas. El tamaño del Mercado de Seguros para Centros de Datos para los programas relacionados con la propiedad está respaldado por campus de IA que pueden superar los 20 mil millones de USD en costo de construcción antes de que se instale el hardware. Se proyecta que el seguro cibernético crezca a una CAGR del 15,83% hasta 2032, a medida que los controles conectados amplían la superficie de ataque operacional. Los sistemas de refrigeración, energía y monitoreo pueden crear vías de pérdida incluso cuando el acceso al hardware está estrictamente controlado. La cobertura por interrupción de negocio sigue siendo una preocupación importante de severidad porque los ingresos pueden superar el valor de reposición de un edificio. La cobertura por catástrofe natural también está adquiriendo mayor importancia a medida que las ubicaciones de las instalaciones enfrentan exposiciones a granizo, tornados, inundaciones y otros fenómenos meteorológicos severos.
Las pólizas de riesgo de construcción y montaje, responsabilidad civil general y avería de equipos continúan atendiendo requisitos de riesgo diferenciados. El Mercado de Seguros para Centros de Datos también debe abordar los litigios relacionados con la zonificación, las preocupaciones medioambientales y el ruido de los nuevos proyectos. Las demandas judiciales y los arbitrajes relacionados con centros de datos se han más que triplicado desde 2021, lo que amplía las necesidades de responsabilidad civil más allá de las reclamaciones operacionales convencionales. AIG introdujo un producto paramétrico de interrupción en la nube en agosto de 2026 con un período de espera de 2 horas. Esto se compara con el umbral de 30 días frecuentemente asociado con las pólizas convencionales de interrupción de negocio. Los disparadores más rápidos pueden hacer que la cobertura sea más relevante para interrupciones de servicio de corta duración. El resultado es una combinación de productos más amplia que asigna diferentes herramientas a los daños físicos, el tiempo de inactividad y los eventos digitales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estructura de Cobertura:
Los Disparadores Paramétricos Abordan Eventos de Corta DuraciónLas pólizas combinadas de propiedad e interrupción de negocio representaron el 38,43% de las primas por estructura de cobertura en 2026. Esta participación refleja la estrecha conexión entre la pérdida física y la interrupción de ingresos en instalaciones que deben operar de forma continua. La participación del Mercado de Seguros para Centros de Datos en manos de estos programas combinados demuestra por qué los clientes valoran los límites y los procesos de reclamaciones alineados. Se espera que el seguro paramétrico crezca a una CAGR del 15,17% hasta 2032. Aborda las interrupciones breves sin daños que pueden ser financieramente significativas pero difíciles de recuperar bajo pólizas de indemnización. Los disparadores preacordados pueden referirse al tiempo de actividad, la tensión eléctrica o el rendimiento de la refrigeración. El pago puede producirse tras un evento acordado sin un proceso tradicional de prueba de pérdida.
Las pólizas independientes siguen siendo relevantes para los operadores más pequeños que tienen exposiciones más estandarizadas. Las pólizas de paquete están ganando interés entre los clientes empresariales que desean menos brechas en riesgos relacionados. Las estructuras de cautiva y autoseguro también están creciendo entre los operadores de hiperescala porque la capacidad comercial puede no cubrir completamente un solo campus. Las estructuras híbridas pueden combinar protección paramétrica para eventos breves con cobertura de indemnización para pérdidas mayores. Este diseño separa las interrupciones rápidas y medibles de las reclamaciones físicas complejas. También puede hacer que la asignación del riesgo sea más transparente para los inversores y prestamistas. El Mercado de Seguros para Centros de Datos está, por lo tanto, desarrollando estructuras de pólizas en torno a los diferentes efectos financieros de los tipos de interrupción.
Por Exposición al Riesgo:
La Avería de Equipos Sigue Siendo la Mayor ExposiciónLas fallas en equipos eléctricos y mecánicos representaron el 23,87% del segmento de exposición al riesgo en 2026. Las fallas en equipos eléctricos y mecánicos lideraron la participación del Mercado de Seguros para Centros de Datos, ya que los sistemas de energía y refrigeración son esenciales para las operaciones continuas. Las fallas de energía, principalmente relacionadas con averías en los sistemas de alimentación ininterrumpida, representan el 45% de las interrupciones en los centros de datos. Las fallas de refrigeración representan otro 14% de las interrupciones. Se proyecta que la interrupción operacional relacionada con ciberataques crezca a una CAGR del 15,63% hasta 2032 a medida que la tecnología conectada se expande.
Los daños por agua e inundaciones representaron casi el 24% de los costos totales de pérdidas en el mismo análisis. La refrigeración líquida directa al chip puede introducir vías de agua más complejas en entornos con alta densidad de unidades de procesamiento gráfico. La construcción acelerada también puede incorporar contratistas menos experimentados en trabajos especializados de refrigeración. Las tormentas convectivas severas causaron 51 mil millones de USD en pérdidas globales durante 2025. Una explosión de batería en el Servicio Nacional de Recursos de Información de Corea del Sur en septiembre de 2025 inhabilitó 647 servicios gubernamentales. Estos eventos muestran por qué los equipos, el clima, el fuego y las interrupciones en la cadena de suministro necesitan una revisión de riesgos integrada.
Por Tomador del Seguro:
Los Propietarios Lideran la Demanda Actual de PrimasLos propietarios y operadores de centros de datos representaron el 36,27% de las primas en 2026. Su propiedad directa de activos de alto valor y las obligaciones de SLA generan demanda de cobertura de propiedad, responsabilidad civil e interrupción de negocio. El tamaño del Mercado de Seguros para Centros de Datos asociado con los programas de propietarios y operadores refleja estas amplias exposiciones contractuales y de activos. Se proyecta que los proveedores de servicios en la nube crezcan a una CAGR del 15,43% hasta 2032. Los proveedores de colocación siguen siendo compradores significativos porque múltiples inquilinos comparten el mismo entorno físico.
Los promotores y contratistas tienen necesidades diferentes durante la construcción, incluidas la cobertura de riesgo de construcción integral, los retrasos en el inicio de operaciones y la responsabilidad civil del contratista. Los proveedores de equipos y servicios también enfrentan grandes valores de reposición para instalaciones densas de unidades de procesamiento gráfico. Estos grupos de compradores requieren un lenguaje de póliza que aborde su función específica en el ciclo de vida de la instalación. Sus diferentes necesidades sostienen la demanda de suscripción especializada en lugar de una póliza estándar única.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución de Seguros:
Los Corredores Lideran las Colocaciones ComplejasLos corredores y consultores de seguros mantuvieron el 52,63% de las primas del canal de distribución en 2026. Su posición refleja la necesidad de organizar capacidad de muchos aseguradores dentro de colocaciones en capas y sindicadas. La participación del Mercado de Seguros para Centros de Datos en manos de los intermediarios se refuerza por su papel en la negociación de redacciones, límites y condiciones de los prestamistas. Se espera que los Agentes Generales Administradores y las agencias de suscripción especializadas crezcan a una CAGR del 15,79% hasta 2032. Pueden aplicar conocimiento técnico concentrado a proyectos que no se ajustan a los términos comerciales genéricos. El seguro directo sigue teniendo un papel para instalaciones más pequeñas con riesgos estandarizados. Los programas respaldados por reaseguro están ganando relevancia para los proyectos de hiperescala que requieren fuentes de capital adicionales.
El canal de corredores se ha convertido en una importante puerta de acceso competitiva para los aseguradores que buscan grandes mandatos. Aon, Marsh McLennan y Howden han desarrollado prácticas e instalaciones de suscripción dedicadas para los riesgos de centros de datos. El Programa de Seguro del Ciclo de Vida de Centros de Datos de Aon alcanzó los 2,5 mil millones de USD en capacidad durante enero de 2026. Marsh amplió su instalación Nimbus a 2,7 mil millones de USD en julio de 2026. Estas instalaciones ofrecen a los compradores acceso estructurado a capacidad y soporte técnico. Los prestamistas también pueden considerar los estándares mínimos de cobertura diseñados por corredores como relevantes para las decisiones de financiamiento. Esto hace que la experiencia de los intermediarios sea importante a lo largo de todo el proceso de colocación.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Establecen el Desafío de CapacidadLos centros de datos grandes representaron el 41,37% de las primas en 2026 debido a su combinación de altos valores asegurados, múltiples inquilinos y obligaciones de servicio contractuales. Se espera que los centros de datos de hiperescala crezcan a una CAGR del 15,24% hasta 2032. Estos valores requieren que varios aseguradores participen en la misma colocación. Los centros de datos pequeños suelen utilizar formularios estándar de propiedad comercial. Las instalaciones medianas buscan cada vez más una cobertura de ciclo de vida más amplia a medida que las operaciones se vuelven más complejas.
La exposición de hiperescala implica más que el tamaño de un edificio o sala de servidores. Un campus puede involucrar a empresas tecnológicas, promotores especializados, empresas de servicios públicos, patrocinadores de capital y prestamistas públicos o privados. Cada parte puede tener diferentes expectativas en cuanto a la cobertura de construcción, propiedad, cibernético y responsabilidad civil. ATA lanzó su instalación de Seguros para Infraestructura Global de Centros de Datos e IA en enero de 2026 con hasta 750 millones de USD en capacidad.[2] La instalación combinó coberturas de propiedad, hardware informático, cibernético, carga, responsabilidad civil medioambiental y terrorismo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Sostiene el Volumen Actual de PrimasLos centros de datos de colocación representaron el 43,83% de las primas por tipo de centro de datos en 2026. Su estructura de múltiples inquilinos coloca varios flujos de ingresos y obligaciones de SLA sobre un único activo físico. Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 15,41% hasta 2032. La participación del Mercado de Seguros para Centros de Datos representada por la colocación refleja la necesidad de considerar la exposición contractual de cada inquilino. Los proveedores de servicios en la nube están respaldados por la demanda de servicios de inferencia de IA alojados en la nube y la continua construcción de hiperescala. Los centros de datos empresariales y de borde también están añadiendo volumen de primas. Los sitios de borde sitúan las cargas de trabajo críticas más cerca de los usuarios industriales, financieros y de respuesta a emergencias.
Las instalaciones operadas por proveedores de servicios en la nube suelen tener mayor densidad de bastidores e interconexiones más complejas que muchos sitios de colocación. Sus operadores también pueden invertir más en ingeniería de riesgos y resiliencia operacional. La interrupción de negocio en estos sitios sigue siendo difícil de estructurar porque depende de la capacidad informática, el uso de energía y las operaciones del campus vinculado. Esta complejidad respalda el uso de acuerdos paramétricos y de cautiva. Los despliegues de borde distribuidos crean un desafío diferente porque el riesgo se distribuye entre muchas ubicaciones más pequeñas. Los aseguradores necesitan evaluar cómo las fallas locales podrían afectar a los servicios que dependen de una red más amplia. El Mercado de Seguros para Centros de Datos está adaptando las estructuras de cobertura tanto al riesgo centralizado de hiperescala como a la exposición de borde distribuido.
Análisis Geográfico
América del Norte mantuvo el 44,67% de la participación del Mercado de Seguros para Centros de Datos en 2026. La cartera de proyectos de los Estados Unidos superó los 430 GW de capacidad declarada, con el 59% en desarrollo activo y casi 80 GW en construcción a mediados de 2026. La Reserva Federal estimó que la inversión anualizada de los Estados Unidos en centros de datos alcanzaría los 370 mil millones de USD a mediados de 2026. Este ritmo aumenta la demanda tanto de seguros de construcción como operacionales. Más de 400 moratorias sobre centros de datos han afectado al 18% de los sitios estadounidenses rastreados desde enero de 2026.
Se proyecta que Asia-Pacífico crezca a una CAGR del 15,86% hasta 2032. Se espera que la capacidad regional aumente de 9 GW a más de 28 GW para 2030, excluyendo China. El Sudeste Asiático representó la mitad de la capacidad en construcción en el primer semestre de 2026. Los costos de construcción aumentaron un 10% interanual en 2025, y el 89% de la capacidad regional existente enfrentó estrés crónico por calor y sequía. Corea del Sur planeó 18,4 GW de capacidad de centros de datos de IA para 2035. Samsung Fire and Marine Insurance estaba desarrollando directrices de evaluación de riesgos para centros de datos de IA en 2026.
La cartera de proyectos de Europa Occidental fue valorada en 695 mil millones de USD en el tercer trimestre de 2026. El RGPD y la Ley de IA de la Unión Europea son consideraciones de cumplimiento importantes para los términos de las pólizas relacionados con la soberanía y la localización de datos. Zurich amplió Data Center Project Guard a Brasil, Alemania, Italia, los países nórdicos y España durante junio de 2026.[3] Brasil es el principal centro de América del Sur y AXA introdujo una solución dedicada para centros de datos allí durante septiembre de 2026. Las instalaciones de los Emiratos Árabes Unidos y Arabia Saudita enfrentan una preocupación de suscripción diferente tras los ataques con drones a instalaciones en los Emiratos Árabes Unidos y Baréin. África se encuentra en una etapa más temprana, aunque los estándares de financiamiento de proyectos están creando expectativas de seguro de referencia.
Panorama Competitivo
Concentración del Mercado
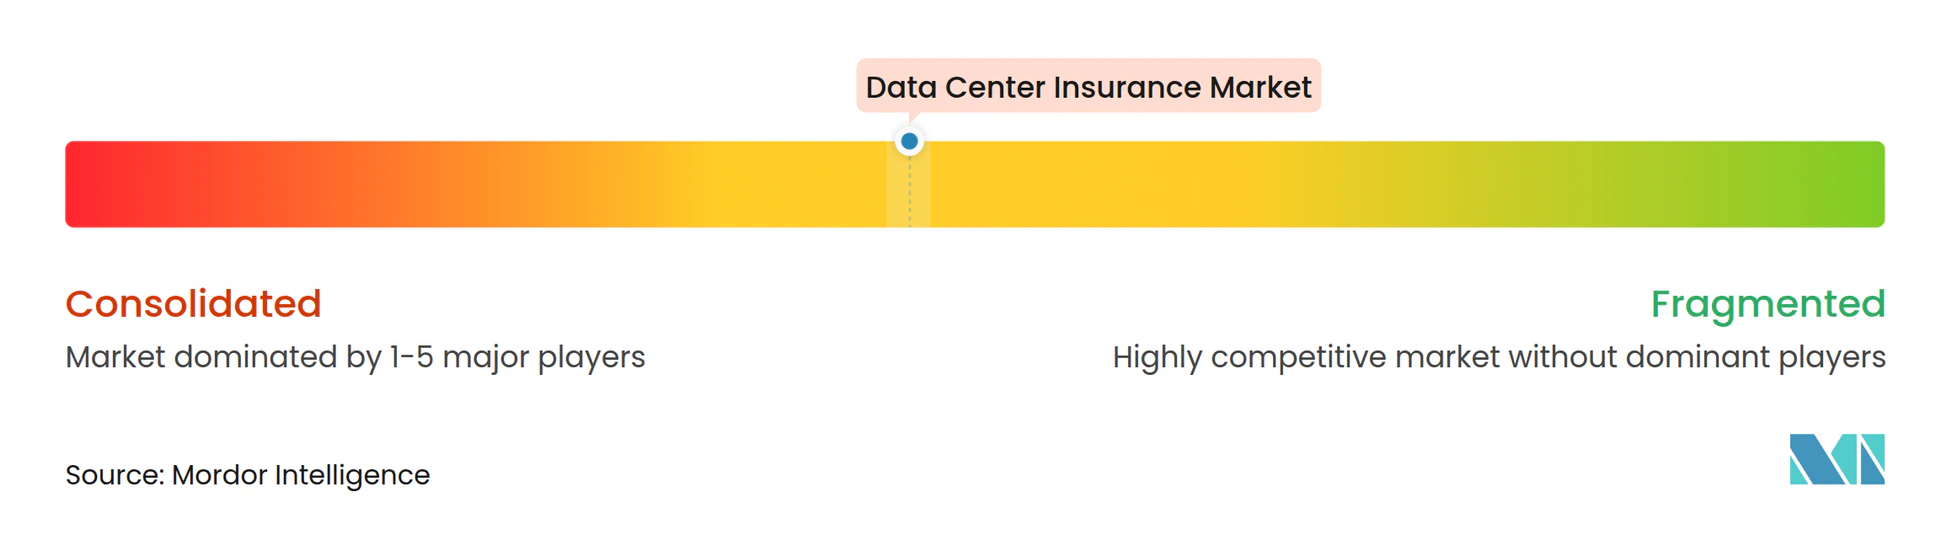
El Mercado de Seguros para Centros de Datos tiene una concentración de moderada a alta en el nivel de reaseguro, mientras que el seguro primario sigue siendo más fragmentado. Munich Re y Swiss Re tienen posiciones técnicas y de capacidad en programas globales complejos. Los aseguradores primarios, los síndicatos de Lloyd's y los aseguradores regionales compiten en líneas de pólizas y geografías específicas. La amplitud del producto y la ingeniería de riesgos importan cada vez más que el precio para las grandes colocaciones. AIG, Chubb, Zurich y AXA XL han estado desarrollando productos coordinados en construcción, propiedad, cibernético y responsabilidad civil. La apertura comercial es más fuerte en la protección paramétrica vinculada a SLA, la responsabilidad civil en computación de borde y el riesgo medioambiental. Estas áreas tienen menos marcos de suscripción establecidos.
AIG amplió su oferta de interrupción en la nube en agosto de 2026 a través de una asociación con Parametrix. El producto utiliza protección paramétrica de interrupción de negocio digital dentro de una póliza cibernética. Zurich amplió su oferta Data Center Project Guard más allá de los Estados Unidos durante junio de 2026. La oferta combina riesgo de constructor, protección paramétrica contra fenómenos meteorológicos y cobertura de propiedad operacional posterior a la construcción. Aon amplió su programa de ciclo de vida a 2,5 mil millones de USD en enero de 2026. Estas acciones indican que los participantes buscan relaciones a largo plazo a lo largo del ciclo de vida del proyecto.
Parametrix ha desarrollado monitoreo para más de 750 centros de datos y 7.000 servicios en la nube.[4] Su modelo respalda la determinación de disparadores en tiempo real y la liquidación rápida de reclamaciones. Esta capacidad ejerce presión sobre los productos de indemnización convencionales para que respondan más rápidamente a las interrupciones medibles. Howden también se asoció con Foresight para analizar los cronogramas de construcción de Primavera P6 en busca de riesgos de retraso ocultos en proyectos de hiperescala. Las plataformas de corredores pueden influir en la selección de aseguradores porque organizan capacidad estructurada para los principales proyectos. La competencia se desarrolla, por lo tanto, a través de la capacidad, el diseño de productos, la capacidad de ingeniería y el acceso a datos especializados.
Líderes de la Industria de Seguros para Centros de Datos
-
Munich Reinsurance Company
-
Swiss Reinsurance Company Ltd.
-
Allianz SE
-
AXA XL Insurance Company
-
Zurich Insurance Group Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Centros de Datos Empresas cubiertas en este informe
- Munich Reinsurance Company
- Swiss Reinsurance Company Ltd.
- Allianz SE
- AXA XL Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- American International Group, Inc.
- The Society of Lloyd’s
- Beazley plc
- Berkshire Hathaway Specialty Insurance Company
- Factory Mutual Insurance Company
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo International Holdings Ltd.
- CNA Financial Corporation
- The Travelers Companies, Inc.
- Howden Broking Group Limited
- Marsh & McLennan Companies, Inc.
- Aon plc
Desarrollos recientes de la industria en Mercado de Seguros para Centros de Datos
- Septiembre de 2026: AXA lanzó una solución integral de seguros para centros de datos en Brasil, ofreciendo coberturas de propiedad, cibernético, carga, ingeniería y fianza de cumplimiento bajo una estructura de ventanilla única. El lanzamiento posiciona a AXA como el primer gran asegurador europeo con un producto dedicado a centros de datos en Brasil, que ocupa el quinto lugar a nivel mundial por número de centros de datos, lo que señala ambiciones más amplias en el mercado sudamericano.
- Agosto de 2026: AIG lanzó una solución paramétrica de interrupción en la nube desarrollada en asociación con Parametrix, que ofrece un disparador con un período de espera de 2 horas e integra protección paramétrica de interrupción de negocio digital dentro de una única póliza cibernética. La solución está respaldada por el monitoreo de Parametrix de más de 750 centros de datos y más de 9.000 proveedores de servicios tecnológicos a nivel mundial.
- Julio de 2026: Marsh amplió su instalación de seguros de construcción para centros de datos Nimbus a 2,7 mil millones de USD en capacidad y extendió el alcance del programa a Asia, respondiendo a la aceleración de la inversión en el Sudeste Asiático. La expansión convierte a Nimbus en una de las instalaciones dedicadas de construcción de centros de datos más grandes disponibles para el mercado global.
- Junio de 2026: Zurich Insurance amplió su oferta Data Center Project Guard más allá de los Estados Unidos a Brasil, Alemania, Italia, los países nórdicos y España, ampliando el acceso internacional a su solución integrada de riesgo de constructor, cobertura paramétrica meteorológica y propiedad operacional posterior a la construcción. La empresa indicó planes para añadir más países en fases posteriores.
Alcance del Informe Global del Mercado de Seguros para Centros de Datos
El Mercado de Seguros para Centros de Datos representa los ingresos anuales generados por primas de seguros comerciales especializadas diseñadas para proteger la infraestructura de centros de datos a lo largo de todo su ciclo de vida, desde la construcción hasta las operaciones plenas. Este mercado abarca pólizas especializadas y tipos de cobertura a medida que abordan los riesgos únicos asociados con la infraestructura digital de misión crítica, incluidos los daños a la propiedad, la responsabilidad civil cibernética, la interrupción de negocio, la avería de equipos, la responsabilidad civil profesional y la responsabilidad civil general.
El Informe del Mercado de Seguros para Centros de Datos está segmentado por Tipos de Seguro (Seguro de Daños a la Propiedad, Seguro de Interrupción de Negocio, Seguro de Avería de Equipos, Seguro Cibernético, Seguro de Catástrofe Natural, Seguro de Responsabilidad Civil General y de Terceros, Seguro de Riesgo de Construcción y Montaje Integral y Otros Tipos de Seguro), Estructura de Cobertura (Pólizas Independientes, Pólizas Combinadas de Propiedad e Interrupción de Negocio, Pólizas de Paquete, Seguro Paramétrico y Acuerdos de Cautiva y Autoseguro), Exposición al Riesgo (Incendio y Explosión, Falla de Equipos Eléctricos y Mecánicos, Interrupción del Suministro de Energía, Inundación y Daños por Agua, Tormentas y Fenómenos Meteorológicos Severos, Terremotos y Otros Peligros Geofísicos, Interrupción Operacional Relacionada con Ciberataques y Interrupción de Terceros y de la Cadena de Suministro), Tomador del Seguro (Propietarios y Operadores de Centros de Datos, Proveedores de Colocación, Proveedores de Servicios en la Nube, Promotores y Contratistas de Centros de Datos y Proveedores de Equipos y Servicios para Centros de Datos), Canal de Distribución de Seguros (Seguro Directo, Corredores y Consultores de Seguros, Agentes Generales Administradores y Agencias de Suscripción Especializadas y Programas de Seguros Respaldados por Reaseguro), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Seguro de Daños a la Propiedad |
| Seguro de Interrupción de Negocio |
| Seguro de Avería de Equipos |
| Seguro Cibernético |
| Seguro de Catástrofe Natural |
| Seguro de Responsabilidad Civil General y de Terceros |
| Seguro de Riesgo de Construcción y Montaje Integral |
| Otros Tipos de Seguro |
| Pólizas Independientes |
| Pólizas Combinadas de Propiedad e Interrupción de Negocio |
| Pólizas de Paquete |
| Seguro Paramétrico |
| Acuerdos de Cautiva y Autoseguro |
| Incendio y Explosión |
| Falla de Equipos Eléctricos y Mecánicos |
| Interrupción del Suministro de Energía |
| Inundación y Daños por Agua |
| Tormentas y Fenómenos Meteorológicos Severos |
| Terremotos y Otros Peligros Geofísicos |
| Interrupción Operacional Relacionada con Ciberataques |
| Interrupción de Terceros y de la Cadena de Suministro |
| Propietarios y Operadores de Centros de Datos |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube |
| Promotores y Contratistas de Centros de Datos |
| Proveedores de Equipos y Servicios para Centros de Datos |
| Seguro Directo |
| Corredores y Consultores de Seguros |
| Agentes Generales Administradores y Agencias de Suscripción Especializadas |
| Programas de Seguros Respaldados por Reaseguro |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Seguro | Seguro de Daños a la Propiedad | |
| Seguro de Interrupción de Negocio | ||
| Seguro de Avería de Equipos | ||
| Seguro Cibernético | ||
| Seguro de Catástrofe Natural | ||
| Seguro de Responsabilidad Civil General y de Terceros | ||
| Seguro de Riesgo de Construcción y Montaje Integral | ||
| Otros Tipos de Seguro | ||
| Por Estructura de Cobertura | Pólizas Independientes | |
| Pólizas Combinadas de Propiedad e Interrupción de Negocio | ||
| Pólizas de Paquete | ||
| Seguro Paramétrico | ||
| Acuerdos de Cautiva y Autoseguro | ||
| Por Exposición al Riesgo | Incendio y Explosión | |
| Falla de Equipos Eléctricos y Mecánicos | ||
| Interrupción del Suministro de Energía | ||
| Inundación y Daños por Agua | ||
| Tormentas y Fenómenos Meteorológicos Severos | ||
| Terremotos y Otros Peligros Geofísicos | ||
| Interrupción Operacional Relacionada con Ciberataques | ||
| Interrupción de Terceros y de la Cadena de Suministro | ||
| Por Tomador del Seguro | Propietarios y Operadores de Centros de Datos | |
| Proveedores de Colocación | ||
| Proveedores de Servicios en la Nube | ||
| Promotores y Contratistas de Centros de Datos | ||
| Proveedores de Equipos y Servicios para Centros de Datos | ||
| Por Canal de Distribución de Seguros | Seguro Directo | |
| Corredores y Consultores de Seguros | ||
| Agentes Generales Administradores y Agencias de Suscripción Especializadas | ||
| Programas de Seguros Respaldados por Reaseguro | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Seguros para Centros de Datos?
Se proyecta que el Mercado de Seguros para Centros de Datos alcance los 8,97 mil millones de USD en 2027 y los 17,62 mil millones de USD para 2032, con una CAGR del 14,46%.
¿Qué está impulsando la demanda de seguros para centros de datos?
El gasto en infraestructura de IA, los mayores valores de construcción, los requisitos más estrictos de los prestamistas y el aumento de la exposición al tiempo de inactividad están ampliando las necesidades de seguro.
¿Qué tipo de seguro está creciendo más rápido para los centros de datos?
Se proyecta que el seguro cibernético crezca a una CAGR del 15,83% hasta 2032 a medida que aumentan las dependencias de la tecnología operacional y la nube.
¿Por qué son relevantes las pólizas paramétricas para los centros de datos?
Pueden pagar tras un disparador predefinido de tiempo de actividad, tensión eléctrica o refrigeración, lo que puede abordar interrupciones de servicio breves sin daños físicos.
¿Qué región lidera la demanda de seguros para centros de datos?
América del Norte mantuvo el 44,67% de las primas en 2026, respaldada por una gran cartera de desarrollo en los Estados Unidos y altos niveles de inversión.
¿Qué limita la capacidad de seguros para los campus de hiperescala?
Los campus individuales pueden requerir entre 10 mil millones y 30 mil millones de USD en límites, mientras que la capacidad global para una gran colocación se estima entre 15 mil millones y 20 mil millones de USD.