
Marktgröße und Marktanteile der Rechenzentrumsversicherung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.97 Milliarden US-Dollar |
| Marktgröße (2032) | 17.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Rechenzentrumsversicherung von Mordor Intelligence
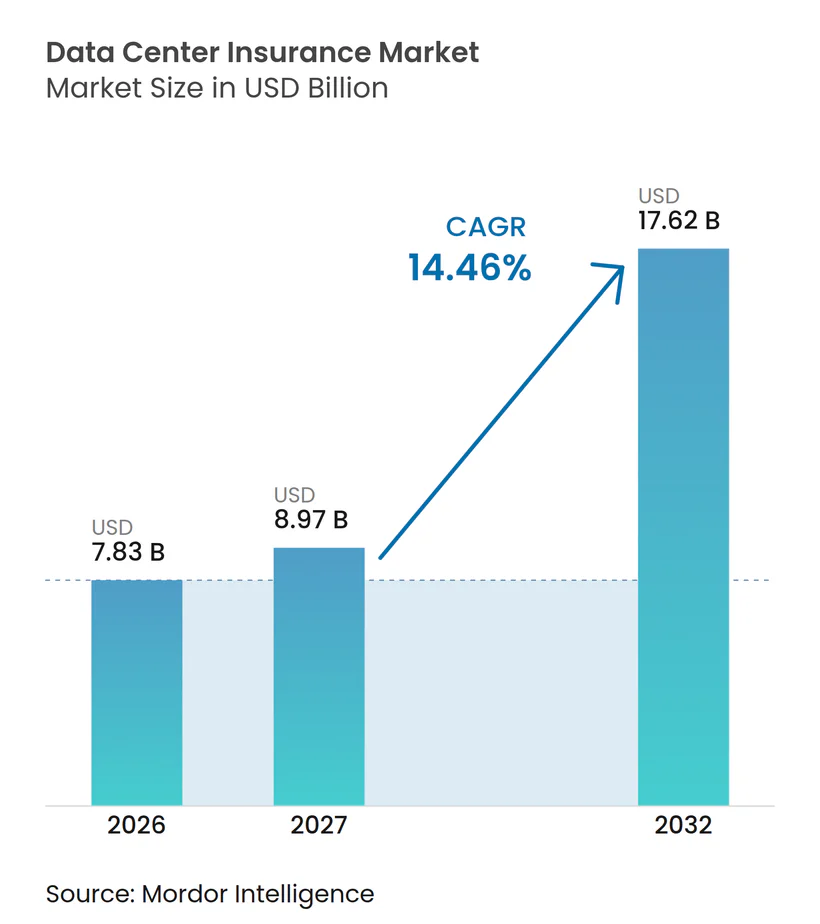
Die Marktgröße für Rechenzentrumsversicherungen wird voraussichtlich im Jahr 2026 7,83 Milliarden USD, im Jahr 2027 8,97 Milliarden USD betragen und bis 2032 17,62 Milliarden USD erreichen, mit einem CAGR von 14,46 % von 2027 bis 2032. Der Markt für Rechenzentrumsversicherungen wächst, da KI-Infrastruktur den Wert und die technische Komplexität von Anlagen im Bau und im Betrieb erhöht. Große Campus-Anlagen benötigen zunehmend Versicherungsschutz, der Vermögenswerte vom Bau über die Inbetriebnahme bis zum laufenden Betrieb begleitet. Kreditgeber legen auch größeres Gewicht auf Versicherungsbedingungen, da Serviceunterbrechungen den vertraglich vereinbarten Cashflow schwächen können. Versicherer reagieren mit koordinierten Sach-, Betriebsunterbrechungs-, Cyber-, Haftpflicht- und parametrischen Produkten. Kapazitätsgrenzen und höhere Selbstbehalte können eine Öffnung für Captives, versicherungsgebundene Wertpapiere und spezialisierte Zeichnungseinrichtungen schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Versicherungsart hielt die Sachschadenversicherung im Jahr 2026 einen Marktanteil von 34,67 % am Markt für Rechenzentrumsversicherungen, während die Cyberversicherung bis 2032 voraussichtlich mit einem CAGR von 15,83 % wachsen wird.
- Nach Deckungsstruktur entfielen kombinierte Sach- und Betriebsunterbrechungspolicen im Jahr 2026 auf 38,43 % der Marktgröße für Rechenzentrumsversicherungen, während parametrische Versicherungen bis 2032 voraussichtlich mit einem CAGR von 15,17 % wachsen werden.
- Nach Risikoexposition entfielen Ausfälle elektrischer und mechanischer Anlagen im Jahr 2026 auf 23,87 % des Marktanteils, während cyberbezogene Betriebsunterbrechungen bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen werden.
- Nach Versicherungsnehmer entfielen Rechenzentrumseigentümer und -betreiber im Jahr 2026 auf 36,27 % der Prämien, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen werden.
- Nach Versicherungsvertriebskanal hielten Versicherungsmakler und -berater im Jahr 2026 einen Anteil von 52,63 %, während MGAs und spezialisierte Zeichnungsagenturen bis 2032 voraussichtlich mit einem CAGR von 15,79 % wachsen werden.
- Nach Rechenzentrumsgrößen entfielen große Rechenzentren im Jahr 2026 auf 41,37 % der Prämien, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 15,24 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Prämienanteil von 43,83 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,41 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Prämienanteil von 44,67 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach KI- und Cloud-Computing | +3.2% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung hochwertiger Baupipelines für Rechenzentren | +2.7% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Steigende finanzielle Kosten durch Ausfallzeiten und SLA-Verstöße | +2.1% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach integriertem Sach-, Betriebsunterbrechungs-, Cyber- und Haftpflichtschutz | +1.8% | Global, insbesondere Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Verstärkte Prüfung der Resilienz von Rechenzentren durch Kreditgeber und Investoren | +1.4% | Nordamerika, Europa, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Einführung parametrischer Ausfallzeit- und Cloud-Ausfall-Versicherungen | +1.2% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach KI- und Cloud-Computing
Der Markt für Rechenzentrumsversicherungen wird durch rasche Investitionen in KI-Infrastruktur gestützt, die sowohl Vermögenswerte als auch betriebliche Abhängigkeiten erhöhen. KI-Server benötigen mehr als 100 Kilowatt pro Rack, verglichen mit dem herkömmlichen Bereich von 5–15 Kilowatt. Diese Dichte erhöht die Folgen von Kühlungsausfällen, Bränden und Geräteausfällen. Inferenz-Workloads werden voraussichtlich bis 2027 zum dominierenden KI-Rechenbedarf werden, was die Exposition über kontinuierliche Betriebszeiträume hinweg ausweitet. Diese Veränderungen begünstigen Versicherungsprogramme, die physische und digitale Risiken gemeinsam bewerten.
Ausweitung hochwertiger Baupipelines für Rechenzentren
Der Markt für Rechenzentrumsversicherungen profitiert, wenn Bauwerte steigen, da die Anforderungen an Bauherrenhaftpflicht, Inbetriebnahmeverzögerungen, Fracht und Haftpflicht zunehmen. Die durchschnittlichen Projektkosten erreichten im Jahr 2025 633 Millionen USD, während die Kosten pro Quadratfuß 1.033 USD erreichten. Gleichzeitig laufende Bau- und Inbetriebnahmephasen können Unsicherheit darüber erzeugen, ab welchem Zeitpunkt jede Police greift. Große Projekte benötigen daher klarere Übergabebedingungen zwischen Bau- und Betriebsversicherungsschutz. Kreditgeberanforderungen machen Versicherungen auch zu einem zentralen Bestandteil der Finanzierung vom Spatenstich bis zur Stabilisierung.
Steigende finanzielle Kosten durch Ausfallzeiten und SLA-Verstöße
Ein 45-minütiger Ausfall in einer 100-MW-Anlage, die 144 Millionen USD Jahresmiete erwirtschaftet, kann zu Servicegutschriftverlusten von 24 Millionen USD führen. Der Verlust kann den jährlichen Cashflow um 42 % reduzieren, selbst wenn kein physischer Schaden eingetreten ist. Standardmäßige Sachversicherungen reagieren häufig nicht auf diese Art von Vertragsverlusten. Stromversorgungsausfälle sind für 45 % der Ausfälle verantwortlich, was die Zuverlässigkeit von USV-Anlagen in den Mittelpunkt von Resilienzgesprächen rückt. Der AWS-us-east-1-Ausfall im Oktober 2025 verursachte für US-Unternehmen geschätzte Verluste von 500 Millionen USD bis 650 Millionen USD. Diese Exposition stützt die Nachfrage nach SLA- und digitalem Betriebsunterbrechungsschutz.
Steigende Nachfrage nach integriertem Sach-, Betriebsunterbrechungs-, Cyber- und Haftpflichtschutz
Ein einzelnes Ereignis kann gleichzeitig Sach-, Betriebsunterbrechungs-, Cyber- und Haftpflichtansprüche auslösen. Der Markt für Rechenzentrumsversicherungen entwickelt sich in Richtung koordinierter Deckung, da separate Policen im Schadensfall zu Lücken und Streitigkeiten führen können. Große Campus-Anlagen können Programmlimits von 10 Milliarden USD oder mehr erfordern. Kein einzelner Versicherer kann für viele dieser Platzierungen ausreichende Kapazität bereitstellen. Aktualisierte Risikoingenieuranforderungen prägen auch Policenbedingungen und Bauspezifikationen. Die FM-Global-Richtlinien von 2026 erhöhten die empfohlene Feuerwiderstandsklasse für Wände von 1 Stunde auf 2 Stunden. Integrierte Programme können den Versicherungsschutz mit diesen allgemeinen technischen Anforderungen in Einklang bringen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prämien, Selbstbehalte und Deckungsretentionen | -1.2% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kapazität für konzentrierte Risiken im Milliardenbereich | -0.9% | Global, insbesondere für Hyperscale-Projekte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausschlüsse und Sublimits für Katastrophen, Cyber und neue Technologien | -0.7% | Global, Ausstrahlungseffekte auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Schadenshistorie und nicht standardisierte Risikodaten für KI-fähige Anlagen | -0.6% | Global, am stärksten in Südkorea, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prämien, Selbstbehalte und Deckungsretentionen
Prämienbelastungen können es kleineren Betreibern erschweren, den von Kreditgebern geforderten Versicherungsschutz zu finanzieren. Die Baukosten im asiatisch-pazifischen Raum stiegen im Jahr 2025 um 10 % gegenüber dem Vorjahr, was die Aufrechterhaltung von Wiederbeschaffungswerten bei der Verlängerung erschwert.[1] Anlagen, die einst Limits von 2 Milliarden USD benötigten, können für die Infrastruktur allein 20 Milliarden USD erfordern. Computerhardware kann die Gesamtexposition weiter erhöhen. Ein südkoreanischer Betreiber hielt einen vorgeschlagenen Prämientarif für 2026 für ein KI-Rechenzentrum Berichten zufolge für zu teuer. Höhere Kosten können dazu führen, dass einige Käufer mehr Risiko selbst tragen oder einen Teilschutz akzeptieren.
Begrenzte Kapazität für konzentrierte Risiken im Milliardenbereich
Betriebsunterbrechungsexposition ist schwer zu modellieren, da sie von der Rechenkapazität und vernetzten Standorten abhängt. Geografische Konzentration verschärft dieses Problem, wenn Naturereignisse mehrere Campus-Anlagen in einer einzigen Region betreffen. Ein größerer Teil der US-Kapazität befindet sich in Gebieten mit hoher Hagelfrequenz, und fast 40 % liegen in Gebieten mit erheblicher bis sehr hoher Tornadohäufigkeit. Captives und versicherungsgebundene Wertpapiere können die konventionelle Rückversicherung ergänzen, wenn die Kapazitätsgrenzen der Versicherer eingeschränkt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
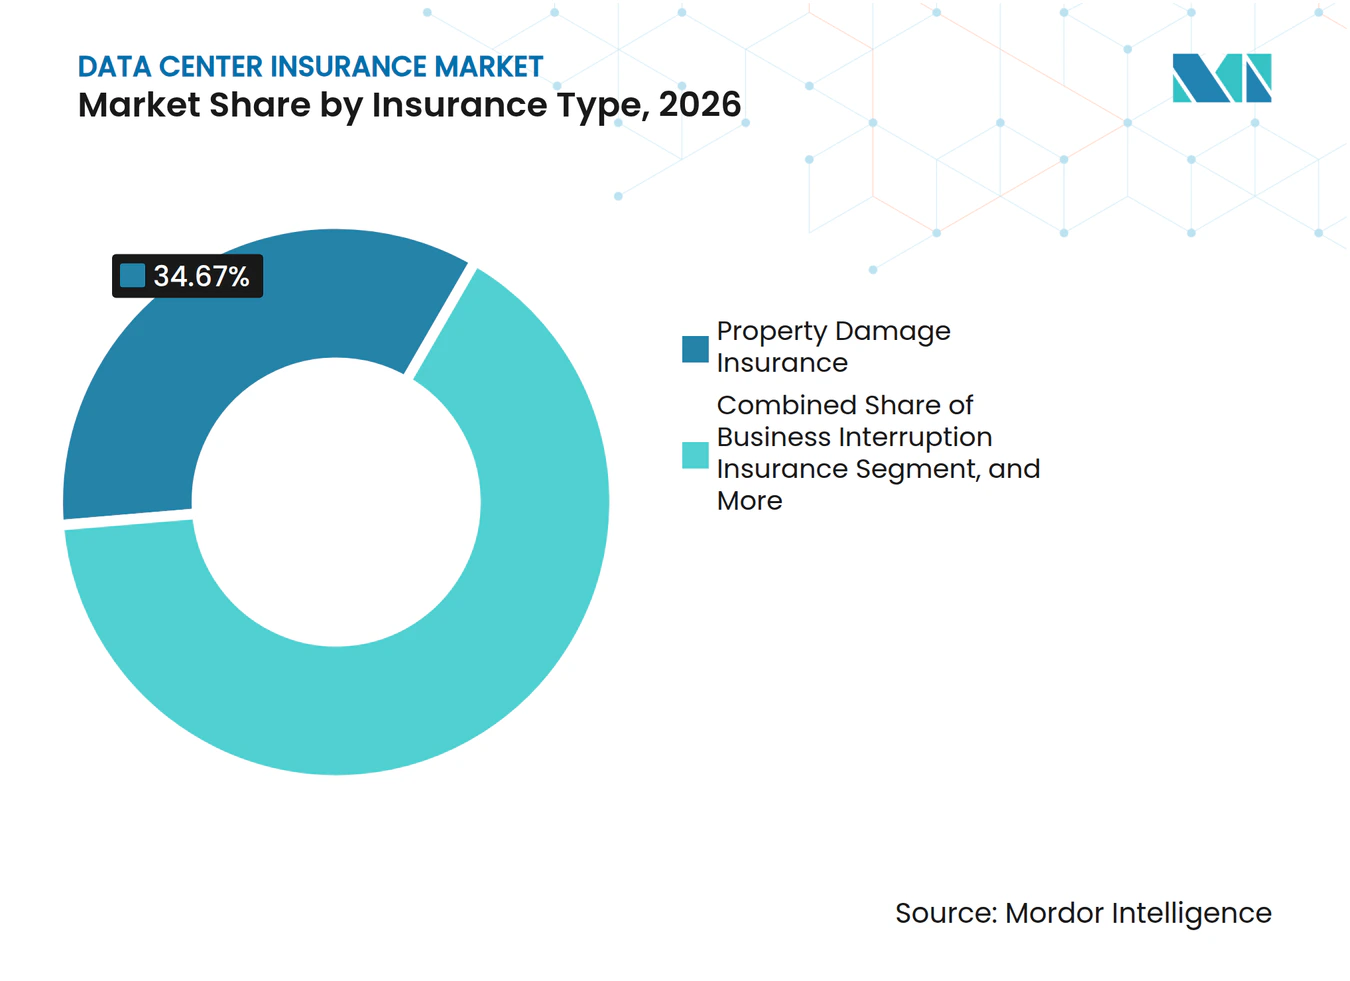
Cyberversicherungsschutz weitet sich innerhalb eines breiten Schutzmixes ausDie Sachschadenversicherung hielt im Jahr 2026 einen Anteil von 34,67 % am Markt für Rechenzentrumsversicherungen, da physische Vermögenswerte weiterhin die Kerngrundlage für die Programmgestaltung bilden. Die Marktgröße für Rechenzentrumsversicherungen bei sachbezogenen Programmen wird durch KI-Campus-Anlagen gestützt, deren Baukosten vor der Hardwareinstallation 20 Milliarden USD übersteigen können. Die Cyberversicherung wird bis 2032 voraussichtlich mit einem CAGR von 15,83 % wachsen, da vernetzte Steuerungssysteme die operative Angriffsfläche vergrößern. Kühlungs-, Strom- und Überwachungssysteme können Schadenspfade schaffen, selbst wenn der Zugang zur Hardware streng kontrolliert wird. Betriebsunterbrechungsschutz bleibt ein wesentliches Schwererisiko, da Einnahmen den Wiederbeschaffungswert eines Gebäudes übersteigen können. Naturkatastrophenschutz gewinnt ebenfalls an Bedeutung, da Anlagenstandorte Hagel-, Tornado-, Überschwemmungs- und anderen Unwetterexpositionen ausgesetzt sind.
Bau- und Montageallgefahrenversicherungen, allgemeine Haftpflicht- und Maschinenbruchpolicen erfüllen weiterhin unterschiedliche Risikoanforderungen. Der Markt für Rechenzentrumsversicherungen muss auch Rechtsstreitigkeiten im Zusammenhang mit Bebauungsrecht, Umweltbedenken und Lärm durch neue Projekte berücksichtigen. Klagen und Schiedsverfahren im Zusammenhang mit Rechenzentren haben sich seit 2021 mehr als verdreifacht, was den Haftpflichtbedarf über konventionelle Betriebsansprüche hinaus ausweitet. AIG führte im August 2026 ein parametrisches Cloud-Ausfall-Produkt mit einer Wartezeit von 2 Stunden ein. Dies steht im Vergleich zu einer 30-tägigen Schwelle, die häufig mit konventionellen Betriebsunterbrechungspolicen verbunden ist. Schnellere Auslöser können den Schutz für kurze Serviceunterbrechungen relevanter machen. Das Ergebnis ist ein breiterer Produktmix, der verschiedene Instrumente für physische Schäden, Ausfallzeiten und digitale Ereignisse einsetzt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Deckungsstruktur:
Parametrische Auslöser adressieren kurzfristige EreignisseKombinierte Sach- und Betriebsunterbrechungspolicen hielten im Jahr 2026 einen Anteil von 38,43 % der Deckungsstrukturprämien. Dieser Anteil spiegelt den engen Zusammenhang zwischen physischem Verlust und Umsatzunterbrechung bei Anlagen wider, die kontinuierlich betrieben werden müssen. Der Marktanteil dieser kombinierten Programme zeigt, warum Kunden aufeinander abgestimmte Limits und Schadensabwicklungsprozesse schätzen. Parametrische Versicherungen werden bis 2032 voraussichtlich mit einem CAGR von 15,17 % wachsen. Sie adressieren kurze, schadensfreie Ausfälle, die finanziell bedeutsam sein können, aber unter Entschädigungspolicen schwer zu regulieren sind. Vorab vereinbarte Auslöser können sich auf Betriebszeit, Stromspannung oder Kühlleistung beziehen. Die Zahlung kann nach einem vereinbarten Ereignis ohne einen herkömmlichen Schadensnachweis erfolgen.
Eigenständige Policen bleiben für kleinere Betreiber mit standardisierteren Expositionen relevant. Paketpolicen gewinnen bei Unternehmenskunden an Interesse, die weniger Lücken bei zusammenhängenden Risiken wünschen. Captive- und Selbstversicherungsstrukturen wachsen auch bei Hyperscale-Betreibern, da die kommerzielle Kapazität einen einzelnen Campus möglicherweise nicht vollständig abdeckt. Hybridstrukturen können parametrischen Schutz für kurze Ereignisse mit Entschädigungsschutz für größere Schäden kombinieren. Dieses Design trennt schnelle, messbare Unterbrechungen von komplexen physischen Ansprüchen. Es kann auch die Risikoallokation für Investoren und Kreditgeber transparenter gestalten. Der Markt für Rechenzentrumsversicherungen entwickelt daher Policenstrukturen rund um die unterschiedlichen finanziellen Auswirkungen von Ausfalltypen.
Nach Risikoexposition:
Geräteausfall bleibt die größte ExpositionAusfälle elektrischer und mechanischer Anlagen entfielen im Jahr 2026 auf 23,87 % des Risikoexpositionssegments. Ausfälle elektrischer und mechanischer Anlagen führten den Marktanteil der Rechenzentrumsversicherung an, da Strom- und Kühlsysteme für den Dauerbetrieb unerlässlich sind. Stromausfälle, hauptsächlich im Zusammenhang mit USV-Fehlern, sind für 45 % der Rechenzentrumsausfälle verantwortlich. Kühlungsausfälle sind für weitere 14 % der Ausfälle verantwortlich. Cyberbezogene Betriebsunterbrechungen werden bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen, da vernetzte Technologie zunimmt.
Wasserschäden und Überschwemmungen entfielen in derselben Analyse auf fast 24 % der gesamten Schadenskosten. Direkte Flüssigkeitskühlung am Chip kann in GPU-dichten Umgebungen komplexere Wasserwege einführen. Schnelle Bauarbeiten können auch weniger erfahrene Auftragnehmer in spezialisierte Kühlungsarbeiten einbeziehen. Schwere konvektive Stürme verursachten im Jahr 2025 globale Verluste von 51 Milliarden USD. Eine Batterieexplosion beim Nationalen Informationsressourcendienst Südkoreas im September 2025 legte 647 Regierungsdienste lahm. Diese Ereignisse zeigen, warum Geräte-, Wetter-, Brand- und Versorgungsunterbrechungen einer integrierten Risikoprüfung bedürfen.
Nach Versicherungsnehmer:
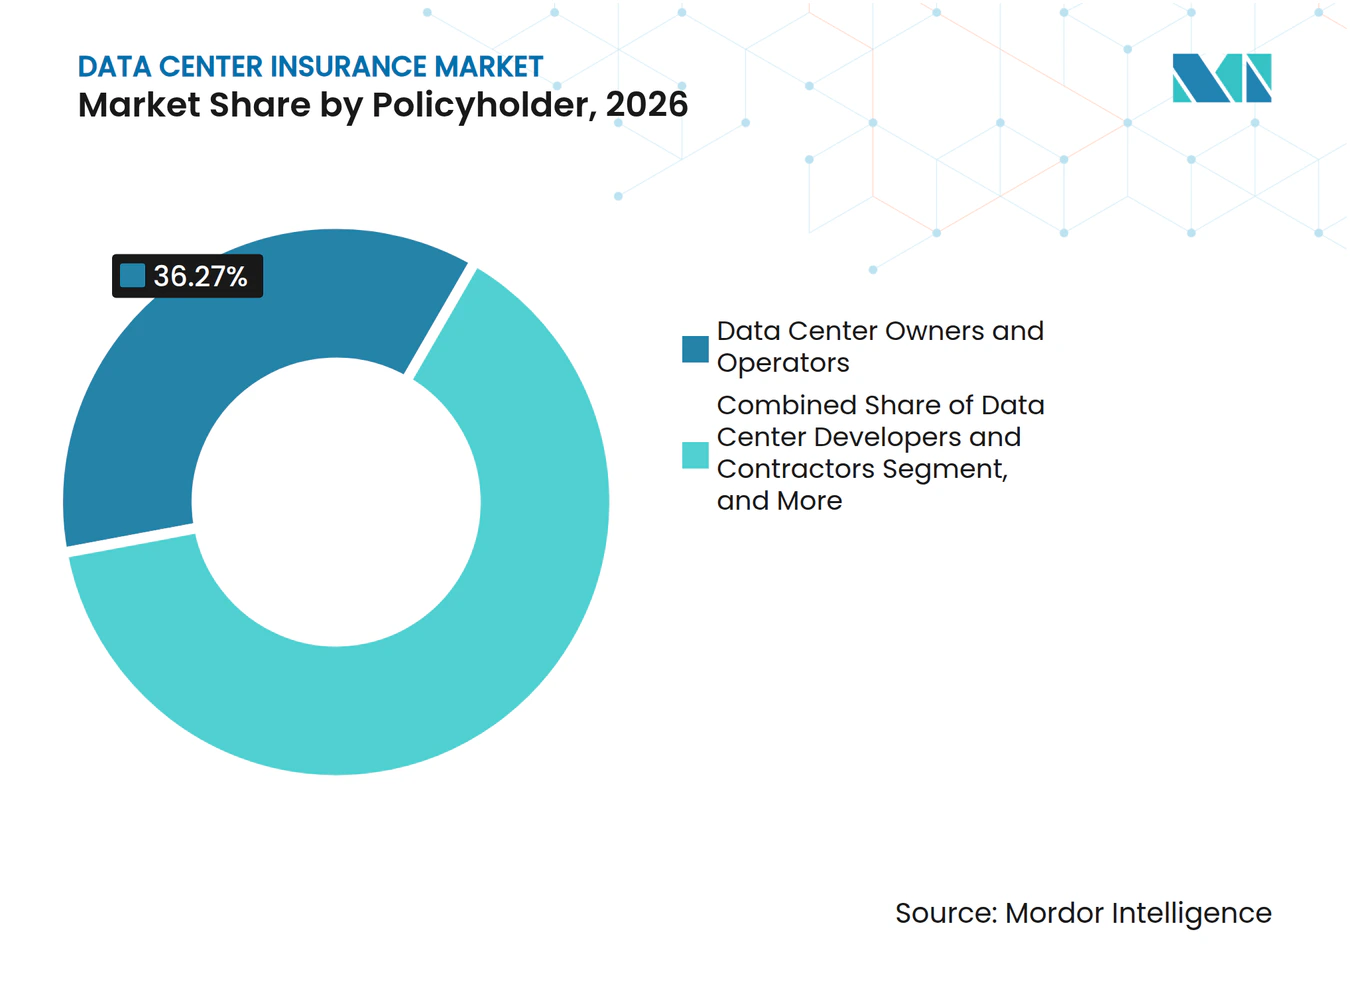
Eigentümer führen die aktuelle Prämiennachfrage anRechenzentrumseigentümer und -betreiber repräsentierten im Jahr 2026 36,27 % der Prämien. Ihr direktes Eigentum an hochwertigen Vermögenswerten und SLA-Verpflichtungen schafft Nachfrage nach Sach-, Haftpflicht- und Betriebsunterbrechungsschutz. Die Marktgröße für Rechenzentrumsversicherungen, die mit Eigentümer-und-Betreiber-Programmen verbunden ist, spiegelt diese breiten vertraglichen und vermögensbezogenen Expositionen wider. Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen. Colocation-Anbieter bleiben bedeutende Käufer, da mehrere Mieter dieselbe physische Umgebung teilen.
Entwickler und Auftragnehmer haben während der Bauphase unterschiedliche Bedürfnisse, einschließlich Allgefahrenversicherung für den Bau, Inbetriebnahmeverzögerungen und Auftragnehmer-Haftpflichtschutz. Geräte- und Dienstleister sehen sich ebenfalls mit hohen Wiederbeschaffungswerten für dichte GPU-Installationen konfrontiert. Diese Käufergruppen benötigen Policenformulierungen, die ihre spezifische Rolle im Anlagenlebenszyklus berücksichtigen. Ihre unterschiedlichen Bedürfnisse stützen die Nachfrage nach spezialisiertem Zeichnen anstelle einer einzigen Standardpolice.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Versicherungsvertriebskanal:
Makler führen komplexe Platzierungen anVersicherungsmakler und -berater hielten im Jahr 2026 einen Anteil von 52,63 % der Vertriebskanalprämien. Ihre Position spiegelt die Notwendigkeit wider, Kapazitäten von vielen Versicherern innerhalb von geschichteten und syndizierten Platzierungen zu organisieren. Der Marktanteil der Rechenzentrumsversicherung, der von Intermediären gehalten wird, wird durch ihre Rolle bei der Aushandlung von Bedingungen, Limits und Kreditgeberanforderungen gestärkt. MGAs und spezialisierte Zeichnungsagenturen werden bis 2032 voraussichtlich mit einem CAGR von 15,79 % wachsen. Sie können konzentriertes technisches Wissen auf Projekte anwenden, die nicht in allgemeine kommerzielle Bedingungen passen. Direktversicherung hat weiterhin eine Rolle für kleinere Anlagen mit standardisierten Risiken. Rückversicherungsgestützte Programme gewinnen für Hyperscale-Projekte an Relevanz, die zusätzliche Kapitalquellen benötigen.
Der Maklerkanal ist zu einem wichtigen Wettbewerbszugang für Versicherer geworden, die große Mandate anstreben. Aon, Marsh McLennan und Howden haben dedizierte Praktiken und Zeichnungseinrichtungen für Rechenzentrumsrisiken aufgebaut. Aons Rechenzentrum-Lebenszyklus-Versicherungsprogramm erreichte im Januar 2026 eine Kapazität von 2,5 Milliarden USD. Marsh erweiterte seine Nimbus-Einrichtung im Juli 2026 auf 2,7 Milliarden USD. Diese Einrichtungen bieten Käufern strukturierten Zugang zu Kapazitäten und technischer Unterstützung. Kreditgeber können auch von Maklern gestaltete Mindestdeckungsstandards als relevant für Finanzierungsentscheidungen betrachten. Dies macht die Intermediärskompetenz während des gesamten Platzierungsprozesses wichtig.
Nach Rechenzentrumsgrößen:
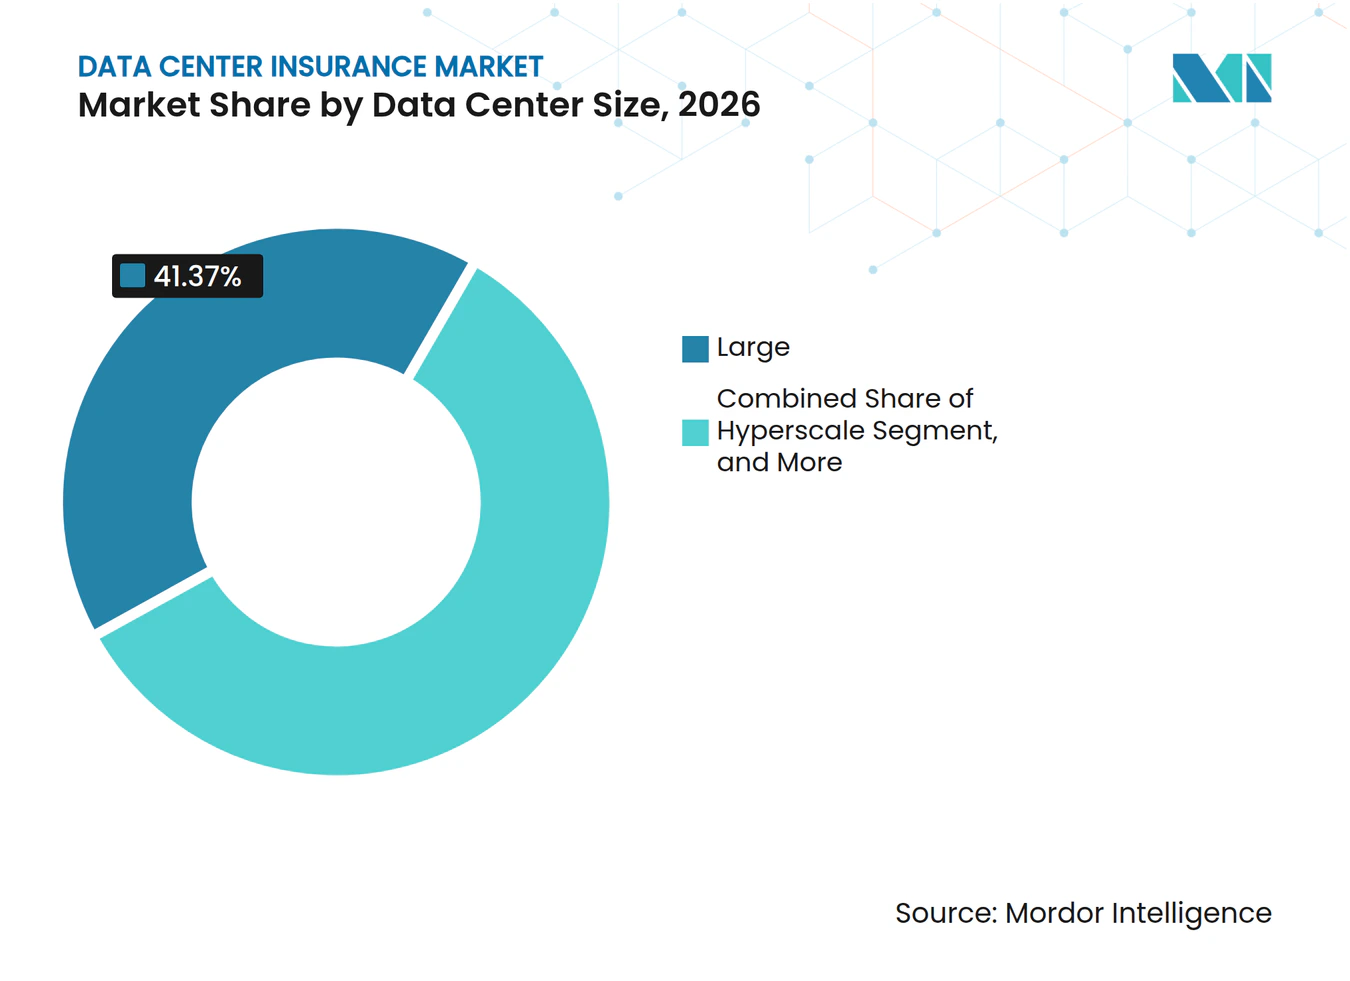
Hyperscale-Anlagen stellen die KapazitätsherausforderungGroße Rechenzentren entfielen im Jahr 2026 aufgrund ihrer Kombination aus hohen versicherten Werten, mehreren Mietern und vertraglichen Serviceverpflichtungen auf 41,37 % der Prämien. Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 15,24 % wachsen. Diese Werte erfordern die Beteiligung mehrerer Versicherer an derselben Platzierung. Kleine Rechenzentren verwenden häufig standardmäßige gewerbliche Sachversicherungsformulare. Mittelgroße Anlagen suchen zunehmend nach breiterem Lebenszyklus-Schutz, da der Betrieb komplexer wird.
Hyperscale-Exposition umfasst mehr als die Größe eines Gebäudes oder Serverraums. Ein Campus kann Technologieunternehmen, spezialisierte Entwickler, Versorgungsunternehmen, Eigenkapitalgeber sowie öffentliche oder private Kreditgeber einbeziehen. Jede Partei kann unterschiedliche Erwartungen an Bau-, Sach-, Cyber- und Haftpflichtschutz haben. ATA startete im Januar 2026 seine globale Rechenzentrum- und KI-Infrastruktur-Versicherungseinrichtung mit einer Kapazität von bis zu 750 Millionen USD.[2] Die Einrichtung kombinierte Sach-, Computerhardware-, Cyber-, Fracht-, Umwelthaftpflicht- und Terrorismusdeckungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation stützt das aktuelle PrämienvolumenColocation-Rechenzentren entfielen im Jahr 2026 nach Rechenzentrumstyp auf 43,83 % der Prämien. Ihre Mehrmieterstruktur legt mehrere Einnahmequellen und SLA-Verpflichtungen auf ein einziges physisches Objekt. Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,41 % wachsen. Der Marktanteil der Rechenzentrumsversicherung, der durch Colocation repräsentiert wird, spiegelt die Notwendigkeit wider, die vertragliche Exposition jedes Mieters zu berücksichtigen. Cloud-Dienstanbieter werden durch die Nachfrage nach cloud-gehosteten KI-Inferenzdiensten und fortlaufenden Hyperscale-Bauarbeiten gestützt. Unternehmens- und Edge-Rechenzentren tragen ebenfalls zum Prämienvolumen bei. Edge-Standorte bringen kritische Workloads näher an industrielle, finanzielle und Notfallreaktionsnutzer heran.
Von CSPs betriebene Anlagen weisen in der Regel eine höhere Rack-Dichte und komplexere Vernetzung auf als viele Colocation-Standorte. Ihre Betreiber können auch stärker in Risikoingenieurwesen und operative Resilienz investieren. Betriebsunterbrechungen an diesen Standorten sind weiterhin schwer zu strukturieren, da sie von der Rechenkapazität, dem Energieverbrauch und den verbundenen Campus-Betrieben abhängen. Diese Komplexität unterstützt den Einsatz parametrischer und Captive-Arrangements. Verteilte Edge-Deployments stellen eine andere Herausforderung dar, da das Risiko auf viele kleinere Standorte verteilt ist. Versicherer müssen bewerten, wie lokale Ausfälle Dienste beeinflussen könnten, die von einem breiteren Netzwerk abhängen. Der Markt für Rechenzentrumsversicherungen passt Deckungsstrukturen sowohl an zentralisierte Hyperscale-Risiken als auch an verteilte Edge-Expositionen an.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 44,67 % am Markt für Rechenzentrumsversicherungen. Die US-Pipeline überstieg 430 GW an offengelegter Kapazität, wobei 59 % in aktiver Entwicklung und bis Mitte 2026 fast 80 GW im Bau waren. Die US-Notenbank schätzte, dass die annualisierten US-Rechenzentrum-Investitionen bis Mitte 2026 370 Milliarden USD erreichen würden. Dieses Tempo erhöht die Nachfrage nach Bau- und Betriebsversicherungen. Mehr als 400 Rechenzentrumsmoratorien haben seit Januar 2026 18 % der erfassten US-Standorte betroffen.
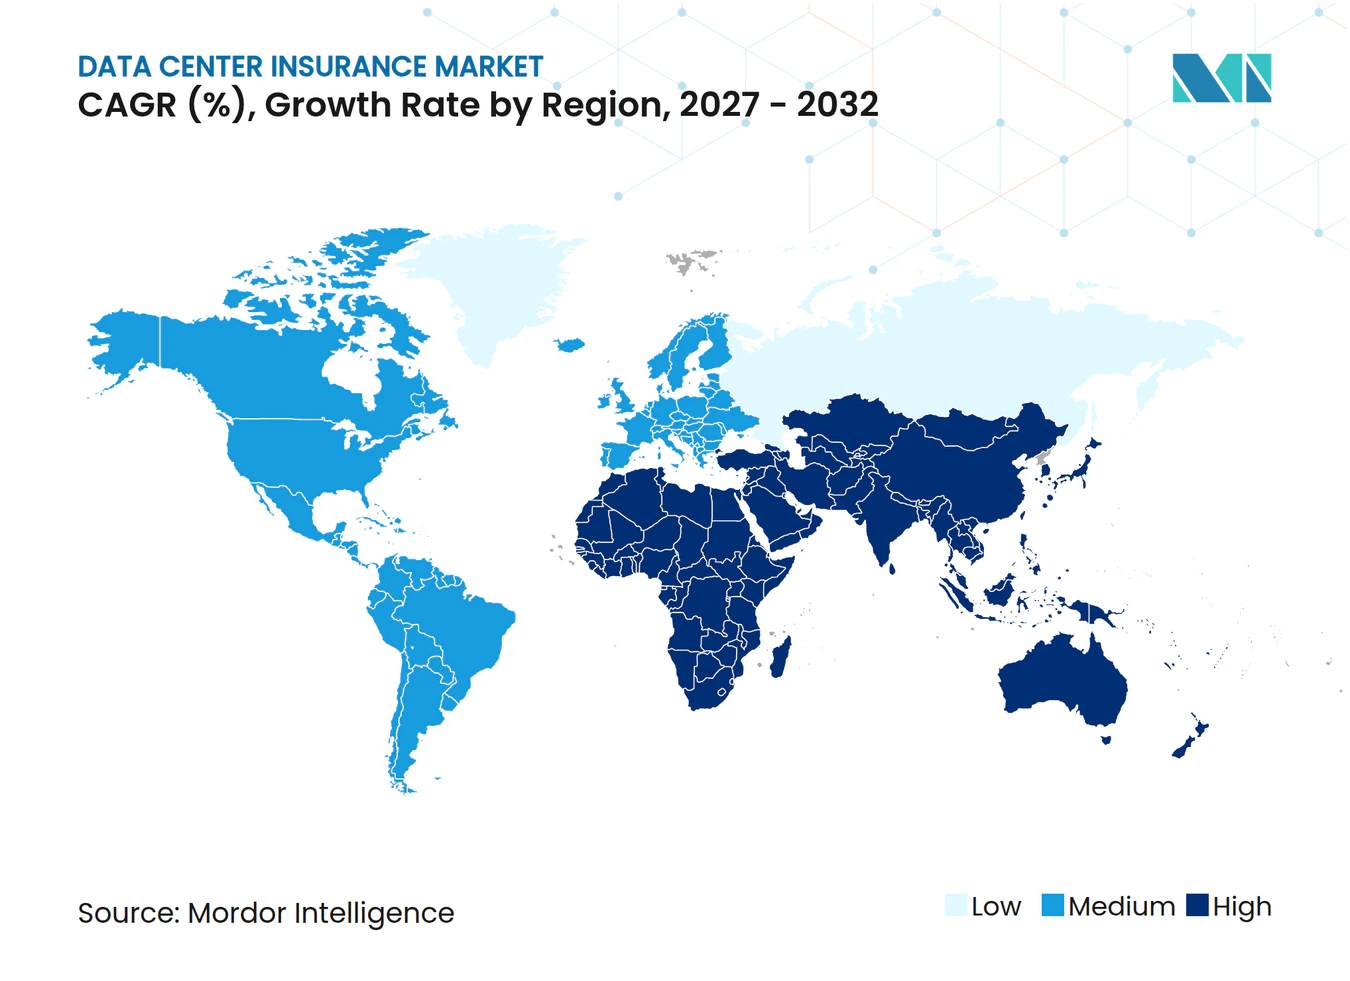
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,86 % wachsen. Die regionale Kapazität wird voraussichtlich bis 2030 von 9 GW auf mehr als 28 GW steigen, ohne China. Südostasien entfiel im ersten Halbjahr 2026 auf die Hälfte der im Bau befindlichen Kapazität. Die Baukosten stiegen im Jahr 2025 um 10 % gegenüber dem Vorjahr, und 89 % der bestehenden regionalen Kapazität war chronischem Hitze- und Dürrestress ausgesetzt. Südkorea plante bis 2035 eine KI-Rechenzentrumskapazität von 18,4 GW. Samsung Fire and Marine Insurance entwickelte im Jahr 2026 Risikobeurteilungsrichtlinien für KI-Rechenzentren.
Die Projektpipeline Westeuropas wurde im dritten Quartal 2026 auf 695 Milliarden USD geschätzt. Die DSGVO und der EU-KI-Act sind wichtige Compliance-Überlegungen für Policenbedingungen im Zusammenhang mit Datensouveränität und -lokalisierung. Zurich erweiterte Data Center Project Guard im Juni 2026 auf Brasilien, Deutschland, Italien, die nordischen Länder und Spanien.[3] Brasilien ist Südamerikas wichtigstes Zentrum, und AXA führte dort im September 2026 eine dedizierte Rechenzentrumlösung ein. Anlagen in den Vereinigten Arabischen Emiraten und Saudi-Arabien sehen sich nach Drohnenangriffen auf Anlagen in den Vereinigten Arabischen Emiraten und Bahrain mit einer anderen Zeichnungsherausforderung konfrontiert. Afrika befindet sich noch in einem früheren Stadium, obwohl Projektfinanzierungsstandards grundlegende Versicherungserwartungen schaffen.
Wettbewerbslandschaft
Marktkonzentration
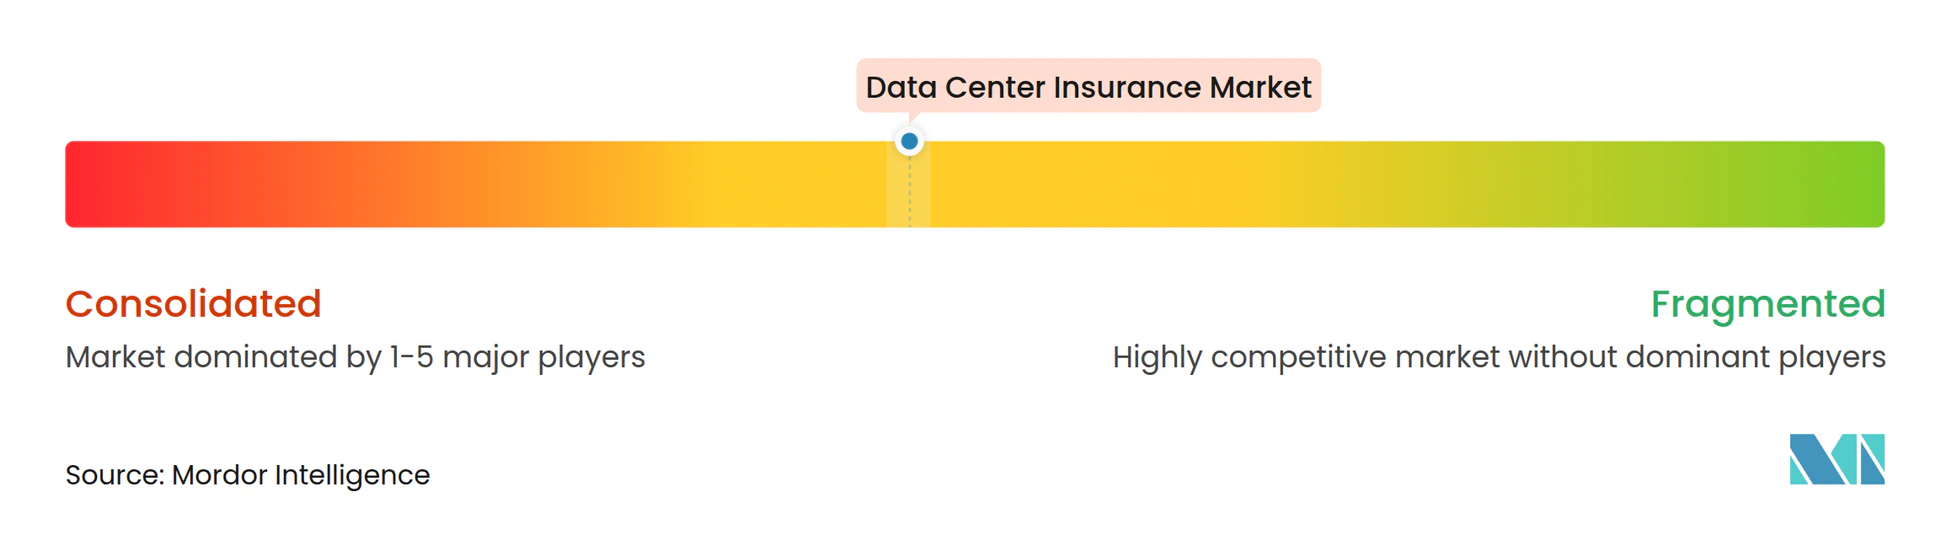
Der Markt für Rechenzentrumsversicherungen weist auf der Rückversicherungsebene eine moderate bis hohe Konzentration auf, während die Erstversicherung fragmentierter bleibt. Munich Re und Swiss Re verfügen über technische und kapazitätsbezogene Positionen in komplexen globalen Programmen. Erstversicherer, Lloyd's-Syndikate und regionale Versicherer konkurrieren über spezifische Policenlinien und Geografien. Produktbreite und Risikoingenieurwesen sind für große Platzierungen zunehmend wichtiger als der Preis. AIG, Chubb, Zurich und AXA XL haben koordinierte Produkte in den Bereichen Bau, Sach-, Cyber- und Haftpflichtversicherung aufgebaut. Die kommerziellen Möglichkeiten sind am stärksten bei SLA-gebundenem parametrischem Schutz, Edge-Computing-Haftpflicht und Umweltrisiken. Diese Bereiche verfügen über weniger etablierte Zeichnungsrahmen.
AIG erweiterte sein Cloud-Ausfall-Angebot im August 2026 durch eine Partnerschaft mit Parametrix. Das Produkt nutzt parametrischen digitalen Betriebsunterbrechungsschutz innerhalb einer Cyberpolice. Zurich erweiterte sein Data Center Project Guard-Angebot im Juni 2026 über die USA hinaus. Das Angebot kombiniert Bauherrenhaftpflicht, parametrischen Wetterschutz und Betriebssachversicherung nach der Fertigstellung. Aon erweiterte sein Lebenszyklusprogramm im Januar 2026 auf 2,5 Milliarden USD. Diese Maßnahmen zeigen, dass die Marktteilnehmer langfristige Beziehungen über den gesamten Projektlebenszyklus hinweg anstreben.
Parametrix hat die Überwachung von mehr als 750 Rechenzentren und 7.000 Cloud-Diensten entwickelt.[4] Sein Modell unterstützt die Echtzeit-Auslöserbestimmung und schnelle Schadensregulierung. Diese Fähigkeit übt Druck auf konventionelle Entschädigungsprodukte aus, schneller auf messbare Ausfälle zu reagieren. Howden hat auch mit Foresight zusammengearbeitet, um Primavera-P6-Bauzeitpläne auf versteckte Verzögerungsrisiken in Hyperscale-Projekten zu analysieren. Maklerplattformen können die Versichererauswahl beeinflussen, da sie strukturierte Kapazitäten für große Projekte organisieren. Der Wettbewerb findet daher über Kapazität, Produktgestaltung, Ingenieurskompetenz und Zugang zu Spezialdaten statt.
Branchenführer im Markt für Rechenzentrumsversicherungen
-
Munich Reinsurance Company
-
Swiss Reinsurance Company Ltd.
-
Allianz SE
-
AXA XL Insurance Company
-
Zurich Insurance Group Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumsversicherungen Unternehmen in diesem Bericht
- Munich Reinsurance Company
- Swiss Reinsurance Company Ltd.
- Allianz SE
- AXA XL Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- American International Group, Inc.
- The Society of Lloyd’s
- Beazley plc
- Berkshire Hathaway Specialty Insurance Company
- Factory Mutual Insurance Company
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo International Holdings Ltd.
- CNA Financial Corporation
- The Travelers Companies, Inc.
- Howden Broking Group Limited
- Marsh & McLennan Companies, Inc.
- Aon plc
Neueste Industrielle Entwicklungen in Markt für Rechenzentrumsversicherungen
- September 2026: AXA lancierte in Brasilien eine umfassende Rechenzentrum-Versicherungslösung, die Sach-, Cyber-, Fracht-, Ingenieur- und Erfüllungsbürgschaftsdeckungen unter einer One-Stop-Shop-Struktur anbietet. Die Markteinführung positioniert AXA als ersten großen europäischen Versicherer mit einem dedizierten Rechenzentrumsprodukt in Brasilien, das weltweit auf Platz fünf nach Anzahl der Rechenzentren rangiert, und signalisiert breitere südamerikanische Marktambitionen.
- August 2026: AIG lancierte eine parametrische Cloud-Ausfall-Lösung, die in Partnerschaft mit Parametrix entwickelt wurde und einen Auslöser mit einer Wartezeit von 2 Stunden bietet sowie parametrischen digitalen Betriebsunterbrechungsschutz innerhalb einer einzigen Cyberpolice integriert. Die Lösung wird durch die Überwachung von mehr als 750 Rechenzentren und über 9.000 Technologiedienstleistern weltweit durch Parametrix unterstützt.
- Juli 2026: Marsh erweiterte seine Nimbus-Rechenzentrum-Bauversicherungseinrichtung auf eine Kapazität von 2,7 Milliarden USD und dehnte die Reichweite des Programms auf Asien aus, um auf die sich beschleunigenden Investitionen in Südostasien zu reagieren. Die Erweiterung macht Nimbus zu einer der größten dedizierten Rechenzentrum-Bauversicherungseinrichtungen, die dem globalen Markt zur Verfügung stehen.
- Juni 2026: Zurich Insurance erweiterte sein Data Center Project Guard-Angebot über die USA hinaus auf Brasilien, Deutschland, Italien, die nordischen Länder und Spanien und verbreiterte den internationalen Zugang zu seiner integrierten Bauherrenhaftpflicht-, parametrischen Wetter- und Betriebssachversicherungslösung nach der Fertigstellung. Das Unternehmen gab Pläne bekannt, in nachfolgenden Phasen weitere Länder hinzuzufügen.
Berichtsumfang des globalen Marktes für Rechenzentrumsversicherungen
Der Markt für Rechenzentrumsversicherungen repräsentiert die jährlichen Einnahmen aus spezialisierten gewerblichen Versicherungsprämien, die zum Schutz der Rechenzentrumsinfrastruktur über ihren gesamten Lebenszyklus hinweg – vom Bau bis zum vollständigen Betrieb – konzipiert sind. Dieser Markt umfasst spezialisierte Policen und maßgeschneiderte Deckungsarten, die die einzigartigen Risiken im Zusammenhang mit unternehmenskritischer digitaler Infrastruktur adressieren, einschließlich Sachschäden, Cyberhaftpflicht, Betriebsunterbrechung, Maschinenbruch, Berufshaftpflicht und allgemeiner Haftpflicht.
Der Bericht zum Markt für Rechenzentrumsversicherungen ist segmentiert nach Versicherungsarten (Sachschadenversicherung, Betriebsunterbrechungsversicherung, Maschinenbruchversicherung, Cyberversicherung, Naturkatastrophenversicherung, allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung, Bau- und Montageallgefahrenversicherung und sonstige Versicherungsarten), Deckungsstruktur (eigenständige Policen, kombinierte Sach- und Betriebsunterbrechungspolicen, Paketpolicen, parametrische Versicherung sowie Captive- und Selbstversicherungsarrangements), Risikoexposition (Feuer und Explosion, Ausfälle elektrischer und mechanischer Anlagen, Stromversorgungsunterbrechung, Überschwemmung und Wasserschäden, Stürme und schwere Unwetter, Erdbeben und andere geophysikalische Gefahren, cyberbezogene Betriebsunterbrechung sowie Drittpartei- und Lieferkettenunterbrechung), Versicherungsnehmer (Rechenzentrumseigentümer und -betreiber, Colocation-Anbieter, Cloud-Dienstanbieter, Rechenzentrumsentwickler und -auftragnehmer sowie Rechenzentrums-Geräte- und Dienstleister), Versicherungsvertriebskanal (Direktversicherung, Versicherungsmakler und -berater, Managing General Agents und spezialisierte Zeichnungsagenturen sowie rückversicherungsgestützte Versicherungsprogramme), Rechenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sachschadenversicherung |
| Betriebsunterbrechungsversicherung |
| Maschinenbruchversicherung |
| Cyberversicherung |
| Naturkatastrophenversicherung |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung |
| Bau- und Montageallgefahrenversicherung |
| Sonstige Versicherungsarten |
| Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungspolicen |
| Paketpolicen |
| Parametrische Versicherung |
| Captive- und Selbstversicherungsarrangements |
| Feuer und Explosion |
| Ausfälle elektrischer und mechanischer Anlagen |
| Stromversorgungsunterbrechung |
| Überschwemmung und Wasserschäden |
| Stürme und schwere Unwetter |
| Erdbeben und andere geophysikalische Gefahren |
| Cyberbezogene Betriebsunterbrechung |
| Drittpartei- und Lieferkettenunterbrechung |
| Rechenzentrumseigentümer und -betreiber |
| Colocation-Anbieter |
| Cloud-Dienstanbieter |
| Rechenzentrumsentwickler und -auftragnehmer |
| Rechenzentrums-Geräte- und Dienstleister |
| Direktversicherung |
| Versicherungsmakler und -berater |
| Managing General Agents und spezialisierte Zeichnungsagenturen |
| Rückversicherungsgestützte Versicherungsprogramme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Versicherungsart | Sachschadenversicherung | |
| Betriebsunterbrechungsversicherung | ||
| Maschinenbruchversicherung | ||
| Cyberversicherung | ||
| Naturkatastrophenversicherung | ||
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung | ||
| Bau- und Montageallgefahrenversicherung | ||
| Sonstige Versicherungsarten | ||
| Nach Deckungsstruktur | Eigenständige Policen | |
| Kombinierte Sach- und Betriebsunterbrechungspolicen | ||
| Paketpolicen | ||
| Parametrische Versicherung | ||
| Captive- und Selbstversicherungsarrangements | ||
| Nach Risikoexposition | Feuer und Explosion | |
| Ausfälle elektrischer und mechanischer Anlagen | ||
| Stromversorgungsunterbrechung | ||
| Überschwemmung und Wasserschäden | ||
| Stürme und schwere Unwetter | ||
| Erdbeben und andere geophysikalische Gefahren | ||
| Cyberbezogene Betriebsunterbrechung | ||
| Drittpartei- und Lieferkettenunterbrechung | ||
| Nach Versicherungsnehmer | Rechenzentrumseigentümer und -betreiber | |
| Colocation-Anbieter | ||
| Cloud-Dienstanbieter | ||
| Rechenzentrumsentwickler und -auftragnehmer | ||
| Rechenzentrums-Geräte- und Dienstleister | ||
| Nach Versicherungsvertriebskanal | Direktversicherung | |
| Versicherungsmakler und -berater | ||
| Managing General Agents und spezialisierte Zeichnungsagenturen | ||
| Rückversicherungsgestützte Versicherungsprogramme | ||
| Nach Rechenzentrumsgrößen | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumsversicherungen?
Der Markt für Rechenzentrumsversicherungen wird voraussichtlich im Jahr 2027 8,97 Milliarden USD und bis 2032 17,62 Milliarden USD erreichen, mit einem CAGR von 14,46 %.
Was treibt die Nachfrage nach Rechenzentrumsversicherungen an?
KI-Infrastrukturausgaben, höhere Bauwerte, strengere Kreditgeberanforderungen und zunehmende Ausfallzeitexposition weiten den Versicherungsbedarf aus.
Welche Versicherungsart wächst für Rechenzentren am schnellsten?
Cyberversicherungen werden bis 2032 voraussichtlich mit einem CAGR von 15,83 % wachsen, da die Abhängigkeiten von Betriebstechnologie und Cloud zunehmen.
Warum sind parametrische Policen für Rechenzentren relevant?
Sie können nach einem vordefinierten Betriebszeit-, Spannungs- oder Kühlungsauslöser zahlen, was kurze schadensfreie Serviceunterbrechungen adressieren kann.
Welche Region führt die Nachfrage nach Rechenzentrumsversicherungen an?
Nordamerika hielt im Jahr 2026 einen Prämienanteil von 44,67 %, gestützt durch eine große US-Entwicklungspipeline und ein hohes Investitionsniveau.
Was begrenzt die Versicherungskapazität für Hyperscale-Campus-Anlagen?
Einzelne Campus-Anlagen können Limits von 10 Milliarden USD bis 30 Milliarden USD erfordern, während die globale Kapazität für eine große Platzierung auf 15 Milliarden USD bis 20 Milliarden USD geschätzt wird.