
データセンター保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
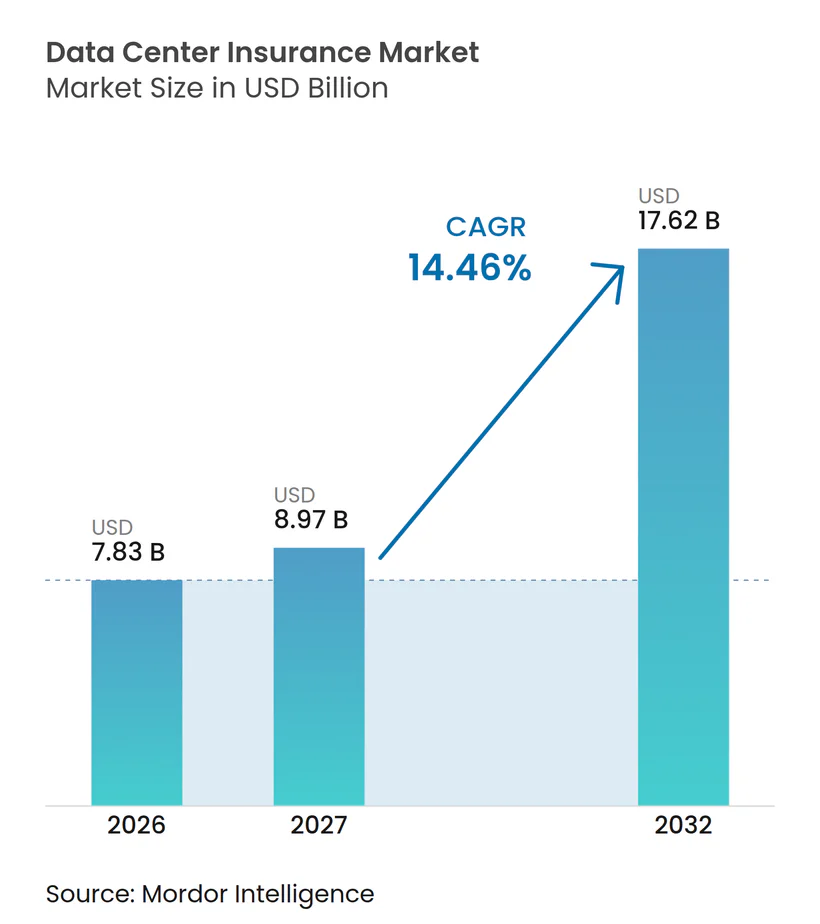
| 市場規模 (2027) | 8.97 十億米ドル |
| 市場規模 (2032) | 17.62 十億米ドル |
| 成長率 (2027 - 2032) | 14.46 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター保険市場分析
データセンター保険市場規模は、2026年に7.83 ビリオン 米ドル、2027年に8.97 ビリオン 米ドルと予測され、2032年までに17.62 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 14.46%で成長する見込みです。データセンター保険市場は、AIインフラが建設中および稼働中の施設の価値と技術的複雑性を高めるにつれて拡大しています。大規模キャンパスは、建設から試運転、稼働運用に至るまで資産に追随する補償をますます必要としています。また、サービス中断が契約上のキャッシュフローを弱体化させる可能性があるため、貸し手も保険条件をより重視するようになっています。保険会社は、財物、事業中断、サイバー、賠償責任、パラメトリック商品を組み合わせた対応を進めています。キャパシティ上限と高い保有額は、キャプティブ、保険リンク証券、および専門引受ファシリティに機会をもたらす可能性があります。
主要レポートのポイント
- 保険タイプ別では、財物損害保険が2026年のデータセンター保険市場シェアの34.67%を占め、サイバー保険は2032年にかけてCAGR 15.83%で拡大すると予測されています。
- 補償構造別では、財物・事業中断複合ポリシーが2026年のデータセンター保険市場規模の38.43%を占め、パラメトリック保険は2032年にかけてCAGR 15.17%で成長すると予測されています。
- リスクエクスポージャー別では、電気・機械設備故障が2026年のシェアの23.87%を占め、サイバー関連の業務中断は2032年にかけてCAGR 15.63%で成長すると予測されています。
- 保険契約者別では、データセンターオーナーおよびオペレーターが2026年の保険料の36.27%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 15.43%で拡大すると予測されています。
- 保険流通チャネル別では、保険ブローカーおよびコンサルタントが2026年に52.63%のシェアを保有し、MGAおよび専門引受機関は2032年にかけてCAGR 15.79%で成長すると予測されています。
- データセンター規模別では、大規模データセンターが2026年の保険料の41.37%を占め、ハイパースケールデータセンターは2032年にかけてCAGR 15.24%で成長すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年の保険料の43.83%を保有し、クラウドサービスプロバイダーは2032年にかけてCAGR 15.41%で拡大すると予測されています。
- 地域別では、北米が2026年の保険料の44.67%を占め、アジア太平洋地域は2032年にかけてCAGR 15.86%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびクラウドコンピューティング需要の増加 | +3.2% | 北米とアジア太平洋地域が主導するグローバル | 長期(4年以上) |
| 高価値データセンター建設パイプラインの拡大 | +2.7% | 北米とヨーロッパ、アジア太平洋地域および中東への波及 | 中期(2〜4年) |
| ダウンタイムおよびSLA違反の財務コストの増大 | +2.1% | 北米とアジア太平洋地域に集中するグローバル | 短期(2年以内) |
| 財物・事業中断・サイバー・賠償責任の統合補償への需要増加 | +1.8% | 北米と西ヨーロッパを中心とするグローバル | 中期(2〜4年) |
| データセンターレジリエンスに対する貸し手・投資家の審査強化 | +1.4% | 北米、ヨーロッパ、アジア太平洋地域のコア | 中期(2〜4年) |
| パラメトリックダウンタイムおよびクラウド障害保険の採用 | +1.2% | 北米と西ヨーロッパに集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびクラウドコンピューティング需要の増加
データセンター保険市場は、AIインフラへの急速な投資によって支えられており、これにより資産価値と業務上の依存関係の両方が高まっています。AIサーバーは、従来の5〜15キロワットの範囲と比較して、ラックあたり100キロワット以上を必要とします。この密度は、冷却障害、火災、および設備故障の影響を増大させます。推論ワークロードは2027年までに主要なAIコンピューティングニーズとなると予測されており、継続的な稼働期間全体にわたってエクスポージャーが拡大します。これらの変化は、物理的リスクとデジタルリスクを一体的に評価する保険プログラムを後押しします。
高価値データセンター建設パイプラインの拡大
データセンター保険市場は、建設価値が上昇するにつれて恩恵を受けます。これは、建設業者リスク、操業開始遅延、貨物、および賠償責任の要件が増加するためです。平均プロジェクトコストは2025年に6億3,300万米ドルに達し、1平方フィートあたりのコストは1,033米ドルに達しました。建設と試運転の同時進行は、各ポリシーが適用される時点に不確実性をもたらす可能性があります。したがって、大規模プロジェクトでは、建設補償と稼働補償の間のより明確な引き渡し条件が必要です。貸し手の要件も、着工から安定化に至るまで保険をファイナンスの中心的な要素としています。
ダウンタイムおよびSLA違反の財務コストの増大
年間賃料1億4,400万米ドルを生み出す100MWの施設での45分間の停電は、2,400万米ドルのサービスクレジット損失をもたらす可能性があります。物理的損害が発生していない場合でも、この損失は年間キャッシュフローを42%削減する可能性があります。標準的な財物補償は、この種の契約上の損失に対応しないことが多いです。電源障害は停電の45%を占めており、UPSの信頼性がレジリエンス議論の中心に置かれています。2025年10月のAWS us-east-1の障害は、米国企業に5億米ドルから6億5,000万米ドルの推定損失をもたらしました。このエクスポージャーは、SLAおよびデジル事業中断保護への需要を支えています。
財物・事業中断・サイバー・賠償責任の統合補償への需要増加
単一のイベントが財物、事業中断、サイバー、および賠償責任のクレームを同時に発生させる可能性があります。データセンター保険市場は、個別のポリシーがクレーム時にギャップや紛争を生じさせる可能性があるため、調整された補償へと移行しています。大規模キャンパスでは、プログラム上限として10 ビリオン 米ドル以上が必要になる場合があります。単一の保険会社がこれらの配置の多くに十分なキャパシティを提供することはできません。更新されたリスクエンジニアリング要件も、ポリシー条件と建設仕様を形成しています。FM Globalの2026年ガイダンスは、推奨される壁の耐火等級を1時間から2時間に引き上げました。統合プログラムは、これらの共通技術要件に補償を合わせることができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 保険料、免責金額、および補償保有額の上昇 | -1.2% | 北米とアジア太平洋地域で最も深刻なグローバル | 短期(2年以内) |
| 数十億ドル規模の集中リスクに対するキャパシティの限界 | -0.9% | 北米とヨーロッパのハイパースケールプロジェクトを中心とするグローバル | 中期(2〜4年) |
| 巨大災害、サイバー、および新興技術に対する免責事項とサブリミット | -0.7% | 新興市場への波及を含むグローバル | 中期(2〜4年) |
| AI対応施設に関する損失履歴の不足と非標準化リスクデータ | -0.6% | 韓国、インド、東南アジアで最も深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
保険料、免責金額、および補償保有額の上昇
保険料の圧力により、貸し手が要求する補償が小規模オペレーターにとって負担しにくくなる可能性があります。アジア太平洋地域の建設コストは2025年に前年比10%上昇し、更新時の再調達価値の維持が困難になっています。[1] かつて20 ビリオン 米ドルの上限を必要としていた施設が、インフラだけで2 ビリオン 米ドルを必要とする場合があります。コンピューティングハードウェアはさらに総エクスポージャーを増加させる可能性があります。韓国のあるオペレーターは、AIデータセンターに対して提案された2026年の保険料率が高すぎると判断したと伝えられています。コストの上昇により、一部の購入者はより多くのリスクを保有するか、部分的な補償を受け入れる可能性があります。
数十億ドル規模の集中リスクに対するキャパシティの限界
事業中断エクスポージャーは、コンピューティングキャパシティと相互接続された拠点に依存するため、モデル化が困難です。自然災害が単一地域の複数のキャンパスに影響を与える場合、地理的集中がこの問題を悪化させます。米国のキャパシティの多くは降雹頻度の高い地域にあり、約40%は竜巻発生日数が多い地域から非常に多い地域に位置しています。キャプティブと保険リンク証券は、保険会社の上限が制約される場合に従来の再保険を補完することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
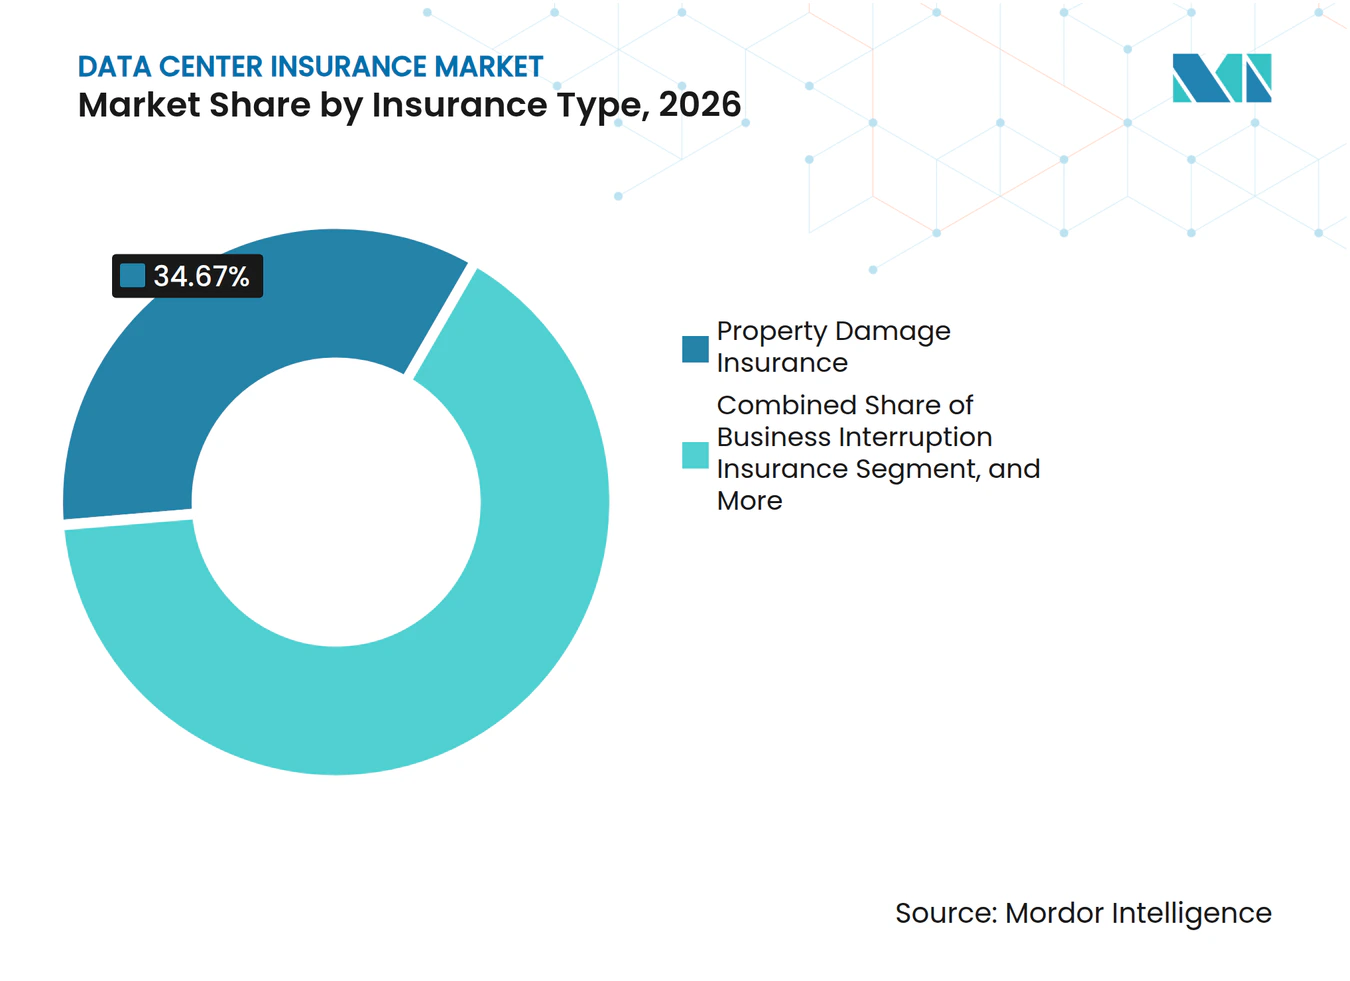
広な保護ミックスの中でサイバー補償が拡大財物損害保険は、物理的資産価値がプログラム設計の中核的な基盤であり続けるため、2026年のデータセンター保険市場の34.67%を占めました。財物関連プログラムのデータセンター保険市場規模は、ハードウェアが設置される前に建設コストが20 ビリオン 米ドルを超える可能性があるAIキャンパスによって支えられています。サイバー保険は、接続されたコントロールが業務上の攻撃対象領域を拡大するにつれて、2032年にかけてCAGR 15.83%で成長すると予測されています。冷却、電力、および監視システムは、ハードウェアへのアクセスが厳しく管理されている場合でも、損失経路を生み出す可能性があります。事業中断補償は、収益が建物の再調達価値を超える可能性があるため、主要な損害額の懸念事項であり続けています。施設の立地が降雹、竜巻、洪水、その他の激しい気象エクスポージャーに直面するにつれて、自然災害補償もより重要になっています。
建設・組立オールリスク、一般賠償責任、および設備故障ポリシーは、引き続き個別のリスク要件に対応しています。データセンター保険市場は、新規プロジェクトのゾーニング、環境問題、および騒音に関連する訴訟にも対応する必要があります。データセンターの訴訟と仲裁は2021年以降3倍以上に増加しており、賠償責任ニーズが従来の業務上のクレームを超えて広がっています。AIGは2026年8月に2時間の待機期間を設けたパラメトリッククラウド障害商品を導入しました。これは、従来の事業中断ポリシーに関連することが多い30日間の閾値と比較されます。より迅速なトリガーにより、短期間のサービス中断に対して補償がより適切になる可能性があります。その結果、物理的損害、ダウンタイム、およびデジタルイベントに異なるツールを割り当てる、より幅広い商品ミックスが生まれています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
補償構造別:
パラメトリックトリガーが短期間イベントに対応財物・事業中断複合ポリシーは、2026年の補償構造保険料の38.43%を占めました。このシェアは、継続的に稼働しなければならない施設における物理的損失と収益中断の密接な関係を反映しています。これらの複合プログラムが保有するデータセンター保険市場シェアは、顧客が調整された上限とクレームプロセスを重視する理由を示しています。パラメトリック保険は2032年にかけてCAGR 15.17%で成長すると予測されています。これは、財務的に重大である可能性があるが、補償ポリシーの下では回収が困難な短期間の非損害停電に対応します。事前合意されたトリガーは、稼働率、電力電圧、または冷却性能を参照する場合があります。支払いは、従来の損失証明プロセスなしに合意されたイベント後に発生する可能性があります。
スタンドアロンポリシーは、より標準化されたエクスポージャーを持つ小規模オペレーターに引き続き関連しています。パッケージポリシーは関連するリスク全体でギャップを少なくしたいエンタープライズ顧客の間で関心を集めています。キャプティブおよび自家保険構造も、商業的キャパシティが単一キャンパスを完全にカバーできない可能性があるため、ハイパースケールオペレーターの間で成長しています。ハイブリッド構造は、短期イベントのパラメトリック保護と大規模損失の補償カバーを組み合わせることができます。この設計は、迅速かつ測定可能な中断を複雑な物理的クレームから分離します。また、投資家や貸し手にとってリスクの配分をより透明にすることもできます。したがって、データセンター保険市場は、停電タイプの異なる財務的影響に合わせてポリシー構造を発展させています。
リスクエクスポージャー別:
設備故障が最大のエクスポージャーであり続ける電気・機械設備故障は、2026年のリスクエクスポージャーセグメントの23.87%を占めました。電気・機械設備故障がデータセンター保険市場シェアをリードしたのは、電力および冷却システムが継続的な運用に不可欠であるためです。主にUPS障害に関連する電源障害は、データセンター停電の45%を占めています。冷却障害は停電のさらに14%を占めています。接続技術が拡大するにつれて、サイバー関連の業務中断は2032年にかけてCAGR 15.63%で成長すると予測されています。
水害と洪水は、同じ分析において総損失コストの約24%を占めました。チップへの直接液体冷却は、GPU密度の高い環境においてより複雑な水路を導入する可能性があります。急速な建設により、専門的な冷却作業に経験の浅い請負業者が参入する可能性もあります。激しい対流性嵐は2025年に世界で51 ビリオン 米ドルの損失をもたらしました。2025年9月に韓国の国家情報資源サービスで発生したバッテリー爆発により、647の政府サービスが停止しました。これらのイベントは、設備、気象、火災、およびサプライ中断に統合的なリスクレビューが必要な理由を示しています。
保険契約者別:
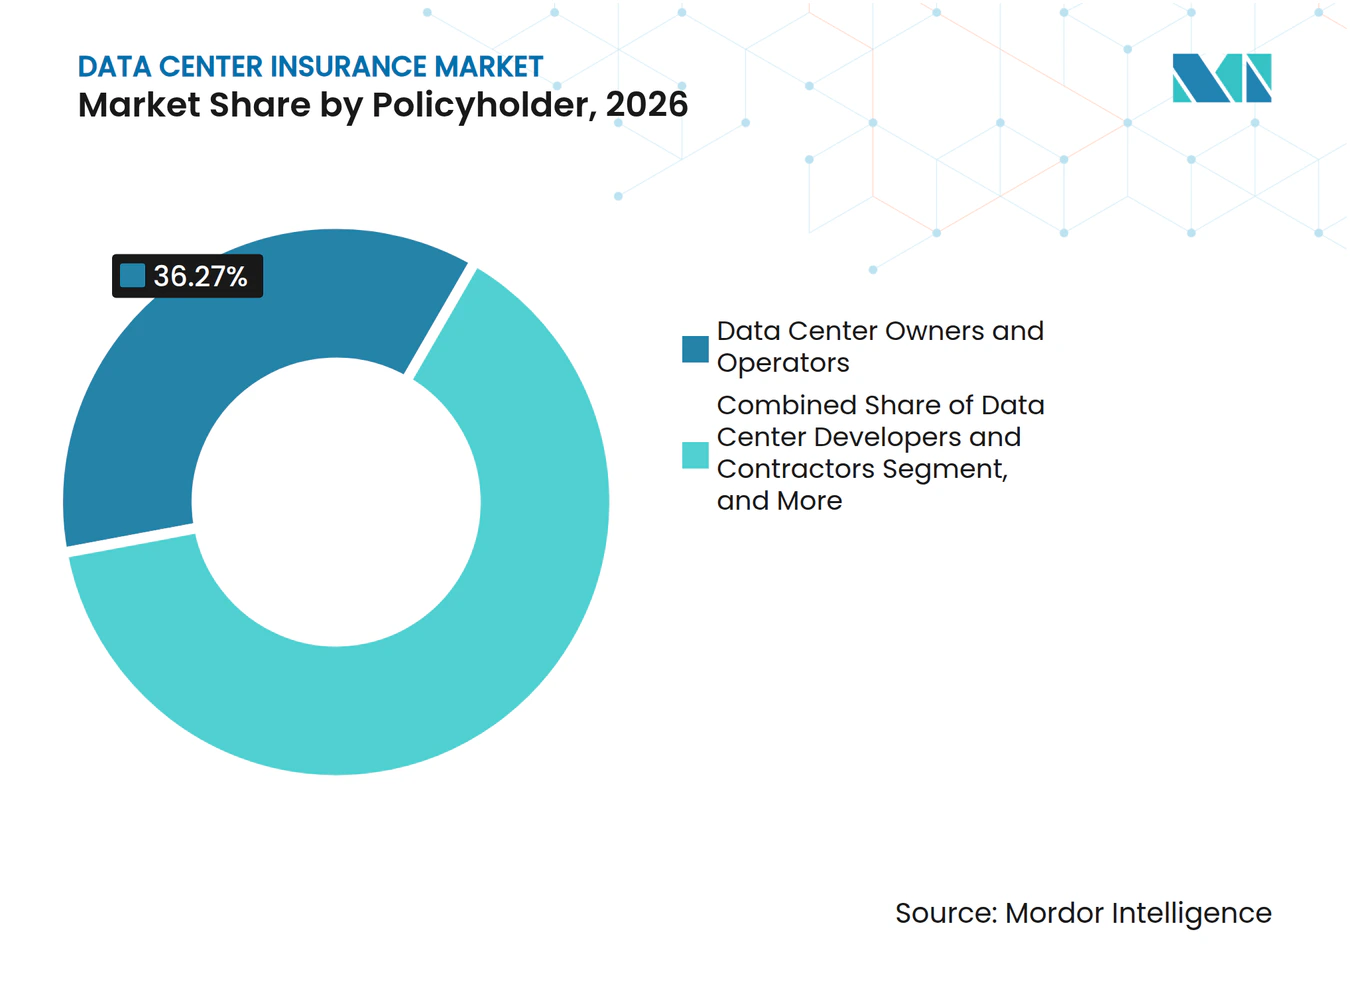
オーナーが現在の保険料需要をリードデータセンターオーナーおよびオペレーターは、2026年の保険料の36.27%を占めました。高価値資産の直接所有とSLA義務が、財物、賠償責任、および事業中断補償への需要を生み出しています。オーナー・オペレータープログラムに関連するデータセンター保険市場規模は、これらの広範な契約上および資産エクスポージャーを反映しています。クラウドサービスプロバイダーは2032年にかけてCAGR 15.43%で成長すると予測されています。コロケーションプロバイダーは、複数のテナントが同じ物理環境を共有するため、引き続き重要な購入者です。
デベロッパーおよび請負業者は、建設中にオールリスク建設、操業開始遅延、および請負業者賠償責任補償を含む異なるニーズを持っています。設備およびサービスプロバイダーも、GPU密度の高い設置に対して大きな再調達価値に直面しています。これらの購入者グループは、施設ライフサイクルにおける特定の役割に対応するポリシー文言を必要としています。彼らの異なるニーズは、単一の標準ポリシーではなく、専門的な引受への需要を維持しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
保険流通チャネル別:
ブローカーが複雑な配置をリード保険ブローカーおよびコンサルタントは、2026年の流通チャネル保険料の52.63%を占めました。彼らの立場は、レイヤード・シンジケート配置において多くの保険会社からキャパシティを組織化する必要性を反映しています。仲介業者が保有するデータセンター保険市場シェアは、文言、上限、および貸し手条件の交渉における彼らの役割によって強化されています。MGAおよび専門引受機関は2032年にかけてCAGR 15.79%で成長すると予測されています。彼らは、一般的な商業条件に適合しないプロジェクトに集中した技術的知識を適用することができます。直接保険は、標準化されたリスクを持つ小規模施設に対して引き続き役割を果たしています。再保険支援プログラムは、追加の資本源を必要とするハイパースケールプロジェクトに対して関連性を高めています。
ブローカーチャネルは、大規模マンデートを求める保険会社にとって重要な競争上のゲートウェイとなっています。Aon、Marsh McLennan、およびHowdenは、データセンターリスクに特化した専門プラクティスと引受ファシリティを構築しています。AonのデータセンターライフサイクルInsuranceプログラムは、2026年1月に2.5 ビリオン 米ドルのキャパシティに達しました。Marshは2026年7月にNimbusファシリティを2.7 ビリオン 米ドルに拡大しました。これらのファシリティにより、購入者はキャパシティと技術サポートへの構造化されたアクセスが可能になります。貸し手も、ブローカーが設計した最低補償基準をファイナンス決定に関連するものとして見なす場合があります。これにより、配置プロセス全体を通じて仲介業者の専門知識が重要になります。
データセンター規模別:
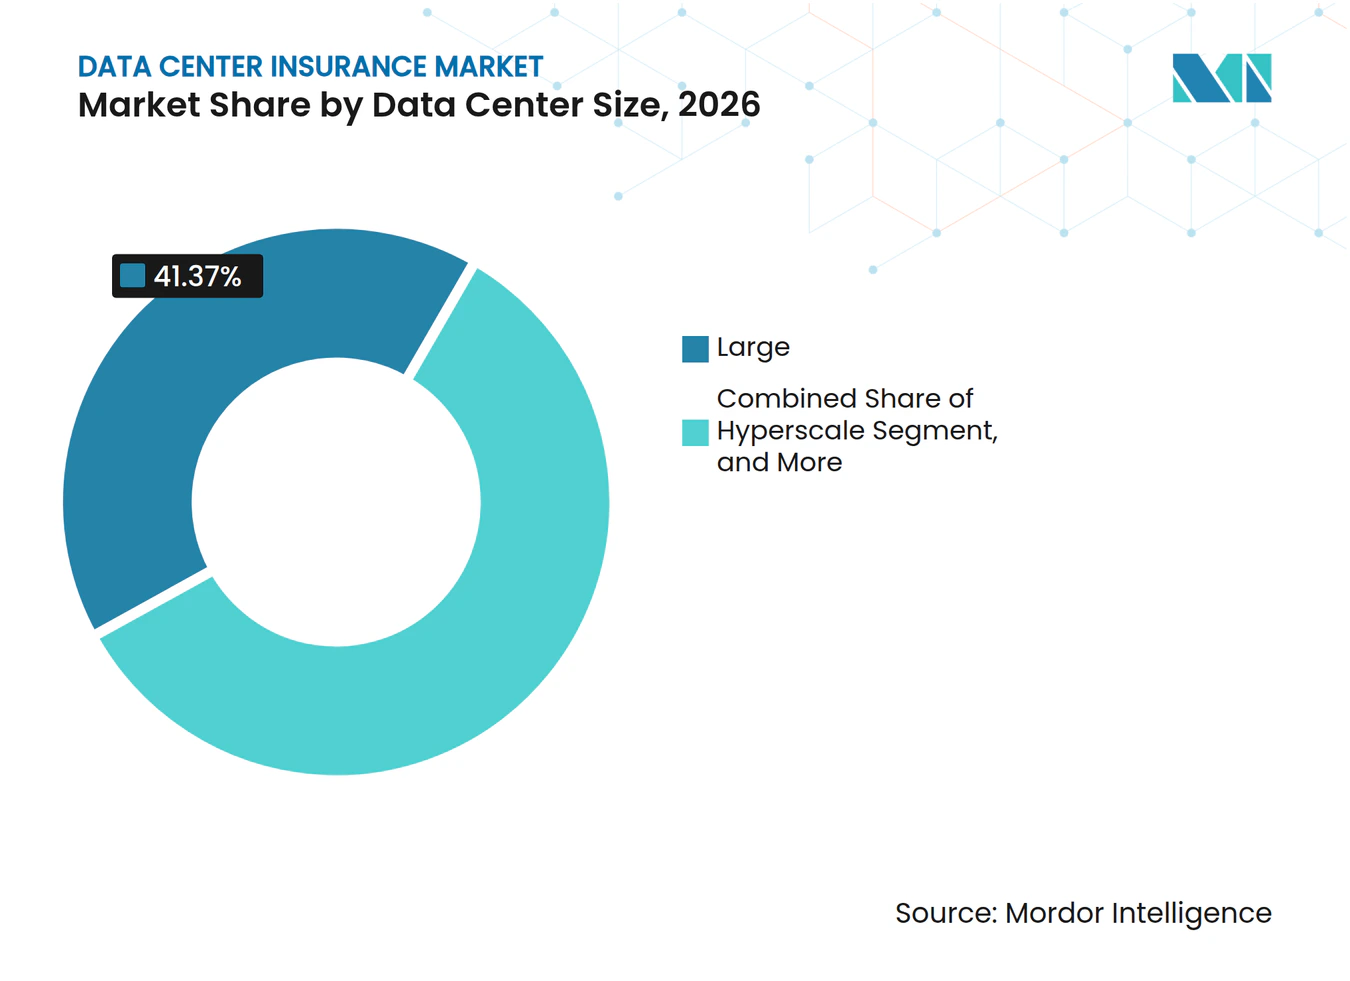
ハイパースケール施設がキャパシティの課題を設定大規模データセンターは、高い被保険価値、複数のテナント、および契約上のサービス義務の組み合わせにより、2026年の保険料の41.37%を占めました。ハイパースケールデータセンターは2032年にかけてCAGR 15.24%で成長すると予測されています。これらの価値は、複数の保険会社が同じ配置に参加することを必要とします。小規模データセンターは標準的な商業財物フォームを使用することが多いです。中規模施設は、業務がより複雑になるにつれて、より広範なライフサイクル補償を求めるようになっています。
ハイパースケールエクスポージャーは、建物やサーバーホールの規模以上のものを含みます。キャンパスには、テクノロジー企業、専門デベロッパー、公益事業者、エクイティスポンサー、および公的または民間の貸し手が関与する場合があります。各当事者は、建設、財物、サイバー、および賠償責任補償に対して異なる期待を持つ場合があります。ATAは2026年1月に最大750 ミリオン 米ドルのキャパシティを持つグローバルデータセンターおよびAIインフラ保険ファシリティを立ち上げました。[2] このファシリティは、財物、コンピューターハードウェア、サイバー、貨物、環境賠償責任、およびテロリズム補償を組み合わせたものでした。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが現在の保険料量を支えるコロケーションデータセンターは、2026年のデータセンタータイプ別保険料の43.83%を占めました。マルチテナント構造は、単一の物理資産に複数の収益ストリームとSLA義務を置きます。クラウドサービスプロバイダーは2032年にかけてCAGR 15.41%で拡大すると予測されています。コロケーションが占めるデータセンター保険市場シェアは、各テナントの契約上のエクスポージャーを考慮する必要性を反映しています。クラウドサービスプロバイダーは、クラウドホスト型AI推論サービスへの需要と継続的なハイパースケール建設によって支えられています。エンタープライズおよびエッジデータセンターも保険料量を増加させています。エッジサイトは、産業、金融、および緊急対応ユーザーにより近い場所に重要なワークロードを配置します。
CSP運営施設は、多くのコロケーションサイトよりも高いラック密度とより複雑な相互接続を持つことが一般的です。そのオペレーターは、リスクエンジニアリングと業務レジリエンスにより多く投資する場合もあります。これらのサイトでの事業中断は、コンピューティングキャパシティ、エネルギー使用量、および連携したキャンパス運営に依存するため、構造化が依然として困難です。この複雑さは、パラメトリックおよびキャプティブ手配の使用を支持します。分散エッジ展開は、リスクが多くの小規模拠点に分散されるため、異なる課題を生み出します。保険会社は、ローカル障害がより広いネットワークに依存するサービスにどのような影響を与えるかを評価する必要があります。データセンター保険市場は、集中型ハイパースケールリスクと分散型エッジエクスポージャーの両方に対応するために補償構造を適応させています。
地域分析
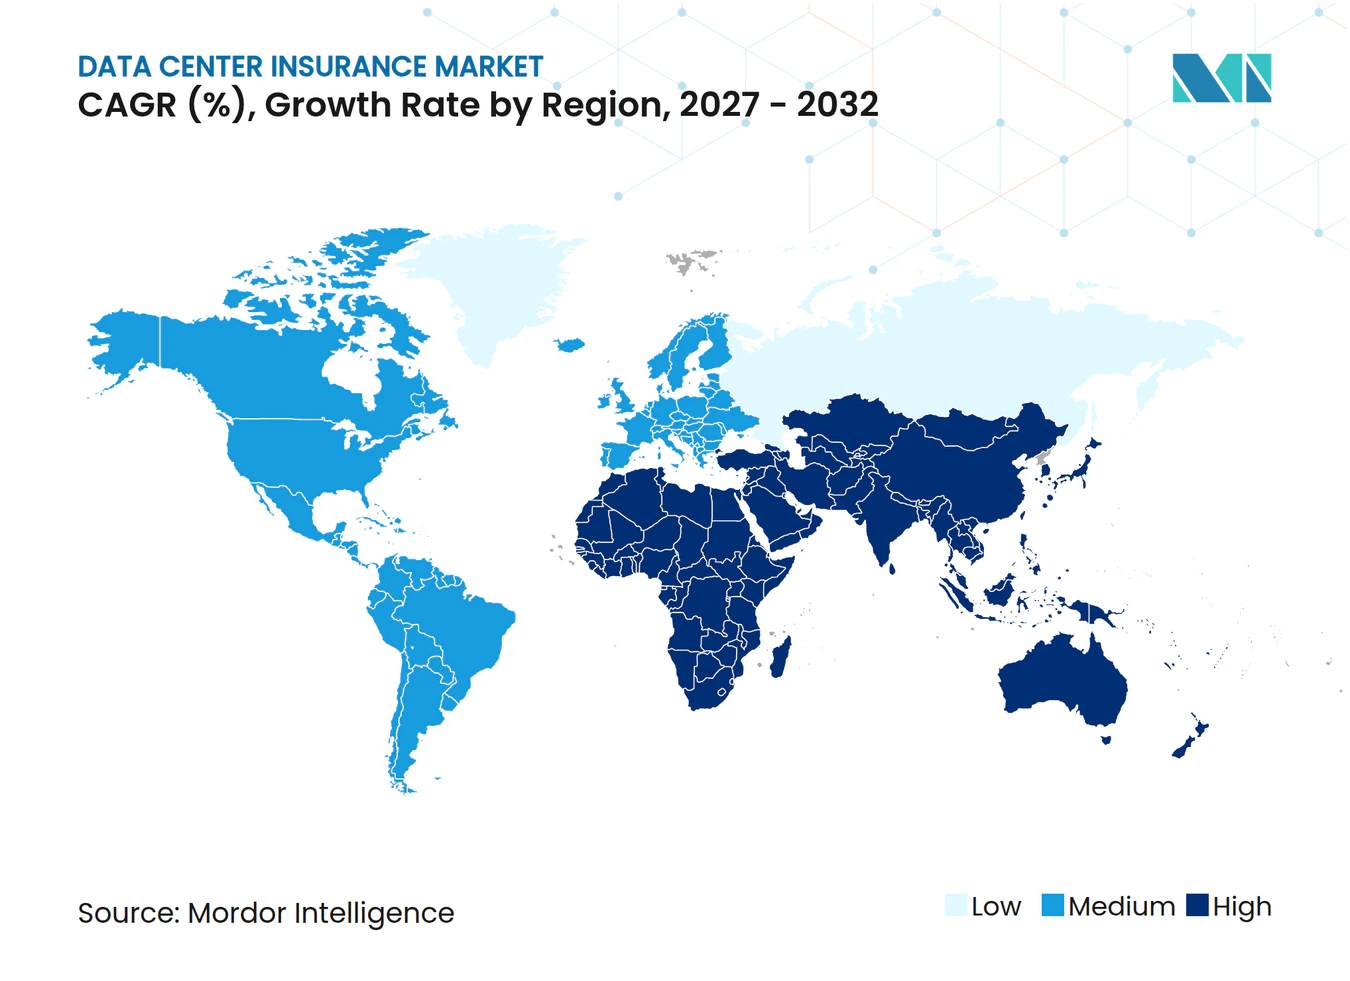
北米は2026年のデータセンター保険市場シェアの44.67%を占めました。米国のパイプラインは開示されたキャパシティが430GWを超え、2026年半ばまでに59%が積極的な開発段階にあり、約80GWが建設中でした。連邦準備制度理事会は、米国のデータセンター投資の年率換算額が2026年半ばまでに370 ビリオン 米ドルに達すると推定しました。このペースは、建設保険と稼働保険の両方への需要を高めています。2026年1月以降、400以上のデータセンターモラトリアムが追跡された米国サイトの18%に影響を与えています。
アジア太平洋地域は2032年にかけてCAGR 15.86%で成長すると予測されています。地域のキャパシティは、中国を除いて2030年までに9GWから28GW以上に増加すると予測されています。東南アジアは2026年上半期に建設中のキャパシティの半分を占めました。建設コストは2025年に前年比10%上昇し、既存の地域キャパシティの89%が慢性的な熱波と干ばつストレスに直面しています。韓国は2035年までに18.4GWのAIデータセンターキャパシティを計画しています。サムスン火災海上保険は2026年にAIデータセンターリスク評価ガイドラインを策定していました。
西ヨーロッパのプロジェクトパイプラインは2026年第3四半期に695 ビリオン 米ドルと評価されました。GDPRおよびEU AI法は、データ主権とローカライゼーションに関連するポリシー条件の重要なコンプライアンス上の考慮事項です。Zurichは2026年6月にデータセンタープロジェクトガードをブラジル、ドイツ、イタリア、北欧諸国、およびスペインに拡大しました。[3] ブラジルは南米の主要ハブであり、AXAは2026年9月に専用のデータセンターソリューションを導入しました。UAEおよびサウジアラビアの施設は、UAEおよびバーレーンの施設へのドローン攻撃を受けて、異なる引受上の懸念に直面しています。アフリカはまだ初期段階にありますが、プロジェクトファイナンス基準が基本的な保険要件を生み出しています。
競争環境
市場集中度
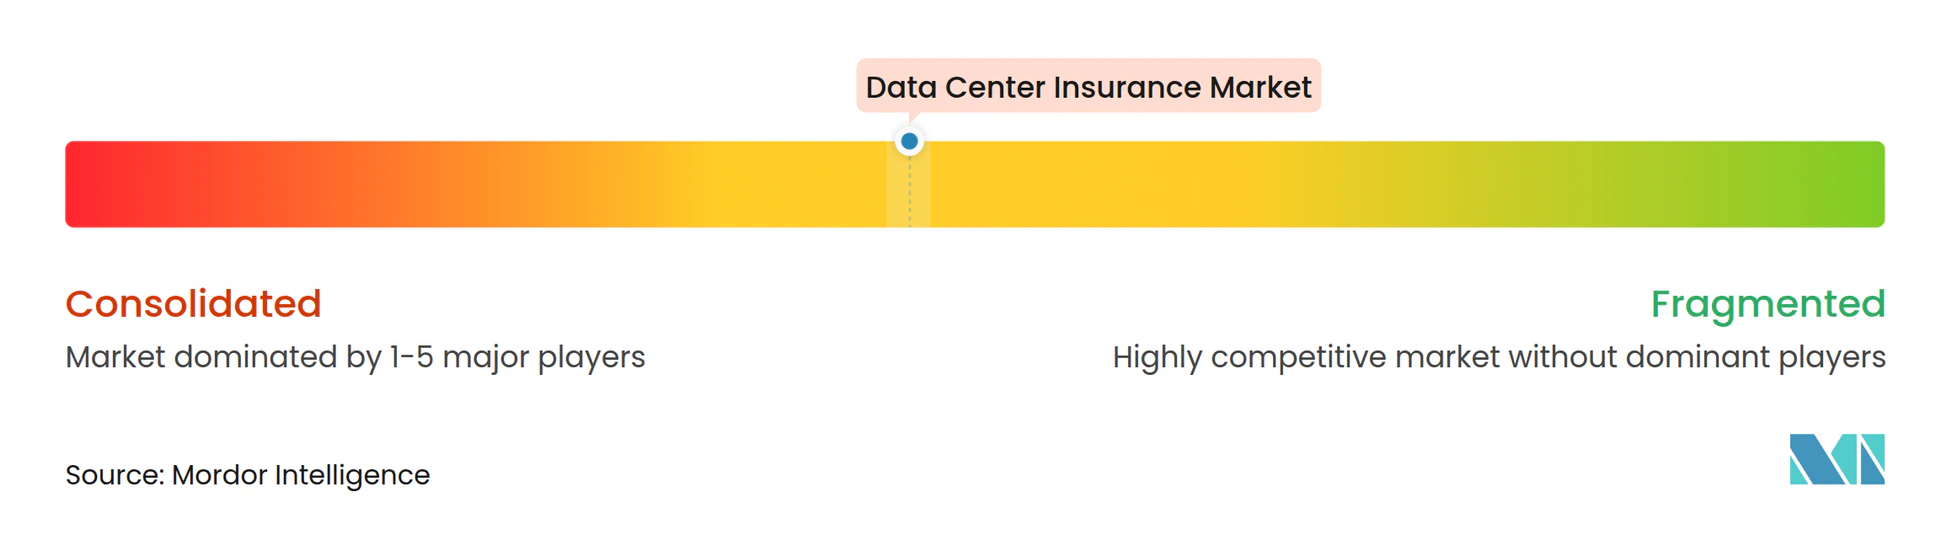
データセンター保険市場は、再保険ティアでは中〜高度の集中度を示す一方、元受保険はより分散しています。Munich ReとSwiss Reは、複雑なグローバルプログラムにおける技術的・キャパシティ上の地位を持っています。元受保険会社、ロイズシンジケート、および地域保険会社は、特定のポリシーラインと地域で競争しています。大規模な配置では、価格よりも商品の幅とリスクエンジニアリングがますます重要になっています。AIG、Chubb、Zurich、およびAXA XLは、建設、財物、サイバー、および賠償責任にわたる調整された商品を構築しています。商業的な機会は、SLAリンクのパラメトリック保護、エッジコンピューティング賠償責任、および環境リスクで最も強く残っています。これらの分野には、確立された引受フレームワークが少ないです。
AIGは2026年8月にParametrixとのパートナーシップを通じてクラウド障害提供を拡大しました。この商品は、サイバーポリシー内でパラメトリックデジタル事業中断保護を使用しています。Zurichは2026年6月にデータセンタープロジェクトガード提供を米国外に拡大しました。この提供は、建設業者リスク、パラメトリック気象保護、および建設後の稼働財物補償を組み合わせています。Aonは2026年1月にライフサイクルプログラムを2.5 ビリオン 米ドルに拡大しました。これらの行動は、参加者がプロジェクトライフサイクル全体を通じて長期的な関係を求めていることを示しています。
Parametrixは750以上のデータセンターと7,000以上のクラウドサービスの監視を開発しました。[4] そのモデルは、リアルタイムのトリガー判定と迅速なクレーム決済をサポートします。この機能は、測定可能な停電により迅速に対応するよう従来の補償商品に圧力をかけています。HowdenもForesightと提携して、ハイパースケールプロジェクトの隠れた遅延リスクについてPrimavera P6建設スケジュールを分析しました。ブローカープラットフォームは、主要プロジェクトに対して構造化されたキャパシティを組織化するため、保険会社の選択に影響を与えることができます。したがって、競争はキャパシティ、商品設計、エンジニアリング能力、および専門データへのアクセスを通じて行われています。
データセンター保険業界リーダー
-
Munich Reinsurance Company
-
Swiss Reinsurance Company Ltd.
-
Allianz SE
-
AXA XL Insurance Company
-
Zurich Insurance Group Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター保険市場 このレポートでカバーされる企業
- Munich Reinsurance Company
- Swiss Reinsurance Company Ltd.
- Allianz SE
- AXA XL Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- American International Group, Inc.
- The Society of Lloyd’s
- Beazley plc
- Berkshire Hathaway Specialty Insurance Company
- Factory Mutual Insurance Company
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo International Holdings Ltd.
- CNA Financial Corporation
- The Travelers Companies, Inc.
- Howden Broking Group Limited
- Marsh & McLennan Companies, Inc.
- Aon plc
最近の産業開発事情 データセンター保険市場
- 2026年9月:AXAはブラジルで包括的なデータセンター保険ソリューションを立ち上げ、ワンストップショップ構造の下で財物、サイバー、貨物、エンジニアリング、および履行保証補償を提供しました。この立ち上げにより、AXAはデータセンター数で世界第5位のブラジルに専用データセンター商品を持つ最初の主要ヨーロッパ保険会社として位置づけられ、南米市場全体への野心を示しています。
- 2026年8月:AIGはParametrixとのパートナーシップで開発したパラメトリッククラウド障害ソリューションを立ち上げ、2時間の待機期間トリガーを提供し、単一のサイバーポリシー内にパラメトリックデジタル事業中断保護を統合しました。このソリューションは、世界750以上のデータセンターと9,000以上のテクノロジーサービスプロバイダーを監視するParametrixによって支えられています。
- 2026年7月:MARSHはNimbusデータセンター建設保険ファシリティのキャパシティを2.7 ビリオン 米ドルに拡大し、東南アジア全体での投資加速に対応してプログラムの範囲をアジアに拡大しました。この拡大により、Nimbusはグローバル市場で利用可能な最大の専用データセンター建設ファシリティの一つとなりました。
- 2026年6月:Zurich Insuranceはデータセンタープロジェクトガード提供を米国外のブラジル、ドイツ、イタリア、北欧諸国、およびスペインに拡大し、統合された建設業者リスク、パラメトリック気象補償、および建設後の稼働財物ソリューションへの国際的なアクセスを広げました。同社は後続フェーズでさらに多くの国を追加する計画を示しました。
グローバルデータセンター保険市場レポートの範囲
データセンター保険市場は、建設から完全稼働に至るデータセンターインフラ全体のライフサイクルを保護するために設計された専門的な商業保険料から生み出される年間収益を表しています。この市場は、財物損害、サイバー賠償責任、事業中断、設備故障、専門家賠償責任、および一般賠償責任を含む、ミッションクリティカルなデジタルインフラに関連する固有のリスクに対応する専門ポリシーおよびカスタマイズされた補償タイプを包含しています。
データセンター保険市場レポートは、保険タイプ(財物損害保険、事業中断保険、設備故障保険、サイバー保険、自然災害保険、一般・第三者賠償責任保険、建設・組立オールリスク保険、およびその他の保険タイプ)、補償構造(スタンドアロンポリシー、財物・事業中断複合ポリシー、パッケージポリシー、パラメトリック保険、およびキャプティブ・自家保険手配)、リスクエクスポージャー(火災・爆発、電気・機械設備故障、電源供給中断、洪水・水害、暴風雨・激しい気象、地震・その他の地球物理学的ハザード、サイバー関連業務中断、および第三者・サプライチェーン中断)、保険契約者(データセンターオーナーおよびオペレーター、コロケーションプロバイダー、クラウドサービスプロバイダー、データセンターデベロッパーおよび請負業者、およびデータセンター設備・サービスプロバイダー)、保険流通チャネル(直接保険、保険ブローカーおよびコンサルタント、マネージングジェネラルエージェントおよび専門引受機関、および再保険支援保険プログラム)、データセンー規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズ・エッジ)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 財物損害保険 |
| 事業中断保険 |
| 設備故障保険 |
| サイバー保険 |
| 自然災害保険 |
| 一般・第三者賠償責任保険 |
| 建設・組立オールリスク保険 |
| その他の保険タイプ |
| スタンドアロンポリシー |
| 財物・事業中断複合ポリシー |
| パッケージポリシー |
| パラメトリック保険 |
| キャプティブ・自家保険手配 |
| 火災・爆発 |
| 電気・機械設備故障 |
| 電源供給中断 |
| 洪水・水害 |
| 暴風雨・激しい気象 |
| 地震・その他の地球物理学的ハザード |
| サイバー関連業務中断 |
| 第三者・サプライチェーン中断 |
| データセンターオーナーおよびオペレーター |
| コロケーションプロバイダー |
| クラウドサービスプロバイダー |
| データセンターデベロッパーおよび請負業者 |
| データセンター設備・サービスプロバイダー |
| 直接保険 |
| 保険ブローカーおよびコンサルタント |
| マネージングジェネラルエージェントおよび専門引受機関 |
| 再保険支援保険プログラム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| 保険タイプ別 | 財物損害保険 | |
| 事業中断保険 | ||
| 設備故障保険 | ||
| サイバー保険 | ||
| 自然災害保険 | ||
| 一般・第三者賠償責任保険 | ||
| 建設・組立オールリスク保険 | ||
| その他の保険タイプ | ||
| 補償構造別 | スタンドアロンポリシー | |
| 財物・事業中断複合ポリシー | ||
| パッケージポリシー | ||
| パラメトリック保険 | ||
| キャプティブ・自家保険手配 | ||
| リスクエクスポージャー別 | 火災・爆発 | |
| 電気・機械設備故障 | ||
| 電源供給中断 | ||
| 洪水・水害 | ||
| 暴風雨・激しい気象 | ||
| 地震・その他の地球物理学的ハザード | ||
| サイバー関連業務中断 | ||
| 第三者・サプライチェーン中断 | ||
| 保険契約者別 | データセンターオーナーおよびオペレーター | |
| コロケーションプロバイダー | ||
| クラウドサービスプロバイダー | ||
| データセンターデベロッパーおよび請負業者 | ||
| データセンター設備・サービスプロバイダー | ||
| 保険流通チャネル別 | 直接保険 | |
| 保険ブローカーおよびコンサルタント | ||
| マネージングジェネラルエージェントおよび専門引受機関 | ||
| 再保険支援保険プログラム | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ・エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
データセンター保険市場の規模はどのくらいですか?
データセンター保険市場は2027年に8.97 ビリオン 米ドル、2032年までに17.62 ビリオン 米ドルに達し、CAGR 14.46%で成長すると予測されています。
データセンター保険の需要を牽引しているものは何ですか?
AIインフラへの支出、建設価値の上昇、貸し手要件の厳格化、およびダウンタイムエクスポージャーの増大が保険ニーズを拡大しています。
データセンターで最も急速に成長している保険タイプはどれですか?
サイバー保険は、運用技術とクラウド依存関係が増加するにつれて、2032年にかけてCAGR 15.83%で成長すると予測されています。
パラメトリックポリシーがデータセンターに関連する理由は何ですか?
事前定義された稼働率、電圧、または冷却トリガーの後に支払いが行われる可能性があり、短期間の非損害サービス中断に対応できます。
どの地域がデータセンター保険需要をリードしていますか?
北米は2026年の保険料の44.67%を占め、大規模な米国開発パイプラインと高水準の投資によって支えられています。
ハイパースケールキャンパスの保険キャパシティを制限するものは何ですか?
個々のキャンパスは10 ビリオン 米ドルから30 ビリオン 米ドルの上限を必要とする場合があり、大規模な配置に対するグローバルキャパシティは15 ビリオン 米ドルから20 ビリオン 米ドルと推定されています。